Mütterrente III: 2028 kommt die Nachzahlung – so viel Geld gibt es pro Kind

EIN BEITRAG VON


WERNER HOFFMANN
Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

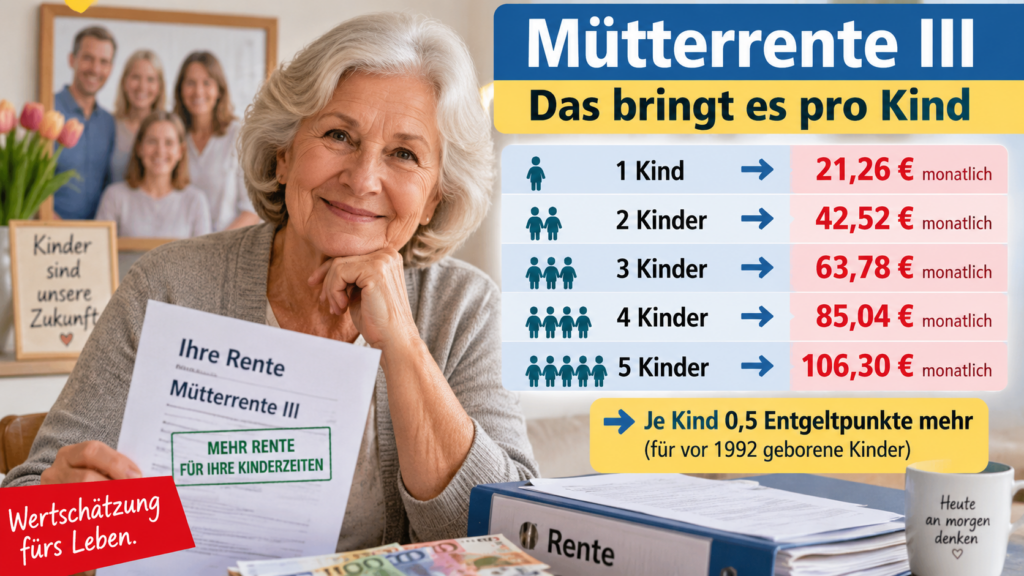
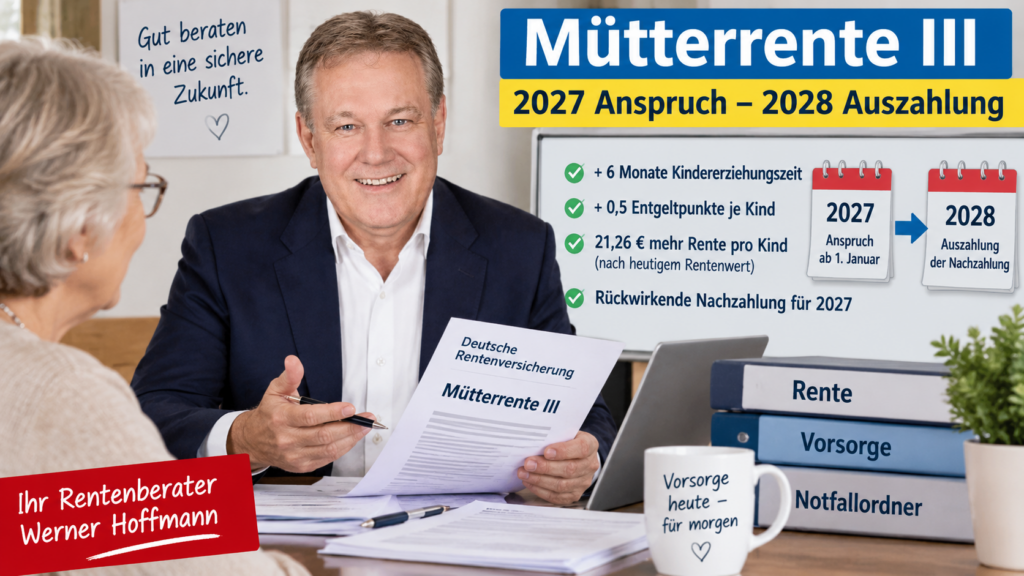
Bei der Mütterrente III gibt es eine Besonderheit: Der Anspruch verbessert sich bereits ab 1. Januar 2027, das zusätzliche Geld wird bei vielen Bestandsrentnern aber erst 2028 ausgezahlt.
Für Kinder, die vor 1992 geboren wurden, werden bisher bis zu 30 Monate Kindererziehungszeit berücksichtigt. Für ab 1992 geborene Kinder sind es bis zu 36 Monate.

Mit der Mütterrente III werden künftig auch für vor 1992 geborene Kinder 36 Monate berücksichtigt. Das bedeutet: Je Kind kommen sechs Monate Kindererziehungszeit hinzu – also bis zu 0,5 Entgeltpunkte.

Seit 1. Juli 2026 beträgt der aktuelle Rentenwert 42,52 Euro. Ein halber Entgeltpunkt entspricht damit derzeit 21,26 Euro brutto mehr Rente pro Monat und Kind.
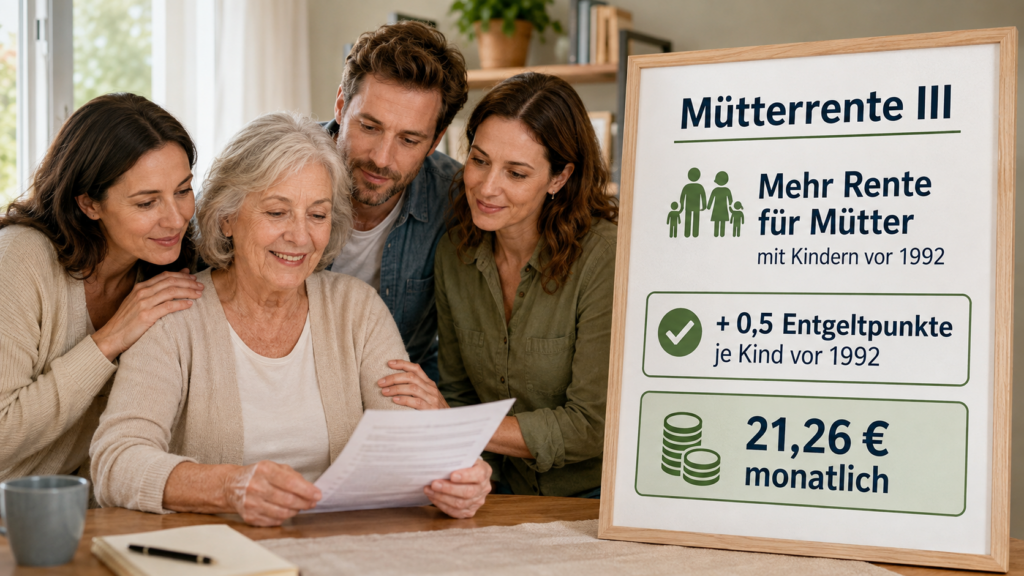
So hoch wäre das monatliche Plus nach heutigem Rentenwert:

  • 1 Kind: 21,26 Euro monatlich
  • 2 Kinder: 42,52 Euro monatlich
  • 3 Kinder: 63,78 Euro monatlich
  • 4 Kinder: 85,04 Euro monatlich
  • 5 Kinder: 106,30 Euro monatlich

Warum kommt das Geld erst 2028?

Die Verbesserung gilt bereits ab 1. Januar 2027. Wegen des technischen Umstellungsaufwands kann die Deutsche Rentenversicherung die zusätzlichen Beträge jedoch erst 2028 auszahlen.

Die Beträge für 2027 sollen rückwirkend nachgezahlt werden.

Beim heutigen Rentenwert ergeben sich für zwölf Monate:

  • 1 Kind: 255,12 Euro brutto
  • 2 Kinder: 510,24 Euro brutto
  • 3 Kinder: 765,36 Euro brutto

Die tatsächliche Nachzahlung kann höher ausfallen, weil sich der Rentenwert zum 1. Juli 2027 ändern kann.
www.Not-Fallordner.de

Was passiert, wenn die Rentnerin 2027 verstirbt?

Verstirbt eine anspruchsberechtigte Mutter oder ein anspruchsberechtigter Vater nach dem 31. Dezember 2026, bevor die rückwirkende Mütterrente III ausgezahlt wurde, kann der bis zum Tod entstandene Zahlungsanspruch auf Sonderrechtsnachfolger oder Erben übergehen.

Das Geld ist also nicht automatisch verloren. Die Berechtigten sollten den Anspruch gegenüber der Deutschen Rentenversicherung geltend machen und erforderliche Nachweise vorlegen.
Deshalb mein Tipp: Im persönlichen Notfallordner sollte vermerkt werden, dass ab 2027 möglicherweise noch ein rückwirkender Anspruch aus der Mütterrente III besteht. So wissen Ehepartner, Kinder oder Erben im Todesfall, dass sie diesen Anspruch prüfen lassen sollten.

Weitere Informationen:
www.not-fallordner.de
Muss ein Antrag gestellt werden?

Bei bereits laufenden Renten erfolgt die Umsetzung grundsätzlich automatisch. Wichtig ist, dass die Kindererziehungszeiten im Rentenkonto richtig erfasst wurden.

Mein Tipp als Rentenberater: Wer Kinder vor 1992 erzogen hat, sollte seinen Versicherungsverlauf prüfen und feststellen, ob sämtliche Kindererziehungszeiten korrekt gespeichert sind.

#Mütterrente #MütterrenteIII #Rente #DeutscheRentenversicherung #Rentenberater

Hinweis: Bei verwendeten Bildern kann es sich um KI-generierte Illustrationen handeln. Sie dienen ausschließlich der bildlichen Darstellung des jeweiligen Themas.

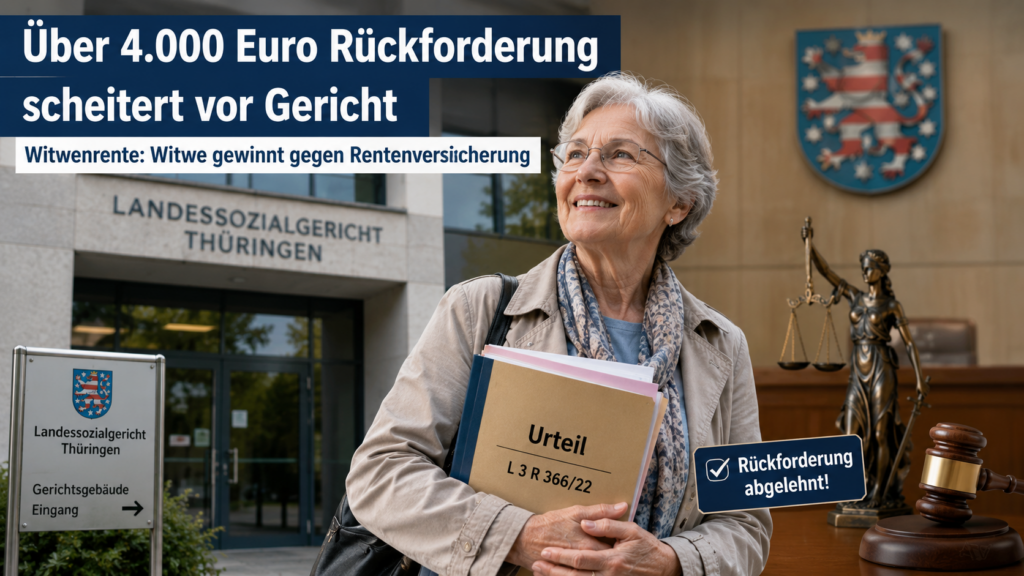
Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht.

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

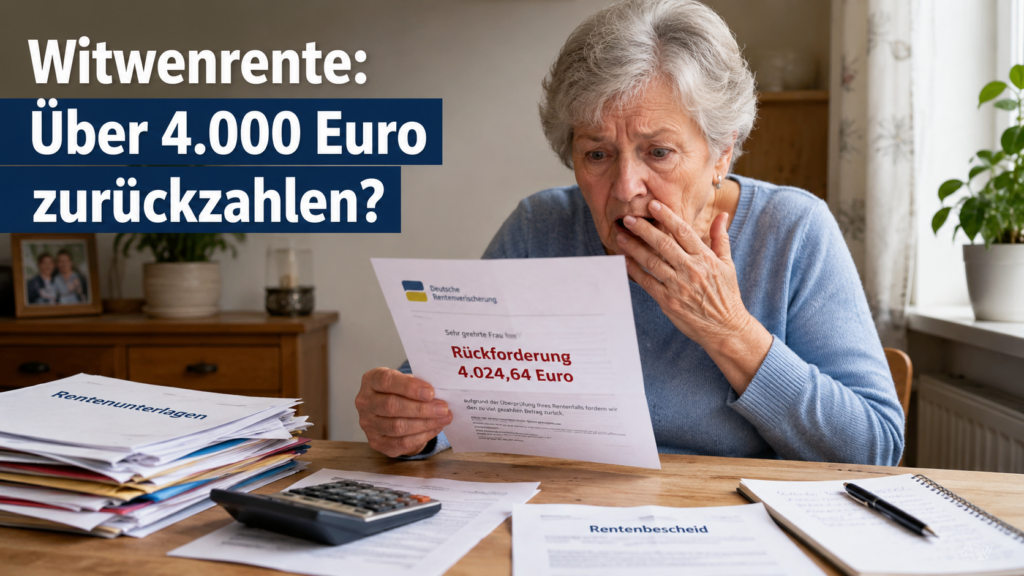
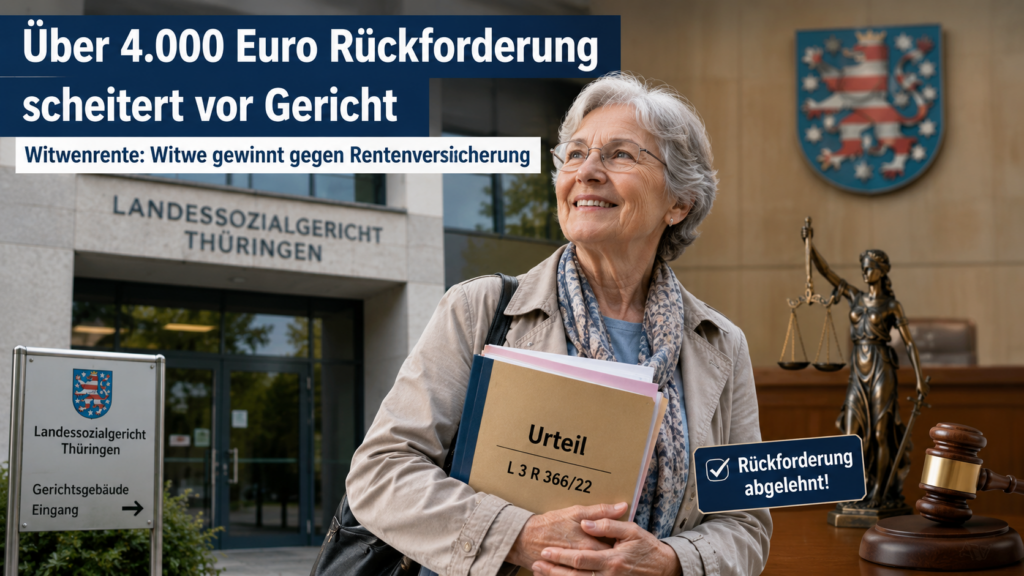
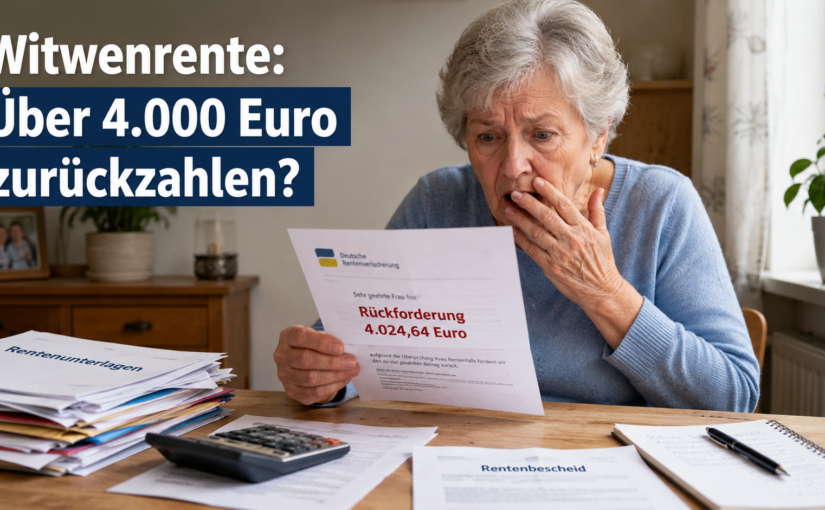
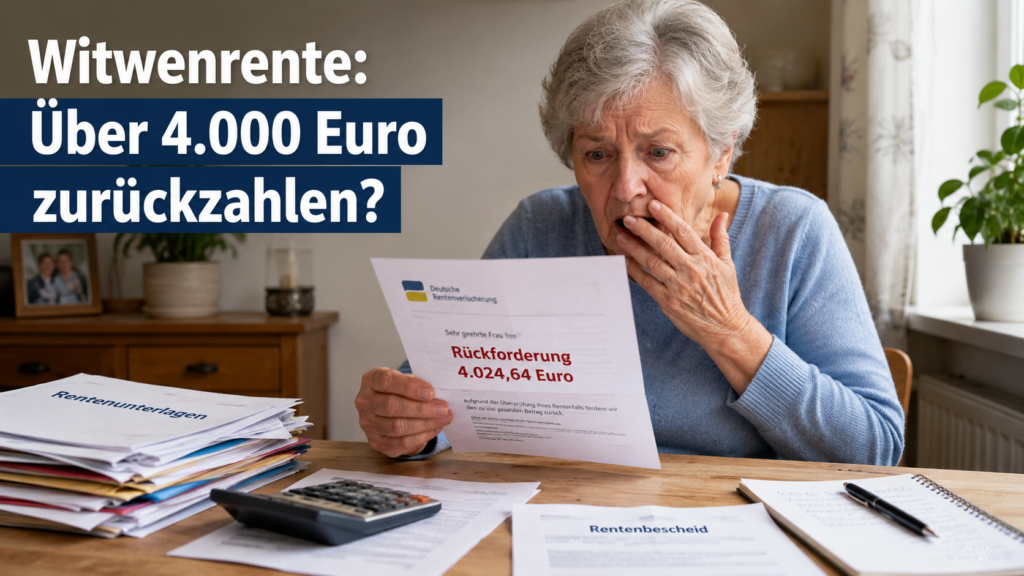
Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).

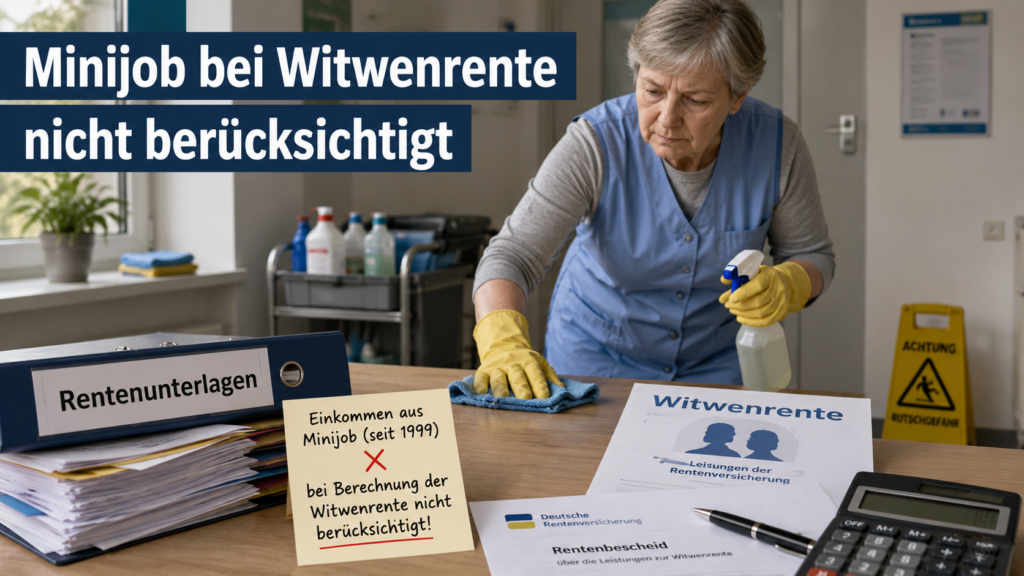
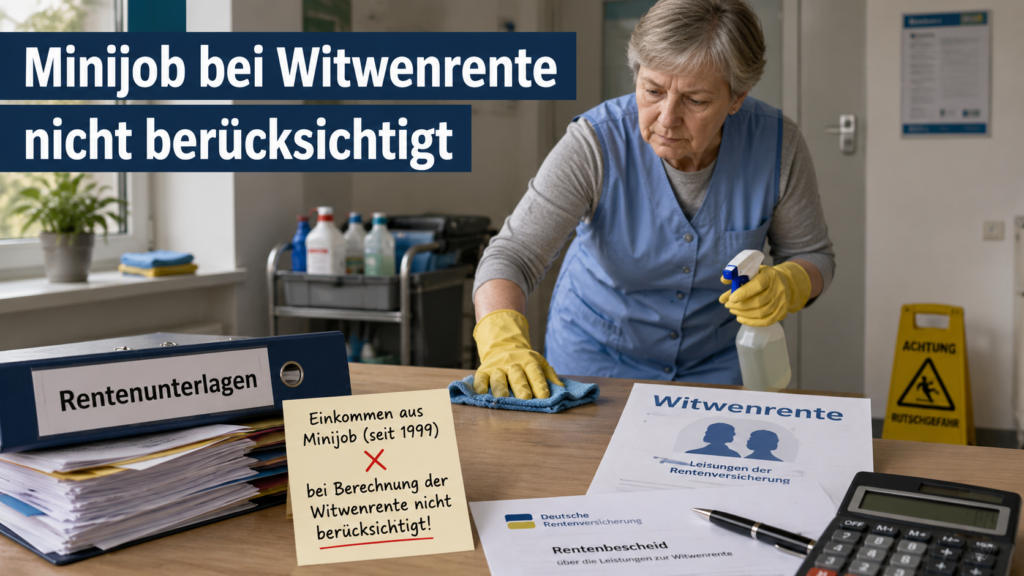
Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.

Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.

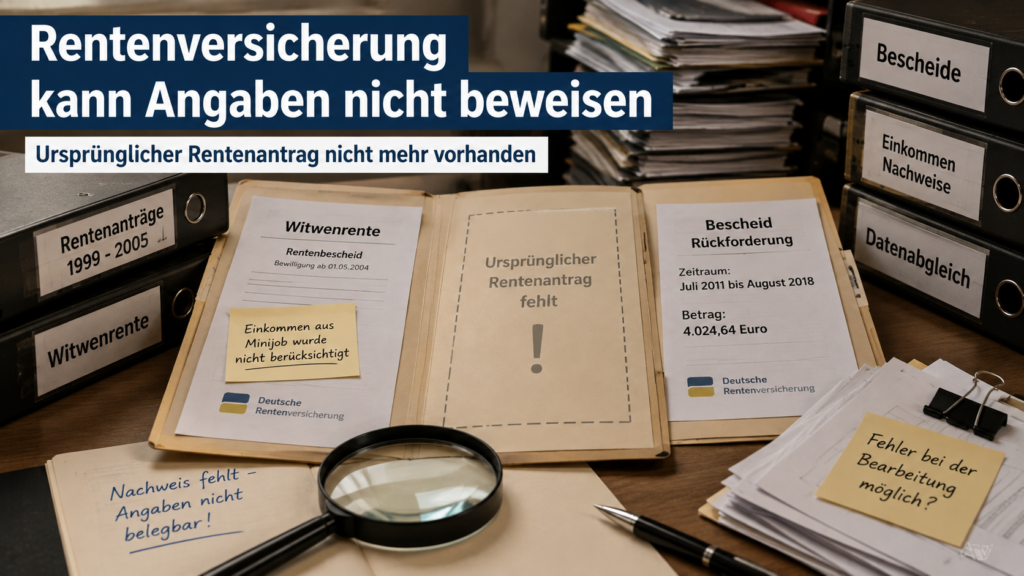
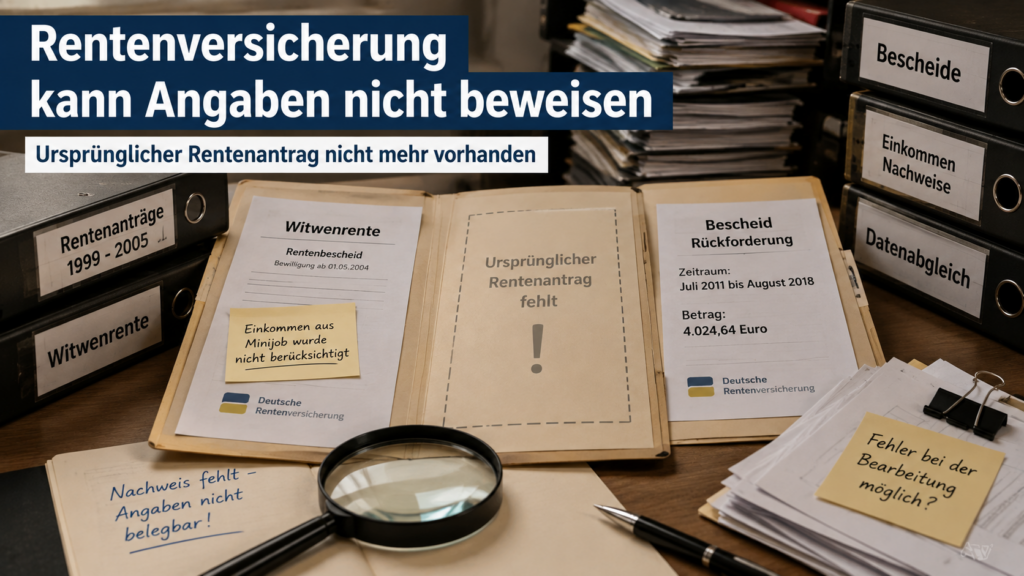
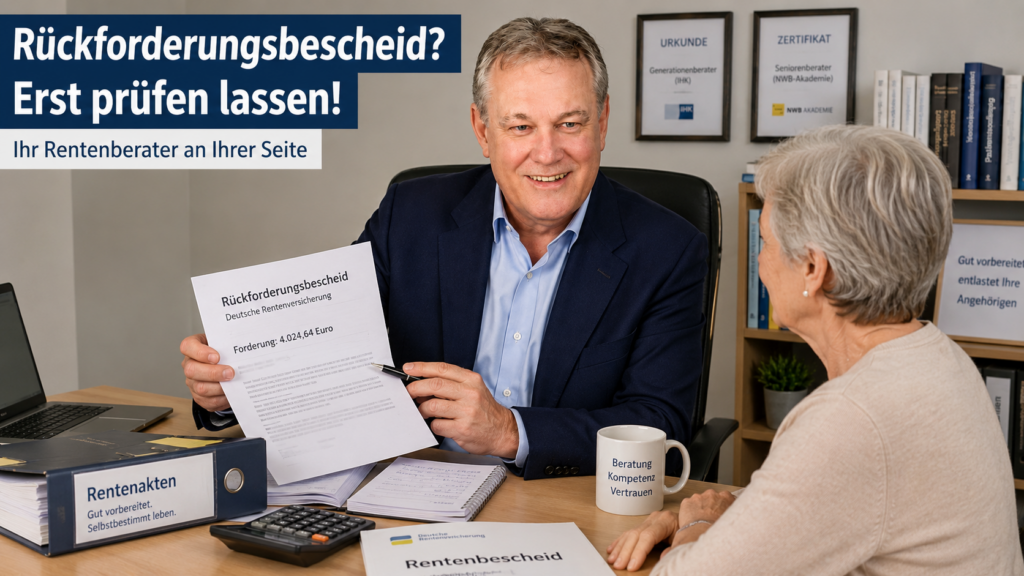
Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.

Die Witwe wehrte sich dagegen – mit Erfolg.

Rentenversicherung konnte fehlende Angaben nicht beweisen

Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.

Der damalige Rentenantrag war nicht mehr vorhanden.

Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.

Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.
Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.

Vertrauensschutz kann entscheidend sein

Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.

Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.

Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?

Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.

Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.

#Witwenrente #Rentenversicherung #Rentenbescheid #Rentenrecht #Rentenberater

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.

Quelle: https://rentenberater.blog/witwenrente-rentenversicherung-fordert-ueber-4-000-euro-zurueck-und-scheitert-vor-gericht/

Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).

Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.

Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.

Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.

Die Witwe wehrte sich dagegen – mit Erfolg.

Rentenversicherung konnte fehlende Angaben nicht beweisen

Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.

Der damalige Rentenantrag war nicht mehr vorhanden.

Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.

Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.
Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.
Vertrauensschutz kann entscheidend sein

Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.

Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.

Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?

Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.

Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.

#Witwenrente #Rentenversicherung #Rentenbescheid #Rentenrecht #Rentenberater

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.

Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

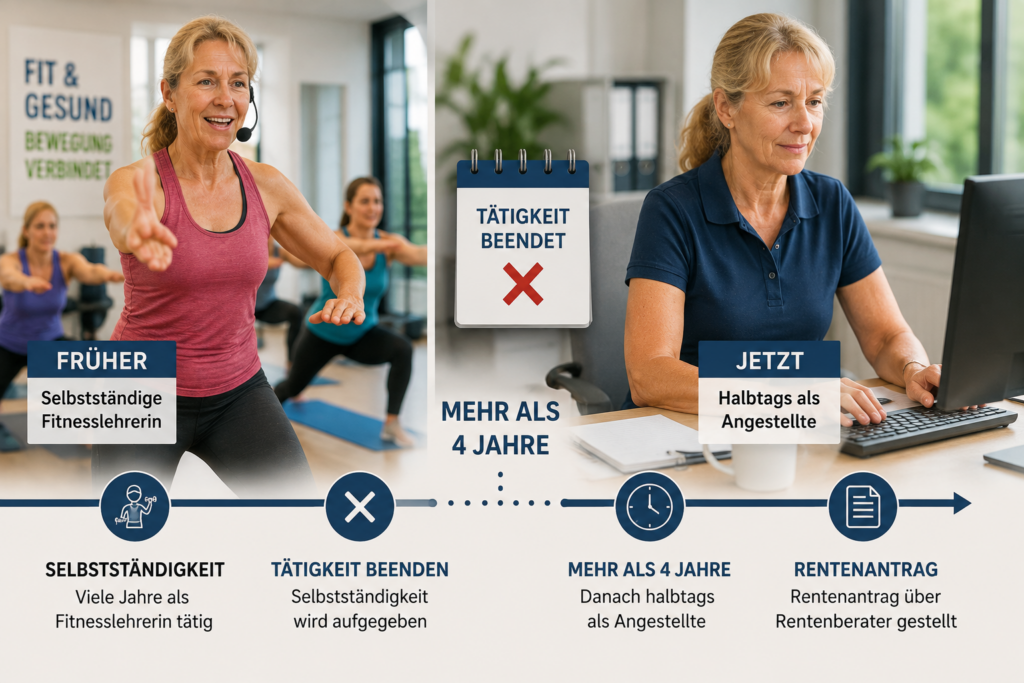
Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.

Was sie nicht wusste:

Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.

Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.

Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.

Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.

Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?

Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.

Die Verjährung kann entscheidend sein

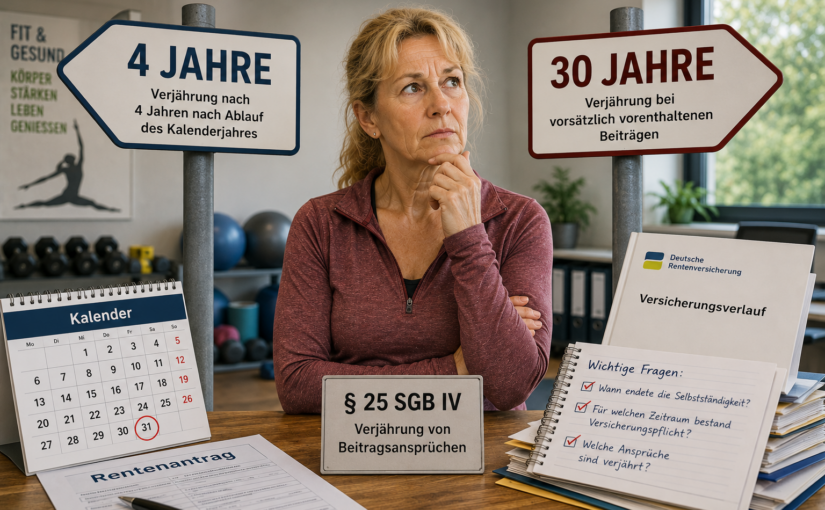
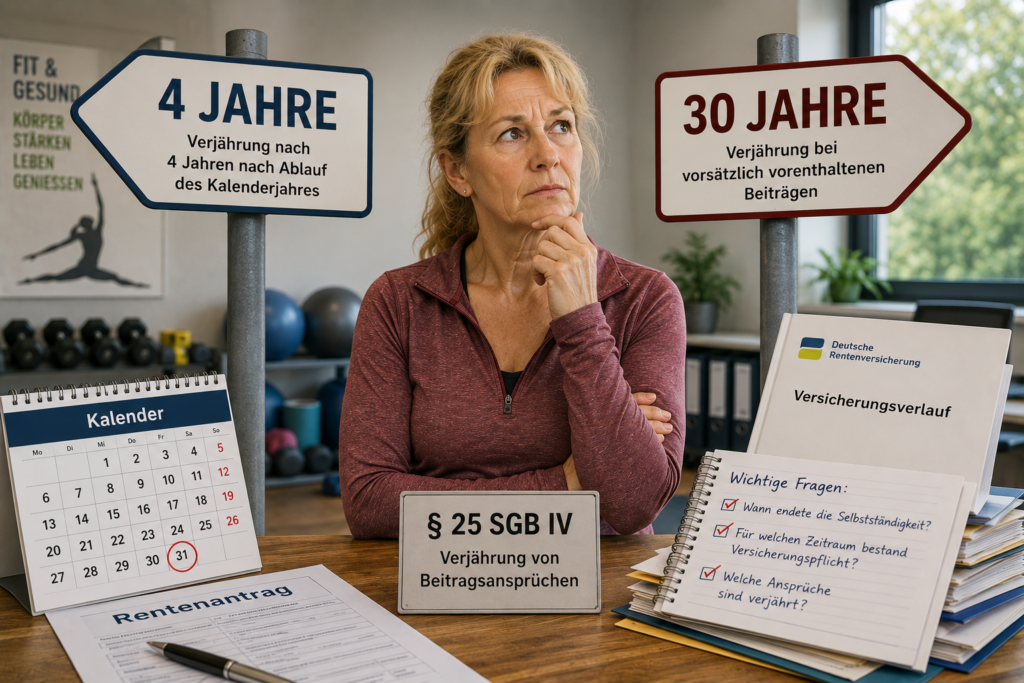
Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.

Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?

Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.

Zwei wichtige Lehren

1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.

Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.

2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.

Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.

Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

#Rentenversicherung #Selbstständig #FitnessCoach #Rentenberater #Altersrente

Hinweis zu KI-Bildern:
Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

Quellen

– § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher
– § 25 SGB IV – Verjährung von Beitragsansprüchen
– Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte

* Name geändert

DRV fordert fast 40.000 Euro nach – ein Fall aus der Praxis

Ein Beitrag von

Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Ein Fall aus meiner Beratungspraxis zeigt, wie teuer eine ungeklärte Rentenversicherungspflicht für Selbstständige werden kann.

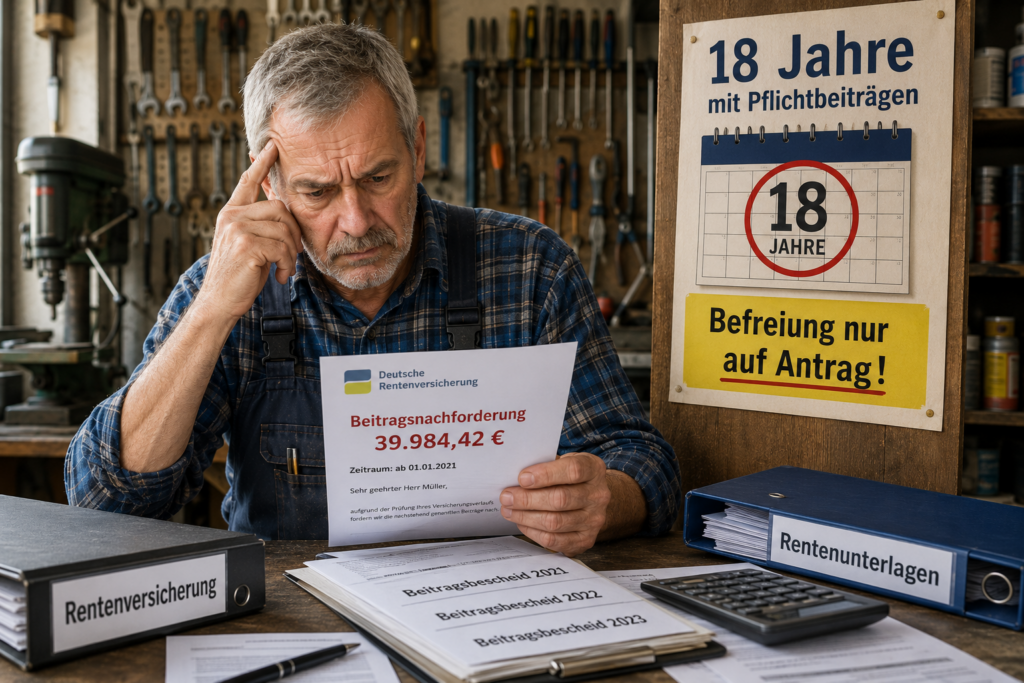
Max Müller* war selbstständiger Handwerksmeister und in die Handwerksrolle eingetragen. Für bestimmte selbstständige Handwerker besteht Rentenversicherungspflicht. Eine Befreiung kann insbesondere nach 18 Jahren mit Pflichtbeiträgen möglich sein – aber nur auf Antrag!

Genau hier lag das Problem: Die Voraussetzungen waren offenbar nicht vollständig erfüllt. Trotzdem wurden über längere Zeit keine Pflichtbeiträge mehr entrichtet.

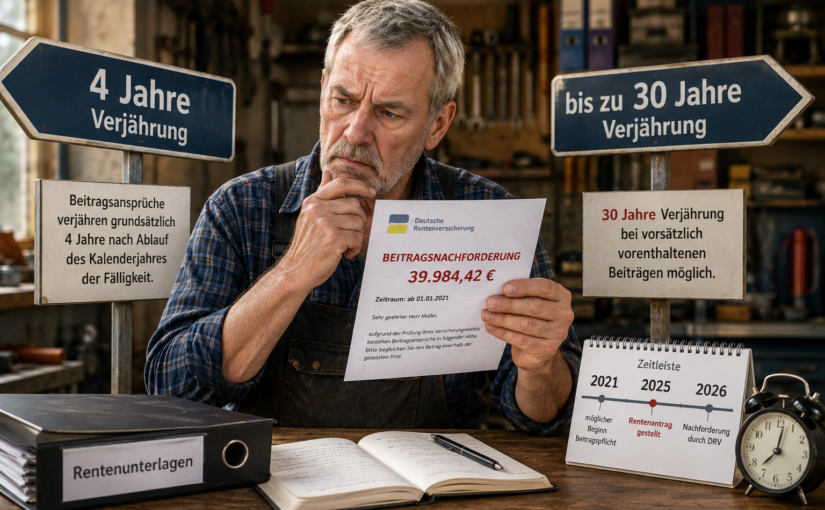
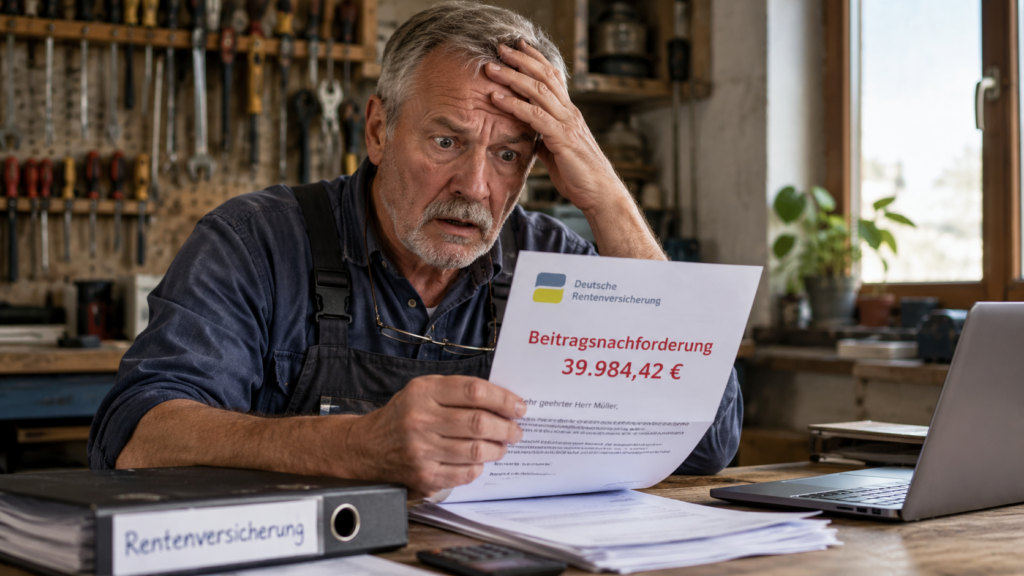
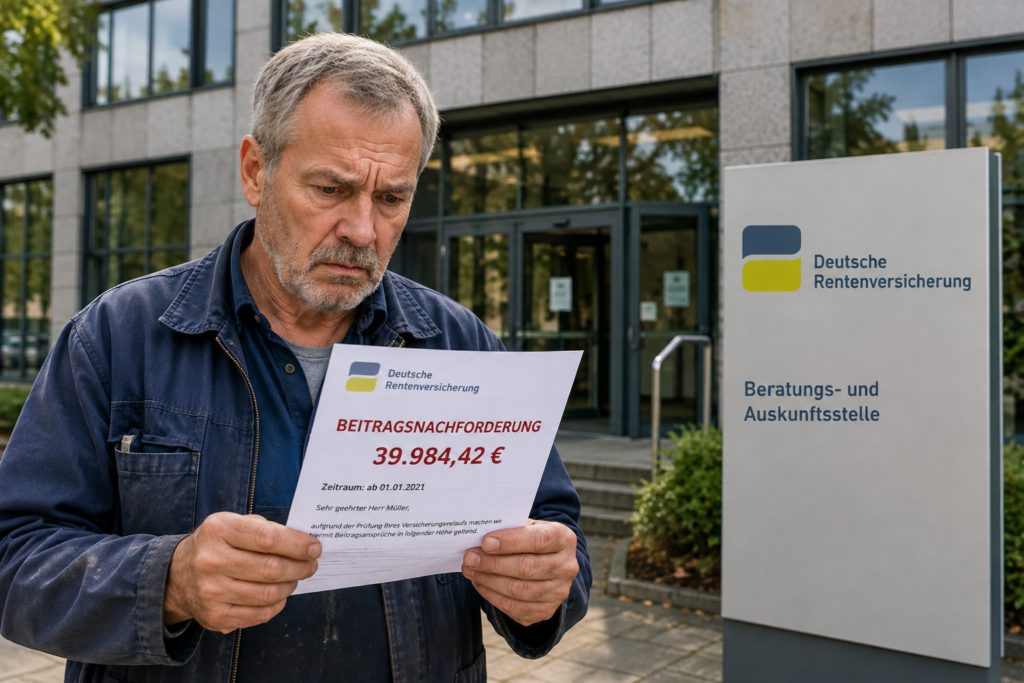
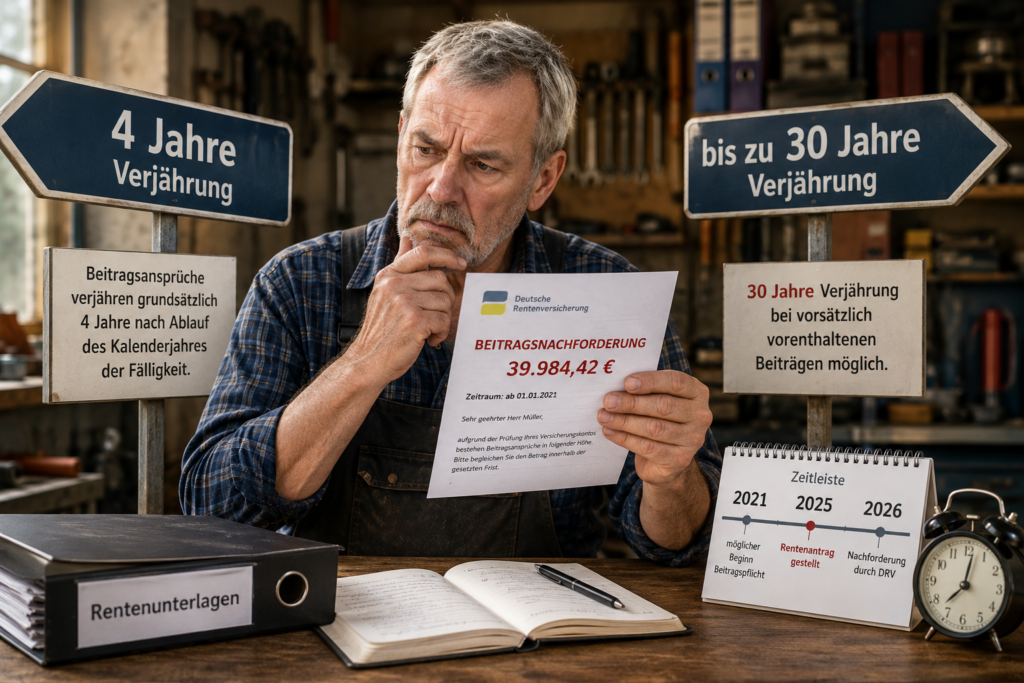
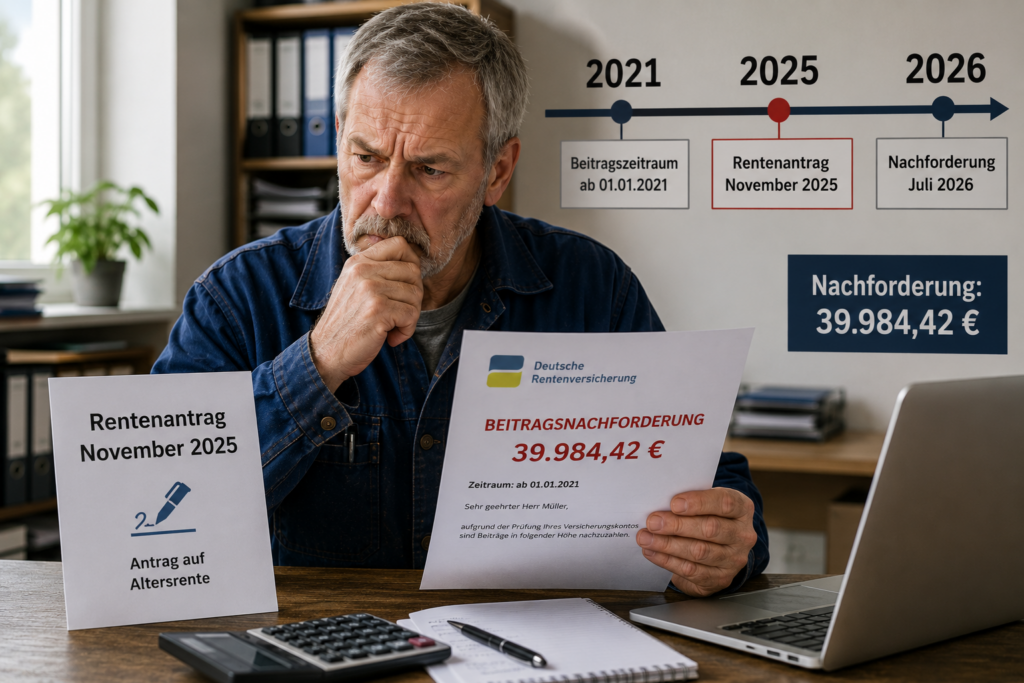
Im November 2025 stellte Müller persönlich einen Antrag auf Altersrente bei der Deutschen Rentenversicherung. Die DRV prüfte seinen Versicherungsverlauf und verlangte mit Schreiben vom 7. Juli 2026 insgesamt 39.984,42 Euro nach – für die Zeit ab 1. Januar 2021.

Warum nicht gleich bis zu 30 Jahre rückwirkend?

Entscheidend ist die Verjährung nach § 25 SGB IV. Beitragsansprüche verjähren grundsätzlich vier Jahre nach Ablauf des Kalenderjahres ihrer Fälligkeit. Bei vorsätzlich vorenthaltenen Beiträgen können dagegen 30 Jahre gelten.

Im Fall Max Müller* spielt der Rentenantrag 2025 eine wichtige Rolle. Wäre der Antrag erst 2026 gestellt worden, hätte sich der hier zugrunde gelegte Zeitraum von fünf Jahren und zwei Monaten auf vier Jahre und zwei Monate verkürzt.

Wäre der Betrieb zuvor abgemeldet und die Altersrente erst vier Jahre später nach Eintritt der Verjährung beantragt worden, wäre zwar vier Jahre keine Rente gezahlt worden; nach dieser Fallannahme wäre aber auch die Nachforderung von rund 40.000 Euro nicht entstanden.

Auch die Beitragshöhe prüfen

Selbst bei bestehender Versicherungspflicht muss die Forderung richtig berechnet sein. Unter den gesetzlichen Voraussetzungen können neben dem Regelbeitrag auch einkommensgerechte Beiträge in Betracht kommen.

Zwei wichtige Lehren

1. Auch Selbstständige können rentenversicherungspflichtig sein. Dazu gehören beispielsweise bestimmte Handwerker und Lehrer; je nach Tätigkeit können auch Yoga- oder Fitness-Coaches betroffen sein. Deshalb besser vorher prüfen lassen, ob Versicherungspflicht besteht.

2. Antragstellung ist keine strategische Rentenberatung. Wer seinen Rentenantrag online, beim Versicherungsamt oder bei der DRV stellt, sollte nicht davon ausgehen, dass dabei automatisch die individuell günstigste Strategie geprüft wird. Es handelt sich zunächst um eine Antragstellung.

Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

#Rentenversicherung #Handwerker #Selbstständig #Rentenberater #DeutscheRentenversicherung

Hinweis zu KI-Bildern:
Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

Quellen

– § 2 SGB VI – Versicherungspflicht selbstständig Tätiger
– § 6 Abs. 1 Satz 1 Nr. 4 SGB VI – Befreiung von der Versicherungspflicht
– § 25 SGB IV – Verjährung von Beitragsansprüchen
– Deutsche Rentenversicherung – Unterlagen des Einzelfalls

* Name geändert

Rentenreform 2026: Jetzt handeln statt später überrascht werden

Rentenreform 2026: Jetzt handeln statt später überrascht werden

Ein Beitrag von

Werner Hoffmann.

Die geplanten Veränderungen im deutschen Rentensystem sorgen bei vielen Arbeitnehmern für Verunsicherung.

Fragen zur Regelaltersrente, zur Rente mit 63, zu möglichen Abschlägen, zur betrieblichen Altersversorgung und zu den Auswirkungen der geplanten Rentenreform beschäftigen derzeit Millionen Beschäftigte.

Genau aus diesem Grund biete ich ab September 2026 spezielle Vorträge und Informationsveranstaltungen in Unternehmen, Verwaltungen, Verbänden und Vereinen an.

Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

Ziel dieser Veranstaltungen ist es, die geplanten Reformen verständlich zu erklären und aufzuzeigen, welche Folgen sich daraus für unterschiedliche Arbeitnehmergruppen ergeben können.

Darüber hinaus besteht für Arbeitgeber die Möglichkeit, ihren Mitarbeitern eine individuelle Rentenberatung direkt im Betrieb anzubieten.

Als unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann ich für einzelne Beschäftigte persönliche Rentenberechnungen erstellen und individuelle Strategien zur Altersvorsorge entwickeln.

Dabei werden unter anderem folgende Fragen beantwortet:

Wann kann ich frühestens in Rente gehen?
Welche Abschläge drohen?
Wie hoch wird meine voraussichtliche Altersrente sein?
Lohnt sich eine freiwillige Beitragszahlung?
Welche Rolle spielen Betriebsrente und private Vorsorge?

Für Arbeitgeber stellt dieses Angebot eine besondere Form der betrieblichen Sozialleistung dar. Die Kosten können vom Unternehmen übernommen werden, während die Beschäftigten von einer unabhängigen und persönlichen Beratung profitieren.

Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform, Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann.
– Unabhängiger Rentenberater (RDG).

Gerade in Zeiten einer bevorstehenden Rentenreform wird es immer wichtiger, rechtzeitig Klarheit über die eigene finanzielle Zukunft zu erhalten. Wer frühzeitig plant, kann bessere Entscheidungen treffen und finanzielle Nachteile vermeiden.

Unternehmen, Vereine, Verbände und öffentliche Einrichtungen können bereits jetzt Termine für Vorträge und Beratungstage ab September 2026 reservieren.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rentenreform #Rentenberatung #BetrieblicheAltersvorsorge #Arbeitgeber #Altersvorsorge

Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der symbolischen Darstellung und zeigen keine dokumentarischen Aufnahmen tatsächlicher Ereignisse.

Rentenberater in Stuttgart, Ludwigsburg, Böblingen, Leonberg und Ditzingen: Warum unabhängige Beratung wichtig ist

Rentenberater in Stuttgart, Ludwigsburg, Böblingen, Leonberg und Ditzingen: Warum unabhängige Beratung wichtig ist

Ein Beitrag von

Werner Hoffmann

—-

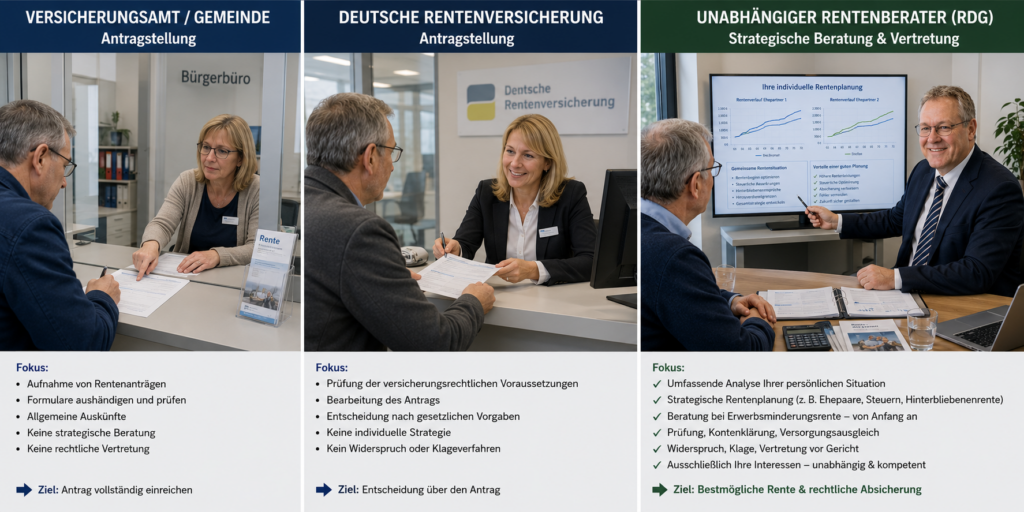
Viele Menschen wenden sich bei Rentenfragen an die Deutsche Rentenversicherung oder an die Versicherungsämter ihrer Städte und Gemeinden. Diese Stellen leisten wichtige Arbeit, insbesondere bei Auskünften und der Aufnahme von Rentenanträgen.

Was viele jedoch nicht wissen: Zwischen diesen Stellen und einem unabhängigen Rentenberater (RDG) bestehen erhebliche Unterschiede.

Versicherungsämter und die Deutsche Rentenversicherung unterstützen bei der Antragstellung und erläutern die gesetzlichen Regelungen. Ihre Aufgabe ist jedoch nicht die individuelle Interessenvertretung des Versicherten.

Ein unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) handelt dagegen ausschließlich im Interesse seines Mandanten. Er prüft nicht nur die rechtlichen Voraussetzungen, sondern entwickelt auch individuelle Lösungs- und Gestaltungsstrategien.

Gerade in den Regionen Stuttgart, Ludwigsburg, Böblingen, Leonberg und Ditzingen steigt der Beratungsbedarf. Die Rentenregelungen werden immer komplexer, und Fehlentscheidungen können erhebliche finanzielle Folgen haben.

Besonders wichtig ist die strategische Rentenplanung. Bei Ehepaaren kann beispielsweise die Frage entscheidend sein, wann welcher Ehepartner die Altersrente beantragt. Unterschiedliche Rentenhöhen, steuerliche Auswirkungen und mögliche Hinterbliebenenansprüche sollten dabei gemeinsam betrachtet werden.

Von großer Bedeutung ist auch die frühzeitige Beratung bei einer geplanten Erwerbsminderungsrente. Viele Betroffene stellen den Antrag erst dann, wenn gesundheitliche Probleme bereits stark fortgeschritten sind.

Dabei können wichtige Voraussetzungen oft schon lange vorher geprüft und vorbereitet werden. Hierzu gehören insbesondere die versicherungsrechtlichen Voraussetzungen, medizinische Unterlagen und die richtige Strategie für das gesamte Verfahren.

Wer lediglich einen Antrag stellt, erlebt leider nicht selten ein böses Erwachen, wenn der Antrag später abgelehnt wird.

Ein unabhängiger Rentenberater begleitet Mandanten außerdem bei Kontenklärungen, Widersprüchen, Klagen vor Sozialgerichten, Versorgungsausgleichen und anderen rentenrechtlichen Fragestellungen.

Die gesetzliche Rente ist für die meisten Menschen die wichtigste Einkommensquelle im Alter. Deshalb lohnt es sich, frühzeitig professionelle Unterstützung in Anspruch zu nehmen.

Unabhängiger Rentenberater Werner Hoffmann.

Smartphone/whatsAPP:

0177 27 166 97

Nicht die Antragstellung allein entscheidet über den Erfolg – sondern häufig die richtige Strategie lange vor dem Antrag.

#Rentenberater

#Stuttgart,

#Ludwigsburg,

#Böblingen,

#Leonberg und

#Ditzingen:

Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten

Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten

Ein Beitrag von

Rentenberater Werner Hoffmann.

Viele Menschen glauben, dass die Höhe ihrer Rente feststeht und sich nach Rentenbeginn kaum noch beeinflussen lässt. Doch genau das stimmt oft nicht. Wer seine Ansprüche kennt und die gesetzlichen Möglichkeiten nutzt, kann seine Altersbezüge teilweise deutlich verbessern.

Verschiedene Experten weisen darauf hin, dass viele Rentner und Versicherte bestehende Ansprüche gar nicht kennen.

Genau deshalb lohnt es sich, mit einem Rentenberater (RDG) frühzeitig zunächst in einer Erstberatung alle Punkte strategisch und im Detail abzuklären.

Ein wichtiger Punkt ist die regelmäßige Überprüfung des Rentenkontos. Fehlende Kindererziehungszeiten, Ausbildungszeiten oder Beschäftigungszeiten können die spätere Rente dauerhaft mindern.

Auch Kindererziehungszeiten und Pflegezeiten werden häufig unterschätzt. Wer Kinder erzogen oder Angehörige gepflegt hat, kann zusätzliche Rentenansprüche erwerben.

Eine weitere Möglichkeit bietet die Teilrente. Sie erlaubt unter bestimmten Voraussetzungen die Kombination von Arbeit und Rentenbezug. Dadurch können zusätzliche Rentenansprüche entstehen.

Wer einen vorgezogenen Rentenbeginn plant, sollte prüfen, ob sich Ausgleichszahlungen für Rentenabschläge lohnen. Bereits ab dem 50. Lebensjahr können freiwillige Beiträge gezahlt werden.

Auch ein längerer Verbleib im Berufsleben kann attraktiv sein. Wer über die Regelaltersgrenze hinaus arbeitet, erhält Zuschläge auf seine spätere Rente und sammelt weitere Entgeltpunkte.

Nicht vergessen werden sollte die betriebliche Altersversorgung. Hier lohnt sich eine genaue Prüfung der Berechnungen. Fehler bei Betriebsrenten kommen häufiger vor, als viele Betroffene vermuten.

Besonders wichtig ist außerdem die richtige Rentenstrategie. Sehr oft werden bei der Antragstellung Fehler gemacht oder Gestaltungsmöglichkeiten nicht genutzt. Durch bestimmte Maßnahmen kann das anrechenbare Einkommen rechnerisch reduziert, die Einkommensstruktur optimiert oder eine fehlerhafte Rentenberechnung korrigiert werden.

Fazit: Wer seine Rentenunterlagen regelmäßig kontrolliert, Fristen kennt und rechtzeitig plant, kann oftmals mehrere hundert Euro monatlich mehr erhalten. In vielen Fällen zahlt sich eine frühzeitige unabhängige Beratung aus.

#Rente #Rentenberatung #Altersvorsorge #Witwenrente #Betriebsrente

Witwenrente vor dem Aus? Rentenkommission prüft radikalen Systemwechsel

Witwenrente vor dem Aus? Rentenkommission prüft radikalen Systemwechsel

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG). – www.Renten-experte.de

—

Die Witwen- und Witwerrente gehört seit Jahrzehnten zu den wichtigsten Leistungen der gesetzlichen Rentenversicherung. Millionen Menschen verlassen sich darauf, dass nach dem Tod des Ehepartners zumindest ein Teil des bisherigen Einkommens abgesichert bleibt.

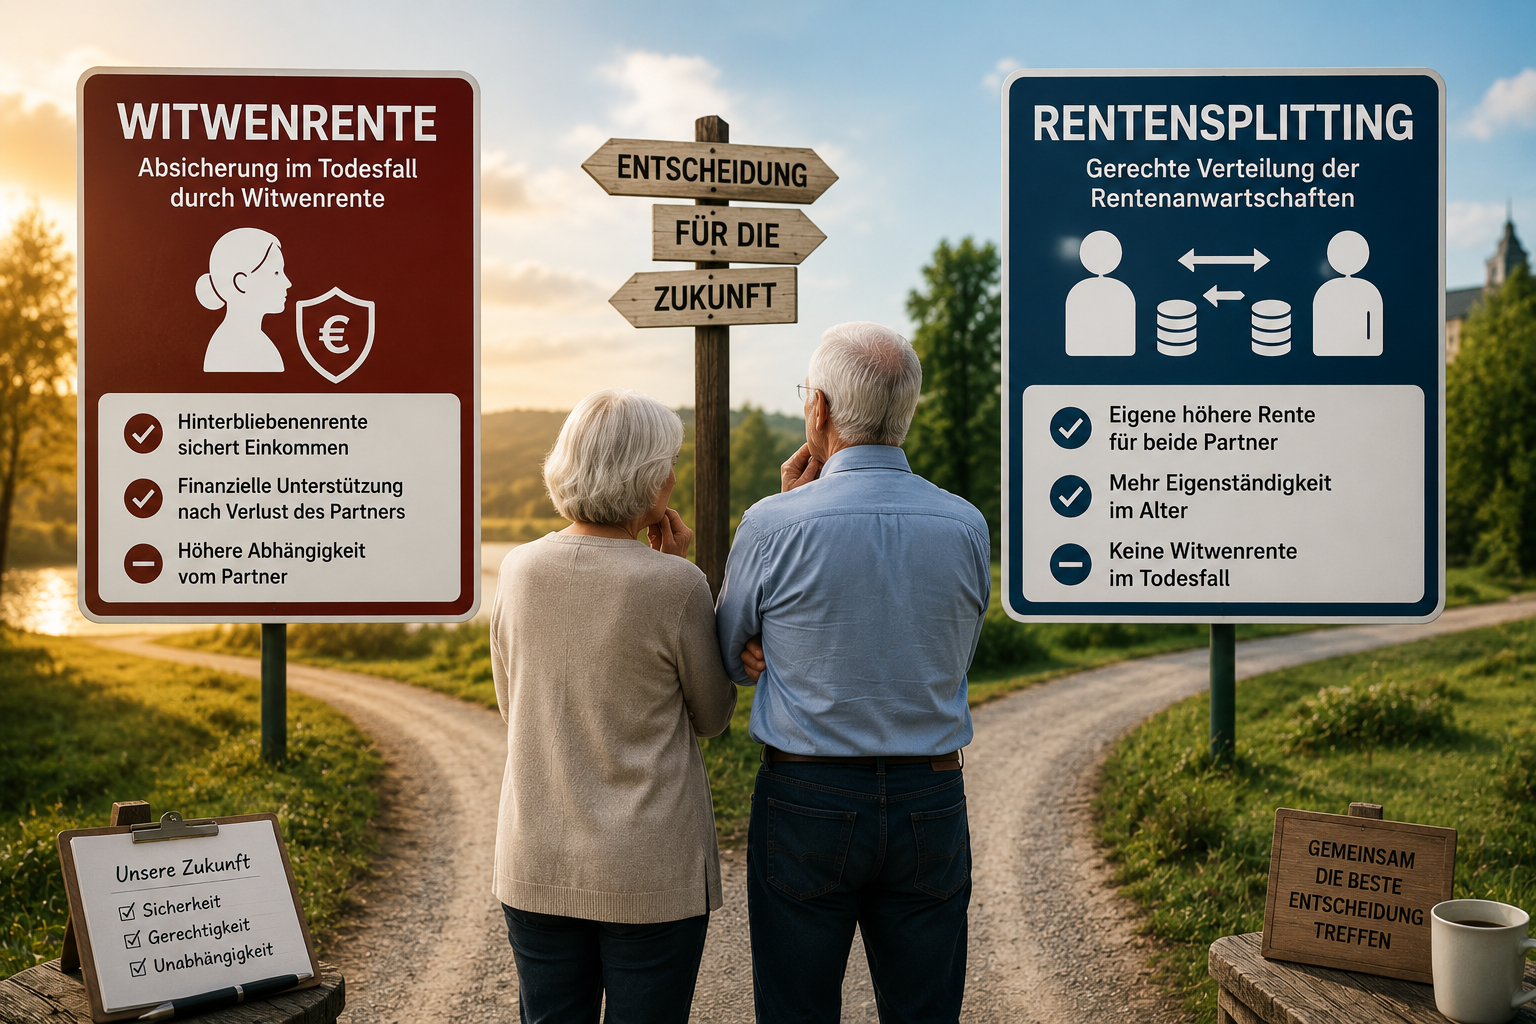
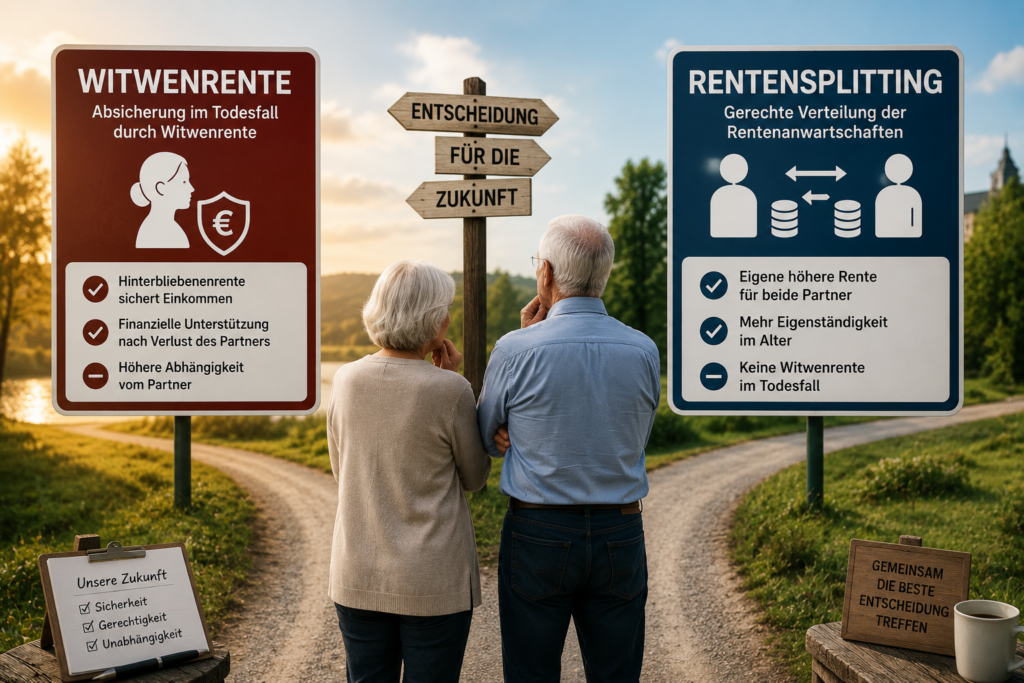
Doch nun sorgt ein Vorschlag der Rentenkommission für Diskussionen. Im Mittelpunkt steht die Frage, ob die klassische Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt werden soll.

Bereits heute gibt es das sogenannte Rentensplitting. Ehepartner können freiwillig vereinbaren, dass die während der Ehe erworbenen Rentenansprüche zwischen beiden Partnern hälftig aufgeteilt werden. Wer sich dafür entscheidet, verliert allerdings den Anspruch auf eine spätere Witwen- oder Witwerrente. Genau deshalb wird dieses Modell bislang kaum genutzt. Nach Angaben der Deutschen Rentenversicherung entschieden sich im Jahr 2024 lediglich 111 Paare für dieses Verfahren.

Die Rentenkommission diskutiert nun, ob ein solches Splitting künftig verpflichtend werden könnte. Ziel wäre es, die während der Ehe erworbenen Rentenanwartschaften von Anfang an gleichmäßiger zwischen den Ehepartnern zu verteilen. Besonders Personen, die wegen Kindererziehung oder Pflege von Angehörigen ihre Erwerbstätigkeit reduziert haben, würden dadurch eigene höhere Rentenansprüche erwerben.

Kritiker weisen jedoch auf erhebliche Nachteile hin. Während heute nach dem Tod eines Ehepartners häufig eine große Witwenrente gezahlt wird, würde diese Leistung bei einem verpflichtenden Rentensplitting entfallen. Für viele Hinterbliebene könnte dies im Todesfall zu deutlich geringeren monatlichen Einnahmen führen.

Besonders betroffen wären Ehepaare mit einer klassischen Rollenverteilung, bei denen ein Partner deutlich höhere Rentenansprüche aufgebaut hat als der andere. Gerade ältere Ehepaare haben ihre Lebensplanung oft auf die bestehenden Regelungen zur Hinterbliebenenversorgung abgestimmt.

Befürworter argumentieren dagegen, dass das Rentensplitting besser zu modernen Erwerbsbiografien passe und die eigenständige Alterssicherung stärke. Zudem werde die finanzielle Abhängigkeit eines Ehepartners vom anderen reduziert.

Fest steht allerdings: Derzeit handelt es sich lediglich um einen Diskussionsvorschlag. Weder bestehende Witwen- und Witwerrenten noch bereits erworbene Ansprüche stehen aktuell zur Disposition. In der politischen Debatte wird regelmäßig ein umfassender Vertrauensschutz für bestehende Rentenansprüche gefordert.

Die Diskussion zeigt jedoch, wie sensibel Veränderungen bei der Hinterbliebenenversorgung sind. Für Millionen Rentnerinnen und Rentner geht es nicht um eine theoretische Reform, sondern um die Frage, wie die finanzielle Absicherung nach dem Tod eines Partners künftig aussehen soll.

Aus meiner Sicht wird bei der Debatte häufig übersehen, dass die Witwenrente für viele ältere Menschen ein wichtiger Bestandteil ihrer finanziellen Planung ist. Wer Veränderungen an diesem System vornehmen möchte, muss deshalb die sozialen Folgen sehr sorgfältig prüfen.

Unabhängiger Rentenberater Werner Hoffmann.

#Witwenrente #Rentensplitting #GesetzlicheRente #Rentenreform #Altersvorsorge

Minijob-Revolution seit 1. Juli 2026: Jetzt wieder volle Rentenansprüche sichern!

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Viele Minijobber haben sich von der Rentenversicherungspflicht befreien lassen. Das sparte Beiträge, konnte aber Nachteile haben: weniger Pflichtbeitragszeiten, schlechtere Voraussetzungen für eine Erwerbsminderungsrente und geringere Ansprüche auf Rehabilitation.

Seit dem 1. Juli 2026 kann die Befreiung einmalig aufgehoben werden. Danach besteht wieder Rentenversicherungspflicht.

Was kostet die Rückkehr?

Im gewerblichen Minijob zahlt der Arbeitgeber 15 Prozent, der Minijobber 3,6 Prozent. Bei 603 Euro Verdienst sind das 21,71 Euro monatlich.

Im Privathaushalt beträgt der Arbeitgeberanteil fünf Prozent, der Eigenanteil 13,6 Prozent. Bei niedrigen Verdiensten gilt eine Mindestbeitragsbemessungsgrundlage von 175 Euro.

Welche Vorteile entstehen?

Durch den Eigenanteil zählt der Minijob als Pflichtbeitragszeit. Das kann wichtig sein für:

– die Erfüllung von Wartezeiten,
– einen früheren Rentenbeginn,
– medizinische oder berufliche Reha,
– Übergangsgeld,
– den Anspruch auf Erwerbsminderungsrente,
– staatlich geförderte Altersvorsorge.

Auch der Verdienst wird bei der Rentenberechnung vollständig berücksichtigt. Wer zugleich einen versicherungspflichtigen Hauptjob hat, erhält den Monat jedoch nicht doppelt angerechnet. Jeder Kalendermonat zählt nur einmal.

Wie funktioniert der Antrag?

Der Antrag wird schriftlich oder elektronisch beim Arbeitgeber gestellt. Dieser dokumentiert den Eingang und meldet die Änderung an die Minijob-Zentrale.

Im Privathaushalt erfolgt die Meldung über den Änderungsscheck.

Die Versicherungspflicht beginnt im Folgemonat nach Antragseingang. Eine rückwirkende Beitragszahlung ist nicht möglich.

Die Entscheidung gilt für alle Minijobs

Die Aufhebung gilt für alle gleichzeitig ausgeübten und später aufgenommenen Minijobs. Sie bleibt bestehen, bis kein Minijob mehr ausgeübt wird.

Eine erneute Befreiung ist danach nicht mehr möglich.

Mein Rat

Die monatliche Ersparnis durch die Befreiung ist gering. Der Verlust an sozialrechtlichem Schutz kann dagegen erheblich sein.

Besonders Minijobber ohne versicherungspflichtige Beschäftigung sollten die Rückkehr prüfen. Der Eigenbeitrag kann für Rente, Reha, Erwerbsminderung und geförderte Altersvorsorge entscheidend sein.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Altersvorsorge #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Quelle: https://rentenberater.blog/der-haupttext-umfasst-2-699-zeichen-einschliesslich-leerzeichen-hashtags-und-ki-hinweis-sind-nicht-mitgerechnet/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen