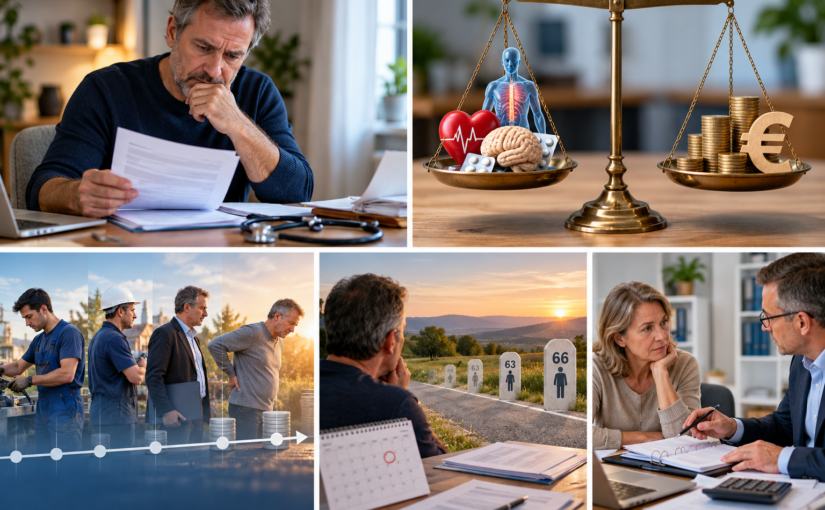
EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, fragt sich häufig: Gibt es Krankheiten, bei denen die Deutsche Rentenversicherung eine höhere Rente zahlt?

Die klare Antwort lautet: Nein. Eine bestimmte Diagnose führt nicht automatisch zu einer höheren Erwerbsminderungsrente. Trotzdem zeigen Statistiken deutliche Unterschiede zwischen einzelnen Krankheitsgruppen.
So lag bei Rentenzugängen im Jahr 2020 der durchschnittliche monatliche Zahlbetrag aller neuen Erwerbsminderungsrenten bei rund 881 Euro. Bei Krebserkrankungen waren es im Durchschnitt rund 989 Euro, bei psychischen Störungen infolge von Medikamenten- oder Drogenmissbrauch dagegen nur etwa 550 Euro.

Das bedeutet aber nicht, dass Krebs von der Rentenversicherung „höher bewertet“ wird. Entscheidend für die Rentenhöhe sind insbesondere die bisher erworbenen Entgeltpunkte und die Bewertung der Zurechnungszeit.
Warum entstehen dann solche Unterschiede?

Wer beispielsweise erst nach vielen Jahren mit einem guten sozialversicherungspflichtigen Einkommen schwer erkrankt, hat bis dahin häufig bereits viele Entgeltpunkte aufgebaut. Wer dagegen schon früh oder über längere Zeit gesundheitliche Probleme hatte, hatte möglicherweise häufiger Beschäftigungslücken, Teilzeitphasen oder niedrigere Einkommen. Dadurch können im Durchschnitt geringere Rentenansprüche entstehen.
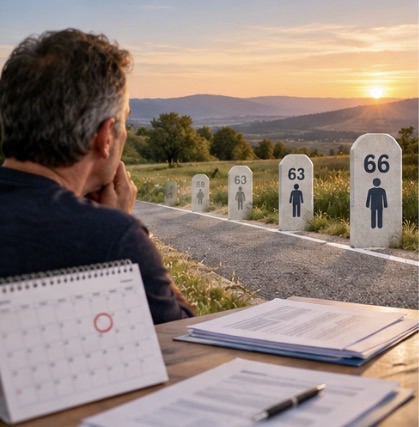
Hinzu kommt die Zurechnungszeit. Sie soll verhindern, dass Menschen besonders starke Rentennachteile erleiden, nur weil sie früh erwerbsgemindert werden. Bei einem Beginn der Erwerbsminderungsrente im Jahr 2026 wird diese Zeit grundsätzlich bis zum Alter von 66 Jahren und 3 Monaten berücksichtigt.

Wichtig ist deshalb: Nicht der Name der Krankheit entscheidet über die Rentenhöhe, sondern die persönliche Rentenbiografie.
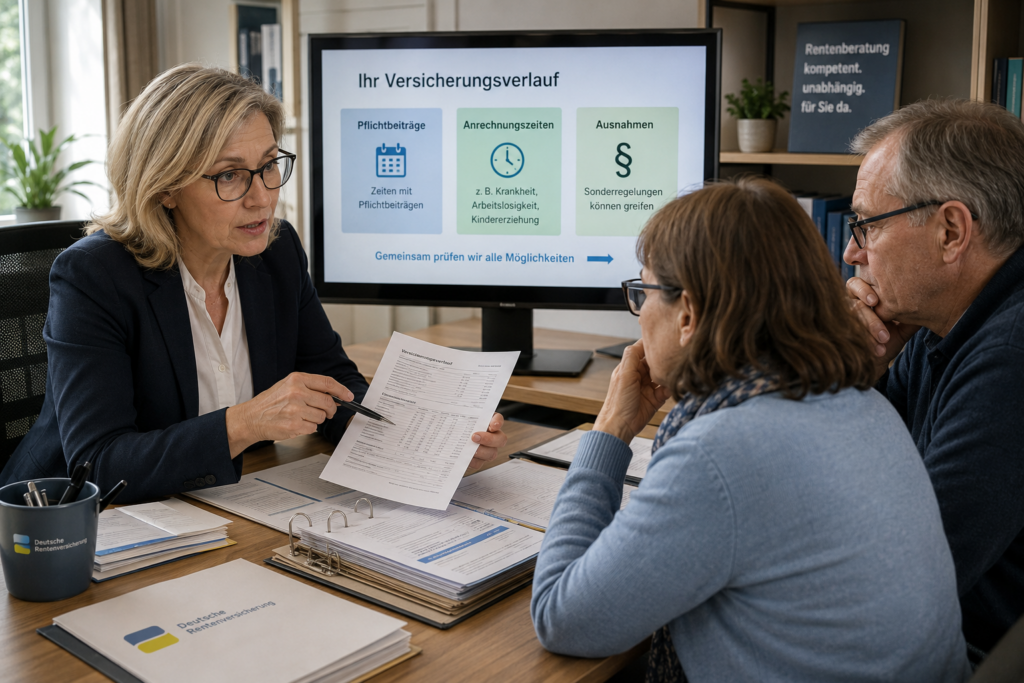
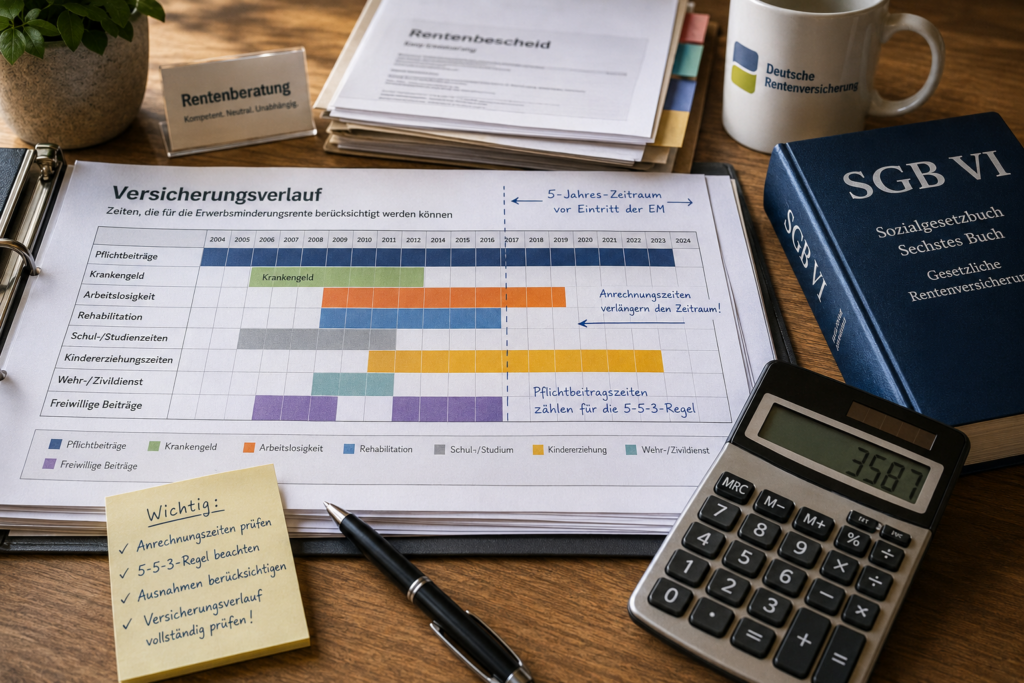
Vor einem Antrag sollte der Versicherungsverlauf genau geprüft werden. Fehlende Beschäftigungszeiten, Kindererziehungszeiten, Ausbildungszeiten oder andere rentenrechtlich relevante Zeiten können Auswirkungen auf die Berechnung haben.

Und noch etwas: Für die Bewilligung ist nicht allein die Diagnose entscheidend. Maßgeblich ist, wie stark die gesundheitlichen Einschränkungen das Leistungsvermögen auf dem allgemeinen Arbeitsmarkt tatsächlich reduzieren.
Mein Tipp: Wer eine Erwerbsminderungsrente beantragen muss, sollte nicht nur die medizinischen Unterlagen sorgfältig vorbereiten, sondern auch sein Rentenkonto vollständig klären lassen. Gerade bei der EM-Rente steckt der Teufel oft im Detail.
Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Erwerbsminderungsrente #EMRente #DeutscheRentenversicherung #Rentenberatung #Rente

Hinweis zu den Bildern: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

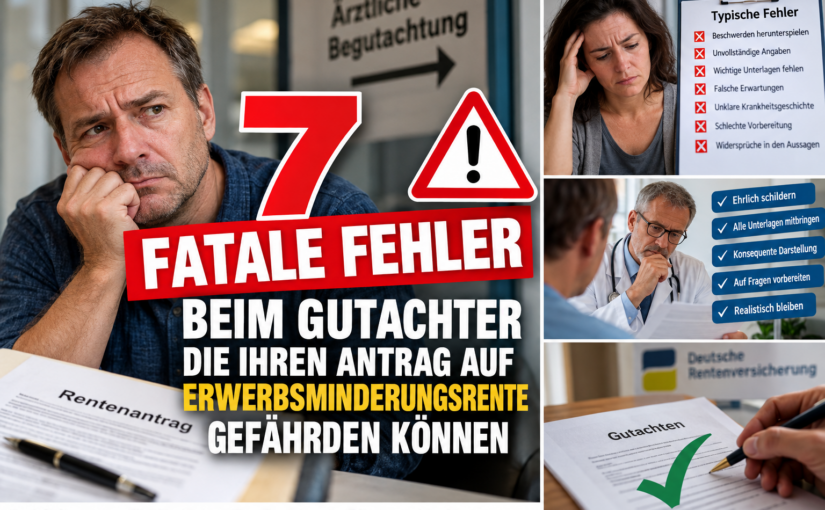
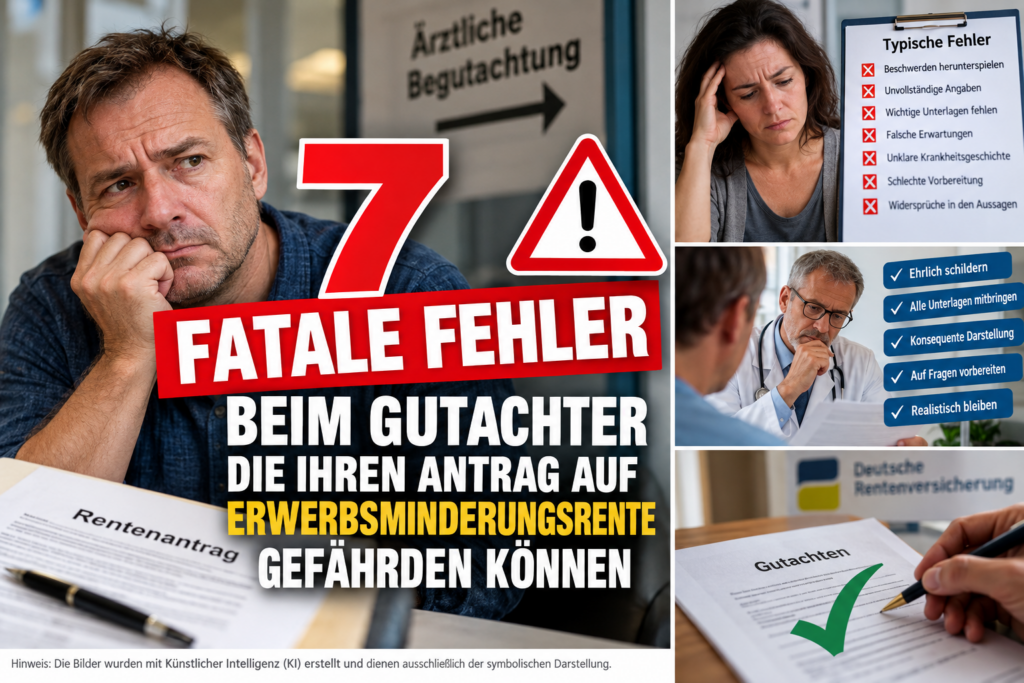
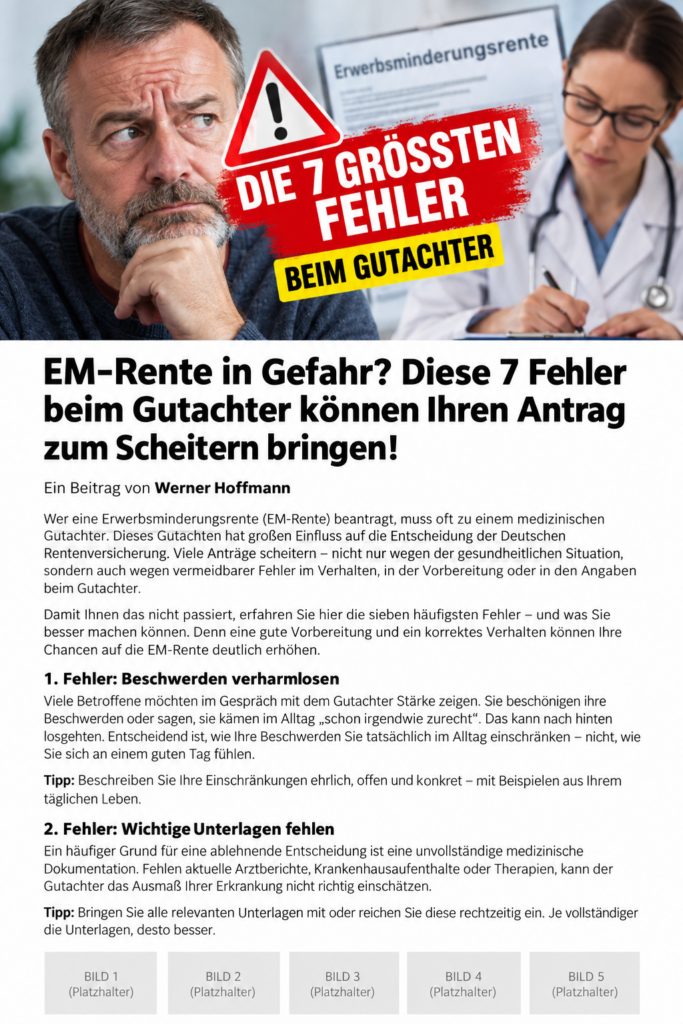
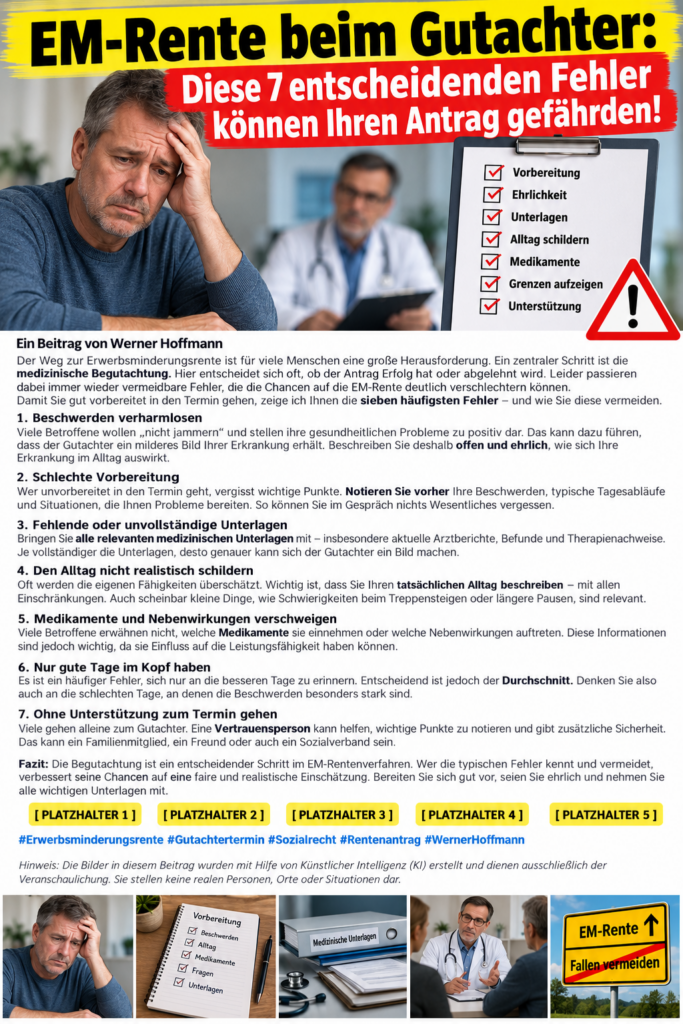
EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, kommt häufig an einer medizinischen Begutachtung nicht vorbei. Dieser Termin kann für das Verfahren große Bedeutung haben. Wichtig ist: Nicht eine Diagnose allein entscheidet über die Rente. Entscheidend ist, wie stark Krankheit oder Behinderung das tatsächliche Leistungsvermögen auf dem allgemeinen Arbeitsmarkt einschränken.

Nach § 43 SGB VI gilt grundsätzlich: Wer auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten kann, kann voll erwerbsgemindert sein. Bei mindestens drei, aber weniger als sechs Stunden kommt eine teilweise Erwerbsminderung in Betracht. Wer mindestens sechs Stunden täglich arbeiten kann, gilt grundsätzlich nicht als erwerbsgemindert.

Beim Gutachter sollten deshalb typische Fehler vermieden werden:

1. Beschwerden herunterspielen
Viele Menschen sagen aus Gewohnheit: „Es geht schon.“ Entscheidend ist aber, was noch möglich ist, wie lange und mit welchen Pausen oder Hilfen.

2. Beschwerden übertreiben
Auch Übertreibungen können problematisch sein. Angaben sollten ehrlich, nachvollziehbar und widerspruchsfrei sein.

3. Krankheitsverlauf nicht kennen
Hilfreich ist eine kurze Übersicht über Diagnosen, Krankenhausaufenthalte, Reha, Operationen, Therapien und wichtige Medikamentenänderungen.

4. Nur Diagnosen aufzählen
Nicht der Name der Krankheit ist entscheidend, sondern ihre konkreten Folgen im Alltag und bei der Arbeit.

5. Den Tagesablauf zu ungenau schildern
„Ich mache meinen Haushalt selbst“ sagt wenig aus. Wichtig ist, wie lange etwas dauert, wie oft Pausen nötig sind und ob Unterstützung erforderlich ist.

Ein Tagebuch ist da sehr sinnvoll.

6. Medikamente und Behandlungen unvollständig angeben
Ein aktueller Medikamentenplan ist sinnvoll. Auch Nebenwirkungen, erfolglose Therapien oder medizinisch begründete Therapieabbrüche gehören dazu.

7. Unvorbereitet zum Termin gehen
Vorbereitung bedeutet nicht, Antworten auswendig zu lernen. Sie hilft, den Gesundheitszustand vollständig und widerspruchsfrei zu schildern.

Nach § 62 SGB I kann die Rentenversicherung notwendige ärztliche oder psychologische Untersuchungen verlangen. Der Gutachter entscheidet aber nicht selbst über die Rente. Er liefert eine sozialmedizinische Einschätzung, die von der Deutschen Rentenversicherung mit den übrigen Unterlagen bewertet wird.

Mein Tipp: Gehen Sie sachlich vorbereitet in die Begutachtung. Weder dramatisieren noch verharmlosen. Entscheidend ist ein realistisches Bild Ihrer tatsächlichen Belastbarkeit.

#Erwerbsminderungsrente #EMRente #Rentenversicherung #Gutachter #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.
Rentenfalle nach dem Arbeitslosengeld: Ein einziger Monat kann die Erwerbsminderungsrente kosten!

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Bei der Erwerbsminderungsrente denken viele zunächst an die Gesundheit: Wie krank bin ich? Wie viele Stunden kann ich noch arbeiten? Was sagt der Gutachter?

Doch es gibt eine zweite Voraussetzung, die mindestens genauso wichtig sein kann: die versicherungsrechtlichen Voraussetzungen.

Grundsätzlich gilt die sogenannte 3/5-Regel: In den letzten fünf Jahren vor Eintritt der Erwerbsminderung müssen mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Bestimmte rentenrechtliche Zeiten können diesen Fünfjahreszeitraum verlängern.

Wie dramatisch dabei ein einziger Monat sein kann, zeigt ein Urteil des Landessozialgerichts Baden-Württemberg vom 23. April 2026 (L 10 R 3482/24).

Eine Versicherte hatte bis zum 14. Januar 2021 Arbeitslosengeld erhalten. Danach blieb sie bei der Agentur für Arbeit als arbeitslose Nichtleistungsempfängerin gemeldet. Auch im Versicherungsverlauf waren entsprechende Zeiten vermerkt.

Doch genau hier lag die Rentenfalle.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Das Gericht stellte fest: Die bloße Arbeitslosmeldung reicht nicht automatisch aus. Wer diese Zeit als rentenrechtliche Anrechnungszeit nutzen will, muss grundsätzlich tatsächlich eine versicherungspflichtige Beschäftigung suchen und für Vermittlungsbemühungen zur Verfügung stehen.

Im konkreten Fall konnte eine solche ernsthafte Beschäftigungssuche nicht festgestellt werden. Die Arbeitslosmeldung sollte vielmehr insbesondere dem Erhalt von „Rentenzeiten“ dienen.

Die Konsequenz war erheblich:

Wäre die Erwerbsminderung spätestens am 28. Februar 2023 eingetreten, wären noch 36 Monate Pflichtbeiträge vorhanden gewesen.

Bei einem Eintritt ab 1. März 2023 waren es dagegen nur noch 35 Monate.

Ein einziger Monat entschied damit über die versicherungsrechtlichen Voraussetzungen der Erwerbsminderungsrente.

Das Problem: Nach Auffassung des Gerichts war die Frau bis Ende Februar 2023 medizinisch noch nicht erwerbsgemindert. Später verschlechterte sich ihr Gesundheitszustand – doch da fehlte bereits die notwendige Pflichtbeitragszeit.

Mein Hinweis aus der Beratungspraxis:

Wer länger krank oder arbeitslos ist, sollte nicht nur fragen:

„Bin ich schon erwerbsgemindert?“

Mindestens genauso wichtig ist die Frage:

„Bis zu welchem konkreten Datum erfülle ich noch die 3/5-Regel?“

Gerade nach dem Ende von Krankengeld oder Arbeitslosengeld kann eine genaue Prüfung des Versicherungsverlaufs entscheidend sein.

Denn bei der Erwerbsminderungsrente können wenige Wochen oder sogar ein einziger Monat über einen Rentenanspruch entscheiden.

Deshalb: Nicht warten, bis die rentenrechtliche Tür bereits zugefallen ist.

#Erwerbsminderungsrente #Rentenversicherung #Arbeitslosigkeit #Rentenberatung #Sozialrecht

Hinweis: Verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.

Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer eine Erwerbsminderungsrente erhält, bekommt sie keineswegs automatisch dauerhaft. Grundsätzlich werden Renten wegen Erwerbsminderung zunächst befristet bewilligt.

Nach § 102 Abs. 2 SGB VI darf eine Befristung grundsätzlich längstens drei Jahre nach Rentenbeginn dauern. Danach kann die Deutsche Rentenversicherung die Rente erneut befristet verlängern – wiederum für höchstens drei Jahre.

Doch es gibt einen wichtigen Unterschied zwischen Zeitrente und Dauerrente.

Eine Erwerbsminderungsrente ist unbefristet zu leisten, wenn es unwahrscheinlich ist, dass die Minderung der Erwerbsfähigkeit wieder behoben werden kann. Dabei kommt es nicht allein auf die Diagnose an.

Eine schwere Depression, Krebserkrankung, neurologische Erkrankung oder eine schwere Erkrankung des Bewegungsapparates bedeutet deshalb nicht automatisch: Rente auf Dauer.

Entscheidend ist vielmehr die medizinische Prognose: Kann sich das Leistungsvermögen durch Behandlung, Therapie oder Rehabilitation noch so verbessern, dass keine Erwerbsminderung mehr vorliegt?

Ist eine solche Verbesserung nach den medizinischen Erkenntnissen unwahrscheinlich, kann eine Dauerrente sogar bereits bei der ersten Bewilligung möglich sein.

Besonders wichtig ist die 9-Jahres-Regel.

Wurde die Erwerbsminderungsrente aus medizinischen Gründen insgesamt neun Jahre lang befristet, geht das Gesetz davon aus, dass eine Behebung der Erwerbsminderung unwahrscheinlich ist. Dann ist grundsätzlich eine unbefristete Erwerbsminderungsrente zu leisten.

Aber Vorsicht: Eine bedeutende Ausnahme gibt es bei der sogenannten Arbeitsmarktrente.

Wer medizinisch noch drei bis unter sechs Stunden täglich arbeiten könnte und nur deshalb eine volle Erwerbsminderungsrente erhält, weil der Teilzeitarbeitsmarkt als verschlossen gilt, bekommt eine arbeitsmarktbedingte volle EM-Rente.

Für diese gilt die 9-Jahres-Grenze nicht. Sie kann weiterhin befristet werden.

Mein Tipp: Wer bereits mehrfach eine befristete EM-Rente erhalten hat, sollte genau prüfen, warum die Rente befristet wurde, wie lange sie bereits bezogen wird und ob die medizinischen Voraussetzungen inzwischen für eine Dauerrente sprechen.

#Erwerbsminderungsrente #EMRente #Rentenversicherung #Rentenrecht #Rentenberater

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.
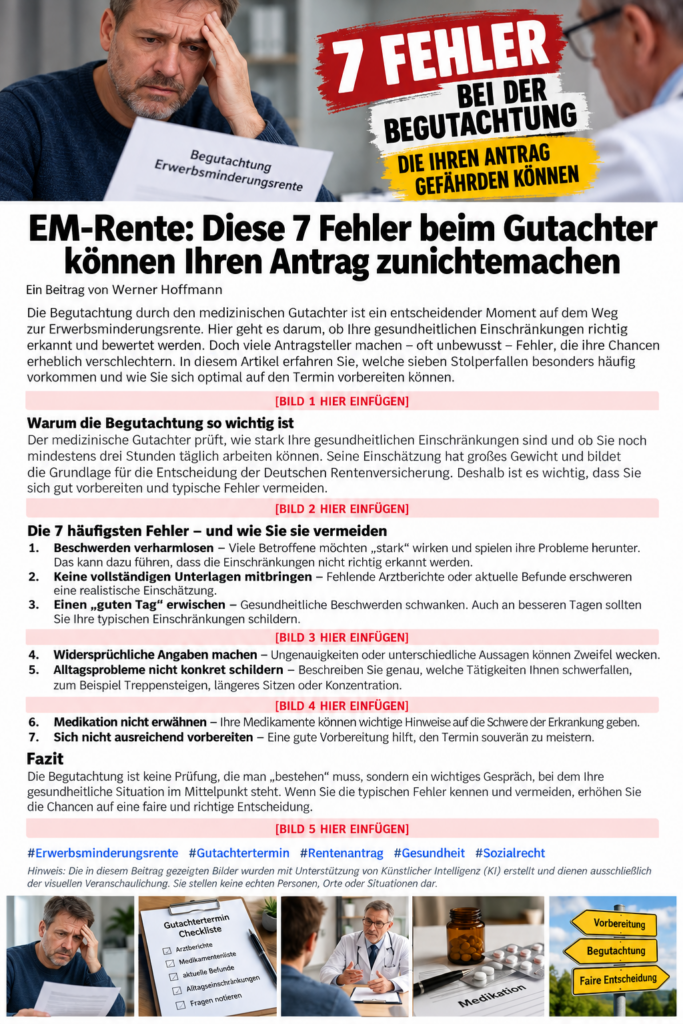
Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

EIN BEITRAG VON

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater und Prozessbevollmächtigter vor Sozial- und Landesgerichten

WERNER HOFFMANN

Wer eine medizinische Rehabilitation beantragt, möchte zunächst seine Gesundheit und Erwerbsfähigkeit wiederherstellen.

Doch ein Reha-Antrag kann unter bestimmten Voraussetzungen rechtlich gleichzeitig als Antrag auf Erwerbsminderungsrente gelten.

Genau hier muss die Deutsche Rentenversicherung allerdings sehr genau prüfen.

Das zeigt ein Fall, mit dem sich das Sozialgericht Regensburg beschäftigte.

Eine Versicherte hatte im Januar 2017 eine medizinische Rehabilitation beantragt. Zu diesem Zeitpunkt war sie arbeitsunfähig. Das bedeutet jedoch nicht automatisch, dass sie auch erwerbsgemindert war.

Die Frau absolvierte anschließend ihre Reha. Im Entlassungsbericht wurde ihr sogar eine Leistungsfähigkeit von mindestens sechs Stunden täglich bescheinigt. Es wurde lediglich noch von einer vorübergehenden Arbeitsunfähigkeit ausgegangen.

Erst im Mai 2018 stellte die Versicherte ausdrücklich einen Antrag auf Erwerbsminderungsrente. Spätere medizinische Gutachten bestätigten eine Erwerbsminderung.

Die Rentenversicherung wollte jedoch bereits den wesentlich früher gestellten Reha-Antrag als Antrag auf Erwerbsminderungsrente behandeln.

Das Gericht setzte hier eine klare Grenze.

Nach § 116 Abs. 2 SGB VI kann ein Antrag auf medizinische Rehabilitation oder auf Leistungen zur Teilhabe am Arbeitsleben als Rentenantrag gelten. Voraussetzung ist jedoch, dass bereits eine verminderte Erwerbsfähigkeit besteht und zusätzlich entweder eine erfolgreiche Reha nicht zu erwarten ist oder die durchgeführte Reha die Erwerbsminderung nicht verhindern konnte.

Genau diese Voraussetzungen lagen beim ursprünglichen Reha-Antrag nicht vor.

Wichtig ist deshalb die Unterscheidung:

Arbeitsunfähigkeit ist nicht dasselbe wie Erwerbsminderung.

Ein Arbeitnehmer kann für seinen bisherigen Beruf längere Zeit krankgeschrieben sein und trotzdem auf dem allgemeinen Arbeitsmarkt noch mindestens sechs Stunden täglich leistungsfähig sein.

Für Versicherte kann der Zeitpunkt eines Rentenantrags erhebliche Folgen haben – beispielsweise für Rentenbeginn, Nachzahlungen, Krankengeld, Arbeitslosengeld oder das Arbeitsverhältnis.

Deshalb sollten Versicherte genau prüfen lassen, wenn die Rentenversicherung einen Reha-Antrag nachträglich als Antrag auf Erwerbsminderungsrente wertet.

Werner Hoffmann
Unabhängiger Rentenberater

#Erwerbsminderungsrente #Rehabilitation #Rentenversicherung #Rentenrecht #Rentenberater

KI-Bilder-Hinweis: Einige der verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration des Beitrags und stellen keine realen Personen oder tatsächlichen Situationen dar.

Das zugrunde liegende Urteil ist SG Regensburg, Gerichtsbescheid vom 22.06.2021, Az. S 3 R 772/20. Die gesetzliche Grundlage ist § 116 Abs. 2 SGB VI. 

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

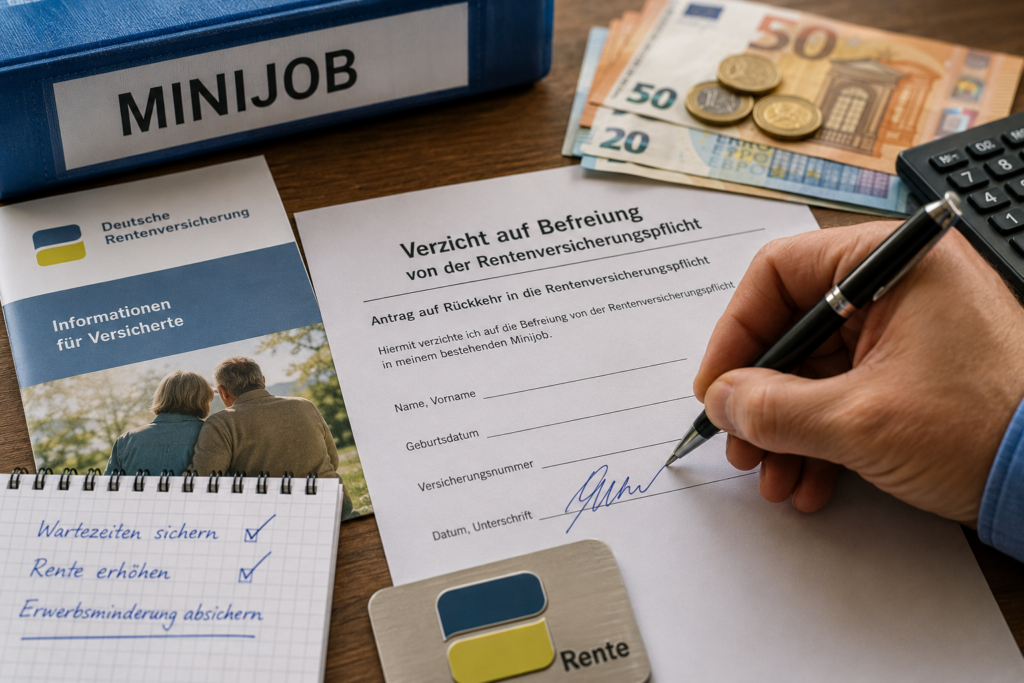
Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

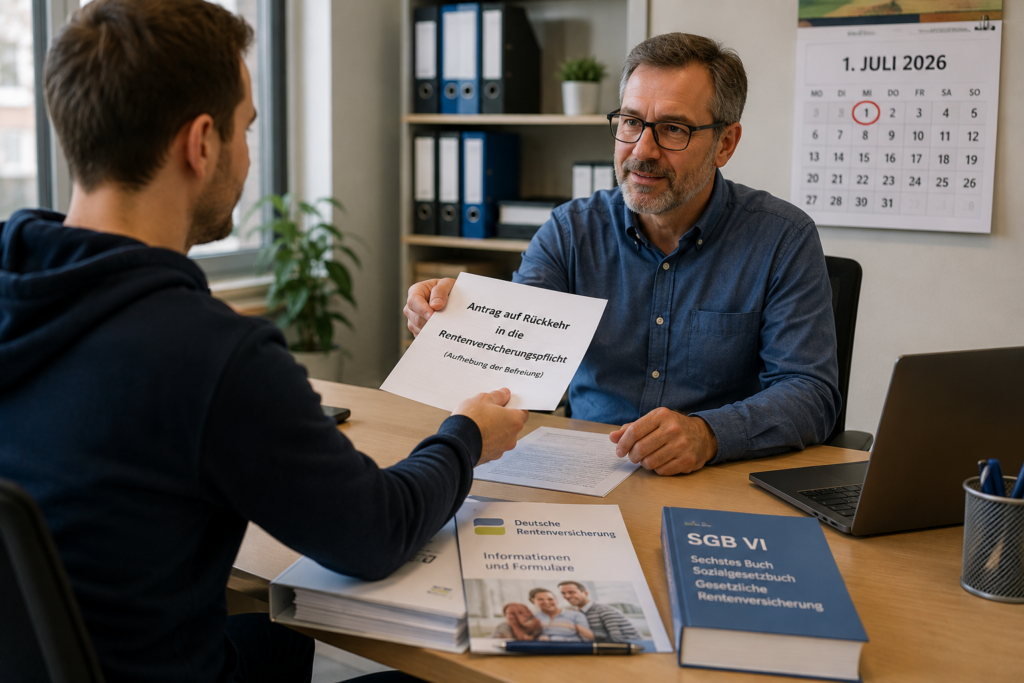
Für Millionen Minijobber gibt es ab dem 1. Juli 2026 eine wichtige Änderung. Wer sich in einem bestehenden Minijob bisher von der Rentenversicherungspflicht befreien ließ, erhält künftig einmalig die Möglichkeit, wieder in die Versicherungspflicht zurückzukehren.

Bislang war die Befreiung grundsätzlich endgültig. Viele Beschäftigte verzichteten damals auf eigene Rentenbeiträge, um monatlich etwas mehr netto zu erhalten. Künftig kann diese Entscheidung einmalig korrigiert werden.

Warum die Versicherungspflicht wichtig sein kann

Wer im Minijob rentenversicherungspflichtig ist, sammelt vollwertige Pflichtbeitragszeiten in der gesetzlichen Rentenversicherung. Diese Zeiten können wichtig sein:

  • für die 35-jährige Wartezeit,
  • für die 45-jährige Wartezeit,
  • für Reha-Leistungen,
  • für Hinterbliebenenleistungen,
  • und besonders für den Schutz bei Erwerbsminderung.

Denn bei der Erwerbsminderungsrente müssen häufig innerhalb der letzten fünf Jahre mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Genau hier kann ein versicherungspflichtiger Minijob entscheidend sein.

Viele Versicherte unterschätzen deshalb, wie wichtig selbst kleine Rentenbeiträge später werden können.

Was kostet die Rentenversicherung?

Im gewerblichen Minijob zahlt der Arbeitgeber bereits pauschal 15 Prozent zur Rentenversicherung. Arbeitnehmer zahlen nur den kleinen Differenzbetrag.

Trotz geringer eigener Beiträge entstehen dadurch vollwertige Rentenzeiten.

Gerade Menschen kurz vor wichtigen Wartezeiten sollten deshalb prüfen, ob die Versicherungspflicht strategisch sinnvoll sein kann.

So funktioniert die Rückkehr

Die Aufhebung der bisherigen Befreiung muss beim Arbeitgeber beantragt werden. Dieser meldet die Änderung an die Minijob-Zentrale.

Die Änderung gilt erst ab dem Folgemonat und nicht rückwirkend.

Wichtig:
Die Entscheidung gilt einheitlich für alle gleichzeitig bestehenden Minijobs.

Aber Vorsicht: Die Entscheidung ist endgültig

Die neue Möglichkeit gibt es nur einmal.

Wer künftig wieder rentenversicherungspflichtig wird, kann sich später im selben Minijob nicht erneut befreien lassen.

Deshalb sollte die Entscheidung gut überlegt werden.

Gerade bei Erwerbsminderung, Schwerbehinderung oder fehlenden Versicherungszeiten kann eine strategische Prüfung durch einen unabhängigen Rentenberater sinnvoll sein.

https://Rentenberater.blog——

www.Renten-Experte.de
——

Kontakt über WhatsApp:

WhatsApp-Anfrage an 

Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Rente #Sozialversicherung

Erwerbsminderungsrente mit 58: Diese Fehler können 2026 richtig teuer werden

Erwerbsminderungsrente mit 58: Diese Fehler können 2026 richtig teuer werden

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG). – www.Renten-Experte.de

Mit 58 Jahren geraten viele Versicherte gesundheitlich und finanziell unter Druck. Chronische Erkrankungen, psychische Belastungen, Rückenprobleme oder Herz-Kreislauf-Erkrankungen führen oft dazu, dass die bisherige Arbeit kaum noch möglich ist. Dann rückt die Erwerbsminderungsrente in den Mittelpunkt.

Doch genau hier passieren viele Fehler.

Viele Betroffene glauben, dass bereits Berufsunfähigkeit ausreicht. Entscheidend ist bei der gesetzlichen Erwerbsminderungsrente jedoch nicht, ob der bisherige Beruf noch ausgeübt werden kann. Maßgeblich ist vielmehr, ob überhaupt noch irgendeine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist.

Dabei gelten klare Grenzen:

  • unter 3 Stunden täglich: volle Erwerbsminderungsrente
  • 3 bis unter 6 Stunden: teilweise Erwerbsminderungsrente
  • ab 6 Stunden: meist kein Anspruch

Besonders wichtig ist die sogenannte Zurechnungszeit. Diese wird so behandelt, als hätte der Versicherte bis zu einem bestimmten Alter weitergearbeitet. Dadurch kann die Rente deutlich höher ausfallen.

Trotzdem reicht die Erwerbsminderungsrente oft nicht aus, um den bisherigen Lebensstandard zu sichern. Umso wichtiger ist eine frühzeitige Strategie.

Sinnvoll ist es auch, den Antrag nicht einfach nur bei einer Gemeinde, der Deutschen Rentenversicherung oder einem Versichertenältesten stellen zu lassen, sondern einen unabhängigen Rentenberater (RDG) für die strategische Antragstellung einzuschalten. Dieser handelt ausschließlich im Interesse des Versicherten.

Probleme entstehen häufig beim Übergang vom Krankengeld. Viele Versicherte geraten unter Druck, wenn das Krankengeld endet oder die Krankenkasse auf Reha- oder Rentenanträge drängt.

Hinzu kommt:
Viele Anträge scheitern nicht nur an medizinischen Gutachten, sondern an fehlenden versicherungsrechtlichen Voraussetzungen.

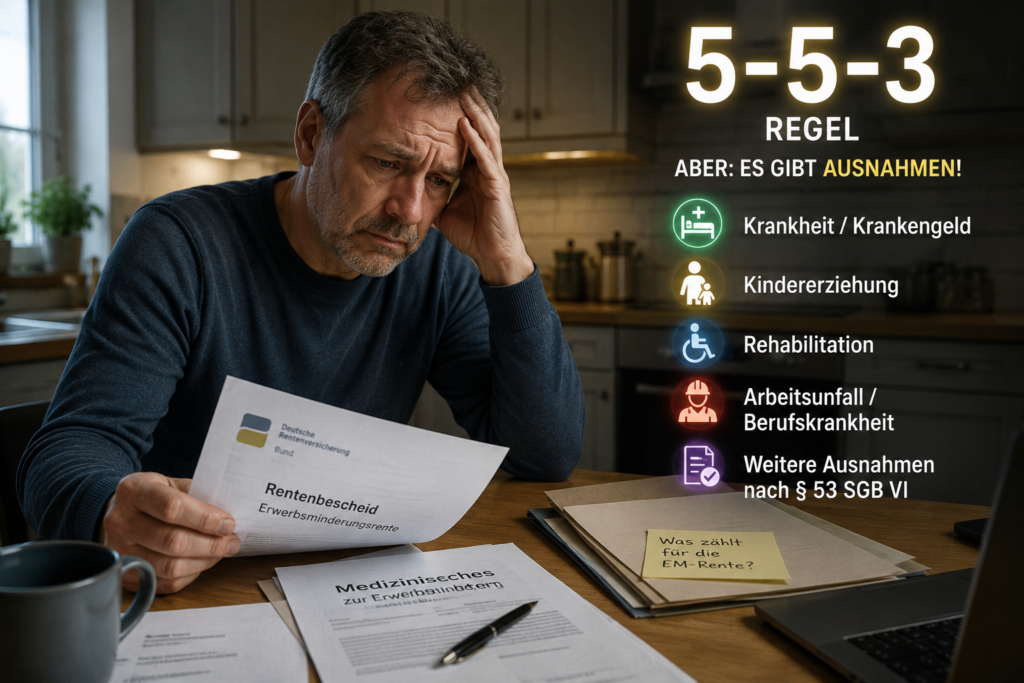
Wichtig ist vor allem die sogenannte „5-5-3-Regel“:

  • fünf Jahre allgemeine Wartezeit,
  • in den letzten fünf Jahren vor Eintritt der Erwerbsminderung
  • mindestens drei Jahre Pflichtbeiträge.

Wer längere Krankheitszeiten, Arbeitslosigkeit oder Beitragslücken hatte, sollte dies unbedingt prüfen lassen.

Auch Minijobs oder selbstständige Tätigkeiten können problematisch werden. Gleichzeitig kann ein Minijob mit Pflichtversicherung helfen, die Voraussetzungen für die Erwerbsminderungsrente überhaupt zu erhalten.

Welche Wege wann bei möglicher Erwerbsminderung eingeschlagen werden (z.B. Krankheit, dann Arbeitslosigkeit oder umgekehrt, oder Vorbereitung auf Schwerbehindertenrente), muss je nach Alter und Versicherungsverlauf individuell strategisch entschieden werden.

#Erwerbsminderungsrente #Rente #Rentenberatung #Krankengeld #Schwerbehindertenrente

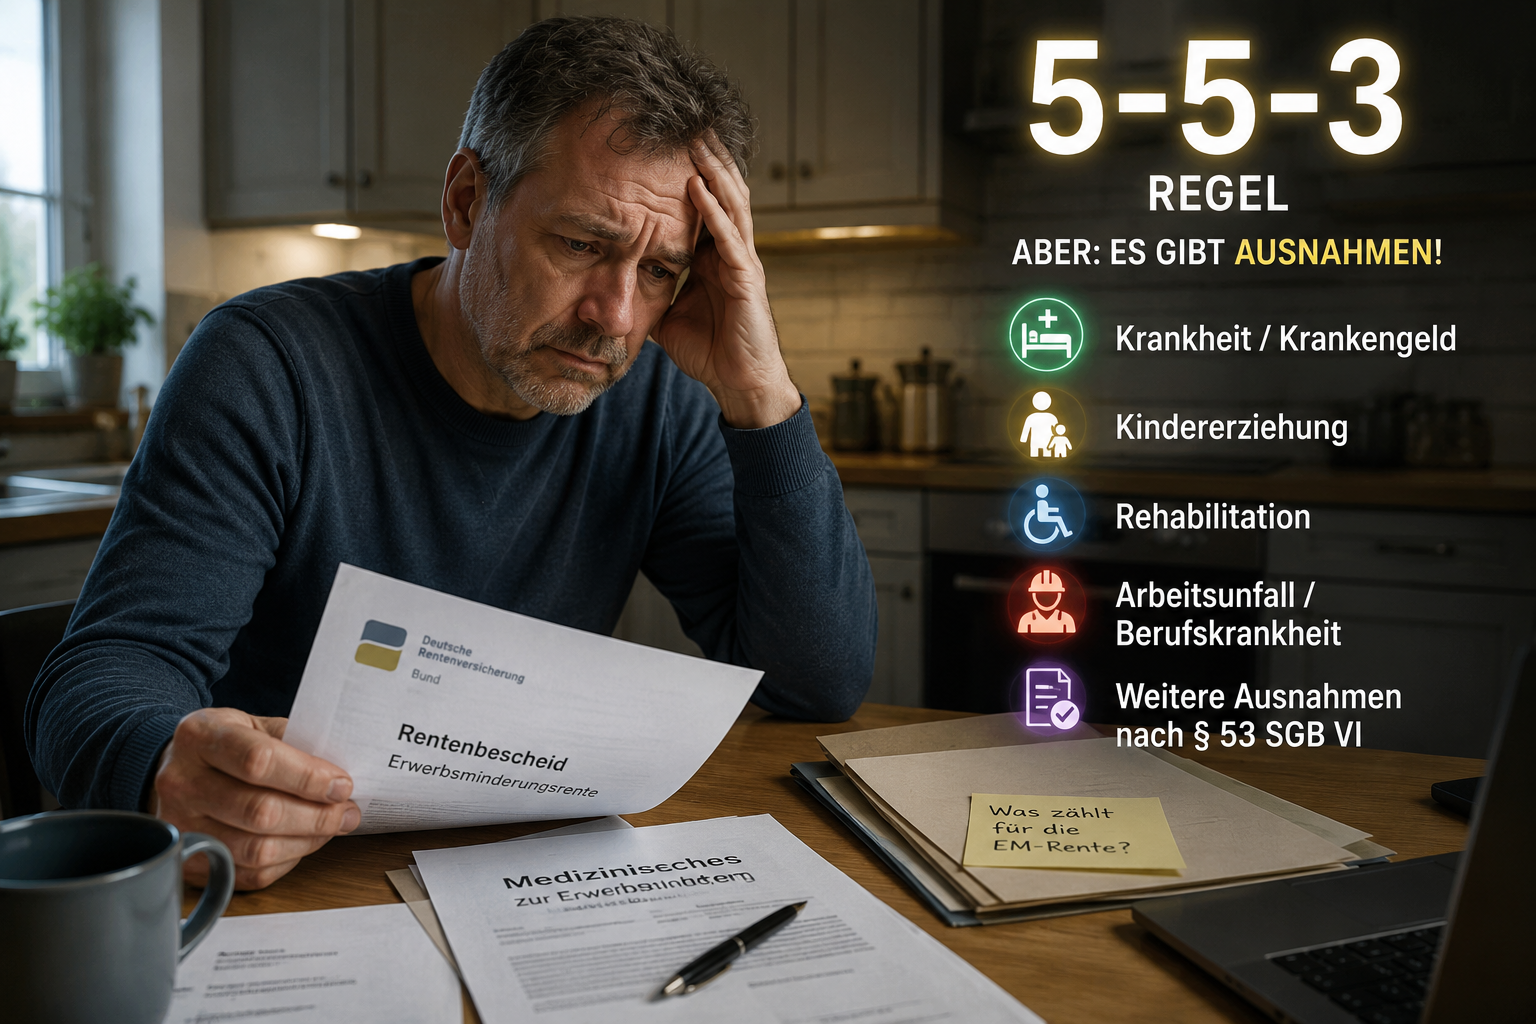
Erwerbsminderungsrente: Diese wichtigen Ausnahmen gibt es bei der 5-5-3-Regel

Erwerbsminderungsrente: Diese wichtigen Ausnahmen gibt es bei der 5-5-3-Regel

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

Werner Hoffmann.

– Rentenberater (RDG). –
www.Renten-Experte.de

Viele Versicherte glauben: Wer die sogenannte 5-5-3-Regel nicht erfüllt, bekommt keine Erwerbsminderungsrente. Doch das stimmt so pauschal nicht. Denn das Rentenrecht kennt wichtige Ausnahmen.

Die 5-5-3-Regel bedeutet vereinfacht:

  • 5 Jahre Versicherungszeit,
  • davon 3 Jahre Pflichtbeiträge
  • innerhalb der letzten 5 Jahre vor Eintritt der Erwerbsminderung.

Gerade bei Krankheit, Arbeitslosigkeit, Kindererziehung oder Selbstständigkeit entstehen jedoch häufig Lücken im Versicherungsverlauf. Trotzdem kann weiterhin Anspruch auf Erwerbsminderungsrente bestehen.

Verlängerung des Prüfungszeitraums

Viele wissen nicht: Der 5-Jahres-Zeitraum kann verlängert werden. Dazu zählen sogenannte Anrechnungszeiten, beispielsweise:

  • Krankengeld,
  • Arbeitslosigkeit,
  • Schul- oder Studienzeiten,
  • Rehabilitation.

Dadurch können ältere Pflichtbeiträge plötzlich wieder mitzählen.
Sonderregelungen bei Arbeitsunfällen

Besonders wichtig ist § 53 SGB VI. Wenn die Erwerbsminderung durch einen Arbeitsunfall, Wegeunfall oder eine Berufskrankheit entstanden ist, gelten teilweise erleichterte Voraussetzungen.
Teilweise reichen bereits ein Jahr Pflichtbeiträge innerhalb der letzten zwei Jahre aus.
Berufseinsteiger und Kindererziehungszeiten

Auch junge Menschen können geschützt sein, wenn die Erwerbsminderung kurz nach Ausbildung oder Studium eintritt.

Kindererziehungszeiten können ebenfalls entscheidend sein. Sie gelten oft als Pflichtbeiträge und helfen dabei, die notwendigen Monate zu erfüllen.

Freiwillige Beiträge reichen oft nicht aus

Gerade Selbstständige machen häufig den Fehler zu glauben, freiwillige Beiträge würden vollständig absichern. Für die Erwerbsminderungsrente reichen freiwillige Beiträge allein oft nicht aus.

Strategische Prüfung wichtig

Oft entscheiden einzelne Monate im Versicherungsverlauf über viele hundert Euro monatliche Rentenansprüche.

Deshalb sollte immer geprüft werden:

  • Welche Zeiten verlängern den Prüfungszeitraum?
  • Welche Sonderregelungen greifen?
  • Welche Pflichtbeiträge sind vorhanden?

Eine strategische Prüfung kann entscheidend sein.

https://Rentenberater.blog
——

www.Renten-Experte.de
——

Kontakt über WhatsApp:

WhatsApp-Anfrage an

Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

#Erwerbsminderungsrente #EMRente #Rentenberatung #Sozialrecht #DeutscheRentenversicherung

Schock für Berufseinsteiger? Nein! Sofort Schutz bei Erwerbsminderung – Das sollten alle wissen!!

Ein Beitrag von

Werner Hoffmann - Unabhängiger Rentenberater (RDG)

Werner Hoffmann
Unabhängiger Rentenberater (RDG)
www.Renten-Experte.de

——-.

Ein Unfall oder eine schwere Krankheit – und plötzlich steht das Leben auf dem Kopf. Viele junge Menschen glauben, sie seien in den ersten Berufsjahren kaum abgesichert. Doch genau hier greift ein wichtiger Schutz der gesetzlichen Rentenversicherung.

Bereits ein einziger Beitrag kann entscheidend sein.

Wer Pflichtbeiträge gezahlt hat, kann Anspruch auf Erwerbsminderungsrente haben – insbesondere bei Arbeitsunfall oder Berufskrankheit (§ 53 Abs. 1 SGB VI).

Doch auch bei anderen Erkrankungen besteht Schutz:

Tritt eine volle Erwerbsminderung innerhalb von sechs Jahren nach Schul- oder Ausbildungsende ein, besteht ein Anspruch, wenn in den letzten zwei Jahren mindestens ein Jahr Pflichtbeiträge gezahlt wurde (§ 43 Abs. 6 SGB VI).

Das bedeutet: Auch junge Versicherte sind nicht schutzlos.

Bereits ein einziger Beitrag kann entscheidend sein.
Wer als Berufseinsteiger Pflichtbeiträge gezahlt hat, kann Anspruch auf eine Erwerbsminderungsrente haben – insbesondere bei Arbeitsunfall oder Berufskrankheit (§ 53 Abs. 1 SGB VI).

Die Höhe der Rente – mehr als nur Beiträge

Durch die Zurechnungszeit werden Betroffene so gestellt, als hätten sie bis zur Regelaltersgrenze weitergearbeitet (§ 59 SGB VI). Gerade für Berufseinsteiger ist das entscheidend.

Ganz entscheidend – das müssen Sie beachten:

– Vor jedem Rentenantrag unabhängige Beratung einholen, Antrag niemals ohne strategische Prüfung stellen,

– Versicherungsämter und Rentenversicherung beraten nicht strategisch, sondern nehmen nur Anträge auf,

– Eine Berufsunfähigkeitsversicherung (BU) ist dringend sinnvoll, Vorerkrankungen vollständig angeben – idealerweise mit Diagnoseübersicht.

Was bedeutet das konkret?

Schutz ab dem ersten Beitrag, vorzeitige Wartezeiterfüllung (§ 53 SGB VI), Sonderregelung für Berufsanfänger (§ 43 Abs. 6 SGB VI), Zurechnungszeit erhöht die Rente (§ 59 SGB VI), Beratung sichert Geld, BU ergänzt sinnvoll.

Resümee:
Die gesetzliche Rentenversicherung bietet mehr Schutz, als viele denken. Entscheidend ist die richtige Strategie: Wer ohne Prüfung einen Antrag stellt, riskiert finanzielle Nachteile.

Deshalb gilt: Erst prüfen lassen – dann Antrag stellen.

Wichtig: Jetzt Video anhalten und QR-Code nutzen oder Kontakt direkt speichern.

QR- Code zur Speicherung der Kontaktdaten:

Link zur Kontaktaufnahme über WhatsApp

Direkt WhatsApp schreiben

Scannen Sie den QR-Code oder nutzen Sie den direkten Link unten.


Alternative ohne QR-Code:

Direktlink:
https://wa.me/49715634354

NUR WhatsAPP:
+49 7156 34354

Nachricht (wird automatisch eingefügt):
Hallo Herr Hoffmann, ich habe Ihre Kontaktdaten gesehen und habe eine Frage zur Rentenberatung. Mein Name ist:….<Ergänzung durch Sie>

#Erwerbsminderung #Rente #Berufseinsteiger #BU #SGBVI

Erwerbsminderungsrente vor Gericht: Warum viele Anträge scheitern – und was wirklich geprüft wird!

Ein Beitrag von

Werner Hoffmann

Werner Hoffmann
Rentenberater (RDG)
www.Renten-Experte.de

Wer eine Erwerbsminderungsrente beantragt, hofft auf finanzielle Sicherheit. Doch viele Anträge werden abgelehnt – und selbst vor Gericht haben Betroffene oft keinen Erfolg. Der Grund: Die rechtlichen Maßstäbe sind strenger, als viele denken.

Nicht der Beruf zählt – sondern der Arbeitsmarkt

Gerichte prüfen nicht, ob jemand seinen bisherigen Beruf noch ausüben kann. Entscheidend ist, ob überhaupt noch eine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist. Wer also seinen Beruf nicht mehr ausüben kann, aber noch leichte Tätigkeiten schafft, gilt oft nicht als voll erwerbsgemindert.

Rechtsgrundlage ist § 43 SGB VI. Eine volle Erwerbsminderung liegt nur vor, wenn weniger als drei Stunden täglich gearbeitet werden kann – unabhängig von Ausbildung oder Einkommen.

Medizinische Gutachten sind der Schlüssel

Im Mittelpunkt steht fast immer ein medizinisches Gutachten. Dieses bewertet die Leistungsfähigkeit. Subjektive Beschwerden reichen nicht aus – entscheidend sind objektive Befunde.

Gerichte folgen diesen Gutachten häufig, wenn sie schlüssig sind.

Häufige Irrtümer

  • Eine Schwerbehinderung führt nicht automatisch zur Erwerbsminderungsrente,
  • Eine lange Krankheitsgeschichte reicht nicht aus,
  • Mehrere Diagnosen bedeuten nicht zwingend eine geringe Leistungsfähigkeit.

Rechtsprechung aus Baden-Württemberg

Das Landessozialgericht Baden-Württemberg hat mehrfach klargestellt, dass nicht der bisherige Beruf entscheidend ist.

Ein Beispiel (Az. L 10 R 3954/19): Ein Kläger konnte seinen Beruf nicht mehr ausüben. Die Rente wurde dennoch abgelehnt, weil laut Gutachten noch leichte Tätigkeiten über sechs Stunden täglich möglich waren.

Warum viele Verfahren scheitern

  • fehlende medizinische Unterlagen,
  • unklare Befunde,
  • falsche Selbsteinschätzung.

Gerichte entscheiden nach Gutachten – nicht nach persönlichem Empfinden.

Der entscheidende Punkt: Vorbereitung vor Antrag

Vor dem Rentenantrag kann der Versicherungsverlauf noch aktiv gestaltet werden. Danach ist vieles kaum noch korrigierbar.

Gemeinde-Versicherungsämter und Rentenversicherungsträger nehmen Anträge auf – eine strategische Prüfung erfolgt dort nicht.

Deshalb sollte dringend beachtet werden, dass vor der Antragstellung eine Beratung durch einen unabhängigen Rentenberater (RDG) erfolgt.

Resümee

Die Erwerbsminderungsrente folgt klaren gesetzlichen Regeln. Entscheidend sind medizinische Nachweise, die tatsächliche Leistungsfähigkeit und die richtige Vorbereitung. Wer das nicht beachtet, riskiert eine Ablehnung – selbst bei schwerer Erkrankung.

#Erwerbsminderungsrente #LSGStuttgart #Rentenrecht #Sozialgericht #Rentenberatung

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen