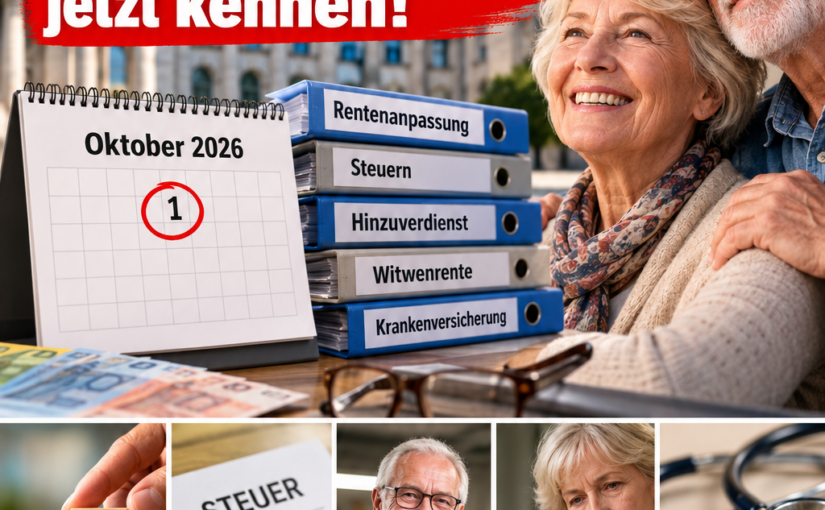
Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

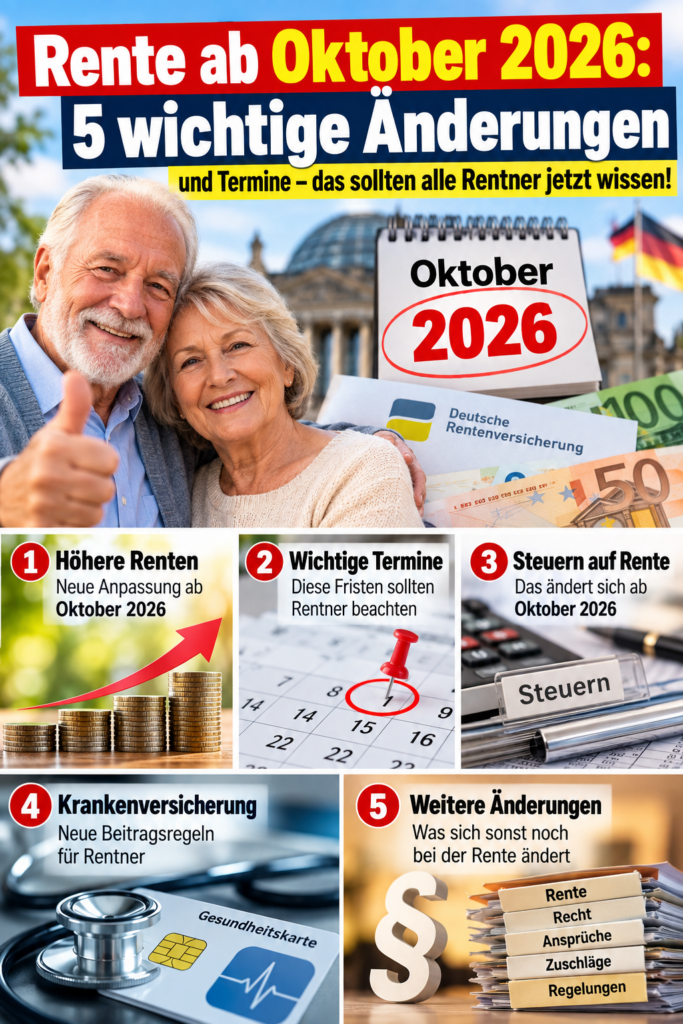
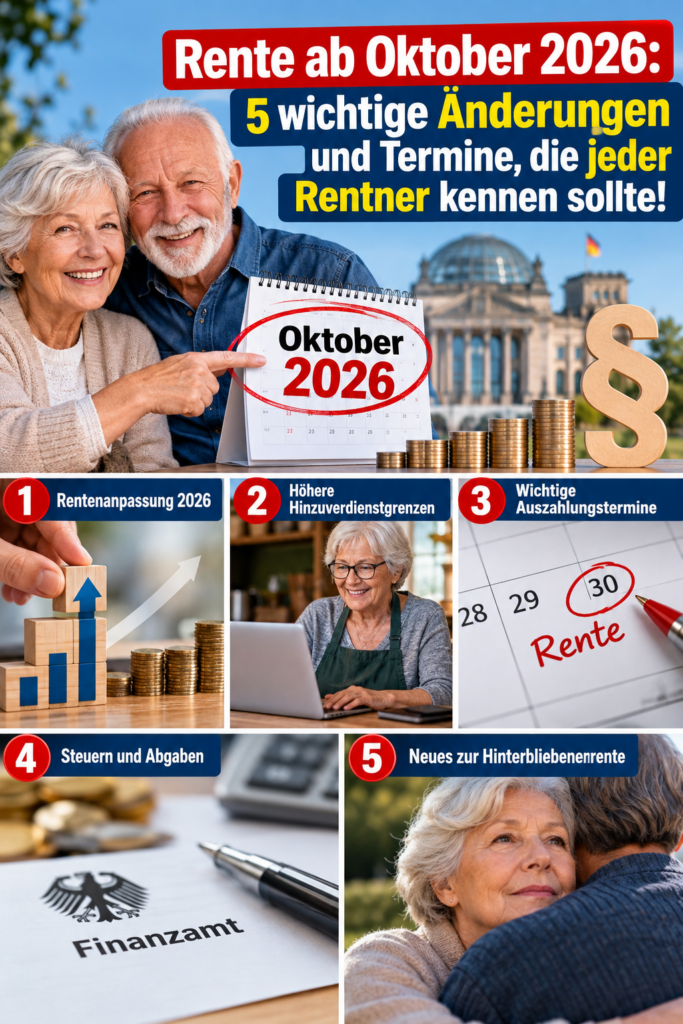
Der Oktober 2026 bringt für Rentnerinnen, Rentner und angehende Ruheständler einige wichtige Termine. Dabei geht es nicht um fünf völlig neue Rentengesetze, sondern um Beitragsänderungen, Auszahlungstermine, neue Rentenbeginne und wichtige Fristen.
1. IKK classic: Einige Rentner bekommen weniger ausgezahlt

Die IKK classic erhöhte ihren Zusatzbeitrag bereits zum 1. August 2026 von 3,40 auf 3,85 Prozent. Bei pflichtversicherten Rentnern wirkt sich eine solche Änderung bei der gesetzlichen Rente jedoch zeitversetzt aus.

Ab Oktober erhöht sich deshalb der Krankenversicherungsabzug. Da Rentenversicherung und Rentner den Zusatzbeitrag grundsätzlich jeweils zur Hälfte tragen, beträgt die zusätzliche Belastung 0,225 Prozent der Bruttorente.

Bei 2.000 Euro Bruttorente sind das beispielsweise 4,50 Euro weniger monatlich.
2. Wann kommt die Oktober-Rente?

Wer seine Rente nachschüssig erhält, bekommt die Oktober-Rente am Freitag, 30. Oktober 2026.

Bei vorschüssig gezahlten Renten wurde die Oktober-Rente bereits am 30. September 2026 überwiesen.
3. Für einige Jahrgänge beginnt jetzt die Altersrente

Beim Jahrgang 1960 liegt die Regelaltersgrenze bei 66 Jahren und vier Monaten.

Besonders langjährig Versicherte des Jahrgangs 1962 können bei mindestens 45 anrechenbaren Versicherungsjahren mit 64 Jahren und acht Monaten abschlagsfrei in Altersrente gehen.

4. Frühere Rente kann dauerhaft Geld kosten

Beim Jahrgang 1963 kann die Altersrente für langjährig Versicherte bei mindestens 35 Versicherungsjahren ab 63 beginnen. Wer sie bereits mit 63 beansprucht, muss jedoch mit einem dauerhaften Abschlag von 13,8 Prozent rechnen.

Für schwerbehinderte Menschen des Jahrgangs 1964 ist bei erfüllter Wartezeit von 35 Jahren ein Rentenbeginn ab 62 möglich. Beim frühestmöglichen Beginn beträgt der Abschlag 10,8 Prozent.
5. Achtung beim Lebensnachweis im Ausland

Wer vom Renten Service ausdrücklich zur Abgabe eines Lebensnachweises aufgefordert wurde, sollte jetzt unbedingt handeln.

Der aktuelle letzte Termin ist der 9. Oktober 2026. Liegt bis dahin kein gültiger Lebensnachweis vor, kann die Rentenzahlung ab Ende Oktober unterbrochen werden.

Wer keine Aufforderung erhalten hat, muss normalerweise nichts unternehmen.

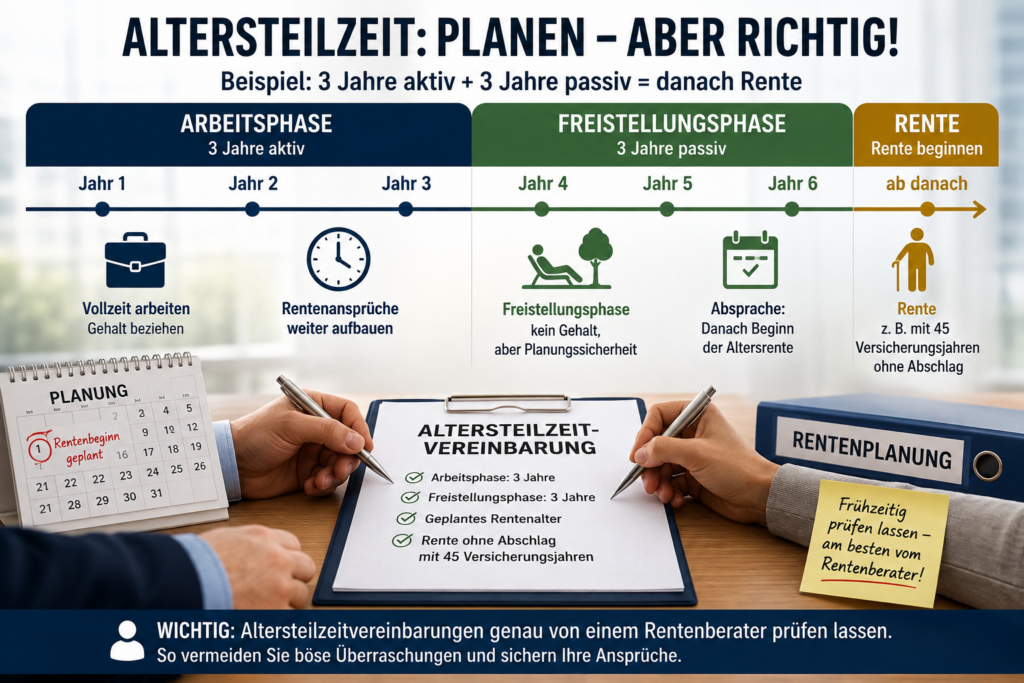
Mein Tipp: Gerade beim Rentenbeginn können wenige Monate erhebliche finanzielle Auswirkungen haben. Vor einem vorgezogenen Rentenantrag sollte deshalb genau geprüft werden, welche Rentenart möglich ist und welcher Abschlag dauerhaft bestehen bleibt.

Die Altersgrenzen und Abschläge werden auch von der Deutschen Rentenversicherung bestätigt: Jahrgang 1963 hat bei der Altersrente für langjährig Versicherte beim frühestmöglichen Beginn einen maximalen Abschlag von 13,8 Prozent, für schwerbehinderte Menschen ab Jahrgang 1964 sind es maximal 10,8 Prozent. 
Hashtags:
#Rente #Rente2026 #Rentner #Altersrente #Rentenversicherung

Hinweis zu den Bildern:
Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

Als zusätzlicher Praxishinweis: Die Deutsche Rentenversicherung empfiehlt, einen Altersrentenantrag ungefähr drei Monate vor dem gewünschten Rentenbeginn zu stellen. 

Pflegegrad berechnen und Pflege-Rechner nutzen: Neue Pflege-Tools mit Druck- und PDF-Funktion

Ein Beitrag von

Werner Hoffmann, Rentenberater (RDG).

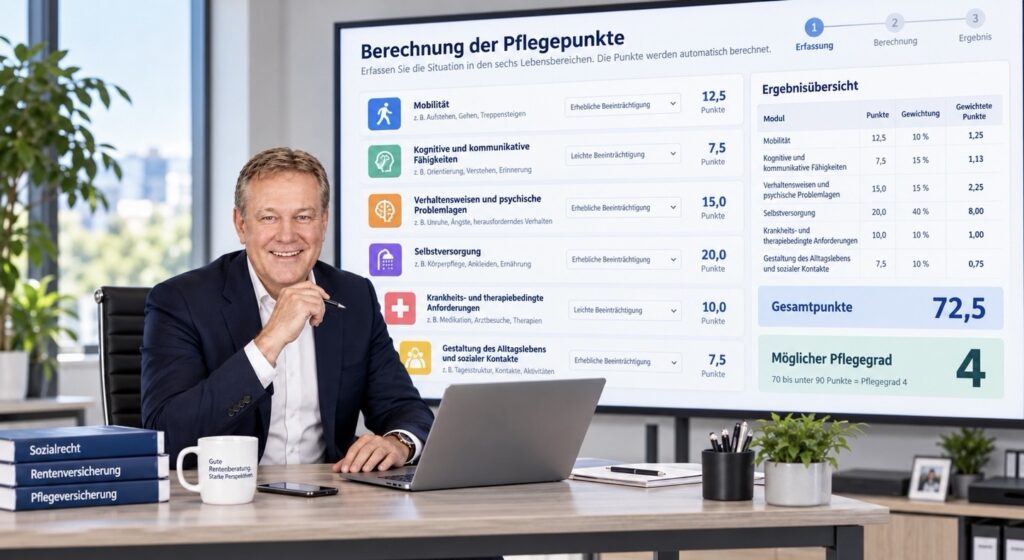
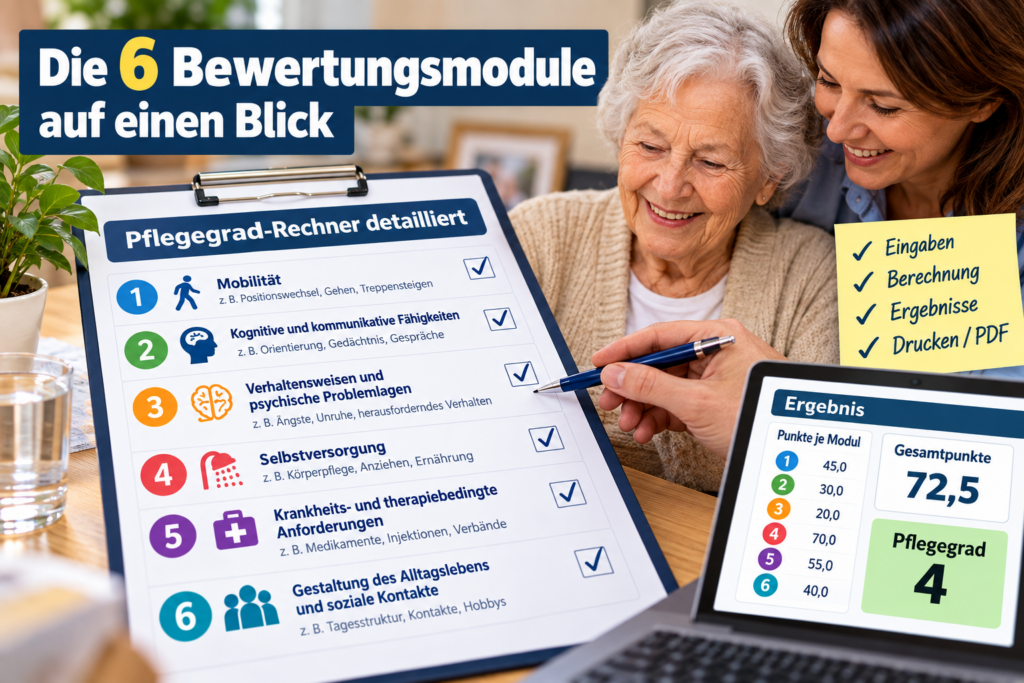
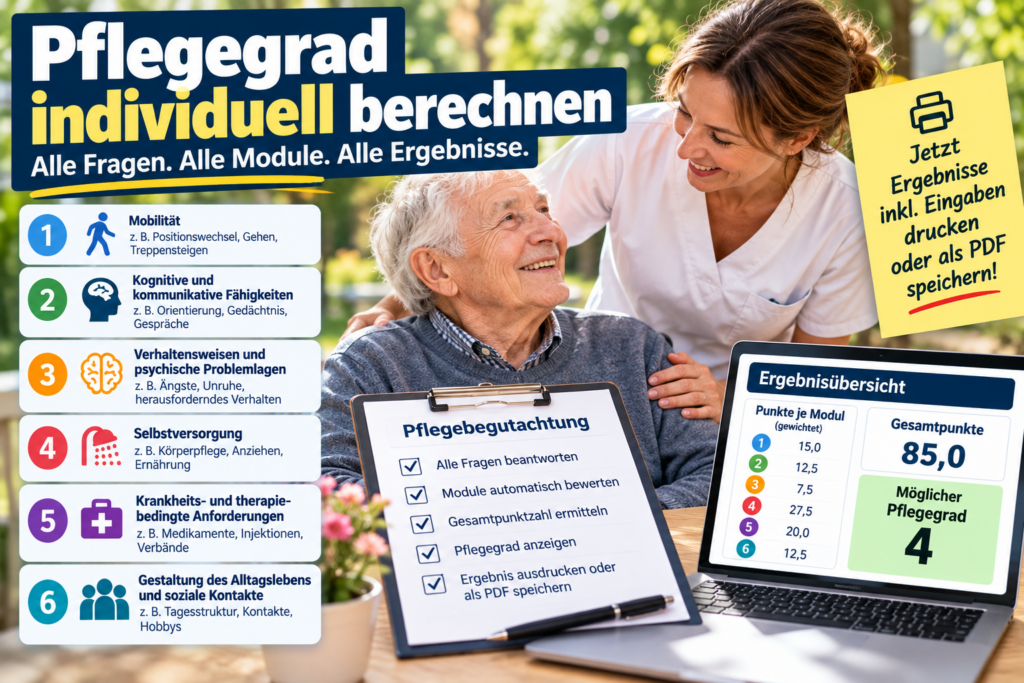
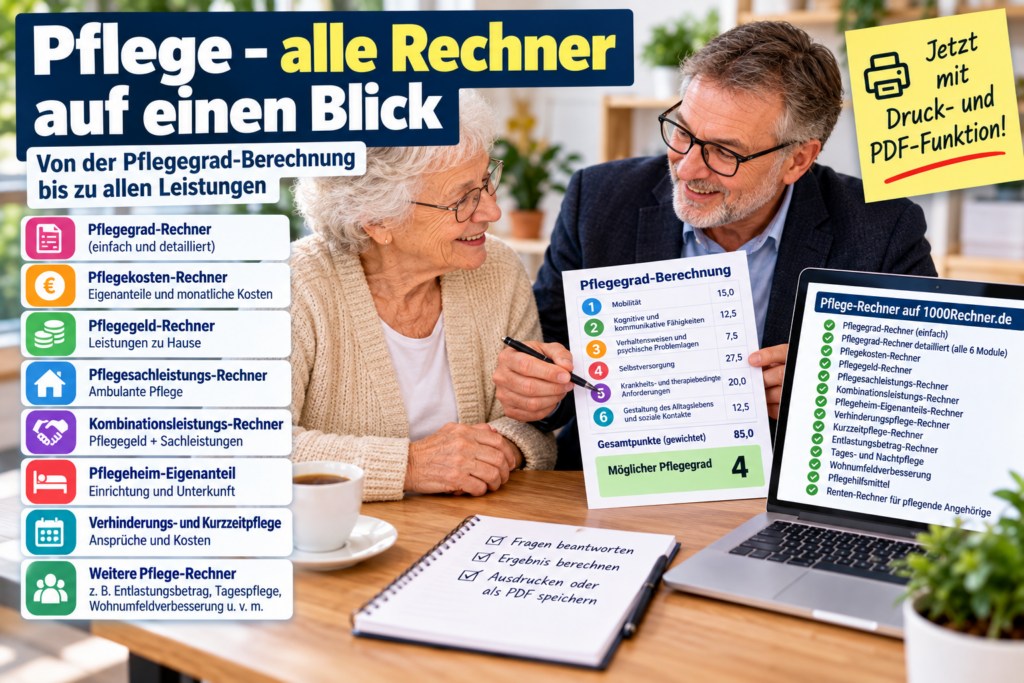
Der Bereich Pflege auf 1000Rechner.de wurde deutlich erweitert. Besonders wichtig ist der neue Pflegegrad-Rechner detailliert – alle 6 Bewertungsmodule. Damit lassen sich die pflegerelevanten Einschränkungen jetzt viel genauer erfassen, bewerten und nachvollziehbar dokumentieren.

Der neue Rechner bildet die 6 Bewertungsmodule der Pflegebegutachtung ab. Dazu gehören Mobilität, kognitive und kommunikative Fähigkeiten, Verhaltensweisen und psychische Problemlagen, Selbstversorgung, krankheits- und therapiebedingte Anforderungen sowie die Gestaltung des Alltagslebens und sozialer Kontakte. Für jedes Modul können die individuell passenden Antworten ausgewählt werden.

Anschließend berechnet das Tool die Punkte je Modul, die gewichteten Punkte, die Gesamtpunktzahl und daraus den möglichen Pflegegrad 1 bis 5. Gerade für Betroffene, Angehörige und Berater ist das eine große Hilfe, weil die Berechnung deutlich transparenter wird.

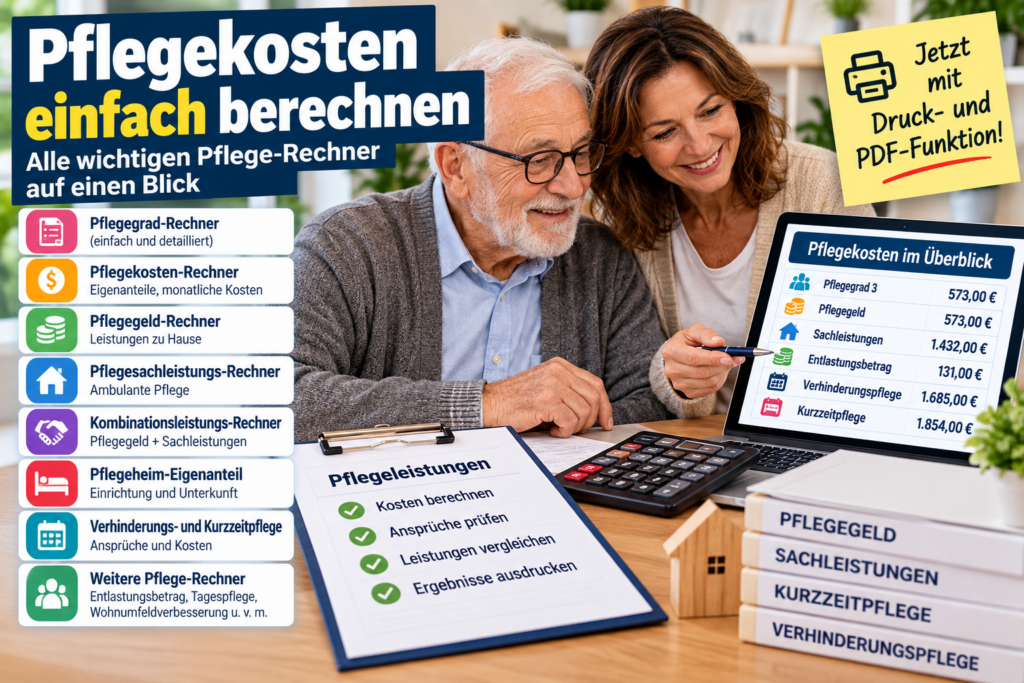
Neu ist außerdem die Druck- und PDF-Funktion. Bei den Rechnern im Bereich Pflege können jetzt nicht nur die Ergebnisse, sondern auch die eingegebenen Daten druckfertig ausgegeben werden. Mit einem Klick auf „Drucken / PDF“ entsteht eine übersichtliche Zusammenfassung mit Eingaben, Berechnung und Ergebnis. Das ist besonders praktisch für Beratungsgespräche, zur Vorbereitung auf den MD-Besuch oder für die eigenen Unterlagen.

Im Hauptbereich Pflege stehen inzwischen zahlreiche Rechner und Entscheidungshilfen zur Verfügung. Dazu gehören unter anderem der Pflegegrad-Rechner, der neue detaillierte Pflegegrad-Rechner, der Pflegekosten-Rechner, der Pflegegeld-Rechner, der Pflegesachleistungs-Rechner, der Kombinationsleistungs-Rechner, der Pflegeheim-Eigenanteils-Rechner, Rechner zu Verhinderungspflege, Kurzzeitpflege, Entlastungsbetrag, Tages- und Nachtpflege, Wohnumfeldverbesserung, Pflegehilfsmitteln sowie weitere Hilfen für pflegende Angehörige.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Damit wird 1000Rechner.de im Bereich Pflege immer mehr zu einer praktischen Entscheidungs- und Dokumentationshilfe. Die Rechner ersetzen zwar keine offizielle Begutachtung, sie helfen aber dabei, die eigene Situation besser einzuordnen und die möglichen Leistungen frühzeitig zu prüfen.

#Pflegegrad #Pflegeversicherung #Pflege #Pflegeberatung #1000Rechner

Hinweis zu den Bildern:
Die verwendeten Bilder wurden teilweise mit künstlicher Intelligenz erstellt. Sie dienen der Veranschaulichung und zeigen keine realen Begutachtungen oder konkreten Personen.

1000Rechner.de wächst weiter: Technik, Energie und Mobilität jetzt noch übersichtlicher

Ein Beitrag von

Werner Hoffmann. - Unabhängiger Rentenberater und Prozessbevollmächtigter (RDG)

Werner Hoffmann. Mathe, Jura, Psychologie und Technik können sehr spannend sein

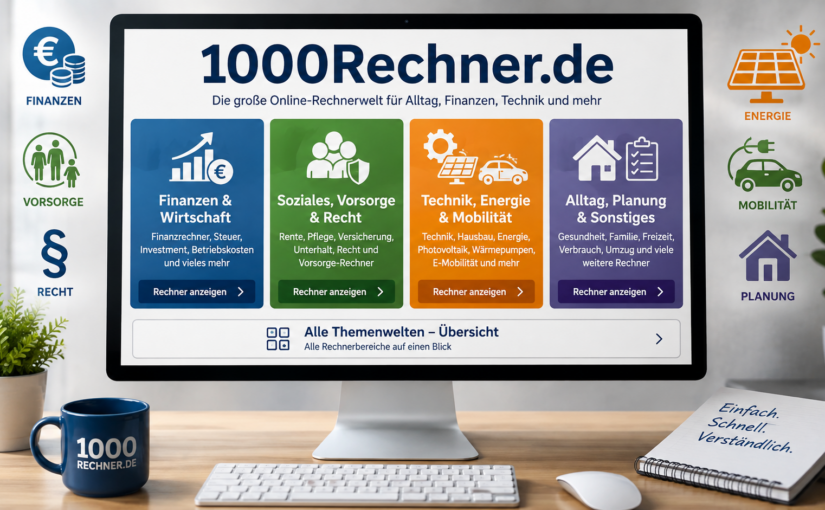
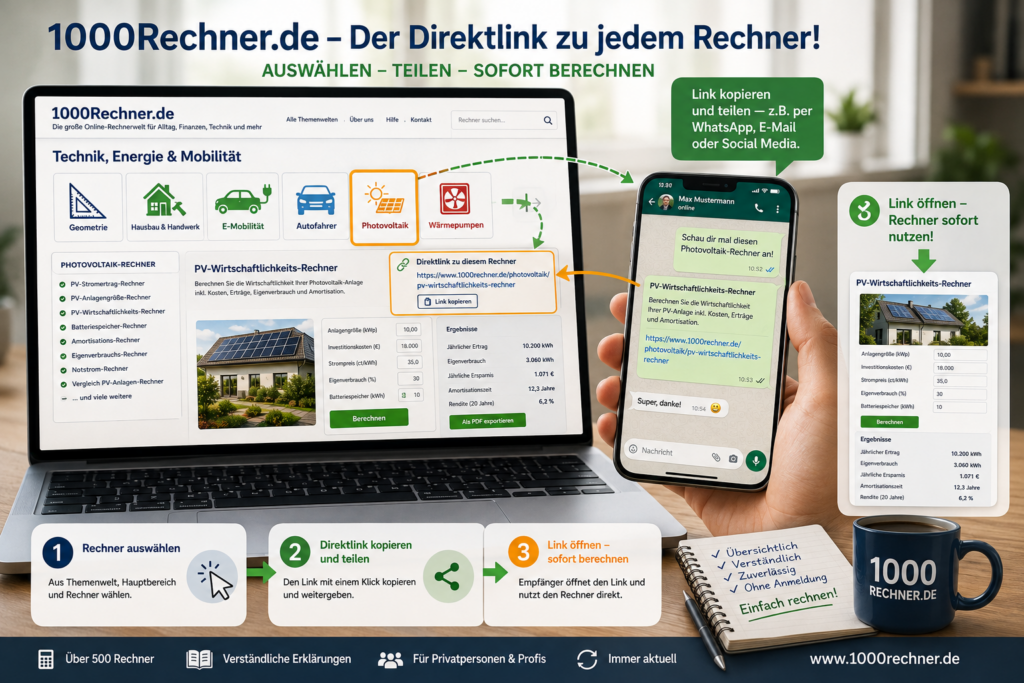
Aus einem Finanzrechner wird Schritt für Schritt eine umfangreiche Rechnerwelt: 1000Rechner.de umfasst inzwischen so viele unterschiedliche Rechner-Tools, dass eine zusätzliche Gliederung notwendig geworden ist.

1000Rechner.de

Deshalb beginnt die Auswahl jetzt mit verschiedenen Themenwelten:

Finanzen & Wirtschaft
Soziales, Vorsorge & Recht
Technik, Energie & Mobilität
Alltag, Planung & Sonstiges

Wer lieber alles durchsuchen möchte, kann weiterhin „Alle Themenwelten“ auswählen.

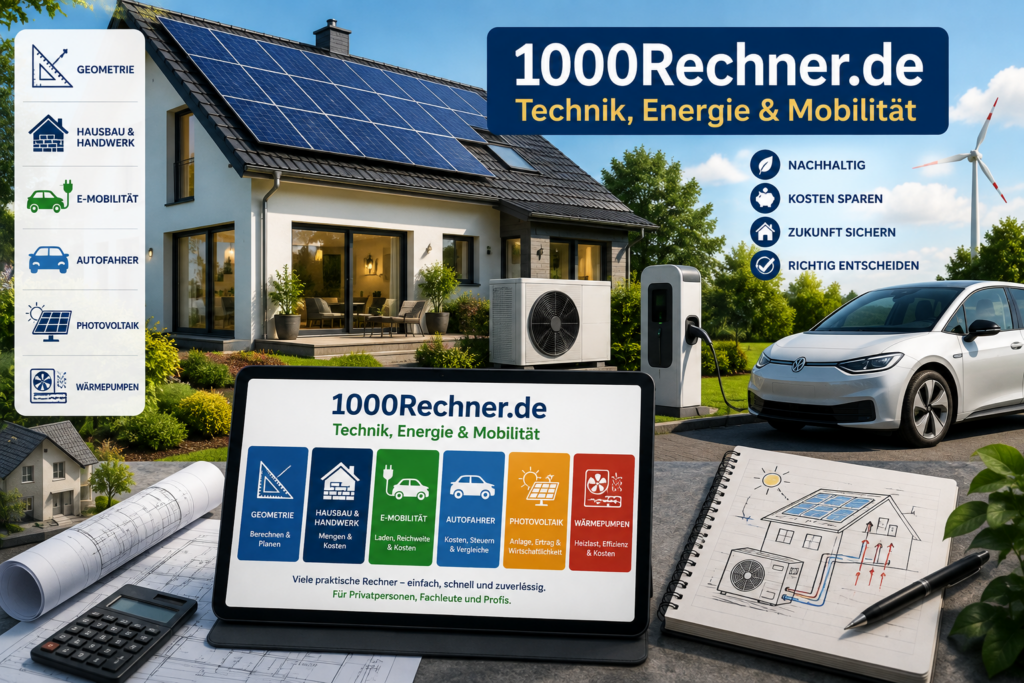
Besonders stark ausgebaut wurde Technik, Energie & Mobilität.

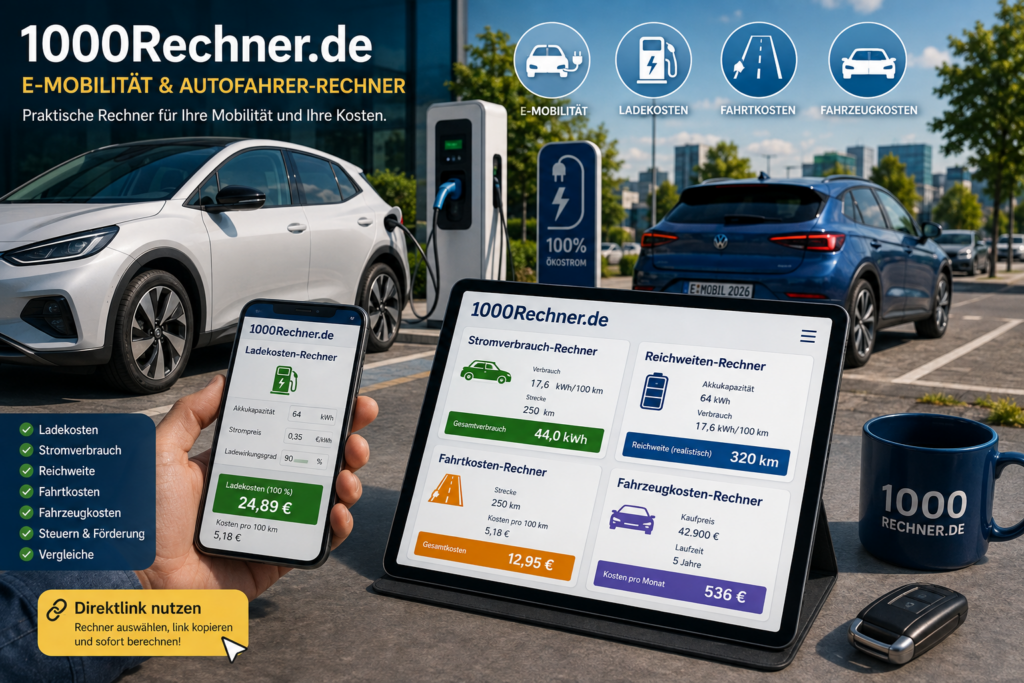
Hier finden sich weitere Hauptbereiche wie Geometrie, Hausbau/Handwerk, E-Mobilität, Autofahrer, Photovoltaik und Wärmepumpen.

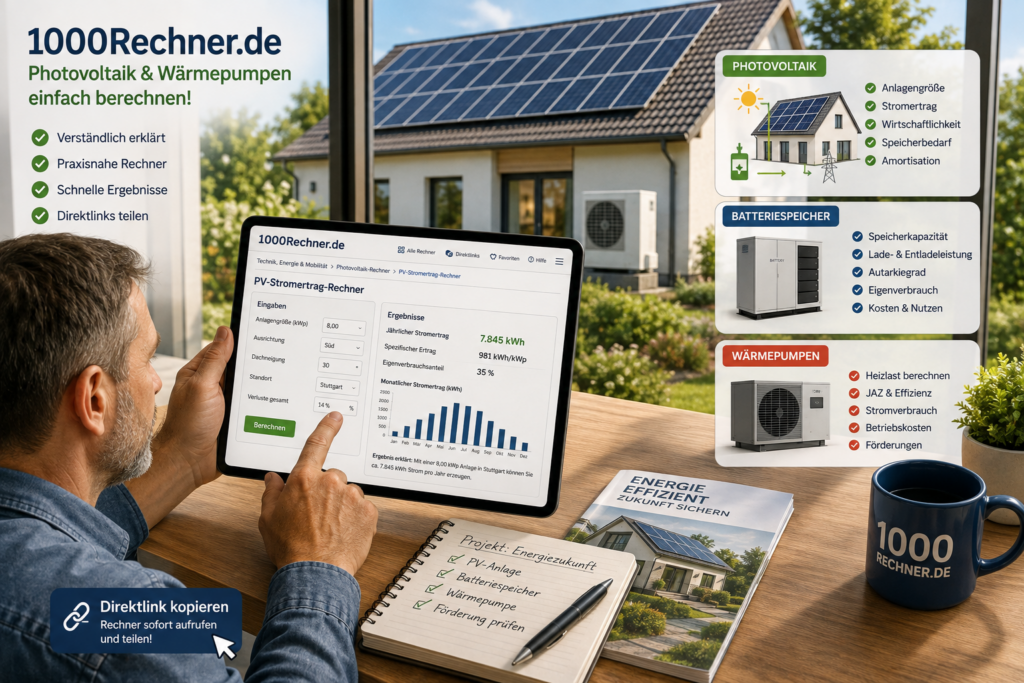
Und dahinter geht es erst richtig los: Allein für Photovoltaik stehen 20 Rechner zur Verfügung, bei Wärmepumpen sogar 25 – darunter spezielle Tools für Luft-Luft-Wärmepumpen sowie Split- und Multisplit-Systeme.

Dabei sollen die Rechner nicht einfach nur irgendeine Zahl auswerfen. Eingaben, Fachbegriffe und Ergebnisse werden möglichst verständlich erläutert. Gerade bei technischen Themen ist mir wichtig, dass auch jemand ohne Fachausbildung nachvollziehen kann, was gerechnet wird und was das Ergebnis bedeutet.

Neu ist außerdem: Themenbereiche und einzelne Rechner können über einen Direktlink aufgerufen und beispielsweise per WhatsApp, E-Mail oder Social Media weitergegeben werden.

Hier einige interessante Direkteinstiege zum Anklicken:

Autofahrer-Rechner⁠

1000Rechner.de

soll damit mehr werden als eine Sammlung von Taschenrechnern: eine verständliche Werkzeugkiste für Finanzen, Alltag und Technik.

Links zum Nachlesen und Weitergeben:

Technik, Energie & Mobilität⁠

www.1000rechner.de/technik-energie-mobilitaet-rechner

Photovoltaik-Rechner⁠
www.1000rechner.de/photovoltaik-rechner

Wärmepumpen-Rechner⁠
www.1000rechner.de/waermepumpen-rechner

E-Mobilität-Rechner⁠
www.1000rechner.de/e-mobilitaet-rechner

E-Mobilität für Profis⁠
www.1000rechner.de/e-mobilitaet-profi-rechner

Autofahrer-Rechner⁠
www.1000rechner.de/autofahrer-rechner

#1000Rechner #Photovoltaik #Wärmepumpe #Elektromobilität #RechnerTools

KI-Bilder: Die verwendeten Bilder wurden mit künstlicher Intelligenz erstellt und dienen der Illustration des Beitrags.

Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

Ein Beitrag von

Werner Hoffmann, Rentenberater (RDG).

Die geplante Rentenreform sorgt bei vielen Versicherten für Verunsicherung. Diskutiert werden insbesondere Änderungen bei der Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren und bei den Altersgrenzen. Für rentennahe Jahrgänge ist deshalb ein Begriff besonders wichtig: Vertrauensschutz.

Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört die Empfehlung, die Altersrente für besonders langjährig Versicherte unter Beachtung des verfassungsrechtlich erforderlichen Vertrauensschutzes abzuschaffen. Doch Empfehlungen sind noch kein Gesetz. Erst der Gesetzgeber wird festlegen, wer tatsächlich betroffen ist und welche Übergangsfristen gelten.

Deshalb sind Aussagen, bestimmte Jahrgänge seien bereits sicher geschützt, derzeit mit Vorsicht zu betrachten. Verbindliche Stichtage gibt es bislang nicht.

Für lange Übergangsfristen gibt es außerdem einen wichtigen praktischen Grund: Arbeitgeber und Arbeitnehmer können bereits Jahre im Voraus verbindliche Altersteilzeit- oder Vorruhestandsregelungen vereinbart haben.

Beim sogenannten Blockmodell der Altersteilzeit kann beispielsweise vereinbart werden, dass ein Arbeitnehmer zunächst drei Jahre in der Arbeitsphase tätig ist und anschließend drei Jahre in der Freistellungsphase bleibt. Die Planung kann darauf ausgerichtet sein, danach unmittelbar eine bestimmte Altersrente zu beziehen.

Dabei kann die abschlagsfreie Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren fest eingeplant worden sein. Würde der Gesetzgeber während einer bereits laufenden Vereinbarung kurzfristig Voraussetzungen oder Altersgrenzen verändern, könnte die gesamte finanzielle Lebensplanung betroffen sein. Gerade deshalb ist der Vertrauensschutz für rentennahe Versicherte von besonderer Bedeutung.

Aktuell gilt weiterhin: Für Versicherte des Jahrgangs 1964 und jünger liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für besonders langjährig Versicherte kann für Jahrgänge ab 1964 bei erfüllter 45-jähriger Wartezeit derzeit mit 65 Jahren abschlagsfrei bezogen werden.

Wer in den kommenden Jahren in Rente gehen möchte, sollte seinen Versicherungsverlauf, die 45-jährige Wartezeit und bereits geschlossene Altersteilzeitvereinbarungen genau von einem Rentenberater prüfen lassen.

Entscheidend sind nicht politische Vorschläge oder Schlagzeilen, sondern das zukünftige Gesetz und dessen Stichtags- und Vertrauensschutzregelungen.

#Rente #Rentenreform #Vertrauensschutz #Altersteilzeit #Rentenberater

Hinweis zu den Bildern: Soweit zu diesem Beitrag KI-generierte Bilder verwendet werden, dienen diese ausschließlich der Illustration. KI-generierte Darstellungen können fiktive Personen, Situationen, Texte oder Symbole enthalten und stellen keine dokumentarische Abbildung tatsächlicher Ereignisse dar.

Quellen

Bundesministerium für Arbeit und Soziales (BMAS), 26.06.2026: FAQ zur Rentenkommission 2026.

Bundesministerium für Arbeit und Soziales (BMAS), Juni 2026: Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform.

Rentenreform im Anmarsch: Warum strategische Rentenberatung jetzt wichtiger wird

Ein Beitrag von Werner Hoffmann

Strategische Planung der eigenen Rente in Abstimmung der Rente mit dem Partner

Die Vorschläge der Rentenkommission und die politischen Diskussionen zur Zukunft der gesetzlichen Rentenversicherung zeigen: Auf viele Versicherte könnten in den kommenden Jahren weitreichende Änderungen zukommen.

Diskutiert werden unter anderem Veränderungen bei der Rentenanpassung, beim Renteneintritt, bei der Hinterbliebenenversorgung und bei Sonderregelungen für langjährig Versicherte.

Vortrag Rentenreform und strategische Planung der eigenen Rente
durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

Noch ist nicht entschieden, welche Vorschläge tatsächlich umgesetzt werden. Klar ist aber: Viele Versicherte müssen ihre persönliche Rentensituation jetzt genauer prüfen lassen.

Gerade deshalb wird die strategische Rentenberatung immer wichtiger. Es geht nicht nur darum, einen Rentenantrag auszufüllen. Entscheidend ist vielmehr die Frage, wann und wie der Renteneintritt optimal gestaltet werden kann.
Vortrag im Betrieb zur Rentenreform – Werner Hoffmann (RDG)

Unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) vertreten ausschließlich die Interessen ihrer Mandanten. Sie sind keine Mitarbeiter der Deutschen Rentenversicherung, keiner Stadtverwaltung und keiner sonstigen Behörde.

Die Beratung wird vom Mandanten bezahlt. Das Honorar für eine Erstberatung bis zu zwei Stunden beträgt in der Regel 180 Euro zuzüglich gesetzlicher Mehrwertsteuer.

Auch Vorträge, Informationsveranstaltungen und Seminare bei Arbeitgebern, Vereinen, Verbänden und anderen Einrichtungen sind möglich.

Werner Hoffmann
Rentenberater (RDG)

Persönliche Rentenberatung im Einzugsgebiet von Ditzingen, Stuttgart, Leonberg, Ludwigsburg, Esslingen und Böblingen.

Darüber hinaus werden auch Online-Beratungen per Videokonferenz durchgeführt.

Weitere Informationen:

www.Renten-Experte.de

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rente #Rentenberatung #Rentenreform #Rentenberater #Altersvorsorge

Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der symbolischen Darstellung und zeigen keine dokumentarischen Aufnahmen tatsächlicher Ereignisse.

Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

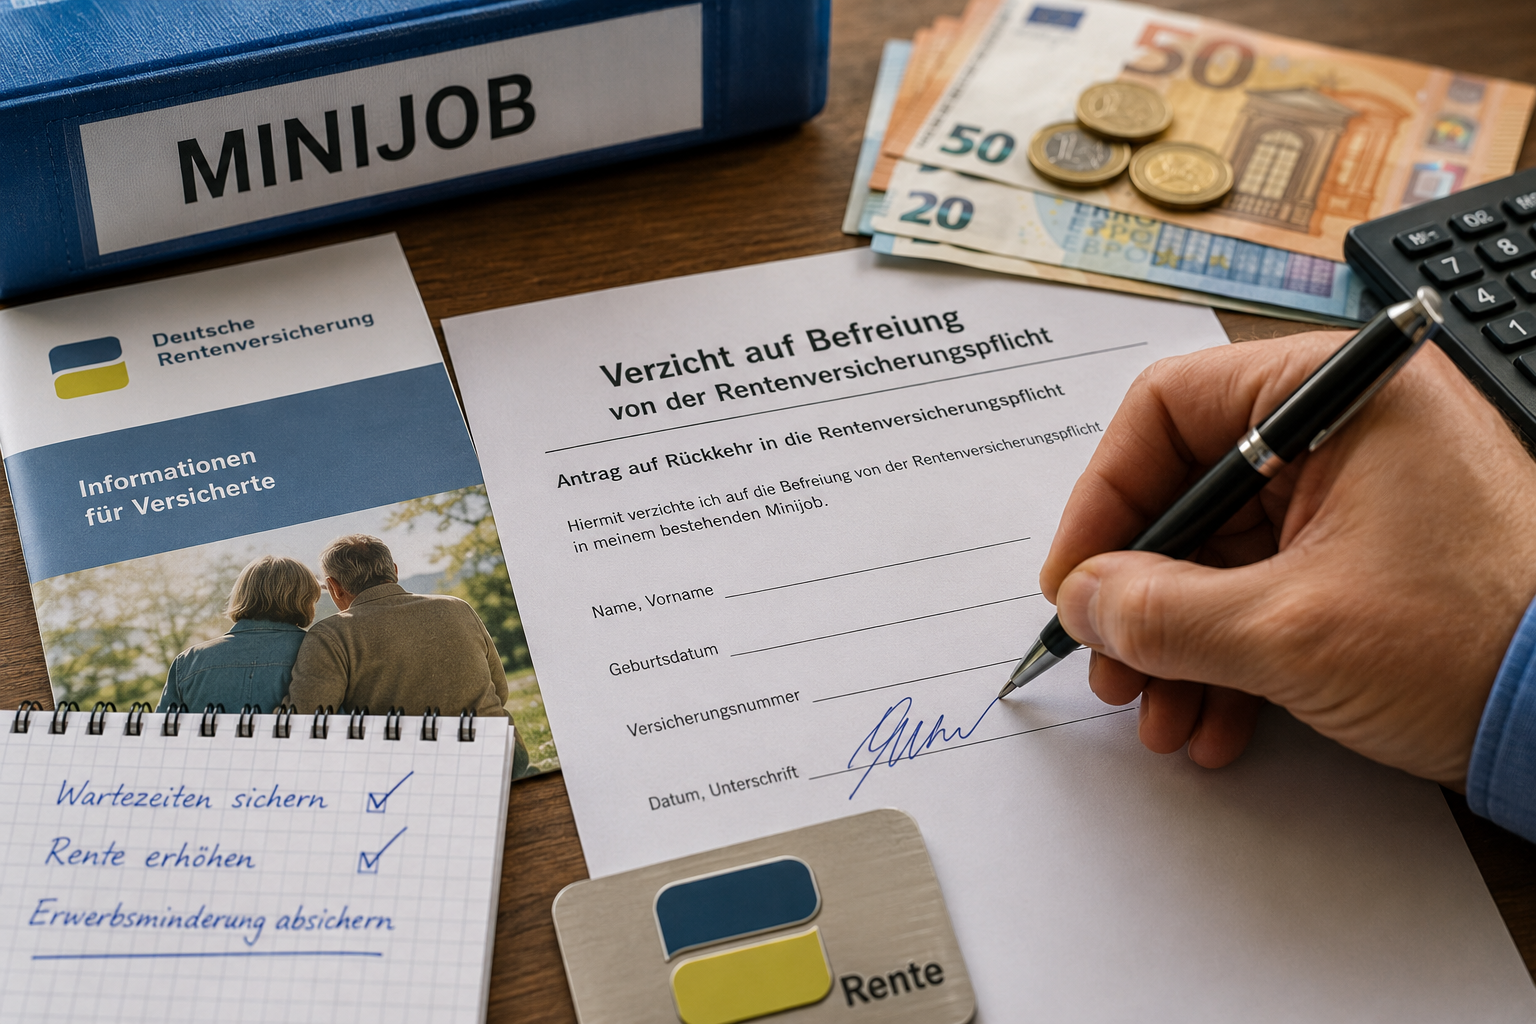
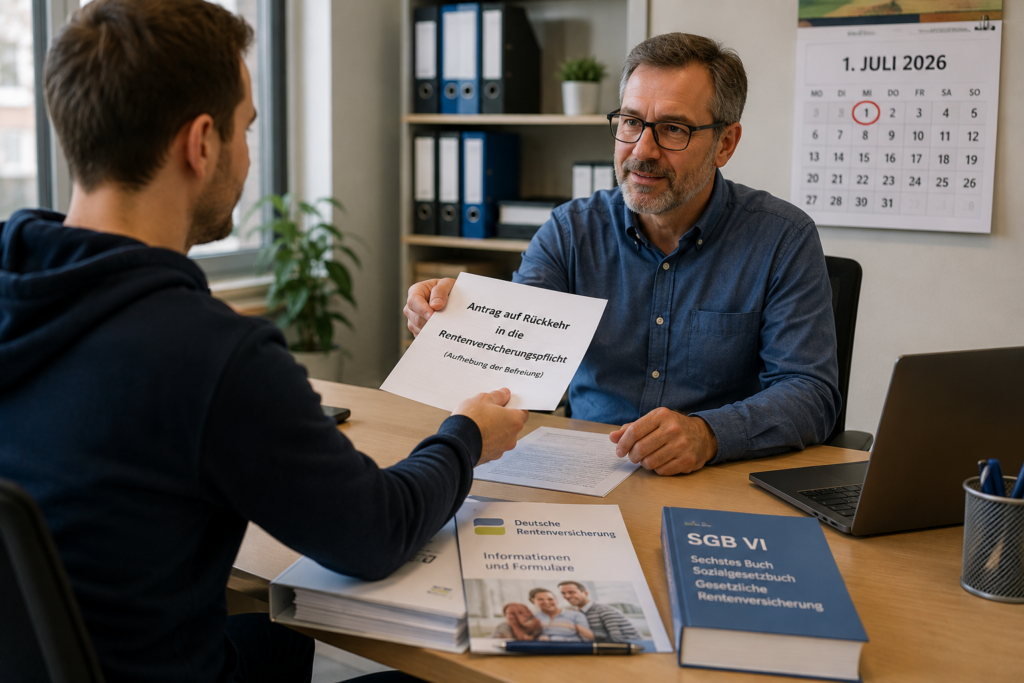
Für Millionen Minijobber gibt es ab dem 1. Juli 2026 eine wichtige Änderung. Wer sich in einem bestehenden Minijob bisher von der Rentenversicherungspflicht befreien ließ, erhält künftig einmalig die Möglichkeit, wieder in die Versicherungspflicht zurückzukehren.

Bislang war die Befreiung grundsätzlich endgültig. Viele Beschäftigte verzichteten damals auf eigene Rentenbeiträge, um monatlich etwas mehr netto zu erhalten. Künftig kann diese Entscheidung einmalig korrigiert werden.

Warum die Versicherungspflicht wichtig sein kann

Wer im Minijob rentenversicherungspflichtig ist, sammelt vollwertige Pflichtbeitragszeiten in der gesetzlichen Rentenversicherung. Diese Zeiten können wichtig sein:

  • für die 35-jährige Wartezeit,
  • für die 45-jährige Wartezeit,
  • für Reha-Leistungen,
  • für Hinterbliebenenleistungen,
  • und besonders für den Schutz bei Erwerbsminderung.

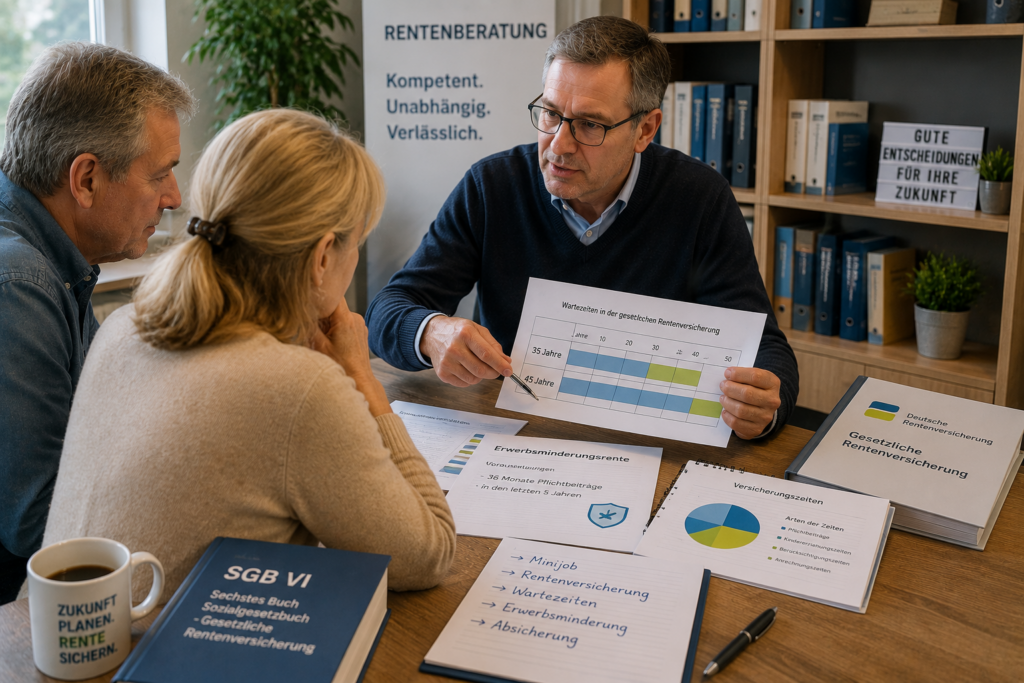
Denn bei der Erwerbsminderungsrente müssen häufig innerhalb der letzten fünf Jahre mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Genau hier kann ein versicherungspflichtiger Minijob entscheidend sein.

Viele Versicherte unterschätzen deshalb, wie wichtig selbst kleine Rentenbeiträge später werden können.

Was kostet die Rentenversicherung?

Im gewerblichen Minijob zahlt der Arbeitgeber bereits pauschal 15 Prozent zur Rentenversicherung. Arbeitnehmer zahlen nur den kleinen Differenzbetrag.

Trotz geringer eigener Beiträge entstehen dadurch vollwertige Rentenzeiten.

Gerade Menschen kurz vor wichtigen Wartezeiten sollten deshalb prüfen, ob die Versicherungspflicht strategisch sinnvoll sein kann.

So funktioniert die Rückkehr

Die Aufhebung der bisherigen Befreiung muss beim Arbeitgeber beantragt werden. Dieser meldet die Änderung an die Minijob-Zentrale.

Die Änderung gilt erst ab dem Folgemonat und nicht rückwirkend.

Wichtig:
Die Entscheidung gilt einheitlich für alle gleichzeitig bestehenden Minijobs.

Aber Vorsicht: Die Entscheidung ist endgültig

Die neue Möglichkeit gibt es nur einmal.

Wer künftig wieder rentenversicherungspflichtig wird, kann sich später im selben Minijob nicht erneut befreien lassen.

Deshalb sollte die Entscheidung gut überlegt werden.

Gerade bei Erwerbsminderung, Schwerbehinderung oder fehlenden Versicherungszeiten kann eine strategische Prüfung durch einen unabhängigen Rentenberater sinnvoll sein.

https://Rentenberater.blog——

www.Renten-Experte.de
——

Kontakt über WhatsApp:

WhatsApp-Anfrage an 

Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Rente #Sozialversicherung

Erwerbsminderungsrente: Warum die „5-5-3-Regel“ über die EM-Rente entscheiden kann

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG).– www.Renten-Experte.de

Viele Versicherte glauben, dass bei schwerer Krankheit automatisch Anspruch auf eine Erwerbsminderungsrente besteht. Genau das ist jedoch ein gefährlicher Irrtum. Neben den medizinischen Voraussetzungen müssen auch wichtige versicherungsrechtliche Bedingungen erfüllt werden. Besonders entscheidend ist dabei die sogenannte „5-5-3-Regel“.

Wer diese Regel nicht erfüllt, kann trotz schwerer Erkrankung leer ausgehen.

Was bedeutet die 5-5-3-Regel?

Die gesetzliche Grundlage findet sich in § 43 SGB VI. Vereinfacht bedeutet die Regel:

  • mindestens 5 Jahre Versicherungszeit,
  • innerhalb der letzten 5 Jahre vor Eintritt der Erwerbsminderung,
  • mindestens 3 Jahre Pflichtbeiträge.

Genau an diesem Punkt scheitern viele Betroffene.

Denn nicht jede Zeit zählt automatisch als Pflichtbeitragszeit. Gerade längere Phasen ohne sozialversicherungspflichtige Beschäftigung können später zum Problem werden.

Warum die letzten fünf Jahre so wichtig sind

Die Deutsche Rentenversicherung prüft nicht nur, ob überhaupt Beiträge vorhanden sind. Entscheidend ist vor allem, ob in den letzten fünf Jahren vor Eintritt der Erwerbsminderung genügend Pflichtbeiträge vorhanden sind.

  • längere Zeiten ohne Beschäftigung,
  • Minijobs ohne Rentenversicherungspflicht,
  • längere Selbstständigkeit ohne Pflichtversicherung,
  • fehlende Meldungen oder Lücken im Versicherungsverlauf.

Besonders kritisch wird es oft bei Menschen, die wegen Krankheit bereits längere Zeit aus dem Berufsleben ausgeschieden sind.

Viele verwechseln Berufsunfähigkeit mit Erwerbsminderung

Viele glauben, dass sie automatisch eine EM-Rente erhalten, wenn sie ihren bisherigen Beruf nicht mehr ausüben können.

Das stimmt meistens nicht.

Bei der gesetzlichen Erwerbsminderungsrente zählt nicht der bisherige Beruf, sondern die Frage, ob überhaupt noch irgendeine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist.

  • unter 3 Stunden: volle Erwerbsminderung,
  • 3 bis unter 6 Stunden: teilweise Erwerbsminderung,
  • ab 6 Stunden: meist keine EM-Rente.

Strategische Fehler können teuer werden

Gerade bei längerer Krankheit entstehen häufig gefährliche Versorgungslücken. Viele verlassen sich darauf, dass Krankengeld oder Arbeitslosigkeit automatisch abgesichert sind.

Doch genau hier entstehen oft Probleme:

  • fehlende Pflichtbeiträge,
  • falsche Zeitpunkte beim Antrag,
  • ungeklärte Versicherungsverläufe,
  • fehlende Nachweise.

Welche Wege wann bei möglicher Erwerbsminderung eingeschlagen werden — etwa Krankengeld, Arbeitslosigkeit oder Schwerbehindertenrente — muss immer individuell strategisch geprüft werden.

Denn falsche Entscheidungen können später dauerhaft mehrere hundert Euro monatlich kosten.

Fazit

Die Erwerbsminderungsrente hängt nicht nur von Krankheiten oder Gutachten ab. Häufig entscheidet bereits die versicherungsrechtliche Situation über Erfolg oder Ablehnung.

Die sogenannte 5-5-3-Regel gehört deshalb zu den wichtigsten Voraussetzungen überhaupt.

https://Rentenberater.blog

——

www.Renten-Experte.de

——

Kontakt über WhatsApp:

WhatsApp-Anfrage an Werner Hoffmann senden über WhatsAPP-Nr. +49 7156 34354

#Erwerbsminderungsrente #EMRente #Rente #DRV #Sozialrecht

Teil 23a: Gesetzliche Rente in Slowenien – Vergleich mit Deutschland

Ein Beitrag von

Werner Hoffmann

– Rentenberater (RDG) -.

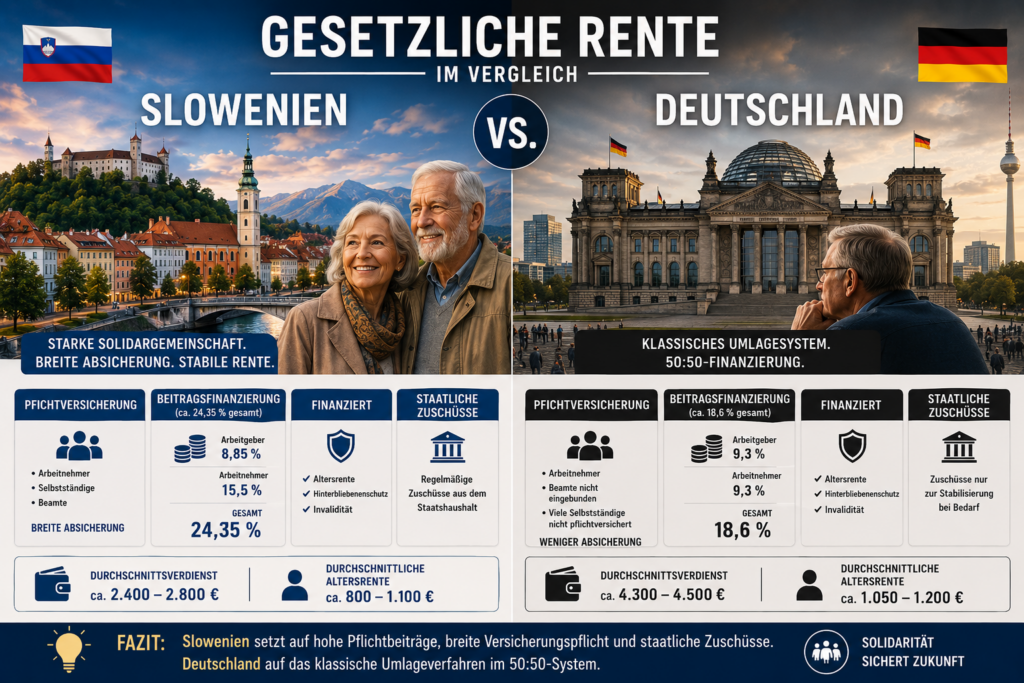
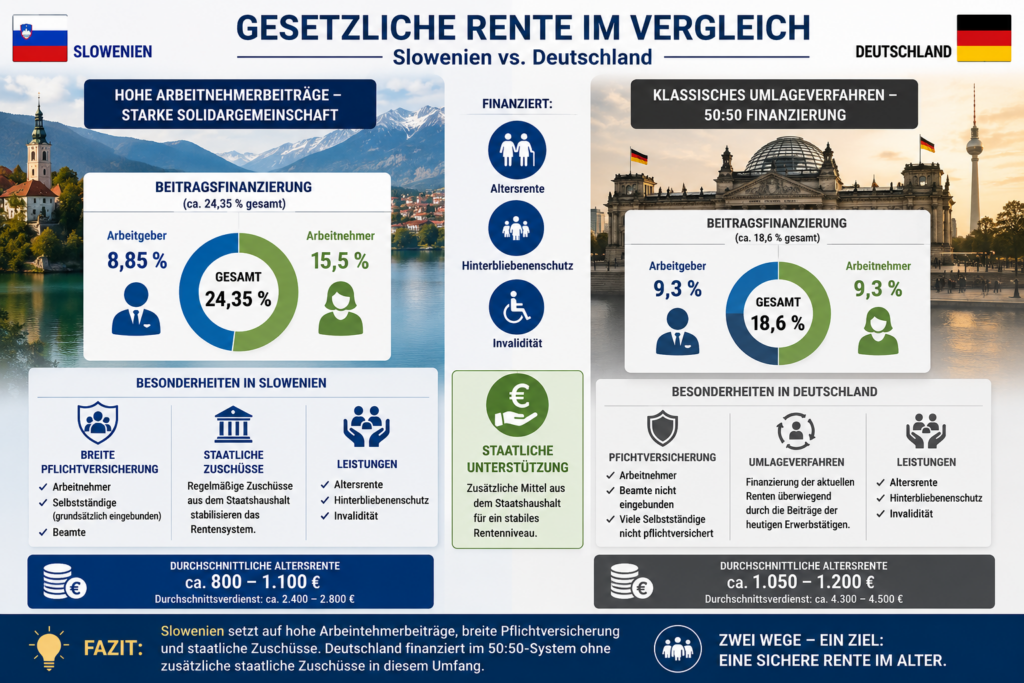
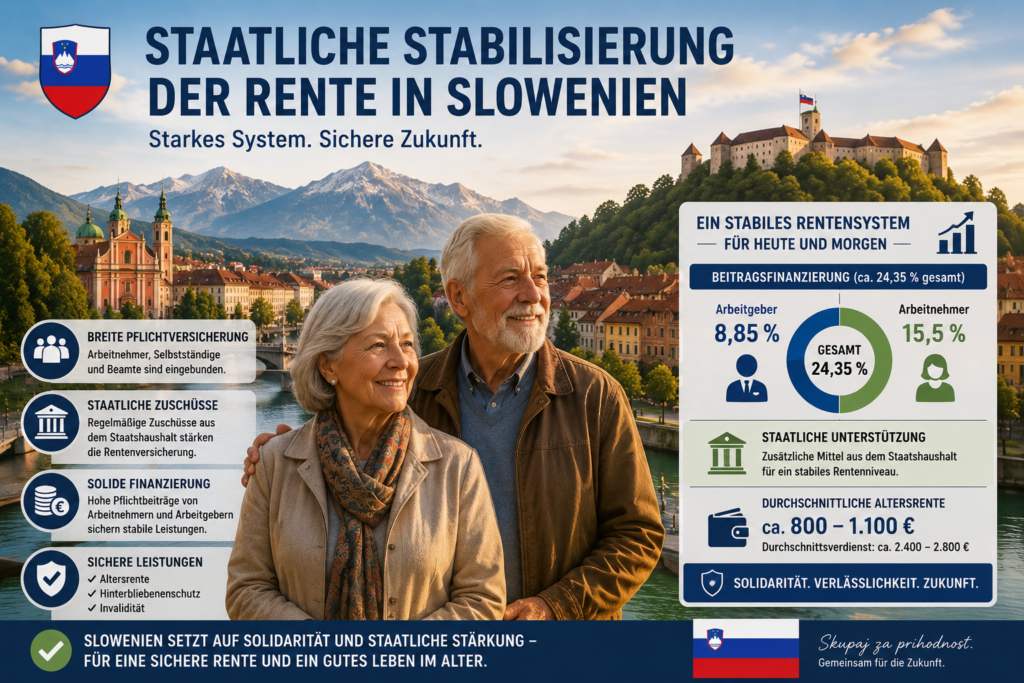
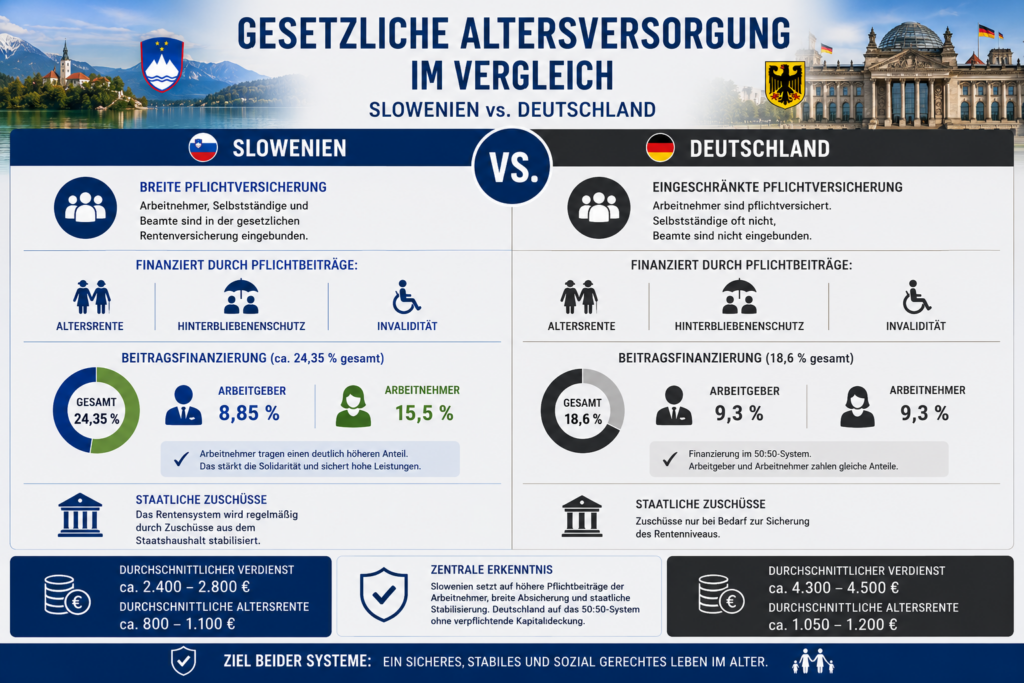
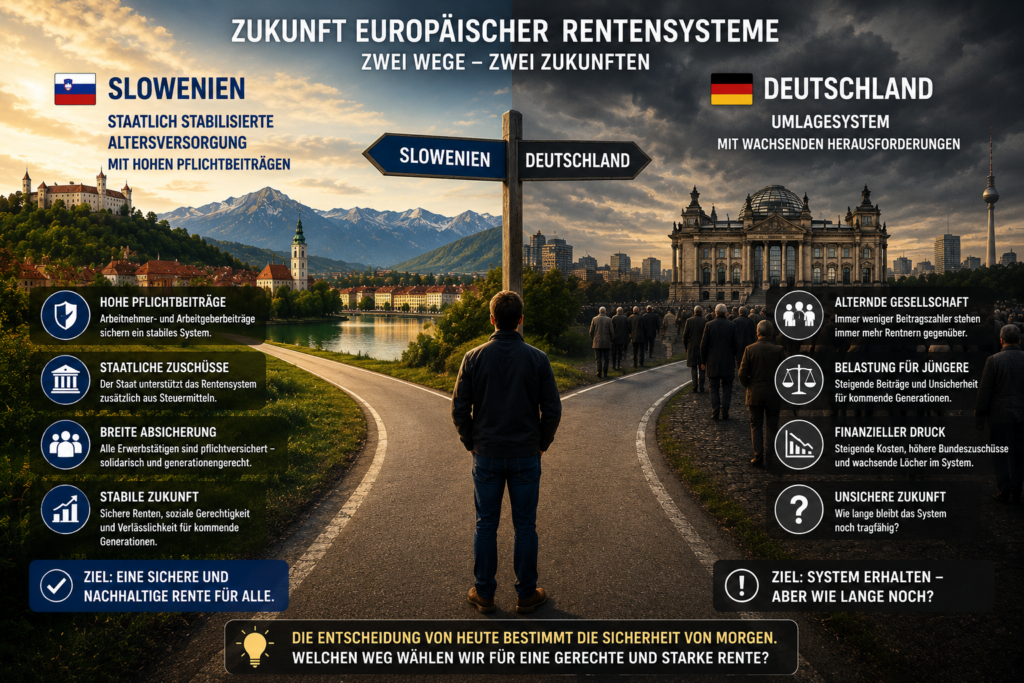
Slowenien besitzt ein stark staatlich geprägtes Rentensystem. Die gesetzliche Altersversorgung basiert auf einer breiten Pflichtversicherung, hohen Sozialbeiträgen und massiven staatlichen Zuschüssen zur Stabilisierung der Rentenkasse.

Pflichtversicherung

Slowenien:
– Arbeitnehmer pflichtversichert,
– Selbstständige grundsätzlich eingebunden,
– Beamte eingebunden.

Deutschland:
– Beamte außerhalb der gesetzlichen Rentenversicherung,
– viele Selbstständige nicht pflichtversichert.

👉 In Slowenien sind deutlich mehr Berufsgruppen gesetzlich abgesichert.

Wartezeit

Slowenien:
– Mindestversicherungszeit grundsätzlich ca. 15 Versicherungsjahre,
– volle Altersrente meist erst nach längeren Versicherungszeiten.

Deutschland:
– Mindestwartezeit meist 5 Jahre,
– für besonders langjährig Versicherte 45 Jahre.

Beitragsbeteiligung

Die gesetzliche Altersversorgung wird über Pflichtbeiträge und hohe staatliche Zuschüsse finanziert.

Slowenien:
– Arbeitgeber ca. 8,85 %,
– Arbeitnehmer ca. 15,5 %,
– Gesamt ca. 24,35 %.

👉 Arbeitnehmer tragen in Slowenien einen deutlich höheren Anteil der Finanzierung.

👉 Slowenien ist eines der wenigen europäischen Länder, in denen Arbeitnehmer einen höheren Rentenbeitrag zahlen als in Deutschland.

Diese Beiträge finanzieren:
✅ Altersrente
✅ Hinterbliebenenschutz
✅ Invalidität

Massive Staatszuschüsse

Slowenien stützt die gesetzliche Rente zusätzlich massiv über den Staatshaushalt.

👉 Staatliche Zuschüsse gehören dort fest zur Finanzierung der gesetzlichen Altersversorgung.

Deutschland:
– Arbeitgeber 9,3 %
– Arbeitnehmer 9,3 %
– Gesamt 18,6 %

👉 Deutschland finanziert die gesetzliche Rentenversicherung überwiegend über Beiträge der Erwerbstätigen.

Einkommen und Rentenhöhe

Slowenien:
– Durchschnittsverdienst ca. 2400 bis 2800 € brutto monatlich,
– durchschnittliche Altersrente ca. 800 bis 1100 € brutto monatlich.

Deutschland:
– Durchschnittsverdienst ca. 4300 bis 4500 € brutto monatlich,
– durchschnittliche Altersrente ca. 1050 bis 1200 € brutto monatlich.

👉 Trotz deutlich niedrigerer Einkommen erreicht Slowenien teilweise vergleichbare Rentenniveaus.

Resümee

Slowenien setzt auf hohe Pflichtbeiträge, breite Pflichtversicherung und massive staatliche Zuschüsse.

👉 Die zentrale Erkenntnis:
Slowenien stabilisiert seine gesetzliche Rente deutlich stärker über den Staatshaushalt als Deutschland.

www.Renten-Experte.de

#Slowenien #Rente #Deutschland #Altersvorsorge #Rentenvergleich

Pflegeschock 2027: Regierung plant Rentenkürzungen für pflegende Angehörige

Pflegeschock 2027: Regierung plant Rentenkürzungen für pflegende Angehörige

Ein Beitrag von Werner Hoffmann

Millionen Menschen in Deutschland pflegen Angehörige zu Hause – oft neben dem Beruf, häufig unter großer körperlicher und psychischer Belastung. Nun sorgt ein Gesetzentwurf der Bundesregierung für heftige Kritik: Ab 2027 sollen die Rentenansprüche pflegender Angehöriger deutlich sinken. Besonders betroffen wären Menschen, die bereits die Regelaltersgrenze erreicht haben. Für sie könnten zusätzliche Rentenansprüche aus der Pflege sogar vollständig entfallen.
Der Hintergrund: Bislang zahlt die Pflegekasse unter bestimmten Voraussetzungen Rentenbeiträge für Menschen, die Angehörige pflegen. Diese Beiträge sollen künftig um rund 30 Prozent reduziert werden. Die Bundesregierung begründet dies mit der angespannten Finanzlage der Pflegeversicherung und erhofft sich dadurch erhebliche Einsparungen.
Für viele Betroffene hätte dies spürbare Folgen. Wer heute einen Angehörigen mit hohem Pflegegrad versorgt, kann dadurch zusätzliche Rentenansprüche erwerben. Nach den aktuellen Plänen würden diese Ansprüche künftig deutlich geringer ausfallen. Je länger die Pflege dauert, desto größer wird der Verlust bei der späteren Rente.
Besonders umstritten ist die geplante Regelung für Personen, die bereits eine Altersrente beziehen und trotzdem Angehörige pflegen. Für diese Gruppe sollen künftig keine zusätzlichen Rentenansprüche mehr aufgebaut werden können. Kritiker sprechen deshalb von einer faktischen 100-Prozent-Kürzung der bisherigen Rentengutschriften für pflegende Senioren.

Dabei wird häufig übersehen, welchen enormen volkswirtschaftlichen Wert die häusliche Pflege besitzt. Würden alle pflegenden Angehörigen ihre Tätigkeit einstellen, müssten deutlich mehr Pflegebedürftige in stationären Einrichtungen versorgt werden. Die Kosten für die Sozialversicherungssysteme würden dadurch massiv steigen.

Der Widerstand gegen die Pläne wächst. Sozialverbände, Pflegeorganisationen und auch Politiker verschiedener Parteien warnen davor, dass ausgerechnet diejenigen belastet werden, die das Pflegesystem tagtäglich stützen. Ohne die Millionen pflegenden Angehörigen würde die Pflege in Deutschland schon heute an ihre Grenzen stoßen.

Die Diskussion zeigt erneut ein grundlegendes Problem: Während die Politik die häusliche Pflege als unverzichtbar bezeichnet, sollen gleichzeitig Leistungen gekürzt werden, die ursprünglich als Anerkennung und Ausgleich für die Pflegearbeit geschaffen wurden.

Sollten die Pläne umgesetzt werden, wäre dies für viele pflegende Angehörige ein fatales Signal: Mehr Verantwortung übernehmen, aber künftig weniger Anerkennung erhalten.

Die Frage lautet deshalb: Wer soll künftig noch bereit sein, einen Angehörigen zu Hause zu pflegen, wenn ausgerechnet diejenigen finanziell benachteiligt werden, die das Pflegesystem jedes Jahr um Milliarden entlasten?

#Pflege
#PflegendeAngehörige
#Rente
#Pflegereform
#Altersvorsorge

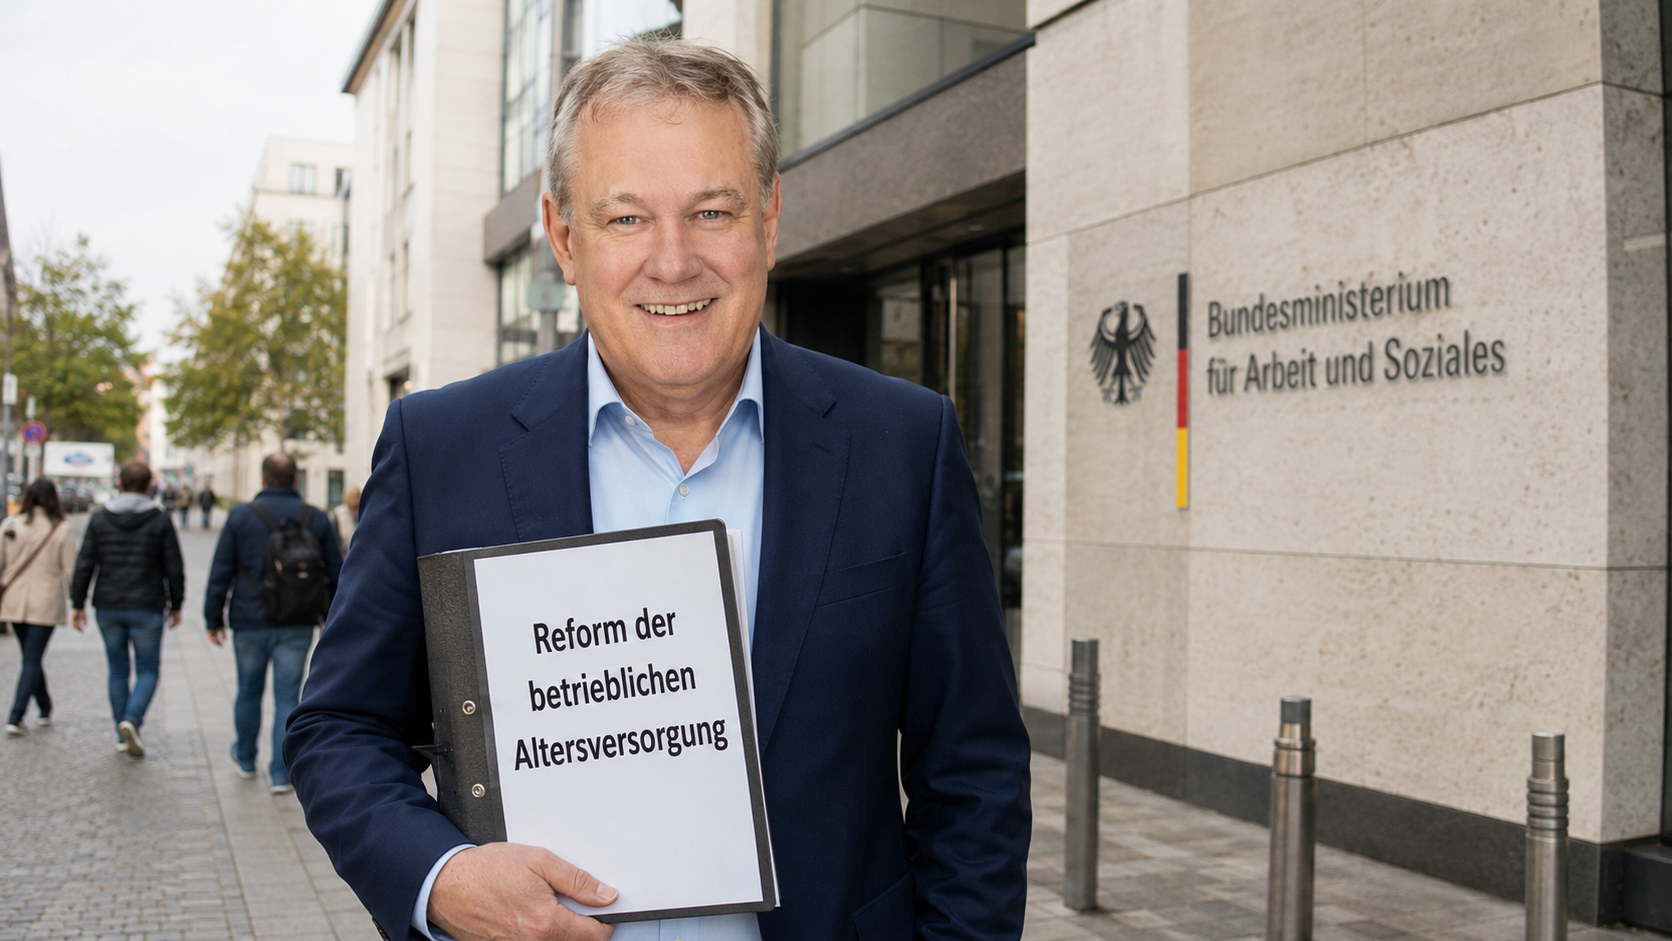
Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Werner Hoffmann. 

Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).

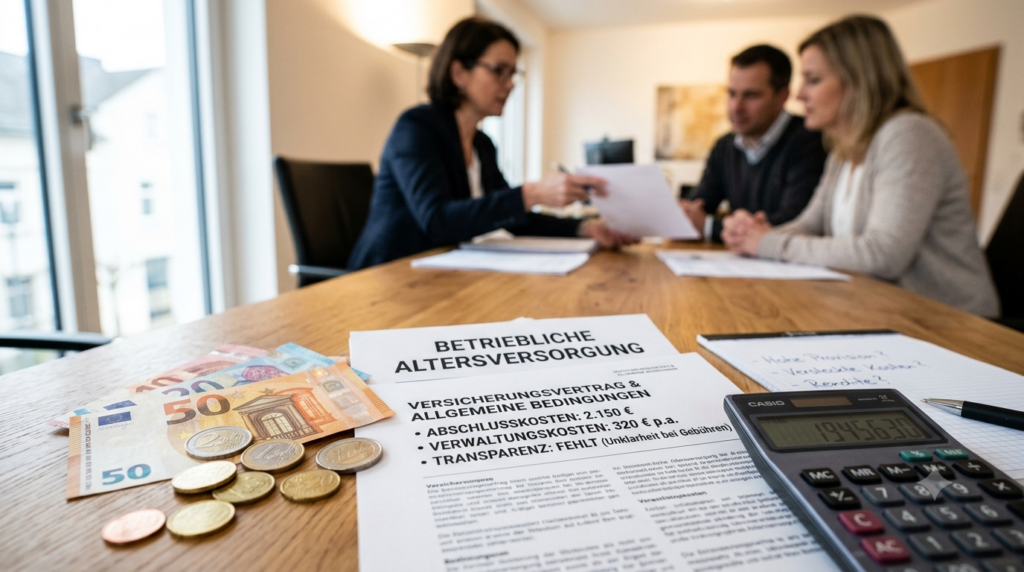
Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist sie in Deutschland so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, Haftungsregelungen und hohe Abschluss- sowie Verwaltungskosten sorgen dafür, dass die bAV häufig unnötig teuer und bürokratisch ist.

Ich bin überzeugt: Das muss sich ändern.

Ein wesentlicher Grund für die Komplexität ist die Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Mein Vorschlag lautet deshalb: Nutzt ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, sollte diese Haftung entfallen. Die Verantwortung würde dann beim zertifizierten Versorgungsträger liegen. Bestehende Versorgungszusagen blieben selbstverständlich unverändert (Bestandsschutz).
Ein modernes bAV-Produkt sollte dabei klare Mindeststandards erfüllen:

  • Abschlusskosten maximal 1,5 %
  • Gesetzlich begrenzte Verwaltungskosten
  • Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
  • Mindestens 15 % der Beiträge verpflichtend für Berufsunfähigkeits- und Hinterbliebenenversorgung – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses
  • Keine Arbeitgeberhaftung bei zertifizierten Produkten

Ebenso wichtig ist eine deutlich höhere Arbeitgeberbeteiligung. Der heutige gesetzliche Zuschuss von 15 % greift nur dann, wenn der Arbeitgeber überhaupt Sozialversicherungsbeiträge einspart. In vielen europäischen Ländern beteiligen sich Arbeitgeber dagegen deutlich stärker an der Finanzierung der betrieblichen Altersversorgung.

Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % für angemessen.
Außerdem sollte ein staatlicher Standardfonds als kostengünstige Alternative zu privaten Anbietern geschaffen werden. Wettbewerb sollte über Qualität, Transparenz und niedrige Kosten entstehen – nicht über komplizierte Vertragswerke.
Mein Fazit: Deutschland braucht eine einfachere, transparentere und fairere betriebliche Altersversorgung, die Arbeitgeber entlastet und Arbeitnehmer besser absichert.

Die ausführliche Langfassung mit allen Reformvorschlägen finden Sie hier:

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen