Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.
Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

Was passiert mit bereits bestehenden Altersteilzeitverträgen?

Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.
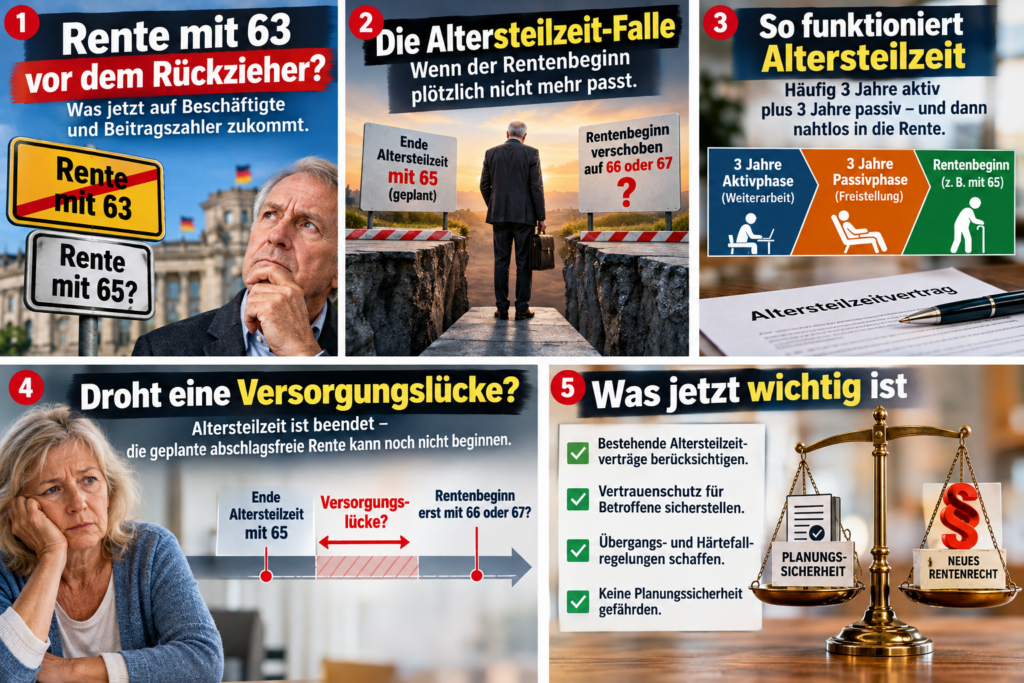
Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

Genau hier kann eine Reform problematisch werden.
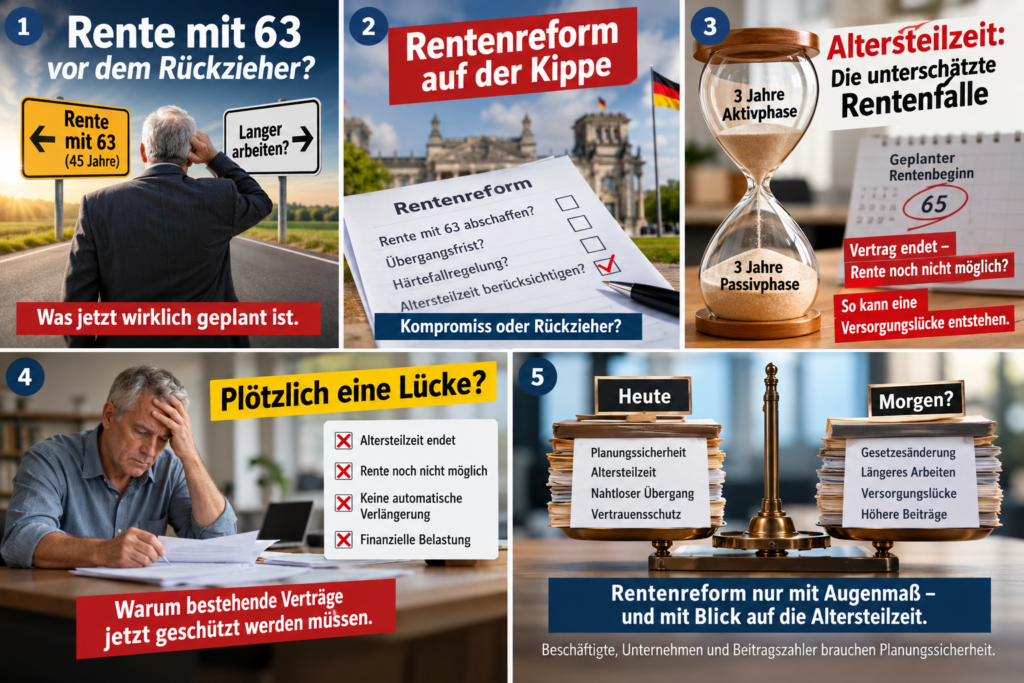
Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.
Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.
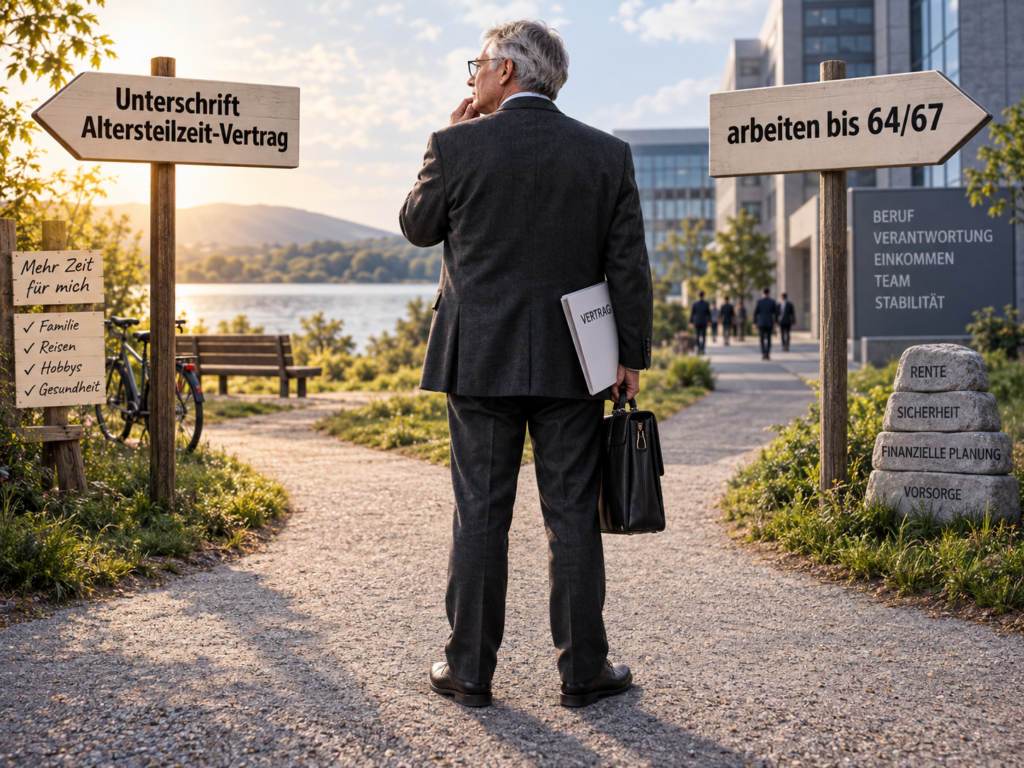
Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

#RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

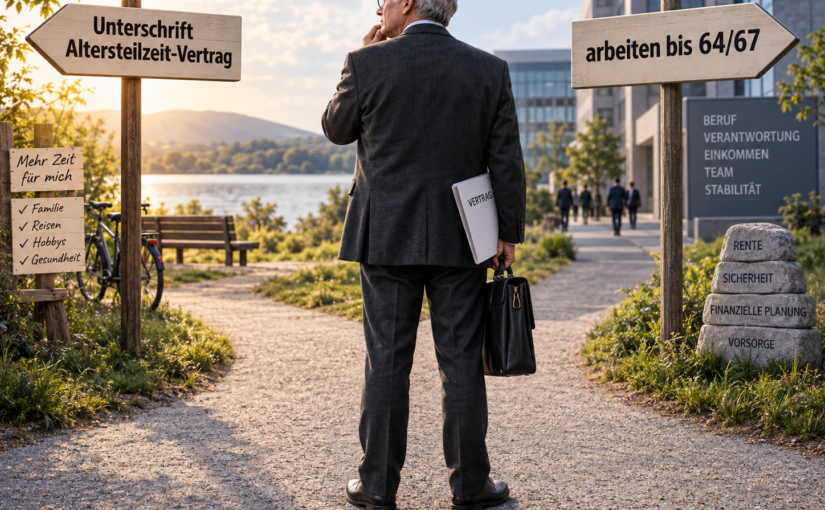
Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

Österreich-Modell für die Rente? Millionen Deutsche könnten weniger Rentenerhöhungen erhalten

Österreich-Modell für die Rente? Millionen Deutsche könnten weniger Rentenerhöhungen erhalten

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
Rentenberater (RDG).
www.Renten-experte.de

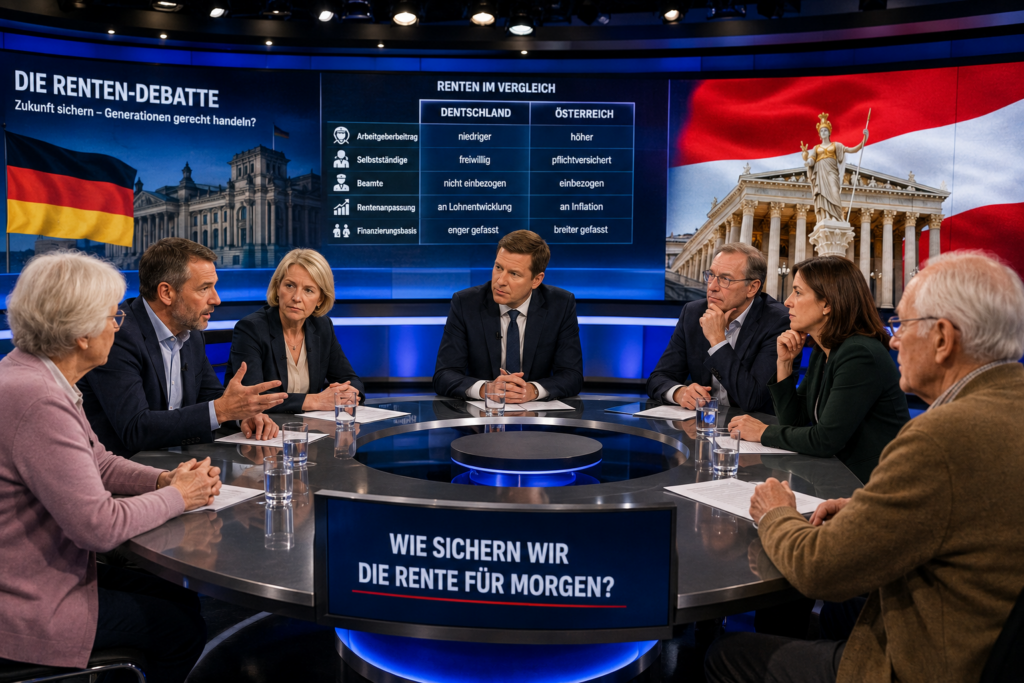
Die Diskussion über die Zukunft der gesetzlichen Rente nimmt Fahrt auf. Wirtschaftsexperten suchen angesichts des demografischen Wandels nach Wegen, die langfristige Finanzierung der Rentenversicherung zu sichern.

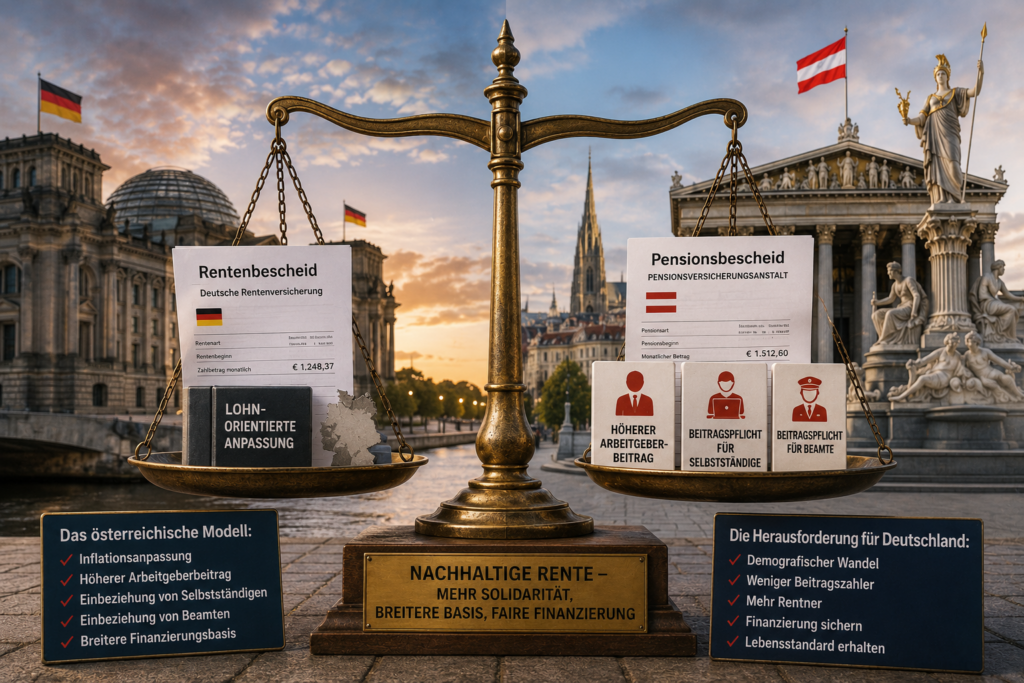
Im Mittelpunkt steht ein Modell, das bereits in Österreich angewendet wird. Dort werden laufende Renten und Pensionen grundsätzlich an die Inflation angepasst. Ziel ist es, die Kaufkraft der Rentner zu erhalten. Steigen die Preise, steigen auch die Renten entsprechend.

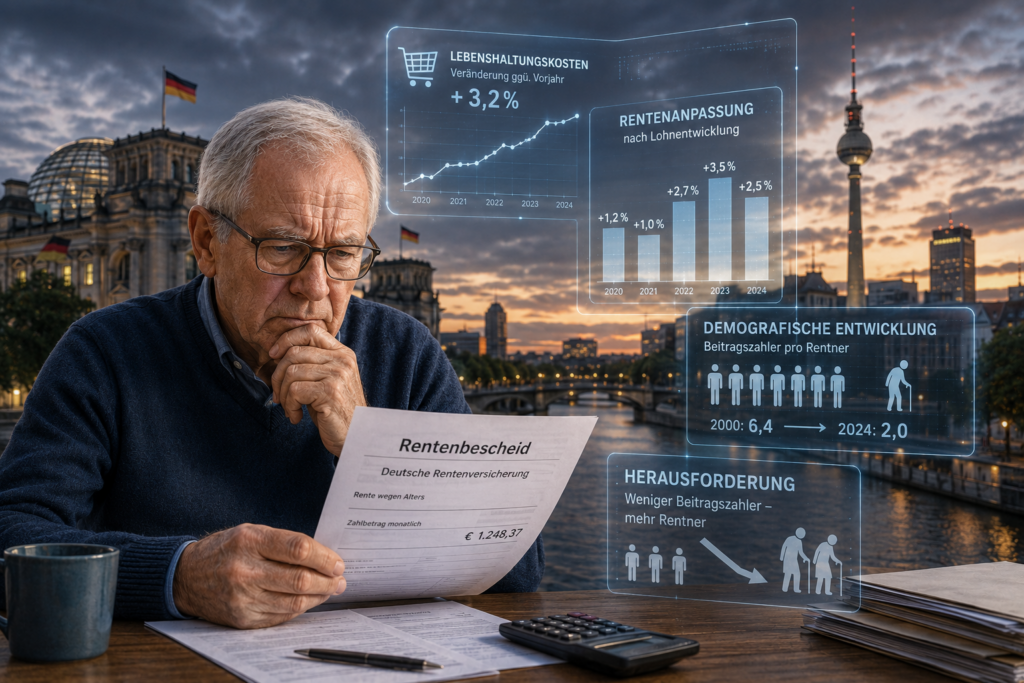
In Deutschland erfolgt die Rentenanpassung dagegen überwiegend auf Grundlage der Lohnentwicklung. Entwickeln sich die Löhne stärker als die Inflation, profitieren auch Rentner von höheren Anpassungen.

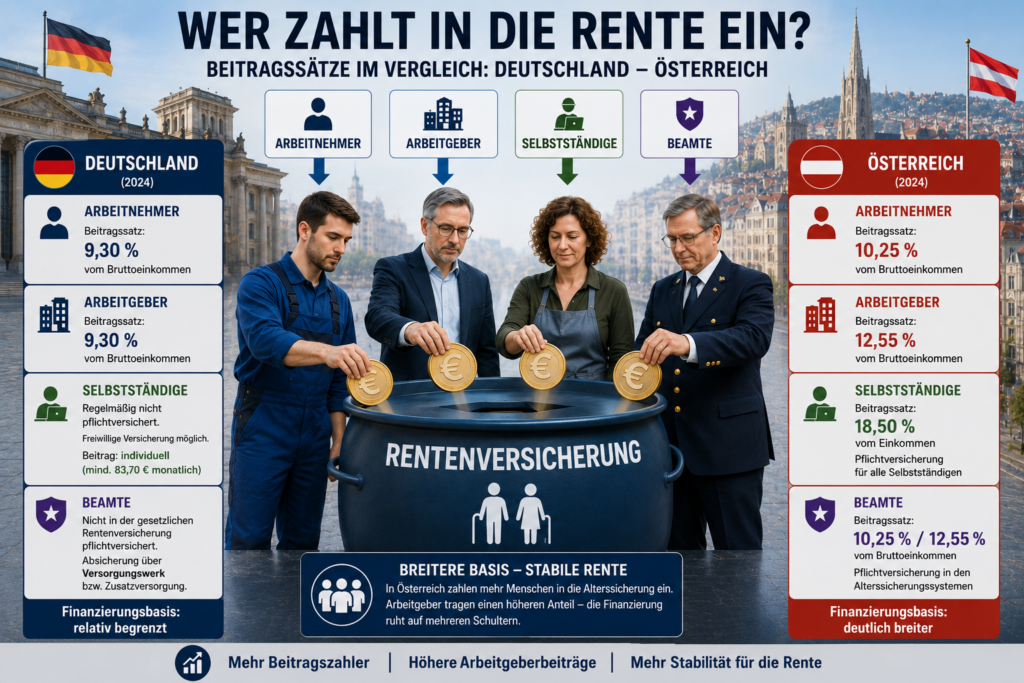
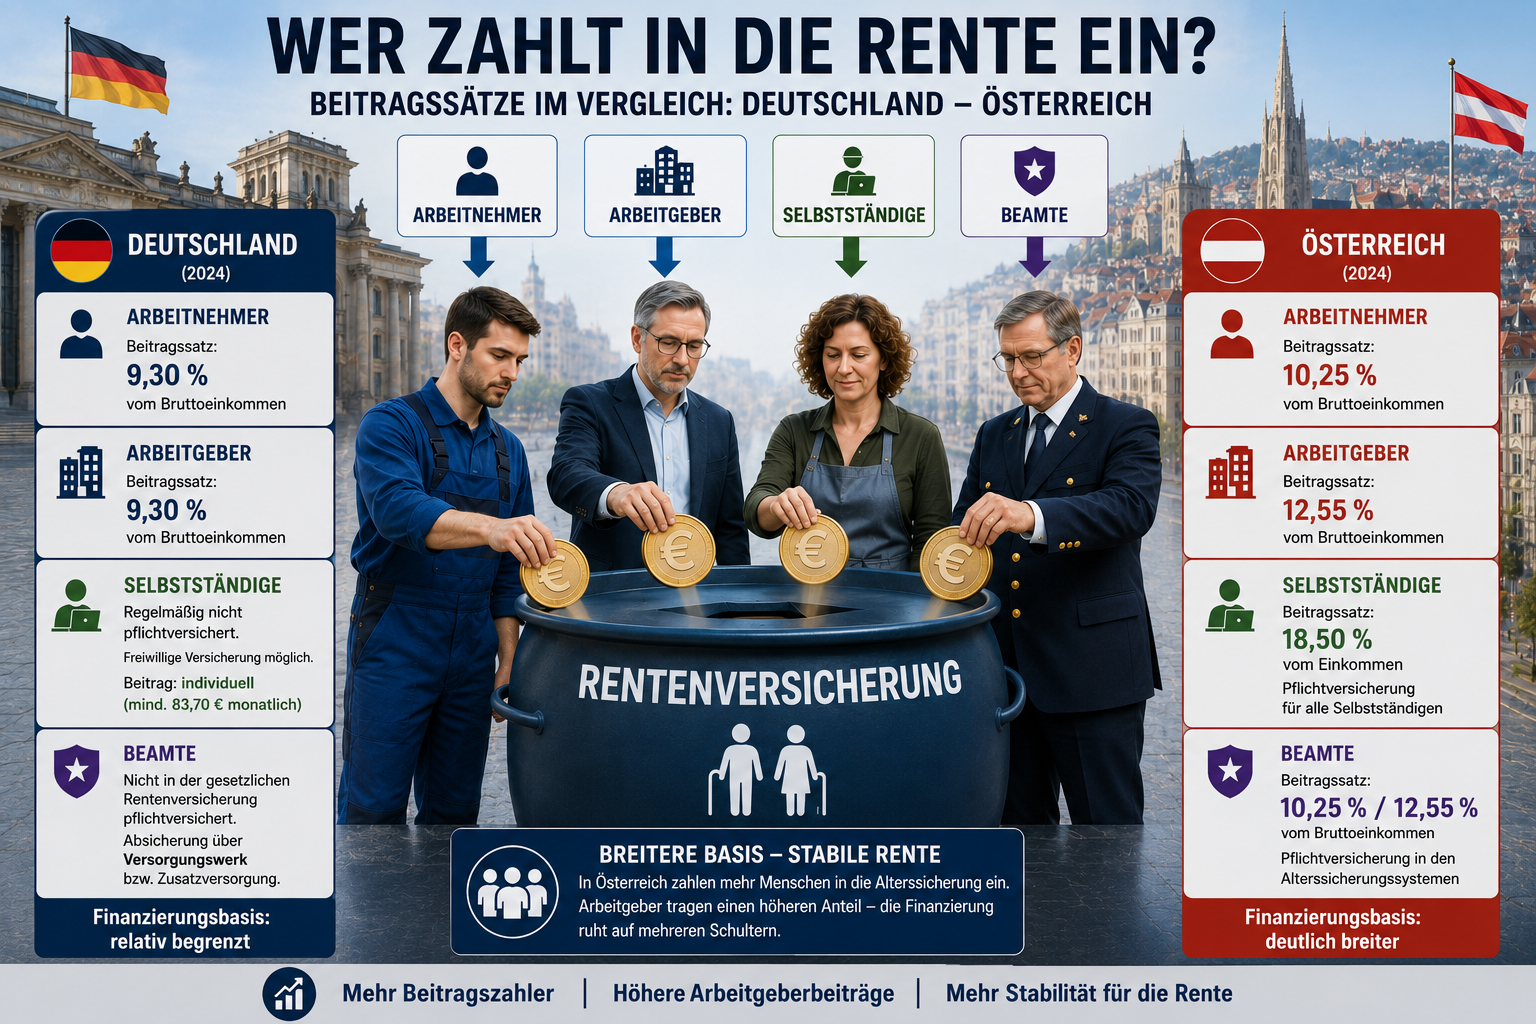
Wichtig ist jedoch: Österreich unterscheidet sich nicht nur bei der Rentenanpassung. Auch die Finanzierung ist anders. Der Arbeitgeberbeitrag liegt dort höher als der Beitragsanteil des Arbeitnehmers. Zudem sind Selbstständige grundsätzlich pflichtversichert.

Auch Beamte werden in Österreich in die Alterssicherungssysteme einbezogen. Damit ruht die Finanzierung auf einer deutlich breiteren Basis als in Deutschland.

Wer Österreich als Vorbild nennt, darf deshalb nicht nur einzelne Punkte herausgreifen. Dann muss auch über höhere Arbeitgeberbeiträge, die Beitragspflicht von Selbstständigen und die Einbeziehung der Beamten gesprochen werden.

Die eigentliche Herausforderung bleibt der demografische Wandel. Immer weniger Beitragszahler müssen für immer mehr Rentner aufkommen.

Ob Deutschland tatsächlich Elemente des österreichischen Modells übernimmt, bleibt offen. Sicher ist jedoch: Die Debatte über die Zukunft der gesetzlichen Rente wird weiter an Bedeutung gewinnen.

Erfolgreiche Rentensysteme beruhen meist auf mehreren Bausteinen – nicht auf einer einzigen Stellschraube.

Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
Rentenberater.blog
www.Renten-Experte.de
Werner Hoffmann
Unabhängiger Rentenberater (RDG)

#Rentenvergleich

#Österreich

#Rentenvergleich #Europa

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Ein Beitrag von

Werner Hoffmann. Rentenberater (RDG).

—-

Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

Warum gibt es die Lebendbescheinigung?

Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

Das Problem: Der Brief kommt nicht an

Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

Was sollten Betroffene tun?

Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

  • Name
  • Geburtsdatum
  • Rentenversicherungsnummer
  • aktuelle Anschrift
  • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

Wird die Rente endgültig gestrichen?

Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

Unterstützung durch Rentenberater

Unabhängiger Rentenberater Werner Hoffmann.

Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

Wichtige Kontaktadressen

Deutsche Rentenversicherung Bund
10704 Berlin, Deutschland
Telefon: +49 30 865-0
E-Mail: drv@drv-bund.de

Deutsche Post AG – Renten Service
13496 Berlin, Deutschland
Telefon: +49 221 5692-777
E-Mail: w.ausland@deutschepost.de

Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

#Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

Teil 3a: Gesetzliche Rente in den Niederlanden – Vergleich mit Deutschland:

Teil 3a: Gesetzliche Rente in den Niederlanden – Vergleich mit Deutschland:

Warum das System breiter finanziert ist und höhere Renten ermöglicht!

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG) -.

Die Niederlande gelten als eines der stabilsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in einzelnen Beitragssätzen – sondern in der Struktur der Finanzierung und der Kombination der Systeme.

Grundprinzip

Niederlande:
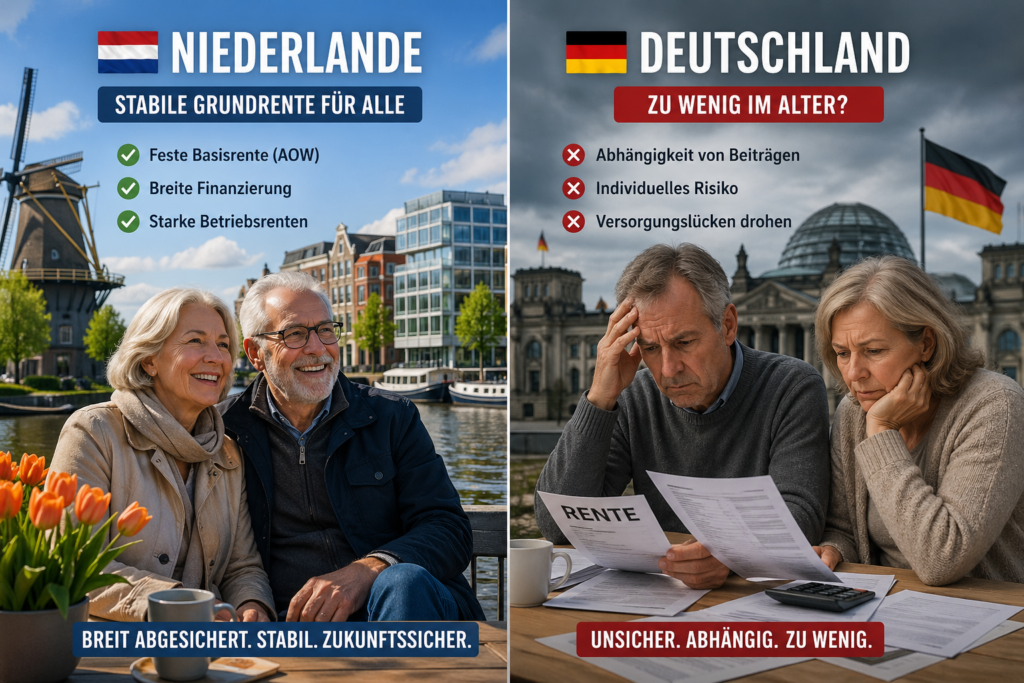
staatliche Basisrente (AOW), steuer- und abgabenfinanziert, ergänzt durch nahezu flächendeckende Betriebsrenten.

Deutschland:
umlagefinanzierte gesetzliche Rente, stark abhängig von individueller Erwerbsbiografie.

Ergebnis: In den Niederlanden ist die Grundversorgung breiter abgesichert.

Höhe der gesetzlichen Basisrente (AOW)

Die AOW ist eine feste Grundrente:

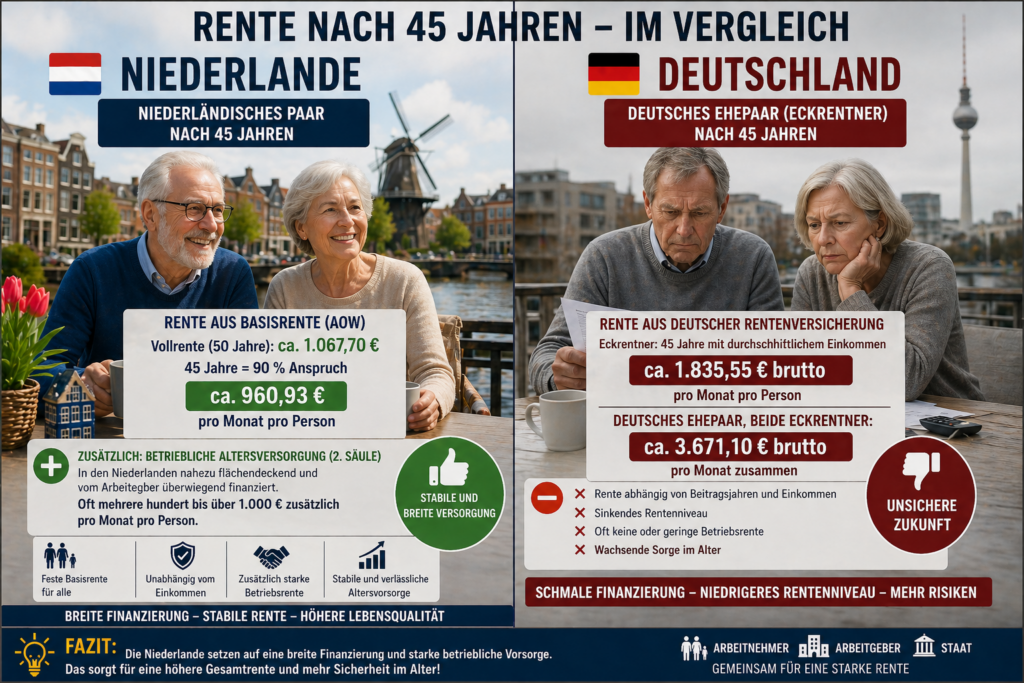
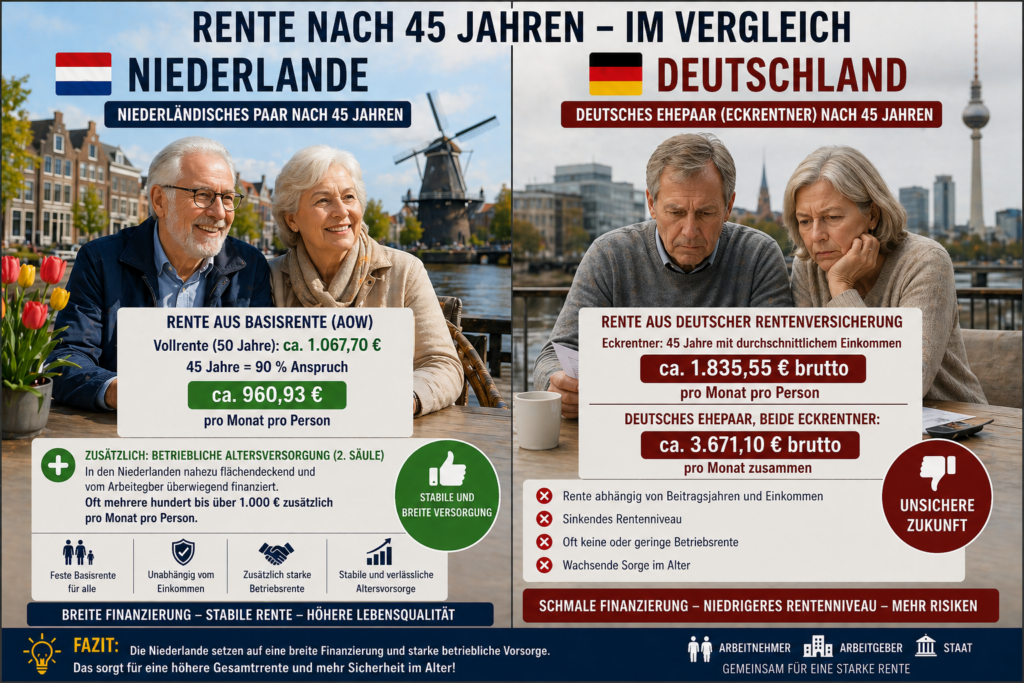
Alleinstehende: ca. 1.350 € – 1.450 €,
Verheiratete pro Person: ca. 950 € – 1.050 €.

Wichtig: Die AOW ist unabhängig vom Einkommen, setzt für die volle Leistung 50 Jahre Aufenthalt voraus und wird sonst anteilig gekürzt.

Die AOW ist nur die Basis – nicht die gesamte Rente.

Wer in NL nur die gesetzliche Rente (AOW) erhält, ist faktisch ein Sozialfall, da davon noch Krankenversicherungsbeiträge und Steuern abgehen.

Arbeitnehmer- und Arbeitgeberanteile

Niederlande (AOW):
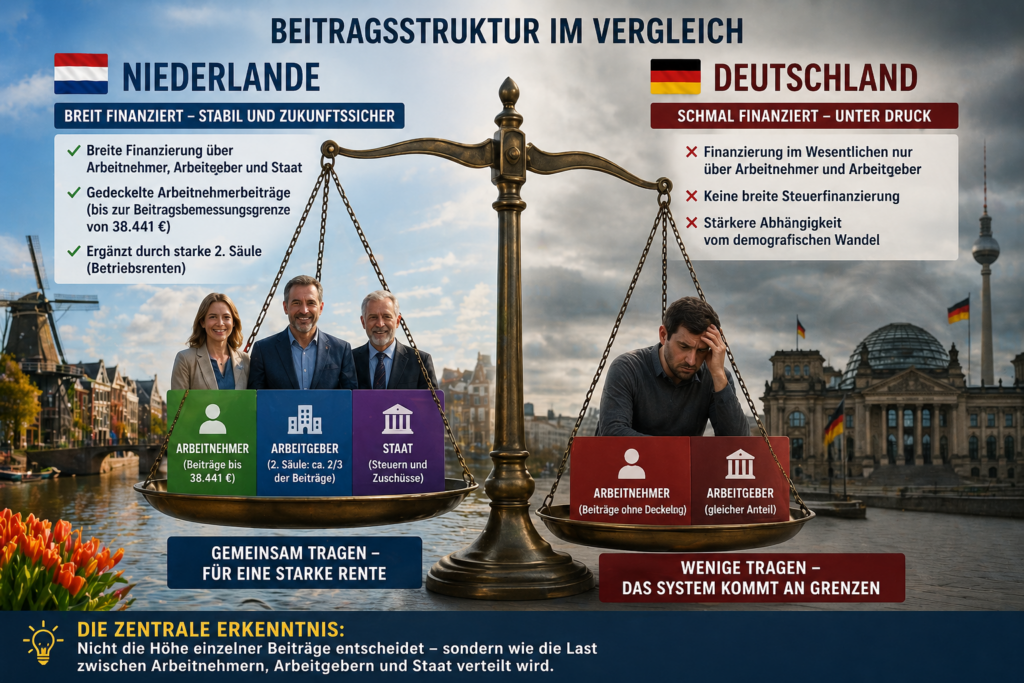
Arbeitnehmer: ca. 17,9 %, aber nur bis zur Beitragsbemessungsgrenze von rund 38.441 €.
Arbeitgeber: kein direkter Anteil.
Der Staat beteiligt sich erheblich.

Die Arbeitnehmerbelastung ist dadurch gedeckelt.

Deutschland:
Arbeitgeber: 9,3 %, Arbeitnehmer: 9,3 %.

Der entscheidende Unterschied: die 2. Säule

Niederlande:
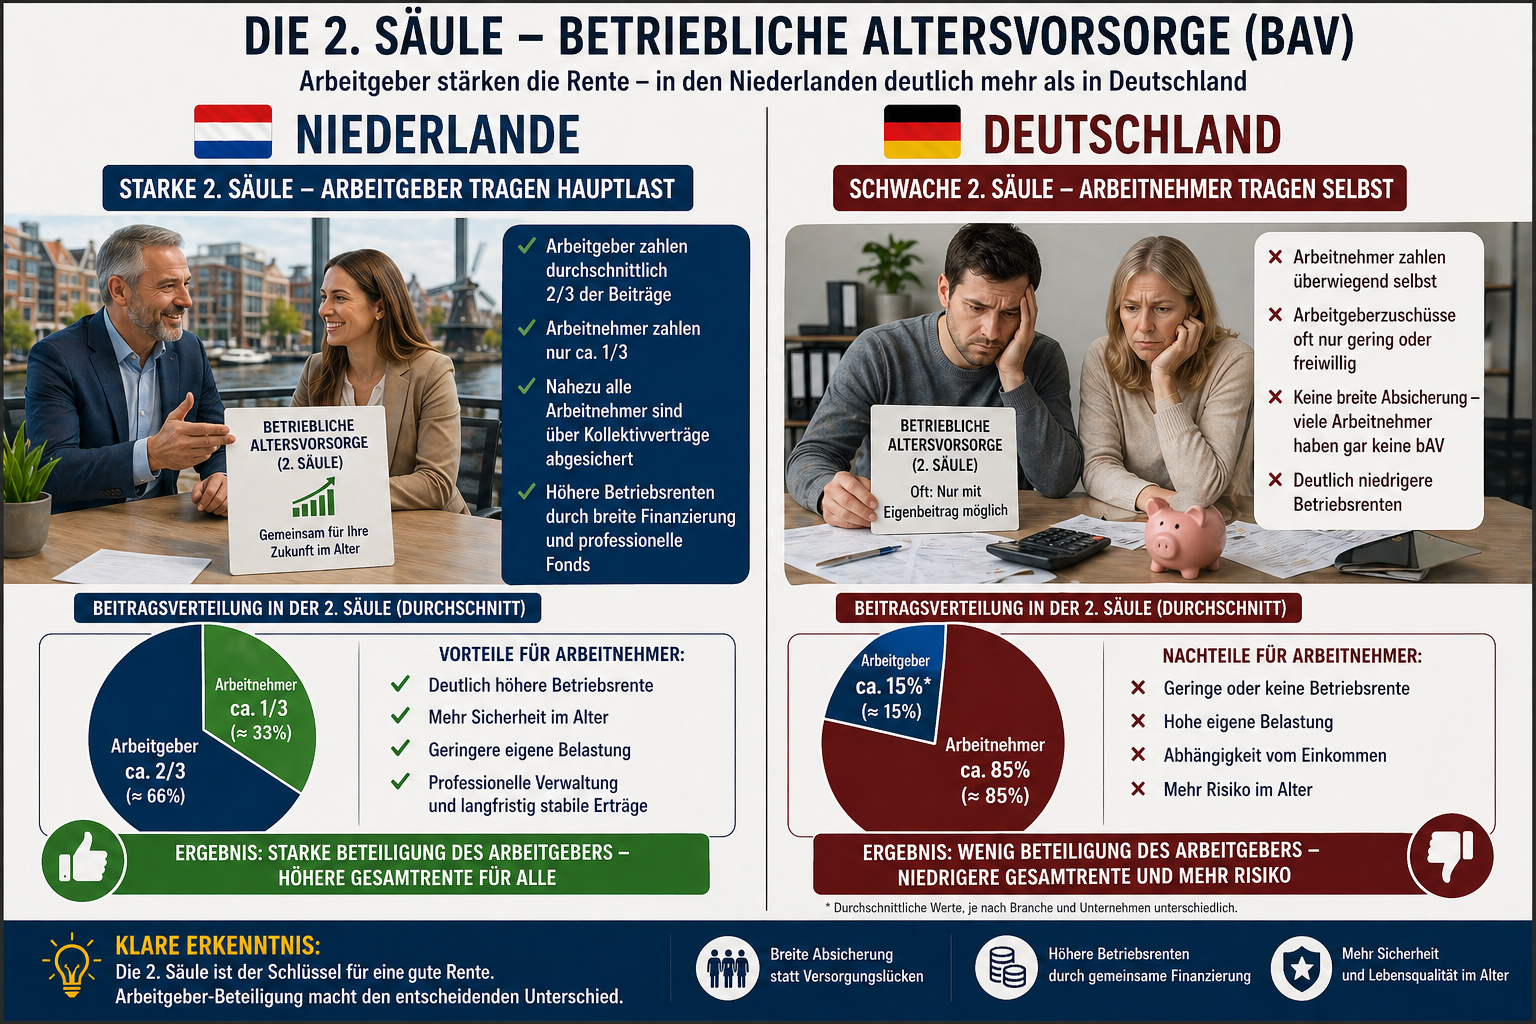
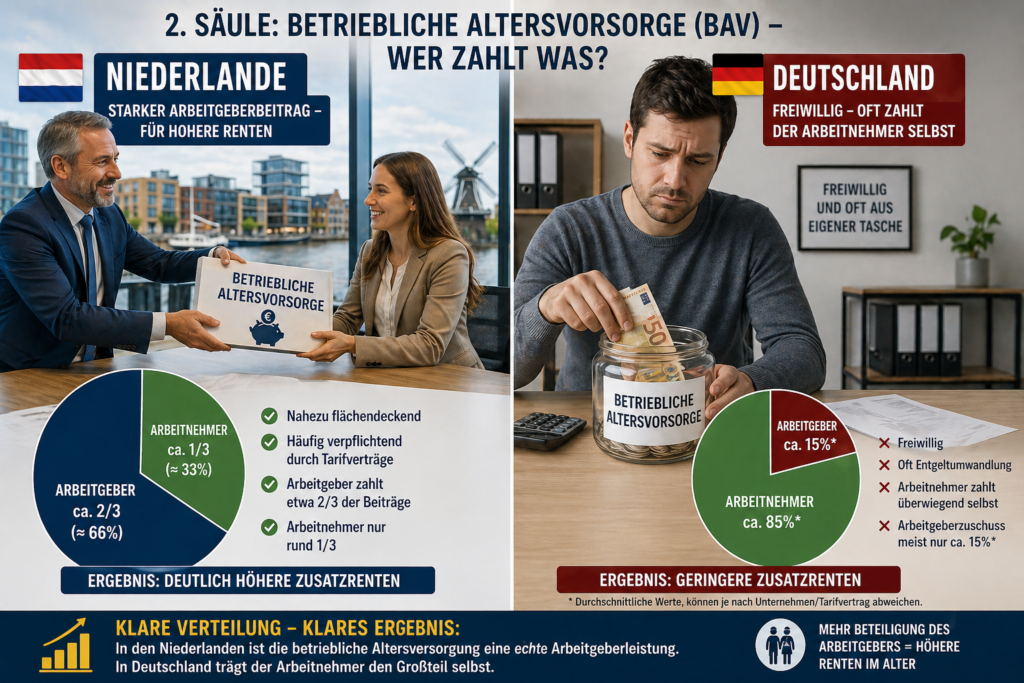
nahezu flächendeckende Betriebsrenten, häufig verpflichtend, Arbeitgeber zahlen etwa 2/3 der Beiträge, Arbeitnehmer nur rund 1/3.

Deutschland:
freiwillig, oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 %.

Ergebnis: In den Niederlanden ist die bAV eine echte Arbeitgeberleistung.

Resümee

Die Niederlande zeigen, wie ein stabiles System funktioniert: feste Grundrente für alle, gedeckelte Arbeitnehmerbelastung und starke Arbeitgeberbeteiligung in der zweiten Säule.
Die zentrale Erkenntnis: Nicht die Höhe einzelner Beiträge entscheidet – sondern wie die Last zwischen Arbeitnehmern, Arbeitgebern und Staat verteilt wird.

Hauptkritikpunkt ist und bleibt trotzdem: KEIN ARBEITGEBERANTEIL zur Basisrente.

Innerhalb von Europa ein Ausnahmefall, der nur dann funktioniert, wenn eine betriebliche Altersversorgung besteht.
https://Rentenberater.blog
www.Renten-Experte.de

#Rente #Niederlande #Deutschland #Altersvorsorge #Europa

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen