Witwenrente vor dem Aus? Millionen Frauen könnten durch Rentensplitting finanzielle Nachteile erleiden!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

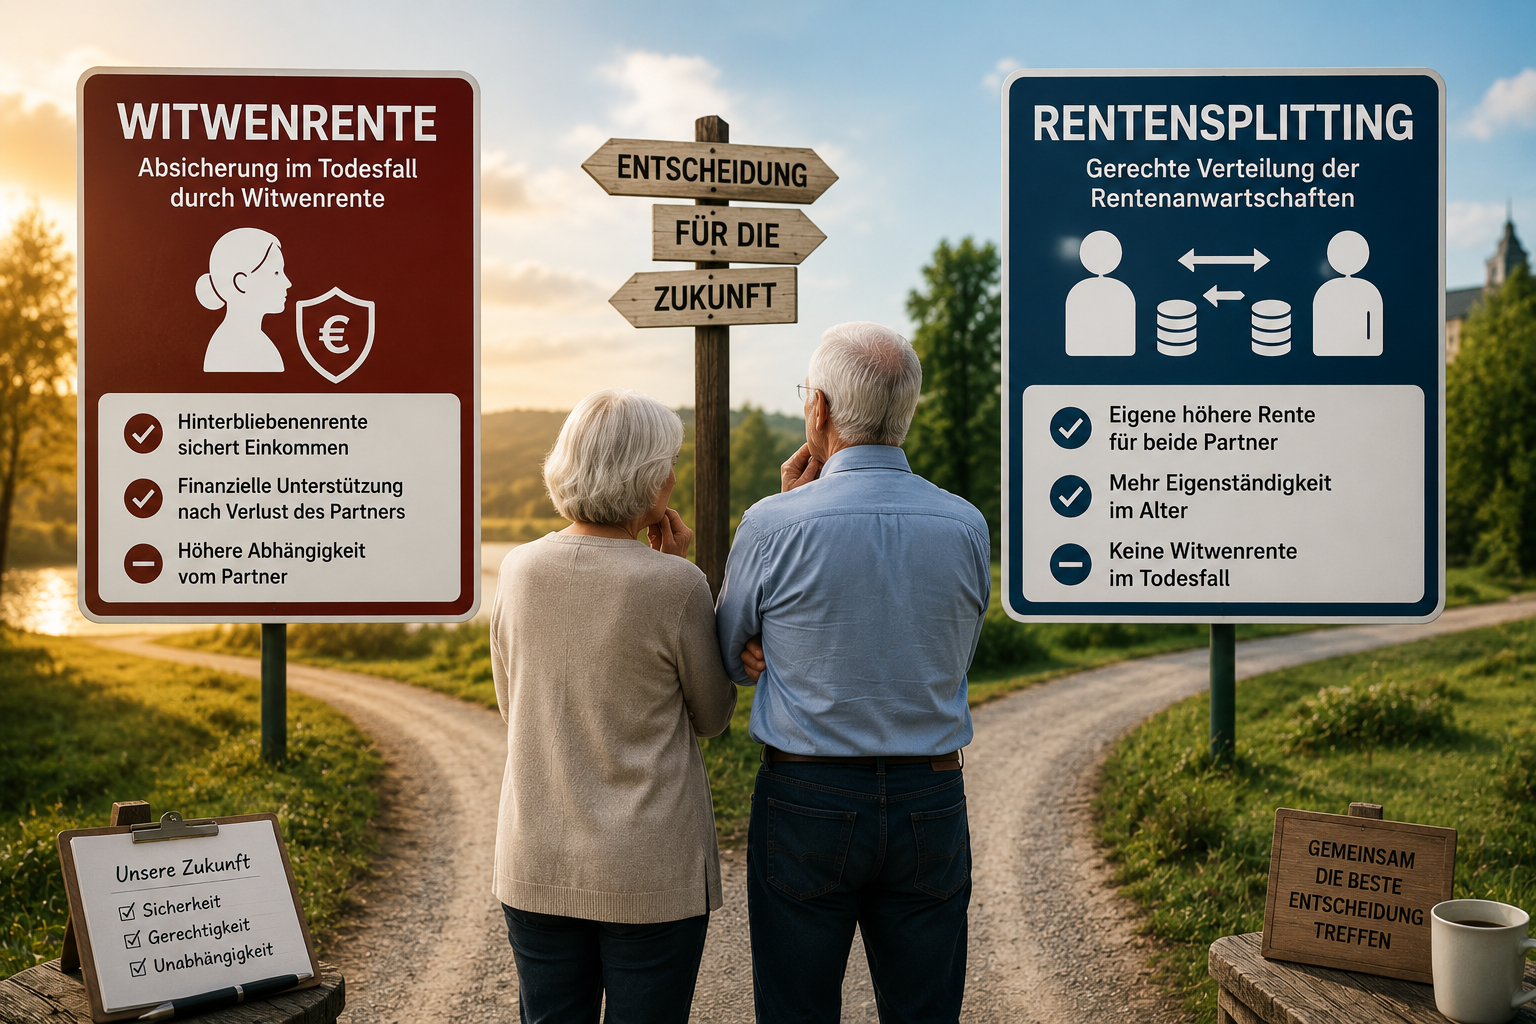
Wird die Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt?

Die Diskussion über eine Reform der Hinterbliebenenversorgung gewinnt an Bedeutung. Die Alterssicherungskommission hat 2026 Änderungen angeregt. Ein verpflichtendes Rentensplitting wird als mögliche Alternative diskutiert.

Wichtig: Eine Abschaffung der Witwenrente ist bisher nicht beschlossen!
Millionen Menschen beziehen Hinterbliebenenrenten

Die Deutsche Rentenversicherung verzeichnete Ende 2024:

  • 4.392.810 Witwenrenten
  • 753.425 Witwerrenten
  • Insgesamt über 5,14 Millionen Witwen- und Witwerrenten

Der durchschnittliche monatliche Rentenzahlbetrag lag bei 793 Euro für Witwen und 439 Euro für Witwer.

Diese Zahlen zeigen die erhebliche Bedeutung der Hinterbliebenenversorgung.
Warum der Altersunterschied entscheidend ist

Nach Angaben des Statistischen Bundesamtes waren Männer bei der ersten Eheschließung 2024 durchschnittlich 2,4 Jahre älter als Frauen.

Bei rund 73 Prozent der Ehepaare war 2023 der Mann älter.

Altersunterschiede von fünf oder sieben Jahren kommen ebenfalls vor.

Verstirbt beispielsweise ein 62-jähriger Ehemann, während seine Frau erst 55 Jahre alt ist, kann die Witwenrente bereits viele Jahre vor ihrem eigenen Rentenbeginn eine wichtige Einkommensquelle darstellen.
Rentensplitting ersetzt keine sofortige Witwenrente

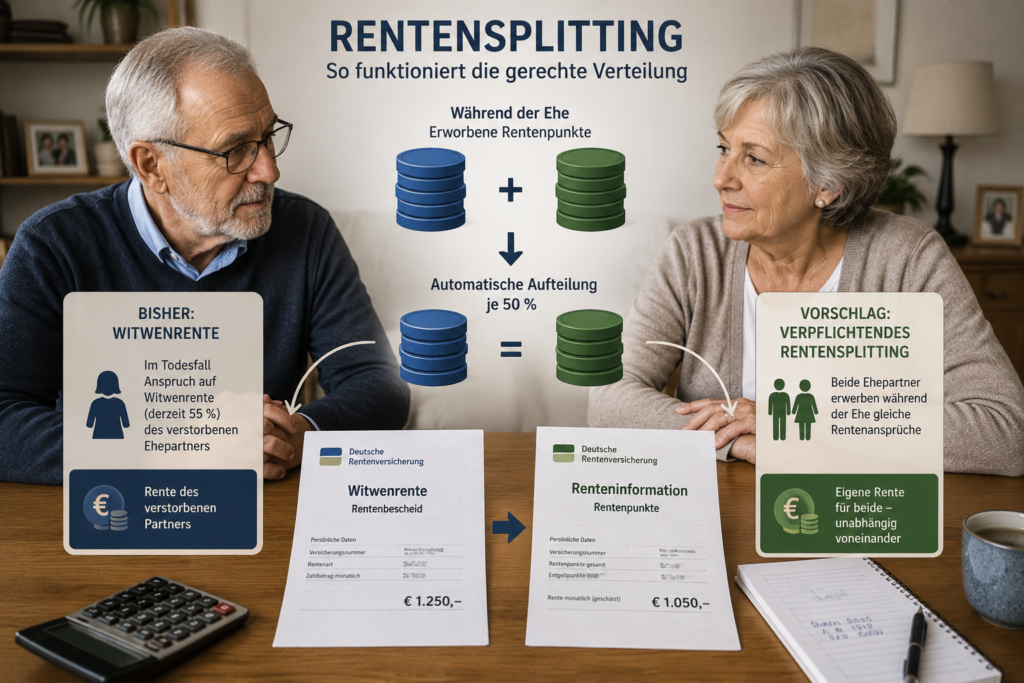
Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften grundsätzlich hälftig geteilt.

Die Witwenrente entfällt bei wirksamem Splitting aus derselben Ehe.

Das Problem: Zusätzliche eigene Rentenansprüche bedeuten nicht automatisch, dass eine 55-jährige Witwe sofort eine Altersrente erhält.

Bis zum eigenen Rentenbeginn kann deshalb eine erhebliche Versorgungslücke entstehen.

Wie groß sie ausfällt, hängt vom Versicherungsverlauf und möglichen anderen Ansprüchen ab.
Auch das ifo Institut sieht finanzielle Risiken

Eine Untersuchung des ifo Instituts vom September 2026 zeigt: Ein verpflichtendes Rentensplitting würde Ehepaare in nahezu allen untersuchten Modellkonstellationen insgesamt schlechterstellen.

Zwar können einzelne Hinterbliebene durch höhere eigene Rentenanwartschaften profitieren. Der Wegfall der Hinterbliebenenrente überwiegt jedoch in vielen Berechnungen.

Andererseits kann Rentensplitting Vorteile bieten, etwa weil die eigene Rente unabhängig von anderen Einkünften und einer erneuten Heirat bleibt.
Mein Fazit als Rentenberater

Rentensplitting ist nicht automatisch ein gleichwertiger Ersatz für die Witwenrente!

Gerade bei unterschiedlichen Altersabständen, Einkommen und Erwerbsbiografien können erhebliche Unterschiede entstehen.

Eine Reform müsste deshalb auch die Versorgung jüngerer Hinterbliebener und mögliche Übergangsregelungen berücksichtigen.
Entscheidend ist immer eine individuelle Vergleichsberechnung.

Ein qualifizierter Rentenberater kann die finanziellen Auswirkungen von Witwenrente und Rentensplitting berechnen, gegenüberstellen und über langfristige Risiken beraten.

Denn hinter jeder Rentenentscheidung stehen Menschen, deren finanzielle Absicherung auf dem Spiel steht.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Quellen und Einordnung

Die statistischen Angaben stammen aus dem Rentenbestand der Deutschen Rentenversicherung zum 31. Dezember 2024. Der Altersunterschied ist durch Destatis und den Sozialbericht belegt. Die Reformdiskussion und die Berechnungen des ifo Instituts sind hier dokumentiert:

Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

Ein Beitrag von

Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

Das Ehepaar Müller

Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

Entgeltpunkte beim Todesfall:

  • Ehemann: 42 Jahre × 0,8 = 33,6 EP
  • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

Möglichkeit 1: Die Witwenrente

Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

Damit ergeben sich 37 EP.

Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

Wie viel Witwenrente erhält sie bis 67?

  • Drei Monate Sterbevierteljahr: 4.210,02 Euro
  • Weitere 141 Monate Witwenrente: 36.782,85 Euro

Zusammen: 40.992,87 Euro!

Möglichkeit 2: Rentensplitting

Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

Der Vergleich ab 67 Jahren

Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

Mit Witwenrente:

  • Eigene Altersrente: 1.598,75 Euro
  • Zusätzliche Witwenrente: 670,88 Euro
  • Gesamt: 2.269,63 Euro monatlich
Mit Rentensplitting:
  • Eigene Altersrente: 1.598,75 Euro
  • Witwenrente: 0 Euro
  • Gesamt: 1.598,75 Euro monatlich
Monatlicher Vorteil der Witwenrente: 670,88 Euro!
Gesamtvergleich bis zum 87. Lebensjahr

Variante Witwenrente:

  • Witwenrente von 55 bis 67: 40.992,87 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Witwenrente von 67 bis 87: 161.011,20 Euro
  • Gesamt: 585.704,07 Euro

Variante Rentensplitting:

  • Witwenrente bis 67: 0 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Gesamt: 383.700 Euro

Rechnerischer Unterschied: 202.004,07 Euro!

Mein Fazit als Rentenberater

Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

Jede Ehe hat eine eigene Rentenbiografie!

Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Witwenrente fast weg: Wie Rentensplitting über 500 Euro mehr Rente bringen kann!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Rentensplitting statt Witwenrente? In unseren bisherigen Beispielen führte das Rentensplitting zu finanziellen Nachteilen. Doch es gibt auch Fälle, in denen es sich deutlich lohnen kann!

Besonders interessant wird es, wenn Hinterbliebene neben ihrer gesetzlichen Rente hohe Mieteinkünfte erzielen.

Ehepaar Müller – die Ausgangssituation

Herr Müller erhält 2.000 Euro gesetzliche Bruttorente, seine Ehefrau 900 Euro.

Zusätzlich erzielt Frau Müller monatlich 4.000 Euro Einkünfte aus Vermietung und Verpachtung.

Gemeint ist der steuerliche Überschuss nach Werbungskosten, nicht die Bruttomiete.

Wir unterstellen das neue Hinterbliebenenrentenrecht, eine große Witwenrente von 55 Prozent, Rentenbeginn nach 2010 und keine Kinderfreibeträge.

Fall 1: Die Witwenrente wird fast vollständig gekürzt!

Nach dem Tod ihres Mannes beträgt die große Witwenrente zunächst:

2.000 € × 55 % = 1.100 Euro.

Doch nun erfolgt die Einkommensanrechnung nach § 97 SGB VI.

Von der eigenen Altersrente werden pauschal 14 Prozent abgezogen, von den steuerlichen Vermietungseinkünften 25 Prozent.

Die Berechnung:

  • Anzurechnende eigene Rente: 774 Euro
  • Anzurechnende Mieteinkünfte: 3.000 Euro
  • Gesamteinkommen: 3.774 Euro
  • Abzüglich Freibetrag: 1.122,53 Euro
  • Übersteigendes Einkommen: 2.651,47 Euro
  • Davon 40 Prozent: 1.060,59 Euro

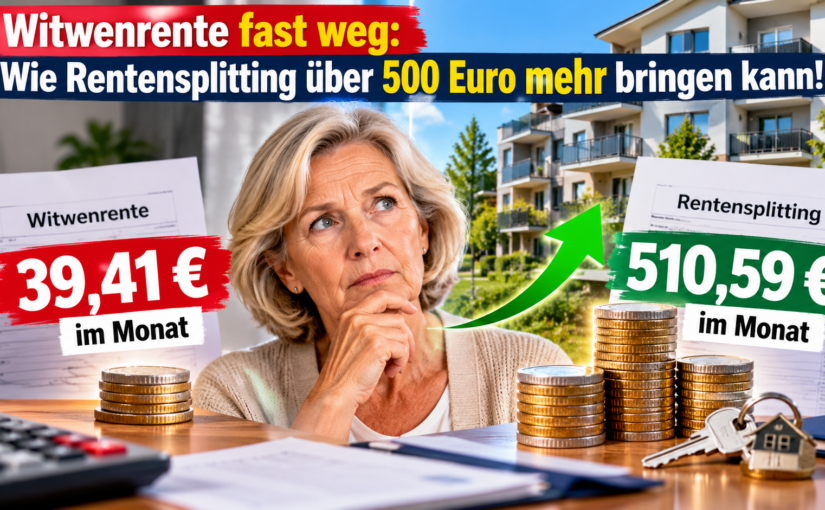
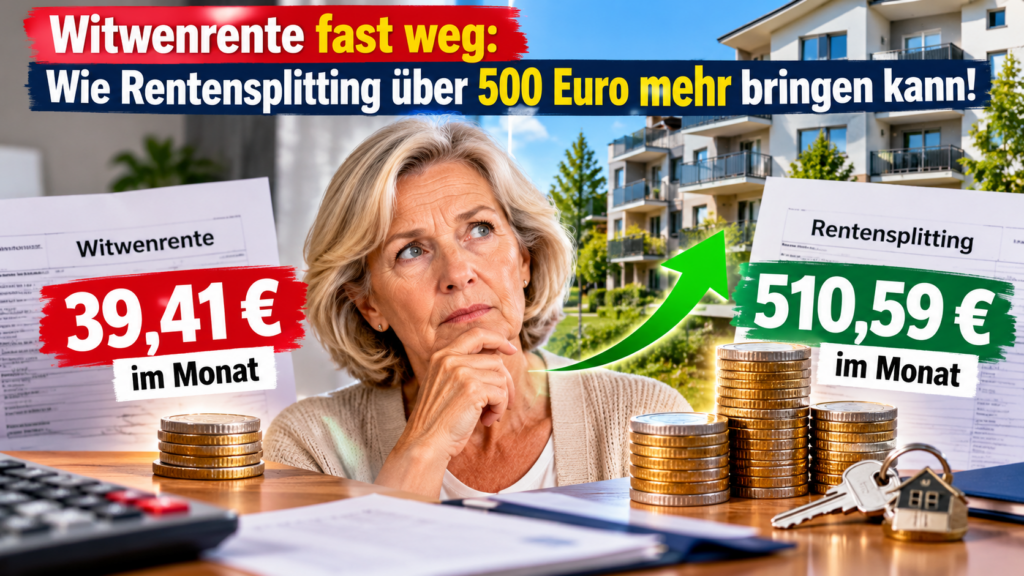
Von ursprünglich 1.100 Euro Witwenrente bleiben damit nur noch 39,41 Euro monatlich!

Fall 2: Rentensplitting statt Witwenrente

Wir unterstellen, dass sämtliche Rentenanwartschaften während der Ehe erworben wurden und die gesetzlichen Voraussetzungen für ein wirksames Rentensplitting erfüllt sind.

Die Rentenanwartschaften beider Ehepartner entsprechen zusammen 2.900 Euro monatlich.

Nach der hälftigen Aufteilung erhält Frau Müller eine eigene gesetzliche Rente von 1.450 Euro.

Der entscheidende Vorteil: Die Mieteinkünfte werden auf diese eigene Altersrente nicht angerechnet!

Der finanzielle Unterschied

Mit Witwenrente:

900 € + 39,41 € + 4.000 € = 4.939,41 Euro monatlich

Mit Rentensplitting:

1.450 € + 4.000 € = 5.450 Euro monatlich

Das bedeutet 510,59 Euro mehr im Monat!

Auf ein Jahr gerechnet sind das 6.127,08 Euro zusätzlich!

Die Beträge sind vereinfachte Modellrechnungen vor individuellen Steuern und Sozialabgaben.

Mein Fazit als Rentenberater

Rentensplitting kann Vorteile bringen – muss es aber nicht!

Das Rentensplitting ist bereits heute nach §§ 120a ff. SGB VI unter bestimmten Voraussetzungen freiwillig möglich.

Allerdings ist eine wirksame Entscheidung grundsätzlich bindend. Die Witwen- beziehungsweise Witwerrente aus derselben Ehe entfällt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Besondere Vorsicht: Sinken später die Mieteinkünfte, kann die Hinterbliebenenrente wieder erheblich wertvoller sein.

Deshalb sollte vor jeder Entscheidung eine individuelle Vergleichsberechnung durch einen qualifizierten Rentenberater erfolgen.

Denn eine Entscheidung, die heute Vorteile bringt, kann langfristig erhebliche Nachteile verursachen!

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Mieteinkünfte #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

Ein Beitrag von

Werner Hoffmann – Unabhängiger Rentenberater.

Was passiert finanziell, wenn die Witwenrente abgeschafft und durch ein Rentensplitting ersetzt würde?

Ein konkretes Beispiel zeigt, welche Auswirkungen dies für Hinterbliebene haben könnte.

Ehepaar Müller – die Ausgangssituation

Herr Müller hat während der Ehe 40 Entgeltpunkte, seine Frau 20 Entgeltpunkte erworben.

Wir rechnen mit dem seit 1. Juli 2026 geltenden Rentenwert von 42,52 Euro.

Herr Müller erhält:

40 × 42,52 € = 1.700,80 Euro Bruttorente.

Frau Müller erhält:

20 × 42,52 € = 850,40 Euro Bruttorente.

Gemeinsam verfügen sie über 2.551,20 Euro monatlich.

Vereinfachend unterstellen wir, dass sämtliche Entgeltpunkte während der Ehe erworben wurden, keine Abschläge bestehen und die Voraussetzungen für die große Witwenrente und das Rentensplitting erfüllt sind.

Fall 1: Herr Müller verstirbt – die bisherige Witwenrente

Frau Müller erhält weiterhin ihre eigene Altersrente von 850,40 Euro.

Zusätzlich bekommt sie nach Ablauf des Sterbevierteljahres die große Witwenrente in Höhe von 55 Prozent der maßgeblichen Rente ihres Mannes.

1.700,80 € × 55 % = 935,44 Euro Witwenrente.

Damit ergibt sich:

  • Eigene Altersrente: 850,40 Euro
  • Große Witwenrente: 935,44 Euro
  • Gesamt: 1.785,84 Euro monatlich

Wir unterstellen ausdrücklich, dass keine Kürzung durch Einkommensanrechnung erfolgt.

Fall 2: Herr Müller verstirbt – Rentensplitting statt Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Entgeltpunkte gleichmäßig verteilt.

Herr Müller hatte 40 Entgeltpunkte, Frau Müller 20.

Nach dem Splitting besitzen beide jeweils 30 Entgeltpunkte.

Die eigene Rente von Frau Müller steigt dadurch auf:

30 × 42,52 € = 1.275,60 Euro monatlich.

Allerdings erhält sie keine zusätzliche Witwenrente mehr aus dieser Ehe.

Der finanzielle Unterschied

Ohne Rentensplitting:

1.785,84 Euro monatlich.

Mit Rentensplitting:

1.275,60 Euro monatlich.

Differenz: 510,24 Euro weniger pro Monat!

Das entspricht:

  • 6.122,88 Euro weniger pro Jahr
  • 61.228,80 Euro weniger in zehn Jahren
  • 122.457,60 Euro weniger in zwanzig Jahren

Die langfristigen Beträge sind reine Modellrechnungen ohne Rentenanpassungen, Steuern und Sozialabgaben.

Mein Fazit

Dieses Beispiel zeigt, dass ein Rentensplitting für Hinterbliebene erhebliche finanzielle Nachteile haben kann.

Allerdings kann das Rentensplitting bei anderen Einkommensverhältnissen auch Vorteile bieten, beispielsweise wenn die Witwenrente wegen hohen eigenen Einkommens vollständig entfiele.

Deshalb darf ein Rentensplitting nicht pauschal als gleichwertiger Ersatz für die Witwenrente betrachtet werden.

Eine individuelle Vergleichsberechnung ist unverzichtbar.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenberechnung #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Große Witwenrente 2026: Diese neue Altersgrenze sollten Hinterbliebene unbedingt kennen

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer im Jahr 2026 seinen Ehepartner verliert, sollte eine wichtige Regel bei der großen Witwen- oder Witwerrente kennen. Denn die maßgebliche Altersgrenze steigt weiter.

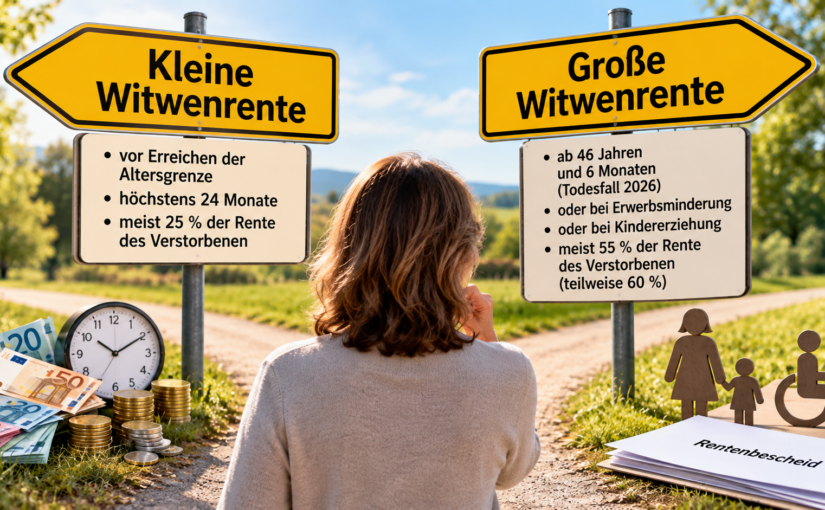
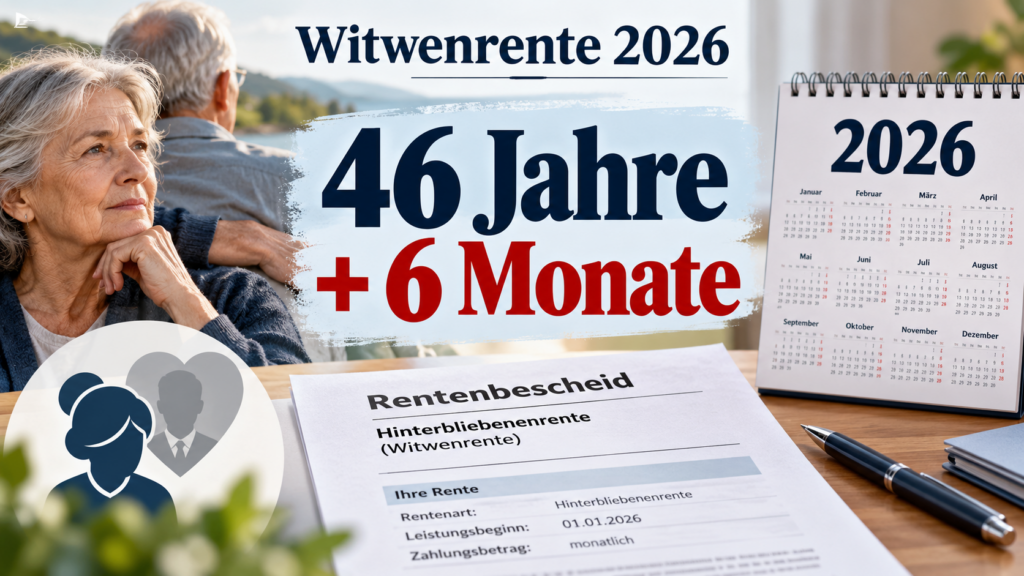
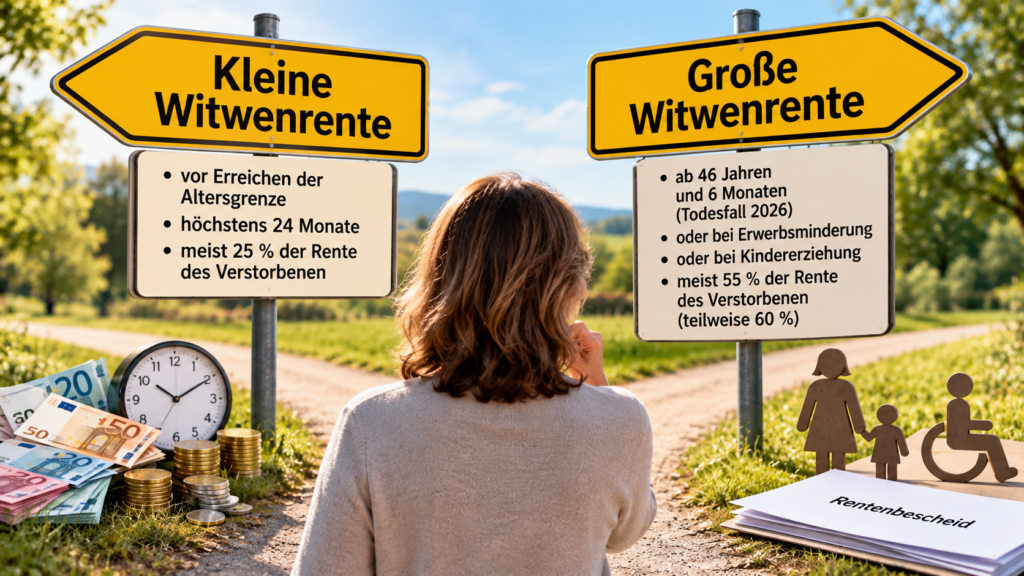
Bei einem Todesfall im Jahr 2026 wird die große Witwen- oder Witwerrente allein aufgrund des Lebensalters grundsätzlich erst ab 46 Jahren und 6 Monaten gezahlt.

Der Hintergrund: Die frühere Altersgrenze von 45 Jahren wird seit 2012 schrittweise angehoben. Entscheidend ist dabei nicht das Jahr, in dem der Rentenantrag gestellt wird, sondern grundsätzlich das Todesjahr des versicherten Ehepartners.

Die Altersgrenzen lauten:

2024: 46 Jahre und 2 Monate
2025: 46 Jahre und 4 Monate
2026: 46 Jahre und 6 Monate
2027: 46 Jahre und 8 Monate
2028: 46 Jahre und 10 Monate
ab 2029: 47 Jahre

Doch wichtig: Das Mindestalter ist nicht die einzige Voraussetzung, über die eine große Witwen- oder Witwerrente entstehen kann.

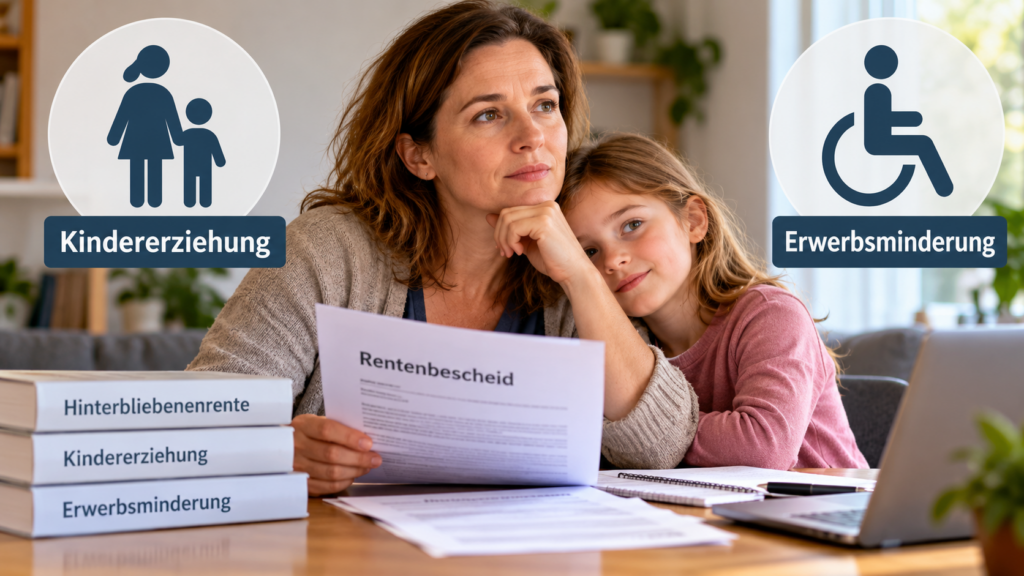
Nach § 46 SGB VI kann die große Hinterbliebenenrente auch gezahlt werden, wenn der überlebende Ehepartner erwerbsgemindert ist oder ein eigenes Kind beziehungsweise ein Kind des verstorbenen Ehepartners erzieht, das das 18. Lebensjahr noch nicht vollendet hat.

Bei einem behinderten Kind, das sich nicht selbst unterhalten kann, können besondere Regelungen auch über das 18. Lebensjahr hinaus greifen.

Sind diese Voraussetzungen nicht erfüllt und wurde die Altersgrenze noch nicht erreicht, kommt grundsätzlich zunächst die kleine Witwen- oder Witwerrente in Betracht.

Nach dem neuen Hinterbliebenenrecht wird diese grundsätzlich höchstens für 24 Kalendermonate nach Ablauf des Sterbemonats gezahlt.

Auch bei der Höhe gibt es einen deutlichen Unterschied:

Die große Witwenrente beträgt grundsätzlich 55 Prozent der maßgebenden Rente des verstorbenen Ehepartners.

Unter bestimmten Voraussetzungen des alten Hinterbliebenenrechts können weiterhin 60 Prozent gezahlt werden.

Die kleine Witwenrente beträgt grundsätzlich 25 Prozent.

Zusätzlich muss geprüft werden, ob eigenes Einkommen auf die Hinterbliebenenrente angerechnet wird. Deshalb sagt die errechnete Bruttowitwenrente noch nicht automatisch aus, welcher Betrag später tatsächlich überwiesen wird.

Mein Tipp: Gerade bei Todesfällen rund um die jeweilige Altersgrenze sollte genau geprüft werden, ob zunächst die kleine Witwenrente gezahlt wird und ab welchem Zeitpunkt anschließend ein Anspruch auf die große Witwenrente entsteht.

Ebenso wichtig ist die Prüfung, ob altes oder neues Hinterbliebenenrecht anzuwenden ist. Das kann bei der Rentenhöhe einen erheblichen Unterschied machen.

Rechtsgrundlagen: § 46 SGB VI und § 242a SGB VI

#Witwenrente #Hinterbliebenenrente #Rente2026 #Rentenversicherung #Rentenberater

Hinweis zu den Bildern: Die verwendeten Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der symbolischen Darstellung.

Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht.

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

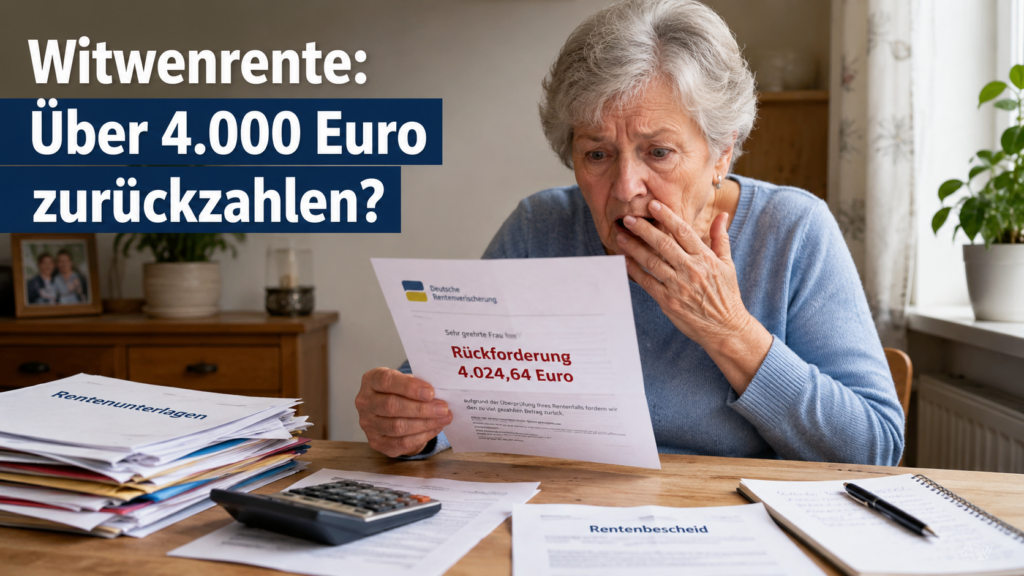
Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).

Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.

Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.

Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.

Die Witwe wehrte sich dagegen – mit Erfolg.

Rentenversicherung konnte fehlende Angaben nicht beweisen

Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.

Der damalige Rentenantrag war nicht mehr vorhanden.

Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.

Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.

Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.

Vertrauensschutz kann entscheidend sein

Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.

Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.

Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?

Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.

Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.

#Witwenrente #Rentenversicherung #Rentenbescheid #Rentenrecht #Rentenberater

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.

Quelle: https://rentenberater.blog/witwenrente-rentenversicherung-fordert-ueber-4-000-euro-zurueck-und-scheitert-vor-gericht/

Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).

Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.

Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.

Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.

Die Witwe wehrte sich dagegen – mit Erfolg.

Rentenversicherung konnte fehlende Angaben nicht beweisen

Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.

Der damalige Rentenantrag war nicht mehr vorhanden.

Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.

Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.

Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.

Vertrauensschutz kann entscheidend sein

Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.

Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.

Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?

Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.

Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.

#Witwenrente #Rentenversicherung #Rentenbescheid #Rentenrecht #Rentenberater

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.

Witwenrente: Gericht stoppt Rückforderung über 33.524 Euro

Witwenrente: Gericht stoppt Rückforderung über 33.524 Euro

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Immer wieder gibt es Fälle, in denen die Deutsche Rentenversicherung Witwenrenten zurückfordert. In einem Fall von mir war dies bereits 2021 ungerechtfertigt gewesen.

——

Eine Witwe sollte mehr als 33.500 Euro an die Deutsche Rentenversicherung zurückzahlen. Die Behörde war der Auffassung, dass ihre Witwenrente über viele Jahre zu hoch ausgezahlt worden sei. Doch das Hessische Landessozialgericht stellte sich auf die Seite der Betroffenen und erklärte die Rückforderung für rechtswidrig.

Der Fall reicht weit zurück. Die Frau bezog seit dem Tod ihres Ehemannes eine große Witwenrente. Jahre später vertrat die Rentenversicherung die Ansicht, bestimmte Einkünfte der Witwe müssten auf die Witwenrente angerechnet werden. Daraufhin wurde die Leistung rückwirkend neu berechnet. Für den Zeitraum von Juli 2002 bis September 2017 verlangte die Behörde insgesamt 33.524,06 Euro zurück.

Die Witwe wehrte sich gegen diese Forderung. Sie machte geltend, dass die betreffenden Einnahmen nicht aus einer eigenen selbstständigen Tätigkeit stammten und deshalb nicht als anrechenbares Einkommen berücksichtigt werden dürften.

Das Gericht prüfte den Sachverhalt genau. Dabei stellte sich heraus, dass die umstrittenen Zahlungen aus der Übernahme eines geerbten Architekturbüros durch den Sohn der Witwe stammten. Nach dem Tod des Vaters hatte der Sohn das Büro übernommen und den Kaufpreis über viele Jahre in Raten an seine Mutter gezahlt. Die Witwe selbst war dabei jedoch nicht beruflich tätig und setzte keine eigene Arbeitskraft ein.

Genau dieser Punkt war für die Richter entscheidend. Nach ihrer Auffassung handelte es sich nicht um anrechenbares Erwerbseinkommen, sondern um Zahlungen aus der Vermögensübertragung innerhalb der Familie. Deshalb durfte die Witwenrente nicht gekürzt werden.

Hinzu kam eine wichtige Übergangsregelung im Hinterbliebenenrecht. Da der Ehemann bereits 1991 verstorben war und die Voraussetzungen der damaligen Rechtslage erfüllt waren, galt für die Witwe weiterhin das ältere Recht zur Einkommensanrechnung. Auch deshalb durfte die Rentenversicherung die Zahlungen des Sohnes nicht auf die Witwenrente anrechnen.

Bemerkenswert ist, dass das Gericht keinerlei Hinweis auf eine Täuschung oder einen Betrug der Witwe sah. Es ging ausschließlich um die rechtliche Bewertung der Einnahmen. Die Richter kamen zu dem Ergebnis, dass die Rentenversicherung die Einkünfte falsch eingeordnet hatte.

Fazit: Das Urteil zeigt, dass nicht jede Einnahme automatisch zu einer Kürzung der Witwenrente führt. Entscheidend sind die Herkunft der Einkünfte, die jeweils geltenden gesetzlichen Regelungen und die genaue rechtliche Einordnung. Wer eine Rückforderung erhält, sollte den Bescheid daher sorgfältig prüfen lassen.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater und Prozessbevollmächtigter. –
Werner Hoffmann.

#Witwenrente #Rentenversicherung #Rentenrecht #Sozialgericht #Hinterbliebenenrente

Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der symbolischen Darstellung und zeigen keine dokumentarischen Aufnahmen tatsächlicher Ereignisse.

Witwenrente vor dem Aus? Rentenkommission prüft radikalen Systemwechsel

Witwenrente vor dem Aus? Rentenkommission prüft radikalen Systemwechsel

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG). – www.Renten-experte.de

—

Die Witwen- und Witwerrente gehört seit Jahrzehnten zu den wichtigsten Leistungen der gesetzlichen Rentenversicherung. Millionen Menschen verlassen sich darauf, dass nach dem Tod des Ehepartners zumindest ein Teil des bisherigen Einkommens abgesichert bleibt.

Doch nun sorgt ein Vorschlag der Rentenkommission für Diskussionen. Im Mittelpunkt steht die Frage, ob die klassische Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt werden soll.

Bereits heute gibt es das sogenannte Rentensplitting. Ehepartner können freiwillig vereinbaren, dass die während der Ehe erworbenen Rentenansprüche zwischen beiden Partnern hälftig aufgeteilt werden. Wer sich dafür entscheidet, verliert allerdings den Anspruch auf eine spätere Witwen- oder Witwerrente. Genau deshalb wird dieses Modell bislang kaum genutzt. Nach Angaben der Deutschen Rentenversicherung entschieden sich im Jahr 2024 lediglich 111 Paare für dieses Verfahren.

Die Rentenkommission diskutiert nun, ob ein solches Splitting künftig verpflichtend werden könnte. Ziel wäre es, die während der Ehe erworbenen Rentenanwartschaften von Anfang an gleichmäßiger zwischen den Ehepartnern zu verteilen. Besonders Personen, die wegen Kindererziehung oder Pflege von Angehörigen ihre Erwerbstätigkeit reduziert haben, würden dadurch eigene höhere Rentenansprüche erwerben.

Kritiker weisen jedoch auf erhebliche Nachteile hin. Während heute nach dem Tod eines Ehepartners häufig eine große Witwenrente gezahlt wird, würde diese Leistung bei einem verpflichtenden Rentensplitting entfallen. Für viele Hinterbliebene könnte dies im Todesfall zu deutlich geringeren monatlichen Einnahmen führen.

Besonders betroffen wären Ehepaare mit einer klassischen Rollenverteilung, bei denen ein Partner deutlich höhere Rentenansprüche aufgebaut hat als der andere. Gerade ältere Ehepaare haben ihre Lebensplanung oft auf die bestehenden Regelungen zur Hinterbliebenenversorgung abgestimmt.

Befürworter argumentieren dagegen, dass das Rentensplitting besser zu modernen Erwerbsbiografien passe und die eigenständige Alterssicherung stärke. Zudem werde die finanzielle Abhängigkeit eines Ehepartners vom anderen reduziert.

Fest steht allerdings: Derzeit handelt es sich lediglich um einen Diskussionsvorschlag. Weder bestehende Witwen- und Witwerrenten noch bereits erworbene Ansprüche stehen aktuell zur Disposition. In der politischen Debatte wird regelmäßig ein umfassender Vertrauensschutz für bestehende Rentenansprüche gefordert.

Die Diskussion zeigt jedoch, wie sensibel Veränderungen bei der Hinterbliebenenversorgung sind. Für Millionen Rentnerinnen und Rentner geht es nicht um eine theoretische Reform, sondern um die Frage, wie die finanzielle Absicherung nach dem Tod eines Partners künftig aussehen soll.

Aus meiner Sicht wird bei der Debatte häufig übersehen, dass die Witwenrente für viele ältere Menschen ein wichtiger Bestandteil ihrer finanziellen Planung ist. Wer Veränderungen an diesem System vornehmen möchte, muss deshalb die sozialen Folgen sehr sorgfältig prüfen.

Unabhängiger Rentenberater Werner Hoffmann.

#Witwenrente #Rentensplitting #GesetzlicheRente #Rentenreform #Altersvorsorge

Witwenrente vor dem Aus? Rentenkommission plant radikalen Umbau

Witwenrente vor dem Aus? Rentenkommission plant radikalen Umbau

Ein Beitrag von

Werner Hoffmann.

Rentenberater (RDG).

—-

Die Witwenrente gehört seit Jahrzehnten zu den wichtigsten Absicherungen für Ehepartner nach dem Tod des Partners. Doch jetzt wird über einen Vorschlag diskutiert, der das bisherige System grundlegend verändern könnte: Statt einer Witwen- oder Witwerrente soll künftig ein verpflichtendes Rentensplitting eingeführt werden.

Die von der Bundesregierung eingesetzte Rentenkommission prüft derzeit entsprechende Reformvorschläge. Ziel ist es, die Rentenansprüche von Ehepartnern bereits während des Erwerbslebens gleichmäßiger zu verteilen. Dabei würden die während der Ehe erworbenen Rentenpunkte automatisch zwischen beiden Partnern aufgeteilt.

Was bedeutet Rentensplitting?

Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften hälftig auf beide Ehepartner verteilt. Der Partner mit höheren Rentenansprüchen gibt dabei einen Teil seiner Rentenpunkte an den anderen Partner ab. Dieses Modell existiert bereits seit 2002 auf freiwilliger Basis, wird jedoch nur von sehr wenigen Paaren genutzt.

Der Grund ist einfach: Wer sich für das Rentensplitting entscheidet, verliert dauerhaft den Anspruch auf eine Witwen- oder Witwerrente.

Warum wird darüber diskutiert?

Befürworter argumentieren, dass insbesondere Frauen von einem verpflichtenden Rentensplitting profitieren könnten. Viele Frauen haben aufgrund von Kindererziehung oder Teilzeitarbeit geringere eigene Rentenansprüche aufgebaut. Durch das Splitting würden sie automatisch höhere eigene Rentenansprüche erwerben und wären weniger vom Einkommen des Ehepartners abhängig.

Außerdem kritisieren Ökonomen seit Jahren, dass die heutige Witwenrente teilweise Anreize vermindert, eigene Rentenansprüche aufzubauen. Ein verpflichtendes Splitting könnte diese Effekte reduzieren.

Die Kehrseite der Medaille

Kritiker warnen jedoch vor erheblichen Nachteilen. Besonders betroffen wären klassische Alleinverdiener-Ehen oder Familien, in denen ein Partner deutlich mehr verdient hat als der andere.

Verstirbt der besserverdienende Ehepartner frühzeitig, ist die heutige große Witwenrente häufig finanziell deutlich günstiger als ein vorheriges Rentensplitting. Die große Witwenrente beträgt derzeit grundsätzlich 55 Prozent der Rente des verstorbenen Partners und kann lebenslang gezahlt werden.

Nach Berechnungen der Deutschen Rentenversicherung würden viele Versicherte durch ein verpflichtendes Splitting sogar schlechter gestellt als nach dem heutigen System. Experten warnen deshalb davor, die Auswirkungen zu unterschätzen.

Noch ist nichts entschieden

Derzeit handelt es sich lediglich um Überlegungen innerhalb der Rentenkommission. Die Empfehlungen sollen Ende Juni vorgestellt werden. Erst danach wird sich zeigen, welche Vorschläge tatsächlich Eingang in eine spätere Rentenreform finden.

Fest steht jedoch bereits heute: Sollte die Witwenrente tatsächlich durch ein verpflichtendes Rentensplitting ersetzt werden, wäre dies eine der größten Veränderungen im deutschen Rentensystem seit vielen Jahren – mit weitreichenden Folgen für Millionen Ehepaare.

Unabhängiger Rentenberater Werner Hoffmann.

#Witwenrente
#Rentensplitting
#Rentenreform
#Altersvorsorge
#Rente

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen