Beratungsscheine: Wie Arbeitgeber Rentenberatung verschenken können – Teil 1

Ein Beitrag von

Werner Hoffmann, registrierter Rentenberater (RDG).

Wann kann ich in Rente gehen? Wie hoch sind meine Abschläge? Lohnt sich längeres Arbeiten?

Diese Fragen beschäftigen viele Arbeitnehmer ab 55 Jahren. Häufig landen sie in der Personalabteilung. Doch eine individuelle Rentenberatung gehört in fachkundige Hände.

Die Lösung: Arbeitgeber verschenken Beratungsscheine für eine unabhängige Rentenberatung!
So funktioniert der Beratungsschein

Der Arbeitgeber schenkt Beschäftigten eine oder mehrere Beratungsstunden bei einem registrierten Rentenberater.

Das Besondere: Bezahlt werden nur tatsächlich eingelöste Scheine!

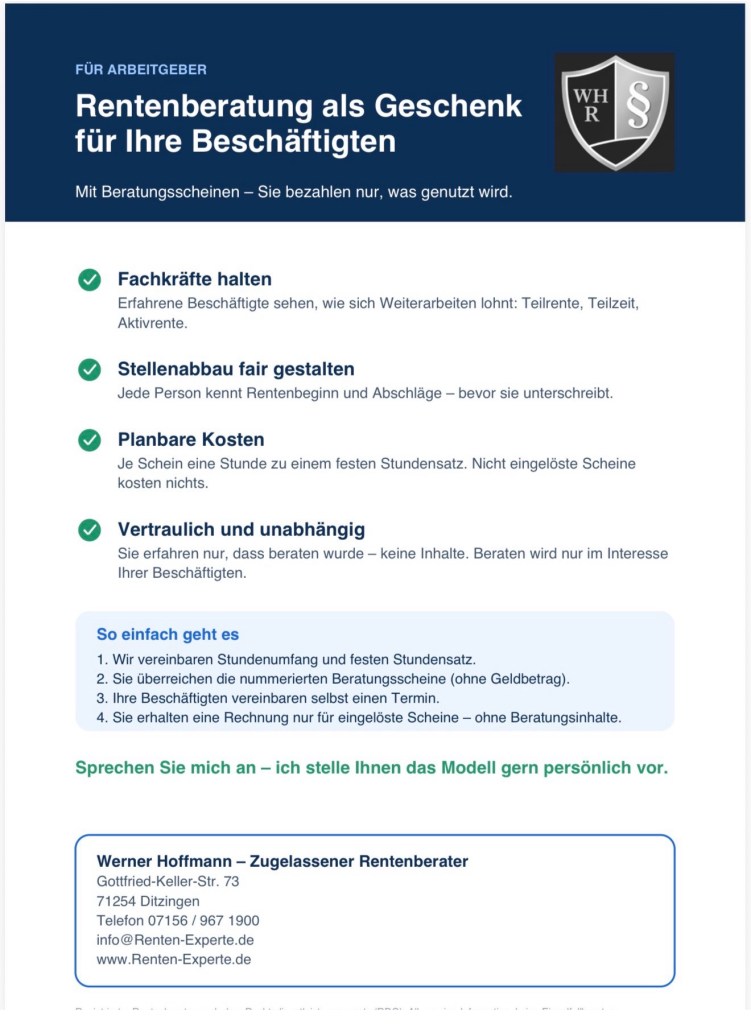
  1. Arbeitgeber und Rentenberater vereinbaren einen festen Stundensatz.
  2. Beschäftigte erhalten nummerierte Beratungsscheine.
  3. Sie vereinbaren selbst ihren Beratungstermin.
  4. Abgerechnet werden ausschließlich genutzte Stunden.

Die Beratung bleibt unabhängig und vertraulich! Persönliche Rentendaten erhält der Arbeitgeber nicht.
Möglichkeit 1: Fachkräfte länger halten

Eine Beratung kann zeigen, warum sich Weiterarbeiten lohnt.

  • Rente plus Gehalt: Seit 2023 ohne Hinzuverdienstgrenze bei vorgezogenen Altersrenten.
  • Teilrente: Altersrente und Beschäftigung flexibel kombinieren.
  • Aktivrente: Seit 2026 unter bestimmten Voraussetzungen bis zu 2.000 Euro Arbeitslohn monatlich steuerfrei.
  • Rentenaufschub: 0,5 Prozent dauerhafter Zuschlag je Monat bei späterem Rentenbeginn nach der Regelaltersgrenze.
Möglichkeit 2: Sozialverträglicher Personalabbau

Ein falsch gewähltes Austrittsdatum kann lebenslang Geld kosten!

Vor einem Aufhebungsvertrag sollte deshalb geprüft werden:

  • Wann ist die früheste Altersrente möglich?
  • Sind 35 oder 45 Versicherungsjahre erfüllt?
  • Welche dauerhaften Rentenabschläge entstehen?
  • Können Sonderzahlungen nach § 187a SGB VI Abschläge ausgleichen?
  • Welche Folgen haben Arbeitslosengeld, Altersteilzeit und Austrittsdatum?

Beispiel: Vier Monate längere Beschäftigung können entscheidend sein, um die Voraussetzungen einer abschlagsfreien Rente zu erfüllen.
Vorteile für beide Seiten

Arbeitgeber: Planbare Kosten, Mitarbeiterbindung, fairer Personalabbau und Entlastung der Personalabteilung.

Beschäftigte: Kostenfreie Beratung im Gutscheinumfang, individuelle Berechnungen und vertrauliche Unterstützung.
Mein Fazit

Ein Beratungsschein ist mehr als ein Gutschein – er zeigt Wertschätzung!

Ob Fachkräftesicherung, Altersteilzeit oder Personalabbau: Professionelle Rentenberatung schafft Klarheit und hilft, teure Fehlentscheidungen zu vermeiden.

Sie möchten Beratungsscheine in Ihrem Unternehmen anbieten? Sprechen Sie mich an!
Werner Hoffmann
Registrierter Rentenberater (RDG), Ditzingen

www.Renten-Experte.de
info@Renten-Experte.de

#Rentenberatung #Beratungsschein #Arbeitgeber #Personalplanung #RentenExperte

Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration. Dargestellte Personen und Beratungssituationen sind beispielhaft.

Stand: November 2026. Individuelle rentenrechtliche Voraussetzungen sind gesondert zu prüfen.

Quelle: https://rentenberater.blog/beratungsscheine-wie-arbeitgeber-rentenberatung-verschenken-koennen-teil-1/

Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

Ein Beitrag von

Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

Das Ehepaar Müller

Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

Entgeltpunkte beim Todesfall:

  • Ehemann: 42 Jahre × 0,8 = 33,6 EP
  • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

Möglichkeit 1: Die Witwenrente

Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

Damit ergeben sich 37 EP.

Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

Wie viel Witwenrente erhält sie bis 67?

  • Drei Monate Sterbevierteljahr: 4.210,02 Euro
  • Weitere 141 Monate Witwenrente: 36.782,85 Euro

Zusammen: 40.992,87 Euro!

Möglichkeit 2: Rentensplitting

Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

Der Vergleich ab 67 Jahren

Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

Mit Witwenrente:

  • Eigene Altersrente: 1.598,75 Euro
  • Zusätzliche Witwenrente: 670,88 Euro
  • Gesamt: 2.269,63 Euro monatlich

Mit Rentensplitting:

  • Eigene Altersrente: 1.598,75 Euro
  • Witwenrente: 0 Euro
  • Gesamt: 1.598,75 Euro monatlich

Monatlicher Vorteil der Witwenrente: 670,88 Euro!

Gesamtvergleich bis zum 87. Lebensjahr

Variante Witwenrente:

  • Witwenrente von 55 bis 67: 40.992,87 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Witwenrente von 67 bis 87: 161.011,20 Euro
  • Gesamt: 585.704,07 Euro

Variante Rentensplitting:

  • Witwenrente bis 67: 0 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Gesamt: 383.700 Euro

Rechnerischer Unterschied: 202.004,07 Euro!

Mein Fazit als Rentenberater

Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

Jede Ehe hat eine eigene Rentenbiografie!

Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

Ein Beitrag von

Werner Hoffmann – Unabhängiger Rentenberater.

Was passiert finanziell, wenn die Witwenrente abgeschafft und durch ein Rentensplitting ersetzt würde?

Ein konkretes Beispiel zeigt, welche Auswirkungen dies für Hinterbliebene haben könnte.

Ehepaar Müller – die Ausgangssituation

Herr Müller hat während der Ehe 40 Entgeltpunkte, seine Frau 20 Entgeltpunkte erworben.

Wir rechnen mit dem seit 1. Juli 2026 geltenden Rentenwert von 42,52 Euro.

Herr Müller erhält:

40 × 42,52 € = 1.700,80 Euro Bruttorente.

Frau Müller erhält:

20 × 42,52 € = 850,40 Euro Bruttorente.

Gemeinsam verfügen sie über 2.551,20 Euro monatlich.

Vereinfachend unterstellen wir, dass sämtliche Entgeltpunkte während der Ehe erworben wurden, keine Abschläge bestehen und die Voraussetzungen für die große Witwenrente und das Rentensplitting erfüllt sind.

Fall 1: Herr Müller verstirbt – die bisherige Witwenrente

Frau Müller erhält weiterhin ihre eigene Altersrente von 850,40 Euro.

Zusätzlich bekommt sie nach Ablauf des Sterbevierteljahres die große Witwenrente in Höhe von 55 Prozent der maßgeblichen Rente ihres Mannes.

1.700,80 € × 55 % = 935,44 Euro Witwenrente.

Damit ergibt sich:

  • Eigene Altersrente: 850,40 Euro
  • Große Witwenrente: 935,44 Euro
  • Gesamt: 1.785,84 Euro monatlich

Wir unterstellen ausdrücklich, dass keine Kürzung durch Einkommensanrechnung erfolgt.

Fall 2: Herr Müller verstirbt – Rentensplitting statt Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Entgeltpunkte gleichmäßig verteilt.

Herr Müller hatte 40 Entgeltpunkte, Frau Müller 20.

Nach dem Splitting besitzen beide jeweils 30 Entgeltpunkte.

Die eigene Rente von Frau Müller steigt dadurch auf:

30 × 42,52 € = 1.275,60 Euro monatlich.

Allerdings erhält sie keine zusätzliche Witwenrente mehr aus dieser Ehe.

Der finanzielle Unterschied

Ohne Rentensplitting:

1.785,84 Euro monatlich.

Mit Rentensplitting:

1.275,60 Euro monatlich.

Differenz: 510,24 Euro weniger pro Monat!

Das entspricht:

  • 6.122,88 Euro weniger pro Jahr
  • 61.228,80 Euro weniger in zehn Jahren
  • 122.457,60 Euro weniger in zwanzig Jahren

Die langfristigen Beträge sind reine Modellrechnungen ohne Rentenanpassungen, Steuern und Sozialabgaben.

Mein Fazit

Dieses Beispiel zeigt, dass ein Rentensplitting für Hinterbliebene erhebliche finanzielle Nachteile haben kann.

Allerdings kann das Rentensplitting bei anderen Einkommensverhältnissen auch Vorteile bieten, beispielsweise wenn die Witwenrente wegen hohen eigenen Einkommens vollständig entfiele.

Deshalb darf ein Rentensplitting nicht pauschal als gleichwertiger Ersatz für die Witwenrente betrachtet werden.

Eine individuelle Vergleichsberechnung ist unverzichtbar.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenberechnung #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

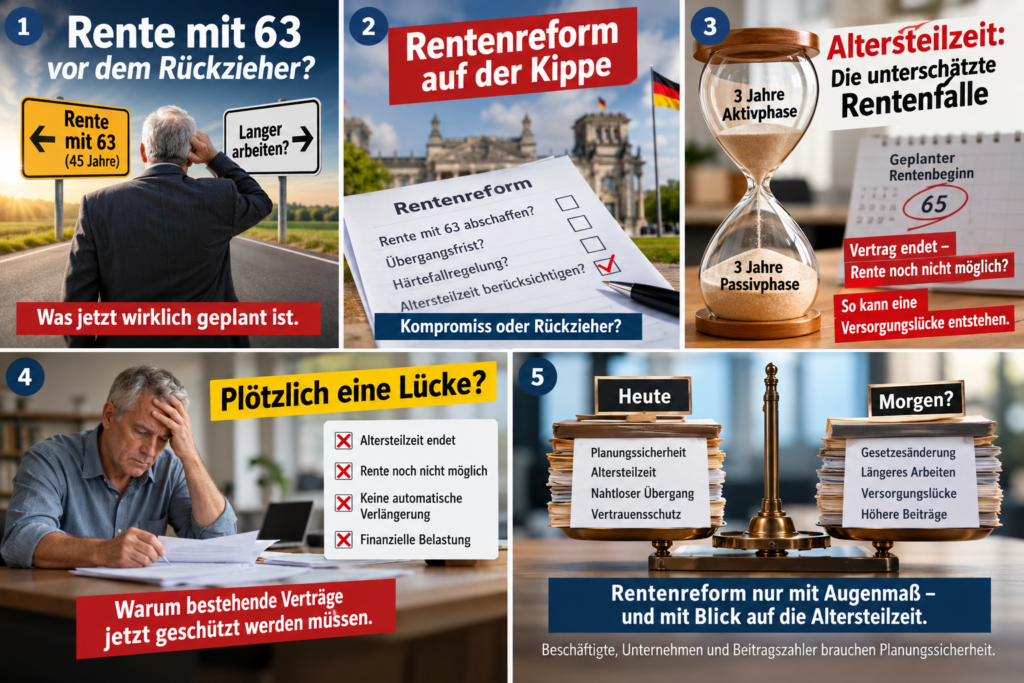
Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

Was passiert mit bereits bestehenden Altersteilzeitverträgen?

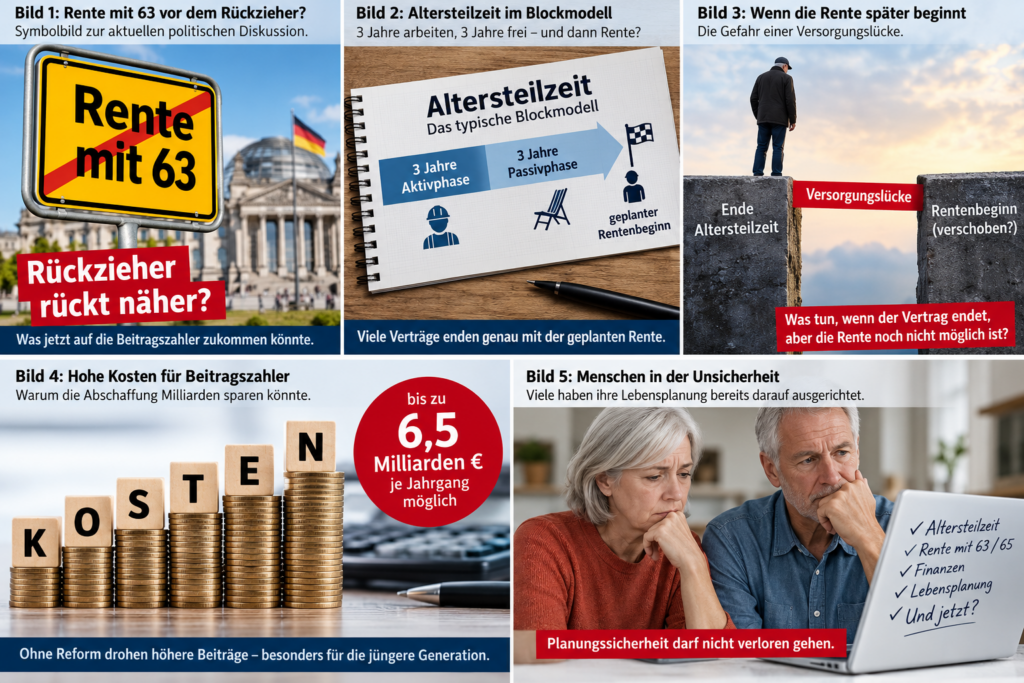
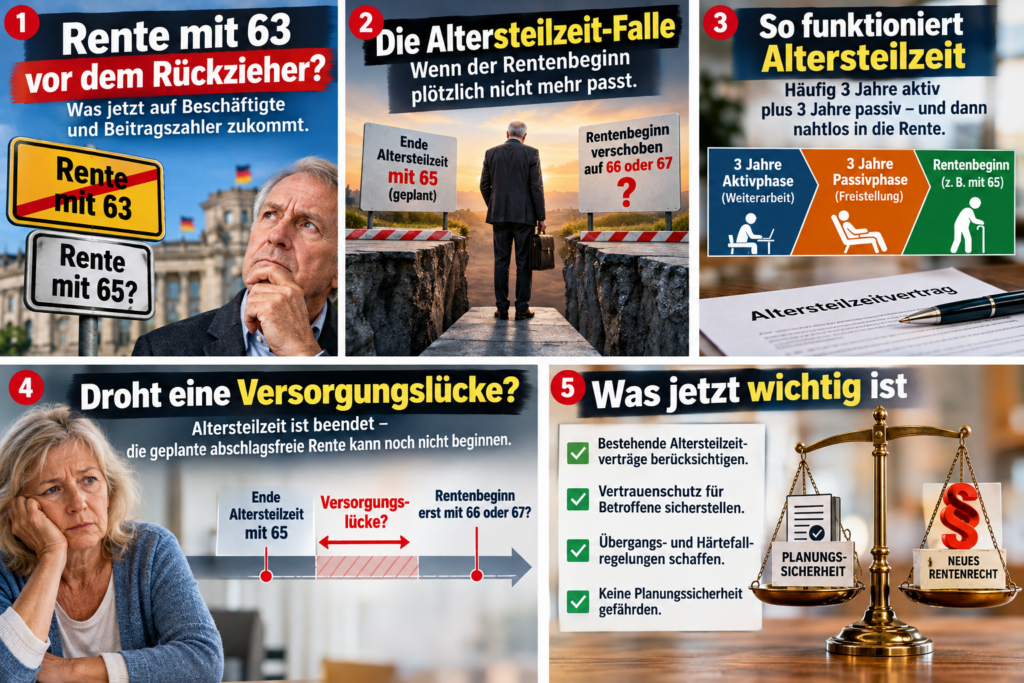
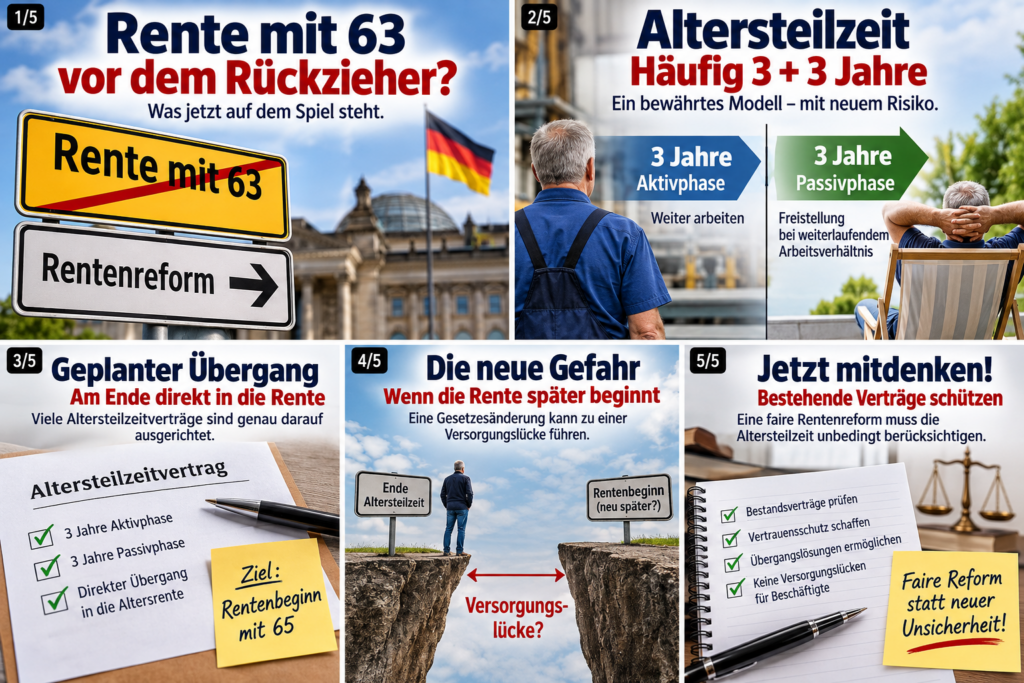
Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

Genau hier kann eine Reform problematisch werden.

Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

#RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG).

Die Diskussion über eine mögliche Reform der sogenannten „Rente mit 63“ nimmt Fahrt auf. Die Bezeichnung ist allerdings verkürzt: Für Versicherte des Jahrgangs 1964 und jünger liegt die abschlagsfreie Altersrente für besonders langjährig Versicherte grundsätzlich bei 65 Jahren. Voraussetzung sind 45 Jahre Wartezeit.

Diese Altersrente kann nicht mit Abschlägen vorzeitig in Anspruch genommen werden.

Bundesarbeitsministerin Bärbel Bas hat im Zusammenhang mit möglichen Änderungen einen Vertrauensschutz für rentennahe Jahrgänge angesprochen. Auch eine Übergangsregelung von etwa fünf Jahren wird als mögliche Variante diskutiert. Ob und in welcher Form eine solche Regelung kommt, ist derzeit offen.
Doch würden fünf Jahre ausreichen?

Nehmen wir an, eine Rentenreform tritt zum 1. Januar 2027 in Kraft. Dann stellt sich die Frage, wie Menschen geschützt werden, die ihre berufliche Zukunft bereits verbindlich nach dem bis dahin geltenden Rentenrecht geplant haben.
Altersteilzeit zeigt das Problem

Ein Beispiel ist die Altersteilzeit im Blockmodell:

3 Jahre Arbeitsphase + 3 Jahre Freistellungsphase = 6 Jahre.

Zunächst wird drei Jahre gearbeitet, anschließend folgen drei Jahre Freistellung. Häufig ist vorgesehen, dass unmittelbar danach eine Altersrente beginnt.

Schließt ein Arbeitnehmer noch 2026 einen solchen Vertrag und ist ein Rentenbeginn im Jahr 2032 vorgesehen, hat er seine berufliche und finanzielle Planung für sechs Jahre festgelegt.

Ändert der Gesetzgeber zum 1. Januar 2027 das Rentenrecht und gilt der Vertrauensschutz nur fünf Jahre, könnte eine Lücke entstehen:

6 Jahre Altersteilzeit – aber möglicherweise nur 5 Jahre Vertrauensschutz.

Wie sieht das bei den drei Altersrenten aus?

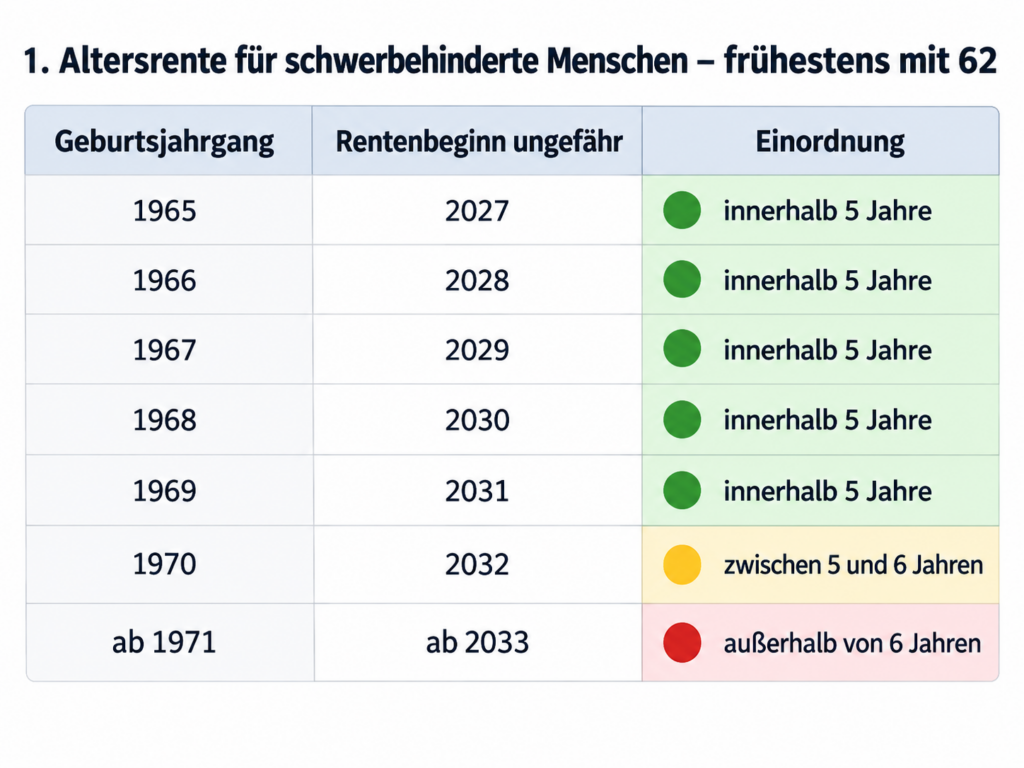
Beispiel 1 – Schwerbehindertenrente

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: frühestens mit 62 Jahren
Wartezeit: 35 Jahre
Abschlag mit 62: 10,8 %
Schwerbehinderung: GdB mindestens 50 bei Rentenbeginn

Bei sechs Jahren Altersteilzeit:

Alter 56 → Beginn Altersteilzeit
56–59 → Arbeitsphase
59–62 → Freistellungsphase
62 → Rentenbeginn mit Abschlag

➡️ Planungszeitraum: 6 Jahre

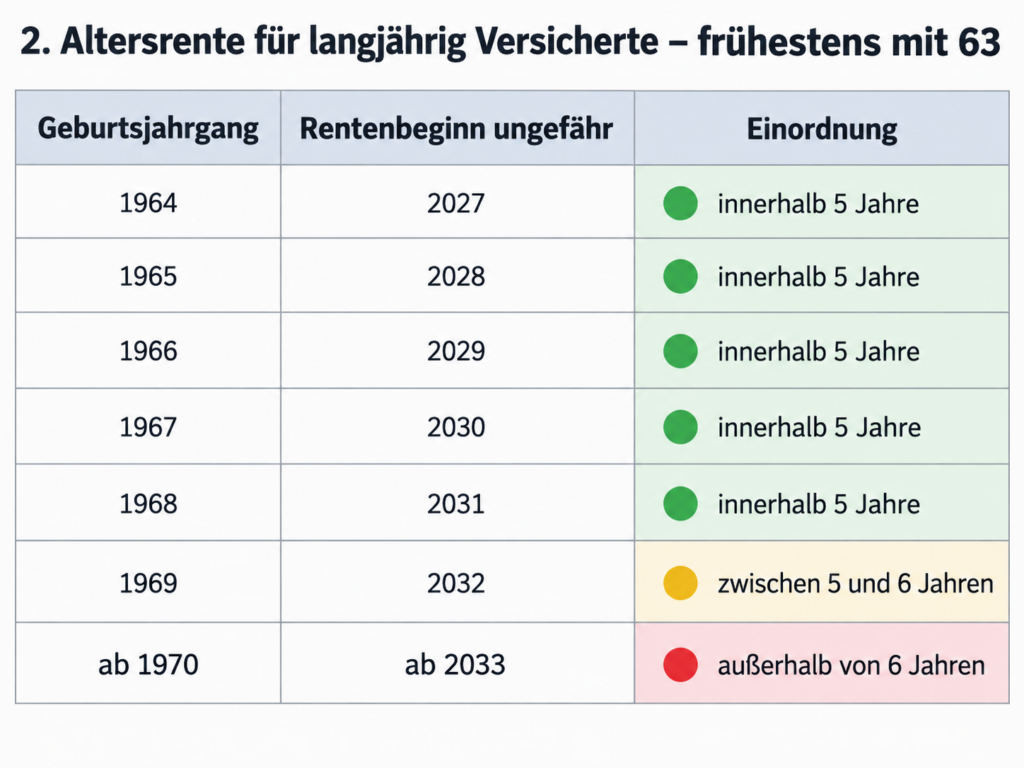
Beispiel 2 – Rente für langjährig Versicherte

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: frühestens mit 63 Jahren
Wartezeit: 35 Jahre
Abschlagsfrei: mit 67 Jahren
Abschlag mit 63: 14,4 %

Bei sechs Jahren Altersteilzeit:

Alter 57 → Beginn Altersteilzeit
57–60 → Arbeitsphase
60–63 → Freistellungsphase
63 → Rentenbeginn mit 14,4 % Abschlag

➡️ Planungszeitraum: 6 Jahre

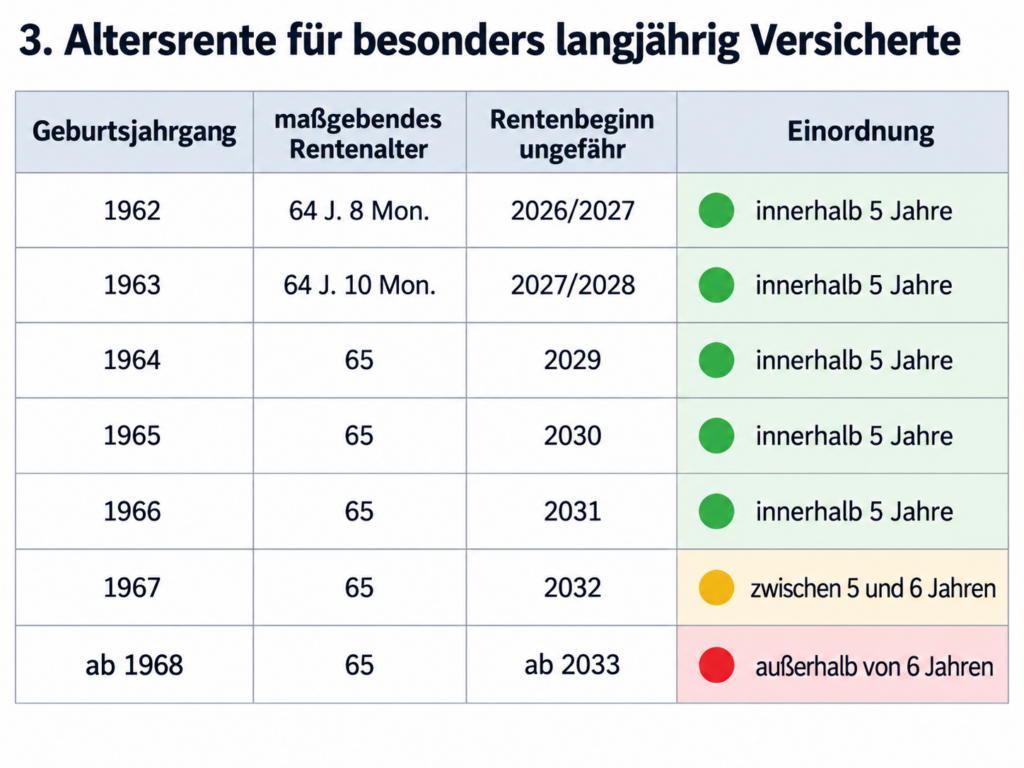
Beispiel 3 – Rente für besonders langjährig Versicherte

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: mit 65 Jahren
Wartezeit: 45 Jahre
Abschlag: keiner
Vorzeitiger Beginn: nicht möglich

Bei sechs Jahren Altersteilzeit:

Alter 59 → Beginn Altersteilzeit
59–62 → Arbeitsphase
62–65 → Freistellungsphase
65 → abschlagsfreier Rentenbeginn

➡️ Planungszeitraum: 6 Jahre

Drei Renten – ein mögliches Vertrauensschutzproblem

Damit lässt sich der Unterschied auf einen Blick erkennen:

Schwerbehindertenrente:
56 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 62

Langjährig Versicherte:
57 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 63

Besonders langjährig Versicherte:
59 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 65

Bei allen drei Beispielen beträgt der Planungszeitraum sechs Jahre.

Deshalb könnte ein Vertrauensschutz von lediglich fünf Jahren für bereits bestehende Altersteilzeitverträge zu kurz sein.

Rechtlich folgt daraus allerdings nicht automatisch, dass ein Anspruch auf die bisherige Rechtslage besteht. Wie der Vertrauensschutz ausgestaltet wird, müsste der Gesetzgeber ausdrücklich regeln.

Besser wäre ein gezielter Bestandsschutz

Statt lediglich eine pauschale Übergangsfrist nach Geburtsjahrgängen festzulegen, könnte der Gesetzgeber bereits abgeschlossene Altersteilzeitverträge besonders berücksichtigen.

Beispielsweise könnte geregelt werden:

Wer bis zum 31. Dezember 2026 einen rechtswirksamen Altersteilzeitvertrag abgeschlossen hat und dessen Vertragsgestaltung auf einen Rentenbeginn nach den bisherigen Vorschriften ausgerichtet ist, erhält für diesen Übergangsfall besonderen Schutz.

Damit würden gezielt Menschen berücksichtigt, die vor der Gesetzesänderung verbindliche und nur schwer rückgängig zu machende Entscheidungen getroffen haben.

Diese Regelung wäre aus meiner Sicht auch eher verfassungskonform.

Meine Einschätzung

Vertrauensschutz kann sinnvoll sein. Ob fünf Jahre ausreichen, hängt von der konkreten Übergangsregelung ab.

Wer einen sechsjährigen Altersteilzeitvertrag unterschrieben hat, hat seine berufliche und finanzielle Lebensplanung auf das zu diesem Zeitpunkt geltende Rentenrecht ausgerichtet.

Deshalb sollte eine Rentenreform nicht ausschließlich auf Geburtsjahrgänge schauen. Berücksichtigt werden sollte auch:

Wer hat vor der Reform bereits verbindliche und kaum noch umkehrbare Entscheidungen getroffen?

Bei einem 3+3-Altersteilzeitmodell wäre ein Schutz, der die gesamten sechs Jahre bis zum geplanten Rentenbeginn abdeckt, nachvollziehbar. Noch gezielter wäre ein ausdrücklich geregelter Bestandsschutz für bereits abgeschlossene Altersteilzeitverträge.

Welche Regelung tatsächlich beschlossen wird, steht derzeit nicht fest. Entscheidend wird der konkrete Gesetzestext sein.

#Rentenreform #RenteMit63 #Altersteilzeit #Vertrauensschutz #Rentenversicherung

Hinweis: Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Ereignisse oder Personen dar.

So ist insbesondere der Vergleich 56→62 / 57→63 / 59→65 wesentlich schneller erfassbar.

Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

Wer arbeitet, zahlt Rentenbeiträge. Wer Einnahmen aus Zinsen, Dividenden oder Vermietung erzielt, soll darauf auch künftig keine Rentenversicherungsbeiträge zahlen. An diesem Grundprinzip will die Rentenkommission festhalten.

In ihren 33 Vorschlägen zur Alterssicherung empfiehlt sie, Rentenbeiträge weiterhin grundsätzlich auf Löhne, Gehälter und beitragspflichtiges Arbeitseinkommen zu beschränken. Mieteinnahmen, Zinsen, Dividenden und andere Kapitalerträge sollen außen vor bleiben.

Auch die Beitragsbemessungsgrenze soll bleiben

Die Kommission will an der Beitragsbemessungsgrenze (BBG) festhalten. Eine deutliche Erhöhung könnte zunächst Mehreinnahmen bringen, später aber auch höhere Rentenansprüche und damit höhere Ausgaben erzeugen.

Auch am einheitlichen Beitragssatz soll festgehalten werden. Unterschiedliche Beitragssätze etwa nach Einkommen oder Kinderzahl empfiehlt die Kommission nicht.

Wichtig: Die 33 Punkte sind Empfehlungen und noch kein geltendes Recht. Über die Umsetzung entscheidet der Gesetzgeber.

Meine persönliche Einschätzung

Mieteinnahmen bei der Beitragsfestsetzung außen vor zu lassen, halte ich für vernünftig. Eine zusätzliche Belastung von Vermietern könnte zumindest teilweise auf die Mieten überwälzt werden und damit Mieter zusätzlich belasten.

Anders sehe ich dies bei Kapitalerträgen. Meines Erachtens sollte darüber diskutiert werden, diese künftig stärker in die Finanzierung der Alterssicherung einzubeziehen. Auch die Beibehaltung der bisherigen Beitragsbemessungsgrenze halte ich für diskussionswürdig.

Darüber hinaus stellt sich eine wichtige Zukunftsfrage: Wie finanzieren wir die gesetzliche Rentenversicherung, wenn Künstliche Intelligenz menschliche Arbeit ersetzt?

In der Vergangenheit wurde bereits über eine Maschinensteuer diskutiert. Angesichts der rasanten KI-Entwicklung sollte meines Erachtens geprüft werden, ob eine „KI-Abgabe“ oder vergleichbare Finanzierungsform sinnvoll wäre.

Wenn Unternehmen durch KI menschliche Arbeitsleistung ersetzen und dadurch beitragspflichtige Beschäftigung wegfällt, könnten der Rentenversicherung Beitragseinnahmen verloren gehen. Eine KI-Abgabe könnte einen Teil möglicher Einnahmeausfälle ausgleichen.

Natürlich müsste geklärt werden, wie sie ausgestaltet wird, wer sie zahlt und wie Doppelbelastungen vermieden werden.

Wenn KI unsere Arbeitswelt grundlegend verändert, müssen wir auch darüber diskutieren, ob eine überwiegend an menschliche Erwerbsarbeit gekoppelte Finanzierung der Rentenversicherung langfristig noch ausreicht.

#Rentenreform #Rentenversicherung #Rentenkommission #KünstlicheIntelligenz #Altersvorsorge

Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit Künstlicher Intelligenz (KI) erstellt beziehungsweise bearbeitet. Sie dienen ausschließlich der Illustration und Veranschaulichung des behandelten Themas und stellen keine realen Ereignisse oder Situationen dar.

Rentenreform 2026: Jetzt handeln statt später überrascht werden

Rentenreform 2026: Jetzt handeln statt später überrascht werden

Ein Beitrag von

Werner Hoffmann.

Die geplanten Veränderungen im deutschen Rentensystem sorgen bei vielen Arbeitnehmern für Verunsicherung.

Fragen zur Regelaltersrente, zur Rente mit 63, zu möglichen Abschlägen, zur betrieblichen Altersversorgung und zu den Auswirkungen der geplanten Rentenreform beschäftigen derzeit Millionen Beschäftigte.

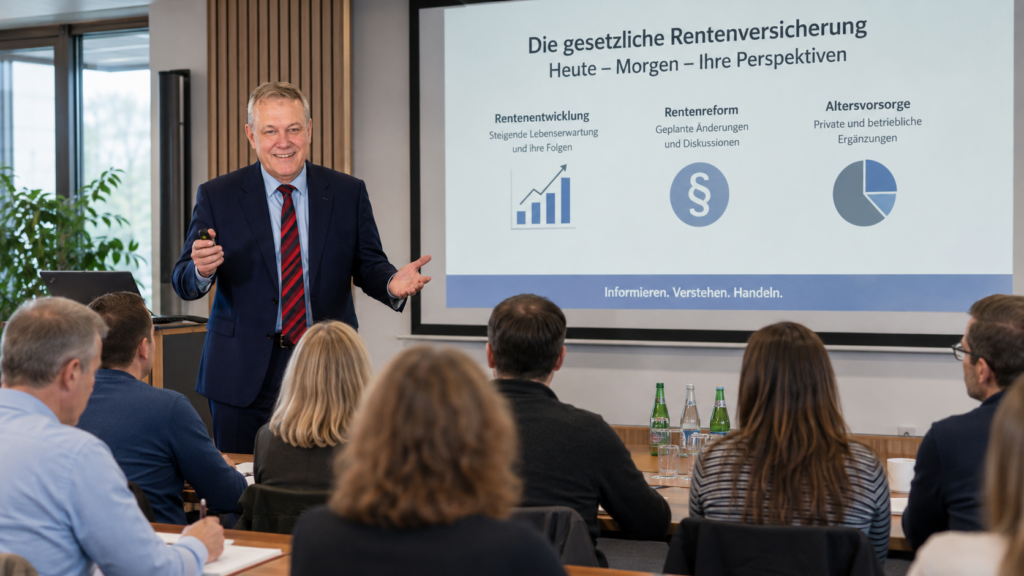
Genau aus diesem Grund biete ich ab September 2026 spezielle Vorträge und Informationsveranstaltungen in Unternehmen, Verwaltungen, Verbänden und Vereinen an.

Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

Ziel dieser Veranstaltungen ist es, die geplanten Reformen verständlich zu erklären und aufzuzeigen, welche Folgen sich daraus für unterschiedliche Arbeitnehmergruppen ergeben können.

Darüber hinaus besteht für Arbeitgeber die Möglichkeit, ihren Mitarbeitern eine individuelle Rentenberatung direkt im Betrieb anzubieten.

Als unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann ich für einzelne Beschäftigte persönliche Rentenberechnungen erstellen und individuelle Strategien zur Altersvorsorge entwickeln.

Dabei werden unter anderem folgende Fragen beantwortet:

Wann kann ich frühestens in Rente gehen?
Welche Abschläge drohen?
Wie hoch wird meine voraussichtliche Altersrente sein?
Lohnt sich eine freiwillige Beitragszahlung?
Welche Rolle spielen Betriebsrente und private Vorsorge?

Für Arbeitgeber stellt dieses Angebot eine besondere Form der betrieblichen Sozialleistung dar. Die Kosten können vom Unternehmen übernommen werden, während die Beschäftigten von einer unabhängigen und persönlichen Beratung profitieren.

Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform, Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann.
– Unabhängiger Rentenberater (RDG).

Gerade in Zeiten einer bevorstehenden Rentenreform wird es immer wichtiger, rechtzeitig Klarheit über die eigene finanzielle Zukunft zu erhalten. Wer frühzeitig plant, kann bessere Entscheidungen treffen und finanzielle Nachteile vermeiden.

Unternehmen, Vereine, Verbände und öffentliche Einrichtungen können bereits jetzt Termine für Vorträge und Beratungstage ab September 2026 reservieren.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rentenreform #Rentenberatung #BetrieblicheAltersvorsorge #Arbeitgeber #Altersvorsorge

Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der symbolischen Darstellung und zeigen keine dokumentarischen Aufnahmen tatsächlicher Ereignisse.

Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

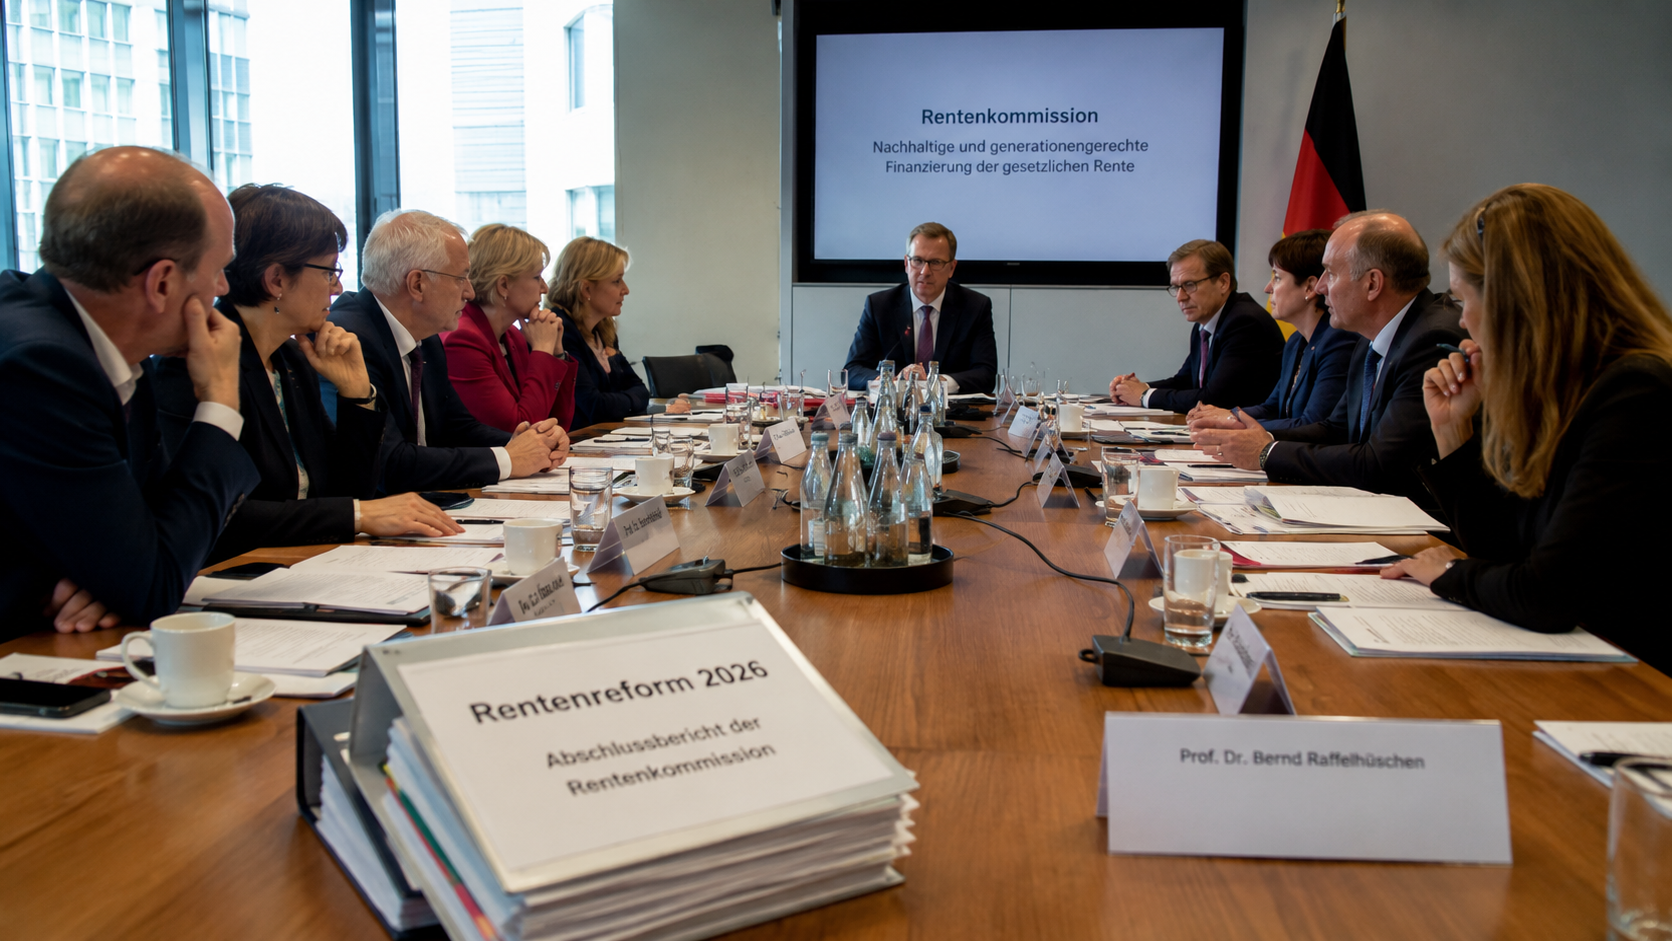
Am 23. Juni 2026 will die Bundesregierung den Abschlussbericht der Rentenkommission entgegennehmen. Bereits vor der offiziellen Übergabe zeichnet sich ab, dass innerhalb der Kommission ein überraschend großer Konsens beim Thema Frühverrentung besteht.

Im Mittelpunkt steht die Frage, wie Menschen künftig länger im Erwerbsleben gehalten werden können. Hintergrund ist die demografische Entwicklung: Die geburtenstarken Jahrgänge gehen nach und nach in Rente, während gleichzeitig weniger junge Arbeitnehmer in das System nachrücken.

Besonders intensiv diskutiert wird die Zukunft der Rente mit 63. Viele Experten sehen darin einen wichtigen Baustein für Beschäftigte mit langen Versicherungszeiten. Andere befürchten dagegen steigende Belastungen für die Rentenkassen und einen zunehmenden Fachkräftemangel.

Nach Medienberichten wurden auch neue Anreize für einen späteren Renteneintritt diskutiert. Wer freiwillig länger arbeitet, könnte künftig stärkere finanzielle Vorteile erhalten. Gleichzeitig steht die Frage im Raum, ob Frühverrentungen künftig stärker eingeschränkt werden sollen.

Für Aufsehen sorgten zuletzt Berichte über eine mögliche Rente mit 70. Offizielle Beschlüsse dazu gibt es bislang nicht. Dennoch zeigt die Debatte, in welche Richtung einige Reformüberlegungen gehen: längere Lebensarbeitszeiten und eine stärkere Orientierung an der steigenden Lebenserwartung.

Kritiker warnen jedoch davor, dass eine pauschale Anhebung des Rentenalters viele Menschen benachteiligen würde. Während Büroangestellte oft länger arbeiten können, stoßen Beschäftigte in körperlich belastenden Berufen häufig schon deutlich früher an ihre gesundheitlichen Grenzen.

Dabei wird oft vergessen, dass die Finanzierung der gesetzlichen Rentenversicherung nicht allein vom Renteneintrittsalter abhängt. Ebenso wichtig sind die Zahl der Beitragszahler, die Entwicklung der Löhne, die Beschäftigungsquote sowie politische Entscheidungen über die Finanzierung versicherungsfremder Leistungen.

Deshalb fordern zahlreiche Sozialwissenschaftler und Rentenexperten eine breitere Finanzierungsbasis. Diskutiert werden unter anderem die stärkere Einbeziehung von Selbstständigen, langfristig auch von Beamten, sowie Maßnahmen zur Erhöhung der Erwerbsbeteiligung älterer Arbeitnehmer.

Welche konkreten Empfehlungen die Rentenkommission tatsächlich vorlegen wird, erfahren wir am 23. Juni 2026. Schon jetzt ist jedoch klar: Die Diskussion über die Zukunft der gesetzlichen Rente wird danach erst richtig beginnen.

Für Versicherte gilt deshalb mehr denn je: Wer seine persönliche Rentenstrategie frühzeitig plant und bestehende Ansprüche rechtzeitig prüfen lässt, kann auf mögliche Veränderungen deutlich besser reagieren als jemand, der sich erst kurz vor dem Rentenbeginn mit dem Thema beschäftigt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

#Rente #Rentenkommission #Frührente #Altersvorsorge #Rentenreform

Renten-Hammer aus Berlin: Kommt jetzt die größte Rentenreform seit Jahrzehnten?

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater (RDG).

Die Alterssicherungskommission hat ihren Abschlussbericht an die Bundesregierung übergeben – und die Deutsche Rentenversicherung bewertet die Vorschläge insgesamt positiv.

Klar ist: Wenn die Politik diese Empfehlungen umsetzt, könnte sich das deutsche Rentensystem in den kommenden Jahren grundlegend verändern.

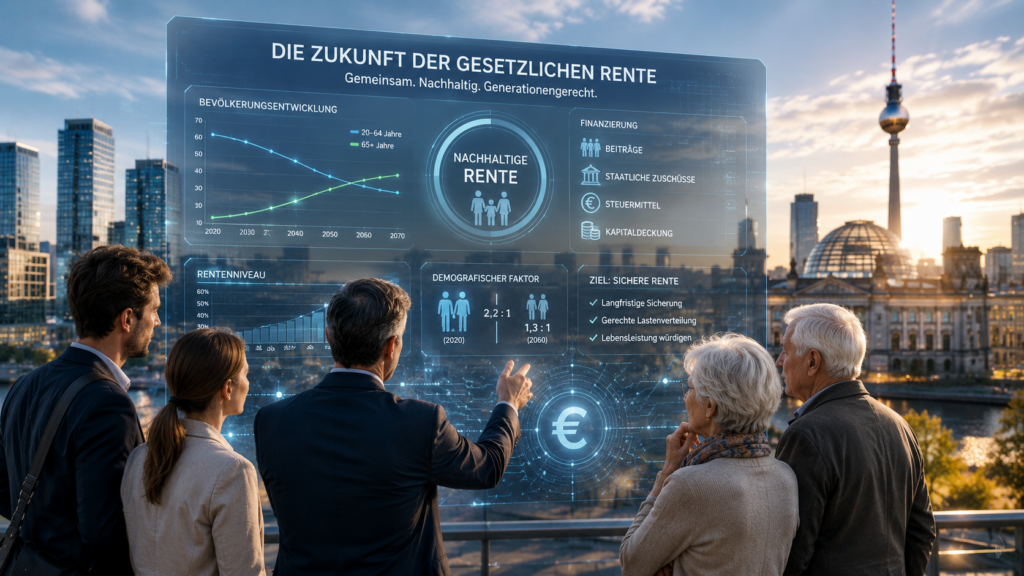
Die Kommission hat 33 Empfehlungen vorgelegt. Aus Sicht der Rentenversicherung bilden sie ein Gesamtpaket, das die gesetzliche Rente langfristig finanzierbar und generationengerecht machen soll.

Besonders wichtig: Die gesetzliche, umlagefinanzierte Rente soll auch künftig die tragende Säule der Alterssicherung bleiben.

Ein zentraler Vorschlag ist eine verpflichtende kapitalgedeckte Zusatzrente nach schwedischem Vorbild. Sie soll für gesetzlich Rentenversicherte gelten und vor allem jüngeren Generationen langfristig zusätzliche Altersleistungen ermöglichen.

Auch das Renteneintrittsalter steht im Fokus. Es soll künftig stärker an die steigende Lebenserwartung gekoppelt werden. Nach den Berechnungen der Kommission könnte die Regelaltersgrenze zwischen 2031 und 2041 schrittweise von 67 auf etwa 67,5 Jahre steigen.

Gleichzeitig sollen vorgezogene Altersrenten grundsätzlich nur noch mit Abschlägen möglich sein – Härtefälle ausgenommen.

Ein weiterer Punkt: Bisher nicht abgesicherte Selbstständige sollen künftig verpflichtend in die gesetzliche Rentenversicherung einbezogen werden. Damit könnten Versorgungslücken geschlossen und der Schutz bei Erwerbsminderung verbessert werden.

Neu ist auch der Blick auf das Gesamtversorgungsniveau. Künftig sollen gesetzliche Rente, betriebliche Altersversorgung und private Vorsorge gemeinsam betrachtet werden. Als politische Zielgröße nennt die Kommission ein Netto-Gesamtversorgungsniveau von mindestens 70 Prozent.

Meine Einschätzung:
Die Vorschläge enthalten viele Punkte, über die noch intensiv gestritten werden dürfte. Positiv ist das klare Bekenntnis zur gesetzlichen Rentenversicherung als wichtigster Säule der Alterssicherung.

Aber: Noch handelt es sich nicht um beschlossene Gesetze, sondern um Empfehlungen einer Expertenkommission. Jetzt liegt der Ball bei der Bundesregierung und beim Gesetzgeber.

#Rente #Rentenreform #DeutscheRentenversicherung #Altersvorsorge #Generationengerechtigkeit

Rentenreform: Vertrauen darf nicht verspielt werden – jetzt ist Weitblick gefragt!

Ein Beitrag von

Werner Hoffmann. Rentenberater (RDG)


Die Vorschläge der Rentenkommission sorgen derzeit für intensive Diskussionen. Dabei geht es nicht nur um die Finanzierung der gesetzlichen Rentenversicherung, sondern vor allem um eine entscheidende Frage: Können sich die Menschen auch künftig auf die geltenden Rentenregeln verlassen?

Wer jahrzehntelang gearbeitet, Beiträge gezahlt und seine Lebensplanung auf die bestehenden gesetzlichen Regelungen aufgebaut hat, erwartet zu Recht Verlässlichkeit und Vertrauensschutz. Werden Rentenzugänge oder Altersgrenzen kurzfristig geändert, trifft das besonders Menschen, die kurz vor dem Ruhestand stehen und ihre Vorsorge kaum noch anpassen können.

Positiv ist, dass die Rentenkommission nicht mehr ausschließlich über Beitragssatz, Rentenniveau und Renteneintrittsalter diskutiert. Der demografische Wandel lässt sich nicht mit einer einzigen Maßnahme bewältigen. Genauso wichtig ist die Frage, wie die Einnahmen der gesetzlichen Rentenversicherung langfristig gesichert werden können.

Seit Jahren wird vorgeschlagen, die Finanzierungsbasis zu verbreitern – etwa durch die stärkere Einbeziehung von Selbstständigen, Beamten, Abgeordneten und weiteren Einkommensarten. Diese Ansätze verdienen eine ernsthafte und ergebnisoffene Diskussion.

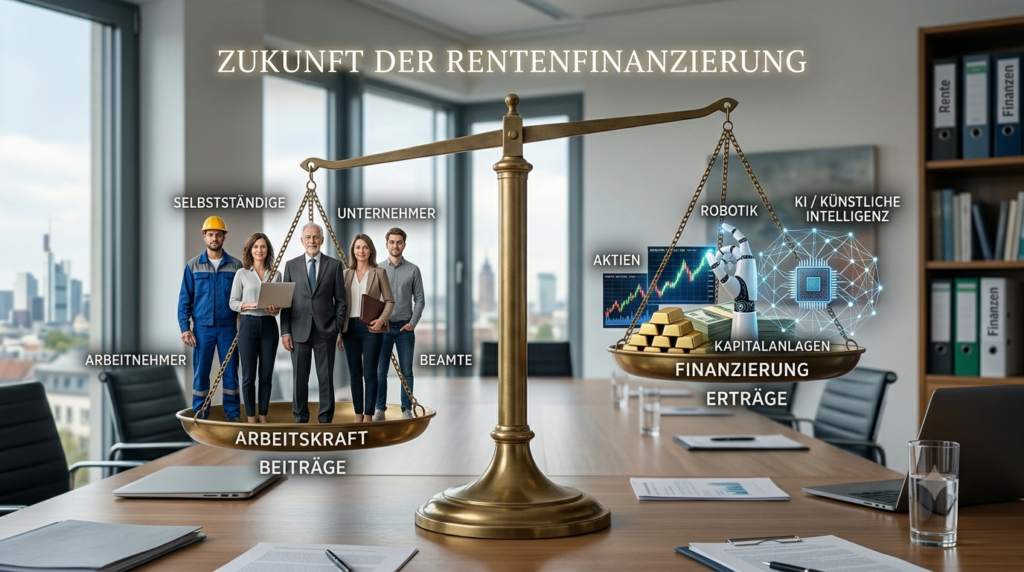
Noch wichtiger ist jedoch der Blick in die Zukunft. Durch Künstliche Intelligenz (KI) und Robotik werden in vielen Bereichen künftig weniger Arbeitnehmer benötigt. Gleichzeitig entstehen dadurch erhebliche Produktivitäts- und Wertschöpfungsgewinne. Wenn Maschinen und KI einen immer größeren Teil der wirtschaftlichen Leistung erbringen, stellt sich die berechtigte Frage, ob die Finanzierung der gesetzlichen Rentenversicherung dauerhaft fast ausschließlich auf Arbeitseinkommen beruhen sollte.

Ebenso sollte offen darüber diskutiert werden, Kapitalerträge stärker in die Finanzierung einzubeziehen. Auch Vermögen, Dividenden und andere Kapitalerträge schaffen wirtschaftliche Leistungsfähigkeit. Eine breitere Finanzierungsbasis könnte das Umlageverfahren langfristig stabilisieren und die Beitragslast gerechter verteilen.

Die eigentliche Zukunftsfrage lautet deshalb: Soll die gesetzliche Rentenversicherung auch künftig überwiegend aus Arbeitseinkommen finanziert werden – oder sollten alle Formen der Wertschöpfung einen angemessenen Beitrag leisten?

Ebenso wichtig bleibt der Vertrauensschutz: Wer jahrzehntelang Beiträge gezahlt und seine Lebensplanung auf die geltenden Regeln aufgebaut hat, muss sich darauf verlassen können.

Reformen sind notwendig – aber fair, transparent und mit einem wirksamen Vertrauensschutz.

#Rentenreform #Rente #Vertrauensschutz #KI #Rentenversicherung

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen