Neue Rentenauskunft ab 55: Warum ein früher Rentenbeginn über 100.000 Euro Unterschied machen kann!

Ein Beitrag von

Werner Hoffmann – unabhängiger Rentenberater.

Ab dem 55. Lebensjahr erhalten Versicherte von der Deutschen Rentenversicherung regelmäßig eine ausführliche Rentenauskunft. Sie zeigt mögliche Rentenbeginne, Rentenhöhen und Abschläge.

Die neue, übersichtlichere Darstellung soll die Rentenplanung erleichtern. Doch wer nur auf die ausgewiesenen Abschläge schaut, übersieht möglicherweise einen entscheidenden Kostenfaktor.
35 oder 45 Versicherungsjahre?

Wer mindestens 35 Versicherungsjahre erreicht, kann ab Jahrgang 1964 frühestens mit 63 Jahren in Altersrente gehen – mit 14,4 Prozent dauerhaftem Abschlag.

Mit 45 anrechenbaren Versicherungsjahren ist eine abschlagsfreie Altersrente grundsätzlich bereits mit 65 Jahren möglich.

Nicht jede Versicherungszeit zählt allerdings für beide Wartezeiten gleichermaßen.
Beispiel: 288 Euro Abschlag – aber das ist nicht alles!

Bei einer angenommenen monatlichen Bruttorente von 2.000 Euro vor Abschlägen bedeuten 14,4 Prozent Kürzung:

288 Euro weniger Rente pro Monat!

Wer vier Jahre früher in Rente geht und gleichzeitig seine Beschäftigung beendet, erwirbt normalerweise auch vier Jahre lang keine weiteren Entgeltpunkte aus Beschäftigung.

Bei einem jährlichen Durchschnittsverdienst entspricht dies vier zusätzlichen Entgeltpunkten.

Bei einem Rentenwert von 42,52 Euro ergibt sich:

4 × 42,52 Euro = 170,08 Euro monatlich.
Insgesamt 458,08 Euro monatlicher Unterschied!

Im vereinfachten Beispiel ergibt sich beim Vergleich der beiden Rentenhöhen:

  • 288 Euro durch den Rentenabschlag
  • 170,08 Euro durch vier nicht erworbene Entgeltpunkte
  • 458,08 Euro monatlicher Unterschied

Das entspricht 5.496,96 Euro jährlich und rechnerisch 109.939,20 Euro in 20 Jahren – ohne Rentenanpassungen.

Wichtig: Dies ist ein Vergleich der monatlichen Rentenhöhen, keine vollständige Wirtschaftlichkeitsberechnung. Die vier Jahre früher bezogene Rente müssen ebenfalls berücksichtigt werden.
Versicherungsverlauf unbedingt prüfen!

Die Rentenauskunft ist nur so zuverlässig wie die zugrunde liegenden Daten.

Besonders wichtig sind Kindererziehungszeiten, Ausbildungszeiten, Pflegezeiten und Beschäftigungszeiten.

Auch die Rentenhochrechnung ist keine Garantie. Ändert sich der Verdienst, kann die tatsächliche Rente erheblich abweichen.

Mein Rat als Rentenberater
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein früher Rentenbeginn kostet häufig mehr als nur den ausgewiesenen Abschlag!

Deshalb sollten Versicherte rechtzeitig prüfen, welche Rentenart möglich ist, welche Entgeltpunkte noch erworben werden können und wie sich unterschiedliche Rentenbeginne finanziell auswirken.
Rechtsgrundlagen: §§ 63, 64, 77, 109, 236 und 236b SGB VI

#Rentenauskunft #Rentenabschläge #Rentenversicherung #Rentenberatung #Rentenplanung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Fachlicher Hinweis:

Die 14,4 % beziehen sich auf eine um vier Jahre vorgezogene Altersrente für langjährig Versicherte gegenüber der Regelaltersgrenze von 67 Jahren.

Die abschlagsfreie Altersrente für besonders langjährig Versicherte beginnt für Jahrgänge ab 1964 hingegen mit 65 Jahren.

Diese Rentenarten und Altersgrenzen müssen beim individuellen Vergleich auseinandergehalten werden.

Außerdem ist die Summe von 109.939,20 Euro lediglich die rechnerische Differenz der monatlichen Rentenhöhen über 20 Jahre, ohne die früheren Rentenzahlungen einzurechnen.

Erwerbsminderungsrente: Auch nach neun Jahren droht das Aus – warum die Dauerrente kein Automatismus ist!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer wegen Krankheit dauerhaft nicht mehr arbeiten kann, erhält unter bestimmten Voraussetzungen eine Erwerbsminderungsrente (EM-Rente). Viele Betroffene glauben, dass nach neun Jahren befristetem Rentenbezug automatisch eine unbefristete Rente gezahlt wird.

Doch das ist ein gefährlicher Irrtum!

Entscheidend ist nicht allein, wie lange bereits eine Rente bezogen wurde. Maßgeblich sind die gesetzlichen Voraussetzungen und die medizinische Prognose.

Nach § 102 Abs. 2 SGB VI werden Erwerbsminderungsrenten grundsätzlich befristet bewilligt. Eine Befristung erfolgt für längstens drei Jahre und kann wiederholt werden.

Eine unbefristete Rente kommt insbesondere dann in Betracht, wenn es unwahrscheinlich ist, dass die Erwerbsminderung behoben werden kann.

Die Neun-Jahres-Regel – eine wichtige Schutzvorschrift

Nach insgesamt neun Jahren maßgeblicher Befristung wird gesetzlich vermutet, dass eine Besserung unwahrscheinlich ist. Besteht die medizinisch begründete Erwerbsminderung weiterhin, ist die Rente grundsätzlich unbefristet zu leisten.

Achtung: Eine Arbeitsmarktrente ist anders!

Wer gesundheitlich noch drei bis unter sechs Stunden täglich arbeiten kann, aber keinen geeigneten Teilzeitarbeitsplatz findet, kann eine volle Arbeitsmarktrente erhalten.

Diese bleibt grundsätzlich befristet. Die Neun-Jahres-Regel führt hier nicht zur Dauerrente.

Ein Gerichtsurteil sorgt für Diskussionen

Das Landessozialgericht Baden-Württemberg sprach einer Versicherten mit Urteil vom 24. April 2026 (Az. L 4 R 170/22) eine volle Erwerbsminderungsrente bis Oktober 2026 zu.

Eine unbefristete Rente wurde nach dem veröffentlichten Bericht wegen möglicher weiterer Behandlungen abgelehnt.

Die Begründung wirft Fragen zur gesetzlichen Neun-Jahres-Regel auf. Ohne Prüfung des vollständigen Urteils lässt sich daraus keine allgemeine Ausnahme ableiten.

Was Betroffene unbedingt beachten sollten

Wer eine befristete EM-Rente erhält, sollte rechtzeitig die Weiterzahlung beantragen. Besonders wichtig ist die Prüfung, ob eine medizinisch begründete Erwerbsminderung oder eine Arbeitsmarktrente vorliegt.

Auch eine bereits unbefristete Rente kann bei wesentlicher gesundheitlicher Verbesserung überprüft werden.

Mein Fazit: Neun Jahre Rentenbezug allein garantieren keine Dauerrente. Wer jedoch neun Jahre eine maßgebliche medizinisch begründete Zeitrente erhalten hat und weiterhin erwerbsgemindert ist, besitzt eine starke gesetzliche Rechtsposition.

Eine erneute Befristung sollte deshalb sorgfältig überprüft werden!

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Rechtsgrundlagen und Rechtsprechung:

§ 102 Abs. 2 SGB VI – Befristung und unbefristete Gewährung von Erwerbsminderungsrenten.

Landessozialgericht Baden-Württemberg, Urteil vom 24.04.2026, Az. L 4 R 170/22:

https://dejure.org/dienste/vernetzung/rechtsprechung?Aktenzeichen=L+4+R+170%252F22&Datum=24.04.2026&Gericht=LSG+Baden-W%C3%BCrttemberg

#Erwerbsminderungsrente #Dauerrente #Rentenversicherung #Rentenrecht #Rentenberatung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

99,99 % statt 100 % Rente: Warum wenige Cent Verzicht viel Geld bringen können!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer die Regelaltersgrenze erreicht, sollte nicht automatisch eine Vollrente beziehen. Denn eine 99,99-Prozent-Teilrente kann Vorteile bieten. Bei 2.000 Euro Monatsrente beträgt der Unterschied nur 20 Cent monatlich oder 2,40 Euro jährlich. Dieser geringe Verzicht kann sich insbesondere bei der Angehörigenpflege lohnen.
1. Angehörige pflegen – zusätzliche Rente sichern

Wer nach der Regelaltersgrenze eine Vollrente bezieht, ist als nicht erwerbsmäßige Pflegeperson grundsätzlich rentenversicherungsfrei. Bei einer 99,99-Prozent-Teilrente können dagegen Beiträge der Pflegekasse zusätzliche Rentenansprüche schaffen.

Voraussetzung ist unter anderem, dass mindestens Pflegegrad 2 vorliegt, die Pflege mindestens zehn Stunden an wenigstens zwei Tagen pro Woche erfolgt und die Pflegeperson höchstens 30 Stunden wöchentlich erwerbstätig ist.

2. Weiterarbeiten und Rentenansprüche aufbauen

Wer nach der Regelaltersgrenze eine Altersvollrente bezieht, ist in einer Beschäftigung grundsätzlich rentenversicherungsfrei. Mit einer Teilrente besteht dagegen grundsätzlich Rentenversicherungspflicht. Eigene und Arbeitgeberbeiträge können die spätere Rente erhöhen.

Auch Vollrentner können durch Verzicht auf die Versicherungsfreiheit weitere Rentenansprüche erwerben.

3. Rentensplitting – auch nach einem Todesfall

Ehegatten können unter gesetzlichen Voraussetzungen ihre in der Ehe erworbenen Rentenanwartschaften aufteilen. Das Rentensplitting kann auch nach dem Tod eines Ehepartners möglich sein.

Ob eine Vollrente oder Teilrente bezogen wird, kann für das Ende der Splittingzeit bedeutsam sein. Die 99,99-Prozent-Teilrente ist aber keine allgemeine Voraussetzung für das Splitting nach einem Todesfall.

Ein wirksames Rentensplitting schließt eine Witwen- oder Witwerrente aus.

4. Altersvorsorgedepot und staatliche Förderung

Auch beim geplanten staatlich geförderten Altersvorsorgedepot kann die Teilrente interessant sein.

Wer durch eine versicherungspflichtige Beschäftigung förderberechtigt ist, könnte staatliche Zulagen erhalten. Ob das im konkreten Fall gilt, hängt von den maßgeblichen Fördervorschriften ab.

Mein Fazit: Vor der Vollrente beraten lassen!

99,99 Prozent können vorteilhafter sein als 100 Prozent!

Deshalb sollten Versicherte vor Beantragung der Regelaltersrente oder beim Erreichen der Regelaltersgrenze von einem unabhängigen, registrierten Rentenberater prüfen lassen, ob eine 99,99-Prozent-Teilrente für sie sinnvoll ist.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Entscheidend sind die persönliche Versicherungsbiografie, Pflege, Beschäftigung und Familiensituation. Eine pauschale Empfehlung wäre falsch.

#Teilrente #RenteMit99Komma99Prozent #Rentenberatung #PflegendeAngehörige #Rentensplitting

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Große Witwenrente 2026: Diese neue Altersgrenze sollten Hinterbliebene unbedingt kennen

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer im Jahr 2026 seinen Ehepartner verliert, sollte eine wichtige Regel bei der großen Witwen- oder Witwerrente kennen. Denn die maßgebliche Altersgrenze steigt weiter.
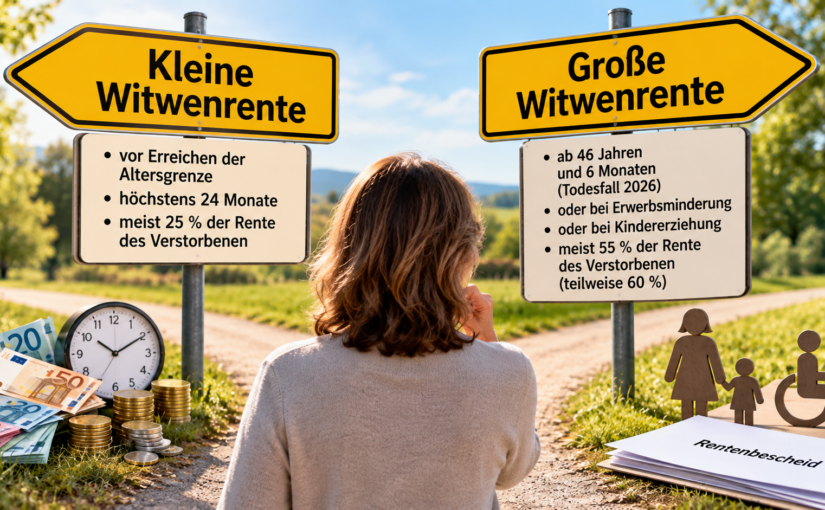
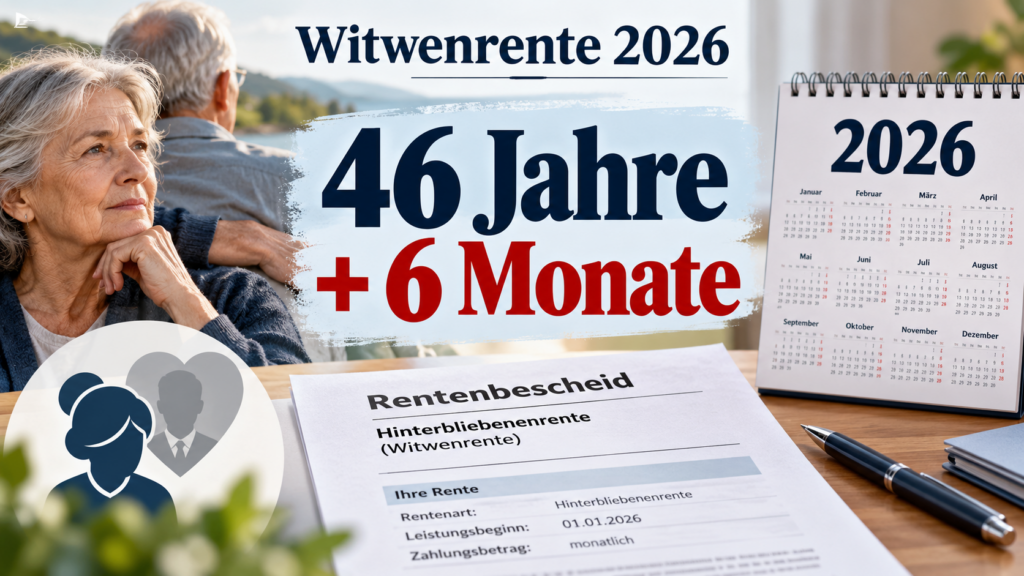
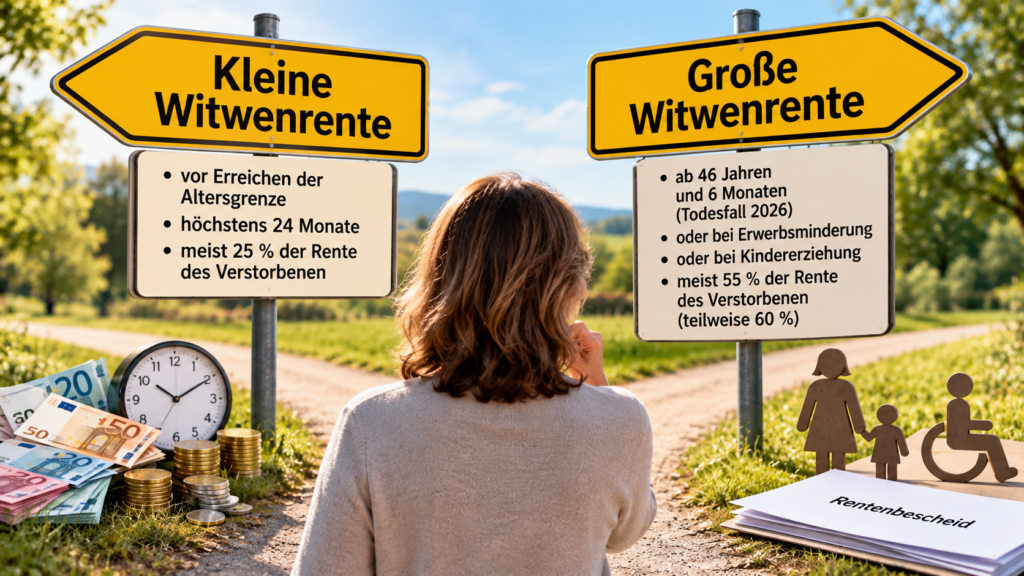
Bei einem Todesfall im Jahr 2026 wird die große Witwen- oder Witwerrente allein aufgrund des Lebensalters grundsätzlich erst ab 46 Jahren und 6 Monaten gezahlt.

Der Hintergrund: Die frühere Altersgrenze von 45 Jahren wird seit 2012 schrittweise angehoben. Entscheidend ist dabei nicht das Jahr, in dem der Rentenantrag gestellt wird, sondern grundsätzlich das Todesjahr des versicherten Ehepartners.
Die Altersgrenzen lauten:

2024: 46 Jahre und 2 Monate
2025: 46 Jahre und 4 Monate
2026: 46 Jahre und 6 Monate
2027: 46 Jahre und 8 Monate
2028: 46 Jahre und 10 Monate
ab 2029: 47 Jahre

Doch wichtig: Das Mindestalter ist nicht die einzige Voraussetzung, über die eine große Witwen- oder Witwerrente entstehen kann.
Nach § 46 SGB VI kann die große Hinterbliebenenrente auch gezahlt werden, wenn der überlebende Ehepartner erwerbsgemindert ist oder ein eigenes Kind beziehungsweise ein Kind des verstorbenen Ehepartners erzieht, das das 18. Lebensjahr noch nicht vollendet hat.
Bei einem behinderten Kind, das sich nicht selbst unterhalten kann, können besondere Regelungen auch über das 18. Lebensjahr hinaus greifen.

Sind diese Voraussetzungen nicht erfüllt und wurde die Altersgrenze noch nicht erreicht, kommt grundsätzlich zunächst die kleine Witwen- oder Witwerrente in Betracht.

Nach dem neuen Hinterbliebenenrecht wird diese grundsätzlich höchstens für 24 Kalendermonate nach Ablauf des Sterbemonats gezahlt.

Auch bei der Höhe gibt es einen deutlichen Unterschied:

Die große Witwenrente beträgt grundsätzlich 55 Prozent der maßgebenden Rente des verstorbenen Ehepartners.

Unter bestimmten Voraussetzungen des alten Hinterbliebenenrechts können weiterhin 60 Prozent gezahlt werden.

Die kleine Witwenrente beträgt grundsätzlich 25 Prozent.

Zusätzlich muss geprüft werden, ob eigenes Einkommen auf die Hinterbliebenenrente angerechnet wird. Deshalb sagt die errechnete Bruttowitwenrente noch nicht automatisch aus, welcher Betrag später tatsächlich überwiesen wird.

Mein Tipp: Gerade bei Todesfällen rund um die jeweilige Altersgrenze sollte genau geprüft werden, ob zunächst die kleine Witwenrente gezahlt wird und ab welchem Zeitpunkt anschließend ein Anspruch auf die große Witwenrente entsteht.

Ebenso wichtig ist die Prüfung, ob altes oder neues Hinterbliebenenrecht anzuwenden ist. Das kann bei der Rentenhöhe einen erheblichen Unterschied machen.

Rechtsgrundlagen: § 46 SGB VI und § 242a SGB VI

#Witwenrente #Hinterbliebenenrente #Rente2026 #Rentenversicherung #Rentenberater

Hinweis zu den Bildern: Die verwendeten Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der symbolischen Darstellung.

EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, fragt sich häufig: Gibt es Krankheiten, bei denen die Deutsche Rentenversicherung eine höhere Rente zahlt?

Die klare Antwort lautet: Nein. Eine bestimmte Diagnose führt nicht automatisch zu einer höheren Erwerbsminderungsrente. Trotzdem zeigen Statistiken deutliche Unterschiede zwischen einzelnen Krankheitsgruppen.

So lag bei Rentenzugängen im Jahr 2020 der durchschnittliche monatliche Zahlbetrag aller neuen Erwerbsminderungsrenten bei rund 881 Euro. Bei Krebserkrankungen waren es im Durchschnitt rund 989 Euro, bei psychischen Störungen infolge von Medikamenten- oder Drogenmissbrauch dagegen nur etwa 550 Euro.

Das bedeutet aber nicht, dass Krebs von der Rentenversicherung „höher bewertet“ wird. Entscheidend für die Rentenhöhe sind insbesondere die bisher erworbenen Entgeltpunkte und die Bewertung der Zurechnungszeit.

Warum entstehen dann solche Unterschiede?

Wer beispielsweise erst nach vielen Jahren mit einem guten sozialversicherungspflichtigen Einkommen schwer erkrankt, hat bis dahin häufig bereits viele Entgeltpunkte aufgebaut. Wer dagegen schon früh oder über längere Zeit gesundheitliche Probleme hatte, hatte möglicherweise häufiger Beschäftigungslücken, Teilzeitphasen oder niedrigere Einkommen. Dadurch können im Durchschnitt geringere Rentenansprüche entstehen.

Hinzu kommt die Zurechnungszeit. Sie soll verhindern, dass Menschen besonders starke Rentennachteile erleiden, nur weil sie früh erwerbsgemindert werden. Bei einem Beginn der Erwerbsminderungsrente im Jahr 2026 wird diese Zeit grundsätzlich bis zum Alter von 66 Jahren und 3 Monaten berücksichtigt.

Wichtig ist deshalb: Nicht der Name der Krankheit entscheidet über die Rentenhöhe, sondern die persönliche Rentenbiografie.

Vor einem Antrag sollte der Versicherungsverlauf genau geprüft werden. Fehlende Beschäftigungszeiten, Kindererziehungszeiten, Ausbildungszeiten oder andere rentenrechtlich relevante Zeiten können Auswirkungen auf die Berechnung haben.

Und noch etwas: Für die Bewilligung ist nicht allein die Diagnose entscheidend. Maßgeblich ist, wie stark die gesundheitlichen Einschränkungen das Leistungsvermögen auf dem allgemeinen Arbeitsmarkt tatsächlich reduzieren.

Mein Tipp: Wer eine Erwerbsminderungsrente beantragen muss, sollte nicht nur die medizinischen Unterlagen sorgfältig vorbereiten, sondern auch sein Rentenkonto vollständig klären lassen. Gerade bei der EM-Rente steckt der Teufel oft im Detail.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Erwerbsminderungsrente #EMRente #DeutscheRentenversicherung #Rentenberatung #Rente

Hinweis zu den Bildern: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

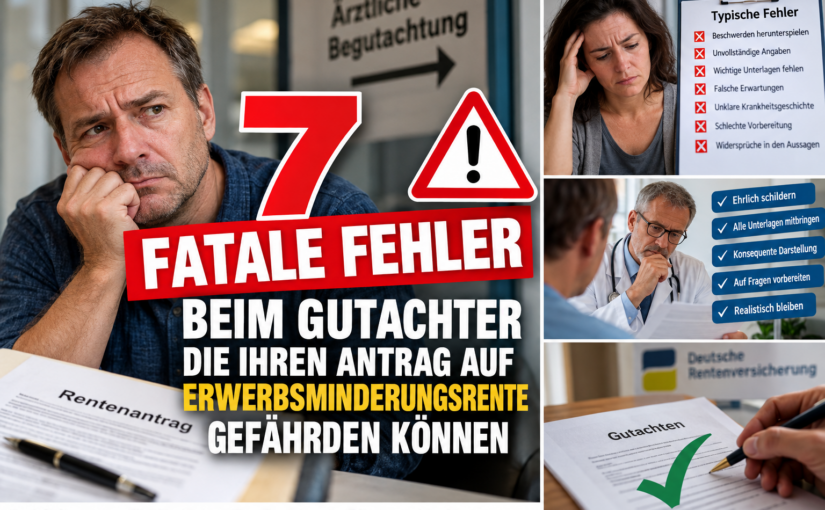
EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, kommt häufig an einer medizinischen Begutachtung nicht vorbei. Dieser Termin kann für das Verfahren große Bedeutung haben. Wichtig ist: Nicht eine Diagnose allein entscheidet über die Rente. Entscheidend ist, wie stark Krankheit oder Behinderung das tatsächliche Leistungsvermögen auf dem allgemeinen Arbeitsmarkt einschränken.

Nach § 43 SGB VI gilt grundsätzlich: Wer auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten kann, kann voll erwerbsgemindert sein. Bei mindestens drei, aber weniger als sechs Stunden kommt eine teilweise Erwerbsminderung in Betracht. Wer mindestens sechs Stunden täglich arbeiten kann, gilt grundsätzlich nicht als erwerbsgemindert.

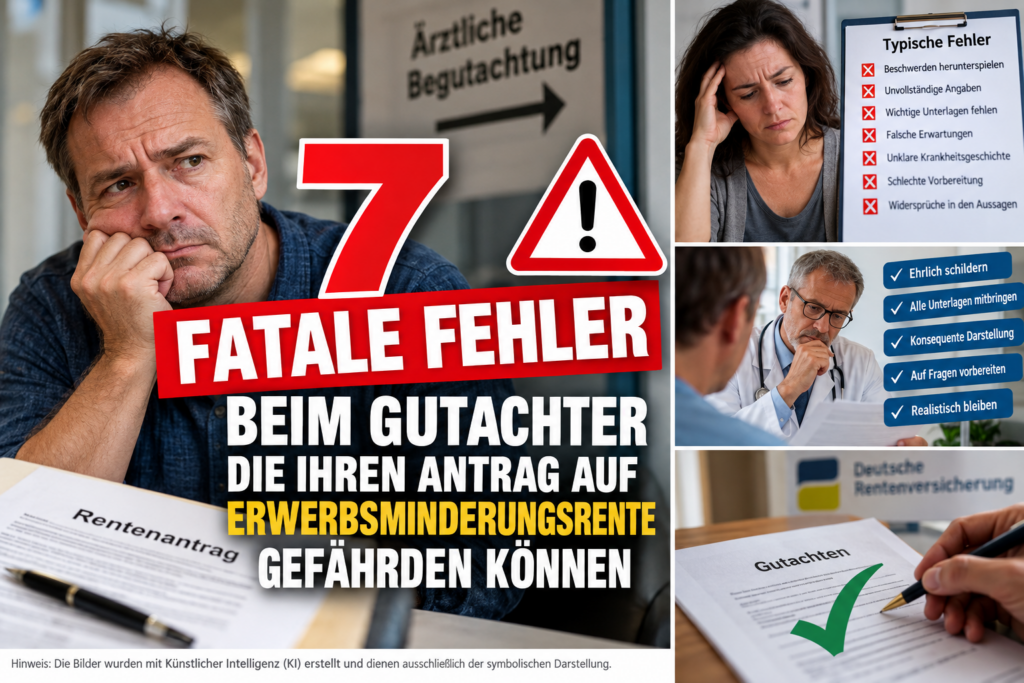
Beim Gutachter sollten deshalb typische Fehler vermieden werden:

1. Beschwerden herunterspielen
Viele Menschen sagen aus Gewohnheit: „Es geht schon.“ Entscheidend ist aber, was noch möglich ist, wie lange und mit welchen Pausen oder Hilfen.

2. Beschwerden übertreiben
Auch Übertreibungen können problematisch sein. Angaben sollten ehrlich, nachvollziehbar und widerspruchsfrei sein.

3. Krankheitsverlauf nicht kennen
Hilfreich ist eine kurze Übersicht über Diagnosen, Krankenhausaufenthalte, Reha, Operationen, Therapien und wichtige Medikamentenänderungen.

4. Nur Diagnosen aufzählen
Nicht der Name der Krankheit ist entscheidend, sondern ihre konkreten Folgen im Alltag und bei der Arbeit.

5. Den Tagesablauf zu ungenau schildern
„Ich mache meinen Haushalt selbst“ sagt wenig aus. Wichtig ist, wie lange etwas dauert, wie oft Pausen nötig sind und ob Unterstützung erforderlich ist.

Ein Tagebuch ist da sehr sinnvoll.

6. Medikamente und Behandlungen unvollständig angeben
Ein aktueller Medikamentenplan ist sinnvoll. Auch Nebenwirkungen, erfolglose Therapien oder medizinisch begründete Therapieabbrüche gehören dazu.

7. Unvorbereitet zum Termin gehen
Vorbereitung bedeutet nicht, Antworten auswendig zu lernen. Sie hilft, den Gesundheitszustand vollständig und widerspruchsfrei zu schildern.
Nach § 62 SGB I kann die Rentenversicherung notwendige ärztliche oder psychologische Untersuchungen verlangen. Der Gutachter entscheidet aber nicht selbst über die Rente. Er liefert eine sozialmedizinische Einschätzung, die von der Deutschen Rentenversicherung mit den übrigen Unterlagen bewertet wird.
Mein Tipp: Gehen Sie sachlich vorbereitet in die Begutachtung. Weder dramatisieren noch verharmlosen. Entscheidend ist ein realistisches Bild Ihrer tatsächlichen Belastbarkeit.
#Erwerbsminderungsrente #EMRente #Rentenversicherung #Gutachter #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Bis zu 281,50 Euro mehr im Monat – dieser Freibetrag wird oft mit der Grundrente verwechselt!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Rentnerinnen und Rentner kennen den Begriff Grundrente. Weniger bekannt ist jedoch, dass es daneben einen besonderen Grundrenten-Freibetrag bei Sozialleistungen gibt. Dabei werden zwei völlig unterschiedliche Dinge häufig miteinander verwechselt.

Wichtig: Grundrente und Grundsicherung sind nicht dasselbe.

Die Grundrente ist ein Zuschlag zur gesetzlichen Rente für bestimmte Versicherte mit langjährigen Grundrentenzeiten und eher niedrigen Durchschnittsverdiensten.

Die Grundsicherung im Alter und bei Erwerbsminderung ist dagegen eine Sozialleistung nach dem SGB XII für Menschen, deren Einkommen und Vermögen zur Sicherung des Lebensunterhalts nicht ausreichen.

Für Menschen, die mindestens 33 Jahre Grundrentenzeiten erreicht haben, gibt es bei der Einkommensanrechnung auf die Grundsicherung einen besonderen Freibetrag. Dabei bleiben zunächst 100 Euro monatlich aus der gesetzlichen Rente anrechnungsfrei. Zusätzlich bleiben 30 Prozent des darüberliegenden Rentenbetrags unberücksichtigt. 

Der Freibetrag ist allerdings begrenzt: Er darf höchstens 50 Prozent der Regelbedarfsstufe 1 betragen. Nach den aktuell veröffentlichten Angaben des Bundesarbeitsministeriums sind das maximal 281,50 Euro monatlich. 

Beispiel: Bei einer monatlichen Bruttorente von 700 Euro bleiben zunächst 100 Euro frei. Von den verbleibenden 600 Euro werden nochmals 30 Prozent, also 180 Euro, nicht angerechnet. Der Freibetrag beträgt somit 280 Euro.

Entscheidend ist: Man muss keinen Grundrentenzuschlag beziehen, um diesen Freibetrag nutzen zu können. Maßgeblich sind grundsätzlich die erforderlichen 33 Jahre Grundrentenzeiten beziehungsweise vergleichbare Zeiten. 

Der Freibetrag kann dazu führen, dass weniger Rente auf die Grundsicherung angerechnet wird. Dadurch kann die Grundsicherungsleistung höher ausfallen – oder unter Umständen erstmals überhaupt ein Anspruch entstehen. 

Deshalb mein Hinweis: Wer nur eine geringe Rente erhält und mindestens 33 Jahre entsprechende Zeiten erreicht hat, sollte prüfen lassen, ob dieser Freibetrag berücksichtigt wurde.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

#Grundsicherung #Grundrente #Rente #Sozialrecht #Rentenberatung

Hinweis zu den Bildern:
Die verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der symbolischen Darstellung des jeweiligen Themas. Dargestellte Personen sind keine realen Personen.

Rentenreform: Bas verspricht Vertrauensschutz bei der Rente mit 63

Ein Beitrag von Werner Hoffmann

Die geplante Rentenreform sorgt weiter für Diskussionen. Im Mittelpunkt steht die Frage, was mit der abschlagsfreien Altersrente für besonders langjährig Versicherte nach 45 Versicherungsjahren passiert. Diese Rente wird oft noch als Rente mit 63 bezeichnet, obwohl das Zugangsalter längst gestiegen ist.

Bärbel Bas hat im Bundestag zugesagt, dass es bei möglichen Änderungen einen Vertrauensschutz geben soll. Das ist für viele Versicherte wichtig. Wer kurz vor der Rente steht und seine Lebensplanung auf eine bestimmte Rentenart ausgerichtet hat, braucht Verlässlichkeit.

Nach der Meldung von Ihre Vorsorge vom 11. September 2026 stellte Bas klar, dass die abschlagsfreie Rente nach 45 Versicherungsjahren nicht plötzlich wegfallen solle. Es soll Übergangsregelungen geben. Entscheidend ist aber: Die genaue gesetzliche Ausgestaltung steht noch nicht fest. Eine politische Zusage ersetzt kein beschlossenes Gesetz.

Die Rentenkommission hatte im Juni Vorschläge für eine umfassende Reform der Alterssicherung vorgelegt. Dazu gehört auch die Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren. Genau dieser Punkt ist umstritten. Viele Menschen haben jahrzehntelang gearbeitet, Beiträge gezahlt, Kinder erzogen oder Angehörige gepflegt.

Bas begründet die Reform mit dem Ziel, die gesetzliche Rente dauerhaft finanzierbar zu halten. Gleichzeitig sollen jüngere Beitragszahler nicht überfordert werden. Ohne Reformen drohten nach ihrer Darstellung steigende Beiträge oder Leistungskürzungen. Auch eine Erwerbstätigenversicherung und Verbesserungen für gesundheitlich eingeschränkte Menschen werden diskutiert.

Wichtig bleibt deshalb: Niemand sollte sich allein auf politische Schlagworte verlassen. Wer in den nächsten Jahren in Rente gehen will, sollte seinen Versicherungsverlauf prüfen lassen. Entscheidend sind die 45 Versicherungsjahre, mögliche Abschläge, Schwerbehinderung, Krankheitszeiten, Arbeitslosigkeit, Kindererziehungszeiten und die passende Rentenart.

Meine Einschätzung:
Vertrauensschutz ist richtig und notwendig. Aber erst das Gesetz zeigt, wer wirklich geschützt wird und ab welchem Jahr neue Regeln greifen. Bis dahin gilt: Ruhe bewahren, Rentenkonto prüfen und keine vorschnellen Entscheidungen treffen.

Persönlich gehe ich davon aus, dass der Vertrauensschutz über sechs Jahre laufen müsste. Der Grund: Es gibt viele Altersteilzeitmodelle, die auf drei Jahre aktive Phase und drei Jahre passive Phase angelegt sind. Wer sich bereits verbindlich auf ein solches Modell eingelassen hat, braucht besonderen Schutz vor kurzfristigen gesetzlichen Änderungen.

#Rente #Rentenreform #RenteMit63 #Altersrente #Rentenberatung

Hinweis: Die verwendeten Bilder können mit Künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration und stellen keine echten Szenen dar.

Rentenfalle nach dem Arbeitslosengeld: Ein einziger Monat kann die Erwerbsminderungsrente kosten!

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Bei der Erwerbsminderungsrente denken viele zunächst an die Gesundheit: Wie krank bin ich? Wie viele Stunden kann ich noch arbeiten? Was sagt der Gutachter?

Doch es gibt eine zweite Voraussetzung, die mindestens genauso wichtig sein kann: die versicherungsrechtlichen Voraussetzungen.

Grundsätzlich gilt die sogenannte 3/5-Regel: In den letzten fünf Jahren vor Eintritt der Erwerbsminderung müssen mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Bestimmte rentenrechtliche Zeiten können diesen Fünfjahreszeitraum verlängern.

Wie dramatisch dabei ein einziger Monat sein kann, zeigt ein Urteil des Landessozialgerichts Baden-Württemberg vom 23. April 2026 (L 10 R 3482/24).

Eine Versicherte hatte bis zum 14. Januar 2021 Arbeitslosengeld erhalten. Danach blieb sie bei der Agentur für Arbeit als arbeitslose Nichtleistungsempfängerin gemeldet. Auch im Versicherungsverlauf waren entsprechende Zeiten vermerkt.

Doch genau hier lag die Rentenfalle.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Das Gericht stellte fest: Die bloße Arbeitslosmeldung reicht nicht automatisch aus. Wer diese Zeit als rentenrechtliche Anrechnungszeit nutzen will, muss grundsätzlich tatsächlich eine versicherungspflichtige Beschäftigung suchen und für Vermittlungsbemühungen zur Verfügung stehen.

Im konkreten Fall konnte eine solche ernsthafte Beschäftigungssuche nicht festgestellt werden. Die Arbeitslosmeldung sollte vielmehr insbesondere dem Erhalt von „Rentenzeiten“ dienen.

Die Konsequenz war erheblich:

Wäre die Erwerbsminderung spätestens am 28. Februar 2023 eingetreten, wären noch 36 Monate Pflichtbeiträge vorhanden gewesen.

Bei einem Eintritt ab 1. März 2023 waren es dagegen nur noch 35 Monate.

Ein einziger Monat entschied damit über die versicherungsrechtlichen Voraussetzungen der Erwerbsminderungsrente.

Das Problem: Nach Auffassung des Gerichts war die Frau bis Ende Februar 2023 medizinisch noch nicht erwerbsgemindert. Später verschlechterte sich ihr Gesundheitszustand – doch da fehlte bereits die notwendige Pflichtbeitragszeit.

Mein Hinweis aus der Beratungspraxis:

Wer länger krank oder arbeitslos ist, sollte nicht nur fragen:

„Bin ich schon erwerbsgemindert?“

Mindestens genauso wichtig ist die Frage:

„Bis zu welchem konkreten Datum erfülle ich noch die 3/5-Regel?“

Gerade nach dem Ende von Krankengeld oder Arbeitslosengeld kann eine genaue Prüfung des Versicherungsverlaufs entscheidend sein.

Denn bei der Erwerbsminderungsrente können wenige Wochen oder sogar ein einziger Monat über einen Rentenanspruch entscheiden.

Deshalb: Nicht warten, bis die rentenrechtliche Tür bereits zugefallen ist.

#Erwerbsminderungsrente #Rentenversicherung #Arbeitslosigkeit #Rentenberatung #Sozialrecht

Hinweis: Verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.

Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer eine Erwerbsminderungsrente erhält, bekommt sie keineswegs automatisch dauerhaft. Grundsätzlich werden Renten wegen Erwerbsminderung zunächst befristet bewilligt.

Nach § 102 Abs. 2 SGB VI darf eine Befristung grundsätzlich längstens drei Jahre nach Rentenbeginn dauern. Danach kann die Deutsche Rentenversicherung die Rente erneut befristet verlängern – wiederum für höchstens drei Jahre.

Doch es gibt einen wichtigen Unterschied zwischen Zeitrente und Dauerrente.

Eine Erwerbsminderungsrente ist unbefristet zu leisten, wenn es unwahrscheinlich ist, dass die Minderung der Erwerbsfähigkeit wieder behoben werden kann. Dabei kommt es nicht allein auf die Diagnose an.

Eine schwere Depression, Krebserkrankung, neurologische Erkrankung oder eine schwere Erkrankung des Bewegungsapparates bedeutet deshalb nicht automatisch: Rente auf Dauer.

Entscheidend ist vielmehr die medizinische Prognose: Kann sich das Leistungsvermögen durch Behandlung, Therapie oder Rehabilitation noch so verbessern, dass keine Erwerbsminderung mehr vorliegt?

Ist eine solche Verbesserung nach den medizinischen Erkenntnissen unwahrscheinlich, kann eine Dauerrente sogar bereits bei der ersten Bewilligung möglich sein.

Besonders wichtig ist die 9-Jahres-Regel.

Wurde die Erwerbsminderungsrente aus medizinischen Gründen insgesamt neun Jahre lang befristet, geht das Gesetz davon aus, dass eine Behebung der Erwerbsminderung unwahrscheinlich ist. Dann ist grundsätzlich eine unbefristete Erwerbsminderungsrente zu leisten.

Aber Vorsicht: Eine bedeutende Ausnahme gibt es bei der sogenannten Arbeitsmarktrente.

Wer medizinisch noch drei bis unter sechs Stunden täglich arbeiten könnte und nur deshalb eine volle Erwerbsminderungsrente erhält, weil der Teilzeitarbeitsmarkt als verschlossen gilt, bekommt eine arbeitsmarktbedingte volle EM-Rente.

Für diese gilt die 9-Jahres-Grenze nicht. Sie kann weiterhin befristet werden.

Mein Tipp: Wer bereits mehrfach eine befristete EM-Rente erhalten hat, sollte genau prüfen, warum die Rente befristet wurde, wie lange sie bereits bezogen wird und ob die medizinischen Voraussetzungen inzwischen für eine Dauerrente sprechen.

#Erwerbsminderungsrente #EMRente #Rentenversicherung #Rentenrecht #Rentenberater

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen