Rentenreform: Bas verspricht Vertrauensschutz bei der Rente mit 63

Ein Beitrag von Werner Hoffmann
Die geplante Rentenreform sorgt weiter für Diskussionen. Im Mittelpunkt steht die Frage, was mit der abschlagsfreien Altersrente für besonders langjährig Versicherte nach 45 Versicherungsjahren passiert. Diese Rente wird oft noch als Rente mit 63 bezeichnet, obwohl das Zugangsalter längst gestiegen ist.

Bärbel Bas hat im Bundestag zugesagt, dass es bei möglichen Änderungen einen Vertrauensschutz geben soll. Das ist für viele Versicherte wichtig. Wer kurz vor der Rente steht und seine Lebensplanung auf eine bestimmte Rentenart ausgerichtet hat, braucht Verlässlichkeit.
Nach der Meldung von Ihre Vorsorge vom 11. September 2026 stellte Bas klar, dass die abschlagsfreie Rente nach 45 Versicherungsjahren nicht plötzlich wegfallen solle. Es soll Übergangsregelungen geben. Entscheidend ist aber: Die genaue gesetzliche Ausgestaltung steht noch nicht fest. Eine politische Zusage ersetzt kein beschlossenes Gesetz.

Die Rentenkommission hatte im Juni Vorschläge für eine umfassende Reform der Alterssicherung vorgelegt. Dazu gehört auch die Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren. Genau dieser Punkt ist umstritten. Viele Menschen haben jahrzehntelang gearbeitet, Beiträge gezahlt, Kinder erzogen oder Angehörige gepflegt.
Bas begründet die Reform mit dem Ziel, die gesetzliche Rente dauerhaft finanzierbar zu halten. Gleichzeitig sollen jüngere Beitragszahler nicht überfordert werden. Ohne Reformen drohten nach ihrer Darstellung steigende Beiträge oder Leistungskürzungen. Auch eine Erwerbstätigenversicherung und Verbesserungen für gesundheitlich eingeschränkte Menschen werden diskutiert.

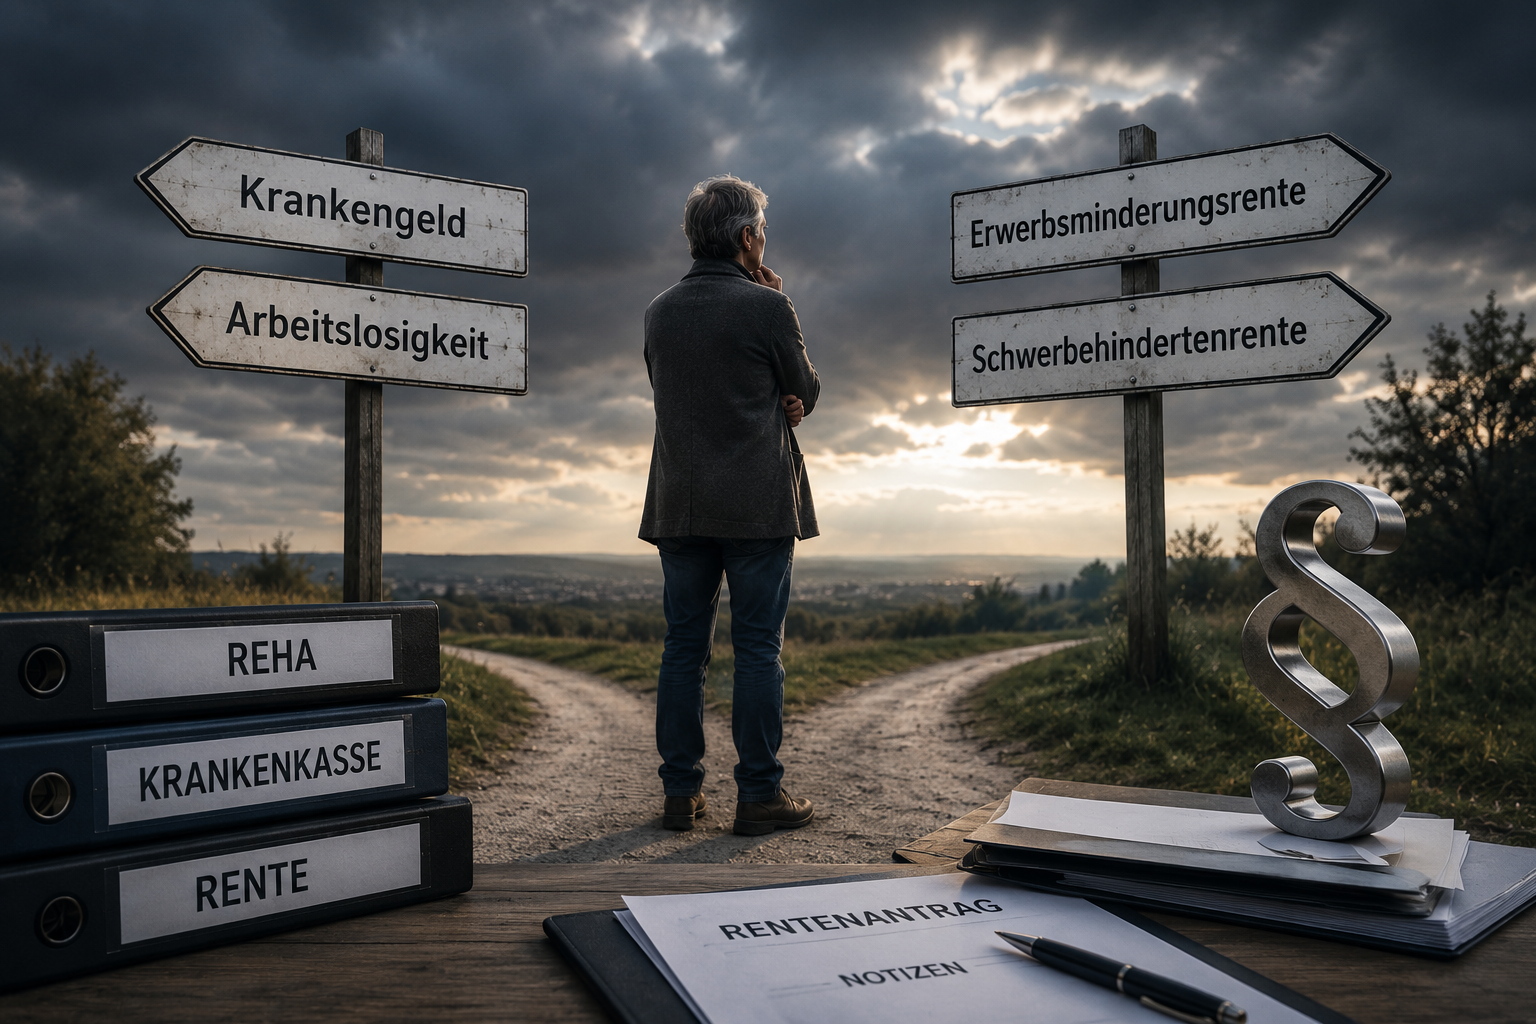
Wichtig bleibt deshalb: Niemand sollte sich allein auf politische Schlagworte verlassen. Wer in den nächsten Jahren in Rente gehen will, sollte seinen Versicherungsverlauf prüfen lassen. Entscheidend sind die 45 Versicherungsjahre, mögliche Abschläge, Schwerbehinderung, Krankheitszeiten, Arbeitslosigkeit, Kindererziehungszeiten und die passende Rentenart.
Meine Einschätzung:
Vertrauensschutz ist richtig und notwendig. Aber erst das Gesetz zeigt, wer wirklich geschützt wird und ab welchem Jahr neue Regeln greifen. Bis dahin gilt: Ruhe bewahren, Rentenkonto prüfen und keine vorschnellen Entscheidungen treffen.

Persönlich gehe ich davon aus, dass der Vertrauensschutz über sechs Jahre laufen müsste. Der Grund: Es gibt viele Altersteilzeitmodelle, die auf drei Jahre aktive Phase und drei Jahre passive Phase angelegt sind. Wer sich bereits verbindlich auf ein solches Modell eingelassen hat, braucht besonderen Schutz vor kurzfristigen gesetzlichen Änderungen.
#Rente #Rentenreform #RenteMit63 #Altersrente #Rentenberatung

Hinweis: Die verwendeten Bilder können mit Künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration und stellen keine echten Szenen dar.

Rentenfalle nach dem Arbeitslosengeld: Ein einziger Monat kann die Erwerbsminderungsrente kosten!

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Bei der Erwerbsminderungsrente denken viele zunächst an die Gesundheit: Wie krank bin ich? Wie viele Stunden kann ich noch arbeiten? Was sagt der Gutachter?

Doch es gibt eine zweite Voraussetzung, die mindestens genauso wichtig sein kann: die versicherungsrechtlichen Voraussetzungen.

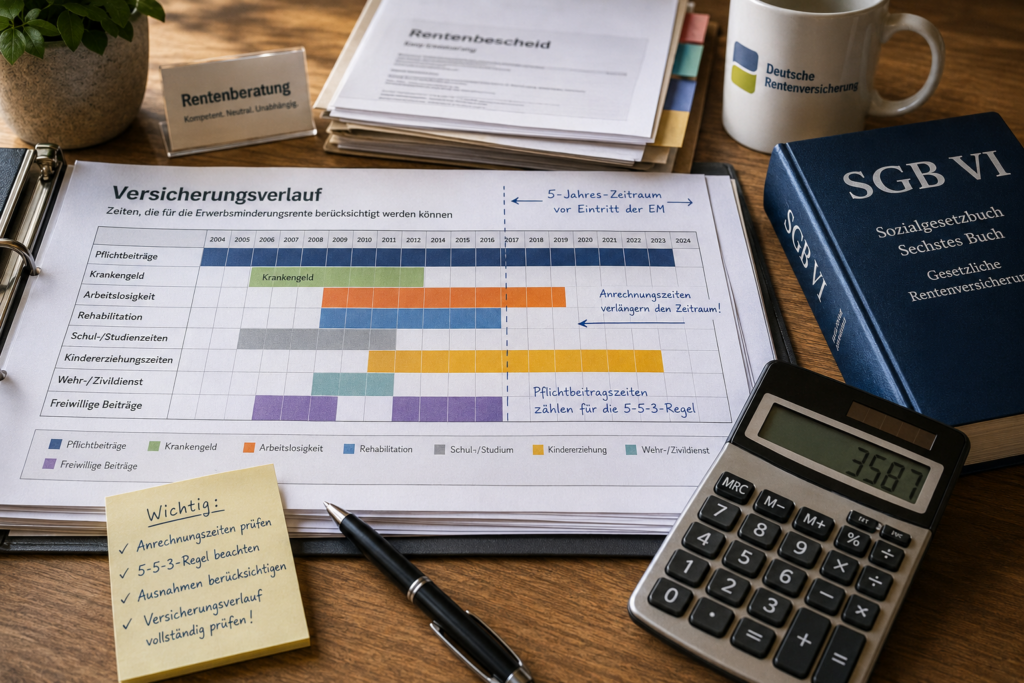
Grundsätzlich gilt die sogenannte 3/5-Regel: In den letzten fünf Jahren vor Eintritt der Erwerbsminderung müssen mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Bestimmte rentenrechtliche Zeiten können diesen Fünfjahreszeitraum verlängern.

Wie dramatisch dabei ein einziger Monat sein kann, zeigt ein Urteil des Landessozialgerichts Baden-Württemberg vom 23. April 2026 (L 10 R 3482/24).

Eine Versicherte hatte bis zum 14. Januar 2021 Arbeitslosengeld erhalten. Danach blieb sie bei der Agentur für Arbeit als arbeitslose Nichtleistungsempfängerin gemeldet. Auch im Versicherungsverlauf waren entsprechende Zeiten vermerkt.

Doch genau hier lag die Rentenfalle.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Das Gericht stellte fest: Die bloße Arbeitslosmeldung reicht nicht automatisch aus. Wer diese Zeit als rentenrechtliche Anrechnungszeit nutzen will, muss grundsätzlich tatsächlich eine versicherungspflichtige Beschäftigung suchen und für Vermittlungsbemühungen zur Verfügung stehen.

Im konkreten Fall konnte eine solche ernsthafte Beschäftigungssuche nicht festgestellt werden. Die Arbeitslosmeldung sollte vielmehr insbesondere dem Erhalt von „Rentenzeiten“ dienen.

Die Konsequenz war erheblich:

Wäre die Erwerbsminderung spätestens am 28. Februar 2023 eingetreten, wären noch 36 Monate Pflichtbeiträge vorhanden gewesen.

Bei einem Eintritt ab 1. März 2023 waren es dagegen nur noch 35 Monate.

Ein einziger Monat entschied damit über die versicherungsrechtlichen Voraussetzungen der Erwerbsminderungsrente.

Das Problem: Nach Auffassung des Gerichts war die Frau bis Ende Februar 2023 medizinisch noch nicht erwerbsgemindert. Später verschlechterte sich ihr Gesundheitszustand – doch da fehlte bereits die notwendige Pflichtbeitragszeit.

Mein Hinweis aus der Beratungspraxis:

Wer länger krank oder arbeitslos ist, sollte nicht nur fragen:

„Bin ich schon erwerbsgemindert?“

Mindestens genauso wichtig ist die Frage:

„Bis zu welchem konkreten Datum erfülle ich noch die 3/5-Regel?“

Gerade nach dem Ende von Krankengeld oder Arbeitslosengeld kann eine genaue Prüfung des Versicherungsverlaufs entscheidend sein.

Denn bei der Erwerbsminderungsrente können wenige Wochen oder sogar ein einziger Monat über einen Rentenanspruch entscheiden.

Deshalb: Nicht warten, bis die rentenrechtliche Tür bereits zugefallen ist.

#Erwerbsminderungsrente #Rentenversicherung #Arbeitslosigkeit #Rentenberatung #Sozialrecht

Hinweis: Verwendete Bilder können mit Unterstützung künstlicher Intelligenz erstellt worden sein.

Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer eine Erwerbsminderungsrente erhält, bekommt sie keineswegs automatisch dauerhaft. Grundsätzlich werden Renten wegen Erwerbsminderung zunächst befristet bewilligt.

Nach § 102 Abs. 2 SGB VI darf eine Befristung grundsätzlich längstens drei Jahre nach Rentenbeginn dauern. Danach kann die Deutsche Rentenversicherung die Rente erneut befristet verlängern – wiederum für höchstens drei Jahre.

Doch es gibt einen wichtigen Unterschied zwischen Zeitrente und Dauerrente.

Eine Erwerbsminderungsrente ist unbefristet zu leisten, wenn es unwahrscheinlich ist, dass die Minderung der Erwerbsfähigkeit wieder behoben werden kann. Dabei kommt es nicht allein auf die Diagnose an.

Eine schwere Depression, Krebserkrankung, neurologische Erkrankung oder eine schwere Erkrankung des Bewegungsapparates bedeutet deshalb nicht automatisch: Rente auf Dauer.

Entscheidend ist vielmehr die medizinische Prognose: Kann sich das Leistungsvermögen durch Behandlung, Therapie oder Rehabilitation noch so verbessern, dass keine Erwerbsminderung mehr vorliegt?

Ist eine solche Verbesserung nach den medizinischen Erkenntnissen unwahrscheinlich, kann eine Dauerrente sogar bereits bei der ersten Bewilligung möglich sein.

Besonders wichtig ist die 9-Jahres-Regel.

Wurde die Erwerbsminderungsrente aus medizinischen Gründen insgesamt neun Jahre lang befristet, geht das Gesetz davon aus, dass eine Behebung der Erwerbsminderung unwahrscheinlich ist. Dann ist grundsätzlich eine unbefristete Erwerbsminderungsrente zu leisten.

Aber Vorsicht: Eine bedeutende Ausnahme gibt es bei der sogenannten Arbeitsmarktrente.

Wer medizinisch noch drei bis unter sechs Stunden täglich arbeiten könnte und nur deshalb eine volle Erwerbsminderungsrente erhält, weil der Teilzeitarbeitsmarkt als verschlossen gilt, bekommt eine arbeitsmarktbedingte volle EM-Rente.

Für diese gilt die 9-Jahres-Grenze nicht. Sie kann weiterhin befristet werden.

Mein Tipp: Wer bereits mehrfach eine befristete EM-Rente erhalten hat, sollte genau prüfen, warum die Rente befristet wurde, wie lange sie bereits bezogen wird und ob die medizinischen Voraussetzungen inzwischen für eine Dauerrente sprechen.

#Erwerbsminderungsrente #EMRente #Rentenversicherung #Rentenrecht #Rentenberater

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

Reha-Antrag wird plötzlich zum Rentenantrag – Gericht setzt der Rentenversicherung Grenzen

EIN BEITRAG VON

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater und Prozessbevollmächtigter vor Sozial- und Landesgerichten

WERNER HOFFMANN

Wer eine medizinische Rehabilitation beantragt, möchte zunächst seine Gesundheit und Erwerbsfähigkeit wiederherstellen.

Doch ein Reha-Antrag kann unter bestimmten Voraussetzungen rechtlich gleichzeitig als Antrag auf Erwerbsminderungsrente gelten.

Genau hier muss die Deutsche Rentenversicherung allerdings sehr genau prüfen.

Das zeigt ein Fall, mit dem sich das Sozialgericht Regensburg beschäftigte.

Eine Versicherte hatte im Januar 2017 eine medizinische Rehabilitation beantragt. Zu diesem Zeitpunkt war sie arbeitsunfähig. Das bedeutet jedoch nicht automatisch, dass sie auch erwerbsgemindert war.

Die Frau absolvierte anschließend ihre Reha. Im Entlassungsbericht wurde ihr sogar eine Leistungsfähigkeit von mindestens sechs Stunden täglich bescheinigt. Es wurde lediglich noch von einer vorübergehenden Arbeitsunfähigkeit ausgegangen.

Erst im Mai 2018 stellte die Versicherte ausdrücklich einen Antrag auf Erwerbsminderungsrente. Spätere medizinische Gutachten bestätigten eine Erwerbsminderung.

Die Rentenversicherung wollte jedoch bereits den wesentlich früher gestellten Reha-Antrag als Antrag auf Erwerbsminderungsrente behandeln.

Das Gericht setzte hier eine klare Grenze.

Nach § 116 Abs. 2 SGB VI kann ein Antrag auf medizinische Rehabilitation oder auf Leistungen zur Teilhabe am Arbeitsleben als Rentenantrag gelten. Voraussetzung ist jedoch, dass bereits eine verminderte Erwerbsfähigkeit besteht und zusätzlich entweder eine erfolgreiche Reha nicht zu erwarten ist oder die durchgeführte Reha die Erwerbsminderung nicht verhindern konnte.

Genau diese Voraussetzungen lagen beim ursprünglichen Reha-Antrag nicht vor.

Wichtig ist deshalb die Unterscheidung:

Arbeitsunfähigkeit ist nicht dasselbe wie Erwerbsminderung.

Ein Arbeitnehmer kann für seinen bisherigen Beruf längere Zeit krankgeschrieben sein und trotzdem auf dem allgemeinen Arbeitsmarkt noch mindestens sechs Stunden täglich leistungsfähig sein.

Für Versicherte kann der Zeitpunkt eines Rentenantrags erhebliche Folgen haben – beispielsweise für Rentenbeginn, Nachzahlungen, Krankengeld, Arbeitslosengeld oder das Arbeitsverhältnis.

Deshalb sollten Versicherte genau prüfen lassen, wenn die Rentenversicherung einen Reha-Antrag nachträglich als Antrag auf Erwerbsminderungsrente wertet.

Werner Hoffmann
Unabhängiger Rentenberater

#Erwerbsminderungsrente #Rehabilitation #Rentenversicherung #Rentenrecht #Rentenberater

KI-Bilder-Hinweis: Einige der verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration des Beitrags und stellen keine realen Personen oder tatsächlichen Situationen dar.
Das zugrunde liegende Urteil ist SG Regensburg, Gerichtsbescheid vom 22.06.2021, Az. S 3 R 772/20. Die gesetzliche Grundlage ist § 116 Abs. 2 SGB VI

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

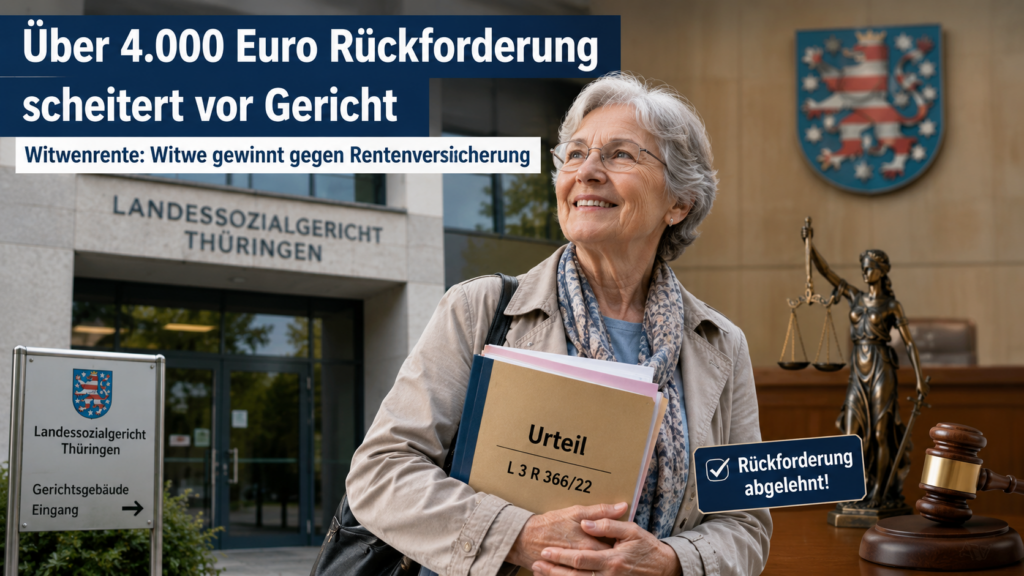
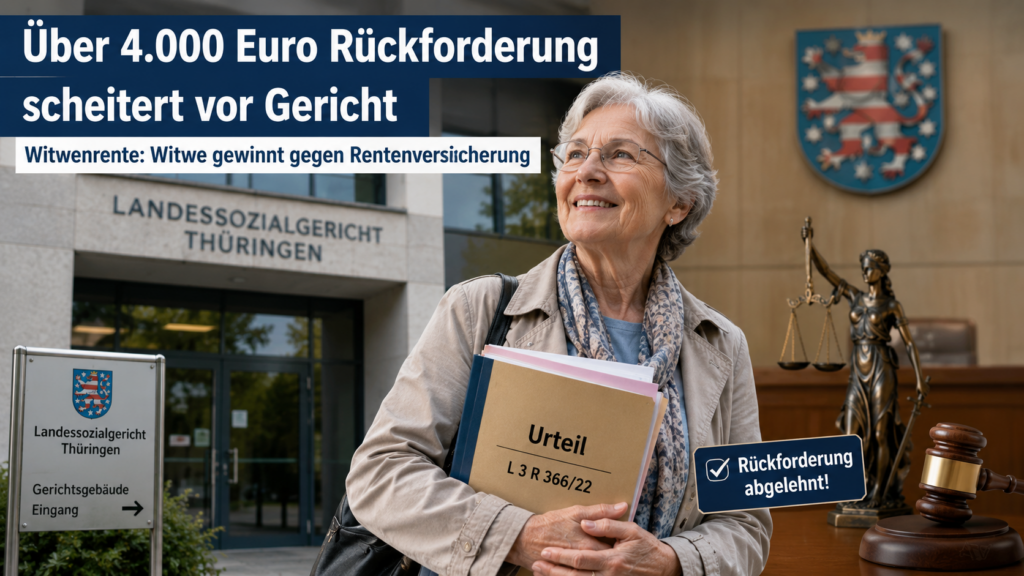
Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).

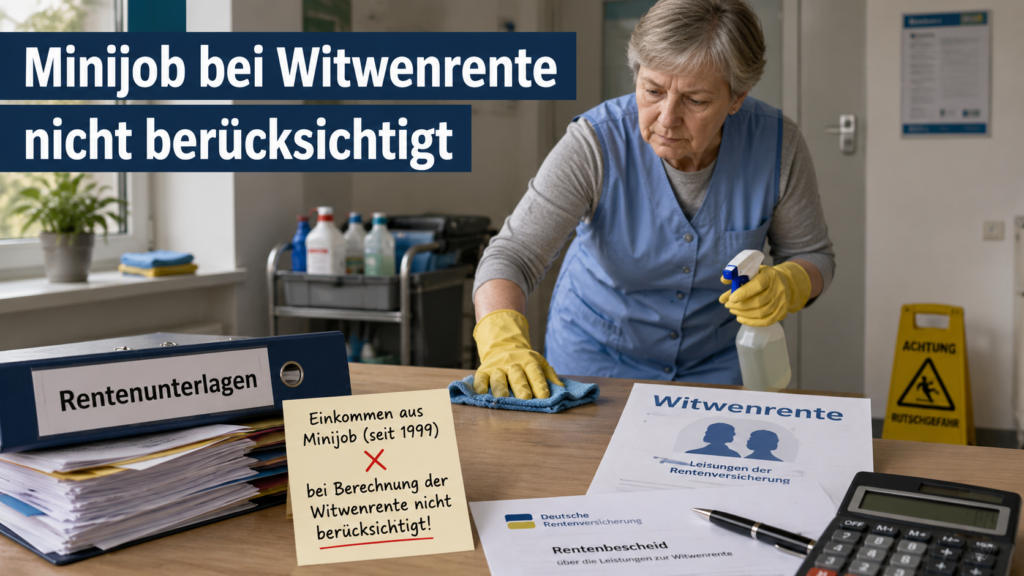
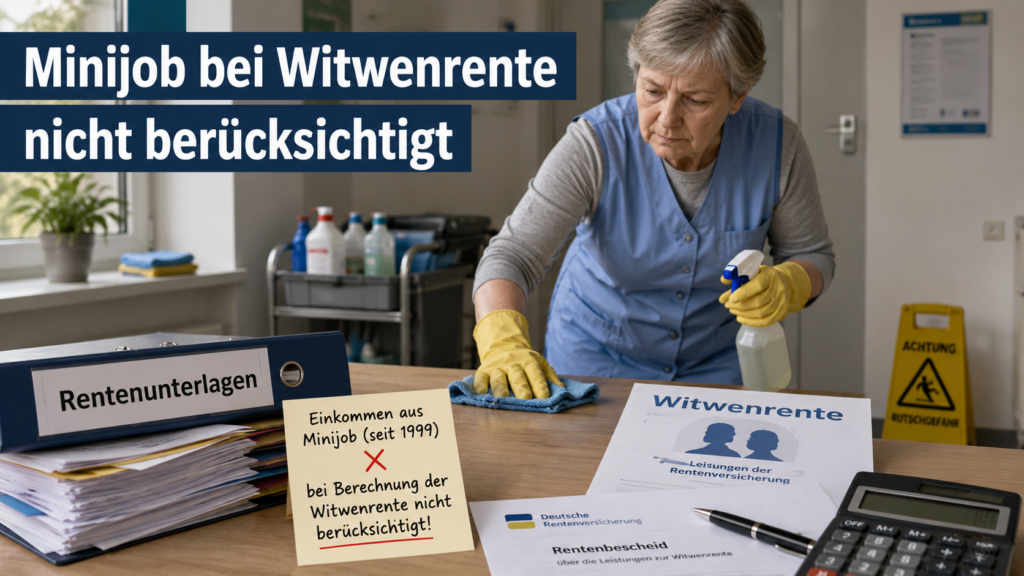
Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.

Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.

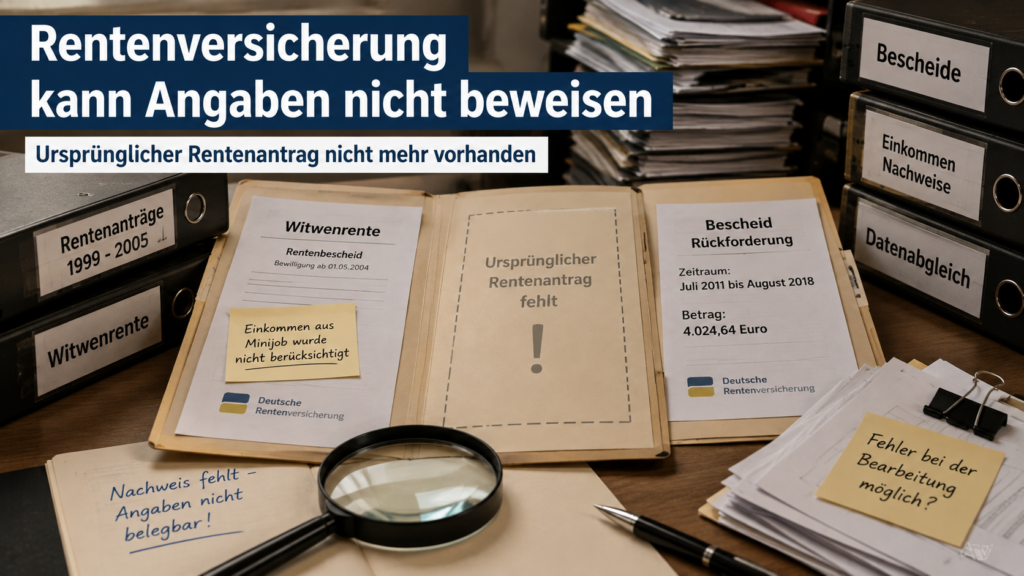
Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.

Die Witwe wehrte sich dagegen – mit Erfolg.

Rentenversicherung konnte fehlende Angaben nicht beweisen

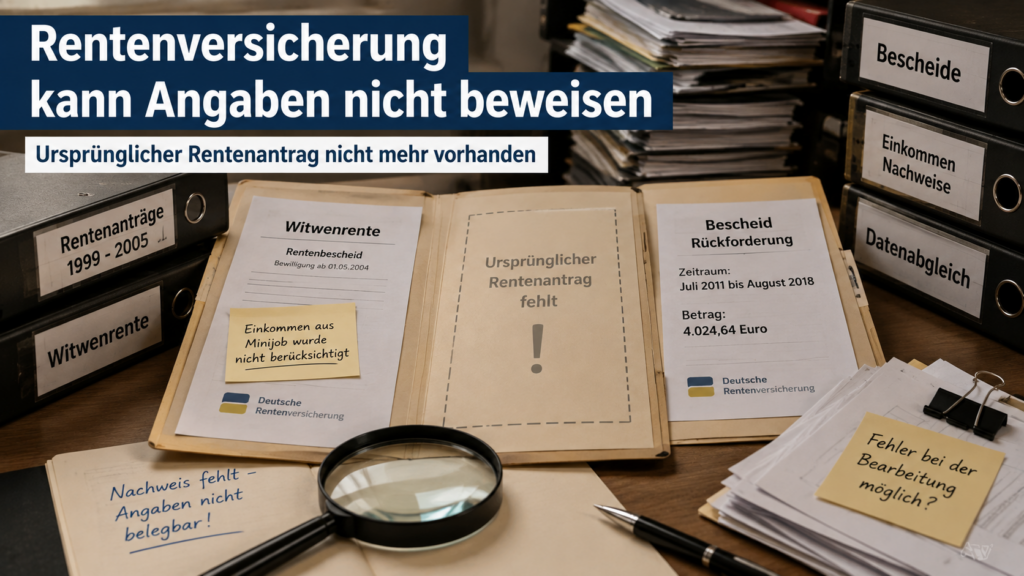
Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.

Der damalige Rentenantrag war nicht mehr vorhanden.

Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.

Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.

Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.

Vertrauensschutz kann entscheidend sein

Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.

Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.

Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?

Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.

Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.

#Witwenrente #Rentenversicherung #Rentenbescheid #Rentenrecht #Rentenberater

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.
Witwenrente: Rentenversicherung fordert über 4.000 Euro zurück – und scheitert vor Gericht.

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein Rentenbescheid ist falsch, die Deutsche Rentenversicherung bemerkt den Fehler erst Jahre später und fordert mehrere Tausend Euro zurück. Muss der Rentner dann automatisch zahlen? Nein! Das zeigt ein bemerkenswertes Urteil des Thüringer Landessozialgerichts vom 18. Dezember 2025 (Az. L 3 R 366/22).

Im konkreten Fall bezog eine Frau bereits seit 1999 neben ihrer Altersrente Einkommen aus einem Minijob als Reinigungskraft. Nach dem Tod ihres Ehemannes erhielt sie ab Mai 2004 eine große Witwenrente.

Bei deren Berechnung wurde zwar ihre eigene Altersrente berücksichtigt – das Einkommen aus dem Minijob jedoch nicht.

Erst viele Jahre später bemerkte die Rentenversicherung den Fehler bei einem Datenabgleich. Daraufhin wurde der Rentenbescheid teilweise zurückgenommen. Für den Zeitraum Juli 2011 bis August 2018 verlangte die Rentenversicherung 4.024,64 Euro zurück.

Die Witwe wehrte sich dagegen – mit Erfolg.

Rentenversicherung konnte fehlende Angaben nicht beweisen

Der entscheidende Punkt: Die Rentenversicherung konnte nicht nachweisen, dass die Frau beim ursprünglichen Antrag auf Witwenrente ihren Minijob verschwiegen oder unvollständige Angaben gemacht hatte.

Der damalige Rentenantrag war nicht mehr vorhanden.

Damit ließ sich nicht mehr feststellen, welche Angaben die Witwe tatsächlich gemacht hatte. Allein daraus, dass der Minijob später bei der Rentenberechnung nicht berücksichtigt worden war, durfte nach Auffassung des Gerichts nicht geschlossen werden, dass die Frau ihn verschwiegen hatte.

Ebenso möglich war ein Fehler bei der Bearbeitung des Rentenantrags.

Das Thüringer Landessozialgericht stellte deshalb klar: Will die Rentenversicherung einen bestandskräftigen Bescheid zurücknehmen und bereits gezahlte Leistungen zurückfordern, muss sie die hierfür erforderlichen Voraussetzungen nachweisen können.

Vertrauensschutz kann entscheidend sein

Das Urteil bedeutet allerdings nicht, dass Rentner Einkommen verschweigen dürfen. Mitteilungspflichten bestehen weiterhin. Einkommen, das auf eine Witwen- oder Witwerrente anzurechnen ist, muss angegeben werden.

Aber: Eine Rückforderung darf nicht einfach auf einer Vermutung beruhen.

Gerade bei Rückforderungen, die viele Jahre zurückreichen, sollte deshalb genau geprüft werden: Welche Angaben wurden damals gemacht? Welche Unterlagen existieren noch? Und kann die Rentenversicherung eine Pflichtverletzung tatsächlich beweisen?

Mein Rat als Rentenberater: Wer eine Anhörung oder einen Rückforderungsbescheid erhält, sollte nicht vorschnell zahlen. Zunächst sollte der Sachverhalt einschließlich der Verwaltungsakte und der rechtlichen Voraussetzungen sorgfältig geprüft werden.

Quelle: Thüringer Landessozialgericht, Urteil vom 18.12.2025, Az. L 3 R 366/22; Beitrag von Valerie Weigelt auf rentenbescheid24.de vom 03.07.2026.

#Witwenrente #Rentenversicherung #Rentenbescheid #Rentenrecht #Rentenberater

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder tatsächlichen Situationen des beschriebenen Falls dar.
Quelle: https://rentenberater.blog/witwenrente-rentenversicherung-fordert-ueber-4-000-euro-zurueck-und-scheitert-vor-gericht/

Witwenrente: Gericht stoppt Rückforderung über 33.524 Euro

Witwenrente: Gericht stoppt Rückforderung über 33.524 Euro

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.
Immer wieder gibt es Fälle, in denen die Deutsche Rentenversicherung Witwenrenten zurückfordert. In einem Fall von mir war dies bereits 2021 ungerechtfertigt gewesen.
——

Eine Witwe sollte mehr als 33.500 Euro an die Deutsche Rentenversicherung zurückzahlen. Die Behörde war der Auffassung, dass ihre Witwenrente über viele Jahre zu hoch ausgezahlt worden sei. Doch das Hessische Landessozialgericht stellte sich auf die Seite der Betroffenen und erklärte die Rückforderung für rechtswidrig.

Der Fall reicht weit zurück. Die Frau bezog seit dem Tod ihres Ehemannes eine große Witwenrente. Jahre später vertrat die Rentenversicherung die Ansicht, bestimmte Einkünfte der Witwe müssten auf die Witwenrente angerechnet werden. Daraufhin wurde die Leistung rückwirkend neu berechnet. Für den Zeitraum von Juli 2002 bis September 2017 verlangte die Behörde insgesamt 33.524,06 Euro zurück.

Die Witwe wehrte sich gegen diese Forderung. Sie machte geltend, dass die betreffenden Einnahmen nicht aus einer eigenen selbstständigen Tätigkeit stammten und deshalb nicht als anrechenbares Einkommen berücksichtigt werden dürften.

Das Gericht prüfte den Sachverhalt genau. Dabei stellte sich heraus, dass die umstrittenen Zahlungen aus der Übernahme eines geerbten Architekturbüros durch den Sohn der Witwe stammten. Nach dem Tod des Vaters hatte der Sohn das Büro übernommen und den Kaufpreis über viele Jahre in Raten an seine Mutter gezahlt. Die Witwe selbst war dabei jedoch nicht beruflich tätig und setzte keine eigene Arbeitskraft ein.

Genau dieser Punkt war für die Richter entscheidend. Nach ihrer Auffassung handelte es sich nicht um anrechenbares Erwerbseinkommen, sondern um Zahlungen aus der Vermögensübertragung innerhalb der Familie. Deshalb durfte die Witwenrente nicht gekürzt werden.

Hinzu kam eine wichtige Übergangsregelung im Hinterbliebenenrecht. Da der Ehemann bereits 1991 verstorben war und die Voraussetzungen der damaligen Rechtslage erfüllt waren, galt für die Witwe weiterhin das ältere Recht zur Einkommensanrechnung. Auch deshalb durfte die Rentenversicherung die Zahlungen des Sohnes nicht auf die Witwenrente anrechnen.

Bemerkenswert ist, dass das Gericht keinerlei Hinweis auf eine Täuschung oder einen Betrug der Witwe sah. Es ging ausschließlich um die rechtliche Bewertung der Einnahmen. Die Richter kamen zu dem Ergebnis, dass die Rentenversicherung die Einkünfte falsch eingeordnet hatte.

Fazit: Das Urteil zeigt, dass nicht jede Einnahme automatisch zu einer Kürzung der Witwenrente führt. Entscheidend sind die Herkunft der Einkünfte, die jeweils geltenden gesetzlichen Regelungen und die genaue rechtliche Einordnung. Wer eine Rückforderung erhält, sollte den Bescheid daher sorgfältig prüfen lassen.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater und Prozessbevollmächtigter. –
Werner Hoffmann.

#Witwenrente #Rentenversicherung #Rentenrecht #Sozialgericht #Hinterbliebenenrente

Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der symbolischen Darstellung und zeigen keine dokumentarischen Aufnahmen tatsächlicher Ereignisse.

Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

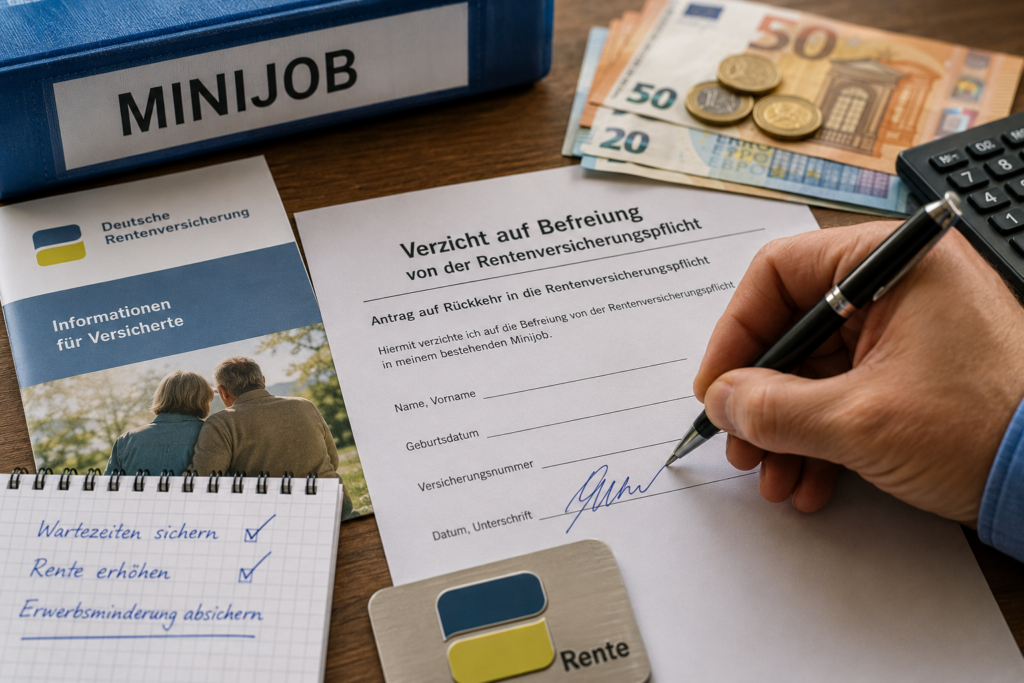
Für Millionen Minijobber gibt es ab dem 1. Juli 2026 eine wichtige Änderung. Wer sich in einem bestehenden Minijob bisher von der Rentenversicherungspflicht befreien ließ, erhält künftig einmalig die Möglichkeit, wieder in die Versicherungspflicht zurückzukehren.

Bislang war die Befreiung grundsätzlich endgültig. Viele Beschäftigte verzichteten damals auf eigene Rentenbeiträge, um monatlich etwas mehr netto zu erhalten. Künftig kann diese Entscheidung einmalig korrigiert werden.

Warum die Versicherungspflicht wichtig sein kann

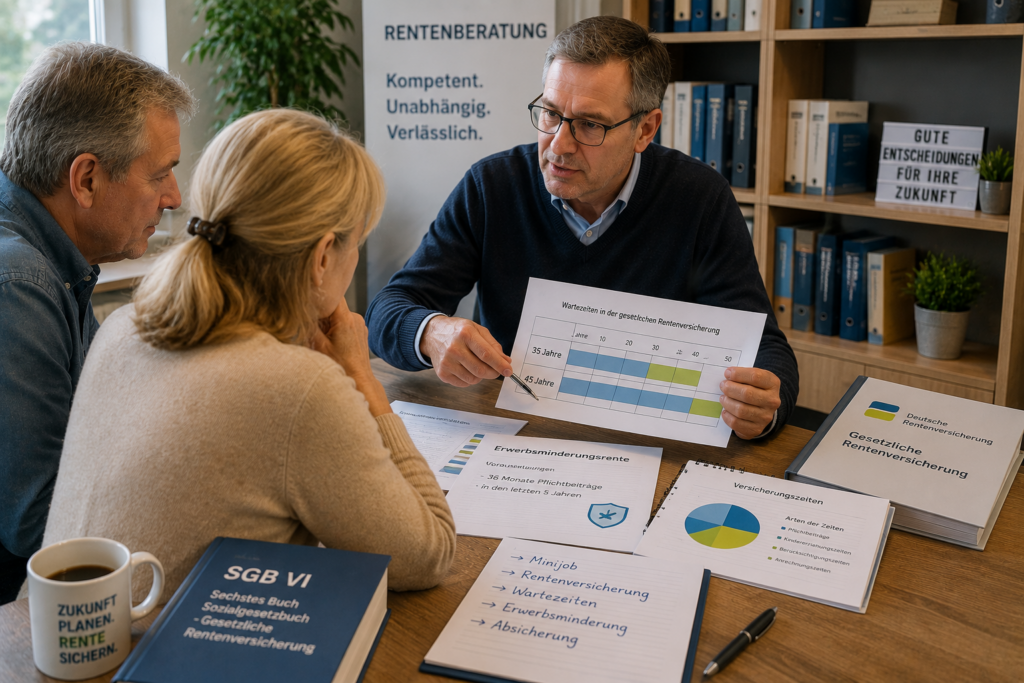
Wer im Minijob rentenversicherungspflichtig ist, sammelt vollwertige Pflichtbeitragszeiten in der gesetzlichen Rentenversicherung. Diese Zeiten können wichtig sein:

  • für die 35-jährige Wartezeit,
  • für die 45-jährige Wartezeit,
  • für Reha-Leistungen,
  • für Hinterbliebenenleistungen,
  • und besonders für den Schutz bei Erwerbsminderung.

Denn bei der Erwerbsminderungsrente müssen häufig innerhalb der letzten fünf Jahre mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Genau hier kann ein versicherungspflichtiger Minijob entscheidend sein.

Viele Versicherte unterschätzen deshalb, wie wichtig selbst kleine Rentenbeiträge später werden können.

Was kostet die Rentenversicherung?

Im gewerblichen Minijob zahlt der Arbeitgeber bereits pauschal 15 Prozent zur Rentenversicherung. Arbeitnehmer zahlen nur den kleinen Differenzbetrag.

Trotz geringer eigener Beiträge entstehen dadurch vollwertige Rentenzeiten.

Gerade Menschen kurz vor wichtigen Wartezeiten sollten deshalb prüfen, ob die Versicherungspflicht strategisch sinnvoll sein kann.

So funktioniert die Rückkehr

Die Aufhebung der bisherigen Befreiung muss beim Arbeitgeber beantragt werden. Dieser meldet die Änderung an die Minijob-Zentrale.

Die Änderung gilt erst ab dem Folgemonat und nicht rückwirkend.

Wichtig:
Die Entscheidung gilt einheitlich für alle gleichzeitig bestehenden Minijobs.

Aber Vorsicht: Die Entscheidung ist endgültig

Die neue Möglichkeit gibt es nur einmal.

Wer künftig wieder rentenversicherungspflichtig wird, kann sich später im selben Minijob nicht erneut befreien lassen.

Deshalb sollte die Entscheidung gut überlegt werden.

Gerade bei Erwerbsminderung, Schwerbehinderung oder fehlenden Versicherungszeiten kann eine strategische Prüfung durch einen unabhängigen Rentenberater sinnvoll sein.

https://Rentenberater.blog——

www.Renten-Experte.de
——

Kontakt über WhatsApp:

WhatsApp-Anfrage an 

Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Rente #Sozialversicherung

Erwerbsminderungsrente mit 58: Diese Fehler können 2026 richtig teuer werden

Erwerbsminderungsrente mit 58: Diese Fehler können 2026 richtig teuer werden

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG). – www.Renten-Experte.de

Mit 58 Jahren geraten viele Versicherte gesundheitlich und finanziell unter Druck. Chronische Erkrankungen, psychische Belastungen, Rückenprobleme oder Herz-Kreislauf-Erkrankungen führen oft dazu, dass die bisherige Arbeit kaum noch möglich ist. Dann rückt die Erwerbsminderungsrente in den Mittelpunkt.

Doch genau hier passieren viele Fehler.

Viele Betroffene glauben, dass bereits Berufsunfähigkeit ausreicht. Entscheidend ist bei der gesetzlichen Erwerbsminderungsrente jedoch nicht, ob der bisherige Beruf noch ausgeübt werden kann. Maßgeblich ist vielmehr, ob überhaupt noch irgendeine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist.

Dabei gelten klare Grenzen:

  • unter 3 Stunden täglich: volle Erwerbsminderungsrente
  • 3 bis unter 6 Stunden: teilweise Erwerbsminderungsrente
  • ab 6 Stunden: meist kein Anspruch

Besonders wichtig ist die sogenannte Zurechnungszeit. Diese wird so behandelt, als hätte der Versicherte bis zu einem bestimmten Alter weitergearbeitet. Dadurch kann die Rente deutlich höher ausfallen.

Trotzdem reicht die Erwerbsminderungsrente oft nicht aus, um den bisherigen Lebensstandard zu sichern. Umso wichtiger ist eine frühzeitige Strategie.

Sinnvoll ist es auch, den Antrag nicht einfach nur bei einer Gemeinde, der Deutschen Rentenversicherung oder einem Versichertenältesten stellen zu lassen, sondern einen unabhängigen Rentenberater (RDG) für die strategische Antragstellung einzuschalten. Dieser handelt ausschließlich im Interesse des Versicherten.

Probleme entstehen häufig beim Übergang vom Krankengeld. Viele Versicherte geraten unter Druck, wenn das Krankengeld endet oder die Krankenkasse auf Reha- oder Rentenanträge drängt.

Hinzu kommt:
Viele Anträge scheitern nicht nur an medizinischen Gutachten, sondern an fehlenden versicherungsrechtlichen Voraussetzungen.

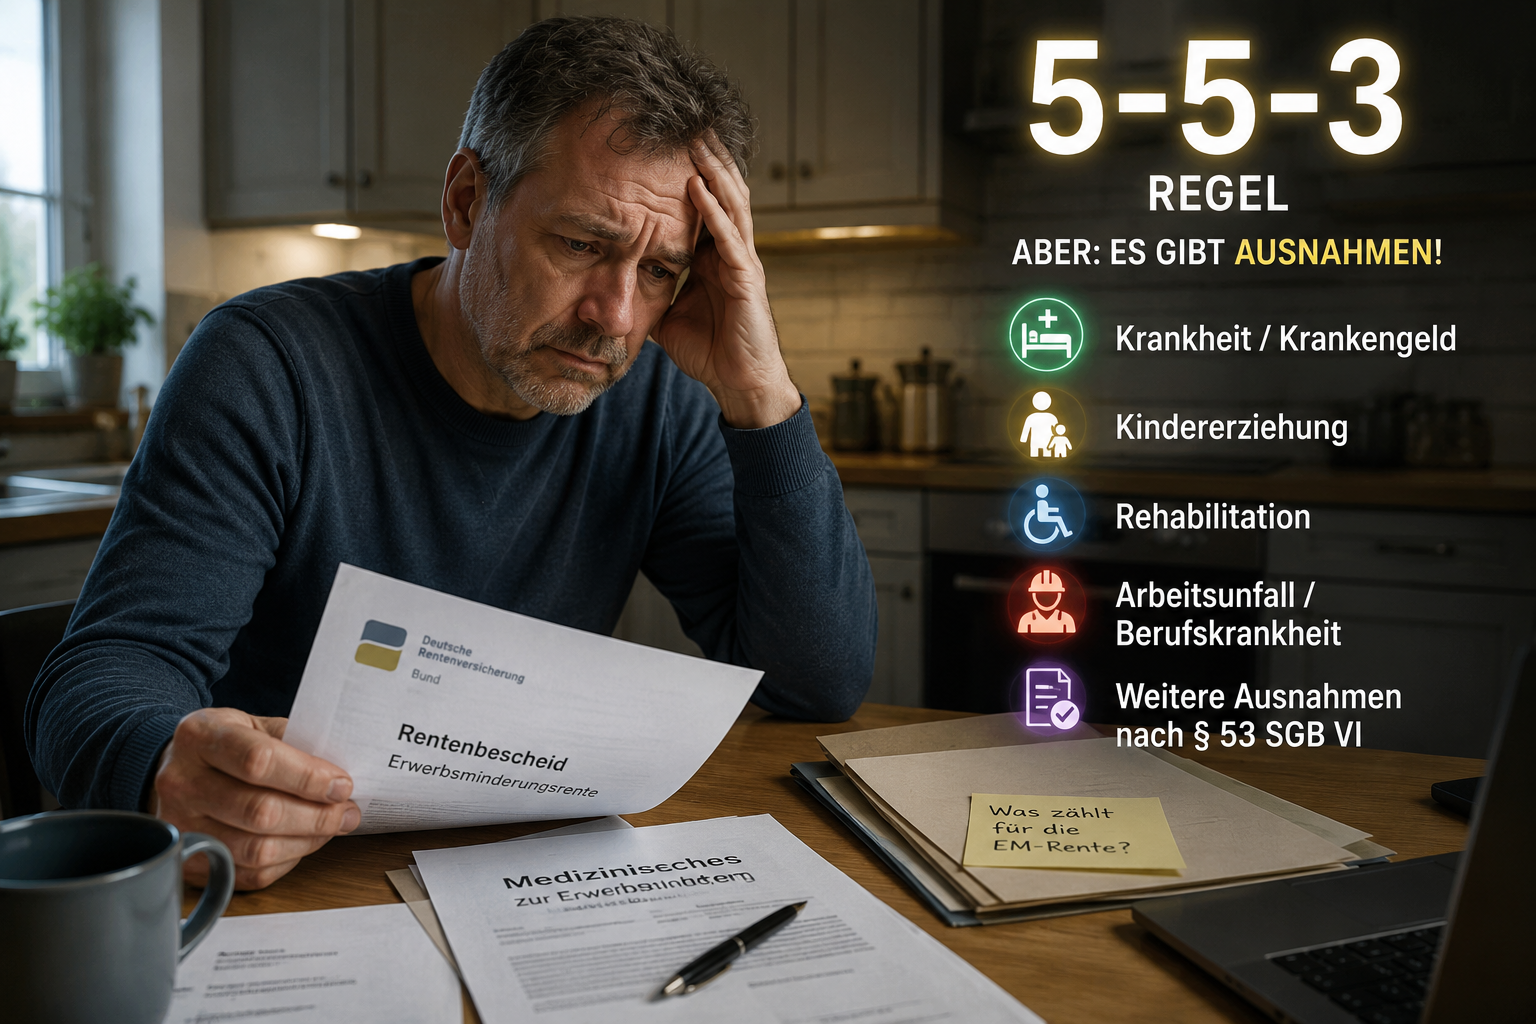
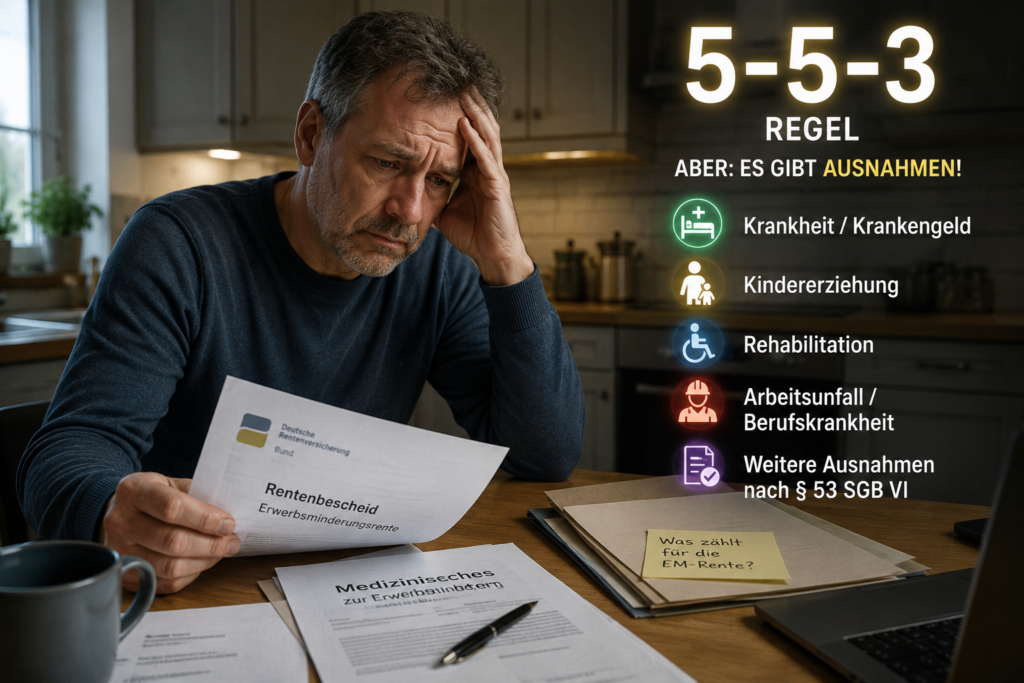
Wichtig ist vor allem die sogenannte „5-5-3-Regel“:

  • fünf Jahre allgemeine Wartezeit,
  • in den letzten fünf Jahren vor Eintritt der Erwerbsminderung
  • mindestens drei Jahre Pflichtbeiträge.

Wer längere Krankheitszeiten, Arbeitslosigkeit oder Beitragslücken hatte, sollte dies unbedingt prüfen lassen.

Auch Minijobs oder selbstständige Tätigkeiten können problematisch werden. Gleichzeitig kann ein Minijob mit Pflichtversicherung helfen, die Voraussetzungen für die Erwerbsminderungsrente überhaupt zu erhalten.

Welche Wege wann bei möglicher Erwerbsminderung eingeschlagen werden (z.B. Krankheit, dann Arbeitslosigkeit oder umgekehrt, oder Vorbereitung auf Schwerbehindertenrente), muss je nach Alter und Versicherungsverlauf individuell strategisch entschieden werden.

#Erwerbsminderungsrente #Rente #Rentenberatung #Krankengeld #Schwerbehindertenrente

Erwerbsminderungsrente: Diese wichtigen Ausnahmen gibt es bei der 5-5-3-Regel

Erwerbsminderungsrente: Diese wichtigen Ausnahmen gibt es bei der 5-5-3-Regel

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de

Werner Hoffmann.

– Rentenberater (RDG). –
www.Renten-Experte.de

Viele Versicherte glauben: Wer die sogenannte 5-5-3-Regel nicht erfüllt, bekommt keine Erwerbsminderungsrente. Doch das stimmt so pauschal nicht. Denn das Rentenrecht kennt wichtige Ausnahmen.

Die 5-5-3-Regel bedeutet vereinfacht:

  • 5 Jahre Versicherungszeit,
  • davon 3 Jahre Pflichtbeiträge
  • innerhalb der letzten 5 Jahre vor Eintritt der Erwerbsminderung.

Gerade bei Krankheit, Arbeitslosigkeit, Kindererziehung oder Selbstständigkeit entstehen jedoch häufig Lücken im Versicherungsverlauf. Trotzdem kann weiterhin Anspruch auf Erwerbsminderungsrente bestehen.

Verlängerung des Prüfungszeitraums

Viele wissen nicht: Der 5-Jahres-Zeitraum kann verlängert werden. Dazu zählen sogenannte Anrechnungszeiten, beispielsweise:

  • Krankengeld,
  • Arbeitslosigkeit,
  • Schul- oder Studienzeiten,
  • Rehabilitation.

Dadurch können ältere Pflichtbeiträge plötzlich wieder mitzählen.

Sonderregelungen bei Arbeitsunfällen

Besonders wichtig ist § 53 SGB VI. Wenn die Erwerbsminderung durch einen Arbeitsunfall, Wegeunfall oder eine Berufskrankheit entstanden ist, gelten teilweise erleichterte Voraussetzungen.

Teilweise reichen bereits ein Jahr Pflichtbeiträge innerhalb der letzten zwei Jahre aus.

Berufseinsteiger und Kindererziehungszeiten

Auch junge Menschen können geschützt sein, wenn die Erwerbsminderung kurz nach Ausbildung oder Studium eintritt.

Kindererziehungszeiten können ebenfalls entscheidend sein. Sie gelten oft als Pflichtbeiträge und helfen dabei, die notwendigen Monate zu erfüllen.

Freiwillige Beiträge reichen oft nicht aus

Gerade Selbstständige machen häufig den Fehler zu glauben, freiwillige Beiträge würden vollständig absichern. Für die Erwerbsminderungsrente reichen freiwillige Beiträge allein oft nicht aus.

Strategische Prüfung wichtig

Oft entscheiden einzelne Monate im Versicherungsverlauf über viele hundert Euro monatliche Rentenansprüche.

Deshalb sollte immer geprüft werden:

  • Welche Zeiten verlängern den Prüfungszeitraum?
  • Welche Sonderregelungen greifen?
  • Welche Pflichtbeiträge sind vorhanden?

Eine strategische Prüfung kann entscheidend sein.

https://Rentenberater.blog
——

www.Renten-Experte.de
——

Kontakt über WhatsApp:

WhatsApp-Anfrage an

Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

#Erwerbsminderungsrente #EMRente #Rentenberatung #Sozialrecht #DeutscheRentenversicherung

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen