Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

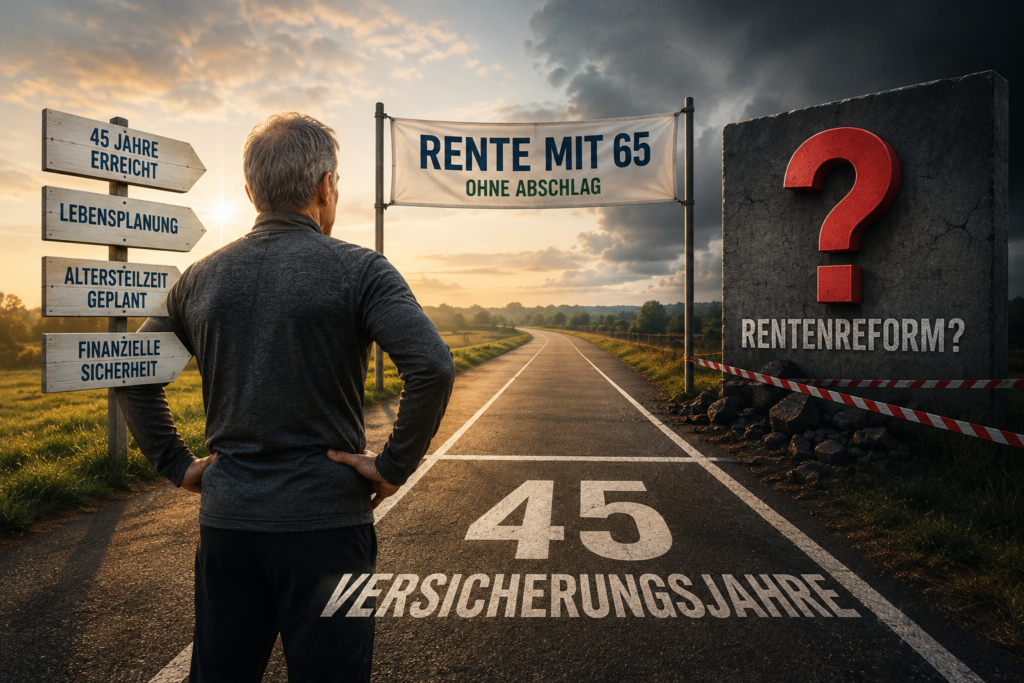
Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.
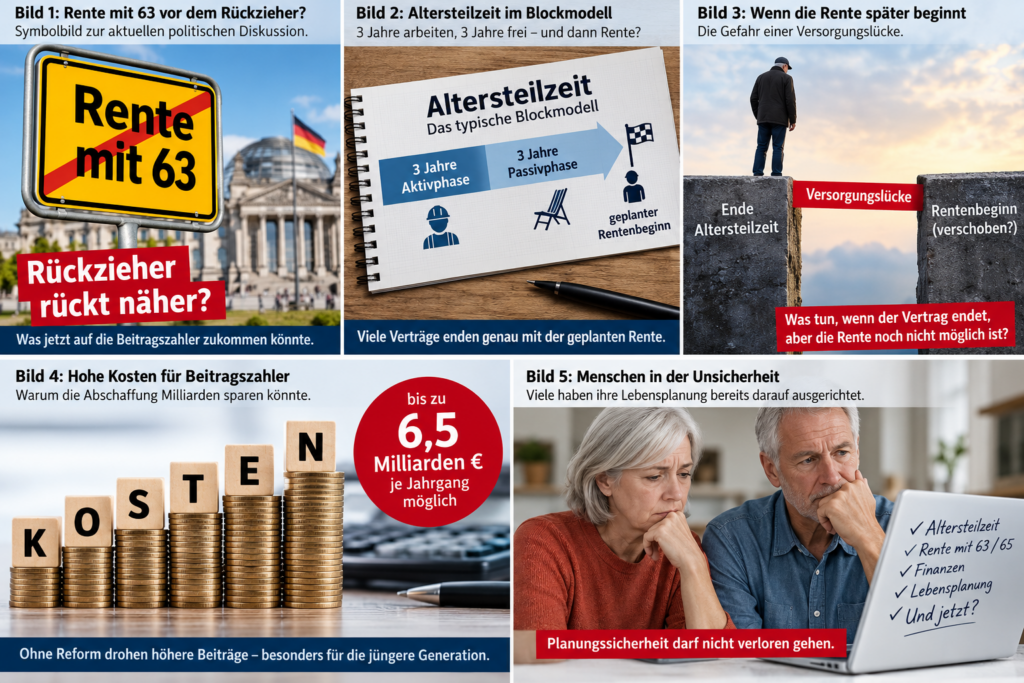
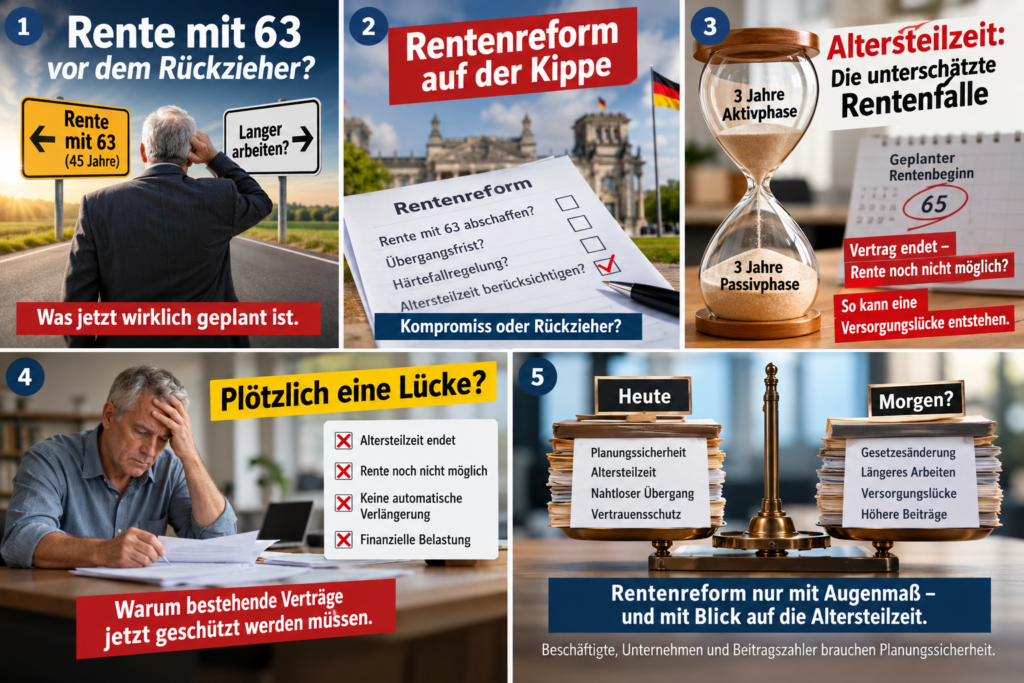
Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

Was passiert mit bereits bestehenden Altersteilzeitverträgen?

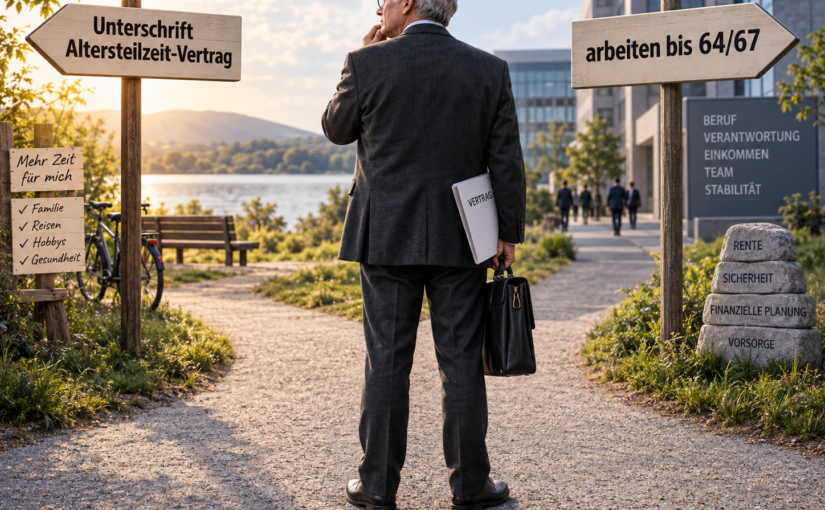
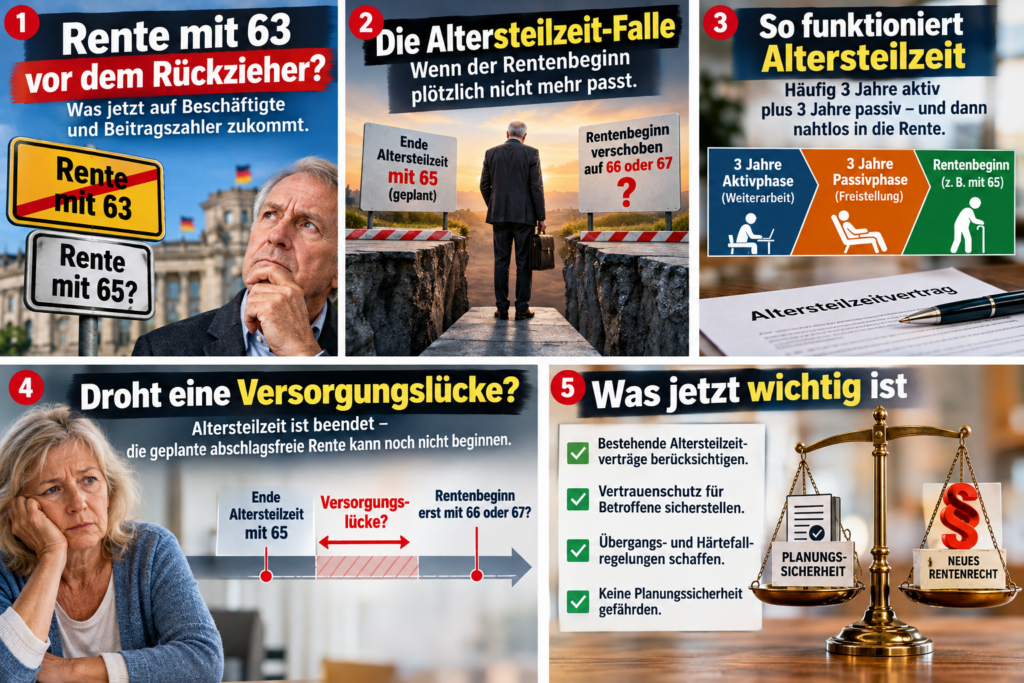
Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.
Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

Genau hier kann eine Reform problematisch werden.
Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.
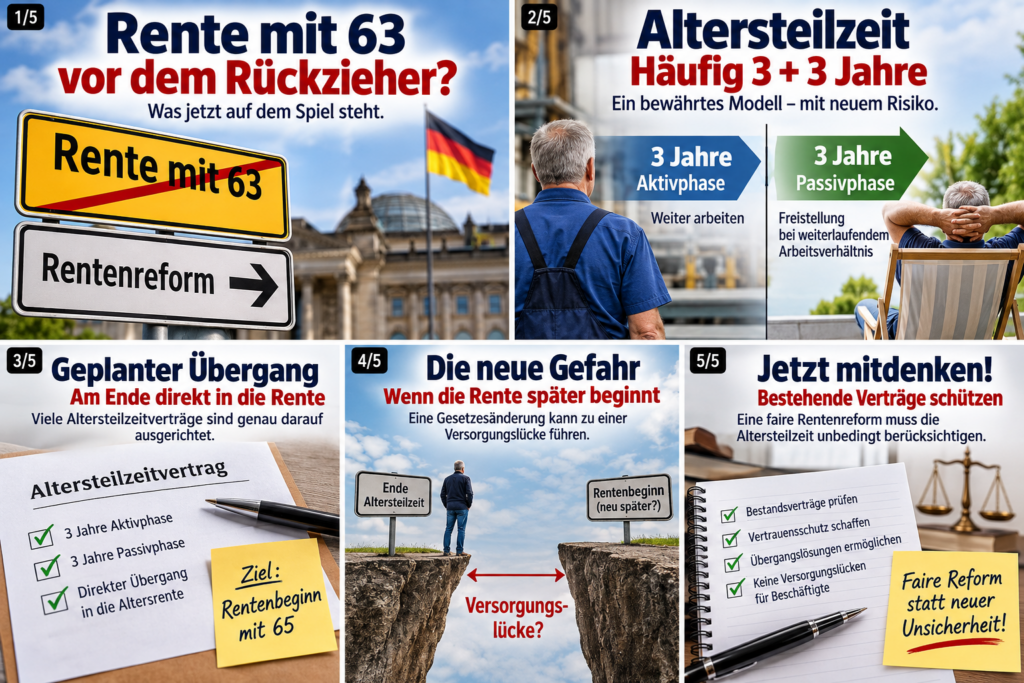
Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.
Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

#RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

Rente + Gehalt + Aktivrente 2026: Neuer Rechner zeigt Steuer, Abgaben und Netto

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

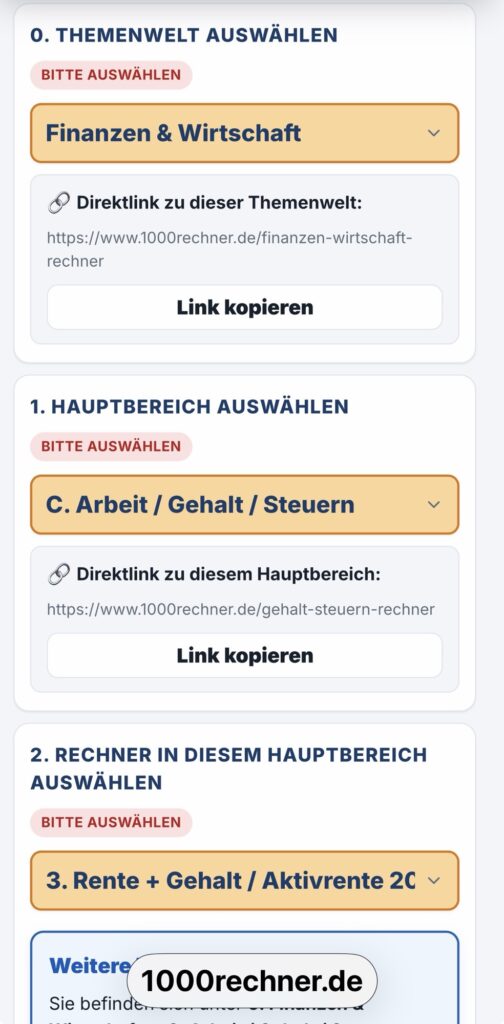
Der 1000Rechner.de wurde heute um ein weiteres Rechenmodul ergänzt:

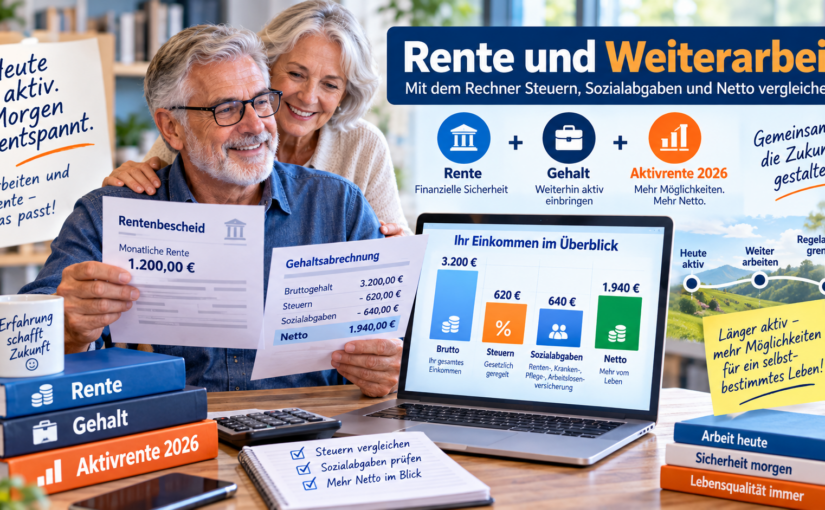
Was passiert steuerlich und sozialversicherungsrechtlich, wenn jemand eine Altersrente bezieht und weiterarbeitet – oder nach Erreichen der Regelaltersgrenze die Aktivrente nutzt? Die Auswirkungen lassen sich individuell berechnen.

Was berechnet dieser Rechner?

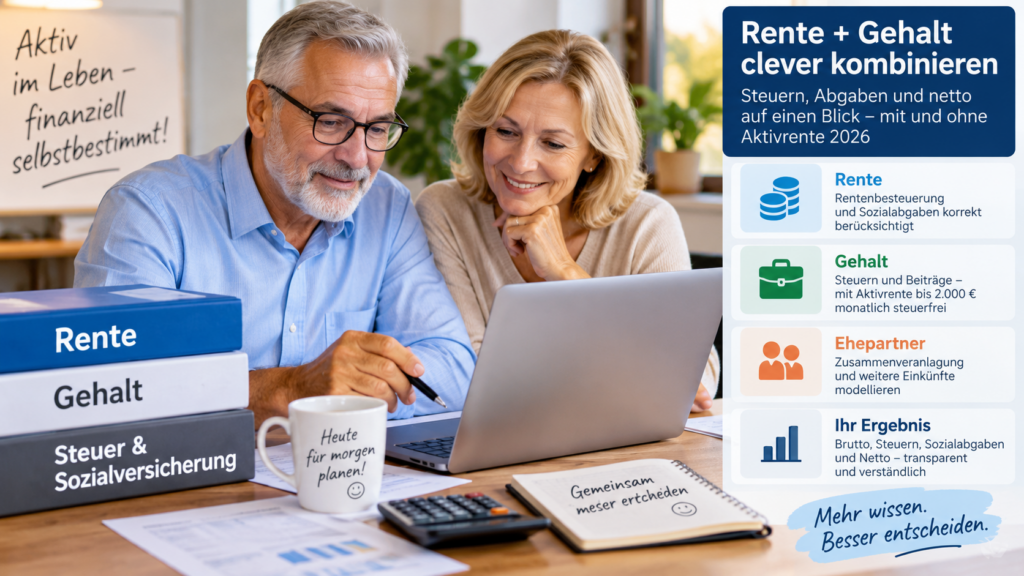
Der Rechner verbindet gesetzliche Altersrente und Arbeitslohn und zeigt für 2026 Steuerbelastung und Sozialversicherungsbeiträge getrennt nach Arbeitslohn und Rente. Bei Ehepaaren können Einkünfte des Ehepartners und die Zusammenveranlagung berücksichtigt werden.
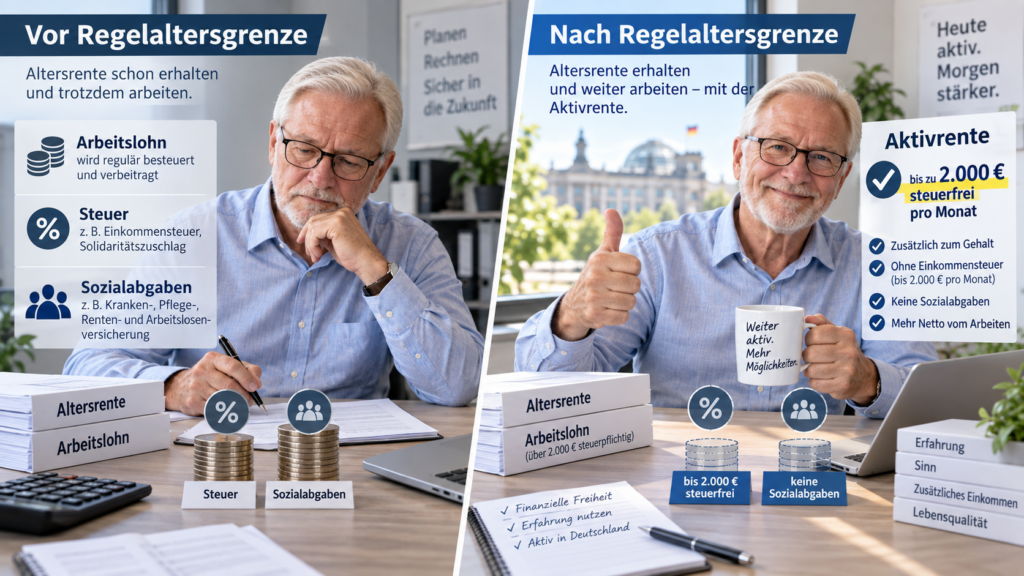
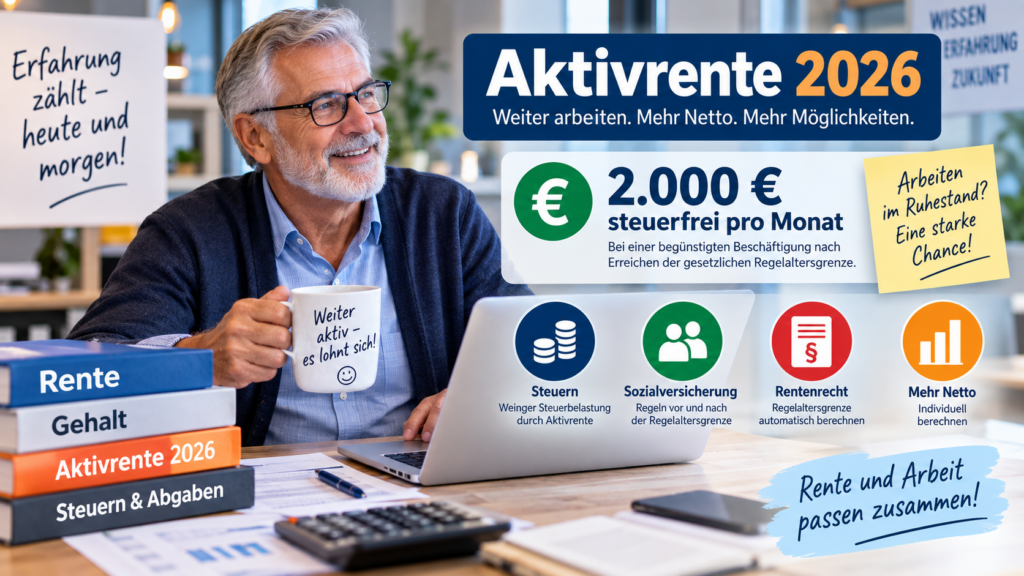
Seit 1. Januar 2026 gilt die Aktivrente nach § 3 Nr. 21 EStG: Nach Erreichen der gesetzlichen Regelaltersgrenze können bei einer begünstigten sozialversicherungspflichtigen Beschäftigung bis zu 2.000 Euro Arbeitslohn steuerfrei bleiben. Die Steuerfreiheit beginnt erst im Folgemonat.

Wer eine vorgezogene Altersrente erhält, die Regelaltersgrenze aber noch nicht erreicht hat, bekommt diese Steuerbefreiung noch nicht. Der Rechner berechnet zunächst die reguläre Steuer und zeigt, ab wann die Aktivrente frühestens möglich ist.

Zur Sozialversicherung: Vor der Regelaltersgrenze besteht bei einer Altersvollrente weiter Renten- und Arbeitslosenversicherungspflicht. Nach Ablauf des Monats, in dem die Regelaltersgrenze erreicht wird, besteht grundsätzlich Versicherungsfreiheit in diesen Zweigen. Auf die Rentenversicherungsfreiheit kann verzichtet werden. Kranken- und Pflegeversicherung enden dadurch nicht automatisch.

Bei der Rente berücksichtigt das Modell Kranken- und Pflegeversicherungsbeiträge. Treffen Arbeitsentgelt und Rente zusammen, werden die Beiträge getrennt ausgewiesen.

Auch die Rentenbesteuerung wird berücksichtigt: Bei Rentenbeginn 2025 beträgt der Besteuerungsanteil 83,5 Prozent, bei Rentenbeginn 2026 84,0 Prozent. Der persönliche Rentenfreibetrag wird grundsätzlich aus dem ersten vollen Kalenderjahr nach Rentenbeginn ermittelt und danach als Euro-Betrag festgeschrieben.

Die Einkommensteuer wird nicht getrennt auf Rente und Arbeitslohn festgesetzt. Deshalb zeigt der Rechner zusätzlich eine rechnerische Aufteilung der Gesamtsteuer. Grundlage ist der Einkommensteuertarif 2026 mit 12.348 Euro Grundfreibetrag.

Beispiel: 2.200 Euro Altersrente plus 3.000 Euro Arbeitslohn. Vor der Regelaltersgrenze wird der Lohn regulär besteuert. Danach können bei erfüllten Voraussetzungen bis zu 2.000 Euro monatlich steuerfrei bleiben.

Direkt zum Rechner:

https://1000rechner.de/rente-gehalt-aktivrente-2026

#Aktivrente #Altersrente #RenteUndGehalt #Steuern #1000Rechner

Hinweis zu den Bildern:

Die zu diesem Beitrag verwendeten Bilder können mithilfe Künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

Rentenreform: Arbeit zahlt weiter – Kapitalerträge bleiben außen vor

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

Wer arbeitet, zahlt Rentenbeiträge. Wer Einnahmen aus Zinsen, Dividenden oder Vermietung erzielt, soll darauf auch künftig keine Rentenversicherungsbeiträge zahlen. An diesem Grundprinzip will die Rentenkommission festhalten.

In ihren 33 Vorschlägen zur Alterssicherung empfiehlt sie, Rentenbeiträge weiterhin grundsätzlich auf Löhne, Gehälter und beitragspflichtiges Arbeitseinkommen zu beschränken. Mieteinnahmen, Zinsen, Dividenden und andere Kapitalerträge sollen außen vor bleiben.

Auch die Beitragsbemessungsgrenze soll bleiben

Die Kommission will an der Beitragsbemessungsgrenze (BBG) festhalten. Eine deutliche Erhöhung könnte zunächst Mehreinnahmen bringen, später aber auch höhere Rentenansprüche und damit höhere Ausgaben erzeugen.

Auch am einheitlichen Beitragssatz soll festgehalten werden. Unterschiedliche Beitragssätze etwa nach Einkommen oder Kinderzahl empfiehlt die Kommission nicht.

Wichtig: Die 33 Punkte sind Empfehlungen und noch kein geltendes Recht. Über die Umsetzung entscheidet der Gesetzgeber.

Meine persönliche Einschätzung

Mieteinnahmen bei der Beitragsfestsetzung außen vor zu lassen, halte ich für vernünftig. Eine zusätzliche Belastung von Vermietern könnte zumindest teilweise auf die Mieten überwälzt werden und damit Mieter zusätzlich belasten.

Anders sehe ich dies bei Kapitalerträgen. Meines Erachtens sollte darüber diskutiert werden, diese künftig stärker in die Finanzierung der Alterssicherung einzubeziehen. Auch die Beibehaltung der bisherigen Beitragsbemessungsgrenze halte ich für diskussionswürdig.

Darüber hinaus stellt sich eine wichtige Zukunftsfrage: Wie finanzieren wir die gesetzliche Rentenversicherung, wenn Künstliche Intelligenz menschliche Arbeit ersetzt?

In der Vergangenheit wurde bereits über eine Maschinensteuer diskutiert. Angesichts der rasanten KI-Entwicklung sollte meines Erachtens geprüft werden, ob eine „KI-Abgabe“ oder vergleichbare Finanzierungsform sinnvoll wäre.

Wenn Unternehmen durch KI menschliche Arbeitsleistung ersetzen und dadurch beitragspflichtige Beschäftigung wegfällt, könnten der Rentenversicherung Beitragseinnahmen verloren gehen. Eine KI-Abgabe könnte einen Teil möglicher Einnahmeausfälle ausgleichen.

Natürlich müsste geklärt werden, wie sie ausgestaltet wird, wer sie zahlt und wie Doppelbelastungen vermieden werden.

Wenn KI unsere Arbeitswelt grundlegend verändert, müssen wir auch darüber diskutieren, ob eine überwiegend an menschliche Erwerbsarbeit gekoppelte Finanzierung der Rentenversicherung langfristig noch ausreicht.

#Rentenreform #Rentenversicherung #Rentenkommission #KünstlicheIntelligenz #Altersvorsorge

Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden teilweise oder vollständig mit Künstlicher Intelligenz (KI) erstellt beziehungsweise bearbeitet. Sie dienen ausschließlich der Illustration und Veranschaulichung des behandelten Themas und stellen keine realen Ereignisse oder Situationen dar.

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.

Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

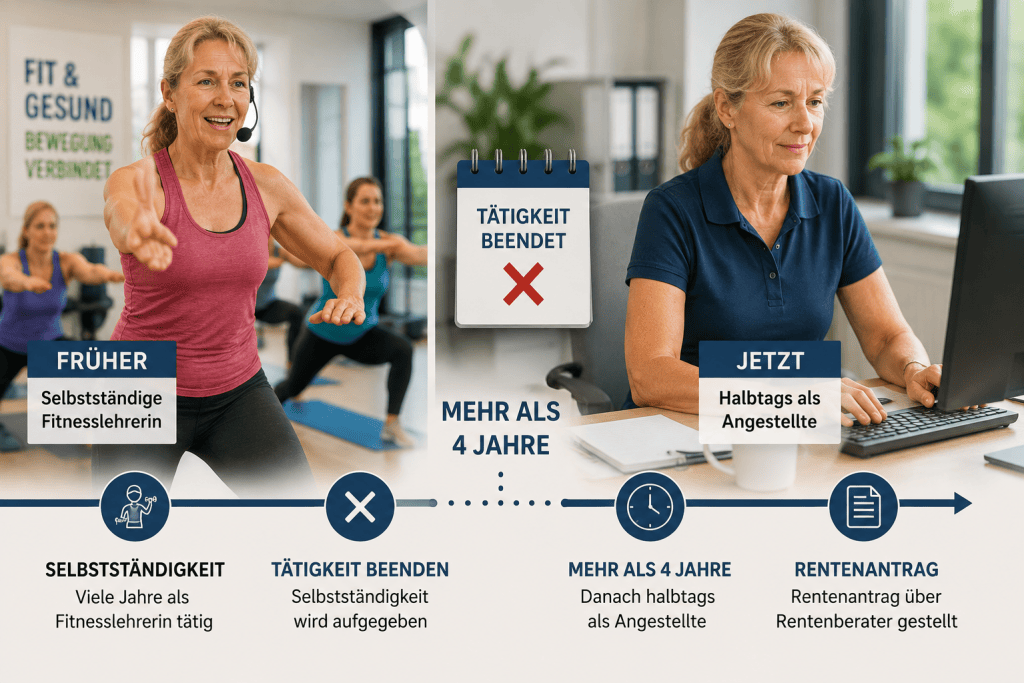
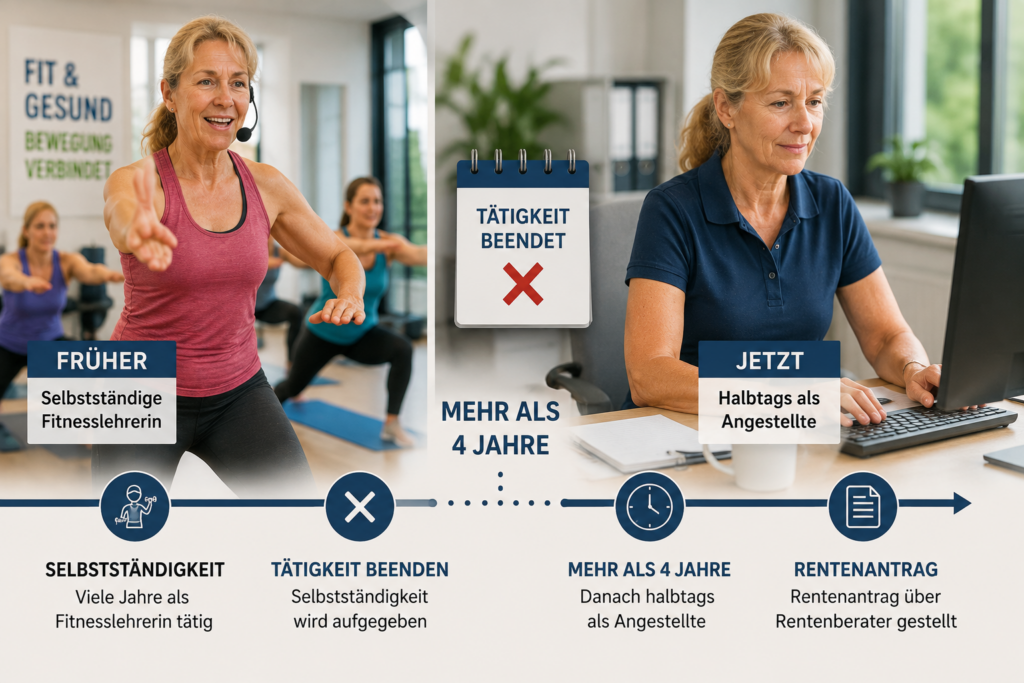
Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.

Was sie nicht wusste:

Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.

Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.

Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.

Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.

Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?

Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.

Die Verjährung kann entscheidend sein

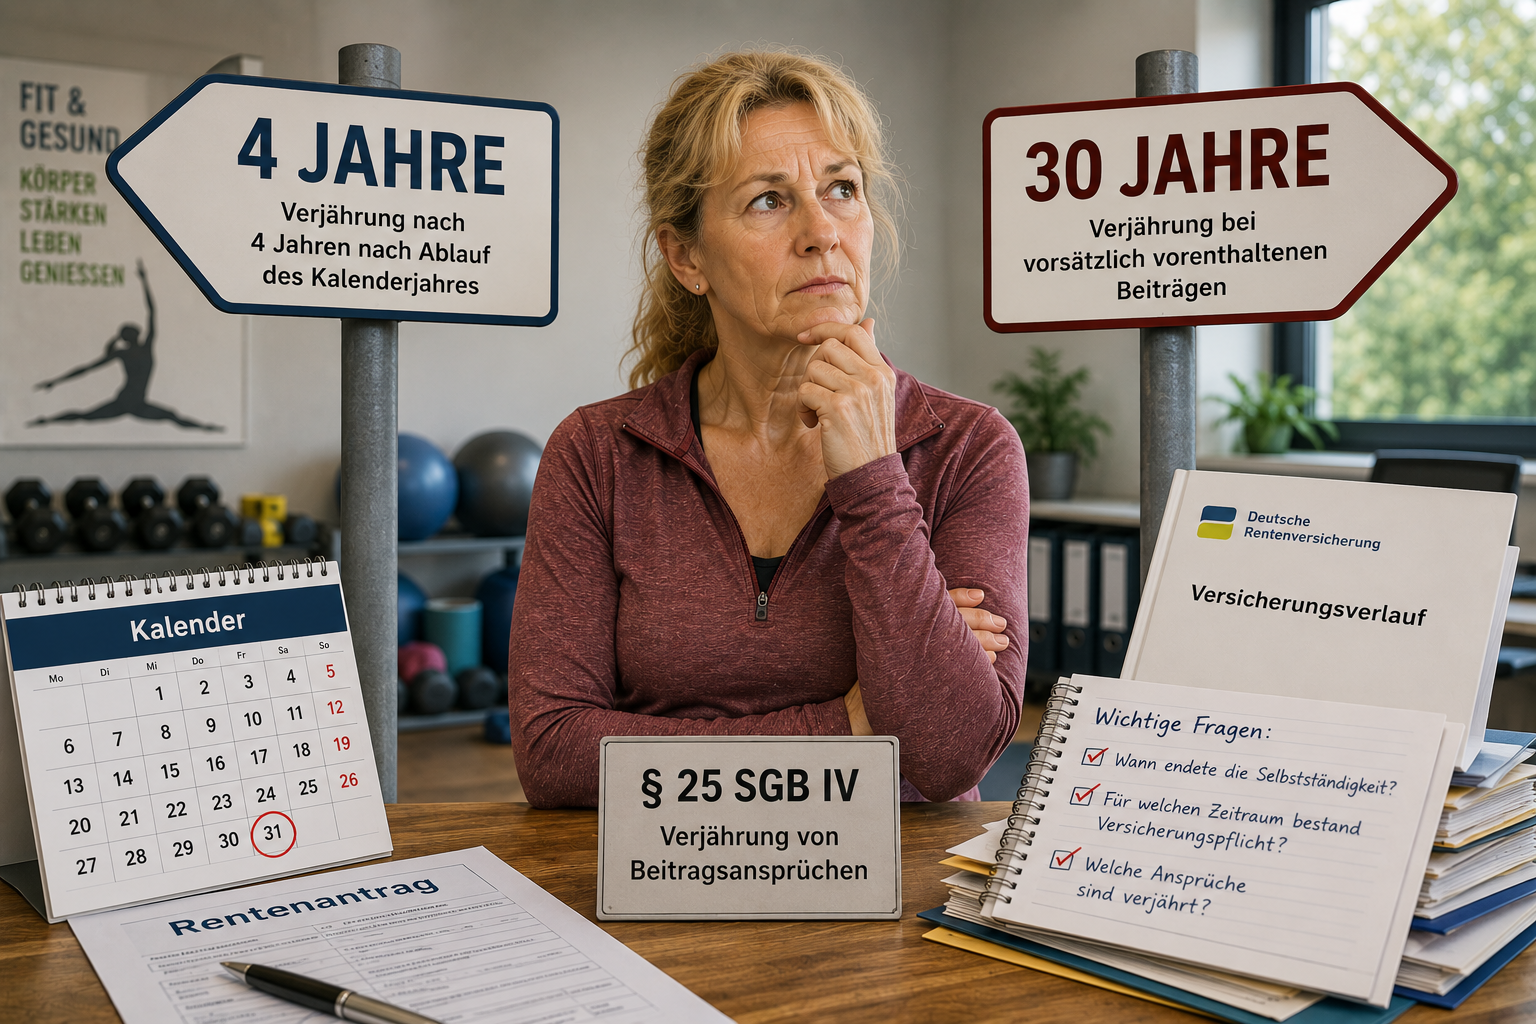
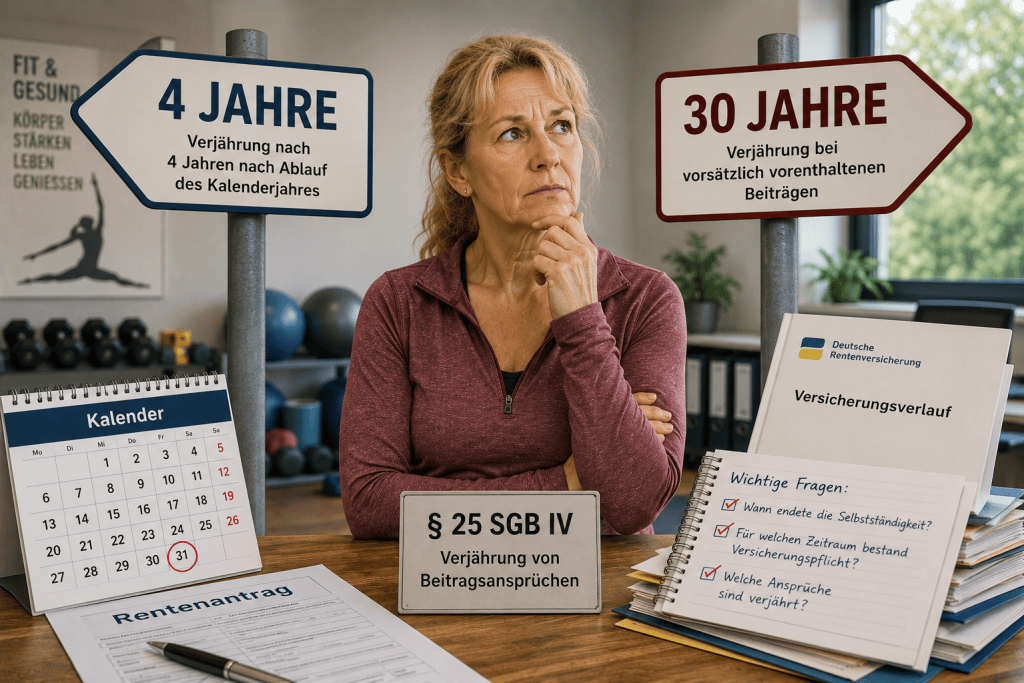
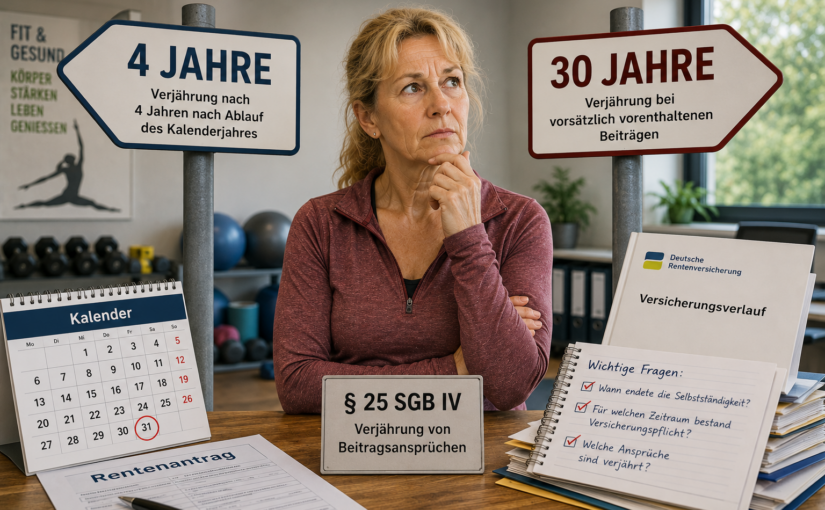
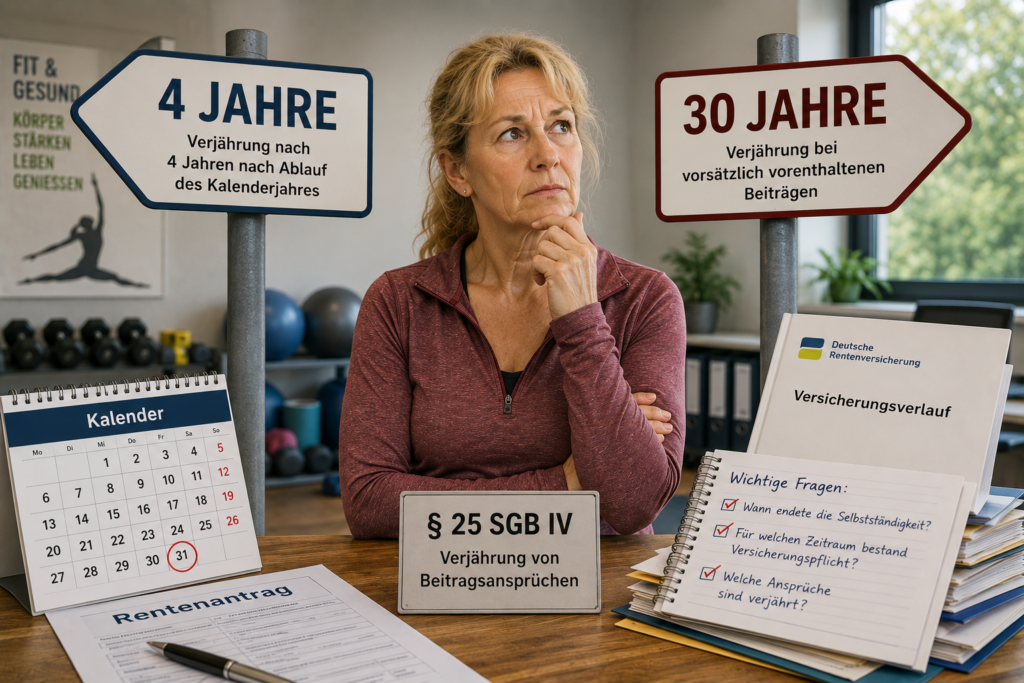
Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.

Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?

Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.

Zwei wichtige Lehren

1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.

Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.

2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.

Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.

Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rentenversicherung #Selbstständig #FitnessCoach #Rentenberater #Altersrente

Hinweis zu KI-Bildern:
Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

Quellen

– § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher
– § 25 SGB IV – Verjährung von Beitragsansprüchen
– Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte

* Name geändert

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.

Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.

Was sie nicht wusste:

Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.

Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.

Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.

Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.

Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?

Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.

Die Verjährung kann entscheidend sein

Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.

Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?

Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.

Zwei wichtige Lehren

1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.

Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.

2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.

Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.

Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

#Rentenversicherung #Selbstständig #FitnessCoach #Rentenberater #Altersrente

Hinweis zu KI-Bildern:
Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

Quellen

– § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher
– § 25 SGB IV – Verjährung von Beitragsansprüchen
– Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte

* Name geändert

Rentenreform: Vertrauensschutz – warum lange Übergangsfristen notwendig sind

Ein Beitrag von

Werner Hoffmann, Rentenberater (RDG).

Die geplante Rentenreform sorgt bei vielen Versicherten für Verunsicherung. Diskutiert werden insbesondere Änderungen bei der Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren und bei den Altersgrenzen. Für rentennahe Jahrgänge ist deshalb ein Begriff besonders wichtig: Vertrauensschutz.

Die Alterssicherungskommission hat im Juni 2026 insgesamt 33 Empfehlungen vorgelegt. Dazu gehört die Empfehlung, die Altersrente für besonders langjährig Versicherte unter Beachtung des verfassungsrechtlich erforderlichen Vertrauensschutzes abzuschaffen. Doch Empfehlungen sind noch kein Gesetz. Erst der Gesetzgeber wird festlegen, wer tatsächlich betroffen ist und welche Übergangsfristen gelten.

Deshalb sind Aussagen, bestimmte Jahrgänge seien bereits sicher geschützt, derzeit mit Vorsicht zu betrachten. Verbindliche Stichtage gibt es bislang nicht.

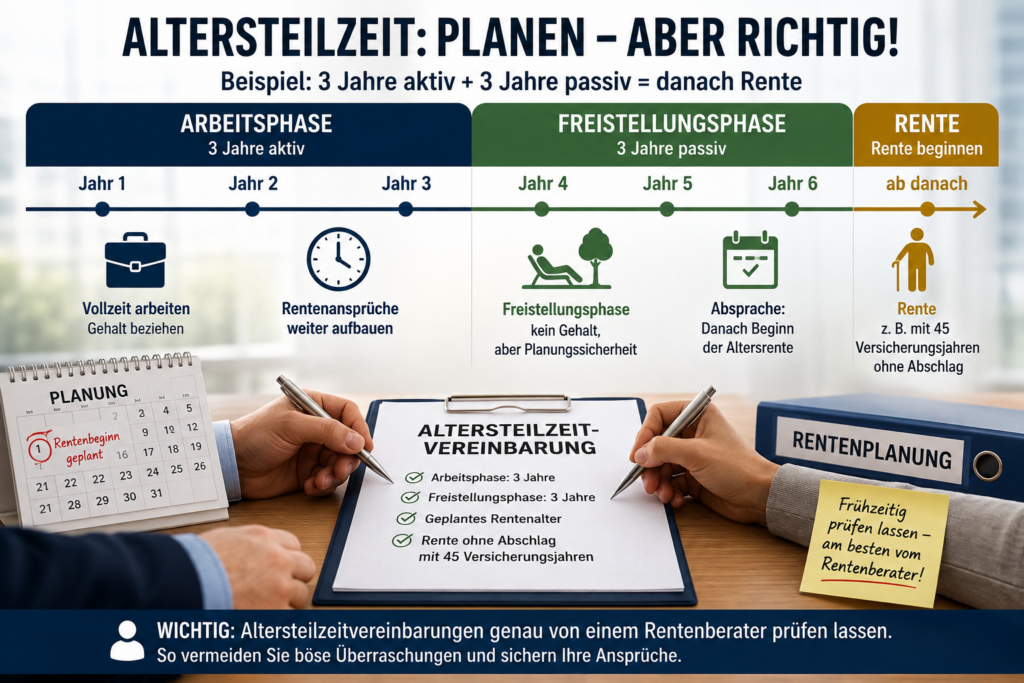
Für lange Übergangsfristen gibt es außerdem einen wichtigen praktischen Grund: Arbeitgeber und Arbeitnehmer können bereits Jahre im Voraus verbindliche Altersteilzeit- oder Vorruhestandsregelungen vereinbart haben.

Beim sogenannten Blockmodell der Altersteilzeit kann beispielsweise vereinbart werden, dass ein Arbeitnehmer zunächst drei Jahre in der Arbeitsphase tätig ist und anschließend drei Jahre in der Freistellungsphase bleibt. Die Planung kann darauf ausgerichtet sein, danach unmittelbar eine bestimmte Altersrente zu beziehen.

Dabei kann die abschlagsfreie Altersrente für besonders langjährig Versicherte mit 45 Versicherungsjahren fest eingeplant worden sein. Würde der Gesetzgeber während einer bereits laufenden Vereinbarung kurzfristig Voraussetzungen oder Altersgrenzen verändern, könnte die gesamte finanzielle Lebensplanung betroffen sein. Gerade deshalb ist der Vertrauensschutz für rentennahe Versicherte von besonderer Bedeutung.

Aktuell gilt weiterhin: Für Versicherte des Jahrgangs 1964 und jünger liegt die Regelaltersgrenze bei 67 Jahren. Die Altersrente für besonders langjährig Versicherte kann für Jahrgänge ab 1964 bei erfüllter 45-jähriger Wartezeit derzeit mit 65 Jahren abschlagsfrei bezogen werden.

Wer in den kommenden Jahren in Rente gehen möchte, sollte seinen Versicherungsverlauf, die 45-jährige Wartezeit und bereits geschlossene Altersteilzeitvereinbarungen genau von einem Rentenberater prüfen lassen.

Entscheidend sind nicht politische Vorschläge oder Schlagzeilen, sondern das zukünftige Gesetz und dessen Stichtags- und Vertrauensschutzregelungen.

#Rente #Rentenreform #Vertrauensschutz #Altersteilzeit #Rentenberater

Hinweis zu den Bildern: Soweit zu diesem Beitrag KI-generierte Bilder verwendet werden, dienen diese ausschließlich der Illustration. KI-generierte Darstellungen können fiktive Personen, Situationen, Texte oder Symbole enthalten und stellen keine dokumentarische Abbildung tatsächlicher Ereignisse dar.

Quellen

Bundesministerium für Arbeit und Soziales (BMAS), 26.06.2026: FAQ zur Rentenkommission 2026.

Bundesministerium für Arbeit und Soziales (BMAS), Juni 2026: Rentenkommission 2026 – 33 Empfehlungen zur Rentenreform.

Kostenlose Finanz-, Renten- und Erbrechner: Neue Beta-Version von Renten-Experte.de ist online

Ein Beitrag von

Werner Hoffmann.

Neben einem KI-Projekt für rechtliche Prüfungen arbeite ich derzeit an einer umfassenden neuen Rechnerwelt.

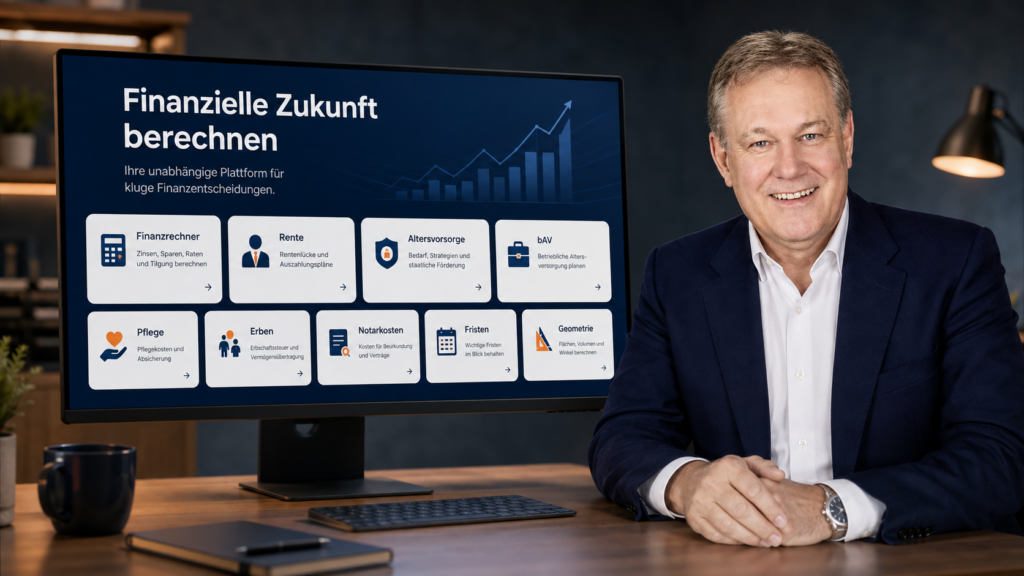
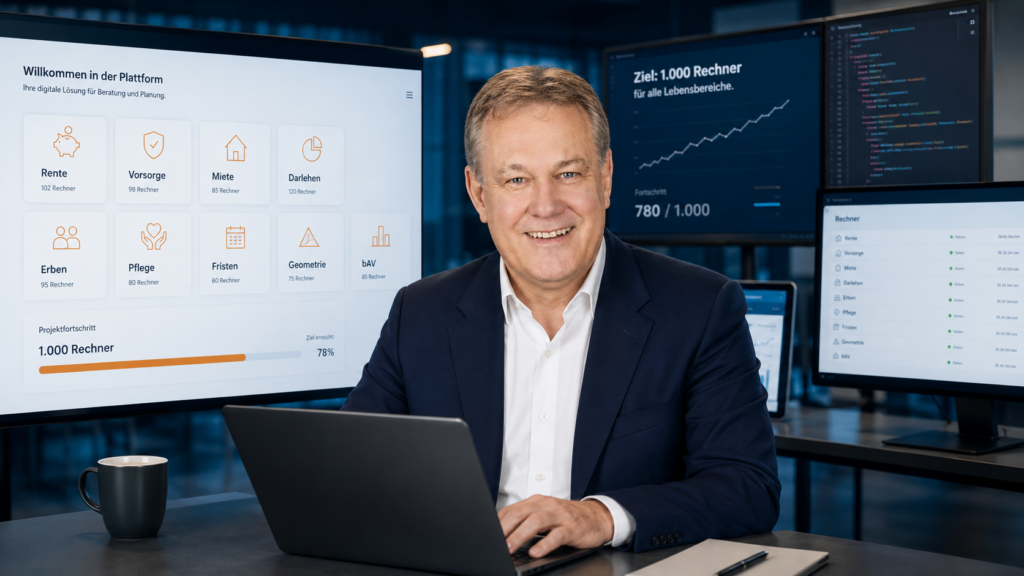
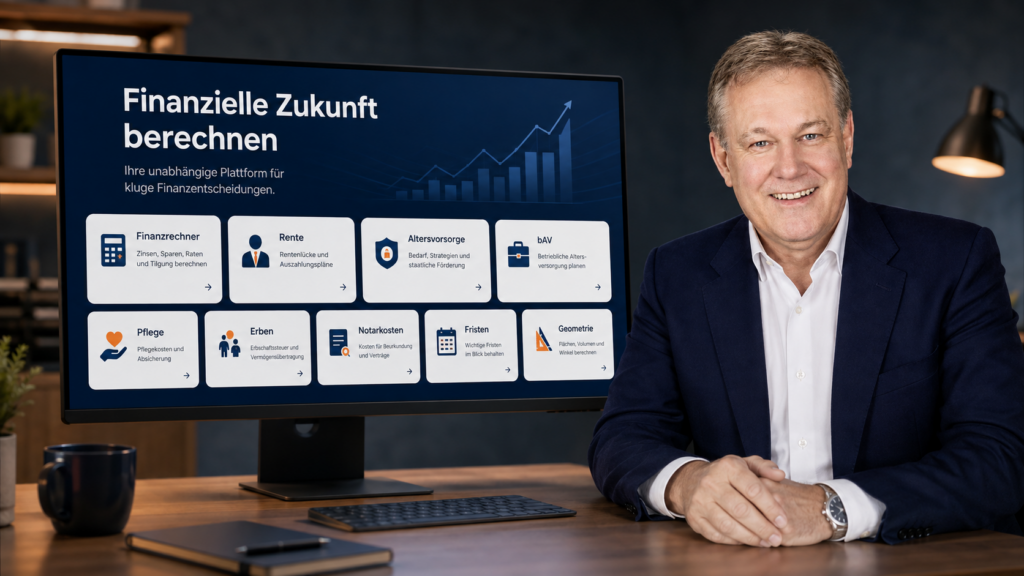
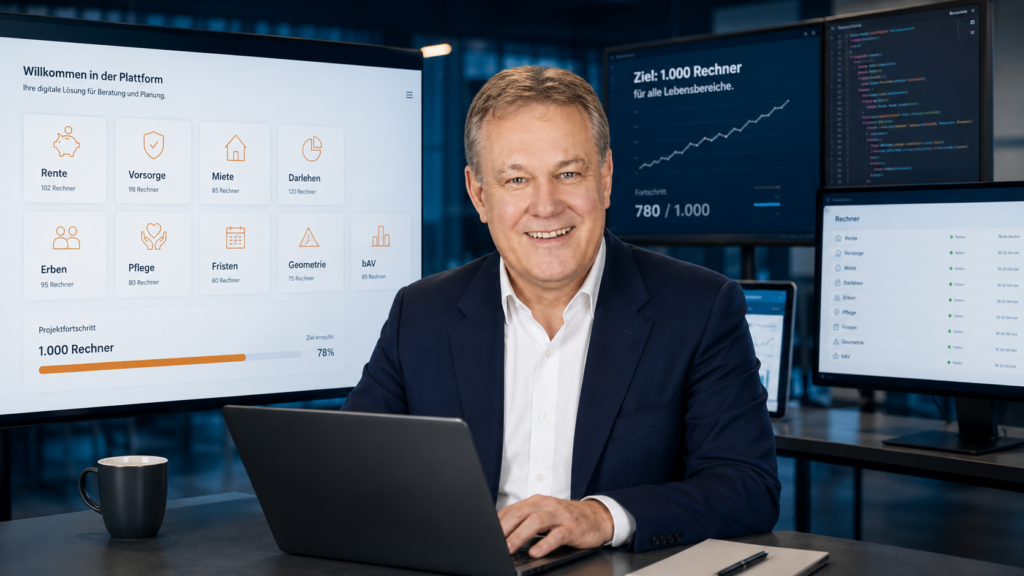
Geplant ist ein 1.000-Rechner-Programm für Finanzen, Rente, Vorsorge, Pflege, Erben, Fristen und weitere Beratungsfragen.

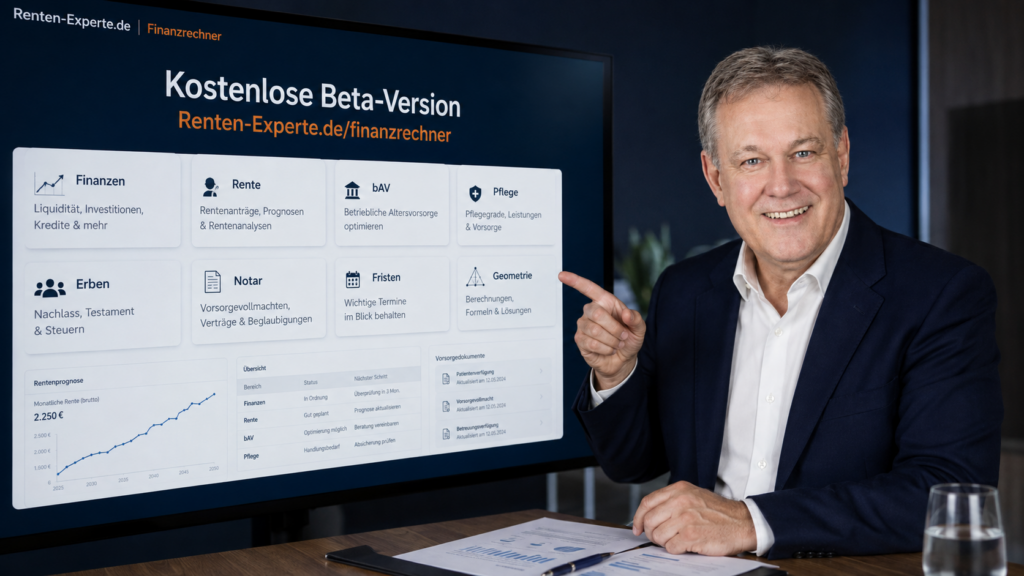
Die kostenlose Beta-Version ist bereits online und kann getestet werden.

Aktuell eingebaut sind:

8 Finanzrechner,
8 Altersvorsorge- und Rentenrechner,
2 Rechner für Pflege und Soziales,
10 Erbschafts-, Notar-, Anwalts- und Gerichtskostenrechner,
3 Tages- und Fristenrechner
und 2 Geometrierechner.

Ein Beispiel zeigt, wie umfangreich das Programm schon jetzt ist:

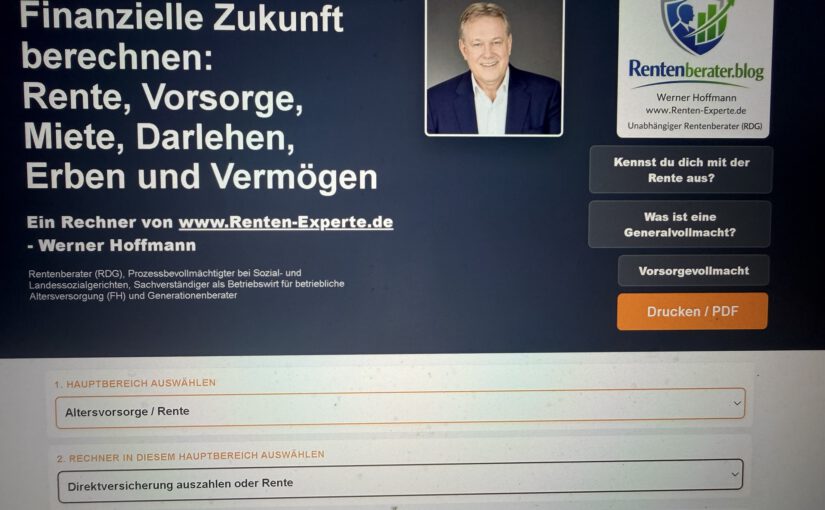
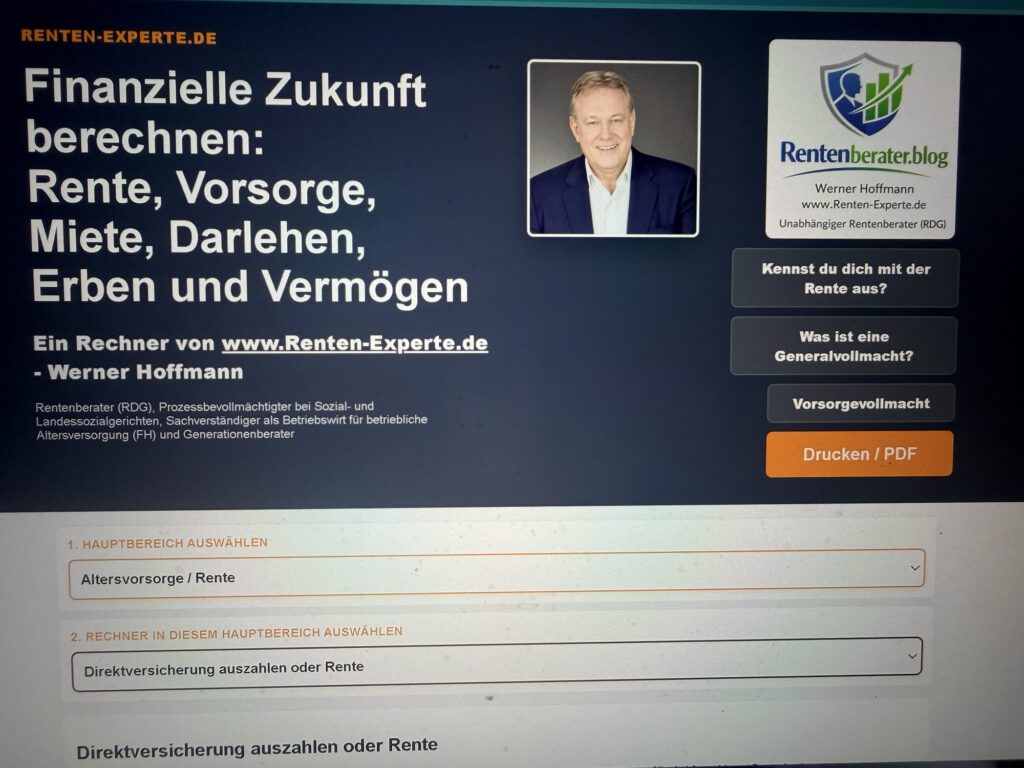
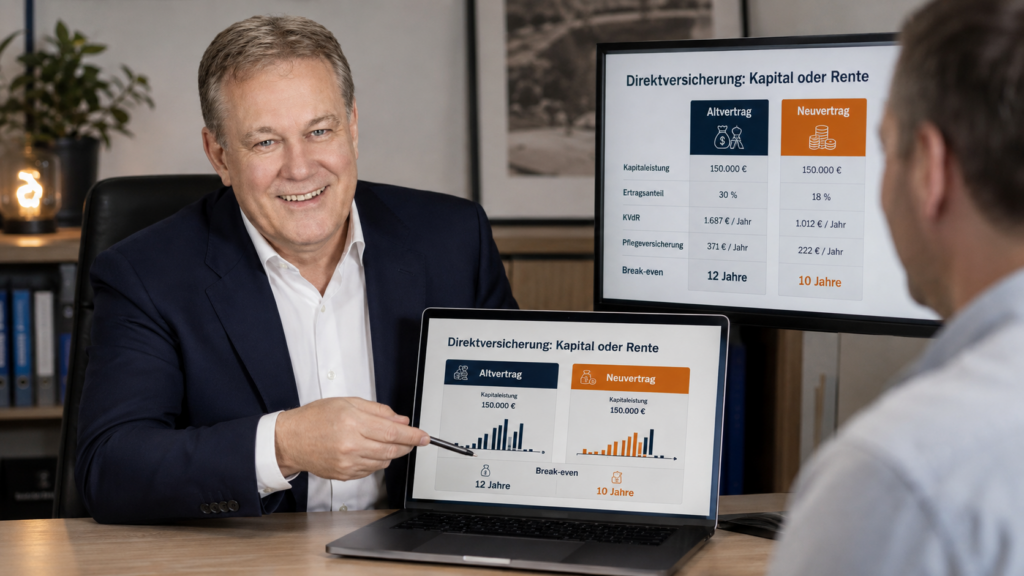
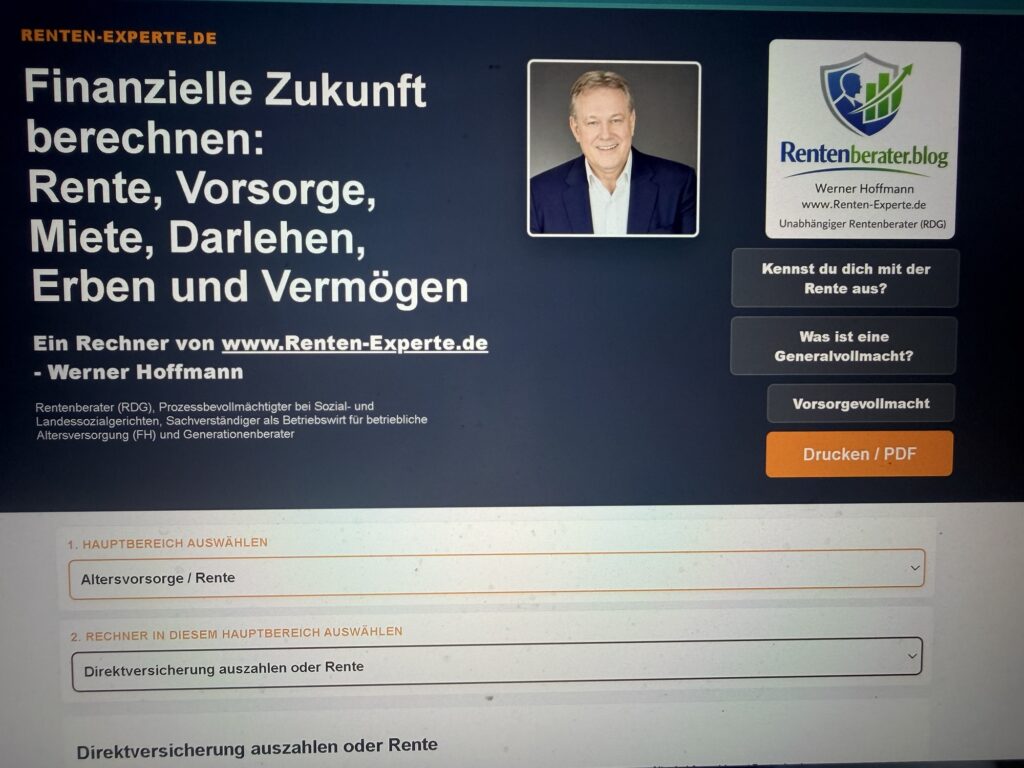
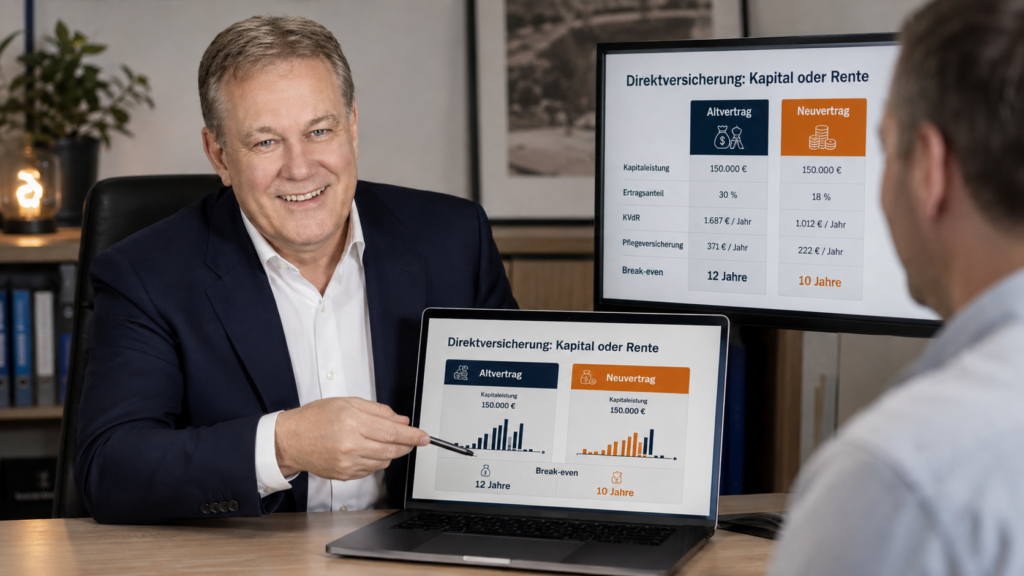
Der Rechner „Direktversicherung auszahlen oder Rente“ vergleicht nicht nur Kapitalauszahlung und Monatsrente.

Die Anregung dazu kam heute von meinem Freund Thomas Z. Die Idee hat mir gefallen, deshalb habe ich sie direkt umgesetzt.

Berücksichtigt werden unter anderem:

Brutto- und Nettowerte,
Alter bei Rentenbeginn,
Altvertrag oder Neuvertrag,
Ertragsanteil oder volle Steuerpflicht,
persönlicher Steuersatz,
Kranken- und Pflegeversicherung,
KVdR, freiwillige gesetzliche oder private Versicherung,
Freibetrag beziehungsweise Freigrenze,
120-Monate-Verteilung der Kapitalleistung,
Barwert der Rentenzahlungen
und das Break-even-Alter.

Damit wird sichtbar: Bei der Frage „Kapital oder Rente“ geht es nicht nur um den Monatsbetrag, sondern um Steuern, Sozialversicherung, Vertragsart, Alter, Lebenserwartung und Vergleichszins.

Die Rechner werden weiter ausgebaut.

Die kostenlose Beta-Version ist erreichbar unter:

https://www.Renten-Experte.de/finanzrechner

Für weitere Anregungen bedanke ich mich im Voraus. Vielleicht fällt dir auch noch etwas ein?

Einfach hier klicken, wenn Du whatsAPP hast

Verbesserungsvorschlag per WhatsApp senden

Klarcode:

https://wa.me/49715634354?text=Hallo%2C%20ich%20habe%20einen%20Verbesserungsvorschlag%20zu%20der%20Finanzrechner-App.%20Kannst%20du%20folgendes%20Tool%20noch%20einbauen%3F%20Hier%20mein%20Erg%C3%A4nzungsvorschlag.%20Mein%20Name%20ist%20%C3%BCbrigens%3A%20______

#RentenExperte #Finanzrechner #Altersvorsorge #Betriebsrente #Erbrecht

Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration des Beitrags.

Quelle: Projektangaben Werner Hoffmann, Stand 21.08.2026.

Kostenlose Finanz-, Renten- und Erbrechner: Neue Beta-Version von Renten-Experte.de ist online

Ein Beitrag von

Werner Hoffmann.

Neben einem weiteren Projekt, das rechtliche Prüfungen in einer eigenen KI-Umgebung ermöglichen soll, arbeite ich derzeit an einer umfassenden neuen Rechnerwelt.

Diese KI-Spezialsoftware für Rentenberater und Generationenberater befindet sich aktuell noch in der Testphase und soll voraussichtlich bis zum Jahresende fertiggestellt werden.

Parallel dazu entsteht ein weiteres großes Projekt:

ein 1.000-Rechner-Programm für Finanzen, Rente, Vorsorge, Pflege, Erben, Fristen und praktische Beratungsfragen.

Die kostenlose Beta-Version ist jetzt online und kann bereits getestet werden.

Aktuell sind bereits eingebaut:

  • 8 Finanzrechner
  • 8 Altersvorsorge- und Rentenrechner, inklusive bAV und Entscheidungsrechner „Sofortauszahlung oder Rente“
  • 2 Rechner für Pflege und Soziales
  • 10 Erbschafts-, Notar-, Anwalts- und Gerichtskostenrechner
  • 3 Tages- und Fristenrechner
  • 2 Geometrierechner

Ein Beispiel zeigt, wie umfangreich das Programm bereits ist:

Beim Rechner „Direktversicherung auszahlen oder Rente“ wird nicht nur einfach Kapitalauszahlung gegen Monatsrente gestellt. Die Anregung zu diesem Rechner kam heute von meinem Freund Thomas Z. Die Idee hat mir gefallen, deshalb habe ich sie direkt umgesetzt.

Berücksichtigt werden unter anderem:

  • Kapitalauszahlung brutto
  • monatliche Betriebsrente brutto
  • Alter bei Rentenbeginn
  • Vergleichsalter
  • Altvertrag bis 31.12.2004
  • Neuvertrag ab 01.01.2005 nach § 3 Nr. 63 EStG
  • Ertragsanteil bei Altverträgen
  • volle Steuerpflicht bei Neuverträgen
  • persönlicher Steuersatz
  • Krankenversicherung
  • Pflegeversicherung
  • Pflichtversicherung / KVdR
  • freiwillige gesetzliche Krankenversicherung
  • private oder nicht gesetzliche Krankenversicherung
  • Freibetrag beziehungsweise Freigrenze bei Versorgungsbezügen
  • weitere Versorgungsbezüge
  • Verteilung einer Kapitalleistung auf 120 Monate
  • Barwert der Rentenzahlungen
  • Break-even-Alter, ab dem die Rentenzahlung rechnerisch günstiger wird

Damit wird sichtbar, dass es bei solchen Entscheidungen nicht nur um „Kapital oder Rente“ geht, sondern um Steuern, Sozialversicherung, Vertragsart, Alter, Lebenserwartung und Vergleichszins.

Die Rechner sollen weiter ausgebaut werden und künftig viele typische Fragen aus Beratung, Vorsorge, Rentenplanung, Erbschaft, Pflege, Finanzierung und Vermögensplanung einfacher nachvollziehbar machen.

Die kostenlose Beta-Version ist erreichbar unter:

Für weitere Anregungen bedanke ich mich im Voraus. Vielleicht fällt dir auch noch etwas ein?

#RentenExperte #Finanzrechner #Altersvorsorge #Betriebsrente #Erbrecht

Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration des Beitrags.

Quelle: Projektangaben Werner Hoffmann, Stand 21.08.2026.

Rentenreform 2026: Jetzt handeln statt später überrascht werden

Rentenreform 2026: Jetzt handeln statt später überrascht werden

Ein Beitrag von

Werner Hoffmann.

Die geplanten Veränderungen im deutschen Rentensystem sorgen bei vielen Arbeitnehmern für Verunsicherung.

Fragen zur Regelaltersrente, zur Rente mit 63, zu möglichen Abschlägen, zur betrieblichen Altersversorgung und zu den Auswirkungen der geplanten Rentenreform beschäftigen derzeit Millionen Beschäftigte.

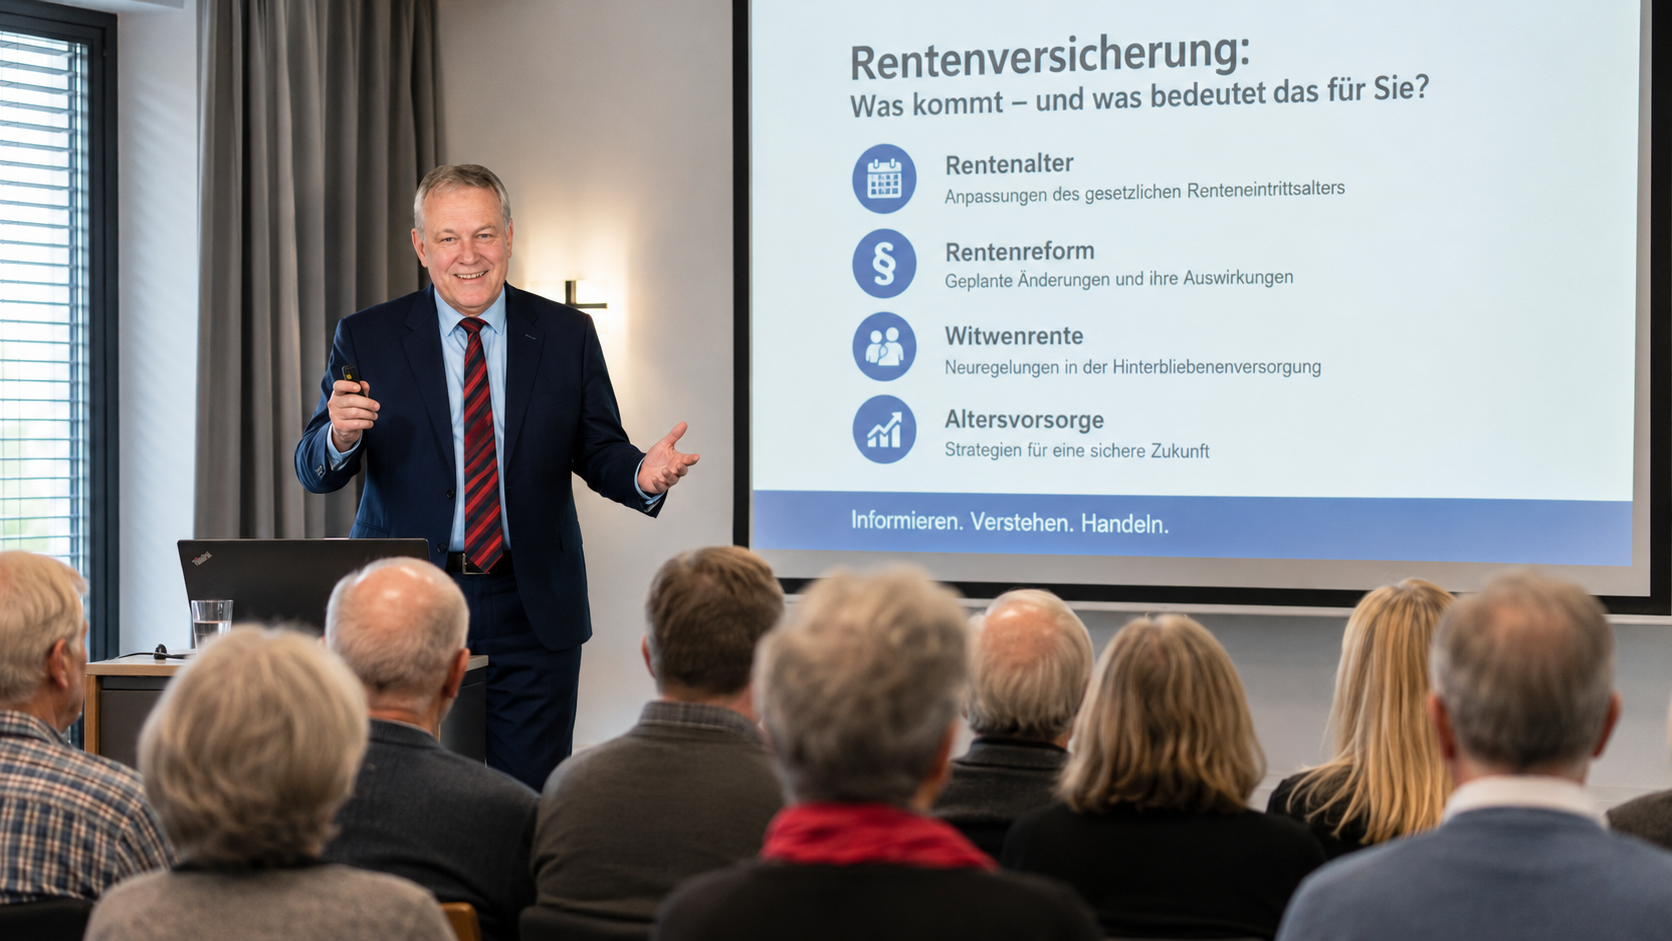
Genau aus diesem Grund biete ich ab September 2026 spezielle Vorträge und Informationsveranstaltungen in Unternehmen, Verwaltungen, Verbänden und Vereinen an.

Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

Ziel dieser Veranstaltungen ist es, die geplanten Reformen verständlich zu erklären und aufzuzeigen, welche Folgen sich daraus für unterschiedliche Arbeitnehmergruppen ergeben können.

Darüber hinaus besteht für Arbeitgeber die Möglichkeit, ihren Mitarbeitern eine individuelle Rentenberatung direkt im Betrieb anzubieten.

Als unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann ich für einzelne Beschäftigte persönliche Rentenberechnungen erstellen und individuelle Strategien zur Altersvorsorge entwickeln.

Dabei werden unter anderem folgende Fragen beantwortet:

Wann kann ich frühestens in Rente gehen?
Welche Abschläge drohen?
Wie hoch wird meine voraussichtliche Altersrente sein?
Lohnt sich eine freiwillige Beitragszahlung?
Welche Rolle spielen Betriebsrente und private Vorsorge?

Für Arbeitgeber stellt dieses Angebot eine besondere Form der betrieblichen Sozialleistung dar. Die Kosten können vom Unternehmen übernommen werden, während die Beschäftigten von einer unabhängigen und persönlichen Beratung profitieren.

Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform, Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann.
– Unabhängiger Rentenberater (RDG).

Gerade in Zeiten einer bevorstehenden Rentenreform wird es immer wichtiger, rechtzeitig Klarheit über die eigene finanzielle Zukunft zu erhalten. Wer frühzeitig plant, kann bessere Entscheidungen treffen und finanzielle Nachteile vermeiden.

Unternehmen, Vereine, Verbände und öffentliche Einrichtungen können bereits jetzt Termine für Vorträge und Beratungstage ab September 2026 reservieren.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rentenreform #Rentenberatung #BetrieblicheAltersvorsorge #Arbeitgeber #Altersvorsorge

Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der symbolischen Darstellung und zeigen keine dokumentarischen Aufnahmen tatsächlicher Ereignisse.

Witwenrente: Gericht stoppt Rückforderung über 33.524 Euro

Witwenrente: Gericht stoppt Rückforderung über 33.524 Euro

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Immer wieder gibt es Fälle, in denen die Deutsche Rentenversicherung Witwenrenten zurückfordert. In einem Fall von mir war dies bereits 2021 ungerechtfertigt gewesen.

——

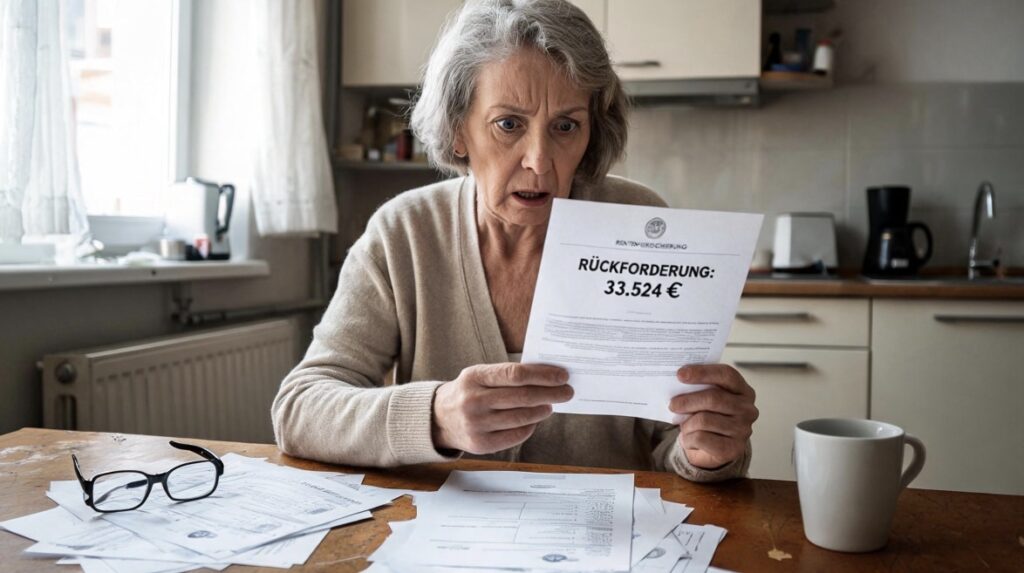
Eine Witwe sollte mehr als 33.500 Euro an die Deutsche Rentenversicherung zurückzahlen. Die Behörde war der Auffassung, dass ihre Witwenrente über viele Jahre zu hoch ausgezahlt worden sei. Doch das Hessische Landessozialgericht stellte sich auf die Seite der Betroffenen und erklärte die Rückforderung für rechtswidrig.

Der Fall reicht weit zurück. Die Frau bezog seit dem Tod ihres Ehemannes eine große Witwenrente. Jahre später vertrat die Rentenversicherung die Ansicht, bestimmte Einkünfte der Witwe müssten auf die Witwenrente angerechnet werden. Daraufhin wurde die Leistung rückwirkend neu berechnet. Für den Zeitraum von Juli 2002 bis September 2017 verlangte die Behörde insgesamt 33.524,06 Euro zurück.

Die Witwe wehrte sich gegen diese Forderung. Sie machte geltend, dass die betreffenden Einnahmen nicht aus einer eigenen selbstständigen Tätigkeit stammten und deshalb nicht als anrechenbares Einkommen berücksichtigt werden dürften.

Das Gericht prüfte den Sachverhalt genau. Dabei stellte sich heraus, dass die umstrittenen Zahlungen aus der Übernahme eines geerbten Architekturbüros durch den Sohn der Witwe stammten. Nach dem Tod des Vaters hatte der Sohn das Büro übernommen und den Kaufpreis über viele Jahre in Raten an seine Mutter gezahlt. Die Witwe selbst war dabei jedoch nicht beruflich tätig und setzte keine eigene Arbeitskraft ein.

Genau dieser Punkt war für die Richter entscheidend. Nach ihrer Auffassung handelte es sich nicht um anrechenbares Erwerbseinkommen, sondern um Zahlungen aus der Vermögensübertragung innerhalb der Familie. Deshalb durfte die Witwenrente nicht gekürzt werden.

Hinzu kam eine wichtige Übergangsregelung im Hinterbliebenenrecht. Da der Ehemann bereits 1991 verstorben war und die Voraussetzungen der damaligen Rechtslage erfüllt waren, galt für die Witwe weiterhin das ältere Recht zur Einkommensanrechnung. Auch deshalb durfte die Rentenversicherung die Zahlungen des Sohnes nicht auf die Witwenrente anrechnen.

Bemerkenswert ist, dass das Gericht keinerlei Hinweis auf eine Täuschung oder einen Betrug der Witwe sah. Es ging ausschließlich um die rechtliche Bewertung der Einnahmen. Die Richter kamen zu dem Ergebnis, dass die Rentenversicherung die Einkünfte falsch eingeordnet hatte.

Fazit: Das Urteil zeigt, dass nicht jede Einnahme automatisch zu einer Kürzung der Witwenrente führt. Entscheidend sind die Herkunft der Einkünfte, die jeweils geltenden gesetzlichen Regelungen und die genaue rechtliche Einordnung. Wer eine Rückforderung erhält, sollte den Bescheid daher sorgfältig prüfen lassen.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater und Prozessbevollmächtigter. –
Werner Hoffmann.

#Witwenrente #Rentenversicherung #Rentenrecht #Sozialgericht #Hinterbliebenenrente

Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der symbolischen Darstellung und zeigen keine dokumentarischen Aufnahmen tatsächlicher Ereignisse.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen