Rentner aufgepasst: Bis zu 1.590 Euro Rente vor Pfändung geschützt – doch es gibt wichtige Ausnahmen!

Ein Beitrag von

Werner Hoffmann.

Wer im Ruhestand Schulden hat, muss nicht automatisch seine gesamte Rente an Gläubiger abgeben. Seit dem 1. Juli 2026 gelten höhere Pfändungsfreigrenzen. Damit bleibt Rentnerinnen und Rentnern mehr Geld für ihren Lebensunterhalt.

Die wichtigste Zahl: 1.589,99 Euro monatlich!

Bis zu diesem Nettobetrag ist eine gesetzliche Rente bei einer gewöhnlichen Pfändung grundsätzlich vollständig geschützt.

Rechtsgrundlagen sind § 54 Abs. 4 SGB I und § 850c ZPO.
Was passiert bei einer höheren Rente?

Nicht jeder Euro oberhalb der Freigrenze wird automatisch gepfändet. Die amtliche Pfändungstabelle bestimmt, welcher Teil tatsächlich an Gläubiger abgeführt werden darf.

Beispiel:

Ein Rentner erhält monatlich 1.600 Euro Nettorente und hat keine Unterhaltspflichten.

  • Nettorente: 1.600 Euro
  • Pfändbarer Betrag: 8,82 Euro
  • Verbleibende Rente: 1.591,18 Euro

Bei bestehenden gesetzlichen Unterhaltspflichten können deutlich höhere Beträge geschützt sein.
Wichtig: Auch das Bankkonto muss geschützt werden!

Wird nicht die Rente selbst, sondern das Bankkonto gepfändet, ist ein Pfändungsschutzkonto (P-Konto) entscheidend.

Auf diesem Konto sind grundsätzlich 1.590 Euro monatlich automatisch geschützt. Weitere Freibeträge können unter bestimmten Voraussetzungen hinzukommen.

Ein normales Girokonto bietet diesen automatischen Pfändungsschutz nicht.
Achtung bei Unterhaltsschulden!

Bei bestimmten Unterhaltsforderungen oder Forderungen aus vorsätzlich begangenen unerlaubten Handlungen gelten Sonderregelungen.

Dann kann der Pfändungsschutz geringer ausfallen.
Was sollten betroffene Rentner tun?

Wer bereits eine Rentenpfändung hat, sollte kontrollieren, ob die seit Juli 2026 geltende Pfändungstabelle berücksichtigt wird.

Die aktuellen Grenzen gelten bis zum 30. Juni 2027.
Fazit: Die Rente ist nicht vollständig pfändungssicher!

Schulden können auch im Ruhestand zur Rentenpfändung führen. Allerdings schützt der Gesetzgeber einen erheblichen Teil des Einkommens.

Entscheidend sind die Nettorente, bestehende Unterhaltspflichten und die Art der Forderung.

Wer von einer Pfändung betroffen ist, sollte seine individuelle Situation fachkundig prüfen lassen.


#Rente #Pfändungsschutz #Rentner #Schulden #Rentenversicherung

Hinweis: Die verwendeten Bilder wurden teilweise oder vollständig mithilfe künstlicher Intelligenz (KI) erstellt und dienen der symbolischen Darstellung.

Vorsicht beim Reha-Antrag: Berufsunfähig – aber nur teilweise erwerbsgemindert?

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Werner Hoffmann, Rentenberater (RDG).

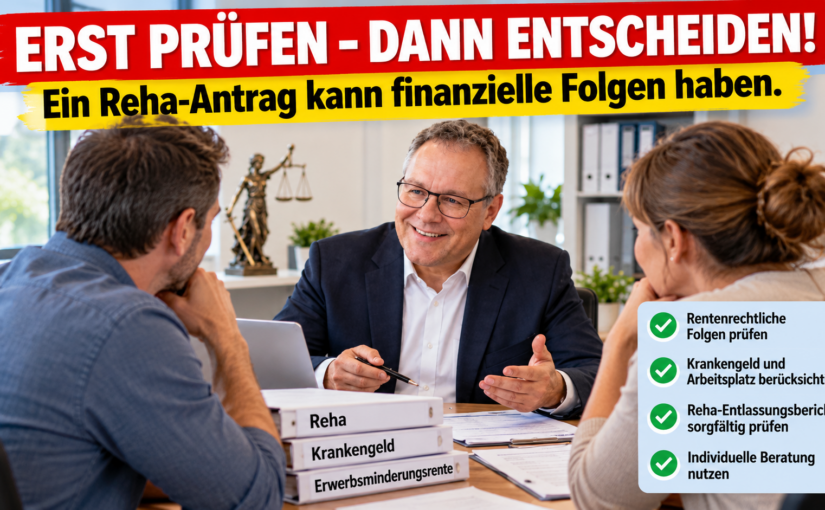
Eine medizinische Rehabilitation soll die Erwerbsfähigkeit erhalten oder wiederherstellen. Doch der Reha-Entlassungsbericht kann weitreichende Folgen für Rente, Krankengeld und Arbeitsplatz haben.

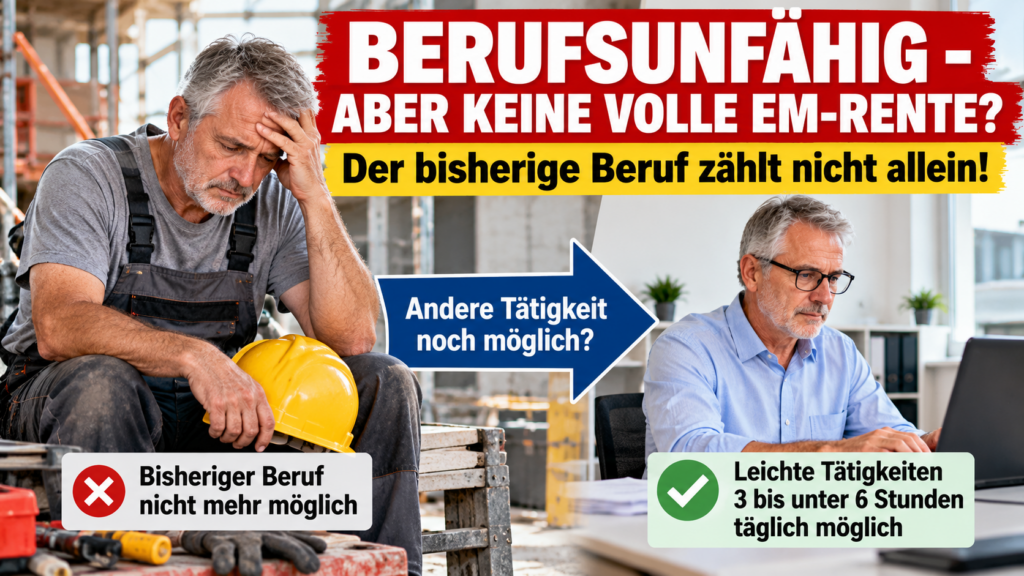
Besonders kritisch: Die Ärzte halten den bisherigen Beruf dauerhaft nicht mehr für zumutbar, sehen aber noch ein Leistungsvermögen für leichte Tätigkeiten.

Wer im bisherigen Beruf „austherapiert“ ist, ist deshalb nicht automatisch voll erwerbsgemindert.

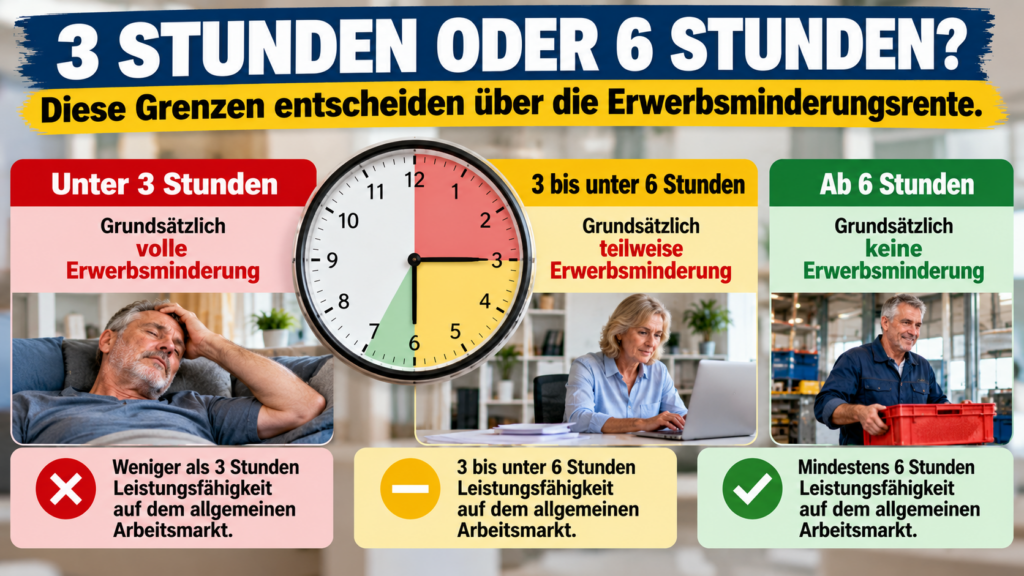
Entscheidend ist die tägliche Leistungsfähigkeit

Für die gesetzliche Erwerbsminderungsrente gelten grundsätzlich folgende Grenzen:

  • Unter 3 Stunden: grundsätzlich volle Erwerbsminderung.
  • 3 bis unter 6 Stunden: grundsätzlich teilweise Erwerbsminderung.
  • Ab 6 Stunden: grundsätzlich keine Erwerbsminderung.

Ein Beispiel aus der Praxis

Ein 58-jähriger Handwerker kann seinen körperlich belastenden Beruf nicht mehr ausüben.

Laut Reha-Bericht kann er aber noch vier Stunden täglich leichte Arbeiten verrichten.

Medizinisch spricht dies für eine teilweise Erwerbsminderung – nicht automatisch für eine volle Rente.

Achtung: Die gesetzliche Berufsunfähigkeitsrente nach § 240 SGB VI betrifft nur Versicherte, die vor dem 2. Januar 1961 geboren wurden. Ein heute 58-Jähriger fällt nicht darunter.

Wann gibt es trotzdem die volle Erwerbsminderungsrente?

Ist der Teilzeitarbeitsmarkt für jemanden mit einem Leistungsvermögen von drei bis unter sechs Stunden verschlossen, kann eine volle Erwerbsminderungsrente als sogenannte Arbeitsmarktrente möglich sein.

Auch die versicherungsrechtlichen Voraussetzungen müssen erfüllt sein.

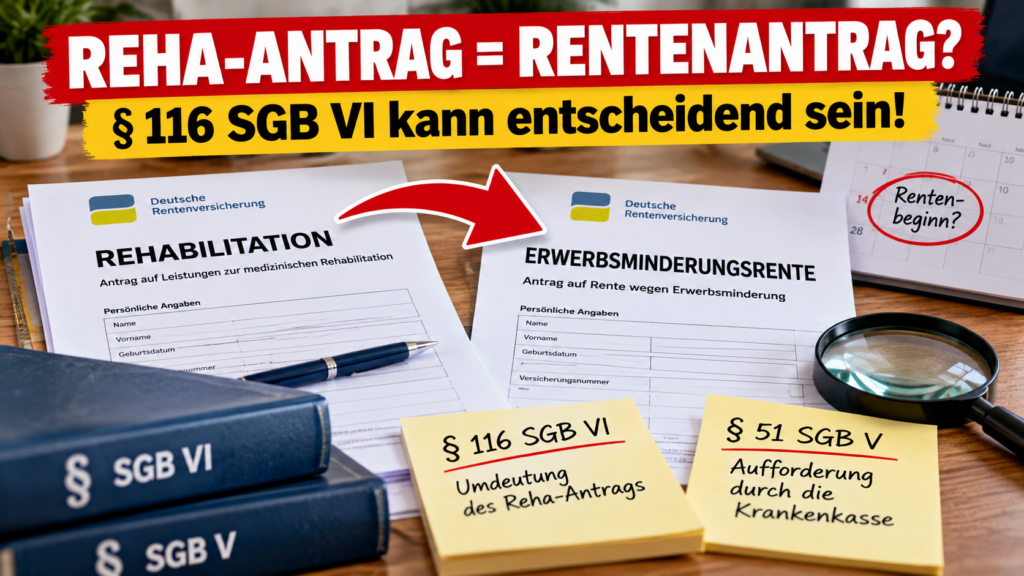
Achtung: Reha-Antrag wird zum Rentenantrag?

Nach § 116 Abs. 2 SGB VI kann ein Reha-Antrag unter gesetzlichen Voraussetzungen als Rentenantrag gelten.

Das kann den Rentenbeginn und die Abstimmung mit dem Krankengeld beeinflussen.

Hat die Krankenkasse nach § 51 SGB V zur Reha-Antragstellung aufgefordert, kann das Recht eingeschränkt sein, den Antrag ohne Zustimmung zurückzunehmen.

Reha-Entlassungsbericht unbedingt prüfen!

Wichtig: Der Reha-Bericht ist noch kein Rentenbescheid. Die Deutsche Rentenversicherung entscheidet über die Rente.

Unzutreffende Angaben zur Leistungsfähigkeit sollten frühzeitig mit medizinischen Unterlagen richtiggestellt werden.

Mein Rat als Rentenberater

Gerade bei längerer Arbeitsunfähigkeit, Krankengeldbezug oder drohendem Verlust des Arbeitsplatzes sollten Versicherte vor und nach der Reha ihre individuelle Situation von einem Rentenberater prüfen lassen.

Ein Reha-Antrag ist keine automatische Rentenfalle – aber seine medizinischen, rentenrechtlichen und finanziellen Folgen sollte man kennen.


#Rehabilitation #Erwerbsminderungsrente #Berufsunfähigkeit #Rentenberatung #Krankengeld

Hinweis: Die verwendeten Bilder können KI-generiert sein.

Rentenversicherung stoppt Postversand von Reha-Anträgen – das müssen Versicherte jetzt wissen!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

Die Deutsche Rentenversicherung stellt den bisherigen Postversand von Reha-Antragsunterlagen an Arztpraxen ein. Statt Papierunterlagen sollen künftig verstärkt digitale Angebote genutzt werden.

Was ändert sich konkret?

Bisher konnten Arztpraxen Reha-Antragsunterlagen per Post erhalten und anschließend ihren Patienten aushändigen.

Dieser Versand entfällt jetzt!

Versicherte sollen ihre Reha-Anträge möglichst online stellen. Die notwendigen medizinischen Unterlagen bleiben weiterhin erforderlich.

So funktioniert der neue Ablauf

1. Reha-Antrag online stellen

Versicherte können den Antrag über die Internetseite der Deutschen Rentenversicherung ausfüllen und elektronisch übermitteln.

2. Ärztlichen Befundbericht erstellen lassen

Der behandelnde Arzt erstellt den medizinischen Befundbericht möglichst am Computer. Für medizinische Rehabilitationen wird grundsätzlich das Formular S0051 verwendet.

3. Bericht unterschreiben lassen

Der Befundbericht kann ausgedruckt und vom Arzt unterschrieben werden.

4. Unterlagen digital hochladen

Versicherte können den unterschriebenen Bericht beispielsweise einscannen oder fotografieren und beim Online-Antrag hochladen.

Was gilt für Menschen ohne Internet?

WICHTIG: Die Reha-Antragstellung ist weiterhin auch ohne Internet möglich!

Wer keinen Computer besitzt oder digitale Angebote nicht nutzen kann, darf sich weiterhin an die Rentenversicherung wenden.

Auf Anfrage können entsprechende Vordrucke bereitgestellt werden.

Warum erfolgt die Umstellung?

Die Digitalisierung soll mehrere Vorteile bringen:

  • Schnellere Bearbeitung der Anträge
  • Weniger Papier und Postwege
  • Entlastung der Arztpraxen
  • Einfachere Übermittlung medizinischer Unterlagen

Ob die Bearbeitungszeiten tatsächlich kürzer werden, muss sich in der Praxis zeigen.

Fazit von Rentenberater Werner Hoffmann

Digitalisierung kann Verfahren vereinfachen. Sie darf aber niemanden von einer medizinisch notwendigen Rehabilitation ausschließen.

Gerade ältere Versicherte oder gesundheitlich eingeschränkte Menschen benötigen weiterhin persönliche Unterstützung.

Entscheidend bleibt, ob die medizinischen und versicherungsrechtlichen Voraussetzungen für eine Rehabilitation erfüllt sind.

Mein Rat: Wer Schwierigkeiten bei der Antragstellung hat, sollte frühzeitig fachkundige Unterstützung einschalten.


#Rentenversicherung #Rehabilitation #RehaAntrag #Digitalisierung #Rentenberater

KI-Bilder-Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt.

Rentenreform: Bestandsrentner könnten in 10 Jahren über 16.600 Euro Rente verlieren!

Ein Beitrag von

Werner Hoffmann, Rentenberater.

Die geplante Rentenreform könnte auch Millionen heutige Rentner treffen. Zwar sollen bestehende Renten nicht unmittelbar gekürzt werden. Doch bereits geringere jährliche Rentenerhöhungen können langfristig erhebliche finanzielle Nachteile verursachen.

Rentenniveau und Nachhaltigkeitsfaktor

Bis 2031 soll das Rentenniveau von 48 Prozent gesichert bleiben. Danach könnte der Nachhaltigkeitsfaktor die Rentenanpassungen wieder stärker dämpfen.

Das bedeutet: Die Rente steigt möglicherweise weiterhin, aber langsamer als bisher.

Beispiel: 3 oder 2 Prozent Rentenerhöhung?

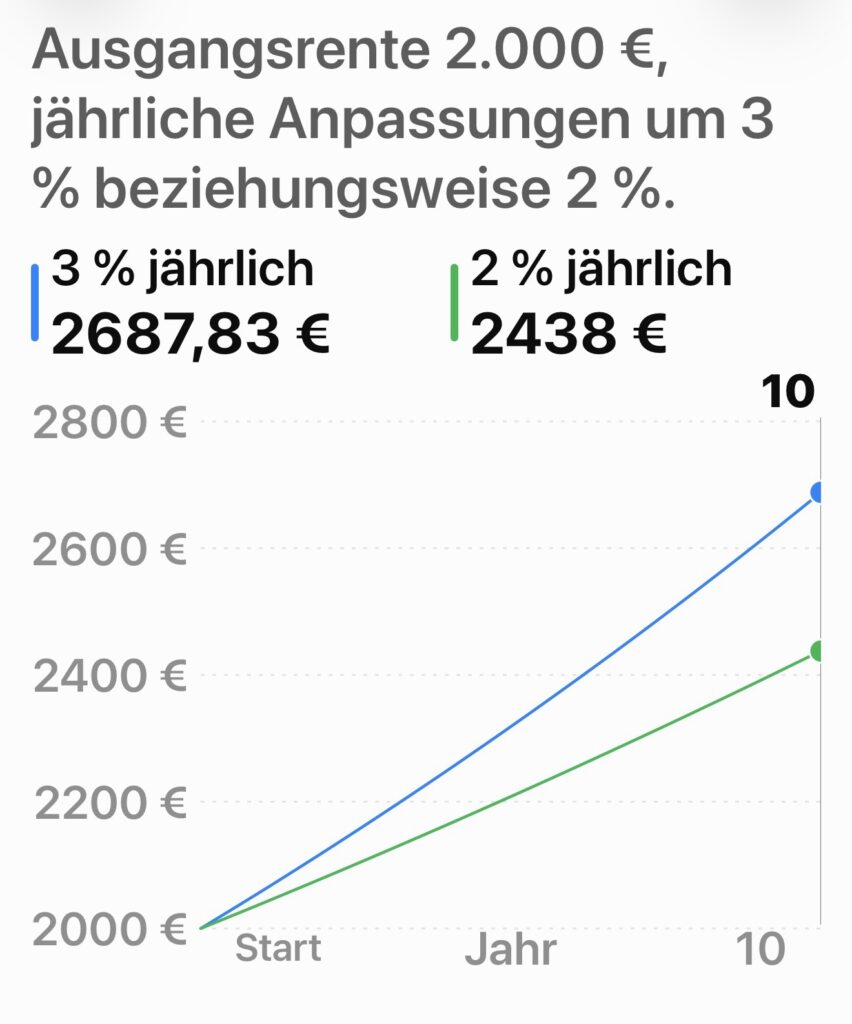
Ein Rentner erhält zunächst 2.000 Euro monatliche Bruttorente.

Wir vergleichen zwei angenommene jährliche Rentenanpassungen über zehn Jahre:

Variante A: jährlich 3 Prozent

Variante B: jährlich 2 Prozent

Die Erhöhungen werden jeweils für zwölf Monate berücksichtigt.

So entwickelt sich die monatliche Rente

Nach einem Jahr:

  • 3 Prozent: 2.060,00 Euro
  • 2 Prozent: 2.040,00 Euro
  • Unterschied: 20 Euro monatlich

Nach fünf Jahren:

  • 3 Prozent: 2.318,55 Euro
  • 2 Prozent: 2.208,16 Euro
  • Unterschied: 110,39 Euro monatlich

Nach zehn Jahren:

  • 3 Prozent: 2.687,83 Euro
  • 2 Prozent: 2.438,00 Euro
  • Unterschied: 249,83 Euro monatlich!

Über 16.600 Euro weniger Rente!

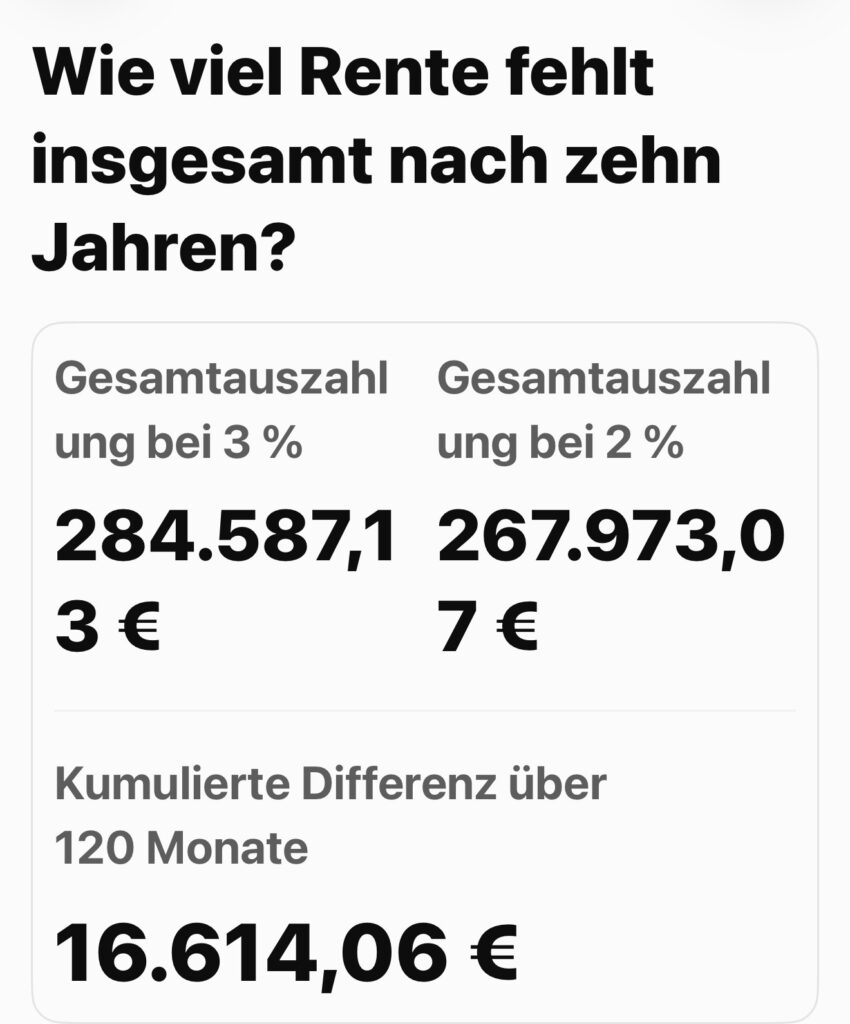
Noch deutlicher wird der Unterschied bei der gesamten Rentenauszahlung über zehn Jahre.

Gesamte Bruttorente bei 3 Prozent:

284.587,13 Euro

Gesamte Bruttorente bei 2 Prozent:

267.973,07 Euro

Ergebnis: 16.614,06 Euro weniger Bruttorente innerhalb von zehn Jahren!

Dabei handelt es sich nicht um eine direkte Rentenkürzung, sondern um die Summe der entgangenen Rentenerhöhungen gegenüber der günstigeren Variante.

Auch Bestandsrentner betroffen

Die jährlichen Rentenanpassungen gelten grundsätzlich auch für bereits laufende Renten.

Wer heute schon Rente erhält, wäre deshalb von künftig niedrigeren Rentenanpassungen ebenfalls betroffen.

Die tatsächlichen Auswirkungen hängen von der späteren Gesetzgebung und der wirtschaftlichen Entwicklung ab.

Fazit

Ein Prozentpunkt weniger Rentenerhöhung pro Jahr kann enorme Auswirkungen haben!

Bei 2.000 Euro Ausgangsrente entstehen im dargestellten Zehnjahresvergleich bereits über 16.600 Euro Unterschied.

Die Zahlen sind eine Modellrechnung, keine beschlossene Rentenkürzung. Die tatsächlichen Rentenanpassungen können deutlich anders ausfallen.

Deshalb müssen auch Bestandsrentner bei der Rentenreform genau hinschauen.

#Rentenreform #Bestandsrentner #Rentenerhöhung #Rentenversicherung #Rentenberatung

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

Witwenrente vor dem Aus? Millionen Frauen könnten durch Rentensplitting finanzielle Nachteile erleiden!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Wird die Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt?

Die Diskussion über eine Reform der Hinterbliebenenversorgung gewinnt an Bedeutung. Die Alterssicherungskommission hat 2026 Änderungen angeregt. Ein verpflichtendes Rentensplitting wird als mögliche Alternative diskutiert.

Wichtig: Eine Abschaffung der Witwenrente ist bisher nicht beschlossen!

Millionen Menschen beziehen Hinterbliebenenrenten

Die Deutsche Rentenversicherung verzeichnete Ende 2024:

  • 4.392.810 Witwenrenten
  • 753.425 Witwerrenten
  • Insgesamt über 5,14 Millionen Witwen- und Witwerrenten

Der durchschnittliche monatliche Rentenzahlbetrag lag bei 793 Euro für Witwen und 439 Euro für Witwer.

Diese Zahlen zeigen die erhebliche Bedeutung der Hinterbliebenenversorgung.

Warum der Altersunterschied entscheidend ist

Nach Angaben des Statistischen Bundesamtes waren Männer bei der ersten Eheschließung 2024 durchschnittlich 2,4 Jahre älter als Frauen.

Bei rund 73 Prozent der Ehepaare war 2023 der Mann älter.

Altersunterschiede von fünf oder sieben Jahren kommen ebenfalls vor.

Verstirbt beispielsweise ein 62-jähriger Ehemann, während seine Frau erst 55 Jahre alt ist, kann die Witwenrente bereits viele Jahre vor ihrem eigenen Rentenbeginn eine wichtige Einkommensquelle darstellen.

Rentensplitting ersetzt keine sofortige Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften grundsätzlich hälftig geteilt.

Die Witwenrente entfällt bei wirksamem Splitting aus derselben Ehe.

Das Problem: Zusätzliche eigene Rentenansprüche bedeuten nicht automatisch, dass eine 55-jährige Witwe sofort eine Altersrente erhält.

Bis zum eigenen Rentenbeginn kann deshalb eine erhebliche Versorgungslücke entstehen.

Wie groß sie ausfällt, hängt vom Versicherungsverlauf und möglichen anderen Ansprüchen ab.

Auch das ifo Institut sieht finanzielle Risiken

Eine Untersuchung des ifo Instituts vom September 2026 zeigt: Ein verpflichtendes Rentensplitting würde Ehepaare in nahezu allen untersuchten Modellkonstellationen insgesamt schlechterstellen.

Zwar können einzelne Hinterbliebene durch höhere eigene Rentenanwartschaften profitieren. Der Wegfall der Hinterbliebenenrente überwiegt jedoch in vielen Berechnungen.

Andererseits kann Rentensplitting Vorteile bieten, etwa weil die eigene Rente unabhängig von anderen Einkünften und einer erneuten Heirat bleibt.

Mein Fazit als Rentenberater

Rentensplitting ist nicht automatisch ein gleichwertiger Ersatz für die Witwenrente!

Gerade bei unterschiedlichen Altersabständen, Einkommen und Erwerbsbiografien können erhebliche Unterschiede entstehen.

Eine Reform müsste deshalb auch die Versorgung jüngerer Hinterbliebener und mögliche Übergangsregelungen berücksichtigen.

Entscheidend ist immer eine individuelle Vergleichsberechnung.

Ein qualifizierter Rentenberater kann die finanziellen Auswirkungen von Witwenrente und Rentensplitting berechnen, gegenüberstellen und über langfristige Risiken beraten.

Denn hinter jeder Rentenentscheidung stehen Menschen, deren finanzielle Absicherung auf dem Spiel steht.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
Quellen und Einordnung

Die statistischen Angaben stammen aus dem Rentenbestand der Deutschen Rentenversicherung zum 31. Dezember 2024. Der Altersunterschied ist durch Destatis und den Sozialbericht belegt. Die Reformdiskussion und die Berechnungen des ifo Instituts sind hier dokumentiert:

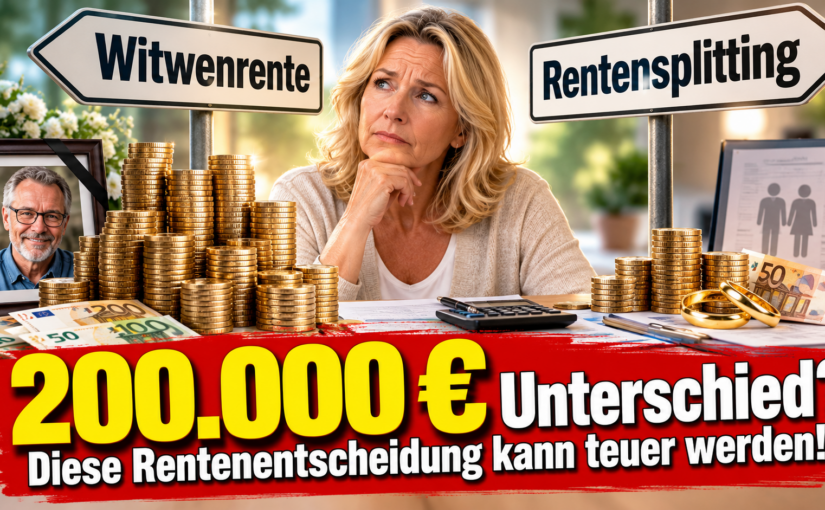
Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

Ein Beitrag von

Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

Das Ehepaar Müller

Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

Entgeltpunkte beim Todesfall:

  • Ehemann: 42 Jahre × 0,8 = 33,6 EP
  • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

Möglichkeit 1: Die Witwenrente

Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

Damit ergeben sich 37 EP.

Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

Wie viel Witwenrente erhält sie bis 67?

  • Drei Monate Sterbevierteljahr: 4.210,02 Euro
  • Weitere 141 Monate Witwenrente: 36.782,85 Euro

Zusammen: 40.992,87 Euro!

Möglichkeit 2: Rentensplitting

Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

Der Vergleich ab 67 Jahren

Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

Mit Witwenrente:

  • Eigene Altersrente: 1.598,75 Euro
  • Zusätzliche Witwenrente: 670,88 Euro
  • Gesamt: 2.269,63 Euro monatlich

Mit Rentensplitting:

  • Eigene Altersrente: 1.598,75 Euro
  • Witwenrente: 0 Euro
  • Gesamt: 1.598,75 Euro monatlich

Monatlicher Vorteil der Witwenrente: 670,88 Euro!

Gesamtvergleich bis zum 87. Lebensjahr

Variante Witwenrente:

  • Witwenrente von 55 bis 67: 40.992,87 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Witwenrente von 67 bis 87: 161.011,20 Euro
  • Gesamt: 585.704,07 Euro

Variante Rentensplitting:

  • Witwenrente bis 67: 0 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Gesamt: 383.700 Euro

Rechnerischer Unterschied: 202.004,07 Euro!

Mein Fazit als Rentenberater

Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

Jede Ehe hat eine eigene Rentenbiografie!

Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
Witwenrente fast weg: Wie Rentensplitting über 500 Euro mehr Rente bringen kann!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Rentensplitting statt Witwenrente? In unseren bisherigen Beispielen führte das Rentensplitting zu finanziellen Nachteilen. Doch es gibt auch Fälle, in denen es sich deutlich lohnen kann!

Besonders interessant wird es, wenn Hinterbliebene neben ihrer gesetzlichen Rente hohe Mieteinkünfte erzielen.

Ehepaar Müller – die Ausgangssituation

Herr Müller erhält 2.000 Euro gesetzliche Bruttorente, seine Ehefrau 900 Euro.

Zusätzlich erzielt Frau Müller monatlich 4.000 Euro Einkünfte aus Vermietung und Verpachtung.

Gemeint ist der steuerliche Überschuss nach Werbungskosten, nicht die Bruttomiete.

Wir unterstellen das neue Hinterbliebenenrentenrecht, eine große Witwenrente von 55 Prozent, Rentenbeginn nach 2010 und keine Kinderfreibeträge.

Fall 1: Die Witwenrente wird fast vollständig gekürzt!

Nach dem Tod ihres Mannes beträgt die große Witwenrente zunächst:

2.000 € × 55 % = 1.100 Euro.

Doch nun erfolgt die Einkommensanrechnung nach § 97 SGB VI.

Von der eigenen Altersrente werden pauschal 14 Prozent abgezogen, von den steuerlichen Vermietungseinkünften 25 Prozent.

Die Berechnung:

  • Anzurechnende eigene Rente: 774 Euro
  • Anzurechnende Mieteinkünfte: 3.000 Euro
  • Gesamteinkommen: 3.774 Euro
  • Abzüglich Freibetrag: 1.122,53 Euro
  • Übersteigendes Einkommen: 2.651,47 Euro
  • Davon 40 Prozent: 1.060,59 Euro

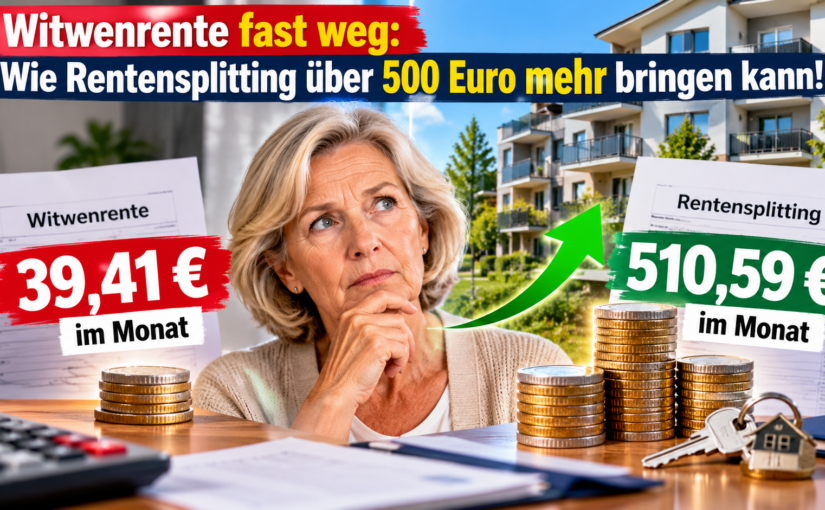
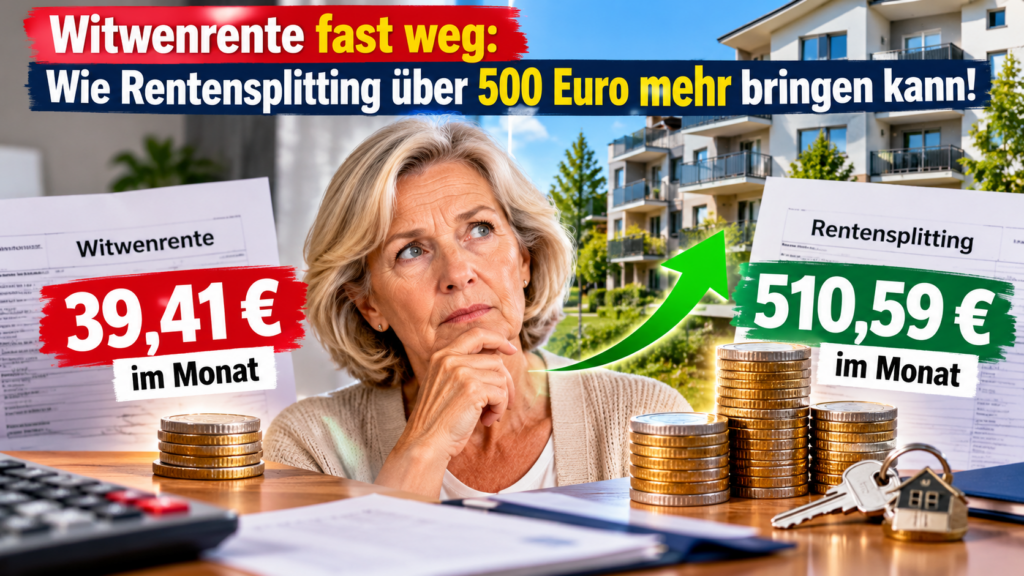
Von ursprünglich 1.100 Euro Witwenrente bleiben damit nur noch 39,41 Euro monatlich!

Fall 2: Rentensplitting statt Witwenrente

Wir unterstellen, dass sämtliche Rentenanwartschaften während der Ehe erworben wurden und die gesetzlichen Voraussetzungen für ein wirksames Rentensplitting erfüllt sind.

Die Rentenanwartschaften beider Ehepartner entsprechen zusammen 2.900 Euro monatlich.

Nach der hälftigen Aufteilung erhält Frau Müller eine eigene gesetzliche Rente von 1.450 Euro.

Der entscheidende Vorteil: Die Mieteinkünfte werden auf diese eigene Altersrente nicht angerechnet!

Der finanzielle Unterschied

Mit Witwenrente:

900 € + 39,41 € + 4.000 € = 4.939,41 Euro monatlich

Mit Rentensplitting:

1.450 € + 4.000 € = 5.450 Euro monatlich

Das bedeutet 510,59 Euro mehr im Monat!

Auf ein Jahr gerechnet sind das 6.127,08 Euro zusätzlich!

Die Beträge sind vereinfachte Modellrechnungen vor individuellen Steuern und Sozialabgaben.

Mein Fazit als Rentenberater

Rentensplitting kann Vorteile bringen – muss es aber nicht!

Das Rentensplitting ist bereits heute nach §§ 120a ff. SGB VI unter bestimmten Voraussetzungen freiwillig möglich.

Allerdings ist eine wirksame Entscheidung grundsätzlich bindend. Die Witwen- beziehungsweise Witwerrente aus derselben Ehe entfällt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Besondere Vorsicht: Sinken später die Mieteinkünfte, kann die Hinterbliebenenrente wieder erheblich wertvoller sein.

Deshalb sollte vor jeder Entscheidung eine individuelle Vergleichsberechnung durch einen qualifizierten Rentenberater erfolgen.

Denn eine Entscheidung, die heute Vorteile bringt, kann langfristig erhebliche Nachteile verursachen!

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Mieteinkünfte #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

Ein Beitrag von

Werner Hoffmann – Unabhängiger Rentenberater.

Was passiert finanziell, wenn die Witwenrente abgeschafft und durch ein Rentensplitting ersetzt würde?

Ein konkretes Beispiel zeigt, welche Auswirkungen dies für Hinterbliebene haben könnte.

Ehepaar Müller – die Ausgangssituation

Herr Müller hat während der Ehe 40 Entgeltpunkte, seine Frau 20 Entgeltpunkte erworben.

Wir rechnen mit dem seit 1. Juli 2026 geltenden Rentenwert von 42,52 Euro.

Herr Müller erhält:

40 × 42,52 € = 1.700,80 Euro Bruttorente.

Frau Müller erhält:

20 × 42,52 € = 850,40 Euro Bruttorente.

Gemeinsam verfügen sie über 2.551,20 Euro monatlich.

Vereinfachend unterstellen wir, dass sämtliche Entgeltpunkte während der Ehe erworben wurden, keine Abschläge bestehen und die Voraussetzungen für die große Witwenrente und das Rentensplitting erfüllt sind.

Fall 1: Herr Müller verstirbt – die bisherige Witwenrente

Frau Müller erhält weiterhin ihre eigene Altersrente von 850,40 Euro.

Zusätzlich bekommt sie nach Ablauf des Sterbevierteljahres die große Witwenrente in Höhe von 55 Prozent der maßgeblichen Rente ihres Mannes.

1.700,80 € × 55 % = 935,44 Euro Witwenrente.

Damit ergibt sich:

  • Eigene Altersrente: 850,40 Euro
  • Große Witwenrente: 935,44 Euro
  • Gesamt: 1.785,84 Euro monatlich

Wir unterstellen ausdrücklich, dass keine Kürzung durch Einkommensanrechnung erfolgt.

Fall 2: Herr Müller verstirbt – Rentensplitting statt Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Entgeltpunkte gleichmäßig verteilt.

Herr Müller hatte 40 Entgeltpunkte, Frau Müller 20.

Nach dem Splitting besitzen beide jeweils 30 Entgeltpunkte.

Die eigene Rente von Frau Müller steigt dadurch auf:

30 × 42,52 € = 1.275,60 Euro monatlich.

Allerdings erhält sie keine zusätzliche Witwenrente mehr aus dieser Ehe.

Der finanzielle Unterschied

Ohne Rentensplitting:

1.785,84 Euro monatlich.

Mit Rentensplitting:

1.275,60 Euro monatlich.

Differenz: 510,24 Euro weniger pro Monat!

Das entspricht:

  • 6.122,88 Euro weniger pro Jahr
  • 61.228,80 Euro weniger in zehn Jahren
  • 122.457,60 Euro weniger in zwanzig Jahren

Die langfristigen Beträge sind reine Modellrechnungen ohne Rentenanpassungen, Steuern und Sozialabgaben.

Mein Fazit

Dieses Beispiel zeigt, dass ein Rentensplitting für Hinterbliebene erhebliche finanzielle Nachteile haben kann.

Allerdings kann das Rentensplitting bei anderen Einkommensverhältnissen auch Vorteile bieten, beispielsweise wenn die Witwenrente wegen hohen eigenen Einkommens vollständig entfiele.

Deshalb darf ein Rentensplitting nicht pauschal als gleichwertiger Ersatz für die Witwenrente betrachtet werden.

Eine individuelle Vergleichsberechnung ist unverzichtbar.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenberechnung #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
Informationsfreiheit in Gefahr – Dobrindts Ministerium kann keine Belege für geplante Einschränkungen vorlegen!

Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer

Ein bemerkenswerter Vorgang in unserer Demokratie!

Die Bundesregierung aus CDU/CSU und SPD plant Änderungen am Informationsfreiheitsgesetz (IFG). Kritiker befürchten erhebliche Einschränkungen. Doch für wichtige Begründungen fehlen offenbar die Belege!

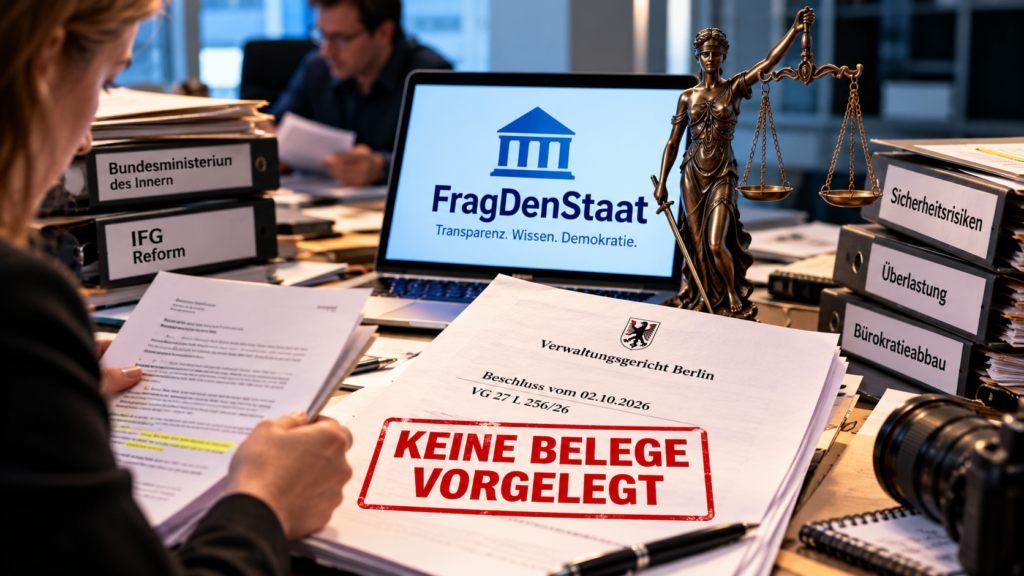
FragDenStaat hat durch ein Gerichtsverfahren aufgedeckt, dass das Bundesinnenministerium entsprechende Nachweise nicht vorlegen konnte.

Was ist passiert?

Das Informationsfreiheitsgesetz ermöglicht Bürgerinnen und Bürgern seit 2006, Informationen und Dokumente von Bundesbehörden anzufordern.

Dieses Recht ist ein wichtiger Bestandteil demokratischer Kontrolle.

Bundesinnenminister Alexander Dobrindt (CSU) begründet Reformüberlegungen unter anderem mit Sicherheitsrisiken, Bürokratieabbau und einer Überlastung der Behörden.

Doch FragDenStaat wollte wissen: Welche konkreten Belege gibt es dafür?

Die Antwort ist erschreckend!

Erst nach einem gerichtlichen Eilverfahren erklärte das Innenministerium, dass entsprechende Informationen nicht vorliegen.

Das Verwaltungsgericht Berlin auferlegte dem Ministerium mit Beschluss vom 2. Oktober 2026 (VG 27 L 256/26) die Verfahrenskosten.

Wichtig: Das Gericht stellte damit nicht fest, dass grundsätzlich keine Sicherheitsrisiken bestehen. Gegenstand war die Auskunftserteilung.
Warum ist das so brisant?

Das IFG hilft Journalisten, Organisationen und Bürgern, staatliches Handeln zu überprüfen.

Auch bei der Aufarbeitung umstrittener Maskengeschäfte aus der Amtszeit des früheren Gesundheitsministers Jens Spahn (CDU) spielt der Zugang zu Behördenunterlagen eine wichtige Rolle.

Wer Informationsrechte einschränkt, erschwert möglicherweise die Aufdeckung politischer Fehlentscheidungen und staatlicher Missstände.

Meine Meinung:

Eine Demokratie braucht TRANSPARENZ STATT GEHEIMHALTUNG!

Wer Bürgerrechte einschränken möchte, muss dafür nachvollziehbare und überprüfbare Gründe liefern.

Gerade angesichts zunehmender antidemokratischer Bestrebungen dürfen wir demokratische Kontrollmöglichkeiten nicht schwächen.

CDU, CSU und SPD tragen gemeinsam Verantwortung dafür, dass staatliches Handeln überprüfbar bleibt.

Informationsfreiheit ist kein lästiges Hindernis für die Politik. Sie ist ein Schutz vor Machtmissbrauch!

Demokratie lebt von Kontrolle – nicht vom Vertrauen auf bloße Behauptungen!


Quellen und weiterführende Informationen:

  • FragDenStaat: https://fragdenstaat.de
  • Informationsfreiheitsgesetz: https://www.gesetze-im-internet.de/ifg/
  • Petition zum Schutz der Informationsfreiheit: https://campact.org/OVaSq
  • Verwaltungsgericht Berlin: Beschluss vom 02.10.2026, Az. VG 27 L 256/26 (Angaben aus der vorliegenden Darstellung; Originalbeschluss hier nicht unabhängig geprüft).

#Informationsfreiheit #Demokratie #Transparenz #FragDenStaat #Rechtsstaat

Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der symbolischen und illustrativen Darstellung und zeigen keine tatsächlichen Ereignisse.

Mütterrente 2027: Bis zu 3 Rentenpunkte pro Kind – wer mehr Geld bekommt und was Eltern jetzt wissen müssen

Ein Beitrag von Werner Hoffmann – Rentenberater (RDG)

Kinder großziehen bedeutet Verantwortung, Arbeit und häufig finanzielle Nachteile im Berufsleben. Die gesetzliche Rentenversicherung berücksichtigt deshalb Kindererziehungszeiten. Mit der Mütterrente III kommt ab 2027 eine wichtige Verbesserung für Millionen Eltern.

Was gilt bisher?

Für Kinder, die ab 1992 geboren wurden, werden grundsätzlich bis zu 36 Monate Kindererziehungszeit anerkannt. Das entspricht bis zu 3 Entgeltpunkten.

Bei Kindern, die vor 1992 geboren wurden, sind es bislang höchstens 30 Monate beziehungsweise 2,5 Entgeltpunkte.

Was ändert sich 2027?

Ab dem 1. Januar 2027 werden auch für vor 1992 geborene Kinder bis zu 36 Monate berücksichtigt.

Damit kommen bis zu 0,5 Entgeltpunkte zusätzlich pro Kind hinzu.

Bei einem aktuellen Rentenwert von 42,52 Euro bedeutet das rechnerisch folgende monatliche Erhöhung der Bruttorente:

  • Ein Kind: 21,26 Euro
  • Zwei Kinder: 42,52 Euro
  • Drei Kinder: 63,78 Euro
  • Vier Kinder: 85,04 Euro

Die tatsächliche Erhöhung hängt unter anderem von den persönlichen rentenrechtlichen Verhältnissen und dem bei Auszahlung geltenden Rentenwert ab.

Auszahlung erst 2028 – aber mit Nachzahlung!

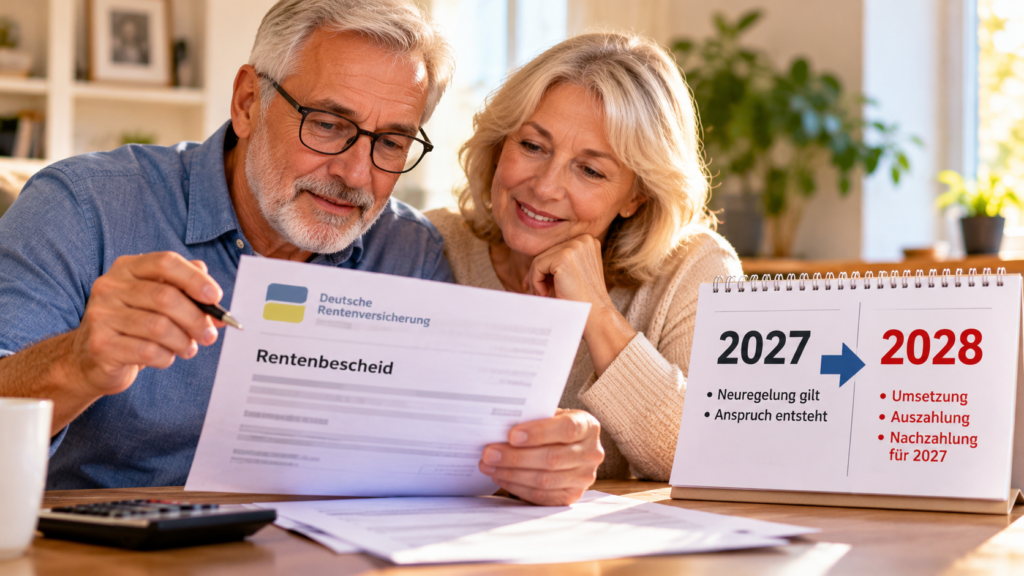
Obwohl die Neuregelung bereits 2027 gilt, erfolgt die technische Umsetzung grundsätzlich erst 2028.

Betroffene Bestandsrentner erhalten die ihnen zustehende Erhöhung für 2027 rückwirkend.

Muss die Mütterrente beantragt werden?

Grundsätzlich nein. Die Deutsche Rentenversicherung berücksichtigt die Verbesserung bei bereits anerkannten Kindererziehungszeiten automatisch.

Allerdings sollten Eltern überprüfen, ob diese Zeiten überhaupt im Versicherungskonto gespeichert sind.

Fehlen sie, ist eine Kontenklärung erforderlich.

Auch Väter können profitieren!

Die Mütterrente ist keine ausschließlich für Frauen bestimmte Leistung. Entscheidend ist, welchem Elternteil die Kindererziehungszeiten rentenrechtlich zugeordnet werden.
Wichtig: Höhere Renten können Auswirkungen auf die Grundsicherung, das Wohngeld oder die Einkommensanrechnung bei Hinterbliebenenrenten haben.
Werner Hoffmann Überzeugter demokratischer Europäer
Werner Hoffmann Überzeugter demokratischer Europäer.

Mein Rat als Rentenberater:

Prüfen Sie frühzeitig Ihren Versicherungsverlauf. Fehlende Kindererziehungszeiten können sich nicht nur auf die Rentenhöhe, sondern auch auf die Erfüllung wichtiger Wartezeiten auswirken.

Rechtsgrundlagen: §§ 56, 249 SGB VI sowie das Gesetz zur Stabilisierung des Rentenniveaus und zur vollständigen Gleichstellung der Kindererziehungszeiten.


#Mütterrente2027 #Kindererziehungszeiten #Rentenpunkte #Rentenversicherung #Rentenberatung

Hinweis zu den Bildern: Die in diesem Artikel verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und zeigen keine tatsächlichen Personen, Rentenbescheide oder Beratungssituationen.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen