Werner Hoffmann Überzeugter demokratischer Europäer.
Eine Millionenerbin, die freiwillig mehr Steuern zahlen möchte? Was zunächst ungewöhnlich klingt, ist ein bemerkenswertes Beispiel für gesellschaftliche Verantwortung.
Die Stuttgarter Millionenerbin Stefanie Bremer – sie tritt unter diesem Pseudonym auf – fordert eine gerechtere Besteuerung großer Vermögen und Erbschaften.
Im Interview mit dem SWR erklärt sie, warum sie sich im Verein taxmenow engagiert.
Ihr zentraler Kritikpunkt: In Deutschland ist Vermögen extrem ungleich verteilt!
Nach ihren Angaben besitzen die reichsten zehn Prozent der Bevölkerung mindestens 56 Prozent des gesamten Vermögens.
Während Arbeitnehmer ihr Einkommen versteuern müssen, können besonders Vermögende bei Erbschaften und Schenkungen von weitreichenden gesetzlichen Begünstigungen profitieren.
Besonders problematisch sind die Ausnahmen für große Betriebsvermögen. Unter bestimmten Voraussetzungen können erhebliche Vermögenswerte steuerlich weitgehend oder sogar vollständig verschont werden.
Das ist gesetzlich vorgesehen, wirft aber eine entscheidende Frage auf:
Warum werden große Vermögensübertragungen teilweise günstiger behandelt als kleinere Erbschaften?
Natürlich müssen Familienunternehmen geschützt werden. Arbeitsplätze dürfen durch Erbschaftsteuerzahlungen nicht unnötig gefährdet werden.
Aber dafür gibt es Möglichkeiten wie Stundungen und Ratenzahlungen, auf die auch Bremer hinweist.
Interessant ist außerdem ihre Forderung, die Vermögensteuer wieder zu erheben. Diese Steuer existiert rechtlich weiterhin, wird in Deutschland aber seit 1997 nicht mehr erhoben.
Bremer geht sogar noch weiter: Sie bittet ihren Steuerberater nach eigenen Angaben ausdrücklich darum, bestimmte steuerliche Ausnahmen nicht zu nutzen, wenn sie allein darüber entscheiden kann.
Das verdient Respekt!
Denn während manche Vermögende vor höheren Steuern warnen, setzt sich hier eine Millionenerbin öffentlich für eine stärkere Beteiligung besonders reicher Menschen am Gemeinwohl ein.
Für mich steht fest:
Eine Demokratie braucht nicht nur wirtschaftlichen Erfolg, sondern auch Chancengerechtigkeit und gesellschaftlichen Zusammenhalt.
Wer durch eigene Arbeit Einkommen erzielt, darf gegenüber Menschen, die Millionen erben, nicht strukturell benachteiligt werden.
Leistung muss sich lohnen – aber Erben ist keine eigene Leistung!
Eine gerechte Erbschaftsteuer ist deshalb keine Bestrafung von Wohlstand, sondern eine Frage der fairen Finanzierung unseres Gemeinwesens.
Hinweis: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der symbolischen Illustration. Sie stellen keine authentischen Fotografien tatsächlicher Ereignisse oder Personen dar.
Werner Hoffmann Überzeugter demokratischer Europäer.
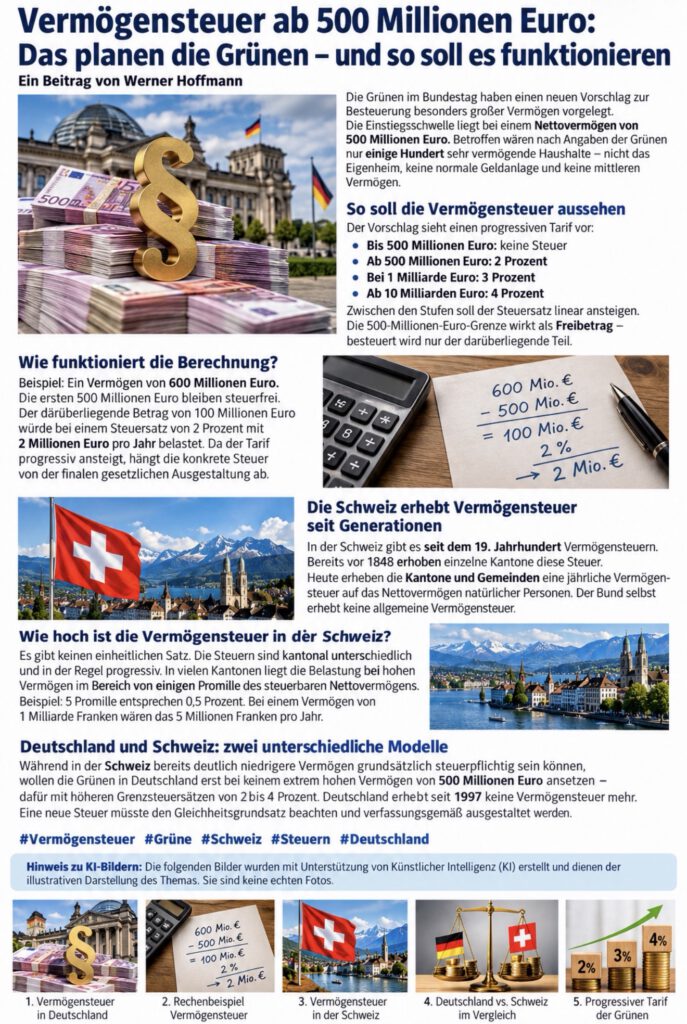
Die Grünen im Bundestag haben einen neuen Vorschlag zur Besteuerung sehr großer Vermögen vorgelegt.
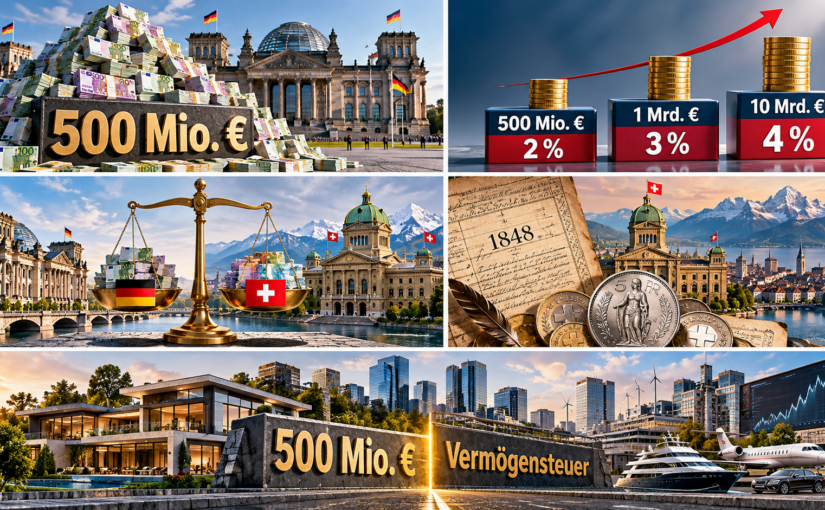
Betroffen wären nach dem Konzept Vermögen von mehr als 500 Millionen Euro.
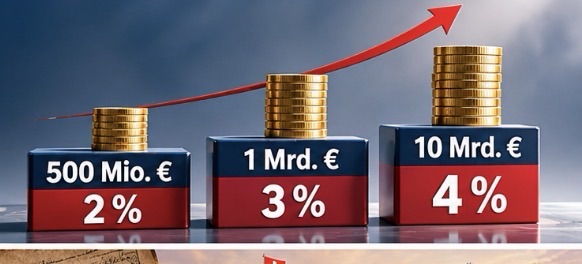
Bis zu dieser Grenze soll keine Belastung entstehen. Oberhalb davon beginnt ein Grenzsteuersatz von 2 Prozent, ab 1 Milliarde Euro 3 Prozent und ab 10 Milliarden Euro 4 Prozent. Dazwischen soll der Tarif linear ansteigen.
Wichtig: Der jeweilige Grenzsteuersatz wird nicht einfach auf das gesamte Vermögen angewendet, sondern auf den Teil oberhalb der jeweiligen Grenze. Das unterscheidet einen progressiven Tarif von einer pauschalen Besteuerung.
Ein stark vereinfachtes Beispiel:
Wer 600 Millionen Euro besitzt, liegt mit 100 Millionen Euro über der 500-Millionen-Grenze.
Würden diese 100 Millionen vollständig mit 2 Prozent belastet, wären das rechnerisch 2 Millionen Euro im Jahr. Die endgültige Belastung hängt jedoch von der genauen Tarifgestaltung ab.
Die Schweiz kennt Vermögensteuern seit Generationen
Vermögensteuern sind in Europa keineswegs unbekannt.
Besonders interessant ist die Schweiz.
Dort besteuern die Kantone und Gemeinden das Vermögen natürlicher Personen jährlich.
Grundlage ist grundsätzlich das Reinvermögen, also das Vermögen nach Abzug nachgewiesener Schulden.
Das Schweizer Steuersystem ist historisch gewachsen. Bereits im 19. Jahrhundert spielten Vermögensteuern in den Kantonen eine wichtige Rolle; später gingen alle Kantone zu einer Einkommenssteuer mit ergänzender Vermögensteuer über.
Einen einheitlichen Schweizer Steuersatz gibt es nicht. Jeder Kanton hat eigene Regeln, Freibeträge und Tarife; auch Gemeinden können beteiligt sein. Die Tarife sind mehrheitlich progressiv, in mehreren Kantonen gelten proportionale Sätze.
Der entscheidende Unterschied: In der Schweiz beginnt die Vermögensbesteuerung je nach Kanton bereits bei wesentlich niedrigeren Beträgen. Der Grünen-Vorschlag setzt dagegen erst bei einem Extremvermögen von 500 Millionen Euro an.
Damit betrifft die Debatte nicht das normale Eigenheim oder ein gewöhnliches Millionenvermögen, sondern Vermögen in einer Größenordnung von einer halben Milliarde Euro und mehr.
Übrigens:
Vermögensteuer oder namentlich abgeänderte Vermögensteuer gibt in einigen Ländern: -Spanien, Schweiz, Norwegen, Frankreich (IFI für Immobilien seit 2018), Norwegen, Niederlande (Box 3), Italien, Belgien (auf alle Wertpapiere)
Und wer sein Geld dann ins Ausland abschiebt, muss dann eben auch auswandern.
KI-Hinweis: Die zu diesem Beitrag verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen der illustrativen Darstellung und zeigen keine realen Ereignisse.
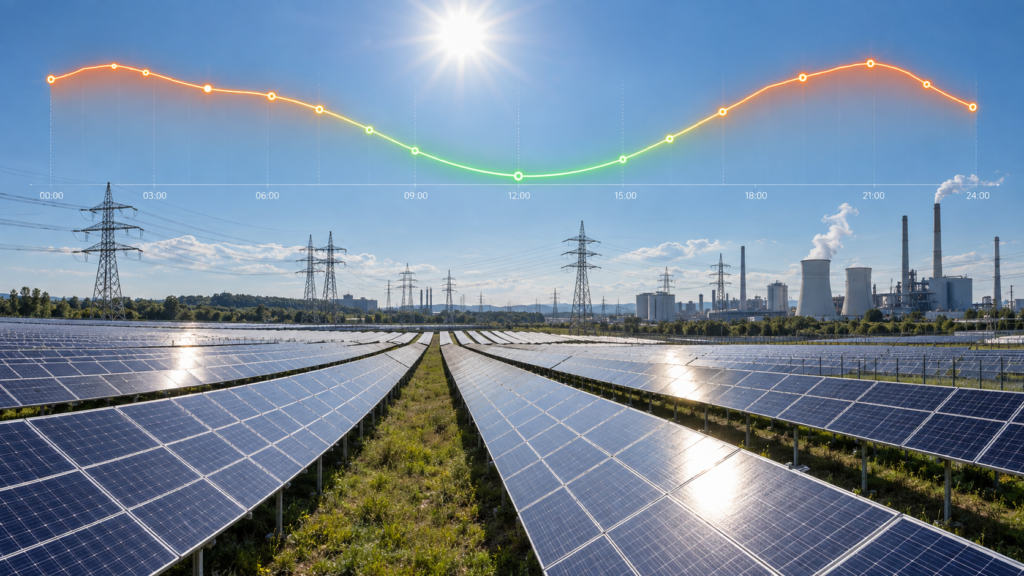
Eine aktuelle Studie der Energieberatungsagentur Enervis zeigt, was passiert, wenn man Solar aus dem deutschen Stromsystem herausrechnet. Der durchschnittliche Börsenstrompreis wäre ohne Photovoltaik um knapp 21 Prozent höher.
Ups.
Privathaushalte hätten 2025 rund 100 Euro mehr im Jahr bezahlt. Industriebetriebe mit einem Jahresverbrauch von zehn Gigawattstunden wären mit 235.000 Euro Mehrkosten belastet worden. Und das nur für ein Jahr. Solar drückt den Preis. Systematisch, nachweisbar, täglich zur Mittagszeit.
Trotzdem zahlen Haushalte in Deutschland rund 35 bis 38 Cent pro Kilowattstunde und gehören damit zur europäischen Spitzengruppe.
Wer den hohen deutschen Strompreis verstehen will, muss aufhören, ihn der Energiewende anzuhängen. Er ist ihr Erbe, nicht ihr Ergebnis.
Wo das Geld wirklich hinfließt
Der Börsenstrompreis ist nicht der Strompreis. Das vergessen bzw. verschweigen viele gern. Mehr als 60 Prozent des Endpreises, den Haushalte zahlen, sind Abgaben, Umlagen, Steuern und Netzentgelte.
Darunter die Stromsteuer, die Konzessionsabgabe, die Offshore-Netzumlage, die Kraft-Wärme-Kopplungs-Umlage. All das liegt über dem eigentlichen Einkaufspreis wie eine Schicht Bernstein über einem Insekt. Was darunter passiert, ist fast egal.
Hinzu kommen die Kosten für den Netzausbau. Die Bundesnetzagentur schätzt den Bedarf für den Verteilernetzausbau bis 2045 auf Beträge im dreistelligen Milliardenbereich. Diese Kosten landen über die Netzentgelte auf jeder Stromrechnung. Wer also denkt, günstigere Börsenstrompreise durch mehr Solar würden direkt billigeren Strom für Verbraucher:innen bedeuten, unterschätzt die Anzahl der Töpfe, in die vorher hineingegriffen wird.
Das Erneuerbare-Energien-Gesetz (EEG) kommt noch obendrauf. 2025 wurden 16,4 Milliarden Euro an Betreiber von Wind- und Solaranlagen aus dem Bundeshaushalt ausgezahlt. Eigentlich eine staatliche Investition in günstige Zukunftsenergie.
Aber weil viele ältere Anlagen noch eine fixe Einspeisevergütung erhalten, die weit über dem aktuellen Marktwert liegt, wenn mittags massenhaft Solar ins Netz kommt, steigt die Differenz und damit der Subventionsbedarf. Erneuerbare sind so günstig geworden, dass ihre eigene Erfolgsgeschichte das Fördersystem unter Druck setzt.
Der Merit-Order-Effekt erklärt, warum Solar gut ist und warum das nicht reicht
An der Strombörse gilt ein einfaches Prinzip. Die günstigsten Kraftwerke werden zuerst ins Netz gelassen. Das teuerste Kraftwerk, das noch gebraucht wird, um den Bedarf zu decken, setzt den Preis für alle. Solar und Wind haben nahezu keine Brennstoffkosten und schieben sich deshalb immer an die Front.
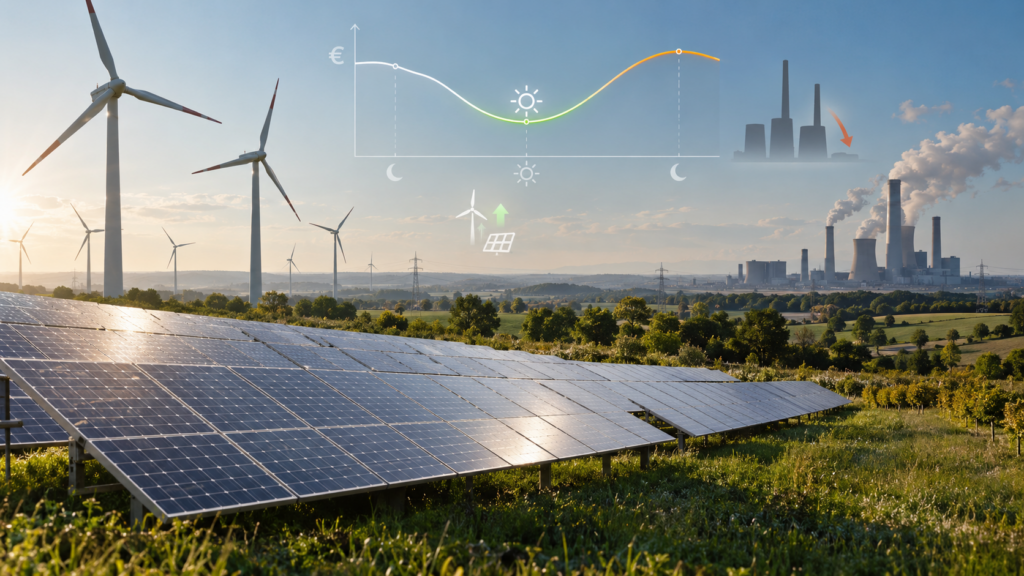
Sie verdrängen Kohle und Gas, solange genug von ihnen vorhanden ist. Damit sinkt der Preis, den auch alle anderen Erzeuger bekommen. Dieser Mechanismus erklärt die 21 Prozent niedrigeren Börsenstrompreise durch Photovoltaik. Er ist real, messbar und wirkt täglich.
Aber er löst ein Strukturproblem nicht auf, er macht es sichtbarer. Kohlekraftwerke, die mittags wegen Solar nicht gebraucht werden, laufen trotzdem nicht kostenlos. Ihre Fixkosten für Personal, Wartung und Kapitaldienst fallen an, egal ob der Schornstein raucht oder nicht.
Wenn diese Kraftwerke abends wieder ans Netz müssen, weil die Sonne weg ist, müssen sie nicht nur ihre laufenden Kosten decken, sondern auch die Stunden, in denen sie nichts verdient haben. Der Abendpreis muss das kompensieren. Das Ergebnis ist eine täglich gespaltene Preiskurve. Solar drückt den Mittagspreis, fossile Kostennachholung treibt den Abendpreis.
Im Jahresdurchschnitt nivelliert sich der Vorteil aus den Mittagsstunden stärker als er sollte, weil das System weiterhin auf Kapazitäten ausgelegt ist, die man eigentlich ablösen will, aber nicht ablöst.
Was Erneuerbare noch ausbremst
Solar und Wind haben die günstigsten Gestehungskosten aller Stromerzeugungsformen. Zwischen drei und vier Cent pro Kilowattstunde für Photovoltaik. Kein Brennstoff, keine Importabhängigkeit, keine geopolitische Erpressbarkeit. Trotzdem spielen sie ihre Trümpfe nicht voll aus.
Der Grund ist dreifach. Netz, Speicher und Strategie fehlen, oder vielmehr das Bekenntnis zu allen dreien.
Erstens das Netz. In vielen Stunden kommt mehr Strom aus erneuerbaren Quellen ins System, als die Leitungen transportieren können. Dann werden Windräder abgeregelt und Solaranlagen vom Netz genommen, obwohl billiger Strom vorhanden wäre.
Der Strom verschwindet nicht. Er landet aber auch nicht beim Verbraucher. Er wird schlicht verworfen. In manchen Stunden drehen sich die Vorzeichen um. Anlagenbetreiber müssen dann dafür zahlen, dass jemand ihren überschüssigen Strom abnimmt. Negative Strompreise an der Börse sind für Insider kein Skandal mehr, sondern Alltag.
Ohne Photovoltaik würden diese Stunden mit negativen Preisen laut Enervis um rund 90 Prozent seltener auftreten. Das zeigt, wie viel Potenzial ungenutzt bleibt, weil die Netzinfrastruktur nicht mitwächst.
Zweitens die Speicher. Wer Strom speichern könnte, wenn er billig oder sogar negativ bepreist ist, und ihn abends wieder einspeisen, würde die Preisspitzen glätten. Großskalige Speichertechnologien existieren. Pumpspeicher, Batteriespeicher, Power-to-X. Sie sind nicht ausreichend ausgebaut.
Stattdessen wird der Mittagsüberschuss verworfen. Den Abendbedarf füllen Kohle und Gas, die zu Abendpreisen abrechnen.
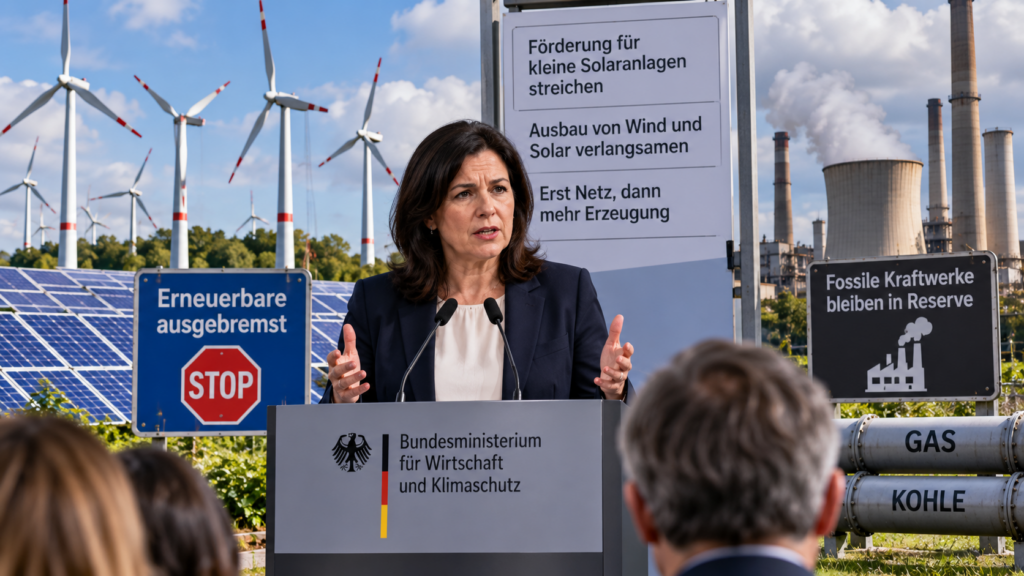
Drittens die fehlende Strategie. Bundeswirtschaftsministerin Katherina Reiche plant, die Förderung für kleine Solaranlagen über das EEG abzuschaffen und den Ausbau von Solar und Wind zunächst zu verlangsamen, damit der Netzausbau hinterherkommt. Das klingt vernünftig. Es ist aber eine politische Entscheidung, das Netz nicht schneller zu bauen, sondern die Erzeugung zu drosseln. Ursache und Wirkung werden vertauscht.
Das Doppelsystem und wessen Taschen es füllt
Wer sagt, das Doppelsystem aus erneuerbaren Energien und fossilen Backup-Kraftwerken sei schuld an den hohen Kosten, hat technisch nicht unrecht. Aber er verschweigt, warum dieses Doppelsystem existiert.
Nicht weil Erneuerbare zu teuer sind. Sondern weil die Politik nie entschlossen genug war, das fossile System gezielt abzulösen. Stattdessen wird es subventioniert weitergeführt, in Reserve gehalten, als Backup bezahlt.
Für das Bereithalten fossiler Kapazitäten werden Zahlungen an Kraftwerksbetreiber fällig, die nicht über den sichtbaren Börsenstrompreis laufen.
Sie laufen über Netzentgelte, Systemdienstleistungen und Redispatch-Kosten, also Eingriffe in Kraftwerke zur Vermeidung von Netzüberlastungen. Allein für Netzengpassmanagement entstehen jährlich Milliardenkosten, die auf allen Stromrechnungen landen. Kaum jemand benennt diesen Posten laut.
Der Börsenstrompreis kann also punktuell sehr gut aussehen. Minus fünf Euro pro Megawattstunde an einem sonnigen Mittwochmittag. Auf dem Papier eine Energiewende-Erfolgsgeschichte.
Was nicht auf dem Papier steht, sind die parallelen Budgets, die fossile Reservekapazitäten am Leben halten, während für Speicher, Netzdigitalisierung und intelligente Laststeuerung Mittel fehlen oder zu langsam fließen.
Deutschland hat sich eine Energieinfrastruktur gebaut, die die günstigste Stromerzeugung der Geschichte produziert und trotzdem zu den teuersten Endpreisen unter den Industrienationen führt. Solar ist dabei weder Ursache noch Ausrede.
Es ist die Technologie, die man durch halbherzige Politik daran hindert, ihr volles Preissenkungspotenzial zu entfalten.
Solange Netz, Speicher und politischer Wille fehlen, wird Deutschland weiter die Gunst der günstigsten Erzeugungsform feiern und gleichzeitig die Rechnung für eine Infrastrukturlogik bezahlen, die man seit Jahrzehnten nicht zu beenden bereit ist.
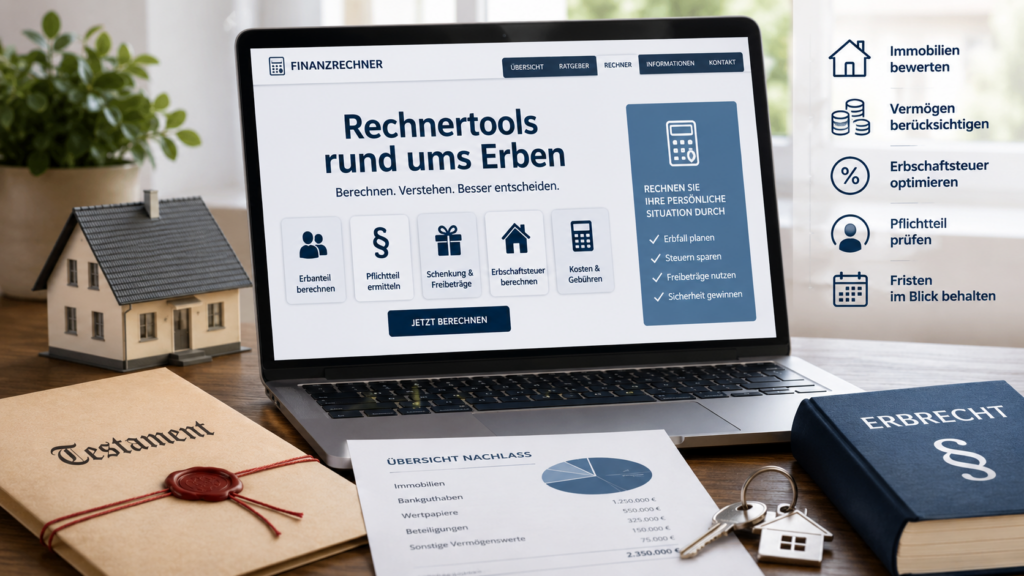
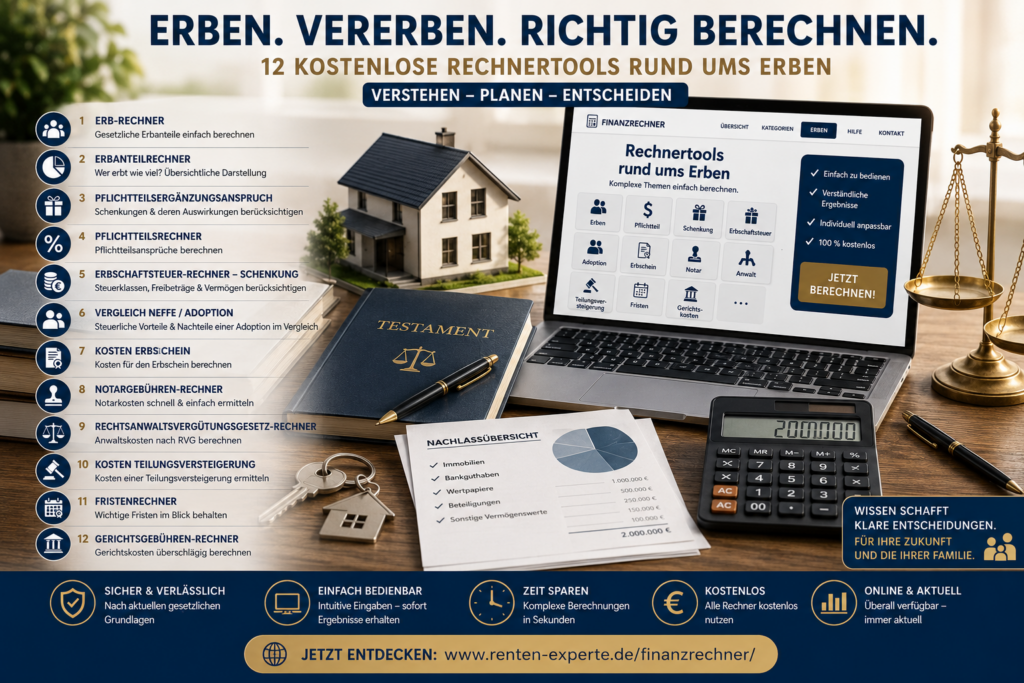
Erben, Vererben, Schenken oder den Pflichtteil berechnen: Hinter diesen Themen stecken schnell komplizierte rechtliche und finanzielle Fragen. Deshalb habe ich meinen Finanzrechner um einen umfangreichen Bereich „Erben“ erweitert.
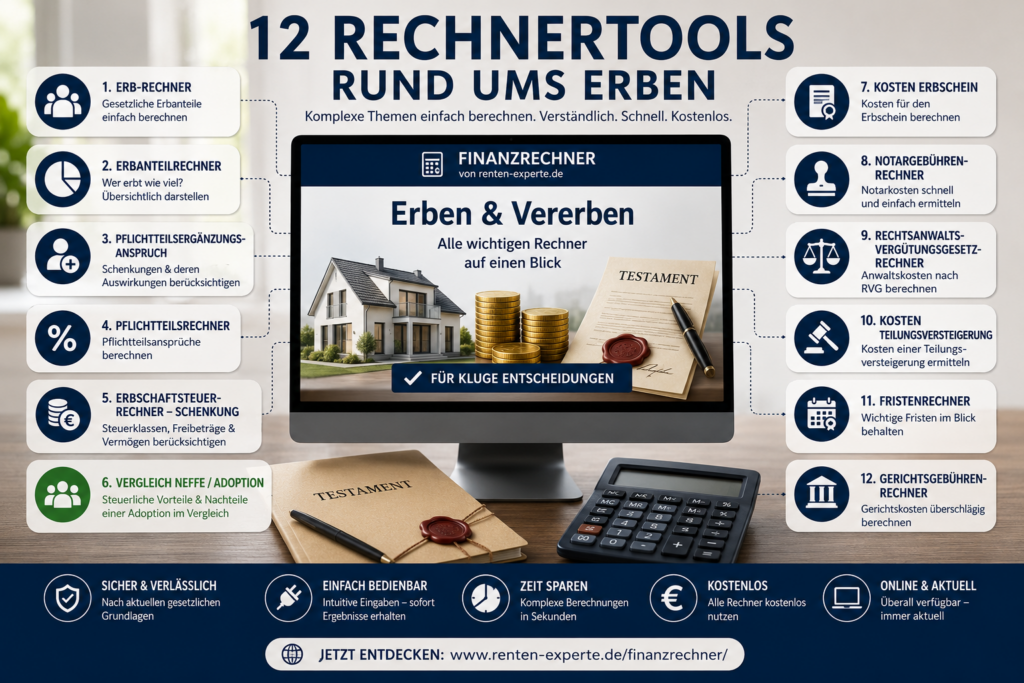
Inzwischen stehen dort zwölf unterschiedliche Rechnertools zur Verfügung.
🔹 Erb-Rechner – zur Berechnung und Darstellung gesetzlicher Erbanteile
🔹 Erbanteilrechner – zeigt, welcher Anteil des Nachlasses auf einzelne Erben entfallen kann
🔹 Pflichtteilsergänzungsanspruch – berücksichtigt Schenkungen und deren mögliche Bedeutung für den Pflichtteil
🔹 Erbschaftsteuer-Rechner – Schenkung – berücksichtigt unter anderem Steuerklassen, Freibeträge und unterschiedliche Vermögenswerte
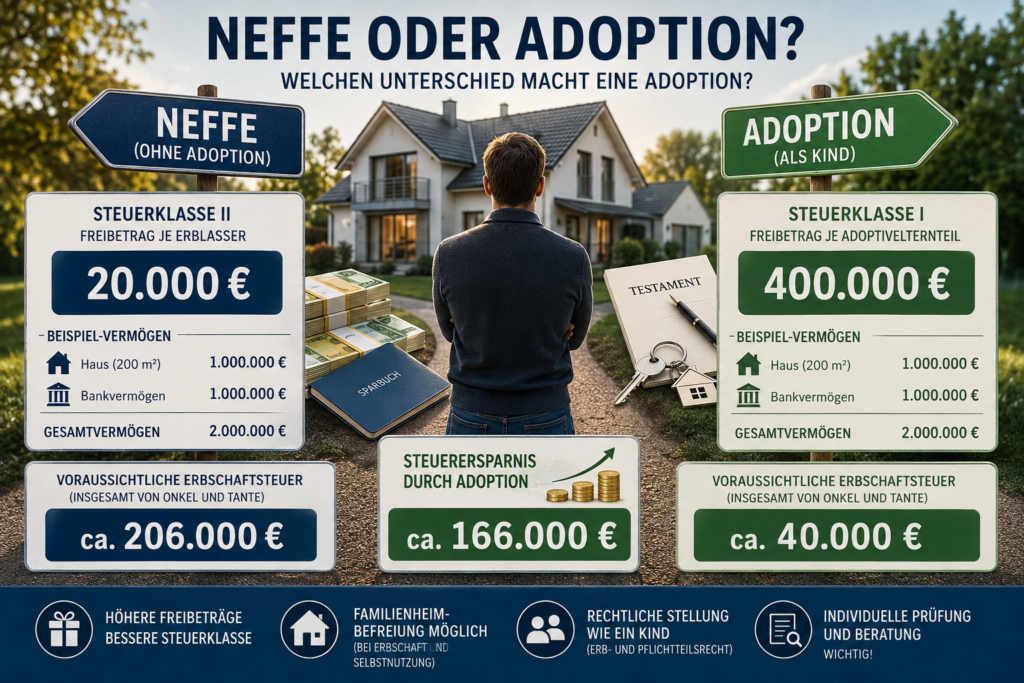
🔹 Vergleich Neffe / Adoption – ein besonders interessanter neuer Rechner. Er zeigt, welchen Unterschied es steuerlich machen kann, wenn Vermögen an einen Neffen übertragen wird oder dieser zuvor wirksam als Erwachsener adoptiert wurde.
Der Rechner stellt die beiden Varianten „ohne Adoption“ und „mit Adoption“ unmittelbar gegenüber. Neben möglichen steuerlichen Vorteilen werden ausdrücklich auch mögliche Nachteile und langfristige Folgen einer Adoption erläutert – beispielsweise Unterhalts-, Pflege-, erb- und pflichtteilsrechtliche Auswirkungen.
🔹 Kosten Erbschein – berechnet die voraussichtlichen Kosten eines Erbscheins
🔹 Notargebühren-Rechner – für eine überschlägige Berechnung notarieller Gebühren
🔹 Rechtsanwaltsvergütungsgesetz-Rechner – zur Orientierung bei möglichen Rechtsanwaltsgebühren nach dem RVG
🔹 Kosten Teilungsversteigerung – zeigt mögliche Kosten einer Teilungsversteigerung
🔹 Fristenrechner – hilft bei wichtigen Fristen rund um Erbschaft und Nachlass
🔹 Gerichtsgebühren-Rechner – ermöglicht eine überschlägige Berechnung möglicher Gerichtskosten.
Mein Ziel dabei: Komplizierte finanzielle Zusammenhänge verständlicher und anhand eigener Zahlen nachvollziehbar machen.
Viele Eingabewerte sind bereits mit Beispielen vorbelegt und können individuell verändert werden. Dadurch lässt sich unmittelbar erkennen, wie sich andere Vermögenswerte, Freibeträge oder persönliche Konstellationen auf das jeweilige Ergebnis auswirken.
Die Rechnertools sollen dabei vor allem eines ermöglichen: selbst ausprobieren, vergleichen und Zusammenhänge besser verstehen.
Natürlich können solche Rechner eine individuelle fachliche Prüfung nicht ersetzen. Gerade bei Erbschaften, Schenkungen, Pflichtteilen oder einer Erwachsenenadoption können die persönlichen und rechtlichen Einzelheiten entscheidend sein.
Hinweis / Haftungsausschluss: Sämtliche Berechnungen und Informationen erfolgen ohne Gewähr und dienen ausschließlich der allgemeinen Information und Orientierung. Sie stellen keine Rechtsberatung, Steuerberatung oder individuelle Beratung dar. Trotz sorgfältiger Erstellung kann keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität übernommen werden. Eine Haftung wird – soweit gesetzlich zulässig – ausgeschlossen.
Hinweis zu den Bildern: Die verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und Veranschaulichung des Beitrags. Dargestellte Personen, Gegenstände, Dokumente, Zahlen, Benutzeroberflächen oder Situationen können vollständig KI-generiert sein und müssen nicht der Realität entsprechen.
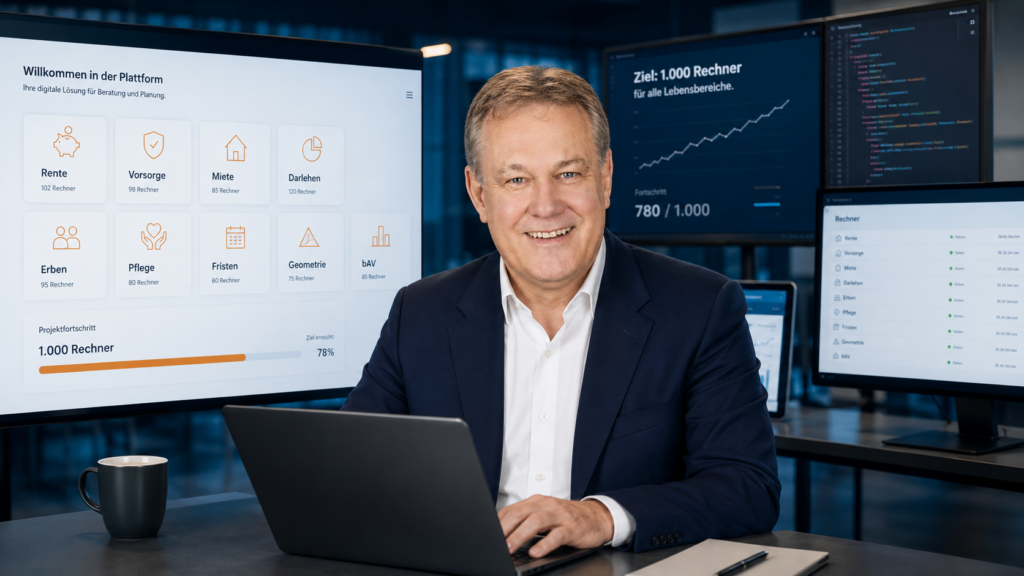
Neben einem weiteren Projekt, das rechtliche Prüfungen in einer eigenen KI-Umgebung ermöglichen soll, arbeite ich derzeit an einer umfassenden neuen Rechnerwelt.
Diese KI-Spezialsoftware für Rentenberater und Generationenberater befindet sich aktuell noch in der Testphase und soll voraussichtlich bis zum Jahresende fertiggestellt werden.
Parallel dazu entsteht ein weiteres großes Projekt:
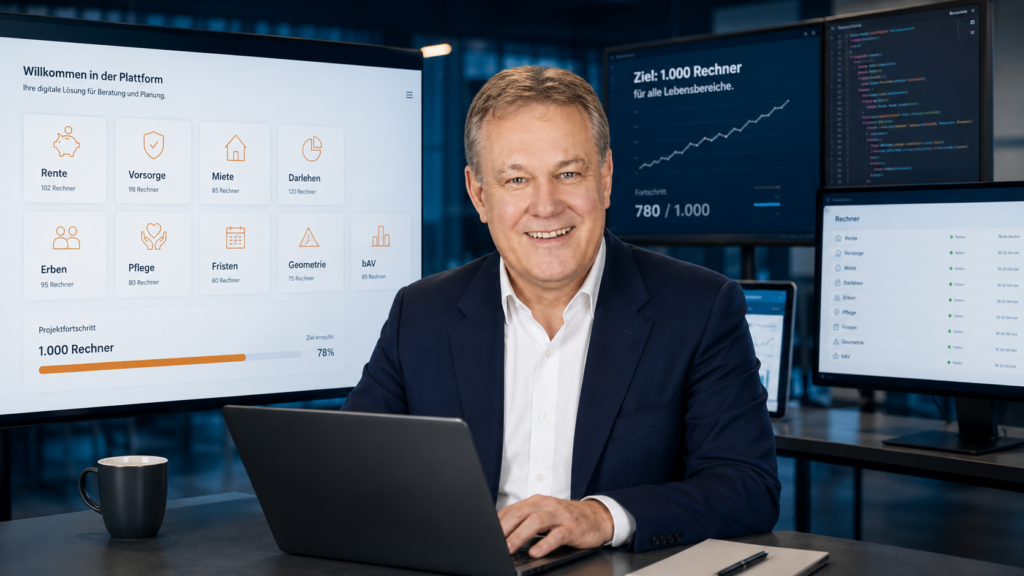
ein 1.000-Rechner-Programm für Finanzen, Rente, Vorsorge, Pflege, Erben, Fristen und praktische Beratungsfragen.
Die kostenlose Beta-Version ist jetzt online und kann bereits getestet werden.
Aktuell sind bereits eingebaut:
8 Finanzrechner
8 Altersvorsorge- und Rentenrechner, inklusive bAV und Entscheidungsrechner „Sofortauszahlung oder Rente“
2 Rechner für Pflege und Soziales
10 Erbschafts-, Notar-, Anwalts- und Gerichtskostenrechner
3 Tages- und Fristenrechner
2 Geometrierechner
Ein Beispiel zeigt, wie umfangreich das Programm bereits ist:
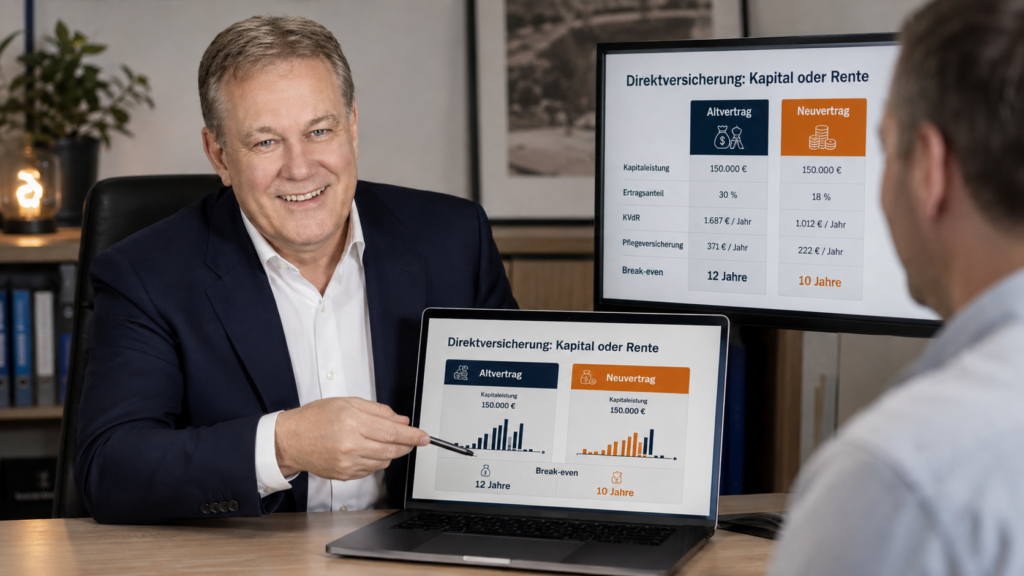
Beim Rechner „Direktversicherung auszahlen oder Rente“ wird nicht nur einfach Kapitalauszahlung gegen Monatsrente gestellt. Die Anregung zu diesem Rechner kam heute von meinem Freund Thomas Z. Die Idee hat mir gefallen, deshalb habe ich sie direkt umgesetzt.
Berücksichtigt werden unter anderem:
Kapitalauszahlung brutto
monatliche Betriebsrente brutto
Alter bei Rentenbeginn
Vergleichsalter
Altvertrag bis 31.12.2004
Neuvertrag ab 01.01.2005 nach § 3 Nr. 63 EStG
Ertragsanteil bei Altverträgen
volle Steuerpflicht bei Neuverträgen
persönlicher Steuersatz
Krankenversicherung
Pflegeversicherung
Pflichtversicherung / KVdR
freiwillige gesetzliche Krankenversicherung
private oder nicht gesetzliche Krankenversicherung
Freibetrag beziehungsweise Freigrenze bei Versorgungsbezügen
weitere Versorgungsbezüge
Verteilung einer Kapitalleistung auf 120 Monate
Barwert der Rentenzahlungen
Break-even-Alter, ab dem die Rentenzahlung rechnerisch günstiger wird
Damit wird sichtbar, dass es bei solchen Entscheidungen nicht nur um „Kapital oder Rente“ geht, sondern um Steuern, Sozialversicherung, Vertragsart, Alter, Lebenserwartung und Vergleichszins.
Die Rechner sollen weiter ausgebaut werden und künftig viele typische Fragen aus Beratung, Vorsorge, Rentenplanung, Erbschaft, Pflege, Finanzierung und Vermögensplanung einfacher nachvollziehbar machen.
Die kostenlose Beta-Version ist erreichbar unter:
Für weitere Anregungen bedanke ich mich im Voraus. Vielleicht fällt dir auch noch etwas ein?
Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration des Beitrags.
Quelle: Projektangaben Werner Hoffmann, Stand 21.08.2026.
Die Deutsche Rentenversicherung (DRV) schlägt Alarm:
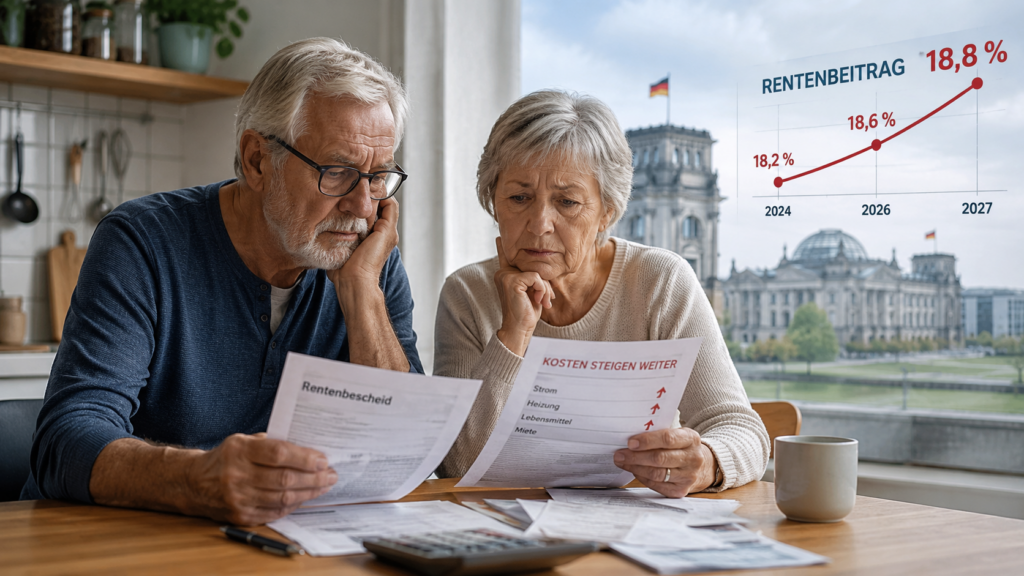
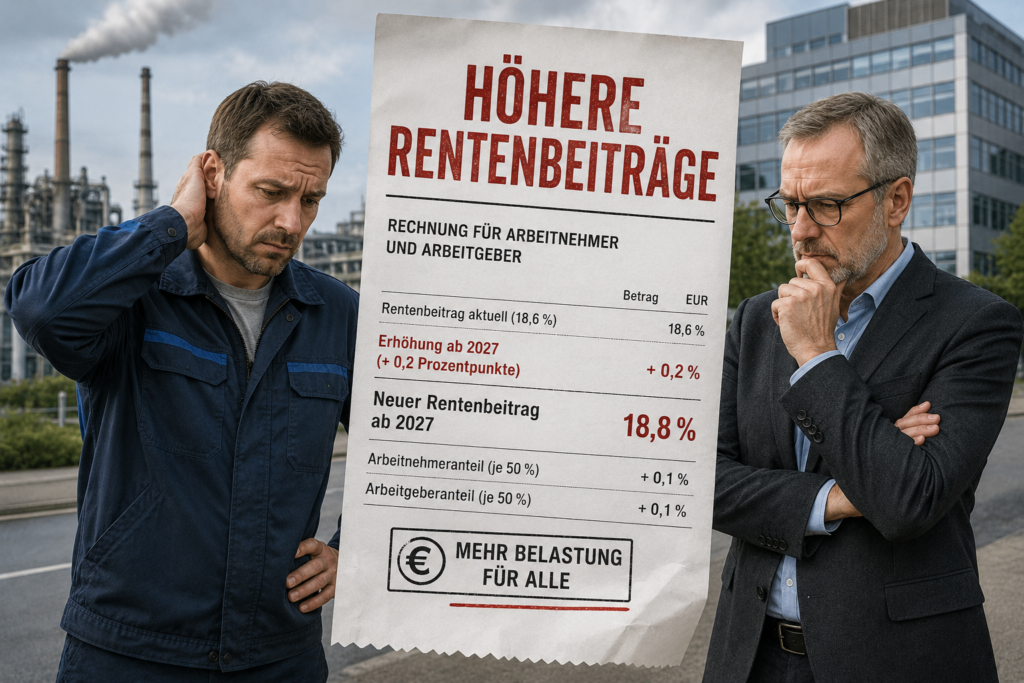
Bereits ab 2027 könnten Millionen Arbeitnehmer und Arbeitgeber stärker belastet werden. Hintergrund sind Pläne der Bundesregierung, die Bundeszuschüsse zur Rentenversicherung um rund vier Milliarden Euro zu kürzen.
Nach Angaben der DRV würde dies dazu führen, dass der Rentenbeitrag bereits 2027 von derzeit 18,6 Prozent auf 18,8 Prozent steigen müsste. Arbeitnehmer und Arbeitgeber müssten die zusätzlichen Kosten jeweils zur Hälfte tragen. Für Beschäftigte bedeutet das weniger Netto vom Brutto, für Unternehmen höhere Lohnkosten.
Warum die Rentenversicherung protestiert
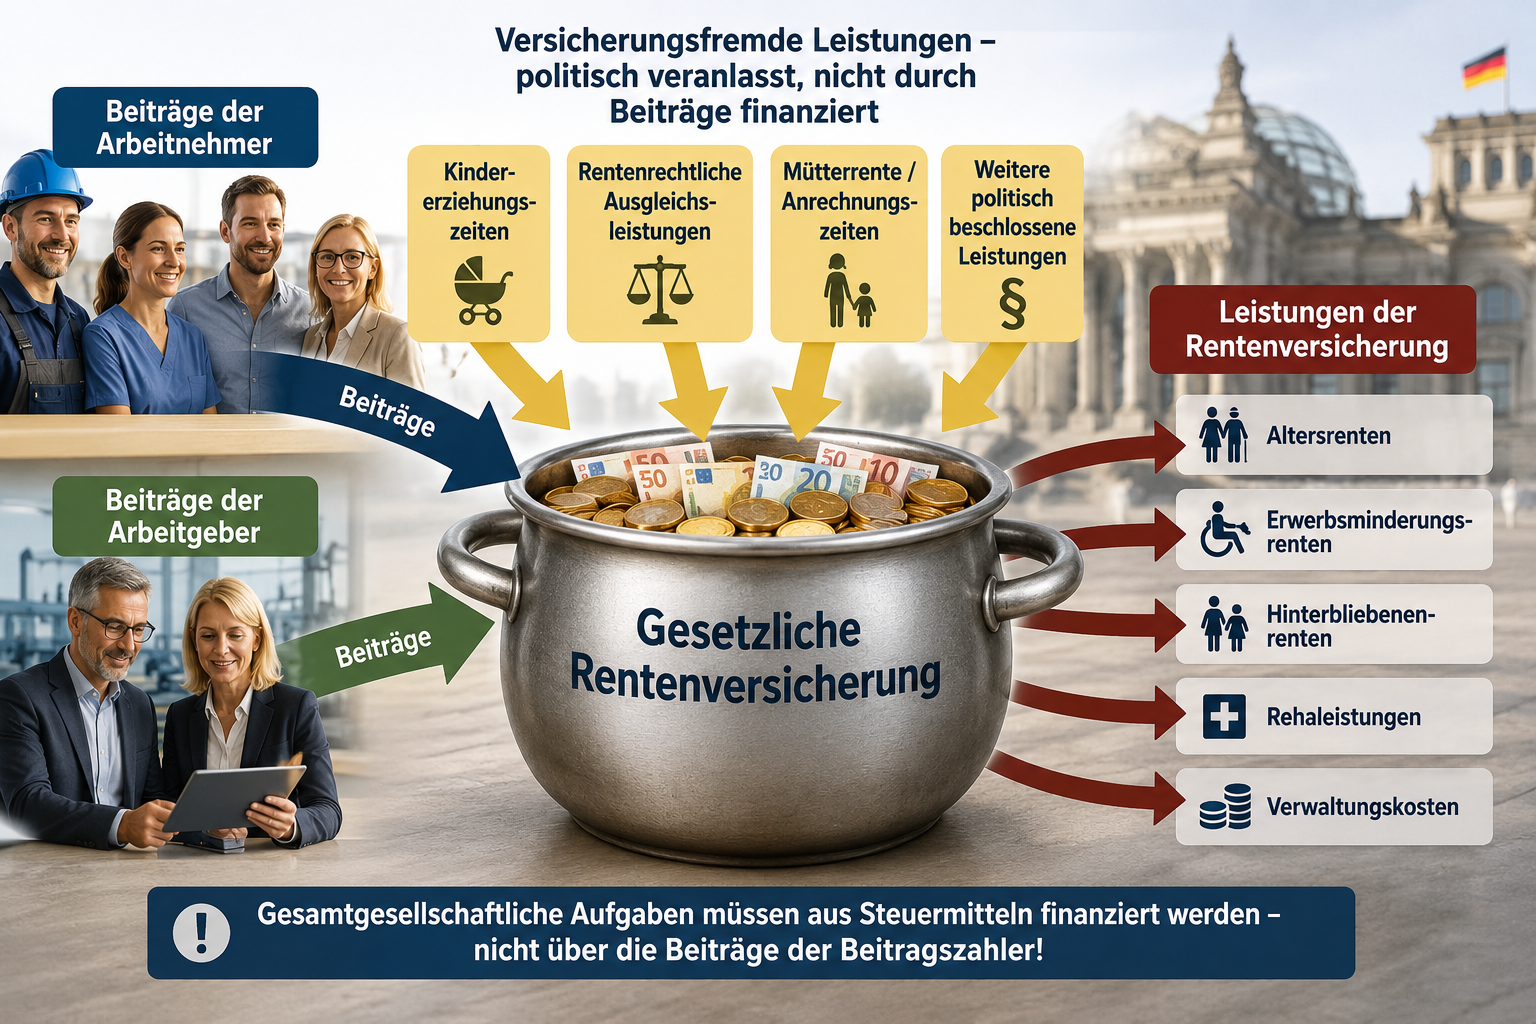
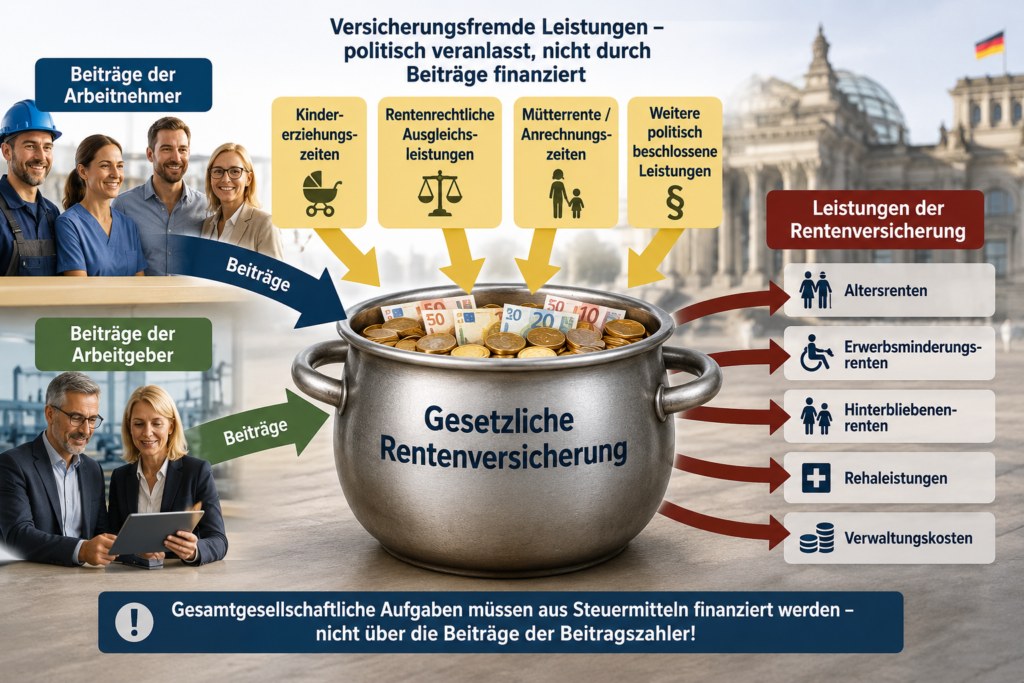
Die Deutsche Rentenversicherung verweist darauf, dass sie zahlreiche Leistungen finanziert, für die niemals Beiträge eingezahlt wurden. Dazu gehören unter anderem Kindererziehungszeiten sowie weitere politisch beschlossene Leistungen.
DRV-Vorstandsvorsitzender Alexander Gunkel kritisiert deshalb die Kürzungspläne deutlich. Wenn der Bund seine Zuschüsse reduziert, müssten die fehlenden Milliarden letztlich von Arbeitnehmern und Arbeitgebern über höhere Beiträge aufgebracht werden. Die Finanzierung gesamtgesellschaftlicher Aufgaben dürfe nicht zulasten der Beitragszahler erfolgen.
Die eigentliche Debatte wird oft verschwiegen
Seit Jahrzehnten werden der gesetzlichen Rentenversicherung sogenannte versicherungsfremde Leistungen übertragen. Dabei handelt es sich um Aufgaben, die gesellschaftspolitisch gewollt sind, aber nicht durch die Beiträge der Versicherten verursacht wurden.
Wer solche Leistungen beschließt, muss sie eigentlich vollständig aus Steuermitteln finanzieren. Geschieht dies nicht oder nur teilweise, entsteht schnell der Eindruck, die Rentenversicherung habe ein grundsätzliches Finanzierungsproblem.
Genau an diesem Punkt setzen viele neoliberale (= wirtschaftsliberale) Gruppen an. Sie nutzen die durch politische Entscheidungen verursachten Finanzierungslücken häufig als Beleg dafür, dass das Umlageverfahren angeblich nicht mehr tragfähig sei.
Dabei wird jedoch oft übersehen, dass ein erheblicher Teil der Belastungen nicht aus den eigentlichen Rentenansprüchen der Beitragszahler entsteht, sondern aus politischen Zusatzaufgaben, die der Rentenversicherung übertragen wurden.
Die entscheidende Frage
Die aktuelle Diskussion zeigt deshalb, dass nicht nur über Beitragssätze gesprochen werden darf. Ebenso wichtig ist die Frage, welche Aufgaben die gesetzliche Rentenversicherung finanzieren soll und wer dafür aufkommt.
Wenn der Staat gesamtgesellschaftliche Leistungen beschließt, sollte er diese auch vollständig aus Steuermitteln finanzieren. Andernfalls drohen höhere Beiträge und eine weitere Verschärfung der Debatte über die Zukunft der gesetzlichen Rente.
Auch ich kenne so manchen Geschäftsführer in meinem Umfeld, der auf dieses Versprechen hereingefallen ist.
Ich erinnere mich noch gut an das Jahr 2014. Ein Nachbar erklärte mir voller Überzeugung, Schiffsbeteiligungen und Flugzeugbeteiligungen seien die wahren Renditebringer. Geschlossene Beteiligungen galten als exklusiv und wurden oft als Geldanlagen für besonders erfolgreiche Unternehmer und Geschäftsführer dargestellt.
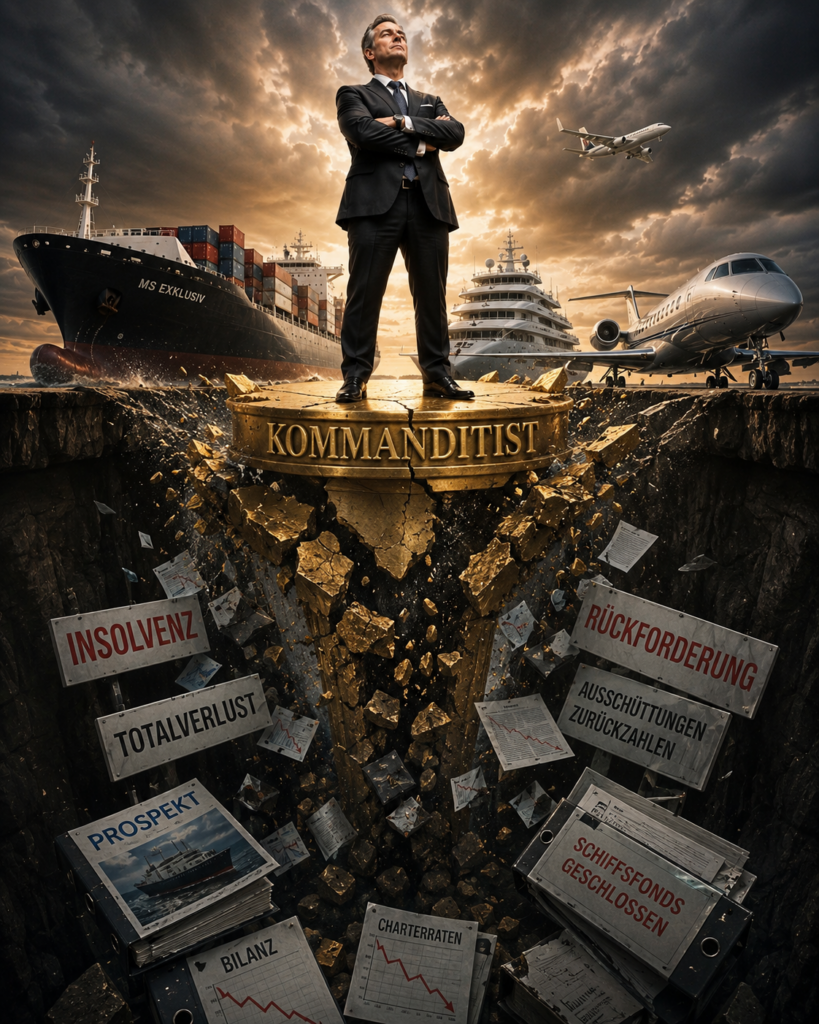
Genau dieses Gefühl wurde in vielen Verkaufsgesprächen vermittelt. Wer sich beteiligte, war nicht einfach Anleger, sondern Kommanditist einer Gesellschaft. Manche trugen diesen Status mit sichtbarem Stolz vor sich her und glaubten, nun zu einem elitären Kreis zu gehören.
Ich dachte damals nur:
„Hochmut kommt vor dem Fall.“
Aus diesem Grund habe ich mich bewusst gegen solche Beteiligungen entschieden. Mir war das unternehmerische Risiko einfach zu hoch. Ich habe weder in Schiffs- noch in Flugzeugbeteiligungen investiert.
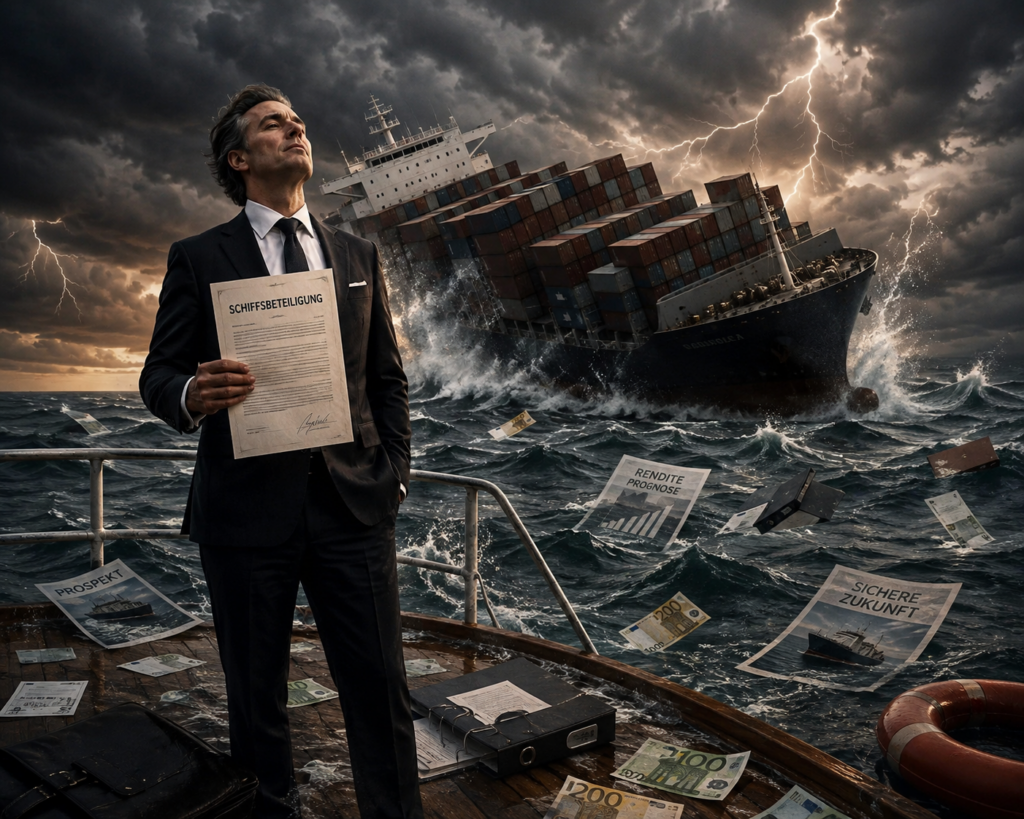
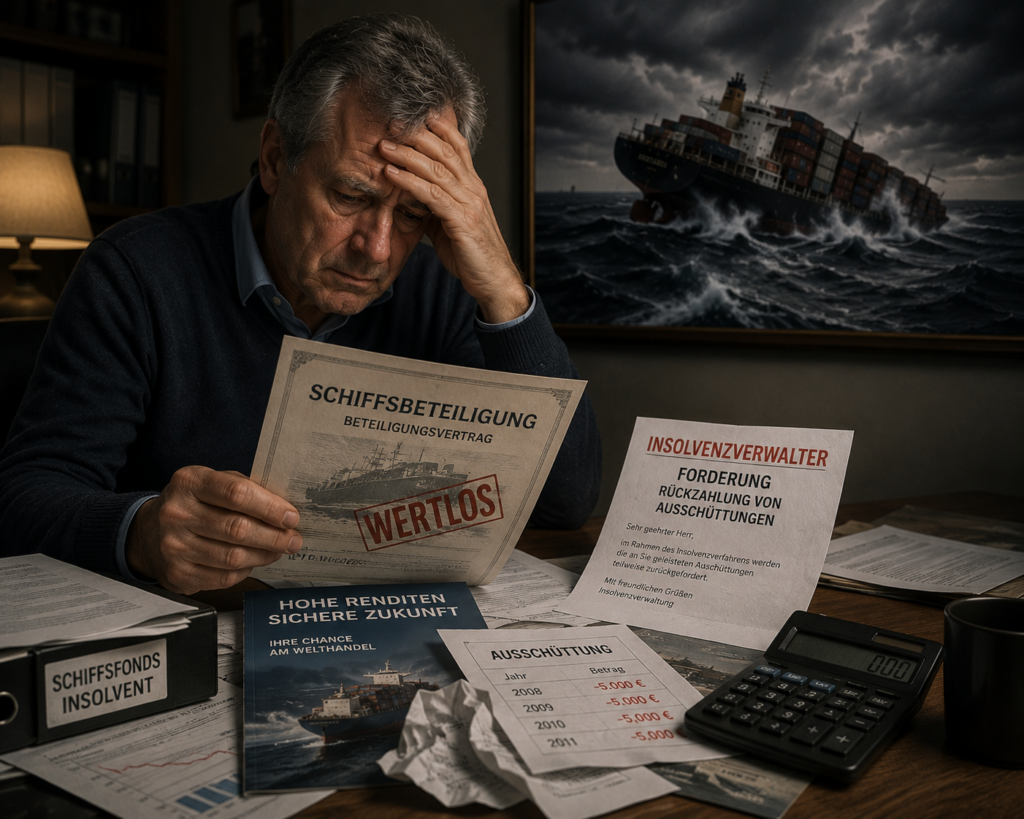
Viele Anleger ließen sich von Hochglanzprospekten, optimistischen Renditeprognosen und der vermeintlichen Sicherheit des Welthandels überzeugen. Doch die Realität sah bei zahlreichen Schiffsfonds ganz anders aus. Die weltweite Schifffahrtskrise, sinkende Charterraten und Überkapazitäten führten dazu, dass viele Fondsgesellschaften Insolvenz anmelden mussten.
Für zahlreiche Anleger bedeutete dies den Verlust ihrer gesamten Einlage. Teilweise kam noch hinzu, dass zuvor erhaltene Ausschüttungen vom Insolvenzverwalter zurückgefordert wurden. Vielen war dieses Risiko beim Beitritt überhaupt nicht bewusst.
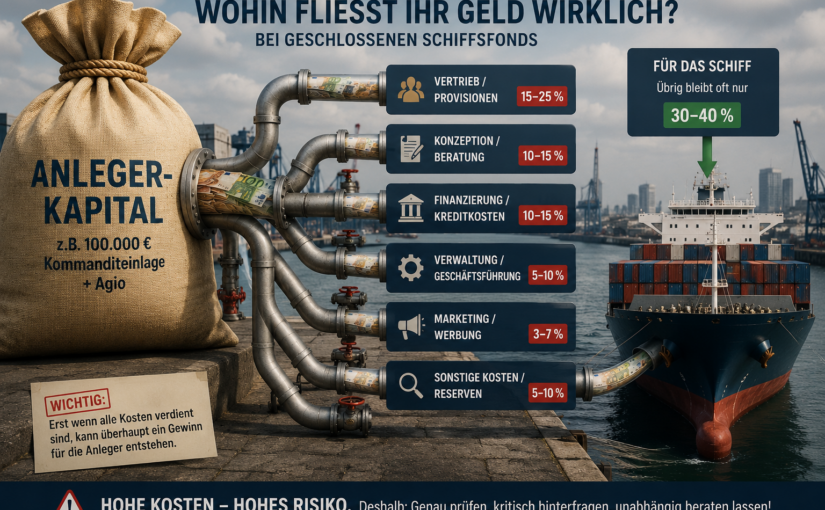
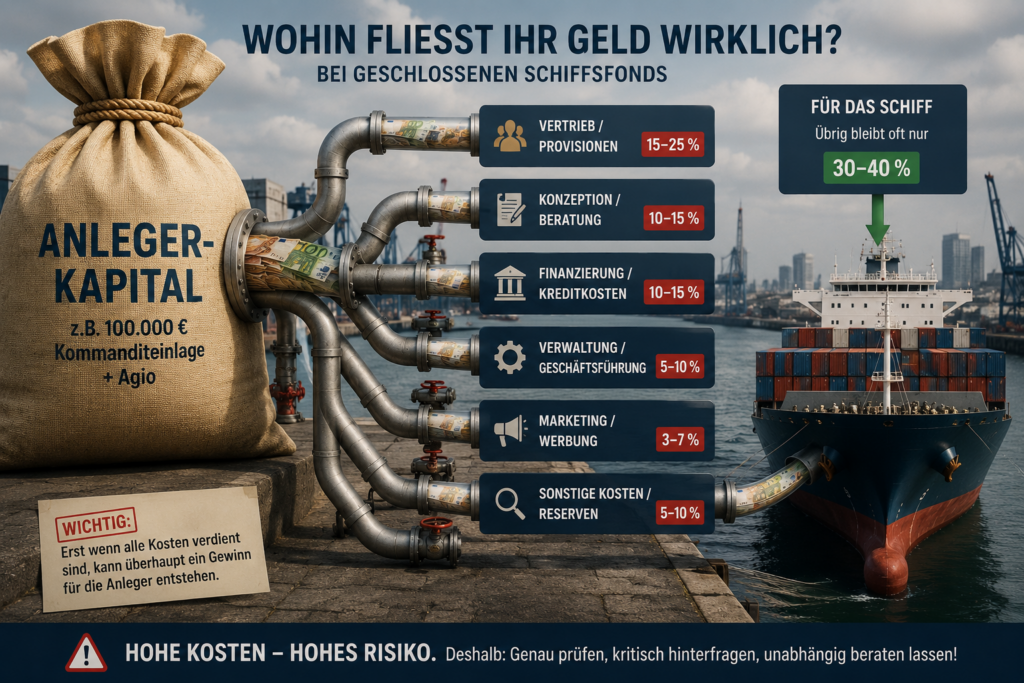
Hinzu kam, dass bei vielen geschlossenen Fonds ein erheblicher Teil des Anlegerkapitals zunächst in Vertriebskosten, Provisionen, Konzeption, Finanzierung und andere Weichkosten floss. Dadurch musste das Schiff diese Kosten erst einmal erwirtschaften, bevor überhaupt Gewinne für die Anleger entstehen konnten.
Natürlich waren nicht alle Schiffsbeteiligungen erfolglos. Dennoch zeigen die vielen Insolvenzen, dass solche Beteiligungen erhebliche unternehmerische Risiken bergen und keineswegs mit einer sicheren Geldanlage verwechselt werden dürfen.
Meine Lehre daraus:
Lassen Sie sich niemals von Prestige, Exklusivität oder hohen Renditeversprechen blenden. Entscheidend sind nicht schöne Verkaufsprospekte, sondern die wirtschaftlichen Fakten, eine unabhängige Beratung und das ehrliche Verständnis der Risiken.
Gerade wenn eine Geldanlage als „exklusiv“, „nur für ausgewählte Investoren“ oder als „sichere Rendite“ beworben wird, sollte man besonders kritisch werden. Denn am Ende entscheidet nicht das Verkaufsgespräch über den Erfolg einer Investition, sondern die wirtschaftliche Realität.
Ab und zu sollte man eben doch mal auf den Nachbarn hören, der sich mit Finanzen besser auskennt und nicht auf Empfehlungen von Bekannten, Freunden, Strukturvertrieben oder einer Bank!
Es ist schon verwunderlich, wie Menschen mit einer Prestige-Position auf solche Geschäftsmodelle aufgrund ihrer Ehrenkäsigkeit auf solche Kapitalanlagen hereinfallen.
Hinweis: Die in diesem Beitrag verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der symbolischen Veranschaulichung des Themas und zeigen keine realen Personen oder tatsächlichen Ereignisse.
Bis zu 40 Milliarden Euro pro Jahr könnten künftig verpflichtend an die Börse fließen. Genau das steckt hinter der geplanten Kapitalrente.
Zwei Prozent des Bruttolohns sollen zusätzlich investiert werden – je ein Prozent von Arbeitnehmern und Arbeitgebern. Damit entstünde in kurzer Zeit einer der größten staatlich beeinflussten Investmentfonds Europas.
Als wahrscheinlicher Verwalter gilt der KENFO, der Fonds zur Finanzierung der kerntechnischen Entsorgung. Seine Renditen waren zuletzt beachtlich. Doch eines gilt an der Börse immer: Vergangene Gewinne garantieren keine zukünftigen Erträge.
Die entscheidende Frage lautet deshalb: Wer trägt am Ende das Risiko? Der Staat – oder die Bürgerinnen und Bürger?
Noch brisanter wird eine andere Überlegung: Wenn derselbe Fonds sowohl Milliarden für die nukleare Entsorgung als auch die Altersvorsorge verwaltet – wie dauerhaft bleibt diese Trennung?
Bereits heute verschlingt die nukleare Entsorgung erhebliche Bundesmittel. Im Programmhaushalt 2024 des Bundesumweltministeriums entfielen rund 1,144 Milliarden Euro auf die Zwischen- und Endlagerung radioaktiver Abfälle. Für 2025 sind allein für die Zwischenlagerung rund 535 Millionen Euro vorgesehen.
Die eigentliche Frage lautet: Geht es bei der Kapitalrente wirklich nur um bessere Altersvorsorge – oder langfristig auch darum, den Bundeshaushalt zu entlasten? Niemand darf den Eindruck gewinnen, dass das Geld der Rentenversicherten künftig als finanzielle Reserve für staatliche Aufgaben dienen könnte.
Wer garantiert den Beitragszahlern, dass ihre Milliarden morgen nicht zur Entlastung des Bundeshaushalts missbraucht werden? Öffentliche Belege für eine solche Absicht liegen derzeit nicht vor. Aber gerade weil künftig gewaltige Summen verwaltet werden sollen, muss jede Zweckentfremdung gesetzlich ausgeschlossen werden.
Aus meiner Sicht versucht wohl die Bundesregierung, den Bundeshaushalt zu entschlacken und die Finanzierung sowie das Risiko auf diesen neuen Rentenfonds zu verlagern.
Thomas Pillgruber: Deutschland soll kollektiv an die Börse – kann das gutgehen? (21.07.2026)
Deutsches Aktieninstitut (DAI)
Abschlussbericht der Rentenkommission
Bundesministerium für Umwelt, Naturschutz, nukleare Sicherheit und Verbraucherschutz (BMUV), Programmhaushalt 2024
Bundeshaushalt 2025, Einzelplan 16
Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.
Falls du möchtest, kann ich jetzt noch einen 550–600 Zeichen langen Textauszug, 10 klickstarke YouTube-Titel und eine YouTube-Beschreibung passend zu diesem Artikel erstellen.
Werner Hoffmann – Rentenberater (RDG) – . www.Renten-experte.de .
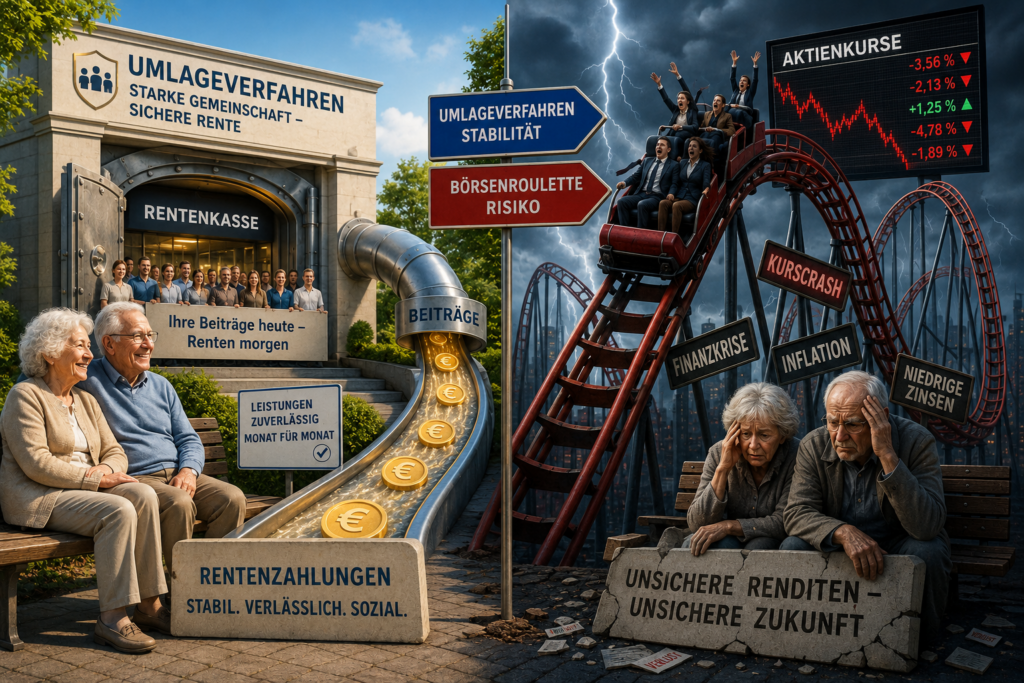
Immer wieder wird behauptet, der Generationenvertrag sei gescheitert und das Umlageverfahren der gesetzlichen Rentenversicherung könne langfristig nicht funktionieren. Doch das eigentliche Problem liegt nicht im Umlageverfahren selbst, sondern in den politischen und demografischen Rahmenbedingungen.
Was ist der Generationenvertrag?
Der Generationenvertrag ist kein schriftlicher Vertrag, sondern ein gesellschaftliches Prinzip. Die heute arbeitende Generation finanziert mit ihren Beiträgen die Renten der heutigen Rentner. Im Gegenzug finanzieren spätere Generationen die Renten der heutigen Beitragszahler.
Die gesetzliche Rentenversicherung arbeitet dabei überwiegend nach dem Umlageverfahren. Die eingezahlten Beiträge werden nicht angespart, sondern unmittelbar für die laufenden Rentenzahlungen verwendet.
Die eigentlichen Herausforderungen
Die größte Herausforderung ist die demografische Entwicklung. Die geburtenstarken Jahrgänge gehen in Rente, während weniger junge Menschen nachkommen.
Hinzu kommt, dass viele Selbstständige, Beamte und Politiker nicht in die gesetzliche Rentenversicherung einzahlen. Dadurch fehlen potenzielle Beitragszahler.
Was andere Länder anders machen
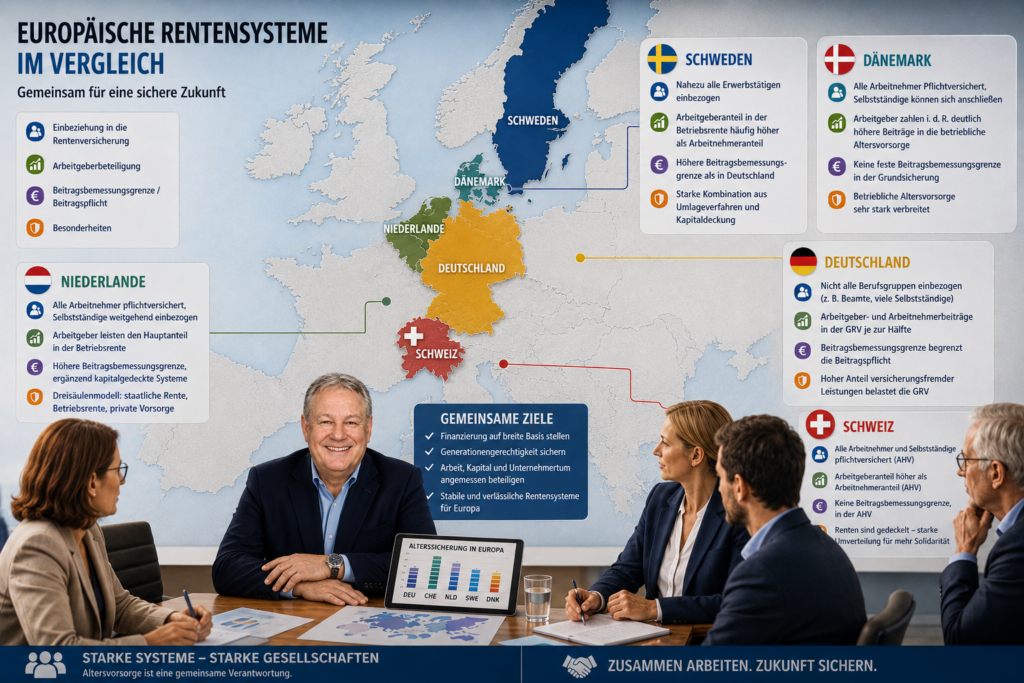
In vielen europäischen Staaten werden deutlich mehr Bevölkerungsgruppen in die Finanzierung der Altersvorsorge einbezogen.
Beitragsbemessungsgrenze
In Deutschland endet die Beitragspflicht an der Beitragsbemessungsgrenze. Einkommen oberhalb dieser Grenze bleiben beitragsfrei.
In der Schweiz gibt es bei der staatlichen Alters- und Hinterlassenenversicherung (AHV) keine vergleichbare Beitragsbemessungsgrenze. Auch hohe Einkommen bleiben beitragspflichtig, während die Rentenleistungen deutlich stärker begrenzt sind.
Kapitaleinkünfte
Die Finanzierung der gesetzlichen Rentenversicherung erfolgt heute nahezu ausschließlich aus Arbeitseinkommen.
Kapitaleinkünfte wie Dividenden, Zinsen oder Aktiengewinne bleiben dagegen außen vor. Eine Beteiligung hoher Kapitaleinkünfte könnte die Finanzierungsbasis verbreitern und die Belastung von Arbeitseinkommen verringern.
Nicht sinnvoll wären zusätzliche Renten- oder Sozialversicherungsbeiträge auf Mieteinnahmen. Diese würden häufig über höhere Mieten auf die Mieter abgewälzt.
Arbeitgeberbeteiligung
In mehreren europäischen Ländern beteiligen sich Arbeitgeber stärker an der gesamten Altersvorsorge ihrer Beschäftigten als in Deutschland.
Insbesondere in der Schweiz, den Niederlanden, Dänemark und Schweden tragen Arbeitgeber bei der betrieblichen Altersvorsorge oft einen erheblichen Teil der Finanzierung.
Versicherungsfremde Leistungen
Zusätzlich finanziert die Rentenversicherung zahlreiche Aufgaben, die eigentlich aus Steuermitteln bezahlt werden müssten. Dazu gehören unter anderem Kindererziehungszeiten, Leistungen für Spätaussiedler, Teile der deutschen Einheit sowie weitere gesellschaftspolitische Aufgaben.
Fazit
Der Generationenvertrag ist nicht das eigentliche Problem der gesetzlichen Rentenversicherung. Das Umlageverfahren funktioniert seit Jahrzehnten zuverlässig.
Die entscheidenden Fragen sind vielmehr: Wer zahlt ein? Welche Einkommen werden zur Finanzierung herangezogen? Und wie werden versicherungsfremde Leistungen finanziert?
Eine breitere Finanzierungsbasis könnte dazu beitragen, die gesetzliche Rentenversicherung langfristig zu stabilisieren, ohne das Umlageverfahren grundsätzlich infrage zu stellen.