Rente + Gehalt + Aktivrente 2026: Neuer Rechner zeigt Steuer, Abgaben und Netto

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Der 1000Rechner.de wurde heute um ein weiteres Rechenmodul ergänzt:

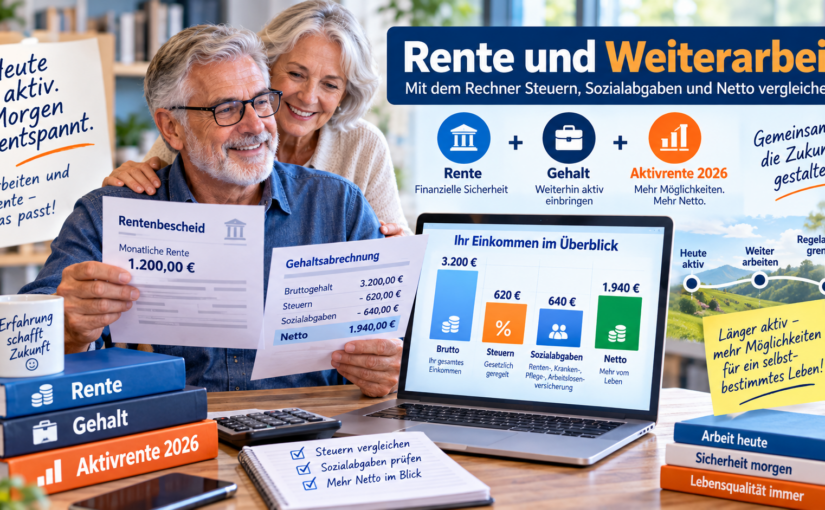
Was passiert steuerlich und sozialversicherungsrechtlich, wenn jemand eine Altersrente bezieht und weiterarbeitet – oder nach Erreichen der Regelaltersgrenze die Aktivrente nutzt? Die Auswirkungen lassen sich individuell berechnen.

Was berechnet dieser Rechner?

Der Rechner verbindet gesetzliche Altersrente und Arbeitslohn und zeigt für 2026 Steuerbelastung und Sozialversicherungsbeiträge getrennt nach Arbeitslohn und Rente. Bei Ehepaaren können Einkünfte des Ehepartners und die Zusammenveranlagung berücksichtigt werden.
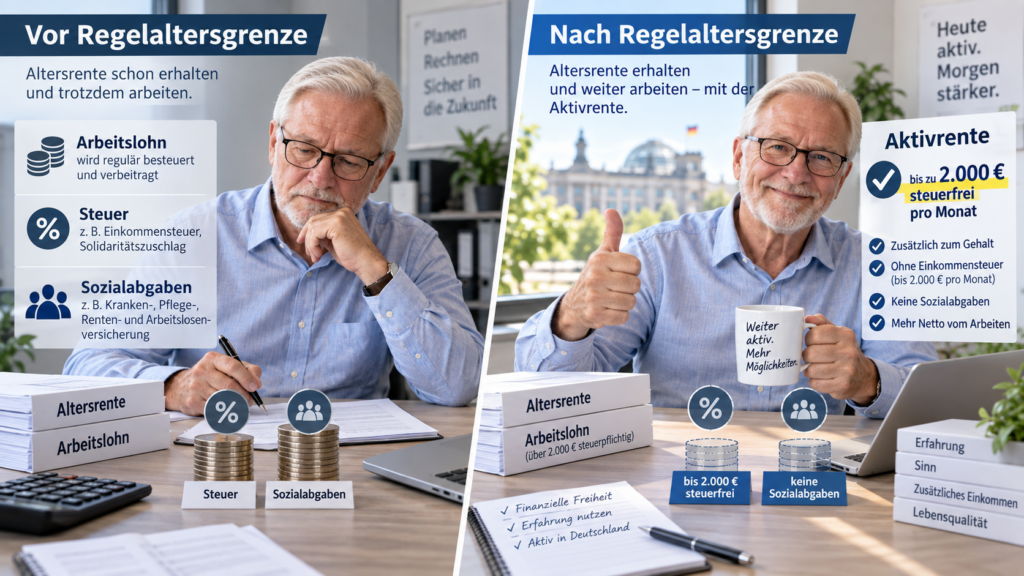
Seit 1. Januar 2026 gilt die Aktivrente nach § 3 Nr. 21 EStG: Nach Erreichen der gesetzlichen Regelaltersgrenze können bei einer begünstigten sozialversicherungspflichtigen Beschäftigung bis zu 2.000 Euro Arbeitslohn steuerfrei bleiben. Die Steuerfreiheit beginnt erst im Folgemonat.

Wer eine vorgezogene Altersrente erhält, die Regelaltersgrenze aber noch nicht erreicht hat, bekommt diese Steuerbefreiung noch nicht. Der Rechner berechnet zunächst die reguläre Steuer und zeigt, ab wann die Aktivrente frühestens möglich ist.
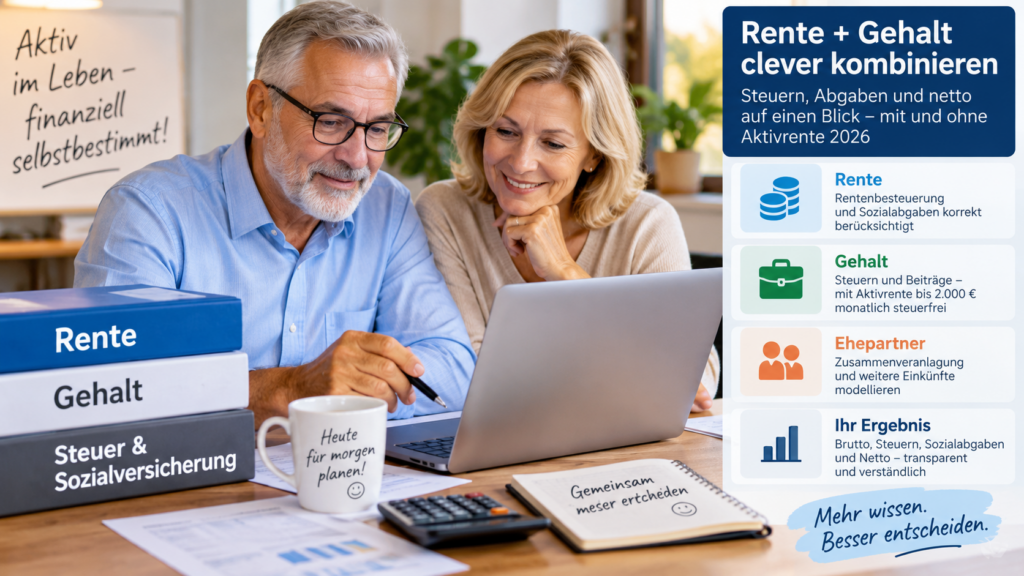
Zur Sozialversicherung: Vor der Regelaltersgrenze besteht bei einer Altersvollrente weiter Renten- und Arbeitslosenversicherungspflicht. Nach Ablauf des Monats, in dem die Regelaltersgrenze erreicht wird, besteht grundsätzlich Versicherungsfreiheit in diesen Zweigen. Auf die Rentenversicherungsfreiheit kann verzichtet werden. Kranken- und Pflegeversicherung enden dadurch nicht automatisch.

Bei der Rente berücksichtigt das Modell Kranken- und Pflegeversicherungsbeiträge. Treffen Arbeitsentgelt und Rente zusammen, werden die Beiträge getrennt ausgewiesen.
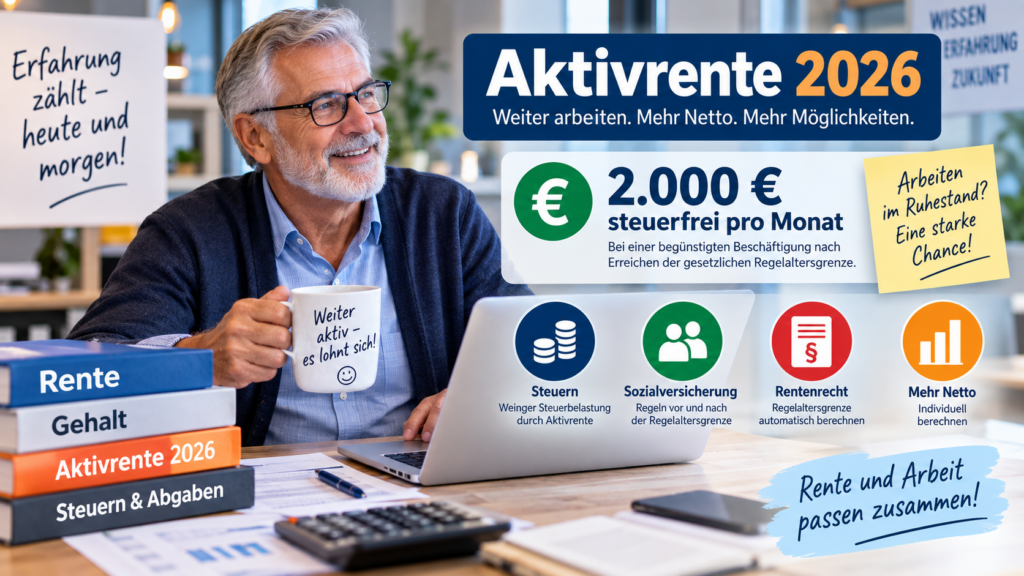
Auch die Rentenbesteuerung wird berücksichtigt: Bei Rentenbeginn 2025 beträgt der Besteuerungsanteil 83,5 Prozent, bei Rentenbeginn 2026 84,0 Prozent. Der persönliche Rentenfreibetrag wird grundsätzlich aus dem ersten vollen Kalenderjahr nach Rentenbeginn ermittelt und danach als Euro-Betrag festgeschrieben.

Die Einkommensteuer wird nicht getrennt auf Rente und Arbeitslohn festgesetzt. Deshalb zeigt der Rechner zusätzlich eine rechnerische Aufteilung der Gesamtsteuer. Grundlage ist der Einkommensteuertarif 2026 mit 12.348 Euro Grundfreibetrag.
Beispiel: 2.200 Euro Altersrente plus 3.000 Euro Arbeitslohn. Vor der Regelaltersgrenze wird der Lohn regulär besteuert. Danach können bei erfüllten Voraussetzungen bis zu 2.000 Euro monatlich steuerfrei bleiben.

Direkt zum Rechner:
https://1000rechner.de/rente-gehalt-aktivrente-2026

#Aktivrente #Altersrente #RenteUndGehalt #Steuern #1000Rechner

Hinweis zu den Bildern:

Die zu diesem Beitrag verwendeten Bilder können mithilfe Künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG).

Die Diskussion über eine mögliche Reform der sogenannten „Rente mit 63“ nimmt Fahrt auf. Die Bezeichnung ist allerdings verkürzt: Für Versicherte des Jahrgangs 1964 und jünger liegt die abschlagsfreie Altersrente für besonders langjährig Versicherte grundsätzlich bei 65 Jahren. Voraussetzung sind 45 Jahre Wartezeit.

Diese Altersrente kann nicht mit Abschlägen vorzeitig in Anspruch genommen werden.

Bundesarbeitsministerin Bärbel Bas hat im Zusammenhang mit möglichen Änderungen einen Vertrauensschutz für rentennahe Jahrgänge angesprochen. Auch eine Übergangsregelung von etwa fünf Jahren wird als mögliche Variante diskutiert. Ob und in welcher Form eine solche Regelung kommt, ist derzeit offen.

Doch würden fünf Jahre ausreichen?

Nehmen wir an, eine Rentenreform tritt zum 1. Januar 2027 in Kraft. Dann stellt sich die Frage, wie Menschen geschützt werden, die ihre berufliche Zukunft bereits verbindlich nach dem bis dahin geltenden Rentenrecht geplant haben.

Altersteilzeit zeigt das Problem

Ein Beispiel ist die Altersteilzeit im Blockmodell:

3 Jahre Arbeitsphase + 3 Jahre Freistellungsphase = 6 Jahre.

Zunächst wird drei Jahre gearbeitet, anschließend folgen drei Jahre Freistellung. Häufig ist vorgesehen, dass unmittelbar danach eine Altersrente beginnt.

Schließt ein Arbeitnehmer noch 2026 einen solchen Vertrag und ist ein Rentenbeginn im Jahr 2032 vorgesehen, hat er seine berufliche und finanzielle Planung für sechs Jahre festgelegt.

Ändert der Gesetzgeber zum 1. Januar 2027 das Rentenrecht und gilt der Vertrauensschutz nur fünf Jahre, könnte eine Lücke entstehen:

6 Jahre Altersteilzeit – aber möglicherweise nur 5 Jahre Vertrauensschutz.

Wie sieht das bei den drei Altersrenten aus?

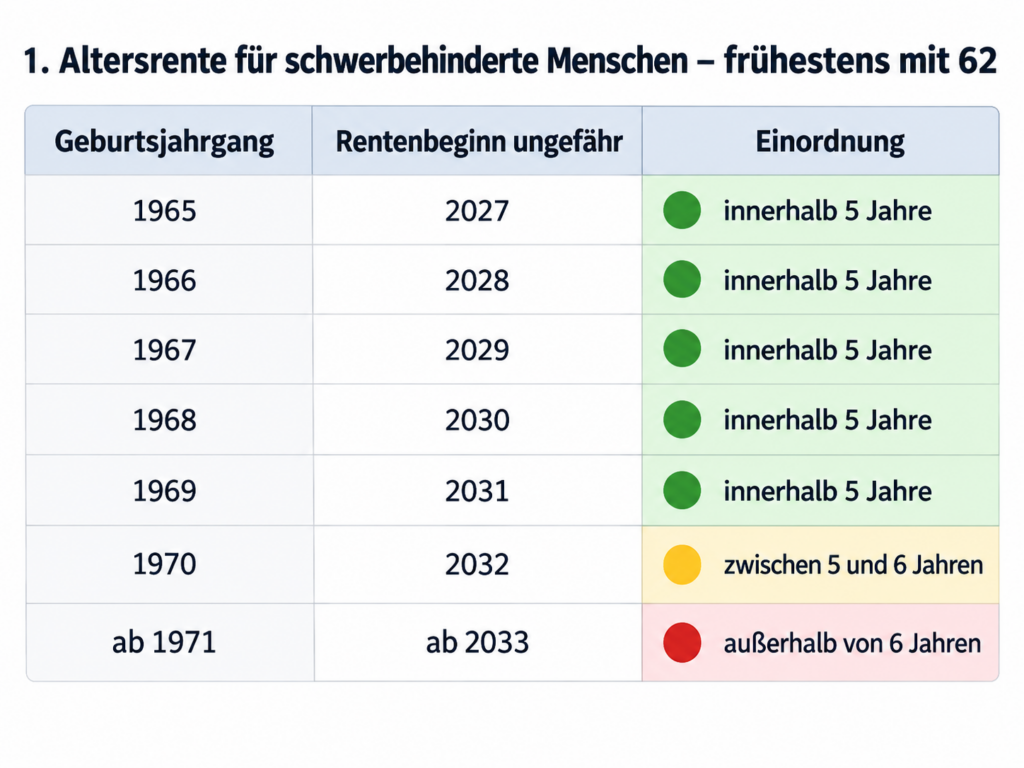
Beispiel 1 – Schwerbehindertenrente

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: frühestens mit 62 Jahren
Wartezeit: 35 Jahre
Abschlag mit 62: 10,8 %
Schwerbehinderung: GdB mindestens 50 bei Rentenbeginn

Bei sechs Jahren Altersteilzeit:

Alter 56 → Beginn Altersteilzeit
56–59 → Arbeitsphase
59–62 → Freistellungsphase
62 → Rentenbeginn mit Abschlag

➡️ Planungszeitraum: 6 Jahre

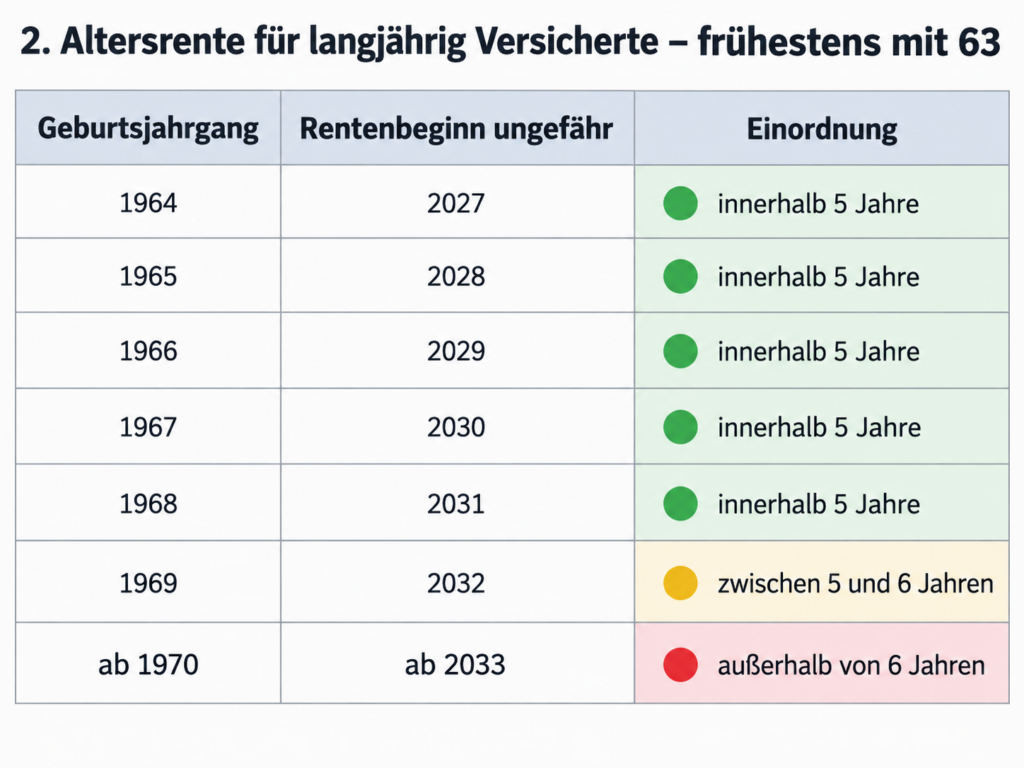
Beispiel 2 – Rente für langjährig Versicherte

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: frühestens mit 63 Jahren
Wartezeit: 35 Jahre
Abschlagsfrei: mit 67 Jahren
Abschlag mit 63: 14,4 %

Bei sechs Jahren Altersteilzeit:

Alter 57 → Beginn Altersteilzeit
57–60 → Arbeitsphase
60–63 → Freistellungsphase
63 → Rentenbeginn mit 14,4 % Abschlag

➡️ Planungszeitraum: 6 Jahre

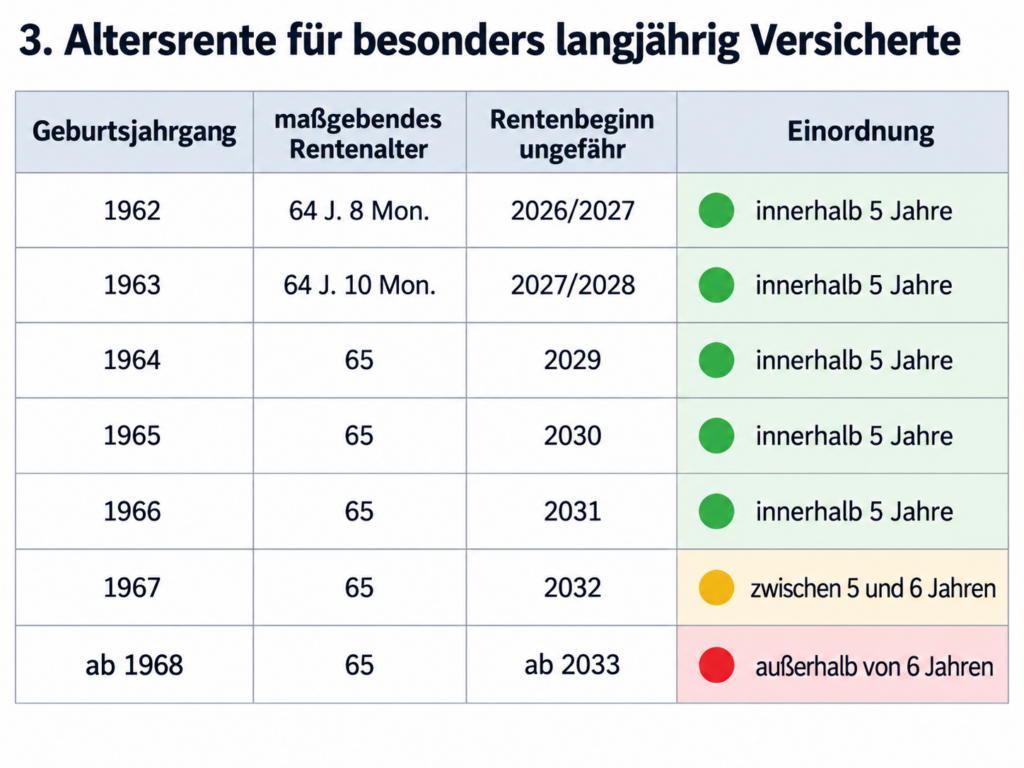
Beispiel 3 – Rente für besonders langjährig Versicherte

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: mit 65 Jahren
Wartezeit: 45 Jahre
Abschlag: keiner
Vorzeitiger Beginn: nicht möglich

Bei sechs Jahren Altersteilzeit:

Alter 59 → Beginn Altersteilzeit
59–62 → Arbeitsphase
62–65 → Freistellungsphase
65 → abschlagsfreier Rentenbeginn

➡️ Planungszeitraum: 6 Jahre

Drei Renten – ein mögliches Vertrauensschutzproblem

Damit lässt sich der Unterschied auf einen Blick erkennen:

Schwerbehindertenrente:
56 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 62

Langjährig Versicherte:
57 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 63

Besonders langjährig Versicherte:
59 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 65

Bei allen drei Beispielen beträgt der Planungszeitraum sechs Jahre.

Deshalb könnte ein Vertrauensschutz von lediglich fünf Jahren für bereits bestehende Altersteilzeitverträge zu kurz sein.

Rechtlich folgt daraus allerdings nicht automatisch, dass ein Anspruch auf die bisherige Rechtslage besteht. Wie der Vertrauensschutz ausgestaltet wird, müsste der Gesetzgeber ausdrücklich regeln.

Besser wäre ein gezielter Bestandsschutz

Statt lediglich eine pauschale Übergangsfrist nach Geburtsjahrgängen festzulegen, könnte der Gesetzgeber bereits abgeschlossene Altersteilzeitverträge besonders berücksichtigen.

Beispielsweise könnte geregelt werden:

Wer bis zum 31. Dezember 2026 einen rechtswirksamen Altersteilzeitvertrag abgeschlossen hat und dessen Vertragsgestaltung auf einen Rentenbeginn nach den bisherigen Vorschriften ausgerichtet ist, erhält für diesen Übergangsfall besonderen Schutz.

Damit würden gezielt Menschen berücksichtigt, die vor der Gesetzesänderung verbindliche und nur schwer rückgängig zu machende Entscheidungen getroffen haben.

Diese Regelung wäre aus meiner Sicht auch eher verfassungskonform.

Meine Einschätzung

Vertrauensschutz kann sinnvoll sein. Ob fünf Jahre ausreichen, hängt von der konkreten Übergangsregelung ab.

Wer einen sechsjährigen Altersteilzeitvertrag unterschrieben hat, hat seine berufliche und finanzielle Lebensplanung auf das zu diesem Zeitpunkt geltende Rentenrecht ausgerichtet.

Deshalb sollte eine Rentenreform nicht ausschließlich auf Geburtsjahrgänge schauen. Berücksichtigt werden sollte auch:

Wer hat vor der Reform bereits verbindliche und kaum noch umkehrbare Entscheidungen getroffen?

Bei einem 3+3-Altersteilzeitmodell wäre ein Schutz, der die gesamten sechs Jahre bis zum geplanten Rentenbeginn abdeckt, nachvollziehbar. Noch gezielter wäre ein ausdrücklich geregelter Bestandsschutz für bereits abgeschlossene Altersteilzeitverträge.

Welche Regelung tatsächlich beschlossen wird, steht derzeit nicht fest. Entscheidend wird der konkrete Gesetzestext sein.

#Rentenreform #RenteMit63 #Altersteilzeit #Vertrauensschutz #Rentenversicherung

Hinweis: Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Ereignisse oder Personen dar.
So ist insbesondere der Vergleich 56→62 / 57→63 / 59→65 wesentlich schneller erfassbar.
Rentenerhöhung 2027: Warum viele Rentner auf ein deutliches Plus hoffen können

Ein Beitrag von

Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

Werner Hoffmann

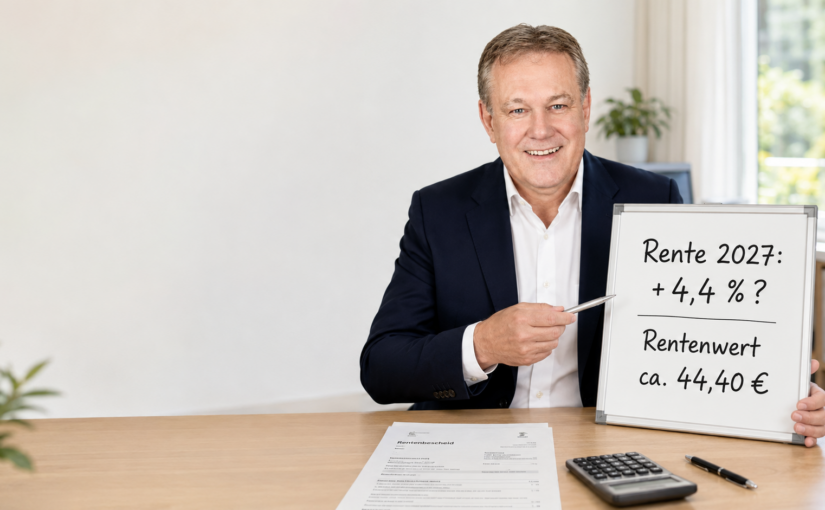
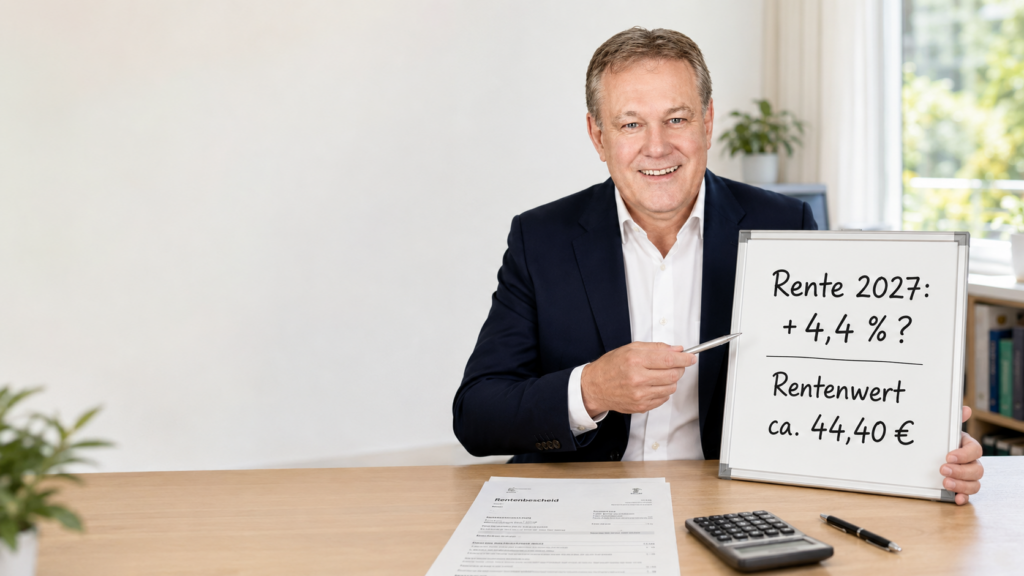
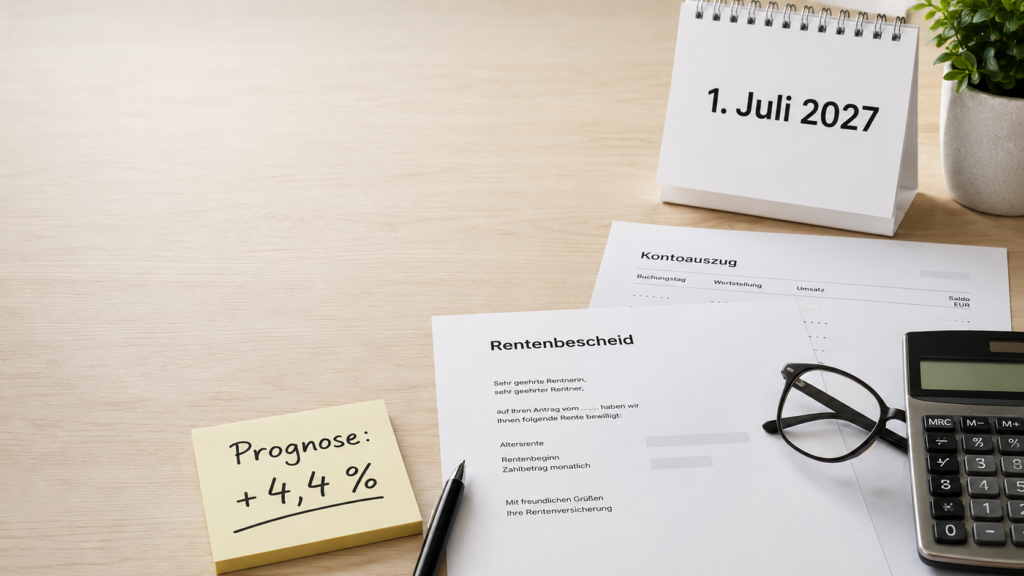
Viele Rentnerinnen und Rentner schauen schon jetzt auf den 1. Juli 2027. Nach der Frühjahrsfinanzschätzung der Deutschen Rentenversicherung könnte die gesetzliche Rente im Jahr 2027 um 4,4 Prozent steigen.

Was würde ein Plus von 4,4 Prozent praktisch bedeuten? Bei einer Bruttorente von 1.000 Euro wären es rechnerisch 44 Euro mehr im Monat. Bei 1.500 Euro wären es 66 Euro. Bei 2.000 Euro wären es 88 Euro und bei 2.500 Euro wären es 110 Euro monatlich mehr. Entscheidend ist immer die Bruttorente. Davon können Beiträge zur Kranken- und Pflegeversicherung sowie Steuern abgehen.
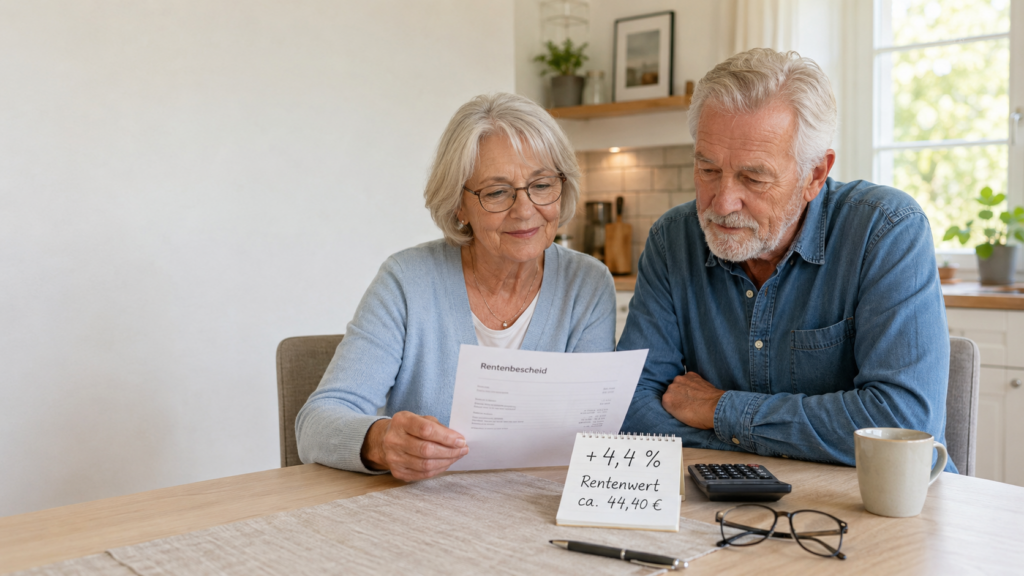
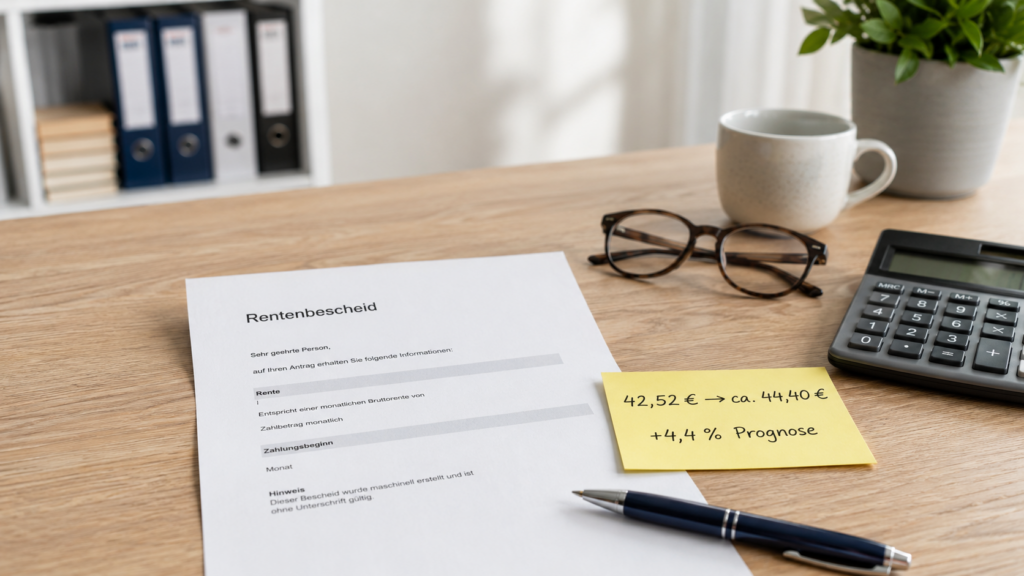
Der aktuelle Rentenwert beträgt seit dem 1. Juli 2026 bundesweit 42,52 Euro. Bei einer Rentenerhöhung um 4,4 Prozent würde er rechnerisch auf rund 44,40 Euro steigen. Die Rentenanpassung hängt vor allem von der Lohnentwicklung ab. Steigen die Löhne, steigen in der Regel auch die Renten.

Für 2027 wird außerdem damit gerechnet, dass der Beitragssatz zur gesetzlichen Rentenversicherung zunächst bei 18,6 Prozent bleibt. Ab 2028 könnte es für Arbeitnehmer und Arbeitgeber aber teurer werden. Genannt werden für 2028 bereits 19,9 Prozent und für 2029 sowie 2030 jeweils 20 Prozent.

Auch für die Jahre danach werden weitere Rentenanpassungen erwartet, allerdings niedriger: 2028 etwa 2,3 Prozent, 2029 etwa 2,8 Prozent und 2030 etwa 2,9 Prozent. Verbindlich wird die Rentenerhöhung erst, wenn die Anpassung offiziell feststeht.

Mein Fazit: Ein Rentenplus von 4,4 Prozent im Jahr 2027 wäre für viele Rentner eine spürbare Entlastung. Trotzdem sollte man nicht nur auf den Bruttobetrag schauen. Entscheidend ist, was nach Krankenversicherung, Pflegeversicherung und gegebenenfalls Steuer tatsächlich übrig bleibt.

Hinweis zu KI-Bildern: Die Bilder zu diesem Beitrag können mithilfe künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und zeigen keine echten Rentenbescheide oder personenbezogenen Daten.

Rentenberater.blog www.Renten-Experte.de Werner Hoffmann Unabhängiger Rentenberater (RDG)
Rentenberater.blog . www.Renten-Experte.de . Werner Hoffmann. Unabhängiger Rentenberater (RDG).

#Rente #Rentenerhöhung #Rentenversicherung #Renten2027 #WernerHoffmann

Notfall kann jeden treffen: Warum eine Vorsorgevollmacht und ein Notfallordner unverzichtbar sind

Ein Beitrag von Werner Hoffmann

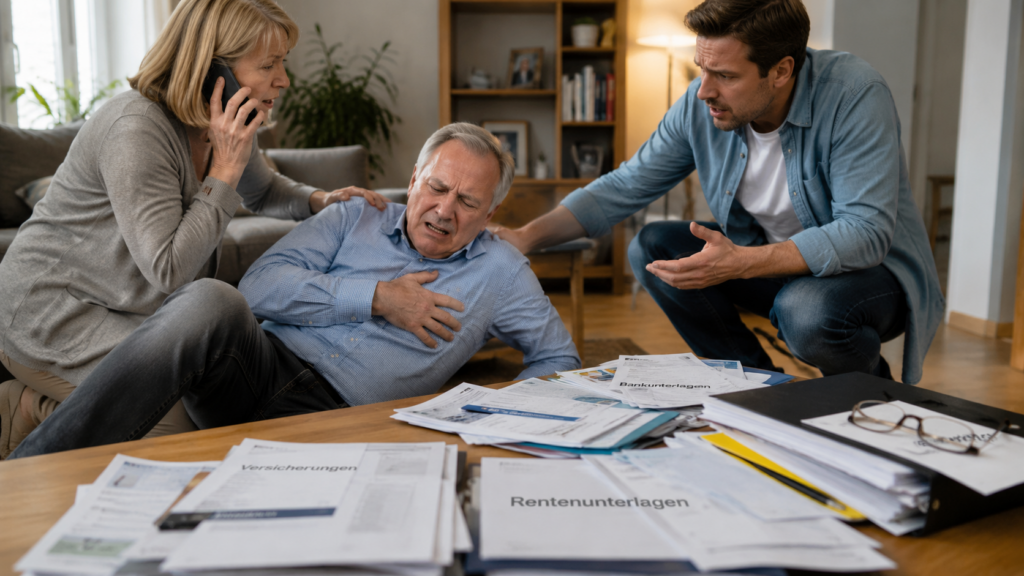
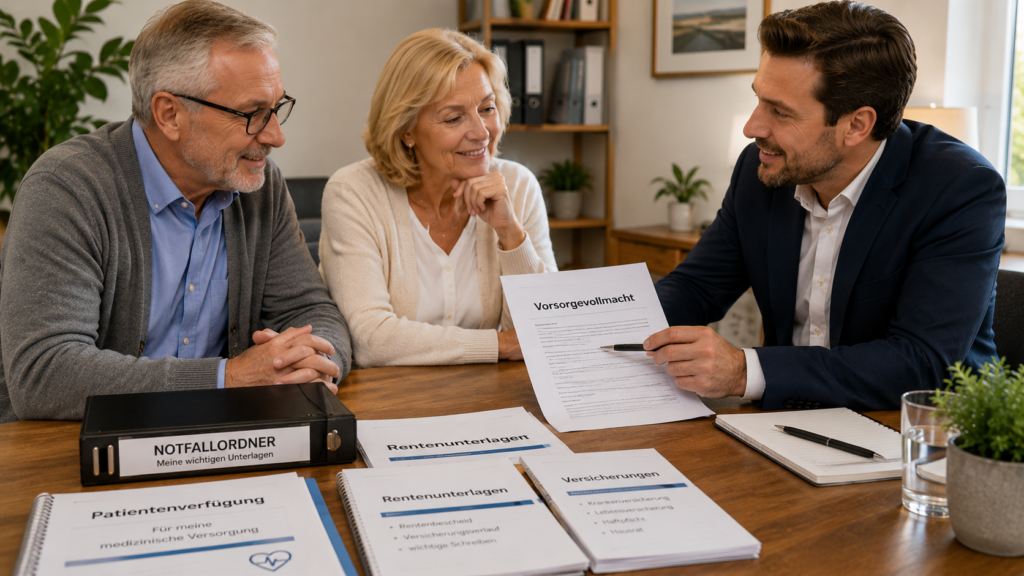
Ein Unfall, ein Schlaganfall oder eine schwere Erkrankung können das Leben innerhalb weniger Minuten verändern. Viele Menschen glauben, Ehepartner oder Kinder dürften dann automatisch alle wichtigen Entscheidungen treffen. Das ist ein gefährlicher Irrtum.

Wer rechtzeitig vorsorgt, schützt sich selbst und entlastet seine Familie. Bei Informationsveranstaltungen in Stuttgart, Ludwigsburg, Leonberg und Böblingen wird deshalb verstärkt auf die Bedeutung von Vorsorgevollmacht, Patientenverfügung und Notfallordner hingewiesen.

Eine Vorsorgevollmacht legt fest, welche Person im Ernstfall rechtliche, finanzielle oder gesundheitliche Entscheidungen treffen darf. Ohne Vollmacht kann ein Gericht einen Betreuer bestellen.

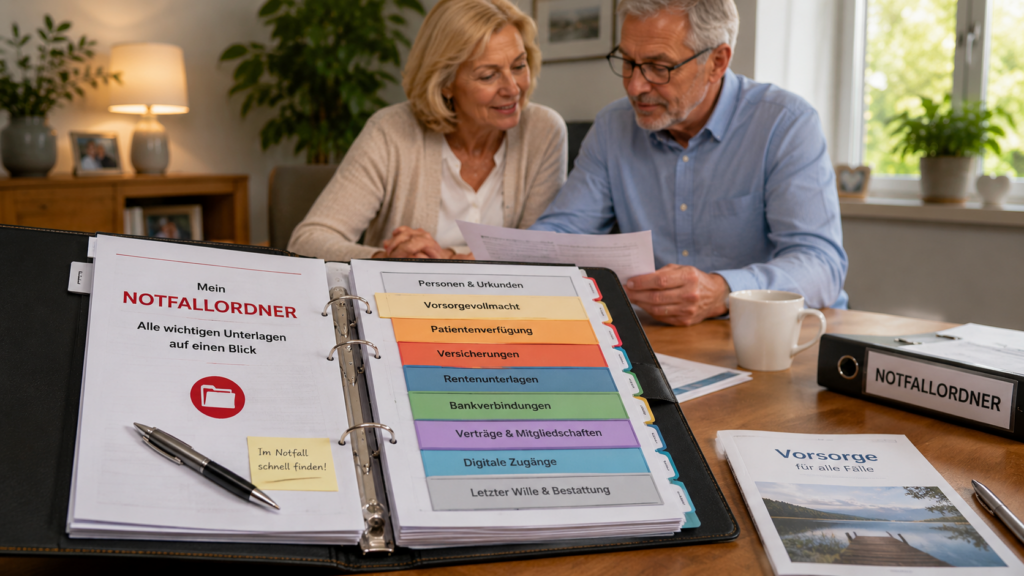
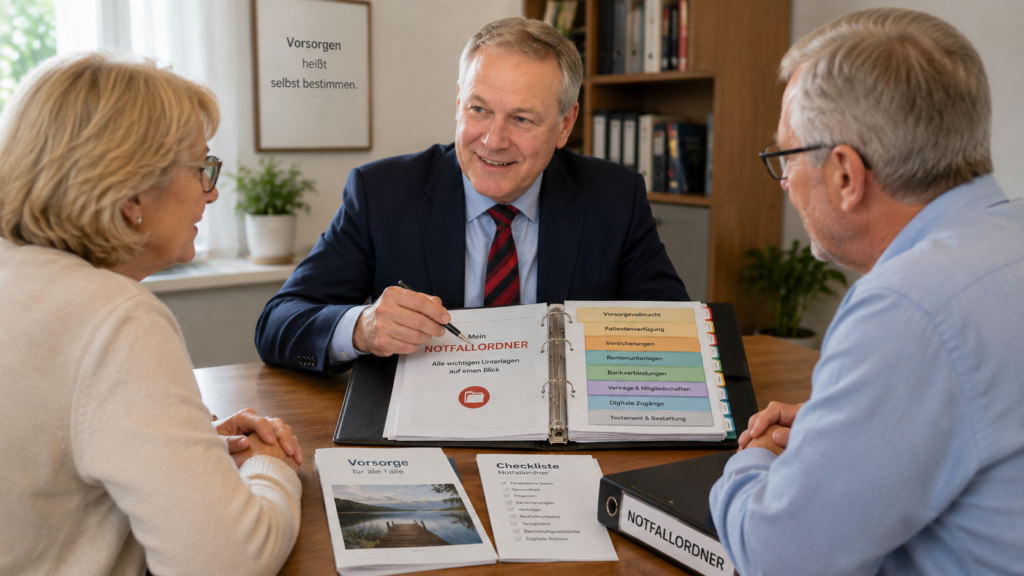
Ebenso wichtig ist ein Notfallordner. Darin sollten wichtige Unterlagen übersichtlich abgelegt sein:
  • Personalausweis und Urkunden
  • Krankenversicherungsdaten
  • Patientenverfügung und Vorsorgevollmacht
  • Renten- und Versicherungsunterlagen
  • Bankverbindungen
  • Verträge und Mitgliedschaften
  • Notfallkontakte
  • Hinweise auf Testament und Bestattungswünsche

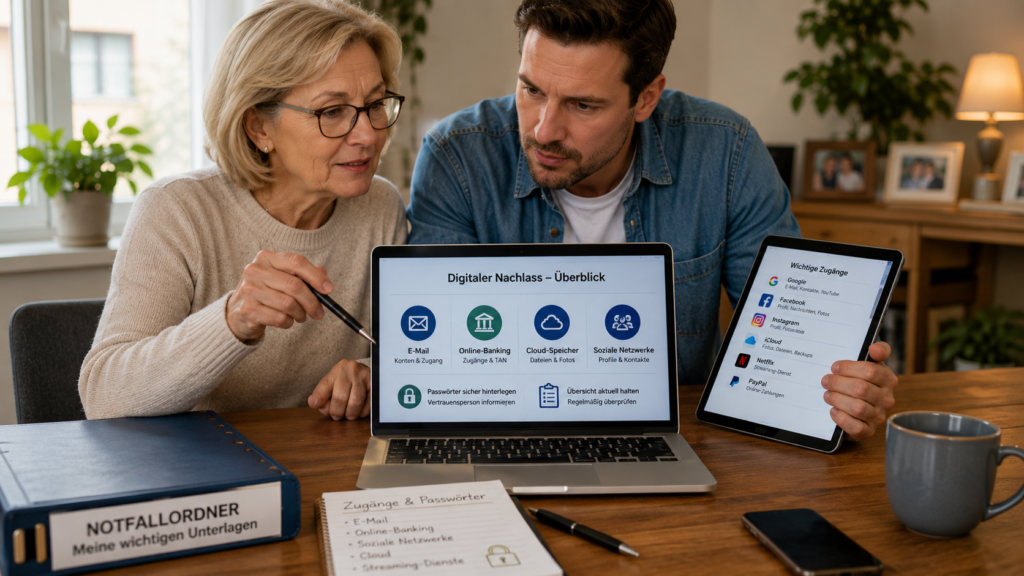
Oft vergessen wird der digitale Nachlass. Viele Menschen nutzen E-Mail-Konten, Online-Banking, soziale Netzwerke, Cloud-Speicher oder Streaming-Dienste. Fehlen Angehörigen die notwendigen Informationen, entstehen häufig erhebliche Probleme. Deshalb sollten auch digitale Konten rechtzeitig dokumentiert werden.
Das Ehegatten-Notvertretungsrecht ermöglicht zwar bestimmte medizinische Entscheidungen, ersetzt jedoch keine umfassende Vorsorgevollmacht. Wer sicherstellen möchte, dass die eigenen Wünsche umgesetzt werden, sollte entsprechende Dokumente frühzeitig erstellen.

Meine Erfahrung als Rentenberater zeigt: Viele Menschen kümmern sich um ihre Altersvorsorge, vernachlässigen jedoch die persönliche Vorsorge für den Notfall. Ein vollständiger Notfallordner kann Angehörigen in einer belastenden Situation viel Zeit, Stress und Unsicherheit ersparen.

Interessant für Verbraucher ist der Update-Service „Rentner“. Dabei werden Rentenunterlagen, Vorsorgedokumente und der Notfallordner in festen Zeitabständen überprüft und aktualisiert. Persönliche Verhältnisse, Versicherungen, Bankverbindungen, digitale Zugänge und gesetzliche Regelungen ändern sich im Laufe der Zeit. Regelmäßige Aktualisierungen sichern die Einsatzfähigkeit des Notfallordners.

Wichtig ist, alle Unterlagen zentral aufzubewahren und Vertrauenspersonen darüber zu informieren. Nur dann können sie im Ernstfall schnell handeln.

Wer vorsorgt, behält auch dann die Kontrolle über wichtige Entscheidungen, wenn er sie selbst nicht mehr treffen kann.

Werner Hoffmann
Rentenberater (RDG)
Generationenberater (IHK)
Seniorenberater (NWB-Akademie)
Autor und Herausgeber von

www.not-fallordner.de

Blog: www.notfallordner.blog

Blog: Rentenberater.blog

und www.Renten-Experte.de

#Vorsorgevollmacht #Notfallordner #Patientenverfügung

#Rentenberater

#DigitalerNachlass #WernerHoffmann

Neue betriebliche Altersversorgung: Einfacher, günstiger und fairer für Arbeitnehmer und Arbeitgeber

Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer

Werner Hoffmann. Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

—-

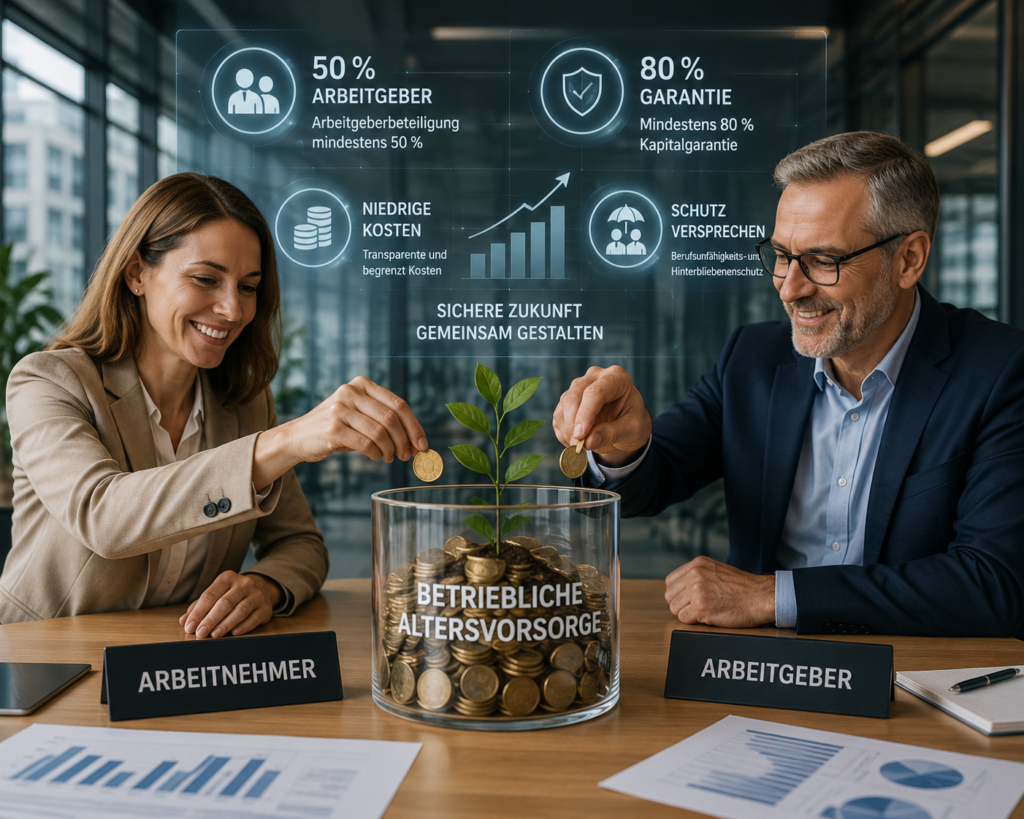
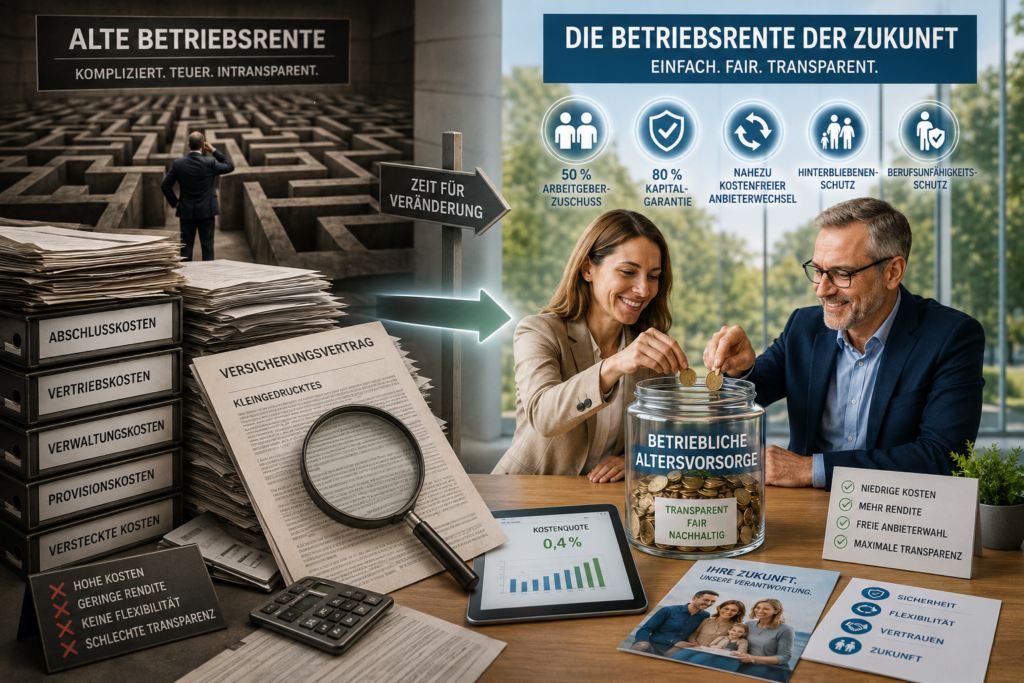
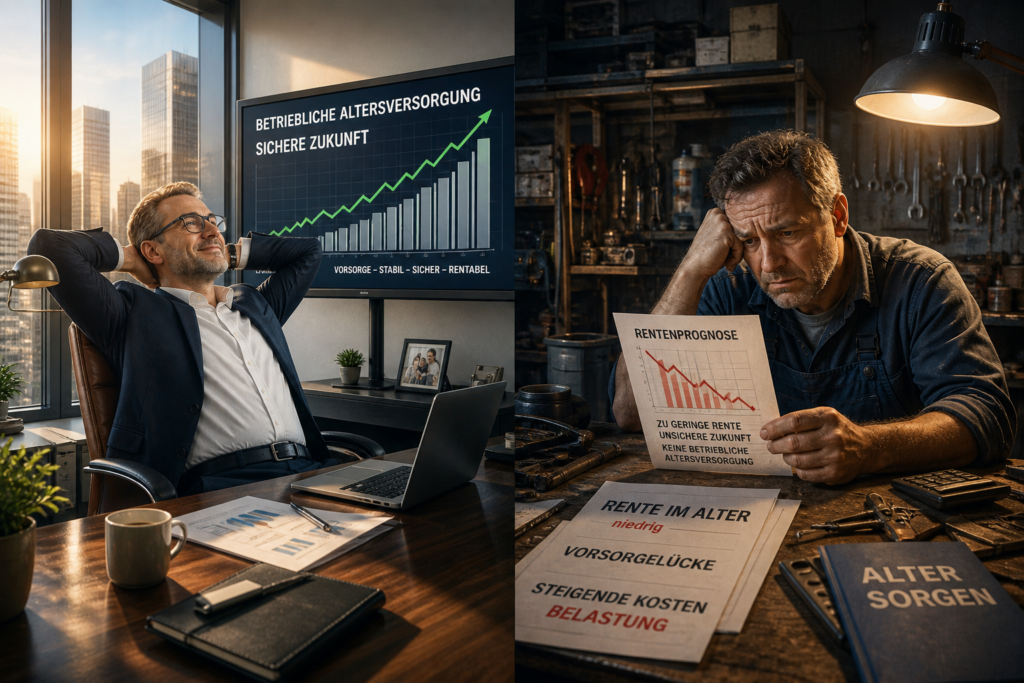
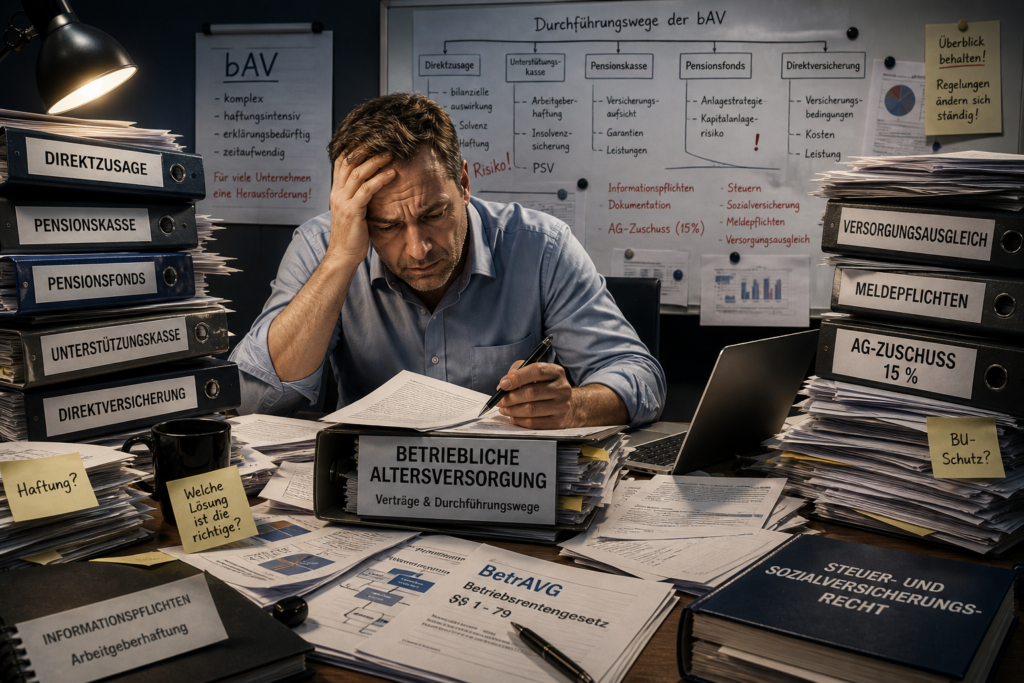
Die betriebliche Altersversorgung (bAV) ist eine wichtige Ergänzung zur gesetzlichen Rente. Dennoch wird sie von vielen Beschäftigten nicht genutzt. Gründe sind hohe Kosten, mangelnde Transparenz und Haftungsrisiken für Arbeitgeber.

Deshalb braucht Deutschland eine moderne betriebliche Altersversorgung, die Arbeitnehmern mehr Sicherheit bietet und Arbeitgeber gleichzeitig entlastet.

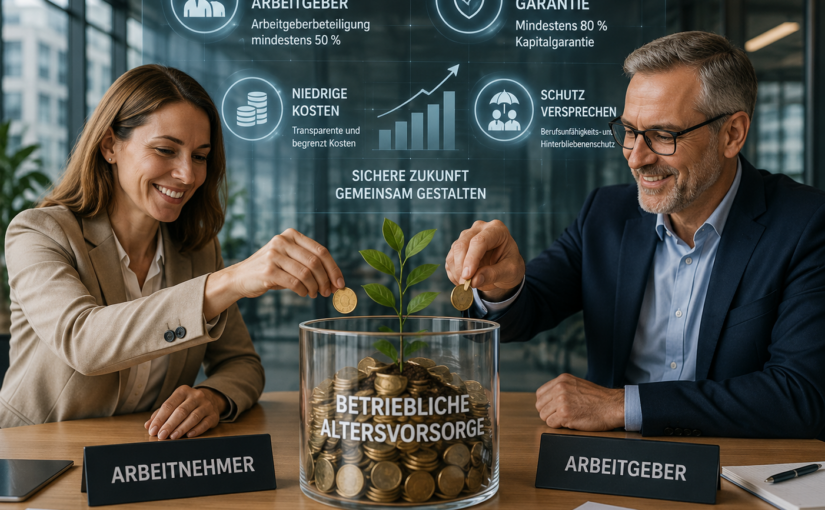
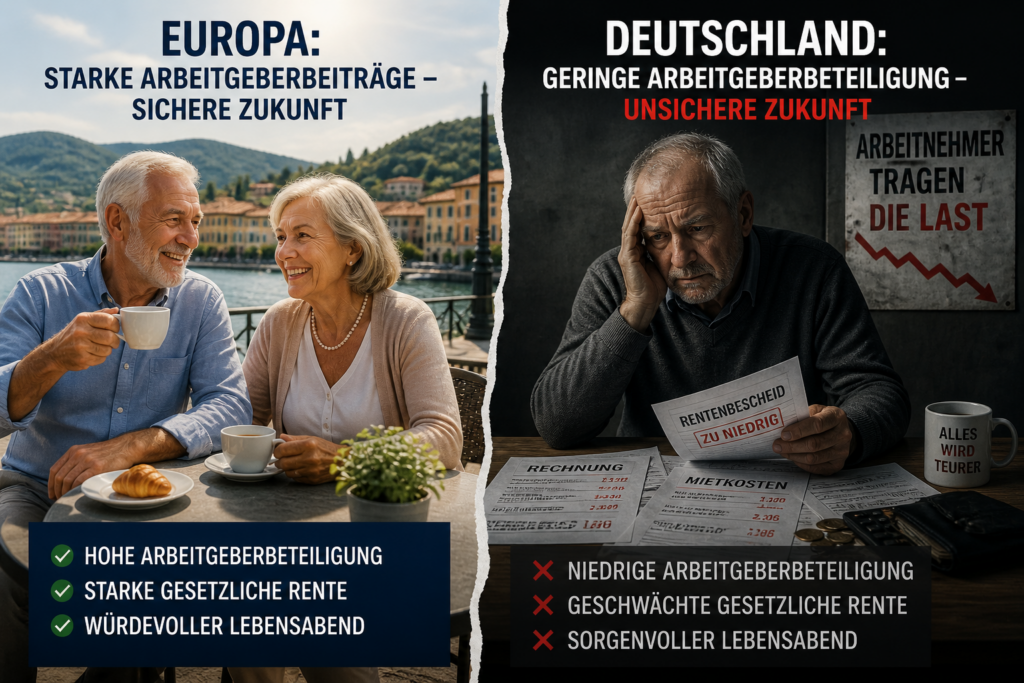
Sehr viele EU-Länder haben als Standard schon Arbeitgeberbeteiligungen von mindestens 50 Prozent eingeführt.

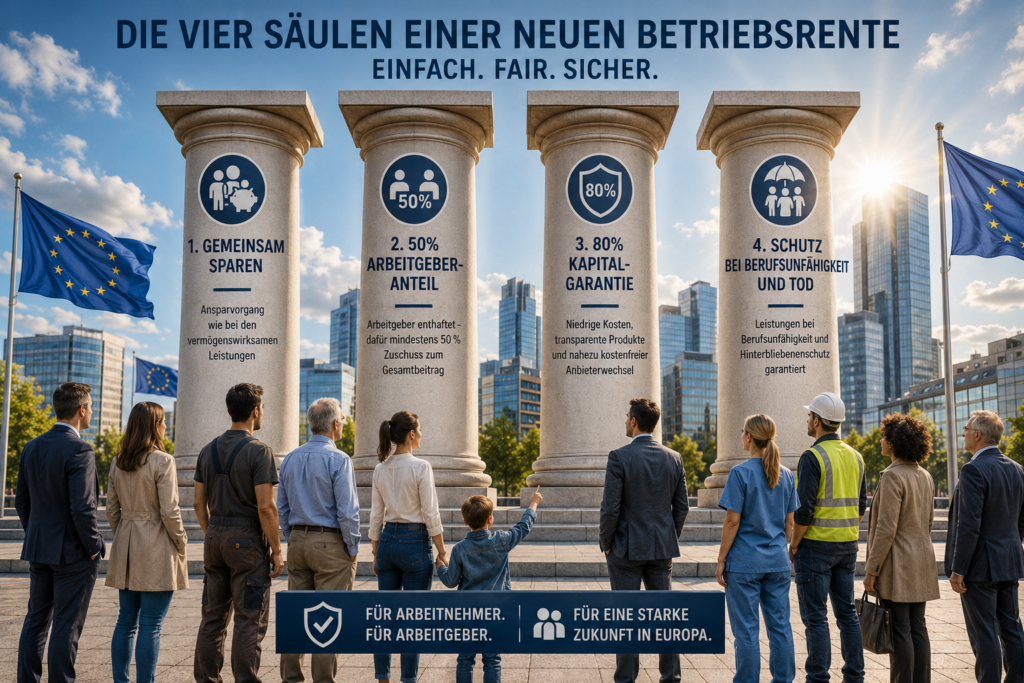
1. Ansparen wie bei den vermögenswirksamen Leistungen

Die Beiträge sollten einfach und unbürokratisch abgewickelt werden. Arbeitnehmer und Arbeitgeber zahlen monatlich feste Beträge ein – ähnlich wie bei den vermögenswirksamen Leistungen.

2. Arbeitgeber enthaften – dafür 50 Prozent Zuschuss

Viele Arbeitgeber scheuen die bAV wegen der Nachhaftung nach § 1 Abs. 1 Satz 3 BetrAVG. Diese Haftung sollte entfallen.

Im Gegenzug sollte ein verpflichtender Arbeitgeberzuschuss eingeführt werden. Der Arbeitgeber sollte mindestens 50 Prozent des Gesamtbeitrags finanzieren – ähnlich wie bei der gesetzlichen Rentenversicherung.

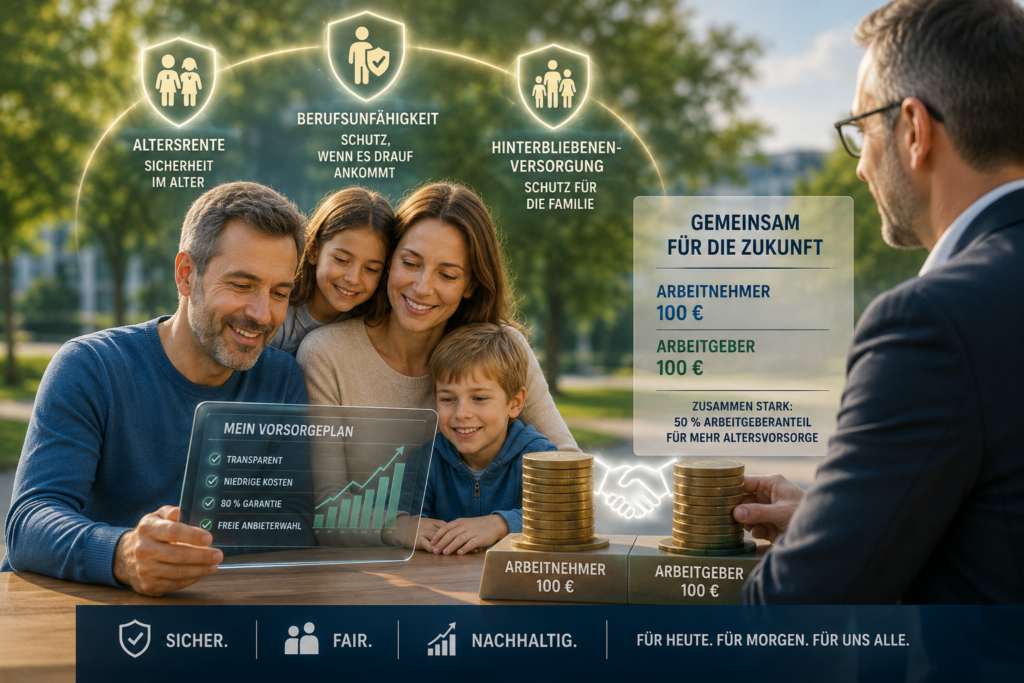
Zahlt ein Arbeitnehmer beispielsweise 100 Euro monatlich ein, müsste der Arbeitgeber weitere 100 Euro beisteuern. Dadurch entsteht deutlich schneller ein wirksamer Kapitalaufbau.

3. Niedrige Kosten, 80-Prozent-Garantie und freie Anbieterwahl

Viele bestehende Produkte leiden unter hohen Abschluss-, Vertriebs- und Verwaltungskosten. Deshalb sollten gesetzliche Obergrenzen für sämtliche Kosten eingeführt werden.

Zugleich sollte eine Mindestgarantie von 80 Prozent der eingezahlten Beiträge vorgeschrieben werden. So bleiben die Chancen der Kapitalanlage erhalten, während das Verlustrisiko begrenzt wird.

Ebenso wichtig ist ein nahezu kostenfreier Wechsel zwischen Versorgungsträgern. Wer mit einem Anbieter unzufrieden ist, sollte sein Kapital problemlos auf einen anderen übertragen können.

4. Schutz bei Berufsunfähigkeit und Todesfall

Eine moderne betriebliche Altersversorgung darf sich nicht allein auf die Altersrente beschränken.

Je nach Branche werden schätzungsweise 30 bis 40 Prozent der Beschäftigten vor Erreichen des Rentenalters berufsunfähig oder versterben vorher. Deshalb müssen Leistungen bei Berufsunfähigkeit und für Hinterbliebene verpflichtender Bestandteil jeder betrieblichen Altersversorgung sein.

Wer aus gesundheitlichen Gründen dauerhaft nicht mehr arbeiten kann, benötigt ebenso Schutz wie Ehepartner, Lebenspartner und Kinder im Todesfall.

Fazit

Eine moderne betriebliche Altersversorgung sollte einfach, transparent und kostengünstig sein. Arbeitgeber würden von Haftungsrisiken befreit, müssten dafür aber die Hälfte der Beiträge finanzieren.

Arbeitnehmer erhielten höhere Ansprüche, mehr Wettbewerb, bessere Wechselmöglichkeiten sowie Schutz bei Berufsunfähigkeit und Tod.

So könnte die betriebliche Altersversorgung zu einer starken zweiten Säule der Altersvorsorge werden – im Interesse der Beschäftigten und nicht primär der Anbieter.

#Betriebsrente #Altersvorsorge #BetrieblicheAltersversorgung #Rentenreform #SozialeSicherheit

Generationenvertrag unter Druck? Warum das Umlageverfahren oft missverstanden wird

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann
– Rentenberater (RDG) – .
www.Renten-experte.de .

Immer wieder wird behauptet, der Generationenvertrag sei gescheitert und das Umlageverfahren der gesetzlichen Rentenversicherung könne langfristig nicht funktionieren. Doch das eigentliche Problem liegt nicht im Umlageverfahren selbst, sondern in den politischen und demografischen Rahmenbedingungen.

Was ist der Generationenvertrag?

Der Generationenvertrag ist kein schriftlicher Vertrag, sondern ein gesellschaftliches Prinzip. Die heute arbeitende Generation finanziert mit ihren Beiträgen die Renten der heutigen Rentner. Im Gegenzug finanzieren spätere Generationen die Renten der heutigen Beitragszahler.

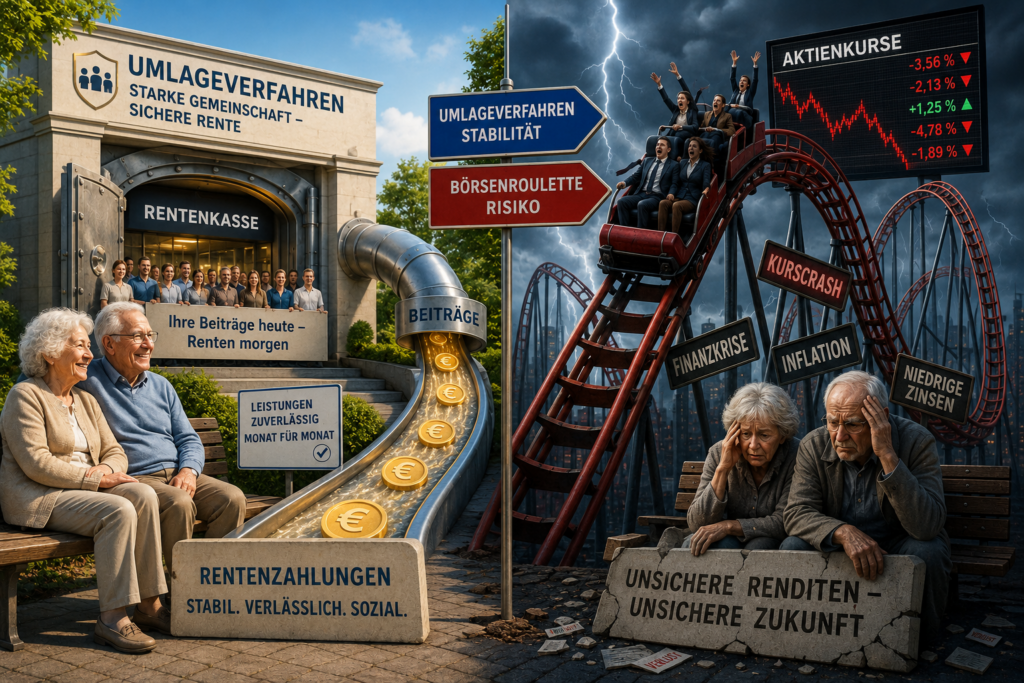
Die gesetzliche Rentenversicherung arbeitet dabei überwiegend nach dem Umlageverfahren. Die eingezahlten Beiträge werden nicht angespart, sondern unmittelbar für die laufenden Rentenzahlungen verwendet.

Die eigentlichen Herausforderungen

Die größte Herausforderung ist die demografische Entwicklung. Die geburtenstarken Jahrgänge gehen in Rente, während weniger junge Menschen nachkommen.

Hinzu kommt, dass viele Selbstständige, Beamte und Politiker nicht in die gesetzliche Rentenversicherung einzahlen. Dadurch fehlen potenzielle Beitragszahler.

Was andere Länder anders machen

In vielen europäischen Staaten werden deutlich mehr Bevölkerungsgruppen in die Finanzierung der Altersvorsorge einbezogen.

Beitragsbemessungsgrenze

In Deutschland endet die Beitragspflicht an der Beitragsbemessungsgrenze. Einkommen oberhalb dieser Grenze bleiben beitragsfrei.

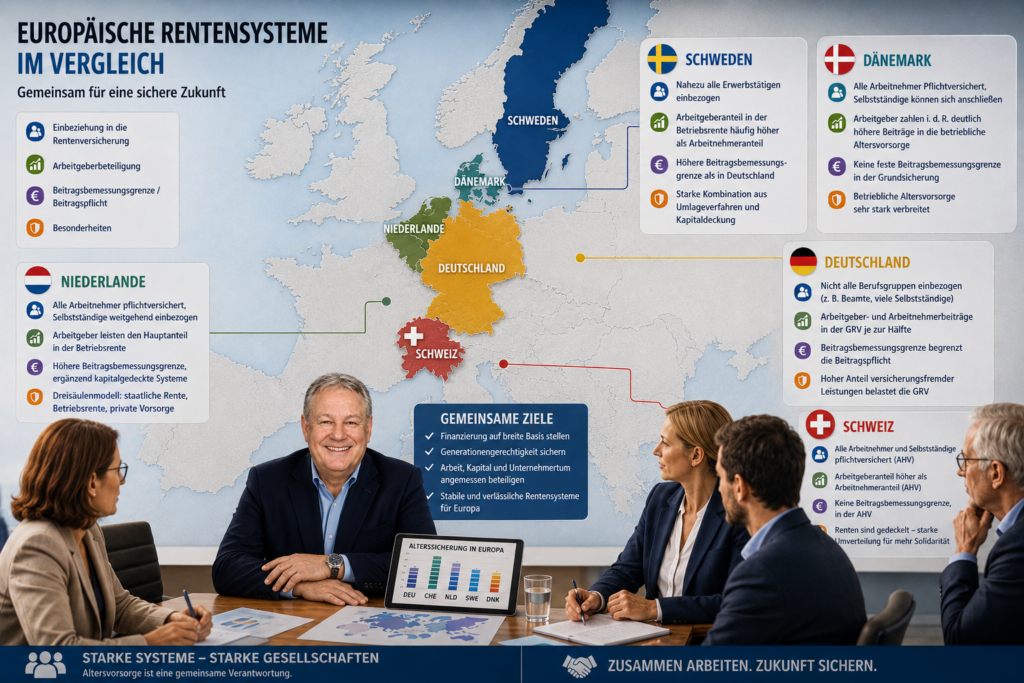
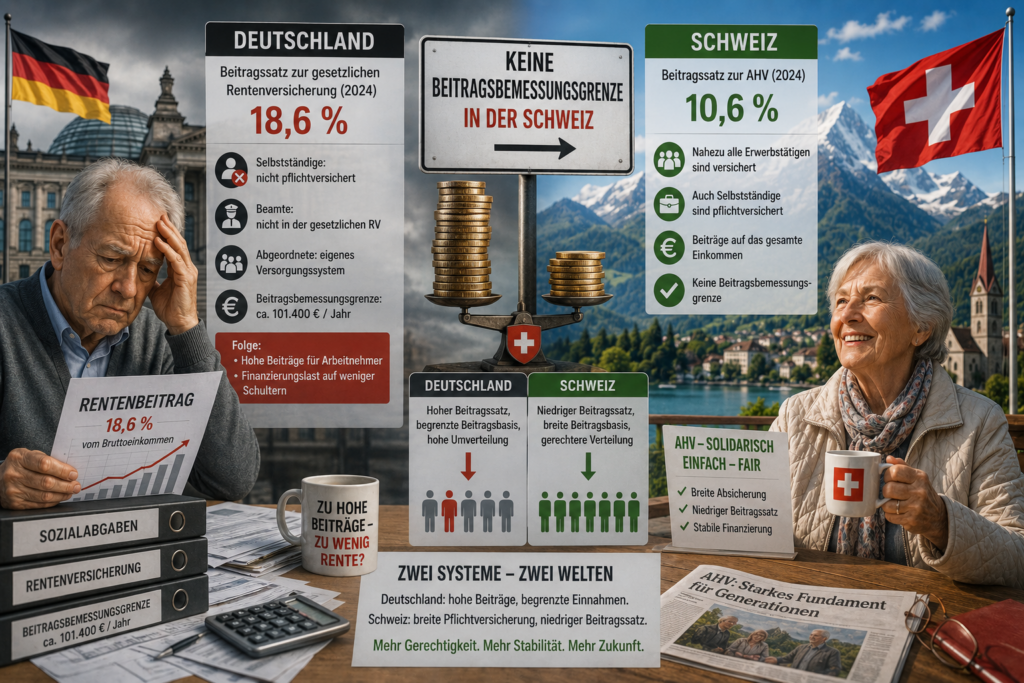
In der Schweiz gibt es bei der staatlichen Alters- und Hinterlassenenversicherung (AHV) keine vergleichbare Beitragsbemessungsgrenze. Auch hohe Einkommen bleiben beitragspflichtig, während die Rentenleistungen deutlich stärker begrenzt sind.

Kapitaleinkünfte

Die Finanzierung der gesetzlichen Rentenversicherung erfolgt heute nahezu ausschließlich aus Arbeitseinkommen.

Kapitaleinkünfte wie Dividenden, Zinsen oder Aktiengewinne bleiben dagegen außen vor. Eine Beteiligung hoher Kapitaleinkünfte könnte die Finanzierungsbasis verbreitern und die Belastung von Arbeitseinkommen verringern.

Nicht sinnvoll wären zusätzliche Renten- oder Sozialversicherungsbeiträge auf Mieteinnahmen. Diese würden häufig über höhere Mieten auf die Mieter abgewälzt.

Arbeitgeberbeteiligung

In mehreren europäischen Ländern beteiligen sich Arbeitgeber stärker an der gesamten Altersvorsorge ihrer Beschäftigten als in Deutschland.

Insbesondere in der Schweiz, den Niederlanden, Dänemark und Schweden tragen Arbeitgeber bei der betrieblichen Altersvorsorge oft einen erheblichen Teil der Finanzierung.

Versicherungsfremde Leistungen

Zusätzlich finanziert die Rentenversicherung zahlreiche Aufgaben, die eigentlich aus Steuermitteln bezahlt werden müssten. Dazu gehören unter anderem Kindererziehungszeiten, Leistungen für Spätaussiedler, Teile der deutschen Einheit sowie weitere gesellschaftspolitische Aufgaben.

Fazit

Der Generationenvertrag ist nicht das eigentliche Problem der gesetzlichen Rentenversicherung. Das Umlageverfahren funktioniert seit Jahrzehnten zuverlässig.

Die entscheidenden Fragen sind vielmehr: Wer zahlt ein? Welche Einkommen werden zur Finanzierung herangezogen? Und wie werden versicherungsfremde Leistungen finanziert?

Eine breitere Finanzierungsbasis könnte dazu beitragen, die gesetzliche Rentenversicherung langfristig zu stabilisieren, ohne das Umlageverfahren grundsätzlich infrage zu stellen.

Was würde passieren, wenn Deutschland das Schweizer Modell übernehmen würde?

Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer

Werner Hoffmann.

– Rentenberater (RDG). –
https://www.Renten-Experte.de

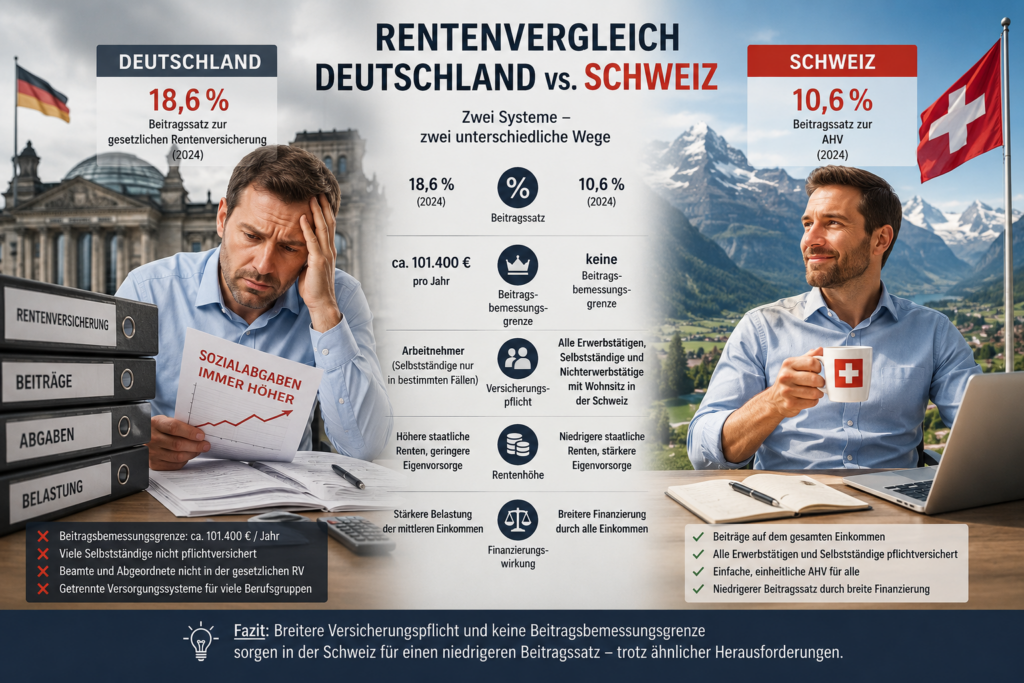
Warum sind die Beitragssätze zur gesetzlichen Rentenversicherung in Deutschland deutlich höher als in der Schweiz?

Der Hauptunterschied liegt vor allem bei:

  • der Versicherungspflicht,
  • der Beitragsbemessungsgrenze,
  • und der Finanzierungsbasis.

Deutschland: Hohe Beiträge – aber begrenzte Einnahmen

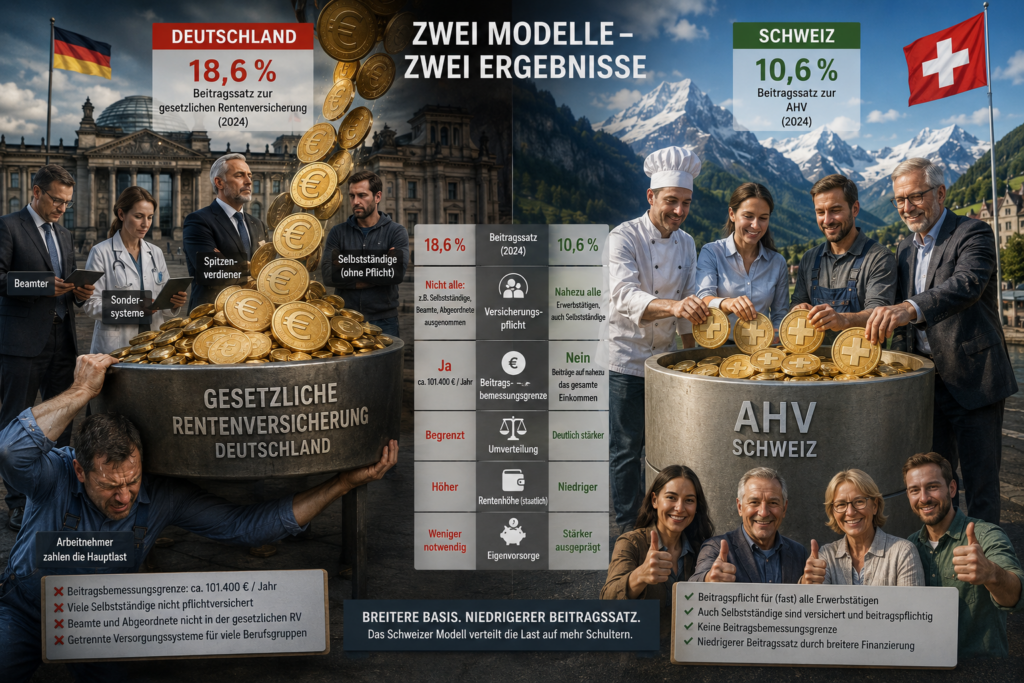
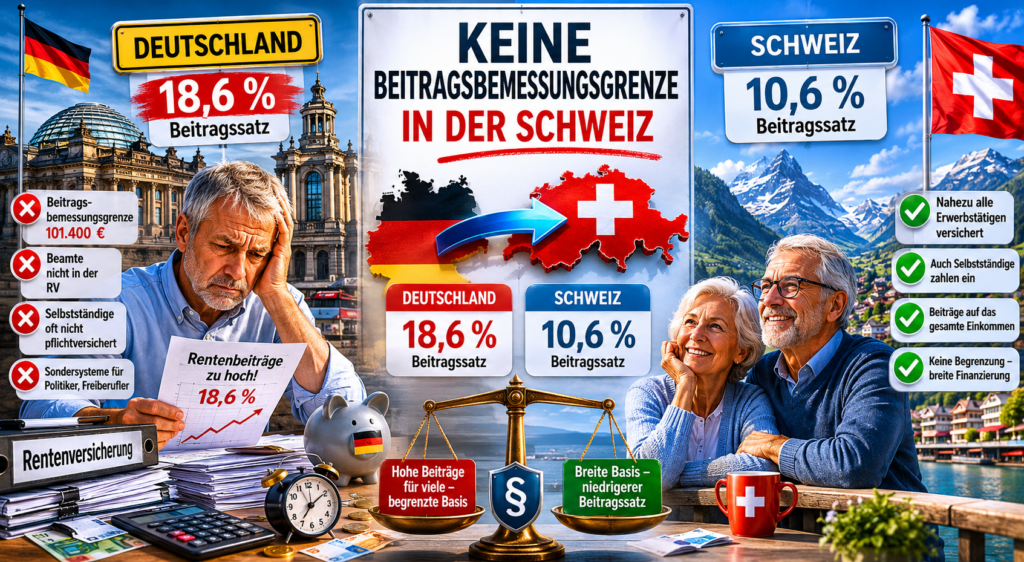
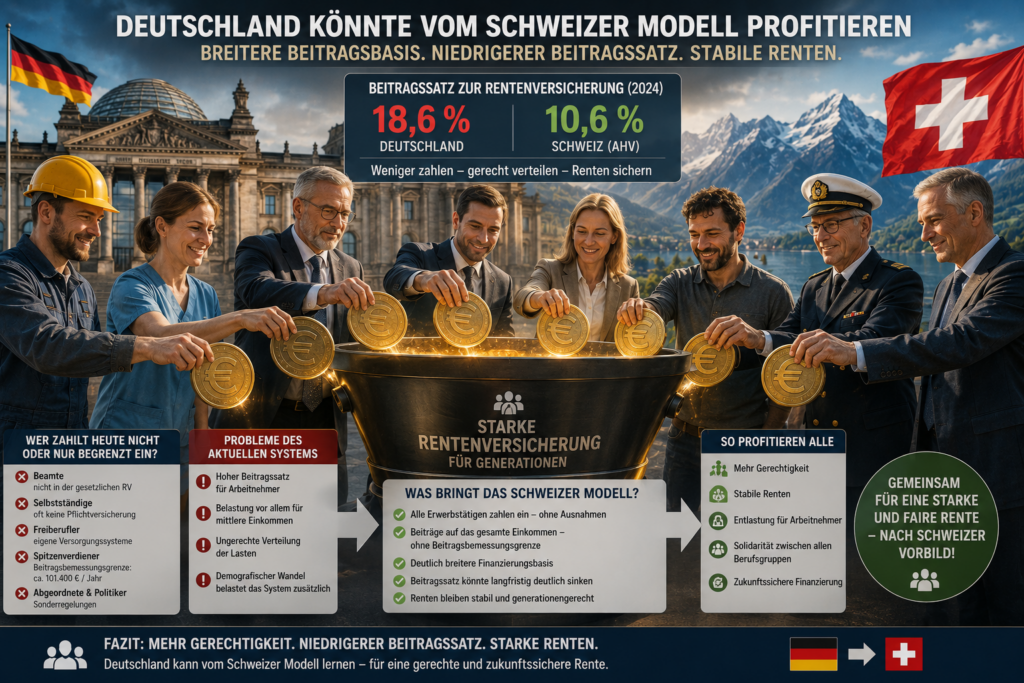
In Deutschland beträgt der Beitragssatz zur gesetzlichen Rentenversicherung 18,6 %.

Gleichzeitig gibt es:

  • eine Beitragsbemessungsgrenze von rund 101.400 € jährlich,
  • zahlreiche Selbstständige ohne Pflichtversicherung,
  • Beamte außerhalb der gesetzlichen Rentenversicherung,
  • eigene Versorgungssysteme vieler Freiberufler.

Dadurch werden hohe Einkommen oft gar nicht oder nur teilweise zur Finanzierung der gesetzlichen Rentenversicherung herangezogen.

Schweiz: Breitere Finanzierung – niedrigerer Beitragssatz

Die Schweizer AHV funktioniert deutlich breiter:

  • nahezu alle Erwerbstätigen sind versichert,
  • auch Selbstständige,
  • Beiträge werden grundsätzlich auf das gesamte Einkommen erhoben,
  • eine klassische deutsche Beitragsbemessungsgrenze existiert praktisch nicht.

Der Beitragssatz liegt deshalb nur bei rund 10,6 %.

Besonders interessant:

Auch Nichterwerbstätige müssen in der Schweiz häufig AHV-Beiträge zahlen, z. B.:

  • vermögende Privatpersonen,
  • Frühpensionäre,
  • Personen mit hohen Kapitalerträgen,
  • Personen mit größeren Vermögen.

Die Beiträge orientieren sich teilweise auch am Vermögen und an Renteneinkünften.

Was würde das in Deutschland verändern?

Würde Deutschland das Schweizer Modell übernehmen, müssten zusätzlich einzahlen:

  • Beamte,
  • Abgeordnete,
  • Selbstständige,
  • Freiberufler,
  • Spitzenverdiener ohne BBG-Begrenzung.

Dadurch würde die Einnahmebasis der gesetzlichen Rentenversicherung massiv steigen.

Viele Experten gehen deshalb davon aus, dass der Beitragssatz langfristig auf etwa 10,5 bis 12 % sinken könnte — oder alternativ höhere Renten finanzierbar wären.

Resümee

Normale Arbeitnehmer würden vermutlich erheblich entlastet.

Eine Senkung des Beitragssatzes von 18,6 % auf beispielsweise 11 % entspräche einer Reduzierung um 7,6 Prozentpunkte.

Bei einem durchschnittlichen Jahresarbeitsentgelt von rund 51.904 € ergäbe dies rechnerisch eine Entlastung von etwa 3.944 € jährlich für Arbeitnehmer und Arbeitgeber zusammen.

#Rente #Schweiz #AHV #Rentenversicherung #Sozialabgaben

RENTEN-SCHOCK DURCH MERZ? WARUM DIESE PLÄNE MILLIONEN TREFFEN KÖNNTEN!

Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer
Werner Hoffmann
– Überzeugter demokratischer Europäer – Rentenberater (RDG) –

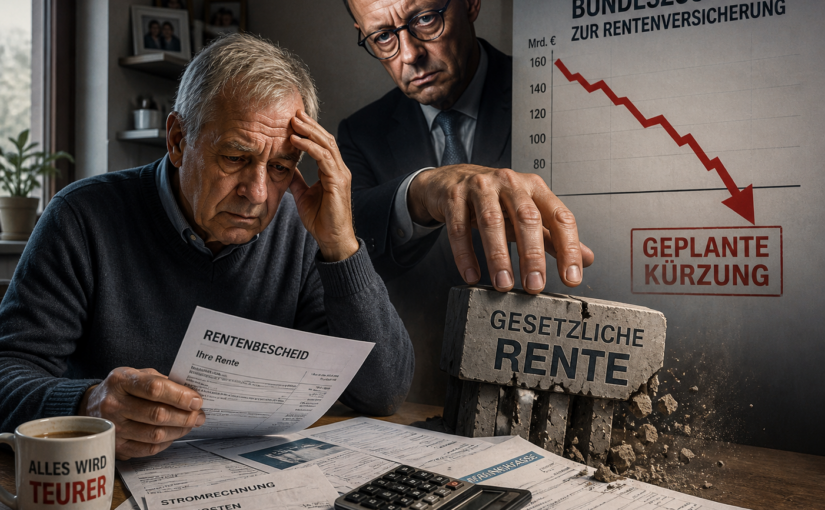
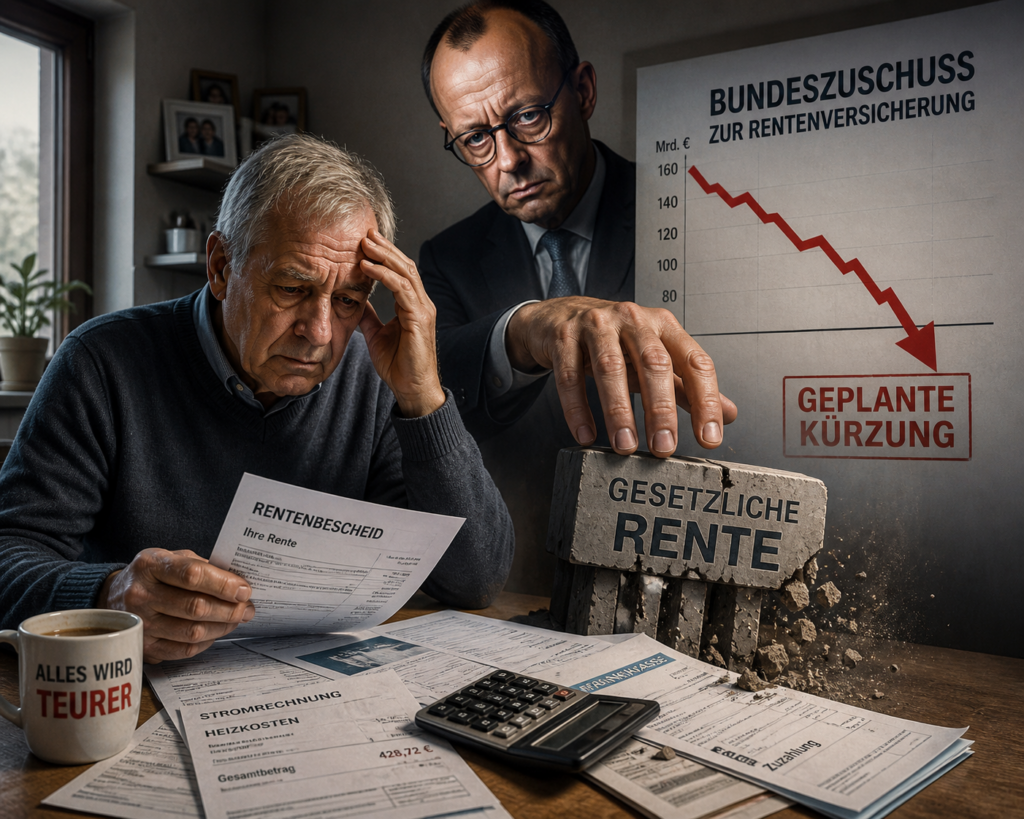
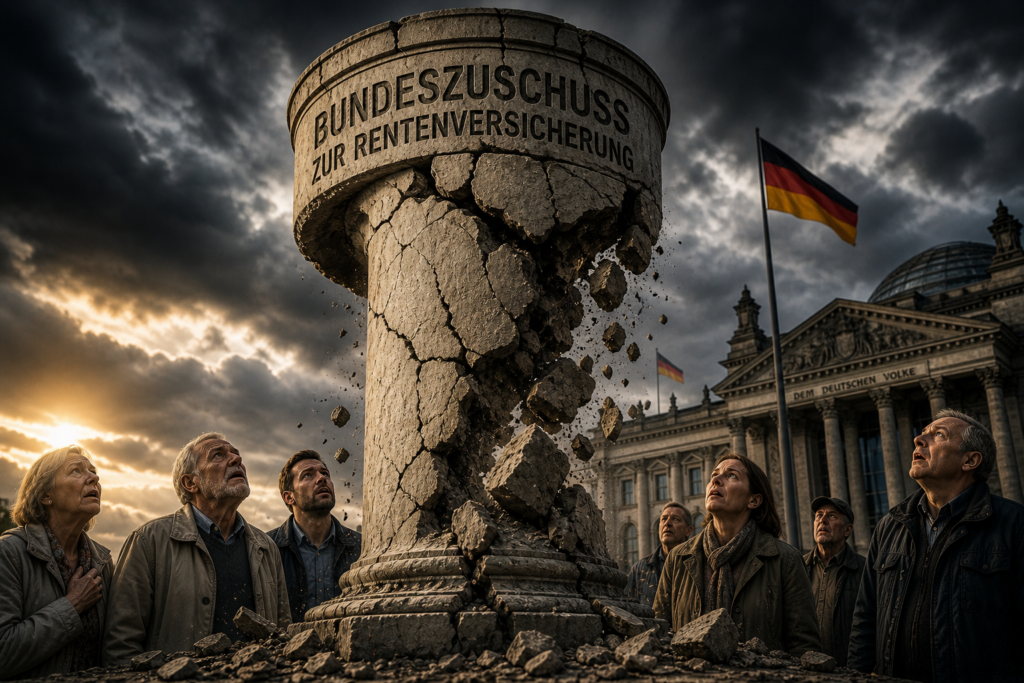
Die Diskussion um die Zukunft der gesetzlichen Rente nimmt eine neue, brisante Wendung. Laut einem Bericht von t-online plant Friedrich Merz, den Bundeszuschuss zur gesetzlichen Rentenversicherung zu senken.

Was technisch klingt, hat enorme Auswirkungen.

Was bedeutet der Bundeszuschuss?

Er gleicht politisch gewollte Leistungen aus, die nicht allein durch Beiträge finanziert werden können:

  • Kindererziehungszeiten,
  • Rentenansprüche aus DDR-Zeiten,
  • gesellschaftspolitische Leistungen, z.B. Mütterrente, Zuschlag zur Grundrente.

Eine Kürzung führt sofort zu einer Finanzierungslücke.

Die entscheidenden Zahlen

Der Bundeszuschuss liegt bei rund:

  • 110 bis 120 Milliarden Euro jährlich,
  • etwa 25–30 % der Rentenausgaben.

Doch das reicht nicht:

Nach Einschätzungen aus dem Umfeld der Deutschen Rentenversicherung Bund fehlen seit Jahren:

  • 20 bis 40 Milliarden Euro jährlich.

Ein sachgerechter Zuschuss läge eher bei:

  • 130 bis 160 Milliarden Euro jährlich.

Die Folgen einer Kürzung

  • steigende Beiträge,
  • sinkendes Rentenniveau,
  • mehr private Vorsorge.

Hier wird es politisch brisant.

Die Strategie dahinter

  • Die gesetzliche Rente wird als unzureichend dargestellt,
  • gleichzeitig finanziell unter Druck gesetzt,
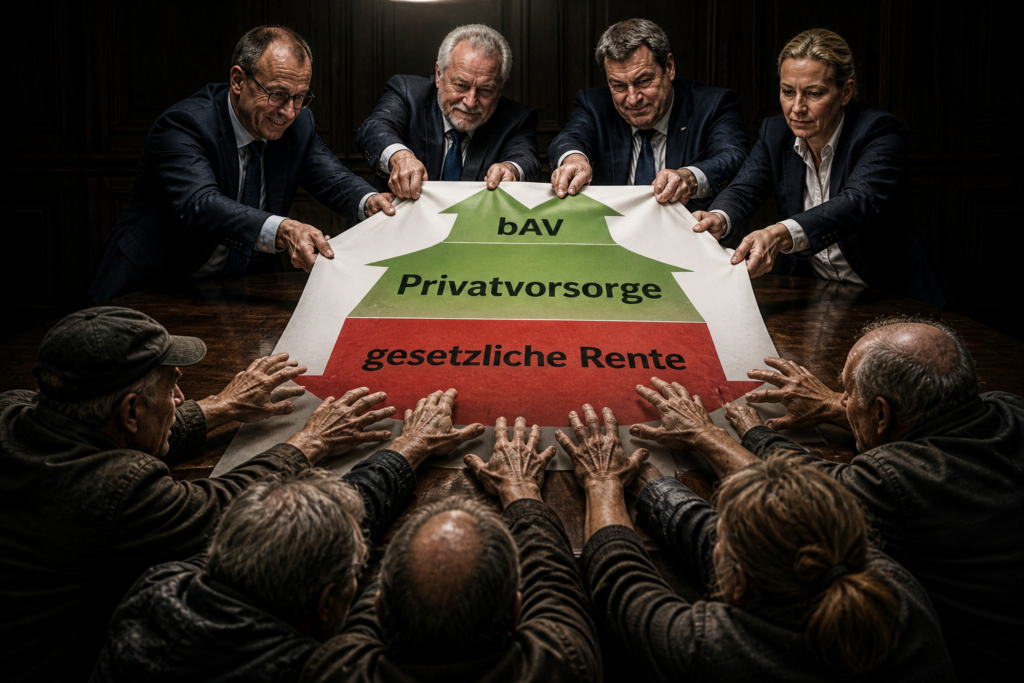
  • während bAV und private Vorsorge gestärkt werden.

Das Problem:

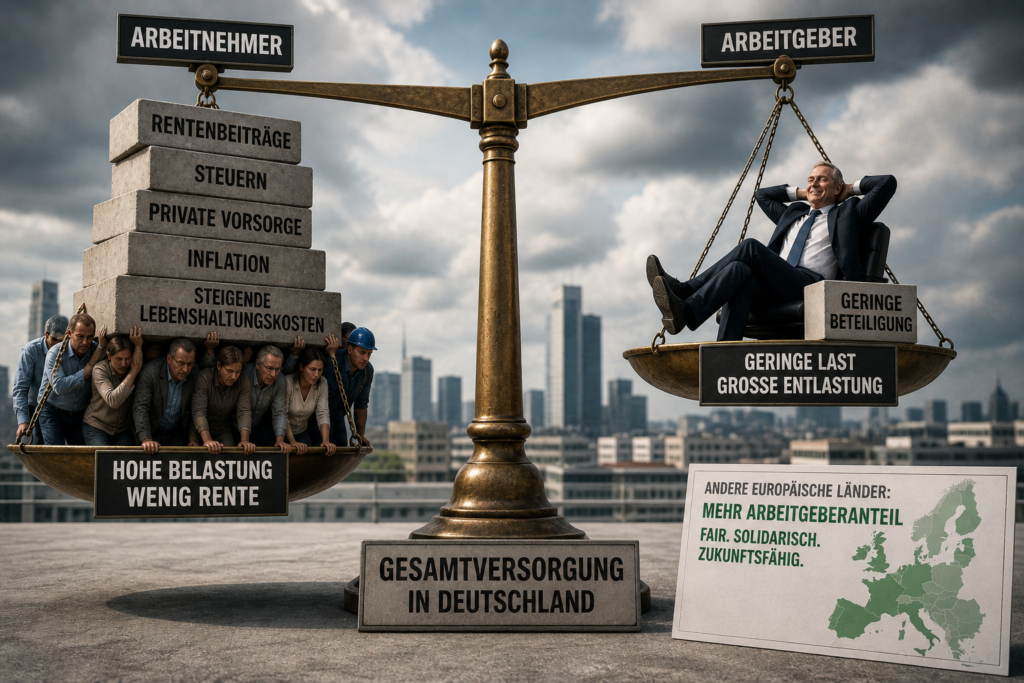
In Deutschland liegt die Arbeitgeberbeteiligung an der Gesamtversorgung oft unter 50 % – deutlich weniger als in vielen europäischen Ländern.

Was wirklich passiert

  • wird die gesetzliche Rente geschwächt,
  • müssen Arbeitnehmer mehr vorsorgen,
  • werden Arbeitgeber entlastet.

Das ist kein Zufall, sondern eine politische Weichenstellung.

Resümee

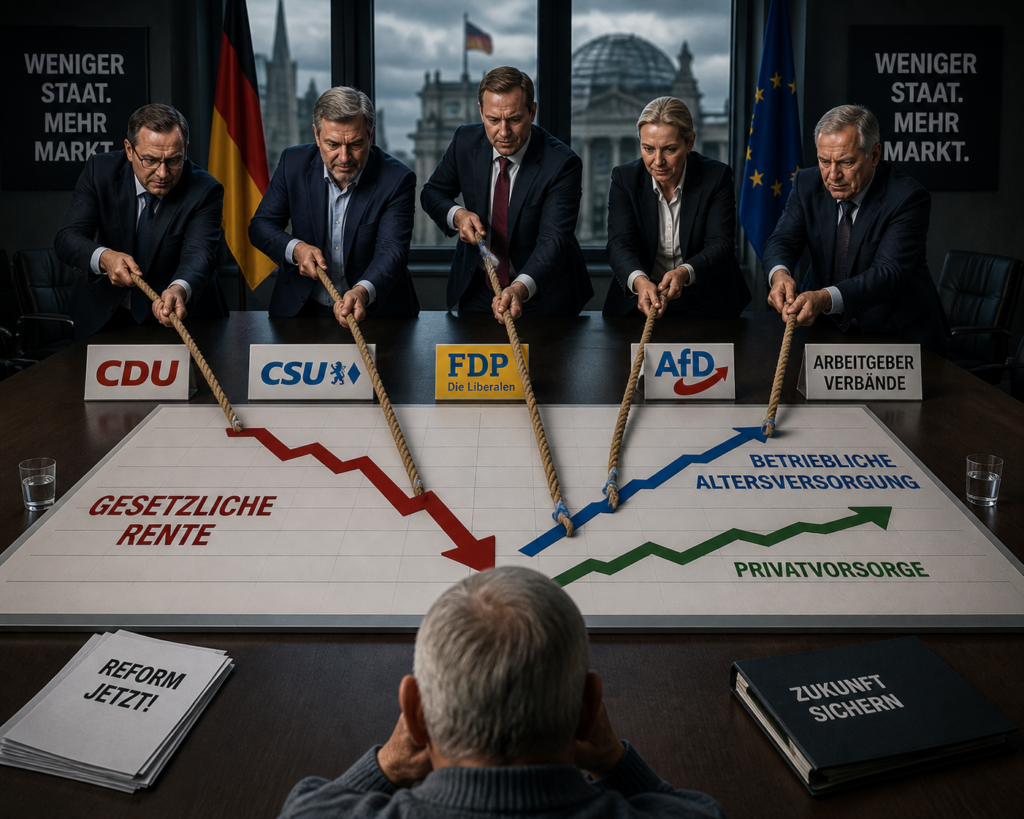
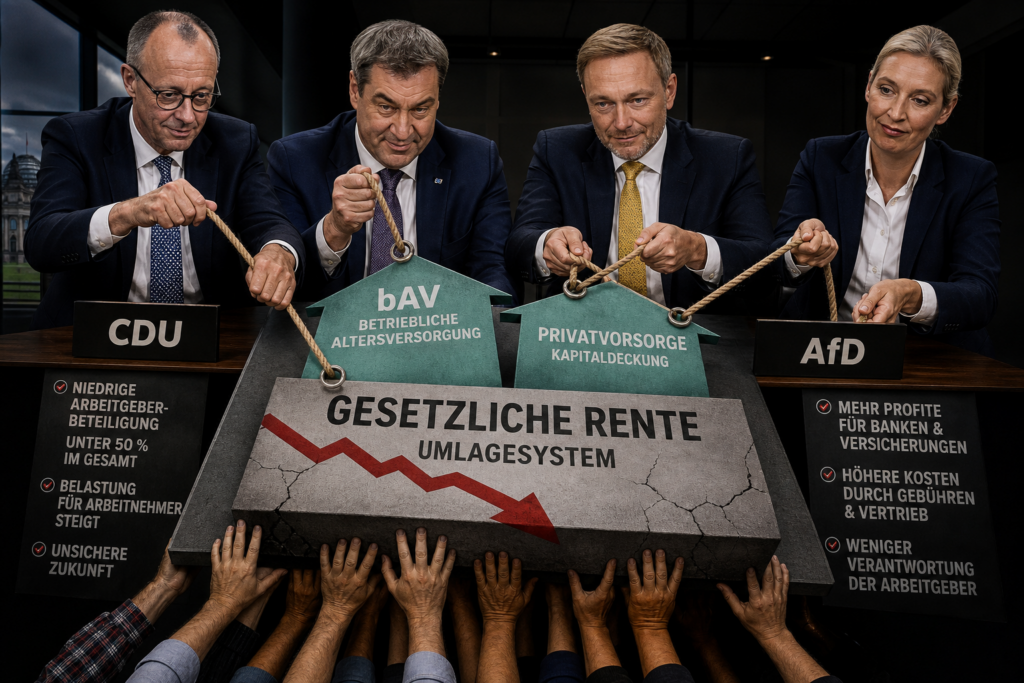
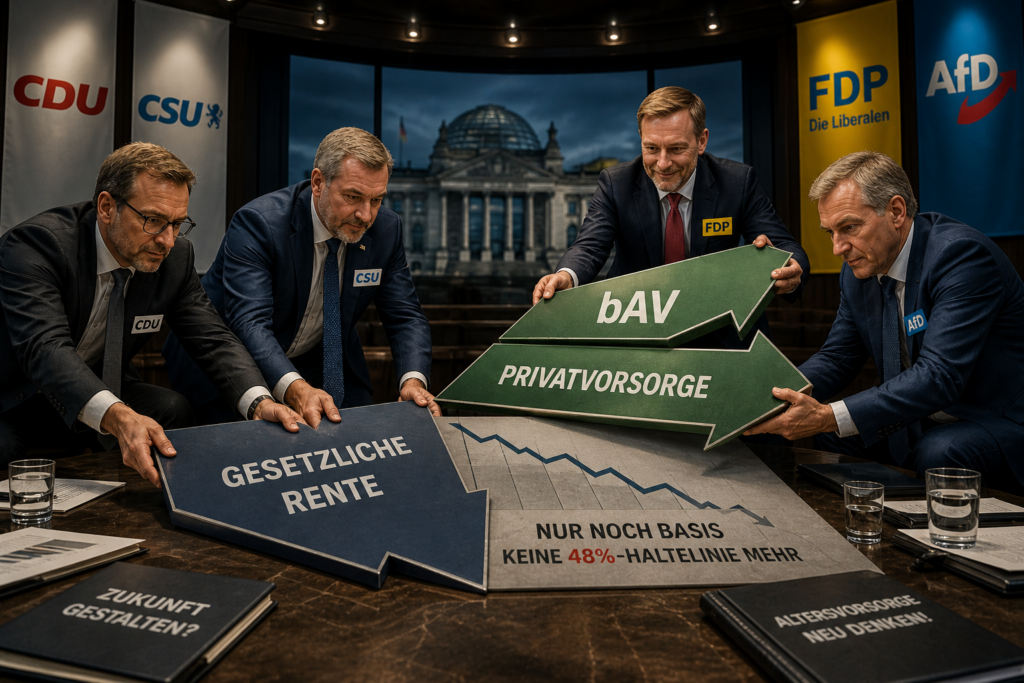
Aus meiner Sicht wird gezielt Meinungsmache betrieben – auch durch CDU, CSU, FDP, AfD und Arbeitgeber.

Die gesetzliche Rente wird schlechter dargestellt, um bAV und private Vorsorge als Lösung zu präsentieren.

Das Problem: Diese Modelle haben oft minimale Arbeitgeberzuschüsse.

In vielen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker – in Deutschland bleibt ihr Anteil vergleichsweise gering.

https://Rentenberater.blog

——

www.Renten-Experte.de 

Kontakt über WhatsApp:
WhatsApp-Anfrage an Werner Hoffmann senden

Oder über 
WhatsAPP-Nr. +49 7156 34354

#Rente #Merz #Rentenpolitik #Altersvorsorge #Deutschland

RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann
– Rentenberater (RDG) .
www.Renten-experte.de – .

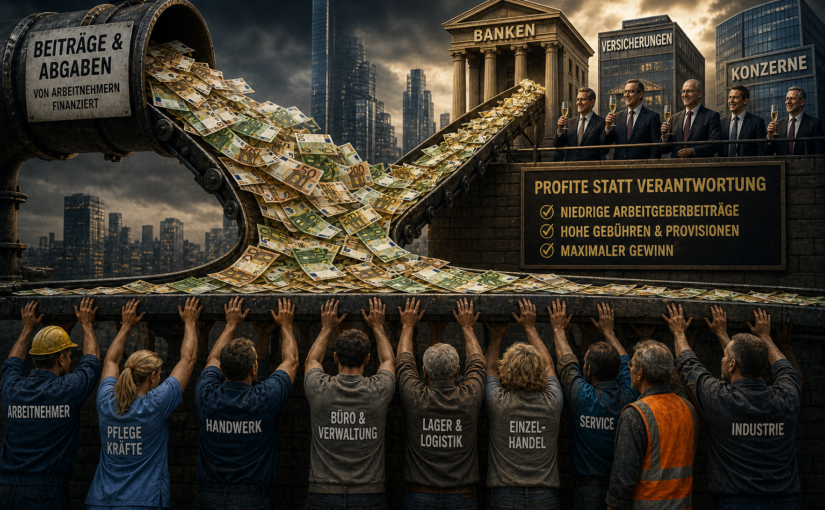
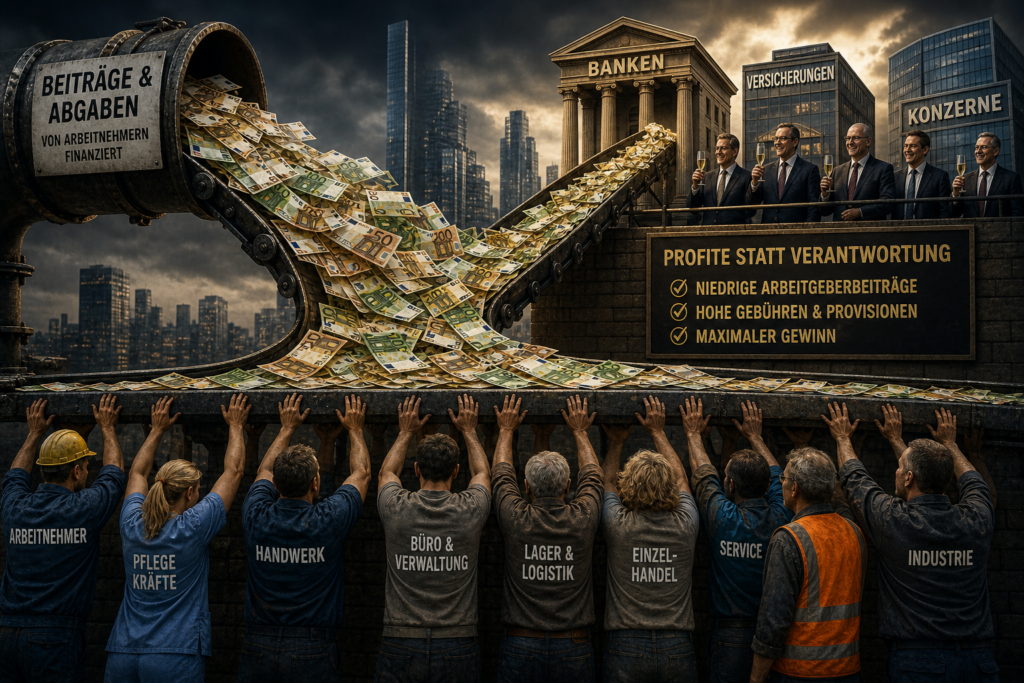
Die Diskussion um die Zukunft der Rente in Deutschland ist kein Zufall, sondern Teil einer Strategie. Arbeitgeberverbände sowie CDU, CSU, FDP und AfD treiben eine Entwicklung voran, die das Umlagesystem schwächt – zugunsten kapitalgedeckter Modelle.

Deutschland hinkt bei der Arbeitgeberbeteiligung hinterher

Im europäischen Vergleich zeigt sich: Deutschland gehört zu den wenigen Ländern, in denen die Arbeitgeberbeteiligung an der gesamten Altersversorgung unter 50 % liegt.

Das bedeutet:

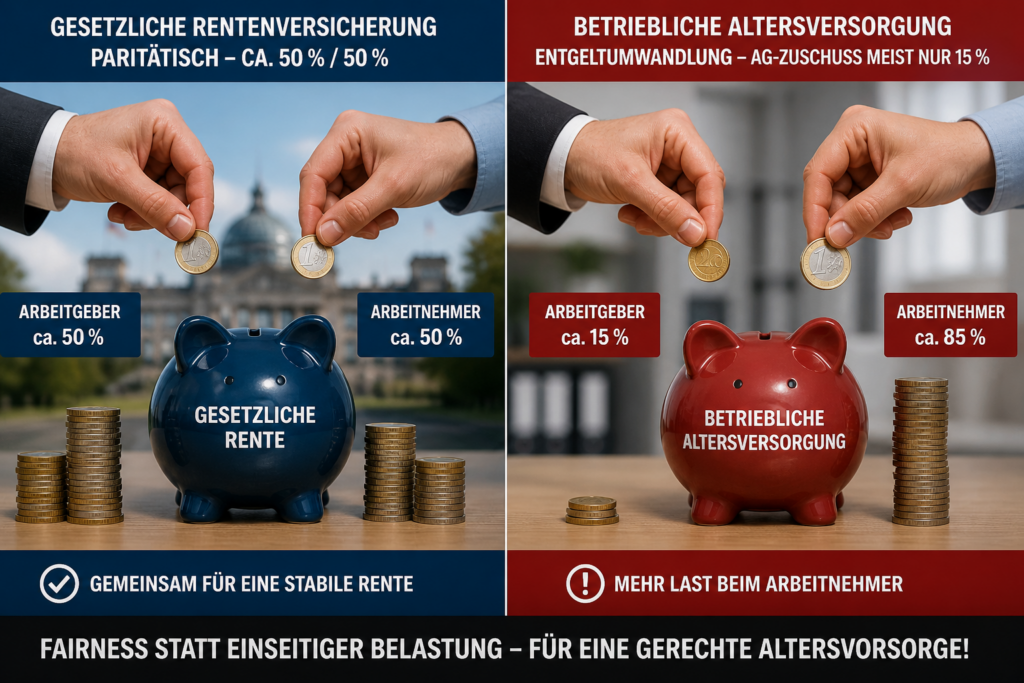
  • In der gesetzlichen Rentenversicherung zahlen Arbeitgeber und Arbeitnehmer jeweils rund 50 %,
  • in vielen europäischen Ländern ist der Arbeitgeberanteil deutlich höher,
  • in der betrieblichen Altersversorgung liegt der Zuschuss meist nur bei maximal 15 % – und nur bei Sozialversicherungsersparnis.

Das Ergebnis: Die finanzielle Last verschiebt sich zunehmend auf die Beschäftigten.

Die Strategie dahinter

Die Debatte wird gezielt auf zwei Modelle reduziert:

  • Umlagesystem,
  • Kapitaldeckung.

Doch das lenkt ab. Es geht nicht um das System – sondern um die Verteilung der Kosten.

Je stärker die gesetzliche Rente geschwächt wird – etwa durch eine Absenkung unter die 48-%-Haltelinie – desto mehr wird Altersvorsorge in bAV und private Modelle verschoben. Genau dort ist die Arbeitgeberbeteiligung deutlich geringer.

AfD: Keine Partei der Arbeitnehmer und Rentner

Die AfD positioniert sich nicht als Interessenvertretung von Arbeitnehmern oder Rentnern. Forderungen zur Schwächung von Gewerkschaften und zur Infragestellung des Mindestlohns sprechen eine klare Sprache.

Auch die oft genannten „70 % Rente“ sollen nicht aus der gesetzlichen Rente entstehen, sondern aus bAV und privater Vorsorge. Dort können sich Arbeitgeber weitgehend aus der Verantwortung ziehen.

Kapitalmarkt statt Sicherheit

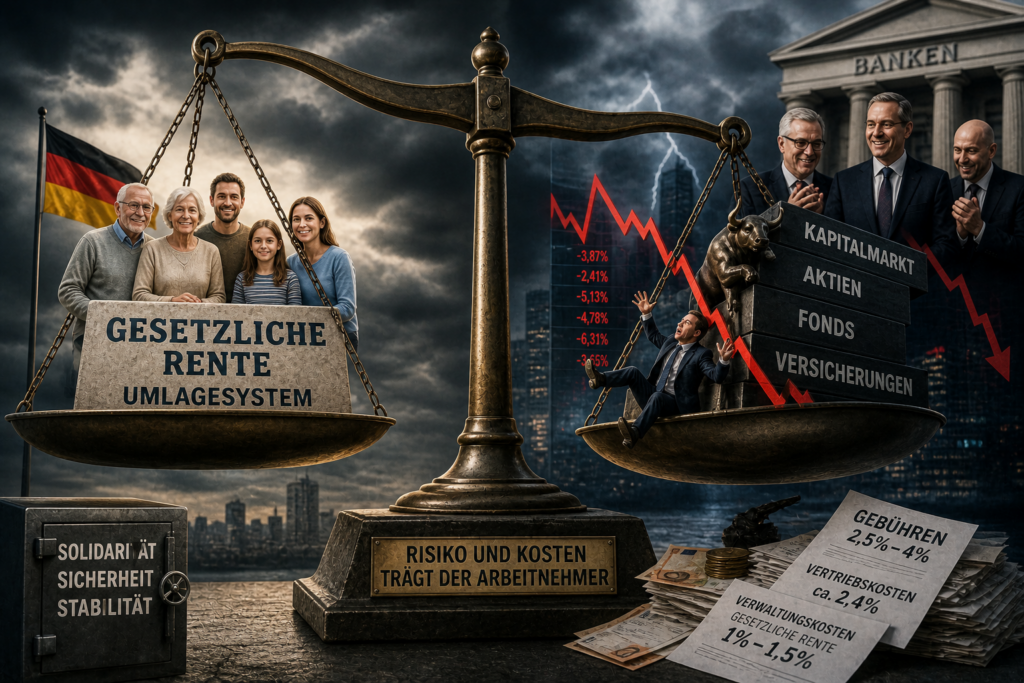
Mit der Verlagerung steigt die Abhängigkeit von Banken und Versicherungen – bei gleichzeitig höheren Kosten:

  • Gesetzliche Rente: ca. 1 % bis 1,5 % Verwaltungskosten,
  • private Anbieter: ca. 2,5 % bis 4 %,
  • zusätzlich ca. 2,4 % Vertriebskosten.

Wer zahlt die Rechnung?

Am Ende sind es die Arbeitnehmer:

  • höhere Eigenanteile,
  • mehr Risiko,
  • höhere Kosten.

Resümee

Die Rentendebatte ist kein neutraler Diskurs. Das Umlagesystem wird gezielt geschwächt, um kapitalgedeckte Modelle auszubauen – und die Verantwortung von Arbeitgebern zu reduzieren.

https://Rentenberater.blog

——

www.Renten-Experte.de

Kontakt über WhatsApp:
WhatsApp-Anfrage an Werner Hoffmann senden

Oder über 
WhatsAPP-Nr. +49 7156 34354

https://rentenberater.blog/💥-70-rente-die-rechnung-der-afd-geht-nicht-auf/

#Rente #Altersvorsorge #bAV #Sozialpolitik #Deutschland

Betriebliche Altersversorgung: Große Errungenschaft – aber nur für wenige?

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

Die betriebliche Altersversorgung (bAV) gilt als zweite Säule der Altersvorsorge. Doch sie ist nicht flächendeckend: Vor allem Beschäftigte in Großunternehmen und tarifgebundenen Betrieben profitieren – kleine Betriebe bleiben zurück.

Verbreitung nach Betriebsgröße

  • >1.000 MA: 75–90 %,
  • 500 MA: 70–80 %,
  • 100 MA: 50–60 %,
  • 10 MA: 20–30 %,
  • Kleinbetriebe: oft unter 20 %.

Geschlechterunterschiede

  • Männer: 27 %,
  • Frauen: 13 %.

Zwar existieren rund 18 Mio. Verträge, doch diese Zahl täuscht: ruhende Verträge, Mehrfachverträge und geringe Leistungen verzerren das Bild.

Rechtsanspruch – begrenzt

Nach § 1a BetrAVG besteht nur ein Anspruch auf Entgeltumwandlung. Der Arbeitgeber zahlt 15 % Zuschuss, aber nur bei eigener SV-Ersparnis. Zudem bestimmt er Durchführungsweg und Anbieter – echte Wahlfreiheit fehlt.

Komplexität als Problem

Die bAV ist so umfangreich und kompliziert, dass jedes Jahr bei der aba – Arbeitsgemeinschaft betriebliche Altersversorgung e.V. mehrere Tage Seminare – selbst für Spezialisten – stattfinden!

Politische Entwicklung kritisch

Einige Parteien (besonders CDU, CSU, FDP und AfD) sehen die gesetzliche Rente nur noch als Basis – teils ohne 48 %-Haltelinie. Stattdessen sollen bAV und private Vorsorge wachsen.

Reform ist notwendig

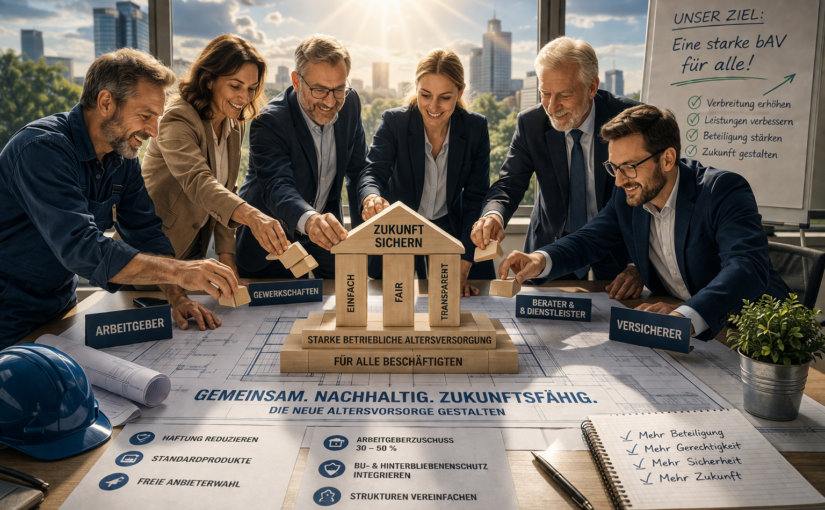
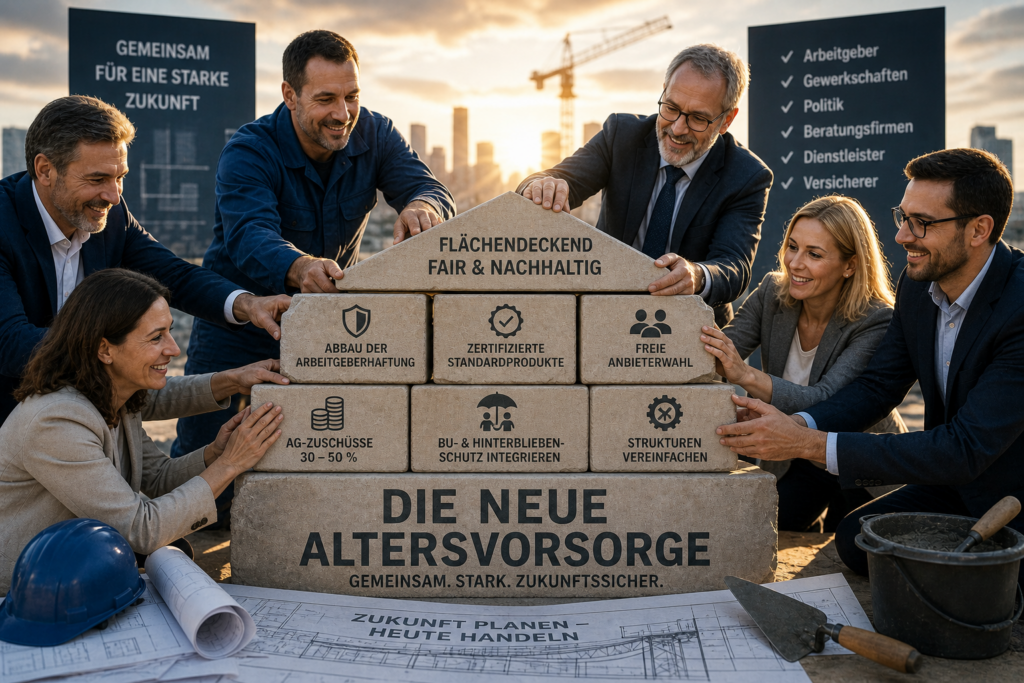
  • Abbau der Arbeitgeberhaftung, um Hemmschwellen zu senken, dafür aber,
  • Zertifizierte Standardprodukte,
  • Freie Anbieterwahl,
  • AG-Zuschüsse von 30–50 %,
  • BU- und Hinterbliebenenschutz verpflichtend integrieren,
  • Strukturen vereinfachen.

Entscheidend: Alle müssen mitziehen

  • Arbeitgeber,
  • Gewerkschaften,
  • politische Parteien,
  • Beratungsfirmen, Dienstleister und Versicherer.

Resümee

Die bAV ist wichtig, aber kein flächendeckender Erfolg.

Ohne Reformen, höhere Arbeitgeberbeteiligung und gemeinsames Handeln bleibt sie ein Privileg weniger – statt eine Lösung für alle.

—-

www.Renten-Experte.de

——

Wenn QR-Code nicht klappt, einfach Link anklicken

https://wa.me/49715634354?text=Hallo,%20ich%20habe%20Ihren%20Artikel%20gelesen%20und%20noch%20Fragen.%20Mein%20Name%20ist:%20_____%20Bitte%20um%20R%C3%BCckruf%20%C3%BCber%20die%20Telefonnummer:%20___

—-

https://rentenberater.blog/-70-rente-die-rechnung-der-afd-geht-nicht-auf/

#Reha #Rentenversicherung #Altersrente #Sozialrecht #Rentenberatung

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen