Rente im Oktober 2026: Diese 5 wichtigen Änderungen und Termine sollten Rentner jetzt kennen!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Der Oktober 2026 bringt für Rentnerinnen, Rentner und angehende Ruheständler einige wichtige Termine. Dabei geht es nicht um fünf völlig neue Rentengesetze, sondern um Beitragsänderungen, Auszahlungstermine, neue Rentenbeginne und wichtige Fristen.
1. IKK classic: Einige Rentner bekommen weniger ausgezahlt

Die IKK classic erhöhte ihren Zusatzbeitrag bereits zum 1. August 2026 von 3,40 auf 3,85 Prozent. Bei pflichtversicherten Rentnern wirkt sich eine solche Änderung bei der gesetzlichen Rente jedoch zeitversetzt aus.

Ab Oktober erhöht sich deshalb der Krankenversicherungsabzug. Da Rentenversicherung und Rentner den Zusatzbeitrag grundsätzlich jeweils zur Hälfte tragen, beträgt die zusätzliche Belastung 0,225 Prozent der Bruttorente.

Bei 2.000 Euro Bruttorente sind das beispielsweise 4,50 Euro weniger monatlich.
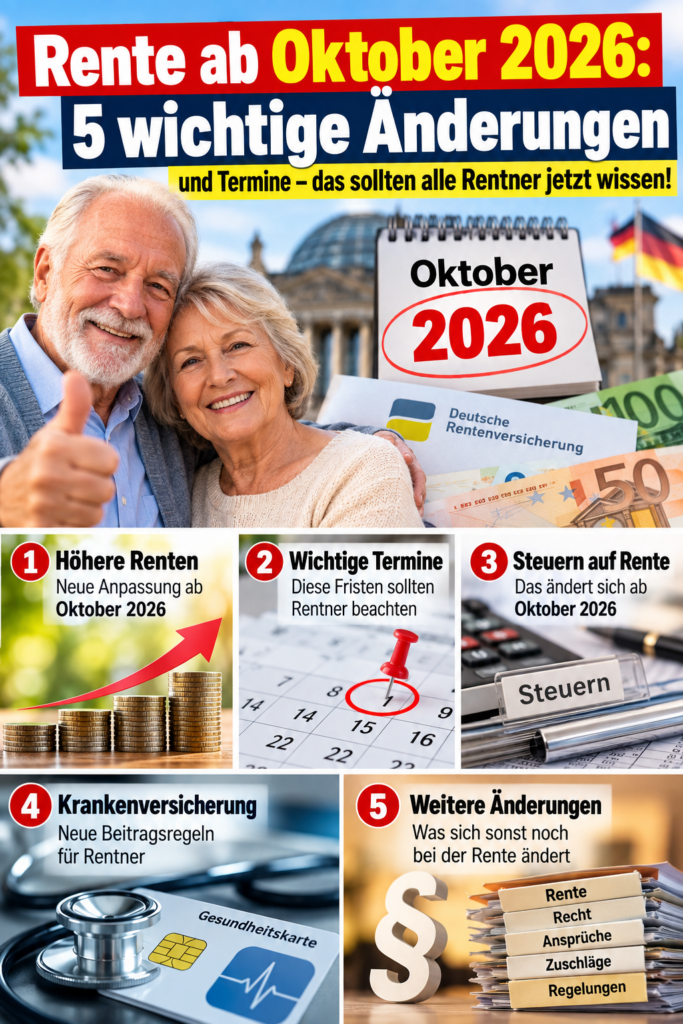
2. Wann kommt die Oktober-Rente?

Wer seine Rente nachschüssig erhält, bekommt die Oktober-Rente am Freitag, 30. Oktober 2026.

Bei vorschüssig gezahlten Renten wurde die Oktober-Rente bereits am 30. September 2026 überwiesen.
3. Für einige Jahrgänge beginnt jetzt die Altersrente

Beim Jahrgang 1960 liegt die Regelaltersgrenze bei 66 Jahren und vier Monaten.

Besonders langjährig Versicherte des Jahrgangs 1962 können bei mindestens 45 anrechenbaren Versicherungsjahren mit 64 Jahren und acht Monaten abschlagsfrei in Altersrente gehen.

4. Frühere Rente kann dauerhaft Geld kosten

Beim Jahrgang 1963 kann die Altersrente für langjährig Versicherte bei mindestens 35 Versicherungsjahren ab 63 beginnen. Wer sie bereits mit 63 beansprucht, muss jedoch mit einem dauerhaften Abschlag von 13,8 Prozent rechnen.

Für schwerbehinderte Menschen des Jahrgangs 1964 ist bei erfüllter Wartezeit von 35 Jahren ein Rentenbeginn ab 62 möglich. Beim frühestmöglichen Beginn beträgt der Abschlag 10,8 Prozent.
5. Achtung beim Lebensnachweis im Ausland

Wer vom Renten Service ausdrücklich zur Abgabe eines Lebensnachweises aufgefordert wurde, sollte jetzt unbedingt handeln.

Der aktuelle letzte Termin ist der 9. Oktober 2026. Liegt bis dahin kein gültiger Lebensnachweis vor, kann die Rentenzahlung ab Ende Oktober unterbrochen werden.

Wer keine Aufforderung erhalten hat, muss normalerweise nichts unternehmen.

Mein Tipp: Gerade beim Rentenbeginn können wenige Monate erhebliche finanzielle Auswirkungen haben. Vor einem vorgezogenen Rentenantrag sollte deshalb genau geprüft werden, welche Rentenart möglich ist und welcher Abschlag dauerhaft bestehen bleibt.

Die Altersgrenzen und Abschläge werden auch von der Deutschen Rentenversicherung bestätigt: Jahrgang 1963 hat bei der Altersrente für langjährig Versicherte beim frühestmöglichen Beginn einen maximalen Abschlag von 13,8 Prozent, für schwerbehinderte Menschen ab Jahrgang 1964 sind es maximal 10,8 Prozent. 
Hashtags:
#Rente #Rente2026 #Rentner #Altersrente #Rentenversicherung

Hinweis zu den Bildern:
Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

Als zusätzlicher Praxishinweis: Die Deutsche Rentenversicherung empfiehlt, einen Altersrentenantrag ungefähr drei Monate vor dem gewünschten Rentenbeginn zu stellen. 

Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

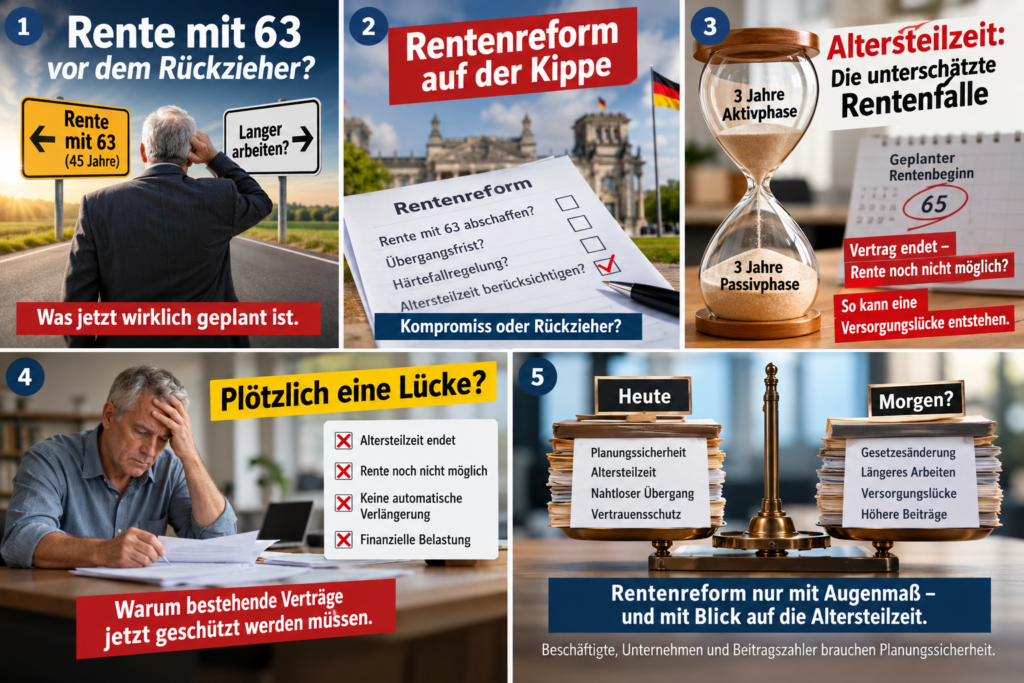
Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

Was passiert mit bereits bestehenden Altersteilzeitverträgen?

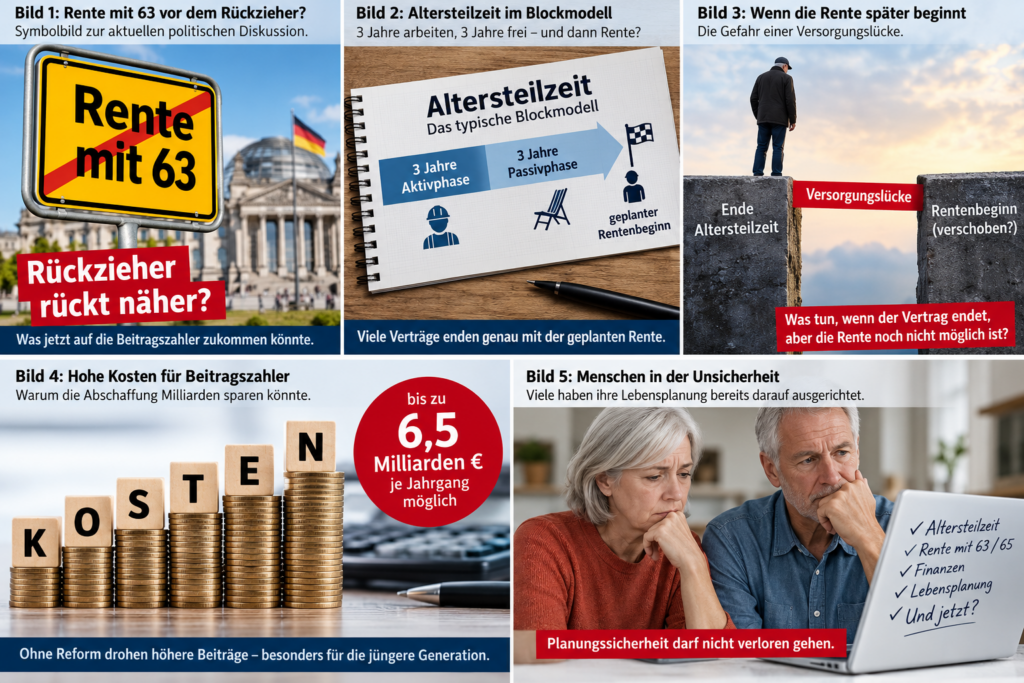
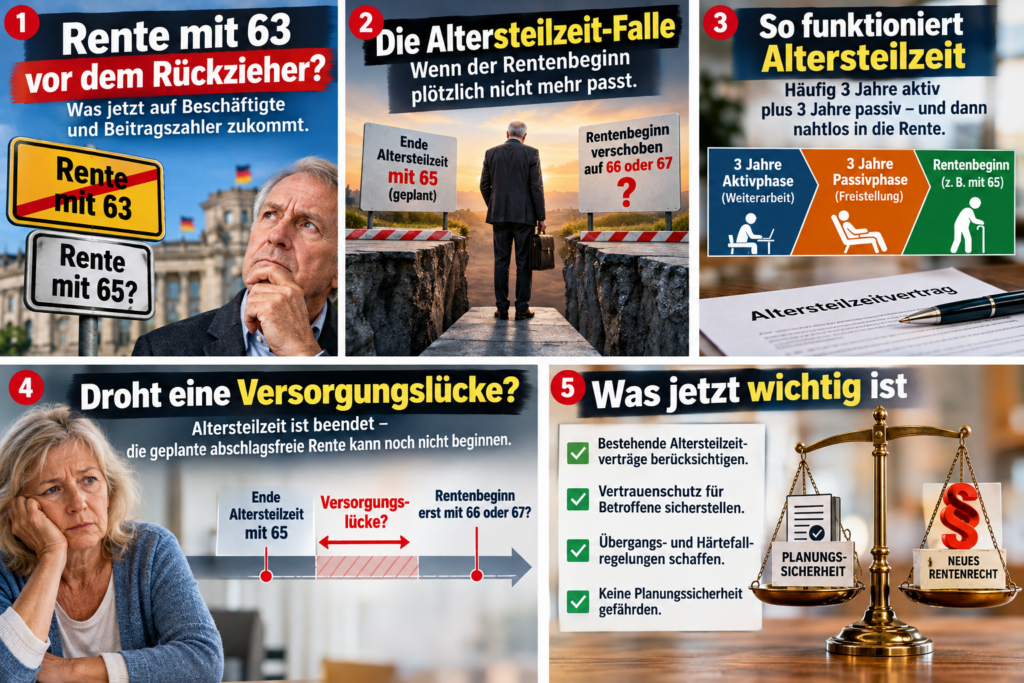
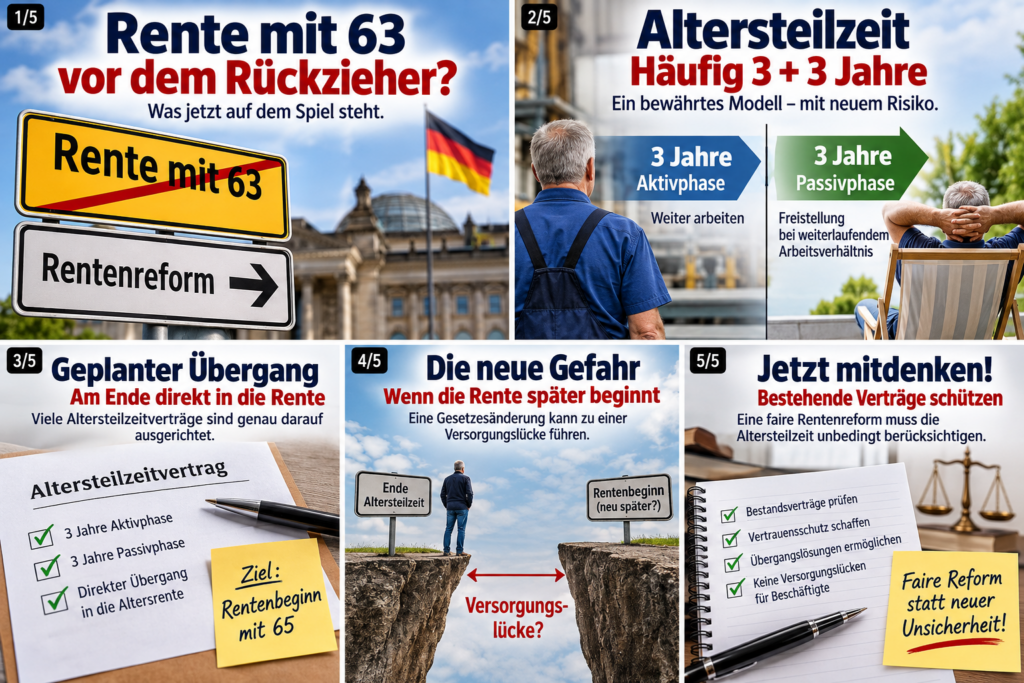
Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

Genau hier kann eine Reform problematisch werden.

Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

#RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

Bis zu 281,50 Euro mehr im Monat – dieser Freibetrag wird oft mit der Grundrente verwechselt!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Rentnerinnen und Rentner kennen den Begriff Grundrente. Weniger bekannt ist jedoch, dass es daneben einen besonderen Grundrenten-Freibetrag bei Sozialleistungen gibt. Dabei werden zwei völlig unterschiedliche Dinge häufig miteinander verwechselt.

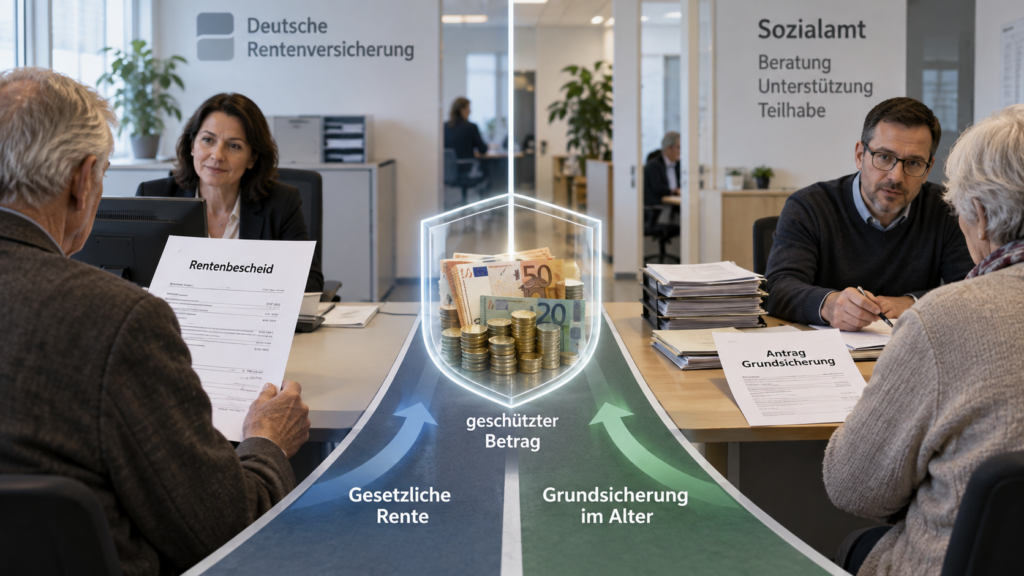
Wichtig: Grundrente und Grundsicherung sind nicht dasselbe.

Die Grundrente ist ein Zuschlag zur gesetzlichen Rente für bestimmte Versicherte mit langjährigen Grundrentenzeiten und eher niedrigen Durchschnittsverdiensten.

Die Grundsicherung im Alter und bei Erwerbsminderung ist dagegen eine Sozialleistung nach dem SGB XII für Menschen, deren Einkommen und Vermögen zur Sicherung des Lebensunterhalts nicht ausreichen.

Für Menschen, die mindestens 33 Jahre Grundrentenzeiten erreicht haben, gibt es bei der Einkommensanrechnung auf die Grundsicherung einen besonderen Freibetrag. Dabei bleiben zunächst 100 Euro monatlich aus der gesetzlichen Rente anrechnungsfrei. Zusätzlich bleiben 30 Prozent des darüberliegenden Rentenbetrags unberücksichtigt. 

Der Freibetrag ist allerdings begrenzt: Er darf höchstens 50 Prozent der Regelbedarfsstufe 1 betragen. Nach den aktuell veröffentlichten Angaben des Bundesarbeitsministeriums sind das maximal 281,50 Euro monatlich. 

Beispiel: Bei einer monatlichen Bruttorente von 700 Euro bleiben zunächst 100 Euro frei. Von den verbleibenden 600 Euro werden nochmals 30 Prozent, also 180 Euro, nicht angerechnet. Der Freibetrag beträgt somit 280 Euro.

Entscheidend ist: Man muss keinen Grundrentenzuschlag beziehen, um diesen Freibetrag nutzen zu können. Maßgeblich sind grundsätzlich die erforderlichen 33 Jahre Grundrentenzeiten beziehungsweise vergleichbare Zeiten. 

Der Freibetrag kann dazu führen, dass weniger Rente auf die Grundsicherung angerechnet wird. Dadurch kann die Grundsicherungsleistung höher ausfallen – oder unter Umständen erstmals überhaupt ein Anspruch entstehen. 

Deshalb mein Hinweis: Wer nur eine geringe Rente erhält und mindestens 33 Jahre entsprechende Zeiten erreicht hat, sollte prüfen lassen, ob dieser Freibetrag berücksichtigt wurde.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

#Grundsicherung #Grundrente #Rente #Sozialrecht #Rentenberatung

Hinweis zu den Bildern:
Die verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der symbolischen Darstellung des jeweiligen Themas. Dargestellte Personen sind keine realen Personen.

Ab 2027 droht arbeitenden Rentnern eine Krankengeld-Falle – 99,99-%-Teilrente funktioniert nicht mehr!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

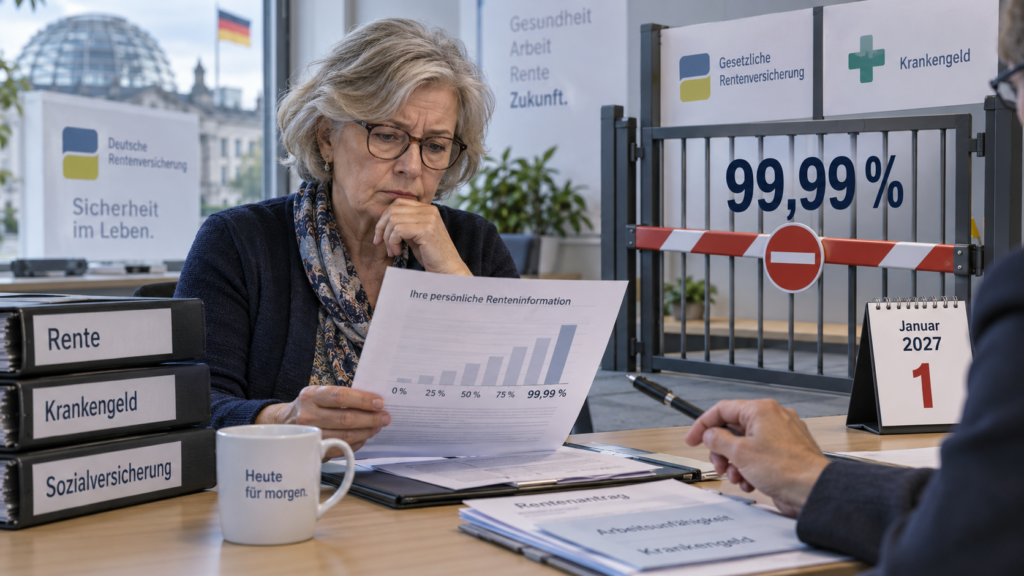
Für arbeitende Rentnerinnen und Rentner gibt es ab 1. Januar 2027 eine wichtige Änderung. Wer neben seiner Altersrente weiterhin beschäftigt ist und sich über das Arbeitsverhältnis einen Anspruch auf Krankengeld erhalten möchte, muss künftig sehr genau auf die Höhe seiner Teilrente achten.

Grundlage ist das GKV-Beitragssatzstabilisierungsgesetz vom 24. Juli 2026 (BGBl. I Nr. 228). Geändert wird insbesondere § 50 Abs. 1 Satz 1 Nr. 1 SGB V. Die Neuregelung tritt zum 1. Januar 2027 in Kraft.

Bisher wurde häufig folgende Gestaltung genutzt:

Statt einer Altersvollrente wurde beispielsweise eine Teilrente von 99,99 Prozent beantragt. Wer daneben versicherungspflichtig weiterarbeitete, konnte dadurch grundsätzlich seinen Krankengeldanspruch aus der Beschäftigung erhalten.

Damit ist ab 2027 Schluss.

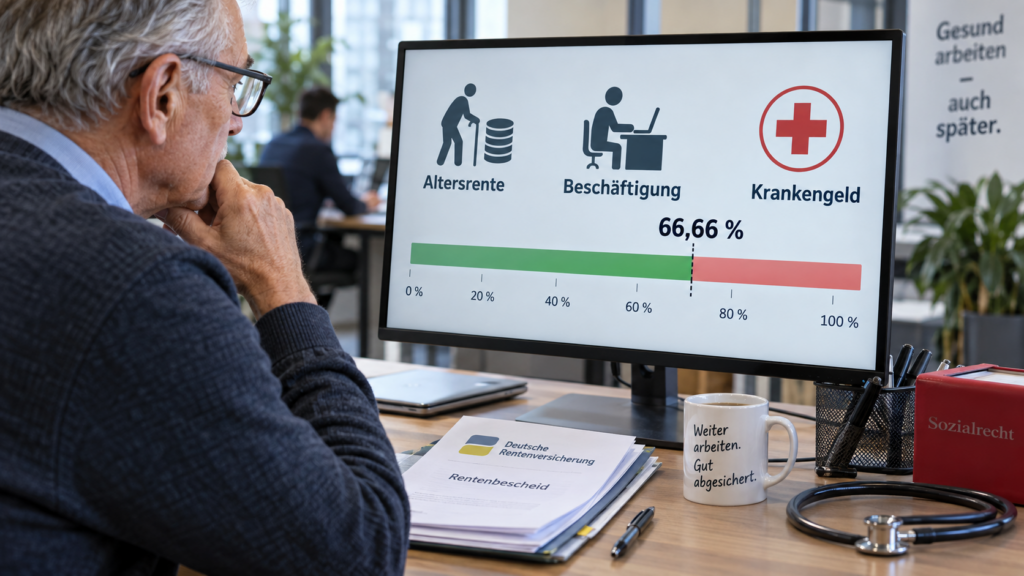
Künftig entfällt der Krankengeldanspruch bereits dann, wenn eine Alters-Teilrente von mehr als zwei Dritteln der Vollrente bezogen wird.

Wer den Krankengeldanspruch erhalten möchte, darf somit höchstens zwei Drittel der Vollrente als Altersrente beziehen.

Wichtig: Das betrifft nicht nur die Regelaltersrente.

Die neue Regelung gilt grundsätzlich für alle Altersrenten, also beispielsweise für die Altersrente für langjährig Versicherte, für besonders langjährig Versicherte, für schwerbehinderte Menschen und für die Regelaltersrente.

Entscheidend ist also nicht die Rentenart, sondern wie hoch die Teilrente im Verhältnis zur Vollrente ist.

Auch bei Erwerbsminderungsrenten muss unterschieden werden: Wer eine volle Erwerbsminderungsrente bezieht, hat bereits nach § 50 SGB V grundsätzlich keinen Krankengeldanspruch. Eine Rente wegen teilweiser Erwerbsminderung führt dagegen nicht automatisch zum vollständigen Wegfall des Krankengeldes.

Bestehende 99,99-%-Teilrenten sollten deshalb überprüft werden.

Soll die Alters-Teilrente zum 1. Januar 2027 auf höchstens zwei Drittel abgesenkt werden, muss die Änderung spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingegangen sein.

Mein Hinweis: Wer als Rentner weiterarbeitet, sollte nicht vorschnell auf Vollrente umstellen. Rentenhöhe, Arbeitsentgelt, Krankengeldanspruch und Krankenversicherung sollten gemeinsam geprüft werden.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rente #Krankengeld #Teilrente #Erwerbsminderungsrente #Sozialversicherung

Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit Künstlicher Intelligenz (KI) erstellt worden sein.

1.169 kostenlose Rechner: Neue Renten-Tools auf 1000Rechner.de

Ein Beitrag von

Werner Hoffmann

Der interessante Erfahrungsaustausch beim Bundesverband der Rentenberater war am Freitagabend erfolgreich beendet. Danach habe ich die Zeit genutzt und bei 1000Rechner.de noch einige neue Rechnermodule entwickelt, die vielleicht auch für Dich interessant sein können.

Inzwischen gibt es dort genau 1.169 Rechner, Statistiken und Entscheidungshilfen – und alle können kostenlos genutzt werden.

Hier einige der neuen Renten-Tools:

1. Prüfung der Selbstständigkeit und Pflichtversicherung

Der neue Prüfer hilft dabei, eine selbstständige Tätigkeit im Hinblick auf eine mögliche Rentenversicherungspflicht nach § 2 SGB VI einzuordnen. Besonders wichtig kann das sein, wenn im Wesentlichen nur für einen Auftraggeber gearbeitet wird oder eine Tätigkeit zu den gesetzlich erfassten selbstständigen Berufen gehört.

2. Rentenarten-Vergleich / Rentenbeginn-Optimierer

Vor Beginn der Tagung wurde am Freitag ein Rentenberechner beziehungsweise Rentenbeginn-Optimierer gezeigt, der nach meinen Informationen rund 30 Euro monatlich kosten soll.

Ein entsprechendes Modul habe ich anschließend selbst entwickelt – bei 1000Rechner.de natürlich kostenlos.

Der Rechner vergleicht unterschiedliche Rentenarten, mögliche Rentenbeginntermine, Wartezeiten, Abschläge und Modell-Rentenhöhen. So lassen sich verschiedene Möglichkeiten schnell gegenüberstellen.

3. Rentensplitting zu Lebzeiten

Dieser Rechner prüft die Voraussetzungen für ein Rentensplitting unter Ehegatten oder Lebenspartnern und zeigt, welche Auswirkungen die Übertragung von Rentenanwartschaften haben kann.

4. Rentensplitting im Todesfall

Auch nach dem Tod eines Ehepartners kann die Frage entstehen, ob ein Rentensplitting möglich und sinnvoll zu prüfen ist. Der Rechner zeigt Voraussetzungen und Berechnungsgrundlagen. Dabei sollte immer auch die mögliche Witwen- oder Witwerrente berücksichtigt werden.

5. Statistiken zur gesetzlichen Rentenversicherung

Zusätzlich gibt es einen großen Statistikbereich mit rund 28 Kennzahlen und Auswertungen, beispielsweise zu Geburten, Sterbefällen, Rentenbezugsdauer, Rentenausgaben und weiteren Entwicklungen der gesetzlichen Rentenversicherung.

Mein Ziel bei 1000Rechner.de ist es, komplizierte Themen möglichst verständlich aufzubereiten und kostenlose Hilfsmittel zur ersten Orientierung bereitzustellen.

Die Links zu den neuen Rechnern:

https://www.1000rechner.de/selbststaendige-2-sgb-vi-pflichtversicherungs-pruefer

https://1000rechner.de/rentenarten-vergleich-rentenbeginn-optimierer

https://1000rechner.de/rentensplitting-zu-lebzeiten

https://1000rechner.de/rentensplitting-im-todesfall

https://www.1000rechner.de/gesetzliche-rentenversicherung-rechner

https://www.1000rechner.de

#Rente #Rentenversicherung #Rentenberatung #1000Rechner #Rentensplitting

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration und Veranschaulichung des Themas.

Rente + Gehalt + Aktivrente 2026: Neuer Rechner zeigt Steuer, Abgaben und Netto

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

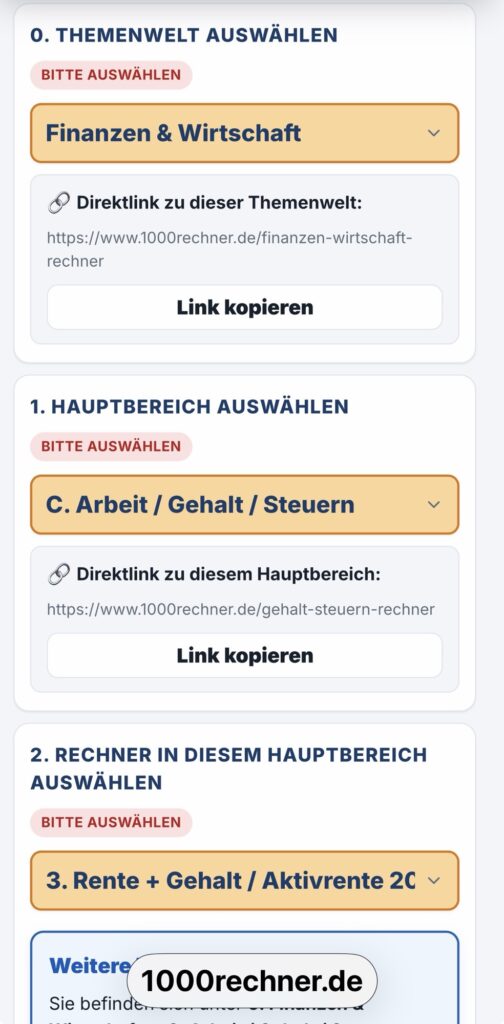
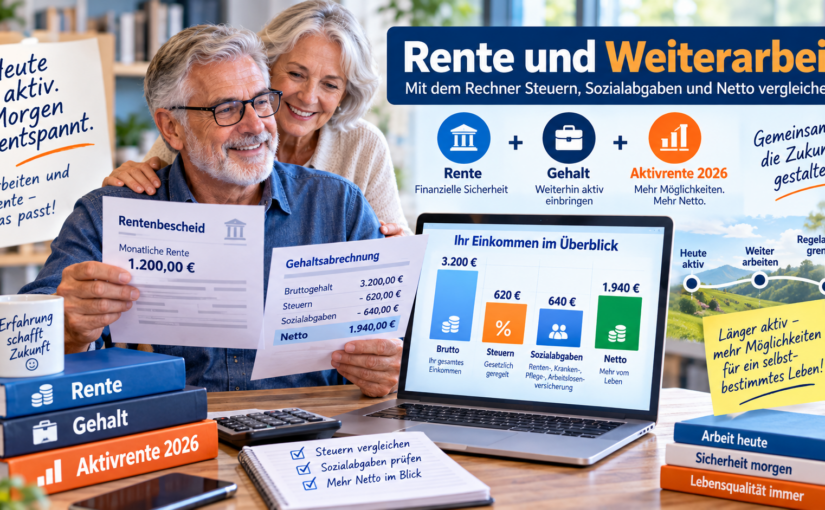
Der 1000Rechner.de wurde heute um ein weiteres Rechenmodul ergänzt:

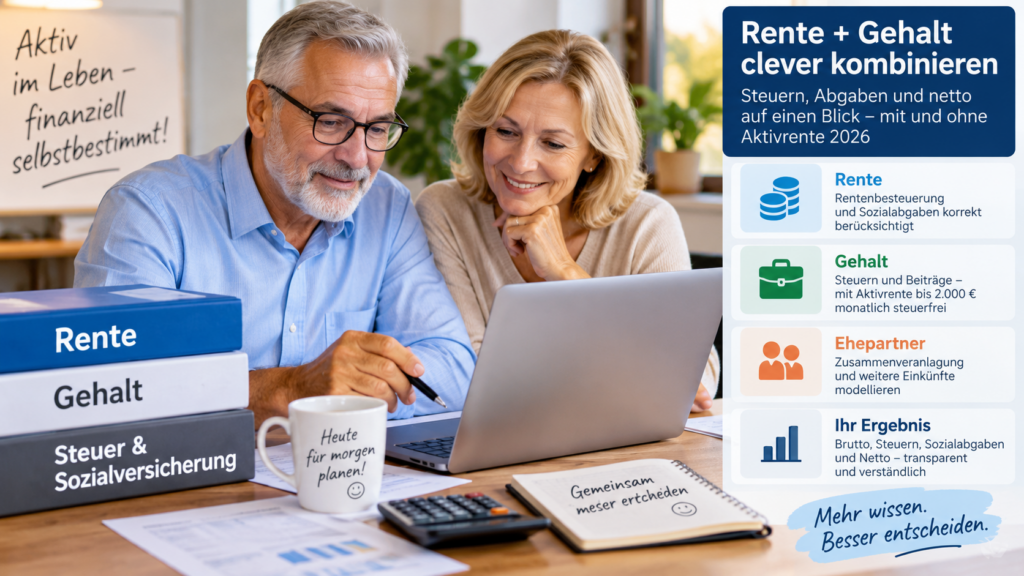
Was passiert steuerlich und sozialversicherungsrechtlich, wenn jemand eine Altersrente bezieht und weiterarbeitet – oder nach Erreichen der Regelaltersgrenze die Aktivrente nutzt? Die Auswirkungen lassen sich individuell berechnen.

Was berechnet dieser Rechner?

Der Rechner verbindet gesetzliche Altersrente und Arbeitslohn und zeigt für 2026 Steuerbelastung und Sozialversicherungsbeiträge getrennt nach Arbeitslohn und Rente. Bei Ehepaaren können Einkünfte des Ehepartners und die Zusammenveranlagung berücksichtigt werden.

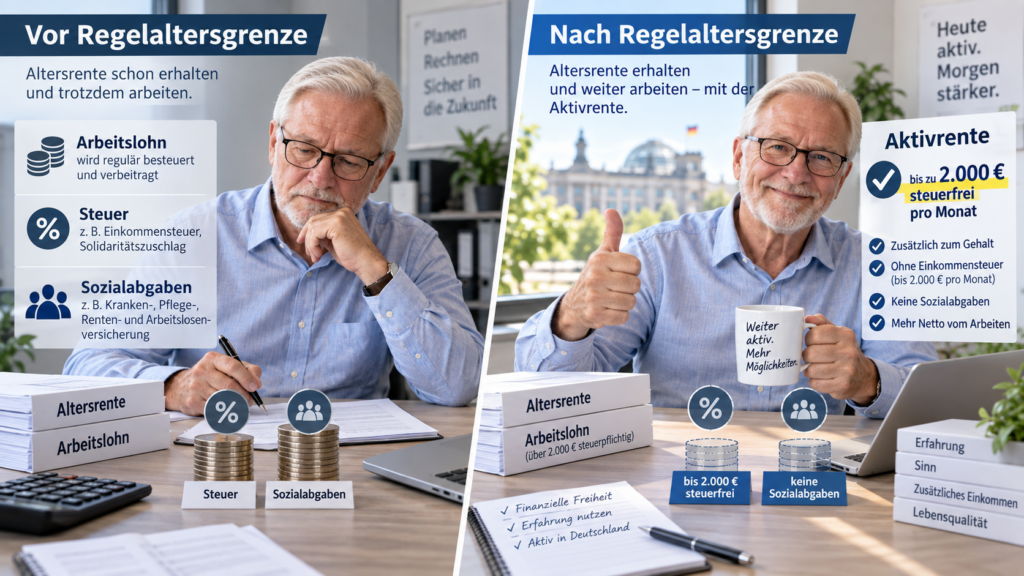
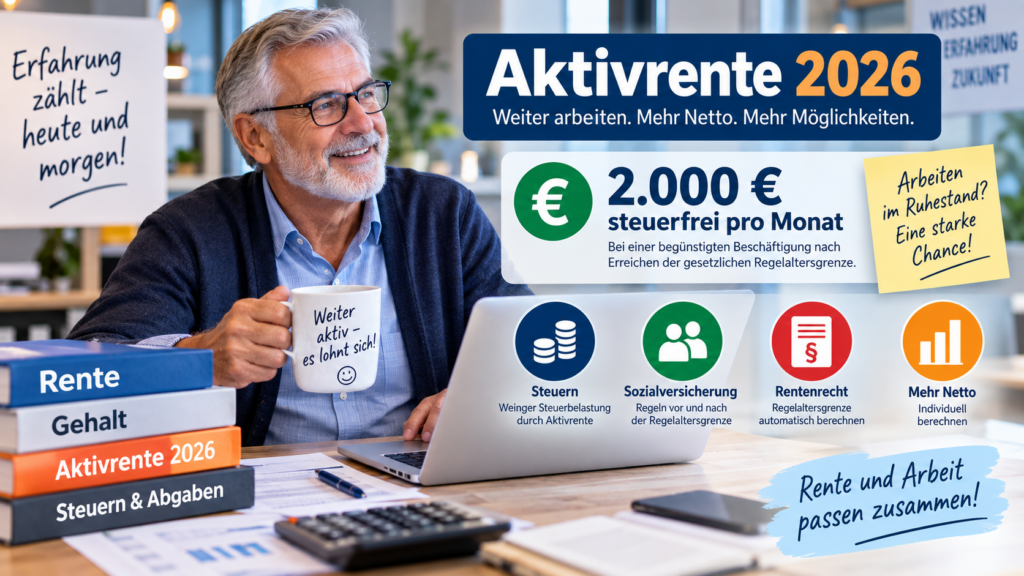
Seit 1. Januar 2026 gilt die Aktivrente nach § 3 Nr. 21 EStG: Nach Erreichen der gesetzlichen Regelaltersgrenze können bei einer begünstigten sozialversicherungspflichtigen Beschäftigung bis zu 2.000 Euro Arbeitslohn steuerfrei bleiben. Die Steuerfreiheit beginnt erst im Folgemonat.

Wer eine vorgezogene Altersrente erhält, die Regelaltersgrenze aber noch nicht erreicht hat, bekommt diese Steuerbefreiung noch nicht. Der Rechner berechnet zunächst die reguläre Steuer und zeigt, ab wann die Aktivrente frühestens möglich ist.

Zur Sozialversicherung: Vor der Regelaltersgrenze besteht bei einer Altersvollrente weiter Renten- und Arbeitslosenversicherungspflicht. Nach Ablauf des Monats, in dem die Regelaltersgrenze erreicht wird, besteht grundsätzlich Versicherungsfreiheit in diesen Zweigen. Auf die Rentenversicherungsfreiheit kann verzichtet werden. Kranken- und Pflegeversicherung enden dadurch nicht automatisch.

Bei der Rente berücksichtigt das Modell Kranken- und Pflegeversicherungsbeiträge. Treffen Arbeitsentgelt und Rente zusammen, werden die Beiträge getrennt ausgewiesen.

Auch die Rentenbesteuerung wird berücksichtigt: Bei Rentenbeginn 2025 beträgt der Besteuerungsanteil 83,5 Prozent, bei Rentenbeginn 2026 84,0 Prozent. Der persönliche Rentenfreibetrag wird grundsätzlich aus dem ersten vollen Kalenderjahr nach Rentenbeginn ermittelt und danach als Euro-Betrag festgeschrieben.

Die Einkommensteuer wird nicht getrennt auf Rente und Arbeitslohn festgesetzt. Deshalb zeigt der Rechner zusätzlich eine rechnerische Aufteilung der Gesamtsteuer. Grundlage ist der Einkommensteuertarif 2026 mit 12.348 Euro Grundfreibetrag.

Beispiel: 2.200 Euro Altersrente plus 3.000 Euro Arbeitslohn. Vor der Regelaltersgrenze wird der Lohn regulär besteuert. Danach können bei erfüllten Voraussetzungen bis zu 2.000 Euro monatlich steuerfrei bleiben.

Direkt zum Rechner:

https://1000rechner.de/rente-gehalt-aktivrente-2026

#Aktivrente #Altersrente #RenteUndGehalt #Steuern #1000Rechner

Hinweis zu den Bildern:

Die zu diesem Beitrag verwendeten Bilder können mithilfe Künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.

Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

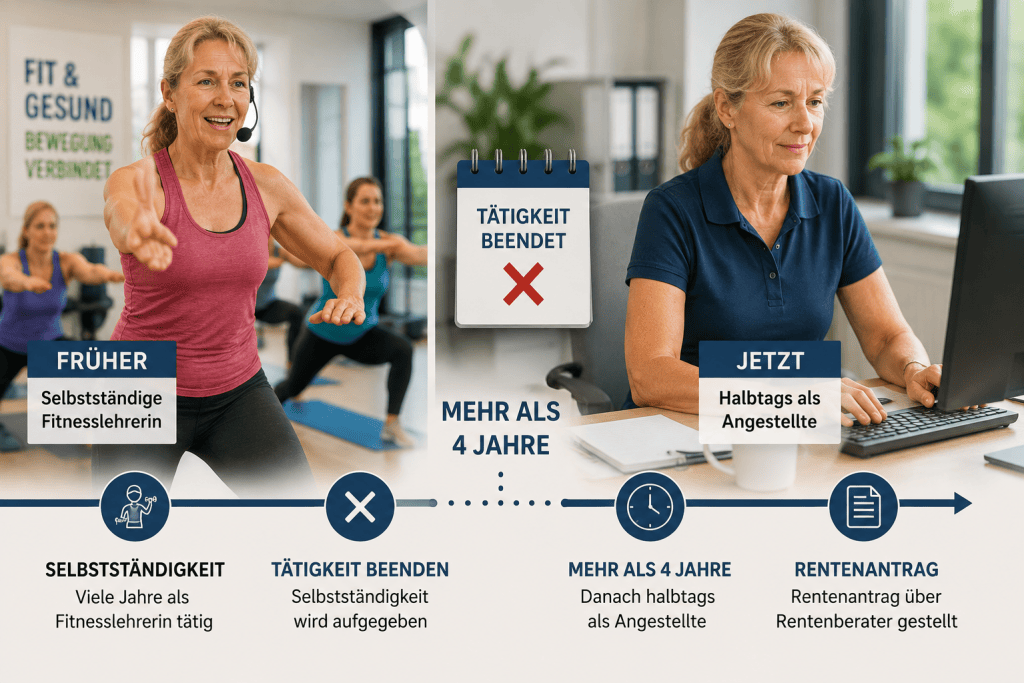
Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.

Was sie nicht wusste:

Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.

Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.

Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.

Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.

Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?

Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.

Die Verjährung kann entscheidend sein

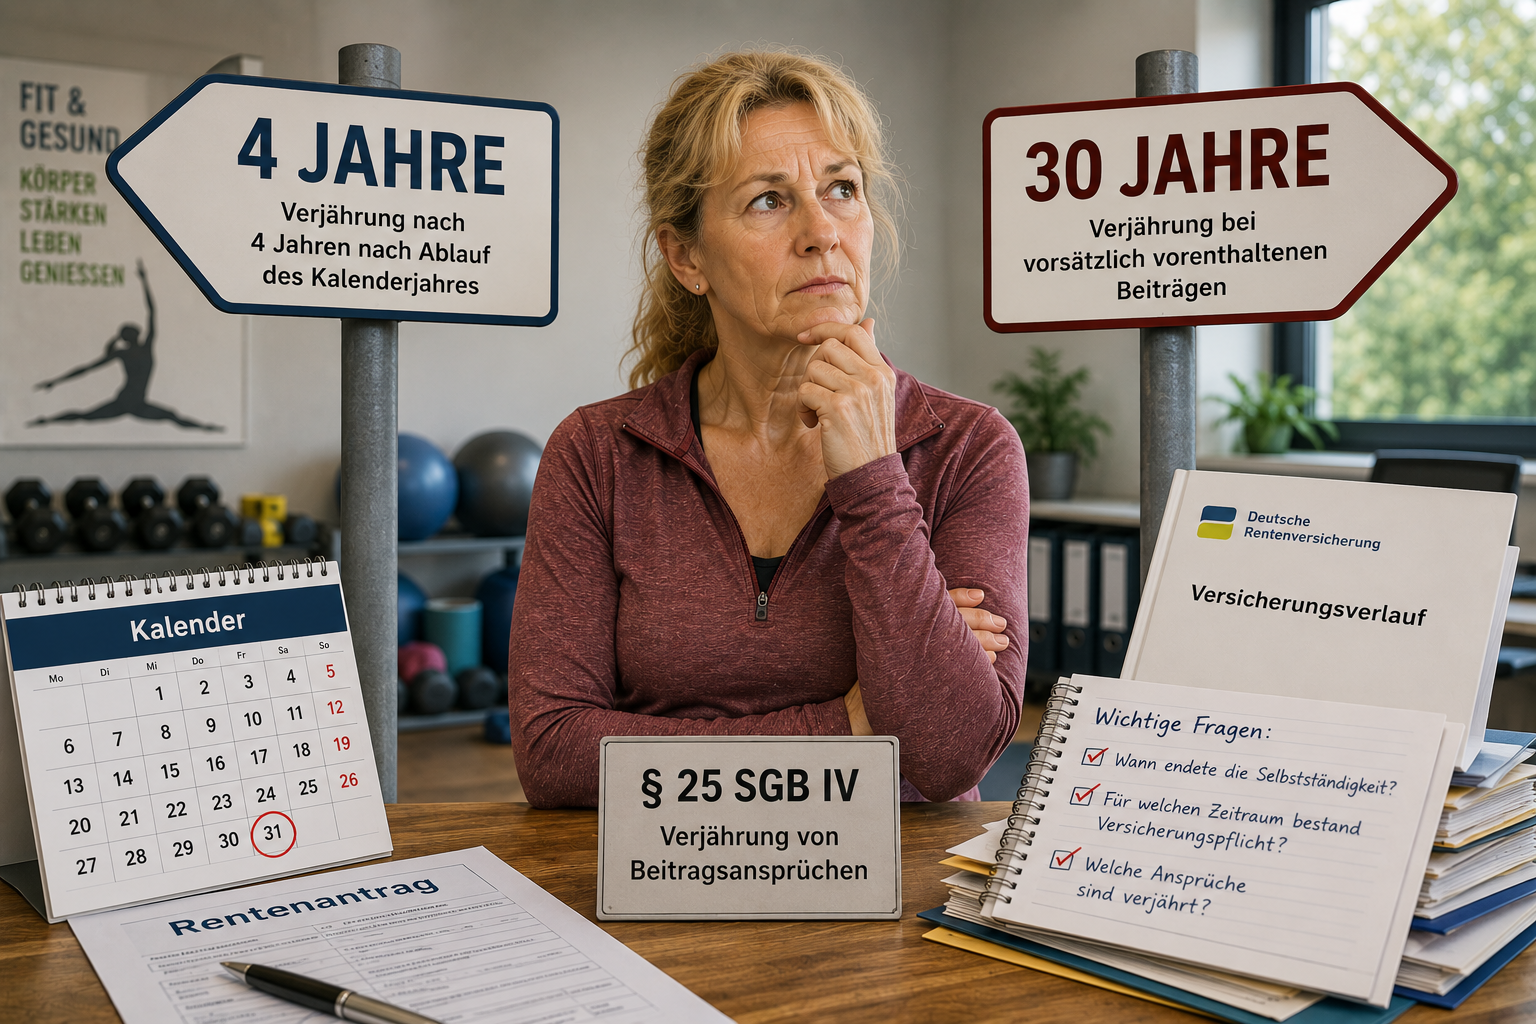
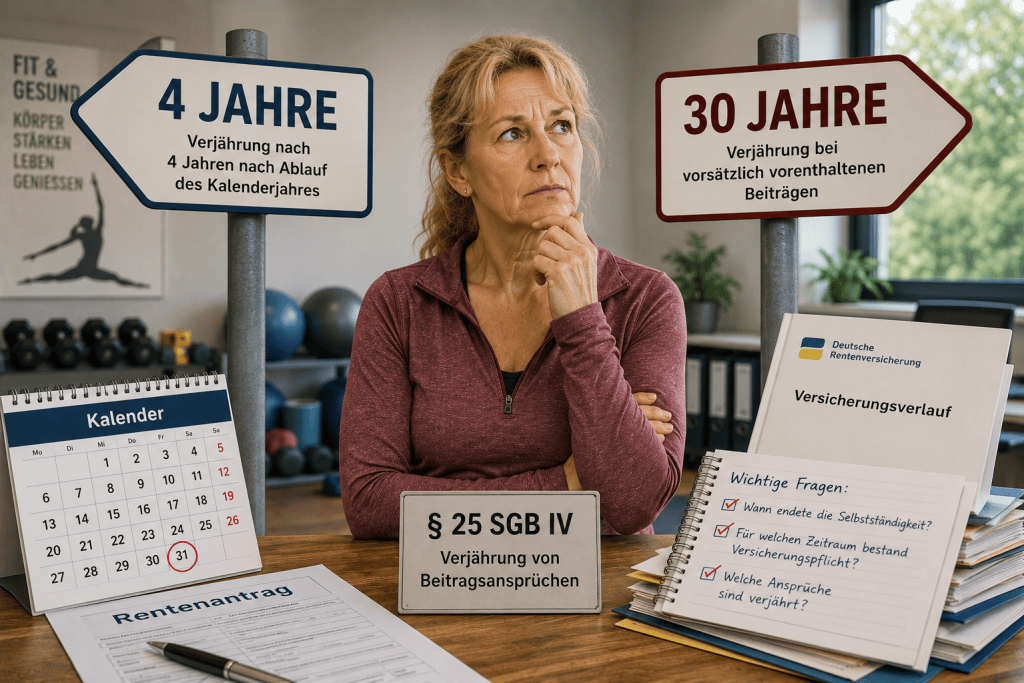
Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.

Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?

Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.

Zwei wichtige Lehren

1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.

Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.

2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.

Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.

Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rentenversicherung #Selbstständig #FitnessCoach #Rentenberater #Altersrente

Hinweis zu KI-Bildern:
Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

Quellen

– § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher
– § 25 SGB IV – Verjährung von Beitragsansprüchen
– Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte

* Name geändert

Pensionäre aufgepasst! Pensionär und alte Rentenbeiträge: Dieses Geld wird oft vergessen

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Beamte waren vor ihrer Beamtenlaufbahn zunächst als Arbeitnehmer beschäftigt und haben Beiträge in die gesetzliche Rentenversicherung eingezahlt.

Sind mindestens 60 Monate allgemeine Wartezeit erfüllt, kann daraus später zusätzlich zur Pension eine gesetzliche Altersrente entstehen.

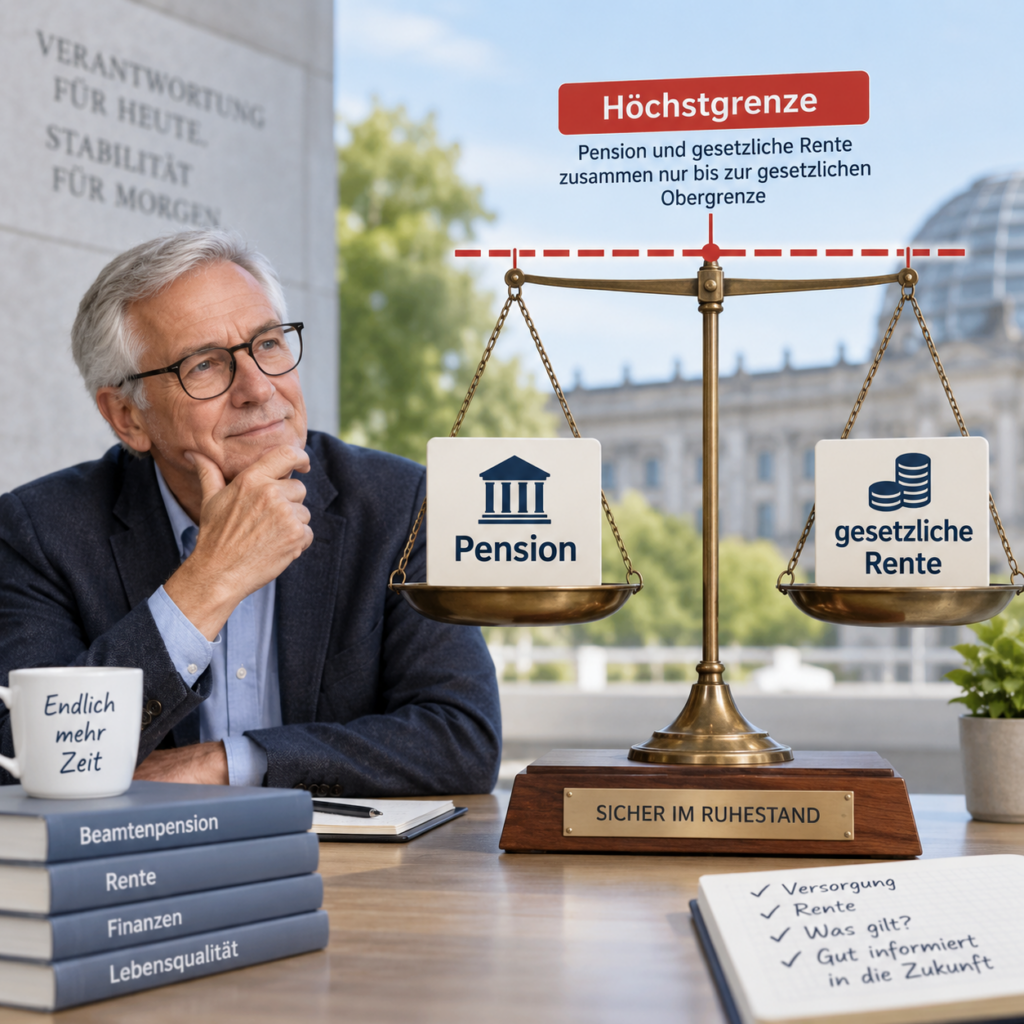
Doch Vorsicht: Eine gesetzliche Rente wird bei Beamten nicht automatisch vollständig zusätzlich zur Pension gezahlt.

Beim Bund regelt § 55 BeamtVG das Zusammentreffen von Pension und Rente. Überschreiten beide Leistungen zusammen eine bestimmte Höchstgrenze, kann ein Teil der Pension ruhen. Bei Landesbeamten gelten die jeweiligen Versorgungsgesetze der Bundesländer. 

Besonders interessant ist jedoch der umgekehrte Fall:

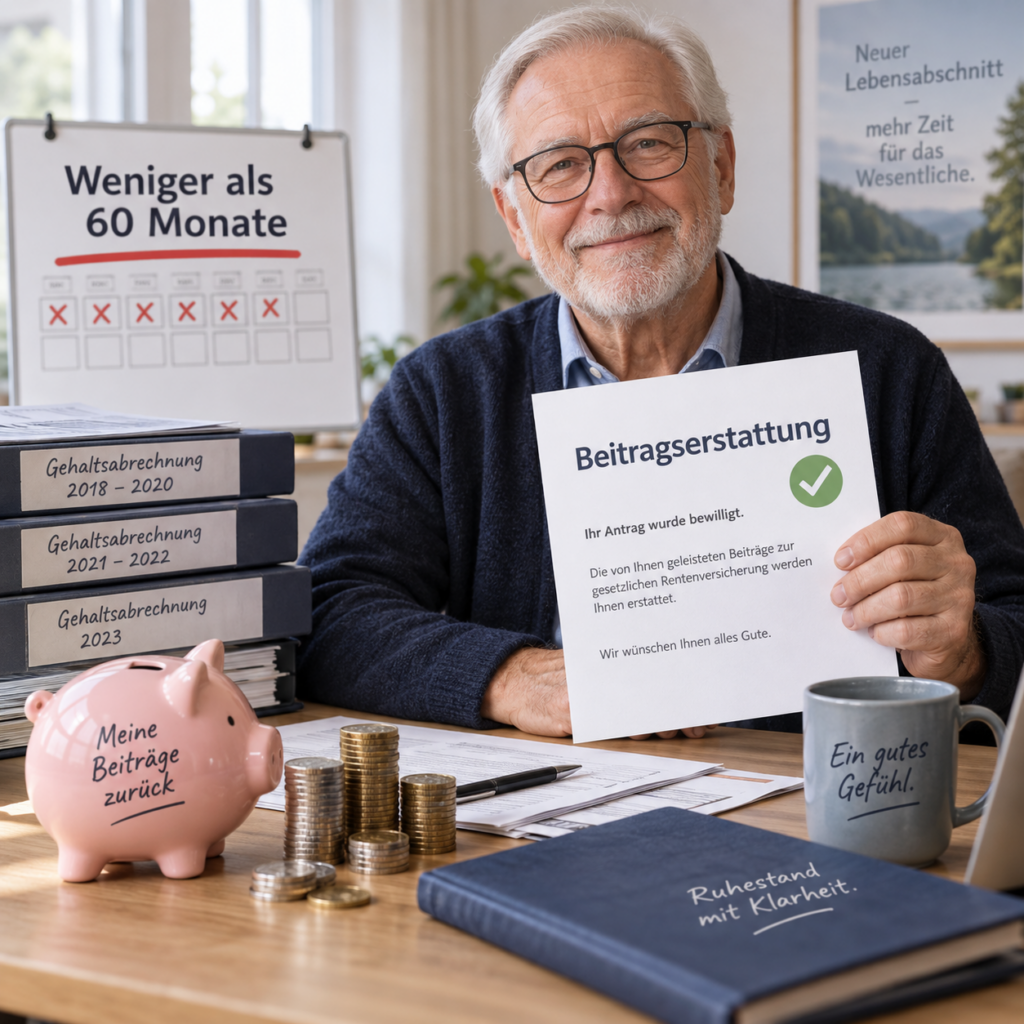
Ein Pensionär hat früher beispielsweise nur 36 oder 48 Monate Pflichtbeiträge gezahlt und erreicht auch durch andere anrechenbare Zeiten die erforderlichen 60 Monate nicht.

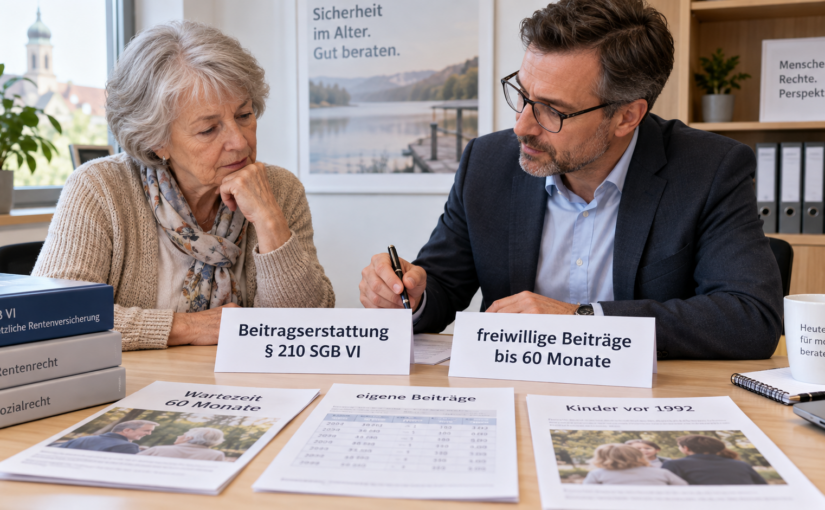
Dann kann eine Beitragserstattung nach § 210 SGB VI in Betracht kommen.

Für Beamte auf Lebenszeit ist dies ausdrücklich vorgesehen. Voraussetzung ist insbesondere, dass die allgemeine Wartezeit nicht erfüllt ist. Bei bestimmten Erstattungstatbeständen müssen außerdem seit dem Ausscheiden aus der Versicherungspflicht 24 Kalendermonate vergangen sein, ohne dass erneut Versicherungspflicht eingetreten ist. 

Erstattet wird bei früheren Arbeitnehmer-Pflichtbeiträgen grundsätzlich nur der vom Versicherten selbst getragene Beitragsanteil. Der Arbeitgeberanteil wird regelmäßig nicht ausgezahlt.

Wichtig: Vor einem Erstattungsantrag sollte immer geprüft werden, ob beispielsweise Kindererziehungszeiten, andere Beitragszeiten oder ein Versorgungsausgleich doch noch zur Erfüllung der 60 Monate führen. Denn mit einer Beitragserstattung gehen grundsätzlich die Ansprüche aus den bis dahin zurückgelegten rentenrechtlichen Zeiten verloren. 

Was passiert beim Tod des Pensionärs?

Hat der Pensionär zu Lebzeiten bereits einen Erstattungsantrag gestellt und verstirbt während des Verfahrens, kann der Anspruch auf die gesetzlichen oder testamentarischen Erben übergehen.

Eine Beitragserstattung ist eine einmalige Geldleistung. Deshalb gilt hier nicht die Sonderrechtsnachfolge des § 56 SGB I, sondern die Vererbung nach § 58 SGB I in Verbindung mit dem BGB. 

Wurde dagegen vor dem Tod kein entsprechender Erstattungsanspruch geltend gemacht, können Erben nicht einfach nachträglich den persönlichen Antrag des Verstorbenen ersetzen.

Daneben gibt es einen eigenen Erstattungsanspruch bestimmter Hinterbliebener – insbesondere Witwen, Witwer, Lebenspartner oder Waisen –, wenn gerade wegen der fehlenden allgemeinen Wartezeit keine Hinterbliebenenrente gezahlt werden kann.

Verjährung: oft missverstanden

Die Beitragserstattung muss nicht zwingend unmittelbar beantragt werden. Nach den Fachhinweisen der Deutschen Rentenversicherung kann ein Berechtigter den Antrag grundsätzlich auch erst Jahre oder Jahrzehnte später stellen. Eine allgemeine Ausschlussfrist für die Antragstellung besteht nicht.
Ein bereits entstandener Erstattungsanspruch unterliegt allerdings grundsätzlich der vierjährigen Verjährungsfrist des § 45 SGB I. 

Fazit: Pensionäre mit früheren Beiträgen zur gesetzlichen Rentenversicherung sollten ihr Versicherungskonto überprüfen lassen. Gerade wenn weniger als fünf Jahre vorhanden sind, kann dort noch ein bislang völlig übersehener Erstattungsanspruch schlummern.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Pension #Beamte #Rentenversicherung #Beitragserstattung #Rentenberatung

Hinweis: Die verwendeten Bilder zu diesem Beitrag können mit künstlicher Intelligenz erstellt worden sein.

Beamtin, Kinder vor 1992 und Mütterrente: Warum die Kinderzeiten nicht zur gesetzlichen Rente zählen

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Eine besondere Konstellation betrifft ehemalige Beamtinnen, die vor ihrer Verbeamtung einige Jahre als Arbeitnehmerin Beiträge in die gesetzliche Rentenversicherung gezahlt haben und anschließend während des Beamtenverhältnisses Kinder bekamen.

Was gilt, wenn die Kinder vor 1992 geboren wurden?

Wurde ein Kind während eines bestehenden Beamtenverhältnisses erzogen und wurden dadurch Anwartschaften in der Beamtenversorgung erworben, werden die Kindererziehungszeiten grundsätzlich nicht zusätzlich in der gesetzlichen Rentenversicherung berücksichtigt.

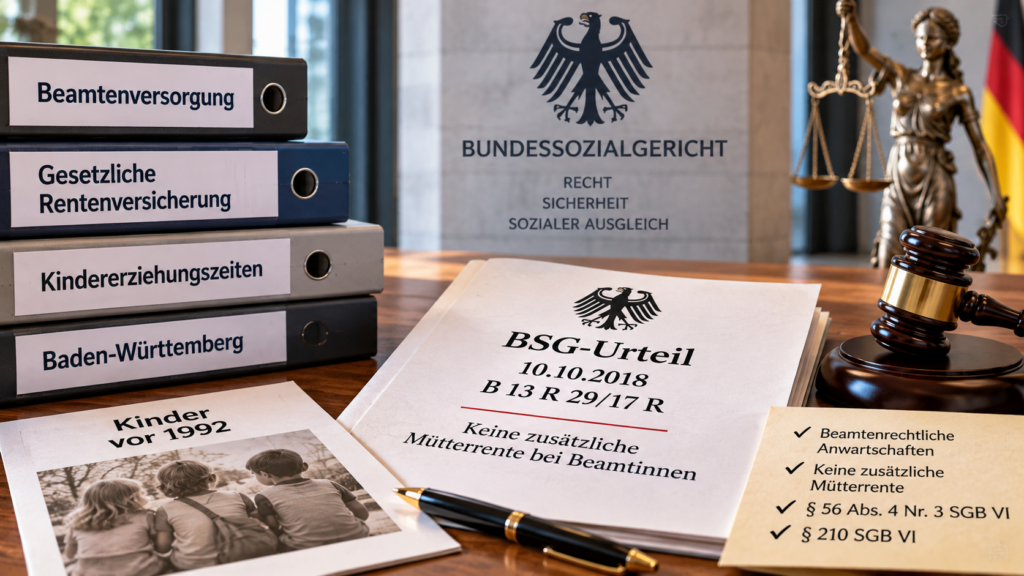
Rechtsgrundlage ist § 56 Abs. 4 Nr. 3 SGB VI. Eine beamtenrechtliche Versorgung gilt gesetzlich als systembezogen annähernd gleichwertige Absicherung.

Gerade in Baden-Württemberg erscheint das überraschend. Denn bei vor 1992 geborenen Kindern konnte die Kindererziehung beamtenrechtlich grundsätzlich nur bis zum sechsten Lebensmonat als ruhegehaltfähige Zeit berücksichtigt werden.

Trotzdem gibt es nicht zusätzlich die sogenannte Mütterrente aus der gesetzlichen Rentenversicherung.

Das Bundessozialgericht bestätigte dies mit Urteil vom 10. Oktober 2018 – B 13 R 29/17 R. Im entschiedenen Fall war eine Frau zunächst Arbeitnehmerin und anschließend Beamtin des Landes Baden-Württemberg. Während ihrer Beamtenzeit bekam sie vier Kinder vor 1992.

Obwohl beamtenrechtlich jeweils höchstens sechs Monate berücksichtigt wurden, lehnte das BSG zusätzliche Kindererziehungszeiten in der gesetzlichen Rentenversicherung ab.

Besonders wichtig wird dies, wenn vor der Verbeamtung weniger als 60 Monate mit Beiträgen zur gesetzlichen Rentenversicherung vorhanden sind.

Ohne die allgemeine Wartezeit von fünf Jahren besteht grundsätzlich kein eigener Anspruch auf gesetzliche Altersrente.

Dann sollte geprüft werden, ob eine Beitragserstattung nach § 210 SGB VI möglich ist. Hat die Versicherte die Regelaltersgrenze erreicht und die 60 Monate nicht erfüllt, können Beiträge auf Antrag erstattet werden.

Erstattet werden grundsätzlich nur die selbst getragenen Beiträge, nicht der Arbeitgeberanteil.

Vor einer Erstattung sollte geprüft werden, ob fehlende Monate durch freiwillige Beiträge aufgefüllt werden können. Eine lebenslange Rente kann wirtschaftlich günstiger sein.

Fazit: Frühere GRV-Beiträge führen nicht automatisch dazu, dass eine pensionierte Beamtin für während der Beamtenzeit erzogene Kinder zusätzlich Mütterrente erhält.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Mütterrente #Beamtenpension #Kindererziehungszeiten #Rentenversicherung #Rentenberatung

Mütterrente III: 2028 kommt die Nachzahlung – so viel Geld gibt es pro Kind

EIN BEITRAG VON


WERNER HOFFMANN

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

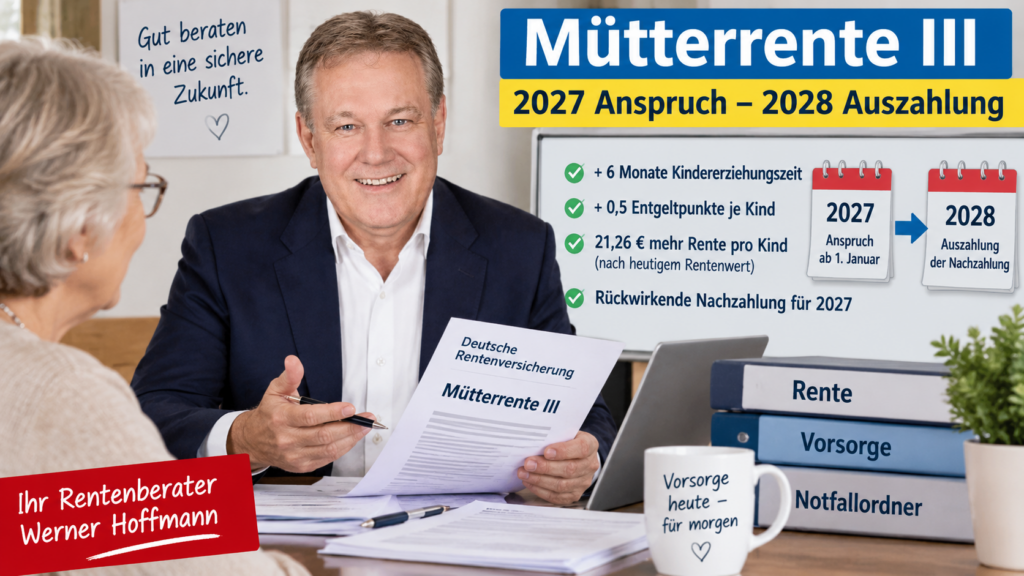
Bei der Mütterrente III gibt es eine Besonderheit: Der Anspruch verbessert sich bereits ab 1. Januar 2027, das zusätzliche Geld wird bei vielen Bestandsrentnern aber erst 2028 ausgezahlt.

Für Kinder, die vor 1992 geboren wurden, werden bisher bis zu 30 Monate Kindererziehungszeit berücksichtigt. Für ab 1992 geborene Kinder sind es bis zu 36 Monate.

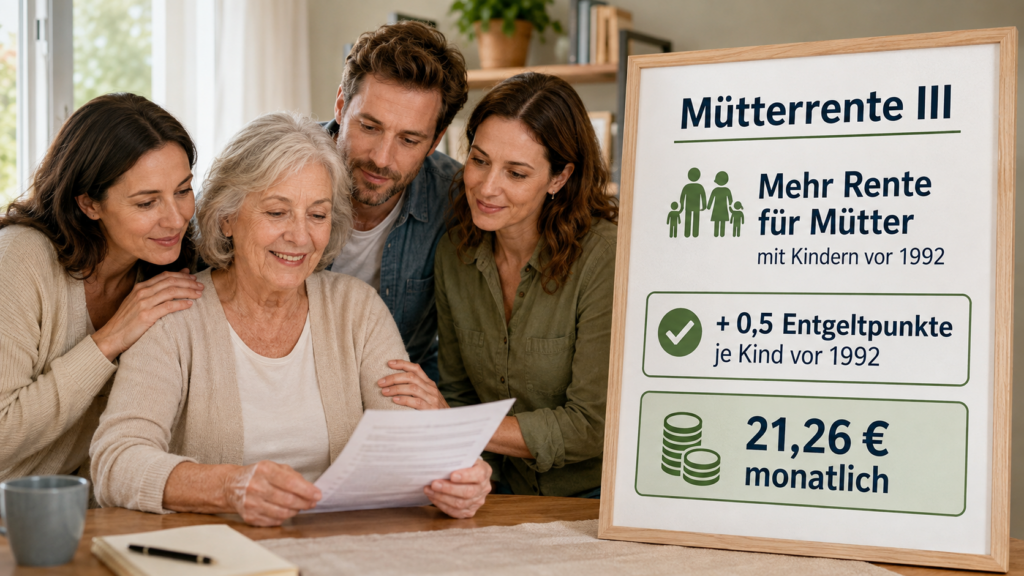
Mit der Mütterrente III werden künftig auch für vor 1992 geborene Kinder 36 Monate berücksichtigt. Das bedeutet: Je Kind kommen sechs Monate Kindererziehungszeit hinzu – also bis zu 0,5 Entgeltpunkte.

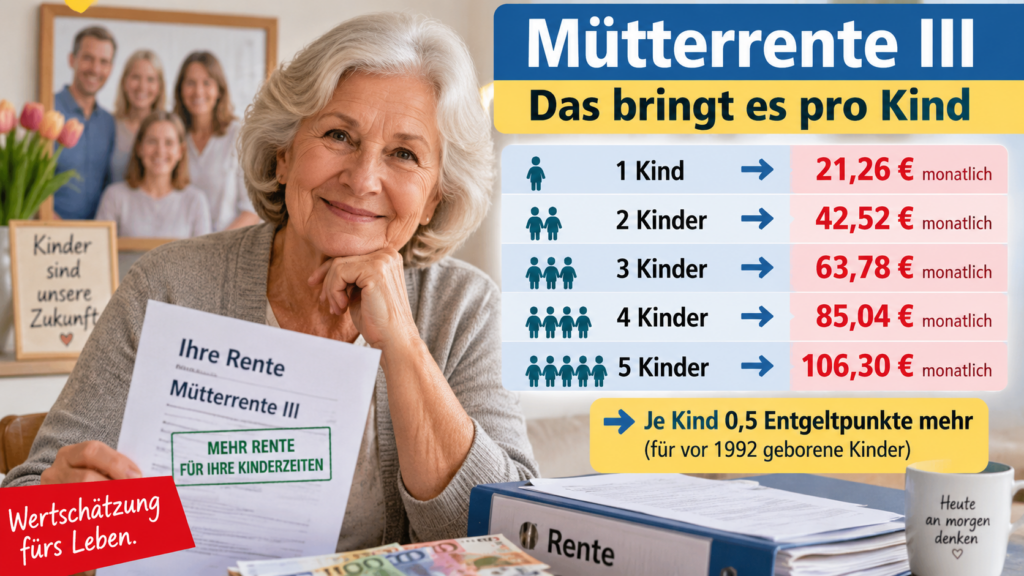
Seit 1. Juli 2026 beträgt der aktuelle Rentenwert 42,52 Euro. Ein halber Entgeltpunkt entspricht damit derzeit 21,26 Euro brutto mehr Rente pro Monat und Kind.

So hoch wäre das monatliche Plus nach heutigem Rentenwert:

  • 1 Kind: 21,26 Euro monatlich
  • 2 Kinder: 42,52 Euro monatlich
  • 3 Kinder: 63,78 Euro monatlich
  • 4 Kinder: 85,04 Euro monatlich
  • 5 Kinder: 106,30 Euro monatlich

Warum kommt das Geld erst 2028?

Die Verbesserung gilt bereits ab 1. Januar 2027. Wegen des technischen Umstellungsaufwands kann die Deutsche Rentenversicherung die zusätzlichen Beträge jedoch erst 2028 auszahlen.

Die Beträge für 2027 sollen rückwirkend nachgezahlt werden.
Beim heutigen Rentenwert ergeben sich für zwölf Monate:

  • 1 Kind: 255,12 Euro brutto
  • 2 Kinder: 510,24 Euro brutto
  • 3 Kinder: 765,36 Euro brutto

Die tatsächliche Nachzahlung kann höher ausfallen, weil sich der Rentenwert zum 1. Juli 2027 ändern kann.
www.Not-Fallordner.de

Was passiert, wenn die Rentnerin 2027 verstirbt?

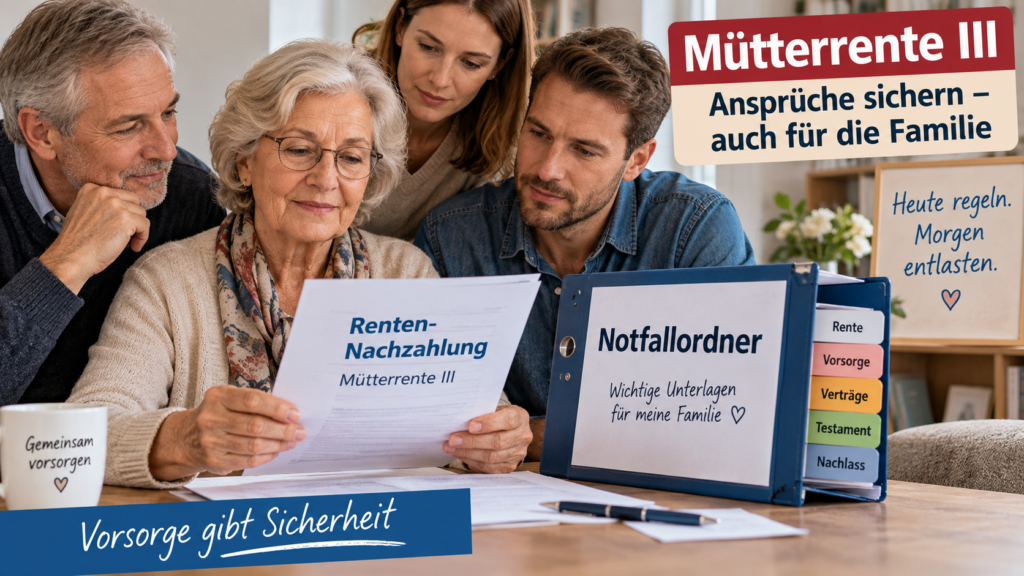
Verstirbt eine anspruchsberechtigte Mutter oder ein anspruchsberechtigter Vater nach dem 31. Dezember 2026, bevor die rückwirkende Mütterrente III ausgezahlt wurde, kann der bis zum Tod entstandene Zahlungsanspruch auf Sonderrechtsnachfolger oder Erben übergehen.
Das Geld ist also nicht automatisch verloren. Die Berechtigten sollten den Anspruch gegenüber der Deutschen Rentenversicherung geltend machen und erforderliche Nachweise vorlegen.
Deshalb mein Tipp: Im persönlichen Notfallordner sollte vermerkt werden, dass ab 2027 möglicherweise noch ein rückwirkender Anspruch aus der Mütterrente III besteht. So wissen Ehepartner, Kinder oder Erben im Todesfall, dass sie diesen Anspruch prüfen lassen sollten.

Weitere Informationen:
www.not-fallordner.de

Muss ein Antrag gestellt werden?

Bei bereits laufenden Renten erfolgt die Umsetzung grundsätzlich automatisch. Wichtig ist, dass die Kindererziehungszeiten im Rentenkonto richtig erfasst wurden.

Mein Tipp als Rentenberater: Wer Kinder vor 1992 erzogen hat, sollte seinen Versicherungsverlauf prüfen und feststellen, ob sämtliche Kindererziehungszeiten korrekt gespeichert sind.

#Mütterrente #MütterrenteIII #Rente #DeutscheRentenversicherung #Rentenberater

Hinweis: Bei verwendeten Bildern kann es sich um KI-generierte Illustrationen handeln. Sie dienen ausschließlich der bildlichen Darstellung des jeweiligen Themas.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen