Ein Beitrag von Werner Hoffmann, Rentenberater und Prozessbevollmächtigter vor dem Sozialgericht und Landessozialgericht
Die Mütterrente III soll zum 1. Januar 2027 in Kraft treten. Da die Deutsche Rentenversicherung die technische Umsetzung voraussichtlich erst im Jahr 2028 vollständig durchführen kann, wird die höhere Rente vielen Betroffenen zunächst noch nicht ausgezahlt.
Die Erhöhung soll jedoch rückwirkend ab dem 1. Januar 2027 berücksichtigt werden.
Doch was passiert eigentlich, wenn eine Rentnerin nach dem 1. Januar 2027, aber noch vor der tatsächlichen Auszahlung der Mütterrente III verstirbt?
Diese Frage wird bislang kaum öffentlich diskutiert. Sie könnte jedoch für viele Familien und Hinterbliebene von erheblicher Bedeutung sein.
Nach meiner rechtlichen Einschätzung spricht vieles dafür, dass ein bereits entstandener Anspruch nicht automatisch mit dem Tod erlischt. Denn die Mütterrente III ist keine eigene Rentenart, sondern erhöht die bereits bestehende Altersrente.
Ist der Anspruch ab dem 1. Januar 2027 entstanden und verstirbt die Rentnerin anschließend, kann für die Zeit vom 1. Januar 2027 bis zum Sterbemonat grundsätzlich ein Nachzahlungsanspruch bestehen.
Wer die Nachzahlung letztlich erhält, hängt von den gesetzlichen Voraussetzungen ab. In Betracht kommen insbesondere Sonderrechtsnachfolger nach dem Sozialgesetzbuch oder – sofern diese Voraussetzungen nicht erfüllt sind – die Erben beziehungsweise der Nachlass.
Deshalb sollten Angehörige einen solchen Fall keinesfalls ungeprüft lassen. Je nach Dauer bis zur technischen Auszahlung kann sich eine beachtliche Summe ergeben.
Mein Rat als Rentenberater:
Verstirbt eine Rentnerin nach dem Inkrafttreten der Mütterrente III, aber vor deren Auszahlung, sollte bei der Deutschen Rentenversicherung ausdrücklich geprüft werden, ob noch eine Rentennachzahlung bis zum Todesmonat aussteht.
Es wäre falsch, vorschnell davon auszugehen, dass dieses Geld automatisch verloren ist.
Wichtiger Hinweis für den Notfallordner
Der mögliche Anspruch sollte im Notfallordner unter dem Todesfallregister vermerkt werden. So werden Angehörige daran erinnert, den letzten Rentenbescheid, offene Nachzahlungen und die Umsetzung der Mütterrente III überprüfen zu lassen.
Ein einfacher Hinweis im Notfallordner kann verhindern, dass berechtigte Ansprüche übersehen werden.
Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).
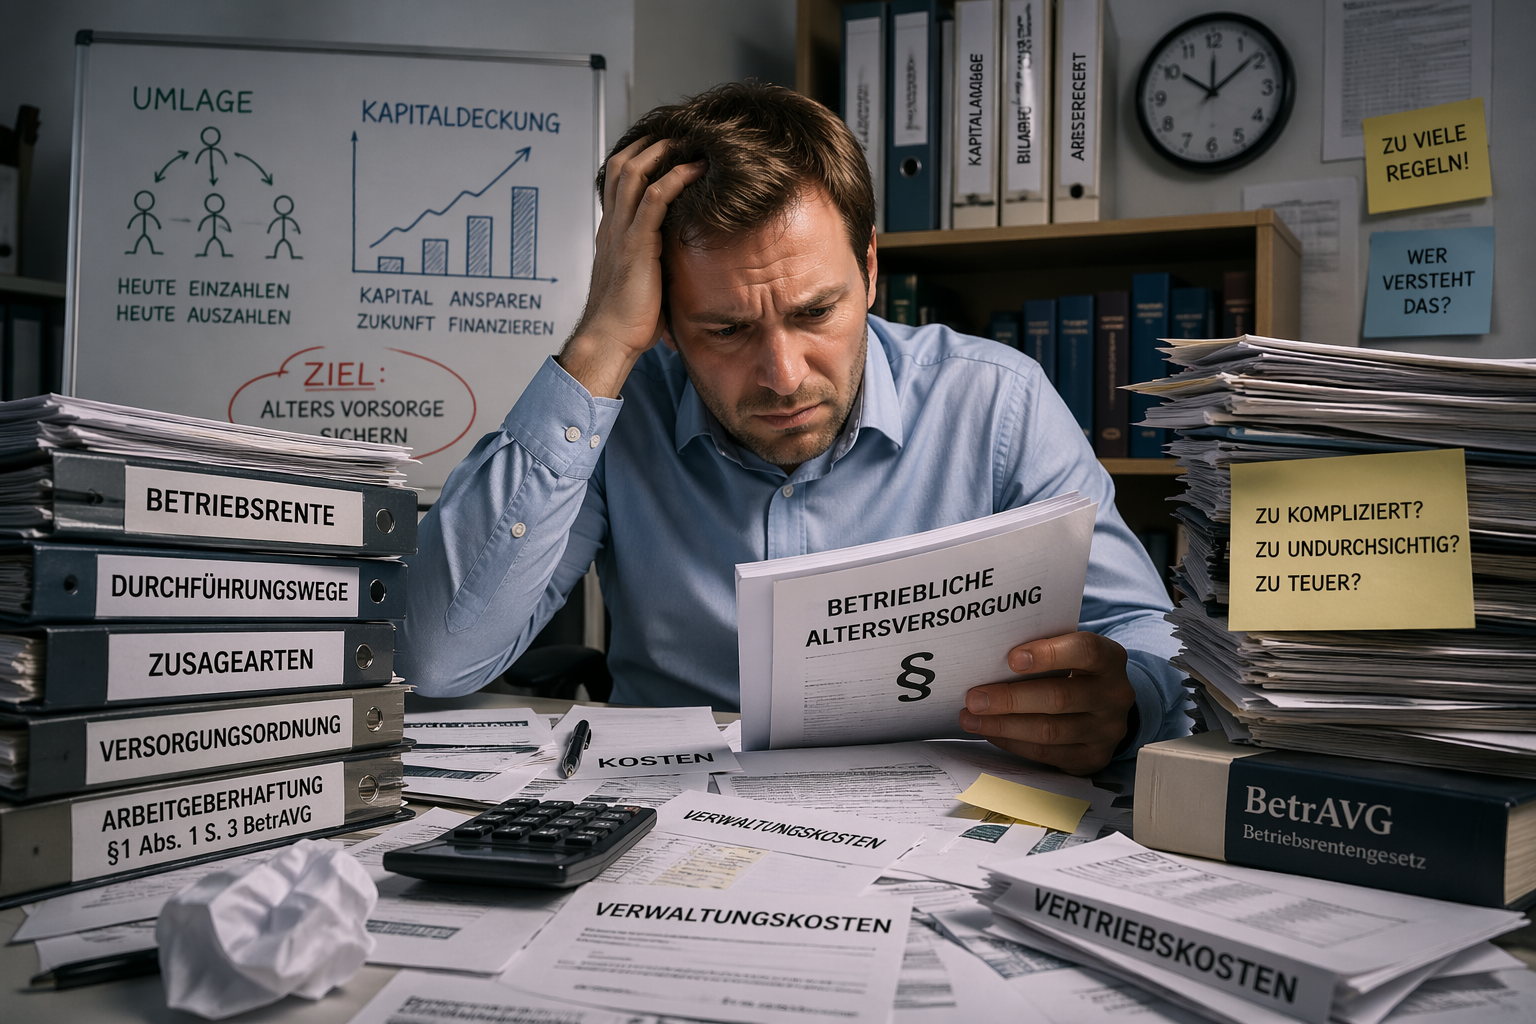
Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist sie in Deutschland so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, Haftungsregelungen und hohe Abschluss- sowie Verwaltungskosten sorgen dafür, dass die bAV häufig unnötig teuer und bürokratisch ist.
Ich bin überzeugt: Das muss sich ändern.
Ein wesentlicher Grund für die Komplexität ist die Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Mein Vorschlag lautet deshalb: Nutzt ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, sollte diese Haftung entfallen. Die Verantwortung würde dann beim zertifizierten Versorgungsträger liegen. Bestehende Versorgungszusagen blieben selbstverständlich unverändert (Bestandsschutz).
Ein modernes bAV-Produkt sollte dabei klare Mindeststandards erfüllen:
Abschlusskosten maximal 1,5 %
Gesetzlich begrenzte Verwaltungskosten
Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
Mindestens 15 % der Beiträge verpflichtend für Berufsunfähigkeits- und Hinterbliebenenversorgung – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses
Keine Arbeitgeberhaftung bei zertifizierten Produkten
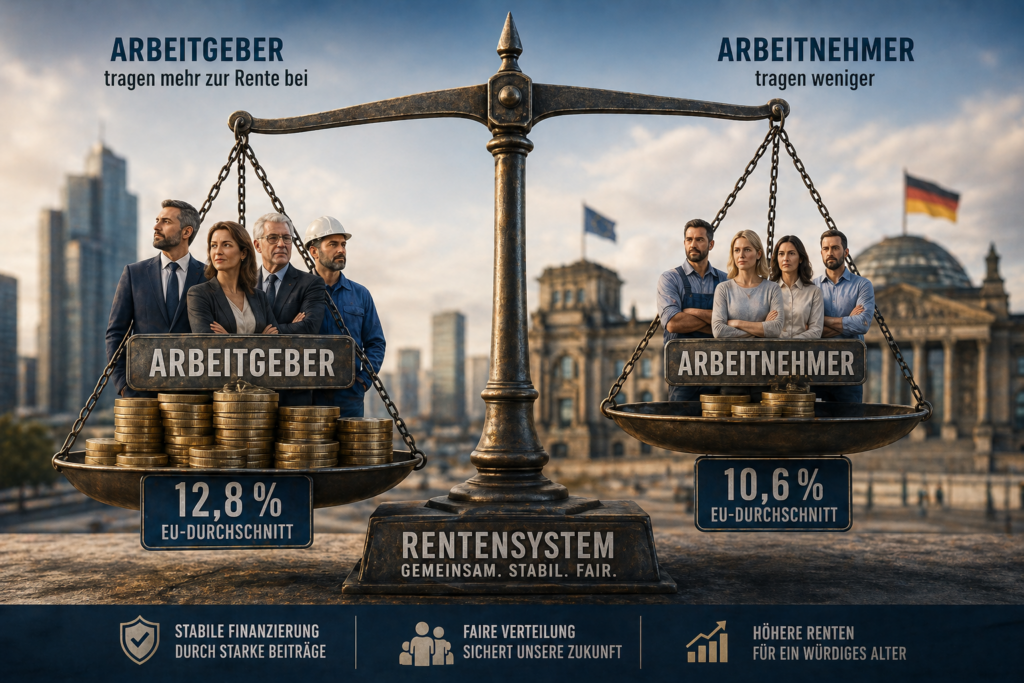
Ebenso wichtig ist eine deutlich höhere Arbeitgeberbeteiligung. Der heutige gesetzliche Zuschuss von 15 % greift nur dann, wenn der Arbeitgeber überhaupt Sozialversicherungsbeiträge einspart. In vielen europäischen Ländern beteiligen sich Arbeitgeber dagegen deutlich stärker an der Finanzierung der betrieblichen Altersversorgung.
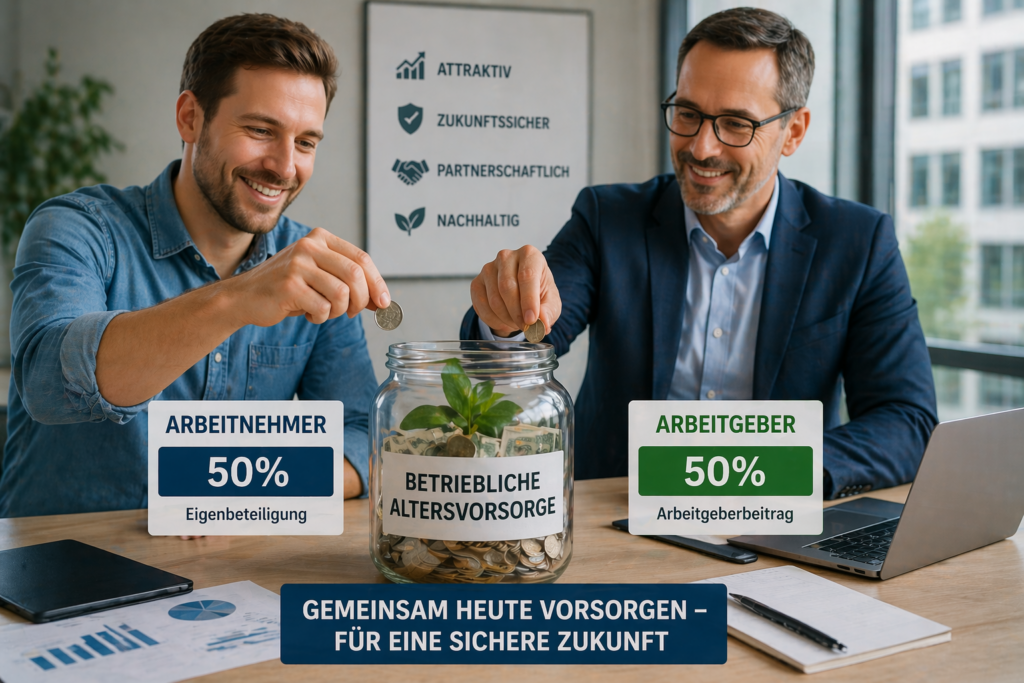
Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % für angemessen.
Außerdem sollte ein staatlicher Standardfonds als kostengünstige Alternative zu privaten Anbietern geschaffen werden. Wettbewerb sollte über Qualität, Transparenz und niedrige Kosten entstehen – nicht über komplizierte Vertragswerke.
Mein Fazit: Deutschland braucht eine einfachere, transparentere und fairere betriebliche Altersversorgung, die Arbeitgeber entlastet und Arbeitnehmer besser absichert.
Die ausführliche Langfassung mit allen Reformvorschlägen finden Sie hier:
Die Vorschläge der Rentenkommission sorgen derzeit für intensive Diskussionen. Dabei geht es nicht nur um die Finanzierung der gesetzlichen Rentenversicherung, sondern vor allem um eine entscheidende Frage: Können sich die Menschen auch künftig auf die geltenden Rentenregeln verlassen?
Wer jahrzehntelang gearbeitet, Beiträge gezahlt und seine Lebensplanung auf die bestehenden gesetzlichen Regelungen aufgebaut hat, erwartet zu Recht Verlässlichkeit und Vertrauensschutz. Werden Rentenzugänge oder Altersgrenzen kurzfristig geändert, trifft das besonders Menschen, die kurz vor dem Ruhestand stehen und ihre Vorsorge kaum noch anpassen können.
Positiv ist, dass die Rentenkommission nicht mehr ausschließlich über Beitragssatz, Rentenniveau und Renteneintrittsalter diskutiert. Der demografische Wandel lässt sich nicht mit einer einzigen Maßnahme bewältigen. Genauso wichtig ist die Frage, wie die Einnahmen der gesetzlichen Rentenversicherung langfristig gesichert werden können.
Seit Jahren wird vorgeschlagen, die Finanzierungsbasis zu verbreitern – etwa durch die stärkere Einbeziehung von Selbstständigen, Beamten, Abgeordneten und weiteren Einkommensarten. Diese Ansätze verdienen eine ernsthafte und ergebnisoffene Diskussion.
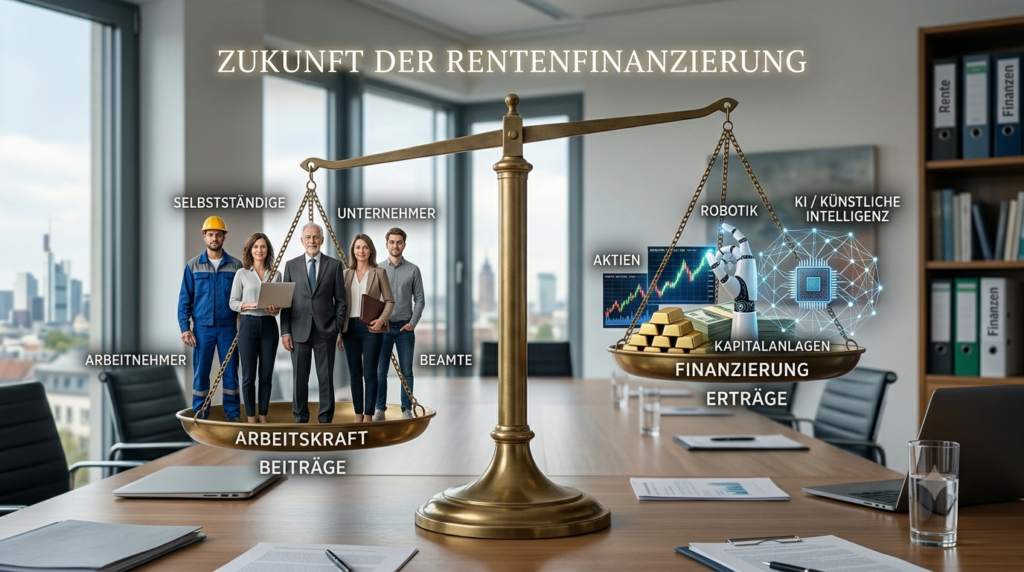
Noch wichtiger ist jedoch der Blick in die Zukunft. Durch Künstliche Intelligenz (KI) und Robotik werden in vielen Bereichen künftig weniger Arbeitnehmer benötigt. Gleichzeitig entstehen dadurch erhebliche Produktivitäts- und Wertschöpfungsgewinne. Wenn Maschinen und KI einen immer größeren Teil der wirtschaftlichen Leistung erbringen, stellt sich die berechtigte Frage, ob die Finanzierung der gesetzlichen Rentenversicherung dauerhaft fast ausschließlich auf Arbeitseinkommen beruhen sollte.
Ebenso sollte offen darüber diskutiert werden, Kapitalerträge stärker in die Finanzierung einzubeziehen. Auch Vermögen, Dividenden und andere Kapitalerträge schaffen wirtschaftliche Leistungsfähigkeit. Eine breitere Finanzierungsbasis könnte das Umlageverfahren langfristig stabilisieren und die Beitragslast gerechter verteilen.
Die eigentliche Zukunftsfrage lautet deshalb: Soll die gesetzliche Rentenversicherung auch künftig überwiegend aus Arbeitseinkommen finanziert werden – oder sollten alle Formen der Wertschöpfung einen angemessenen Beitrag leisten?
Ebenso wichtig bleibt der Vertrauensschutz: Wer jahrzehntelang Beiträge gezahlt und seine Lebensplanung auf die geltenden Regeln aufgebaut hat, muss sich darauf verlassen können.
Reformen sind notwendig – aber fair, transparent und mit einem wirksamen Vertrauensschutz.
Viele Arbeitnehmer glauben, dass ein vorgezogener Rentenbeginn lediglich den gesetzlichen Abschlag von 3,6 % pro Jahr kostet. Diese Darstellung greift jedoch zu kurz. Tatsächlich wirkt sich ein früherer Renteneintritt gleich doppelt negativ aus.
Die meisten rechnen nur mit dem Abschlag
Wer seine Altersrente ein Jahr früher in Anspruch nimmt, muss einen dauerhaften Abschlag von 3,6 % hinnehmen. Bei einer späteren Regelaltersrente von 2.000 Euro wären das scheinbar lediglich 72 Euro monatlich.
Doch genau hier liegt ein häufiger Denkfehler.
Das fehlende Beitragsjahr wird oft vergessen
Wer ein Jahr früher in Rente geht, zahlt in diesem Jahr keine Rentenbeiträge mehr ein und erwirbt auch keine zusätzlichen Rentenansprüche.
Bei einem Durchschnittsverdiener entspricht ein Beitragsjahr derzeit ungefähr einem Entgeltpunkt. Dieser Entgeltpunkt bringt aktuell rund 40,79 Euro Monatsrente.
Die Rechnung sieht deshalb so aus:
Geplante Regelaltersrente:
2.000 Euro
abzüglich fehlender Rentenanspruch durch ein nicht mehr geleistetes Beitragsjahr:
2.000 Euro – 40,79 Euro = 1.959,21 Euro
Erst auf diese niedrigere Rente wird anschließend der Abschlag von 3,6 % angewendet.
Ergebnis:
1.959,21 Euro × 96,4 % = 1.888,68 Euro
Der tatsächliche Verlust beträgt über 111 Euro monatlich
Die Differenz zwischen regulärer Altersrente und vorgezogener Altersrente beträgt damit:
2.000 Euro – 1.888,68 Euro = 111,32 Euro monatlich
Das entspricht:
1.336 Euro pro Jahr
13.360 Euro in 10 Jahren
26.720 Euro in 20 Jahren
40.080 Euro in 30 Jahren
Dabei sind spätere Rentenerhöhungen noch gar nicht berücksichtigt.
Noch gravierender bei mehreren Jahren Vorziehung
Besonders deutlich wird dieser Effekt bei einem Rentenbeginn drei oder vier Jahre vor der Regelaltersgrenze.
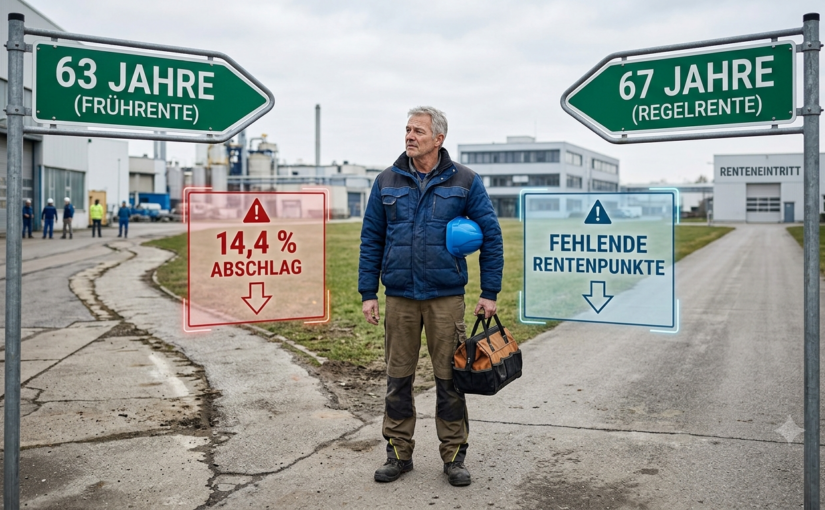
Dann fehlen nicht nur mehrere Beitragsjahre und damit mehrere Entgeltpunkte. Zusätzlich greifen die gesetzlichen Abschläge von bis zu 14,4 %.
Eine eigentlich erreichbare Altersrente von 2.000 Euro kann dadurch auf nur noch rund 1.570 bis 1.600 Euro monatlich sinken.
Der tatsächliche Verlust liegt dann häufig nicht bei 14,4 %, sondern eher bei 20 bis 22 % gegenüber einem Renteneintritt zur Regelaltersgrenze.
Rentenentscheidung gut prüfen
Gerade Arbeitnehmer mit langen Versicherungszeiten von 45, 48 oder sogar 50 Jahren sollten die finanziellen Folgen eines vorgezogenen Rentenbeginns sorgfältig prüfen.
Denn die oft genannte Zahl von 3,6 % Abschlag pro Jahr zeigt nur einen Teil der Wahrheit. Tatsächlich wirken zwei Faktoren gleichzeitig:
1. Weniger Beitragsjahre und damit weniger Rentenansprüche
2. Lebenslange Abschläge auf die bereits niedrigere Rente
Wer seine Altersrente frühzeitig beantragt, sollte deshalb immer eine individuelle Rentenberechnung durchführen lassen.
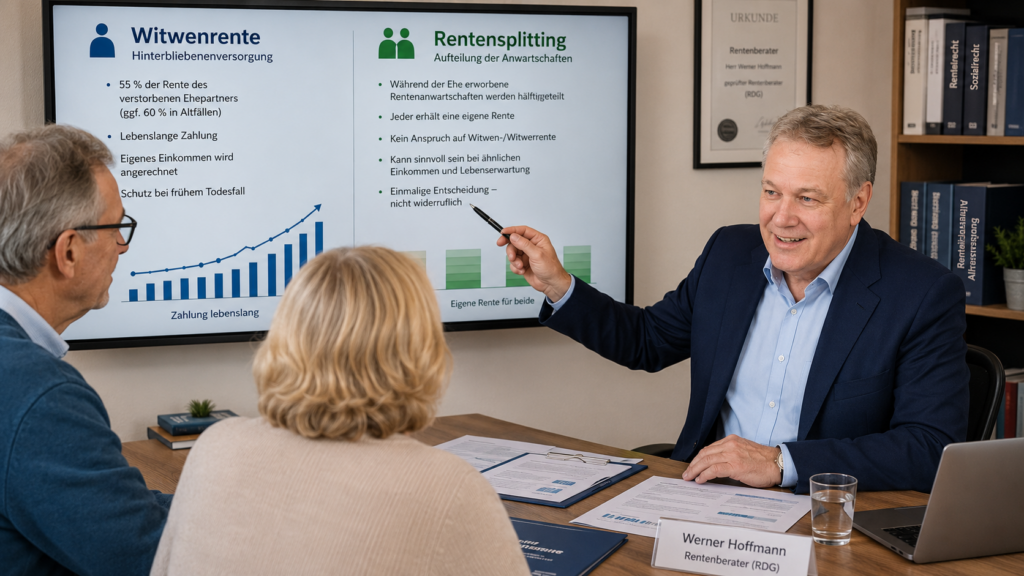
Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.
Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.
Rentensplitting gibt es bereits heute
Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.
Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.
Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.
Die Witwenrente ist auch eine Risikoversicherung
Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.
Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.
Beispiel 1: Der Mann ist fünf Jahre älter
Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.
Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.
Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.
Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.
Beispiel 2: Der Mann verdient deutlich mehr
Ein typischer Fall aus der Praxis:
Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr Ehedauer: 30 Jahre Tod des Mannes mit 55 Jahren Frau ist 49 Jahre alt
Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.
Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.
Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.
Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.
Dieser Vorteil geht beim Rentensplitting vollständig verloren.
Altersunterschiede und Lebenserwartung werden oft vergessen
Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.
Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.
Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.
Einkommensanrechnung ist ebenfalls zu berücksichtigen
Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.
Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.
Warum eine individuelle Beratung wichtig ist
Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.
Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.
Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.
Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).
Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.
Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.
Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.
Werner Hoffmann Rentenberater (RDG) Betriebswirt für betriebliche Altersversorgung (FH) Generationenberater (IHK) Seniorenberater (NWB-Akademie)
Die Nachfrage nach einer unabhängigen und individuellen Rentenberatung steigt seit Jahren. Deshalb bietet der unabhängige Rentenberater Werner Hoffmann seine Beratungsleistungen ab sofort auch bundesweit online an.
Mandanten können sich bequem von zu Hause aus beraten lassen – unabhängig vom Wohnort. Die Online-Beratung umfasst insbesondere Altersrenten, Erwerbsminderungsrenten, Hinterbliebenenrenten, Rentenberechnungen, Rentenanträge sowie die strategische Planung des optimalen Renteneintritts.
Gerade bei einem Rentenantrag geht es nicht darum, lediglich Formulare auszufüllen. Entscheidend ist vielmehr die Frage, welche Rente beantragt werden sollte, wann der richtige Zeitpunkt dafür ist und welche finanziellen Auswirkungen die jeweilige Entscheidung langfristig hat.
Insbesondere bei Altersrenten, Renten wegen Erwerbsminderung und Hinterbliebenenrenten können bereits kleine Entscheidungen erhebliche Auswirkungen auf die spätere Versorgung haben. Deshalb steht vor jeder Antragstellung eine sorgfältige strategische Vorprüfung.
Ein weiterer Schwerpunkt ist die betriebliche Altersversorgung (bAV). Werner Hoffmann ist nicht nur Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG), sondern auch Betriebswirt für betriebliche Altersversorgung (FH).
Leistungen aus der gesetzlichen Rentenversicherung und einer Betriebsrente sollten immer gemeinsam betrachtet werden. Auch die Rente des Ehe- oder Lebenspartners kann im Einzelfall eine wichtige Rolle spielen, beispielsweise bei der Planung des Rentenbeginns oder bei Hinterbliebenenleistungen. Nur so lässt sich eine wirtschaftlich sinnvolle Strategie für den Ruhestand entwickeln.
Wie läuft die Online-Beratung ab?
Vor Beginn der Beratung werden die erforderlichen Informationen und Unterlagen angefordert. Nach der Unterzeichnung der notwendigen Dokumente durch Mandant und Rentenberater können – soweit erforderlich – weitere Unterlagen bei der Deutschen Rentenversicherung oder anderen Versorgungsträgern angefordert werden.
Anschließend erfolgt die persönliche Online-Beratung oder telefonische Beratung. Dabei werden die individuelle Situation, bestehende Ansprüche, mögliche Alternativen und die weitere Vorgehensweise besprochen. Je nach Auftrag können danach Rentenanträge vorbereitet und gestellt, Rentenbescheide geprüft oder weitere rechtliche Schritte eingeleitet werden.
Neben der individuellen Beratung bietet Werner Hoffmann auch Vorträge in Unternehmen, Vereinen und Organisationen an. Dabei werden aktuelle Entwicklungen im Rentenrecht, die gesetzliche Rente, die betriebliche Altersversorgung sowie Möglichkeiten zur Optimierung der persönlichen Altersvorsorge verständlich erläutert.
Transparente Kosten
Die Erstberatung umfasst je nach Sachverhalt bis zu zwei Stunden Beratungszeit. Dabei werden die Unterlagen ausgewertet, die individuelle Rentensituation analysiert und mögliche Handlungsoptionen aufgezeigt.
Für diese Erstberatung wird ein pauschales Beratungshonorar von 180 Euro zuzüglich gesetzlicher Mehrwertsteuer berechnet. Der Mandant erhält dafür eine unabhängige fachliche Einschätzung sowie konkrete Empfehlungen für das weitere Vorgehen.
Ziel der Beratung ist es, für jeden Mandanten die beste und wirtschaftlich sinnvollste Lösung zu finden.
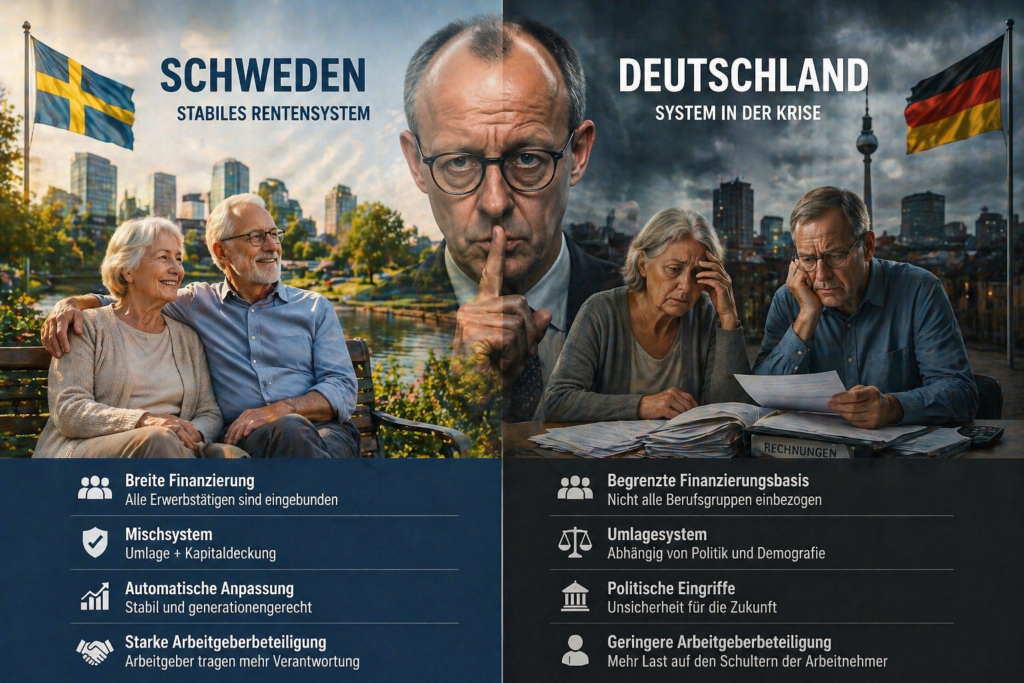
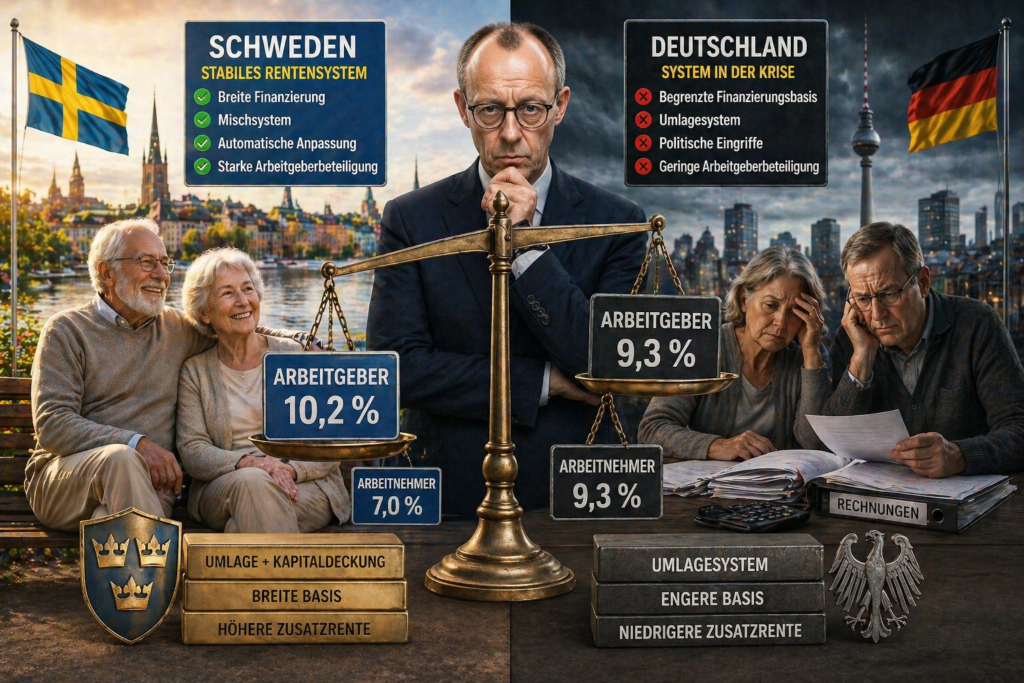
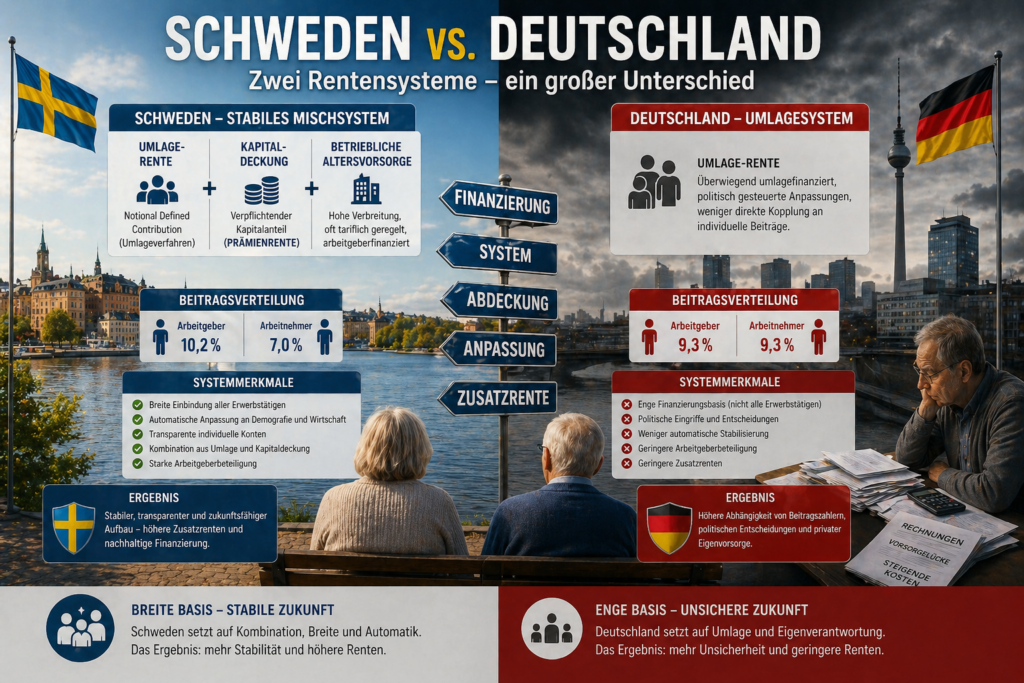
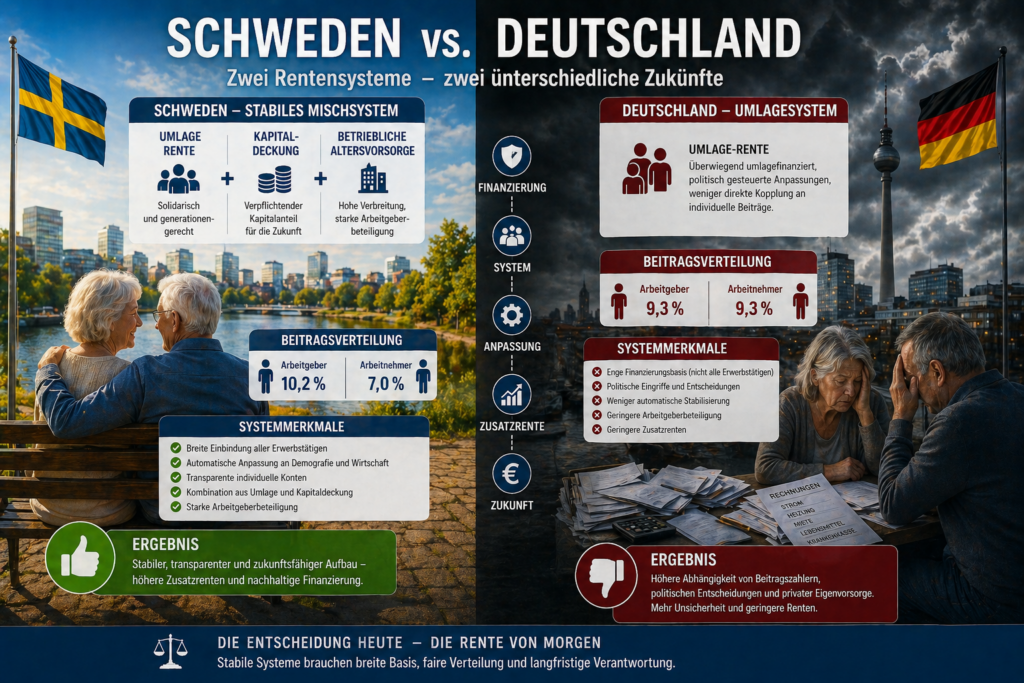
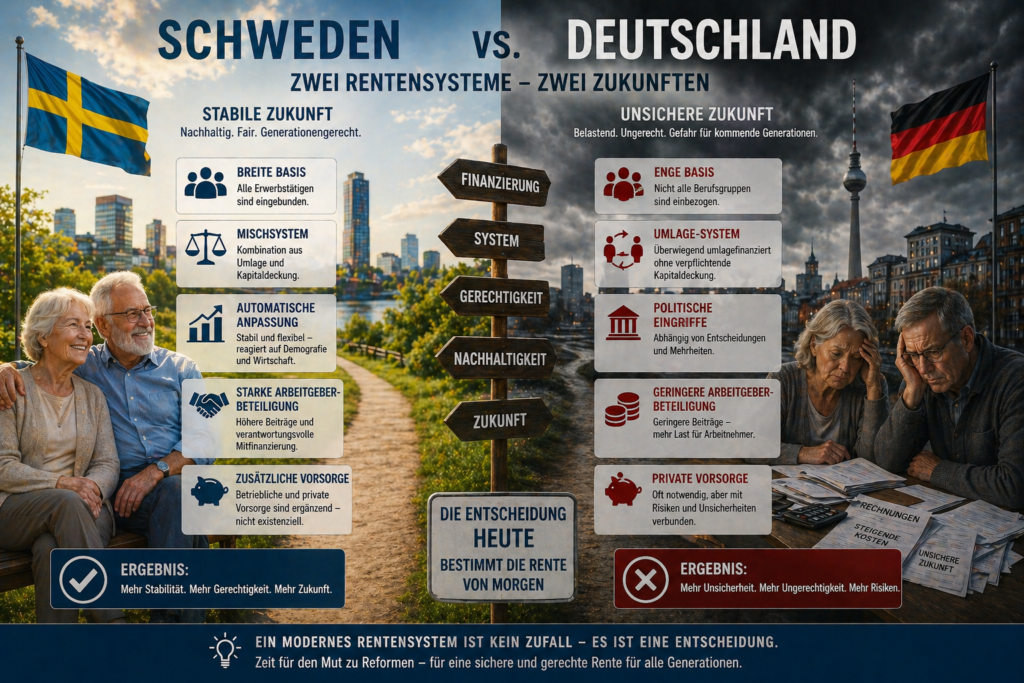
Schweden gilt als eines der modernsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in der Beitragshöhe – sondern in der Struktur und Finanzierung.
Herr Merz, warum verschweigen Sie, dass schwedische Arbeitgeber einen höheren Beitragsanteil als die Arbeitnehmer leisten?
Das Ergebnis ist ein Mischsystem aus Umlage und Kapitaldeckung. Deutschland setzt dagegen überwiegend auf Umlage.
Beitragsverteilung
Und in einem weiteren Land bezahlen Arbeitgeber einen höheren Beitrag in die gesetzliche Rentenversicherung.
—-
Schweden: Arbeitgeber: ca. 10,2 Prozent Arbeitnehmer: ca. 7 Prozent
Deutschland: Arbeitgeber: 9,3 Prozent Arbeitnehmer: 9,3 Prozent
In Schweden tragen Arbeitgeber anteilig mehr. Deutschland bleibt bei einer formalen 50/50-Aufteilung.
Wer ist versichert?
In Schweden sind nahezu alle Erwerbstätigen eingebunden. Es gibt weniger Sonderwege und eine breitere Finanzierungsbasis.
In Deutschland stehen Arbeitnehmer im Zentrum, während Beamte und viele Selbstständige nicht vollständig in der gesetzlichen Rentenversicherung integriert sind.
Rentenhöhe und Mechanik
Schweden arbeitet mit lebenslanger Beitragslogik, transparenten Konten und automatischer Anpassung an Demografie und Wirtschaft.
Deutschland ist stärker politisch gesteuert. Dadurch entstehen mehr Unsicherheiten bei Anpassungen und Reformen.
Kapitaldeckung und Zusatzvorsorge
Schweden nutzt verpflichtende Kapitalanteile und eine sehr verbreitete betriebliche Altersversorgung. Deutschland verlässt sich stärker auf freiwillige private Vorsorge und Entgeltumwandlung.
Das führt zu einem entscheidenden Unterschied: In Schweden ist Zusatzvorsorge stärker systematisch eingebunden, in Deutschland stärker individuell abhängig.
Resümee
Schweden zeigt, wie ein modernes Rentensystem aussehen kann: stabil durch automatische Mechanismen, ergänzt durch Kapitaldeckung und getragen von einer breiten Basis.
Die zentrale Erkenntnis: Nicht nur die Beitragshöhe entscheidet – sondern die Systemarchitektur.
Warum das System breiter finanziert ist und höhere Renten ermöglicht!
Ein Beitrag von
Werner Hoffmann.
– Rentenberater (RDG) -.
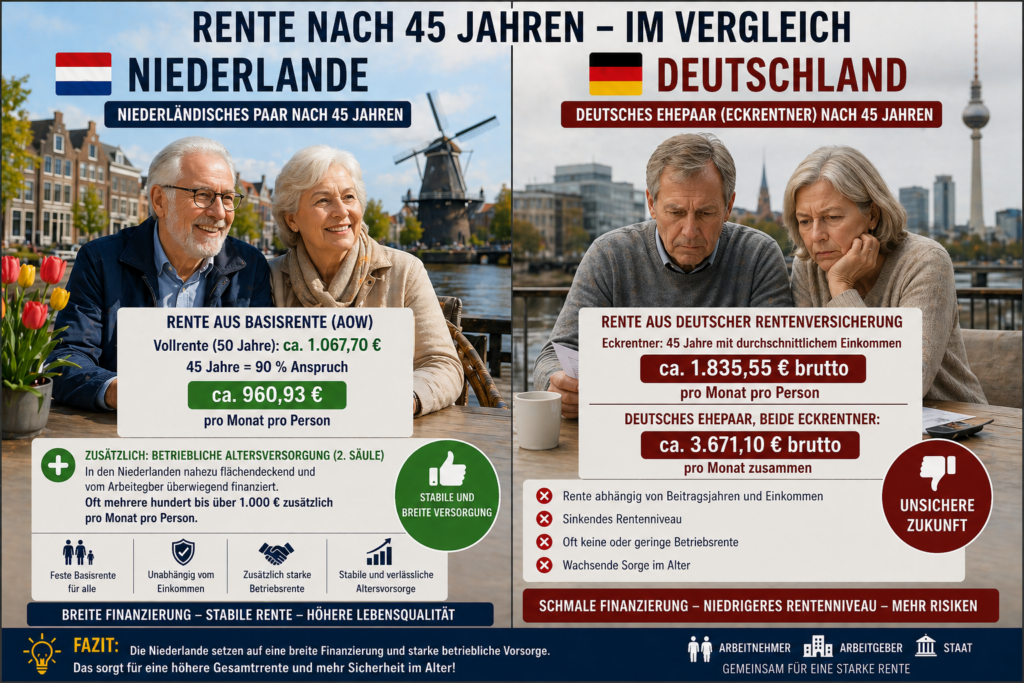
Die Niederlande gelten als eines der stabilsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in einzelnen Beitragssätzen – sondern in der Struktur der Finanzierung und der Kombination der Systeme.
Grundprinzip
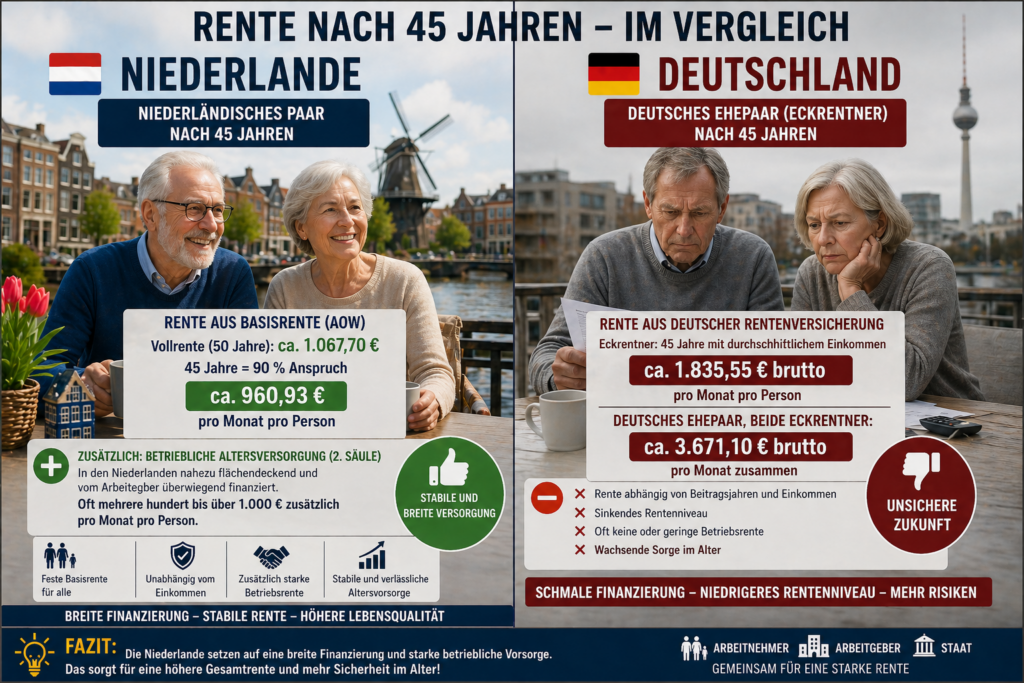
Niederlande: staatliche Basisrente (AOW), steuer- und abgabenfinanziert, ergänzt durch nahezu flächendeckende Betriebsrenten.
Deutschland: umlagefinanzierte gesetzliche Rente, stark abhängig von individueller Erwerbsbiografie.
Ergebnis: In den Niederlanden ist die Grundversorgung breiter abgesichert.
Höhe der gesetzlichen Basisrente (AOW)
Die AOW ist eine feste Grundrente:
Alleinstehende: ca. 1.350 € – 1.450 €, Verheiratete pro Person: ca. 950 € – 1.050 €.
Wichtig: Die AOW ist unabhängig vom Einkommen, setzt für die volle Leistung 50 Jahre Aufenthalt voraus und wird sonst anteilig gekürzt.
Die AOW ist nur die Basis – nicht die gesamte Rente.
Wer in NL nur die gesetzliche Rente (AOW) erhält, ist faktisch ein Sozialfall, da davon noch Krankenversicherungsbeiträge und Steuern abgehen.
Arbeitnehmer- und Arbeitgeberanteile
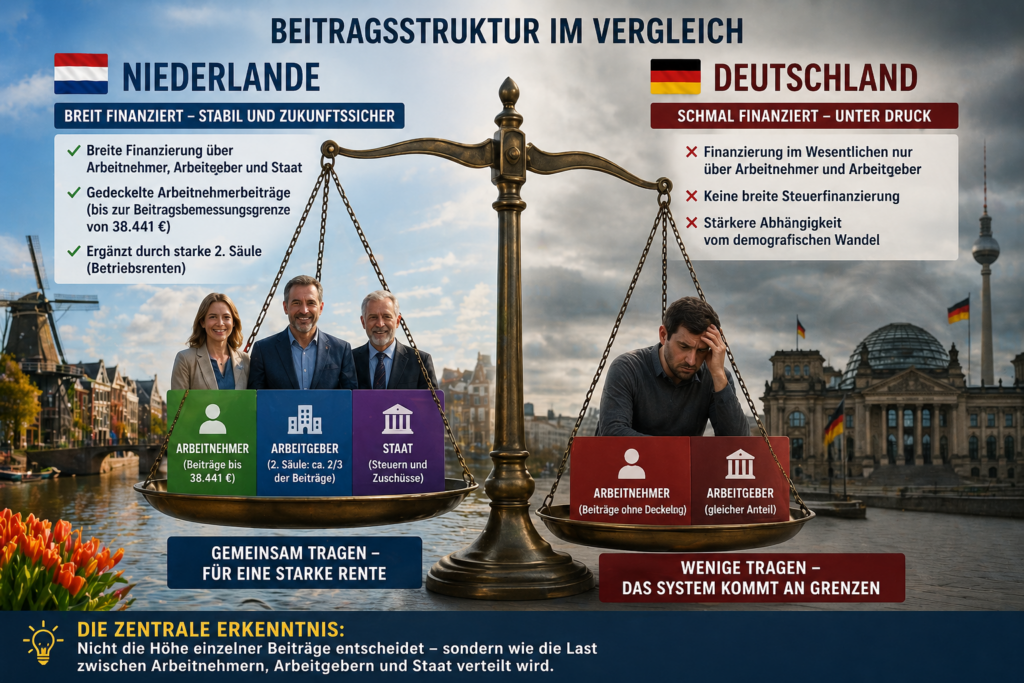
Niederlande (AOW): Arbeitnehmer: ca. 17,9 %, aber nur bis zur Beitragsbemessungsgrenze von rund 38.441 €. Arbeitgeber: kein direkter Anteil. Der Staat beteiligt sich erheblich.
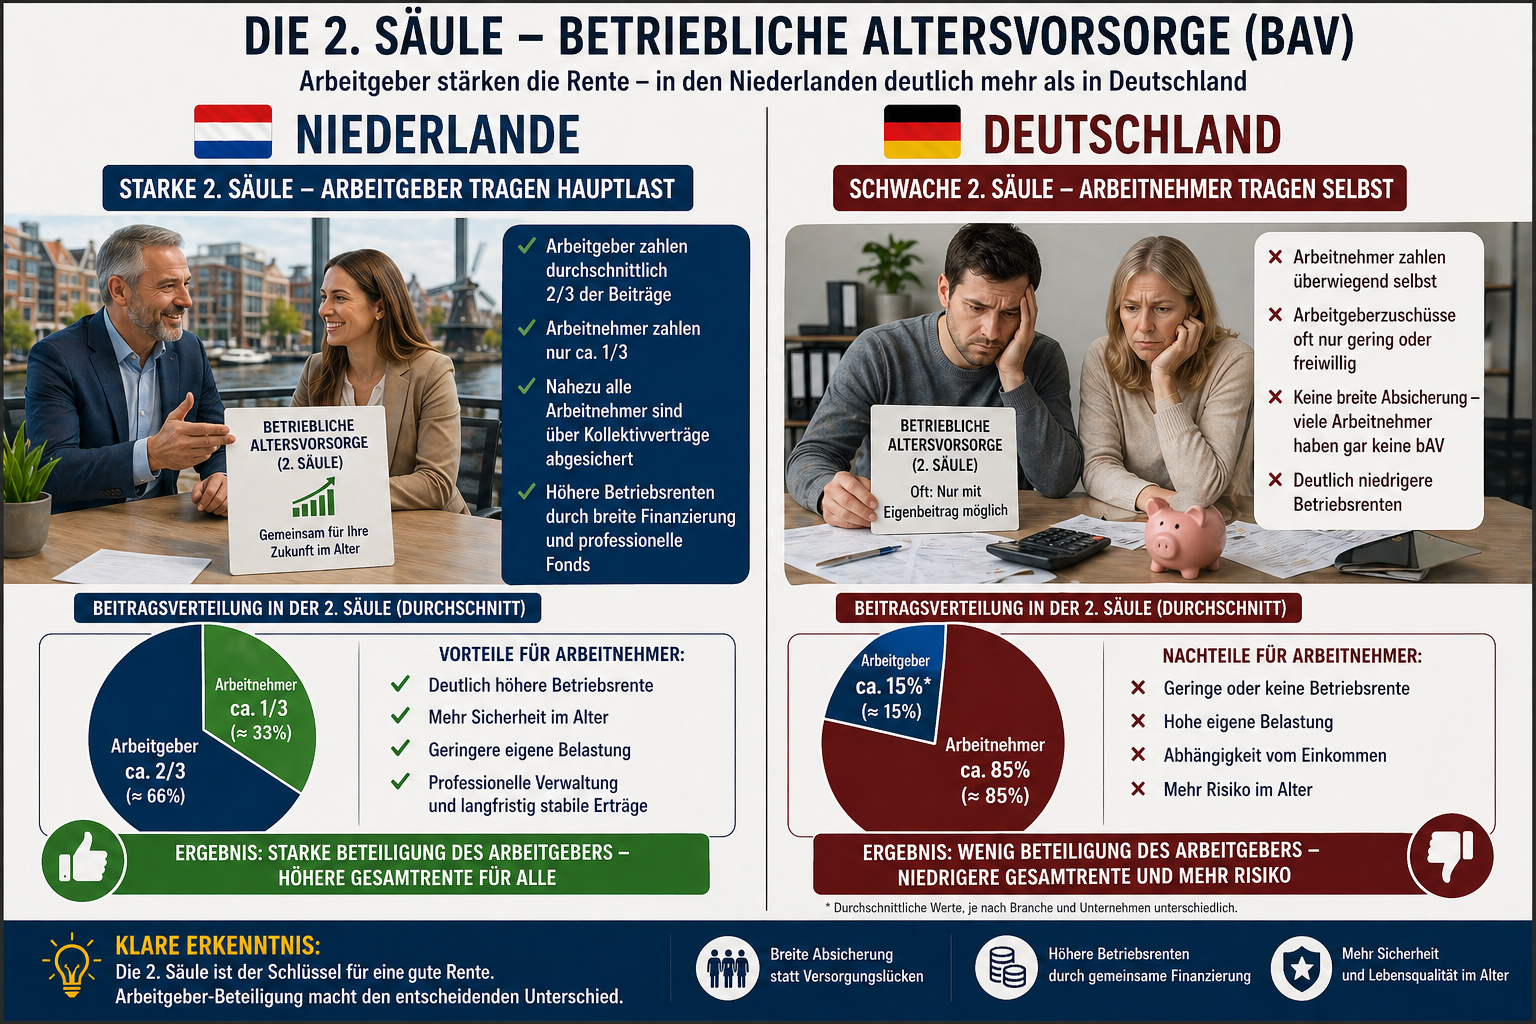
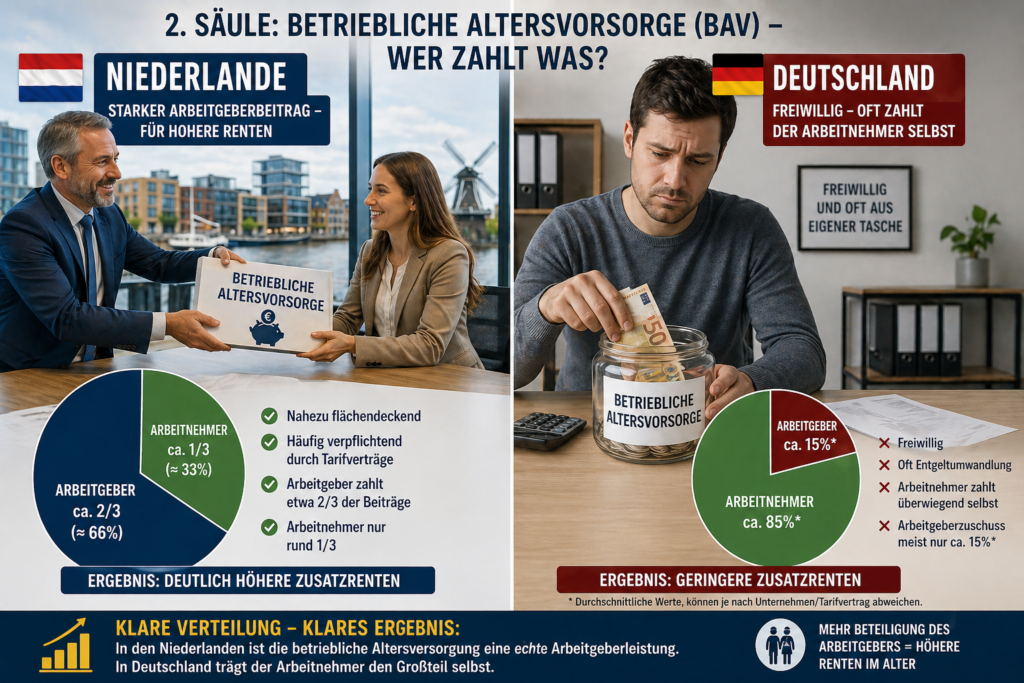
Niederlande: nahezu flächendeckende Betriebsrenten, häufig verpflichtend, Arbeitgeber zahlen etwa 2/3 der Beiträge, Arbeitnehmer nur rund 1/3.
Deutschland: freiwillig, oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 %.
Ergebnis: In den Niederlanden ist die bAV eine echte Arbeitgeberleistung.
Resümee
Die Niederlande zeigen, wie ein stabiles System funktioniert: feste Grundrente für alle, gedeckelte Arbeitnehmerbelastung und starke Arbeitgeberbeteiligung in der zweiten Säule.
Die zentrale Erkenntnis: Nicht die Höhe einzelner Beiträge entscheidet – sondern wie die Last zwischen Arbeitnehmern, Arbeitgebern und Staat verteilt wird.
Hauptkritikpunkt ist und bleibt trotzdem: KEIN ARBEITGEBERANTEIL zur Basisrente.
Innerhalb von Europa ein Ausnahmefall, der nur dann funktioniert, wenn eine betriebliche Altersversorgung besteht.
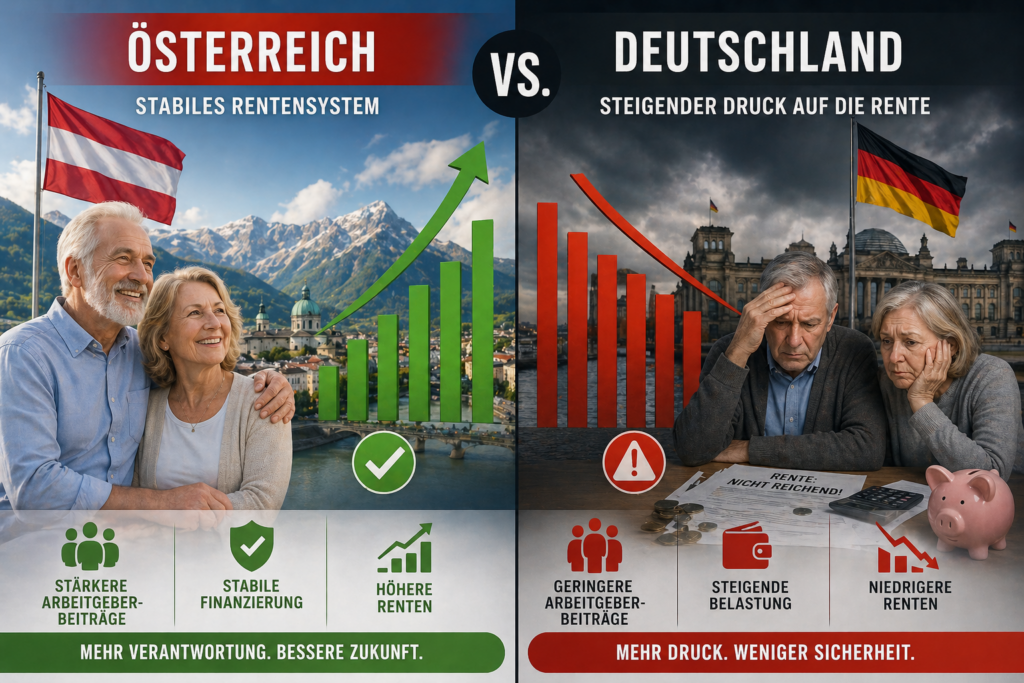
Die gesetzliche Rente in Österreich gilt seit Jahren als eines der stabilsten Systeme Europas. Ein entscheidender Unterschied zu Deutschland liegt in der Beitragsverteilung – und genau hier wird es politisch brisant.
Beitragsverteilung: Österreich vs. Deutschland
Österreich: Arbeitgeber: 12,55 Prozent Arbeitnehmer: 10,25 Prozent
Deutschland: Arbeitgeber: 9,3 Prozent Arbeitnehmer: 9,3 Prozent
Das bedeutet: In Österreich tragen Arbeitgeber einen deutlich höheren Anteil als Arbeitnehmer – und auch mehr als in Deutschland.
Warum ist das so entscheidend?
Die Rentenhöhe hängt nicht nur von der Beitragshöhe ab, sondern davon, wer die Last trägt.
In Österreich führt die stärkere Beteiligung der Arbeitgeber zu höheren Einnahmen in der Rentenkasse, stabilerer Finanzierung und höheren Renten im Alter.
Österreich erreicht dadurch ein deutlich höheres Rentenniveau als Deutschland.
Funktionsprinzip der gesetzlichen Rente
Österreich setzt auf ein klassisches Umlagesystem: Aktive finanzieren die Rentner. Entscheidend ist aber die breitere Beitragsbasis durch stärkere Arbeitgeberbeteiligung und staatliche Zuschüsse.
Ein großer Unterschied zu Deutschland: Österreich verfolgt bewusst das Ziel, den Lebensstandard im Alter zu sichern.
Wer ist versichert?
In Österreich sind deutlich mehr Menschen im System: Arbeitnehmer, viele Selbstständige und Beamte sind weitgehend integriert.
Das Ergebnis: eine breitere Finanzierungsbasis als in Deutschland.
Rentenhöhe im Vergleich
In Österreich liegt die Ersatzquote oft bei 70 bis 80 Prozent des letzten Einkommens. In Deutschland liegt sie deutlich darunter.
Der Unterschied ist kein Zufall, sondern Ergebnis politischer Entscheidungen.
Die eigentliche Kernfrage
Warum zahlen Arbeitgeber in Deutschland weniger?
In vielen Ländern Europas ist es selbstverständlich, dass Unternehmen stärker zur Altersvorsorge beitragen. Deutschland hat sich für einen Mittelweg entschieden – mit entsprechenden Folgen für das Rentenniveau.
Resümee
Österreich zeigt, dass ein anderes Modell möglich ist: höhere Arbeitgeberanteile, breitere Versichertenbasis und höhere Renten.
Die zentrale Erkenntnis lautet: Rente ist eine Frage der Verteilung – nicht der Möglichkeiten.
Deutschland steht genau zwischen zwei Welten – und genau deshalb wird die Rentendebatte hier immer intensiver.
Werner Hoffmann. – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH) www.Renten-experte.de
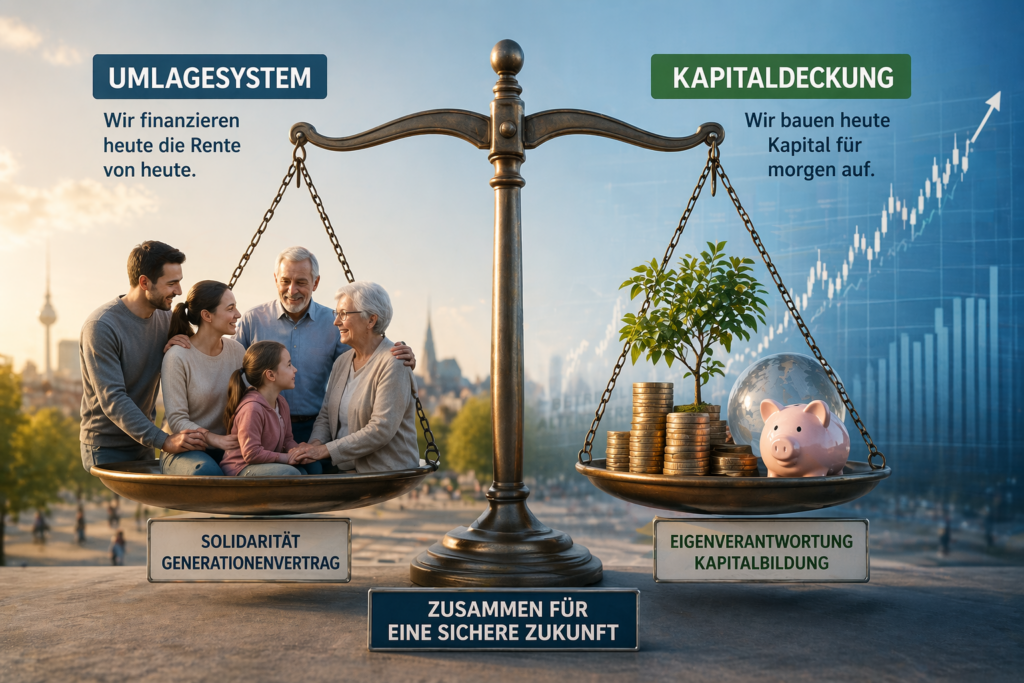
Die Diskussion um die Zukunft der Altersvorsorge in Deutschland ist längst überfällig. Aus meiner Sicht ist klar: Die Kombination aus gesetzlicher Rentenversicherung als Umlagesystem und kapitalgedeckten Systemen wie der betrieblichen Altersversorgung (bAV) sowie der privaten Vorsorge ist grundsätzlich richtig und notwendig.
Zwei Systeme – eine sinnvolle Risikostreuung
Die gesetzliche Rente funktioniert nach dem Umlageverfahren. Beiträge der heutigen Erwerbstätigen finanzieren die Renten der aktuellen Rentner.
Dem gegenüber stehen kapitalgedeckte Systeme, bei denen Kapital angespart wird.
Diese Kombination sorgt für eine wichtige Risikostreuung:
Umlage abhängig von Demografie und Beschäftigung,
Kapitaldeckung abhängig von Zinsen und Märkten.
Das Problem: Die bAV ist zu komplex
So sinnvoll die bAV ist – sie ist heute:
zu kompliziert,
zu unübersichtlich,
zu stark reguliert.
Viele Arbeitnehmer verstehen nicht mehr:
wie ihre Versorgung funktioniert,
welche Kosten entstehen,
welche Leistungen sie erhalten.
Das führt zu Unsicherheit – und bremst die Verbreitung.
Fünf notwendige Reformschritte
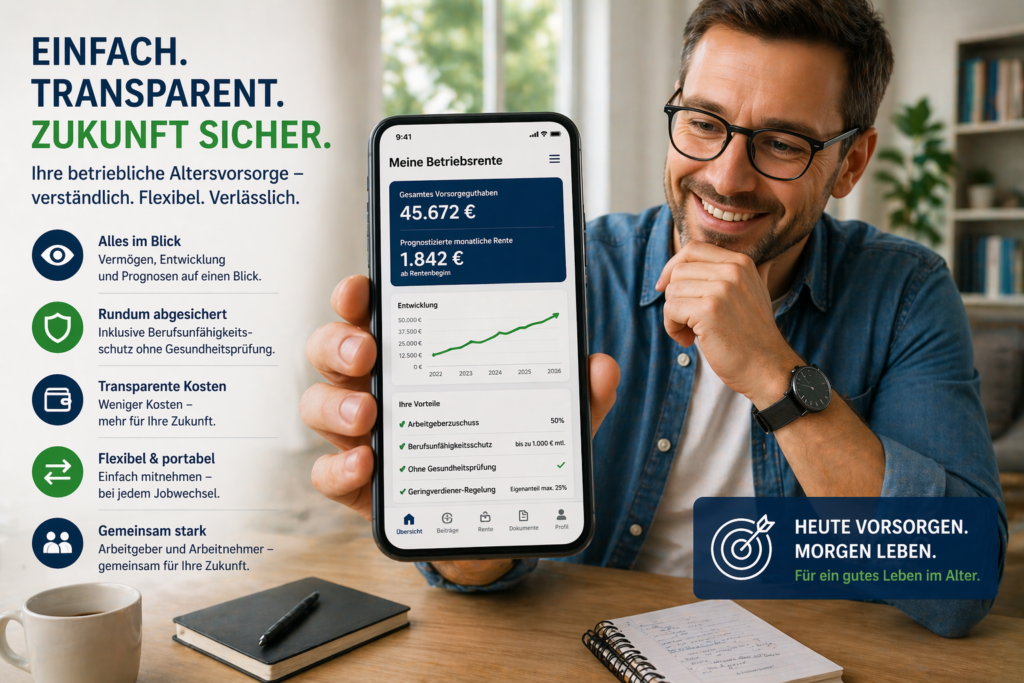
1. Arbeitgeberhaftung reduzieren Die Haftung nach § 1 Abs. 1 Satz 3 BetrAVG schreckt viele Unternehmen ab.
2. Mindest-Arbeitgeberzuschuss von 30 %, besser 50 % Die bAV braucht echte Arbeitgeberbeteiligung statt reiner Entgeltumwandlung.
3. Mehr Flexibilität und Portabilität Beim Jobwechsel muss die Mitnahme einfach und selbstverständlich sein.
4. Kosten deutlich senken Zu hohe Verwaltungs- und Vertriebskosten mindern die Rendite.
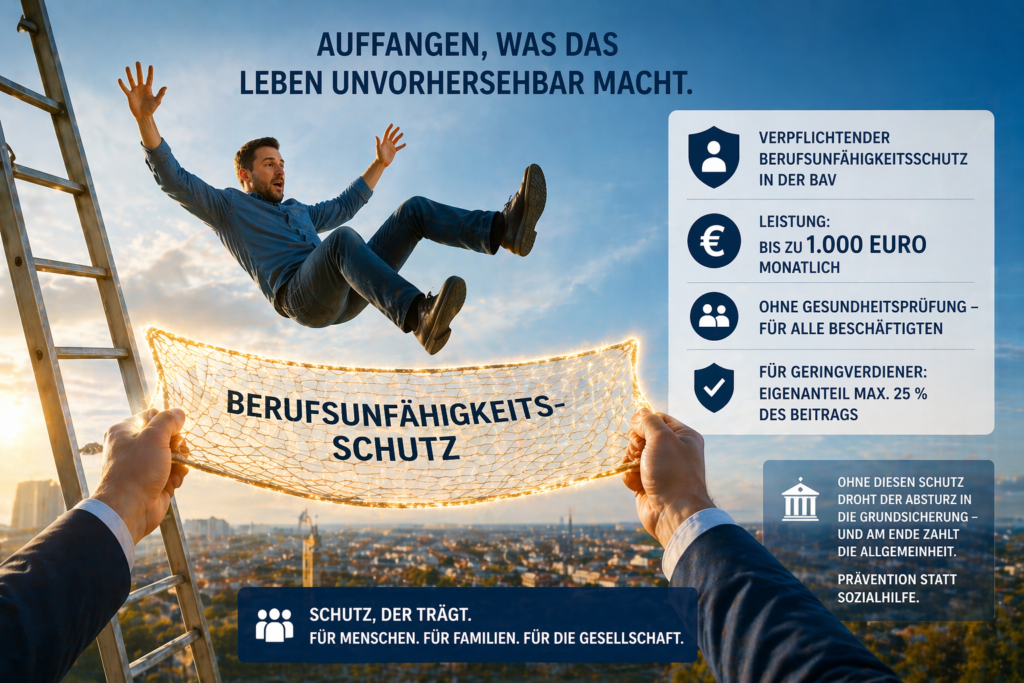
5. Berufsunfähigkeitsschutz integrieren Notwendig ist eine verpflichtende Absicherung ohne Gesundheitsprüfung mit bis zu 1.000 Euro monatlich. Für Geringverdiener sollte der Beitragsanteil für Berufsunfähigkeit 25 % betragen. Ohne diesen Schutz droht oft der Weg in die Grundsicherung – und damit Belastung für den Staat.
Der größte Fehler im System
Die bAV ist für Millionen gedacht – aber nur für Experten verständlich.
Resümee
Die Kombination aus Umlage und Kapitaldeckung ist richtig. Doch die bAV braucht dringend Reformen: weniger Komplexität, mehr Transparenz, höhere Arbeitgeberbeiträge, geringere Kosten und integrierten Schutz bei Berufsunfähigkeit.
Nur so wird sie wieder ein starker Baustein der Altersvorsorge.