Beratungsscheine: Wie Arbeitgeber Rentenberatung verschenken können – Teil 1

Ein Beitrag von

Werner Hoffmann, registrierter Rentenberater (RDG).

Wann kann ich in Rente gehen? Wie hoch sind meine Abschläge? Lohnt sich längeres Arbeiten?

Diese Fragen beschäftigen viele Arbeitnehmer ab 55 Jahren. Häufig landen sie in der Personalabteilung. Doch eine individuelle Rentenberatung gehört in fachkundige Hände.

Die Lösung: Arbeitgeber verschenken Beratungsscheine für eine unabhängige Rentenberatung!
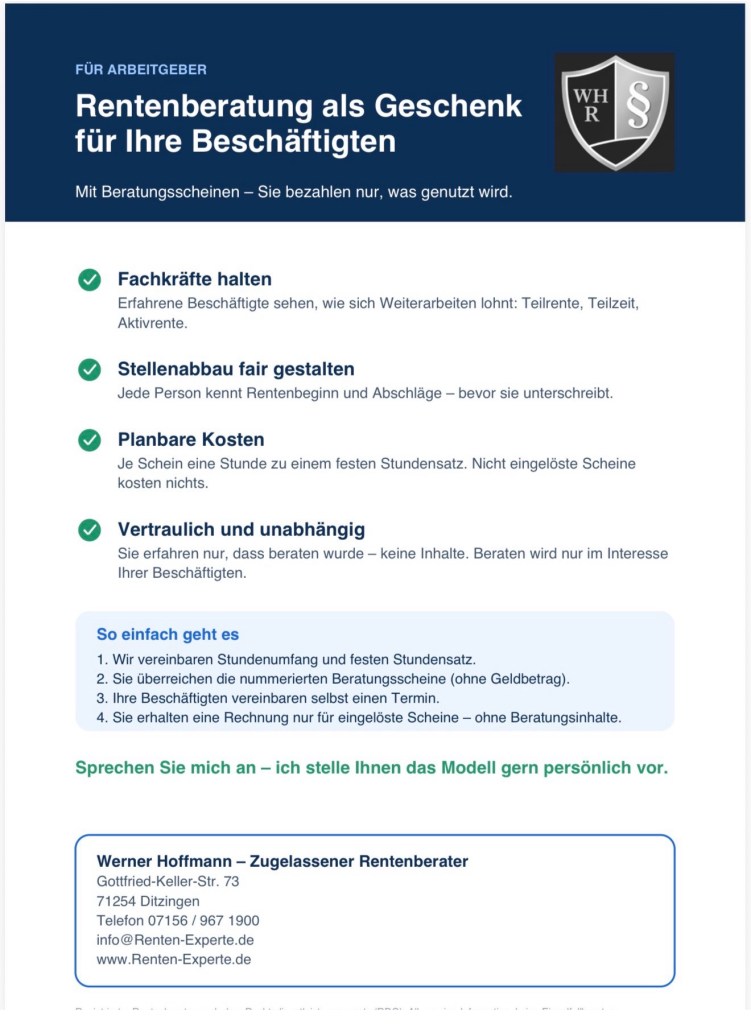
So funktioniert der Beratungsschein

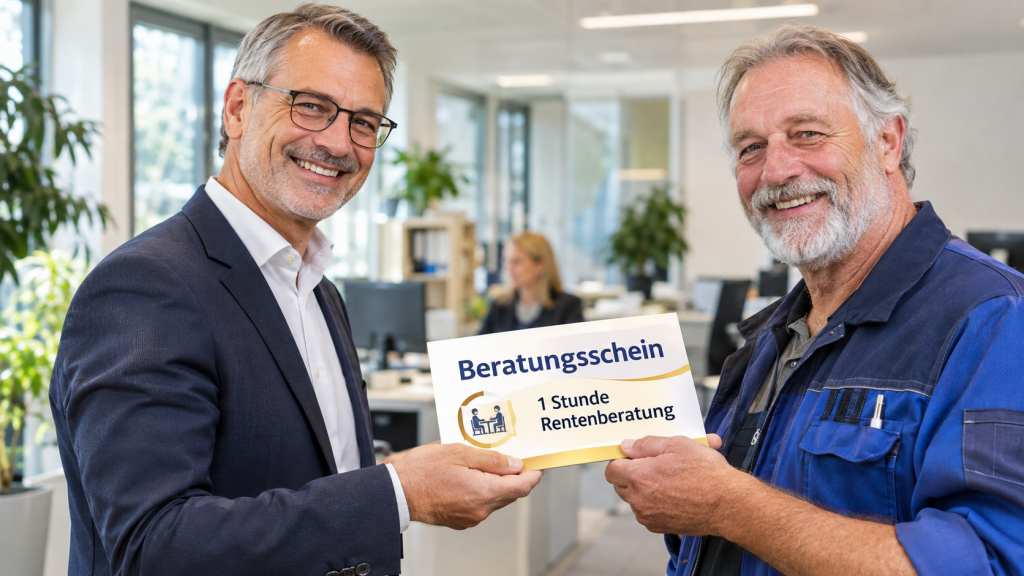
Der Arbeitgeber schenkt Beschäftigten eine oder mehrere Beratungsstunden bei einem registrierten Rentenberater.

Das Besondere: Bezahlt werden nur tatsächlich eingelöste Scheine!

  1. Arbeitgeber und Rentenberater vereinbaren einen festen Stundensatz.
  2. Beschäftigte erhalten nummerierte Beratungsscheine.
  3. Sie vereinbaren selbst ihren Beratungstermin.
  4. Abgerechnet werden ausschließlich genutzte Stunden.

Die Beratung bleibt unabhängig und vertraulich! Persönliche Rentendaten erhält der Arbeitgeber nicht.
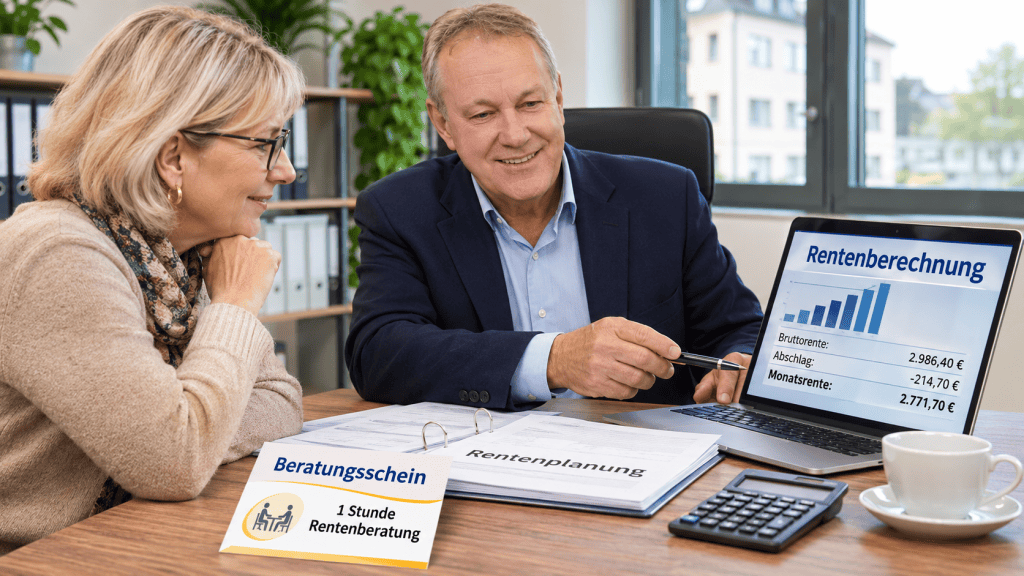
Möglichkeit 1: Fachkräfte länger halten

Eine Beratung kann zeigen, warum sich Weiterarbeiten lohnt.

  • Rente plus Gehalt: Seit 2023 ohne Hinzuverdienstgrenze bei vorgezogenen Altersrenten.
  • Teilrente: Altersrente und Beschäftigung flexibel kombinieren.
  • Aktivrente: Seit 2026 unter bestimmten Voraussetzungen bis zu 2.000 Euro Arbeitslohn monatlich steuerfrei.
  • Rentenaufschub: 0,5 Prozent dauerhafter Zuschlag je Monat bei späterem Rentenbeginn nach der Regelaltersgrenze.
Möglichkeit 2: Sozialverträglicher Personalabbau

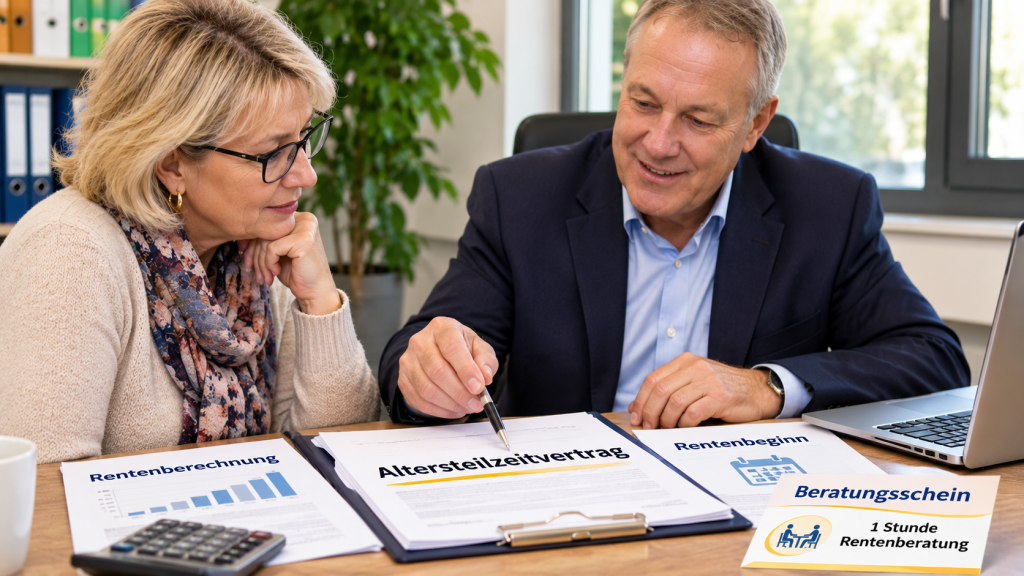
Ein falsch gewähltes Austrittsdatum kann lebenslang Geld kosten!

Vor einem Aufhebungsvertrag sollte deshalb geprüft werden:

  • Wann ist die früheste Altersrente möglich?
  • Sind 35 oder 45 Versicherungsjahre erfüllt?
  • Welche dauerhaften Rentenabschläge entstehen?
  • Können Sonderzahlungen nach § 187a SGB VI Abschläge ausgleichen?
  • Welche Folgen haben Arbeitslosengeld, Altersteilzeit und Austrittsdatum?

Beispiel: Vier Monate längere Beschäftigung können entscheidend sein, um die Voraussetzungen einer abschlagsfreien Rente zu erfüllen.
Vorteile für beide Seiten

Arbeitgeber: Planbare Kosten, Mitarbeiterbindung, fairer Personalabbau und Entlastung der Personalabteilung.

Beschäftigte: Kostenfreie Beratung im Gutscheinumfang, individuelle Berechnungen und vertrauliche Unterstützung.
Mein Fazit

Ein Beratungsschein ist mehr als ein Gutschein – er zeigt Wertschätzung!

Ob Fachkräftesicherung, Altersteilzeit oder Personalabbau: Professionelle Rentenberatung schafft Klarheit und hilft, teure Fehlentscheidungen zu vermeiden.

Sie möchten Beratungsscheine in Ihrem Unternehmen anbieten? Sprechen Sie mich an!
Werner Hoffmann
Registrierter Rentenberater (RDG), Ditzingen

www.Renten-Experte.de
info@Renten-Experte.de

#Rentenberatung #Beratungsschein #Arbeitgeber #Personalplanung #RentenExperte

Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration. Dargestellte Personen und Beratungssituationen sind beispielhaft.

Stand: November 2026. Individuelle rentenrechtliche Voraussetzungen sind gesondert zu prüfen.

Quelle: https://rentenberater.blog/beratungsscheine-wie-arbeitgeber-rentenberatung-verschenken-koennen-teil-1/

Visitenkarte bekommen – und schon wieder verlegt? Jetzt kostenlos fotografieren und direkt bei Kontakten im Handy ohne Abtippen speichern!

Entwickelt von
Werner Hoffmann.

Du bist auf einer Veranstaltung, lernst interessante Menschen kennen und bekommst eine Visitenkarte.

Du steckst sie in die Jackentasche, legst sie auf den Schreibtisch oder sammelst sie mit anderen Karten in einer Schublade.

Wochen später brauchst du die Telefonnummer. Doch wo ist die Visitenkarte geblieben?

Damit kann jetzt Schluss sein!

Visitenkarten kostenlos einscannen – ohne Abtippen!

Auf 1000Rechner .de gibt es jetzt ein kostenloses Werkzeug: den Visitenkarten-Scanner – Foto zu Handy-Kontakt.

Das Prinzip ist einfach:

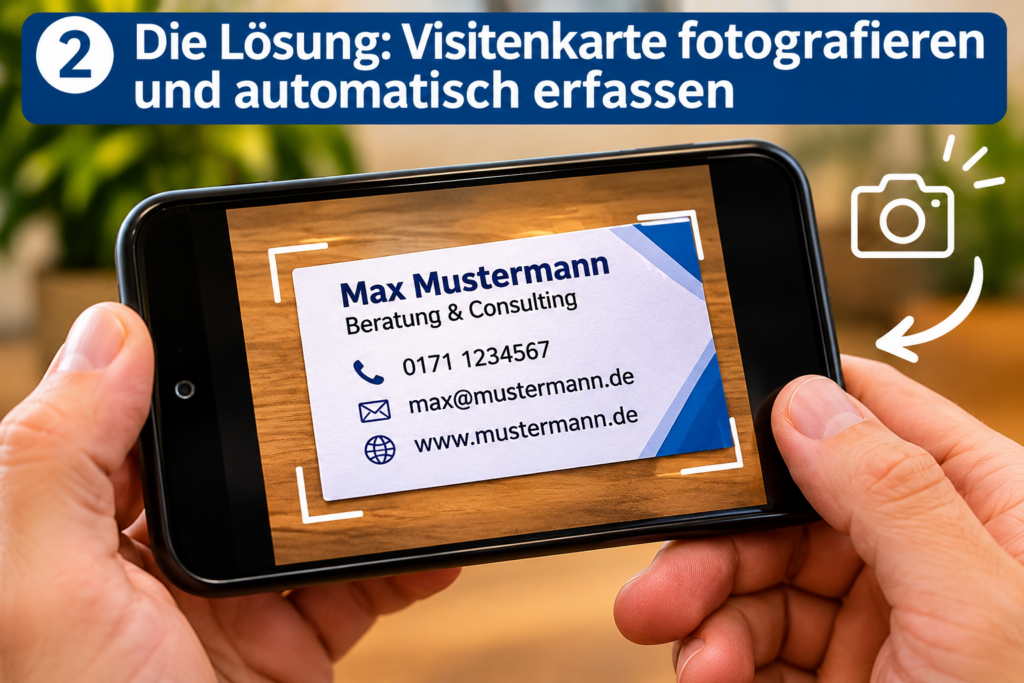
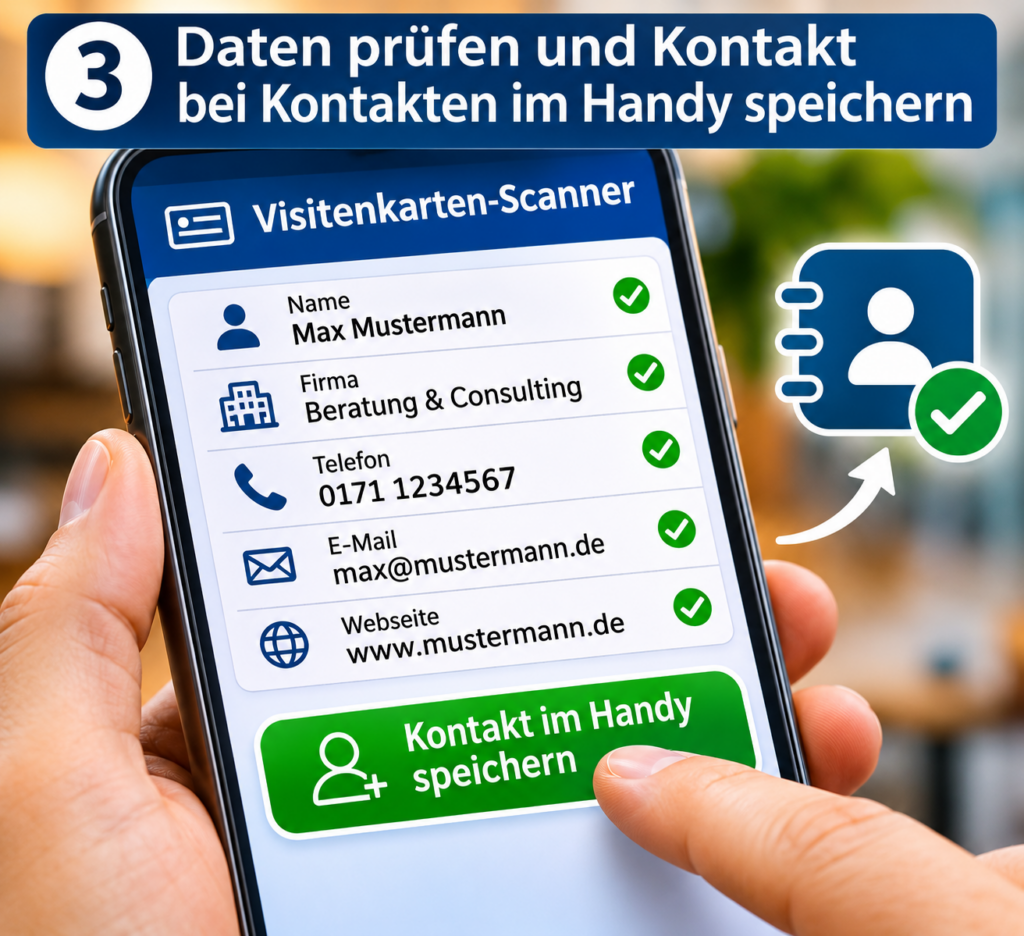
Du fotografierst die Visitenkarte. Das intelligente Tool erkennt die Kontaktdaten und ordnet sie automatisch den passenden Feldern zu.

Name, Unternehmen, Telefonnummer, E-Mail-Adresse und weitere Angaben werden zur Übernahme vorbereitet.

Du kontrollierst kurz die erkannten Daten, korrigierst gegebenenfalls einzelne Angaben und übernimmst den Kontakt über die vCard-Funktion ins Smartphone.

Fertig! Kein mühsames Abschreiben mehr!

Wo findest du das kostenlose Werkzeug?

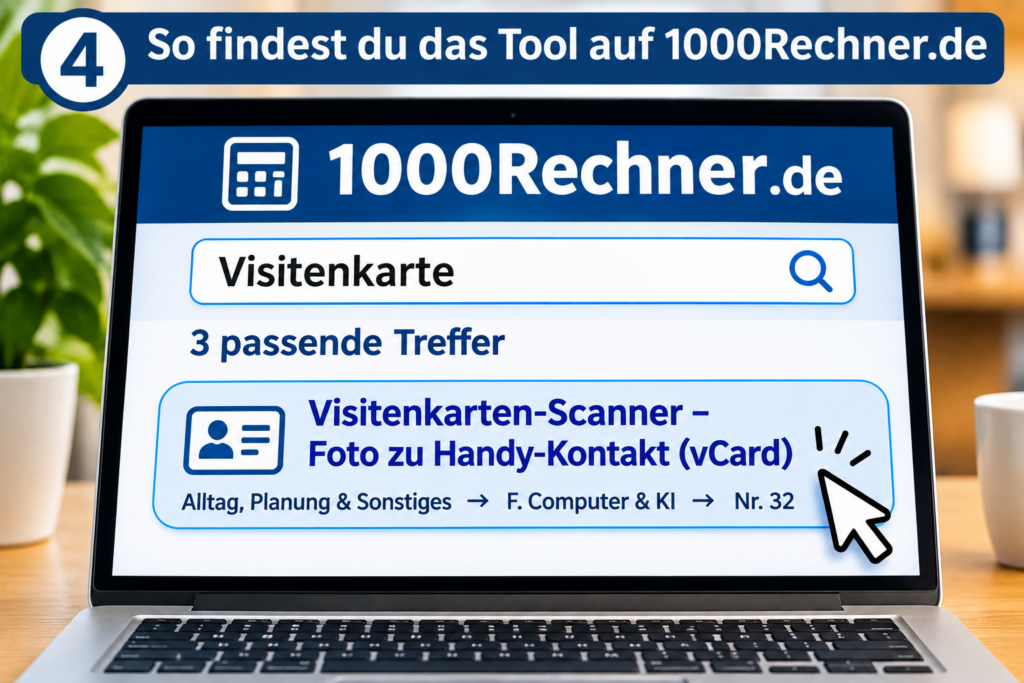
Auf 1000Rechner.de gibst du in der Suchfunktion einfach „Visitenkarte“ ein.

Oder du wählst:

Alltag, Planung & Sonstiges → F. Computer & KI → Nr. 32 Visitenkarten-Scanner.

Nebenprodukt einer professionellen Kanzleisoftware

Der Visitenkarten-Scanner entstand als Nebenprodukt bei der Entwicklung von Rentenberater Kanzlei Professional von mir.

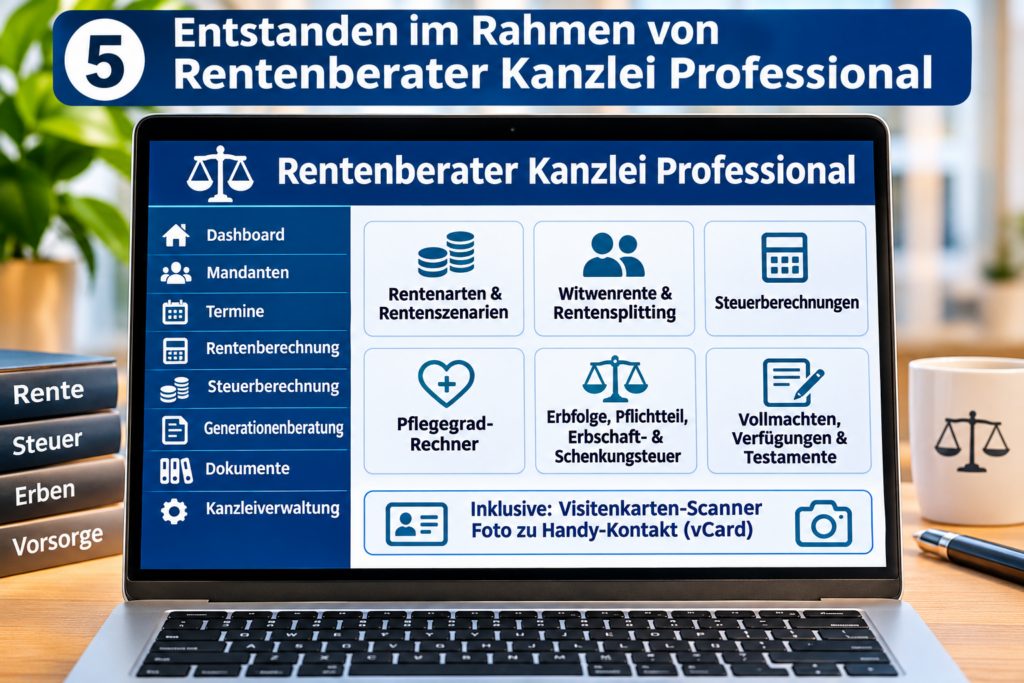
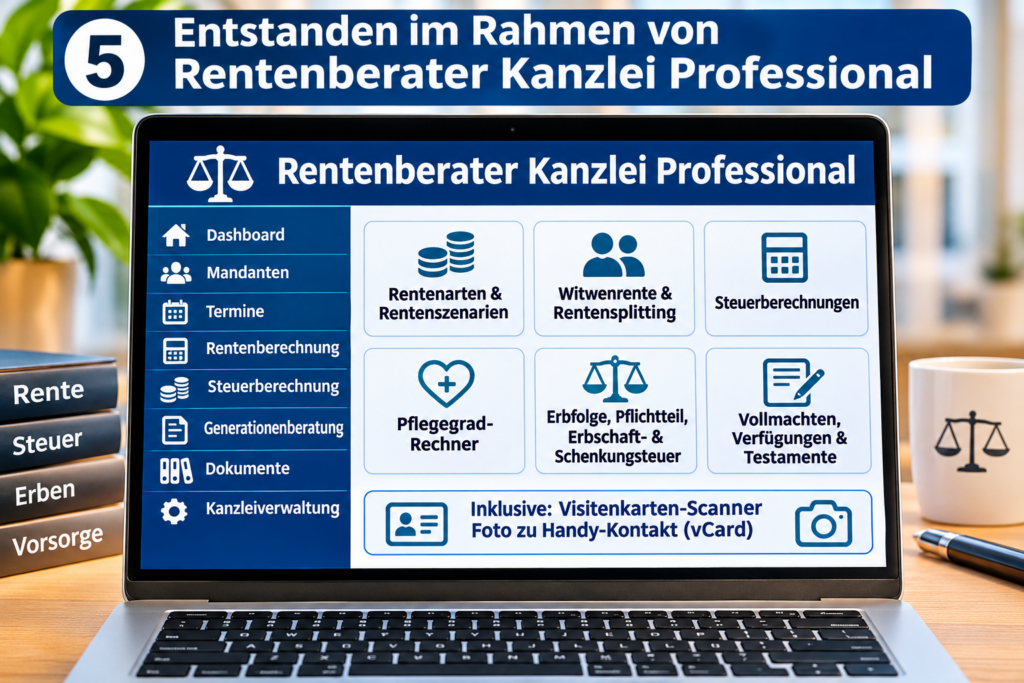
Diese umfangreiche Software unterstützt professionelle Rentenberater bei zahlreichen Aufgaben der Kanzleiverwaltung und Beratung.

Dazu gehören:

  • Mandanten- und Terminverwaltung
  • Zeiterfassung, Rechnungen und Buchhaltung
  • Berechnung verschiedener Rentenarten und Rentenszenarien
  • Witwenrente und Rentensplitting
  • Steuerberechnungen mit unterschiedlichen Einkünften
  • Zahlungsverkehr und betriebliche Auswertungen

Ein weiterer Schwerpunkt ist die Generationenberatung.

Hierzu gehören ein detaillierter Pflegegradrechner, gesetzliche Erbfolge, Pflichtteil, Erbschaft- und Schenkungsteuer.

Ebenso umfasst das Programm General- und Vorsorgevollmachten, Patienten- und Betreuungsverfügungen sowie verschiedene Testamentsformen.

Von der Rentenberechnung bis zur Kanzleiverwaltung – alles unter einem Dach!

Kleine Idee – große Alltagserleichterung!

Nicht jede technische Entwicklung muss kompliziert sein.

Manchmal genügt eine einfache Idee, um viel Zeit zu sparen.

Visitenkarte fotografieren, Daten kontrollieren, Kontakt speichern – fertig!

Und das Beste: Der Visitenkarten-Scanner ist kostenlos!

Hier geht es direkt zum Werkzeug:

https://www.1000rechner.de/visitenkarten-scanner-foto-zu-handy-kontakt-vcard

#VisitenkartenScanner #1000Rechner #KostenloseTools #Digitalisierung #RentenberaterKanzlei

KI-Bilder-Hinweis: Soweit KI-generierte oder KI-bearbeitete Bilder verwendet werden, dienen sie der Illustration. Softwareabbildungen können vom tatsächlichen Erscheinungsbild abweichen.

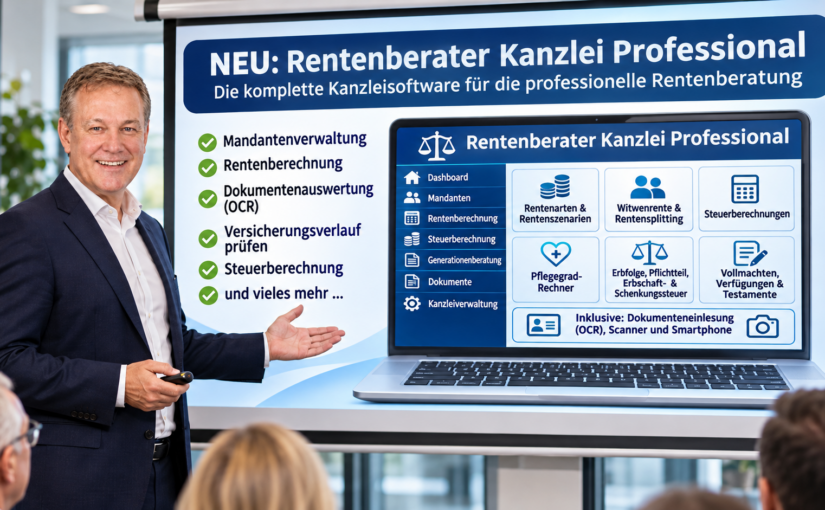
NEU: Rentenberater Kanzlei Professional – Eine komplette Kanzleisoftware aus der Praxis für die Praxis!

Von

Werner Hoffmann – Rentenberater (RDG), Betriebswirt für betriebliche Altersversorgung (FH), Generationenberater (IHK) und Softwareentwickler und KI-Entwicklungen.

Teil 1: Mandantenverwaltung, Rentenberechnung und intelligente Dokumentenauswertung

Eine Neuigkeit für professionelle Rentenberater: Ich habe eine eigene Kanzleisoftware entwickelt!

Wer professionell Rentenberatung betreibt, kennt das Problem: Für Mandantenverwaltung, Rentenberechnungen, Dokumentenverwaltung und weitere Aufgaben werden häufig unterschiedliche Programme benötigt.

Genau das wollte ich ändern!

Deshalb habe ich die Software „Rentenberater Kanzlei Professional“ entwickelt.

Mein Ziel: Möglichst alle wichtigen Aufgaben einer professionellen Rentenberatung in einem einzigen Programm zusammenführen.

Die aktuelle Version V34.15 verbindet zahlreiche Funktionen miteinander.

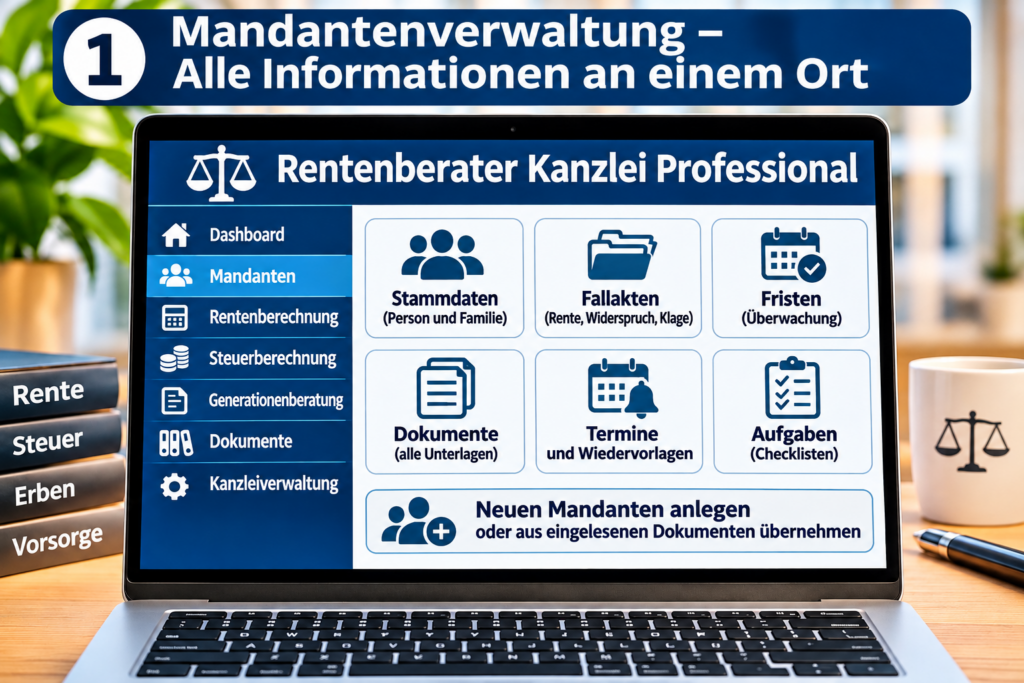
1. Mandantenverwaltung – alles an einem Ort

Mandantendaten, Familienangehörige, Versicherungsnummern, Aufträge, Dokumente, Fristen und Fallakten werden zentral verwaltet.

Auch Widerspruchs- und Klagefristen können überwacht werden.

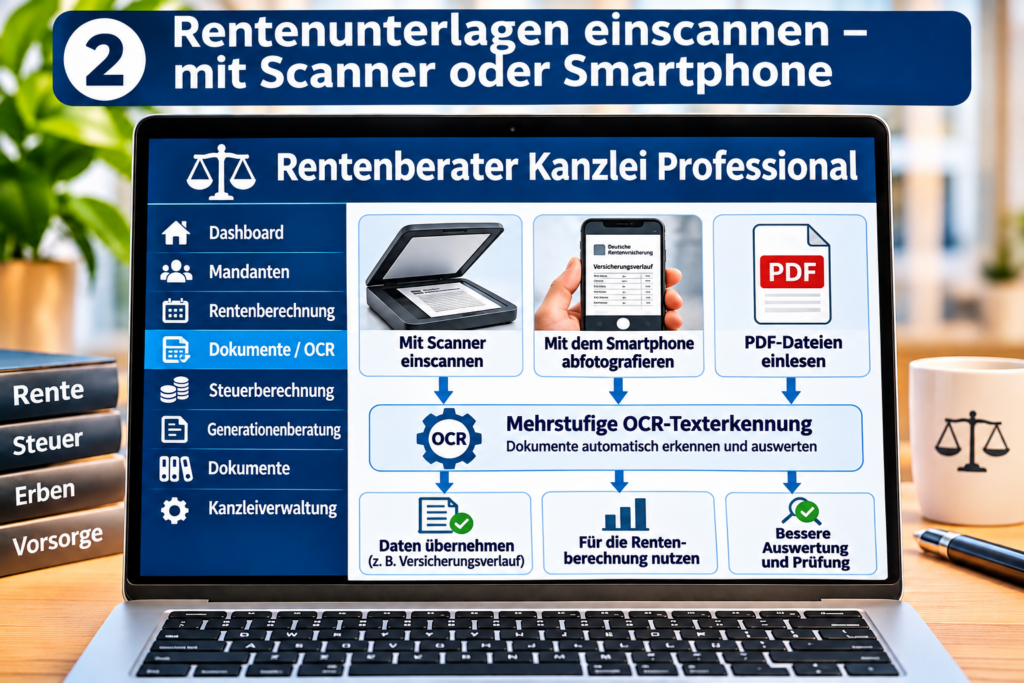
2. Rentenunterlagen einfach einscannen

Versicherungsverläufe, Rentenauskünfte und Rentenbescheide können als PDF eingelesen oder mit einem geeigneten Smartphone eingescannt werden.

Eine mehrstufige OCR-Texterkennung verarbeitet die Dokumente. Die Daten können anschließend für die Rentenberechnung übernommen werden.

Besonders praktisch: Versicherungsverläufe können ganz normal mit einem Scanner eingescannt oder mit einem hochwertigen Smartphone direkt abfotografiert und anschließend in das Programm übernommen werden.

Dadurch lassen sich auch umfangreiche Rentenunterlagen ohne aufwendiges manuelles Abtippen weiterverarbeiten.

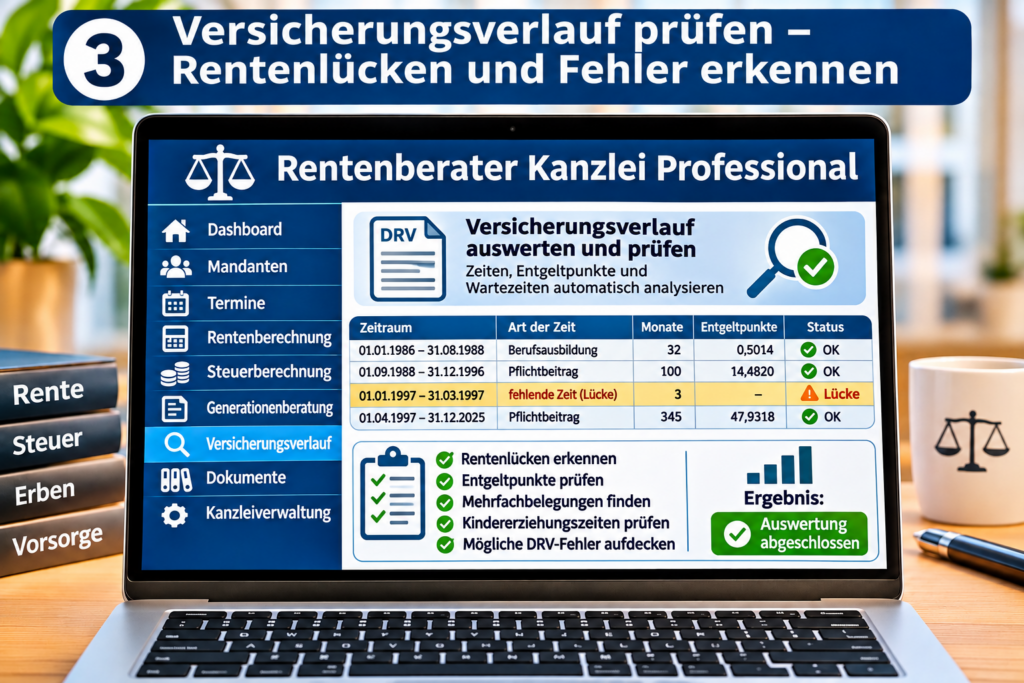
3. Versicherungsverläufe automatisch überprüfen

Ein besonders wichtiger Bestandteil ist die Auswertung des Versicherungsverlaufs der Deutschen Rentenversicherung.

Das Programm unterstützt bei der:

  • Erkennung fehlender Versicherungszeiten
  • Prüfung von Beitragszeiten und Entgeltpunkten
  • Erkennung möglicher Unstimmigkeiten und Mehrfachbelegungen
  • Prüfung von Kindererziehungs- und Berücksichtigungszeiten
  • Kontenklärung und Vorbereitung notwendiger Nachweise

Auch mögliche Fehler in den Berechnungen der Deutschen Rentenversicherung können durch Vergleichsberechnungen auffallen.

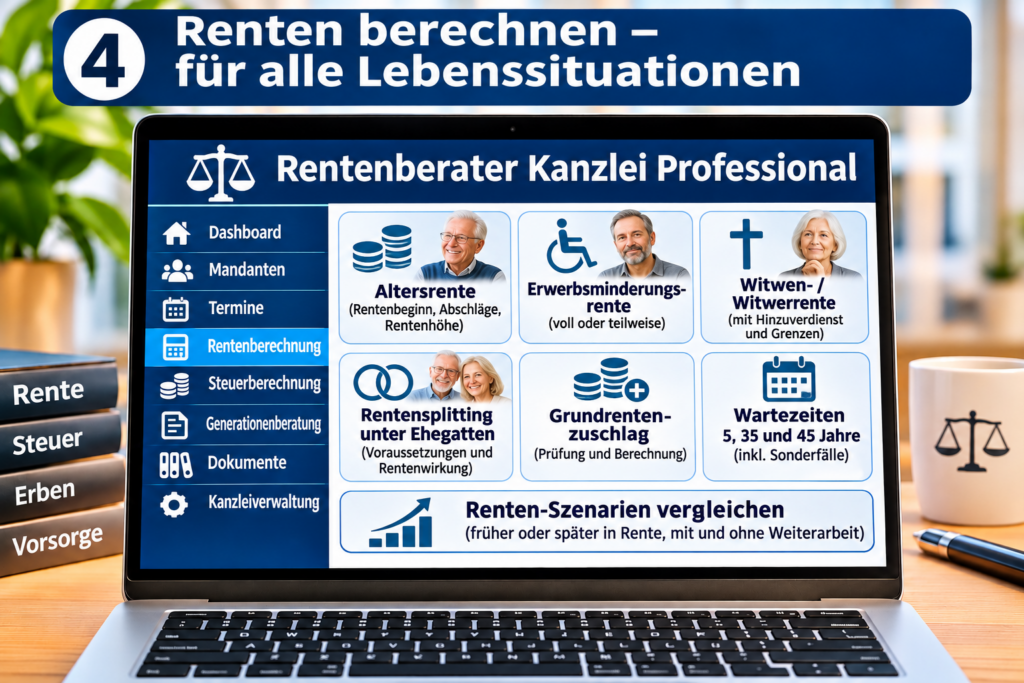
4. Rentenberechnungen für unterschiedliche Lebenssituationen

Die Software enthält unter anderem Berechnungen für:

  • Altersrenten einschließlich Abschlägen und Rentenbeginn
  • Erwerbsminderungsrenten
  • Witwen- und Witwerrenten einschließlich Einkommensanrechnung
  • Rentensplitting unter Ehegatten
  • Grundrentenzuschlag
  • Wartezeiten von 5, 35 und 45 Jahren
  • Unterschiedliche Rentenbeginn-Szenarien

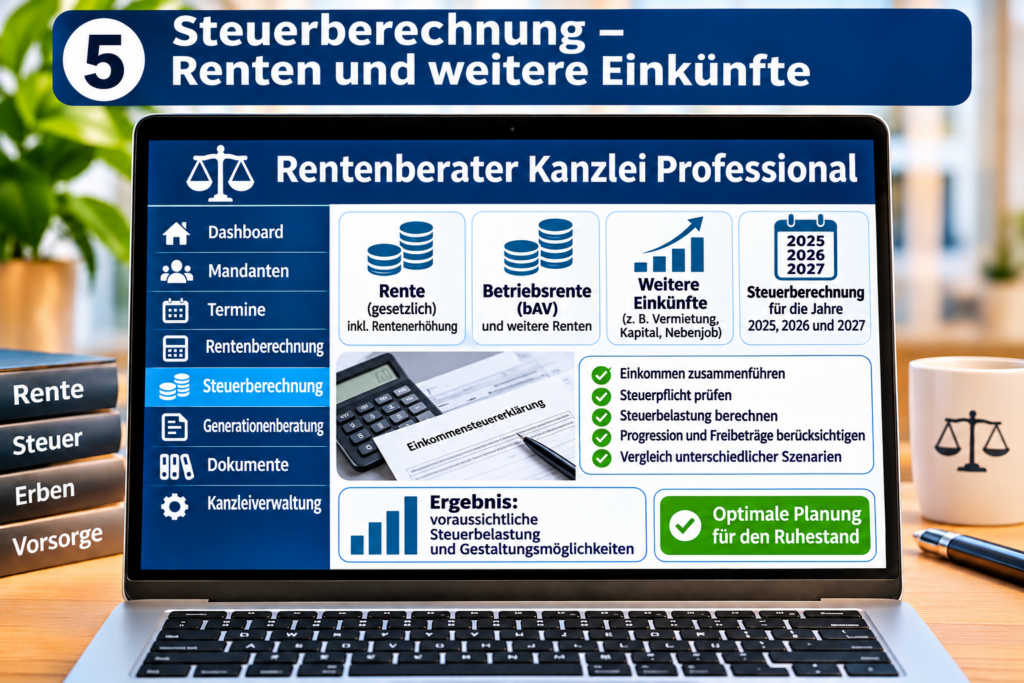
5. Steuerberechnung bei Renten und weiteren Einkünften

Auch die steuerliche Betrachtung gehört zur Software.

Renten, Betriebsrenten und weitere Einkünfte können in eine steuerliche Schätzung einbezogen werden.

Die Berechnungen für die Steuerjahre 2025, 2026 und 2027 gehören zum vorgesehenen Funktionsumfang.

Und das ist längst nicht alles!

Denn die Rentenberater Kanzlei Professional kann noch wesentlich mehr, als Versicherungsverläufe auszuwerten und Renten zu berechnen.

Was haben Pflegegrade, Vorsorgevollmachten, Testamente und Generationenberatung mit einer modernen Rentenberaterkanzlei zu tun?

Und wie wäre es, wenn eine einzige Software zusätzlich die komplette Kanzleiorganisation unterstützt – von der Leistungserfassung über Rechnungen und Zahlungseingänge bis hin zu Buchhaltung, Bankgeschäften und steuerlichen Auswertungen?

Genau diese Möglichkeiten bietet meine Software ebenfalls!

Dabei gibt es Funktionen, die man in einer klassischen Rentenberechnungssoftware zunächst überhaupt nicht erwarten würde.

Screenshot

Im zweiten Teil wird es deshalb besonders interessant!

Ich zeige, welche weiteren Aufgaben die Software übernimmt, wie sie Renten- und Generationenberatung miteinander verbindet und warum sie weit mehr als ein gewöhnliches Rentenberechnungsprogramm ist.

Fortsetzung folgt – und es gibt noch einiges zu entdecken!

#Rentenberater #Rentenberechnung #Kanzleisoftware #Generationenberatung #RentenberaterKanzlei

Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der Veranschaulichung und stellen keine verbindlichen Original-Screenshots der Software dar.

Vorsicht beim Reha-Antrag: Berufsunfähig – aber nur teilweise erwerbsgemindert?

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Werner Hoffmann, Rentenberater (RDG).

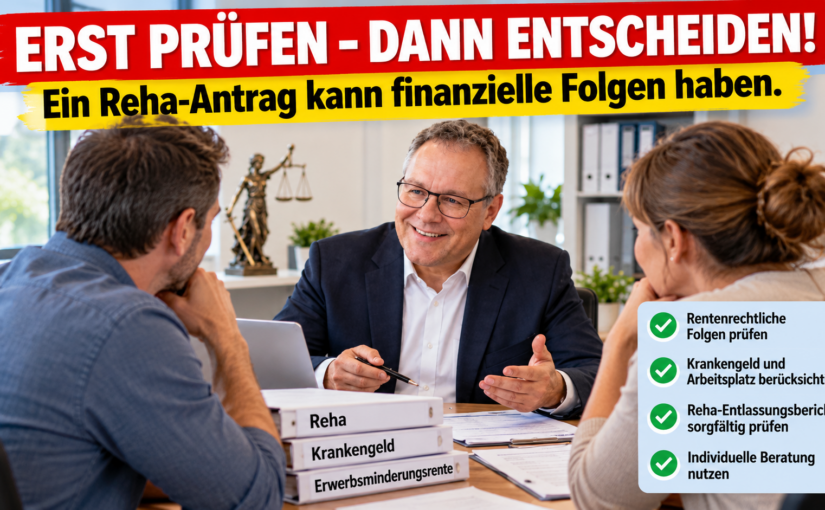
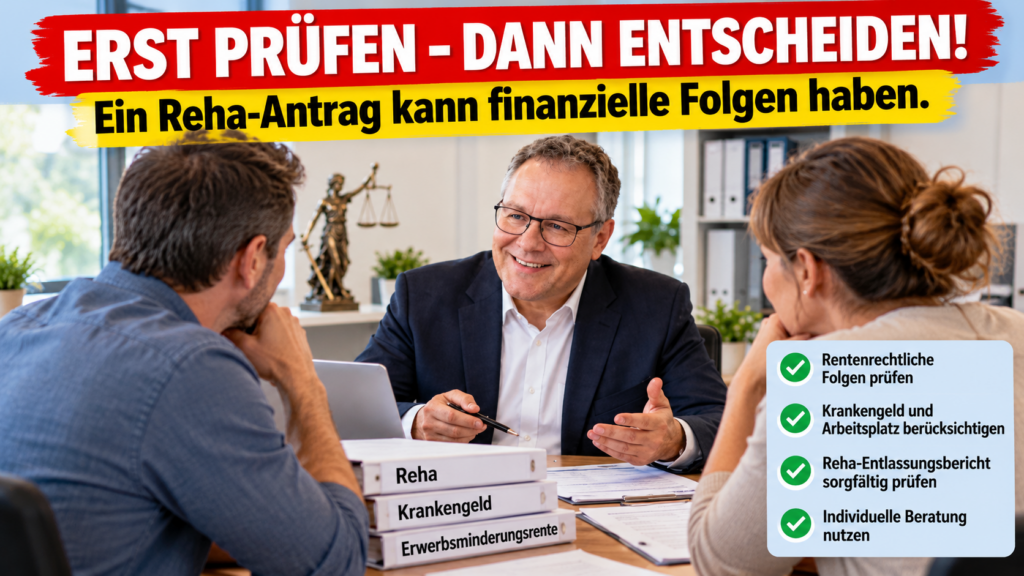
Eine medizinische Rehabilitation soll die Erwerbsfähigkeit erhalten oder wiederherstellen. Doch der Reha-Entlassungsbericht kann weitreichende Folgen für Rente, Krankengeld und Arbeitsplatz haben.

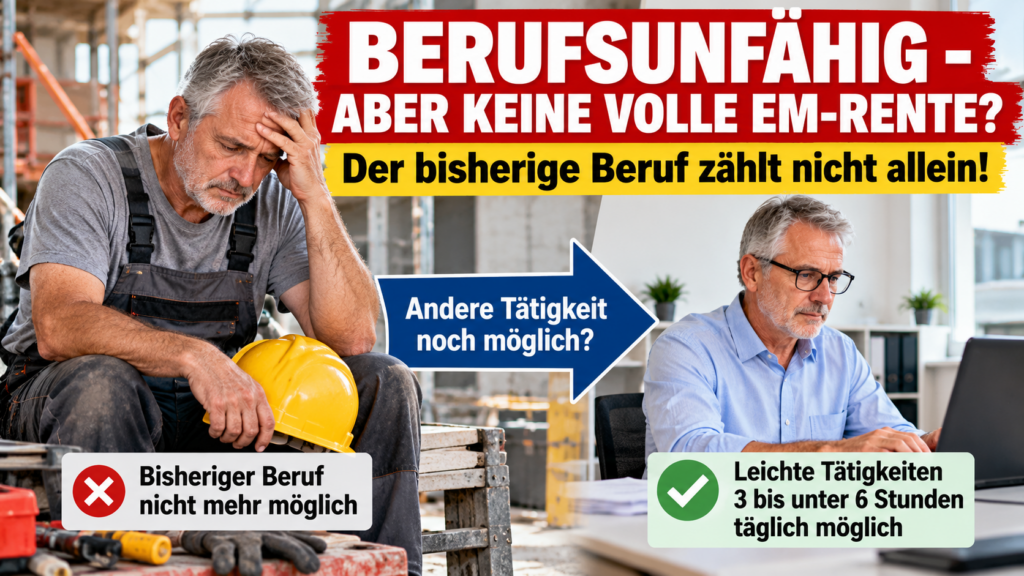
Besonders kritisch: Die Ärzte halten den bisherigen Beruf dauerhaft nicht mehr für zumutbar, sehen aber noch ein Leistungsvermögen für leichte Tätigkeiten.

Wer im bisherigen Beruf „austherapiert“ ist, ist deshalb nicht automatisch voll erwerbsgemindert.

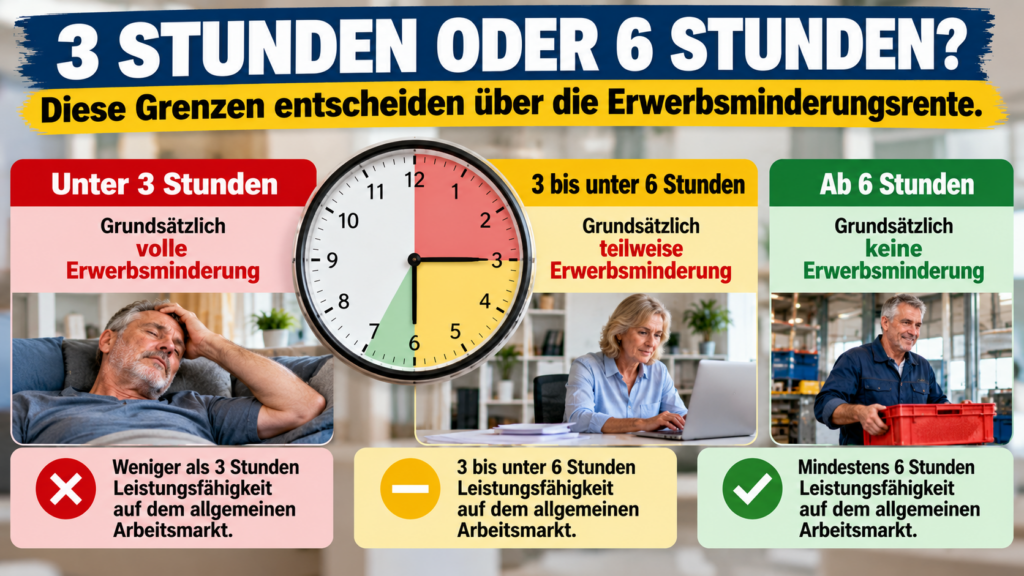
Entscheidend ist die tägliche Leistungsfähigkeit

Für die gesetzliche Erwerbsminderungsrente gelten grundsätzlich folgende Grenzen:

  • Unter 3 Stunden: grundsätzlich volle Erwerbsminderung.
  • 3 bis unter 6 Stunden: grundsätzlich teilweise Erwerbsminderung.
  • Ab 6 Stunden: grundsätzlich keine Erwerbsminderung.

Ein Beispiel aus der Praxis

Ein 58-jähriger Handwerker kann seinen körperlich belastenden Beruf nicht mehr ausüben.

Laut Reha-Bericht kann er aber noch vier Stunden täglich leichte Arbeiten verrichten.

Medizinisch spricht dies für eine teilweise Erwerbsminderung – nicht automatisch für eine volle Rente.

Achtung: Die gesetzliche Berufsunfähigkeitsrente nach § 240 SGB VI betrifft nur Versicherte, die vor dem 2. Januar 1961 geboren wurden. Ein heute 58-Jähriger fällt nicht darunter.

Wann gibt es trotzdem die volle Erwerbsminderungsrente?

Ist der Teilzeitarbeitsmarkt für jemanden mit einem Leistungsvermögen von drei bis unter sechs Stunden verschlossen, kann eine volle Erwerbsminderungsrente als sogenannte Arbeitsmarktrente möglich sein.

Auch die versicherungsrechtlichen Voraussetzungen müssen erfüllt sein.

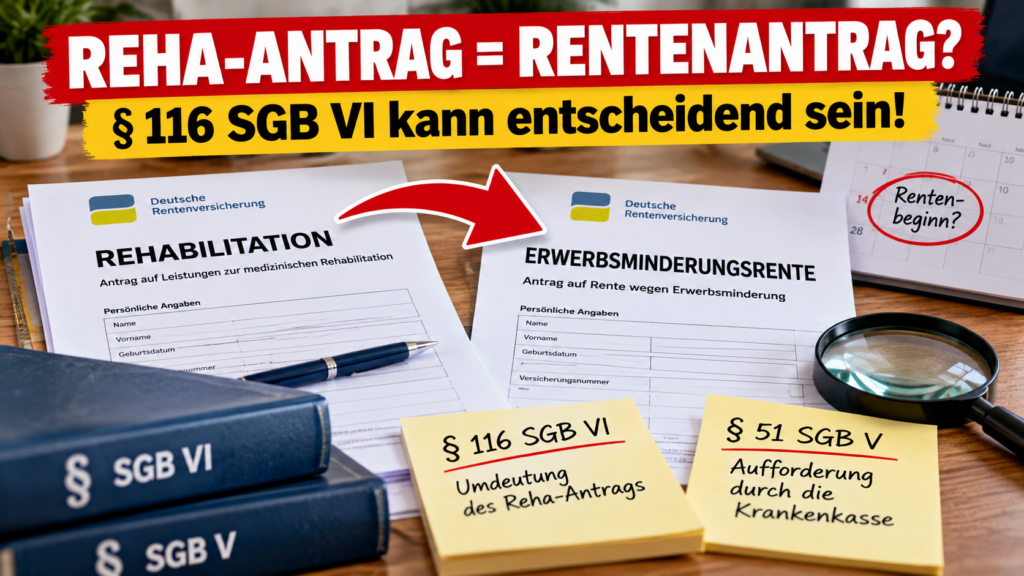
Achtung: Reha-Antrag wird zum Rentenantrag?

Nach § 116 Abs. 2 SGB VI kann ein Reha-Antrag unter gesetzlichen Voraussetzungen als Rentenantrag gelten.

Das kann den Rentenbeginn und die Abstimmung mit dem Krankengeld beeinflussen.

Hat die Krankenkasse nach § 51 SGB V zur Reha-Antragstellung aufgefordert, kann das Recht eingeschränkt sein, den Antrag ohne Zustimmung zurückzunehmen.

Reha-Entlassungsbericht unbedingt prüfen!

Wichtig: Der Reha-Bericht ist noch kein Rentenbescheid. Die Deutsche Rentenversicherung entscheidet über die Rente.

Unzutreffende Angaben zur Leistungsfähigkeit sollten frühzeitig mit medizinischen Unterlagen richtiggestellt werden.

Mein Rat als Rentenberater

Gerade bei längerer Arbeitsunfähigkeit, Krankengeldbezug oder drohendem Verlust des Arbeitsplatzes sollten Versicherte vor und nach der Reha ihre individuelle Situation von einem Rentenberater prüfen lassen.

Ein Reha-Antrag ist keine automatische Rentenfalle – aber seine medizinischen, rentenrechtlichen und finanziellen Folgen sollte man kennen.


#Rehabilitation #Erwerbsminderungsrente #Berufsunfähigkeit #Rentenberatung #Krankengeld

Hinweis: Die verwendeten Bilder können KI-generiert sein.

Witwenrente vor dem Aus? Millionen Frauen könnten durch Rentensplitting finanzielle Nachteile erleiden!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Wird die Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt?

Die Diskussion über eine Reform der Hinterbliebenenversorgung gewinnt an Bedeutung. Die Alterssicherungskommission hat 2026 Änderungen angeregt. Ein verpflichtendes Rentensplitting wird als mögliche Alternative diskutiert.

Wichtig: Eine Abschaffung der Witwenrente ist bisher nicht beschlossen!

Millionen Menschen beziehen Hinterbliebenenrenten

Die Deutsche Rentenversicherung verzeichnete Ende 2024:

  • 4.392.810 Witwenrenten
  • 753.425 Witwerrenten
  • Insgesamt über 5,14 Millionen Witwen- und Witwerrenten

Der durchschnittliche monatliche Rentenzahlbetrag lag bei 793 Euro für Witwen und 439 Euro für Witwer.

Diese Zahlen zeigen die erhebliche Bedeutung der Hinterbliebenenversorgung.

Warum der Altersunterschied entscheidend ist

Nach Angaben des Statistischen Bundesamtes waren Männer bei der ersten Eheschließung 2024 durchschnittlich 2,4 Jahre älter als Frauen.

Bei rund 73 Prozent der Ehepaare war 2023 der Mann älter.

Altersunterschiede von fünf oder sieben Jahren kommen ebenfalls vor.

Verstirbt beispielsweise ein 62-jähriger Ehemann, während seine Frau erst 55 Jahre alt ist, kann die Witwenrente bereits viele Jahre vor ihrem eigenen Rentenbeginn eine wichtige Einkommensquelle darstellen.

Rentensplitting ersetzt keine sofortige Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften grundsätzlich hälftig geteilt.

Die Witwenrente entfällt bei wirksamem Splitting aus derselben Ehe.

Das Problem: Zusätzliche eigene Rentenansprüche bedeuten nicht automatisch, dass eine 55-jährige Witwe sofort eine Altersrente erhält.

Bis zum eigenen Rentenbeginn kann deshalb eine erhebliche Versorgungslücke entstehen.

Wie groß sie ausfällt, hängt vom Versicherungsverlauf und möglichen anderen Ansprüchen ab.

Auch das ifo Institut sieht finanzielle Risiken

Eine Untersuchung des ifo Instituts vom September 2026 zeigt: Ein verpflichtendes Rentensplitting würde Ehepaare in nahezu allen untersuchten Modellkonstellationen insgesamt schlechterstellen.

Zwar können einzelne Hinterbliebene durch höhere eigene Rentenanwartschaften profitieren. Der Wegfall der Hinterbliebenenrente überwiegt jedoch in vielen Berechnungen.

Andererseits kann Rentensplitting Vorteile bieten, etwa weil die eigene Rente unabhängig von anderen Einkünften und einer erneuten Heirat bleibt.

Mein Fazit als Rentenberater

Rentensplitting ist nicht automatisch ein gleichwertiger Ersatz für die Witwenrente!

Gerade bei unterschiedlichen Altersabständen, Einkommen und Erwerbsbiografien können erhebliche Unterschiede entstehen.

Eine Reform müsste deshalb auch die Versorgung jüngerer Hinterbliebener und mögliche Übergangsregelungen berücksichtigen.

Entscheidend ist immer eine individuelle Vergleichsberechnung.

Ein qualifizierter Rentenberater kann die finanziellen Auswirkungen von Witwenrente und Rentensplitting berechnen, gegenüberstellen und über langfristige Risiken beraten.

Denn hinter jeder Rentenentscheidung stehen Menschen, deren finanzielle Absicherung auf dem Spiel steht.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Quellen und Einordnung

Die statistischen Angaben stammen aus dem Rentenbestand der Deutschen Rentenversicherung zum 31. Dezember 2024. Der Altersunterschied ist durch Destatis und den Sozialbericht belegt. Die Reformdiskussion und die Berechnungen des ifo Instituts sind hier dokumentiert:

Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

Ein Beitrag von

Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

Das Ehepaar Müller

Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

Entgeltpunkte beim Todesfall:

  • Ehemann: 42 Jahre × 0,8 = 33,6 EP
  • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

Möglichkeit 1: Die Witwenrente

Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

Damit ergeben sich 37 EP.

Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

Wie viel Witwenrente erhält sie bis 67?

  • Drei Monate Sterbevierteljahr: 4.210,02 Euro
  • Weitere 141 Monate Witwenrente: 36.782,85 Euro

Zusammen: 40.992,87 Euro!

Möglichkeit 2: Rentensplitting

Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

Der Vergleich ab 67 Jahren

Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

Mit Witwenrente:

  • Eigene Altersrente: 1.598,75 Euro
  • Zusätzliche Witwenrente: 670,88 Euro
  • Gesamt: 2.269,63 Euro monatlich

Mit Rentensplitting:

  • Eigene Altersrente: 1.598,75 Euro
  • Witwenrente: 0 Euro
  • Gesamt: 1.598,75 Euro monatlich

Monatlicher Vorteil der Witwenrente: 670,88 Euro!

Gesamtvergleich bis zum 87. Lebensjahr

Variante Witwenrente:

  • Witwenrente von 55 bis 67: 40.992,87 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Witwenrente von 67 bis 87: 161.011,20 Euro
  • Gesamt: 585.704,07 Euro

Variante Rentensplitting:

  • Witwenrente bis 67: 0 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Gesamt: 383.700 Euro

Rechnerischer Unterschied: 202.004,07 Euro!

Mein Fazit als Rentenberater

Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

Jede Ehe hat eine eigene Rentenbiografie!

Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

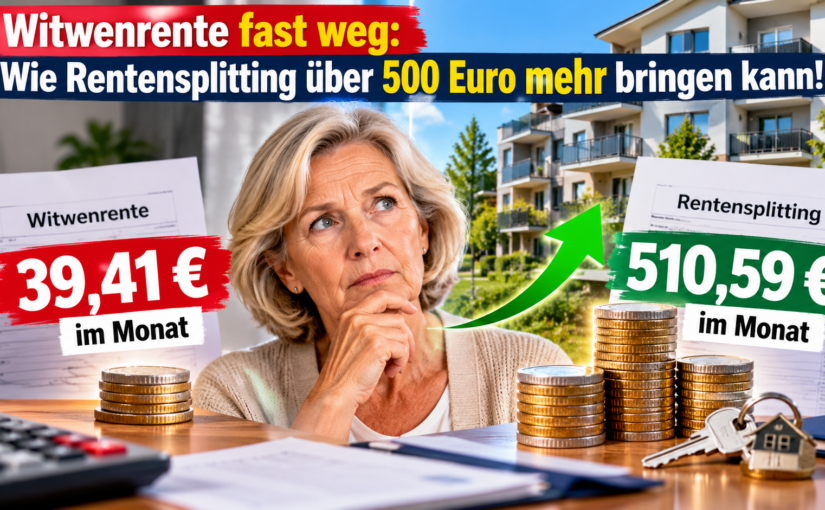
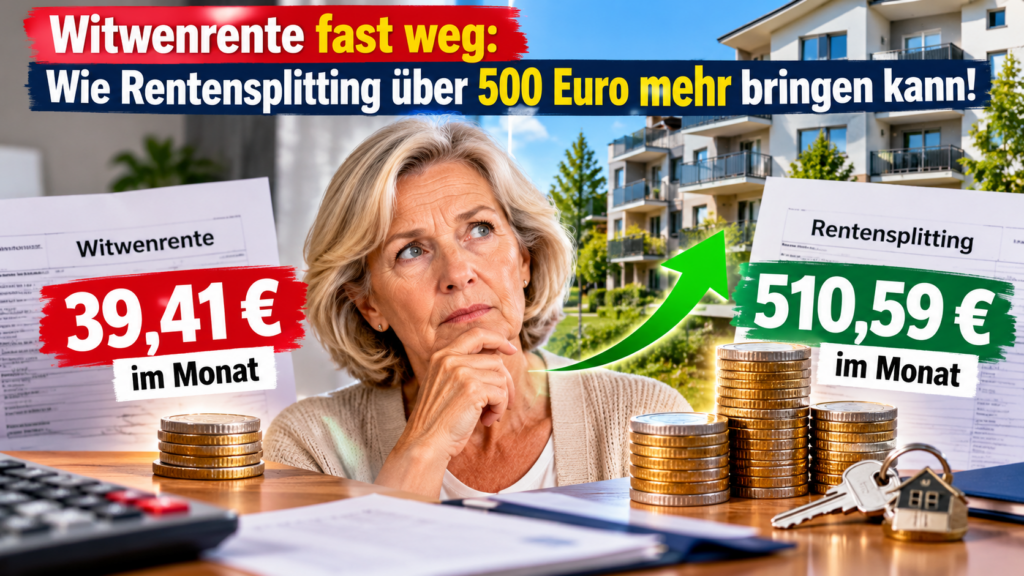
Witwenrente fast weg: Wie Rentensplitting über 500 Euro mehr Rente bringen kann!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Rentensplitting statt Witwenrente? In unseren bisherigen Beispielen führte das Rentensplitting zu finanziellen Nachteilen. Doch es gibt auch Fälle, in denen es sich deutlich lohnen kann!

Besonders interessant wird es, wenn Hinterbliebene neben ihrer gesetzlichen Rente hohe Mieteinkünfte erzielen.

Ehepaar Müller – die Ausgangssituation

Herr Müller erhält 2.000 Euro gesetzliche Bruttorente, seine Ehefrau 900 Euro.

Zusätzlich erzielt Frau Müller monatlich 4.000 Euro Einkünfte aus Vermietung und Verpachtung.

Gemeint ist der steuerliche Überschuss nach Werbungskosten, nicht die Bruttomiete.

Wir unterstellen das neue Hinterbliebenenrentenrecht, eine große Witwenrente von 55 Prozent, Rentenbeginn nach 2010 und keine Kinderfreibeträge.

Fall 1: Die Witwenrente wird fast vollständig gekürzt!

Nach dem Tod ihres Mannes beträgt die große Witwenrente zunächst:

2.000 € × 55 % = 1.100 Euro.

Doch nun erfolgt die Einkommensanrechnung nach § 97 SGB VI.

Von der eigenen Altersrente werden pauschal 14 Prozent abgezogen, von den steuerlichen Vermietungseinkünften 25 Prozent.

Die Berechnung:

  • Anzurechnende eigene Rente: 774 Euro
  • Anzurechnende Mieteinkünfte: 3.000 Euro
  • Gesamteinkommen: 3.774 Euro
  • Abzüglich Freibetrag: 1.122,53 Euro
  • Übersteigendes Einkommen: 2.651,47 Euro
  • Davon 40 Prozent: 1.060,59 Euro

Von ursprünglich 1.100 Euro Witwenrente bleiben damit nur noch 39,41 Euro monatlich!

Fall 2: Rentensplitting statt Witwenrente

Wir unterstellen, dass sämtliche Rentenanwartschaften während der Ehe erworben wurden und die gesetzlichen Voraussetzungen für ein wirksames Rentensplitting erfüllt sind.

Die Rentenanwartschaften beider Ehepartner entsprechen zusammen 2.900 Euro monatlich.

Nach der hälftigen Aufteilung erhält Frau Müller eine eigene gesetzliche Rente von 1.450 Euro.

Der entscheidende Vorteil: Die Mieteinkünfte werden auf diese eigene Altersrente nicht angerechnet!

Der finanzielle Unterschied

Mit Witwenrente:

900 € + 39,41 € + 4.000 € = 4.939,41 Euro monatlich

Mit Rentensplitting:

1.450 € + 4.000 € = 5.450 Euro monatlich

Das bedeutet 510,59 Euro mehr im Monat!

Auf ein Jahr gerechnet sind das 6.127,08 Euro zusätzlich!

Die Beträge sind vereinfachte Modellrechnungen vor individuellen Steuern und Sozialabgaben.

Mein Fazit als Rentenberater

Rentensplitting kann Vorteile bringen – muss es aber nicht!

Das Rentensplitting ist bereits heute nach §§ 120a ff. SGB VI unter bestimmten Voraussetzungen freiwillig möglich.

Allerdings ist eine wirksame Entscheidung grundsätzlich bindend. Die Witwen- beziehungsweise Witwerrente aus derselben Ehe entfällt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Besondere Vorsicht: Sinken später die Mieteinkünfte, kann die Hinterbliebenenrente wieder erheblich wertvoller sein.

Deshalb sollte vor jeder Entscheidung eine individuelle Vergleichsberechnung durch einen qualifizierten Rentenberater erfolgen.

Denn eine Entscheidung, die heute Vorteile bringt, kann langfristig erhebliche Nachteile verursachen!

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Mieteinkünfte #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Neue Rentenauskunft ab 55: Warum ein früher Rentenbeginn über 100.000 Euro Unterschied machen kann!

Ein Beitrag von

Werner Hoffmann – unabhängiger Rentenberater.

Ab dem 55. Lebensjahr erhalten Versicherte von der Deutschen Rentenversicherung regelmäßig eine ausführliche Rentenauskunft. Sie zeigt mögliche Rentenbeginne, Rentenhöhen und Abschläge.

Die neue, übersichtlichere Darstellung soll die Rentenplanung erleichtern. Doch wer nur auf die ausgewiesenen Abschläge schaut, übersieht möglicherweise einen entscheidenden Kostenfaktor.

35 oder 45 Versicherungsjahre?

Wer mindestens 35 Versicherungsjahre erreicht, kann ab Jahrgang 1964 frühestens mit 63 Jahren in Altersrente gehen – mit 14,4 Prozent dauerhaftem Abschlag.

Mit 45 anrechenbaren Versicherungsjahren ist eine abschlagsfreie Altersrente grundsätzlich bereits mit 65 Jahren möglich.

Nicht jede Versicherungszeit zählt allerdings für beide Wartezeiten gleichermaßen.

Beispiel: 288 Euro Abschlag – aber das ist nicht alles!

Bei einer angenommenen monatlichen Bruttorente von 2.000 Euro vor Abschlägen bedeuten 14,4 Prozent Kürzung:

288 Euro weniger Rente pro Monat!

Wer vier Jahre früher in Rente geht und gleichzeitig seine Beschäftigung beendet, erwirbt normalerweise auch vier Jahre lang keine weiteren Entgeltpunkte aus Beschäftigung.

Bei einem jährlichen Durchschnittsverdienst entspricht dies vier zusätzlichen Entgeltpunkten.

Bei einem Rentenwert von 42,52 Euro ergibt sich:

4 × 42,52 Euro = 170,08 Euro monatlich.

Insgesamt 458,08 Euro monatlicher Unterschied!

Im vereinfachten Beispiel ergibt sich beim Vergleich der beiden Rentenhöhen:

  • 288 Euro durch den Rentenabschlag
  • 170,08 Euro durch vier nicht erworbene Entgeltpunkte
  • 458,08 Euro monatlicher Unterschied

Das entspricht 5.496,96 Euro jährlich und rechnerisch 109.939,20 Euro in 20 Jahren – ohne Rentenanpassungen.

Wichtig: Dies ist ein Vergleich der monatlichen Rentenhöhen, keine vollständige Wirtschaftlichkeitsberechnung. Die vier Jahre früher bezogene Rente müssen ebenfalls berücksichtigt werden.

Versicherungsverlauf unbedingt prüfen!

Die Rentenauskunft ist nur so zuverlässig wie die zugrunde liegenden Daten.

Besonders wichtig sind Kindererziehungszeiten, Ausbildungszeiten, Pflegezeiten und Beschäftigungszeiten.

Auch die Rentenhochrechnung ist keine Garantie. Ändert sich der Verdienst, kann die tatsächliche Rente erheblich abweichen.

Mein Rat als Rentenberater

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein früher Rentenbeginn kostet häufig mehr als nur den ausgewiesenen Abschlag!

Deshalb sollten Versicherte rechtzeitig prüfen, welche Rentenart möglich ist, welche Entgeltpunkte noch erworben werden können und wie sich unterschiedliche Rentenbeginne finanziell auswirken.

Rechtsgrundlagen: §§ 63, 64, 77, 109, 236 und 236b SGB VI

#Rentenauskunft #Rentenabschläge #Rentenversicherung #Rentenberatung #Rentenplanung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Fachlicher Hinweis:

Die 14,4 % beziehen sich auf eine um vier Jahre vorgezogene Altersrente für langjährig Versicherte gegenüber der Regelaltersgrenze von 67 Jahren.

Die abschlagsfreie Altersrente für besonders langjährig Versicherte beginnt für Jahrgänge ab 1964 hingegen mit 65 Jahren.

Diese Rentenarten und Altersgrenzen müssen beim individuellen Vergleich auseinandergehalten werden.

Außerdem ist die Summe von 109.939,20 Euro lediglich die rechnerische Differenz der monatlichen Rentenhöhen über 20 Jahre, ohne die früheren Rentenzahlungen einzurechnen.

Renten-Schock 2027: Die 99,99-%-Teilrente wird zur Krankengeldfalle!

Ein Beitrag von

Werner Hoffmann,

Rentenberater (RDG)

Ab dem 1. Januar 2027 ändert sich für arbeitende Rentner eine wichtige Regelung. Wer bisher eine Altersrente von 99,99 Prozent bezogen hat, konnte damit unter bestimmten Voraussetzungen seinen Krankengeldanspruch sichern. Damit ist bald Schluss!

Was ändert sich 2027?

Bisher konnten Beschäftigte eine Teilrente von 99,99 Prozent beziehen und bei längerer Arbeitsunfähigkeit grundsätzlich Krankengeld erhalten.

Ab 2027 gilt: Wer mehr als zwei Drittel seiner Altersvollrente bezieht, verliert den gesetzlichen Krankengeldanspruch.

Nur bei einer Teilrente von höchstens 66,66 Prozent kann der Krankengeldanspruch grundsätzlich erhalten bleiben.

Wichtig: Es gibt keinen Bestandsschutz! Auch bereits laufende Teilrenten sind betroffen.
Beispiel: 1.800 Euro Altersrente

Ein Rentner arbeitet weiterhin sozialversicherungspflichtig und hat Anspruch auf 1.800 Euro monatliche Altersvollrente.

Bei 99,99 Prozent erhält er 1.799,82 Euro.

Bei 66,66 Prozent sind es nur noch 1.199,88 Euro.

Unterschied: 599,94 Euro monatlich!

Wer seinen Krankengeldanspruch erhalten möchte, muss deshalb möglicherweise auf einen erheblichen Teil seiner laufenden Rentenzahlung verzichten.
Warum ist das gefährlich?

Bei längerer Krankheit endet die Entgeltfortzahlung des Arbeitgebers normalerweise nach sechs Wochen.
Wer dann eine Teilrente von mehr als zwei Dritteln bezieht, erhält ab 2027 kein gesetzliches Krankengeld mehr.

Die Folge kann eine erhebliche finanzielle Versorgungslücke sein.

Was gilt bei der Pflege von Angehörigen?

Hier muss unbedingt unterschieden werden!

Wer die Regelaltersgrenze erreicht hat und einen Angehörigen nicht erwerbsmäßig pflegt, kann mit einer 99,99-%-Teilrente weiterhin zusätzliche Rentenansprüche durch Beiträge der Pflegekasse erwerben, sofern die gesetzlichen Voraussetzungen erfüllt sind.

Die neue Krankengeldregelung beseitigt diesen Vorteil der Teilrente nicht.

Was sollten Betroffene jetzt tun?

Wer seine Teilrente zum 1. Januar 2027 ändern möchte, sollte rechtzeitig handeln.

Der Änderungsantrag sollte spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingehen.
Vorher sollten die finanziellen Auswirkungen mit der Krankenkasse und der Rentenversicherung geprüft werden.
Mein Fazit

Die 99,99-%-Teilrente bleibt ein wichtiges Instrument der Rentengestaltung. Allerdings ist sie ab 2027 nicht mehr geeignet, den Krankengeldanspruch bei Weiterbeschäftigung zu sichern.
Wer weiterarbeitet, sollte seine Teilrente jetzt überprüfen!

Rechtsgrundlagen: § 42 SGB VI, § 50 SGB V, § 3 Satz 1 Nr. 1a SGB VI.

#Teilrente2027 #Krankengeld #Rentenversicherung #Flexirente #Rentenberatung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Erwerbsminderungsrente: Auch nach neun Jahren droht das Aus – warum die Dauerrente kein Automatismus ist!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer wegen Krankheit dauerhaft nicht mehr arbeiten kann, erhält unter bestimmten Voraussetzungen eine Erwerbsminderungsrente (EM-Rente). Viele Betroffene glauben, dass nach neun Jahren befristetem Rentenbezug automatisch eine unbefristete Rente gezahlt wird.

Doch das ist ein gefährlicher Irrtum!

Entscheidend ist nicht allein, wie lange bereits eine Rente bezogen wurde. Maßgeblich sind die gesetzlichen Voraussetzungen und die medizinische Prognose.

Nach § 102 Abs. 2 SGB VI werden Erwerbsminderungsrenten grundsätzlich befristet bewilligt. Eine Befristung erfolgt für längstens drei Jahre und kann wiederholt werden.

Eine unbefristete Rente kommt insbesondere dann in Betracht, wenn es unwahrscheinlich ist, dass die Erwerbsminderung behoben werden kann.

Die Neun-Jahres-Regel – eine wichtige Schutzvorschrift

Nach insgesamt neun Jahren maßgeblicher Befristung wird gesetzlich vermutet, dass eine Besserung unwahrscheinlich ist. Besteht die medizinisch begründete Erwerbsminderung weiterhin, ist die Rente grundsätzlich unbefristet zu leisten.

Achtung: Eine Arbeitsmarktrente ist anders!

Wer gesundheitlich noch drei bis unter sechs Stunden täglich arbeiten kann, aber keinen geeigneten Teilzeitarbeitsplatz findet, kann eine volle Arbeitsmarktrente erhalten.

Diese bleibt grundsätzlich befristet. Die Neun-Jahres-Regel führt hier nicht zur Dauerrente.

Ein Gerichtsurteil sorgt für Diskussionen

Das Landessozialgericht Baden-Württemberg sprach einer Versicherten mit Urteil vom 24. April 2026 (Az. L 4 R 170/22) eine volle Erwerbsminderungsrente bis Oktober 2026 zu.

Eine unbefristete Rente wurde nach dem veröffentlichten Bericht wegen möglicher weiterer Behandlungen abgelehnt.

Die Begründung wirft Fragen zur gesetzlichen Neun-Jahres-Regel auf. Ohne Prüfung des vollständigen Urteils lässt sich daraus keine allgemeine Ausnahme ableiten.

Was Betroffene unbedingt beachten sollten

Wer eine befristete EM-Rente erhält, sollte rechtzeitig die Weiterzahlung beantragen. Besonders wichtig ist die Prüfung, ob eine medizinisch begründete Erwerbsminderung oder eine Arbeitsmarktrente vorliegt.

Auch eine bereits unbefristete Rente kann bei wesentlicher gesundheitlicher Verbesserung überprüft werden.

Mein Fazit: Neun Jahre Rentenbezug allein garantieren keine Dauerrente. Wer jedoch neun Jahre eine maßgebliche medizinisch begründete Zeitrente erhalten hat und weiterhin erwerbsgemindert ist, besitzt eine starke gesetzliche Rechtsposition.

Eine erneute Befristung sollte deshalb sorgfältig überprüft werden!

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Rechtsgrundlagen und Rechtsprechung:

§ 102 Abs. 2 SGB VI – Befristung und unbefristete Gewährung von Erwerbsminderungsrenten.

Landessozialgericht Baden-Württemberg, Urteil vom 24.04.2026, Az. L 4 R 170/22:

https://dejure.org/dienste/vernetzung/rechtsprechung?Aktenzeichen=L+4+R+170%252F22&Datum=24.04.2026&Gericht=LSG+Baden-W%C3%BCrttemberg

#Erwerbsminderungsrente #Dauerrente #Rentenversicherung #Rentenrecht #Rentenberatung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen