Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

Ein Beitrag von

Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.
Das Ehepaar Müller

Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

Entgeltpunkte beim Todesfall:

  • Ehemann: 42 Jahre × 0,8 = 33,6 EP
  • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

Möglichkeit 1: Die Witwenrente

Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

Damit ergeben sich 37 EP.

Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

Wie viel Witwenrente erhält sie bis 67?

  • Drei Monate Sterbevierteljahr: 4.210,02 Euro
  • Weitere 141 Monate Witwenrente: 36.782,85 Euro

Zusammen: 40.992,87 Euro!

Möglichkeit 2: Rentensplitting

Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!
Der Vergleich ab 67 Jahren

Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

Mit Witwenrente:

  • Eigene Altersrente: 1.598,75 Euro
  • Zusätzliche Witwenrente: 670,88 Euro
  • Gesamt: 2.269,63 Euro monatlich

Mit Rentensplitting:

  • Eigene Altersrente: 1.598,75 Euro
  • Witwenrente: 0 Euro
  • Gesamt: 1.598,75 Euro monatlich

Monatlicher Vorteil der Witwenrente: 670,88 Euro!

Gesamtvergleich bis zum 87. Lebensjahr

Variante Witwenrente:

  • Witwenrente von 55 bis 67: 40.992,87 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Witwenrente von 67 bis 87: 161.011,20 Euro
  • Gesamt: 585.704,07 Euro

Variante Rentensplitting:

  • Witwenrente bis 67: 0 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Gesamt: 383.700 Euro

Rechnerischer Unterschied: 202.004,07 Euro!
Mein Fazit als Rentenberater

Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

Jede Ehe hat eine eigene Rentenbiografie!

Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

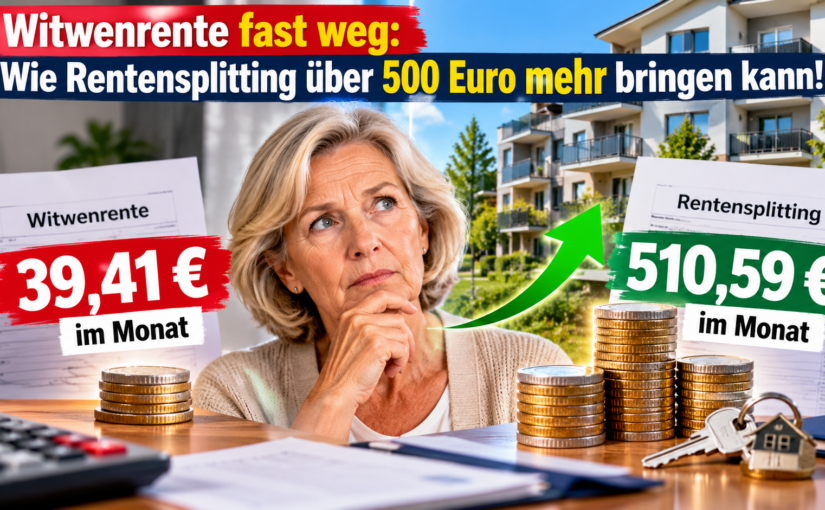
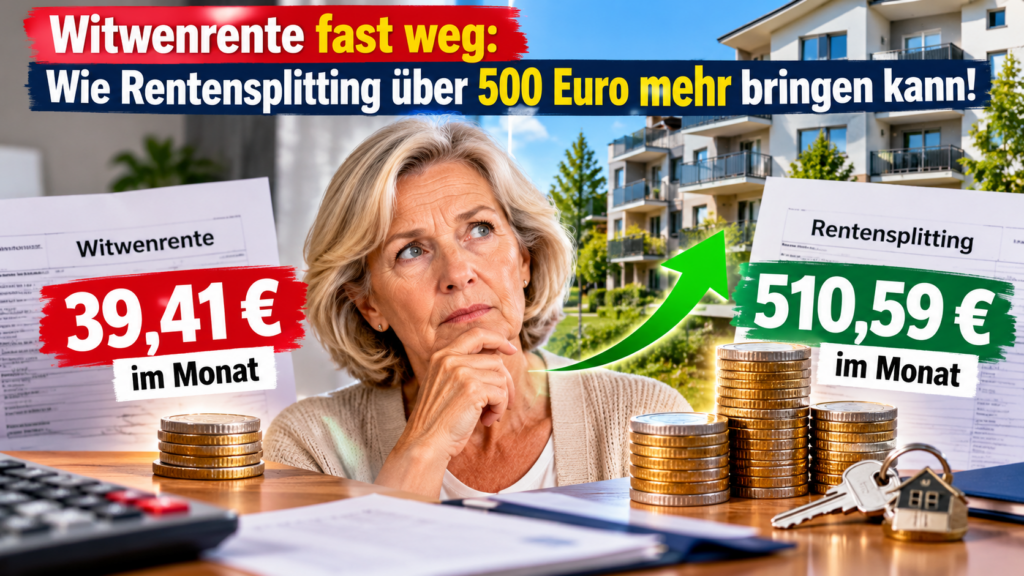
Witwenrente fast weg: Wie Rentensplitting über 500 Euro mehr Rente bringen kann!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Rentensplitting statt Witwenrente? In unseren bisherigen Beispielen führte das Rentensplitting zu finanziellen Nachteilen. Doch es gibt auch Fälle, in denen es sich deutlich lohnen kann!

Besonders interessant wird es, wenn Hinterbliebene neben ihrer gesetzlichen Rente hohe Mieteinkünfte erzielen.

Ehepaar Müller – die Ausgangssituation

Herr Müller erhält 2.000 Euro gesetzliche Bruttorente, seine Ehefrau 900 Euro.

Zusätzlich erzielt Frau Müller monatlich 4.000 Euro Einkünfte aus Vermietung und Verpachtung.

Gemeint ist der steuerliche Überschuss nach Werbungskosten, nicht die Bruttomiete.

Wir unterstellen das neue Hinterbliebenenrentenrecht, eine große Witwenrente von 55 Prozent, Rentenbeginn nach 2010 und keine Kinderfreibeträge.

Fall 1: Die Witwenrente wird fast vollständig gekürzt!

Nach dem Tod ihres Mannes beträgt die große Witwenrente zunächst:

2.000 € × 55 % = 1.100 Euro.

Doch nun erfolgt die Einkommensanrechnung nach § 97 SGB VI.

Von der eigenen Altersrente werden pauschal 14 Prozent abgezogen, von den steuerlichen Vermietungseinkünften 25 Prozent.

Die Berechnung:

  • Anzurechnende eigene Rente: 774 Euro
  • Anzurechnende Mieteinkünfte: 3.000 Euro
  • Gesamteinkommen: 3.774 Euro
  • Abzüglich Freibetrag: 1.122,53 Euro
  • Übersteigendes Einkommen: 2.651,47 Euro
  • Davon 40 Prozent: 1.060,59 Euro

Von ursprünglich 1.100 Euro Witwenrente bleiben damit nur noch 39,41 Euro monatlich!

Fall 2: Rentensplitting statt Witwenrente

Wir unterstellen, dass sämtliche Rentenanwartschaften während der Ehe erworben wurden und die gesetzlichen Voraussetzungen für ein wirksames Rentensplitting erfüllt sind.

Die Rentenanwartschaften beider Ehepartner entsprechen zusammen 2.900 Euro monatlich.

Nach der hälftigen Aufteilung erhält Frau Müller eine eigene gesetzliche Rente von 1.450 Euro.

Der entscheidende Vorteil: Die Mieteinkünfte werden auf diese eigene Altersrente nicht angerechnet!

Der finanzielle Unterschied

Mit Witwenrente:

900 € + 39,41 € + 4.000 € = 4.939,41 Euro monatlich

Mit Rentensplitting:

1.450 € + 4.000 € = 5.450 Euro monatlich

Das bedeutet 510,59 Euro mehr im Monat!

Auf ein Jahr gerechnet sind das 6.127,08 Euro zusätzlich!

Die Beträge sind vereinfachte Modellrechnungen vor individuellen Steuern und Sozialabgaben.

Mein Fazit als Rentenberater

Rentensplitting kann Vorteile bringen – muss es aber nicht!

Das Rentensplitting ist bereits heute nach §§ 120a ff. SGB VI unter bestimmten Voraussetzungen freiwillig möglich.

Allerdings ist eine wirksame Entscheidung grundsätzlich bindend. Die Witwen- beziehungsweise Witwerrente aus derselben Ehe entfällt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Besondere Vorsicht: Sinken später die Mieteinkünfte, kann die Hinterbliebenenrente wieder erheblich wertvoller sein.

Deshalb sollte vor jeder Entscheidung eine individuelle Vergleichsberechnung durch einen qualifizierten Rentenberater erfolgen.

Denn eine Entscheidung, die heute Vorteile bringt, kann langfristig erhebliche Nachteile verursachen!

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Mieteinkünfte #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.
Steht die Witwenrente vor dem Aus? Warum ein Rentensplitting nicht immer die bessere Lösung ist

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

Werner Hoffmann.

– Rentenberater und Prozessbevollmächtigter. –

Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.

Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.

Rentensplitting gibt es bereits heute

Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.

Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.

Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.

Die Witwenrente ist auch eine Risikoversicherung

Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.

Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.

Beispiel 1: Der Mann ist fünf Jahre älter

Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.

Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.

Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.

Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.
Beispiel 2: Der Mann verdient deutlich mehr

Ein typischer Fall aus der Praxis:

Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr
Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr
Ehedauer: 30 Jahre
Tod des Mannes mit 55 Jahren
Frau ist 49 Jahre alt

Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.

Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.

Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.

Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.

Dieser Vorteil geht beim Rentensplitting vollständig verloren.

Altersunterschiede und Lebenserwartung werden oft vergessen

Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.
Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.

Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.

Einkommensanrechnung ist ebenfalls zu berücksichtigen

Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.

Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.

Warum eine individuelle Beratung wichtig ist

Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.

Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.

Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.

Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).

Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.

Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.

Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Werner Hoffmann
Rentenberater (RDG)
Betriebswirt für betriebliche Altersversorgung (FH)
Generationenberater (IHK)
Seniorenberater (NWB-Akademie)

#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung

Rentensplitting statt Witwenrente? Warum diese Entscheidung gut überlegt sein muss!

Rentensplitting statt Witwenrente? Warum diese Entscheidung gut überlegt sein muss!

9. Mai 2026

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

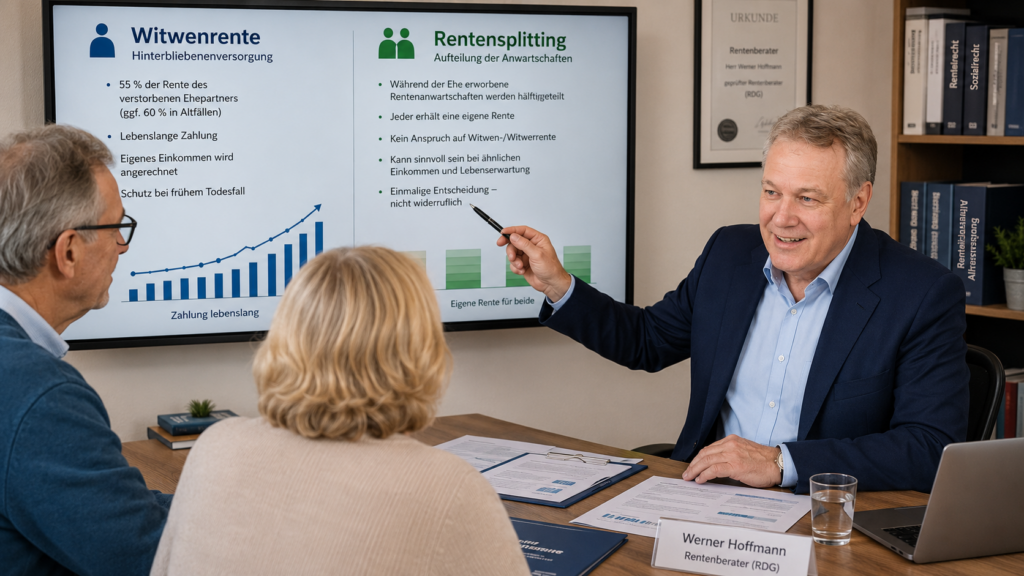
Viele Ehepaare wissen nicht, dass es neben der klassischen Witwen- oder Witwerrente noch eine weitere Möglichkeit gibt: das Rentensplitting. Gerade bei unterschiedlichen Einkommen kann dieses Modell interessant sein – birgt aber auch Risiken.

Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften zwischen beiden Ehepartnern aufgeteilt. Vereinfacht gesagt: Die während der Ehe erworbenen Entgeltpunkte werden zusammengerechnet und anschließend hälftig verteilt. Dadurch erhält der Partner mit niedrigeren Rentenanwartschaften später eine höhere eigene Altersrente.

Doch Vorsicht: Das Rentensplitting ersetzt dauerhaft die spätere Witwen- oder Witwerrente. Genau darin liegt das große Risiko.

Der Vorteil: Der wirtschaftlich schwächere Partner erhält eine höhere eigene Altersrente. Außerdem erfolgt keine Einkommensanrechnung wie bei der Witwenrente. Das kann interessant sein, wenn zusätzliche Einkünfte vorhanden sind – etwa aus Betriebsrenten oder Vermietung.

Auch Menschen, die wegen Kindererziehung oder Pflege weniger gearbeitet haben, können profitieren. Das Rentensplitting stärkt die eigenständige Altersversorgung.

Die Nachteile werden jedoch oft unterschätzt: Verstirbt später der Ehepartner mit der höheren Rente, entfällt die klassische Witwen- oder Witwerrente vollständig. Gerade bei großen Einkommensunterschieden kann die Hinterbliebenenrente deutlich höher sein als der Vorteil aus dem Splitting.

Hinzu kommt: Die Entscheidung ist grundsätzlich bindend und später kaum rückgängig zu machen.

Deshalb sollte vorher unbedingt geprüft werden:

  • Wer hat die höheren Rentenanwartschaften?
  • Wie hoch wäre die spätere Witwenrente?
  • Gibt es zusätzliche Einkünfte?
  • Welche steuerlichen Folgen entstehen?

Gerade bei langen Ehen, Kindererziehungszeiten oder Betriebsrenten kann eine falsche Entscheidung erhebliche finanzielle Nachteile verursachen.

Deshalb gilt: Vor einem Rentensplitting sollte immer eine individuelle Prüfung erfolgen. Denn nicht jede Ehe profitiert von diesem Modell. Oft ist die klassische Witwenrente langfristig die bessere Lösung.

Ein unabhängiger Rentenberater kann hierzu konkrete Vergleichsberechnungen erstellen und die langfristigen Auswirkungen beurteilen.


Weitere Informationen

 https://Rentenberater.blog

 www.Renten-Experte.de

Kontakt über WhatsApp


Kontakt über WhatsApp:
WhatsApp-Anfrage an Werner Hoffmann senden

Oder über 
WhatsAPP-Nr. +49 7156 34354

#Rentensplitting #Witwenrente #Rentenversicherung #Rente #Rentenberater

Was ist Rentensplitting?

#Rentenansprüche, die in einer Ehe oder einer eingetragenen Lebenspartnerschaft gesammelt wurden, werden durch das #Rentensplitting partnerschaftlich zwischen beiden Parteien aufgeteilt.

www.Renten-Experte.de

„Splitting“ ist ein englischer Begriff und heißt übersetzt „Teilung“. 

Beide Partner werden in dem Verfahren so gestellt, als hätten sie während der Ehe oder Lebenspartnerschaft gleich hohe Ansprüche in der gesetzlichen Rentenversicherung erworben:

Jede Partei erhält jeweils die Hälfte der gemeinschaftlichen Rentenanwartschaften. So kann die eigene Rente erhöht oder die Wartezeit für eine Rente aus der gesetzlichen Rentenversicherung erfüllt werden. 

Nachteil: Der Anspruch auf eine Witwer- oder Witwenrente, wenn das Rentensplitting in Anspruch genommen wird.

Empfehlenswert ist eine umfassende Beratung, um festzustellen, ob das Rentensplitting oder eine Hinterbliebenenrente die günstigere Option darstellt. 

So kann es durchaus sein, dass das Rentensplitting sich auch zum Nachteil auswirkt.

Ebenso kann sich das Rentensplitting auch Auswirkungen auf die betriebliche Altersversorgung oder die Beiträge der gesetzlichen Krankenversicherung in bestimmten Konstellationen auswirken.

Hilfreich ist hier auf jeden Fall mindestens eine Erstberatung bei einem unabhängigen #Rentenberater.

Erste Informationen gibt es auch bei der Deutsche Rentenversicherung.

Die kostenfreie Broschüre „Rentensplitting – partnerschaftlich teilen“ der Deutschen Rentenversicherung bietet hier grundsätzliche Infos.

Link zum Download der Broschüre—>

https://www.deutsche-rentenversicherung.de/SharedDocs/Downloads/DE/Broschueren/national/rentenspltting_partnerschaftlich_teilen.pdf?__blob=publicationFile&v=3

www.Renten-Experte.de

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen