Wer die Regelaltersgrenze erreicht, sollte nicht automatisch eine Vollrente beziehen. Denn eine 99,99-Prozent-Teilrente kann Vorteile bieten. Bei 2.000 Euro Monatsrente beträgt der Unterschied nur 20 Cent monatlich oder 2,40 Euro jährlich. Dieser geringe Verzicht kann sich insbesondere bei der Angehörigenpflege lohnen.
1. Angehörige pflegen – zusätzliche Rente sichern
Wer nach der Regelaltersgrenze eine Vollrente bezieht, ist als nicht erwerbsmäßige Pflegeperson grundsätzlich rentenversicherungsfrei. Bei einer 99,99-Prozent-Teilrente können dagegen Beiträge der Pflegekasse zusätzliche Rentenansprüche schaffen.
Voraussetzung ist unter anderem, dass mindestens Pflegegrad 2 vorliegt, die Pflege mindestens zehn Stunden an wenigstens zwei Tagen pro Woche erfolgt und die Pflegeperson höchstens 30 Stunden wöchentlich erwerbstätig ist.
2. Weiterarbeiten und Rentenansprüche aufbauen
Wer nach der Regelaltersgrenze eine Altersvollrente bezieht, ist in einer Beschäftigung grundsätzlich rentenversicherungsfrei. Mit einer Teilrente besteht dagegen grundsätzlich Rentenversicherungspflicht. Eigene und Arbeitgeberbeiträge können die spätere Rente erhöhen.
Auch Vollrentner können durch Verzicht auf die Versicherungsfreiheit weitere Rentenansprüche erwerben.
3. Rentensplitting – auch nach einem Todesfall
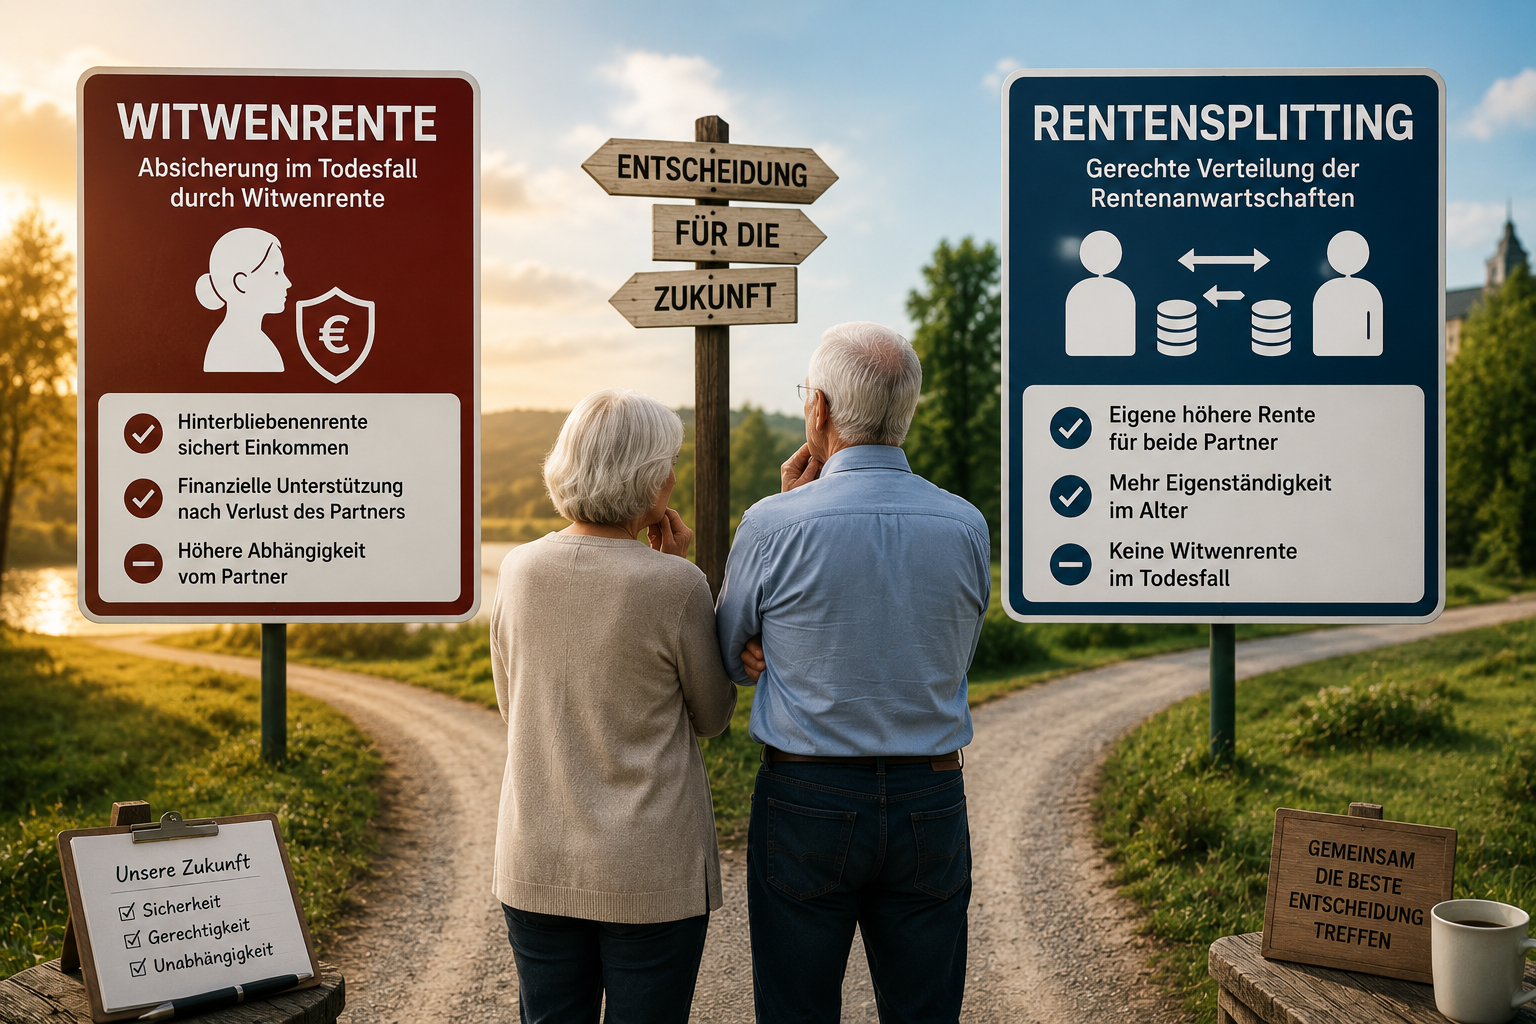
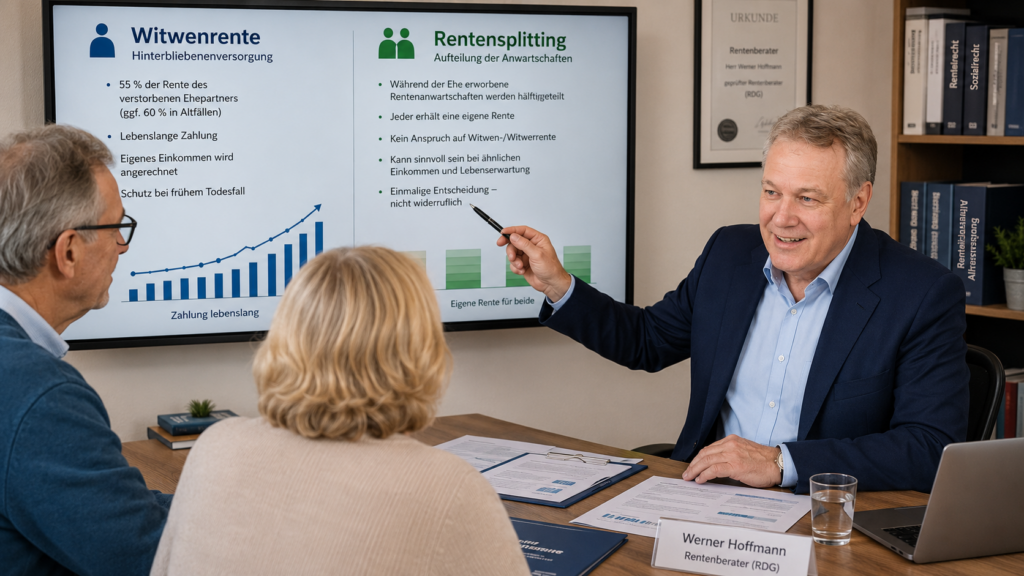
Ehegatten können unter gesetzlichen Voraussetzungen ihre in der Ehe erworbenen Rentenanwartschaften aufteilen. Das Rentensplitting kann auch nach dem Tod eines Ehepartners möglich sein.
Ob eine Vollrente oder Teilrente bezogen wird, kann für das Ende der Splittingzeit bedeutsam sein. Die 99,99-Prozent-Teilrente ist aber keine allgemeine Voraussetzung für das Splitting nach einem Todesfall.
Ein wirksames Rentensplitting schließt eine Witwen- oder Witwerrente aus.
4. Altersvorsorgedepot und staatliche Förderung
Auch beim geplanten staatlich geförderten Altersvorsorgedepot kann die Teilrente interessant sein.
Wer durch eine versicherungspflichtige Beschäftigung förderberechtigt ist, könnte staatliche Zulagen erhalten. Ob das im konkreten Fall gilt, hängt von den maßgeblichen Fördervorschriften ab.
Mein Fazit: Vor der Vollrente beraten lassen!
99,99 Prozent können vorteilhafter sein als 100 Prozent!
Deshalb sollten Versicherte vor Beantragung der Regelaltersrente oder beim Erreichen der Regelaltersgrenze von einem unabhängigen, registrierten Rentenberater prüfen lassen, ob eine 99,99-Prozent-Teilrente für sie sinnvoll ist.
Unabhängiger Rentenberater Werner Hoffmann.
Entscheidend sind die persönliche Versicherungsbiografie, Pflege, Beschäftigung und Familiensituation. Eine pauschale Empfehlung wäre falsch.
Der interessante Erfahrungsaustausch beim Bundesverband der Rentenberater war am Freitagabend erfolgreich beendet. Danach habe ich die Zeit genutzt und bei 1000Rechner.de noch einige neue Rechnermodule entwickelt, die vielleicht auch für Dich interessant sein können.
Inzwischen gibt es dort genau 1.169 Rechner, Statistiken und Entscheidungshilfen – und alle können kostenlos genutzt werden.
Hier einige der neuen Renten-Tools:
1. Prüfung der Selbstständigkeit und Pflichtversicherung
Der neue Prüfer hilft dabei, eine selbstständige Tätigkeit im Hinblick auf eine mögliche Rentenversicherungspflicht nach § 2 SGB VI einzuordnen. Besonders wichtig kann das sein, wenn im Wesentlichen nur für einen Auftraggeber gearbeitet wird oder eine Tätigkeit zu den gesetzlich erfassten selbstständigen Berufen gehört.
Vor Beginn der Tagung wurde am Freitag ein Rentenberechner beziehungsweise Rentenbeginn-Optimierer gezeigt, der nach meinen Informationen rund 30 Euro monatlich kosten soll.
Ein entsprechendes Modul habe ich anschließend selbst entwickelt – bei 1000Rechner.de natürlich kostenlos.
Der Rechner vergleicht unterschiedliche Rentenarten, mögliche Rentenbeginntermine, Wartezeiten, Abschläge und Modell-Rentenhöhen. So lassen sich verschiedene Möglichkeiten schnell gegenüberstellen.
3. Rentensplitting zu Lebzeiten
Dieser Rechner prüft die Voraussetzungen für ein Rentensplitting unter Ehegatten oder Lebenspartnern und zeigt, welche Auswirkungen die Übertragung von Rentenanwartschaften haben kann.
4. Rentensplitting im Todesfall
Auch nach dem Tod eines Ehepartners kann die Frage entstehen, ob ein Rentensplitting möglich und sinnvoll zu prüfen ist. Der Rechner zeigt Voraussetzungen und Berechnungsgrundlagen. Dabei sollte immer auch die mögliche Witwen- oder Witwerrente berücksichtigt werden.
5. Statistiken zur gesetzlichen Rentenversicherung
Zusätzlich gibt es einen großen Statistikbereich mit rund 28 Kennzahlen und Auswertungen, beispielsweise zu Geburten, Sterbefällen, Rentenbezugsdauer, Rentenausgaben und weiteren Entwicklungen der gesetzlichen Rentenversicherung.
Mein Ziel bei 1000Rechner.de ist es, komplizierte Themen möglichst verständlich aufzubereiten und kostenlose Hilfsmittel zur ersten Orientierung bereitzustellen.
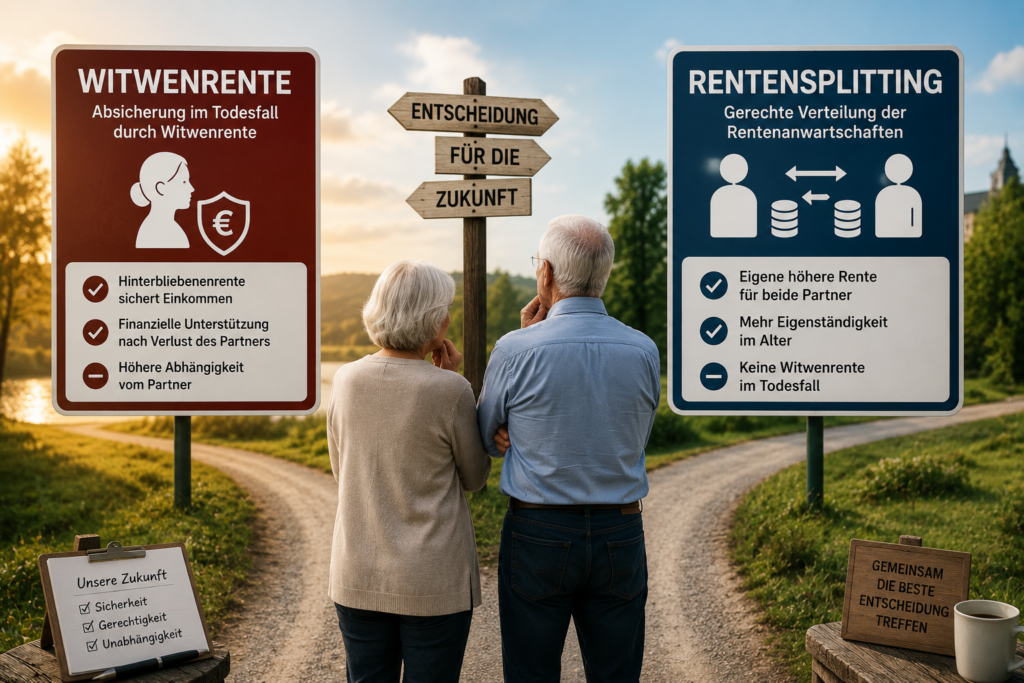
Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration und Veranschaulichung des Themas.
Werner Hoffmann. – Rentenberater (RDG). – www.Renten-experte.de
—
Die Witwen- und Witwerrente gehört seit Jahrzehnten zu den wichtigsten Leistungen der gesetzlichen Rentenversicherung. Millionen Menschen verlassen sich darauf, dass nach dem Tod des Ehepartners zumindest ein Teil des bisherigen Einkommens abgesichert bleibt.
Doch nun sorgt ein Vorschlag der Rentenkommission für Diskussionen. Im Mittelpunkt steht die Frage, ob die klassische Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt werden soll.
Bereits heute gibt es das sogenannte Rentensplitting. Ehepartner können freiwillig vereinbaren, dass die während der Ehe erworbenen Rentenansprüche zwischen beiden Partnern hälftig aufgeteilt werden. Wer sich dafür entscheidet, verliert allerdings den Anspruch auf eine spätere Witwen- oder Witwerrente. Genau deshalb wird dieses Modell bislang kaum genutzt. Nach Angaben der Deutschen Rentenversicherung entschieden sich im Jahr 2024 lediglich 111 Paare für dieses Verfahren.
Die Rentenkommission diskutiert nun, ob ein solches Splitting künftig verpflichtend werden könnte. Ziel wäre es, die während der Ehe erworbenen Rentenanwartschaften von Anfang an gleichmäßiger zwischen den Ehepartnern zu verteilen. Besonders Personen, die wegen Kindererziehung oder Pflege von Angehörigen ihre Erwerbstätigkeit reduziert haben, würden dadurch eigene höhere Rentenansprüche erwerben.
Kritiker weisen jedoch auf erhebliche Nachteile hin. Während heute nach dem Tod eines Ehepartners häufig eine große Witwenrente gezahlt wird, würde diese Leistung bei einem verpflichtenden Rentensplitting entfallen. Für viele Hinterbliebene könnte dies im Todesfall zu deutlich geringeren monatlichen Einnahmen führen.
Besonders betroffen wären Ehepaare mit einer klassischen Rollenverteilung, bei denen ein Partner deutlich höhere Rentenansprüche aufgebaut hat als der andere. Gerade ältere Ehepaare haben ihre Lebensplanung oft auf die bestehenden Regelungen zur Hinterbliebenenversorgung abgestimmt.
Befürworter argumentieren dagegen, dass das Rentensplitting besser zu modernen Erwerbsbiografien passe und die eigenständige Alterssicherung stärke. Zudem werde die finanzielle Abhängigkeit eines Ehepartners vom anderen reduziert.
Fest steht allerdings: Derzeit handelt es sich lediglich um einen Diskussionsvorschlag. Weder bestehende Witwen- und Witwerrenten noch bereits erworbene Ansprüche stehen aktuell zur Disposition. In der politischen Debatte wird regelmäßig ein umfassender Vertrauensschutz für bestehende Rentenansprüche gefordert.
Die Diskussion zeigt jedoch, wie sensibel Veränderungen bei der Hinterbliebenenversorgung sind. Für Millionen Rentnerinnen und Rentner geht es nicht um eine theoretische Reform, sondern um die Frage, wie die finanzielle Absicherung nach dem Tod eines Partners künftig aussehen soll.
Aus meiner Sicht wird bei der Debatte häufig übersehen, dass die Witwenrente für viele ältere Menschen ein wichtiger Bestandteil ihrer finanziellen Planung ist. Wer Veränderungen an diesem System vornehmen möchte, muss deshalb die sozialen Folgen sehr sorgfältig prüfen.
Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.
Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.
Rentensplitting gibt es bereits heute
Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.
Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.
Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.
Die Witwenrente ist auch eine Risikoversicherung
Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.
Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.
Beispiel 1: Der Mann ist fünf Jahre älter
Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.
Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.
Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.
Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.
Beispiel 2: Der Mann verdient deutlich mehr
Ein typischer Fall aus der Praxis:
Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr Ehedauer: 30 Jahre Tod des Mannes mit 55 Jahren Frau ist 49 Jahre alt
Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.
Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.
Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.
Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.
Dieser Vorteil geht beim Rentensplitting vollständig verloren.
Altersunterschiede und Lebenserwartung werden oft vergessen
Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.
Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.
Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.
Einkommensanrechnung ist ebenfalls zu berücksichtigen
Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.
Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.
Warum eine individuelle Beratung wichtig ist
Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.
Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.
Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.
Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).
Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.
Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.
Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.
Werner Hoffmann Rentenberater (RDG) Betriebswirt für betriebliche Altersversorgung (FH) Generationenberater (IHK) Seniorenberater (NWB-Akademie)