Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.

Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

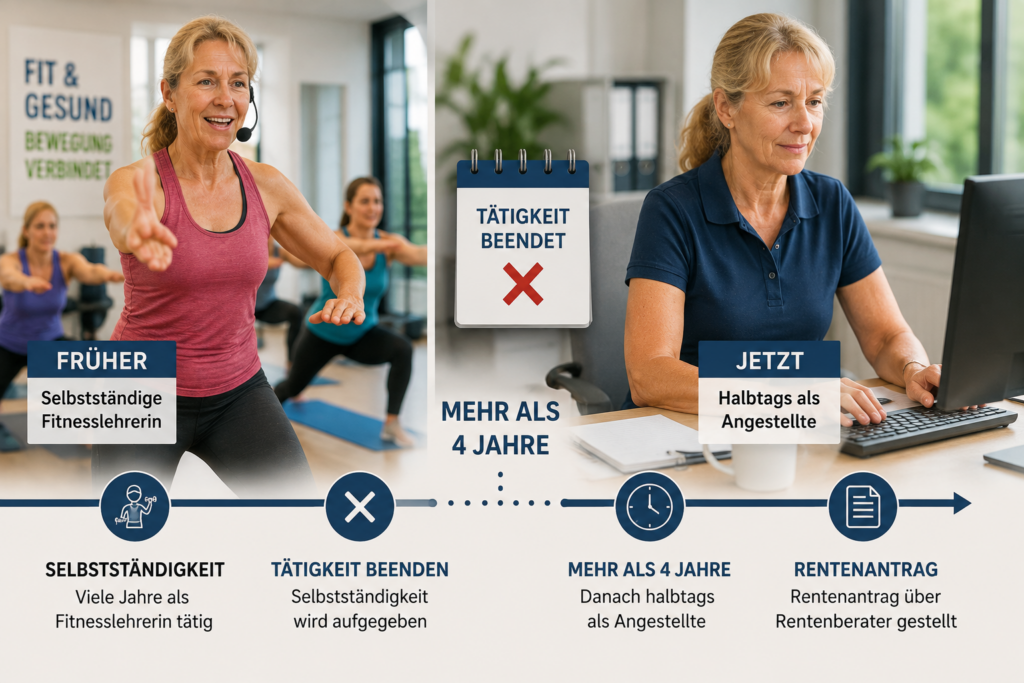
Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.

Was sie nicht wusste:

Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.

Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.

Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.
Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.

Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?

Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.
Die Verjährung kann entscheidend sein

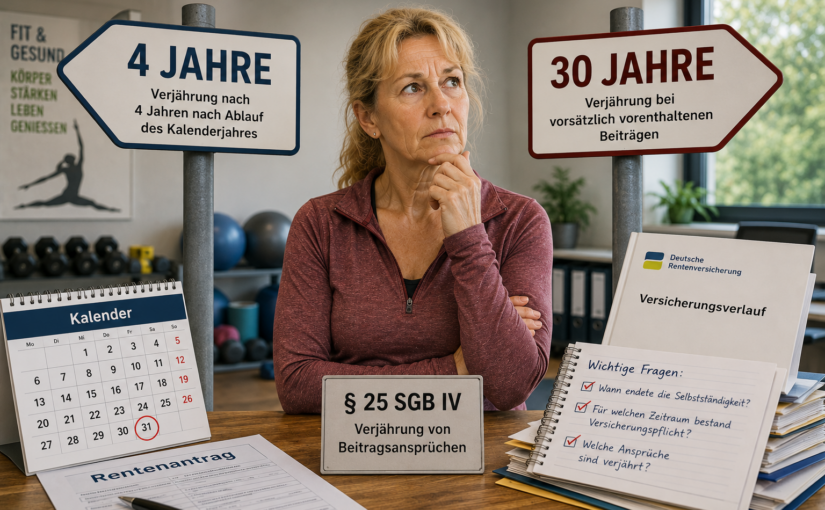
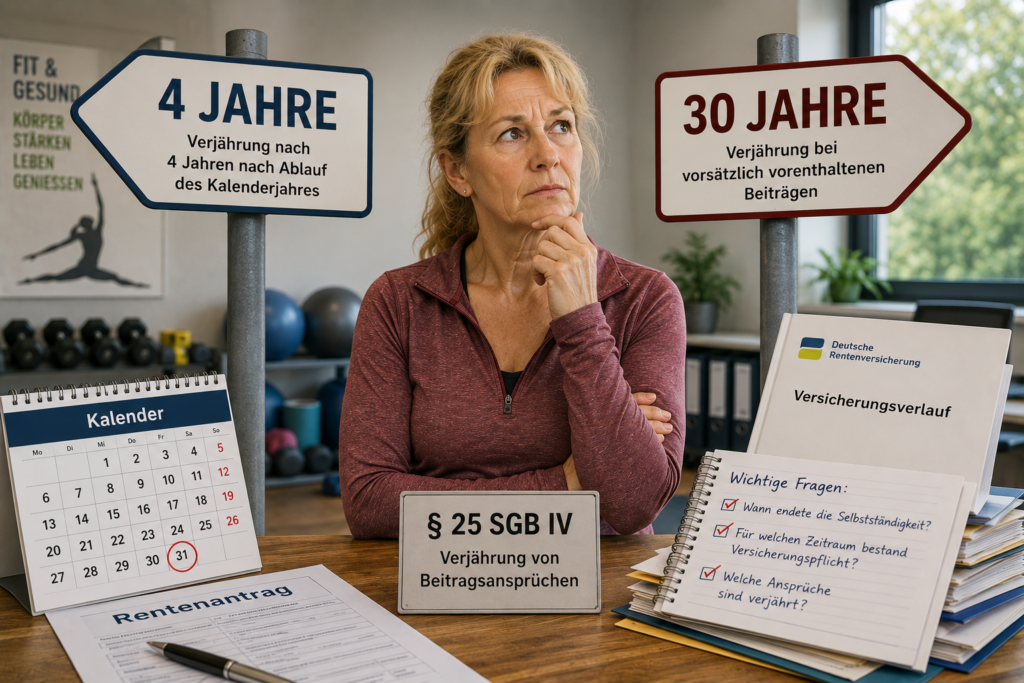
Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.

Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?
Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.

Zwei wichtige Lehren

1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.

Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.

2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.

Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.
Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

#Rentenversicherung #Selbstständig #FitnessCoach #Rentenberater #Altersrente

Hinweis zu KI-Bildern:
Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

Quellen

– § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher
– § 25 SGB IV – Verjährung von Beitragsansprüchen
– Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte

* Name geändert

Kostenlose Finanz-, Renten- und Erbrechner: Neue Beta-Version von Renten-Experte.de ist online

Ein Beitrag von

Werner Hoffmann.

Neben einem weiteren Projekt, das rechtliche Prüfungen in einer eigenen KI-Umgebung ermöglichen soll, arbeite ich derzeit an einer umfassenden neuen Rechnerwelt.

Diese KI-Spezialsoftware für Rentenberater und Generationenberater befindet sich aktuell noch in der Testphase und soll voraussichtlich bis zum Jahresende fertiggestellt werden.

Parallel dazu entsteht ein weiteres großes Projekt:

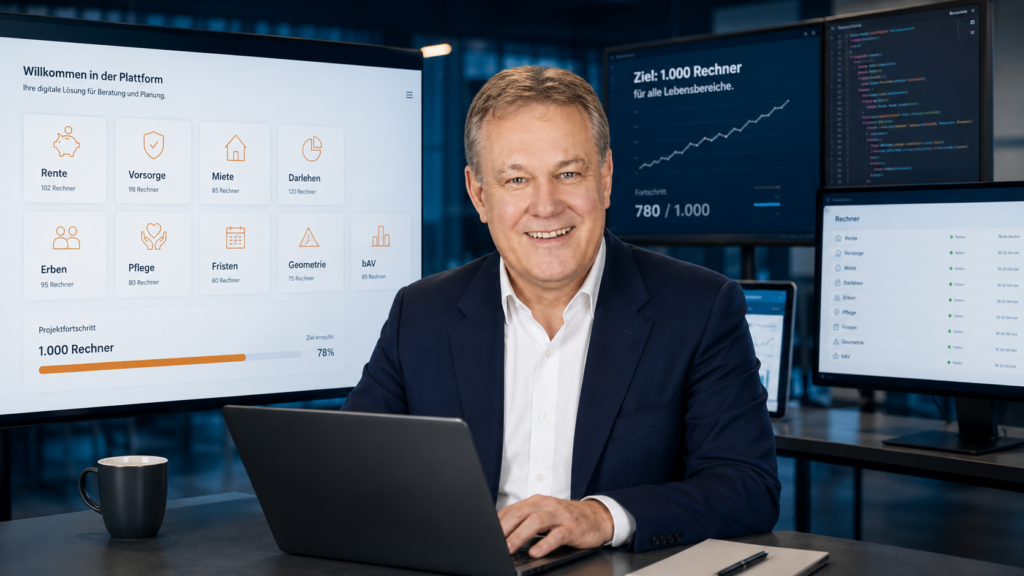
ein 1.000-Rechner-Programm für Finanzen, Rente, Vorsorge, Pflege, Erben, Fristen und praktische Beratungsfragen.

Die kostenlose Beta-Version ist jetzt online und kann bereits getestet werden.

Aktuell sind bereits eingebaut:

  • 8 Finanzrechner
  • 8 Altersvorsorge- und Rentenrechner, inklusive bAV und Entscheidungsrechner „Sofortauszahlung oder Rente“
  • 2 Rechner für Pflege und Soziales
  • 10 Erbschafts-, Notar-, Anwalts- und Gerichtskostenrechner
  • 3 Tages- und Fristenrechner
  • 2 Geometrierechner

Ein Beispiel zeigt, wie umfangreich das Programm bereits ist:

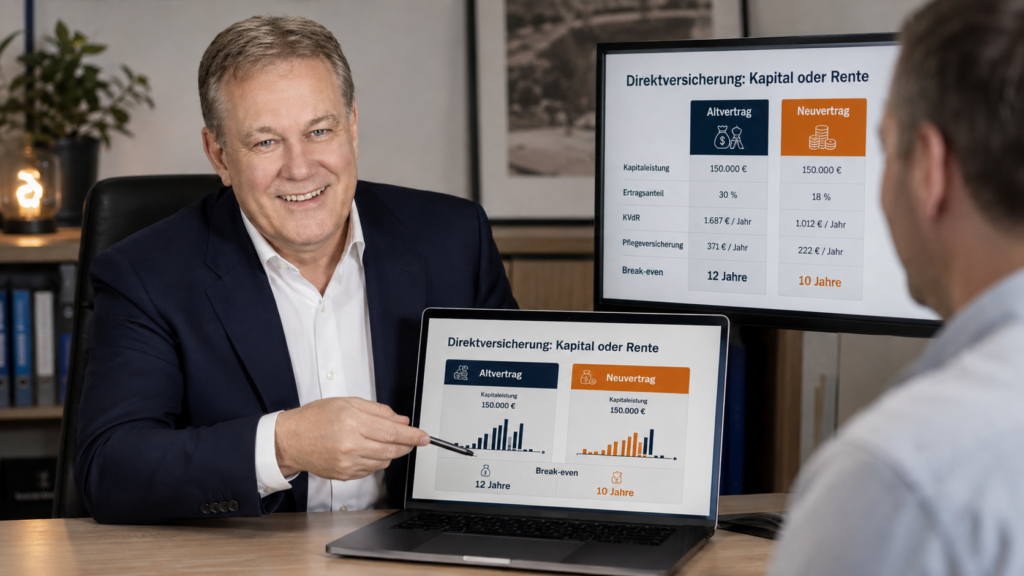
Beim Rechner „Direktversicherung auszahlen oder Rente“ wird nicht nur einfach Kapitalauszahlung gegen Monatsrente gestellt. Die Anregung zu diesem Rechner kam heute von meinem Freund Thomas Z. Die Idee hat mir gefallen, deshalb habe ich sie direkt umgesetzt.

Berücksichtigt werden unter anderem:

  • Kapitalauszahlung brutto
  • monatliche Betriebsrente brutto
  • Alter bei Rentenbeginn
  • Vergleichsalter
  • Altvertrag bis 31.12.2004
  • Neuvertrag ab 01.01.2005 nach § 3 Nr. 63 EStG
  • Ertragsanteil bei Altverträgen
  • volle Steuerpflicht bei Neuverträgen
  • persönlicher Steuersatz
  • Krankenversicherung
  • Pflegeversicherung
  • Pflichtversicherung / KVdR
  • freiwillige gesetzliche Krankenversicherung
  • private oder nicht gesetzliche Krankenversicherung
  • Freibetrag beziehungsweise Freigrenze bei Versorgungsbezügen
  • weitere Versorgungsbezüge
  • Verteilung einer Kapitalleistung auf 120 Monate
  • Barwert der Rentenzahlungen
  • Break-even-Alter, ab dem die Rentenzahlung rechnerisch günstiger wird

Damit wird sichtbar, dass es bei solchen Entscheidungen nicht nur um „Kapital oder Rente“ geht, sondern um Steuern, Sozialversicherung, Vertragsart, Alter, Lebenserwartung und Vergleichszins.

Die Rechner sollen weiter ausgebaut werden und künftig viele typische Fragen aus Beratung, Vorsorge, Rentenplanung, Erbschaft, Pflege, Finanzierung und Vermögensplanung einfacher nachvollziehbar machen.

Die kostenlose Beta-Version ist erreichbar unter:

Für weitere Anregungen bedanke ich mich im Voraus. Vielleicht fällt dir auch noch etwas ein?

#RentenExperte #Finanzrechner #Altersvorsorge #Betriebsrente #Erbrecht

Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration des Beitrags.

Quelle: Projektangaben Werner Hoffmann, Stand 21.08.2026.

Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

Rentenkommission vor entscheidender Weichenstellung: Kommt das Ende der Frührente?

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

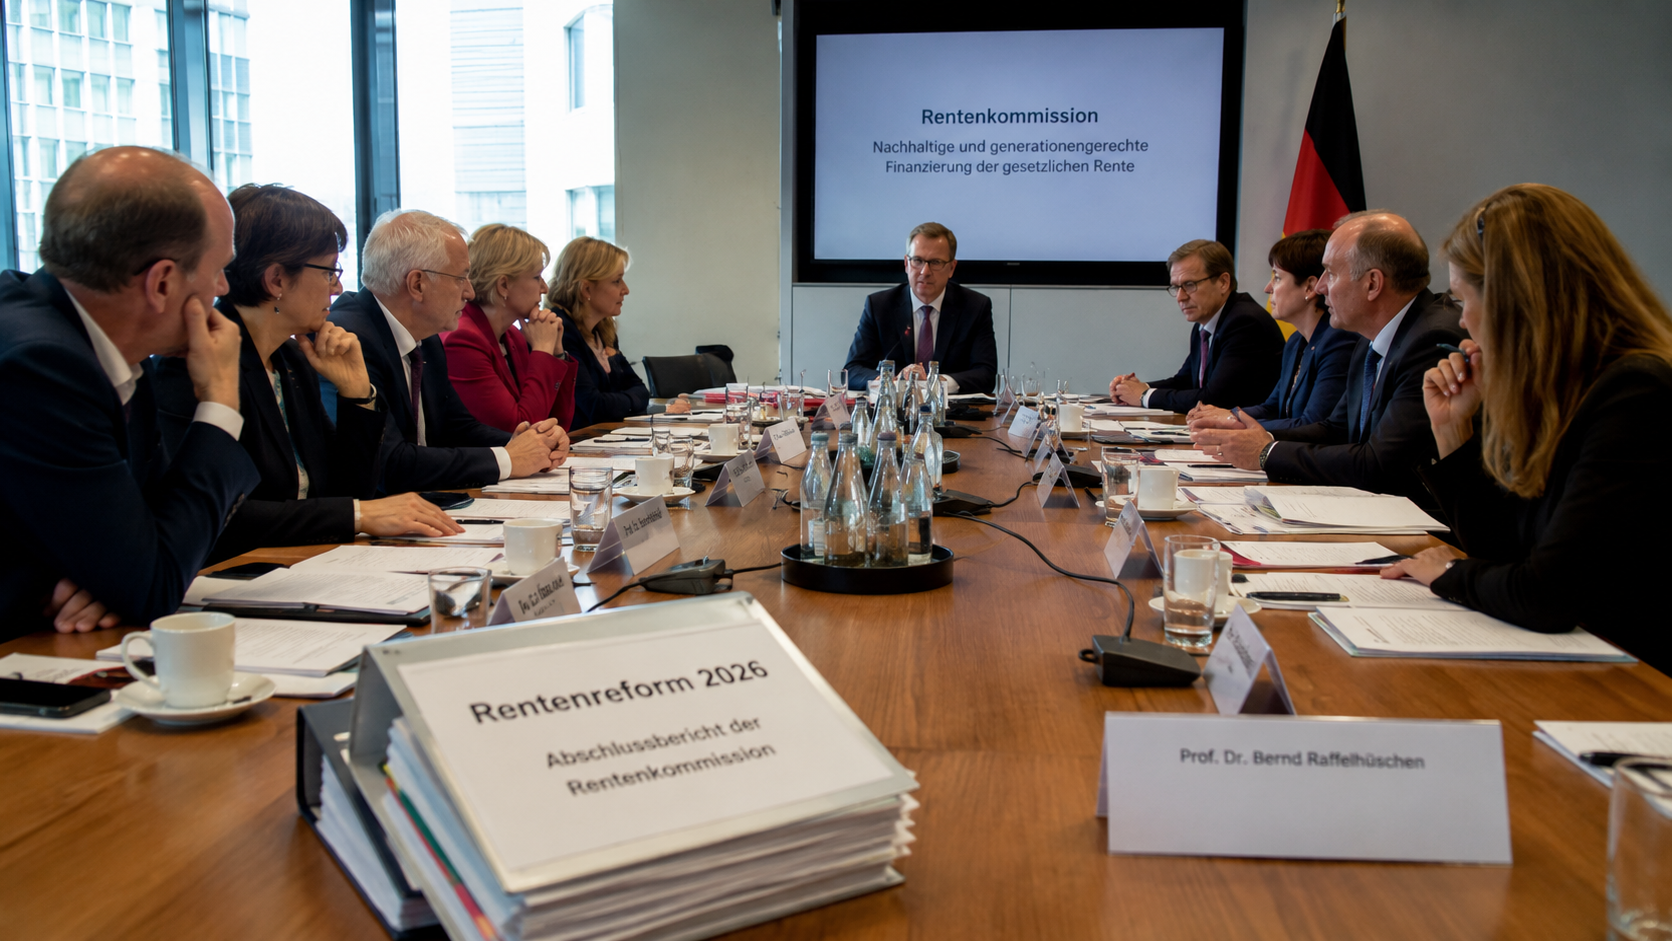
Am 23. Juni 2026 will die Bundesregierung den Abschlussbericht der Rentenkommission entgegennehmen. Bereits vor der offiziellen Übergabe zeichnet sich ab, dass innerhalb der Kommission ein überraschend großer Konsens beim Thema Frühverrentung besteht.

Im Mittelpunkt steht die Frage, wie Menschen künftig länger im Erwerbsleben gehalten werden können. Hintergrund ist die demografische Entwicklung: Die geburtenstarken Jahrgänge gehen nach und nach in Rente, während gleichzeitig weniger junge Arbeitnehmer in das System nachrücken.

Besonders intensiv diskutiert wird die Zukunft der Rente mit 63. Viele Experten sehen darin einen wichtigen Baustein für Beschäftigte mit langen Versicherungszeiten. Andere befürchten dagegen steigende Belastungen für die Rentenkassen und einen zunehmenden Fachkräftemangel.

Nach Medienberichten wurden auch neue Anreize für einen späteren Renteneintritt diskutiert. Wer freiwillig länger arbeitet, könnte künftig stärkere finanzielle Vorteile erhalten. Gleichzeitig steht die Frage im Raum, ob Frühverrentungen künftig stärker eingeschränkt werden sollen.

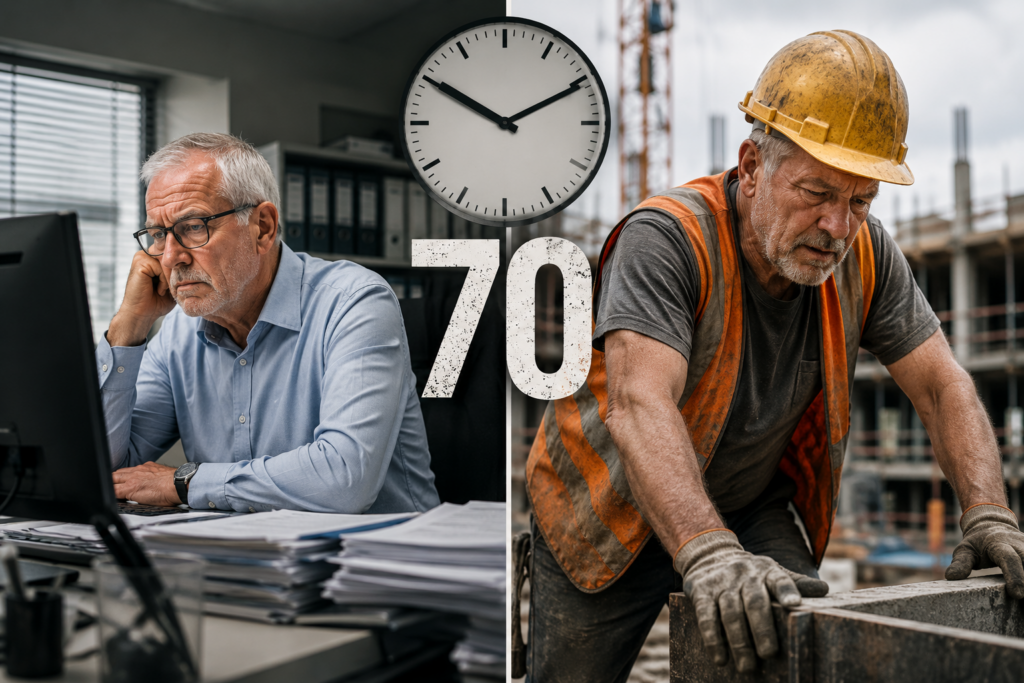
Für Aufsehen sorgten zuletzt Berichte über eine mögliche Rente mit 70. Offizielle Beschlüsse dazu gibt es bislang nicht. Dennoch zeigt die Debatte, in welche Richtung einige Reformüberlegungen gehen: längere Lebensarbeitszeiten und eine stärkere Orientierung an der steigenden Lebenserwartung.

Kritiker warnen jedoch davor, dass eine pauschale Anhebung des Rentenalters viele Menschen benachteiligen würde. Während Büroangestellte oft länger arbeiten können, stoßen Beschäftigte in körperlich belastenden Berufen häufig schon deutlich früher an ihre gesundheitlichen Grenzen.

Dabei wird oft vergessen, dass die Finanzierung der gesetzlichen Rentenversicherung nicht allein vom Renteneintrittsalter abhängt. Ebenso wichtig sind die Zahl der Beitragszahler, die Entwicklung der Löhne, die Beschäftigungsquote sowie politische Entscheidungen über die Finanzierung versicherungsfremder Leistungen.

Deshalb fordern zahlreiche Sozialwissenschaftler und Rentenexperten eine breitere Finanzierungsbasis. Diskutiert werden unter anderem die stärkere Einbeziehung von Selbstständigen, langfristig auch von Beamten, sowie Maßnahmen zur Erhöhung der Erwerbsbeteiligung älterer Arbeitnehmer.

Welche konkreten Empfehlungen die Rentenkommission tatsächlich vorlegen wird, erfahren wir am 23. Juni 2026. Schon jetzt ist jedoch klar: Die Diskussion über die Zukunft der gesetzlichen Rente wird danach erst richtig beginnen.

Für Versicherte gilt deshalb mehr denn je: Wer seine persönliche Rentenstrategie frühzeitig plant und bestehende Ansprüche rechtzeitig prüfen lässt, kann auf mögliche Veränderungen deutlich besser reagieren als jemand, der sich erst kurz vor dem Rentenbeginn mit dem Thema beschäftigt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

#Rente #Rentenkommission #Frührente #Altersvorsorge #Rentenreform

Wichtiger Renten-Brief: Wer jetzt nicht reagiert, riskiert den Zahlungsstopp

Wichtiger Renten-Brief: Wer jetzt nicht reagiert, riskiert den Zahlungsstopp

Ein Beitrag von

Rentenexperte Werner Hoffmann
Rentenexperte Werner Hoffmann.

——

Jedes Jahr erhalten viele Rentner Post von der Deutschen Rentenversicherung beziehungsweise vom Renten Service der Deutschen Post.

Für die meisten Rentner in Deutschland ist dies lediglich eine Information über die Rentenanpassung. Für bestimmte Rentenbezieher kann der Brief jedoch deutlich wichtiger sein.

Besonders betroffen sind Rentner, die ihre deutsche Rente im Ausland beziehen oder in bestimmten Fällen ein ausländisches Bankkonto nutzen. Sie erhalten häufig zusätzlich eine sogenannte Lebensbescheinigung. Mit diesem Dokument muss nachgewiesen werden, dass der Rentenanspruch weiterhin besteht.

Warum gibt es die Lebensbescheinigung?

Die Rentenversicherung soll sicherstellen, dass Rentenzahlungen nicht über den Tod eines Berechtigten hinaus erfolgen. Deshalb wird in regelmäßigen Abständen ein Lebensnachweis verlangt.

Wer muss reagieren?

Wichtig: Rentner, die in Deutschland leben und ihre Rente auf ein deutsches Konto erhalten, müssen normalerweise keine Lebensbescheinigung einreichen. Anders sieht es bei vielen Rentenempfängern im Ausland aus.

Sie müssen die zugesandte Bescheinigung sorgfältig ausfüllen, unterschreiben und von einer offiziellen Stelle bestätigen lassen. Anschließend muss das Original fristgerecht zurückgesandt werden.

Wer darf die Bescheinigung bestätigen?

Als bestätigende Stellen kommen unter anderem Behörden, Banken, Krankenkassen, Notare, Krankenhäuser, Rentenversicherungsträger, das Rote Kreuz oder deutsche Auslandsvertretungen infrage.

Was passiert bei Fristversäumnis?

Wer die Bescheinigung nicht rechtzeitig zurücksendet, erhält zunächst in der Regel eine Erinnerung. Erfolgt weiterhin keine Reaktion, können die Rentenzahlungen eingestellt werden. Deshalb sollte das Schreiben keinesfalls ignoriert werden.

Mein Tipp als Rentenberater

Wer eine Lebensbescheinigung erhält, sollte die Angaben sofort prüfen und die notwendigen Schritte zeitnah erledigen. Noch wichtiger ist jedoch die regelmäßige Überprüfung des eigenen Rentenbescheids und der Rentenberechnung. Fehler bei Versicherungszeiten, Zuschlägen oder Rentenarten kommen häufiger vor, als viele glauben.

Eine frühzeitige Beratung durch einen unabhängigen Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann helfen, Ansprüche zu sichern und finanzielle Nachteile zu vermeiden.

#Rente #DeutscheRentenversicherung #Lebensbescheinigung #Rentner #Rentenberatung

Diese Zuschüsse verschenken viele Rentner – prüfen Sie jetzt, ob Ihnen mehr Geld zusteht!

Ein Beitrag von Werner Hoffmann

Viele Rentnerinnen und Rentner verzichten jedes Jahr auf Leistungen, obwohl möglicherweise ein gesetzlicher Anspruch besteht. Oft fehlt schlicht das Wissen darüber, welche Zuschüsse, Freibeträge und Vergünstigungen es gibt. Dabei können mehrere Ansprüche zusammen die finanzielle Situation im Ruhestand deutlich verbessern.

Ein wichtiger Punkt ist der Zuschuss zur Krankenversicherung. Wer eine gesetzliche Rente bezieht und freiwillig gesetzlich oder privat krankenversichert ist, sollte prüfen, ob die Deutsche Rentenversicherung einen Zuschuss zahlt. Dieser muss beantragt werden und kann die monatliche Belastung spürbar senken.

Ebenso wichtig ist das Wohngeld Plus. Viele Rentner glauben, dass sie wegen ihrer Rente keinen Anspruch haben. Tatsächlich kann gerade bei kleinen und mittleren Renten Wohngeld möglich sein. Besonders interessant ist der Grundrentenfreibetrag. Wer mindestens 33 Jahre Grundrentenzeiten nachweisen kann, erhält bei der Wohngeldberechnung einen Freibetrag. Dadurch kann sich das Wohngeld erhöhen oder überhaupt erst ein Anspruch entstehen.

Auch bei einem Pflegegrad 2 oder höher sollten Betroffene sämtliche Ansprüche prüfen. Je nach persönlicher Situation kommen Leistungen der Pflegeversicherung, Entlastungsangebote oder weitere finanzielle Hilfen infrage.

Häufig fehlen außerdem Kindererziehungszeiten im Rentenkonto. Diese können die spätere Rente erhöhen oder notwendige Wartezeiten erfüllen. Deshalb sollte geprüft werden, ob alle Kindererziehungs- und Berücksichtigungszeiten gespeichert sind. Fehlen diese Zeiten, können sie mit dem Formular V0800 bei der Deutschen Rentenversicherung beantragt werden.

Ein weiterer wichtiger Punkt ist die Prüfung des Rentenbescheids durch einen Rentenberater nach dem Rechtsdienstleistungsgesetz – RDG. Fehler bei Versicherungszeiten, Kindererziehungszeiten oder der Rentenberechnung kommen häufiger vor, als viele vermuten.

Viele Rentner stellen notwendige Anträge nicht, weil sie sich mit dem Renten- und Sozialrecht nicht ausreichend auskennen. Genau deshalb gibt es Rentenberater. Sie prüfen Ansprüche, helfen bei Anträgen und vertreten ihre Mandanten im gesetzlich zulässigen Umfang gegenüber Behörden und der Deutschen Rentenversicherung.

Wenig bekannt ist außerdem, dass viele Städte und Gemeinden besondere Programme anbieten: Wer seinen Führerschein freiwillig und dauerhaft abgibt, erhält teilweise ein Deutschlandticket oder ein anderes ÖPNV-Ticket für ein Jahr oder sogar länger kostenlos. Die Angebote unterscheiden sich jedoch je nach Kommune.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Mein Rat: Prüfen Sie nicht nur Ihre Rentenhöhe, sondern auch sämtliche Zuschüsse, Freibeträge und Vergünstigungen. Häufig sind es mehrere kleinere Ansprüche, die zusammen eine spürbare finanzielle Verbesserung bringen.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

#Rente #WohngeldPlus #Krankenversicherung #Kindererziehungszeiten #Rentenberatung

Hinweis: Die in diesem Beitrag verwendeten Bilder wurden – soweit nicht anders angegeben – mit Unterstützung künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration des jeweiligen Themas.

Was darf ein Rentenberater berechnen? RVG, Stundenhonorar und Beratungshilfe erklärt

Ein Beitrag von Werner Hoffmann – Rentenberater und Generationenberater

Viele Mandanten fragen, ob ein Rentenberater seine Vergütung frei festlegen darf. Die wichtigste Antwort: Für registrierte Rentenberater gilt nach § 13d Rechtsdienstleistungsgesetz das Rechtsanwaltsvergütungsgesetz – RVG – entsprechend. Eine besondere Vergütungsverordnung nur für Rentenberater gibt es nicht.

Sind 160 Euro pro Stunde erlaubt?

Grundsätzlich ja. Ein Stundenhonorar von beispielsweise 160 Euro zuzüglich Umsatzsteuer kann vereinbart werden. Die Vereinbarung muss jedoch die Anforderungen des § 3a RVG erfüllen. Sie benötigt die gesetzlich vorgeschriebene Form, muss deutlich als Vergütungsvereinbarung bezeichnet und von anderen Vereinbarungen klar getrennt sein.

Außerdem muss darauf hingewiesen werden, dass eine Behörde, ein Verfahrensgegner oder die Staatskasse bei einer Kostenerstattung regelmäßig nur die gesetzlichen RVG-Gebühren übernehmen muss.

Ohne wirksame Vergütungsvereinbarung richtet sich die Abrechnung nach dem RVG. Bei einer reinen Beratung empfiehlt § 34 RVG ausdrücklich eine Gebührenvereinbarung.

Fehlt eine solche Vereinbarung und ist der Mandant Verbraucher, beträgt die Vergütung grundsätzlich höchstens:

190 Euro für ein erstes Beratungsgespräch

250 Euro für eine weitergehende Beratung oder ein schriftliches Gutachten

Mögliche Auslagen und die gesetzliche Umsatzsteuer können hinzukommen.

Was gilt bei Beratungshilfe?

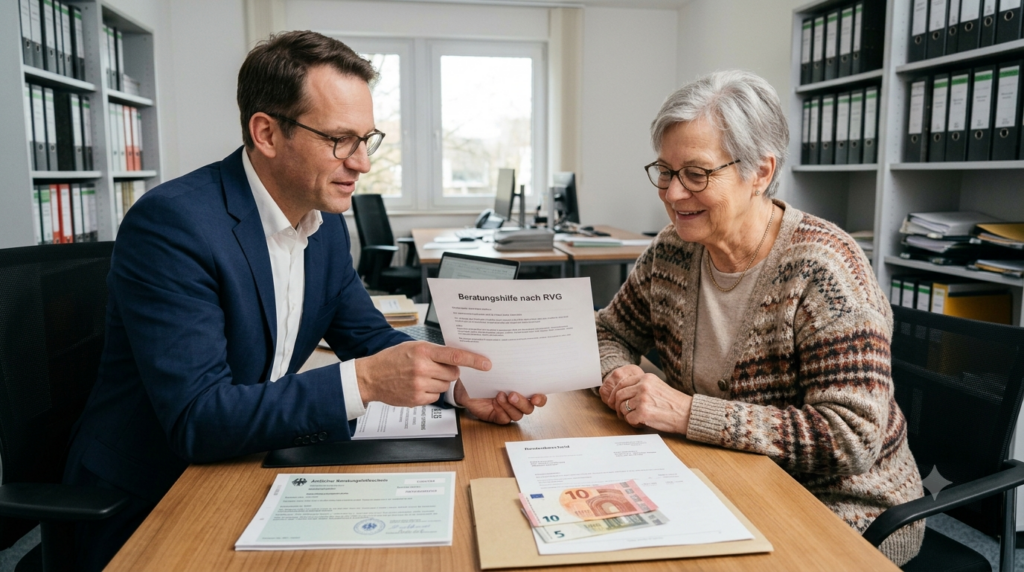
Wurde Beratungshilfe bewilligt, darf der Rentenberater vom Mandanten nicht zusätzlich ein übliches Stundenhonorar verlangen.

Das Vergütungsverzeichnis zum RVG sieht dabei insbesondere vor:

15 Euro Beratungshilfegebühr des Mandanten, auf die verzichtet werden kann,

42 Euro für eine reine Beratung,

102 Euro für die außergerichtliche Vertretung,

gegebenenfalls 180 Euro als Einigungs- oder Erledigungsgebühr.

Hinzu kommen je nach Tätigkeit gesetzliche Auslagen und Umsatzsteuer. Die Vergütung wird gegenüber der zuständigen Landeskasse abgerechnet.

Beispiel einer Abrechnung

Ein Rentenberater prüft einen Rentenbescheid, wertet den Versicherungsverlauf aus und führt Schriftverkehr mit der Deutschen Rentenversicherung.

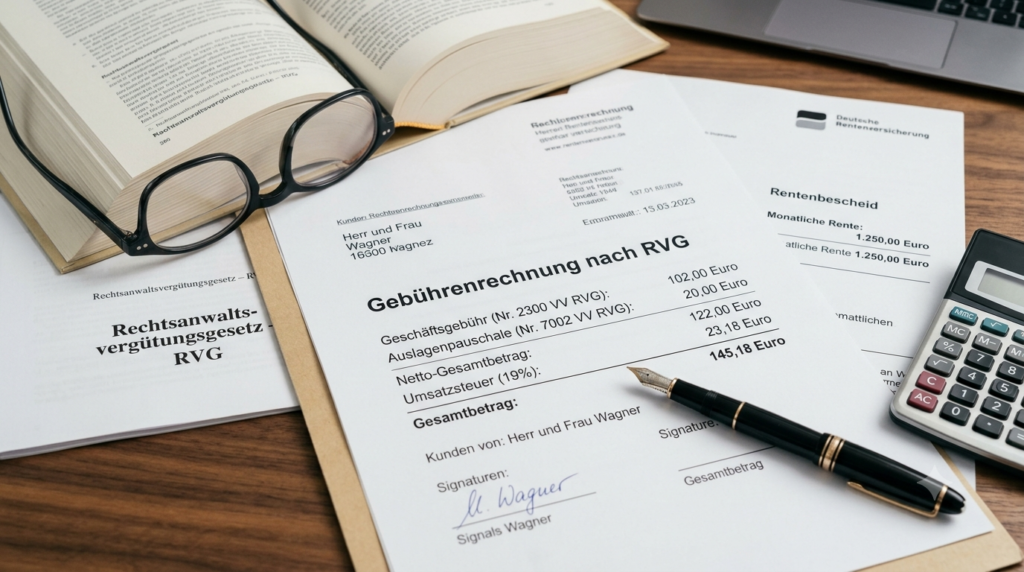
Geschäftsgebühr: 102,00 Euro

Post- und Telekommunikationspauschale: 20,00 Euro

19 Prozent Umsatzsteuer: 23,18 Euro

Gesamtbetrag: 145,18 Euro

Der Mandant zahlt grundsätzlich nur die Beratungshilfegebühr von 15 Euro.

Ohne Beratungshilfe könnten bei einer wirksamen Stundenhonorarvereinbarung beispielsweise drei Arbeitsstunden zu jeweils 160 Euro mit 480 Euro zuzüglich Umsatzsteuer berechnet werden.

Entscheidend ist deshalb immer:

Gibt es eine wirksame Vergütungsvereinbarung?

Gilt die gesetzliche Abrechnung nach dem RVG?

Oder wurde Beratungshilfe bewilligt?

#Rentenberater #RVG #Beratungshilfe #Rentenberatung #Rentenbescheid

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Top-Ten-Rentner in Deutschland: So hoch kann eine gesetzliche Rente tatsächlich sein!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

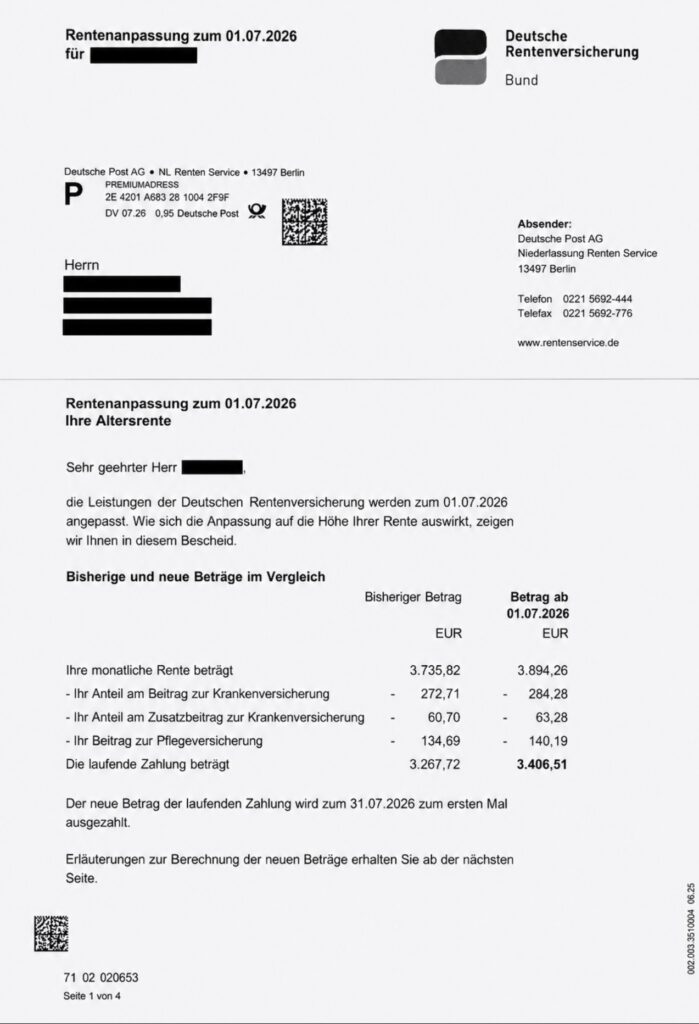
Viele Menschen glauben, dass eine gesetzliche Altersrente von deutlich über 3.000 Euro im Monat praktisch unmöglich ist. Tatsächlich gibt es jedoch einige wenige Ausnahmefälle. Zu ihnen gehören die Top-Ten-Rentner der gesetzlichen Rentenversicherung in Deutschland.

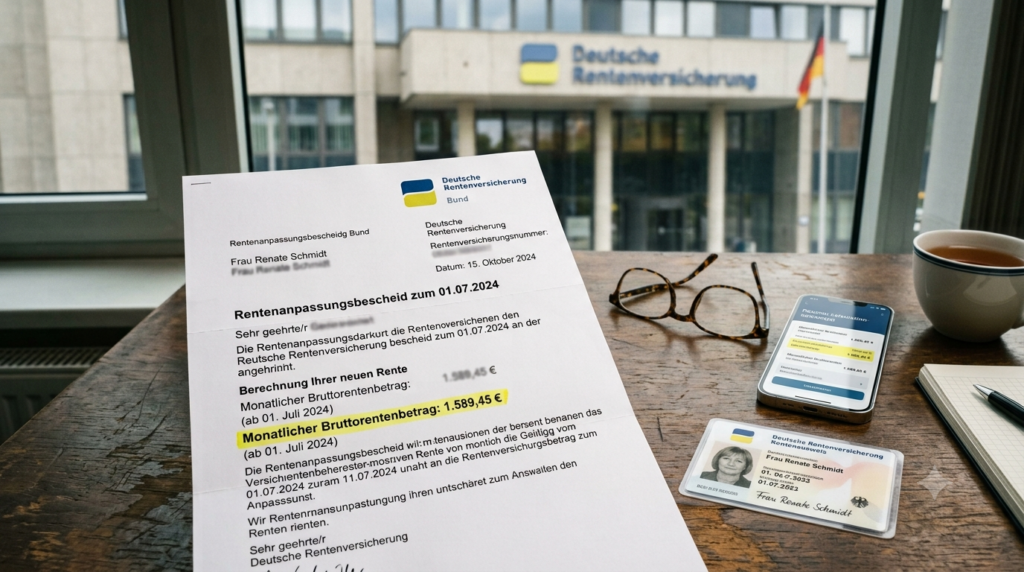
Der hier gezeigte Rentenanpassungsbescheid zum 01.07.2026 zeigt, welche Rentenhöhe unter außergewöhnlichen Voraussetzungen erreichbar ist. Die Bruttorente stieg zum 1. Juli 2026 auf 3.884,26. Nach Abzug der Beiträge zur Krankenversicherung, des Zusatzbeitrags und der Pflegeversicherung verbleibt ein Zahlbetrag von 3.406,51 Euro.

Abzuziehen ist davon noch die Einkommensteuer und ggf. Kirchensteuer.

Diese Rentenhöhe ist jedoch kein Normalfall. Der Versicherte war insgesamt 46 Jahre rentenversichert und hat – mit Ausnahme einer 21-monatigen Ausbildungszeit – stets über der Beitragsbemessungsgrenze verdient. Dadurch wurden nahezu durchgehend die maximal möglichen Entgeltpunkte erworben.

Doch selbst das hätte nicht ausgereicht. Zusätzlich wurden freiwillige Sonderzahlungen nach § 187a SGB VI geleistet. Diese Möglichkeit besteht nur unter bestimmten gesetzlichen Voraussetzungen und kann eine spätere Altersrente zusätzlich erhöhen.

Interessant ist auch der Vergleich mit dem öffentlichen Dienst. Die gesetzliche Altersrente dieses Versicherten liegt leicht über der durchschnittlichen Beamtenpension. Ein direkter Vergleich ist dennoch schwierig, denn Arbeitnehmer können zusätzlich eine betriebliche Altersversorgung erhalten, Beamte dagegen nicht.

Im vorliegenden Fall erhält der Rentner zusätzlich eine Betriebsrente aus einer Pensionskasse. Nach Abzug der Krankenversicherungsbeiträge verbleiben daraus monatlich rund 951 Euro. Für diese betriebliche Altersversorgung hat der Versicherte allerdings rund ein Drittel der Beiträge selbst finanziert, während der Arbeitgeber etwa zwei Drittel übernommen hat.

Außerdem wird sich die Leistung der Pensionskasse voraussichtlich künftig nur noch gering erhöhen. Sowohl von der gesetzlichen Rente als auch von der Betriebsrente kann – abhängig von den persönlichen Verhältnissen – Einkommensteuer anfallen.

Selbst mit dieser zusätzlichen Betriebsrente bewegt sich das Gesamteinkommen in einer Größenordnung, die etwa mit der Versorgung eines Oberamtsrat oder Studienrats vergleichbar ist. Gleichzeitig gibt es im Beamtenbereich zahlreiche Ämter mit noch deutlich höheren Versorgungsbezügen.

Der Fall zeigt: Sehr hohe gesetzliche Renten sind möglich – sie setzen jedoch eine außergewöhnliche Erwerbsbiografie und besondere gesetzliche Voraussetzungen voraus. Solche Renten bleiben absolute Ausnahmefälle.

#Rente #GesetzlicheRente #Betriebsrente #Beamtenpension #Rentenversicherung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Sie zeigen keine realen Personen oder Ereignisse, sofern dies nicht ausdrücklich angegeben ist.

Steuerfalle Mütterrente III? Kann die Nachzahlung Ihre Einkommensteuer erhöhen?

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

Werner Hoffmann, Rentenberater und Prozessbevollmächtigter vor dem Sozialgericht und Landessozialgericht.

Die Mütterrente III soll ab 1. Januar 2027 gelten. Aus technischen Gründen wird die Deutsche Rentenversicherung die Erhöhung voraussichtlich erst 2028 auszahlen. Die Nachzahlung erfolgt dann rückwirkend.

Doch kaum jemand stellt sich eine entscheidende Frage:

Kann diese Einmalzahlung die Einkommensteuer erhöhen?

Grundsätzlich gilt im Steuerrecht das Zuflussprinzip. Einkommen wird regelmäßig in dem Kalenderjahr versteuert, in dem es tatsächlich zufließt. Erfolgt die Nachzahlung der Mütterrente III erst 2028, kann sich dadurch das zu versteuernde Einkommen erhöhen und damit auch der persönliche Steuersatz.

Allerdings enthält das Einkommensteuerrecht Sonderregelungen für bestimmte Nachzahlungen, insbesondere § 34 EStG (Tarifermäßigung). Ob diese Vorschrift bei der Mütterrente III anwendbar ist, lässt sich derzeit nicht allgemein beantworten und hängt von den gesetzlichen Voraussetzungen des Einzelfalls ab.

Ich gehe davon aus, dass das Bundesministerium der Finanzen (BMF) hierzu voraussichtlich noch in einem BMF-Schreiben steuerliche Hinweise oder Anwendungsregelungen veröffentlichen wird. Eine verbindliche Aussage liegt derzeit jedoch noch nicht vor.

Neu ab 1. September 2026: Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) dürfen auch zu steuerlichen Auswirkungen beraten, soweit diese unmittelbar mit einer gesetzlichen Rente zusammenhängen. Dazu können auch Fragen zur Besteuerung der Mütterrente III gehören.

Wichtige Abgrenzung: Rentenantragstellen der Städte und Gemeinden, Mitarbeiter der Deutschen Rentenversicherung sowie ehrenamtliche Versichertenberater und Versichertenälteste dürfen eine solche steuerliche Beratung nicht erbringen.

Mein Rat: Wer 2028 eine Nachzahlung der Mütterrente III erhält, sollte nicht nur den Rentenbescheid, sondern auch die steuerlichen Auswirkungen prüfen lassen. Eine verspätete Auszahlung sollte nicht zu unnötigen steuerlichen Nachteilen führen.

Gerade bei größeren Nachzahlungen kann eine rechtzeitige Beratung helfen, Fehler zu vermeiden und die steuerlichen Folgen richtig einzuordnen.

Quellen:

  • § 11 Einkommensteuergesetz (Zuflussprinzip)
  • § 34 Einkommensteuergesetz (Tarifermäßigung)
  • Gesetz zur Modernisierung des Rechts der Rentenberater
  • Informationen der Deutschen Rentenversicherung zur Mütterrente III

#Mütterrente #Steuern #Rentenrecht #Einkommensteuer #WernerHoffmann

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Mütterrente III: Stirbt die Mutter vor der Auszahlung – geht das Geld verloren?

Ein Beitrag von Werner Hoffmann, Rentenberater und Prozessbevollmächtigter vor dem Sozialgericht und Landessozialgericht

Die Mütterrente III soll zum 1. Januar 2027 in Kraft treten. Da die Deutsche Rentenversicherung die technische Umsetzung voraussichtlich erst im Jahr 2028 vollständig durchführen kann, wird die höhere Rente vielen Betroffenen zunächst noch nicht ausgezahlt.

Die Erhöhung soll jedoch rückwirkend ab dem 1. Januar 2027 berücksichtigt werden.

Doch was passiert eigentlich, wenn eine Rentnerin nach dem 1. Januar 2027, aber noch vor der tatsächlichen Auszahlung der Mütterrente III verstirbt?

Diese Frage wird bislang kaum öffentlich diskutiert. Sie könnte jedoch für viele Familien und Hinterbliebene von erheblicher Bedeutung sein.

Nach meiner rechtlichen Einschätzung spricht vieles dafür, dass ein bereits entstandener Anspruch nicht automatisch mit dem Tod erlischt. Denn die Mütterrente III ist keine eigene Rentenart, sondern erhöht die bereits bestehende Altersrente.

Ist der Anspruch ab dem 1. Januar 2027 entstanden und verstirbt die Rentnerin anschließend, kann für die Zeit vom 1. Januar 2027 bis zum Sterbemonat grundsätzlich ein Nachzahlungsanspruch bestehen.

Wer die Nachzahlung letztlich erhält, hängt von den gesetzlichen Voraussetzungen ab. In Betracht kommen insbesondere Sonderrechtsnachfolger nach dem Sozialgesetzbuch oder – sofern diese Voraussetzungen nicht erfüllt sind – die Erben beziehungsweise der Nachlass.

Deshalb sollten Angehörige einen solchen Fall keinesfalls ungeprüft lassen. Je nach Dauer bis zur technischen Auszahlung kann sich eine beachtliche Summe ergeben.

Mein Rat als Rentenberater:

Verstirbt eine Rentnerin nach dem Inkrafttreten der Mütterrente III, aber vor deren Auszahlung, sollte bei der Deutschen Rentenversicherung ausdrücklich geprüft werden, ob noch eine Rentennachzahlung bis zum Todesmonat aussteht.

Es wäre falsch, vorschnell davon auszugehen, dass dieses Geld automatisch verloren ist.

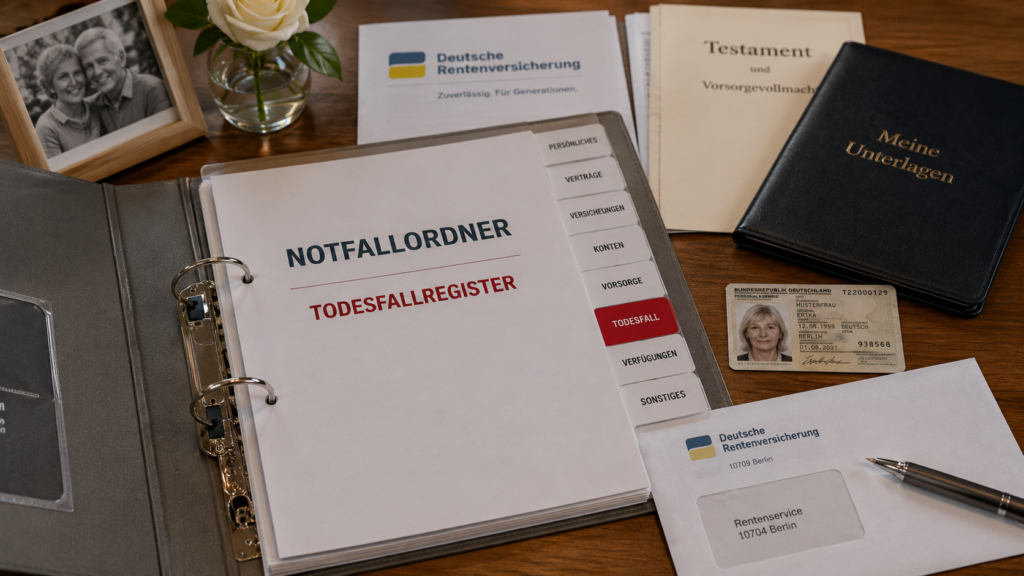
Wichtiger Hinweis für den Notfallordner

Der mögliche Anspruch sollte im Notfallordner unter dem Todesfallregister vermerkt werden. So werden Angehörige daran erinnert, den letzten Rentenbescheid, offene Nachzahlungen und die Umsetzung der Mütterrente III überprüfen zu lassen.

Ein einfacher Hinweis im Notfallordner kann verhindern, dass berechtigte Ansprüche übersehen werden.

#Mütterrente #Rentenrecht #DeutscheRentenversicherung #Notfallordner #WernerHoffmann

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Betriebliche Altersversorgung: Warum Deutschland endlich eine Reform braucht!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Werner Hoffmann. 

Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).

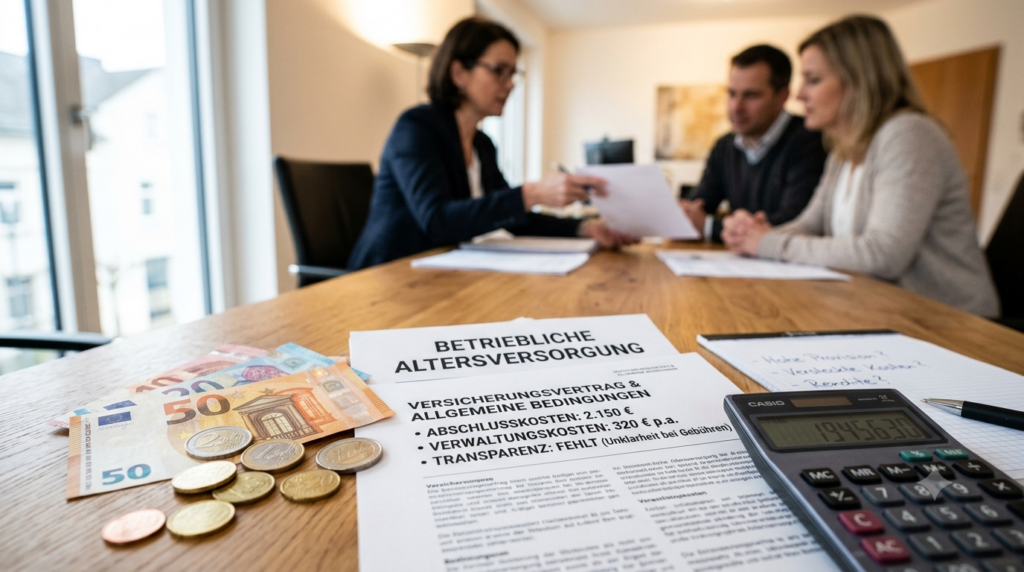
Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist sie in Deutschland so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, Haftungsregelungen und hohe Abschluss- sowie Verwaltungskosten sorgen dafür, dass die bAV häufig unnötig teuer und bürokratisch ist.

Ich bin überzeugt: Das muss sich ändern.

Ein wesentlicher Grund für die Komplexität ist die Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Mein Vorschlag lautet deshalb: Nutzt ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, sollte diese Haftung entfallen. Die Verantwortung würde dann beim zertifizierten Versorgungsträger liegen. Bestehende Versorgungszusagen blieben selbstverständlich unverändert (Bestandsschutz).
Ein modernes bAV-Produkt sollte dabei klare Mindeststandards erfüllen:
  • Abschlusskosten maximal 1,5 %
  • Gesetzlich begrenzte Verwaltungskosten
  • Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
  • Mindestens 15 % der Beiträge verpflichtend für Berufsunfähigkeits- und Hinterbliebenenversorgung – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses
  • Keine Arbeitgeberhaftung bei zertifizierten Produkten

Ebenso wichtig ist eine deutlich höhere Arbeitgeberbeteiligung. Der heutige gesetzliche Zuschuss von 15 % greift nur dann, wenn der Arbeitgeber überhaupt Sozialversicherungsbeiträge einspart. In vielen europäischen Ländern beteiligen sich Arbeitgeber dagegen deutlich stärker an der Finanzierung der betrieblichen Altersversorgung.

Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % für angemessen.

Außerdem sollte ein staatlicher Standardfonds als kostengünstige Alternative zu privaten Anbietern geschaffen werden. Wettbewerb sollte über Qualität, Transparenz und niedrige Kosten entstehen – nicht über komplizierte Vertragswerke.

Mein Fazit: Deutschland braucht eine einfachere, transparentere und fairere betriebliche Altersversorgung, die Arbeitgeber entlastet und Arbeitnehmer besser absichert.

Die ausführliche Langfassung mit allen Reformvorschlägen finden Sie hier:

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen