Ein Beitrag von
Werner Hoffmann – Rentenberater (RDG) und Sachverständiger für betriebliche Altersversorgung.
Die Deutsche Rentenversicherung (DRV) hat ihre Rentenauskunft überarbeitet. Seit Oktober 2026 erhalten Versicherte eine übersichtlichere Darstellung ihrer möglichen Rentenansprüche.
Doch Vorsicht: Die Rentenauskunft ist keine Garantie für die spätere Rentenhöhe!
Was ist jetzt neu?
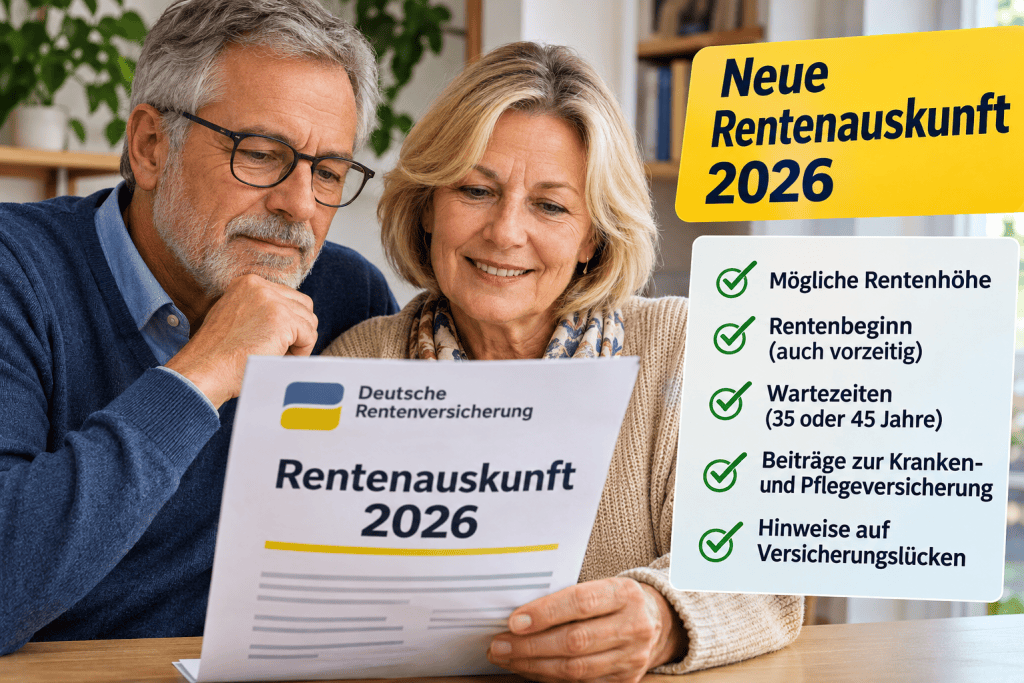
Ab dem 55. Lebensjahr erhalten Versicherte grundsätzlich alle drei Jahre eine ausführliche Rentenauskunft.
Sie informiert insbesondere über:
- Regelaltersrente: Wann beginnt die Rente ohne Abschläge?
- Vorzeitige Altersrente: Welche früheren Rentenbeginne sind möglich?
- Wartezeiten: Sind 35 oder 45 Versicherungsjahre erfüllt?
- Rentenhöhe: Wie hoch könnte die Altersrente ausfallen?
- Versicherungsverlauf: Welche Zeiten sind gespeichert?
Achtung bei der Rentenhochrechnung!
Die DRV berücksichtigt bei ihrer Prognose grundsätzlich die Beitragsentwicklung der vergangenen fünf Kalenderjahre.
Wer künftig weniger verdient, arbeitslos wird oder früher aufhört zu arbeiten, kann deutlich weniger Rente erhalten als prognostiziert!
Beispiel: Vorzeitiger Rentenbeginn
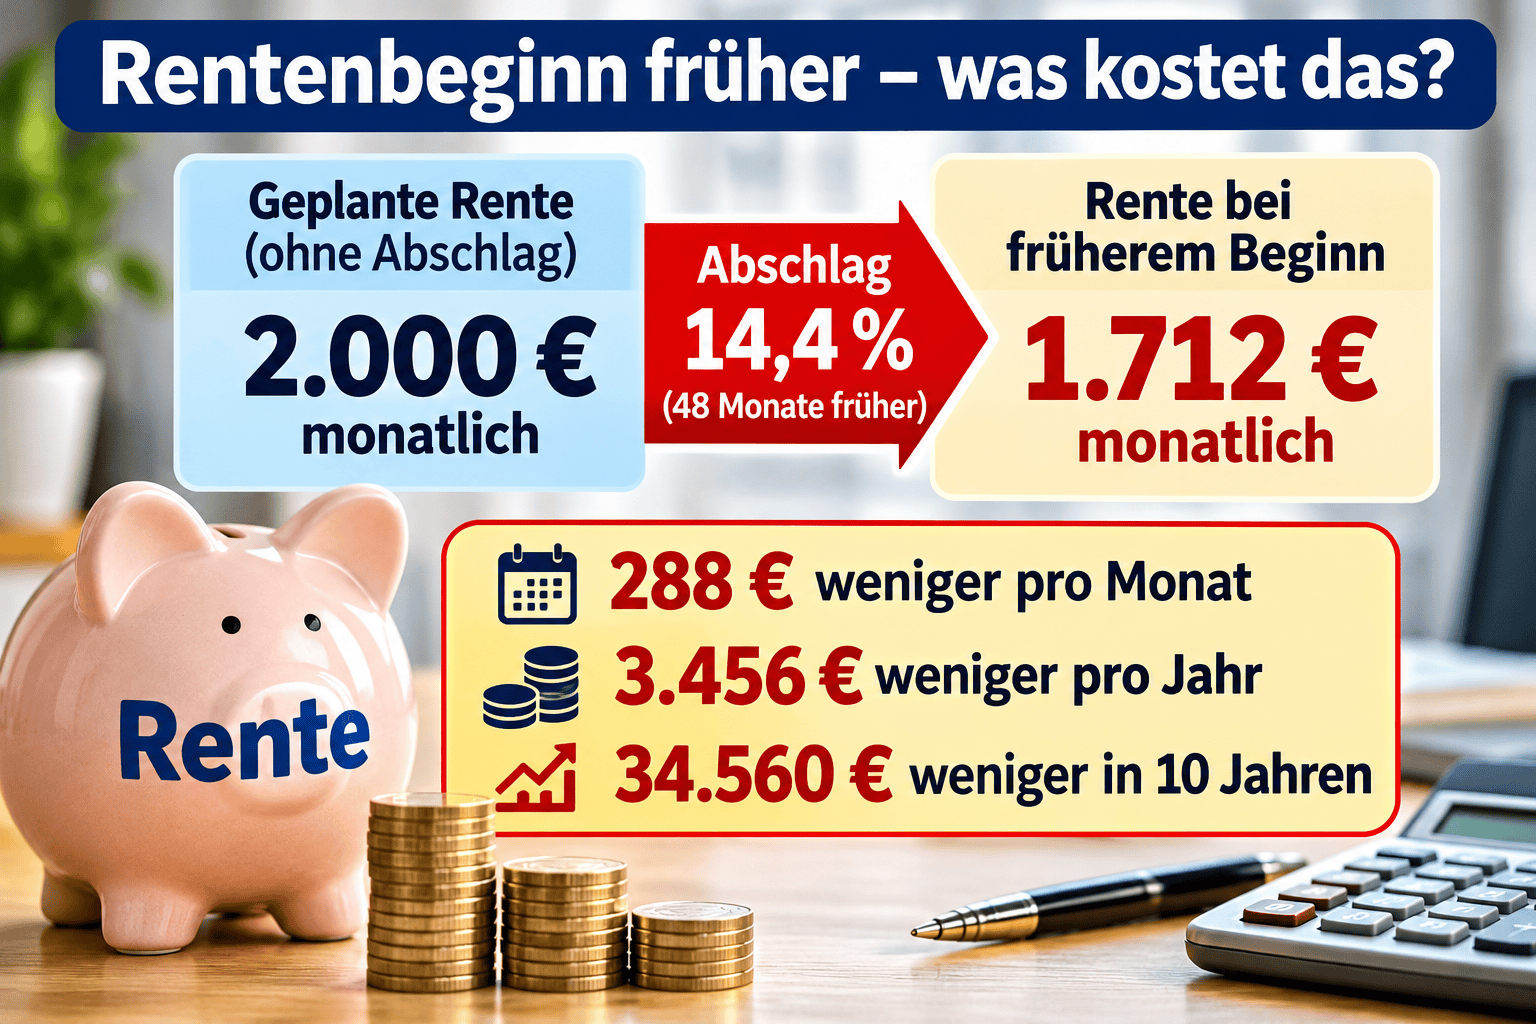
Ein Versicherter erwartet 2.000 Euro monatliche Bruttorente.
Bei einem Rentenbeginn 48 Monate vor der maßgeblichen abschlagsfreien Altersgrenze kann ein Abschlag von 14,4 Prozent entstehen.
2.000 € × 14,4 % = 288 € weniger monatlich!
Das bedeutet rechnerisch:
3.456 Euro weniger jährlich!
34.560 Euro weniger innerhalb von zehn Jahren!
Diese Berechnung unterstellt eine unveränderte Rentenhöhe. Rentenanpassungen sind nicht berücksichtigt.
Hinzu kommen möglicherweise weitere Rentenminderungen durch fehlende Beitragsjahre.
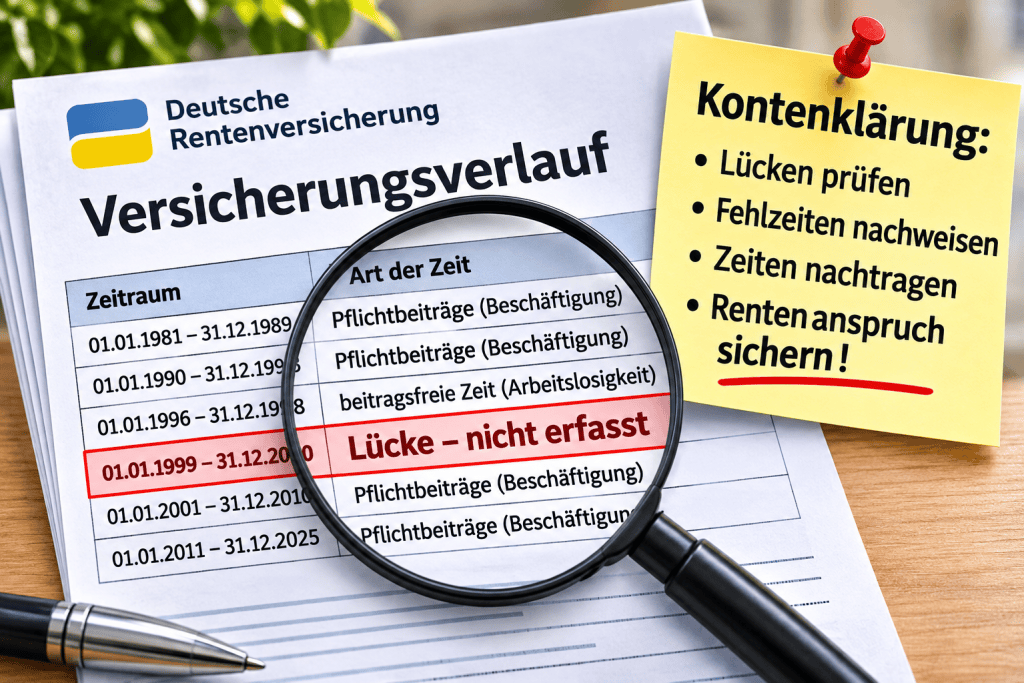
Versicherungslücken können teuer werden!
Nicht jede Beschäftigung, Kindererziehungszeit oder andere rentenrechtliche Zeit ist automatisch vollständig gespeichert.
Deshalb sollte jeder Versicherte seinen Versicherungsverlauf sorgfältig kontrollieren.
Fehlende Zeiten können sich sowohl auf die Rentenhöhe als auch auf die Erfüllung der Wartezeiten auswirken.
Mein Rat als Rentenberater
Verlassen Sie sich nicht ausschließlich auf die Rentenauskunft!
Eine individuelle Prüfung kann klären, welcher Rentenbeginn sinnvoll ist, ob Versicherungszeiten fehlen und ob sich Sonderzahlungen zum Ausgleich von Rentenabschlägen lohnen.
Fazit: Die neue Rentenauskunft bietet eine bessere Orientierung. Eine individuelle Rentenplanung ersetzt sie jedoch nicht.
Werner Hoffmann – Rentenberater (RDG)
#Rentenauskunft #Rentenversicherung #Rentenberatung #Rente2026 #Rentenplanung
Hinweis: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen der Illustration und zeigen keine echten Rentenunterlagen oder tatsächlichen Beratungssituationen.