Krankenversicherung 2027: Höhere Beitragsgrenzen – für wen wird es teurer?

Ein Beitrag von Werner Hoffmann – Rentenberater (RDG)

Ab 1. Januar 2027 sollen wichtige Rechengrößen der gesetzlichen Kranken- und Pflegeversicherung steigen.

Betroffen sind besonders Gutverdiener, freiwillig Versicherte und Arbeitnehmer, die einen Wechsel in die private Krankenversicherung planen.
1. Höhere Beiträge für Gutverdiener

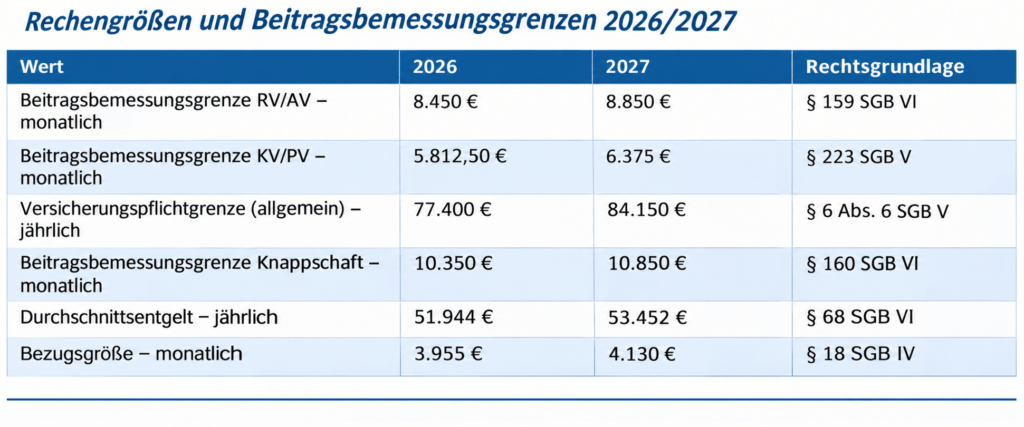
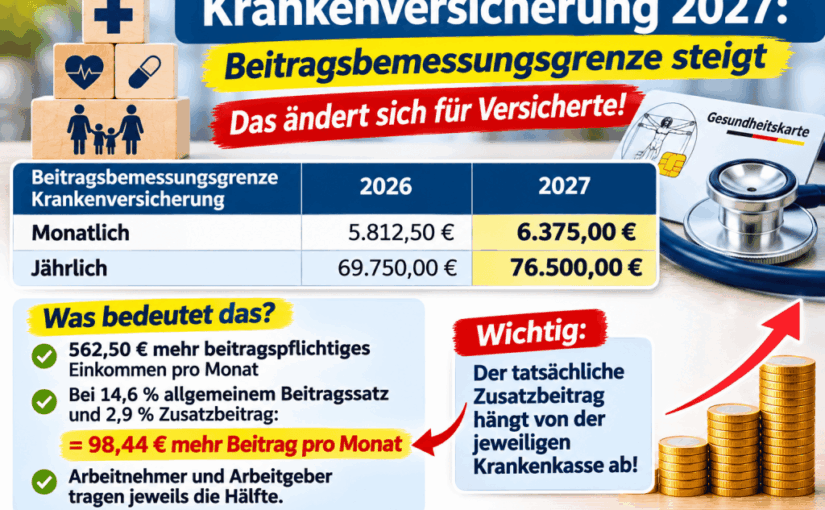
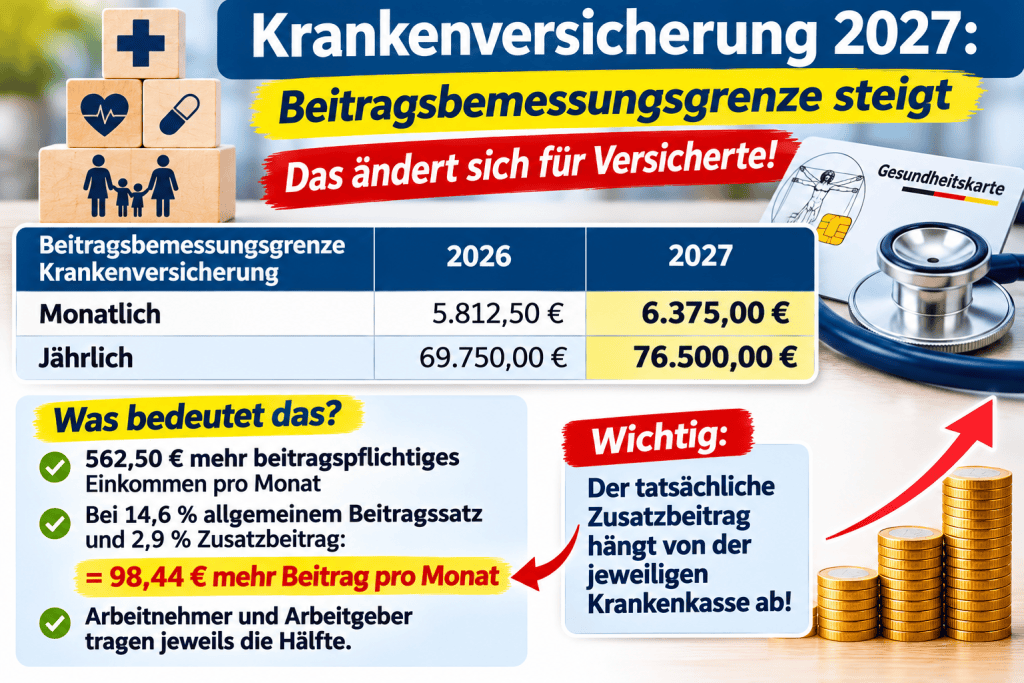
Die monatliche Beitragsbemessungsgrenze steigt von 5.812,50 auf 6.375 Euro.

Damit werden bis zu 562,50 Euro zusätzliches Monatseinkommen beitragspflichtig.

Bei einem angenommenen Gesamtbeitragssatz von 17,5 % (14,6 % allgemeiner Beitragssatz plus 2,9 % Zusatzbeitrag) ergibt sich:

562,50 € × 17,5 % = 98,44 Euro mehr monatlich.

Arbeitnehmer und Arbeitgeber tragen grundsätzlich jeweils die Hälfte.

Achtung: Der Zusatzbeitrag hängt von der Krankenkasse ab. Auch die Pflegeversicherung kann zusätzliche Kosten verursachen.

2. Private Krankenversicherung: Neue Grenze

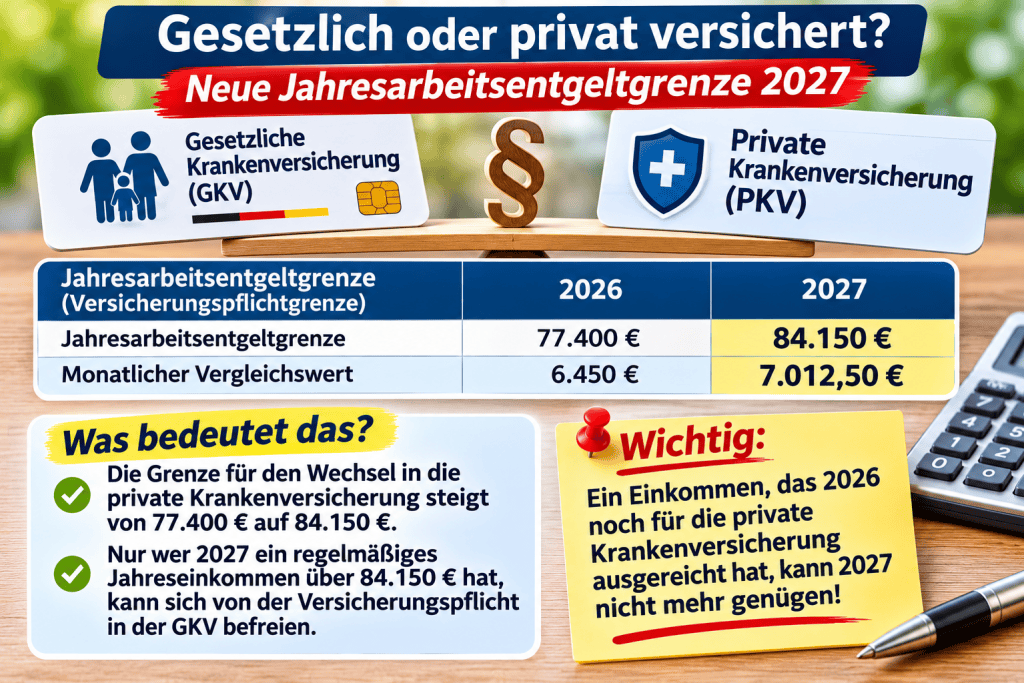
Die allgemeine Jahresarbeitsentgeltgrenze steigt von 77.400 auf 84.150 Euro.

Ein Arbeitnehmer mit 80.000 Euro regelmäßigem Jahresarbeitsentgelt liegt 2027 damit unter der neuen Grenze.

Das kann Auswirkungen auf seine Versicherungspflicht haben. Gesetzliche Sonder- und Übergangsregelungen sind zu beachten.
3. Familienversicherung: Mehr Einkommen erlaubt

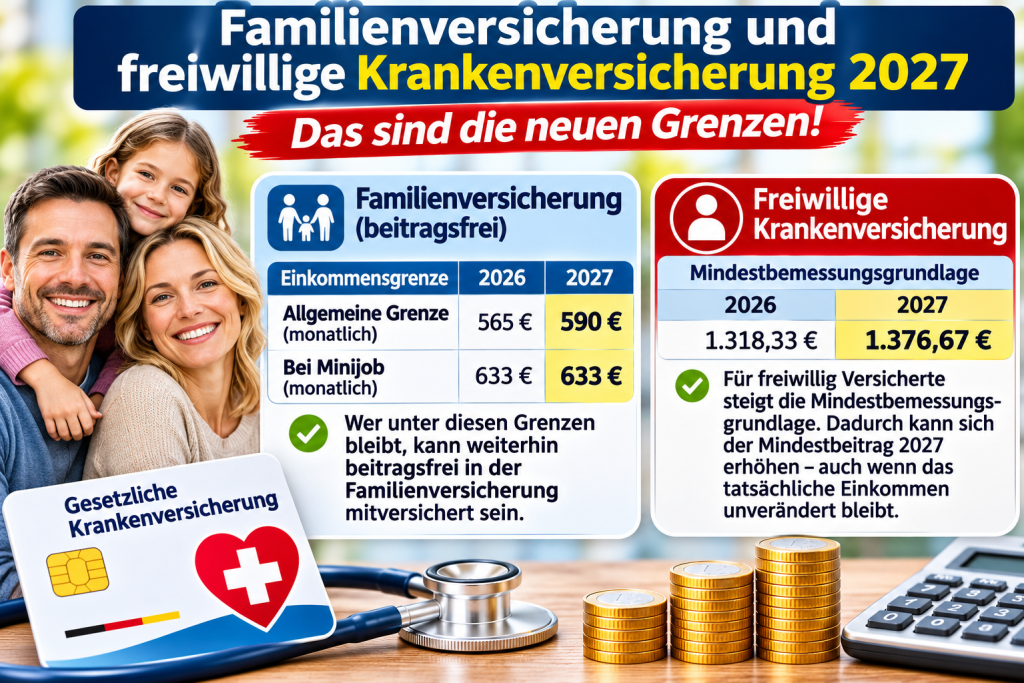
Die allgemeine Einkommensgrenze für die beitragsfreie Familienversicherung steigt von 565 auf 590 Euro monatlich.

Bei geringfügiger Beschäftigung gilt die Minijobgrenze von 633 Euro.

Maßgeblich ist das regelmäßige Gesamteinkommen gemäß § 10 SGB V.
4. Freiwillig Versicherte: Höhere Mindestbeiträge

Die monatliche Mindestbemessungsgrundlage steigt von 1.318,33 auf 1.376,67 Euro.

Dadurch können die Mindestbeiträge steigen, obwohl das tatsächliche Einkommen unverändert bleibt.
Fazit des Rentenberaters

Nicht nur Beitragssätze bestimmen die Kosten!

Auch höhere Beitragsgrenzen können zu erheblichen Mehrbelastungen führen.

Gerade bei hohen Einkommen, freiwilliger Mitgliedschaft und einem möglichen Wechsel zur privaten Krankenversicherung lohnt sich eine individuelle Prüfung.

Kostenlose PDF-Übersicht 2026/2027

Alle wichtigen Sozialversicherungswerte, Beitragsgrenzen und Freibeträge im Vergleich:

Hier die vollständige PDF kostenlos herunterladen:

https://www.renten-experte.de/assets/downloads/werte_sv_bav_2026_2027.pdf

Stand: 10.11.2026. Die Rechengrößen 2027 beruhen auf dem Verordnungsentwurf. Maßgeblich ist die endgültige Rechtslage.


#Krankenversicherung #Sozialversicherung2027 #Beitragsbemessungsgrenze #PrivateKrankenversicherung #Rentenberater

KI-Bilder-Hinweis: Ergänzende KI-Illustrationen dienen der Veranschaulichung. Die Vergleichstabellen stammen aus eigener Zusammenstellung.

Quelle: https://rentenberater.blog/krankenversicherung-2027-hoehere-beitragsgrenzen-fuer-wen-wird-es-teurer/

Rentenversicherung 2027: Höhere Beiträge – aber gibt es dafür auch mehr Rente?

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Werner Hoffmann – Rentenberater (RDG)

Ab dem 1. Januar 2027 sollen wichtige Rechengrößen der gesetzlichen Rentenversicherung steigen. Betroffen sind besonders Gutverdiener, Arbeitgeber und Selbstständige.

Doch höhere Beiträge bedeuten nicht automatisch mehr Rentenpunkte!

1. Rentenversicherung: Höhere Beitragsgrenze

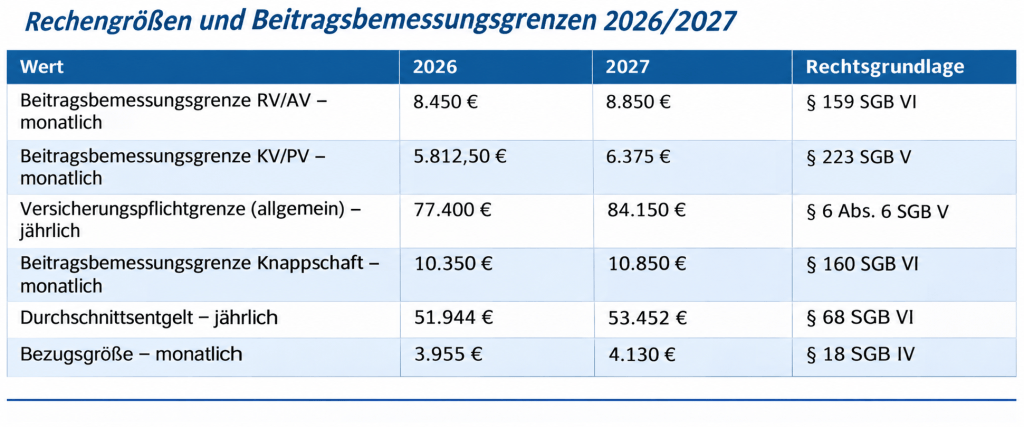
Die monatliche Beitragsbemessungsgrenze steigt von 8.450 auf 8.850 Euro.

Jährlich erhöht sie sich von 101.400 auf 106.200 Euro.

Bei unverändert 18,6 % Beitragssatz bedeutet das für Gutverdiener bei voller Ausschöpfung:

  • 892,80 Euro mehr Rentenbeiträge jährlich.
  • Davon 446,40 Euro Arbeitnehmeranteil.
  • Weitere 446,40 Euro Arbeitgeberanteil.

Dafür können auch zusätzliche Rentenanwartschaften entstehen.

2. Gleicher Verdienst – weniger Rentenpunkte?

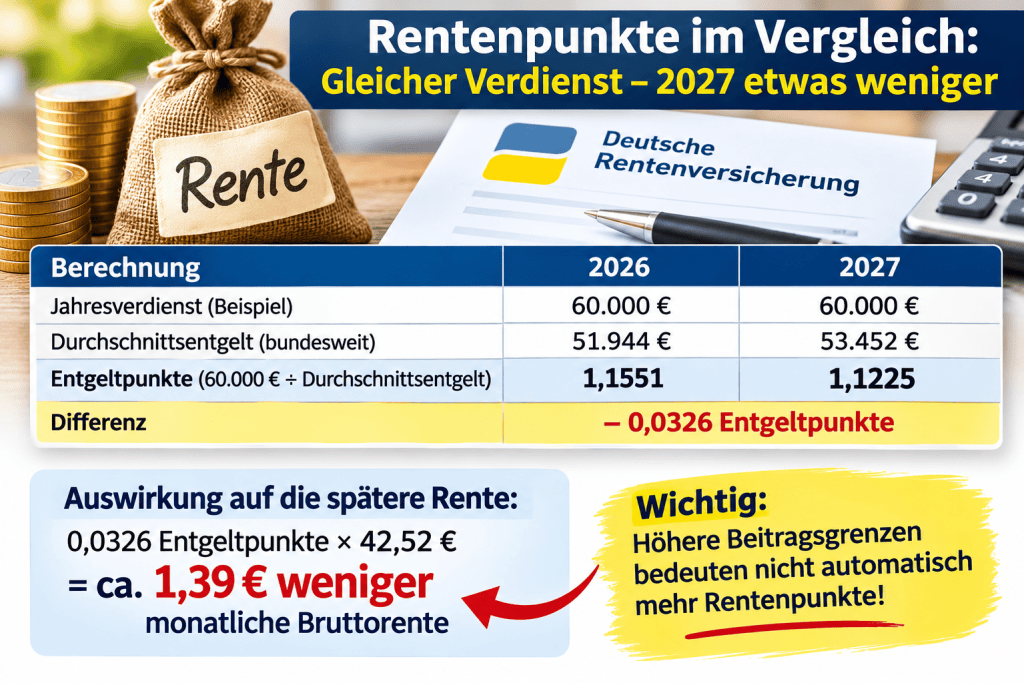
Das vorläufige Durchschnittsentgelt steigt von 51.944 Euro (2026) auf 53.452 Euro (2027).

Beispiel: 60.000 Euro Jahresverdienst

2026: 60.000 ÷ 51.944 = 1,1551 Entgeltpunkte.

2027: 60.000 ÷ 53.452 = 1,1225 Entgeltpunkte.

Das sind 0,0326 Entgeltpunkte weniger!

Beim Rentenwert von 42,52 Euro entspricht das rechnerisch etwa 1,39 Euro weniger monatlicher Bruttorente für dieses eine Beitragsjahr.

Bereits erworbene Rentenansprüche werden dadurch nicht gekürzt.

3. Auch die Bezugsgröße steigt

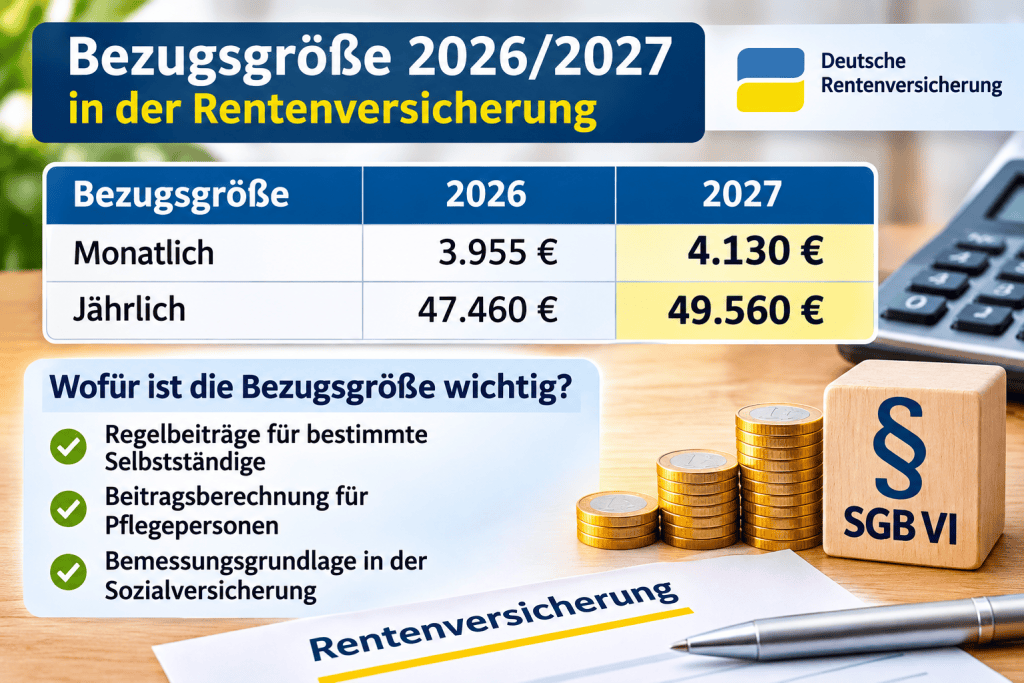
Die monatliche Bezugsgröße erhöht sich von 3.955 auf 4.130 Euro.

Jährlich sind das 49.560 statt 47.460 Euro.

Diese Größe beeinflusst unter anderem:

  • Rentenbeiträge bestimmter Selbstständiger
  • Beitragsberechnungen für Pflegepersonen
  • Weitere sozialversicherungsrechtliche Grenzwerte

Fazit des Rentenberaters

Mehr Beiträge bedeuten nicht automatisch mehr Rente!

Entscheidend sind das persönliche Einkommen, das Durchschnittsentgelt und die erworbenen Entgeltpunkte.

Eine individuelle Rentenberechnung schafft Klarheit!

Kostenlose PDF-Übersicht 2026/2027

Alle wichtigen Sozialversicherungswerte, Beitragsgrenzen und Freibeträge im Vergleich.

Hier die vollständige PDF kostenlos herunterladen:

Download-Link der gesamten Tabellen

https://www.renten-experte.de/assets/downloads/werte_sv_bav_2026_2027.pdf

Stand: 10.11.2026. Werte für 2027 gemäß Verordnungsentwurf; maßgeblich ist die endgültige Fassung.


#Rentenversicherung #Rente2027 #Entgeltpunkte #Sozialversicherung #Rentenberater

KI-Bilder-Hinweis: Die ergänzenden Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der Veranschaulichung.

Hinweis zur Veröffentlichung: Die drei Bilder sind bereits erstellt und können an den gekennzeichneten Stellen eingefügt werden. Beim ersten Bild sollte vor der Veröffentlichung die Zeile zur knappschaftlichen Rentenversicherung korrigiert werden: Laut deiner PDF gelten 10.400 Euro für 2026 und 10.900 Euro für 2027, nicht die im generierten Bild angegebenen Beträge.

Quelle: https://rentenberater.blog/rentenversicherung-2027-hoehere-beitraege-aber-gibt-es-dafuer-auch-mehr-rente/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen