Die Rente ist eine regelmäßige, meist monatliche Zahlung, die den Lebensunterhalt nach dem Erwerbsleben sichert (Altersrente) oder bei Erwerbsminderung bzw. Tod einspringt. In Deutschland basiert sie primär auf der gesetzlichen Rentenversicherung, einem umlagefinanzierten System, bei dem Beitragszahler die Renten der aktuellen Rentner finanzieren. Die Rentenhöhe hängt von der Dauer und Höhe der eingezahlten Beiträge ab.
Die Deutsche Rentenversicherung (DRV) schlägt Alarm:
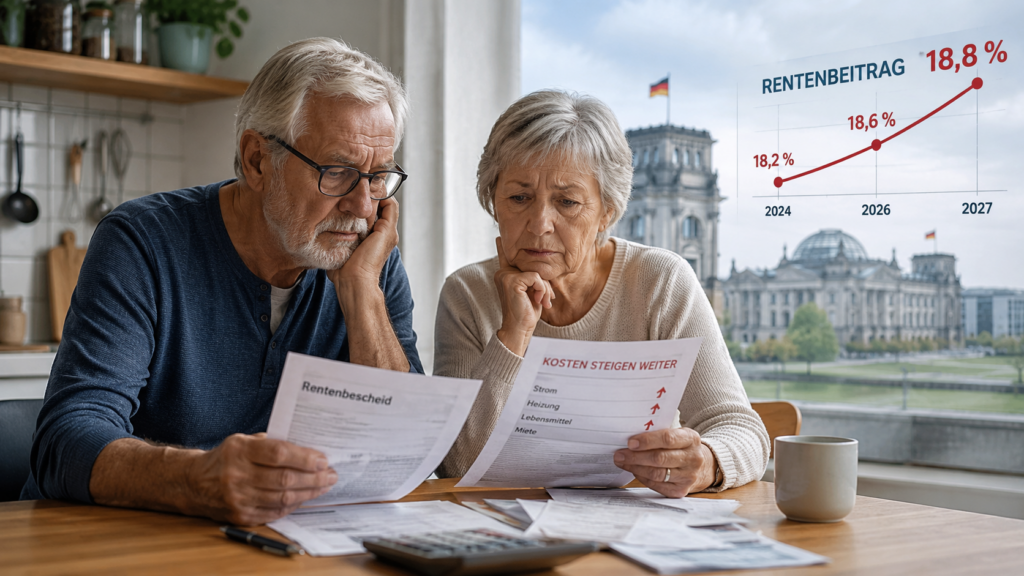
Bereits ab 2027 könnten Millionen Arbeitnehmer und Arbeitgeber stärker belastet werden. Hintergrund sind Pläne der Bundesregierung, die Bundeszuschüsse zur Rentenversicherung um rund vier Milliarden Euro zu kürzen.
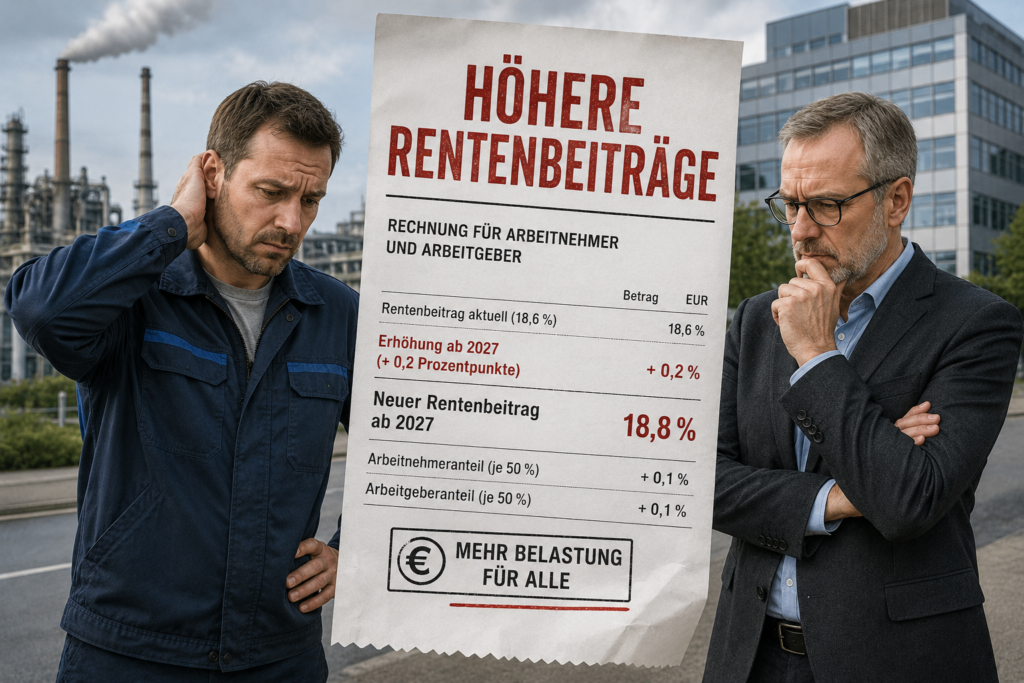
Nach Angaben der DRV würde dies dazu führen, dass der Rentenbeitrag bereits 2027 von derzeit 18,6 Prozent auf 18,8 Prozent steigen müsste. Arbeitnehmer und Arbeitgeber müssten die zusätzlichen Kosten jeweils zur Hälfte tragen. Für Beschäftigte bedeutet das weniger Netto vom Brutto, für Unternehmen höhere Lohnkosten.
Warum die Rentenversicherung protestiert
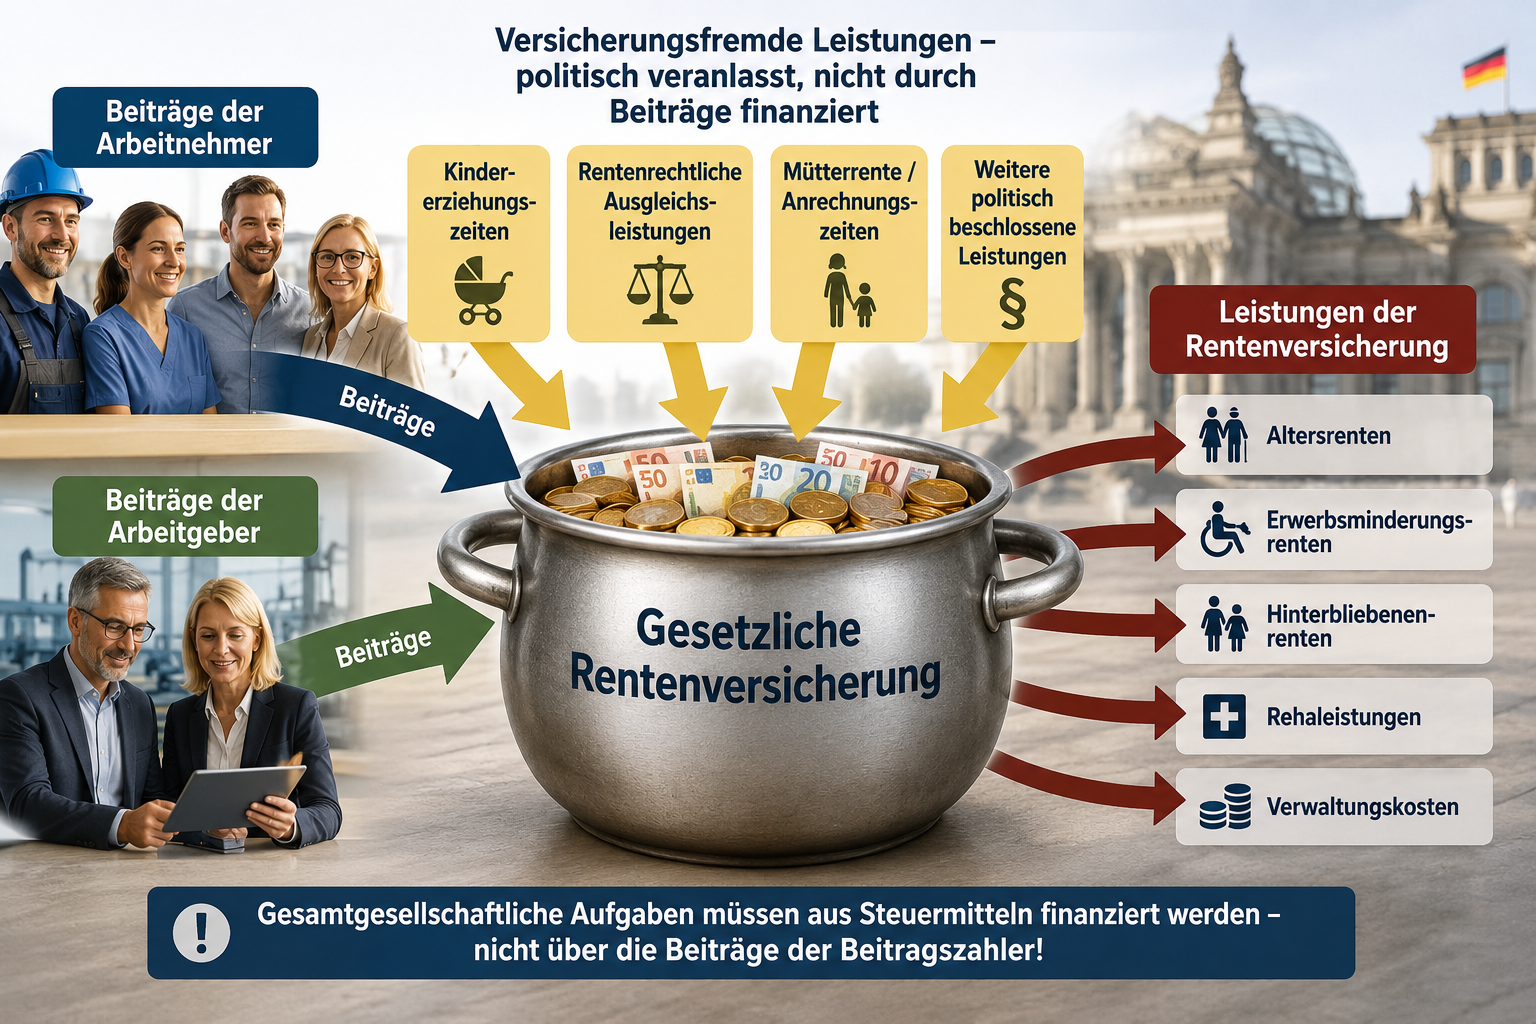
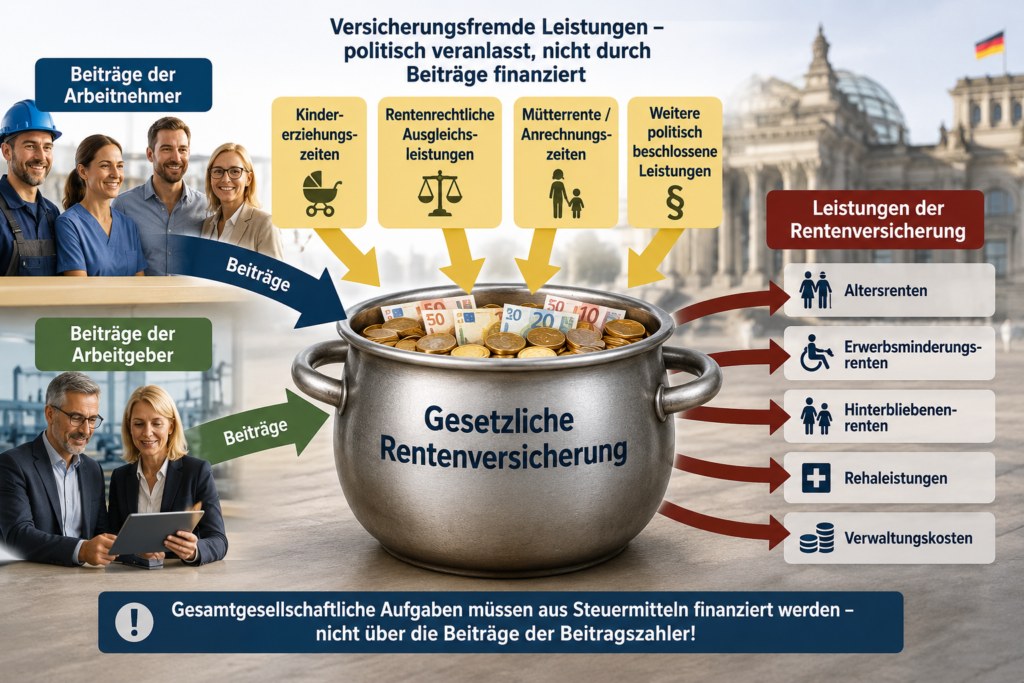
Die Deutsche Rentenversicherung verweist darauf, dass sie zahlreiche Leistungen finanziert, für die niemals Beiträge eingezahlt wurden. Dazu gehören unter anderem Kindererziehungszeiten sowie weitere politisch beschlossene Leistungen.
DRV-Vorstandsvorsitzender Alexander Gunkel kritisiert deshalb die Kürzungspläne deutlich. Wenn der Bund seine Zuschüsse reduziert, müssten die fehlenden Milliarden letztlich von Arbeitnehmern und Arbeitgebern über höhere Beiträge aufgebracht werden. Die Finanzierung gesamtgesellschaftlicher Aufgaben dürfe nicht zulasten der Beitragszahler erfolgen.
Die eigentliche Debatte wird oft verschwiegen
Seit Jahrzehnten werden der gesetzlichen Rentenversicherung sogenannte versicherungsfremde Leistungen übertragen. Dabei handelt es sich um Aufgaben, die gesellschaftspolitisch gewollt sind, aber nicht durch die Beiträge der Versicherten verursacht wurden.
Wer solche Leistungen beschließt, muss sie eigentlich vollständig aus Steuermitteln finanzieren. Geschieht dies nicht oder nur teilweise, entsteht schnell der Eindruck, die Rentenversicherung habe ein grundsätzliches Finanzierungsproblem.
Genau an diesem Punkt setzen viele neoliberale (= wirtschaftsliberale) Gruppen an. Sie nutzen die durch politische Entscheidungen verursachten Finanzierungslücken häufig als Beleg dafür, dass das Umlageverfahren angeblich nicht mehr tragfähig sei.
Dabei wird jedoch oft übersehen, dass ein erheblicher Teil der Belastungen nicht aus den eigentlichen Rentenansprüchen der Beitragszahler entsteht, sondern aus politischen Zusatzaufgaben, die der Rentenversicherung übertragen wurden.
Die entscheidende Frage
Die aktuelle Diskussion zeigt deshalb, dass nicht nur über Beitragssätze gesprochen werden darf. Ebenso wichtig ist die Frage, welche Aufgaben die gesetzliche Rentenversicherung finanzieren soll und wer dafür aufkommt.
Wenn der Staat gesamtgesellschaftliche Leistungen beschließt, sollte er diese auch vollständig aus Steuermitteln finanzieren. Andernfalls drohen höhere Beiträge und eine weitere Verschärfung der Debatte über die Zukunft der gesetzlichen Rente.
Werner Hoffmann. – Rentenberater (RDG) und Prozessbevollmächtigter.
——
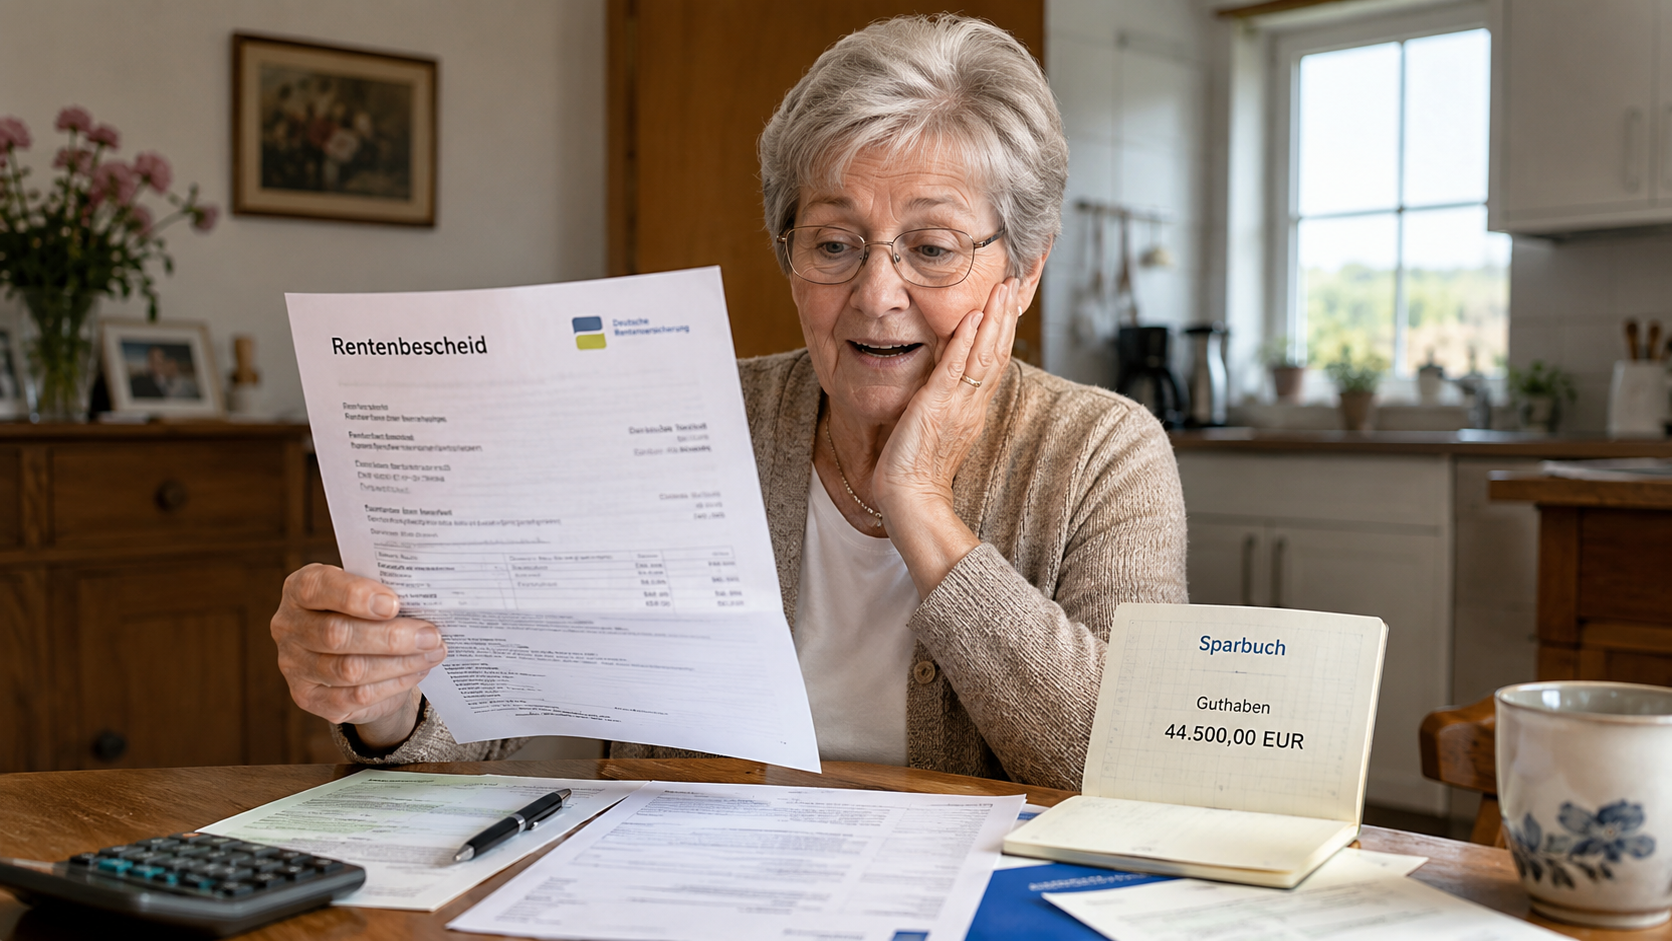
Viele Rentner gehen davon aus, dass sie keine Grundsicherung erhalten können, sobald sie über ein größeres Vermögen verfügen. Doch diese Annahme ist häufig falsch. Unter bestimmten Voraussetzungen kann selbst bei einem Vermögen von mehreren zehntausend Euro ein Anspruch auf Grundsicherung im Alter bestehen.
Besonders deutlich wird dies durch eine Entscheidung des Bundessozialgerichts (BSG). Mit Urteil vom 19.12.2024 (Az. B 8 SO 4/24 R) bestätigte das Gericht die Vorentscheidung des Landessozialgerichts Baden-Württemberg vom 17.11.2022 (Az. L 7 SO 1468/22).
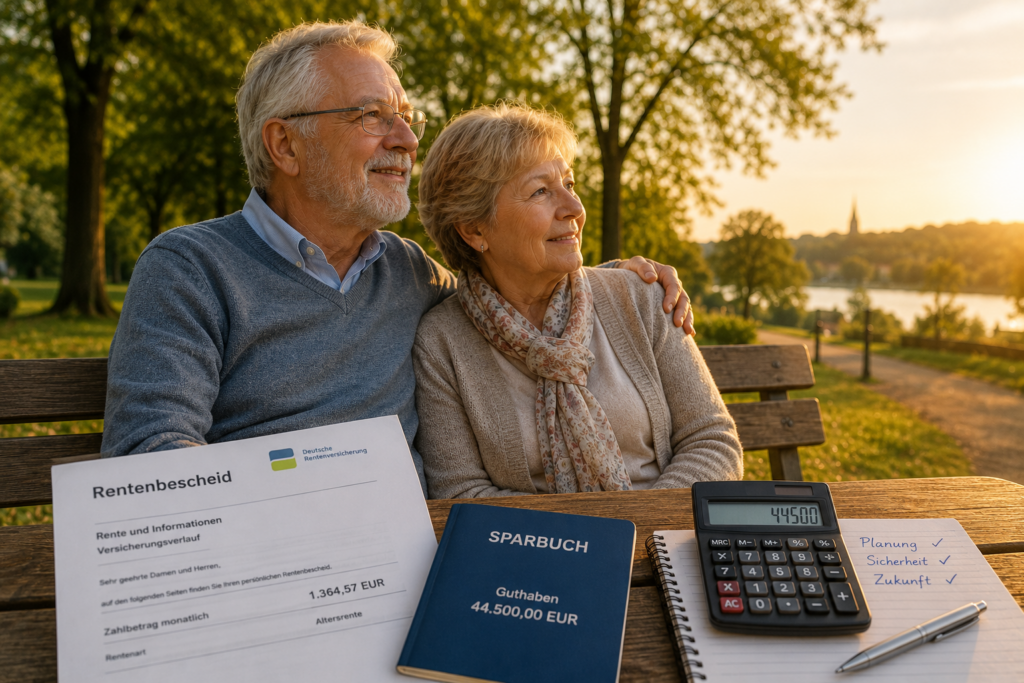
Die Kernaussage: Während der Corona-Sonderregelungen nach § 141 SGB XII kann auch bei einem Vermögen von rund 44.500 Euro ein Anspruch auf Grundsicherung bestehen, wenn dieses Vermögen nicht als „erheblich“ einzustufen ist.
Das Urteil zeigt, dass die Frage eines Leistungsanspruchs nicht allein von der Höhe des Vermögens abhängt. Entscheidend sind die jeweiligen gesetzlichen Regelungen und die Umstände des Einzelfalls.
Grundsicherung soll Menschen helfen, deren Einkommen und Rente nicht ausreichen, um den notwendigen Lebensunterhalt zu sichern. Dabei spielen nicht nur Rentenhöhe und Vermögen eine Rolle, sondern auch Wohnkosten, persönliche Lebensverhältnisse und mögliche Freibeträge.
Viele Betroffene stellen jedoch keinen Antrag, weil sie irrtümlich davon ausgehen, ohnehin keinen Anspruch zu haben. Gerade bei steigenden Lebenshaltungskosten kann sich eine Prüfung jedoch lohnen.
Hinzu kommt ein weiterer wichtiger Punkt: Kinder und Eltern werden grundsätzlich erst dann zum Unterhalt herangezogen, wenn ihr jährliches Einkommen über 100.000 Euro liegt. Für die meisten Familien besteht daher keine finanzielle Belastung.
Neben der Grundsicherung gibt es weitere Sozialleistungen, die für Rentner infrage kommen können. Dazu zählen beispielsweise Wohngeld, Pflegeleistungen oder andere sozialrechtliche Ansprüche. Diese Möglichkeiten werden in der Praxis häufig übersehen.
Hilfreich kann deshalb eine Erstberatung bei einem unabhängigen Rentenberater sein. Dabei lassen sich nicht nur mögliche Ansprüche auf Grundsicherung prüfen, sondern auch weitere Leistungen erkennen, die die finanzielle Situation im Ruhestand verbessern können.
Das BSG-Urteil macht deutlich: Wer über Vermögen verfügt, sollte einen Anspruch auf Grundsicherung nicht vorschnell ausschließen. Eine individuelle Prüfung kann sich lohnen.
Millionen Menschen in Deutschland pflegen Angehörige zu Hause. Ohne ihren Einsatz würde das Pflegesystem längst zusammenbrechen. Doch ausgerechnet diese Menschen könnten nun durch die geplante Pflegereform finanzielle Nachteile erleiden.
Kritik kommt unter anderem vom Bundesverband der Rentenberater. Dort wird bemängelt, dass die Reform auf Kosten derjenigen gehen könnte, die bereits heute einen erheblichen Teil der Pflegearbeit übernehmen.
Rentenansprüche sollen gekürzt werden
Besonders umstritten ist die geplante Änderung bei den Rentenbeiträgen für pflegende Angehörige. Nach den bisherigen Regelungen konnten auch Pflegepersonen, die bereits eine Altersrente beziehen, unter bestimmten Voraussetzungen weiterhin zusätzliche Rentenansprüche erwerben.
Nach den aktuellen Reformplänen soll dies künftig deutlich eingeschränkt werden. Rentenbeiträge für Pflegepersonen sollen nur noch bis zum Erreichen der Regelaltersgrenze gezahlt werden. Wer danach einen Angehörigen pflegt, würde für diese Pflegeleistung keine weiteren Rentenanwartschaften mehr erhalten.
Gleiche Pflege – aber unterschiedliche Anerkennung
Kritiker sehen darin einen Widerspruch. Denn die tatsächliche Pflegeleistung verändert sich nicht durch das Alter der Pflegeperson.
Wer seinen Ehepartner, seine Eltern oder andere Angehörige mit 63 Jahren pflegt, soll weiterhin Rentenpunkte erhalten. Wer dieselbe Pflegearbeit mit 67 Jahren übernimmt, könnte künftig leer ausgehen. Genau dieser Punkt sorgt bei vielen Betroffenen für Unverständnis.
Frauen besonders betroffen
Von den geplanten Änderungen wären vor allem Frauen betroffen. Sie übernehmen nach wie vor den größten Teil der häuslichen Pflege und haben häufig bereits durch Kindererziehung, Teilzeitbeschäftigung oder Familienarbeit geringere eigene Rentenansprüche aufgebaut.
Fallen nun zusätzliche Rentenansprüche aus der Pflege weg, könnte dies langfristig die Gefahr von Altersarmut erhöhen.
Finanzielle Auswirkungen können erheblich sein
Je nach Pflegegrad und Umfang der Pflege können heute erhebliche Rentenanwartschaften entstehen. Nach Berechnungen des Bundesverbandes der Rentenberater könnten künftig Rentenbeiträge im Gegenwert von mehreren Tausend Euro pro Jahr entfallen. Bei einer mehrjährigen Pflegetätigkeit summieren sich die Verluste auf spürbare Rentenbeträge.
Wer trägt die Last der Pflege?
Rund 80 bis 85 Prozent aller Pflegebedürftigen werden überwiegend im häuslichen Umfeld versorgt. Die Rentenberater warnen davor, die soziale Absicherung pflegender Angehöriger zu schwächen. Die Belastungen werden immer stärker auf Familien verlagert.
Wer Angehörige pflegt, übernimmt eine gesellschaftlich unverzichtbare Aufgabe. Wird dadurch diese Leistung künftig weiterhin ausreichend anerkannt oder zahlen ausgerechnet diejenigen die Rechnung, die das Pflegesystem tagtäglich stützen.
Werner Hoffmann. – Rentenberater (RDG). – www.Renten-experte.de
—
Die Witwen- und Witwerrente gehört seit Jahrzehnten zu den wichtigsten Leistungen der gesetzlichen Rentenversicherung. Millionen Menschen verlassen sich darauf, dass nach dem Tod des Ehepartners zumindest ein Teil des bisherigen Einkommens abgesichert bleibt.
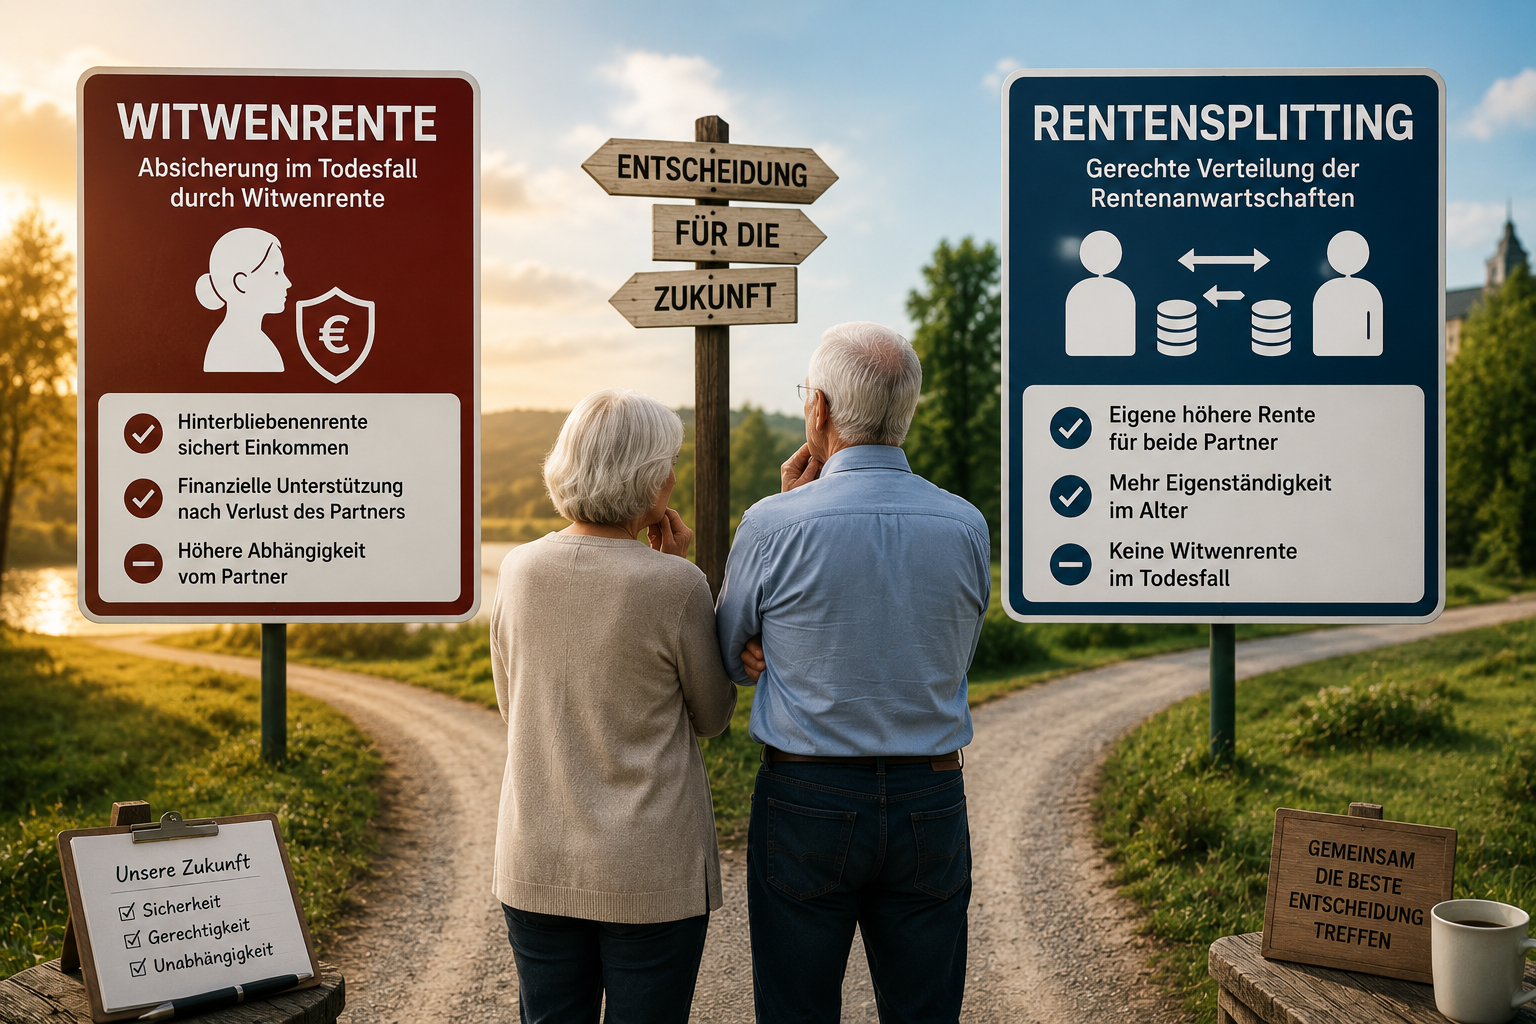
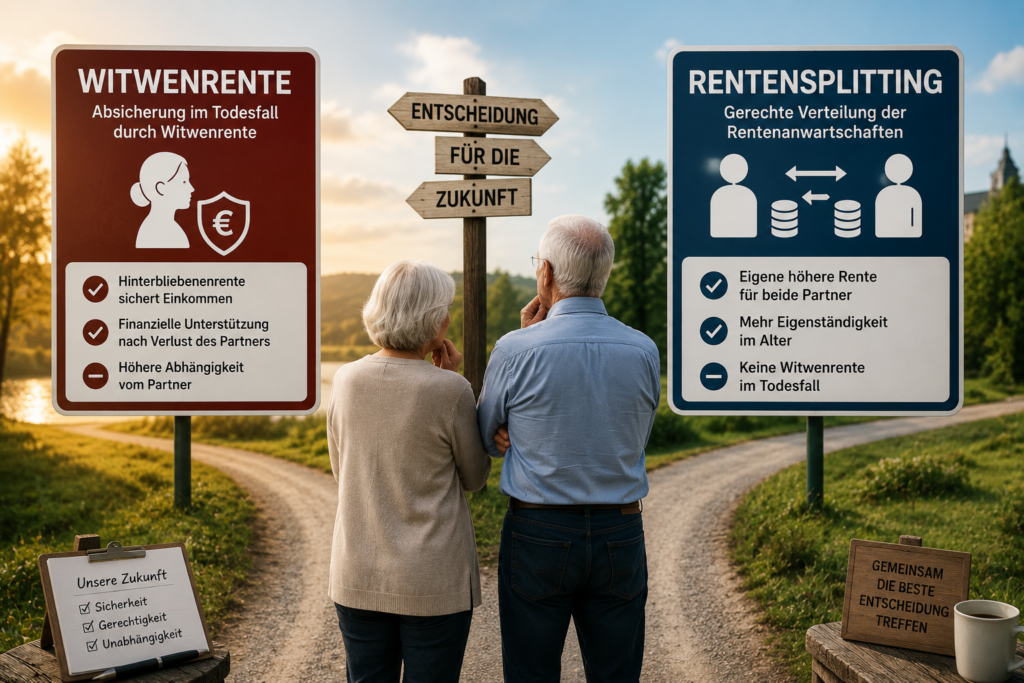
Doch nun sorgt ein Vorschlag der Rentenkommission für Diskussionen. Im Mittelpunkt steht die Frage, ob die klassische Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt werden soll.
Bereits heute gibt es das sogenannte Rentensplitting. Ehepartner können freiwillig vereinbaren, dass die während der Ehe erworbenen Rentenansprüche zwischen beiden Partnern hälftig aufgeteilt werden. Wer sich dafür entscheidet, verliert allerdings den Anspruch auf eine spätere Witwen- oder Witwerrente. Genau deshalb wird dieses Modell bislang kaum genutzt. Nach Angaben der Deutschen Rentenversicherung entschieden sich im Jahr 2024 lediglich 111 Paare für dieses Verfahren.
Die Rentenkommission diskutiert nun, ob ein solches Splitting künftig verpflichtend werden könnte. Ziel wäre es, die während der Ehe erworbenen Rentenanwartschaften von Anfang an gleichmäßiger zwischen den Ehepartnern zu verteilen. Besonders Personen, die wegen Kindererziehung oder Pflege von Angehörigen ihre Erwerbstätigkeit reduziert haben, würden dadurch eigene höhere Rentenansprüche erwerben.
Kritiker weisen jedoch auf erhebliche Nachteile hin. Während heute nach dem Tod eines Ehepartners häufig eine große Witwenrente gezahlt wird, würde diese Leistung bei einem verpflichtenden Rentensplitting entfallen. Für viele Hinterbliebene könnte dies im Todesfall zu deutlich geringeren monatlichen Einnahmen führen.
Besonders betroffen wären Ehepaare mit einer klassischen Rollenverteilung, bei denen ein Partner deutlich höhere Rentenansprüche aufgebaut hat als der andere. Gerade ältere Ehepaare haben ihre Lebensplanung oft auf die bestehenden Regelungen zur Hinterbliebenenversorgung abgestimmt.
Befürworter argumentieren dagegen, dass das Rentensplitting besser zu modernen Erwerbsbiografien passe und die eigenständige Alterssicherung stärke. Zudem werde die finanzielle Abhängigkeit eines Ehepartners vom anderen reduziert.
Fest steht allerdings: Derzeit handelt es sich lediglich um einen Diskussionsvorschlag. Weder bestehende Witwen- und Witwerrenten noch bereits erworbene Ansprüche stehen aktuell zur Disposition. In der politischen Debatte wird regelmäßig ein umfassender Vertrauensschutz für bestehende Rentenansprüche gefordert.
Die Diskussion zeigt jedoch, wie sensibel Veränderungen bei der Hinterbliebenenversorgung sind. Für Millionen Rentnerinnen und Rentner geht es nicht um eine theoretische Reform, sondern um die Frage, wie die finanzielle Absicherung nach dem Tod eines Partners künftig aussehen soll.
Aus meiner Sicht wird bei der Debatte häufig übersehen, dass die Witwenrente für viele ältere Menschen ein wichtiger Bestandteil ihrer finanziellen Planung ist. Wer Veränderungen an diesem System vornehmen möchte, muss deshalb die sozialen Folgen sehr sorgfältig prüfen.
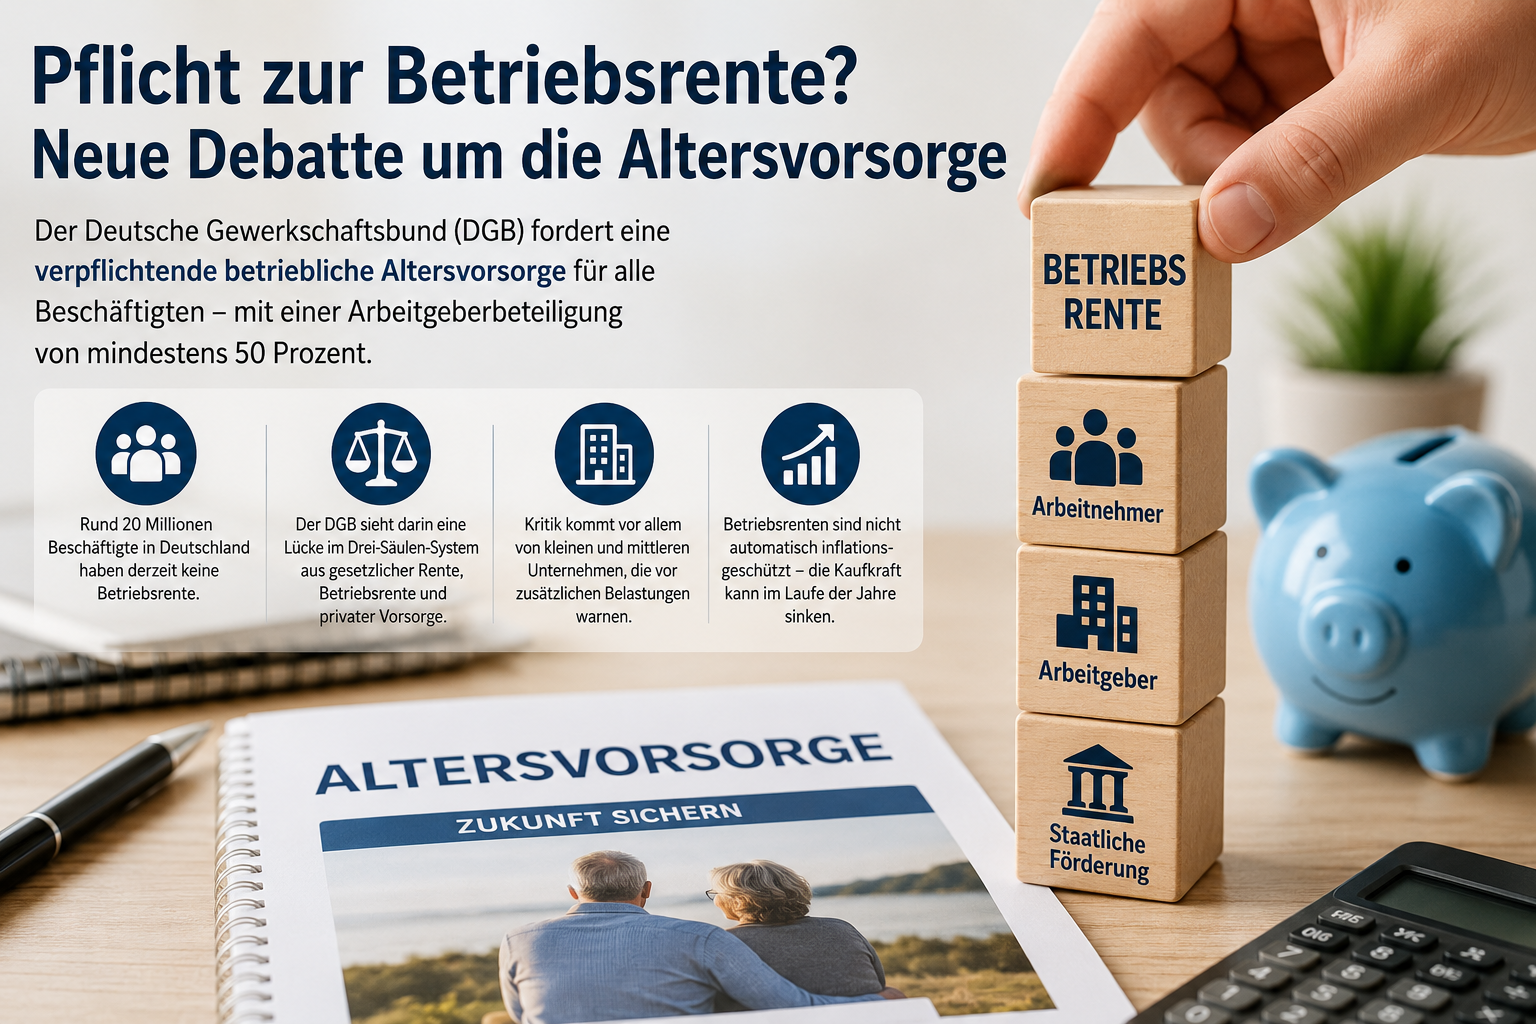
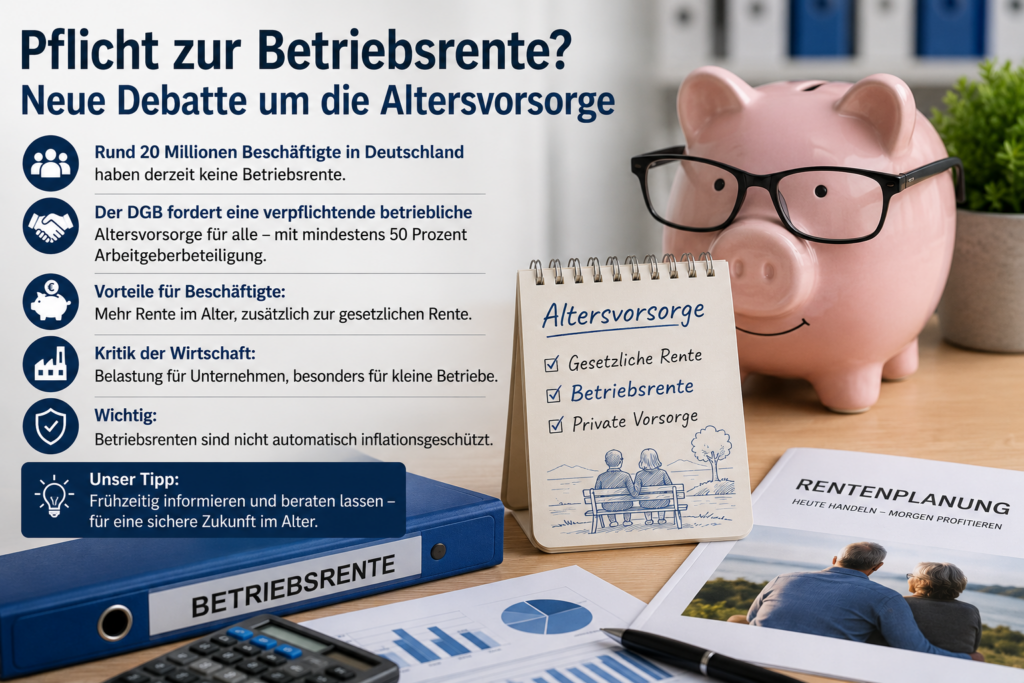
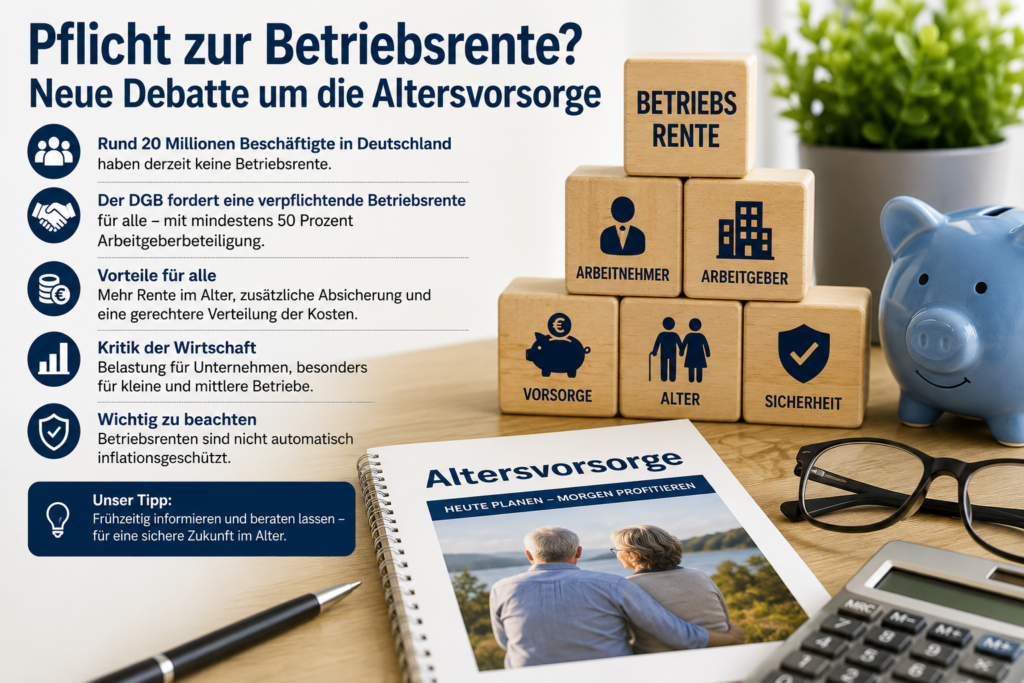
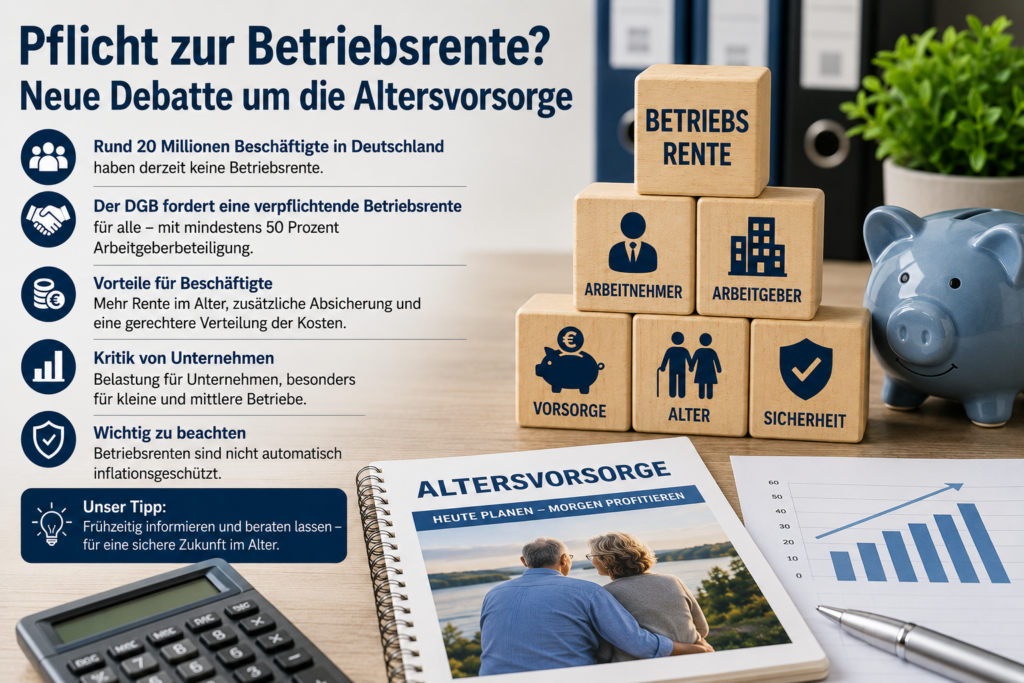
Die Diskussion um die Zukunft der Altersvorsorge nimmt weiter Fahrt auf. Jetzt sorgt ein Vorschlag des Deutschen Gewerkschaftsbundes (DGB) für Aufmerksamkeit: Künftig soll es für alle Beschäftigten eine verpflichtende betriebliche Altersvorsorge geben. Dabei sollen die Arbeitgeber einen wesentlichen Teil der Beiträge übernehmen.
Hintergrund ist, dass derzeit Millionen Beschäftigte in Deutschland keine Betriebsrente besitzen. Nach Auffassung des DGB reicht die gesetzliche Rente allein künftig immer weniger aus, um den Lebensstandard im Alter zu sichern. Deshalb müsse die zweite Säule der Altersvorsorge deutlich gestärkt werden.
Besonders wichtig ist den Gewerkschaften, dass die Kosten nicht allein von den Arbeitnehmern getragen werden. Arbeitgeber sollen sich mindestens zur Hälfte an den Beiträgen beteiligen.
Derzeit müssen sich Arbeitgeber in Deutschland nur dann mit maximal 15% Beteiligen, soweit der Arbeitgeber eine Sozialversicherungsersparnis hat.
Hinzu kommt ein weiterer wichtiger Punkt:
Betriebsrenten sind nicht automatisch inflationsgeschützt. Während die gesetzliche Rente regelmäßig angepasst wird, hängt die Entwicklung einer Betriebsrente von den jeweiligen Verträgen und Versorgungssystemen ab. Dadurch kann die Kaufkraft im Laufe der Jahre sinken.
Bereits heute haben Arbeitnehmer grundsätzlich einen Anspruch darauf, Teile ihres Gehalts für eine betriebliche Altersversorgung umzuwandeln. Zudem müssen Arbeitgeber bei vielen Formen der Entgeltumwandlung einen Zuschuss leisten.
Ob daraus tatsächlich eine allgemeine Pflicht-Betriebsrente für alle Beschäftigten wird, ist derzeit noch offen. Die Diskussion zeigt jedoch, dass Politik und Sozialpartner nach Wegen suchen, die Altersvorsorge langfristig stabiler aufzustellen.
Fest steht:
In vielen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Altersvorsorge ihrer Beschäftigten als in Deutschland.
Hierzulande tragen Arbeitnehmer einen vergleichsweise hohen Anteil der finanziellen Lasten für ihre spätere Altersversorgung selbst.
Die Forderung nach einer verpflichtenden Betriebsrente mit einer hälftigen Arbeitgeberfinanzierung könnte deshalb ein wichtiger Schritt zu einer ausgewogeneren Verteilung der Vorsorgelasten sein.
Neben der gesetzlichen Rente und der betrieblichen Altersversorgung sollten Arbeitnehmer ihre individuelle Situation regelmäßig überprüfen lassen.
Eine frühzeitige Beratung kann helfen, Versorgungslücken zu erkennen und rechtzeitig geeignete Lösungen zu entwickeln.
Die Witwenrente gehört seit Jahrzehnten zu den wichtigsten Absicherungen für Ehepartner nach dem Tod des Partners. Doch jetzt wird über einen Vorschlag diskutiert, der das bisherige System grundlegend verändern könnte: Statt einer Witwen- oder Witwerrente soll künftig ein verpflichtendes Rentensplitting eingeführt werden.
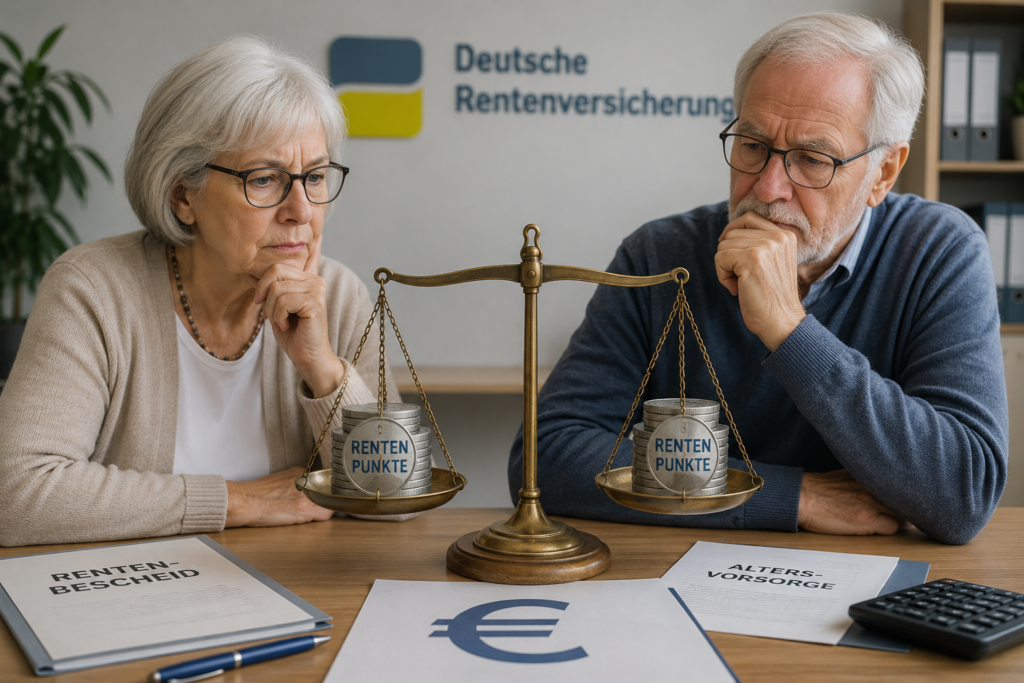
Die von der Bundesregierung eingesetzte Rentenkommission prüft derzeit entsprechende Reformvorschläge. Ziel ist es, die Rentenansprüche von Ehepartnern bereits während des Erwerbslebens gleichmäßiger zu verteilen. Dabei würden die während der Ehe erworbenen Rentenpunkte automatisch zwischen beiden Partnern aufgeteilt.
Was bedeutet Rentensplitting?
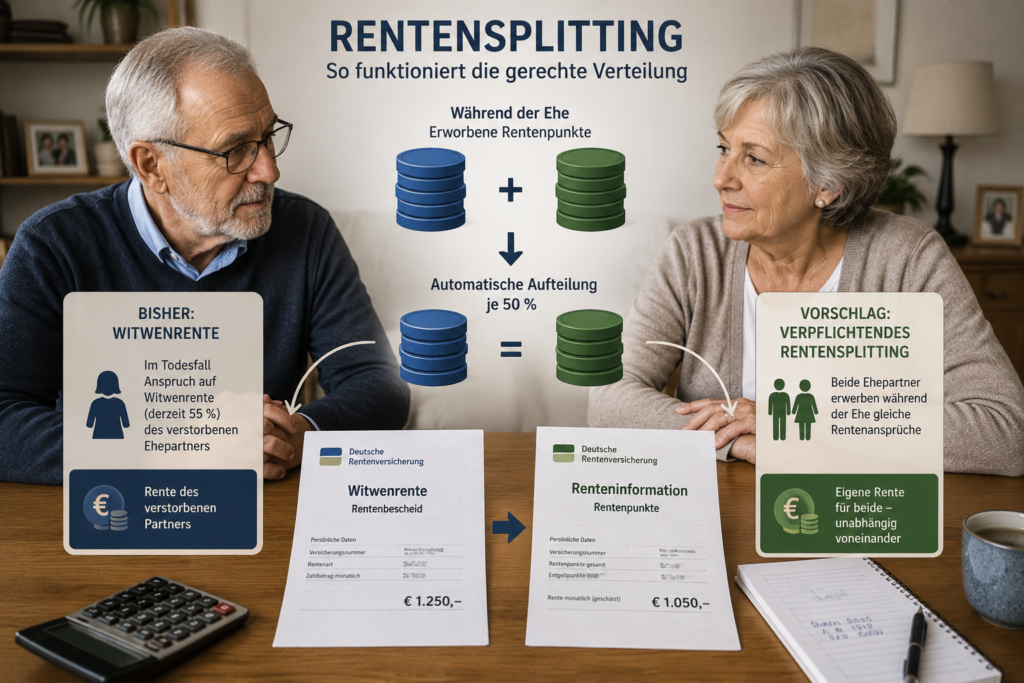
Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften hälftig auf beide Ehepartner verteilt. Der Partner mit höheren Rentenansprüchen gibt dabei einen Teil seiner Rentenpunkte an den anderen Partner ab. Dieses Modell existiert bereits seit 2002 auf freiwilliger Basis, wird jedoch nur von sehr wenigen Paaren genutzt.
Der Grund ist einfach: Wer sich für das Rentensplitting entscheidet, verliert dauerhaft den Anspruch auf eine Witwen- oder Witwerrente.
Warum wird darüber diskutiert?
Befürworter argumentieren, dass insbesondere Frauen von einem verpflichtenden Rentensplitting profitieren könnten. Viele Frauen haben aufgrund von Kindererziehung oder Teilzeitarbeit geringere eigene Rentenansprüche aufgebaut. Durch das Splitting würden sie automatisch höhere eigene Rentenansprüche erwerben und wären weniger vom Einkommen des Ehepartners abhängig.
Außerdem kritisieren Ökonomen seit Jahren, dass die heutige Witwenrente teilweise Anreize vermindert, eigene Rentenansprüche aufzubauen. Ein verpflichtendes Splitting könnte diese Effekte reduzieren.
Die Kehrseite der Medaille
Kritiker warnen jedoch vor erheblichen Nachteilen. Besonders betroffen wären klassische Alleinverdiener-Ehen oder Familien, in denen ein Partner deutlich mehr verdient hat als der andere.
Verstirbt der besserverdienende Ehepartner frühzeitig, ist die heutige große Witwenrente häufig finanziell deutlich günstiger als ein vorheriges Rentensplitting. Die große Witwenrente beträgt derzeit grundsätzlich 55 Prozent der Rente des verstorbenen Partners und kann lebenslang gezahlt werden.
Nach Berechnungen der Deutschen Rentenversicherung würden viele Versicherte durch ein verpflichtendes Splitting sogar schlechter gestellt als nach dem heutigen System. Experten warnen deshalb davor, die Auswirkungen zu unterschätzen.
Noch ist nichts entschieden
Derzeit handelt es sich lediglich um Überlegungen innerhalb der Rentenkommission. Die Empfehlungen sollen Ende Juni vorgestellt werden. Erst danach wird sich zeigen, welche Vorschläge tatsächlich Eingang in eine spätere Rentenreform finden.
Fest steht jedoch bereits heute: Sollte die Witwenrente tatsächlich durch ein verpflichtendes Rentensplitting ersetzt werden, wäre dies eine der größten Veränderungen im deutschen Rentensystem seit vielen Jahren – mit weitreichenden Folgen für Millionen Ehepaare.
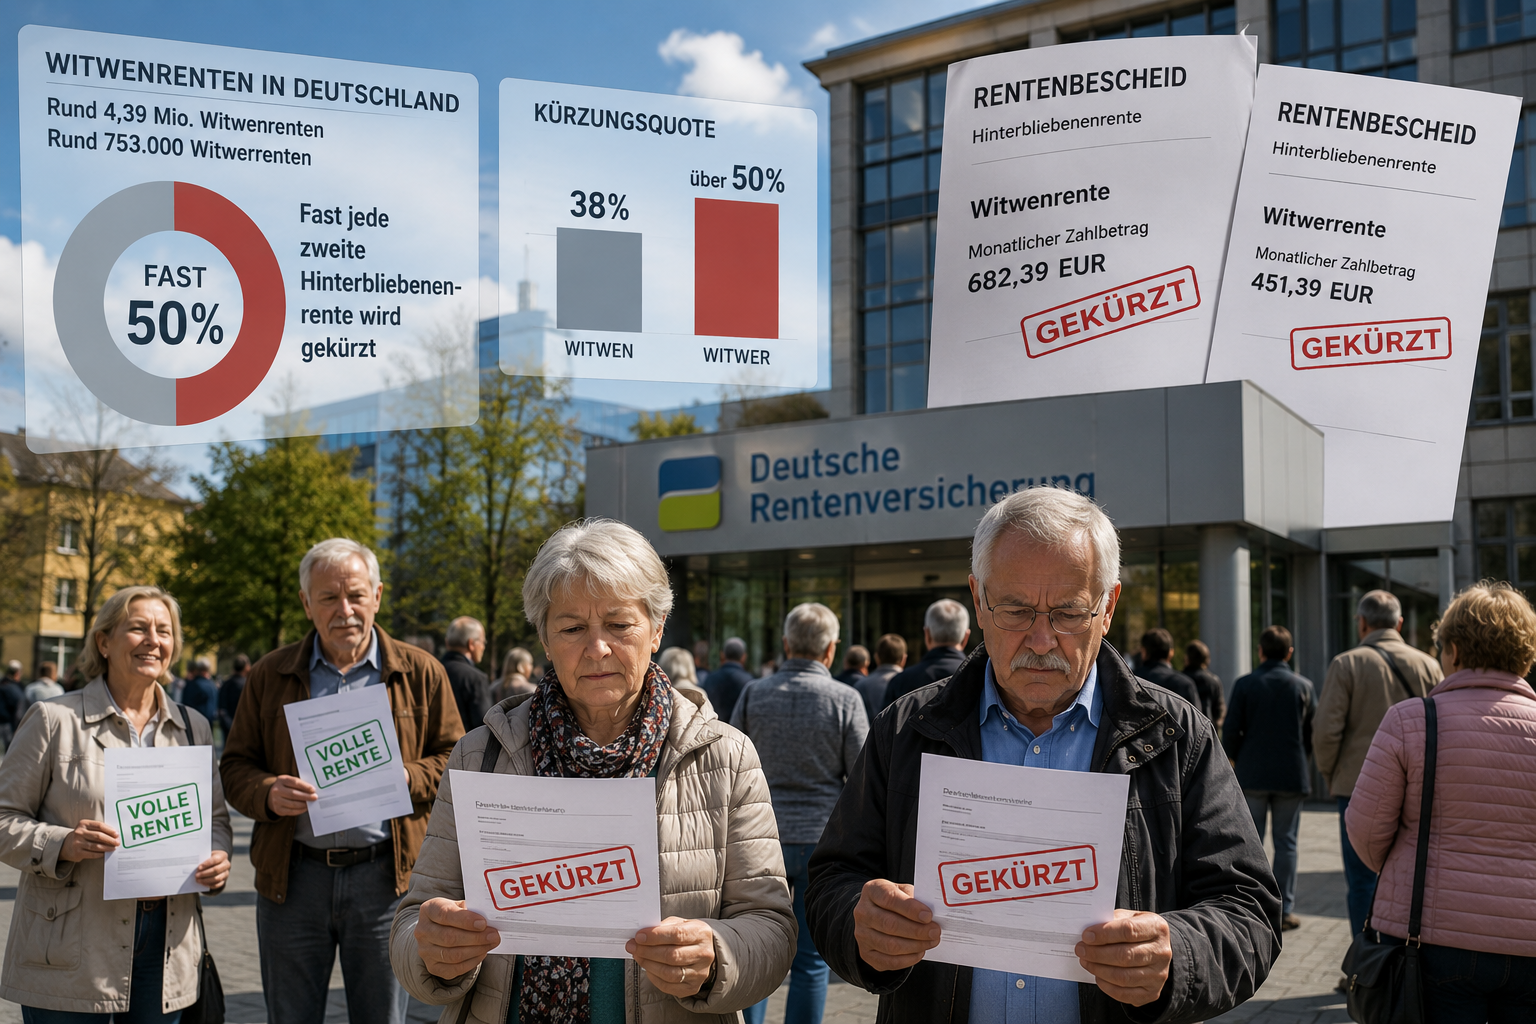
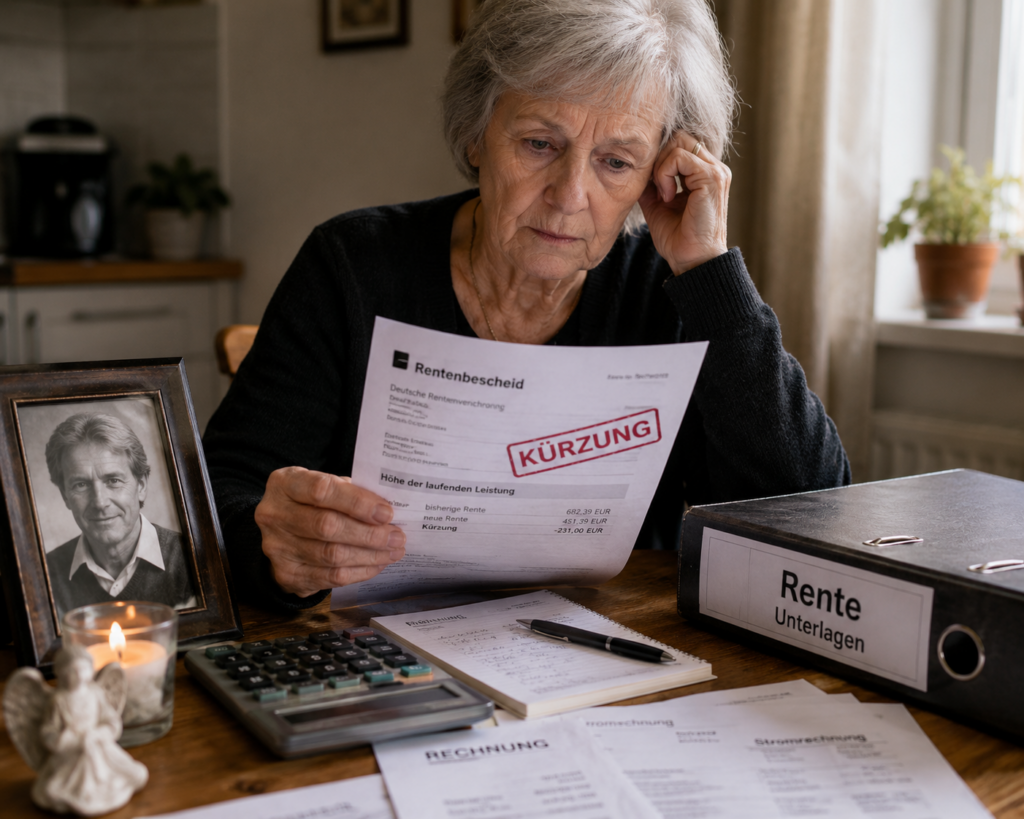
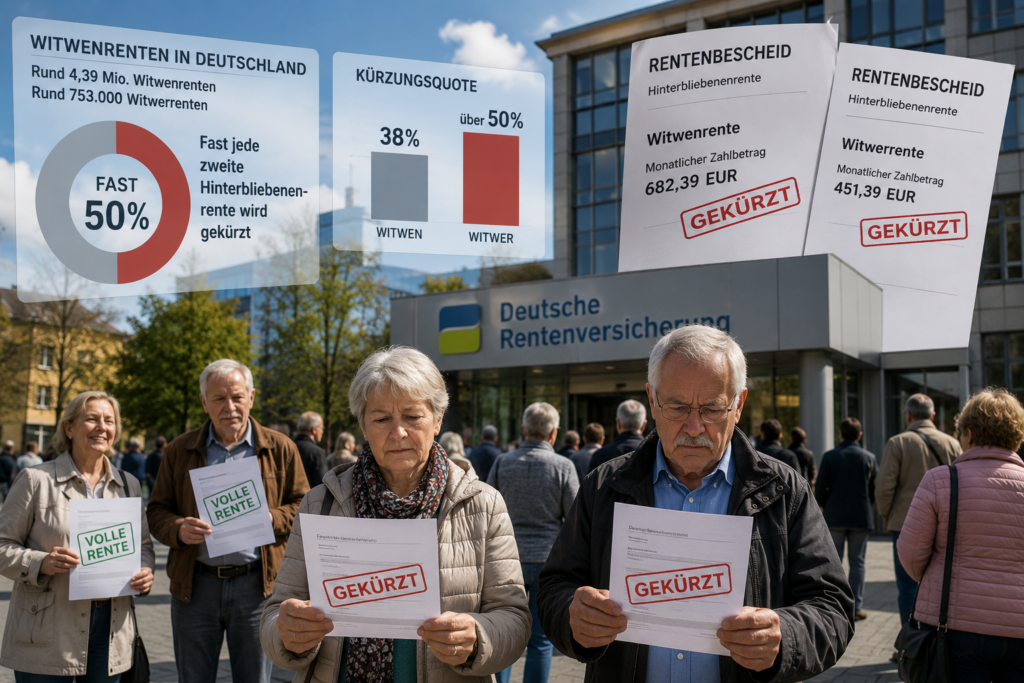
Die Witwen- oder Witwerrente soll Hinterbliebene finanziell absichern. Doch viele Betroffene erleben eine böse Überraschung: Fast jede zweite Hinterbliebenenrente wird gekürzt.
Nach aktuellen Zahlen der Deutschen Rentenversicherung werden in Deutschland rund 4,39 Millionen Witwenrenten und etwa 753.000 Witwerrenten gezahlt. Bei einem erheblichen Teil erfolgt eine Kürzung durch die gesetzliche Einkommensanrechnung.
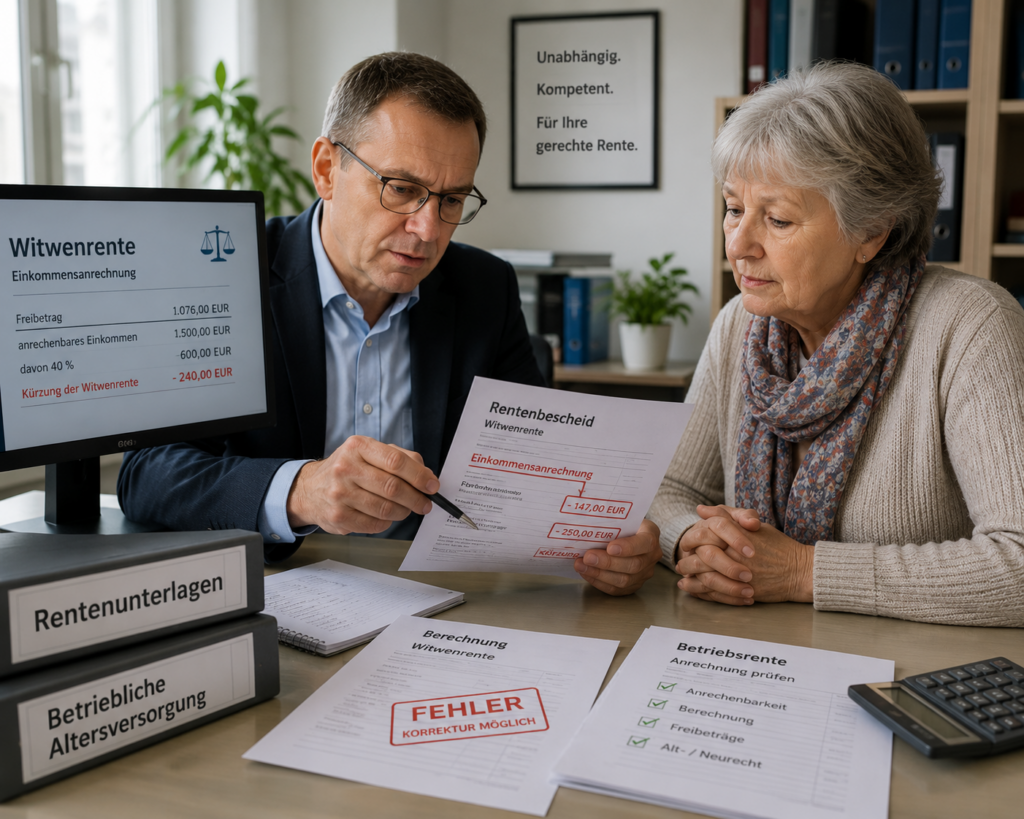
Besonders betroffen sind Witwer. Während bei Witwen rund 38 Prozent der Renten gekürzt werden, liegt die Quote bei Witwern sogar bei über 50 Prozent. Die durchschnittlichen Kürzungen betragen bei Witwen rund 147 Euro und bei Witwern etwa 250 Euro monatlich.
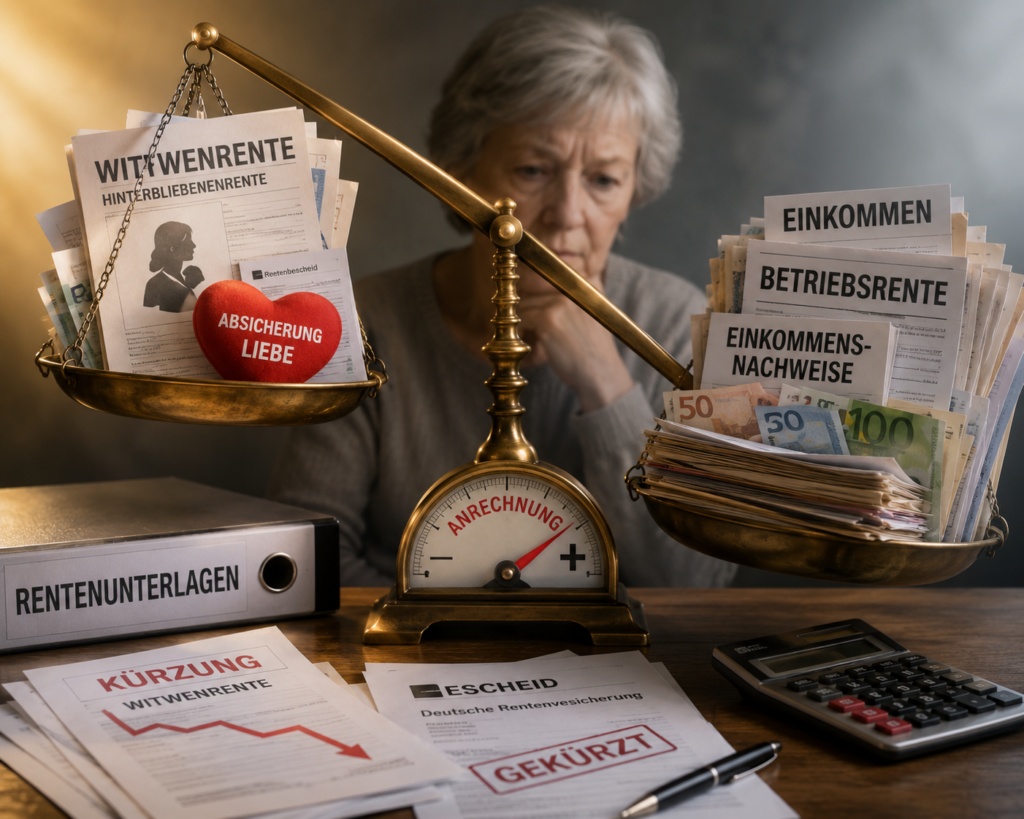
Grund dafür ist eigenes Einkommen. Übersteigt dieses den gesetzlichen Freibetrag, werden 40 Prozent des darüber liegenden Betrages auf die Hinterbliebenenrente angerechnet.
Betroffen sein können neben Arbeitslohn und gesetzlichen Renten auch Betriebsrenten sowie weitere Einkommensarten. Viele Hinterbliebene empfinden dies als ungerecht.
Besonders wichtig ist die Unterscheidung zwischen Alt- und Neurecht. In bestimmten Altfällen gelten weiterhin günstigere Regelungen. Nach § 114 SGB IV können einzelne Einkommensarten von der Anrechnung ausgeschlossen sein.
Sehr oft werden leider auch Fehler bei der Beantragung, der Wahl der Strategie oder sogar bei der Rentenberechnung gemacht. Durch bestimmte Gestaltungen kann das anrechenbare Einkommen rechnerisch reduziert werden.
In anderen Fällen können Einkommensarten anders bewertet oder Fehler bei der Berücksichtigung von Betriebsrenten korrigiert werden. Gerade bei der betrieblichen Altersversorgung kommt es immer wieder zu fehlerhaften Bewertungen.
Viele Betroffene verschenken dadurch Monat für Monat Geld. Wer Zweifel an der Berechnung oder der Anrechnung von Einkommen hat, sollte seinen Bescheid unabhängig überprüfen lassen. Hierfür kann die Beratung durch einen unabhängigen Rentenberater sinnvoll sein.
Fest steht: Bei der Witwen- und Witwerrente entscheidet nicht nur die Höhe des Einkommens, sondern auch die richtige rechtliche und strategische Prüfung über die tatsächliche Rentenhöhe.
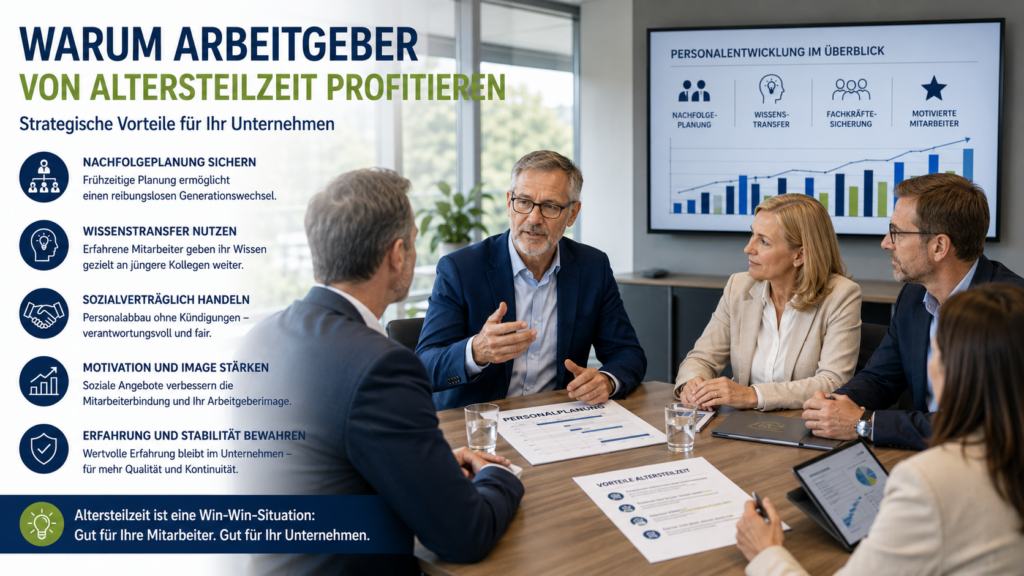
Altersteilzeit ist nicht nur ein Vorteil für ältere Arbeitnehmer. Auch Arbeitgeber können erheblich profitieren, wenn der Übergang in den Ruhestand
Ö KK
Ein wichtiger Vorteil ist die Personalplanung. Unternehmen wissen frühzeitig, wann erfahrene Mitarbeiter ausscheiden. Dadurch können Nachfolger eingearbeitet und Wissen gezielt weitergegeben werden.
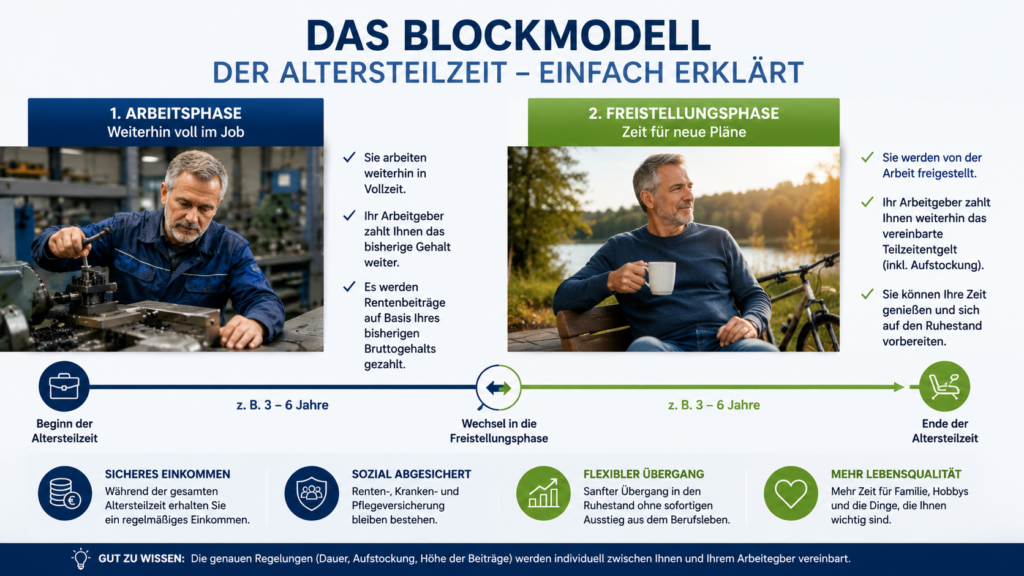
Gerade das Blockmodell bietet Arbeitgebern Planungssicherheit. In der Arbeitsphase bleibt der Arbeitnehmer zunächst voll im Einsatz. In der Freistellungsphase kann die Stelle dann geordnet neu besetzt werden.
Auch sozialverträglicher Personalabbau kann über Altersteilzeit gelingen. Kündigungen lassen sich vermeiden, das Betriebsklima bleibt stabiler und ältere Beschäftigte erhalten eine faire Perspektive.
Wichtig ist jedoch: Altersteilzeit muss sauber geplant werden. Für Arbeitnehmer geht es um Rente, Steuern, Krankenversicherung, betriebliche Altersversorgung und mögliche Versorgungslücken.
Hier können unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz helfen. Sie klären Arbeitnehmer über Rentenfolgen auf, prüfen Gestaltungen bei der bAV, erklären steuerliche Auswirkungen und zeigen mögliche Lösungswege.
Fazit: Altersteilzeit kann eine echte Win-win-Lösung sein. Arbeitgeber gewinnen Planungssicherheit, sichern Wissenstransfer und handeln sozial verantwortlich. Arbeitnehmer erhalten einen geregelten Übergang in den Ruhestand – wenn die Beratung stimmt.
Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung FH. Werner Hoffmann
Seit Jahren wird behauptet, die gesetzliche Rentenversicherung (GRV) sei nicht mehr zukunftsfähig.
Immer wieder wird das Umlageverfahren als Auslaufmodell dargestellt und stattdessen eine stärkere private Altersvorsorge gefordert. Doch bei genauer Betrachtung stellt sich die Frage:
Geht es wirklich um die Zukunft der Rente – oder auch um wirtschaftliche Interessen?
Der größte Geldtopf Deutschlands
Die gesetzliche Rentenversicherung bewegt jedes Jahr mehrere hundert Milliarden Euro. Damit gehört sie zu den größten Finanzströmen Deutschlands. Genau dieser gewaltige „Kuchen“ weckt Begehrlichkeiten.
Würden große Teile der Altersvorsorge privatisiert, würden enorme Geldsummen in Versicherungen, Investmentfonds und andere Finanzprodukte fließen. Für Banken, Versicherungen und Vermögensverwalter wäre dies ein gigantischer Markt. Deshalb verwundert es nicht, dass gerade wirtschaftsliberale (= ein anderes Wort für neoliberale) Kreise immer wieder die Schwächen der gesetzlichen Rentenversicherung betonen und private Lösungen bevorzugen.
Gerne würde die Finanzwirtschaft einen möglichst großen Teil dieses Kapitalstroms an sich ziehen. Deshalb wird das Umlageverfahren seit Jahren immer wieder als angeblich überholt oder nicht mehr finanzierbar dargestellt.
Das Umlageverfahren ist nicht das Problem
Dabei funktioniert das Grundprinzip der gesetzlichen Rentenversicherung seit Jahrzehnten:
Die heute Beschäftigten finanzieren mit ihren Beiträgen die Renten der heutigen Rentner. Später finanzieren die nachfolgenden Generationen die Renten der heutigen Beitragszahler.
Das Problem liegt nicht im Umlageverfahren selbst. Vielmehr wird die Rentenversicherung durch politische Entscheidungen zusätzlich belastet.
Versicherungsfremde Leistungen belasten die Rentenkasse
Seit Jahrzehnten übernimmt die Rentenversicherung Aufgaben, die eigentlich gesamtgesellschaftlicher Natur sind. Dazu zählen verschiedene versicherungsfremde Leistungen, die nicht unmittelbar auf eingezahlten Beiträgen beruhen.
Die Zuschüsse gleichen die tatsächlichen Kosten nicht aus. Es entstehen Finanzierungslücken von derzeit jährlich über 40 Milliarden Euro, die anschließend häufig dem Umlageverfahren angelastet werden.
Bezahlt werden müssen diese Mehrleistungen letztlich von der gesamten Versichertengemeinschaft. Dabei waren diese zusätzlichen Belastungen bei der Einführung des Umlageverfahrens ursprünglich nicht eingeplant. Statt die politische Ursache der Finanzierungslücke zu benennen, wird häufig der Eindruck erweckt, das Umlageverfahren selbst sei das Problem.
Die Vorteile des Umlageverfahrens
Das Umlageverfahren besitzt mehrere Stärken, die in der öffentlichen Diskussion oft unterschätzt werden.
Inflationsschutz: Da die Finanzierung auf den laufenden Löhnen basiert, wachsen die Einnahmen langfristig mit der Lohnentwicklung. Reine Kapitalanlagen können dagegen durch Inflation erheblich an Wert verlieren.
Die Wiedervereinigung: Ohne das Umlageverfahren wäre die deutsche Wiedervereinigung kaum finanzierbar gewesen. Die Renten der ehemaligen DDR-Rentner konnten unmittelbar in das gesamtdeutsche System integriert werden, obwohl keine ausreichenden Kapitalreserven vorhanden waren.
Lehren aus dem Zweiten Weltkrieg: Das heutige Umlageverfahren wurde nach dem Zweiten Weltkrieg eingeführt. Die Kapitalbestände vieler Menschen waren durch Krieg, Inflation und Währungsreformen weitgehend vernichtet worden. Das Umlageverfahren sollte die Altersversorgung unabhängiger von solchen Vermögensverlusten machen.
Die gesetzliche Rentenversicherung ist mehr als nur Altersrente
In der öffentlichen Diskussion wird häufig übersehen, dass die gesetzliche Rentenversicherung weit mehr leistet als die Zahlung von Altersrenten.
Sie finanziert auch Leistungen zur medizinischen und beruflichen Rehabilitation, Renten wegen Erwerbsminderung sowie – wenn auch in begrenztem Umfang – Hinterbliebenenrenten für Witwen, Witwer und Waisen.
Gerade dieser Aspekt wird bei Vergleichen mit privaten Kapitaldeckungssystemen oft ausgeblendet. Die gesetzliche Rentenversicherung ist nicht nur ein Sparsystem für das Alter, sondern zugleich ein umfassendes Sozialversicherungssystem.
Hinzu kommt, dass ein erheblicher Teil der Versicherten die Altersrente gar nicht selbst erreicht. Schätzungen zufolge erreichen rund 35 bis 40 Prozent der Beitragszahler das reguläre Rentenalter nicht oder können ihre Altersrente nur für einen vergleichsweise kurzen Zeitraum beziehen.
Private Kapitaldeckungssysteme konzentrieren sich dagegen überwiegend auf die spätere Altersrente. Dadurch kann ein größerer Anteil der Beiträge unmittelbar dem Kapitalaufbau dienen. Allerdings fehlen dann oftmals vergleichbare Leistungen bei Erwerbsminderung, Rehabilitation oder für Hinterbliebene, sofern diese nicht zusätzlich und meist kostenpflichtig abgesichert werden.
Aus sozialpolitischer Sicht ist deshalb umstritten, ob die Beiträge der Versicherten ausschließlich für die spätere Altersversorgung verwendet werden sollen oder ob sie – wie im System der gesetzlichen Rentenversicherung – auch zur Absicherung von Erwerbsminderung, Rehabilitation und Hinterbliebenen dienen sollen. Genau diese Solidarleistungen gehören zu den wesentlichen Merkmalen der gesetzlichen Rentenversicherung und werden in vielen Vergleichen mit privaten Vorsorgemodellen nur unzureichend berücksichtigt.
Ein Blick ins europäische Ausland
Wer andere europäische Länder betrachtet, erkennt schnell, dass Deutschland keineswegs den einzigen Weg geht.
In vielen Staaten werden nicht nur Arbeitnehmer, sondern auch Selbstständige, Freiberufler und Beamte in die staatliche Altersvorsorge einbezogen. Dadurch verteilt sich die Finanzierung auf deutlich mehr Schultern.
Zudem existieren in verschiedenen Ländern keine oder deutlich höhere Beitragsbemessungsgrenzen. Auch sehr hohe Einkommen werden dort stärker zur Finanzierung herangezogen. In manchen Ländern zahlen deshalb sogar Multimillionäre Beiträge in die gesetzliche Altersvorsorge ein.
Gleichzeitig sind die späteren Rentenleistungen oft begrenzt. Wer hohe Einkommen erzielt, zahlt also mehr ein, erhält aber nicht automatisch eine unbegrenzt steigende Rente.
Besonders interessant ist die Schweiz. Dort werden bei Nichterwerbstätigen Vermögen und andere Einkünfte zur Berechnung der Beiträge zur Alters- und Hinterlassenenversicherung (AHV) herangezogen. Dadurch beteiligen sich auch vermögende Personen stärker an der Finanzierung des Systems.
Umlageverfahren oder Kapitaldeckung? Die Mischung macht es
Weder das Umlageverfahren noch das Kapitaldeckungsverfahren sind allein die perfekte Lösung.
Das Umlageverfahren bietet Solidarität, Inflationsschutz und gesellschaftliche Stabilität. Kapitalgedeckte Systeme können zusätzliche Renditechancen eröffnen und die Finanzierung breiter aufstellen.
Die sinnvollste Lösung besteht deshalb nicht in der Abschaffung der gesetzlichen Rente, sondern in einer klugen Kombination beider Systeme. Beide Systeme haben Vor- und Nachteile. Erst ihr Zusammenspiel schafft langfristige Stabilität.
Die gesetzliche Rentenversicherung arbeitet besonders effizient
Ein weiterer Punkt wird oft übersehen:
Die Verwaltungskosten der gesetzlichen Rentenversicherung liegen bei lediglich etwa 1 bis 1,5 Prozent. Damit gehört sie zu den kostengünstigsten Alterssicherungssystemen überhaupt.
Mit diesen niedrigen Kosten kann die private Finanzwirtschaft kaum mithalten. Private Versicherungsprodukte verursachen häufig deutlich höhere Verwaltungs-, Vertriebs- und Abschlusskosten. Diese Kosten schmälern letztlich die Rendite der Versicherten.
Resümee
Die häufige Behauptung, das Umlageverfahren sei die Ursache der Probleme der gesetzlichen Rentenversicherung, greift zu kurz.
Nicht das Umlageverfahren ist das eigentliche Problem. Die entscheidenden Fragen sind vielmehr, wer zur Finanzierung herangezogen wird und welche Leistungen der Rentenversicherung politisch übertragen werden.
Deutschland verzichtet im Vergleich zu vielen anderen europäischen Ländern auf erhebliche Beitragseinnahmen, weil Beamte, viele Selbstständige und Angehörige freier Berufe nicht in die gesetzliche Rentenversicherung einbezogen sind. Gleichzeitig belasten versicherungsfremde Leistungen die Rentenkasse zusätzlich.
Wer die Zukunft der gesetzlichen Rente sichern will, sollte deshalb nicht zuerst das Umlageverfahren infrage stellen. Sinnvoller wäre eine breitere Finanzierungsbasis, die Einbeziehung weiterer Bevölkerungsgruppen sowie die vollständige Finanzierung versicherungsfremder Leistungen aus Steuermitteln.
Die Erfahrungen vieler europäischer Länder zeigen: Eine starke gesetzliche Rentenversicherung kann langfristig erfolgreich sein.
Nicht das Umlageverfahren ist das Problem – sondern die politische Ausgestaltung der Beitragserhebung und die Finanzierung versicherungsfremder Leistungen.
Über den Autor
Unabhängiger Rentenberater Werner Hoffmann
Werner Hoffmann beschäftigt sich seit mehr als 45 Jahren mit den verschiedenen Systemen der Altersvorsorge. Dabei kennt er die gesetzliche Rentenversicherung, die betriebliche Altersversorgung sowie die private Altersvorsorge nicht nur aus der Theorie, sondern auch aus der praktischen Beratung und Begleitung von Versicherten, Arbeitnehmern, Arbeitgebern und Rentnern.
Seine langjährige Erfahrung aus Beratung, Weiterbildung und Praxis ermöglicht ihm einen systemübergreifenden Blick auf die Stärken und Schwächen der gesetzlichen, betrieblichen und privaten Altersvorsorge.
Werner Hoffmann, ein renommierter Fachautor und Rentenberater, beleuchtet die oft unterschätzte Bedeutung von betrieblicher Altersversorgung. Er gibt praktische Tipps, wie man seinen Notfallordner organisiert und welche Unterlagen man dort ablegt, um im Falle eines Todes die Ansprüche auf eine Zusatzrente oder Hinterbliebenenversorgung zu sichern.