Werner Hoffmann, ein renommierter Fachautor und Rentenberater, beleuchtet die oft unterschätzte Bedeutung von betrieblicher Altersversorgung. Er gibt praktische Tipps, wie man seinen Notfallordner organisiert und welche Unterlagen man dort ablegt, um im Falle eines Todes die Ansprüche auf eine Zusatzrente oder Hinterbliebenenversorgung zu sichern.
Kategorie: Rente
Die Rente ist eine regelmäßige, meist monatliche Zahlung, die den Lebensunterhalt nach dem Erwerbsleben sichert (Altersrente) oder bei Erwerbsminderung bzw. Tod einspringt. In Deutschland basiert sie primär auf der gesetzlichen Rentenversicherung, einem umlagefinanzierten System, bei dem Beitragszahler die Renten der aktuellen Rentner finanzieren. Die Rentenhöhe hängt von der Dauer und Höhe der eingezahlten Beiträge ab.

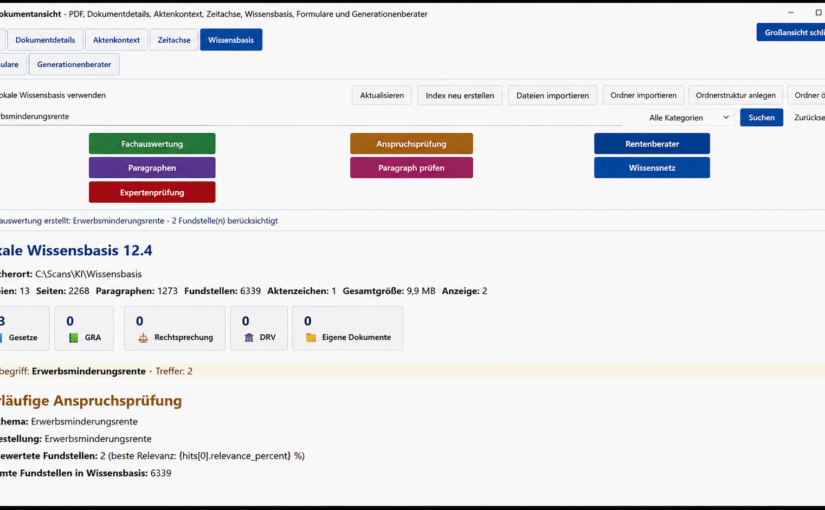
Revolution in der Rentenberatung: Warum ich eine eigene KI-Software entwickle
Ein Beitrag von
Seit einigen Wochen arbeite ich an der Entwicklung einer speziellen KI-Software, die ausschließlich für die Rentenberatung und Generationenberatung konzipiert ist. Beta-Test wird im Dezember 2026 sein.
Es handelt sich nicht um eine allgemeine KI, sondern um ein hochspezialisiertes System, das meine tägliche Arbeit langfristig erheblich erleichtern und meinen Mandanten einen echten Mehrwert bieten soll.
Besonders wichtig ist mir dabei der Datenschutz.
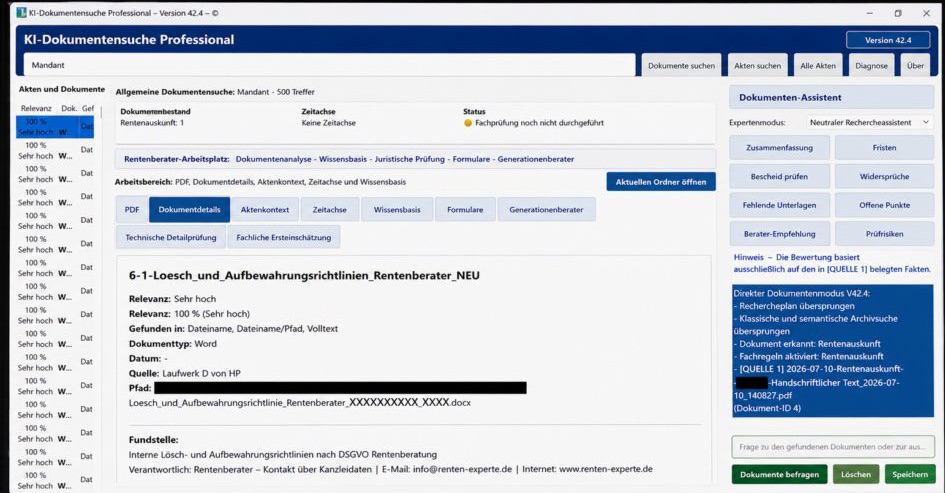
Mein Ziel ist es, möglichst unabhängig von Cloud-Diensten zu arbeiten.
Soweit externe Dienste überhaupt erforderlich sind, sollen diese ausschließlich in Europa betrieben werden und den europäischen Datenschutzstandards entsprechen.
Sensible Mandantendaten sollen grundsätzlich auf meinem eigenen Rechner beziehungsweise Server verarbeitet werden.
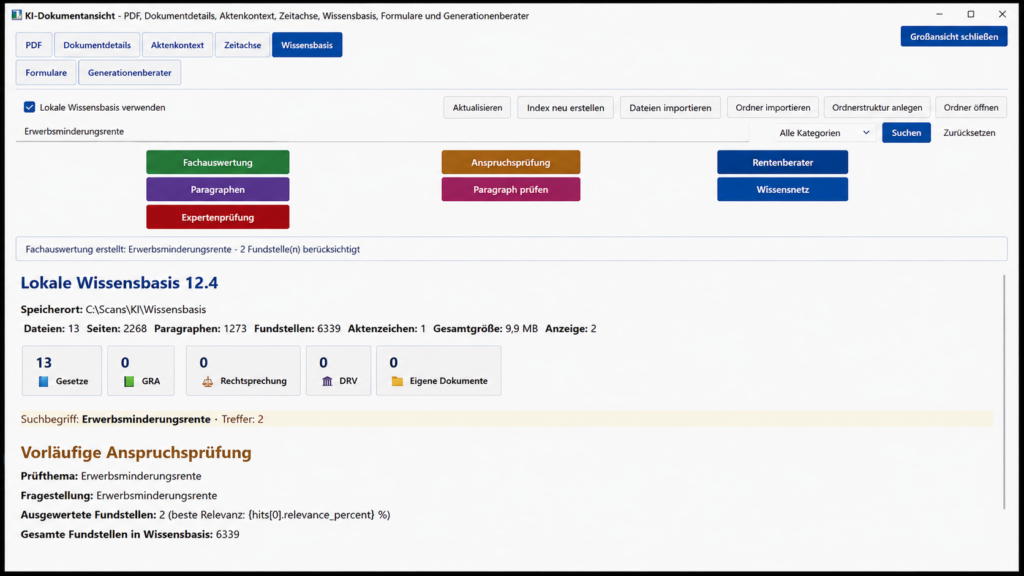
Damit eine leistungsfähige KI lokal arbeiten kann, reicht ein normaler Büro-Laptop meist nicht aus.
Für die Verarbeitung großer Sprachmodelle und umfangreicher Dokumentensammlungen werden Hochleistungsrechner benötigt.
Häufig kommen dafür Gaming-Laptops oder vergleichbare Systeme mit leistungsstarken Grafikprozessoren (GPU) zum Einsatz.
Je nach Ausstattung liegen die Anschaffungskosten bei etwa 5.000 Euro oder darüber.
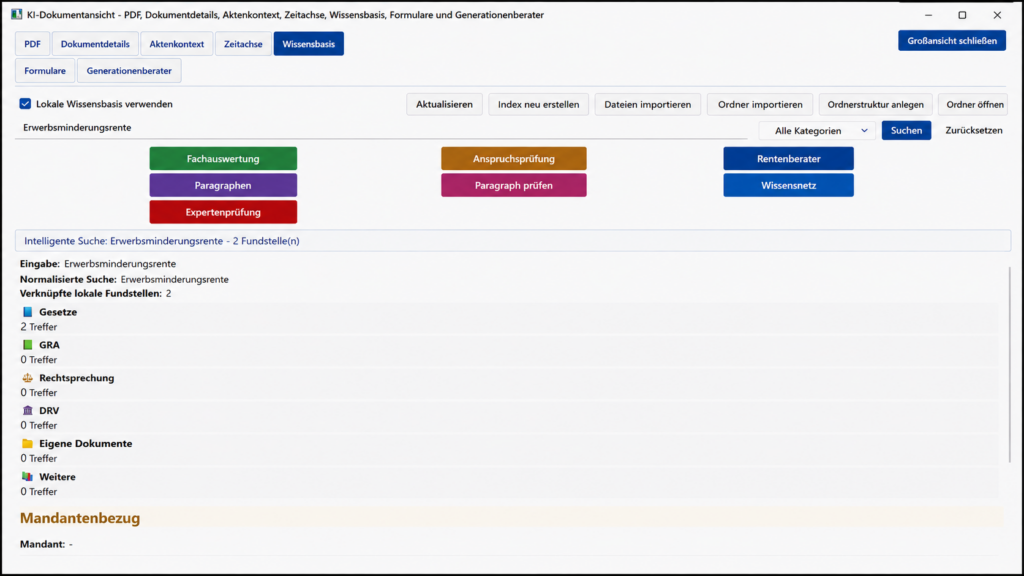
Das Herzstück der Software ist die intelligente Auswertung tausender Dokumente.
Gesetze, Verordnungen, sozialversicherungsrechtliche Rundschreiben, Fachinformationen und Gerichtsentscheidungen werden aus lokal gespeicherten PDF-Dateien durchsucht und miteinander verknüpft.
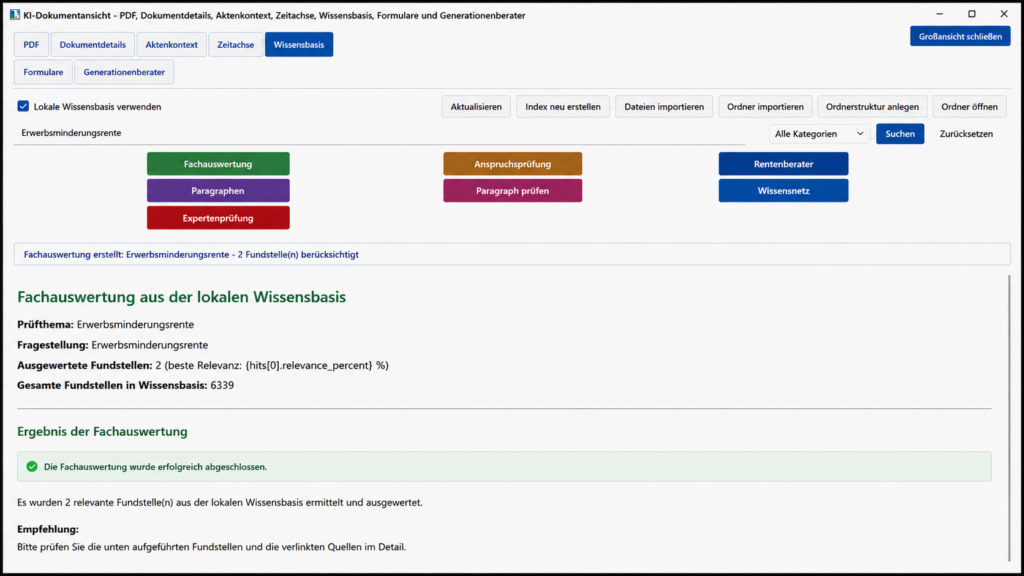
Ergänzt werden diese Informationen durch die individuellen Angaben des Mandanten, wie sie ein Renten- oder Generationenberater für eine qualifizierte Beratung benötigt.
Die KI erstellt innerhalb weniger Sekunden strukturierte Analysen und konkrete Handlungsempfehlungen. Recherchen, die heute oft viele Stunden in Anspruch nehmen, werden dadurch auf wenige Augenblicke reduziert.
Natürlich ersetzt die KI keine fachliche Prüfung. Alle Ergebnisse müssen weiterhin anhand der Originalquellen überprüft werden. Sie übernimmt jedoch den zeitaufwendigen Teil der Recherche und erleichtert dadurch die tägliche Arbeit erheblich.
Ein besonderes Ziel ist die Nachvollziehbarkeit. Jede Empfehlung soll mit den zugrunde liegenden gesetzlichen Vorschriften, Verwaltungsvorschriften oder Gerichtsentscheidungen belegt werden.
Nach meiner derzeitigen Marktkenntnis gibt es bislang keine Software, die speziell für Rentenberater und Generationenberater einen derart umfassenden Funktionsumfang bietet. Genau diese Lücke möchte ich schließen.
Ich bin überzeugt:
Künstliche Intelligenz wird den Rentenberater nicht ersetzen.
Sie wird aber zu einem leistungsstarken Werkzeug, das Fachwissen schneller verfügbar macht, Routinearbeiten reduziert und mehr Zeit für das Wesentliche schafft – die persönliche und individuelle Beratung der Menschen.
#KünstlicheIntelligenz #Rentenberatung #Generationenberatung #Digitalisierung #Datenschutz
Teile diesen Artikel mit

Grundrente in Gefahr? In diesen Fällen kann der Zuschlag gestrichen werden!
Ein Beitrag von
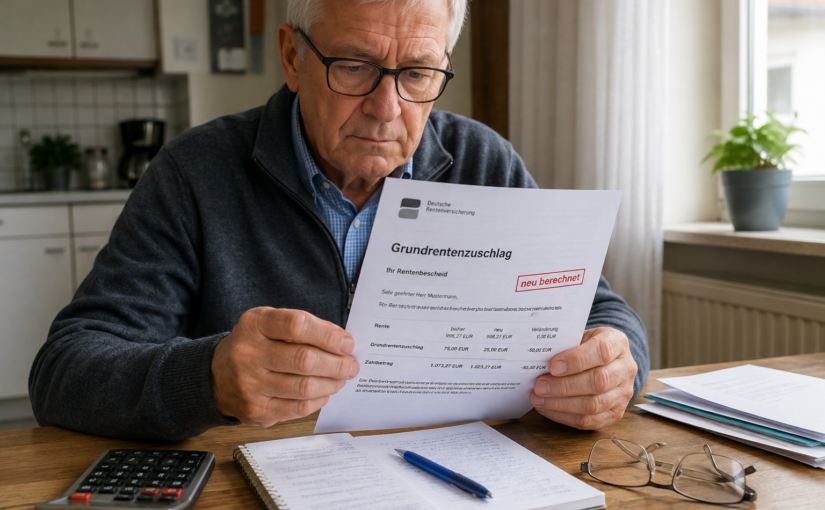
Viele Rentner gehen davon aus, dass der Grundrentenzuschlag einmal bewilligt und dann dauerhaft gezahlt wird. Das stimmt jedoch nicht. Unter bestimmten Voraussetzungen kann der Zuschlag gekürzt oder sogar vollständig entzogen werden.
Die gesetzliche Grundlage für den Grundrentenzuschlag findet sich in den §§ 76g bis 76j SGB VI. Änderungen oder die Aufhebung eines bereits bewilligten Zuschlags richten sich – je nach Fall – nach den Vorschriften des SGB X über die Rücknahme oder Aufhebung von Verwaltungsakten.
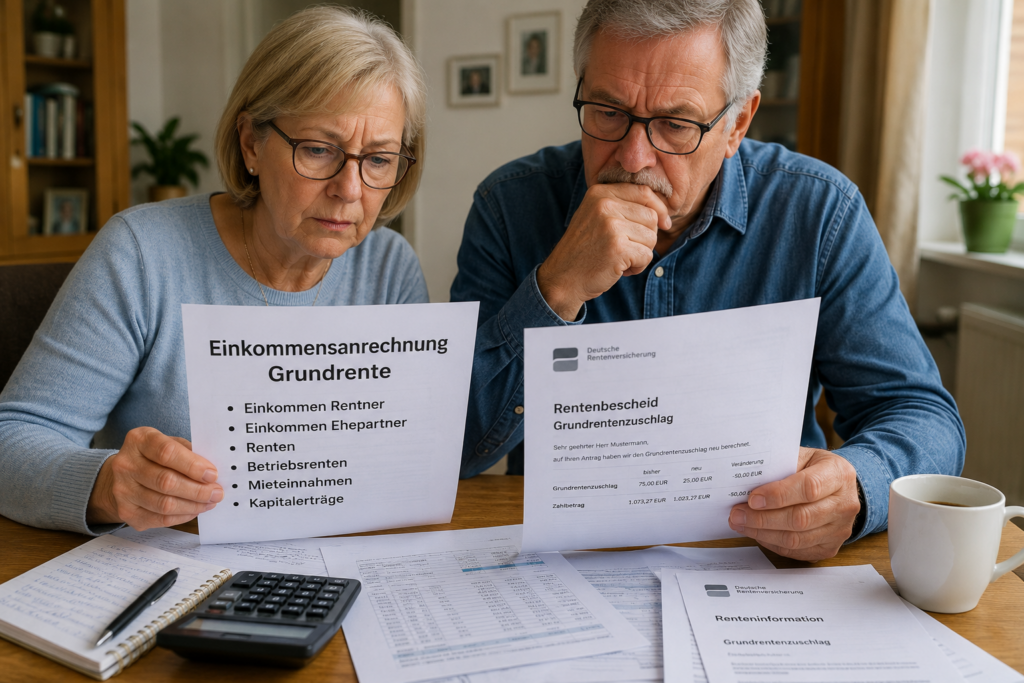
Der häufigste Grund ist ein zu hohes Einkommen. Denn der Grundrentenzuschlag ist einkommensabhängig. Berücksichtigt wird dabei nicht nur das Einkommen des Rentners selbst, sondern bei Ehepaaren und eingetragenen Lebenspartnerschaften auch das Einkommen des Partners. Steigen die zu berücksichtigenden Einkünfte – etwa durch höhere Betriebsrenten, Mieteinnahmen oder Kapitalerträge –, wird der Zuschlag neu berechnet. Je nach Höhe des Einkommens kann er sinken oder ganz entfallen.
Auch Änderungen der persönlichen Verhältnisse können Auswirkungen haben. Eine Heirat, Scheidung oder der Tod des Ehe- oder Lebenspartners verändern unter Umständen die Einkommensanrechnung und damit auch die Höhe des Grundrentenzuschlags.
Ein weiterer Fall betrifft die Versicherungszeiten. Stellt die Deutsche Rentenversicherung nach einer Kontenklärung oder aufgrund neuer Unterlagen fest, dass die erforderlichen Grundrentenzeiten doch nicht erfüllt sind oder Zeiten falsch bewertet wurden, kann der Zuschlag aufgehoben oder neu berechnet werden.
In der Praxis zeigt sich außerdem, dass Grundrentenzuschläge nicht immer fehlerfrei berechnet werden. Ursache können unvollständige Versicherungszeiten, fehlerhafte Einkommensanrechnungen oder andere Berechnungsfehler sein. Teilweise lassen sich Ansprüche auch durch eine rechtzeitige und zulässige Gestaltung der persönlichen Verhältnisse besser ausschöpfen.
Nicht jede Veränderung führt jedoch zum Verlust des Zuschlags. Normale Rentenerhöhungen, die jährliche Rentenanpassung oder das bloße Älterwerden sind für sich allein kein Grund, den Grundrentenzuschlag zu streichen.
Oft macht es Sinn, dass die Veränderung des Zuschlages oder auch dessen Berechnung noch einmal durch einen Rentenberater geprüft wird.
Werner Rolf Hoffmann
Unabhängiger Rentenberater (RDG)
Gottfried-Keller-Str. 73
71254 Ditzingen
Deutschland
Telefon: (07156) 967 – 1900
Fax: (07156) 318 81
Wenn der Leser auf diesen Link klickt, wird – sofern WhatsApp installiert ist – automatisch folgende Nachricht eingefügt:
Hallo guten Tag, ich habe einige Fragen an Sie als Rentenberater. Können Sie bitte mit mir Kontakt aufnehmen? Hier meine Telefonnummer oder Handynummer: …
Der Interessent muss dann nur noch seine Telefonnummer ergänzen und die Nachricht absenden.
#Grundrente #Rente #Rentner #DeutscheRentenversicherung #Rentenberatung
Hinweis zu den verwendeten Bildern:
Die in diesem Beitrag verwendeten Bilder wurden teilweise mit Unterstützung von Künstlicher Intelligenz (KI) erstellt oder bearbeitet. Sie dienen ausschließlich der symbolischen Veranschaulichung des Themas und zeigen keine realen Personen, Rentenbescheide oder tatsächlichen Beratungssituationen.
Teile diesen Artikel mit

Mit 77 Jahren erstmals Altersrente: Drei Monate Minijob können den Anspruch sichern
Ein Beitrag von
– Rentenberater (RDG).
www.Renten-experte.de .
Eine am 23. Juni 1949 geborene Versicherte hat bisher keine Altersrente beantragt. In ihrem Versicherungsverlauf befinden sich nach den vorliegenden Angaben Beschäftigungszeiten aus den Jahren 1986 bis 1989 sowie ein neunmonatiger Minijob im Jahr 2000.
Unterstellt man für 1986 bis 1988 jeweils zwölf Beitragsmonate, ergibt sich:
1986 bis 1988: 36 Monate
Minijob 1989: 12 Monate
Minijob 2000: 9 Monate
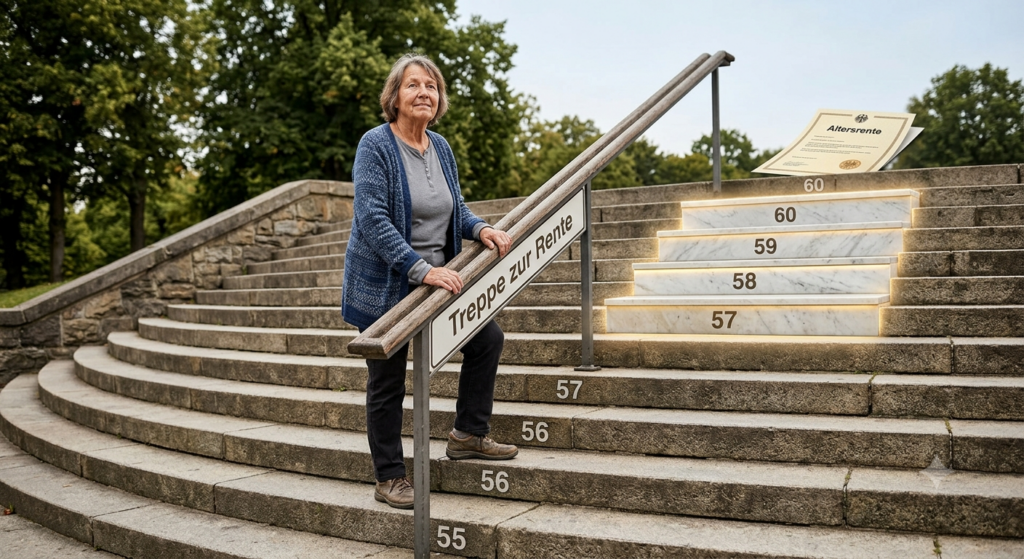
Insgesamt wären damit 57 Beitragsmonate vorhanden. Für die Regelaltersrente werden jedoch mindestens 60 Kalendermonate benötigt. Es fehlen also nur drei Monate.
Die Schulzeit zwischen dem 16. und 18. Lebensjahr hilft dabei nicht weiter. Schulzeiten können grundsätzlich erst ab dem vollendeten 17. Lebensjahr als Anrechnungszeiten gespeichert werden. Sie zählen jedoch nicht als Beitragsmonate für die allgemeine Wartezeit von fünf Jahren.
Drei Monate als Leseoma
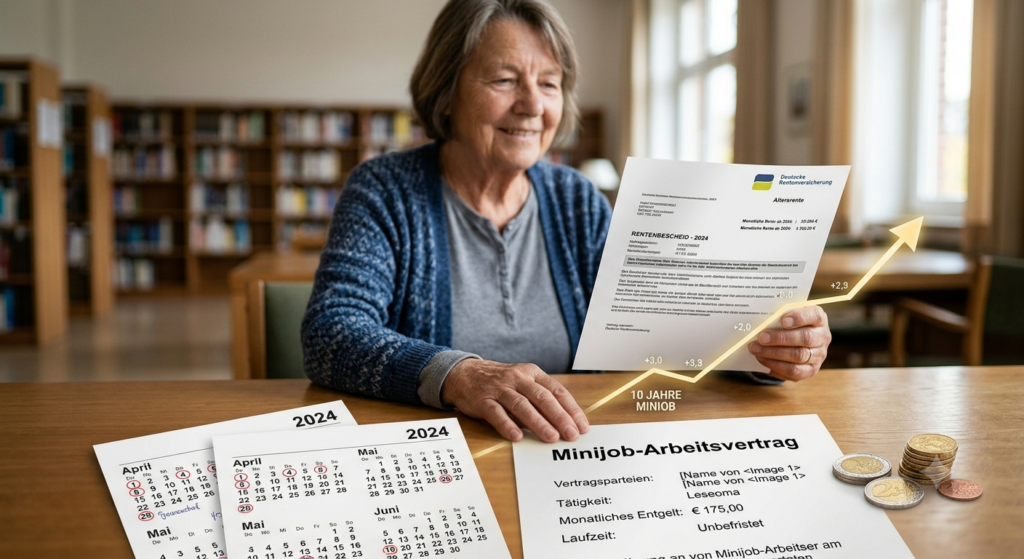
Nimmt die Versicherte nun für drei Monate einen ordnungsgemäß angemeldeten Minijob als Leseoma mit monatlich 175 Euro auf, können die fehlenden Monate erworben werden.
Voraussetzung ist, dass sie sich nicht von der Rentenversicherungspflicht befreien lässt. Die Vergütung darf auch nicht lediglich als steuerfreie Ehrenamts- oder Übungsleiterpauschale gezahlt werden.
Bei einem gewerblichen Minijob beträgt der Eigenanteil der Versicherten monatlich 6,30 Euro. Nach drei Monaten wären die erforderlichen 60 Beitragsmonate erfüllt.
Aus den bisher überschlägig berechneten rund 0,551 Entgeltpunkten und dem zusätzlichen Verdienst von insgesamt 525 Euro ergeben sich ungefähr 0,561 Entgeltpunkte.
Beim Rentenwert von 42,52 Euro ab 1. Juli 2026 entspräche dies einer monatlichen Bruttorente von rund:
0,561 × 42,52 Euro = 23,87 Euro
Was ergibt das innerhalb von zehn Jahren?
Ohne Rentenanpassungen würden in zehn Jahren insgesamt rund 2.864 Euro brutto ausgezahlt.
Unterstellt man vereinfachend eine jährliche Rentenanpassung von durchschnittlich 3 Prozent, würden innerhalb von zehn Jahren insgesamt rund 3.284 Euro brutto gezahlt. Die tatsächlichen Rentenanpassungen können allerdings höher oder niedriger ausfallen.
Kein Zuschlag seit dem regulären Rentenalter
Obwohl die Versicherte ihre Rente erst mit 77 Jahren beginnt, erhält sie für die Zeit seit Erreichen der Regelaltersgrenze keinen Zuschlag von 0,5 Prozent pro Monat.
Dieser Zuschlag setzt nach § 77 SGB VI voraus, dass die Wartezeit bereits erfüllt war und eine bestehende Altersrente trotzdem nicht beansprucht wurde. Hier entsteht der Rentenanspruch jedoch erst durch die drei neuen Beitragsmonate.
Erst wenn die Versicherte die Rente nach Erfüllung der 60 Monate weiter aufschiebt, erhöht sich der Zugangsfaktor für jeden weiteren Monat um 0,5 Prozent.
#Altersrente #Minijob #Rentenversicherung #Entgeltpunkte #Rentenberatung
KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.
Teile diesen Artikel mit

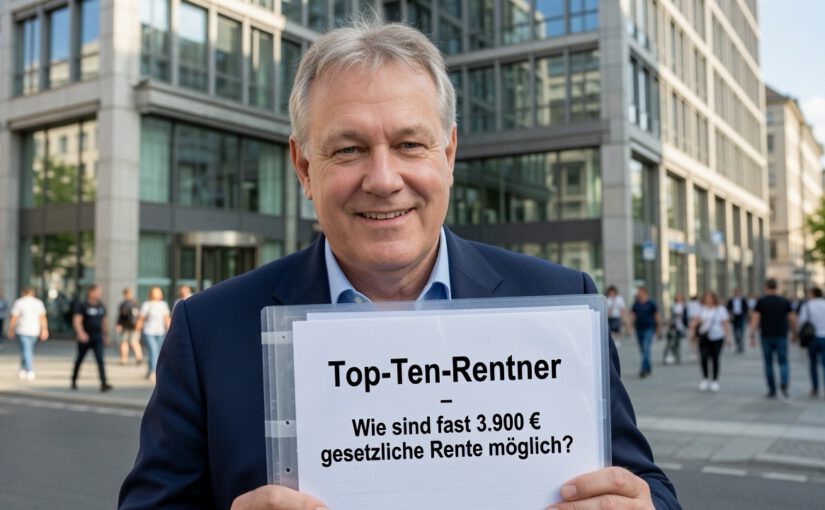
Top-Ten-Rentner in Deutschland: So hoch kann eine gesetzliche Rente tatsächlich sein!
Ein Beitrag von
Viele Menschen glauben, dass eine gesetzliche Altersrente von deutlich über 3.000 Euro im Monat praktisch unmöglich ist. Tatsächlich gibt es jedoch einige wenige Ausnahmefälle. Zu ihnen gehören die Top-Ten-Rentner der gesetzlichen Rentenversicherung in Deutschland.
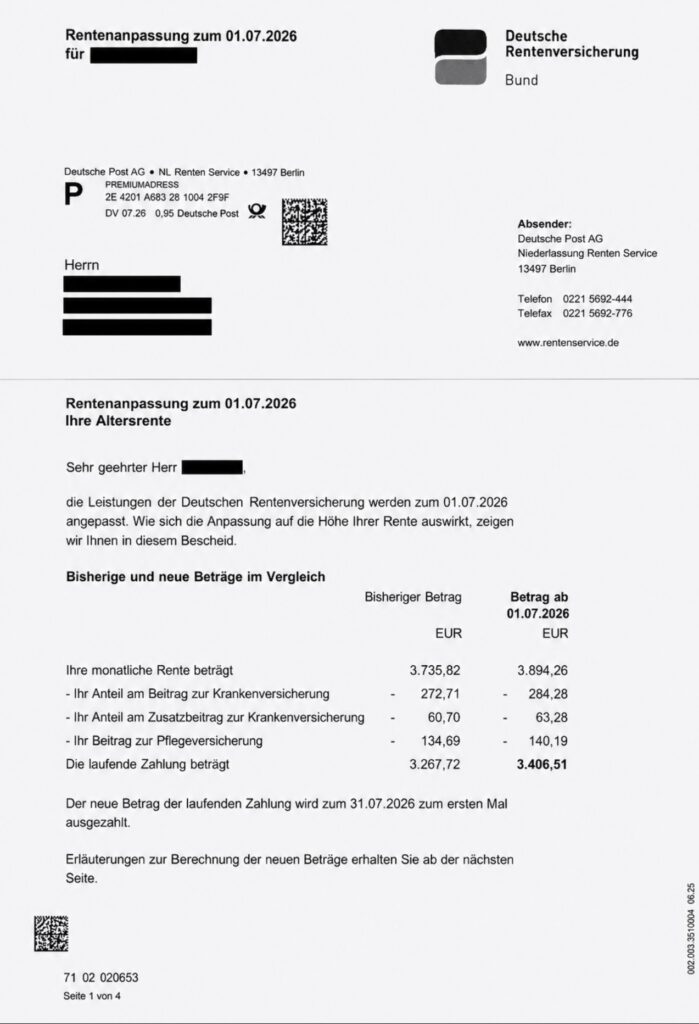
Der hier gezeigte Rentenanpassungsbescheid zum 01.07.2026 zeigt, welche Rentenhöhe unter außergewöhnlichen Voraussetzungen erreichbar ist. Die Bruttorente stieg zum 1. Juli 2026 auf 3.884,26. Nach Abzug der Beiträge zur Krankenversicherung, des Zusatzbeitrags und der Pflegeversicherung verbleibt ein Zahlbetrag von 3.406,51 Euro.
Abzuziehen ist davon noch die Einkommensteuer und ggf. Kirchensteuer.
Diese Rentenhöhe ist jedoch kein Normalfall. Der Versicherte war insgesamt 46 Jahre rentenversichert und hat – mit Ausnahme einer 21-monatigen Ausbildungszeit – stets über der Beitragsbemessungsgrenze verdient. Dadurch wurden nahezu durchgehend die maximal möglichen Entgeltpunkte erworben.
Doch selbst das hätte nicht ausgereicht. Zusätzlich wurden freiwillige Sonderzahlungen nach § 187a SGB VI geleistet. Diese Möglichkeit besteht nur unter bestimmten gesetzlichen Voraussetzungen und kann eine spätere Altersrente zusätzlich erhöhen.
Interessant ist auch der Vergleich mit dem öffentlichen Dienst. Die gesetzliche Altersrente dieses Versicherten liegt leicht über der durchschnittlichen Beamtenpension. Ein direkter Vergleich ist dennoch schwierig, denn Arbeitnehmer können zusätzlich eine betriebliche Altersversorgung erhalten, Beamte dagegen nicht.
Im vorliegenden Fall erhält der Rentner zusätzlich eine Betriebsrente aus einer Pensionskasse. Nach Abzug der Krankenversicherungsbeiträge verbleiben daraus monatlich rund 951 Euro. Für diese betriebliche Altersversorgung hat der Versicherte allerdings rund ein Drittel der Beiträge selbst finanziert, während der Arbeitgeber etwa zwei Drittel übernommen hat.
Außerdem wird sich die Leistung der Pensionskasse voraussichtlich künftig nur noch gering erhöhen. Sowohl von der gesetzlichen Rente als auch von der Betriebsrente kann – abhängig von den persönlichen Verhältnissen – Einkommensteuer anfallen.
Selbst mit dieser zusätzlichen Betriebsrente bewegt sich das Gesamteinkommen in einer Größenordnung, die etwa mit der Versorgung eines Oberamtsrat oder Studienrats vergleichbar ist. Gleichzeitig gibt es im Beamtenbereich zahlreiche Ämter mit noch deutlich höheren Versorgungsbezügen.
Der Fall zeigt: Sehr hohe gesetzliche Renten sind möglich – sie setzen jedoch eine außergewöhnliche Erwerbsbiografie und besondere gesetzliche Voraussetzungen voraus. Solche Renten bleiben absolute Ausnahmefälle.
#Rente #GesetzlicheRente #Betriebsrente #Beamtenpension #Rentenversicherung
KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Sie zeigen keine realen Personen oder Ereignisse, sofern dies nicht ausdrücklich angegeben ist.
Teile diesen Artikel mit

Reform der betrieblichen Altersversorgung: Weniger Bürokratie, mehr Sicherheit und endlich faire Kosten
Ein Beitrag von
Werner Hoffmann. Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH).
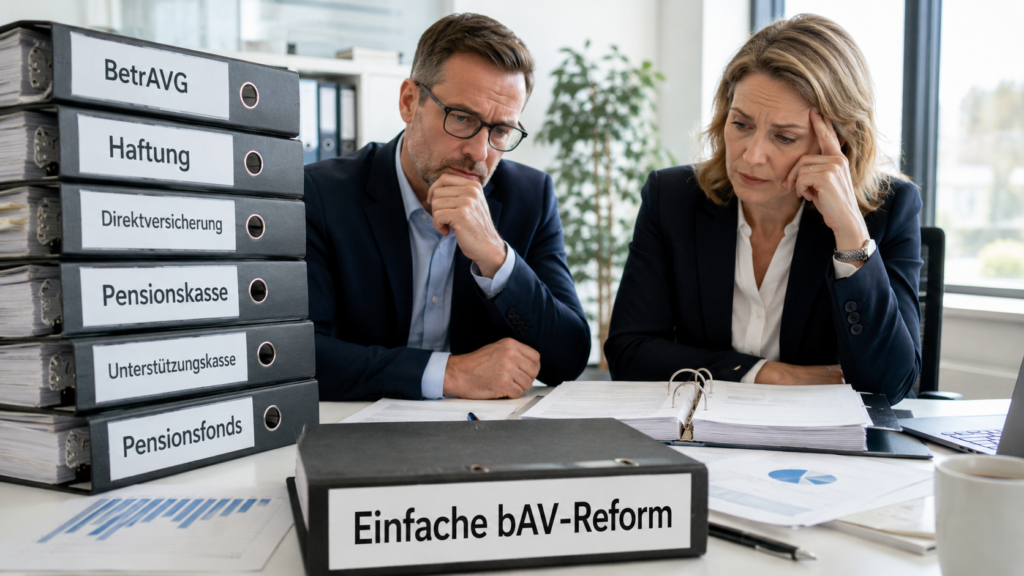
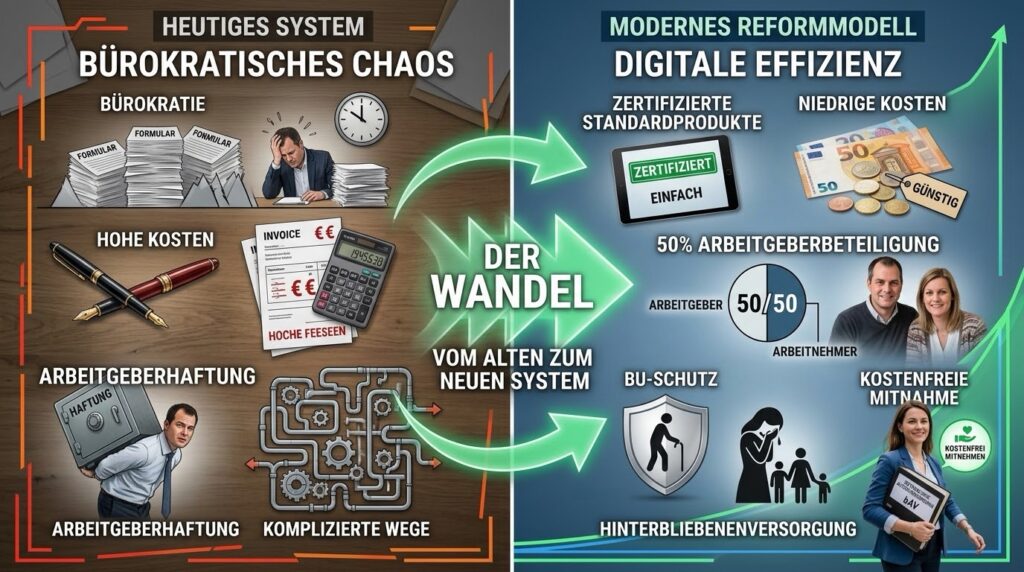
Die betriebliche Altersversorgung (bAV) ist ein wichtiger Baustein der Altersvorsorge. Dennoch ist das deutsche System heute so kompliziert geworden, dass viele Arbeitgeber und Arbeitnehmer den Überblick verlieren. Unterschiedliche Durchführungswege, umfangreiche Haftungsregelungen und oftmals hohe Abschluss- sowie Verwaltungskosten schrecken insbesondere kleine und mittlere Unternehmen ab.
Von dieser Komplexität profitieren häufig Beratungsunternehmen und Vertriebe – denn komplizierte Systeme verursachen zwangsläufig einen hohen Beratungs- und Verwaltungsaufwand. Leidtragende sind am Ende die Arbeitgeber und die Beschäftigten.
Deutschland braucht deshalb aus meiner Sicht eine grundlegende Reform der betrieblichen Altersversorgung.
Arbeitgeber von Haftungsrisiken befreien
Ein wesentlicher Grund für die heutige Komplexität liegt in der Einstandspflicht des Arbeitgebers nach § 1 Abs. 1 Satz 3 BetrAVG. Selbst wenn die Versorgung über einen externen Versorgungsträger erfolgt, bleibt der Arbeitgeber letztlich dafür verantwortlich, dass die zugesagten Leistungen erbracht werden.
Diese Regelung führt zu erheblichen Haftungsrisiken und verursacht zusätzlichen Verwaltungsaufwand.
Mein Reformvorschlag lautet deshalb:
Verwendet ein Arbeitgeber ausschließlich staatlich zertifizierte bAV-Produkte, entfällt seine Einstandspflicht. Die Verantwortung für die Durchführung und Leistungserbringung liegt dann ausschließlich beim zertifizierten Versorgungsträger.
Für bereits bestehende Versorgungszusagen soll Bestandsschutz gelten. Eine Umstellung auf das neue System erfolgt nur dann, wenn ein neues Beschäftigungsverhältnis begründet wird und sich Arbeitgeber oder Arbeitnehmer für die neue, zertifizierte Anlageform entscheiden.
Dadurch würden insbesondere kleine und mittlere Unternehmen von Haftungsrisiken und Verwaltungsaufwand erheblich entlastet, ohne in bestehende Versorgungszusagen einzugreifen.
Zertifizierte Standardprodukte statt Tarif- und Produktdschungel
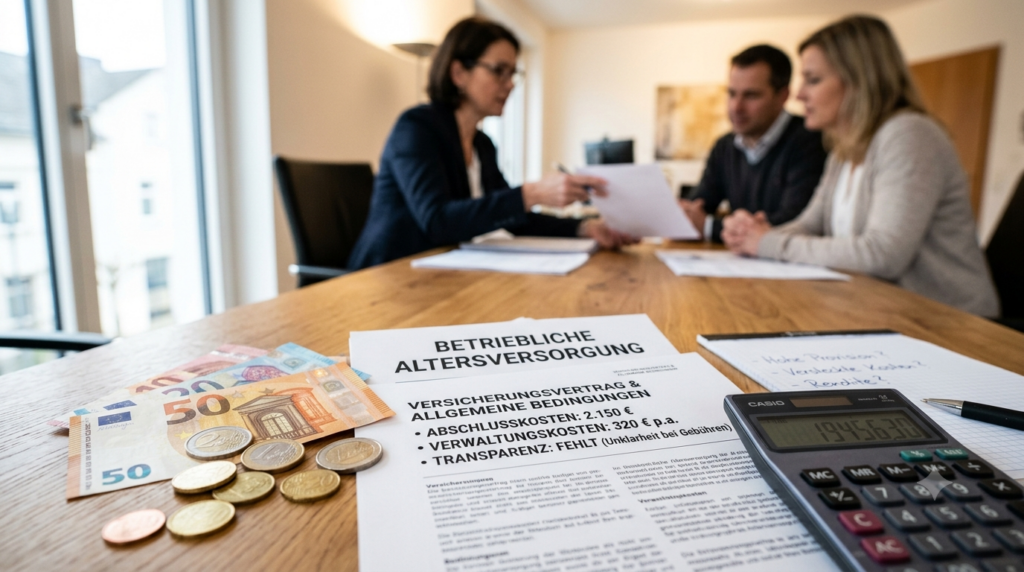
Statt unzähliger Tarifmodelle und Produktvarianten sollten künftig ausschließlich staatlich zertifizierte Standardprodukte zugelassen werden.
Diese Produkte sollten mindestens folgende Voraussetzungen erfüllen:
- Abschlusskosten von maximal 1,5 %
- Gesetzlich begrenzte Verwaltungskosten
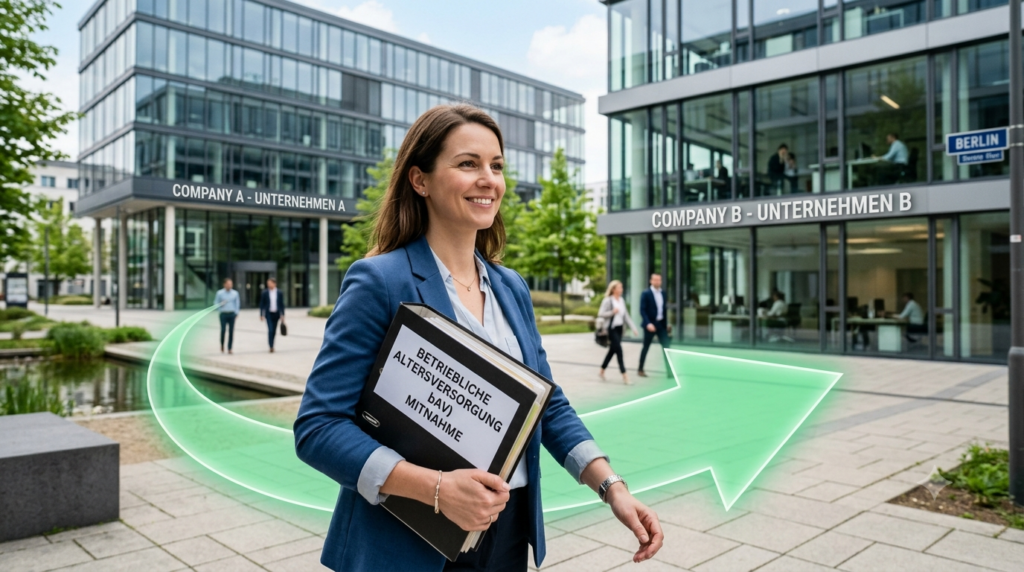
- Kostenfreie Übertragung bei jedem Arbeitgeberwechsel
- Mindestens 15 % der Beiträge müssen verpflichtend in die Absicherung bei Berufsunfähigkeit und für die Hinterbliebenenversorgung fließen – ohne Gesundheits- oder Risikoprüfung bei Beginn des Arbeitsverhältnisses.
- Berufsunfähigkeitsleistungen bereits ab 50 % Berufsunfähigkeit
- Volle Transparenz über sämtliche Kosten und Leistungen
- Keine Arbeitgeberhaftung, sofern ausschließlich zertifizierte Produkte verwendet werden
Damit würden Arbeitnehmer genau wissen, welche Mindestleistungen ihnen zustehen – unabhängig vom jeweiligen Anbieter.
Arbeitgeber müssen sich wieder angemessen beteiligen
Eine betriebliche Altersversorgung verdient ihren Namen nur dann, wenn sich auch der Arbeitgeber angemessen an ihrer Finanzierung beteiligt.
Der heutige gesetzliche Zuschuss von 15 % bei Entgeltumwandlung – und auch nur dann, wenn der Arbeitgeber tatsächlich Sozialversicherungsbeiträge einspart – reicht hierfür nicht aus.
Ich halte deshalb eine verpflichtende Arbeitgeberbeteiligung von mindestens 50 % des Gesamtbeitrags für sachgerecht.
Mit dem heutigen gesetzlichen Arbeitgeberzuschuss von lediglich 15 % – und auch nur dann, wenn der Arbeitgeber durch die Entgeltumwandlung überhaupt Sozialversicherungsbeiträge einspart – gehört Deutschland bei der Arbeitgeberbeteiligung an der betrieblichen Altersversorgung nahezu zu den Schlusslichtern in Europa.
In zahlreichen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Finanzierung der betrieblichen Altersversorgung. Je nach Land und Versorgungssystem übernehmen Arbeitgeber teilweise 70 % bis hin zu 100 % der Beiträge.
Nur so wird die betriebliche Altersversorgung wieder zu einer echten Sozialleistung des Arbeitgebers und nicht überwiegend zu einer vom Arbeitnehmer selbst finanzierten Eigenvorsorge.
Ein staatlicher Standardfonds als Alternative
Neben privaten zertifizierten Produkten sollte ein staatlich organisierter Standardfonds geschaffen werden.
Dieser Fonds könnte langfristig kostengünstig investieren und nach klaren gesetzlichen Vorgaben verwaltet werden. Arbeitnehmer hätten damit die Wahl zwischen privaten zertifizierten Produkten und einem öffentlichen Standardfonds.
Wettbewerb sollte künftig über niedrige Kosten, hohe Transparenz und gute Leistungen entstehen – nicht über komplizierte Vertragsbedingungen.
Vorbilder existieren bereits
Ein solches System müsste nicht völlig neu entwickelt werden.
Bereits das Fünfte Vermögensbildungsgesetz zeigt, wie gesetzliche Mindeststandards für Anlageformen definiert werden können.
Ebenso könnte – vergleichbar mit der Basisrente, auch Rürup-Rente genannt – gesetzlich geregelt werden, dass das angesparte Kapital grundsätzlich erst mit Eintritt in die Altersrente oder bei einer Erwerbsminderung verfügbar ist.
Die betriebliche Altersversorgung bliebe damit ihrem eigentlichen Zweck treu: der Absicherung im Alter und bei existenziellen Lebensrisiken.
Warum ich die Direktzusage nicht für den richtigen Weg halte
Immer wieder wird vorgeschlagen, die Direktzusage als ältesten Durchführungsweg der betrieblichen Altersversorgung wieder stärker zu nutzen.
Ich halte diesen Weg nicht für zukunftsfähig.
Die Direktzusage verlagert die gesamte Komplexität auf den Arbeitgeber. Dieser muss Pensionsrückstellungen bilden, langfristige Verpflichtungen bilanzieren und bleibt aufgrund der gesetzlichen Einstandspflicht dauerhaft verantwortlich.
Ein externes, kostengünstiges und staatlich zertifiziertes Versorgungssystem schafft dagegen klare Verantwortlichkeiten, reduziert Bürokratie und ermöglicht gleichzeitig einen umfassenden Schutz bei Berufsunfähigkeit sowie für Hinterbliebene.
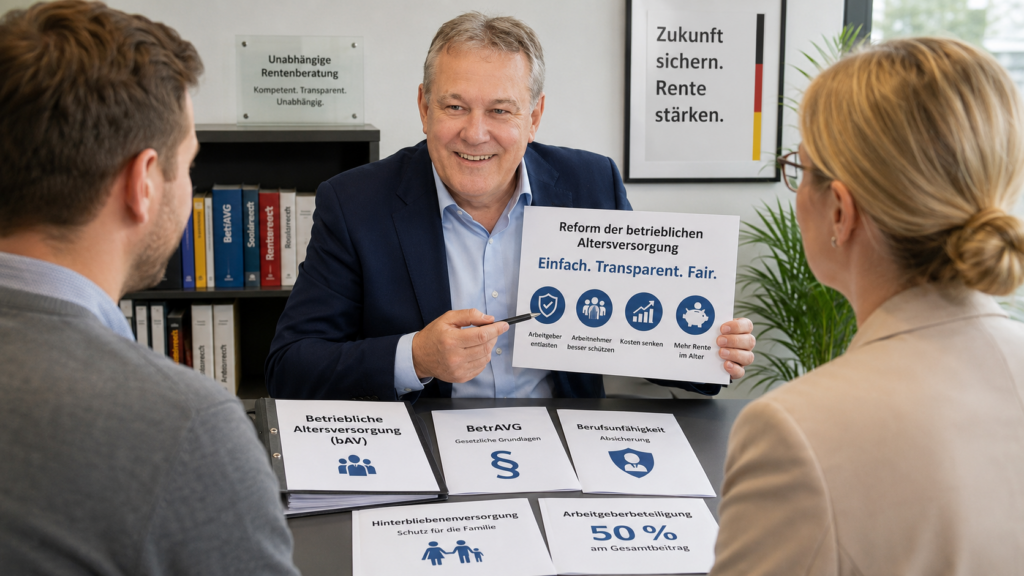
Mein Fazit
Deutschland braucht eine betriebliche Altersversorgung des 21. Jahrhunderts.
Nicht noch mehr Bürokratie und Haftungsrisiken, sondern:
- Zertifizierte Standardprodukte
- Echte Kostengrenzen
- Kostenfreie Mitnahme bei jedem Arbeitgeberwechsel
- Verpflichtende Berufsunfähigkeits- und Hinterbliebenenversorgung
- Mindestens 50 % Arbeitgeberbeteiligung
- Ein staatlicher Standardfonds als kostengünstige Alternative
- Keine Arbeitgeberhaftung bei zertifizierten Produkten
Eine solche Reform würde die betriebliche Altersversorgung einfacher, transparenter und deutlich attraktiver machen.
Sie würde Arbeitgeber entlasten, Arbeitnehmer besser schützen und gleichzeitig dafür sorgen, dass mehr Menschen zusätzlich für das Alter vorsorgen.
Wie sehen Sie das? Sollte Deutschland die betriebliche Altersversorgung konsequent vereinfachen und auf zertifizierte Standardprodukte mit klaren Qualitätsvorgaben umstellen?
Teile diesen Artikel mit

Renten-Hammer aus Berlin: Kommt jetzt die größte Rentenreform seit Jahrzehnten?
Ein Beitrag von
Werner Hoffmann. Unabhängiger Rentenberater (RDG).
Die Alterssicherungskommission hat ihren Abschlussbericht an die Bundesregierung übergeben – und die Deutsche Rentenversicherung bewertet die Vorschläge insgesamt positiv.
Klar ist: Wenn die Politik diese Empfehlungen umsetzt, könnte sich das deutsche Rentensystem in den kommenden Jahren grundlegend verändern.
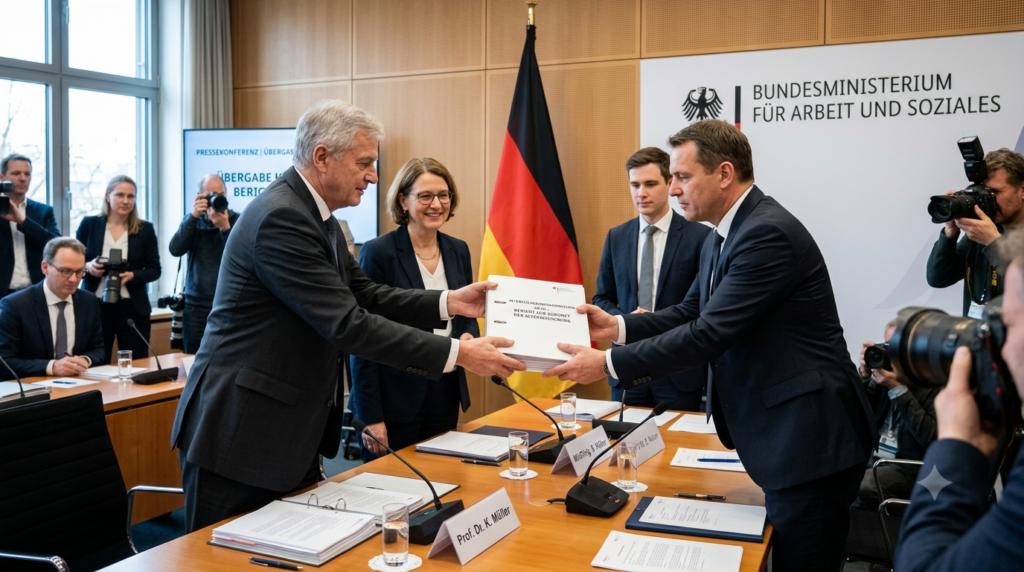
Die Kommission hat 33 Empfehlungen vorgelegt. Aus Sicht der Rentenversicherung bilden sie ein Gesamtpaket, das die gesetzliche Rente langfristig finanzierbar und generationengerecht machen soll.
Besonders wichtig: Die gesetzliche, umlagefinanzierte Rente soll auch künftig die tragende Säule der Alterssicherung bleiben.
Ein zentraler Vorschlag ist eine verpflichtende kapitalgedeckte Zusatzrente nach schwedischem Vorbild. Sie soll für gesetzlich Rentenversicherte gelten und vor allem jüngeren Generationen langfristig zusätzliche Altersleistungen ermöglichen.
Auch das Renteneintrittsalter steht im Fokus. Es soll künftig stärker an die steigende Lebenserwartung gekoppelt werden. Nach den Berechnungen der Kommission könnte die Regelaltersgrenze zwischen 2031 und 2041 schrittweise von 67 auf etwa 67,5 Jahre steigen.
Gleichzeitig sollen vorgezogene Altersrenten grundsätzlich nur noch mit Abschlägen möglich sein – Härtefälle ausgenommen.
Ein weiterer Punkt: Bisher nicht abgesicherte Selbstständige sollen künftig verpflichtend in die gesetzliche Rentenversicherung einbezogen werden. Damit könnten Versorgungslücken geschlossen und der Schutz bei Erwerbsminderung verbessert werden.
Neu ist auch der Blick auf das Gesamtversorgungsniveau. Künftig sollen gesetzliche Rente, betriebliche Altersversorgung und private Vorsorge gemeinsam betrachtet werden. Als politische Zielgröße nennt die Kommission ein Netto-Gesamtversorgungsniveau von mindestens 70 Prozent.
Meine Einschätzung:
Die Vorschläge enthalten viele Punkte, über die noch intensiv gestritten werden dürfte. Positiv ist das klare Bekenntnis zur gesetzlichen Rentenversicherung als wichtigster Säule der Alterssicherung.
Aber: Noch handelt es sich nicht um beschlossene Gesetze, sondern um Empfehlungen einer Expertenkommission. Jetzt liegt der Ball bei der Bundesregierung und beim Gesetzgeber.
#Rente #Rentenreform #DeutscheRentenversicherung #Altersvorsorge #Generationengerechtigkeit
Teile diesen Artikel mit

Zusatzrente im Bäckerhandwerk: Haben Sie noch Anspruch – und wissen es vielleicht gar nicht?
Ein Beitrag von
Unabhängiger Rentenberater
Viele ehemalige Beschäftigte des Bäckerhandwerks wissen bis heute nicht, dass sie unter bestimmten Voraussetzungen noch Anspruch auf eine tarifliche Zusatzrente haben können. Dabei handelt es sich um eine betriebliche Altersversorgung, die über die Zusatzversorgungskasse für die Beschäftigten des Deutschen Bäckerhandwerks (ZVK) organisiert wurde.
Die ZVK wurde 1970 von den Tarifvertragsparteien gegründet. Ziel war eine zusätzliche Alters- und Erwerbsminderungsversorgung. Seit dem 1. Januar 2003 befindet sich die ZVK in der Abwicklung. Das bedeutet jedoch nicht, dass bestehende Ansprüche entfallen sind. Lediglich neue Anwartschaften können seitdem nicht mehr erworben werden.
Anspruchsberechtigt sind grundsätzlich alle sozialversicherungspflichtigen Beschäftigten eines tarifgebundenen Bäckereibetriebes, für die ZVK-Beiträge gezahlt wurden. Dazu zählen nicht nur Bäckerinnen und Bäcker, sondern beispielsweise auch Verkäuferinnen und Verkäufer, Bürokräfte oder andere versicherungspflichtig Beschäftigte. Entscheidend ist nicht der Beruf, sondern die versicherungspflichtige Tätigkeit und die Erfüllung der tariflichen Voraussetzungen.
In der Regel muss die Anwartschaft vor dem 1. Januar 2003 erworben worden sein. Für einen Rentenanspruch ist unter anderem eine Mindestversicherungszeit von zehn Jahren sowie der Bezug einer gesetzlichen Altersrente oder einer Rente wegen voller Erwerbsminderung erforderlich.
Mein Rat: Wer viele Jahre im Bäckerhandwerk tätig ja war, sollte seine Ansprüche prüfen lassen. Viele ehemalige Beschäftigte wissen bis heute nichts von ihrer möglichen Zusatzrente.
Die Prüfung ist häufig anspruchsvoll. Unterstützung bieten registrierte Rentenberater, insbesondere mit einer Spezialisierung in der betrieblichen Altersversorgung (bAV), beispielsweise als Betriebswirt für betriebliche Altersversorgung (FH).
Der Fall zeigt zugleich ein grundsätzliches Problem der betrieblichen Altersversorgung in Deutschland. Außerhalb tarifvertraglicher Regelungen gibt es keine allgemeine Pflicht zur hälftigen Arbeitgeberfinanzierung. Bei der Entgeltumwandlung beträgt der gesetzliche Arbeitgeberzuschuss grundsätzlich lediglich 15 %, soweit Sozialversicherungsbeiträge eingespart werden. Eine echte paritätische Finanzierung ist gesetzlich nicht vorgeschrieben – aus meiner Sicht einer der größten Schwachpunkte der deutschen betrieblichen Altersversorgung.
#Bäckerhandwerk #Zusatzrente #BetrieblicheAltersversorgung #Rentenberatung #ZVK
Teile diesen Artikel mit

Bundesbank will Milliarden-Rentenfonds verwalten – Kommt jetzt die größte Rentenreform seit Jahrzehnten?
Ein Beitrag von Werner Hoffmann
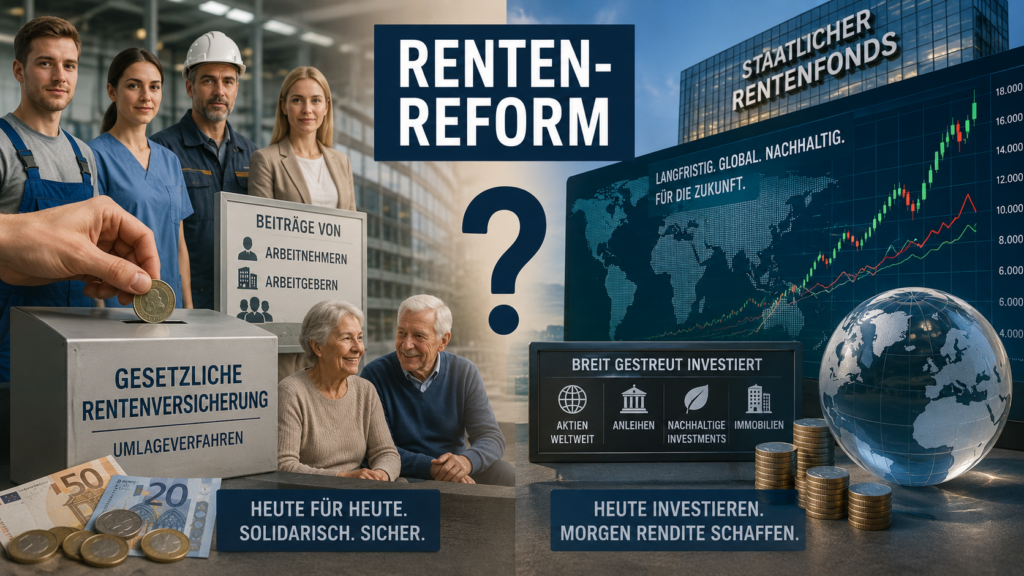
Die Diskussion über die Zukunft der gesetzlichen Rente gewinnt weiter an Dynamik. Nach aktuellen Berichten bringt sich nun die Deutsche Bundesbank als möglicher Verwalter eines staatlichen Rentenfonds ins Gespräch. Ziel wäre eine langfristige Kapitalanlage, deren Erträge künftig zur Finanzierung der Altersvorsorge beitragen könnten.
Hintergrund ist der demografische Wandel. Immer mehr Rentner stehen immer weniger Beitragszahlern gegenüber. Deshalb wird diskutiert, das bisherige System durch einen staatlichen Kapitalfonds zu ergänzen.
[Bild 2 – Das Umlageverfahren hat Zukunft]
Ein solcher Fonds kann durchaus Vorteile bieten. Langfristig erzielten breit gestreute Kapitalanlagen historisch häufig höhere Renditen als klassische Zinspapiere. Gleichzeitig könnten die Verwaltungskosten geringer sein als bei vielen privaten Vorsorgeprodukten.
Dabei wird jedoch häufig ein entscheidender Punkt übersehen: Das Umlageverfahren ist keineswegs überholt.
Oft wird das Umlageverfahren auf die einfache Formel reduziert: Die Arbeitnehmer und Arbeitgeber von heute finanzieren die Renten der heutigen Rentner. Weil die Zahl der Arbeitnehmer sinkt, müsse das System zwangsläufig scheitern.
Diese Betrachtung greift jedoch zu kurz.
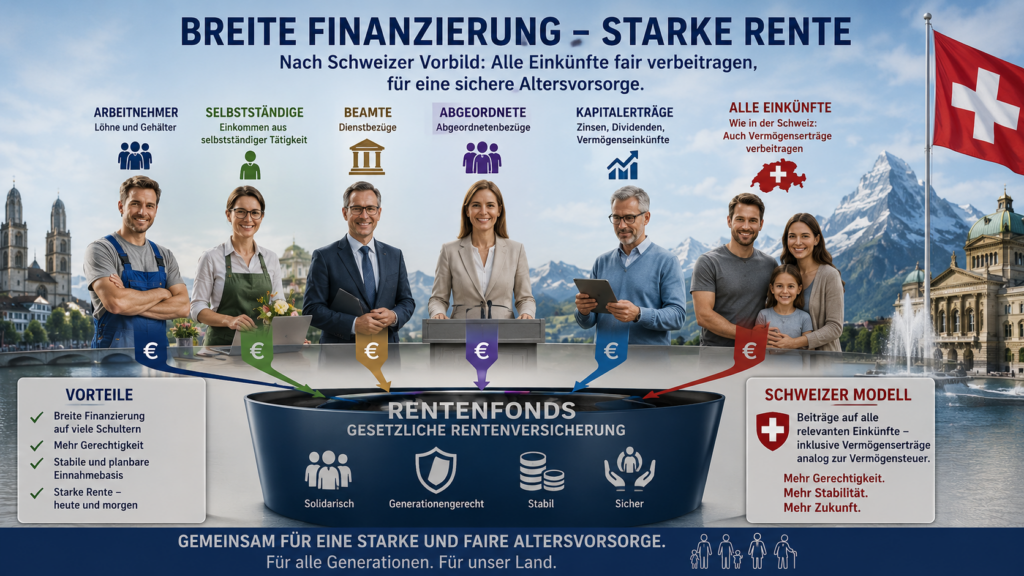
Nicht das Umlageverfahren ist das eigentliche Problem, sondern die politische Ausgestaltung der Finanzierung. Der Kreis der Beitragszahler könnte deutlich erweitert werden. Denkbar wäre beispielsweise, dass neben Arbeitnehmern und Arbeitgebern auch Selbstständige, Beamte, Abgeordnete sowie Personen mit Kapitalerträgen stärker in die Finanzierung einbezogen werden.
Ein Blick in die Schweiz zeigt, dass eine breitere Finanzierungsbasis möglich ist. Dort werden – je nach Einkunftsart – deutlich mehr Einkommensarten in die Finanzierung der Altersvorsorge einbezogen. Dadurch verteilt sich die Finanzierung auf deutlich mehr Schultern.
Meine Bewertung als Rentenberater:
Ein staatlicher Rentenfonds kann eine sinnvolle Ergänzung der gesetzlichen Rentenversicherung sein. Er sollte jedoch nicht als Ersatz des Umlageverfahrens verstanden werden.
Das Umlageverfahren besitzt große Stärken: Es schützt vor den Risiken der Kapitalmärkte, finanziert laufende Renten unabhängig von Börsenentwicklungen und sorgt für einen kontinuierlichen Generationenausgleich.
Entscheidend ist deshalb nicht die Abschaffung des Umlageverfahrens, sondern seine Weiterentwicklung durch eine breitere und gerechtere Finanzierung.
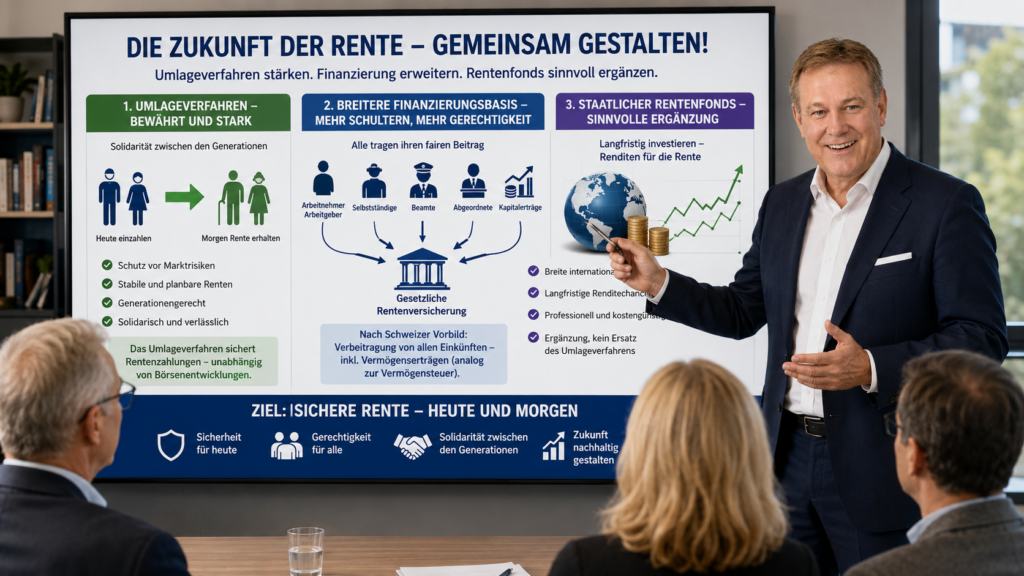
Die eigentliche Frage lautet daher nicht: Umlageverfahren oder Kapitalmarkt? Sondern: Wie lassen sich beide Systeme sinnvoll miteinander verbinden, um die Rente langfristig zu sichern?
#Rentenreform #Bundesbank #Umlageverfahren #Rentenfonds #Altersvorsorge
Teile diesen Artikel mit

Steht die Witwenrente vor dem Aus? Warum ein Rentensplitting nicht immer die bessere Lösung ist
Ein Beitrag von
Werner Hoffmann.
– Rentenberater und Prozessbevollmächtigter. –
Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.
Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.
Rentensplitting gibt es bereits heute
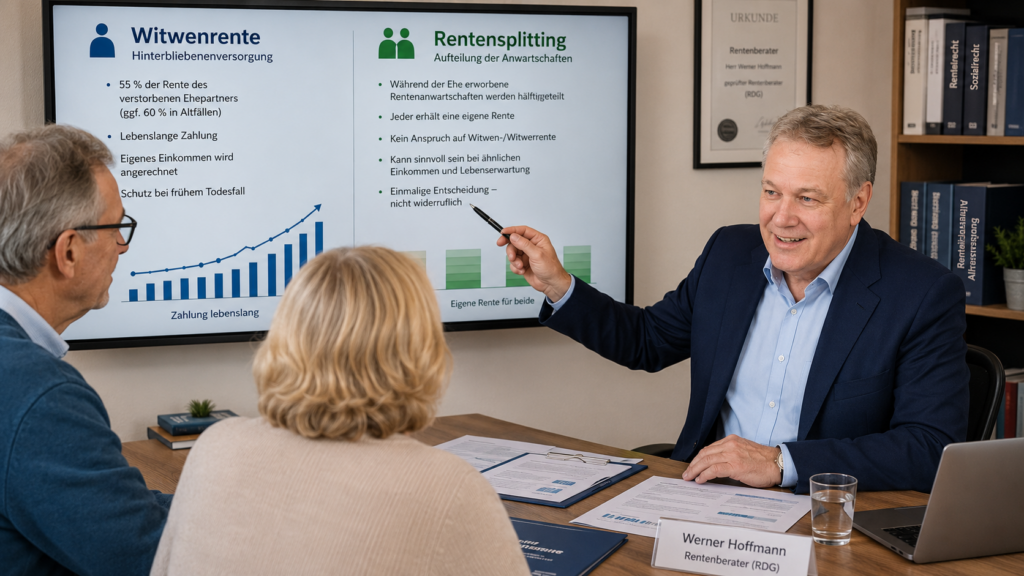
Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.
Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.
Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.
Die Witwenrente ist auch eine Risikoversicherung
Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.
Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.
Beispiel 1: Der Mann ist fünf Jahre älter
Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.
Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.
Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.
Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.
Beispiel 2: Der Mann verdient deutlich mehr
Ein typischer Fall aus der Praxis:
Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr
Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr
Ehedauer: 30 Jahre
Tod des Mannes mit 55 Jahren
Frau ist 49 Jahre alt
Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.
Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.
Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.
Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.
Dieser Vorteil geht beim Rentensplitting vollständig verloren.
Altersunterschiede und Lebenserwartung werden oft vergessen
Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.
Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.
Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.
Einkommensanrechnung ist ebenfalls zu berücksichtigen
Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.
Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.
Warum eine individuelle Beratung wichtig ist
Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.
Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.
Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.
Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).
Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.
Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.
Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.
Werner Hoffmann
Rentenberater (RDG)
Betriebswirt für betriebliche Altersversorgung (FH)
Generationenberater (IHK)
Seniorenberater (NWB-Akademie)
#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung