Notfall kann jeden treffen: Warum eine Vorsorgevollmacht und ein Notfallordner unverzichtbar sind

Ein Beitrag von Werner Hoffmann
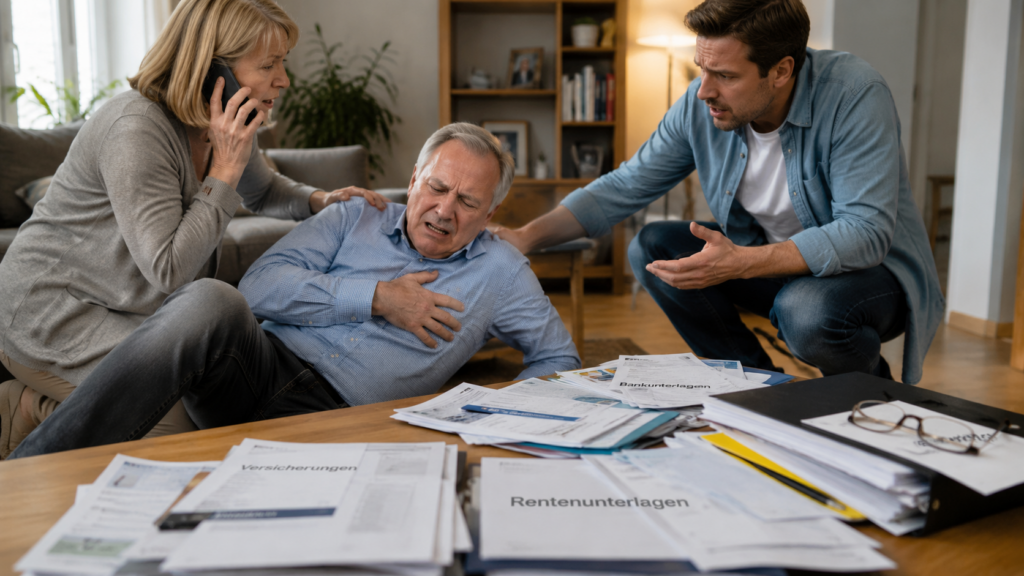
Ein Unfall, ein Schlaganfall oder eine schwere Erkrankung können das Leben innerhalb weniger Minuten verändern. Viele Menschen glauben, Ehepartner oder Kinder dürften dann automatisch alle wichtigen Entscheidungen treffen. Das ist ein gefährlicher Irrtum.

Wer rechtzeitig vorsorgt, schützt sich selbst und entlastet seine Familie. Bei Informationsveranstaltungen in Stuttgart, Ludwigsburg, Leonberg und Böblingen wird deshalb verstärkt auf die Bedeutung von Vorsorgevollmacht, Patientenverfügung und Notfallordner hingewiesen.

Eine Vorsorgevollmacht legt fest, welche Person im Ernstfall rechtliche, finanzielle oder gesundheitliche Entscheidungen treffen darf. Ohne Vollmacht kann ein Gericht einen Betreuer bestellen.
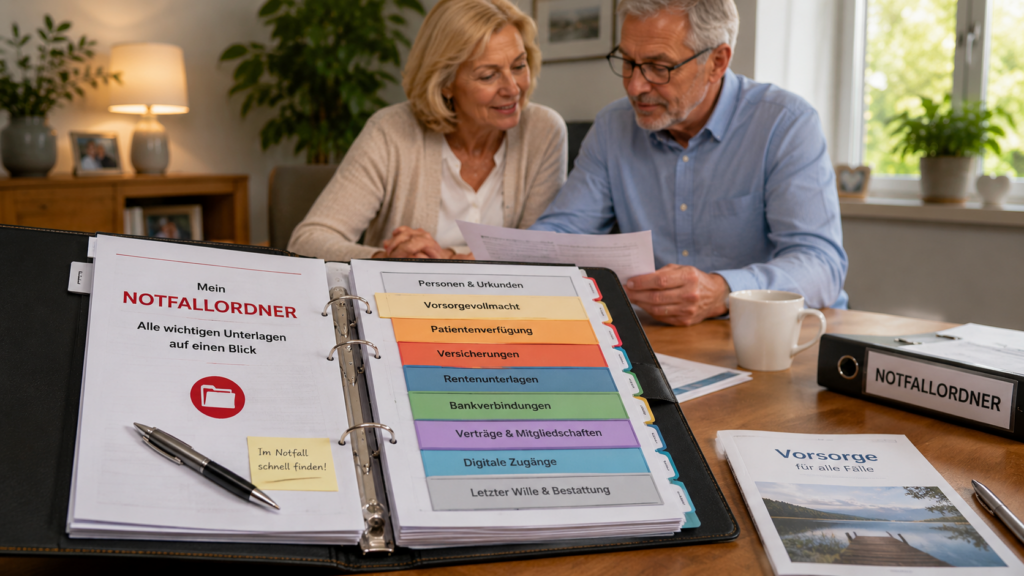
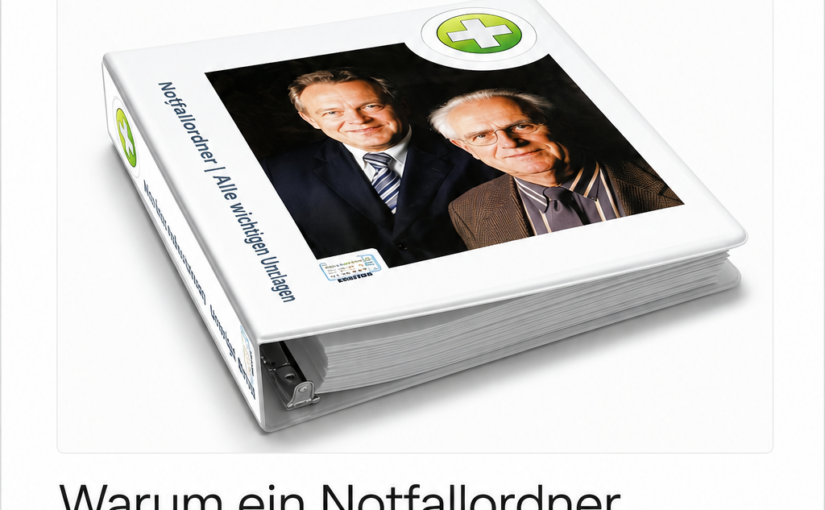
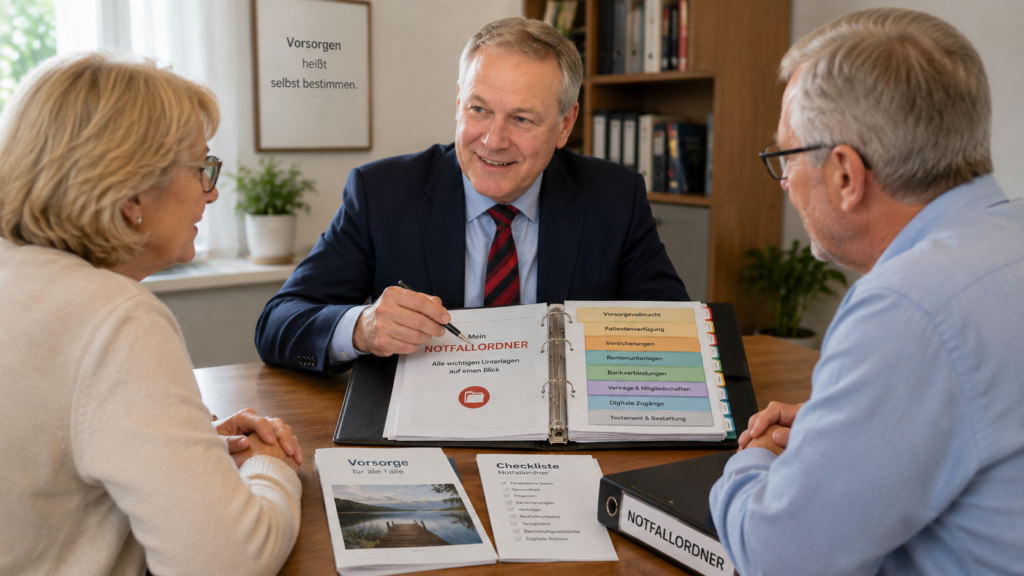
Ebenso wichtig ist ein Notfallordner. Darin sollten wichtige Unterlagen übersichtlich abgelegt sein:

  • Personalausweis und Urkunden
  • Krankenversicherungsdaten
  • Patientenverfügung und Vorsorgevollmacht
  • Renten- und Versicherungsunterlagen
  • Bankverbindungen
  • Verträge und Mitgliedschaften
  • Notfallkontakte
  • Hinweise auf Testament und Bestattungswünsche

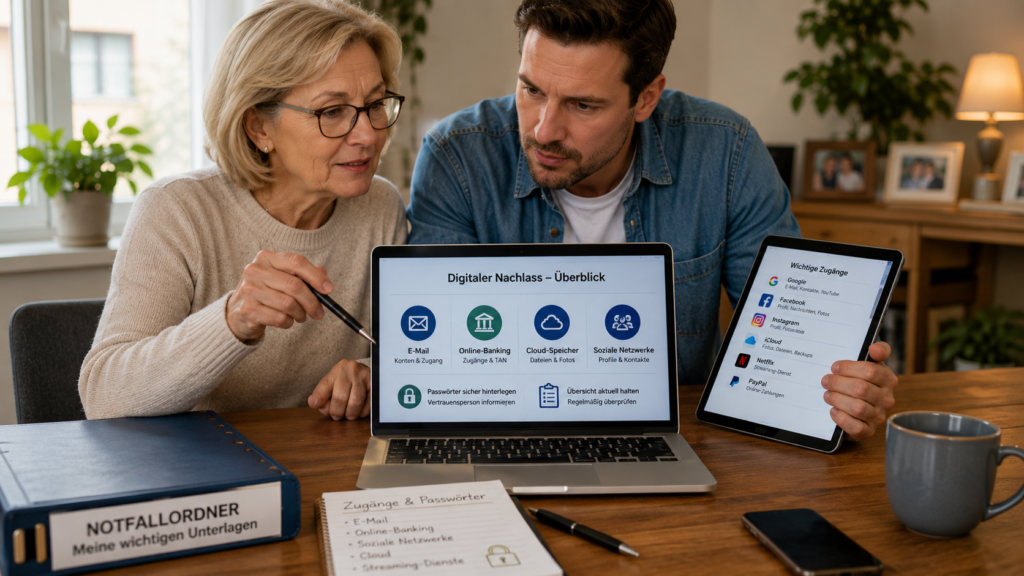
Oft vergessen wird der digitale Nachlass. Viele Menschen nutzen E-Mail-Konten, Online-Banking, soziale Netzwerke, Cloud-Speicher oder Streaming-Dienste. Fehlen Angehörigen die notwendigen Informationen, entstehen häufig erhebliche Probleme. Deshalb sollten auch digitale Konten rechtzeitig dokumentiert werden.
Das Ehegatten-Notvertretungsrecht ermöglicht zwar bestimmte medizinische Entscheidungen, ersetzt jedoch keine umfassende Vorsorgevollmacht. Wer sicherstellen möchte, dass die eigenen Wünsche umgesetzt werden, sollte entsprechende Dokumente frühzeitig erstellen.

Meine Erfahrung als Rentenberater zeigt: Viele Menschen kümmern sich um ihre Altersvorsorge, vernachlässigen jedoch die persönliche Vorsorge für den Notfall. Ein vollständiger Notfallordner kann Angehörigen in einer belastenden Situation viel Zeit, Stress und Unsicherheit ersparen.

Interessant für Verbraucher ist der Update-Service „Rentner“. Dabei werden Rentenunterlagen, Vorsorgedokumente und der Notfallordner in festen Zeitabständen überprüft und aktualisiert. Persönliche Verhältnisse, Versicherungen, Bankverbindungen, digitale Zugänge und gesetzliche Regelungen ändern sich im Laufe der Zeit. Regelmäßige Aktualisierungen sichern die Einsatzfähigkeit des Notfallordners.
Wichtig ist, alle Unterlagen zentral aufzubewahren und Vertrauenspersonen darüber zu informieren. Nur dann können sie im Ernstfall schnell handeln.

Wer vorsorgt, behält auch dann die Kontrolle über wichtige Entscheidungen, wenn er sie selbst nicht mehr treffen kann.
Werner Hoffmann
Rentenberater (RDG)
Generationenberater (IHK)
Seniorenberater (NWB-Akademie)
Autor und Herausgeber von

www.not-fallordner.de

Blog: www.notfallordner.blog

Blog: Rentenberater.blog

und www.Renten-Experte.de

#Vorsorgevollmacht #Notfallordner #Patientenverfügung

#Rentenberater

#DigitalerNachlass #WernerHoffmann

Rente 2026: Spürbares Plus ab Juli – warum viele Rentner deutlich mehr Geld bekommen

Rente 2026: Spürbares Plus ab Juli – warum viele Rentner deutlich mehr Geld bekommen

Ein Beitrag von

Werner Hoffmann
www.Renten-Experte.de

Für Millionen Rentnerinnen und Rentner könnte der 1. Juli 2026 ein spürbares finanzielles Aufatmen bringen. Aktuelle Berechnungen auf Basis der Lohnentwicklung und der gesetzlichen Rentenformel deuten darauf hin, dass die Renten erneut deutlich steigen könnten. Nach derzeitigem Stand gilt eine Rentenerhöhung zwischen 3,5 und 4,5 Prozent als realistisch.

Entscheidend für die Rentenanpassung ist nicht die Inflation, sondern die durchschnittliche Bruttolohnentwicklung der Beschäftigten. Und genau hier zeigen die Zahlen klar nach oben. Tarifabschlüsse, Mindestlohnerhöhungen und eine weiterhin stabile Beschäftigung sorgen dafür, dass die Rentenformel ein deutliches Plus zulässt. Gleichzeitig greift die gesetzliche Rentengarantie, die Kürzungen ausschließt.

Was bedeutet das konkret für einen Durchschnittsrentner? Bei einer Bruttorente von etwa 1.500 Euro ergibt sich folgendes Bild:

Bei 3,5 Prozent steigt die monatliche Rente um rund 52 Euro.
Bei 4,0 Prozent sind es etwa 60 Euro mehr.
Bei 4,5 Prozent sogar rund 68 Euro zusätzlich im Monat.

Für viele Rentner ist das kein kleiner Betrag. Gerade angesichts steigender Lebenshaltungskosten, höherer Energiepreise und zunehmender Eigenanteile bei Kranken- und Pflegekosten kann ein solcher Zuwachs den finanziellen Spielraum spürbar erweitern.

Wichtig bleibt die Einordnung: Es handelt sich um Bruttowerte. Beiträge zur Kranken- und Pflegeversicherung sowie mögliche Steuerabzüge mindern den Auszahlungsbetrag. Dennoch bleibt bei vielen Rentnern ein deutliches Netto-Plus, das Monat für Monat wirkt.

Die endgültige Höhe der Rentenanpassung wird erst im Frühjahr 2026 offiziell festgelegt, wenn alle relevanten Lohn- und Beitragsdaten ausgewertet sind. Nach aktueller Datenlage spricht jedoch vieles gegen eine Nullrunde.

www.Renten-Experte.de

Gerade für Durchschnittsrentner zeigt sich erneut: Auch moderate prozentuale Erhöhungen machen im Alltag einen spürbaren Unterschied. Umso wichtiger ist es, die eigene Rentensituation regelmäßig zu prüfen und langfristig gut zu planen.

#Rente2026 #Rentenerhöhung #GesetzlicheRente #Durchschnittsrentner #RentenExperte

Teil 2a: Rente in Schweden – Vergleich mit Deutschland: Warum das System stabiler ist und breiter finanziert wird!

Teil 2a: Rente in Schweden – Vergleich mit Deutschland: Warum das System stabiler ist und breiter finanziert wird!

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG) -.

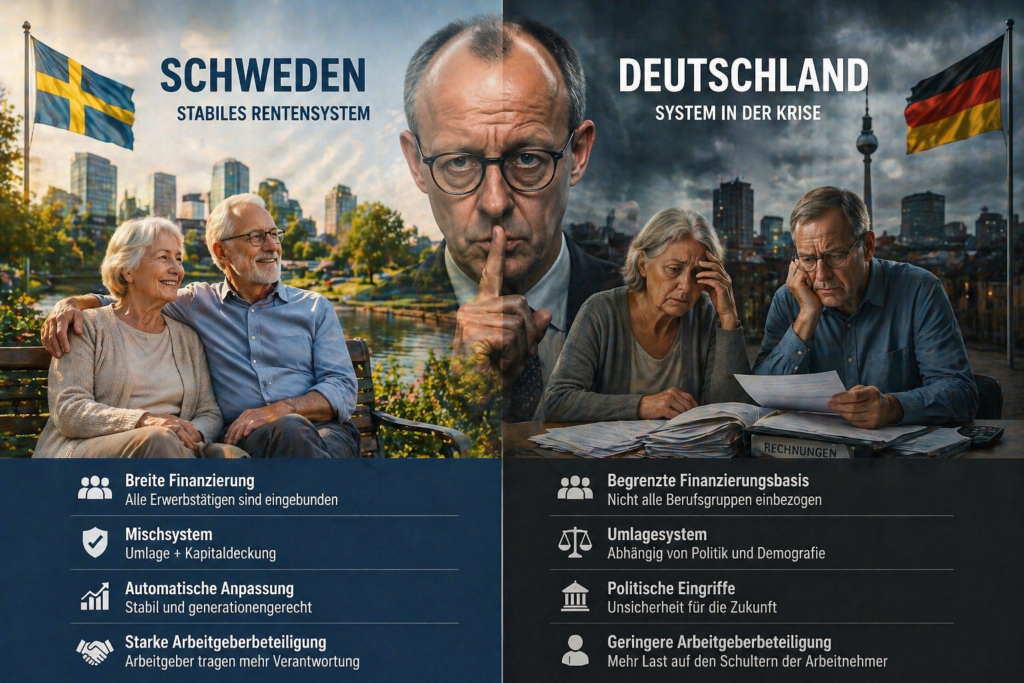
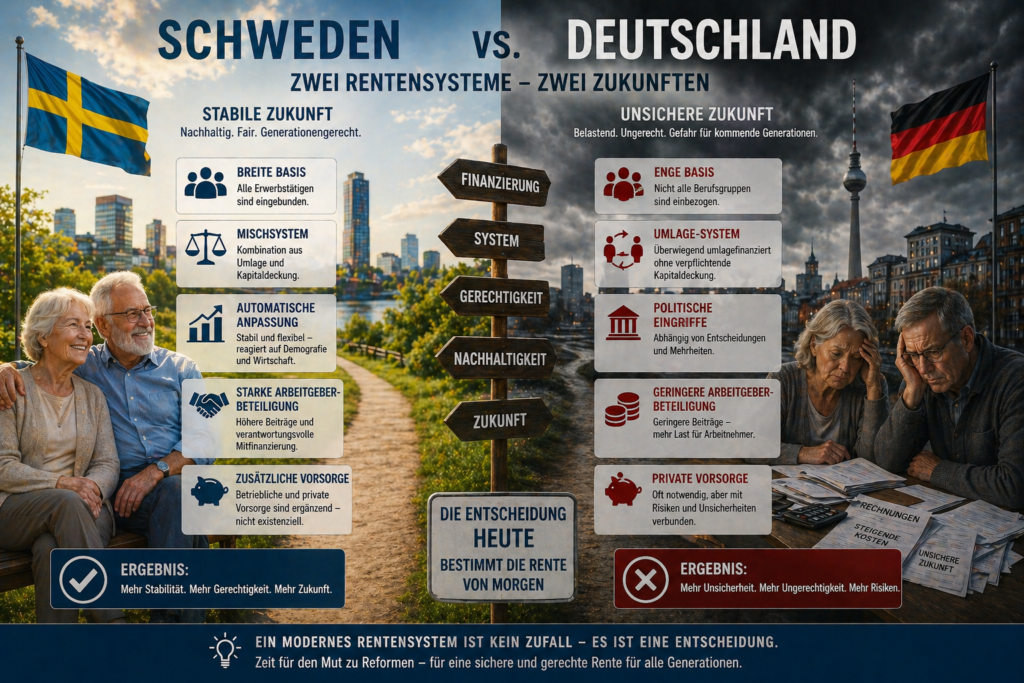
Schweden gilt als eines der modernsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in der Beitragshöhe – sondern in der Struktur und Finanzierung.

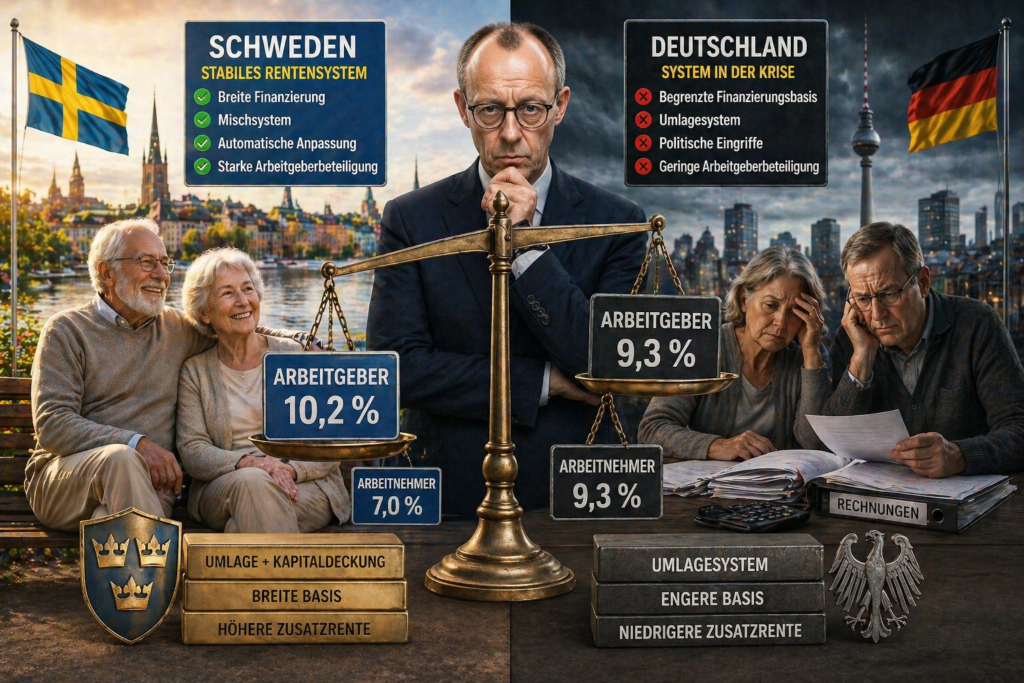
Herr Merz, warum verschweigen Sie, dass schwedische Arbeitgeber einen höheren Beitragsanteil als die Arbeitnehmer leisten?

Funktionsprinzip

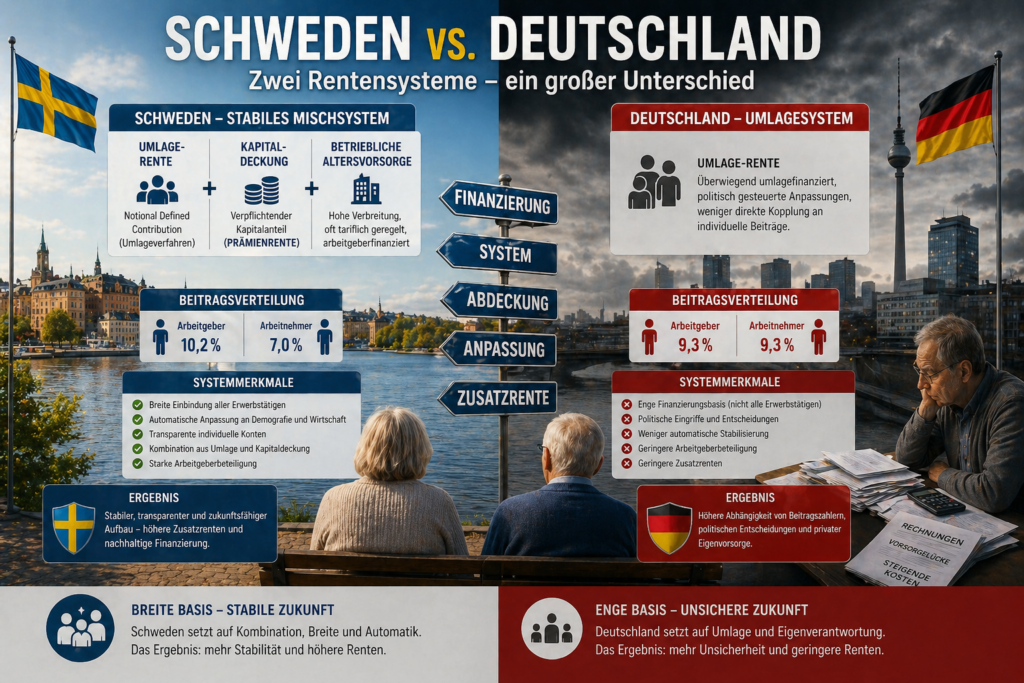
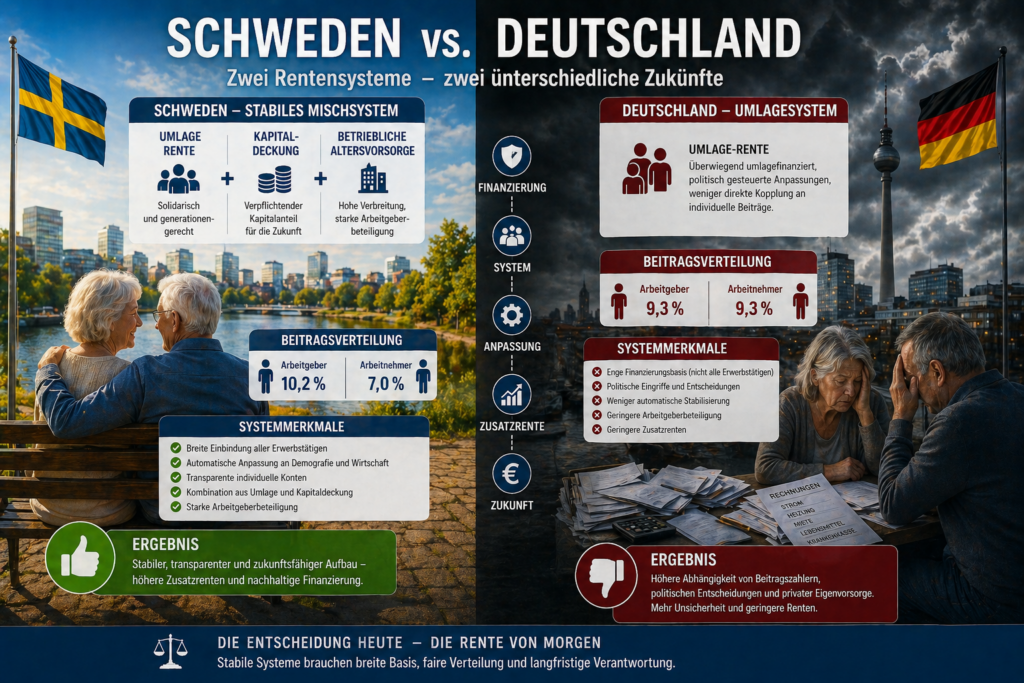
Schweden kombiniert drei Elemente:

– umlagefinanzierte Rente,
– kapitalgedeckte Pflichtanteile,
– ergänzende betriebliche Systeme.

Das Ergebnis ist ein Mischsystem aus Umlage und Kapitaldeckung. Deutschland setzt dagegen überwiegend auf Umlage.

Beitragsverteilung

Und in einem weiteren Land bezahlen Arbeitgeber einen höheren Beitrag in die gesetzliche Rentenversicherung.

—-

Schweden:
Arbeitgeber: ca. 10,2 Prozent
Arbeitnehmer: ca. 7 Prozent

Deutschland:
Arbeitgeber: 9,3 Prozent
Arbeitnehmer: 9,3 Prozent

In Schweden tragen Arbeitgeber anteilig mehr. Deutschland bleibt bei einer formalen 50/50-Aufteilung.

Wer ist versichert?

In Schweden sind nahezu alle Erwerbstätigen eingebunden. Es gibt weniger Sonderwege und eine breitere Finanzierungsbasis.

In Deutschland stehen Arbeitnehmer im Zentrum, während Beamte und viele Selbstständige nicht vollständig in der gesetzlichen Rentenversicherung integriert sind.

Rentenhöhe und Mechanik

Schweden arbeitet mit lebenslanger Beitragslogik, transparenten Konten und automatischer Anpassung an Demografie und Wirtschaft.

Deutschland ist stärker politisch gesteuert. Dadurch entstehen mehr Unsicherheiten bei Anpassungen und Reformen.

Kapitaldeckung und Zusatzvorsorge

Schweden nutzt verpflichtende Kapitalanteile und eine sehr verbreitete betriebliche Altersversorgung. Deutschland verlässt sich stärker auf freiwillige private Vorsorge und Entgeltumwandlung.

Das führt zu einem entscheidenden Unterschied: In Schweden ist Zusatzvorsorge stärker systematisch eingebunden, in Deutschland stärker individuell abhängig.

Resümee

Schweden zeigt, wie ein modernes Rentensystem aussehen kann: stabil durch automatische Mechanismen, ergänzt durch Kapitaldeckung und getragen von einer breiten Basis.

Die zentrale Erkenntnis: Nicht nur die Beitragshöhe entscheidet – sondern die Systemarchitektur.

Der Blog von
https://Rentenberater.blog
www.Renten-Experte.de

#Rente #Schweden #Deutschland #Altersvorsorge #Europa

Teil 1 – Friedrich Merz Plan: Die Basisabsicherung in der Rentenversicherung

Teil 1 – Friedrich Merz Plan: Die Basisabsicherung in der Rentenversicherung

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann – Rentenberater (RDG) www.Renten-experte.de und Betriebswirt für betriebliche Altersversorgung (FH)

Wenn Friedrich Merz davon spricht, die gesetzliche Rentenversicherung künftig nur noch als „Basisabsicherung“ zu gestalten, klingt das zunächst nach Modernisierung. Tatsächlich steckt dahinter ein grundlegender Systemwechsel mit weitreichenden Folgen.

Der zentrale Punkt ist die mögliche Abschaffung der Haltelinie von 48 %. Diese verhindert bislang, dass das Rentenniveau weiter absinkt. Fällt diese Grenze, sinken die Renten im Verhältnis zu den Löhnen deutlich stärker. Die gesetzliche Rente würde damit gezielt von einer lebensstandardsichernden Leistung zu einer reinen Grundversorgung umgebaut.

Auffällig ist die politische Argumentation: Häufig wird der Eindruck vermittelt, die ältere Generation lebe auf Kosten der jüngeren. Der demografische Wandel wird als Hauptproblem dargestellt – und dient als Begründung für Einschnitte. Tatsächlich wird hier ein Konflikt zwischen Jung und Alt konstruiert.

Natürlich ist die Demografie eine Herausforderung. Aber sie ist kein Naturgesetz, das zwangsläufig zu Rentenkürzungen führen muss. Es gäbe zahlreiche Stellschrauben: eine höhere Erwerbsbeteiligung, eine breitere Finanzierungsbasis oder eine stärkere Beteiligung hoher Einkommen.

Stattdessen richtet sich der Fokus fast ausschließlich auf die angebliche Überforderung der Jüngeren. Das lenkt von einer anderen Entwicklung ab: der schrittweisen Verschiebung der Verantwortung vom solidarischen System hin zur individuellen Vorsorge.

Aus meiner Sicht liegt hier der eigentliche Kern: Es geht weniger um Generationengerechtigkeit, sondern um einen schleichenden Systemwechsel hin zu mehr Privatisierung. Die gesetzliche Rente wird geschwächt, während private Vorsorgemodelle gestärkt werden.

Warum Friedrich Merz so argumentiert, wird in den folgenden Teilen klar.

#GesetzlicheRente #FriedrichMerz #CDU #Rentenpolitik #Altersvorsorge

Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

——-

Das verschweigt Friedrich Merz & auch die Anhänger von Arbeitgeberverbänden

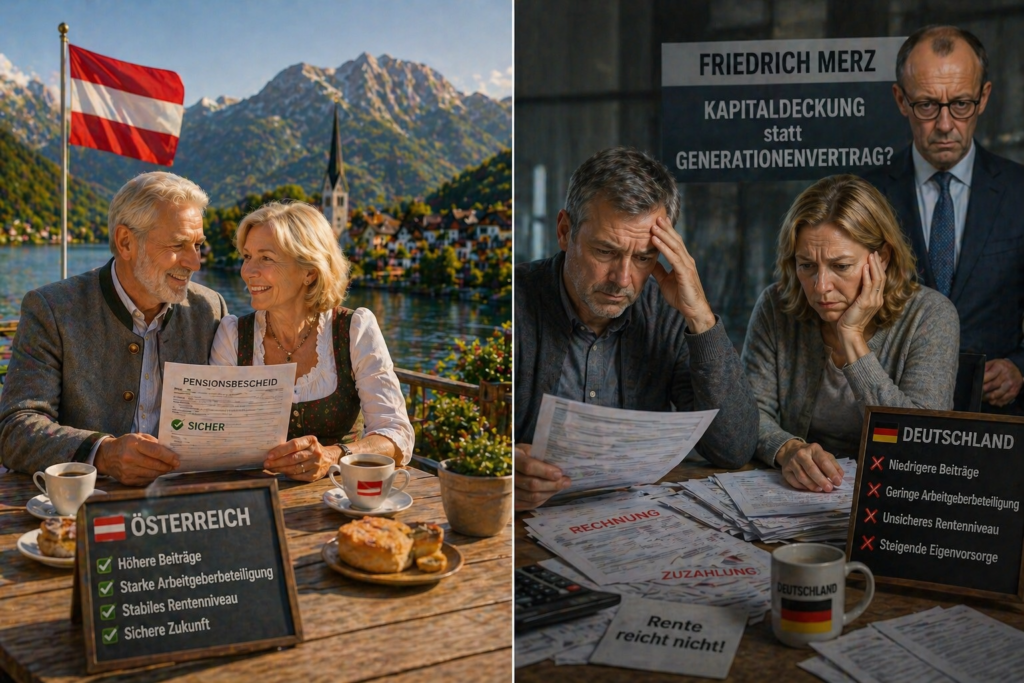
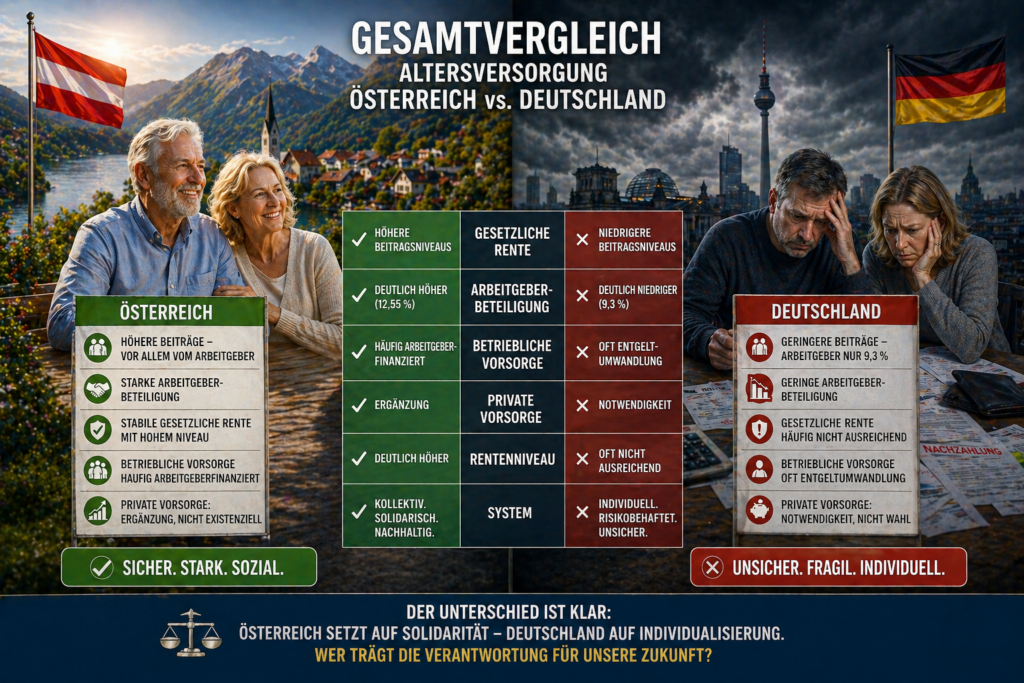
Der Vergleich der Altersversorgung zwischen Österreich und Deutschland zeigt ein klares Bild: Nicht die Systeme unterscheiden sich grundsätzlich – sondern die Verteilung der Lasten.

Gesetzliche Rente

Österreich:
Arbeitgeber: 12,55 Prozent
Arbeitnehmer: 10,25 Prozent

Deutschland:
Arbeitgeber: 9,3 Prozent
Arbeitnehmer: 9,3 Prozent

Österreich erzielt ein deutlich höheres Rentenniveau, weil mehr Beiträge in das System fließen – vor allem von Arbeitgebern.

Betriebliche Altersversorgung

Österreich:
häufig arbeitgeberfinanziert, kollektive Lösungen, echte Zusatzrente.

Deutschland:
oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 Prozent.

In Deutschland ist die bAV daher oft keine echte Arbeitgeberleistung.

Private Vorsorge

Deutschland:
hohe Bedeutung, notwendig zur Schließung von Lücken.

Österreich:
Ergänzung, nicht existenziell.

In Deutschland wird das Risiko stärker auf den Einzelnen verlagert.

Die politische Dimension

Friedrich Merz spricht häufig vom notwendigen Umbau hin zu mehr Kapitaldeckung. Vordergründig geht es um den Generationenvertrag.

Tatsächlich stellt sich aber eine andere Frage: Soll die Verantwortung stärker von Arbeitgebern auf Arbeitnehmer verlagert werden?

Denn Kapitaldeckung bedeutet in vielen Modellen:

mehr Eigenvorsorge,
weniger kollektive Finanzierung,
geringere direkte Arbeitgeberbeteiligung.

Resümee

Der Vergleich zeigt klar: Österreich erreicht höhere Renten, weil Arbeitgeber stärker eingebunden sind und höhere Beiträge gezahlt werden.

Deutschland hingegen verlagert zunehmend Verantwortung auf den Einzelnen.

Die zentrale Frage lautet daher nicht, ob das System finanzierbar ist – sondern: Wer soll die Altersvorsorge tragen?

https://Rentenberater.blog
Werner Hoffmann. WhatsAPP: +49715634354

#Rente #Deutschland #Österreich #Sozialstaat #Altersvorsorge

Betriebsrente vor dem Umbruch? Warum die bAV dringend reformiert werden muss!

Betriebsrente vor dem Umbruch? Warum die bAV dringend reformiert werden muss!

Ein Beitrag von
Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)
www.Renten-experte.de

Die Diskussion um die Zukunft der Altersvorsorge in Deutschland ist längst überfällig. Aus meiner Sicht ist klar: Die Kombination aus gesetzlicher Rentenversicherung als Umlagesystem und kapitalgedeckten Systemen wie der betrieblichen Altersversorgung (bAV) sowie der privaten Vorsorge ist grundsätzlich richtig und notwendig.

Zwei Systeme – eine sinnvolle Risikostreuung

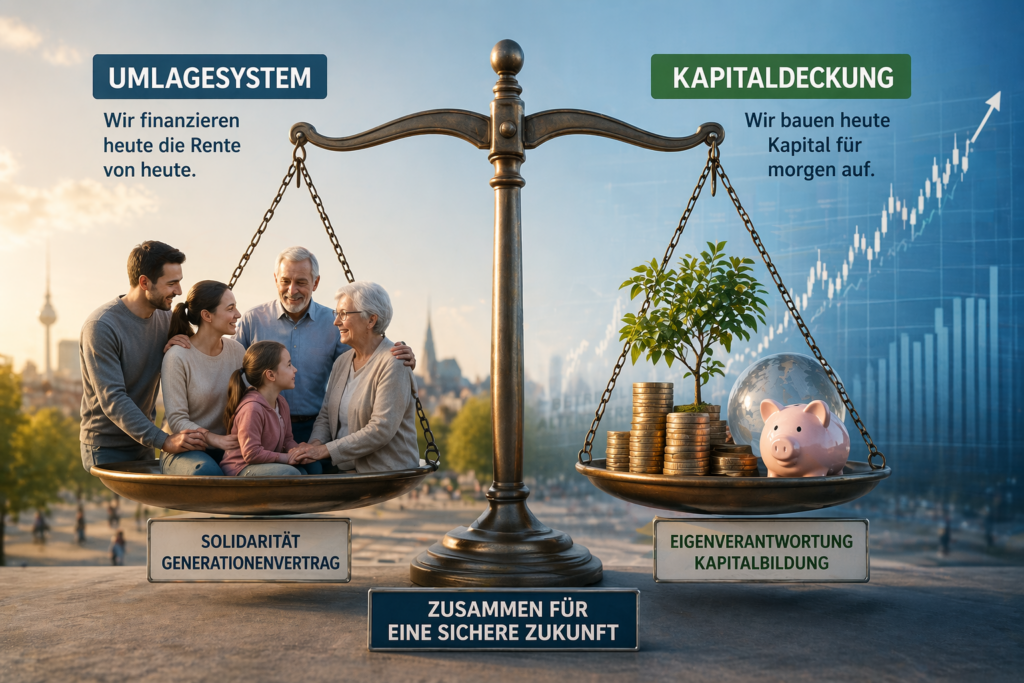
Die gesetzliche Rente funktioniert nach dem Umlageverfahren. Beiträge der heutigen Erwerbstätigen finanzieren die Renten der aktuellen Rentner.

Dem gegenüber stehen kapitalgedeckte Systeme, bei denen Kapital angespart wird.

Diese Kombination sorgt für eine wichtige Risikostreuung:

  • Umlage abhängig von Demografie und Beschäftigung,
  • Kapitaldeckung abhängig von Zinsen und Märkten.

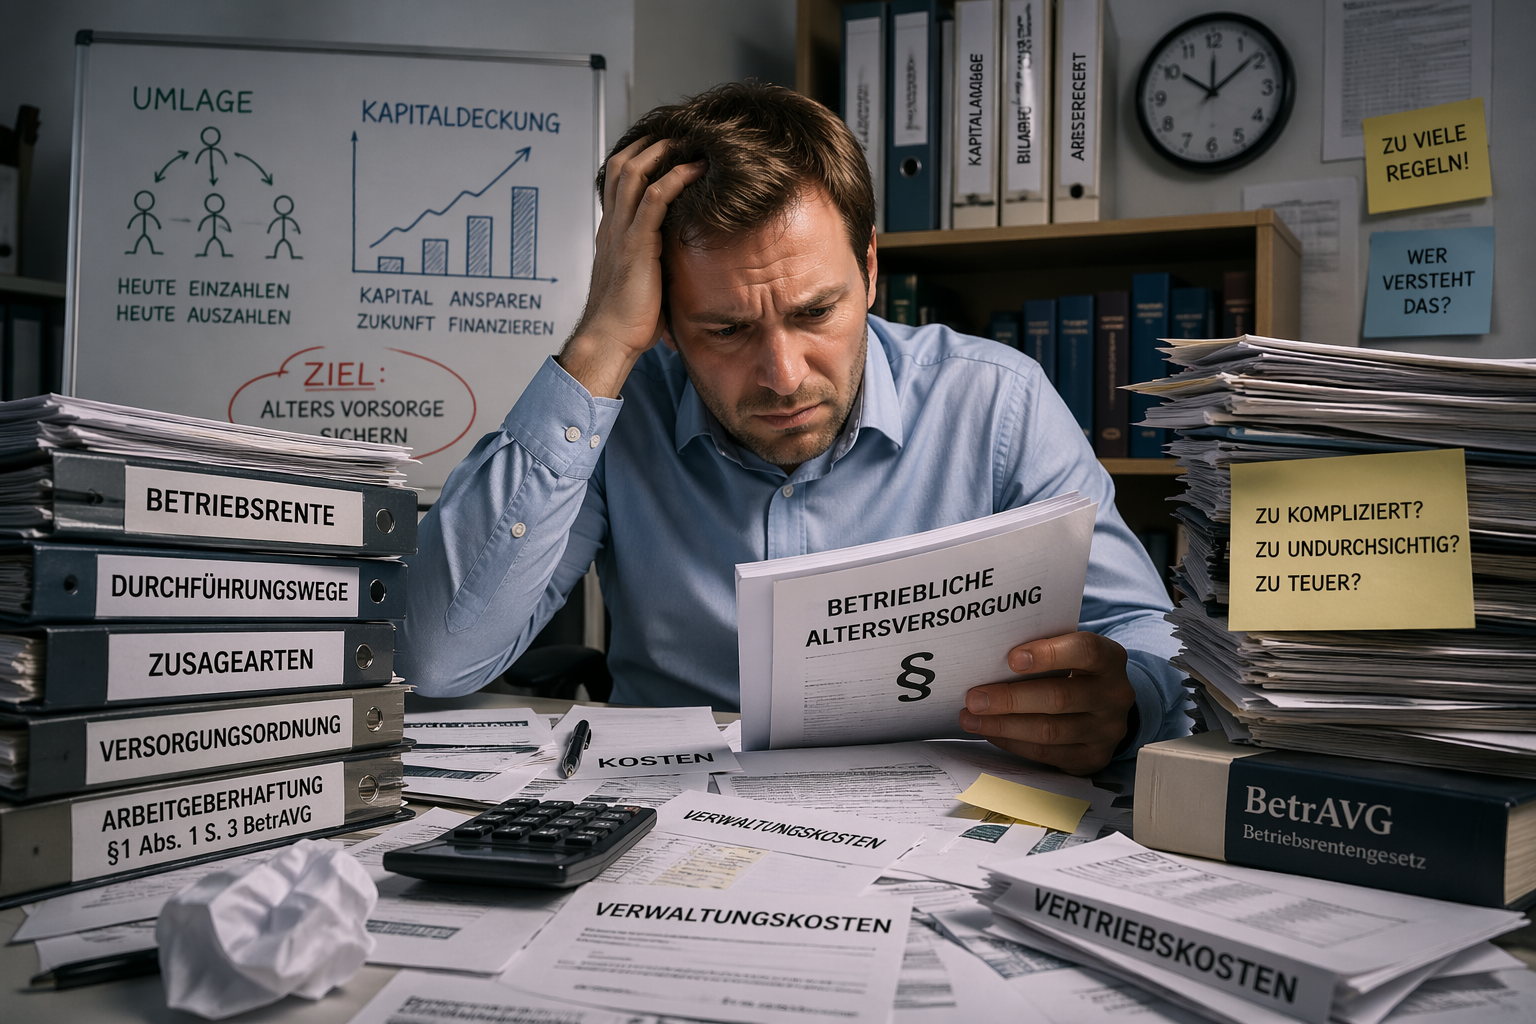
Das Problem: Die bAV ist zu komplex

So sinnvoll die bAV ist – sie ist heute:

  • zu kompliziert,
  • zu unübersichtlich,
  • zu stark reguliert.

Viele Arbeitnehmer verstehen nicht mehr:

  • wie ihre Versorgung funktioniert,
  • welche Kosten entstehen,
  • welche Leistungen sie erhalten.

Das führt zu Unsicherheit – und bremst die Verbreitung.

Fünf notwendige Reformschritte

1. Arbeitgeberhaftung reduzieren
Die Haftung nach § 1 Abs. 1 Satz 3 BetrAVG schreckt viele Unternehmen ab.

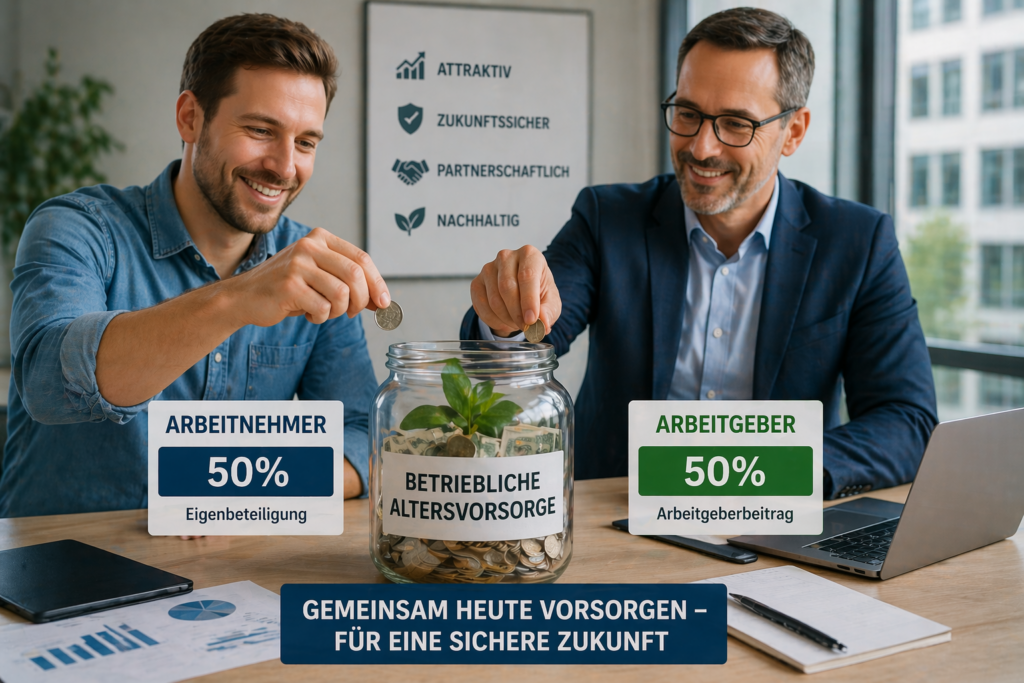
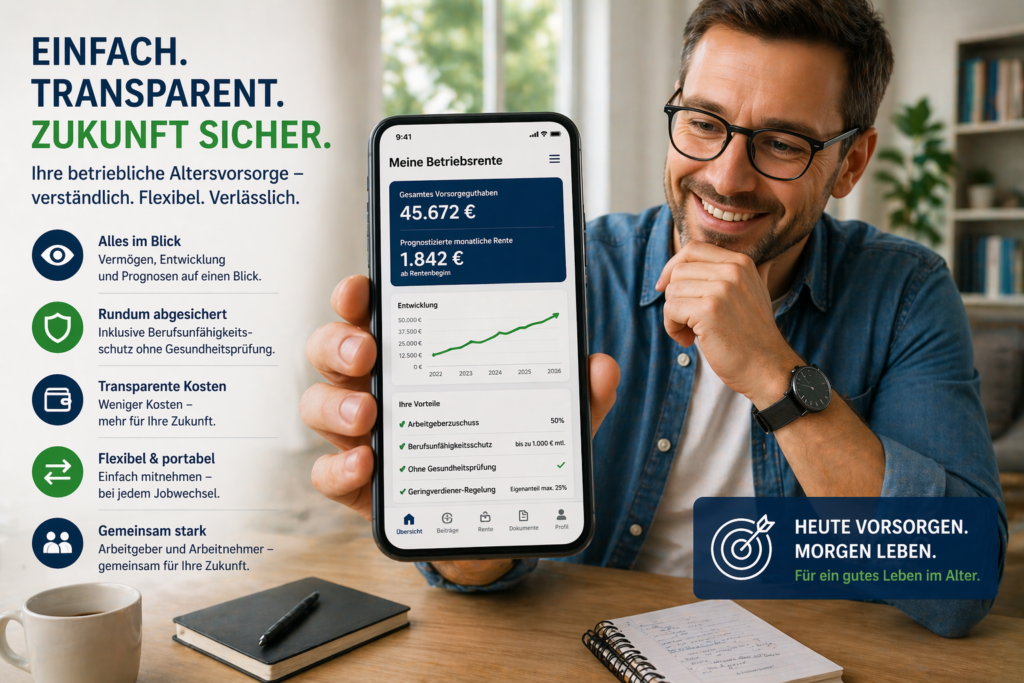
2. Mindest-Arbeitgeberzuschuss von 30 %, besser 50 %
Die bAV braucht echte Arbeitgeberbeteiligung statt reiner Entgeltumwandlung.

3. Mehr Flexibilität und Portabilität
Beim Jobwechsel muss die Mitnahme einfach und selbstverständlich sein.

4. Kosten deutlich senken
Zu hohe Verwaltungs- und Vertriebskosten mindern die Rendite.

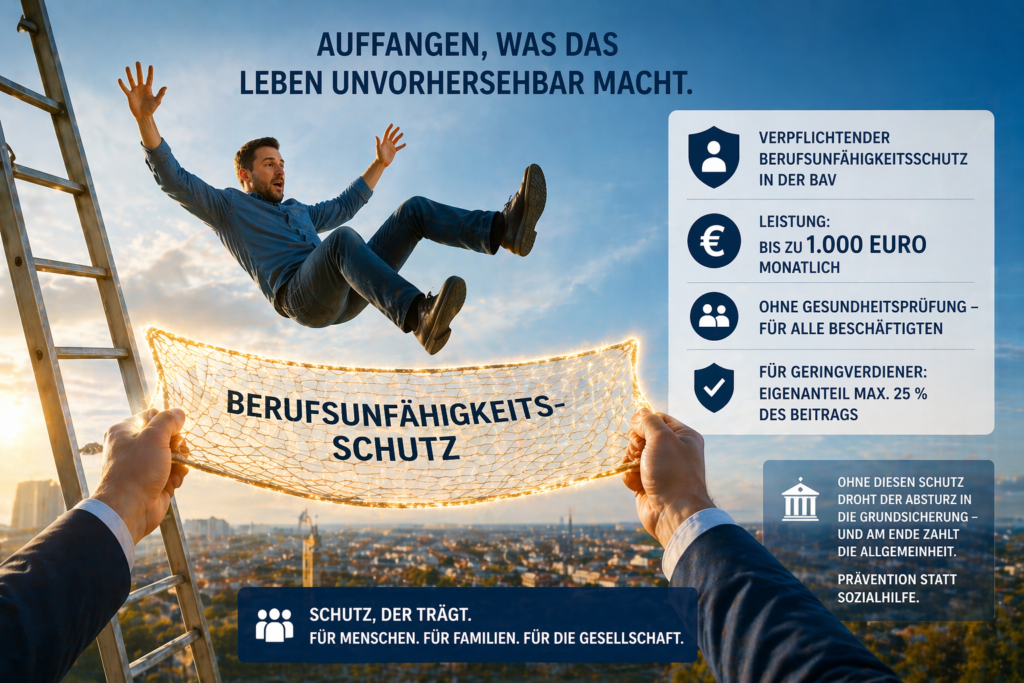
5. Berufsunfähigkeitsschutz integrieren
Notwendig ist eine verpflichtende Absicherung ohne Gesundheitsprüfung mit bis zu 1.000 Euro monatlich.
Für Geringverdiener sollte der Beitragsanteil für Berufsunfähigkeit 25 % betragen.
Ohne diesen Schutz droht oft der Weg in die Grundsicherung – und damit Belastung für den Staat.

Der größte Fehler im System

Die bAV ist für Millionen gedacht – aber nur für Experten verständlich.

Resümee

Die Kombination aus Umlage und Kapitaldeckung ist richtig. Doch die bAV braucht dringend Reformen: weniger Komplexität, mehr Transparenz, höhere Arbeitgeberbeiträge, geringere Kosten und integrierten Schutz bei Berufsunfähigkeit.

Nur so wird sie wieder ein starker Baustein der Altersvorsorge.

#bAV #Rente #Altersvorsorge #Betriebsrente #Berufsunfähigkeit

Renten-Anpassung zum 01.07.2026: Jetzt offiziell 4,24 % mehr Rente!

Renten-Anpassung zum 01.07.2026: Jetzt offiziell 4,24 % mehr Rente!

Ein Beitrag von

Werner Hoffmann
Unabhängiger Rentenberater (RDG)
www.Renten-Experte.de

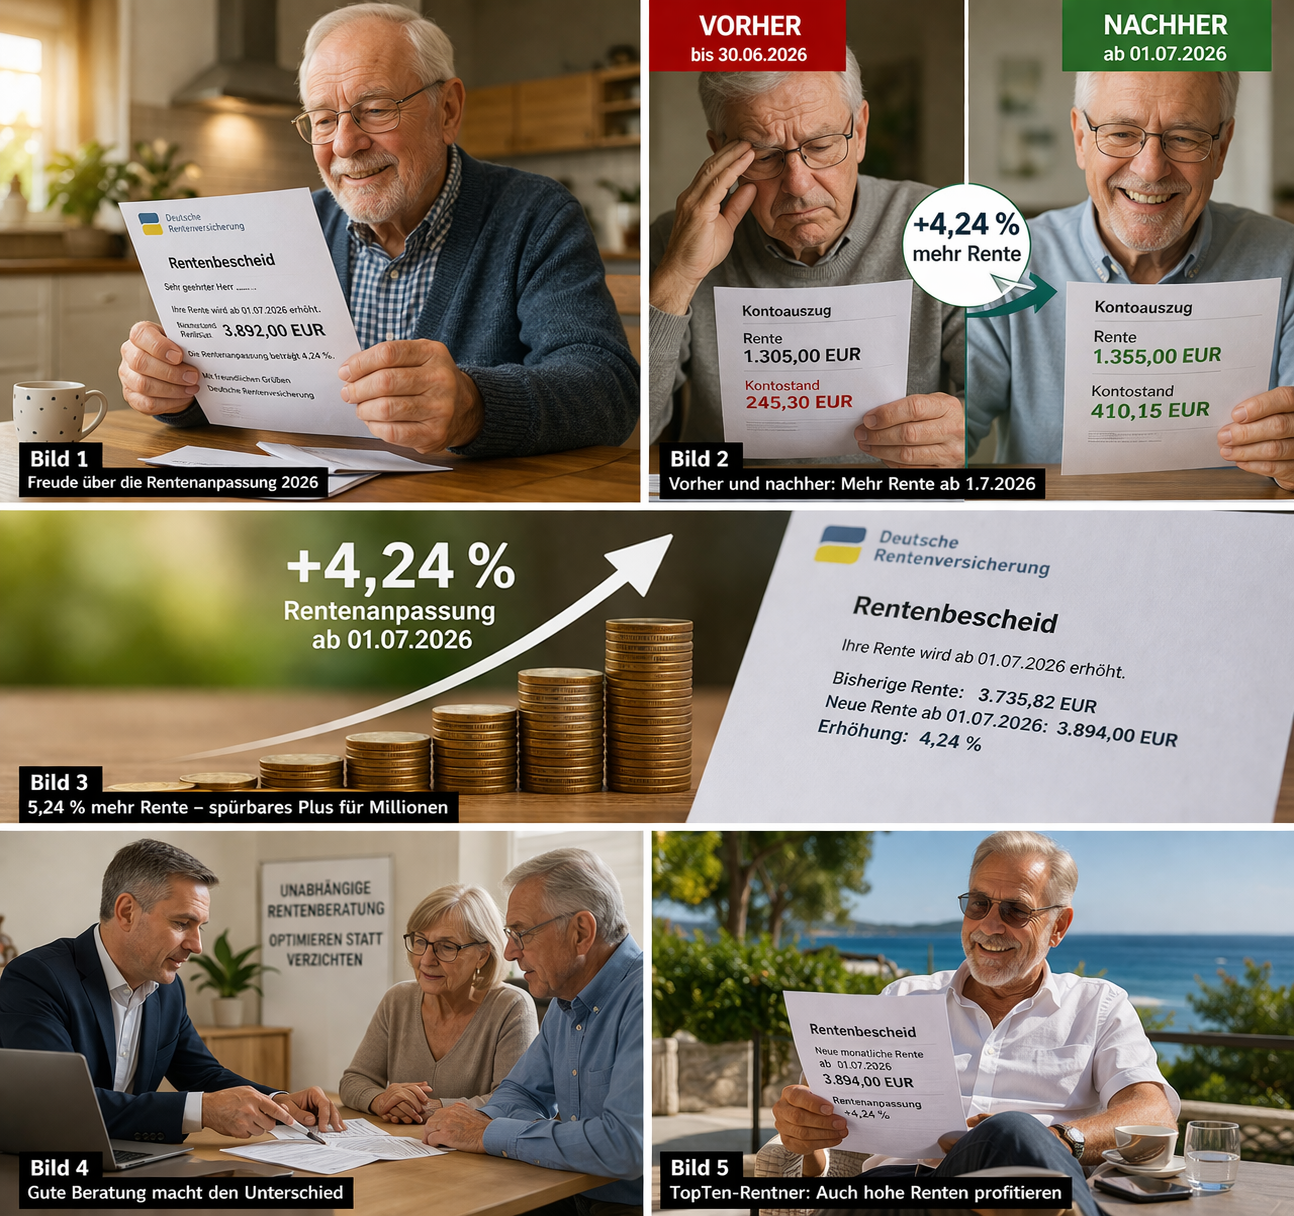
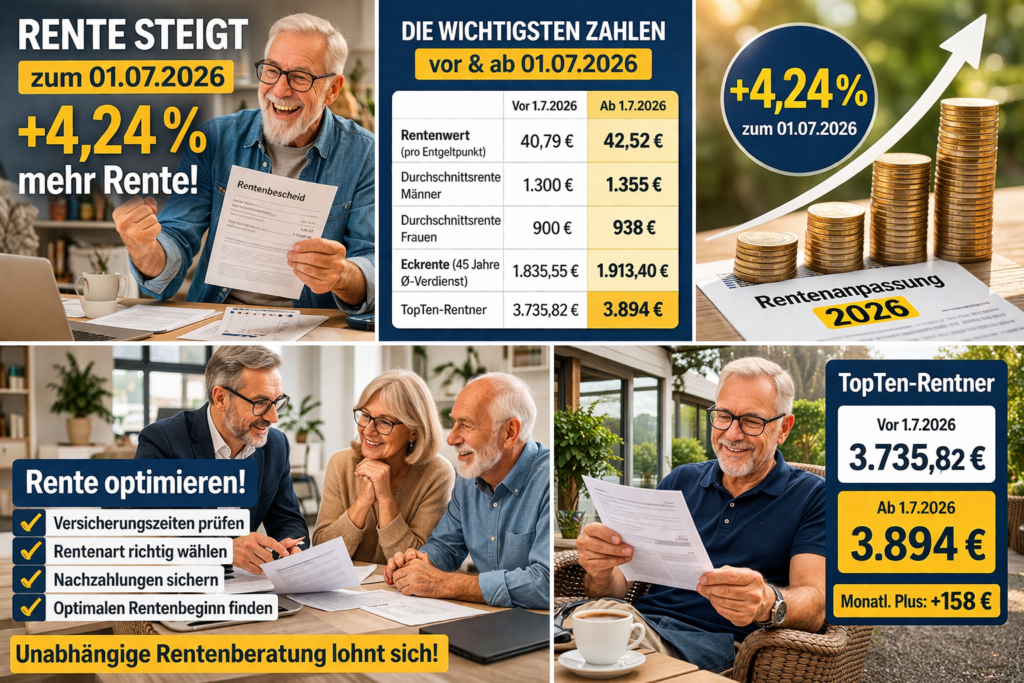
Zum 01.07.2026 steigen die gesetzlichen Renten um exakt 4,24 %. Doch entscheidend ist: Was kommt wirklich netto an?

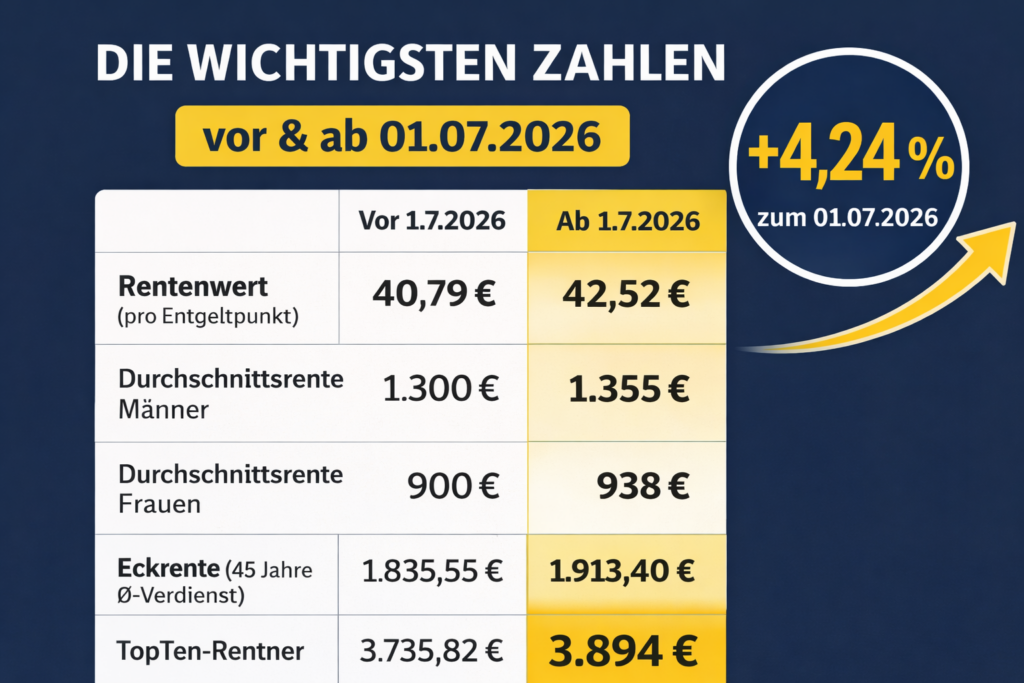
1. Aktueller Rentenwert

– Bis 30.06.2026: 40,79 € pro Entgeltpunkt,
– Ab 01.07.2026: 42,52 € pro Entgeltpunkt,

2. Durchschnittsrenten

– Männer: ca. 1.300 € → 1.355 €,
– Frauen: ca. 900 € → 938 €,

3. Eckrente (45 Jahre Durchschnitt)

– Vorher: 1.835,55 €,
– Nachher: 1.913,40 €,

4. TopTen-Rentner (Praxis – reale Zahlen)

– Vor 01.07.2026:
Brutto: 3.735,82 €,
Netto: 3.267,92 €,
→ Abzug: 12,52 %,

– Ab 01.07.2026:
Brutto: 3.894 €,
Netto: ca. 3.406,50 €,

Reales Plus netto: ca. 138,60 € monatlich

Wichtig – oft unterschätzt

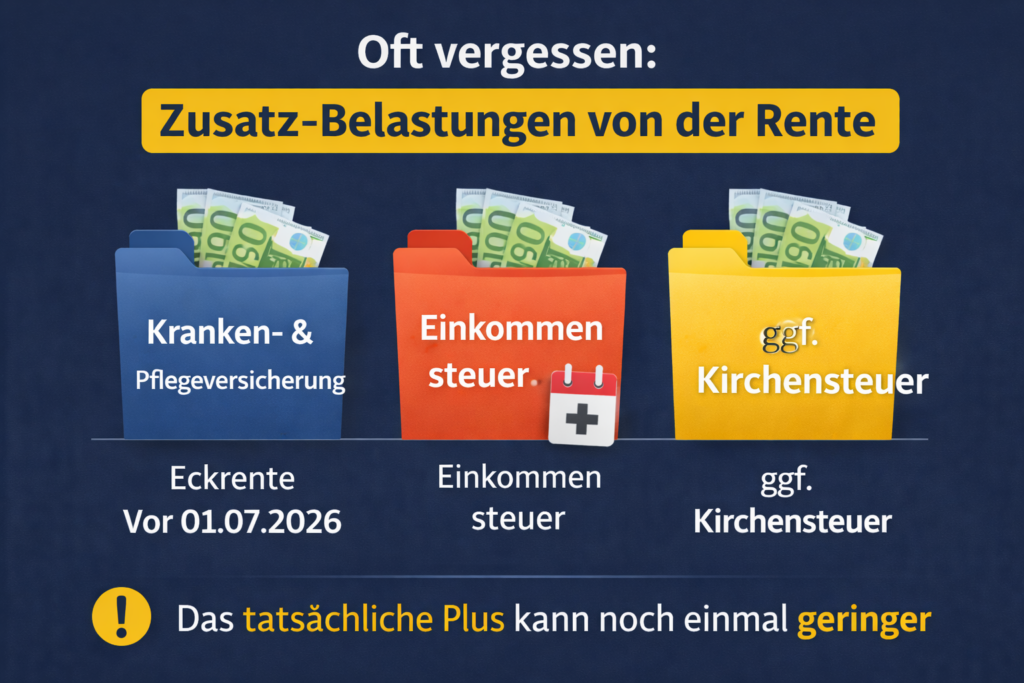
Von der Bruttorente gehen Beiträge zur Kranken- und Pflegeversicherung ab (KVdR, Pflege bei 1 Kind).

Zusätzlich können anfallen:
– Einkommensteuer,
– ggf. Kirchensteuer,

Das tatsächliche Plus kann dadurch noch geringer ausfallen.

Die entscheidende Erkenntnis

Die 4,24 % gelten für alle – aber der Unterschied entsteht durch die richtige Strategie:
– vollständige Zeiten,
– richtige Rentenart,
– optimaler Antrag,
– gezielte Nachzahlungen.

Anträge stellen viele – Optimierung macht nur der unabhängige Rentenberater (RDG).

Resümee

Die Rentenerhöhung bringt mehr Geld – aber erst nach Abzügen zeigt sich die Wahrheit.
Wer nur auf die Anpassung schaut, verschenkt oft mehrere hundert Euro im Monat.

#Rentenanpassung #Rente2026 #NettoRente #Eckrente #Rentenberater

Neue betriebliche Altersversorgung: Wer könnte sich gegen eine Reform stellen? – Kurzversion

Ein Beitrag von Werner Hoffmann

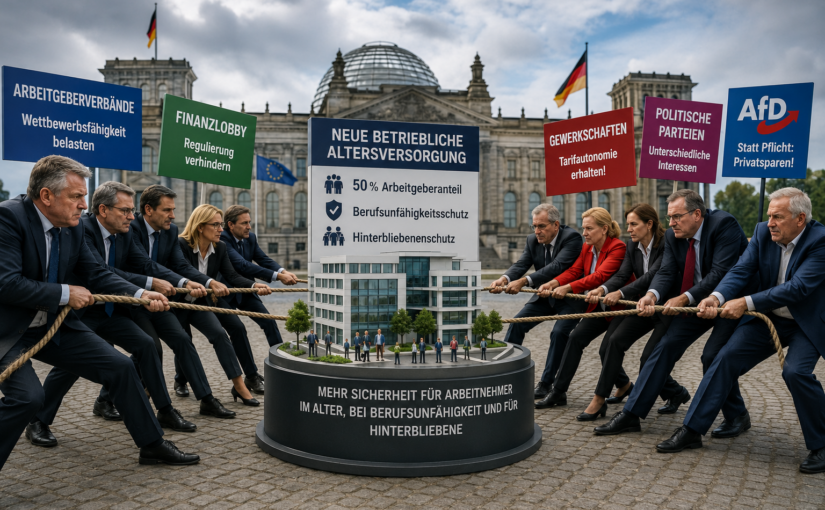
Deutschland braucht eine moderne betriebliche Altersversorgung (bAV), die Arbeitnehmern mehr Sicherheit bietet und Arbeitgeber gleichzeitig von Haftungsrisiken entlastet. Ein Modell mit 50 Prozent Arbeitgeberbeteiligung, zertifizierten Produkten, Berufsunfähigkeits- und Hinterbliebenenschutz sowie einfacher Verwaltung hätte viele Vorteile. Doch jede Reform schafft auch Gegner.

Die Anbieterbranche

Versicherungen, Pensionskassen und andere Anbieter profitieren heute teilweise von komplexen Produkten und zahlreichen Tarifvarianten. Eine gesetzliche Zertifizierung mit klaren Vorgaben zu Kosten, Transparenz und Leistungen könnte bestehende Geschäftsmodelle verändern und Gewinnmargen reduzieren.

Die bAV-Beraterbranche

Die betriebliche Altersversorgung gilt als kompliziert. Viele Unternehmen benötigen deshalb externe Berater und Spezialisten. Ein einfaches, standardisiertes System würde den Beratungsaufwand deutlich verringern und damit auch die Bedeutung eines Teils dieser Branche.

Arbeitgeber

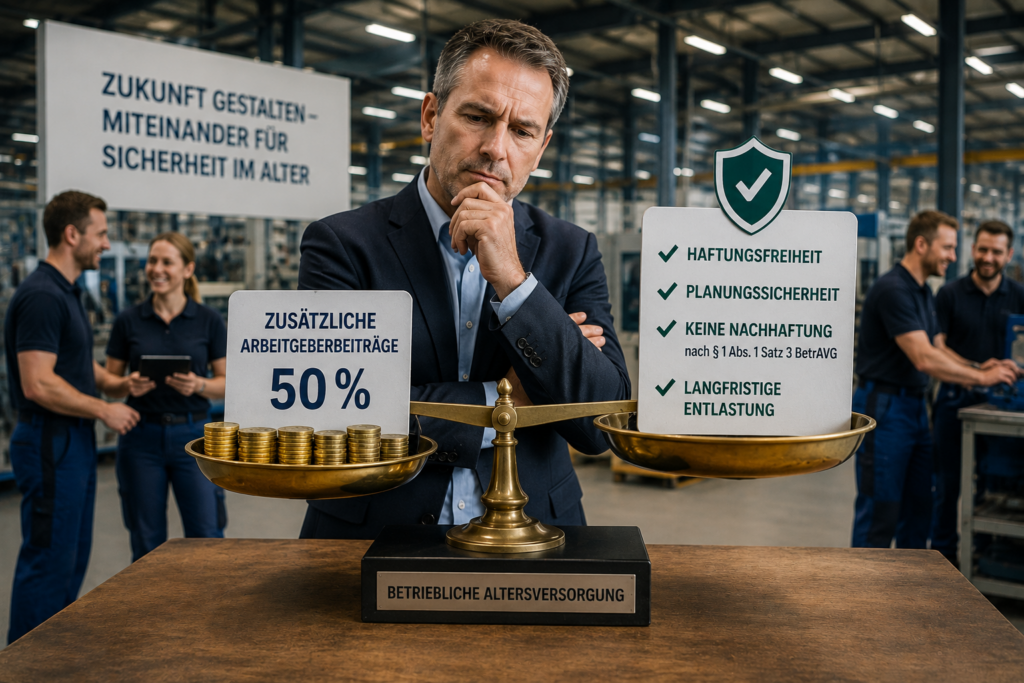
Ein verpflichtender Arbeitgeberzuschuss von 50 Prozent würde zunächst höhere Kosten verursachen. Gleichzeitig könnten Arbeitgeber jedoch von der Nachhaftung nach § 1 Abs. 1 Satz 3 BetrAVG befreit werden. Das würde mehr Planungssicherheit schaffen. Zudem sind Arbeitgeberbeteiligungen von mindestens 50 Prozent in vielen europäischen Ländern längst üblich.

Gewerkschaften

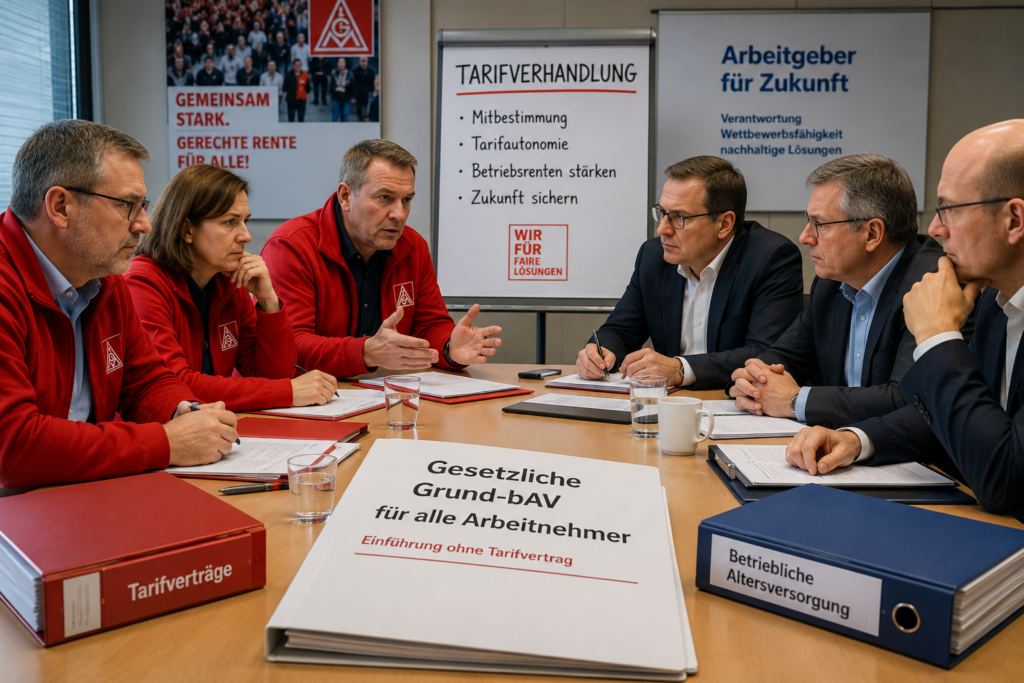
Auch Gewerkschaften könnten Vorbehalte haben. Würde eine gesetzliche Grund-bAV für alle Beschäftigten eingeführt, wäre dafür kein Tarifvertrag erforderlich. Damit ginge ein wichtiges tarifpolitisches Instrument verloren. Gleichzeitig würden aber auch Millionen Beschäftigte profitieren, die bisher keine Betriebsrente erhalten.

Parteien, Verbände und Lobbygruppen

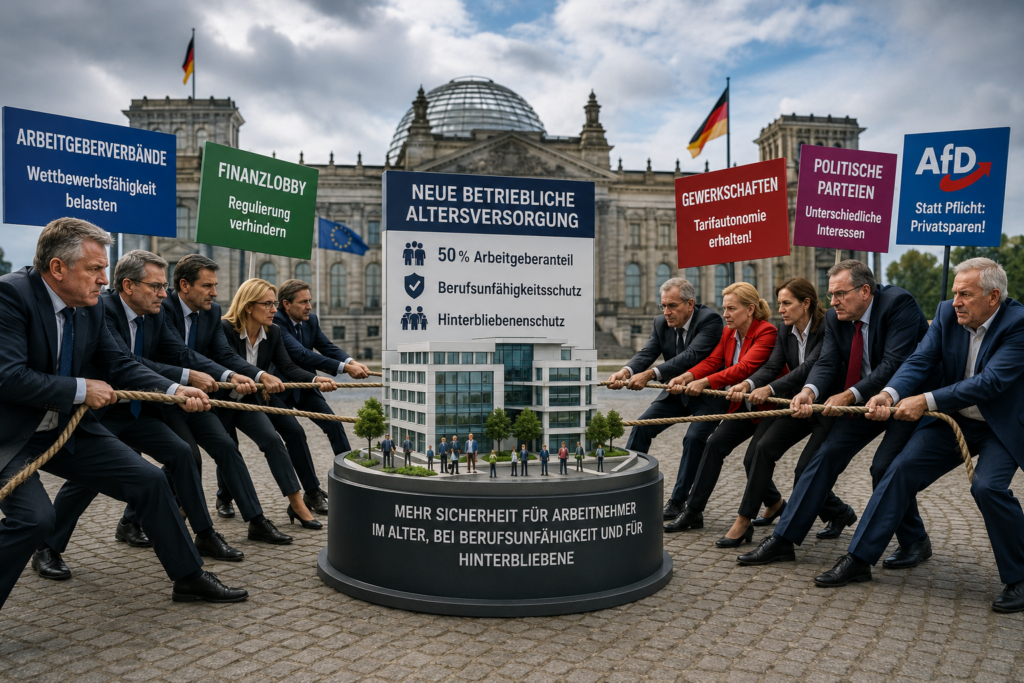
Arbeitgeberverbände könnten höhere Kosten kritisieren. Teile der Finanzwirtschaft dürften strengere Vorgaben ablehnen. Auch politische Parteien vertreten unterschiedliche Interessen. Während Arbeitnehmervertreter den Ausbau der bAV eher unterstützen könnten, würden wirtschaftsliberale (Neoliberale) Kräfte zusätzliche Arbeitgeberpflichten kritisch sehen.

Besonders die AfD würde entschieden gegen diese neue bAV sein. Gründe sind hier: Die AfD will – ohne dass sie ein Finanzierungskonzept hat – dass die Altersversorgung 70 Prozent beträgt, aber nicht durch höhere Arbeitgeberbeteiligung, sondern durch Privatsparen, was für einkommensschwächere Arbeitnehmer nicht möglich ist.

Fazit

Die eigentliche Frage lautet: Soll die betriebliche Altersversorgung vor allem bestehenden Interessen dienen oder möglichst vielen Arbeitnehmern einen verlässlichen Schutz im Alter, bei Berufsunfähigkeit und für Hinterbliebene bieten?

#Betriebliche #Altersversorgun #Regorm

Neue betriebliche Altersversorgung: Wer könnte sich gegen eine Reform stellen?

Ein Beitrag von

Werner Hoffmann, Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

—-

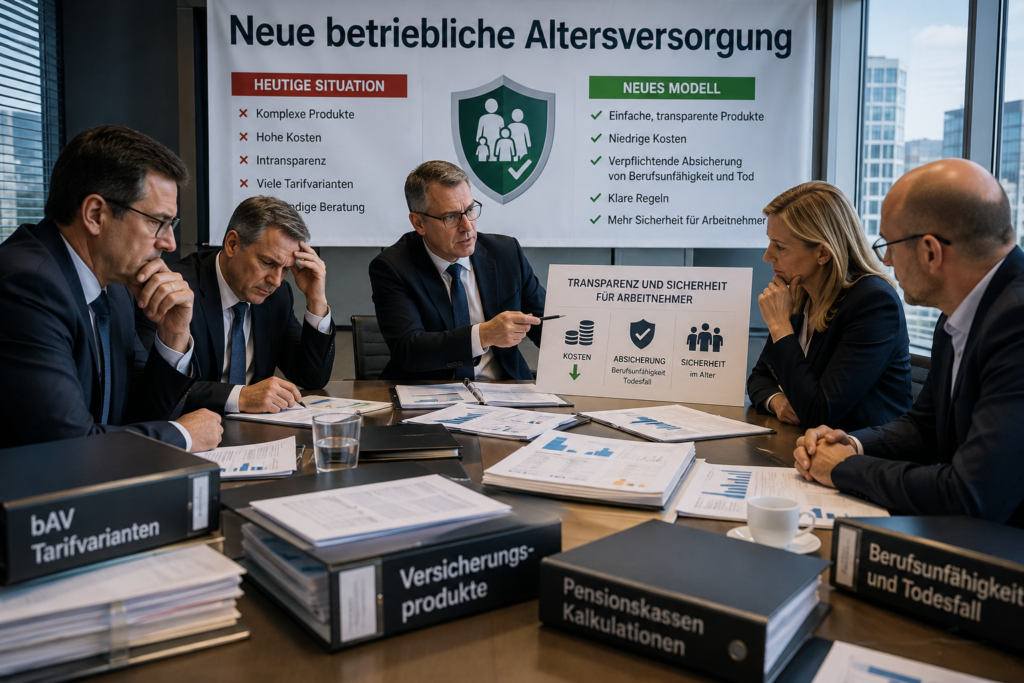
Deutschland braucht eine moderne betriebliche Altersversorgung (bAV), die Arbeitnehmern mehr Sicherheit bietet und Arbeitgeber gleichzeitig von Haftungsrisiken entlastet. Ein Modell mit verpflichtender Arbeitgeberbeteiligung von 50 Prozent, zertifizierten Produkten, automatischer Absicherung von Berufsunfähigkeit und Todesfall sowie einfacher Verwaltung hätte viele Vorteile. Doch jede Reform schafft auch Gegner.

1. Die Anbieterbranche

Versicherungen, Pensionskassen und andere Anbieter profitieren heute teilweise von komplexen Produkten und zahlreichen Tarifvarianten. Eine gesetzliche Zertifizierung mit klaren Vorgaben zu Transparenz, Kosten und Leistungen würde den Wettbewerb stärker auf Qualität statt auf Vertrieb ausrichten. Zudem müssten Risiken wie Berufsunfähigkeit und Todesfall verbindlich abgesichert werden. Dadurch könnten Gewinnmargen sinken.

2. Die bAV-Beraterbranche

Die betriebliche Altersversorgung gilt als kompliziert. Viele Unternehmen benötigen deshalb externe Berater, Makler oder Spezialisten. Ein einfaches, standardisiertes System würde zwar die Verbreitung der bAV erleichtern, gleichzeitig aber den Beratungsaufwand deutlich reduzieren. Für Teile der Branche könnte dies geringere Umsätze bedeuten.

3. Arbeitgeber

Ein verpflichtender Arbeitgeberzuschuss von 50 Prozent würde die Personalkosten erhöhen. Deshalb wäre hier mit Widerstand zu rechnen. Allerdings würde gleichzeitig die Nachhaftung nach § 1 Abs. 1 Satz 3 BetrAVG entfallen. Arbeitgeber erhielten dadurch mehr Planungssicherheit und wären von langfristigen Haftungsrisiken befreit. Zudem sind Arbeitgeberbeteiligungen von mindestens 50 Prozent in vielen europäischen Staaten bereits Standard.

4. Gewerkschaften

Auch Gewerkschaften könnten Vorbehalte haben. Nicht wegen der bAV selbst, sondern wegen ihrer Einführung. Würde eine gesetzliche Grund-bAV für alle Beschäftigten geschaffen, wäre dafür kein Tarifvertrag erforderlich. Gewerkschaften verlören damit ein wichtiges Verhandlungsfeld und zugleich ein Argument für die Mitgliedschaft. Andererseits würden auch Millionen Arbeitnehmer profitieren, die bislang keinen Zugang zu tarifvertraglichen Betriebsrenten haben.

5. Parteien, Verbände und Lobbygruppen

Jede größere Reform berührt politische und wirtschaftliche Interessen. Arbeitgeberverbände könnten höhere Kosten kritisieren. Teile der Finanzwirtschaft könnten strengere Vorgaben ablehnen. Gewerkschaftsnahe Organisationen könnten den Bedeutungsverlust tariflicher Regelungen bemängeln.

Auch politische Parteien vertreten unterschiedliche Wählergruppen. Während Arbeitnehmervertreter den Ausbau der bAV eher unterstützen könnten, würden wirtschaftsliberale (Neoliberale) Kräfte zusätzliche Arbeitgeberpflichten vermutlich kritisch sehen.

Besonders die AfD würde entschieden gegen diese neue bAV sein. Gründe sind hier: Die AfD will – ohne dass sie ein Finanzierungskonzept hat – dass die Altersversorgung 70% beträgt, aber nicht durch höhere Arbeitgeberbeteiligung sondern durch Privatsparen, was für einkommensschwächere Arbeitnehmer nicht möglich ist.

Fazit

Eine neue bAV könnte die Altersvorsorge vieler Menschen verbessern und gleichzeitig Berufsunfähigkeits- sowie Hinterbliebenenschutz integrieren. Die eigentliche Frage lautet: Soll die betriebliche Altersversorgung vor allem bestehenden Interessen dienen oder möglichst vielen Arbeitnehmern einen verlässlichen Schutz im Alter bieten?

Rentenexperte renten-experte
Rentenexperte. –
www.Renten-Experte.de

#bAV

#BetrieblicheAltersversorgung

#Reform

#Betriebsrente

Neue betriebliche Altersversorgung: Einfacher, günstiger und fairer für Arbeitnehmer und Arbeitgeber

Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer

Werner Hoffmann. Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

—-

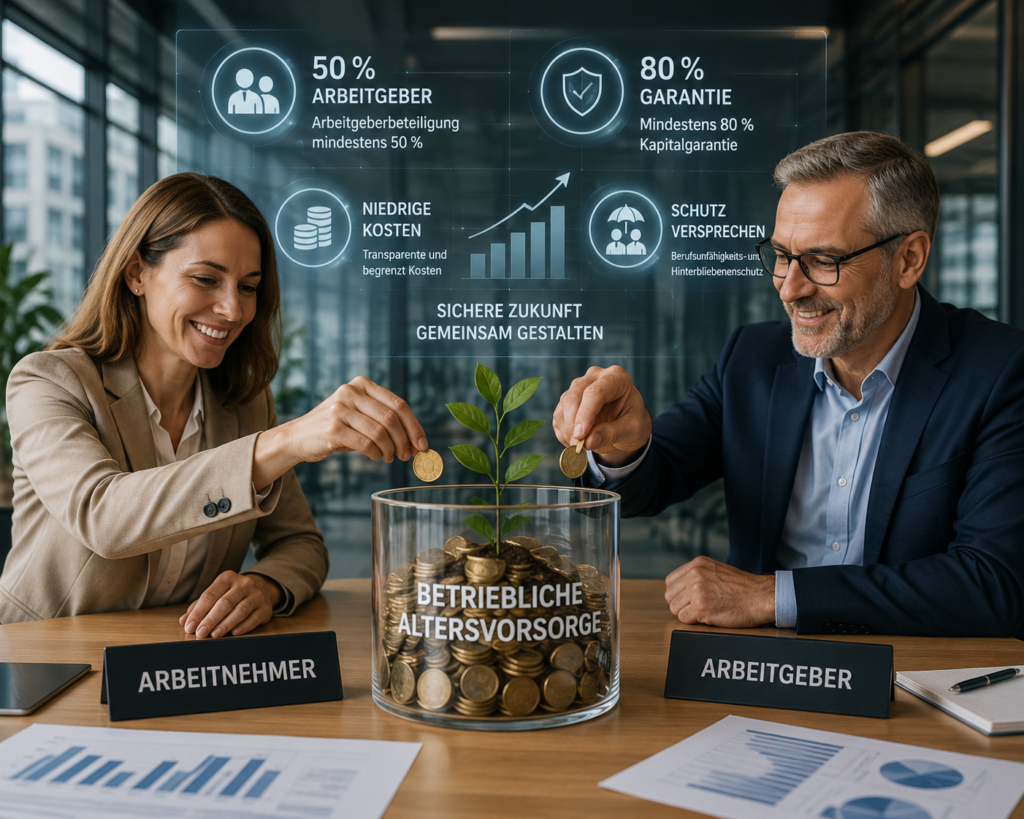
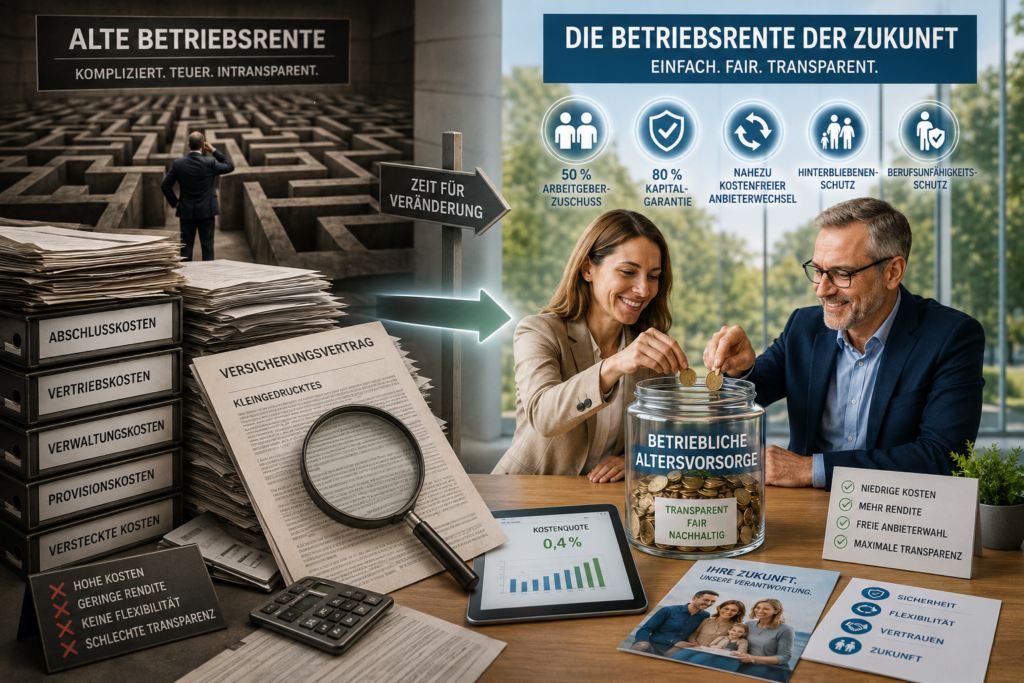
Die betriebliche Altersversorgung (bAV) ist eine wichtige Ergänzung zur gesetzlichen Rente. Dennoch wird sie von vielen Beschäftigten nicht genutzt. Gründe sind hohe Kosten, mangelnde Transparenz und Haftungsrisiken für Arbeitgeber.

Deshalb braucht Deutschland eine moderne betriebliche Altersversorgung, die Arbeitnehmern mehr Sicherheit bietet und Arbeitgeber gleichzeitig entlastet.

Sehr viele EU-Länder haben als Standard schon Arbeitgeberbeteiligungen von mindestens 50 Prozent eingeführt.

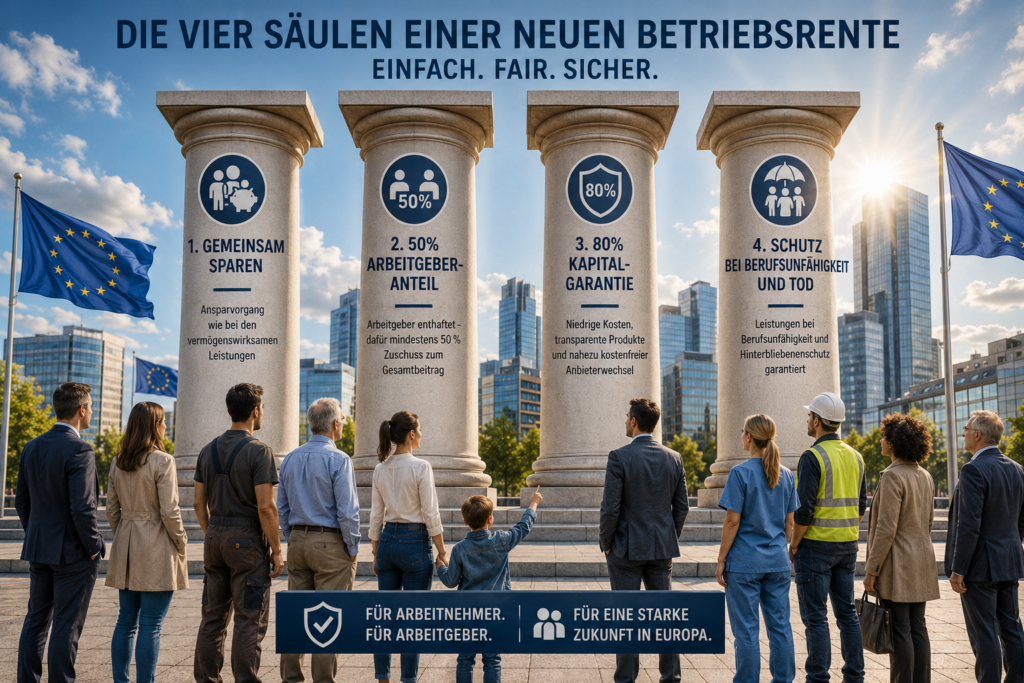
1. Ansparen wie bei den vermögenswirksamen Leistungen

Die Beiträge sollten einfach und unbürokratisch abgewickelt werden. Arbeitnehmer und Arbeitgeber zahlen monatlich feste Beträge ein – ähnlich wie bei den vermögenswirksamen Leistungen.

2. Arbeitgeber enthaften – dafür 50 Prozent Zuschuss

Viele Arbeitgeber scheuen die bAV wegen der Nachhaftung nach § 1 Abs. 1 Satz 3 BetrAVG. Diese Haftung sollte entfallen.

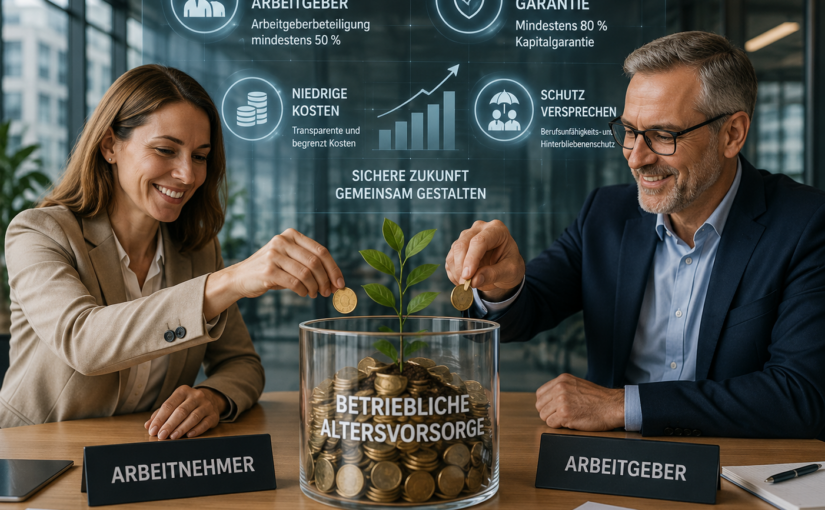
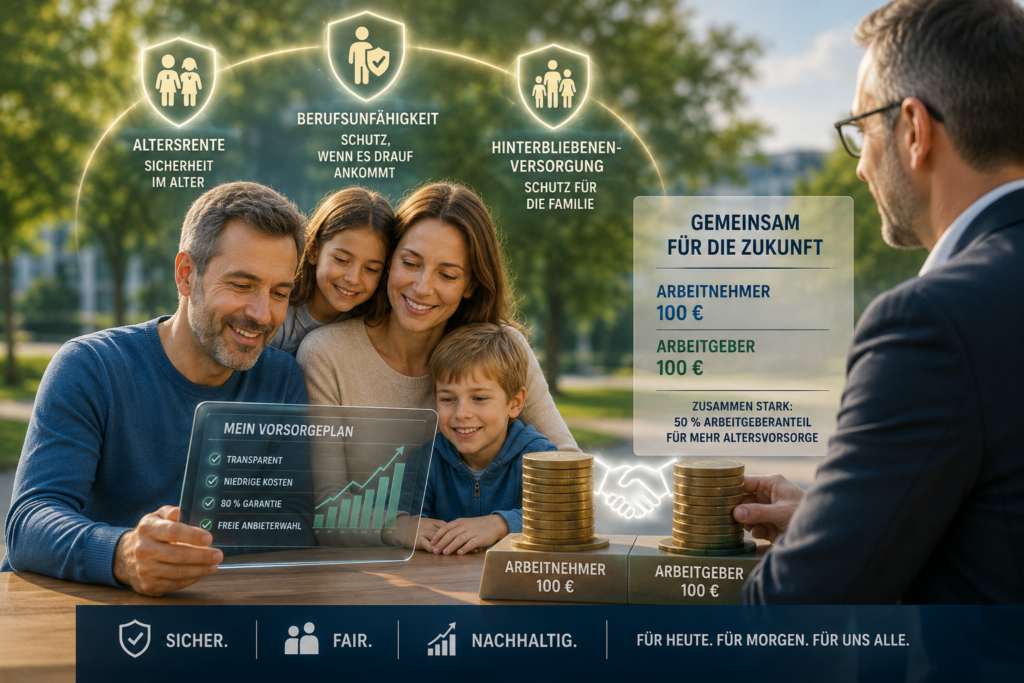
Im Gegenzug sollte ein verpflichtender Arbeitgeberzuschuss eingeführt werden. Der Arbeitgeber sollte mindestens 50 Prozent des Gesamtbeitrags finanzieren – ähnlich wie bei der gesetzlichen Rentenversicherung.

Zahlt ein Arbeitnehmer beispielsweise 100 Euro monatlich ein, müsste der Arbeitgeber weitere 100 Euro beisteuern. Dadurch entsteht deutlich schneller ein wirksamer Kapitalaufbau.

3. Niedrige Kosten, 80-Prozent-Garantie und freie Anbieterwahl

Viele bestehende Produkte leiden unter hohen Abschluss-, Vertriebs- und Verwaltungskosten. Deshalb sollten gesetzliche Obergrenzen für sämtliche Kosten eingeführt werden.

Zugleich sollte eine Mindestgarantie von 80 Prozent der eingezahlten Beiträge vorgeschrieben werden. So bleiben die Chancen der Kapitalanlage erhalten, während das Verlustrisiko begrenzt wird.

Ebenso wichtig ist ein nahezu kostenfreier Wechsel zwischen Versorgungsträgern. Wer mit einem Anbieter unzufrieden ist, sollte sein Kapital problemlos auf einen anderen übertragen können.

4. Schutz bei Berufsunfähigkeit und Todesfall

Eine moderne betriebliche Altersversorgung darf sich nicht allein auf die Altersrente beschränken.

Je nach Branche werden schätzungsweise 30 bis 40 Prozent der Beschäftigten vor Erreichen des Rentenalters berufsunfähig oder versterben vorher. Deshalb müssen Leistungen bei Berufsunfähigkeit und für Hinterbliebene verpflichtender Bestandteil jeder betrieblichen Altersversorgung sein.

Wer aus gesundheitlichen Gründen dauerhaft nicht mehr arbeiten kann, benötigt ebenso Schutz wie Ehepartner, Lebenspartner und Kinder im Todesfall.

Fazit

Eine moderne betriebliche Altersversorgung sollte einfach, transparent und kostengünstig sein. Arbeitgeber würden von Haftungsrisiken befreit, müssten dafür aber die Hälfte der Beiträge finanzieren.

Arbeitnehmer erhielten höhere Ansprüche, mehr Wettbewerb, bessere Wechselmöglichkeiten sowie Schutz bei Berufsunfähigkeit und Tod.

So könnte die betriebliche Altersversorgung zu einer starken zweiten Säule der Altersvorsorge werden – im Interesse der Beschäftigten und nicht primär der Anbieter.

#Betriebsrente #Altersvorsorge #BetrieblicheAltersversorgung #Rentenreform #SozialeSicherheit

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen