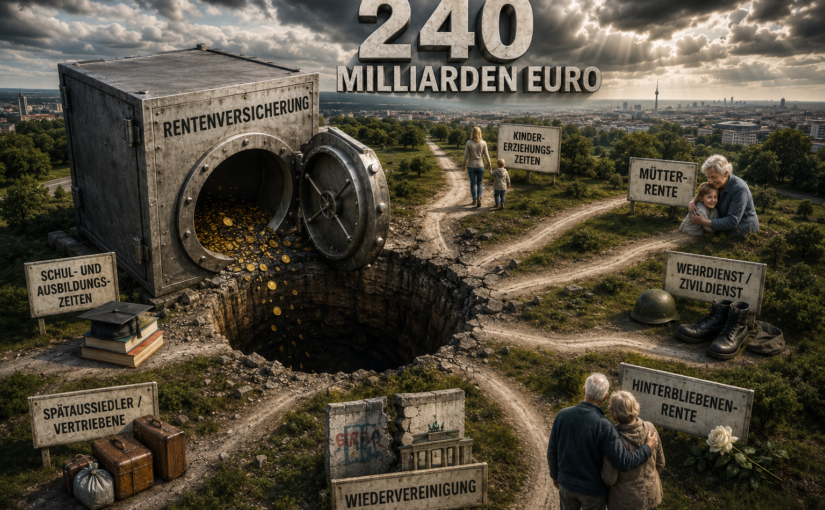
240 Milliarden Euro für die Rentenkasse? Verfassungsklage sorgt für Aufsehen

Ein Beitrag von

Werner Hoffmann - Unabhängiger Rentenberater (RDG)

Werner Hoffmann.
Rentenberater (RDG). – www.Renten-Experte.de

Eine Verfassungsbeschwerde beim Bundesverfassungsgericht sorgt derzeit für Diskussionen. Die Kläger fordern, dass der Bund rund 240 Milliarden Euro an die gesetzliche Rentenversicherung zurückzahlen soll. Hintergrund ist der Vorwurf, dass über Jahrzehnte sogenannte versicherungsfremde Leistungen nicht vollständig aus Steuermitteln, sondern teilweise aus Beiträgen der Rentenversicherung finanziert wurden.
Was sind versicherungsfremde Leistungen?

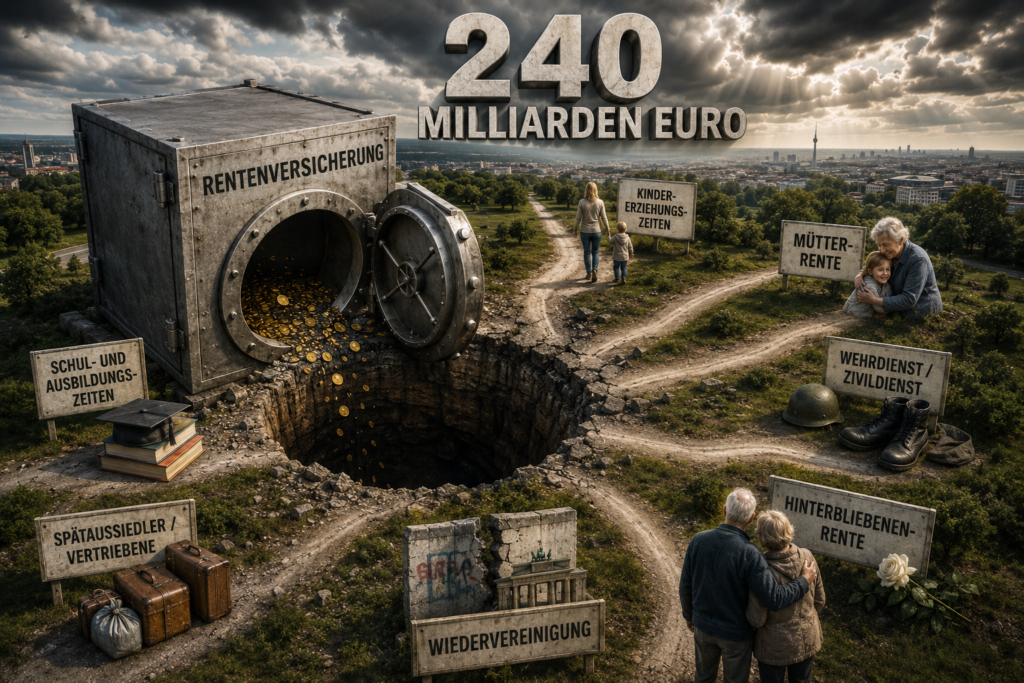
Versicherungsfremde Leistungen sind Aufgaben, die gesellschaftspolitisch gewollt sind, aber nicht unmittelbar auf eigenen Beitragszahlungen beruhen. Häufig genannt werden insbesondere:

  • Kindererziehungszeiten
  • Mütterrente
  • Berücksichtigungszeiten wegen Kindererziehung
  • Kinderzuschläge bei Witwen- und Witwerrenten
  • Leistungen für Spätaussiedler und Vertriebene nach dem Fremdrentengesetz
  • Rentenüberleitung nach der Wiedervereinigung
  • Anrechnungszeiten für Schul-, Fachschul- und Hochschulausbildung
  • Bestimmte beitragsfreie Anrechnungszeiten
  • Leistungen für Kriegsopfer und deren Hinterbliebene
  • Ausgleichsleistungen für politische Verfolgung in der DDR
  • Leistungen für Wehr- und Zivildienstzeiten
  • Sozialpolitisch motivierte Zuschläge und Ausgleichsregelungen
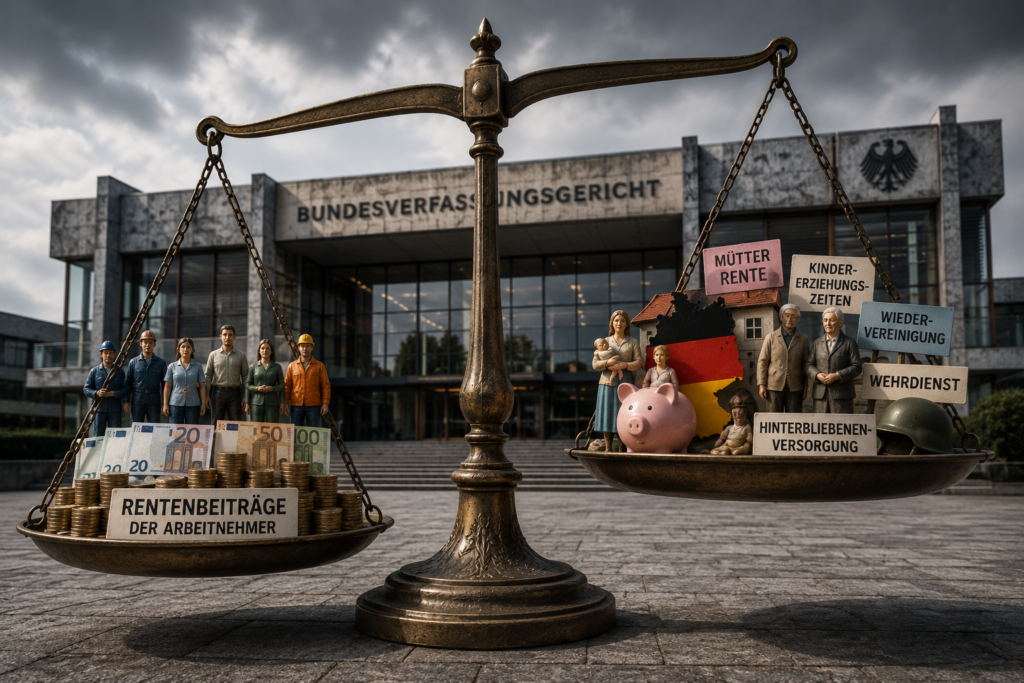
Die Kläger argumentieren, dass diese Leistungen grundsätzlich aus allgemeinen Steuermitteln finanziert werden müssten. Zwar zahlt der Bund jedes Jahr hohe Zuschüsse an die Rentenversicherung. Nach Auffassung der Beschwerdeführer reichen diese jedoch nicht aus, um sämtliche versicherungsfremden Leistungen vollständig abzudecken.

Aus den nach ihrer Ansicht entstandenen Finanzierungslücken errechnet sich über viele Jahre ein Fehlbetrag von mindestens 240 Milliarden Euro. Dieses Geld solle der Bund der Rentenkasse zurückführen.
Wie stehen die Erfolgsaussichten?

Die Debatte ist nicht neu. Seit Jahrzehnten streiten Wissenschaftler, Rentenexperten und Sozialverbände darüber, ob die Bundeszuschüsse tatsächlich alle staatlich veranlassten Leistungen ausgleichen. Kritiker sehen darin eine verdeckte Belastung der Beitragszahler und Rentner.

Die Erfolgsaussichten der Klage werden allerdings von vielen Juristen als eher gering eingeschätzt. Das Bundesverfassungsgericht hat dem Gesetzgeber bei der Ausgestaltung der gesetzlichen Rentenversicherung bisher einen großen Gestaltungsspielraum eingeräumt. Deshalb halten viele Experten eine unmittelbare Rückzahlung in Milliardenhöhe für wenig wahrscheinlich.
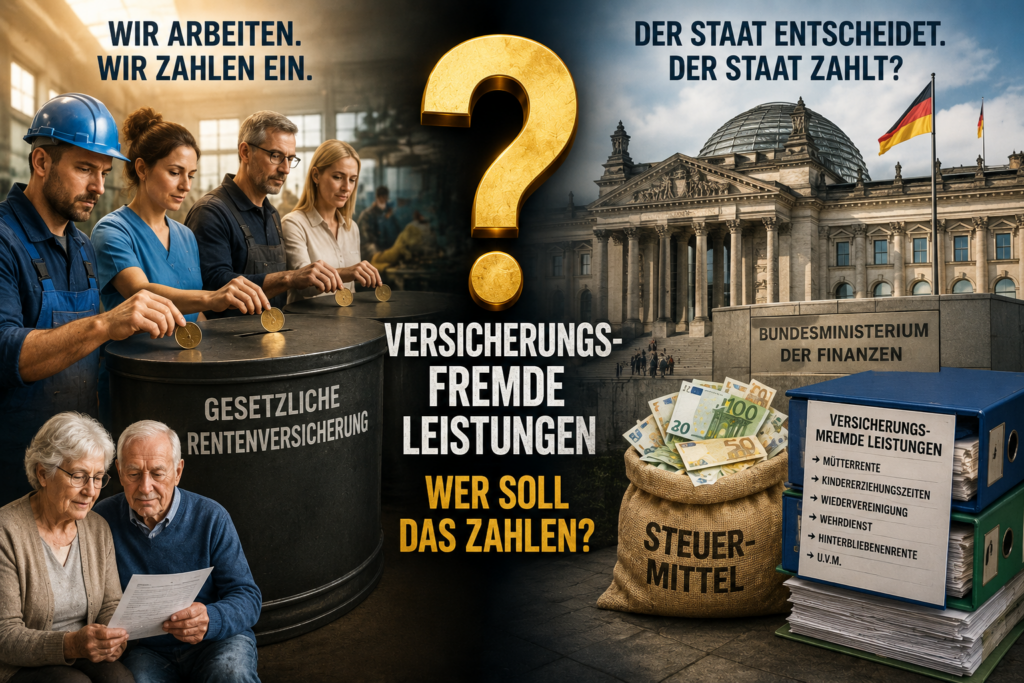
Dennoch könnte das Verfahren politische Folgen haben. Sollte Karlsruhe die Beschwerde annehmen, dürfte erneut die Grundsatzfrage diskutiert werden, welche Leistungen aus Rentenbeiträgen und welche aus Steuermitteln finanziert werden sollten.
Fazit

Die Leistungen sind politisch beschlossen worden. Auch wenn es soziale Förderungen sind, ist es nicht im Sinne aller Versicherten der Rentenversicherung, wenn diese Leistungen nicht durch den Bund vollständig finanziert werden.

#Rente #Rentenversicherung #Bundesverfassungsgericht #VersicherungsfremdeLeistungen #Rentenpolitik

Neue Altersvorsorgedepots unter Merz: Mehr Renditechancen – aber auch neue Risiken für die Altersvorsorge

Ein Beitrag von

Werner Hoffmann - Unabhängiger Rentenberater (RDG)

Werner Hoffmann.

– Rentenberater (RDG). – www.Renten-Experte.de

Die Bundesregierung unter Friedrich Merz plant einen grundlegenden Umbau der privaten Altersvorsorge. Die bisherige Riester-Rente soll durch staatlich geförderte Altersvorsorgedepots ersetzt werden. Ziel sind höhere Renditen durch Fonds, ETFs und Kapitalmarktanlagen. Genau hier sehen viele Experten erhebliche Risiken.

Versicherte sollen künftig zwischen drei Varianten wählen können:

  • vollständige Beitragsgarantie,
  • 80-Prozent-Garantie,
  • oder einem Depot ohne Garantieschutz mit höheren Renditechancen.

Zusätzlich ist ein staatlich organisiertes Standarddepot vorgesehen. Bis 360 Euro Jahresbeitrag sind 50 % Zuschuss geplant, für weitere Beiträge bis 1.800 Euro noch 25 %. Familien sollen zusätzlich bis zu 300 Euro je Kind erhalten.

Damit erfolgt ein deutlicher Kurswechsel: Weg von klassischen Garantierenten – hin zu kapitalmarktabhängigen Vorsorgemodellen.

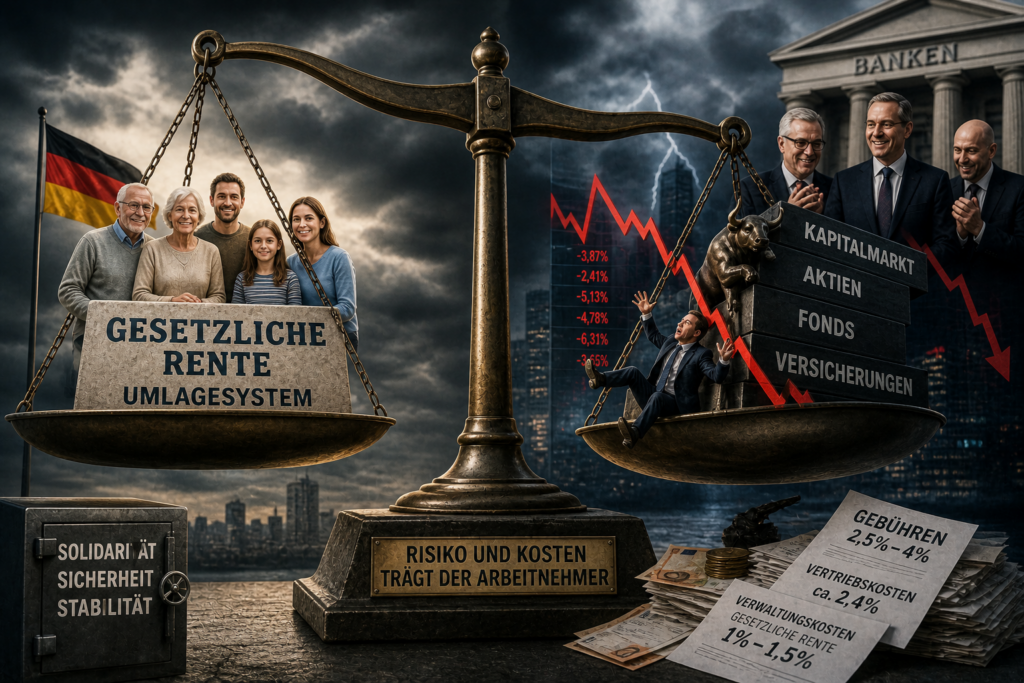
Wer höhere Renditen will, trägt auch stärkere Verlustrisiken. Ein Börsencrash kurz vor Rentenbeginn kann große Teile des Vermögens vernichten. Anders als in der gesetzlichen Rentenversicherung gibt es keinen dauerhaften solidarischen Ausgleich.

Ein Crash kurz vor Renteneintritt kann den Anlagewert deutlich reduzieren – diesen Stoß federt niemand ab.

Viele Bürger unterschätzen zudem die langfristigen Auswirkungen von Kosten. Schon kleine Verwaltungsgebühren können über Jahrzehnte enorme Renditeverluste verursachen.

Wichtig ist außerdem:

Von allen Berufstätigen werden statistisch grob etwa 15 bis 20 % bis zur Altersrente erwerbsgemindert. Zusätzlich versterben ca. 15–20 % der Versicherten vor dem regulären Rentenbeginn.

Genau deshalb ist die gesetzliche Rentenversicherung weit mehr als nur Altersvorsorge. Sie sichert zugleich Erwerbsminderung, Hinterbliebene und Langlebigkeit ab.

Kapitalgedeckte Modelle konzentrieren sich dagegen primär auf Vermögensaufbau. Die sozialen Risiken müssen oft zusätzlich abgesichert werden.

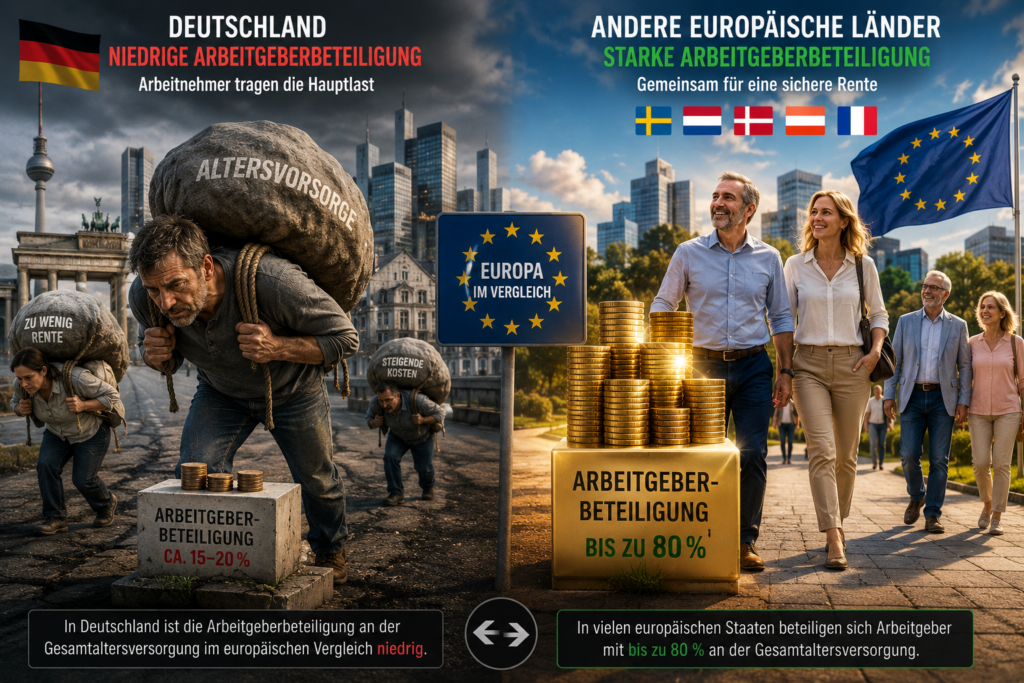
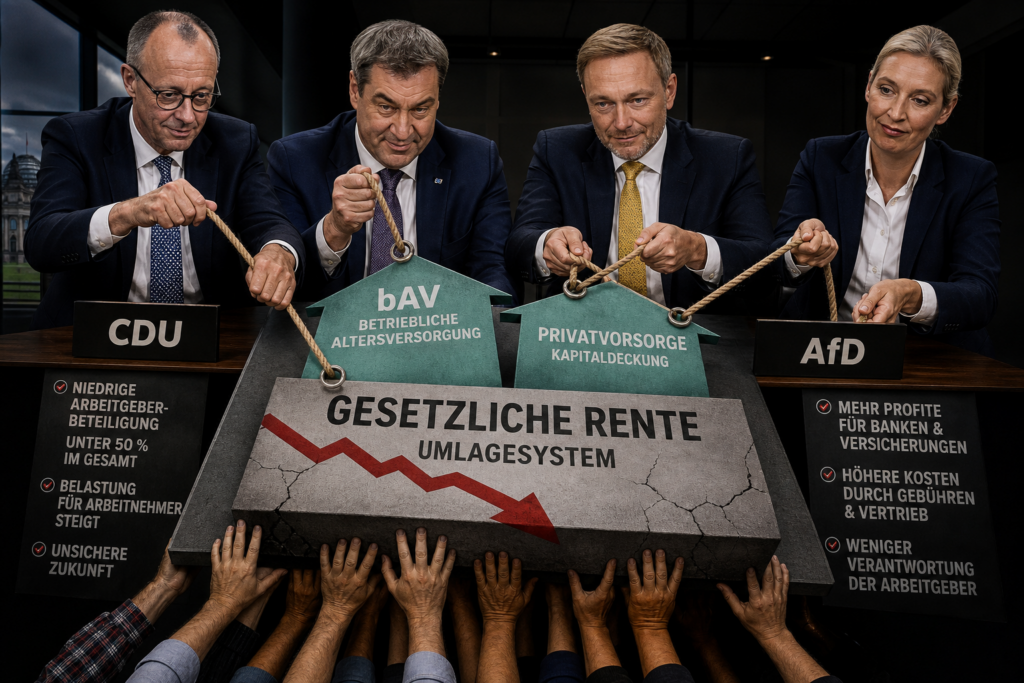
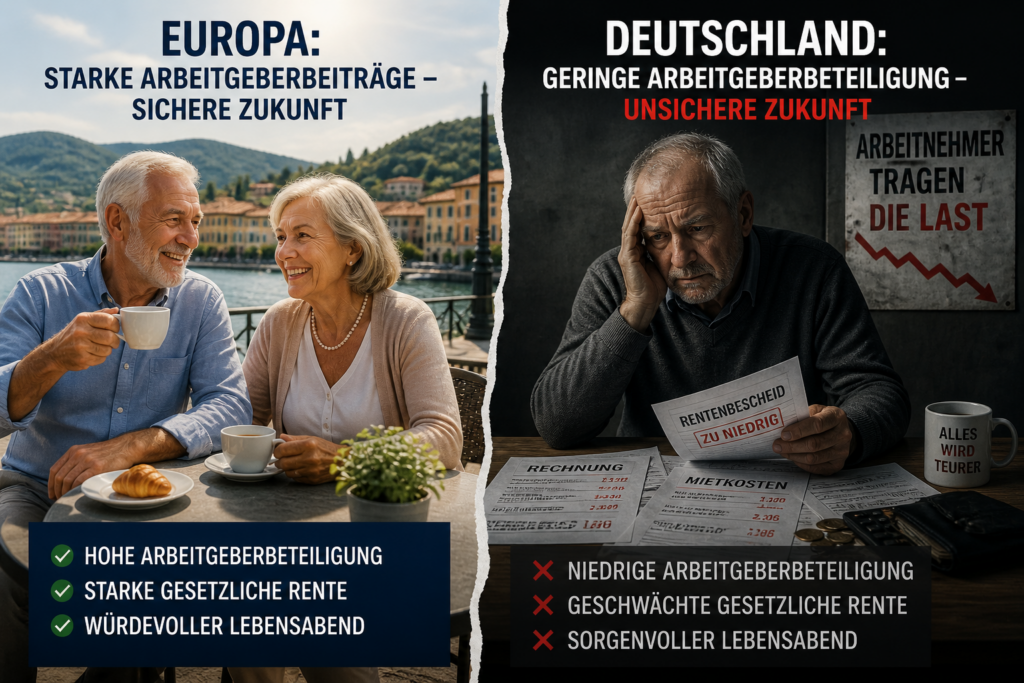
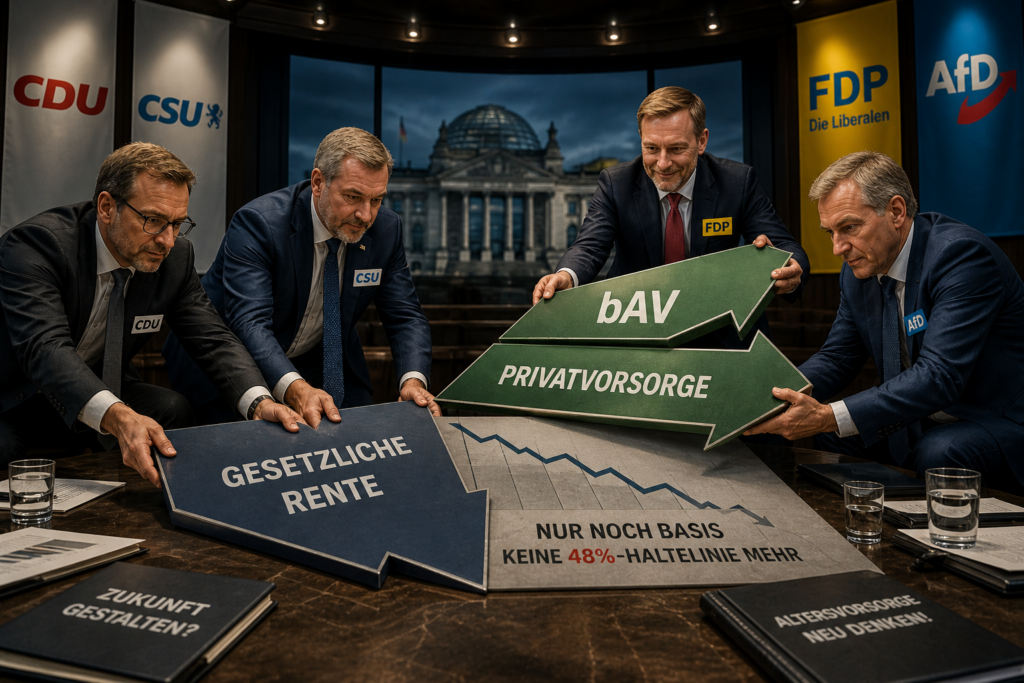
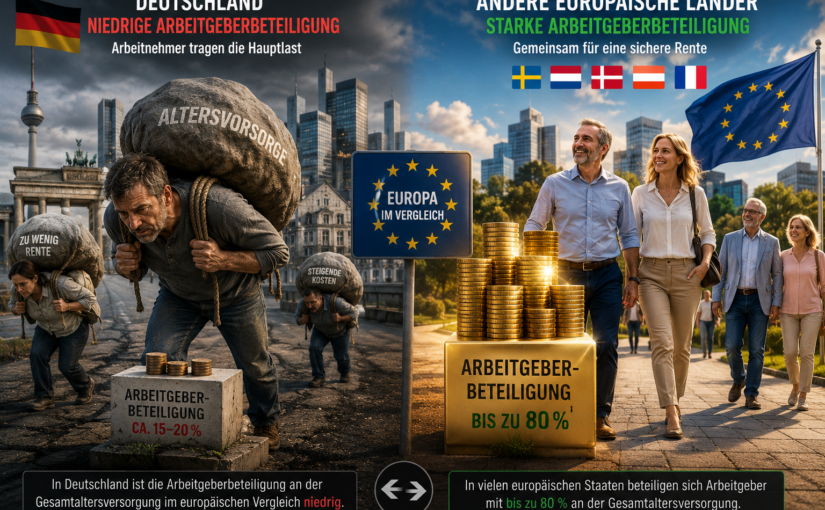
CDU, CSU, FDP und auch die AfD setzen verstärkt auf private und betriebliche Altersversorgung. Dabei wird häufig verschwiegen, dass die Arbeitgeberbeteiligung an der Gesamtaltersversorgung in Deutschland im europäischen Vergleich niedrig ist. In einigen europäischen Staaten beteiligen sich Arbeitgeber dagegen mit bis zu 80 % an der Gesamtaltersversorgung.

Die gesetzliche Rentenversicherung bietet dagegen weiterhin große Vorteile:

  • lebenslange garantierte Rentenzahlung,
  • Schutz bei Erwerbsminderung,
  • Hinterbliebenenschutz,
  • solidarische Absicherung.

Gerade deshalb sollte die gesetzliche Rente nicht geschwächt, sondern stabilisiert werden.

Private Vorsorge kann sinnvoll sein — sie ersetzt jedoch keine starke gesetzliche Rentenversicherung.

#Rente #Altersvorsorge #Merz #ETF #Riester #Rentenversicherung

RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann
– Rentenberater (RDG) .
www.Renten-experte.de – .

Die Diskussion um die Zukunft der Rente in Deutschland ist kein Zufall, sondern Teil einer Strategie. Arbeitgeberverbände sowie CDU, CSU, FDP und AfD treiben eine Entwicklung voran, die das Umlagesystem schwächt – zugunsten kapitalgedeckter Modelle.

Deutschland hinkt bei der Arbeitgeberbeteiligung hinterher

Im europäischen Vergleich zeigt sich: Deutschland gehört zu den wenigen Ländern, in denen die Arbeitgeberbeteiligung an der gesamten Altersversorgung unter 50 % liegt.

Das bedeutet:

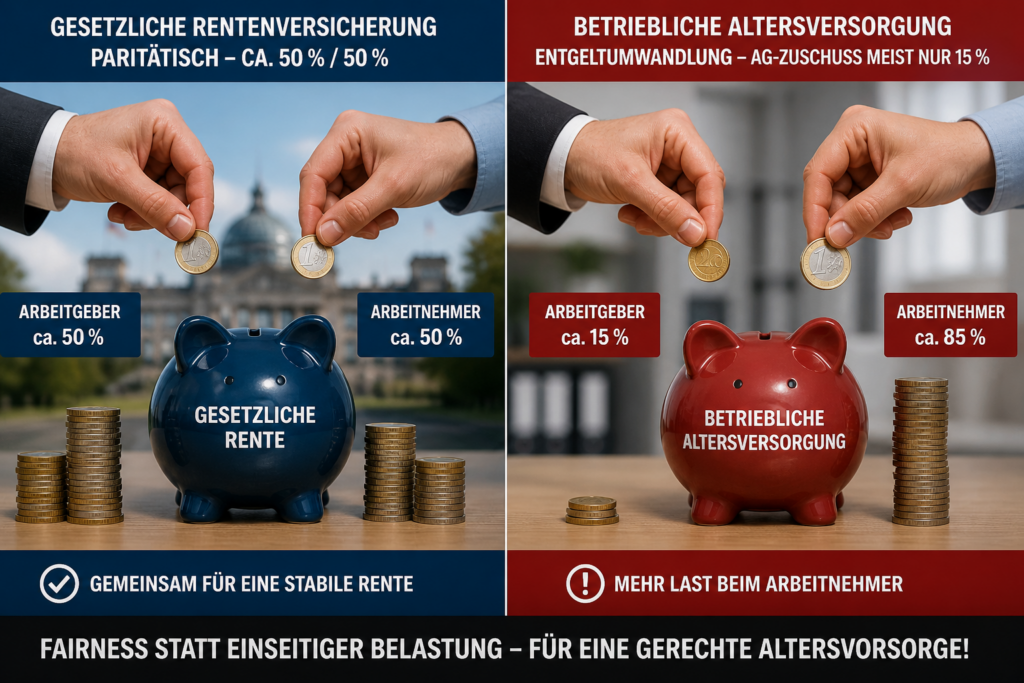
  • In der gesetzlichen Rentenversicherung zahlen Arbeitgeber und Arbeitnehmer jeweils rund 50 %,
  • in vielen europäischen Ländern ist der Arbeitgeberanteil deutlich höher,
  • in der betrieblichen Altersversorgung liegt der Zuschuss meist nur bei maximal 15 % – und nur bei Sozialversicherungsersparnis.

Das Ergebnis: Die finanzielle Last verschiebt sich zunehmend auf die Beschäftigten.

Die Strategie dahinter

Die Debatte wird gezielt auf zwei Modelle reduziert:

  • Umlagesystem,
  • Kapitaldeckung.

Doch das lenkt ab. Es geht nicht um das System – sondern um die Verteilung der Kosten.

Je stärker die gesetzliche Rente geschwächt wird – etwa durch eine Absenkung unter die 48-%-Haltelinie – desto mehr wird Altersvorsorge in bAV und private Modelle verschoben. Genau dort ist die Arbeitgeberbeteiligung deutlich geringer.

AfD: Keine Partei der Arbeitnehmer und Rentner

Die AfD positioniert sich nicht als Interessenvertretung von Arbeitnehmern oder Rentnern. Forderungen zur Schwächung von Gewerkschaften und zur Infragestellung des Mindestlohns sprechen eine klare Sprache.

Auch die oft genannten „70 % Rente“ sollen nicht aus der gesetzlichen Rente entstehen, sondern aus bAV und privater Vorsorge. Dort können sich Arbeitgeber weitgehend aus der Verantwortung ziehen.

Kapitalmarkt statt Sicherheit

Mit der Verlagerung steigt die Abhängigkeit von Banken und Versicherungen – bei gleichzeitig höheren Kosten:

  • Gesetzliche Rente: ca. 1 % bis 1,5 % Verwaltungskosten,
  • private Anbieter: ca. 2,5 % bis 4 %,
  • zusätzlich ca. 2,4 % Vertriebskosten.

Wer zahlt die Rechnung?

Am Ende sind es die Arbeitnehmer:

  • höhere Eigenanteile,
  • mehr Risiko,
  • höhere Kosten.

Resümee

Die Rentendebatte ist kein neutraler Diskurs. Das Umlagesystem wird gezielt geschwächt, um kapitalgedeckte Modelle auszubauen – und die Verantwortung von Arbeitgebern zu reduzieren.

https://Rentenberater.blog

——

www.Renten-Experte.de

Kontakt über WhatsApp:
WhatsApp-Anfrage an Werner Hoffmann senden

Oder über 
WhatsAPP-Nr. +49 7156 34354

https://rentenberater.blog/💥-70-rente-die-rechnung-der-afd-geht-nicht-auf/

#Rente #Altersvorsorge #bAV #Sozialpolitik #Deutschland
Betriebliche Altersversorgung: Große Errungenschaft – aber nur für wenige?

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

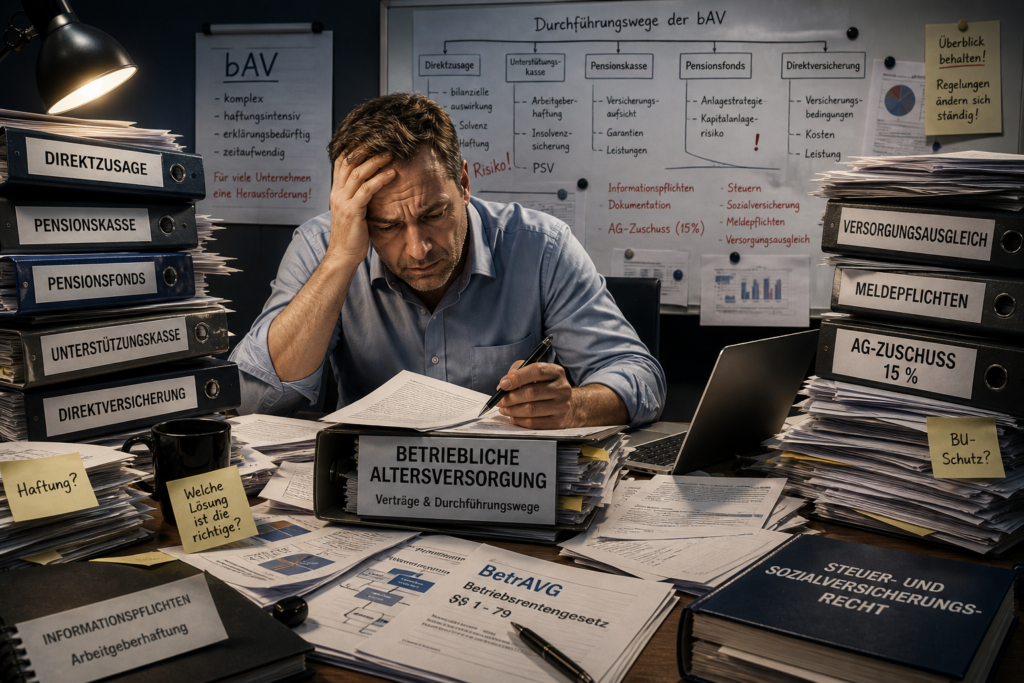
Die betriebliche Altersversorgung (bAV) gilt als zweite Säule der Altersvorsorge. Doch sie ist nicht flächendeckend: Vor allem Beschäftigte in Großunternehmen und tarifgebundenen Betrieben profitieren – kleine Betriebe bleiben zurück.

Verbreitung nach Betriebsgröße

  • >1.000 MA: 75–90 %,
  • 500 MA: 70–80 %,
  • 100 MA: 50–60 %,
  • 10 MA: 20–30 %,
  • Kleinbetriebe: oft unter 20 %.

Geschlechterunterschiede

  • Männer: 27 %,
  • Frauen: 13 %.

Zwar existieren rund 18 Mio. Verträge, doch diese Zahl täuscht: ruhende Verträge, Mehrfachverträge und geringe Leistungen verzerren das Bild.

Rechtsanspruch – begrenzt

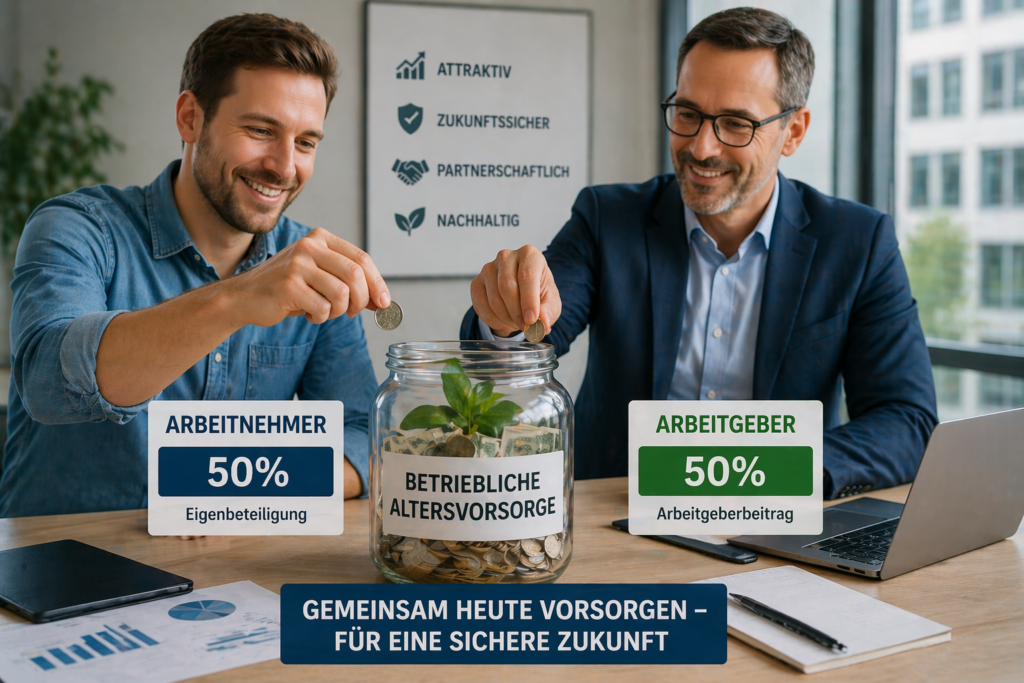
Nach § 1a BetrAVG besteht nur ein Anspruch auf Entgeltumwandlung. Der Arbeitgeber zahlt 15 % Zuschuss, aber nur bei eigener SV-Ersparnis. Zudem bestimmt er Durchführungsweg und Anbieter – echte Wahlfreiheit fehlt.

Komplexität als Problem

Die bAV ist so umfangreich und kompliziert, dass jedes Jahr bei der aba – Arbeitsgemeinschaft betriebliche Altersversorgung e.V. mehrere Tage Seminare – selbst für Spezialisten – stattfinden!

Politische Entwicklung kritisch

Einige Parteien (besonders CDU, CSU, FDP und AfD) sehen die gesetzliche Rente nur noch als Basis – teils ohne 48 %-Haltelinie. Stattdessen sollen bAV und private Vorsorge wachsen.

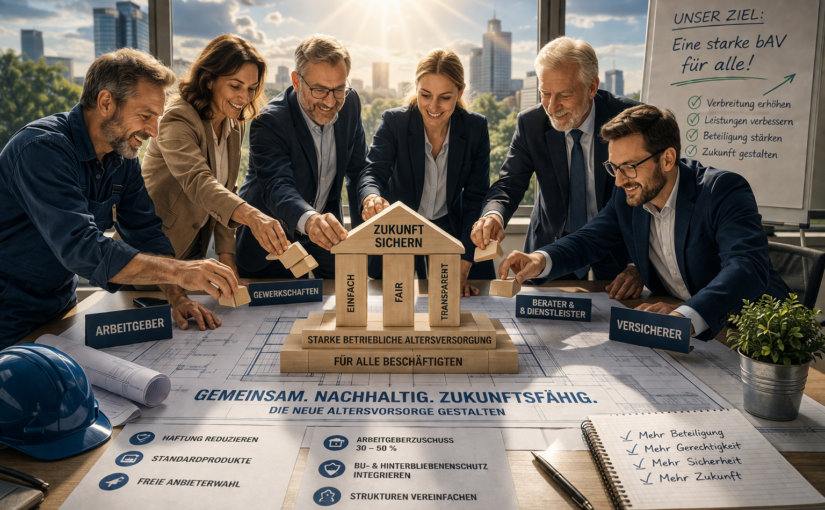
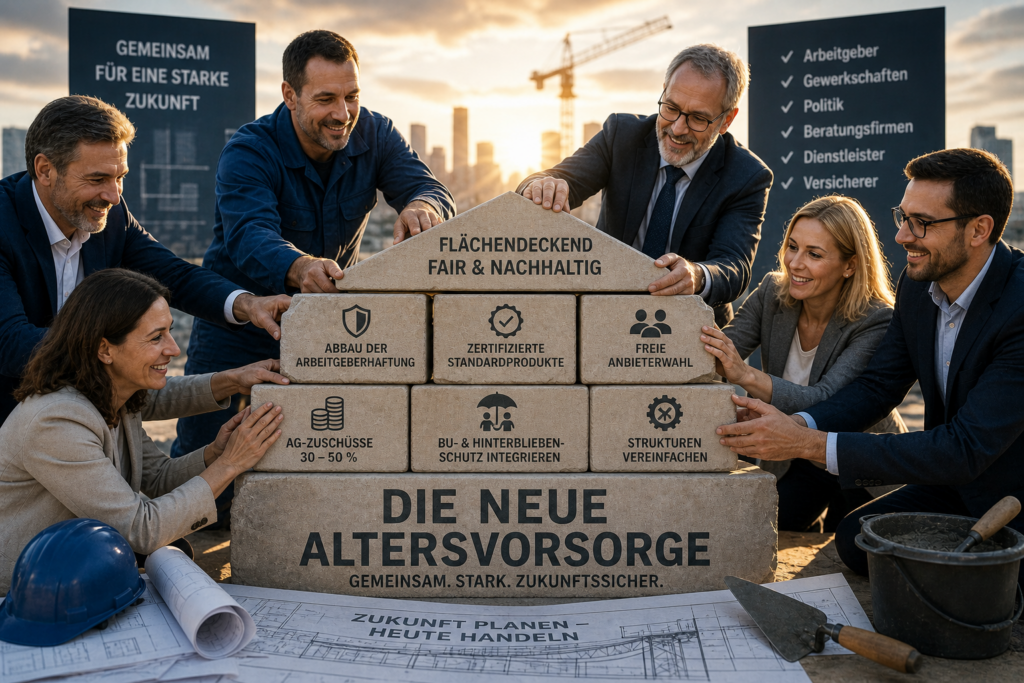
Reform ist notwendig

  • Abbau der Arbeitgeberhaftung, um Hemmschwellen zu senken, dafür aber,
  • Zertifizierte Standardprodukte,
  • Freie Anbieterwahl,
  • AG-Zuschüsse von 30–50 %,
  • BU- und Hinterbliebenenschutz verpflichtend integrieren,
  • Strukturen vereinfachen.

Entscheidend: Alle müssen mitziehen

  • Arbeitgeber,
  • Gewerkschaften,
  • politische Parteien,
  • Beratungsfirmen, Dienstleister und Versicherer.

Resümee

Die bAV ist wichtig, aber kein flächendeckender Erfolg.

Ohne Reformen, höhere Arbeitgeberbeteiligung und gemeinsames Handeln bleibt sie ein Privileg weniger – statt eine Lösung für alle.

—-

www.Renten-Experte.de

——

Wenn QR-Code nicht klappt, einfach Link anklicken

https://wa.me/49715634354?text=Hallo,%20ich%20habe%20Ihren%20Artikel%20gelesen%20und%20noch%20Fragen.%20Mein%20Name%20ist:%20_____%20Bitte%20um%20R%C3%BCckruf%20%C3%BCber%20die%20Telefonnummer:%20___

—-

https://rentenberater.blog/-70-rente-die-rechnung-der-afd-geht-nicht-auf/

#Reha #Rentenversicherung #Altersrente #Sozialrecht #Rentenberatung

Teil 1c: Private Altersvorsorge Vergleich Deutschland mit Österreich: Warum Eigenvorsorge in beiden Ländern nötig ist – aber unterschiedlich wirkt!

Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer

Werner Hoffmann. – Rentenberater (RDG)– .

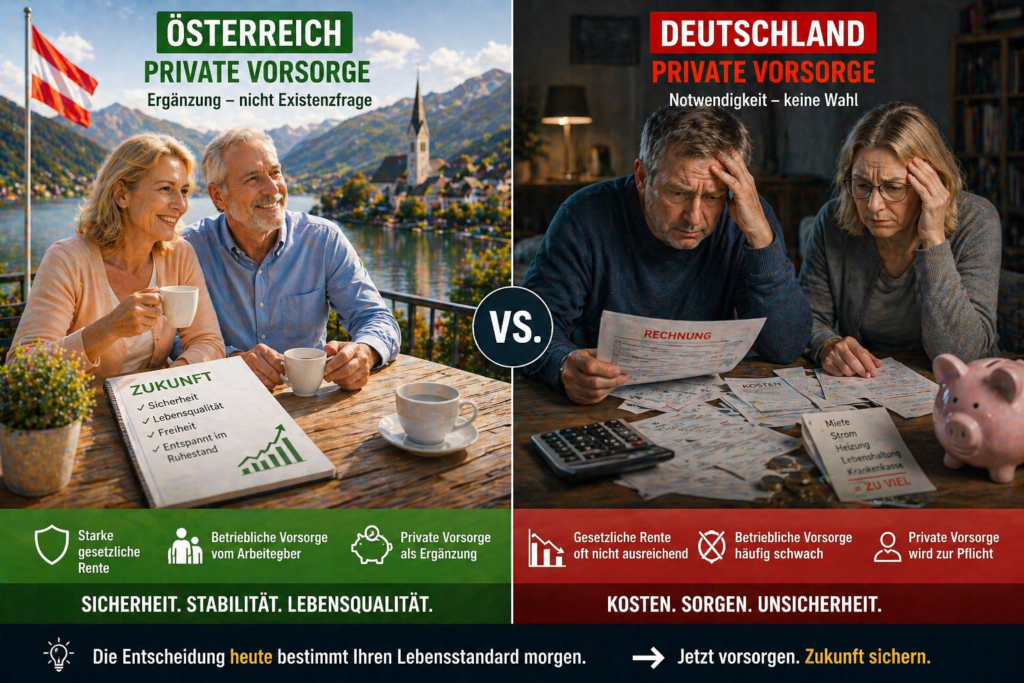
Neben gesetzlicher Rente und bAV bildet die private Altersvorsorge die dritte Säule. Gerade hier zeigt sich: Beide Länder setzen auf Eigeninitiative – aber unter unterschiedlichen Voraussetzungen.

Grundprinzip der privaten Vorsorge

In Deutschland und Österreich gilt:

– freiwillige Vorsorge,
– individuelle Finanzierung,
– Ergänzung zur gesetzlichen Rente.

Doch die Ausgangslage ist unterschiedlich.

Deutschland: Hohe Erwartungen an Eigenvorsorge

In Deutschland wurde die private Vorsorge politisch stark gefördert:

– Riester- und Rürup-Modelle,
– steuerliche Vorteile,
– staatliche Zuschüsse.

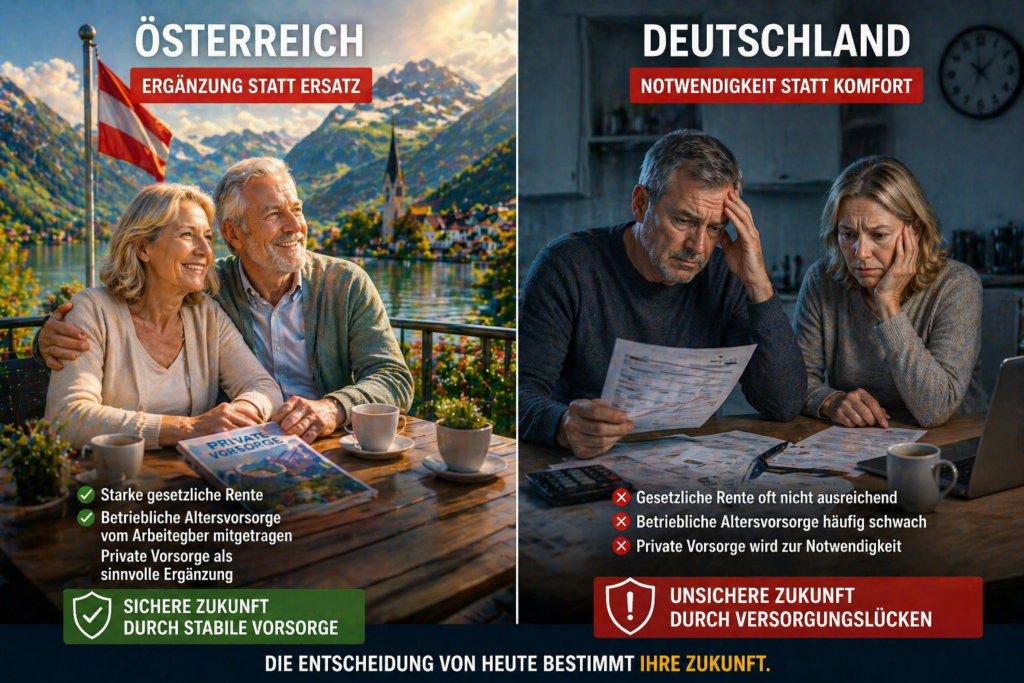
Gleichzeitig gilt: Die gesetzliche Rente reicht oft nicht aus, und die bAV ist häufig schwach ausgeprägt.

Private Vorsorge wird dadurch zur Notwendigkeit.

Österreich: Ergänzung statt Ersatz

In Österreich ist die Situation anders:

– gesetzliche Rente deutlich höher,
– bAV stärker arbeitgebergetragen,
– private Vorsorge weniger existenziell.

Private Vorsorge ist dort sinnvoll – aber nicht zwingend Ersatz für ein schwaches System.

Typische Produkte

Deutschland:
Riester-Rente, Rürup-Rente, private Rentenversicherungen, Fonds- und ETF-Sparen.

Österreich:
klassische Rentenversicherungen, fondsgebundene Lösungen und Kapitalanlagen.

Auffällig ist: Deutschland ist stärker reguliert und stärker auf Förderung ausgerichtet.

Risikoprüfung und Zugang

Deutschland: häufig Gesundheitsprüfung bei Versicherungen und komplexe Förderregeln.
Österreich: einfacherer Zugang und weniger Bürokratie.

Der entscheidende Unterschied

Deutschland: Private Vorsorge ersetzt teilweise fehlende Leistungen.

Österreich: Private Vorsorge ergänzt ein bereits stärkeres System.

Warum ist das wichtig?

Wenn gesetzliche und betriebliche Systeme schwächer sind, steigt der Druck auf den Einzelnen. Wenn diese Systeme stark sind, bleibt private Vorsorge eine freiwillige Ergänzung.

Resümee

Deutschland setzt stark auf private Vorsorge, weil gesetzliche Rente und bAV oft nicht ausreichen. Österreich ist weniger abhängig davon, weil das Gesamtsystem stärker trägt.

Die zentrale Erkenntnis: Private Altersvorsorge ist kein Ersatz für ein starkes System – sondern nur eine Ergänzung.

www.Rentenberater.blog
www.Renten-Experte.de

#Rente #PrivateVorsorge #Deutschland #Österreich #Altersvorsorge

Betriebsrente vor dem Umbruch? Warum die bAV dringend reformiert werden muss!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)
www.Renten-experte.de

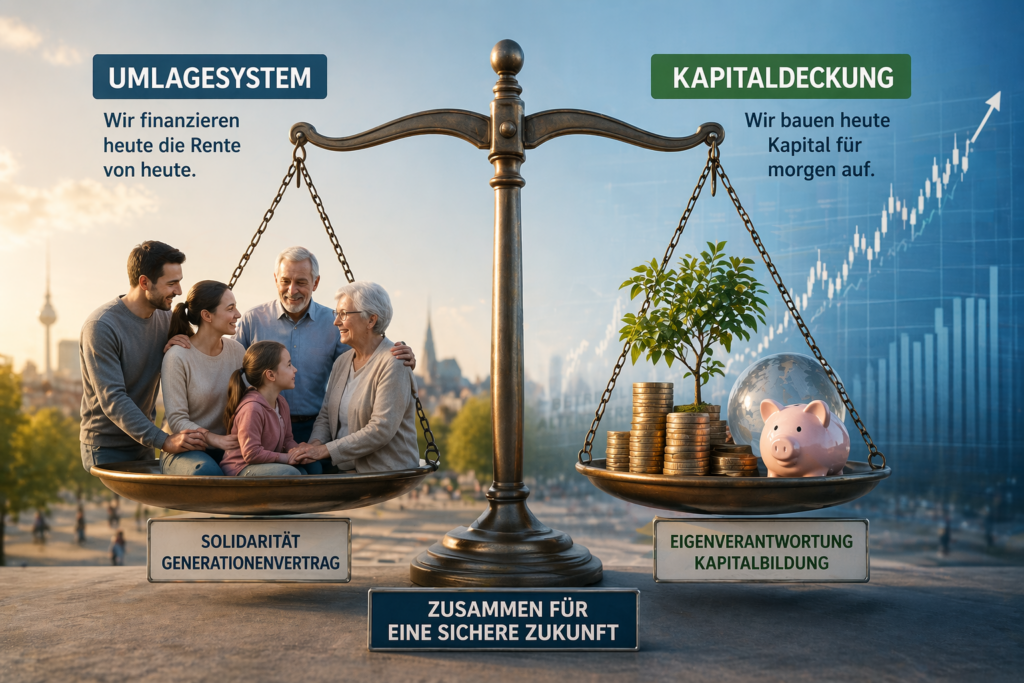
Die Diskussion um die Zukunft der Altersvorsorge in Deutschland ist längst überfällig. Aus meiner Sicht ist klar: Die Kombination aus gesetzlicher Rentenversicherung als Umlagesystem und kapitalgedeckten Systemen wie der betrieblichen Altersversorgung (bAV) sowie der privaten Vorsorge ist grundsätzlich richtig und notwendig.

Zwei Systeme – eine sinnvolle Risikostreuung

Die gesetzliche Rente funktioniert nach dem Umlageverfahren. Beiträge der heutigen Erwerbstätigen finanzieren die Renten der aktuellen Rentner.

Dem gegenüber stehen kapitalgedeckte Systeme, bei denen Kapital angespart wird.

Diese Kombination sorgt für eine wichtige Risikostreuung:

  • Umlage abhängig von Demografie und Beschäftigung,
  • Kapitaldeckung abhängig von Zinsen und Märkten.

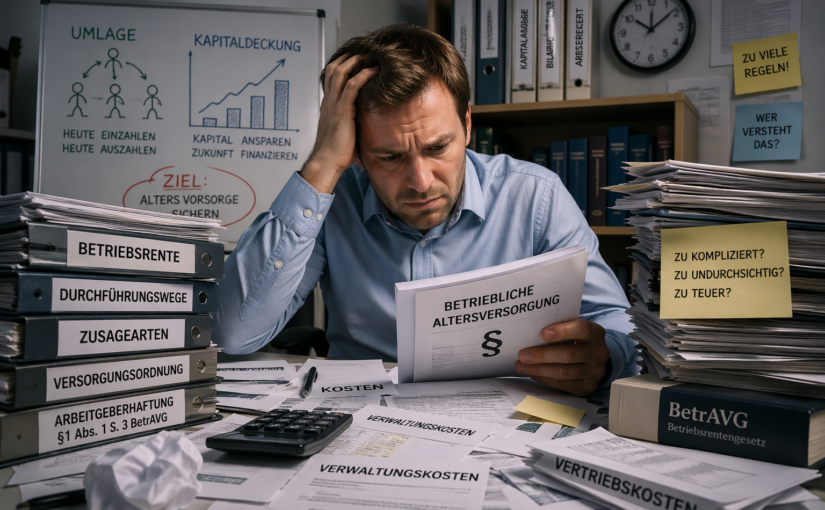
Das Problem: Die bAV ist zu komplex

So sinnvoll die bAV ist – sie ist heute:

  • zu kompliziert,
  • zu unübersichtlich,
  • zu stark reguliert.

Viele Arbeitnehmer verstehen nicht mehr:

  • wie ihre Versorgung funktioniert,
  • welche Kosten entstehen,
  • welche Leistungen sie erhalten.

Das führt zu Unsicherheit – und bremst die Verbreitung.

Fünf notwendige Reformschritte

1. Arbeitgeberhaftung reduzieren
Die Haftung nach § 1 Abs. 1 Satz 3 BetrAVG schreckt viele Unternehmen ab.

2. Mindest-Arbeitgeberzuschuss von 30 %, besser 50 %
Die bAV braucht echte Arbeitgeberbeteiligung statt reiner Entgeltumwandlung.

3. Mehr Flexibilität und Portabilität
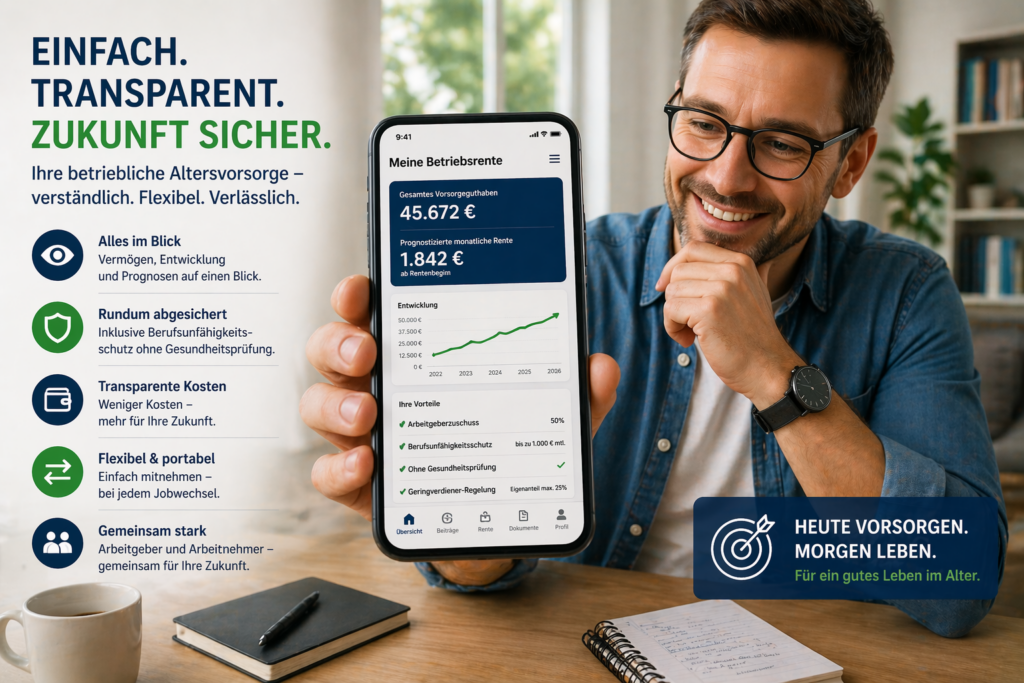
Beim Jobwechsel muss die Mitnahme einfach und selbstverständlich sein.

4. Kosten deutlich senken
Zu hohe Verwaltungs- und Vertriebskosten mindern die Rendite.

5. Berufsunfähigkeitsschutz integrieren
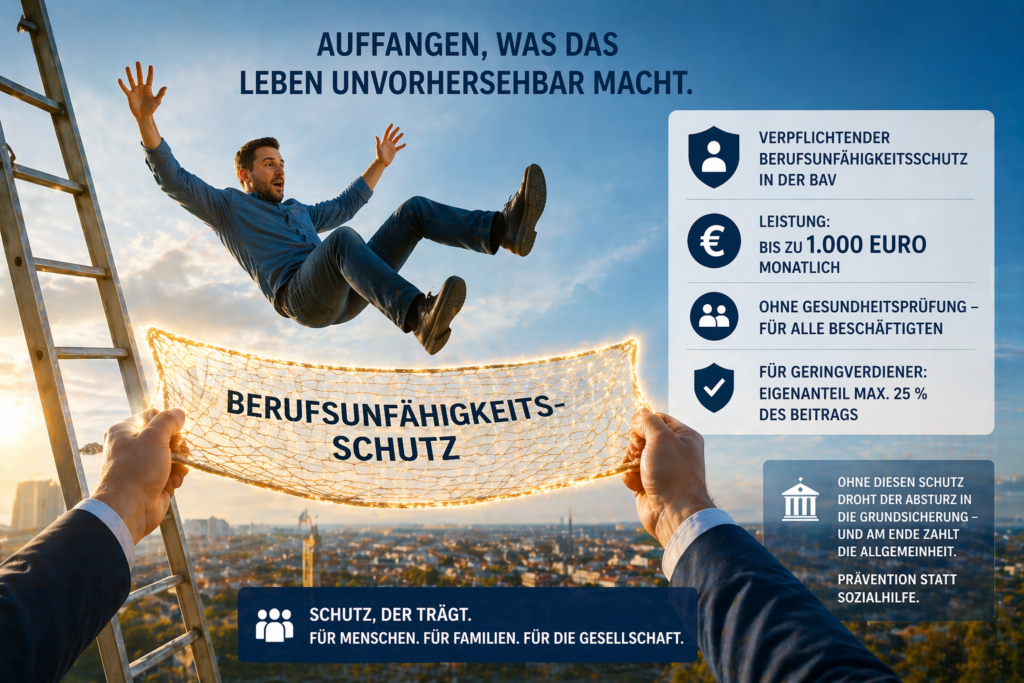
Notwendig ist eine verpflichtende Absicherung ohne Gesundheitsprüfung mit bis zu 1.000 Euro monatlich.
Für Geringverdiener sollte der Eigenanteil maximal 25 % betragen.
Ohne diesen Schutz droht oft der Weg in die Grundsicherung – und damit Belastung für den Staat.

Der größte Fehler im System

Die bAV ist für Millionen gedacht – aber nur für Experten verständlich.

Resümee

Die Kombination aus Umlage und Kapitaldeckung ist richtig. Doch die bAV braucht dringend Reformen: weniger Komplexität, mehr Transparenz, höhere Arbeitgeberbeiträge, geringere Kosten und integrierten Schutz bei Berufsunfähigkeit.

Nur so wird sie wieder ein starker Baustein der Altersvorsorge.

#bAV #Rente #Altersvorsorge #Betriebsrente #Berufsunfähigkeit

Schock für Berufseinsteiger? Nein! Sofort Schutz bei Erwerbsminderung – Das sollten alle wissen!!

Ein Beitrag von

Werner Hoffmann - Unabhängiger Rentenberater (RDG)

Werner Hoffmann
Unabhängiger Rentenberater (RDG)
www.Renten-Experte.de

——-.

Ein Unfall oder eine schwere Krankheit – und plötzlich steht das Leben auf dem Kopf. Viele junge Menschen glauben, sie seien in den ersten Berufsjahren kaum abgesichert. Doch genau hier greift ein wichtiger Schutz der gesetzlichen Rentenversicherung.

Bereits ein einziger Beitrag kann entscheidend sein.

Wer Pflichtbeiträge gezahlt hat, kann Anspruch auf Erwerbsminderungsrente haben – insbesondere bei Arbeitsunfall oder Berufskrankheit (§ 53 Abs. 1 SGB VI).

Doch auch bei anderen Erkrankungen besteht Schutz:

Tritt eine volle Erwerbsminderung innerhalb von sechs Jahren nach Schul- oder Ausbildungsende ein, besteht ein Anspruch, wenn in den letzten zwei Jahren mindestens ein Jahr Pflichtbeiträge gezahlt wurde (§ 43 Abs. 6 SGB VI).

Das bedeutet: Auch junge Versicherte sind nicht schutzlos.

Bereits ein einziger Beitrag kann entscheidend sein.
Wer als Berufseinsteiger Pflichtbeiträge gezahlt hat, kann Anspruch auf eine Erwerbsminderungsrente haben – insbesondere bei Arbeitsunfall oder Berufskrankheit (§ 53 Abs. 1 SGB VI).

Die Höhe der Rente – mehr als nur Beiträge

Durch die Zurechnungszeit werden Betroffene so gestellt, als hätten sie bis zur Regelaltersgrenze weitergearbeitet (§ 59 SGB VI). Gerade für Berufseinsteiger ist das entscheidend.

Ganz entscheidend – das müssen Sie beachten:

– Vor jedem Rentenantrag unabhängige Beratung einholen, Antrag niemals ohne strategische Prüfung stellen,

– Versicherungsämter und Rentenversicherung beraten nicht strategisch, sondern nehmen nur Anträge auf,

– Eine Berufsunfähigkeitsversicherung (BU) ist dringend sinnvoll, Vorerkrankungen vollständig angeben – idealerweise mit Diagnoseübersicht.

Was bedeutet das konkret?

Schutz ab dem ersten Beitrag, vorzeitige Wartezeiterfüllung (§ 53 SGB VI), Sonderregelung für Berufsanfänger (§ 43 Abs. 6 SGB VI), Zurechnungszeit erhöht die Rente (§ 59 SGB VI), Beratung sichert Geld, BU ergänzt sinnvoll.

Resümee:
Die gesetzliche Rentenversicherung bietet mehr Schutz, als viele denken. Entscheidend ist die richtige Strategie: Wer ohne Prüfung einen Antrag stellt, riskiert finanzielle Nachteile.

Deshalb gilt: Erst prüfen lassen – dann Antrag stellen.

Wichtig: Jetzt Video anhalten und QR-Code nutzen oder Kontakt direkt speichern.

QR- Code zur Speicherung der Kontaktdaten:

Link zur Kontaktaufnahme über WhatsApp

Direkt WhatsApp schreiben

Scannen Sie den QR-Code oder nutzen Sie den direkten Link unten.


Alternative ohne QR-Code:

Direktlink:
https://wa.me/49715634354

NUR WhatsAPP:
+49 7156 34354

Nachricht (wird automatisch eingefügt):
Hallo Herr Hoffmann, ich habe Ihre Kontaktdaten gesehen und habe eine Frage zur Rentenberatung. Mein Name ist:….<Ergänzung durch Sie>

#Erwerbsminderung #Rente #Berufseinsteiger #BU #SGBVI

Erwerbsminderungsrente vor Gericht: Warum viele Anträge scheitern – und was wirklich geprüft wird!

Ein Beitrag von

Werner Hoffmann

Werner Hoffmann
Rentenberater (RDG)
www.Renten-Experte.de

Wer eine Erwerbsminderungsrente beantragt, hofft auf finanzielle Sicherheit. Doch viele Anträge werden abgelehnt – und selbst vor Gericht haben Betroffene oft keinen Erfolg. Der Grund: Die rechtlichen Maßstäbe sind strenger, als viele denken.

Nicht der Beruf zählt – sondern der Arbeitsmarkt

Gerichte prüfen nicht, ob jemand seinen bisherigen Beruf noch ausüben kann. Entscheidend ist, ob überhaupt noch eine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist. Wer also seinen Beruf nicht mehr ausüben kann, aber noch leichte Tätigkeiten schafft, gilt oft nicht als voll erwerbsgemindert.

Rechtsgrundlage ist § 43 SGB VI. Eine volle Erwerbsminderung liegt nur vor, wenn weniger als drei Stunden täglich gearbeitet werden kann – unabhängig von Ausbildung oder Einkommen.

Medizinische Gutachten sind der Schlüssel

Im Mittelpunkt steht fast immer ein medizinisches Gutachten. Dieses bewertet die Leistungsfähigkeit. Subjektive Beschwerden reichen nicht aus – entscheidend sind objektive Befunde.

Gerichte folgen diesen Gutachten häufig, wenn sie schlüssig sind.

Häufige Irrtümer

  • Eine Schwerbehinderung führt nicht automatisch zur Erwerbsminderungsrente,
  • Eine lange Krankheitsgeschichte reicht nicht aus,
  • Mehrere Diagnosen bedeuten nicht zwingend eine geringe Leistungsfähigkeit.

Rechtsprechung aus Baden-Württemberg

Das Landessozialgericht Baden-Württemberg hat mehrfach klargestellt, dass nicht der bisherige Beruf entscheidend ist.

Ein Beispiel (Az. L 10 R 3954/19): Ein Kläger konnte seinen Beruf nicht mehr ausüben. Die Rente wurde dennoch abgelehnt, weil laut Gutachten noch leichte Tätigkeiten über sechs Stunden täglich möglich waren.

Warum viele Verfahren scheitern

  • fehlende medizinische Unterlagen,
  • unklare Befunde,
  • falsche Selbsteinschätzung.

Gerichte entscheiden nach Gutachten – nicht nach persönlichem Empfinden.

Der entscheidende Punkt: Vorbereitung vor Antrag

Vor dem Rentenantrag kann der Versicherungsverlauf noch aktiv gestaltet werden. Danach ist vieles kaum noch korrigierbar.

Gemeinde-Versicherungsämter und Rentenversicherungsträger nehmen Anträge auf – eine strategische Prüfung erfolgt dort nicht.

Deshalb sollte dringend beachtet werden, dass vor der Antragstellung eine Beratung durch einen unabhängigen Rentenberater (RDG) erfolgt.

Resümee

Die Erwerbsminderungsrente folgt klaren gesetzlichen Regeln. Entscheidend sind medizinische Nachweise, die tatsächliche Leistungsfähigkeit und die richtige Vorbereitung. Wer das nicht beachtet, riskiert eine Ablehnung – selbst bei schwerer Erkrankung.

#Erwerbsminderungsrente #LSGStuttgart #Rentenrecht #Sozialgericht #Rentenberatung

Rente vor dem Kollaps? Warum das eigentliche Problem verschwiegen wird!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
www.Renten-experte.de

Werner Hoffmann – Rentenberater (RDG)

Die Diskussion um die gesetzliche Rentenversicherung wird seit Jahren von einem zentralen Narrativ geprägt:
Die Kosten explodieren – das System ist nicht mehr finanzierbar.

Doch genau das stimmt so nicht.

Aktuelle Analysen zeigen vielmehr:
Nicht die Kosten sind das Problem – sondern die politische Belastung des Systems.

Denn die gesetzliche Rentenversicherung ist längst nicht mehr nur ein reines Beitragssystem zur Altersvorsorge.

Sie wurde über Jahrzehnte hinweg mit zahlreichen zusätzlichen gesellschaftspolitischen Aufgaben belastet.

Dazu gehören unter anderem:

  • Berücksichtigungszeiten,
  • Kindererziehungszeiten,
  • Zuschläge zur Grundrente,
  • Entgeltpunkte für politisch Verfolgte der ehemaligen DDR,
  • rückwirkende Kindererziehungszeiten,
  • und viele weitere Leistungen.

Diese Maßnahmen sind gesellschaftlich gewollt – und oft auch sinnvoll.

Doch sie haben ein grundlegendes Problem:
Sie werden überwiegend aus der Rentenkasse finanziert – und nicht vollständig aus Steuermitteln.

Zwar zahlt der Bund bereits einen Zuschuss in die Rentenversicherung.

Doch dieser reicht bei weitem nicht aus, um die tatsächlichen Kosten dieser politischen Zusatzleistungen zu decken.

Gerade politische Akteure – von Populisten bis hin zu sogenannten neoliberalen oder „wirtschaftsliberalen“ Stimmen – stellen den Bundeszuschuss so dar, als müsse er gezahlt werden, weil die Rentenversicherung angeblich pleite wäre.
Das ist jedoch in keinster Weise der Fall.

Das Ergebnis:

  • Die Rentenkasse wird strukturell belastet,
  • Beitragszahler tragen indirekt politische Entscheidungen,
  • die Diskussion über „zu hohe Kosten“ lenkt vom eigentlichen Problem ab.

Dabei wäre die Lösung eigentlich klar:

👉 Der Bundeszuschuss müsste deutlich erhöht werden,
👉 um die politisch beschlossenen Zusatzleistungen vollständig auszugleichen.

Denn dann würde sichtbar werden:
Das Rentensystem selbst ist nicht das Problem – sondern seine politische Überfrachtung.

Als Rentenberater (RDG) erlebe ich in der Praxis immer wieder, wie stark dieses Missverständnis verbreitet ist.

Viele Menschen glauben, das System sei grundsätzlich „zu teuer“.

Doch tatsächlich wird es durch politische Entscheidungen belastet, die nicht ausreichend gegenfinanziert sind.

Das führt zu Unsicherheit – und zu falschen Schlussfolgerungen.

Deshalb ist es wichtig, die Dinge klar zu benennen:

Die gesetzliche Rentenversicherung ist stabiler als ihr Ruf – aber sie wird politisch überstrapaziert.

#Rente #Rentenversicherung #Politik #Sozialstaat #Altersvorsorge
Quelle: https://rentenberater.blog/rente-vor-dem-kollaps-warum-das-eigentliche-problem-verschwiegen-wird/

Erwerbsminderungsrente: Warum ein schneller Antrag Sie ein Vermögen kosten kann

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann
– Rentenberater (RDG)
www.Renten-experte.de

„Stellen Sie schnell einen Antrag!“ – dieser Rat ist weit verbreitet. Doch genau das kann ein teurer Fehler sein. Denn bei der Erwerbsminderungsrente entscheidet nicht nur der Anspruch, sondern vor allem der richtige Zeitpunkt.

Der Mechanismus

Sobald die Erwerbsminderung eintritt, wird alles festgeschrieben:

  • Entgeltpunkte,
  • Versicherungszeiten,
  • Durchschnittswerte.

Dieser Durchschnitt wirkt über die Zurechnungszeit bis etwa zum 66. Lebensjahr weiter.

Beispiel A: Zu früh beantragt

Ein 22-jähriger Versicherter:

  • 3 Jahre Ausbildung mit etwa 2,25 Entgeltpunkten,
  • 2 Jahre Minijob mit Aufstockung mit etwa 0,40 Entgeltpunkten.

Gesamt: 2,65 Entgeltpunkte bei 5 Jahren.
Die Voraussetzungen sind erfüllt.

Durchschnitt: 0,53 Entgeltpunkte pro Jahr.

Zurechnungszeit von rund 44,2 Jahren ergibt:
23,43 Entgeltpunkte.

Gesamt:
2,65 plus 23,43 ergibt 26,08 Entgeltpunkte.

Monatliche Rente:
26,08 multipliziert mit 40,79 Euro ergibt etwa 1.064 Euro.

Beispiel B: Ein Jahr klug ergänzt

Der gleiche Versicherte zahlt ein zusätzliches Jahr Beiträge im Alter von 16 bis 17:

  • zusätzlich etwa 2,00 Entgeltpunkte.

Gesamt: 4,65 Entgeltpunkte bei 6 Jahren.

Durchschnitt: 0,78 Entgeltpunkte pro Jahr.

Zurechnungszeit ergibt:
34,48 Entgeltpunkte.

Gesamt:
4,65 plus 34,48 ergibt 39,13 Entgeltpunkte.

Monatliche Rente:
39,13 multipliziert mit 40,79 Euro ergibt etwa 1.596 Euro.

Der Unterschied

1.064 Euro gegenüber 1.596 Euro.
Das sind 532 Euro mehr im Monat.

Über Jahrzehnte ergibt sich ein Unterschied von weit über 100.000 Euro.

Das eigentliche Problem

Viele wenden sich an Gemeinden, Versicherungsälteste oder die Deutsche Rentenversicherung.
Dort werden Anträge korrekt aufgenommen, aber es erfolgt in der Regel keine strategische Optimierung.
Merke: Keine schnelle Antragstellung von Renten!

Erst eine strategische Vorabprüfung des Rentenantrages durch einen unabhängigen Rentenberater (RDG) kann die notwendige Sicherheit bringen!

Resümee

Ein vorschneller Antrag kann lebenslang Geld kosten.

Der Fehler liegt nicht im Antrag selbst, sondern im falschen Zeitpunkt.

Erst rechnen, dann beantragen.

#Erwerbsminderungsrente #Rentenberatung #Rente #Sozialrecht #Finanzen

Quelle: https://rentenberater.blog/erwerbsminderungsrente-warum-ein-schneller-antrag-sie-ein-vermoegen-kosten-kann/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen