Rentenreform ab 2027: Warum fünf Jahre Vertrauensschutz nicht reichen könnten

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG).

Die Diskussion über eine mögliche Reform der sogenannten „Rente mit 63“ nimmt Fahrt auf. Die Bezeichnung ist allerdings verkürzt: Für Versicherte des Jahrgangs 1964 und jünger liegt die abschlagsfreie Altersrente für besonders langjährig Versicherte grundsätzlich bei 65 Jahren. Voraussetzung sind 45 Jahre Wartezeit.

Diese Altersrente kann nicht mit Abschlägen vorzeitig in Anspruch genommen werden.

Bundesarbeitsministerin Bärbel Bas hat im Zusammenhang mit möglichen Änderungen einen Vertrauensschutz für rentennahe Jahrgänge angesprochen. Auch eine Übergangsregelung von etwa fünf Jahren wird als mögliche Variante diskutiert. Ob und in welcher Form eine solche Regelung kommt, ist derzeit offen.

Doch würden fünf Jahre ausreichen?

Nehmen wir an, eine Rentenreform tritt zum 1. Januar 2027 in Kraft. Dann stellt sich die Frage, wie Menschen geschützt werden, die ihre berufliche Zukunft bereits verbindlich nach dem bis dahin geltenden Rentenrecht geplant haben.

Altersteilzeit zeigt das Problem

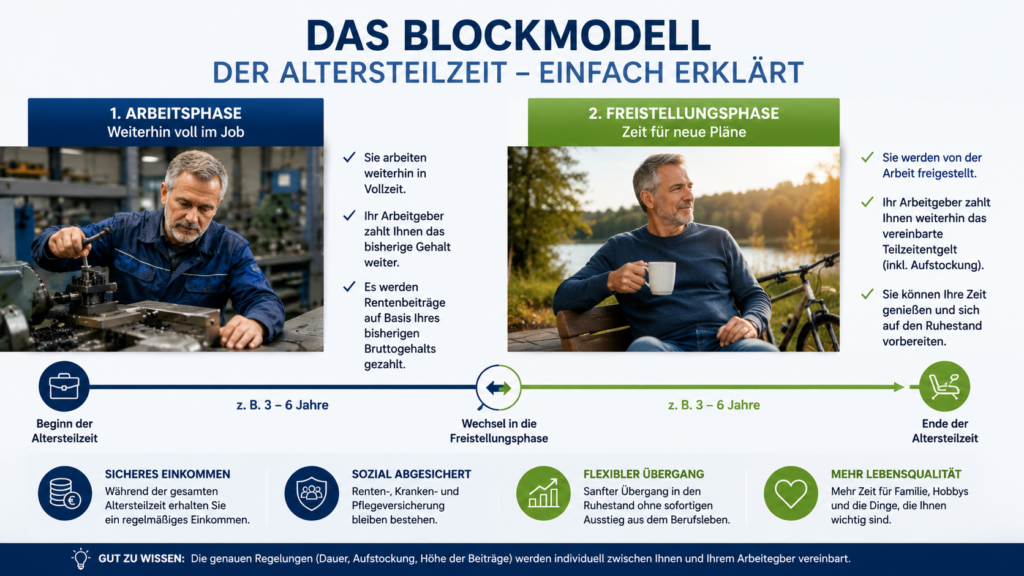
Ein Beispiel ist die Altersteilzeit im Blockmodell:

3 Jahre Arbeitsphase + 3 Jahre Freistellungsphase = 6 Jahre.

Zunächst wird drei Jahre gearbeitet, anschließend folgen drei Jahre Freistellung. Häufig ist vorgesehen, dass unmittelbar danach eine Altersrente beginnt.

Schließt ein Arbeitnehmer noch 2026 einen solchen Vertrag und ist ein Rentenbeginn im Jahr 2032 vorgesehen, hat er seine berufliche und finanzielle Planung für sechs Jahre festgelegt.

Ändert der Gesetzgeber zum 1. Januar 2027 das Rentenrecht und gilt der Vertrauensschutz nur fünf Jahre, könnte eine Lücke entstehen:

6 Jahre Altersteilzeit – aber möglicherweise nur 5 Jahre Vertrauensschutz.

Wie sieht das bei den drei Altersrenten aus?

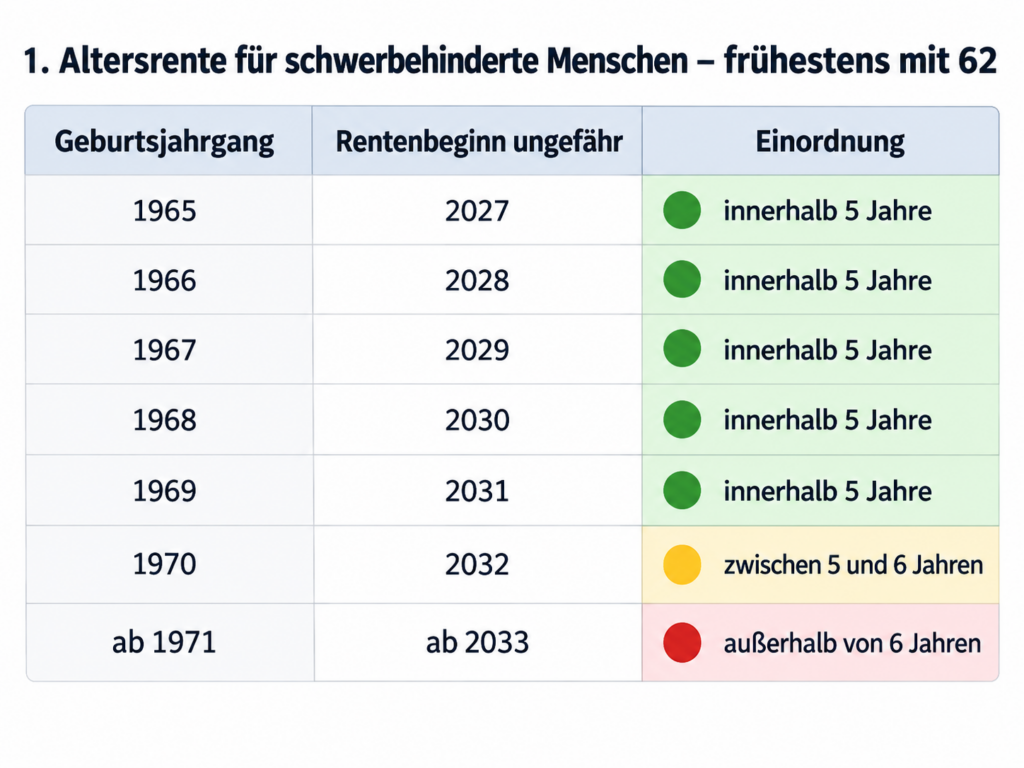
Beispiel 1 – Schwerbehindertenrente

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: frühestens mit 62 Jahren
Wartezeit: 35 Jahre
Abschlag mit 62: 10,8 %
Schwerbehinderung: GdB mindestens 50 bei Rentenbeginn

Bei sechs Jahren Altersteilzeit:

Alter 56 → Beginn Altersteilzeit
56–59 → Arbeitsphase
59–62 → Freistellungsphase
62 → Rentenbeginn mit Abschlag

➡️ Planungszeitraum: 6 Jahre
Beispiel 2 – Rente für langjährig Versicherte

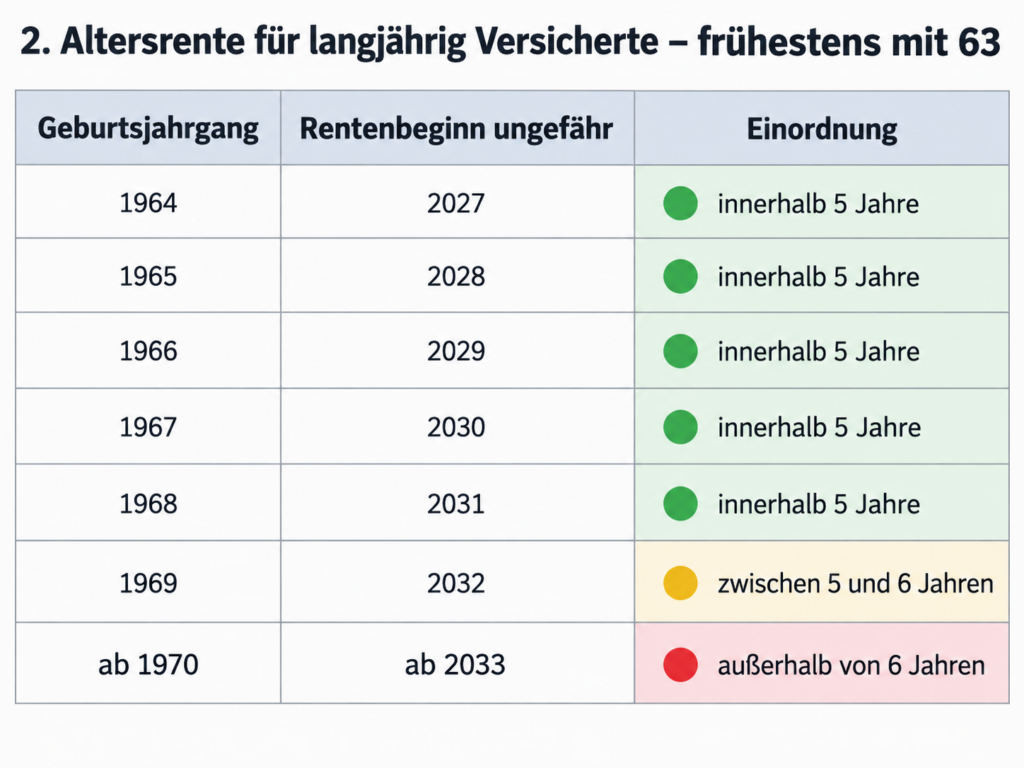
Für Versicherte ab Jahrgang 1964:

Rentenbeginn: frühestens mit 63 Jahren
Wartezeit: 35 Jahre
Abschlagsfrei: mit 67 Jahren
Abschlag mit 63: 14,4 %

Bei sechs Jahren Altersteilzeit:

Alter 57 → Beginn Altersteilzeit
57–60 → Arbeitsphase
60–63 → Freistellungsphase
63 → Rentenbeginn mit 14,4 % Abschlag

➡️ Planungszeitraum: 6 Jahre
Beispiel 3 – Rente für besonders langjährig Versicherte

Für Versicherte ab Jahrgang 1964:

Rentenbeginn: mit 65 Jahren
Wartezeit: 45 Jahre
Abschlag: keiner
Vorzeitiger Beginn: nicht möglich

Bei sechs Jahren Altersteilzeit:

Alter 59 → Beginn Altersteilzeit
59–62 → Arbeitsphase
62–65 → Freistellungsphase
65 → abschlagsfreier Rentenbeginn

➡️ Planungszeitraum: 6 Jahre
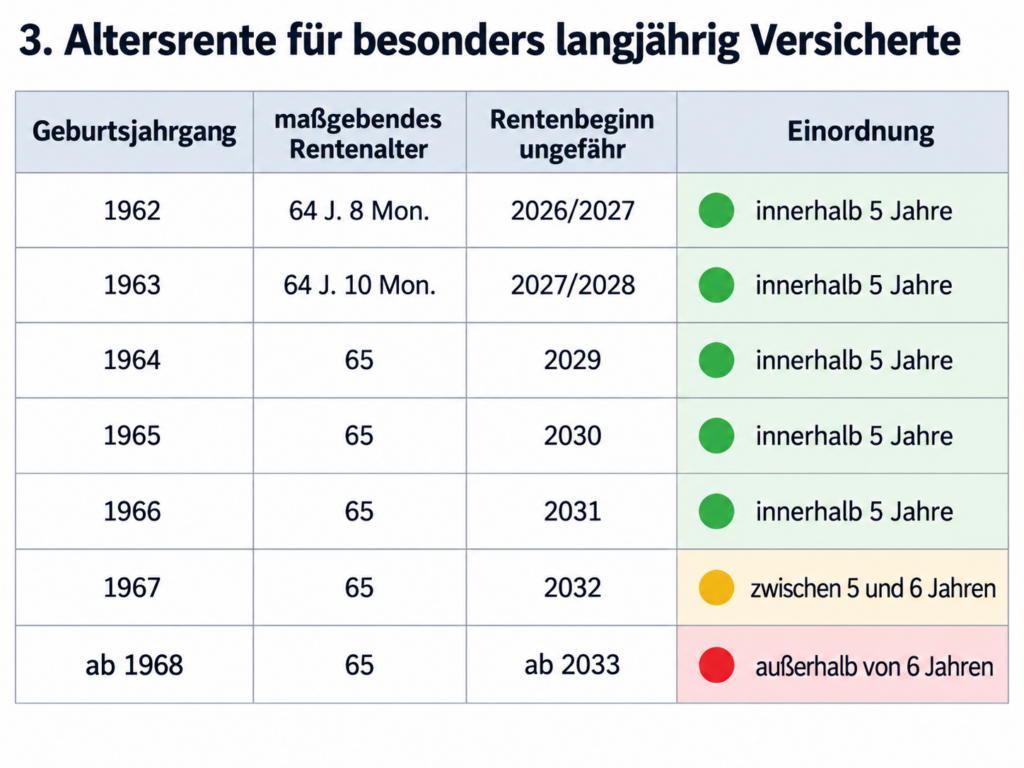
Drei Renten – ein mögliches Vertrauensschutzproblem

Damit lässt sich der Unterschied auf einen Blick erkennen:

Schwerbehindertenrente:
56 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 62

Langjährig Versicherte:
57 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 63

Besonders langjährig Versicherte:
59 → 3 Jahre Arbeit → 3 Jahre Freistellung → Rente mit 65

Bei allen drei Beispielen beträgt der Planungszeitraum sechs Jahre.

Deshalb könnte ein Vertrauensschutz von lediglich fünf Jahren für bereits bestehende Altersteilzeitverträge zu kurz sein.

Rechtlich folgt daraus allerdings nicht automatisch, dass ein Anspruch auf die bisherige Rechtslage besteht. Wie der Vertrauensschutz ausgestaltet wird, müsste der Gesetzgeber ausdrücklich regeln.

Besser wäre ein gezielter Bestandsschutz

Statt lediglich eine pauschale Übergangsfrist nach Geburtsjahrgängen festzulegen, könnte der Gesetzgeber bereits abgeschlossene Altersteilzeitverträge besonders berücksichtigen.

Beispielsweise könnte geregelt werden:

Wer bis zum 31. Dezember 2026 einen rechtswirksamen Altersteilzeitvertrag abgeschlossen hat und dessen Vertragsgestaltung auf einen Rentenbeginn nach den bisherigen Vorschriften ausgerichtet ist, erhält für diesen Übergangsfall besonderen Schutz.

Damit würden gezielt Menschen berücksichtigt, die vor der Gesetzesänderung verbindliche und nur schwer rückgängig zu machende Entscheidungen getroffen haben.

Diese Regelung wäre aus meiner Sicht auch eher verfassungskonform.

Meine Einschätzung

Vertrauensschutz kann sinnvoll sein. Ob fünf Jahre ausreichen, hängt von der konkreten Übergangsregelung ab.

Wer einen sechsjährigen Altersteilzeitvertrag unterschrieben hat, hat seine berufliche und finanzielle Lebensplanung auf das zu diesem Zeitpunkt geltende Rentenrecht ausgerichtet.

Deshalb sollte eine Rentenreform nicht ausschließlich auf Geburtsjahrgänge schauen. Berücksichtigt werden sollte auch:

Wer hat vor der Reform bereits verbindliche und kaum noch umkehrbare Entscheidungen getroffen?

Bei einem 3+3-Altersteilzeitmodell wäre ein Schutz, der die gesamten sechs Jahre bis zum geplanten Rentenbeginn abdeckt, nachvollziehbar. Noch gezielter wäre ein ausdrücklich geregelter Bestandsschutz für bereits abgeschlossene Altersteilzeitverträge.

Welche Regelung tatsächlich beschlossen wird, steht derzeit nicht fest. Entscheidend wird der konkrete Gesetzestext sein.

#Rentenreform #RenteMit63 #Altersteilzeit #Vertrauensschutz #Rentenversicherung

Hinweis: Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und stellen keine realen Ereignisse oder Personen dar.

So ist insbesondere der Vergleich 56→62 / 57→63 / 59→65 wesentlich schneller erfassbar.

Rentenreform: Bas verspricht Vertrauensschutz bei der Rente mit 63

Ein Beitrag von Werner Hoffmann

Die geplante Rentenreform sorgt weiter für Diskussionen. Im Mittelpunkt steht die Frage, was mit der abschlagsfreien Altersrente für besonders langjährig Versicherte nach 45 Versicherungsjahren passiert. Diese Rente wird oft noch als Rente mit 63 bezeichnet, obwohl das Zugangsalter längst gestiegen ist.

Bärbel Bas hat im Bundestag zugesagt, dass es bei möglichen Änderungen einen Vertrauensschutz geben soll. Das ist für viele Versicherte wichtig. Wer kurz vor der Rente steht und seine Lebensplanung auf eine bestimmte Rentenart ausgerichtet hat, braucht Verlässlichkeit.

Nach der Meldung von Ihre Vorsorge vom 11. September 2026 stellte Bas klar, dass die abschlagsfreie Rente nach 45 Versicherungsjahren nicht plötzlich wegfallen solle. Es soll Übergangsregelungen geben. Entscheidend ist aber: Die genaue gesetzliche Ausgestaltung steht noch nicht fest. Eine politische Zusage ersetzt kein beschlossenes Gesetz.

Die Rentenkommission hatte im Juni Vorschläge für eine umfassende Reform der Alterssicherung vorgelegt. Dazu gehört auch die Abschaffung der abschlagsfreien Rente nach 45 Versicherungsjahren. Genau dieser Punkt ist umstritten. Viele Menschen haben jahrzehntelang gearbeitet, Beiträge gezahlt, Kinder erzogen oder Angehörige gepflegt.

Bas begründet die Reform mit dem Ziel, die gesetzliche Rente dauerhaft finanzierbar zu halten. Gleichzeitig sollen jüngere Beitragszahler nicht überfordert werden. Ohne Reformen drohten nach ihrer Darstellung steigende Beiträge oder Leistungskürzungen. Auch eine Erwerbstätigenversicherung und Verbesserungen für gesundheitlich eingeschränkte Menschen werden diskutiert.

Wichtig bleibt deshalb: Niemand sollte sich allein auf politische Schlagworte verlassen. Wer in den nächsten Jahren in Rente gehen will, sollte seinen Versicherungsverlauf prüfen lassen. Entscheidend sind die 45 Versicherungsjahre, mögliche Abschläge, Schwerbehinderung, Krankheitszeiten, Arbeitslosigkeit, Kindererziehungszeiten und die passende Rentenart.

Meine Einschätzung:
Vertrauensschutz ist richtig und notwendig. Aber erst das Gesetz zeigt, wer wirklich geschützt wird und ab welchem Jahr neue Regeln greifen. Bis dahin gilt: Ruhe bewahren, Rentenkonto prüfen und keine vorschnellen Entscheidungen treffen.

Persönlich gehe ich davon aus, dass der Vertrauensschutz über sechs Jahre laufen müsste. Der Grund: Es gibt viele Altersteilzeitmodelle, die auf drei Jahre aktive Phase und drei Jahre passive Phase angelegt sind. Wer sich bereits verbindlich auf ein solches Modell eingelassen hat, braucht besonderen Schutz vor kurzfristigen gesetzlichen Änderungen.

#Rente #Rentenreform #RenteMit63 #Altersrente #Rentenberatung

Hinweis: Die verwendeten Bilder können mit Künstlicher Intelligenz erstellt oder bearbeitet worden sein. Sie dienen der Illustration und stellen keine echten Szenen dar.
Rentenkommission: Drohen künftig deutlich geringere Rentensteigerungen?

Rentenkommission: Drohen künftig deutlich geringere Rentensteigerungen?

Ein Beitrag von Werner Hoffmann

Die Diskussion um die Zukunft der gesetzlichen Rente nimmt Fahrt auf. Aus dem Umfeld der Rentenkommission kommen Vorschläge, die für Millionen Versicherte erhebliche Folgen haben könnten.

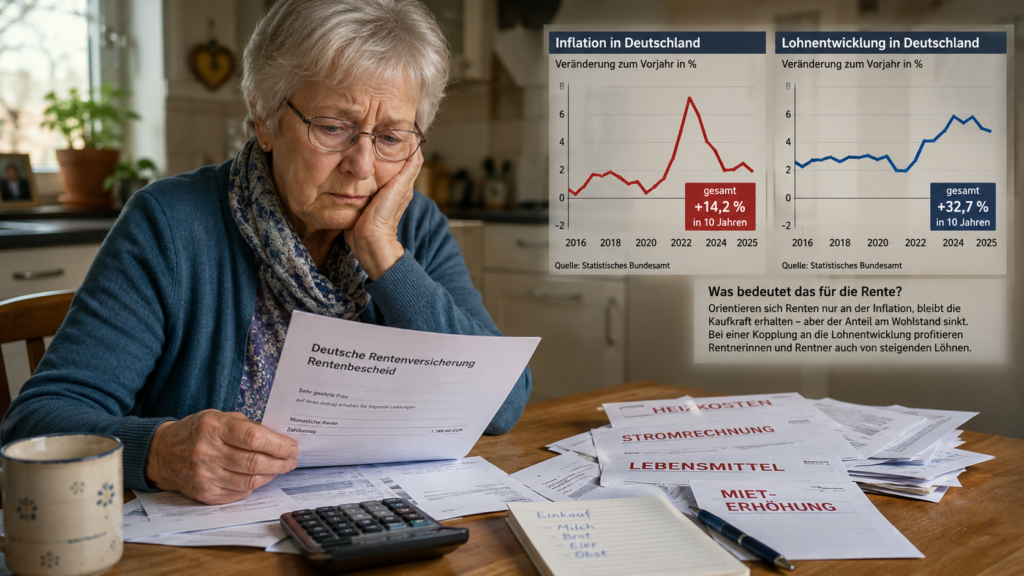
Ein zentraler Punkt ist die Frage, ob Rentenanpassungen künftig weiterhin an die Lohnentwicklung gekoppelt bleiben oder nur noch die Inflation ausgleichen sollen.

Welche Auswirkungen das haben kann, zeigt ein Blick auf die vergangenen zehn Jahre:

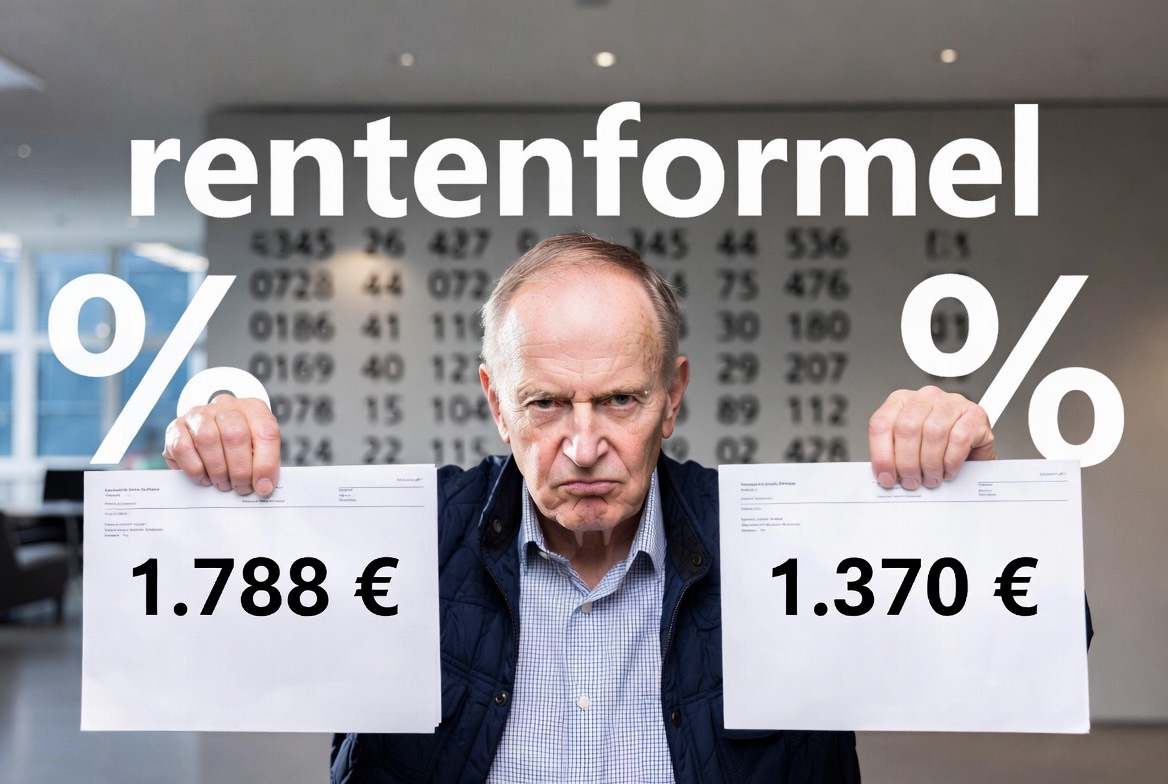
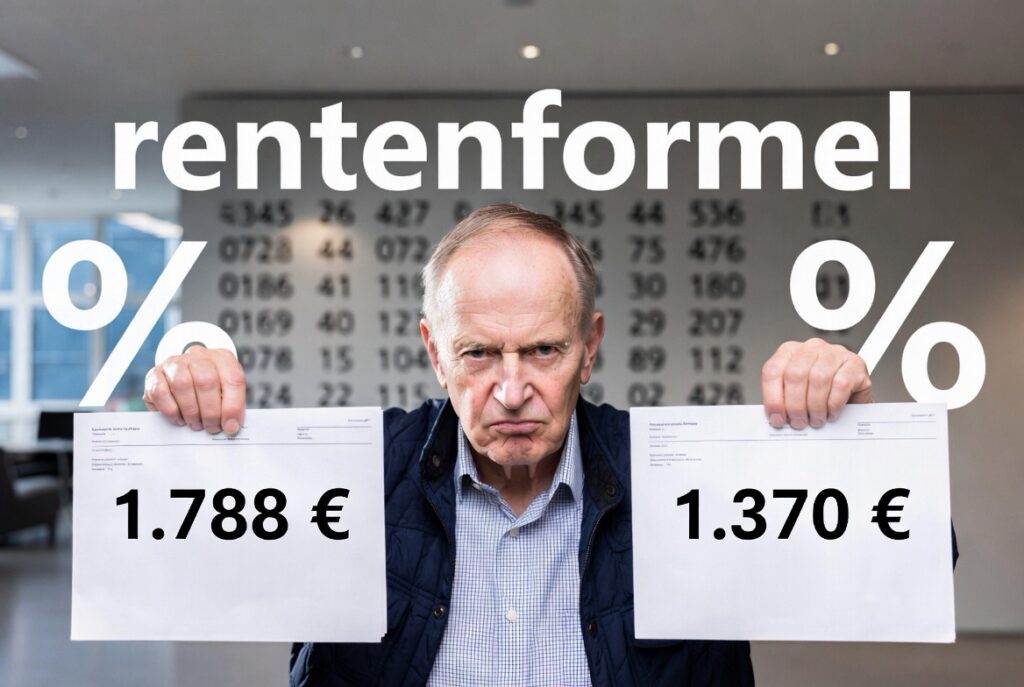
Wer 2016 eine Monatsrente von 1.200 Euro erhielt, bekommt heute aufgrund der tatsächlichen Rentenanpassungen von rund 49 Prozent etwa 1.788 Euro monatlich.

Wären die Renten im gleichen Zeitraum lediglich entsprechend der Inflation gestiegen, läge die Rente heute bei nur rund 1.370 Euro.

Die Differenz beträgt damit rund 418 Euro pro Monat. Über eine Rentenbezugsdauer von 20 Jahren entspricht dies einem Betrag von mehr als 100.000 Euro.

Noch deutlicher werden die Auswirkungen bei einem Blick in die Zukunft:

Wer heute mit einer Monatsrente von 1.500 Euro in Rente geht, käme bei einer jährlichen Anpassung entsprechend der Inflation der vergangenen zehn Jahre auf rund 1.712 Euro monatlich.

Würde die Rente dagegen wie in den vergangenen zehn Jahren entsprechend der Lohnentwicklung steigen, läge sie nach zehn Jahren bei rund 2.235 Euro.

Die Differenz beträgt dann rund 523 Euro pro Monat. Über eine Rentenbezugsdauer von 20 Jahren summiert sich dies auf mehr als 125.000 Euro.

Die gesetzliche Rente soll nach dem bisherigen System nicht nur die Kaufkraft sichern, sondern Rentner auch an der allgemeinen Lohnentwicklung beteiligen.

Eine dauerhafte Umstellung auf einen reinen Inflationsausgleich würde dieses Prinzip grundlegend verändern.

Hinzu kommt ein weiterer diskutierter Vorschlag: Die abschlagsfreie Altersrente für besonders langjährig Versicherte, häufig als „Rente mit 63“ bezeichnet, soll möglichst abgeschafft werden. Auch andere Möglichkeiten eines vorzeitigen Rentenbeginns könnten eingeschränkt werden.

Die Rentenkommission will also Teile der schlechten Entwicklungen der österreichischen Rente in die Deutsche übernehmen, aber nicht die anderen Dinge, wie beispielsweise einem höheren Arbeitgeberanteil.

Sollten entsprechende Änderungen bereits zum 1. Januar 2027 eingeführt werden, könnte für viele Versicherte Handlungsbedarf entstehen.

Vor allem Menschen, die bis einschließlich 1. Dezember 1963 geboren wurden, sollten prüfen lassen, welche Möglichkeiten ihnen nach geltendem Recht noch offenstehen.

Eine frühzeitige Beratung durch einen unabhängigen Rentenberater (RDG) kann helfen, finanzielle Nachteile zu vermeiden und bestehende Gestaltungsmöglichkeiten rechtzeitig zu nutzen.

#Rente #Rentenkommission #RenteMit63 #Rentenreform #Altersvorsorge

Altersteilzeit: Wenn der Arbeitgeberzuschuss zur Steuerfalle wird

Altersteilzeit: Wenn der Arbeitgeberzuschuss zur Steuerfalle wird

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG). www.Renten-experte.de

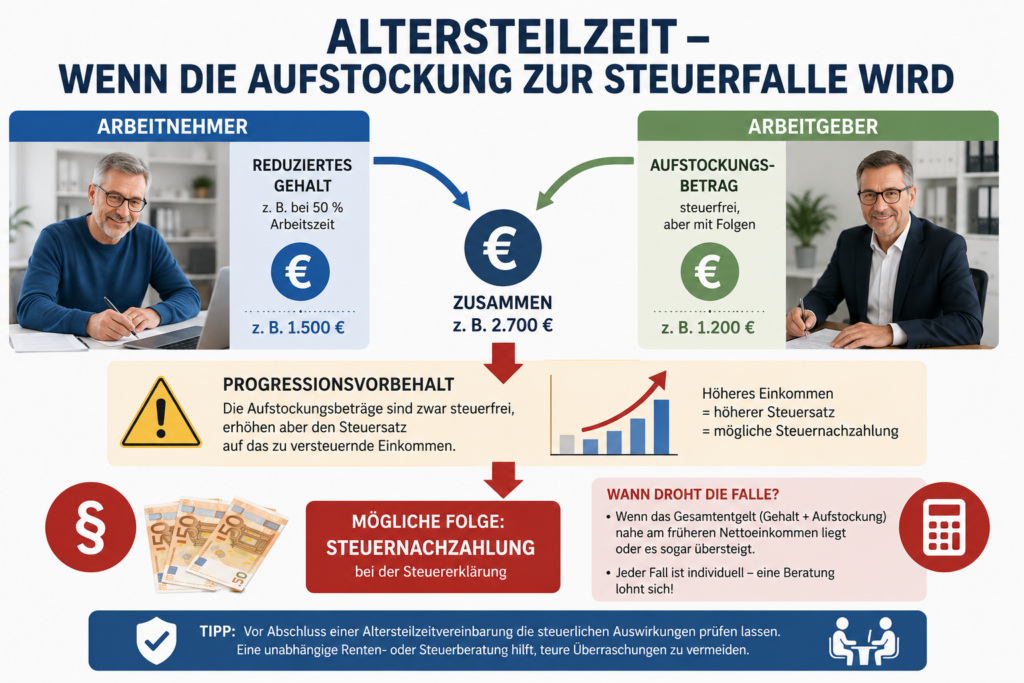
Die Altersteilzeit soll Beschäftigten den Übergang in den Ruhestand erleichtern. Wer seine Arbeitszeit reduziert, erhält meist nicht nur das anteilige Gehalt, sondern zusätzlich einen Aufstockungsbetrag des Arbeitgebers.

Genau hier liegt jedoch eine oft unterschätzte Gefahr: Die Aufstockung kann steuerliche Folgen haben. Zwar sind diese Beträge grundsätzlich steuerfrei. Sie unterliegen aber dem Progressionsvorbehalt. Das bedeutet: Sie erhöhen den Steuersatz auf das übrige Einkommen.

Die Folge kann eine unangenehme Steuernachzahlung sein.

Besonders kritisch wird es, wenn das Altersteilzeitgehalt zusammen mit der Aufstockung nahe am früheren Nettoeinkommen liegt oder dieses sogar übersteigt. Dann kann aus der vermeintlich guten Vereinbarung eine finanzielle Überraschung werden.

Auch bei längerer Krankheit drohen Nachteile. Denn Krankengeld richtet sich grundsätzlich nach dem reduzierten sozialversicherungspflichtigen Entgelt. Die Aufstockung wird dabei meist nicht vollständig berücksichtigt.

Deshalb sollte niemand eine Altersteilzeitvereinbarung allein nach dem monatlichen Auszahlungsbetrag beurteilen. Entscheidend sind auch Steuerwirkung, Krankengeld, Rentenansprüche und die konkrete Vertragsgestaltung.

Mein Rat: Vor der Unterschrift unbedingt individuell prüfen lassen. Eine unabhängige Rentenberatung und steuerliche Beratung kann helfen, teure Fehler zu vermeiden.

Unabhängiger Rentenberater Werner Hoffmann

#Altersteilzeit #Rente #Steuern #Rentenberatung #Altersvorsorge

Altersteilzeit: Warum Arbeitgeber davon profitieren können

Altersteilzeit: Warum Arbeitgeber davon profitieren können

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de

——

rechtzeitig geplant wird.

Altersteilzeit ist nicht nur ein Vorteil für ältere Arbeitnehmer. Auch Arbeitgeber können erheblich profitieren, wenn der Übergang in den Ruhestand

Ö KK

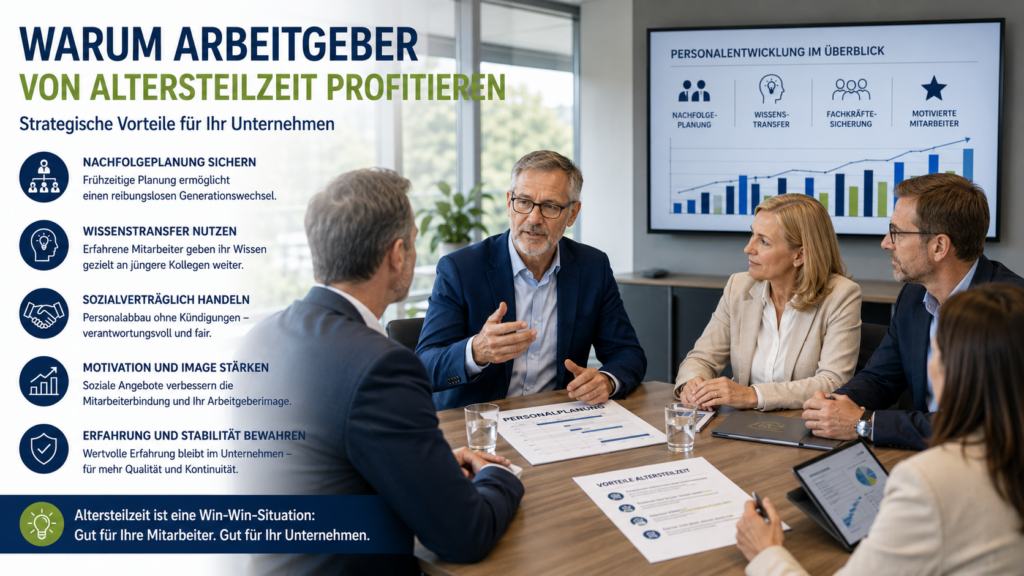
Ein wichtiger Vorteil ist die Personalplanung. Unternehmen wissen frühzeitig, wann erfahrene Mitarbeiter ausscheiden. Dadurch können Nachfolger eingearbeitet und Wissen gezielt weitergegeben werden.
Gerade das Blockmodell bietet Arbeitgebern Planungssicherheit. In der Arbeitsphase bleibt der Arbeitnehmer zunächst voll im Einsatz. In der Freistellungsphase kann die Stelle dann geordnet neu besetzt werden.

Auch sozialverträglicher Personalabbau kann über Altersteilzeit gelingen. Kündigungen lassen sich vermeiden, das Betriebsklima bleibt stabiler und ältere Beschäftigte erhalten eine faire Perspektive.

Wichtig ist jedoch: Altersteilzeit muss sauber geplant werden. Für Arbeitnehmer geht es um Rente, Steuern, Krankenversicherung, betriebliche Altersversorgung und mögliche Versorgungslücken.

Hier können unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz helfen. Sie klären Arbeitnehmer über Rentenfolgen auf, prüfen Gestaltungen bei der bAV, erklären steuerliche Auswirkungen und zeigen mögliche Lösungswege.

Fazit: Altersteilzeit kann eine echte Win-win-Lösung sein. Arbeitgeber gewinnen Planungssicherheit, sichern Wissenstransfer und handeln sozial verantwortlich. Arbeitnehmer erhalten einen geregelten Übergang in den Ruhestand – wenn die Beratung stimmt.

Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung FH.
Werner Hoffmann

#Altersteilzeit #Rente #Arbeitgeber #Rentenberatung #Betriebsrente

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen