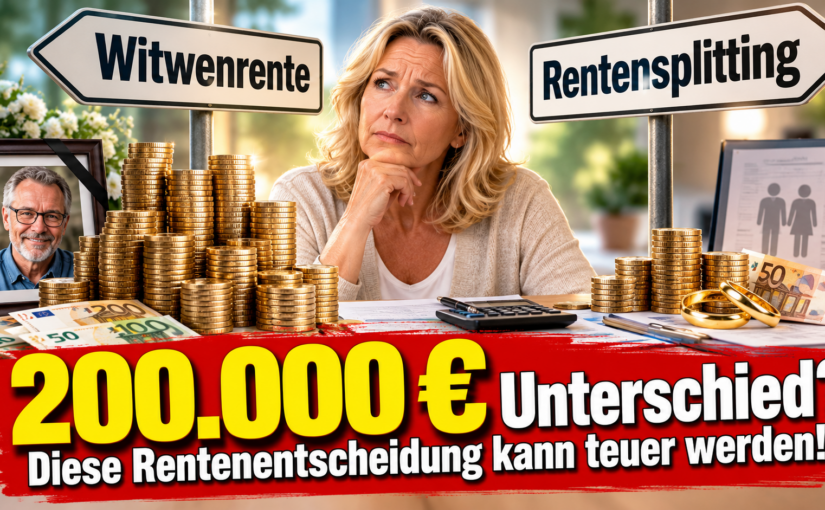
Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

Ein Beitrag von

Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.
Das Ehepaar Müller

Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

Entgeltpunkte beim Todesfall:

  • Ehemann: 42 Jahre × 0,8 = 33,6 EP
  • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

Möglichkeit 1: Die Witwenrente

Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

Damit ergeben sich 37 EP.

Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

Wie viel Witwenrente erhält sie bis 67?

  • Drei Monate Sterbevierteljahr: 4.210,02 Euro
  • Weitere 141 Monate Witwenrente: 36.782,85 Euro

Zusammen: 40.992,87 Euro!

Möglichkeit 2: Rentensplitting

Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!
Der Vergleich ab 67 Jahren

Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

Mit Witwenrente:

  • Eigene Altersrente: 1.598,75 Euro
  • Zusätzliche Witwenrente: 670,88 Euro
  • Gesamt: 2.269,63 Euro monatlich

Mit Rentensplitting:

  • Eigene Altersrente: 1.598,75 Euro
  • Witwenrente: 0 Euro
  • Gesamt: 1.598,75 Euro monatlich

Monatlicher Vorteil der Witwenrente: 670,88 Euro!

Gesamtvergleich bis zum 87. Lebensjahr

Variante Witwenrente:

  • Witwenrente von 55 bis 67: 40.992,87 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Witwenrente von 67 bis 87: 161.011,20 Euro
  • Gesamt: 585.704,07 Euro

Variante Rentensplitting:

  • Witwenrente bis 67: 0 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Gesamt: 383.700 Euro

Rechnerischer Unterschied: 202.004,07 Euro!
Mein Fazit als Rentenberater

Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

Jede Ehe hat eine eigene Rentenbiografie!

Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

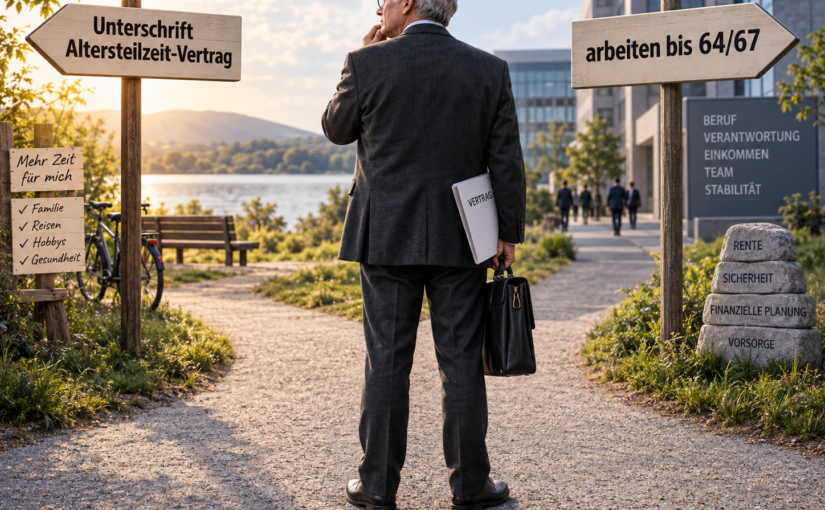
Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

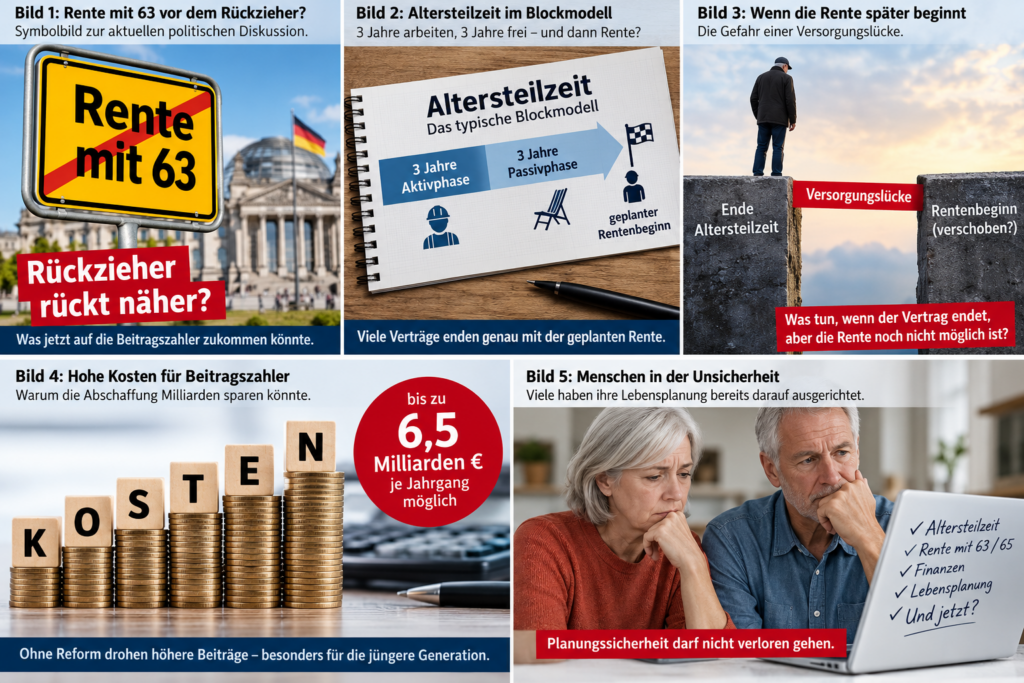
Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.

Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

Was passiert mit bereits bestehenden Altersteilzeitverträgen?

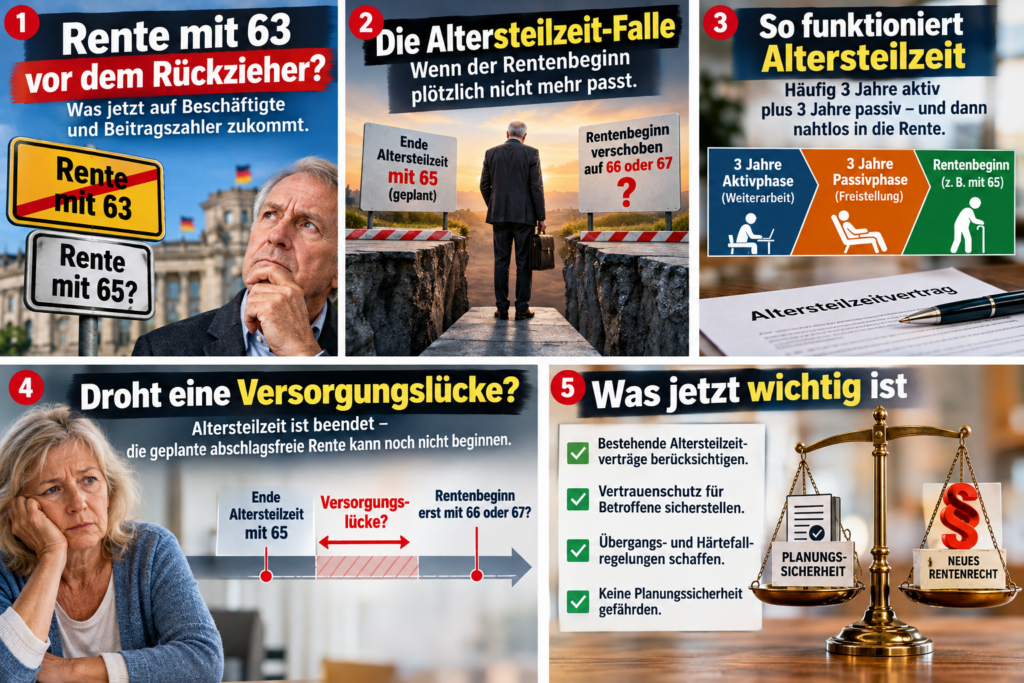
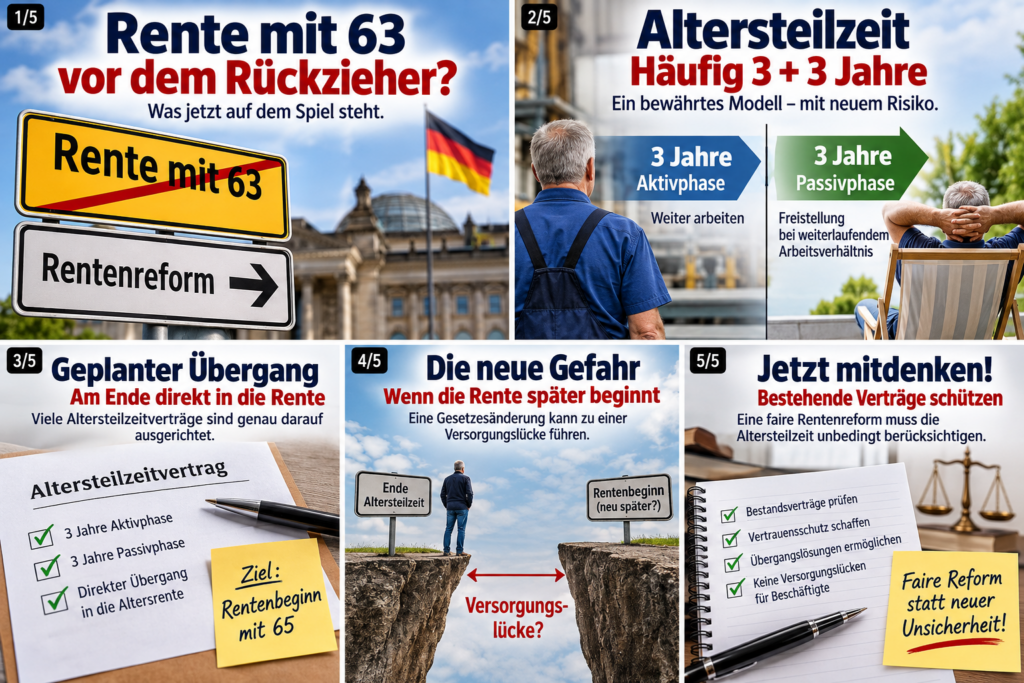
Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.

Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

Genau hier kann eine Reform problematisch werden.

Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.

Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.

Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

#RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

70 % Rente – Der große AfD-Trick: Was wirklich dahinter steckt!

70 % Rente – Der große AfD-Trick: Was wirklich dahinter steckt!

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG). –

Die AfD verspricht eine Rente von 70 % des Einkommens.

Klingt nach Sicherheit. Klingt nach Gerechtigkeit. Klingt nach einem einfachen politischen Versprechen.

Ist es aber nicht – zumindest nicht so, wie viele Menschen es verstehen.

Der entscheidende Trick

Die Zahl „70 %“ wirkt so, als würde diese Rente direkt aus der gesetzlichen Rentenversicherung kommen.

Genau das ist der große Denkfehler.

Denn das heutige Rentenniveau in Deutschland liegt deutlich darunter. Eine gesetzliche Rente von 70 % wäre nur mit massiven zusätzlichen Einnahmen möglich. Die gesetzlichen Beiträge müssten hierzu um über 100 Mrd. Euro pro Jahr ansteigen.

Was wirklich gemeint sein kann

Realistisch wären 70 % nur als Gesamtversorgung denkbar:

  • gesetzliche Rente,
  • betriebliche Altersversorgung,
  • private Vorsorge.

Doch genau diese Unterscheidung wird politisch oft nicht sauber erklärt.

Und die AfD kann natürlich ganz einfach von 70% Gesamtversorgung sprechen. Letztendlich sind da dann auch eine Privatvorsorge enthalten, die sozial Schwächere überhaupt nicht aufbauen können.

Sozial Schwache werden weiter belastet und Arbeitgeber sogar weniger beteiligt.

AfD-Rente ist letztendlich CDU-Hardcore!

Der eigentliche Trick

Viele Menschen hören: „Ich bekomme 70 % Rente.“

Gemeint sein kann aber nur: 70 % als theoretische Gesamtversorgung aus mehreren Quellen.

Das ist ein gewaltiger Unterschied.

Und die AfD geht noch einen Schritt weiter. Versicherungsfremde Leistungen sollen nicht mehr durch die gesetzliche Rentenversicherung, sondern vom Staat gezahlt werden.

Damit könnten diese Leistungen aber relativ schnell entfallen.

Besser ist, wenn der Bund diese versicherungsfremden Leistungen an die gesetzliche Rentenversicherung bezahlt.

Dadurch besteht eine höhere Garantie, wobei der Bundeszuschuss trotzdem erhöht werden müsste!

Resümee

Die 70 %-Aussage der AfD ist politisch geschickt, aber fachlich unscharf.

Wer den Eindruck erweckt, die gesetzliche Rente allein könne 70 % liefern, spielt mit falschen Erwartungen.

Ohne klare Finanzierung bleibt die Zahl vor allem eines:

Ein großes Versprechen – aber kein belastbares Rentenkonzept.

https://Rentenberater.blog

——

www.Renten-Experte.de

#Rente #AfD #Rentenlüge #Altersvorsorge #Deutschland

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen