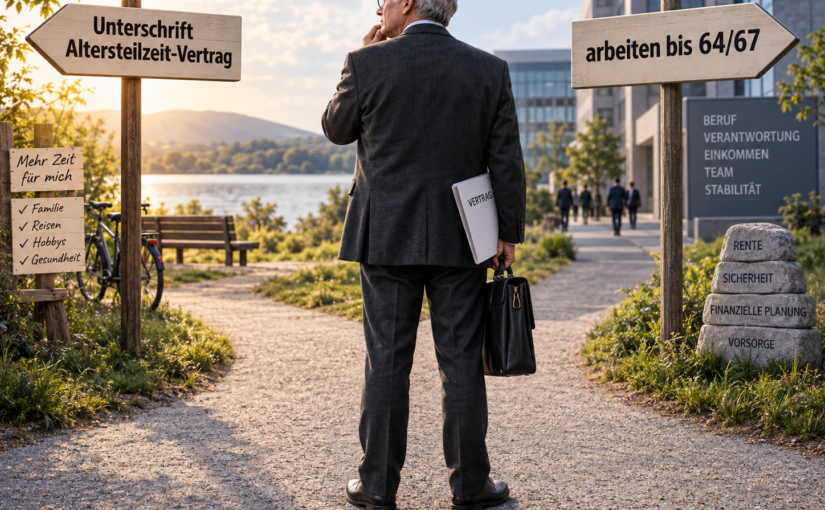
Rente mit 63 vor dem Rückzieher? Altersteilzeit könnte zur Rentenfalle werden

Ein Beitrag von
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Die Diskussion um die sogenannte „Rente mit 63“ nimmt erneut Fahrt auf. Gemeint ist heute vor allem die Altersrente für besonders langjährig Versicherte. Wer 45 Versicherungsjahre erfüllt, kann – je nach Geburtsjahr – früher abschlagsfrei in Rente gehen. Für Jahrgänge ab 1964 ist dies grundsätzlich mit 65 Jahren möglich.
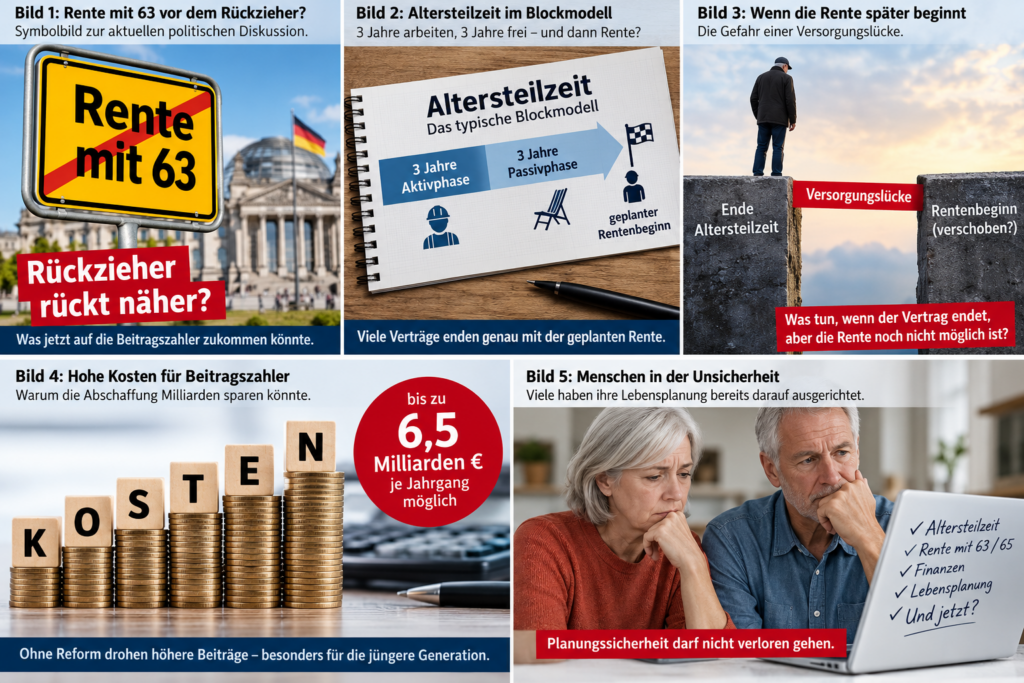
Politisch wird über Einschränkungen, Abschaffung sowie Übergangs- und Härtefallregelungen diskutiert. Dabei wird ein wichtiger Punkt bislang kaum beachtet:

Was passiert mit bereits bestehenden Altersteilzeitverträgen?

Viele Unternehmen nutzen das Blockmodell, zum Beispiel 3 Jahre Aktivphase plus 3 Jahre Passivphase. Die Verträge sind häufig so gestaltet, dass am Ende unmittelbar eine Altersrente beginnt.
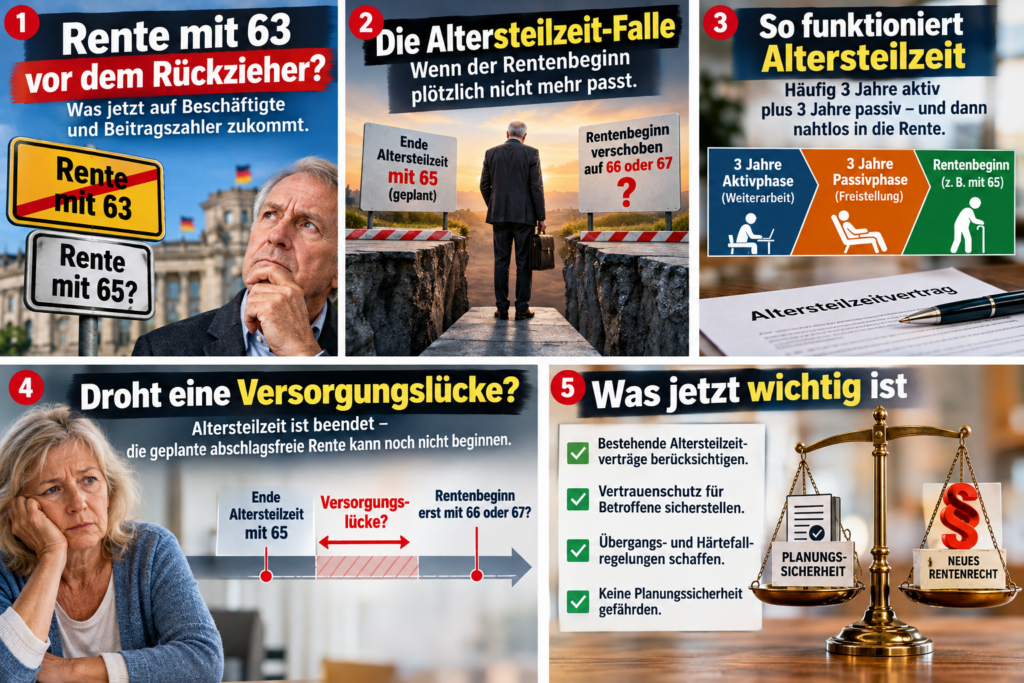
Das kann die Altersrente für langjährig Versicherte mit Abschlägen oder die abschlagsfreie Altersrente für besonders langjährig Versicherte nach 45 Jahren sein.

Genau hier kann eine Reform problematisch werden.
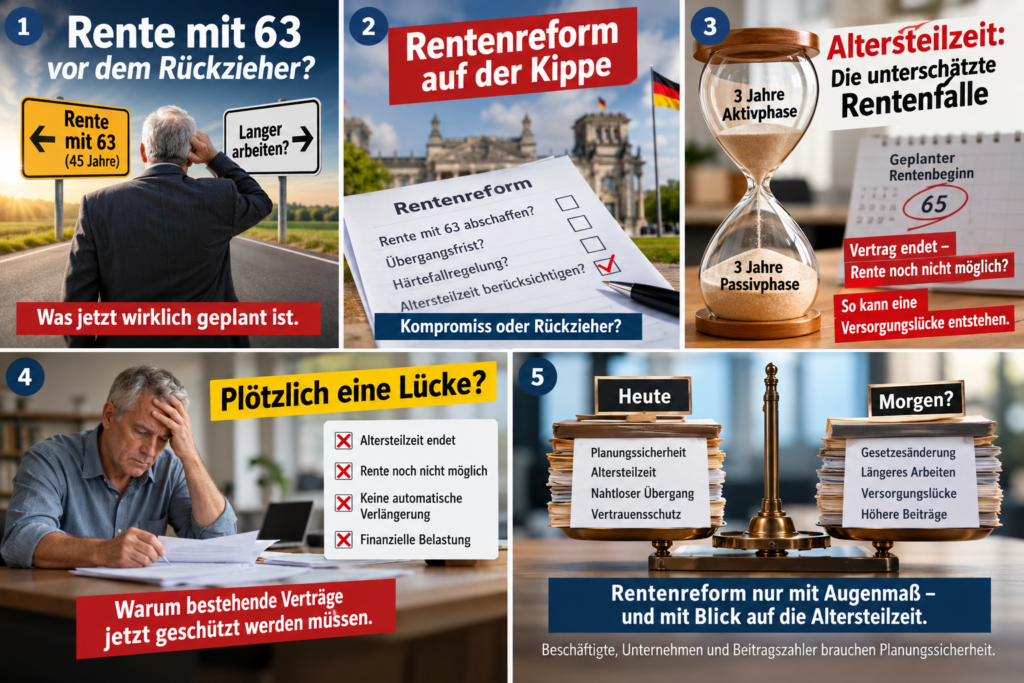
Beispiel: Die Altersteilzeit endet mit 65. Nach heutiger Rechtslage soll anschließend die abschlagsfreie Rente nach 45 Versicherungsjahren beginnen. Wird das Zugangsalter später angehoben, kann eine Versorgungslücke entstehen.

Denn ein Altersteilzeitvertrag verlängert sich nicht automatisch, nur weil sich das Rentenrecht ändert. Maßgeblich sind der konkrete Vertrag, ein Tarifvertrag oder eine Betriebsvereinbarung.

Die Altersteilzeit kann also enden, obwohl die eingeplante Rente noch nicht beginnen darf.
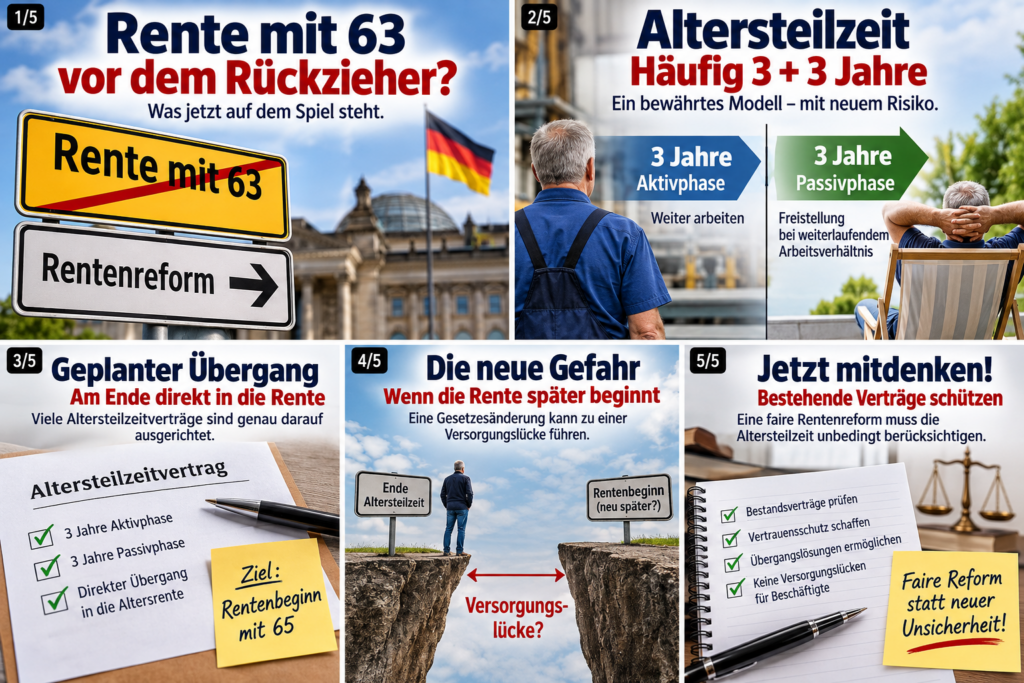
Das ist besonders kritisch, weil Beschäftigte ihre Lebens- und Finanzplanung oft Jahre vorher darauf ausgerichtet haben. Auch Arbeitgeber planen entsprechend.

Deshalb genügt ein allgemeiner Hinweis auf Vertrauensschutz nicht. Es muss geprüft werden, ob bereits abgeschlossene Altersteilzeitverträge ausdrücklich geschützt werden, wenn sie auf den bisherigen Rentenbeginn nach 45 Versicherungsjahren ausgerichtet wurden.

Wer dagegen ohnehin den Übergang in die Altersrente für langjährig Versicherte mit Abschlägen geplant hat, wäre von einer Änderung der 45-Jahres-Rente nicht automatisch betroffen.
Bei jeder Reform der Rente nach 45 Versicherungsjahren muss die Altersteilzeit mitgedacht werden. Sonst kann aus einer Rentenreform für manche Beschäftigte eine echte Renten- und Versorgungslücke entstehen.

#RenteMit63 #Altersteilzeit #Rentenreform #Rentenversicherung #Altersrente

Hinweis: Die verwendeten Bilder wurden mit Unterstützung Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration. Dargestellte Personen, Situationen und Dokumente sind symbolisch und stehen nicht für konkrete Einzelfälle.

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Ein Beitrag von

Werner Hoffmann. Rentenberater (RDG).

—-

Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

Warum gibt es die Lebendbescheinigung?

Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

Das Problem: Der Brief kommt nicht an

Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

Was sollten Betroffene tun?

Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

  • Name
  • Geburtsdatum
  • Rentenversicherungsnummer
  • aktuelle Anschrift
  • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

Wird die Rente endgültig gestrichen?

Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

Unterstützung durch Rentenberater

Unabhängiger Rentenberater Werner Hoffmann.

Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

Wichtige Kontaktadressen

Deutsche Rentenversicherung Bund
10704 Berlin, Deutschland
Telefon: +49 30 865-0
E-Mail: drv@drv-bund.de

Deutsche Post AG – Renten Service
13496 Berlin, Deutschland
Telefon: +49 221 5692-777
E-Mail: w.ausland@deutschepost.de

Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

#Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

💥 70 % Rente? Die Rechnung der AfD geht nicht auf!

💥 70 % Rente? Die Rechnung der AfD geht nicht auf!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Die Alternative für Deutschland – AfD – verspricht 70 % Rente.

Doch hinter dieser Zahl steckt ein Problem:

👉 Die Rechnung geht nicht auf.

Das Grundproblem

Die AfD will gleichzeitig:

  • höhere Renten,
  • stabile Beiträge,
  • weniger Zuwanderung.

👉 Klingt gut – ist aber mathematisch widersprüchlich.

Warum das nicht funktioniert

Die gesetzliche Rente der Deutsche Rentenversicherung basiert auf dem Umlageverfahren:

👉 Beitragszahler finanzieren Rentner.

Wenn:

  • weniger Menschen einzahlen,
  • aber mehr Geld ausgezahlt werden soll,

👉 entsteht automatisch eine Finanzierungslücke.

Der Widerspruch – einfach erklärt

👉 „Was nicht eingezahlt wird, kann nicht ausgezahlt werden.“

Oder noch klarer:

👉 „Mehr Leistung ohne mehr Einnahmen ist ein Versprechen ohne Grundlage.“

Die Realität

Um 70 % zu erreichen, bräuchte man:

  • deutlich höhere Beiträge,
  • massive Steuerzuschüsse,
  • oder zusätzliche Vorsorgesysteme.

👉 Genau das wird nicht konkret erklärt.

Der eigentliche Trick

Die Zahl 70 % wird genutzt, um:

  • Sicherheit zu vermitteln,
  • einfache Lösungen zu suggerieren,
  • komplexe Zusammenhänge zu überdecken.

Resümee

Die 70 %-Rente der AfD ist:

  • ein starkes politisches Signal,
  • aber kein durchgerechnetes Konzept.

👉 Am Ende gilt: Ohne Finanzierung bleibt jede Zahl nur ein Versprechen.

https://Rentenberater.blog

—-

https://www.Renten-Experte.de

#Rente #AfDkritik #Rentenlüge #Finanzen #Altersarmut

💥 70 % Rente? Die Rechnung der AfD geht nicht auf!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Die Alternative für Deutschland – AfD – verspricht 70 % Rente.

Doch hinter dieser Zahl steckt ein Problem:

👉 Die Rechnung geht nicht auf.

Das Grundproblem

Die AfD will gleichzeitig:

  • höhere Renten,
  • stabile Beiträge,
  • weniger Zuwanderung.

👉 Klingt gut – ist aber mathematisch widersprüchlich.

Warum das nicht funktioniert

Die gesetzliche Rente der Deutsche Rentenversicherung basiert auf dem Umlageverfahren:

👉 Beitragszahler finanzieren Rentner.

Wenn:

  • weniger Menschen einzahlen,
  • aber mehr Geld ausgezahlt werden soll,

👉 entsteht automatisch eine Finanzierungslücke.

Der Widerspruch – einfach erklärt

👉 „Was nicht eingezahlt wird, kann nicht ausgezahlt werden.“

Oder noch klarer:

👉 „Mehr Leistung ohne mehr Einnahmen ist ein Versprechen ohne Grundlage.“

Die Realität

Um 70 % zu erreichen, bräuchte man:

  • deutlich höhere Beiträge,
  • massive Steuerzuschüsse,
  • oder zusätzliche Vorsorgesysteme.

👉 Genau das wird nicht konkret erklärt.

Der eigentliche Trick

Die Zahl 70 % wird genutzt, um:

  • Sicherheit zu vermitteln,
  • einfache Lösungen zu suggerieren,
  • komplexe Zusammenhänge zu überdecken.

Resümee

Die 70 %-Rente der AfD ist:

  • ein starkes politisches Signal,
  • aber kein durchgerechnetes Konzept.

👉 Am Ende gilt: Ohne Finanzierung bleibt jede Zahl nur ein Versprechen.

https://Rentenberater.blog

—-

https://www.Renten-Experte.de

#Rente #AfDkritik #Rentenlüge #Finanzen #Altersarmut

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen