Renten-Schock 2027: Die 99,99-%-Teilrente wird zur Krankengeldfalle!

Ein Beitrag von

Werner Hoffmann,

Rentenberater (RDG)

Ab dem 1. Januar 2027 ändert sich für arbeitende Rentner eine wichtige Regelung. Wer bisher eine Altersrente von 99,99 Prozent bezogen hat, konnte damit unter bestimmten Voraussetzungen seinen Krankengeldanspruch sichern. Damit ist bald Schluss!
Was ändert sich 2027?

Bisher konnten Beschäftigte eine Teilrente von 99,99 Prozent beziehen und bei längerer Arbeitsunfähigkeit grundsätzlich Krankengeld erhalten.

Ab 2027 gilt: Wer mehr als zwei Drittel seiner Altersvollrente bezieht, verliert den gesetzlichen Krankengeldanspruch.

Nur bei einer Teilrente von höchstens 66,66 Prozent kann der Krankengeldanspruch grundsätzlich erhalten bleiben.

Wichtig: Es gibt keinen Bestandsschutz! Auch bereits laufende Teilrenten sind betroffen.
Beispiel: 1.800 Euro Altersrente

Ein Rentner arbeitet weiterhin sozialversicherungspflichtig und hat Anspruch auf 1.800 Euro monatliche Altersvollrente.

Bei 99,99 Prozent erhält er 1.799,82 Euro.

Bei 66,66 Prozent sind es nur noch 1.199,88 Euro.

Unterschied: 599,94 Euro monatlich!

Wer seinen Krankengeldanspruch erhalten möchte, muss deshalb möglicherweise auf einen erheblichen Teil seiner laufenden Rentenzahlung verzichten.
Warum ist das gefährlich?

Bei längerer Krankheit endet die Entgeltfortzahlung des Arbeitgebers normalerweise nach sechs Wochen.

Wer dann eine Teilrente von mehr als zwei Dritteln bezieht, erhält ab 2027 kein gesetzliches Krankengeld mehr.

Die Folge kann eine erhebliche finanzielle Versorgungslücke sein.

Was gilt bei der Pflege von Angehörigen?

Hier muss unbedingt unterschieden werden!

Wer die Regelaltersgrenze erreicht hat und einen Angehörigen nicht erwerbsmäßig pflegt, kann mit einer 99,99-%-Teilrente weiterhin zusätzliche Rentenansprüche durch Beiträge der Pflegekasse erwerben, sofern die gesetzlichen Voraussetzungen erfüllt sind.

Die neue Krankengeldregelung beseitigt diesen Vorteil der Teilrente nicht.
Was sollten Betroffene jetzt tun?

Wer seine Teilrente zum 1. Januar 2027 ändern möchte, sollte rechtzeitig handeln.

Der Änderungsantrag sollte spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingehen.

Vorher sollten die finanziellen Auswirkungen mit der Krankenkasse und der Rentenversicherung geprüft werden.
Mein Fazit

Die 99,99-%-Teilrente bleibt ein wichtiges Instrument der Rentengestaltung. Allerdings ist sie ab 2027 nicht mehr geeignet, den Krankengeldanspruch bei Weiterbeschäftigung zu sichern.

Wer weiterarbeitet, sollte seine Teilrente jetzt überprüfen!

Rechtsgrundlagen: § 42 SGB VI, § 50 SGB V, § 3 Satz 1 Nr. 1a SGB VI.

#Teilrente2027 #Krankengeld #Rentenversicherung #Flexirente #Rentenberatung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

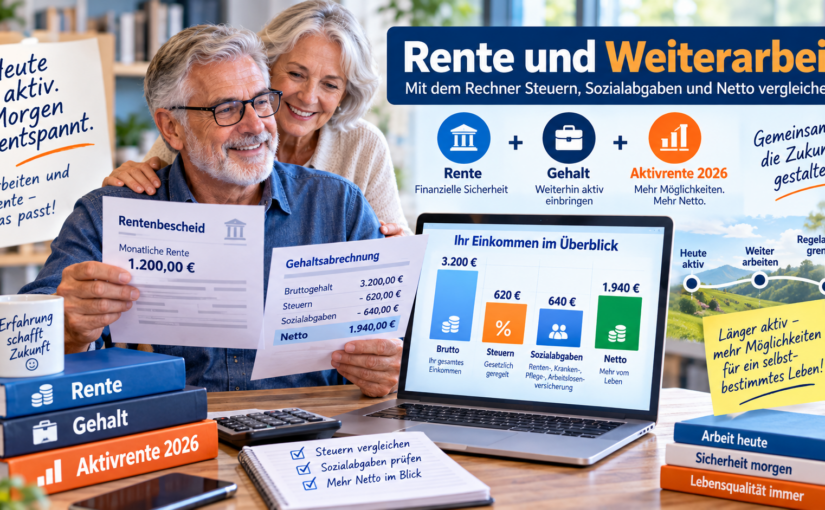
Rente + Gehalt + Aktivrente 2026: Neuer Rechner zeigt Steuer, Abgaben und Netto

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Der 1000Rechner.de wurde heute um ein weiteres Rechenmodul ergänzt:

Was passiert steuerlich und sozialversicherungsrechtlich, wenn jemand eine Altersrente bezieht und weiterarbeitet – oder nach Erreichen der Regelaltersgrenze die Aktivrente nutzt? Die Auswirkungen lassen sich individuell berechnen.

Was berechnet dieser Rechner?

Der Rechner verbindet gesetzliche Altersrente und Arbeitslohn und zeigt für 2026 Steuerbelastung und Sozialversicherungsbeiträge getrennt nach Arbeitslohn und Rente. Bei Ehepaaren können Einkünfte des Ehepartners und die Zusammenveranlagung berücksichtigt werden.

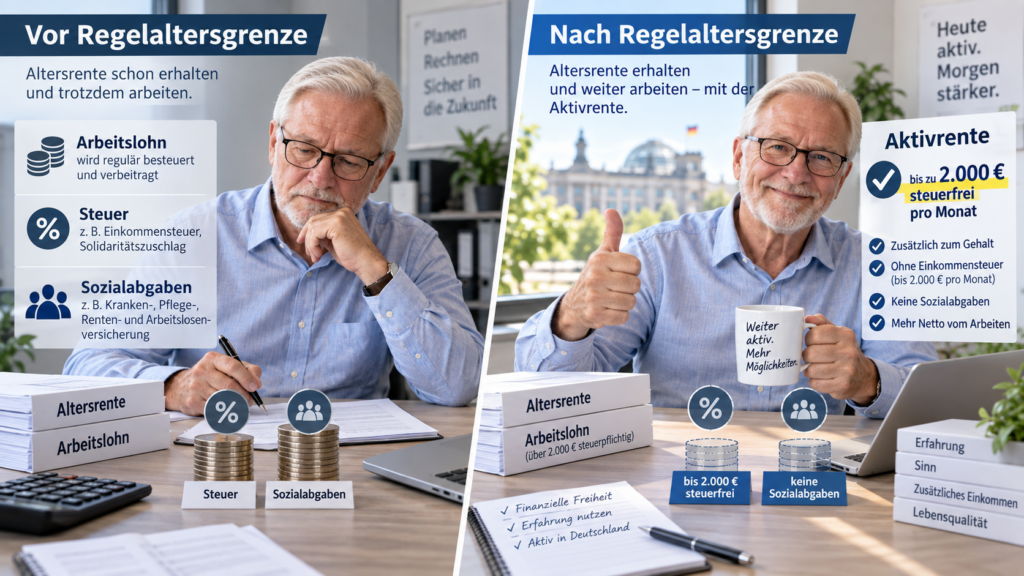
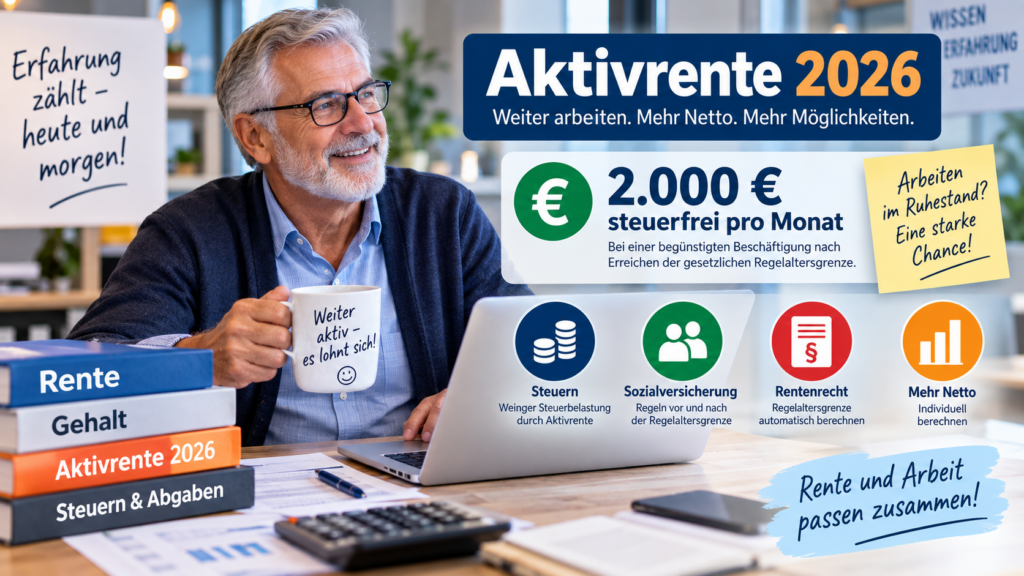
Seit 1. Januar 2026 gilt die Aktivrente nach § 3 Nr. 21 EStG: Nach Erreichen der gesetzlichen Regelaltersgrenze können bei einer begünstigten sozialversicherungspflichtigen Beschäftigung bis zu 2.000 Euro Arbeitslohn steuerfrei bleiben. Die Steuerfreiheit beginnt erst im Folgemonat.
Wer eine vorgezogene Altersrente erhält, die Regelaltersgrenze aber noch nicht erreicht hat, bekommt diese Steuerbefreiung noch nicht. Der Rechner berechnet zunächst die reguläre Steuer und zeigt, ab wann die Aktivrente frühestens möglich ist.

Zur Sozialversicherung: Vor der Regelaltersgrenze besteht bei einer Altersvollrente weiter Renten- und Arbeitslosenversicherungspflicht. Nach Ablauf des Monats, in dem die Regelaltersgrenze erreicht wird, besteht grundsätzlich Versicherungsfreiheit in diesen Zweigen. Auf die Rentenversicherungsfreiheit kann verzichtet werden. Kranken- und Pflegeversicherung enden dadurch nicht automatisch.

Bei der Rente berücksichtigt das Modell Kranken- und Pflegeversicherungsbeiträge. Treffen Arbeitsentgelt und Rente zusammen, werden die Beiträge getrennt ausgewiesen.

Auch die Rentenbesteuerung wird berücksichtigt: Bei Rentenbeginn 2025 beträgt der Besteuerungsanteil 83,5 Prozent, bei Rentenbeginn 2026 84,0 Prozent. Der persönliche Rentenfreibetrag wird grundsätzlich aus dem ersten vollen Kalenderjahr nach Rentenbeginn ermittelt und danach als Euro-Betrag festgeschrieben.

Die Einkommensteuer wird nicht getrennt auf Rente und Arbeitslohn festgesetzt. Deshalb zeigt der Rechner zusätzlich eine rechnerische Aufteilung der Gesamtsteuer. Grundlage ist der Einkommensteuertarif 2026 mit 12.348 Euro Grundfreibetrag.

Beispiel: 2.200 Euro Altersrente plus 3.000 Euro Arbeitslohn. Vor der Regelaltersgrenze wird der Lohn regulär besteuert. Danach können bei erfüllten Voraussetzungen bis zu 2.000 Euro monatlich steuerfrei bleiben.

Direkt zum Rechner:

https://1000rechner.de/rente-gehalt-aktivrente-2026

#Aktivrente #Altersrente #RenteUndGehalt #Steuern #1000Rechner

Hinweis zu den Bildern:

Die zu diesem Beitrag verwendeten Bilder können mithilfe Künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen