Ab 2027 droht arbeitenden Rentnern eine Krankengeld-Falle – 99,99-%-Teilrente funktioniert nicht mehr!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Für arbeitende Rentnerinnen und Rentner gibt es ab 1. Januar 2027 eine wichtige Änderung. Wer neben seiner Altersrente weiterhin beschäftigt ist und sich über das Arbeitsverhältnis einen Anspruch auf Krankengeld erhalten möchte, muss künftig sehr genau auf die Höhe seiner Teilrente achten.
Grundlage ist das GKV-Beitragssatzstabilisierungsgesetz vom 24. Juli 2026 (BGBl. I Nr. 228). Geändert wird insbesondere § 50 Abs. 1 Satz 1 Nr. 1 SGB V. Die Neuregelung tritt zum 1. Januar 2027 in Kraft.

Bisher wurde häufig folgende Gestaltung genutzt:

Statt einer Altersvollrente wurde beispielsweise eine Teilrente von 99,99 Prozent beantragt. Wer daneben versicherungspflichtig weiterarbeitete, konnte dadurch grundsätzlich seinen Krankengeldanspruch aus der Beschäftigung erhalten.
Damit ist ab 2027 Schluss.

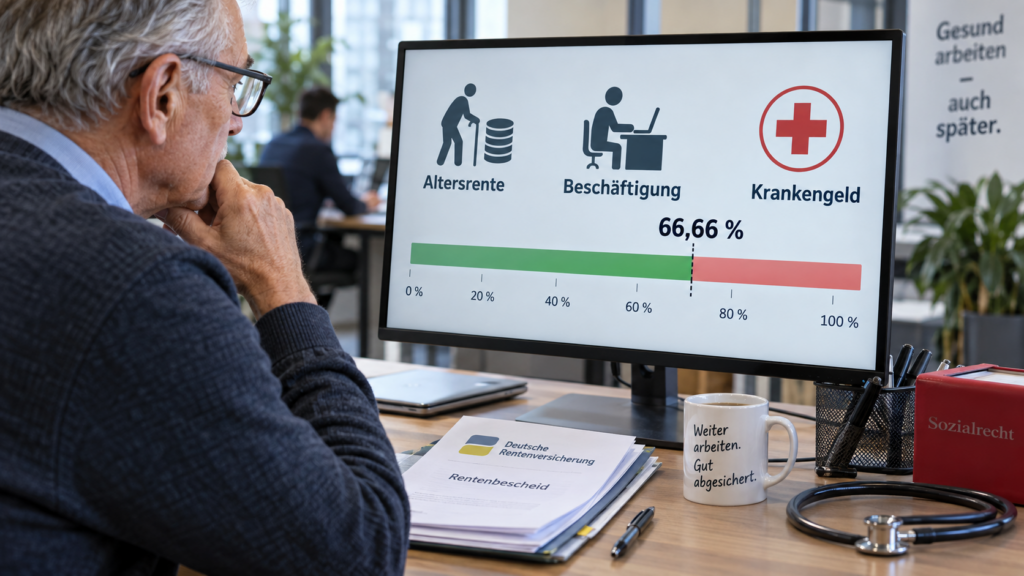
Künftig entfällt der Krankengeldanspruch bereits dann, wenn eine Alters-Teilrente von mehr als zwei Dritteln der Vollrente bezogen wird.

Wer den Krankengeldanspruch erhalten möchte, darf somit höchstens zwei Drittel der Vollrente als Altersrente beziehen.
Wichtig: Das betrifft nicht nur die Regelaltersrente.

Die neue Regelung gilt grundsätzlich für alle Altersrenten, also beispielsweise für die Altersrente für langjährig Versicherte, für besonders langjährig Versicherte, für schwerbehinderte Menschen und für die Regelaltersrente.

Entscheidend ist also nicht die Rentenart, sondern wie hoch die Teilrente im Verhältnis zur Vollrente ist.
Auch bei Erwerbsminderungsrenten muss unterschieden werden: Wer eine volle Erwerbsminderungsrente bezieht, hat bereits nach § 50 SGB V grundsätzlich keinen Krankengeldanspruch. Eine Rente wegen teilweiser Erwerbsminderung führt dagegen nicht automatisch zum vollständigen Wegfall des Krankengeldes.

Bestehende 99,99-%-Teilrenten sollten deshalb überprüft werden.

Soll die Alters-Teilrente zum 1. Januar 2027 auf höchstens zwei Drittel abgesenkt werden, muss die Änderung spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingegangen sein.
Mein Hinweis: Wer als Rentner weiterarbeitet, sollte nicht vorschnell auf Vollrente umstellen. Rentenhöhe, Arbeitsentgelt, Krankengeldanspruch und Krankenversicherung sollten gemeinsam geprüft werden.
Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rente #Krankengeld #Teilrente #Erwerbsminderungsrente #Sozialversicherung

Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit Künstlicher Intelligenz (KI) erstellt worden sein.

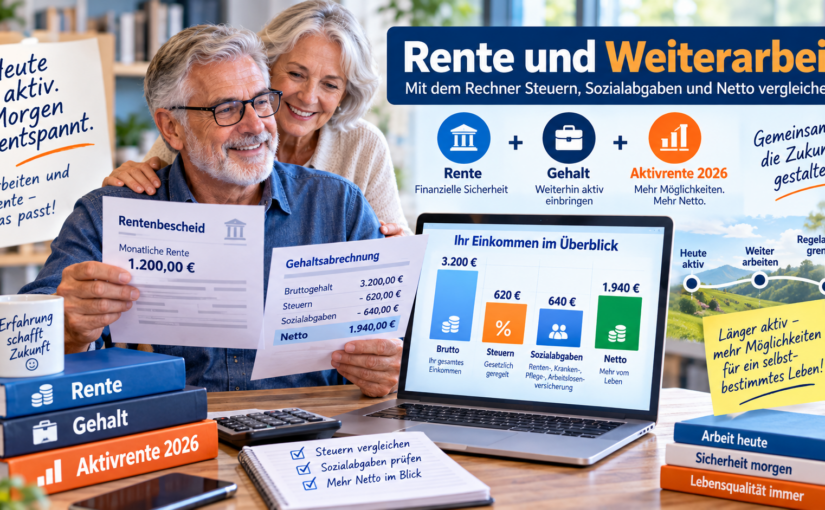
Rente + Gehalt + Aktivrente 2026: Neuer Rechner zeigt Steuer, Abgaben und Netto

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

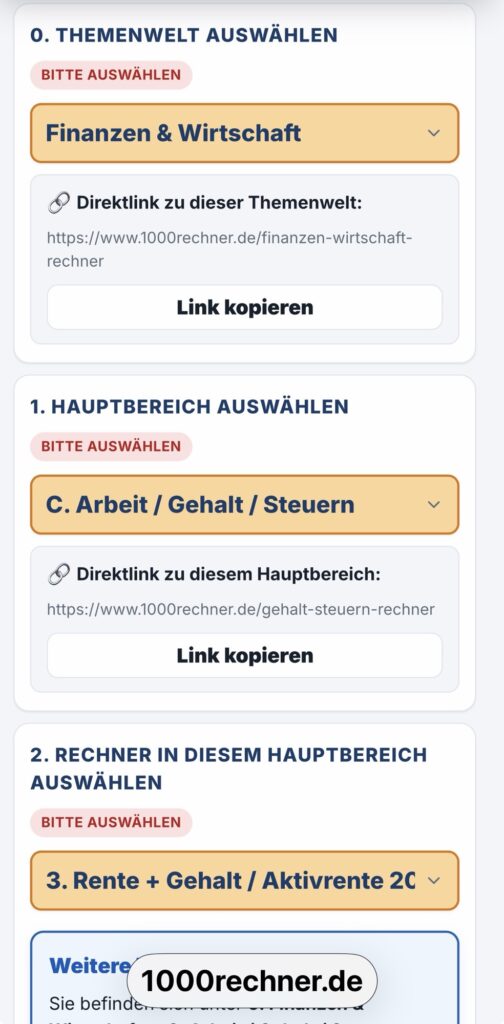
Der 1000Rechner.de wurde heute um ein weiteres Rechenmodul ergänzt:

Was passiert steuerlich und sozialversicherungsrechtlich, wenn jemand eine Altersrente bezieht und weiterarbeitet – oder nach Erreichen der Regelaltersgrenze die Aktivrente nutzt? Die Auswirkungen lassen sich individuell berechnen.

Was berechnet dieser Rechner?

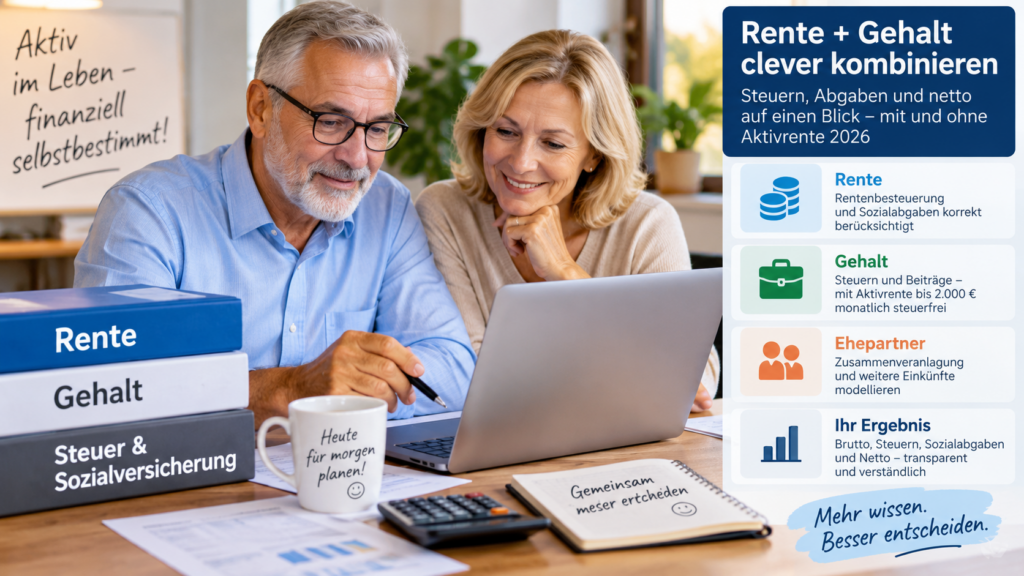
Der Rechner verbindet gesetzliche Altersrente und Arbeitslohn und zeigt für 2026 Steuerbelastung und Sozialversicherungsbeiträge getrennt nach Arbeitslohn und Rente. Bei Ehepaaren können Einkünfte des Ehepartners und die Zusammenveranlagung berücksichtigt werden.

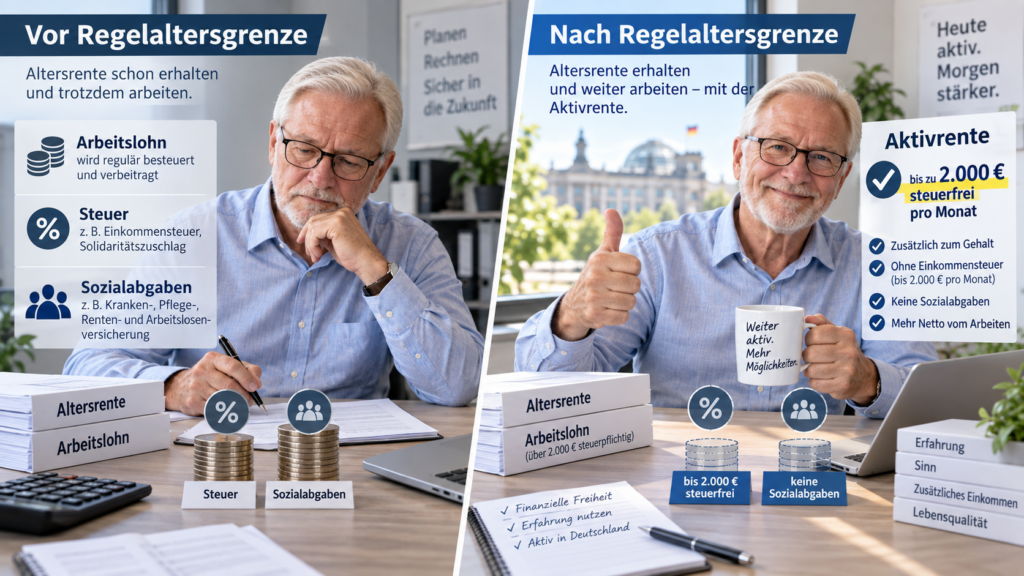
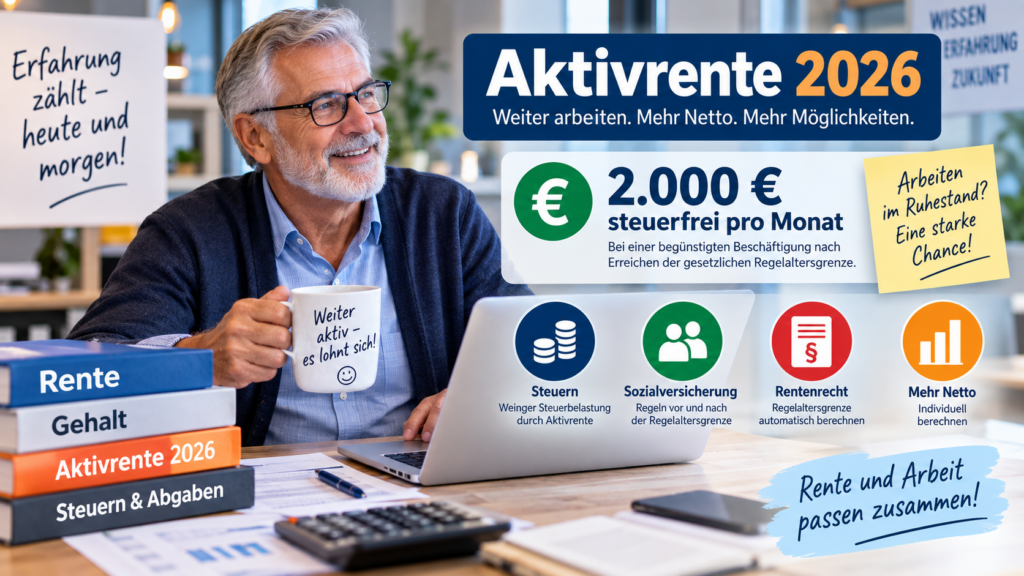
Seit 1. Januar 2026 gilt die Aktivrente nach § 3 Nr. 21 EStG: Nach Erreichen der gesetzlichen Regelaltersgrenze können bei einer begünstigten sozialversicherungspflichtigen Beschäftigung bis zu 2.000 Euro Arbeitslohn steuerfrei bleiben. Die Steuerfreiheit beginnt erst im Folgemonat.

Wer eine vorgezogene Altersrente erhält, die Regelaltersgrenze aber noch nicht erreicht hat, bekommt diese Steuerbefreiung noch nicht. Der Rechner berechnet zunächst die reguläre Steuer und zeigt, ab wann die Aktivrente frühestens möglich ist.

Zur Sozialversicherung: Vor der Regelaltersgrenze besteht bei einer Altersvollrente weiter Renten- und Arbeitslosenversicherungspflicht. Nach Ablauf des Monats, in dem die Regelaltersgrenze erreicht wird, besteht grundsätzlich Versicherungsfreiheit in diesen Zweigen. Auf die Rentenversicherungsfreiheit kann verzichtet werden. Kranken- und Pflegeversicherung enden dadurch nicht automatisch.

Bei der Rente berücksichtigt das Modell Kranken- und Pflegeversicherungsbeiträge. Treffen Arbeitsentgelt und Rente zusammen, werden die Beiträge getrennt ausgewiesen.

Auch die Rentenbesteuerung wird berücksichtigt: Bei Rentenbeginn 2025 beträgt der Besteuerungsanteil 83,5 Prozent, bei Rentenbeginn 2026 84,0 Prozent. Der persönliche Rentenfreibetrag wird grundsätzlich aus dem ersten vollen Kalenderjahr nach Rentenbeginn ermittelt und danach als Euro-Betrag festgeschrieben.

Die Einkommensteuer wird nicht getrennt auf Rente und Arbeitslohn festgesetzt. Deshalb zeigt der Rechner zusätzlich eine rechnerische Aufteilung der Gesamtsteuer. Grundlage ist der Einkommensteuertarif 2026 mit 12.348 Euro Grundfreibetrag.

Beispiel: 2.200 Euro Altersrente plus 3.000 Euro Arbeitslohn. Vor der Regelaltersgrenze wird der Lohn regulär besteuert. Danach können bei erfüllten Voraussetzungen bis zu 2.000 Euro monatlich steuerfrei bleiben.

Direkt zum Rechner:

https://1000rechner.de/rente-gehalt-aktivrente-2026

#Aktivrente #Altersrente #RenteUndGehalt #Steuern #1000Rechner

Hinweis zu den Bildern:

Die zu diesem Beitrag verwendeten Bilder können mithilfe Künstlicher Intelligenz erstellt worden sein. Sie dienen der Illustration und stellen keine realen Personen oder konkreten Einzelfälle dar.
error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen