EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, kommt häufig an einer medizinischen Begutachtung nicht vorbei. Dieser Termin kann für das Verfahren große Bedeutung haben. Wichtig ist: Nicht eine Diagnose allein entscheidet über die Rente. Entscheidend ist, wie stark Krankheit oder Behinderung das tatsächliche Leistungsvermögen auf dem allgemeinen Arbeitsmarkt einschränken.
Nach § 43 SGB VI gilt grundsätzlich: Wer auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten kann, kann voll erwerbsgemindert sein. Bei mindestens drei, aber weniger als sechs Stunden kommt eine teilweise Erwerbsminderung in Betracht. Wer mindestens sechs Stunden täglich arbeiten kann, gilt grundsätzlich nicht als erwerbsgemindert.
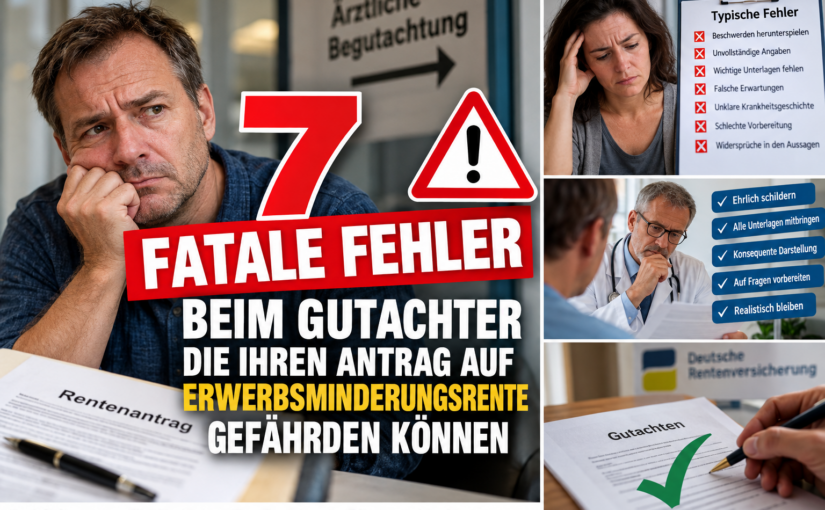
Beim Gutachter sollten deshalb typische Fehler vermieden werden:

1. Beschwerden herunterspielen
Viele Menschen sagen aus Gewohnheit: „Es geht schon.“ Entscheidend ist aber, was noch möglich ist, wie lange und mit welchen Pausen oder Hilfen.

2. Beschwerden übertreiben
Auch Übertreibungen können problematisch sein. Angaben sollten ehrlich, nachvollziehbar und widerspruchsfrei sein.

3. Krankheitsverlauf nicht kennen
Hilfreich ist eine kurze Übersicht über Diagnosen, Krankenhausaufenthalte, Reha, Operationen, Therapien und wichtige Medikamentenänderungen.
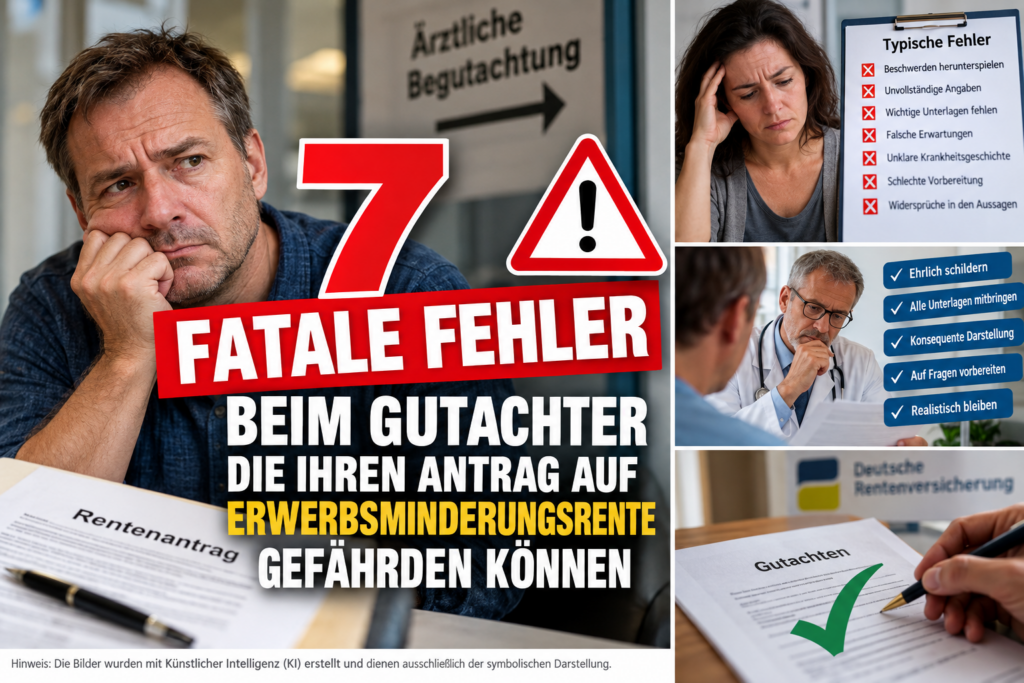
4. Nur Diagnosen aufzählen
Nicht der Name der Krankheit ist entscheidend, sondern ihre konkreten Folgen im Alltag und bei der Arbeit.

5. Den Tagesablauf zu ungenau schildern
„Ich mache meinen Haushalt selbst“ sagt wenig aus. Wichtig ist, wie lange etwas dauert, wie oft Pausen nötig sind und ob Unterstützung erforderlich ist.

Ein Tagebuch ist da sehr sinnvoll.

6. Medikamente und Behandlungen unvollständig angeben
Ein aktueller Medikamentenplan ist sinnvoll. Auch Nebenwirkungen, erfolglose Therapien oder medizinisch begründete Therapieabbrüche gehören dazu.
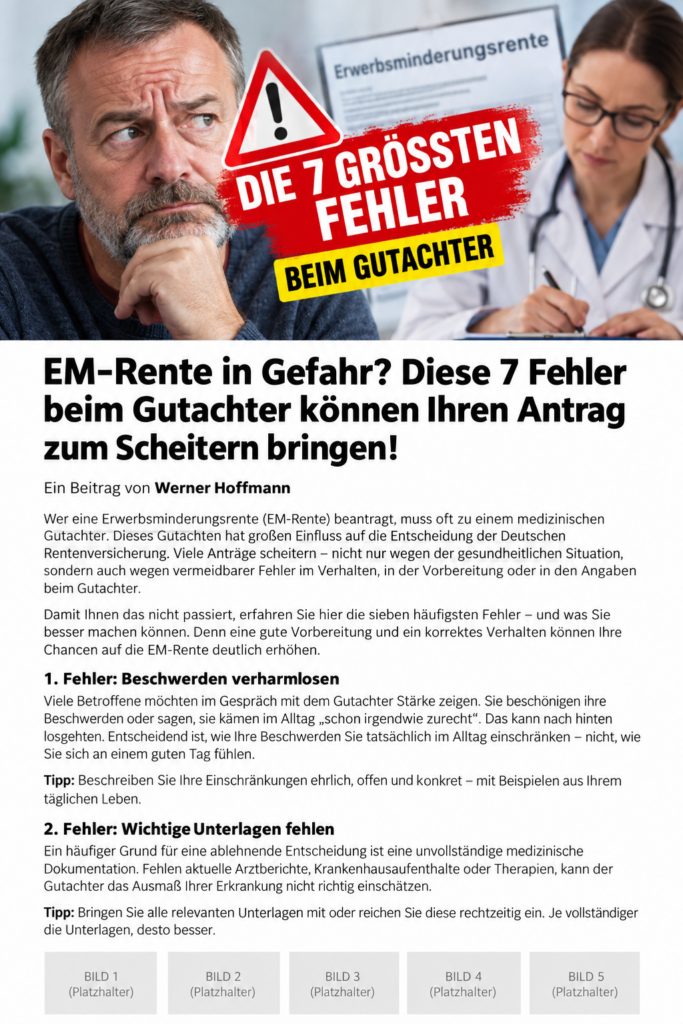
7. Unvorbereitet zum Termin gehen
Vorbereitung bedeutet nicht, Antworten auswendig zu lernen. Sie hilft, den Gesundheitszustand vollständig und widerspruchsfrei zu schildern.

Nach § 62 SGB I kann die Rentenversicherung notwendige ärztliche oder psychologische Untersuchungen verlangen. Der Gutachter entscheidet aber nicht selbst über die Rente. Er liefert eine sozialmedizinische Einschätzung, die von der Deutschen Rentenversicherung mit den übrigen Unterlagen bewertet wird.
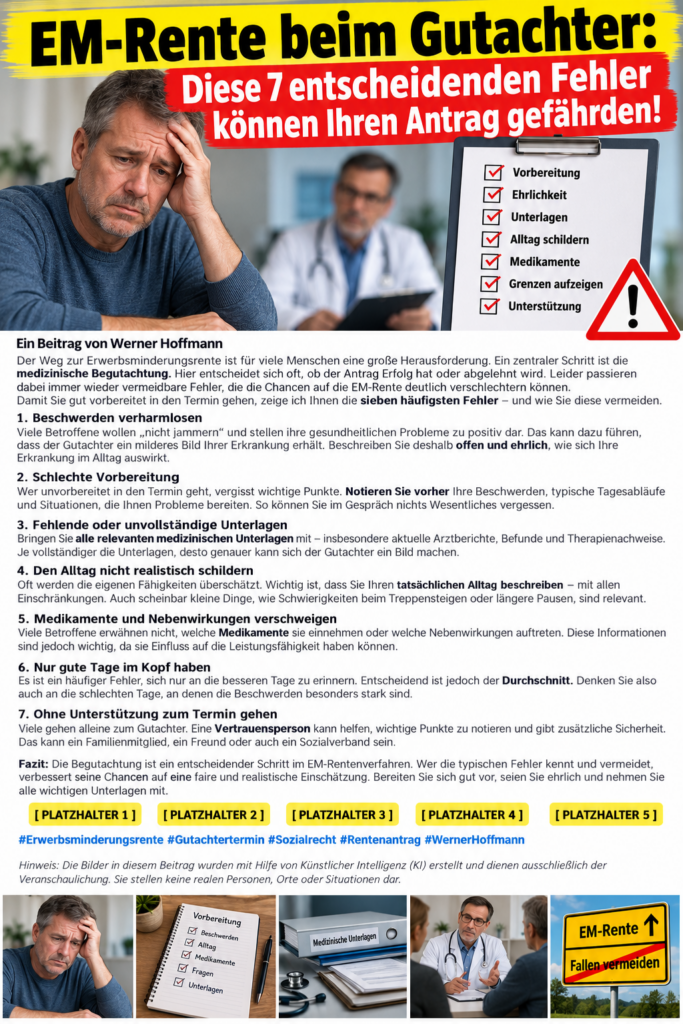
Mein Tipp: Gehen Sie sachlich vorbereitet in die Begutachtung. Weder dramatisieren noch verharmlosen. Entscheidend ist ein realistisches Bild Ihrer tatsächlichen Belastbarkeit.

#Erwerbsminderungsrente #EMRente #Rentenversicherung #Gutachter #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Teil 9. – Die letzte Sorge: Die Rechnung des Rentenberaters

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.renten-experte.de

Nachdem nun fast alles geregelt war, blieb bei Susi dennoch eine kleine Sorge.

Eine Frage beschäftigte sie immer wieder:

Was kostet eigentlich die Beratung durch einen Rentenberater?

Denn anders als viele Menschen glauben, arbeitet ein Rentenberater weder für die Deutsche Rentenversicherung noch für eine Gemeinde oder Behörde.

*

Ein Rentenberater ist ein unabhängiger Rechtsberater nach dem Rechtsdienstleistungsgesetz (RDG).

Das bedeutet:
Er wird ausschließlich durch das Honorar seiner Mandanten bezahlt.

Für Susi war das zunächst ungewohnt. Schließlich war sie es gewohnt, dass viele Beratungen bei Behörden scheinbar kostenlos sind.

Doch bei genauerem Hinsehen wurde ihr klar, wie umfangreich die Unterstützung in ihrem Fall tatsächlich gewesen war.

Der Rentenberater hatte nicht nur einen Antrag gestellt.
Er hatte vor allem geholfen, die richtige Reihenfolge der Entscheidungen zu finden.

Denn genau diese Reihenfolge kann im Sozialrecht entscheidend sein.

Im Fall von Susi bedeutete das konkret:

  • zunächst Krankmeldung und Anspruch auf Krankengeld,
  • anschließend mögliche Rehabilitationsmaßnahmen,
  • erneute Prüfung der Erwerbsminderungsrente,
  • mögliche Verbesserung beim Grad der Schwerbehinderung,
  • Prüfung eines Anspruchs auf Wohngeld,
  • später eine mögliche höhere Altersrente,
  • und sogar die Prüfung von Pflegeleistungen.
**

Ohne diese Beratung hätte ihre Situation auch ganz anders aussehen können.

Im schlimmsten Fall wäre Susi möglicherweise dauerhaft auf Bürgergeld – oder künftig die neue Grundsicherung – angewiesen gewesen.

Durch die strukturierte Beratung ergab sich für sie dagegen eine deutlich bessere Situation.
Natürlich kostet eine solche Beratung Geld.

Doch in vielen Fällen werden Zahlungsvereinbarungen getroffen, sodass das Honorar auch in Raten gezahlt werden kann.
Zum Schluss erklärte der Rentenberater Susi noch einmal offen, wie sich die Kosten zusammensetzen.
Eine Erstberatung, die bereits viele wichtige Hinweise geben kann, kostet in der Regel 190 € zuzüglich Mehrwertsteuer.

Wenn daraus weitere Berechnungen oder Beratungen entstehen, fallen dafür natürlich zusätzliche Kosten an.

Für solche Tätigkeiten gibt es gesetzliche Grundlagen, zum Beispiel nach dem Rechtsanwaltsvergütungsgesetz (RVG).

Darüber hinaus werden in der Praxis häufig auch Pauschalhonorare oder Stundenhonorare vereinbart.

***

Vergleicht man diese Kosten mit anderen Dienstleistungen, relativiert sich vieles.

Ein Handwerker oder eine Kfz-Werkstatt berechnet heute häufig 120 € bis 240 € pro Stunde zuzüglich Mehrwertsteuer.

Am Ende wurde Susi klar:

Eine gute Beratung kostet Geld –
aber eine falsche Entscheidung kann oft viel teurer werden.

*****

Zur Vorgeschichte

#Rentenberater
#Erwerbsminderungsrente
#Sozialrecht
#Rentenberatung
#Deutschland

Ki generierte Bilder:

*Susi sitzt am Küchentisch und schaut nachdenklich auf eine Rechnung

**Beratungsgespräch mit Rentenberater, Dokumente liegen auf dem Tisch

***Symbolbild Kfz-Werkstatt: Mechaniker mit Rechnung/Clipboard

****Susi wirkt erleichtert, Unterlagen sind geordnet]

*****Ordner/Unterlagen geordnet, Symbol „gute Beratung zahlt sich aus“

Quelle: https://rentenberater.blog/teil-9-die-letzte-sorge-die-rechnung-des-rentenberaters/

Teil 7 – Wenn Krankheit bleibt: Warum auch Pflegeleistungen geprüft werden sollten

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.renten-experte.de

Nachdem Susi ihre Erwerbsminderungsrente erhalten hatte, war zunächst einmal Ruhe eingekehrt. Die größte Sorge war vorbei: Sie musste nicht mehr versuchen, einen Arbeitsplatz zu finden, den sie gesundheitlich gar nicht mehr ausüben konnte.

Doch ein guter Berater schaut immer noch einen Schritt weiter.

Gerade bei Menschen mit mehreren Erkrankungen stellt sich oft eine wichtige Frage:

Besteht vielleicht bereits ein Anspruch auf Leistungen aus der Pflegeversicherung?

Viele Menschen denken beim Wort Pflege sofort an ein Pflegeheim. In Wirklichkeit beginnt Pflege häufig viel früher – nämlich dann, wenn alltägliche Dinge zunehmend schwerer werden.

Bei Susi war das durchaus denkbar. Durch ihre beiden künstlichen Kniegelenke, Schmerzen und weitere gesundheitliche Einschränkungen fiel ihr vieles schwerer als früher: längere Wege, Treppen, Einkäufe oder auch bestimmte Bewegungen im Alltag.

Deshalb empfahl der Rentenberater, einen Antrag auf Leistungen der Pflegeversicherung zu stellen.

*

Der Ablauf ist immer ähnlich:

  • Antrag bei der Pflegekasse stellen (die Pflegekasse gehört zur Krankenkasse),
  • anschließend kommt der Medizinische Dienst (MD) zur Begutachtung nach Hause,
  • dabei wird geprüft, wie selbstständig die Person im Alltag noch ist,
  • danach wird ein Pflegegrad von 1 bis 5 festgestellt.

Schon bei Pflegegrad 1 oder Pflegegrad 2 können erste Leistungen entstehen, zum Beispiel:

  • Entlastungsleistungen für Hilfe im Alltag,
  • Zuschüsse für Hilfsmittel,
  • Unterstützung im Haushalt,
  • Pflegegeld bei Pflege durch Angehörige.

Ein besonders wichtiger Punkt wird dabei häufig übersehen:

Die Pflege kann auch von Angehörigen übernommen werden.

**

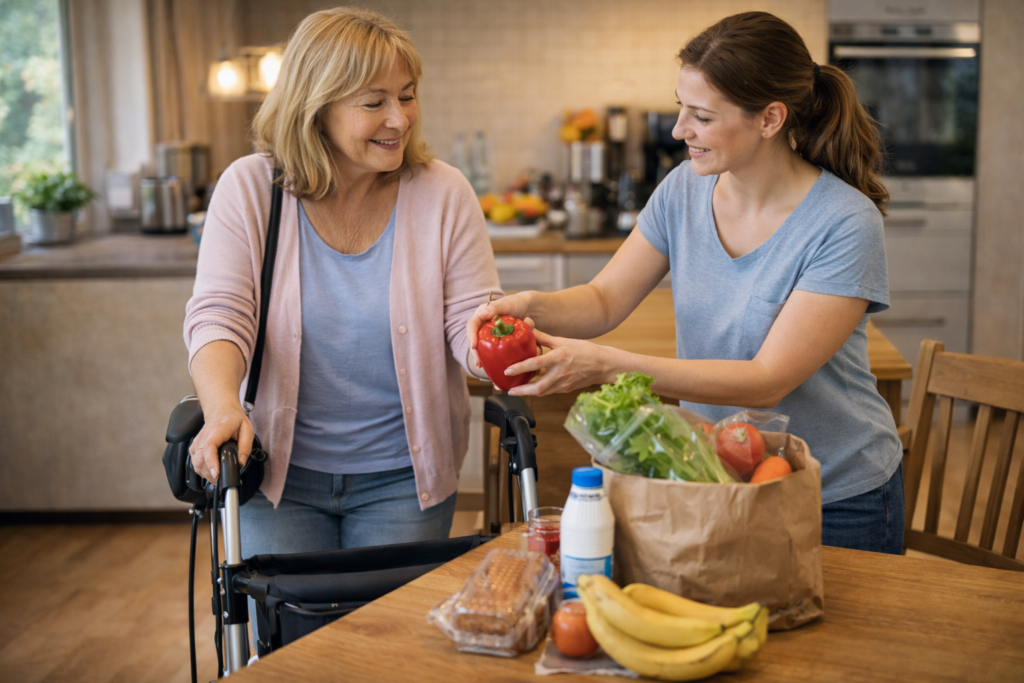
Wenn beispielsweise ein Kind oder ein naher Angehöriger regelmäßig hilft, kann dies als häusliche Pflege anerkannt werden.

Voraussetzung ist unter anderem:

  • die pflegende Person arbeitet nicht mehr als 30 Stunden pro Woche,
  • und sie übernimmt regelmäßig Pflegeaufgaben.

Bereits bei Pflegegrad 2 genügt es oft, wenn ungefähr 10 Stunden Pflege pro Woche geleistet werden.

***

Viele wissen nicht: In solchen Fällen zahlt die Pflegeversicherung Beiträge in die gesetzliche Rentenversicherung für die pflegende Person ein.

Das bedeutet: Wer einen Angehörigen pflegt, kann dadurch sogar zusätzliche Rentenansprüche aufbauen.

****

Gerade für Familien kann das eine wichtige Unterstützung sein.

Für Susi bedeutete dieser Hinweis vor allem eines:

Auch wenn ihre Erwerbsminderungsrente nun bewilligt war, konnte es durchaus weitere Ansprüche geben, die ihr Leben etwas leichter machten.

Denn Sozialrecht endet selten bei einer einzigen Leistung.

Oft greifen mehrere Systeme ineinander.

Und im nächsten Teil dieser Geschichte gibt es noch eine wesentliche Überraschung – eine Sache, die viele Menschen völlig übersehen und die man unbedingt rechtzeitig regeln sollte.

Zur Vorgeschichte

Teil 1

#Pflegegrad
#Pflegeversicherung
#Erwerbsminderungsrente
#Angehörigenpflege
#Rentenberatung

KI generierte Bilder:

*Begutachtung durch den Medizinischen Dienst zu Hause, Pflegegradprüfung

** Tochter hilft Mutter mit Rollator im Alltag, Angehörigenpflege

***Alltagshilfe, Einkäufe/Haushalt, unterstützende Pflege im Alltag

****Symbolbild: Dokumente zu Pflege- und Rentenversicherung für pflegende Angehörige

Quelle: https://rentenberater.blog/teil-7-wenn-krankheit-bleibt-warum-auch-pflegeleistungen-geprueft-werden-sollten/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen