Große Witwenrente 2026: Diese neue Altersgrenze sollten Hinterbliebene unbedingt kennen

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer im Jahr 2026 seinen Ehepartner verliert, sollte eine wichtige Regel bei der großen Witwen- oder Witwerrente kennen. Denn die maßgebliche Altersgrenze steigt weiter.

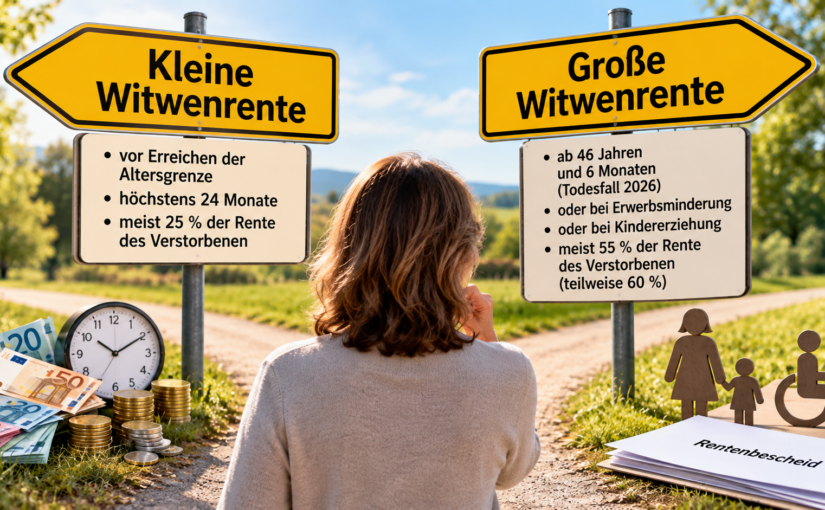
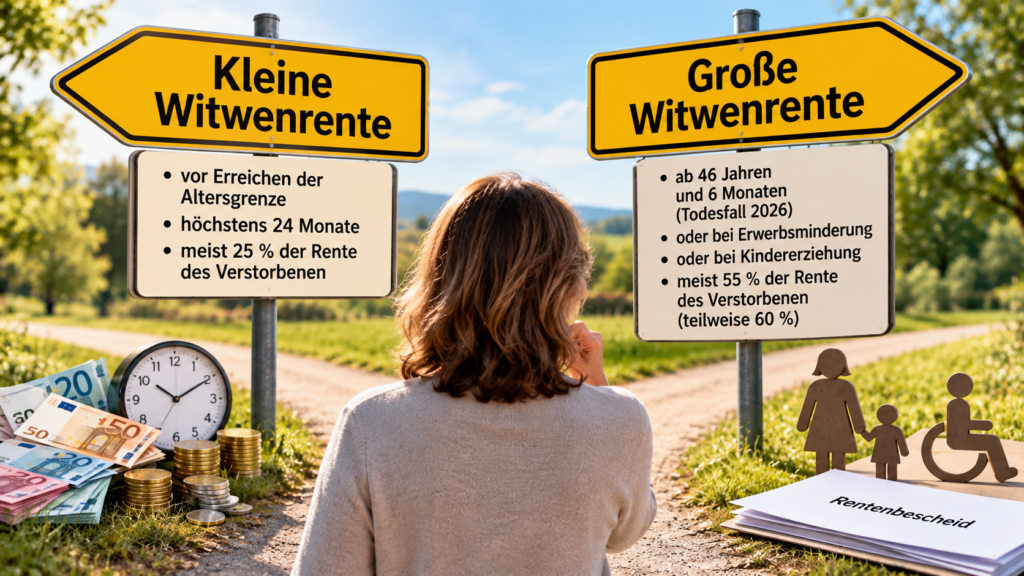
Bei einem Todesfall im Jahr 2026 wird die große Witwen- oder Witwerrente allein aufgrund des Lebensalters grundsätzlich erst ab 46 Jahren und 6 Monaten gezahlt.
Der Hintergrund: Die frühere Altersgrenze von 45 Jahren wird seit 2012 schrittweise angehoben. Entscheidend ist dabei nicht das Jahr, in dem der Rentenantrag gestellt wird, sondern grundsätzlich das Todesjahr des versicherten Ehepartners.

Die Altersgrenzen lauten:

2024: 46 Jahre und 2 Monate
2025: 46 Jahre und 4 Monate
2026: 46 Jahre und 6 Monate
2027: 46 Jahre und 8 Monate
2028: 46 Jahre und 10 Monate
ab 2029: 47 Jahre
Doch wichtig: Das Mindestalter ist nicht die einzige Voraussetzung, über die eine große Witwen- oder Witwerrente entstehen kann.

Nach § 46 SGB VI kann die große Hinterbliebenenrente auch gezahlt werden, wenn der überlebende Ehepartner erwerbsgemindert ist oder ein eigenes Kind beziehungsweise ein Kind des verstorbenen Ehepartners erzieht, das das 18. Lebensjahr noch nicht vollendet hat.

Bei einem behinderten Kind, das sich nicht selbst unterhalten kann, können besondere Regelungen auch über das 18. Lebensjahr hinaus greifen.
Sind diese Voraussetzungen nicht erfüllt und wurde die Altersgrenze noch nicht erreicht, kommt grundsätzlich zunächst die kleine Witwen- oder Witwerrente in Betracht.

Nach dem neuen Hinterbliebenenrecht wird diese grundsätzlich höchstens für 24 Kalendermonate nach Ablauf des Sterbemonats gezahlt.

Auch bei der Höhe gibt es einen deutlichen Unterschied:

Die große Witwenrente beträgt grundsätzlich 55 Prozent der maßgebenden Rente des verstorbenen Ehepartners.

Unter bestimmten Voraussetzungen des alten Hinterbliebenenrechts können weiterhin 60 Prozent gezahlt werden.

Die kleine Witwenrente beträgt grundsätzlich 25 Prozent.
Zusätzlich muss geprüft werden, ob eigenes Einkommen auf die Hinterbliebenenrente angerechnet wird. Deshalb sagt die errechnete Bruttowitwenrente noch nicht automatisch aus, welcher Betrag später tatsächlich überwiesen wird.

Mein Tipp: Gerade bei Todesfällen rund um die jeweilige Altersgrenze sollte genau geprüft werden, ob zunächst die kleine Witwenrente gezahlt wird und ab welchem Zeitpunkt anschließend ein Anspruch auf die große Witwenrente entsteht.

Ebenso wichtig ist die Prüfung, ob altes oder neues Hinterbliebenenrecht anzuwenden ist. Das kann bei der Rentenhöhe einen erheblichen Unterschied machen.
Rechtsgrundlagen: § 46 SGB VI und § 242a SGB VI

#Witwenrente #Hinterbliebenenrente #Rente2026 #Rentenversicherung #Rentenberater

Hinweis zu den Bildern: Die verwendeten Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der symbolischen Darstellung.

EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, fragt sich häufig: Gibt es Krankheiten, bei denen die Deutsche Rentenversicherung eine höhere Rente zahlt?

Die klare Antwort lautet: Nein. Eine bestimmte Diagnose führt nicht automatisch zu einer höheren Erwerbsminderungsrente. Trotzdem zeigen Statistiken deutliche Unterschiede zwischen einzelnen Krankheitsgruppen.

So lag bei Rentenzugängen im Jahr 2020 der durchschnittliche monatliche Zahlbetrag aller neuen Erwerbsminderungsrenten bei rund 881 Euro. Bei Krebserkrankungen waren es im Durchschnitt rund 989 Euro, bei psychischen Störungen infolge von Medikamenten- oder Drogenmissbrauch dagegen nur etwa 550 Euro.

Das bedeutet aber nicht, dass Krebs von der Rentenversicherung „höher bewertet“ wird. Entscheidend für die Rentenhöhe sind insbesondere die bisher erworbenen Entgeltpunkte und die Bewertung der Zurechnungszeit.

Warum entstehen dann solche Unterschiede?

Wer beispielsweise erst nach vielen Jahren mit einem guten sozialversicherungspflichtigen Einkommen schwer erkrankt, hat bis dahin häufig bereits viele Entgeltpunkte aufgebaut. Wer dagegen schon früh oder über längere Zeit gesundheitliche Probleme hatte, hatte möglicherweise häufiger Beschäftigungslücken, Teilzeitphasen oder niedrigere Einkommen. Dadurch können im Durchschnitt geringere Rentenansprüche entstehen.

Hinzu kommt die Zurechnungszeit. Sie soll verhindern, dass Menschen besonders starke Rentennachteile erleiden, nur weil sie früh erwerbsgemindert werden. Bei einem Beginn der Erwerbsminderungsrente im Jahr 2026 wird diese Zeit grundsätzlich bis zum Alter von 66 Jahren und 3 Monaten berücksichtigt.

Wichtig ist deshalb: Nicht der Name der Krankheit entscheidet über die Rentenhöhe, sondern die persönliche Rentenbiografie.

Vor einem Antrag sollte der Versicherungsverlauf genau geprüft werden. Fehlende Beschäftigungszeiten, Kindererziehungszeiten, Ausbildungszeiten oder andere rentenrechtlich relevante Zeiten können Auswirkungen auf die Berechnung haben.

Und noch etwas: Für die Bewilligung ist nicht allein die Diagnose entscheidend. Maßgeblich ist, wie stark die gesundheitlichen Einschränkungen das Leistungsvermögen auf dem allgemeinen Arbeitsmarkt tatsächlich reduzieren.

Mein Tipp: Wer eine Erwerbsminderungsrente beantragen muss, sollte nicht nur die medizinischen Unterlagen sorgfältig vorbereiten, sondern auch sein Rentenkonto vollständig klären lassen. Gerade bei der EM-Rente steckt der Teufel oft im Detail.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Erwerbsminderungsrente #EMRente #DeutscheRentenversicherung #Rentenberatung #Rente

Hinweis zu den Bildern: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen