#Unternehmensnachfolge – #Betriebsschließung und #Liquidation

#Unternehmernachfolge #Betriebsschließung #Gewerbeabmeldung #Betriebsübernahme

Was ist bei einer Betriebsschließung, Betriebsübernahme zu beachten?

Vor einer Abmeldung / Liquidation müssen alle Verpflichtungen aufgelöst sein.

Unternehmensauflösungen können hierdurch komplex sein.
Bei einer Betriebsübernahme (§613 a BGB) werden bestehende Verpflichtungen übernommen. Dies sollte ein übernehmendes Unternehmen unbedingt beachten.

Dies ist insbesondere in der betrieblichen Altersversorgung zu berücksichtigen, wenn es sich nicht um die Direktversicherung oder eine Pensionskasse handelt.

#Pensionszusage oder #Unterstützungskassen – insbesondere nicht kongruent rückgedeckte Pensionszusagen und nicht kongruent rückgedeckte Unterstützungskassen, zB pauschal dotierte Unterstützungskassen, (§4 d EStG) bilden bei der Unternehmensschließung oder Betriebsübernahme Probleme, da die vorhandenen Rückstellungen für die Versorgungsverpflichtungen ausreichen.

Dies liegt bei Pensionszusagen an den Handels- und steuerrechtlichen Vorgaben (§253 HGB, §6a EStG) und bei pauschal dotierten Unterstützungskassen an der steuerrechtlichen Vorschrift (§ 4d EStG).

Der Begriff der #Betriebsübernahme ist auch nicht dadurch zu umgehen, dass ein Unternehmen einfach abgemeldet wird und nach einer Woche durch ein anderes Unternehmen eröffnet wird. Dies wird in der Rechtsprechung oft als Betriebsübernahme gewertet.

So führen die Weiterführung vorhandener Aufträge nicht zu einer Betriebsschließung und Neueröffnung, sondern erfüllen regelmäßig den Tatbestand einer Betriebsübernahme und führen somit zu der Nachhaftung (Einstandspflicht §1 Abs.1 S.3 BetrAVG) des nachfolgenden Unternehmens.

Bei der #Auflösung von #Betriebsrenten schreibt §3 BetrAVG vor, dass nur in bestimmten Situationen eine #Abfindung erlaubt ist.

§3 BetrAVG gilt nur für Abfindungen nach der #Beendigung des Beschäftigungsverhältnises, gilt also nicht bei einem weiterhin bestehenden #Beschäftigungsverhältnis oder wenn bereits feststeht, dass der Arbeitnehmer demnächst ausscheidet (zB 6 Monate vor Ausscheiden).

Wichtig ist, dass §3 BetrAVG auch Ausnahmen kennt, die dort genannt sind (zB Kleinstrenten, Beitragserstattung von gesetzlicher Rentenversicherung)
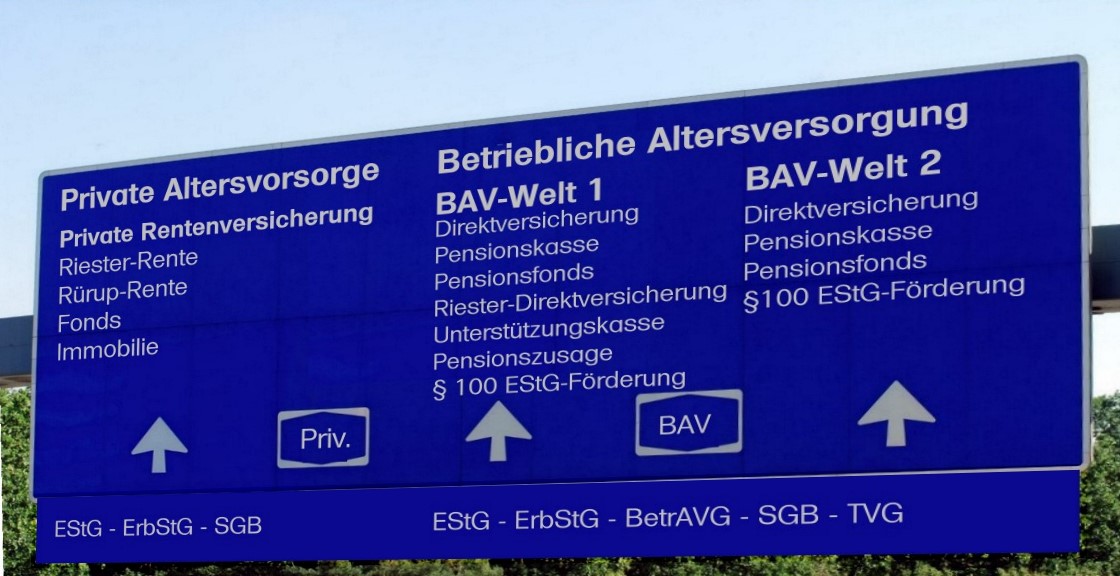
Sofern eine laufende Rente bereits gezahlt wird, kann diese nur dann abgefunden werden, wenn diese vor dem 1.1.2005 erstmals gezahlt wurde (§30g Abs. 3 BetrAVG n.F., §30 g BetrAVG wurde zum 1.1.2018 verändert).

Wenn keine Abfindung möglich ist, dann kann eine #Liquidation nur dann durchgeführt werden, wenn die #Versorgungsverpflichtungen anderweitig übernommen werden (Liquidationsversicherung, Rentnergesellschaft).

Bei der #Liquidationsversicherung kann eine Übernahme dann erfolgen, wenn dies:

– entweder versicherungstechnisch abgebildet werden kann

– oder die Ansprüche in eine wertgleich Zusage umgewandelt werden kann.

Beispiele:

Die Brauerei hat eine bAV den Mitarbeitern wie folgt zugesagt:

1. Altersrente 800 Euro

2. Witwen/Witwerrente 400 Euro

3. pro Monat die Lieferung von 2 Kästen Bier.

Die 1. Zusageart ist nicht problematisch.

Die Zusage von Nr.2 und 3. dagegen schon.

Gründe:

Sofern der Versorgungsberechtigte z.B. Mit 75 Jahren eine 25 jährige Frau heiratet, ist die Witwenrente wesentlich wahrscheinlicher und auch länger zu gewähren.

Auch die Kästen Bier sind nicht versicherungstechnisch kalkulierbar, da der Bierpreis in 30 Jahren wesentlich höher sein kann.

Eine Zusage, die in dieser Form besteht, müsste zunächst einvernehmlich zwischen dem Versorgungsberechtigten und dem verpflichteten Unternehmen abgeändert werden, so dass diese Zusage in eine wertgleiche Liquidationsversicherung übertragen werden kann.

Die Überprüfung, ob bestehende Versorgungsansprüche einfach zu übertragen sind, muss oft in einem umfangreichen Verfahren ermittelt werden.

So müssen alle Zusagen auch noch vorhanden sein und die Ansprüche ermittelt werden.

Es handelt sich hierbei um einen umfangreichen Ermittlungsprozess, der nur durch entsprechende Fachleute (zB Rentenberater, Betriebswirt für betriebliche Altersversorgung (FH) Versicherungssachverständuge) möglich ist.

Neben der Überprüfung der Versorgungszusage muss mit jedem Versorgungsberechtigten ggf. die Zusage angepasst werden.

Besonders problematisch kann die bei unverfallbaren Versorgungsanwartschaften dann sein, wenn die Rente noch nicht begonnen hat und die aktuelle Anschrift nicht bekannt ist (zB aktueller Wohnort im Ausland oder mehrfacher Umzug).

Daraus ist erkennbar, dass diese Tätigkeit eine Dienstleistung ist, die separat abgerechnet werden muss.

Hilfreich ist gerade für Arbeitgeber die Loseblattsammlung #bAV-Leitfaden.de

Ebenso sollte jeder Unternehmer dringend auf die richtige Vorsorge und Dokumentation achten. Hier hilft der Notfallordner für Unternehmer, den es in 90 verschiedenen Versionen gibt (abgestimmt auf Unternehmenstyp und Branche)

www.notfallordner-Vorsorgeordner.de

www.bav-Leitfaden.de und die www.bav-toolbox.de (Standard toolbox wird Inhabern des bav-Leitfadens kostenfrei zur Verfügung gestellt)
www.bAV-Experte.de

E-Mail: info@bav-Experte.de

Notfallordner

#Notfallordner Die Vorsorge für den Ernstfall.

Wenn eine Person oder ein Selbstständiger, Arzt, Apotheker oder Unternehmer durch Krankheit oder Unfall nicht mehr handeln kann, möchten die meisten Menschen eine vertraute Person mit den notwendigen Aufgaben beauftragen.

www.notfallordner-vorsorgeordner.de

Wer keine Vorsorgevollmacht hat, kann sich jedoch niemand auswählen.

Sehr oft wird dann auch ein beruflicher Betreuer vom Betreuungsgericht eingesetzt; auch dann wenn jemand verheiratet ist oder Kinder hat!

Darüber hinaus sind für viele Personen (Beamte, Ärzte, Zahnärzte, Apotheker) bzw. Unternehmensarten (je nach Branche) spezielle Ergänzungen notwendig.

Aus diesem Grund gibt es bei www.notfallordner-vorsorgeordner.de

auch über 90 verschiedene Versionen eines Notfallordner / Vorsorgeordner
www.notfallordner-Vorsorgeordner.de

#Versicherungen und #FACEBOOK

Über bestimmte Erkrankungen sowie bestimmte Versicherungen hat der gemeinnützige Verein Forum-55plus eigenständige Spezialseiten bei #FACEBOOK #twitter und Co. eingerichtet.

Ziel ist es interessierten Menschen vielfältige Spezialinformationen zur Verfügung zu stellen.

#Versicherungen #FACEBOOK & Co.

https://www.forum-55plus.de/content/soziale-verbindungen/themenwahl-bundesweit/

Ob es um um bestimmte Krankheiten oder um

– #Krankenversicherung

– #Pflegeversicherung

– #gesetzliche #Rentenversicherung

– #Private #Altersversorgung

– #betriebliche #Altersversorgung mit allen Durchführungswegen

– #Sachversicherungen

geht.

Für alle diese Bereiche gibt es bereits durch das Forum/55plus.de

bei Facebook eigenständige FACEBOOKseiten und auch eigene Twitter/Kanäle

https://www.forum-55plus.de/content/soziale-verbindungen/themenwahl-bundesweit/

#Pflegevorsorge ist auch #Altersversorgung

Der Beitrag zu der #gesetzlichen #Pflegeversicherung muss erhöht werden und wird in den kommenden 20 Jahren auf 5-7% ansteigen müssen.

Dies ergibt sich bereits aus dem demografischen Wandel und ist nichts Neues.

Die gesetzliche Pflegeversicherung wird jedoch vom Leistungsumfang nie ausreichend sein.

Wichtig ist, dass jedem Bürger, Berater und auch dem Gesetzgeber klar wird, dass die Pflegevorsorge ein Bestandteil der Altersversorgung ist!

Und insbesondere der Gesetzgeber wäre gut beraten, wenn die Pflegeabsicherung endlich auch in der betrieblichen Altersversorgung möglich und im Betriebsrentengesetz verankert wäre.

Dort wird zwar Invalidität genannt, allerdings umfasst Invalidität einen begrenzten Leistungszeitraum und ist völlig anders definiert.

Wenn der Pflegebegriff im Betriebsrentengesetz (BetrAVG) genannt wäre, würden sich bei der Pflegevorsorge erhebliche Verbesserungen ergeben.

Positionspapier und Reformvorschlag für die Alterssicherung von Beschäftigten mit Mindestlohn

Altersarmut und MIndestlohn
Altersarmut und Mindestlohn

Situationsbeschreibung

Mindestlohn:

Der aktuelle Mindestlohn beträgt derzeit 8,84 € und müsste nach den bisherigen Berechnungen des Statistischen Bundesamtes auf derzeit 9,19 € angehoben werden.

Forderungen von verschiedenen Vertretungen und daraus resultierender Reformvorschlag

Dem Bundesministerium für Arbeit zufolge müsste der Stundenlohn von 8,84 € auf 12,63 € angehoben werden, damit diese Personen eine Grundsicherung im Alter von 814 € erreichen.

Eine Anhebung des Bruttolohnes um 42,87 % wird sicherlich nicht möglich sein und somit bei dieser Personengruppe zu einer Rentenzahlung unterhalb der Grundsicherung führen.

Reformvorschlag für Mindestlohn:

Die Lösung dieses Interessenkonflikts zwischen

  • Arbeitgeber
  • Arbeitnehmervertretern
  • Staat
  • Sozialverbände

wäre ggf. durch folgende Umsetzung möglich:

Der Mindestlohn wird nicht auf 9,19 € angehoben (gem. Statistischen Bundesamt), sondern auf 10,50 €. Die Differenz zwischen 10,50 € und 9,19 € muss verpflichtend in einer zertifizierten Altersversorgung angelegt werden.

Es würde hierdurch neben dem Begriff Mindestlohn I (9,19 €) den Begriff Mindestlohn II (10,50 €) geben.

Als zertifizierte Produkte sind folgende Alternativen möglich:

  • Gesetzliche Rentenversicherung
  • Betriebliche Altersversorgung
  • Riester-Rente
  • Rürup Rente
  • Zertifizierte Pflegezusatzversicherung

Die Auswahl kann der Arbeitnehmer treffen. Die Abführung erfolgt durch den Arbeitgeber. Für den Arbeitgeber entsteht der gleiche Verwaltungsaufwand, wie bei der Abführung der vermögenswirksamen Leistungen.

Bei einer jährlichen Arbeitszeit von ca. 1.700 Stunden entsteht hierdurch ein Sparvermögen von ca. 2.227 € (mtl. ca. 185,58 €).

Beispiel Anlage in gesetzlicher Rentenversicherung:

In der gesetzlichen Rentenversicherung führt der monatliche Beitrag derzeit zu 0,3161 Entgeltpunkten.

Der Mindest-Förder-Optionsbeitrag würde also zu einer zusätzlichen Rentensteigerung von 31,61 % eines Durchschnittsverdieners führen. In Summe würde der Arbeitnehmer in der Altersversorgung somit so gestellt werden, als wenn der Arbeitnehmer ca. 73 % aller durchschnittlichen Arbeitnehmer verdienen würde.

Ein Rentner, der über 45 Jahre 73 % des Durchschnittsverdientes erhält, würde somit aus heutiger Sicht etwa 1.019 € gesetzliche Rente erhalten.

Allerdings sollte jedem Arbeitnehmer die Wahl gelassen werden, ob der „Mindest-Förder-Optionsbeitrag“ in die gesetzliche Rentenversicherung oder ein anderes Produkt der Altersversorgung (betriebliche Altersversorgung analog § 1a BetrAVG, sowie Riester- Rürup-Rente und gesetzlich ergänzende Pflegezusatzversicherung) anlegen möchte.

Vergleichbar wäre dies mit der Krankenversicherungspflicht in Deutschland. Auch in der Kranken- und Pflegeversicherung gibt es eine Versicherungspflicht, die vorsieht, dass jeder Bürger einen Mindestgrundschutz hat (privat oder gesetzlich).

Hierbei sollte jedoch für den Förder-Optionsbeitrag eine Auswahl durch den Bürger von vornherein möglich sein, denn die vollständige Altersversorgung auf ein Umlagesystem aufzubauen hat gegenüber der Mischung von Umlagesystem und Ansparsystem erhebliches Risikopotenzial. Grundvoraussetzung der Zertifizierung muss eine lebenslange Rente sein.

Insbesondere auch die Wahl zwischen diesen einzelnen Produktvarianten hat folgende Hintergründe:

Die Nutzung eines Mindest-Förder-Optionsbeitrages in der betrieblichen Altersversorgung bietet dem Arbeitgeber weitere interessante Kombinationsmöglichkeiten, wodurch die Attraktivität für diese Personen nochmals verbessert werden kann.

Auch die Alternative Riester-Rente und Rürup-Rente bieten interessante Zusatzförderungen, die gerade von den einkommensschwachen Arbeitnehmern derzeit zu wenig genutzt wird (aufgrund des bisherigen Bruttolohns).

Im Feld der betrieblichen Altersversorgung (bAV) fehlt die Einbindung der Pflegeabsicherung. Zwar wird der Begriff Invaliditätsvorsorge in der bAV genannt, allerdings ist die Absicherung bei Invaliditäts-/Berufsunfähigkeitsabsicherung immer zeitlich beschränkt. Der Begriff Pflegeabsicherung ist hingegen lebenslang definiert.

Der Effekt der Altersversorgung – der im Übrigen bei einer Anhebung des Mindestlohnes auf 12,50 € nur zu einer Grundsicherung führt – wird wesentlich besser gelöst. Es wäre hierdurch auch sichergestellt, dass jeder betroffene Arbeitnehmer tatsächlich diesen Betrag in der Altersversorgung nutzen muss.

Aus realistischer Sicht wird die Anhebung des Mindestlohnes auf 12,50 € nicht umsetzbar sein.

Aus diesem Grund sollte der Gesetzgeber verpflichtend festlegen, dass jede Person, die nur einen Mindestlohn erhält, zusätzlich verpflichtet wird, einen Mindest-Förder-Optionsbeitrag anspart, der neben dem Mindestlohn vom Arbeitgeber in ein zertifiziertes Produkt nach Auswahl des Arbeitnehmers abführt.

Für Arbeitnehmer, die zwischen dem Mindestlohn und 12,50 € verdienen, sind Gleit-Übergangslösungen zu entwickeln.

Um die praktische Umsetzung für den Arbeitgeber zu erleichtern sind bei der Berechnung des Mindest-Förder-Optionsbeitrages monatlich Pauschalen anzusetzen (zB 90% mtl), die am Jahresende bzw. Spätestens am Ende der Beschäftigung durch Einmalzahlung auszugleichen sind (Nachweis im Lohnkonto).

Werner Hoffmann

  1. Vorsitzender des gemeinnützigen Vereins Forum-55plus.de e.V.

Gottfr.-Keller-Str. 73

71254 Ditzingen

Tel.: (07156) 343 54

E-Mail: presse@forum-55plus.de

Internet: www.forum-55plus.de

Wir haben soeben nicht nur das Bundesministerium für Arbeit und Soziales angeschrieben, sondern auch alle Abgeordneten des Ausschusses für Arbeit und Soziales.

Wir sind gespannt, welcher Abgeordnete hierzu (und auch „wie“) Stellung bezieht.

Ebenso haben wir verschiedene Verbände und Institute um Stellungnahme aufgefordert.

Einen weiteren Artikel zum Thema „Mindestlohn, Altersarmut und Grundsicherung“ finden Sie hier:

https://www.n-tv.de/politik/So-hoch-muesste-der-Mindestlohn-sein-article20429853.html

Personalprozesse in der betrieblichen Altersversorgung

#bAV #betriebliche #Altersversorgung #Personalprozess in

#Entgeltabrechnung und

#Personalabteilung

Was muss bei dem Personalprozess -zum Beispiel bei Einstellung – beachtet werden http://www.bav-leitfaden.de/content/handlungsbereiche-in-der-bav/steuerung-von-personalprozessen.html

Seniorenhilfe Post mit neuem Pilotprojekt

Pilotprojekt in Bremen.

Postboten sollen Senioren versorgen

Eine neue Idee, die vielleicht auch hilft, die Betreuung älterer Menschen – zumindest teilweise – zu verbessern.

Jeder 2. Senior erhält in der Regel einmal im Monat Besuch.

Im Umkehrschluss bedeutet dies, dass jeder 2. Senior pro Monat keinen Besuch erhält.

Es gibt immer wieder Alleinstehende – insbesondere Senioren -, die in den eigenen vier Wänden erst nach Wochen tot aufgefunden werden.

Hier könnte dieses Projekt ebenfalls durchaus sinnvoll sein.

Natürlich verspricht sich die Post hiervon auch ein Geschäft.

https://www.n-tv.de/wirtschaft/Postboten-sollen-Senioren-versorgen-article20374812.html

Beste private Krankenversicherung ist lt. map-Report die Debeka

Beste #private #Krankenversicherung (#PKV) in Deutschland lt. map-Report ist die #Debeka

Die hatte der map-Report analysiert. Zu lesen im Handelsblatt

http://app.handelsblatt.com/finanzen/versicherungen/map-report-2018-die-besten-pkv-debeka-loest-provinzial-als-beste-privatkrankenkasse-ab/21098530.html?xing_share=news

BAV-Toolbox

BAV-LEITFADEN – bAV-Toolbox ARBEITGEBERTIPP – #PERSONALKOSTEN

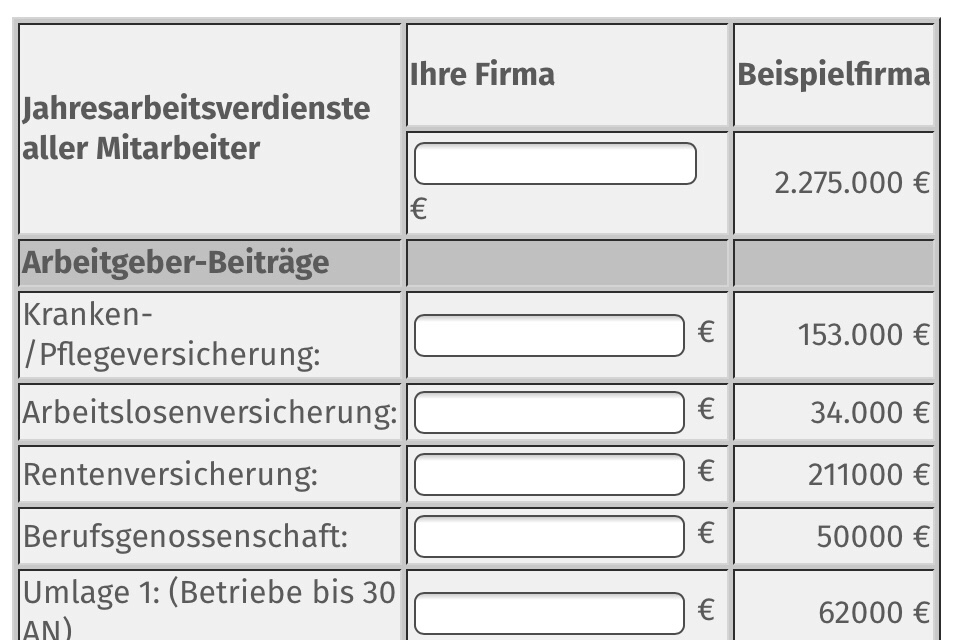
#Personal-Gesamtkostenrechner

Mit diesem Berechnungstool können Sie als Arbeitgeber ermitteln, wie hoch Ihre Gesamtabgaben im Verhältnis zum Bruttogehalt des Arbeitnehmers sind.

BAV-LEITFADEN – http://www.bav-leitfaden.de/content/tipp-fuer-arbeitgeber—bav-und-personalkosten/

Sofern Sie die eigenen Werte nicht zur Hand haben, können Sie auch gerne die nebenstehenden Werte nutzen.

Ihre eigenen Firmenwerte hat sicherlich Ihre Buchhaltung oder Ihr Steuerberater.

Die Berechnung ist auf der Internetseite

http://www.bav-leitfaden.de/content/tipp-fuer-arbeitgeber—bav-und-personalkosten/

möglich.

Durch die Entgeltumwandlung in eine Direktversicherung spart:

• Ihr Arbeitnehmer Sozialversicherungsbeiträge und Steuern

• Sie als Arbeitgeber Sozialversicherungsbeiträge, Abgaben in der gesetzlichen Unfallversicherung, sowie bei den Umlagen 1, 2 und 3

Allerdings erhält Ihr Arbeitnehmer durch die Entgeltumwandlung später eine geringere Rente, da er und Sie auch i. d. R. weniger Beiträge in die Rentenversicherung einbezahlen.

Viele Arbeitgeber haben dies erkannt und gewähren deshalb Ihren Arbeitnehmern einen Beitragszuschuss zur betrieblichen Altersversorgung. Als Mindestzuschuss wurde nach § 1a Abs. 1a BetrAVG ein AG-Zuschuss von 15 % festgelegt, soweit der Arbeitgeber auf die umgewandelten Entgeltbeiträge Sozialversicherungsbeiträge einspart.

Aufgrund der oben vorgenommenen Berechnung können Sie feststellen, wie sich Ihre Arbeitgeber-Abgaben reduzieren, wenn Ihr Arbeitnehmer eine Entgeltumwandlung mit Ihnen vereinbart hat.

Tipp für Sie als Arbeitgeber:

Als Arbeitgeber haben Sie die Möglichkeit, Ihrem Arbeitnehmer einen höheren Zuschuss zu gewähren, ohne dass Sie selbst eine höhere Belastung tragen (im Vergleich zur Lohnzahlung).

Empfehlenswert ist dem AN einen höheren AG-Zuschuss über das Optionsmodell „BAV-Förderbeitrag (§100 EStG)“ zu gewähren. Für alle AN, die förderberechtigt sind (z.B. mtl. Bruttoverdienst bis 2.200 €), erhalten Sie als Arbeitgeber dann eine Förderung durch die Lohnsteuerabrechnung 30 % vom Betriebsstättenfinanzamt.

Für Ihren Arbeitnehmer bedeutet dies eine bessere Altersversorgung und für Sie:

• eine höhere Mitarbeiterbindung

• geringere Fluktuations- und Einstellungskosten

• und letztendlich eine höhere Produktivität.

Eine umfangreiche Berechnung ist über die bav-toolbox.de möglich. Zugang zu der www.bav.toolbox.de erhalten alle Arbeitgeber, die den bAV-Leitfaden.de bestellt und den Zugang beantragt haben (Antrag liegt der Auslieferung des bav-Leitfaden.de bei). Die Freischaltung erfolgt jeweils nach 15 Tagen.

Warum Privathaftpflicht Vermieterhaftpflicht Hausrat Wohngebäudeversicherung so wichtig sind

#Privathaftpflicht #Grundbesitzerhaftpflichtversicherung

#Vermieterhaftpflichtversichrrung

#Wohngebäudeversicherung

#Rechtsschutzversicherung

Das Urteil des BGH Pressemitteilung Nr. 28/2018 v. 09.02.2018

macht deutlich warum die o.g. Versicherungen so wichtig sind.

Wer einen Handwerker für Reparaturen beauftragt, ist auch bei Schäden, die der Handwerker verursacht.

Wer ein Haus oder die Eigentumswohnung (ETW) nicht vermietet, braucht nur die Privathaftpflichtversicherung.

Wer die ETW oder ein Haus teilvermietet, braucht dringend auch die Vermieterhaftpflichtversicherung für die Deckung der Fremdschäden.

Beim eigenen Schaden sollte man folgendes wissen:

Wenn der Handwerker eine Betriebshaftpflichtversicherung hat, bezahlt diese nur den sogenannten Zeitwert!

Im Extremfall: Der Handwerker verursacht einen Brand- oder Wasserschaden. Der Neuwert (Wiederbeschaffungspreis von Sachen gleicher Art und Güte) eines Gegenstandes ist 10.000 Euro. Da der Gegenstand schon 4 Jahre alt ist, ist der Zeitwert zB 5.000 Euro.

In diesem Fall zahlt die Haftpflicht maximal 5.000 Euro.

Besteht eine Hausrat- Glas- Wohngebäude und insbesondere eine Leitungswasserversicherung erfolgt eine Versicherungsleistung zum Neuwert (Wiederbeschaffungspreis von Sachen gleicher Art und Güte).

Wer diesen Versicherungsschutz hat muss sich sich nicht mit dem Handwerker oder seiner Brtriebshafzpflichtversicherung auseinandersetzen. Dies macht dann die Hausrat/ oder Wohngebäudeversicherung.

Wer im Übrigen geschädigt wird braucht oft einen langen Atem, bis die Haftpflichtversicherung bezahlt. Gut ist, wenn man hierzu eine Rechtsschutzversicherung hat.

Nachfolgend das Urteil und die Schilderung des Urteiles:

Nachbarrecht | Brandschäden am Nachbarhaus (BGH)

Ein Grundstückseigentümer, der einen Handwerker Reparaturarbeiten am Haus vornehmen lässt, ist gegenüber dem Nachbarn verantwortlich, wenn das Haus infolge der Arbeiten in Brand gerät und das Nachbargrundstück dabei beschädigt wird. Dass der Handwerker sorgfältig ausgesucht wurde, ändert daran nichts (BGH, Urteil v. 09.02.2018 – V ZR 311/16).

Sachverhalt: Die Beklagten sind die Rechtsnachfolger der ursprünglich beklagten Eheleute R., die im Laufe des Rechtsstreits verstorben sind.

Die Eheleute R. waren Eigentümer eines Wohnhauses. Am 08.12.2011 führte ein Dachdecker in ihrem Auftrag am Flachdach des Hauses Reparaturarbeiten durch. Im Verlauf der mit Hilfe eines Brenners durchgeführten Heißklebearbeiten verursachte er schuldhaft die Entstehung eines Glutnestes unter den aufgeschweißten Bahnen.

Am Abend bemerkten die Eheleute Flammen in dem Bereich, in dem der Dachdecker gearbeitet hatte. Der alarmierten Feuerwehr gelang es nicht, das Haus zu retten.

Es brannte vollständig nieder. Durch den Brand und die Löscharbeiten wurde das an das brennende Haus unmittelbar angebaute Haus der Nachbarin erheblich beschädigt.

Das Haus der Nachbarin ist bei der Klägerin versichert. Diese hat ihr eine Entschädigung geleistet und verlangt nun (über das Vermögen des zur Zahlung von 97.801,29 € verurteilten Dachdeckers ist das Verbraucherinsolvenzverfahren eröffnet) von den beklagten Grundstückeigentümern aus übergegangenem Recht gemäß § 86 Abs. 1 VVG Ersatz.

Der BGH führte hierzu u.a. aus:

Der Klägerin steht gegen die Beklagten ein verschuldensunabhängiger nachbarrechtlicher Ausgleichsanspruch in entsprechender Anwendung von § 906 Abs. 2 Satz 2 BGB i.V.m. § 86 Abs. 1 Satz 1 VVG zu.

Ein nachbarrechtliche Ausgleichsanspruch ist gegeben, wenn von einem Grundstück im Rahmen privatwirtschaftlicher Benutzung rechtswidrige Einwirkungen auf ein anderes Grundstück ausgehen, die der Eigentümer oder Besitzer des betroffenen Grundstücks nicht dulden muss, aus besonderen Gründen jedoch nicht unterbinden kann, sofern er hierdurch Nachteile erleidet, die das zumutbare Maß einer entschädigungslos hinzunehmenden Beeinträchtigung übersteigen.

Hiervon ist auszugehen, wenn ein Brand auf ein fremdes Grundstück übergreift, da der Nachbar die Gefahr in aller Regel nicht erkennen und die Einwirkungen auf sein Grundstück daher nicht rechtzeitig abwehren kann.

Weitere Voraussetzung des nachbarrechtlichen Ausgleichsanspruchs ist, dass der Anspruchsgegner als Störer im Sinne des § 1004 Abs. 1 BGB zu qualifizieren ist.

Hierfür ist erforderlich, dass die Beeinträchtigung des Nachbargrundstücks wenigstens mittelbar auf den Willen des Eigentümers oder Besitzers zurückgeht.

Ob dies der Fall ist, kann nur in wertender Betrachtung von Fall zu Fall festgestellt werden. Entscheidend ist, ob es jeweils Sachgründe gibt, dem Grundstückseigentümer oder -besitzer die Verantwortung für ein Geschehen aufzuerlegen.

Dies ist beispielsweise zu bejahen, wenn ein Haus infolge eines technischen Defekts seiner elektrischen Geräte oder Leitungen in Brand gerät oder Wasser infolge eines Rohrbruchs auf das Nachbargrundstück gelangt.

Hierdurch verursachte Störungen stellen kein allgemeines Risiko dar, das sich wie etwa ein Blitzschlag – ebenso gut bei dem Haus des Nachbarn hätte verwirklichen können und dessen Auswirkungen von dem jeweils Betroffenen selbst zu tragen sind.

Auch wenn konkret kein Anlass für ein vorbeugendes Tätigwerden bestanden haben mag, beruhen sie auf Umständen, auf die grundsätzlich der Grundstückseigentümer bzw. -besitzer, und nur dieser, Einfluss nehmen konnte.

Auch im vorliegenden Fall ist die Störereigenschaft zu bejahen. Der Annahme einer Verantwortlichkeit der Rechtsvorgänger der Beklagten steht nicht entgegen, dass der Brand auf die Handlung eines Dritten, nämlich auf die Arbeiten des von ihnen mit der Vornahme einer Dachreparatur beauftragten Handwerkers zurückzuführen ist.

Mittelbarer Handlungsstörer ist auch derjenige, der die Beeinträchtigung des Nachbarn durch einen anderen in adäquater Weise durch seine Willensbetätigung verursacht.

Für die Zurechnung des durch den Handwerker herbeigeführten gefahrträchtigen Zustands des Grundstücks kommt es nicht darauf an, ob die Rechtsvorgänger der Beklagten bei der Auswahl des Handwerkers Sorgfaltspflichten verletzt haben.

Maßgeblich ist vielmehr, ob es Sachgründe gibt, die aufgetretene Störung ihrem Verantwortungsbereich zuzurechnen. Das ist der Fall.

Die Rechtsvorgänger der Beklagten waren diejenigen, die die Vornahme von Dacharbeiten veranlasst haben und die aus den beauftragten Arbeiten Nutzen ziehen wollten.

Dass sie den Handwerker sorgfältig ausgesucht und ihm die konkrete Ausführungsart nicht vorgeschrieben haben, ändert nichts daran, dass sie mit der Beauftragung von Dacharbeiten eine Gefahrenquelle geschaffen haben und damit der bei der Auftragsausführung verursachte Brand auf Umständen beruhte, die ihrem Einflussbereich zuzurechnen sind.

Quelle: BGH, Pressemitteilung Nr. 28/2018 v. 09.02.2018 (Ls)

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen