Rentenreform: Müssen wir wirklich immer länger arbeiten – oder gibt es eine bessere Lösung?

Ein Beitrag von

Werner Hoffmann. -Rentenberater, Betriebswirt für betriebliche Altersversorgung (FH) und Generationenberater.

—

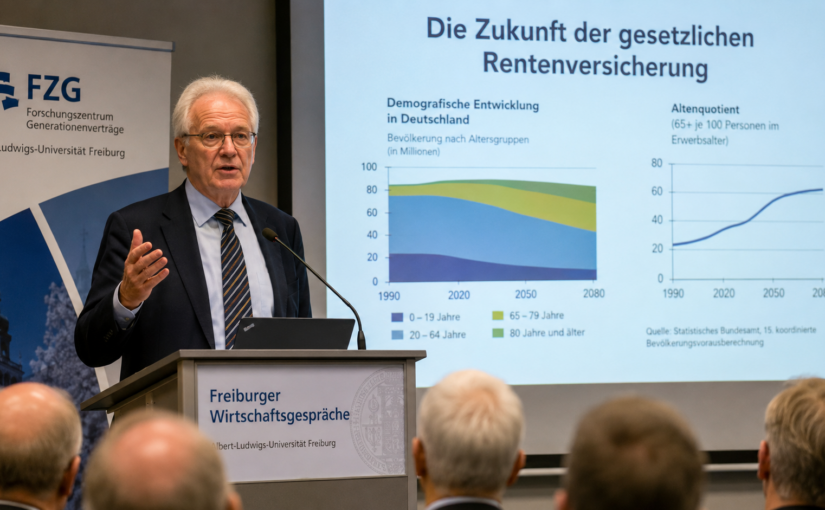
Kaum ein anderer Ökonom prägt die Debatte über die Zukunft der gesetzlichen Rentenversicherung so stark wie Bernd Raffelhüschen. Seit vielen Jahren fordert er ein höheres Renteneintrittsalter, mehr private und betriebliche Altersvorsorge sowie eine stärkere Kapitaldeckung.

Seine Begründung: Der demografische Wandel mache das heutige Rentensystem auf Dauer unbezahlbar.

Doch ist das wirklich die einzige Antwort auf die Herausforderungen der Zukunft?

Raffelhüschen fordert tiefgreifende Reformen

Nach seiner Auffassung reichen die derzeit diskutierten Reformen bei weitem nicht aus. Besonders kritisch sieht er die sogenannte doppelte Haltelinie – also den politischen Versuch, gleichzeitig das Rentenniveau zu stabilisieren und den Beitragssatz zu begrenzen.

Auch den Nachhaltigkeitsfaktor, der die Rentenanpassung stärker an die demografische Entwicklung koppeln sollte, hält er für unverzichtbar.

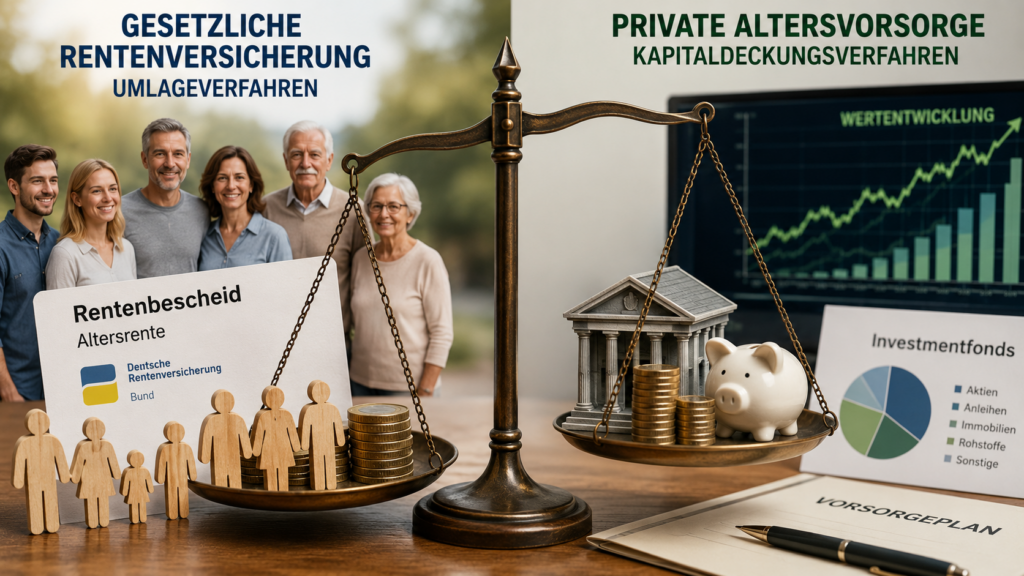
Ein weiterer Schwerpunkt seiner Vorschläge ist die Ausweitung kapitalgedeckter Altersvorsorge. Staatliche Kapitalfonds beurteilt er eher zurückhaltend. Stattdessen setzt er seit Jahren auf private und betriebliche Vorsorge.
Warum eine Einordnung wichtig ist

Gerade weil Bernd Raffelhüschen seit Jahrzehnten die Rentendebatte beeinflusst, lohnt sich ein Blick auf sein berufliches Umfeld.

Der häufig erhobene Vorwurf, sein Universitätslehrstuhl sei von Versicherungen finanziert worden, ist nicht zutreffend. Der Lehrstuhl für Volkswirtschaftslehre und Finanzwissenschaft an der Universität Freiburg war eine staatlich finanzierte Professur.

ABER:

Daneben gründete und leitete Raffelhüschen das Forschungszentrum Generationenverträge (FZG). Dieses erhielt über einen Förderverein zusätzliche finanzielle Unterstützung. Zu den veröffentlichten Förderern gehörten unter anderem die Augustinum gGmbH, die Union Asset Management Holding AG sowie der Verband der Privaten Krankenversicherung (PKV).

Öffentlich dokumentiert sind außerdem zahlreiche weitere Tätigkeiten außerhalb der Universität. Dazu gehören unter anderem Funktionen bei ERGO und Union Investment, seine Tätigkeit als Vorstand der Stiftung Marktwirtschaft, seine Rolle als Botschafter der Initiative Neue Soziale Marktwirtschaft (INSM) sowie Vorträge und Gutachten für Unternehmen und Verbände der Finanz- und Versicherungswirtschaft.

Sie zeigen, dass seine rentenpolitischen Positionen im Zusammenhang mit einem langjährigen beruflichen Umfeld stehen, in dem Fragen der privaten Altersvorsorge eine bedeutende Rolle spielen.

Aus meiner Sicht gehört diese Transparenz zu einer vollständigen Einordnung.

Kapitaldeckung kostet ebenfalls Geld

In der öffentlichen Diskussion wird häufig der Eindruck vermittelt, eine kapitalgedeckte Altersvorsorge sei automatisch wirtschaftlicher als das gesetzliche Umlageverfahren.

Dabei wird oft übersehen, dass auch private Vorsorgeprodukte erhebliche Kosten verursachen können.

Während die Verwaltungskosten der gesetzlichen Rentenversicherung zwischen etwa 1 und 1,5 % liegen, sind die Kosten privater Vorsorgeprodukte regelmäßig deutlich höher.

Diese Kosten mindern langfristig die Rendite.

Wer daher eine stärkere Kapitaldeckung fordert, sollte nicht nur mögliche Renditechancen darstellen, sondern auch die Verwaltungs-, Vertriebs- und Produktkosten offen benennen.
Ist das Umlageverfahren wirklich das Problem?

Raffelhüschen sieht den demografischen Wandel als Hauptproblem des Umlageverfahrens.

Dabei wird häufig übersehen, dass ein Umlagesystem nicht allein von der Anzahl der Beitragszahler, sondern vor allem von seiner Finanzierungsgrundlage abhängt.

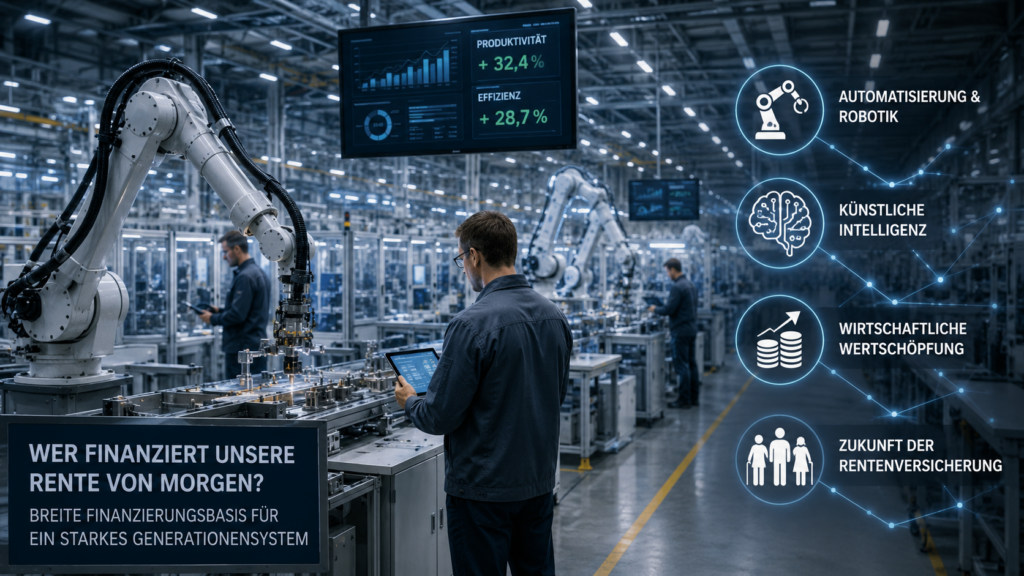
Unsere Wirtschaft verändert sich rasant. Digitalisierung, Robotik und Künstliche Intelligenz erhöhen die Produktivität vieler Unternehmen erheblich. Gleichzeitig sinkt in manchen Bereichen der Bedarf an menschlicher Arbeitskraft.

Deshalb stellt sich die politische Frage, ob künftig nicht auch weitere Wertschöpfungsquellen zur Finanzierung der sozialen Sicherungssysteme beitragen sollten.

Diskutiert werden könnten beispielsweise die stärkere Einbeziehung weiterer Selbstständiger und bislang versicherungsfreier Personengruppen oder neue Finanzierungsmodelle, bei denen Gewinne aus Robotik, Automatisierung oder Künstlicher Intelligenz einen Beitrag leisten.

Ob dies über Sozialversicherungsbeiträge, Abgaben oder Steuern erfolgt, wäre letztlich eine politische Entscheidung.

Neu wäre dieser Gedanke keineswegs. Bereits vor Jahrzehnten wurde in Deutschland über eine sogenannte Maschinensteuer diskutiert.
Mein Fazit

Bernd Raffelhüschen hat die Rentendebatte über viele Jahre geprägt und wichtige Denkanstöße geliefert.

ABER!

Es gibt auch eine andere Sichtweise.

Die entscheidende Frage lautet nicht nur: Wie lange müssen wir künftig arbeiten?

Die eigentliche Frage lautet: Wer finanziert den Sozialstaat von morgen?

Wenn Roboter, Künstliche Intelligenz und automatisierte Systeme immer größere Teile der Wertschöpfung übernehmen, dann sollte auch über neue Finanzierungsmodelle für die sozialen Sicherungssysteme gesprochen werden.

Warum soll allein der Faktor Arbeit die Renten finanzieren, wenn ein immer größerer Teil der Wirtschaftsleistung künftig von Maschinen und KI erbracht wird?

Langfristig könnten deshalb nicht nur weitere Selbstständige und bisher versicherungsfreie Personengruppen einbezogen werden. Auch Gewinne aus Künstlicher Intelligenz, Robotik und automatisierter Wertschöpfung könnten künftig einen Beitrag zur Finanzierung der sozialen Sicherungssysteme leisten – unabhängig davon, ob dies über Beiträge, Abgaben oder Steuern erfolgt.
Vielleicht braucht Deutschland deshalb nicht nur eine Rentenreform – sondern ein völlig neues Verständnis davon, wie ein moderner Sozialstaat im Zeitalter der Künstlichen Intelligenz finanziert werden kann.

Genau darüber sollten wir endlich offen diskutieren.
#Rentenreform #Rente #BerndRaffelhueschen #Generationenvertrag #Altersvorsorge

Steht die Witwenrente vor dem Aus? Warum ein Rentensplitting nicht immer die bessere Lösung ist

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter

Werner Hoffmann.

– Rentenberater und Prozessbevollmächtigter. –

Die Diskussion um die Zukunft der Witwen- und Witwerrente gewinnt erneut an Fahrt. Nach aktuellen Medienberichten wird darüber diskutiert, die Hinterbliebenenversorgung langfristig stärker durch ein Rentensplitting zu ersetzen oder die Bedeutung der Witwenrente zurückzufahren.

Auf den ersten Blick klingt das gerecht: Jeder Ehepartner erhält eine eigene Altersrente. Bei genauerem Hinsehen zeigt sich jedoch, dass die heutige Witwen- und Witwerrente in vielen Fällen erhebliche Vorteile bietet.

Rentensplitting gibt es bereits heute

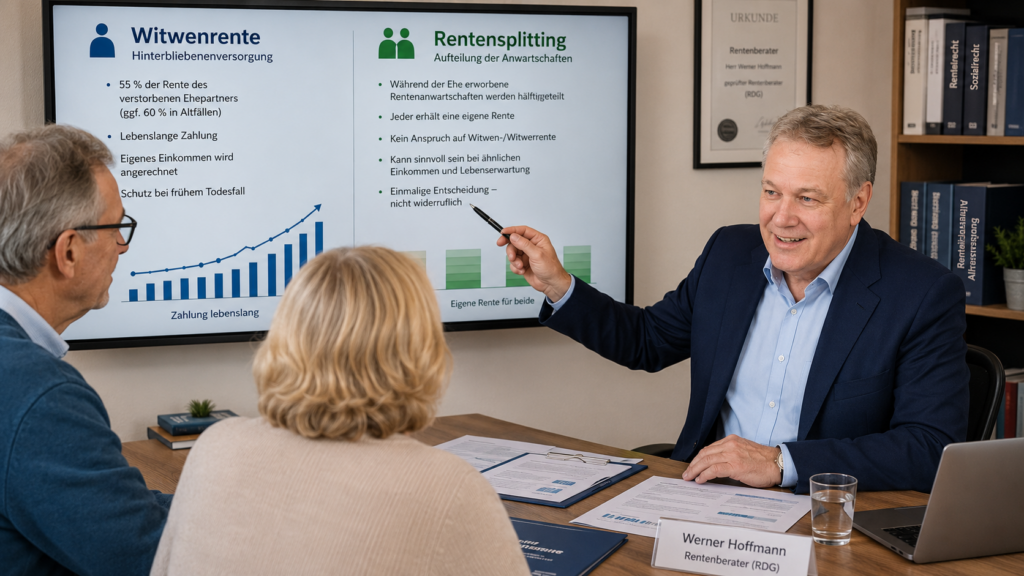
Was viele Versicherte nicht wissen: Das Rentensplitting unter Ehegatten existiert bereits seit Jahren. Ehepaare können unter bestimmten Voraussetzungen beantragen, dass die während der Ehe erworbenen Rentenanwartschaften hälftig zwischen beiden Partnern aufgeteilt werden.

Wer sich für das Rentensplitting entscheidet, verzichtet allerdings dauerhaft auf eine spätere Witwen- oder Witwerrente.

Trotz dieser Möglichkeit wird das Rentensplitting bislang kaum genutzt. Bundesweit entscheiden sich jährlich lediglich rund 150 Versicherte für diesen Weg.

Die Witwenrente ist auch eine Risikoversicherung

Die Witwen- und Witwerrente ist nicht nur eine Rentenleistung. Sie ist auch eine Absicherung gegen das finanzielle Risiko des frühen Todes eines Ehepartners.

Wer sich für ein Rentensplitting entscheidet, verzichtet dauerhaft auf diesen Schutz.

Beispiel 1: Der Mann ist fünf Jahre älter

Nehmen wir an, der Ehemann ist fünf Jahre älter als seine Frau. Er verstirbt mit 64 Jahren, seine Ehefrau ist 59 Jahre alt und arbeitet noch halbtags.

Bei einem Rentensplitting hätte die Frau lediglich Anspruch auf ihre eigene Rente einschließlich der übertragenen Rentenanwartschaften.

Bei der heutigen Witwenrente kann dagegen ein Anspruch auf die große Witwenrente bestehen. Diese beträgt grundsätzlich 55 Prozent der Rente des verstorbenen Ehepartners, in bestimmten Altfällen sogar 60 Prozent.

Gerade in solchen Fällen kann die Witwenrente über viele Jahre hinweg deutlich höhere Leistungen erbringen als ein Rentensplitting.

Beispiel 2: Der Mann verdient deutlich mehr

Ein typischer Fall aus der Praxis:

Mann: durchschnittlich 1,8 Entgeltpunkte pro Jahr
Frau: durchschnittlich 0,9 Entgeltpunkte pro Jahr
Ehedauer: 30 Jahre
Tod des Mannes mit 55 Jahren
Frau ist 49 Jahre alt

Während der Ehe hat der Mann rund 54 Entgeltpunkte erworben, die Frau etwa 27 Entgeltpunkte.

Beim Rentensplitting würden beide auf etwa 40,5 Entgeltpunkte kommen.

Was zunächst gerecht erscheint, kann sich später als Nachteil erweisen. Die Ehefrau verliert dauerhaft den Anspruch auf eine spätere Witwenrente aus den deutlich höheren Rentenansprüchen ihres verstorbenen Ehemannes.

Hinzu kommt: Verstirbt der Ehemann bereits mit 55 Jahren, können sogenannte Zurechnungszeiten berücksichtigt werden. Dadurch kann die spätere Witwenrente deutlich höher ausfallen.

Dieser Vorteil geht beim Rentensplitting vollständig verloren.

Altersunterschiede und Lebenserwartung werden oft vergessen

Männer sind in Ehen häufig älter als ihre Ehefrauen. Gleichzeitig haben Frauen statistisch eine höhere Lebenserwartung.

Hat der Ehemann deutlich höhere Rentenanwartschaften erworben, werden diese beim Rentensplitting teilweise auf die Ehefrau übertragen. Dadurch steigt zwar die spätere eigene Rente der Ehefrau, gleichzeitig sinkt aber die Altersrente des Ehemannes bereits ab Rentenbeginn.

Das bedeutet: Der Ehemann erhält möglicherweise über viele Jahre eine niedrigere Altersrente als ohne Rentensplitting. Verstirbt er später, besteht zusätzlich kein Anspruch mehr auf eine Witwenrente.

Einkommensanrechnung ist ebenfalls zu berücksichtigen

Befürworter des Rentensplittings weisen zu Recht auf einen Nachteil der heutigen Witwenrente hin: Auf die Witwen- oder Witwerrente wird eigenes Einkommen angerechnet.

Wer noch arbeitet, eine eigene höhere Altersrente bezieht oder andere anrechenbare Einkünfte hat, muss damit rechnen, dass die Hinterbliebenenrente teilweise gekürzt wird.

Warum eine individuelle Beratung wichtig ist

Ob die klassische Witwen- oder Witwerrente oder ein Rentensplitting die bessere Lösung ist, lässt sich niemals pauschal beantworten.

Dabei spielen nicht nur die gesetzliche Altersrente und die Witwenrente eine Rolle. Zu berücksichtigen sind oft auch Ansprüche aus einer betrieblichen Altersversorgung, privaten Rentenversicherungen, Versorgungswerken, Beamtenversorgungen oder erbrechtliche Gestaltungen.

Die Deutsche Rentenversicherung und die Versicherungsämter leisten wichtige Beratungsarbeit zur gesetzlichen Rentenversicherung. Eine umfassende Analyse aller Versorgungsbereiche und deren Wechselwirkungen gehört jedoch regelmäßig nicht zu deren Aufgaben.

Genau hierfür gibt es unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG).

Momentan ist das Rentensplitting für bestimmte Personengruppen eine freiwillige Option. Im Rahmen der aktuellen Reformdiskussionen wird jedoch darüber nachgedacht, die Hinterbliebenenversorgung künftig stärker an einem Splittingmodell auszurichten. Wie eine mögliche Reform konkret aussehen wird, ist derzeit offen.

Aus meiner Sicht sollte deshalb niemand vorschnell auf die Witwen- oder Witwerrente verzichten oder sich allein aufgrund allgemeiner Empfehlungen für ein Rentensplitting entscheiden.

Erst eine individuelle Prüfung aller Rentenansprüche, Versorgungsleistungen, Einkommensverhältnisse und familiären Rahmenbedingungen ermöglicht eine fundierte Entscheidung.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Werner Hoffmann
Rentenberater (RDG)
Betriebswirt für betriebliche Altersversorgung (FH)
Generationenberater (IHK)
Seniorenberater (NWB-Akademie)

#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung

Rentenreform 2026: Jetzt handeln statt später überrascht werden.

Ein Beitrag von.

Werner Hoffmann.

Die geplanten Veränderungen im deutschen Rentensystem sorgen bei vielen Arbeitnehmern für Verunsicherung.

Fragen zur Regelaltersrente, zur Rente mit 63, zu möglichen Abschlägen, zur betrieblichen Altersversorgung und zu den Auswirkungen der geplanten Rentenreform beschäftigen derzeit Millionen Beschäftigte.

Genau aus diesem Grund biete ich ab September 2026 spezielle Vorträge und Informationsveranstaltungen in Unternehmen, Verwaltungen, Verbänden und Vereinen an.

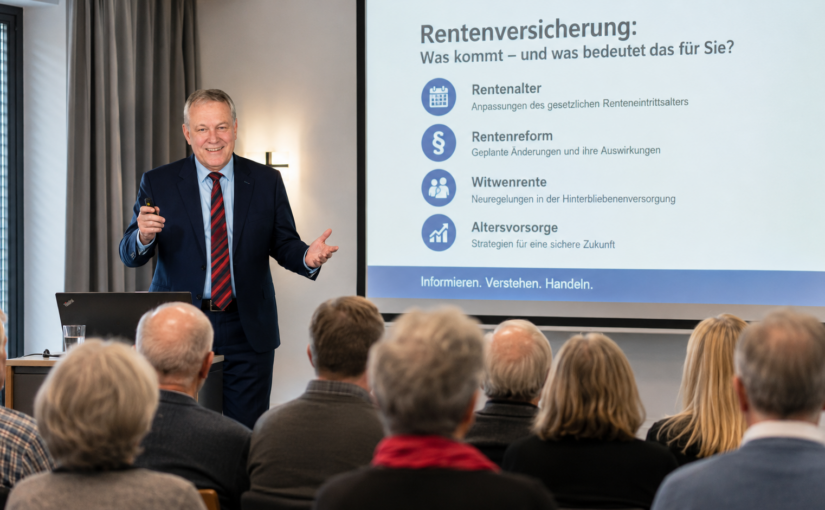
Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. – Unabhängiger Rentenberater (RDG)

Ziel dieser Veranstaltungen ist es, die geplanten Reformen verständlich zu erklären und aufzuzeigen, welche Folgen sich daraus für unterschiedliche Arbeitnehmergruppen ergeben können.

Darüber hinaus besteht für Arbeitgeber die Möglichkeit, ihren Mitarbeitern eine individuelle Rentenberatung direkt im Betrieb anzubieten.

Als unabhängiger Rentenberater nach dem Rechtsdienstleistungsgesetz (RDG) kann ich für einzelne Beschäftigte persönliche Rentenberechnungen erstellen und individuelle Strategien zur Altersvorsorge entwickeln.

Dabei werden unter anderem folgende Fragen beantwortet:

Wann kann ich frühestens in Rente gehen?
Welche Abschläge drohen?
Wie hoch wird meine voraussichtliche Altersrente sein?
Lohnt sich eine freiwillige Beitragszahlung?
Welche Rolle spielen Betriebsrente und private Vorsorge?

Für Arbeitgeber stellt dieses Angebot eine besondere Form der betrieblichen Sozialleistung dar. Die Kosten können vom Unternehmen übernommen werden, während die Beschäftigten von einer unabhängigen und persönlichen Beratung profitieren.

Vortrag Rentenreform und Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann. - Unabhängiger Rentenberater (RDG)
Vortrag Rentenreform, Auswirkungen und strategische Planung der eigenen Rente durch Werner Hoffmann.
– Unabhängiger Rentenberater (RDG).

Gerade in Zeiten einer bevorstehenden Rentenreform wird es immer wichtiger, rechtzeitig Klarheit über die eigene finanzielle Zukunft zu erhalten. Wer frühzeitig plant, kann bessere Entscheidungen treffen und finanzielle Nachteile vermeiden.

Unternehmen, Vereine, Verbände und öffentliche Einrichtungen können bereits jetzt Termine für Vorträge und Beratungstage ab September 2026 reservieren.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rentenreform #Rentenberatung #BetrieblicheAltersvorsorge #Arbeitgeber #Altersvorsorge
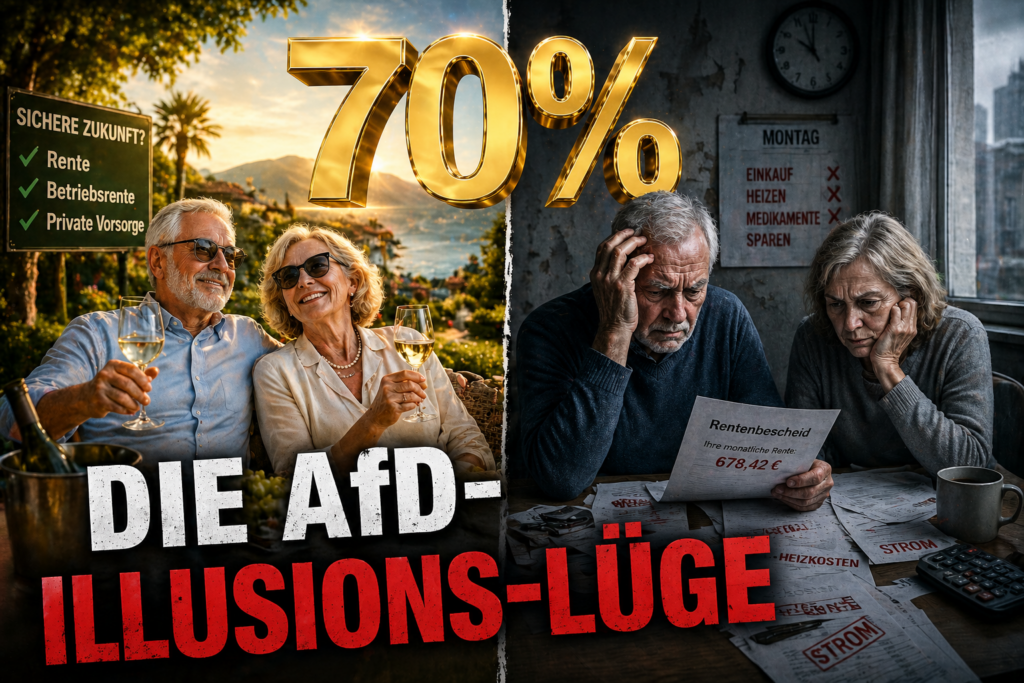
DIE 70 %-RENTEN-ILLUSION DER AfD – WARUM DIESE ZAHLENLÜGE JEDER DURCHSCHAUEN KANN

DIE 70 %-RENTEN-ILLUSION DER AfD – WARUM DIESE ZAHLENLÜGE JEDER DURCHSCHAUEN KANN

Ein Beitrag von

Werner Hoffmann.

Rentenberater (RDG).

Die AfD wirbt mit einer einfachen Botschaft: 70 % Rente.

Klingt nach Sicherheit. Doch wer genauer hinschaut, erkennt: Diese Zahl passt nicht zu den eigenen Forderungen der AfD.

1. Mindestlohn abschaffen = weniger Rente

Niedrigere Löhne bedeuten weniger Beiträge in die gesetzliche Rentenversicherung.

70 % von wenig bleiben wenig.

2. Tarifrecht schwächen = sinkende Löhne

Geringere Einkommen, weniger Zusatzleistungen und schwächere Absicherung bedeuten: weniger Einnahmen für die Rente.

3. Weniger Beitragszahler

Weniger oder schlechter bezahlte Erwerbstätige bedeuten weniger Einzahlungen. Das Umlagesystem braucht aber viele Einzahler.

4. Beamte einbeziehen – kein Vorteil

Das bringt kurzfristig mehr Einnahmen, langfristig aber auch mehr Rentenansprüche.

Kein nachhaltiger Effekt.

5. Selbstständige außen vor

Viele zahlen weiterhin nicht ein, die Finanzierungsbasis bleibt lückenhaft.

MEHR NOCH: Kleine Selbstständige tragen das Risiko allein – und landen im Alter oft in der Sozialhilfe.

6. Der größte Denkfehler

Die 70 % sind keine gesetzliche Rente, sondern nur als Gesamtversorgung möglich:

  • gesetzliche Rente,
  • Betriebsrente,
  • private Vorsorge.

Das Problem: Betriebsrenten hängen oft an Tarifverträgen. Private Vorsorge muss selbst bezahlt werden.

Bei sinkenden Löhnen gilt daher: Wer soll das finanzieren?

Die Konsequenz

Weniger Lohn, weniger Beiträge, schwächere Vorsorge – aber höhere Versprechen.

Das passt nicht zusammen.

Resümee

Die 70 %-Rente wirkt attraktiv, ist aber widersprüchlich.

Die Voraussetzungen für hohe Renten werden gleichzeitig geschwächt.

Am Ende bleibt: Ein starkes Versprechen – ohne tragfähige Grundlage.

https://Rentenberater.blog

—-

www.Renten-Experte.de

——

#Rente #AfD #Rentenlüge #Altersvorsorge #Deutschland

💥 70 % Rente? Die Rechnung der AfD geht nicht auf!

💥 70 % Rente? Die Rechnung der AfD geht nicht auf!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Die Alternative für Deutschland – AfD – verspricht 70 % Rente.

Doch hinter dieser Zahl steckt ein Problem:

👉 Die Rechnung geht nicht auf.

Das Grundproblem

Die AfD will gleichzeitig:

  • höhere Renten,
  • stabile Beiträge,
  • weniger Zuwanderung.

👉 Klingt gut – ist aber mathematisch widersprüchlich.

Warum das nicht funktioniert

Die gesetzliche Rente der Deutsche Rentenversicherung basiert auf dem Umlageverfahren:

👉 Beitragszahler finanzieren Rentner.

Wenn:

  • weniger Menschen einzahlen,
  • aber mehr Geld ausgezahlt werden soll,

👉 entsteht automatisch eine Finanzierungslücke.

Der Widerspruch – einfach erklärt

👉 „Was nicht eingezahlt wird, kann nicht ausgezahlt werden.“

Oder noch klarer:

👉 „Mehr Leistung ohne mehr Einnahmen ist ein Versprechen ohne Grundlage.“

Die Realität

Um 70 % zu erreichen, bräuchte man:

  • deutlich höhere Beiträge,
  • massive Steuerzuschüsse,
  • oder zusätzliche Vorsorgesysteme.

👉 Genau das wird nicht konkret erklärt.

Der eigentliche Trick

Die Zahl 70 % wird genutzt, um:

  • Sicherheit zu vermitteln,
  • einfache Lösungen zu suggerieren,
  • komplexe Zusammenhänge zu überdecken.

Resümee

Die 70 %-Rente der AfD ist:

  • ein starkes politisches Signal,
  • aber kein durchgerechnetes Konzept.

👉 Am Ende gilt: Ohne Finanzierung bleibt jede Zahl nur ein Versprechen.

https://Rentenberater.blog

—-

https://www.Renten-Experte.de

#Rente #AfDkritik #Rentenlüge #Finanzen #Altersarmut

Teil 5a: Gesetzliche Rente in Frankreich – Vergleich mit Deutschland

Teil 5a: Gesetzliche Rente in Frankreich – Vergleich mit Deutschland

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG) .
www.Renten-experte.de -.

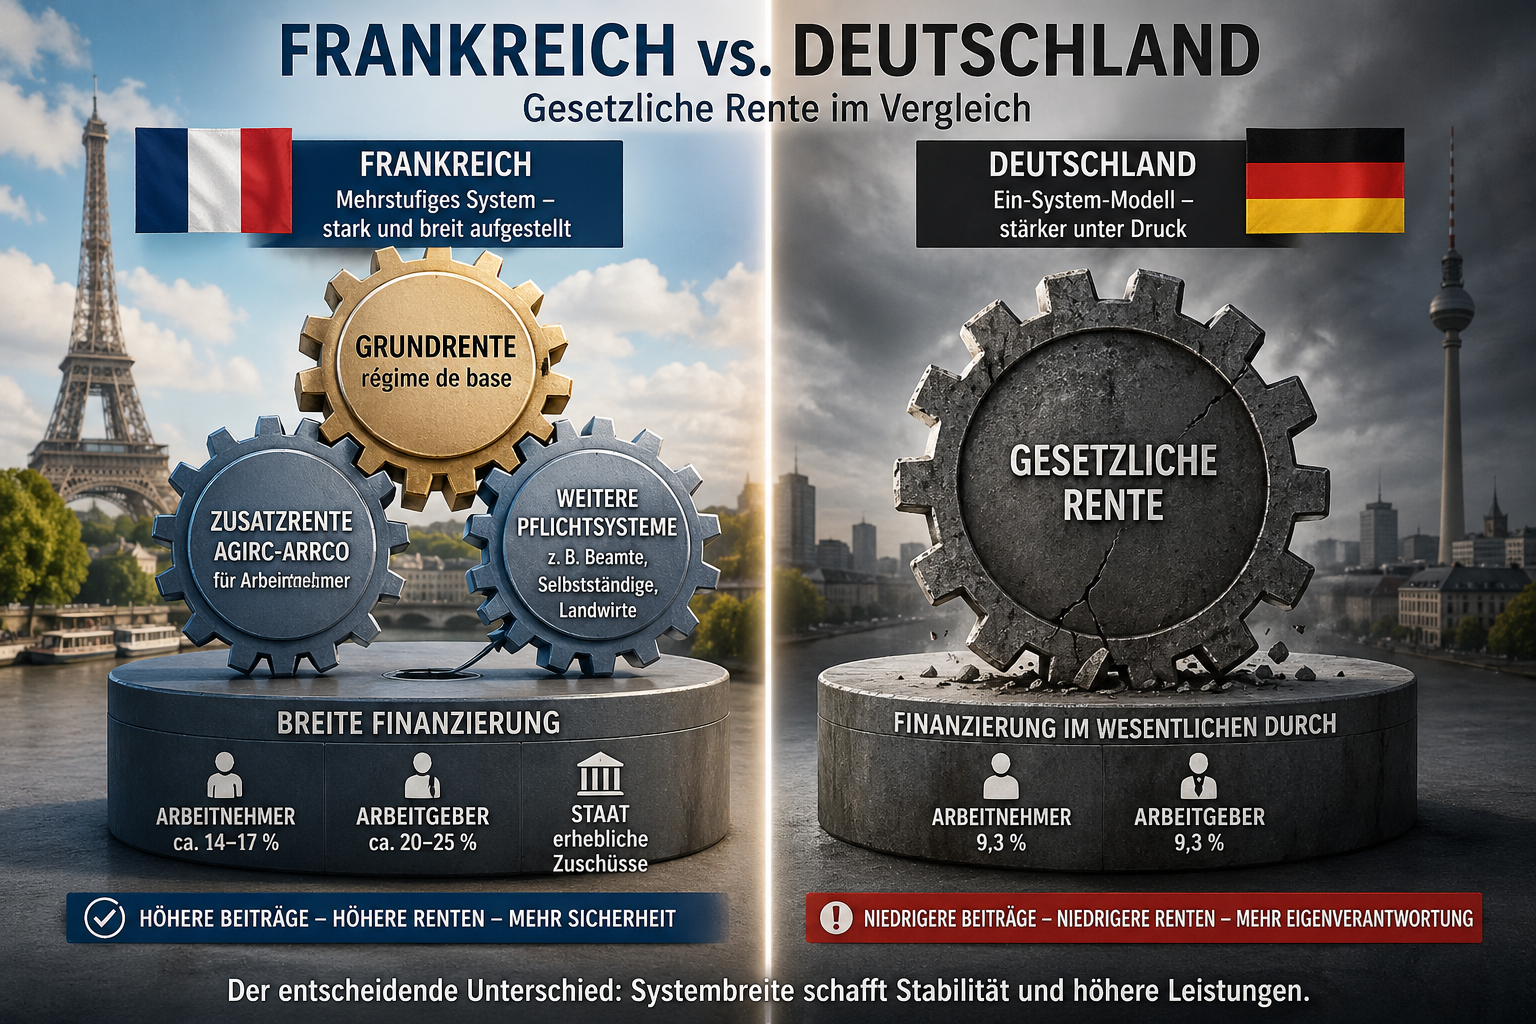
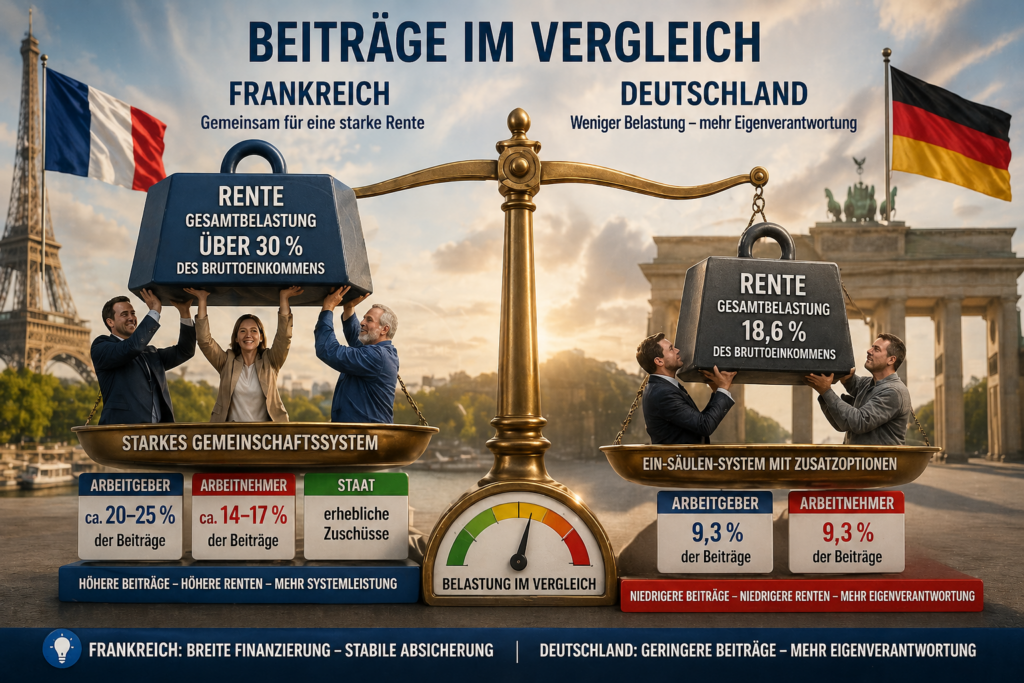
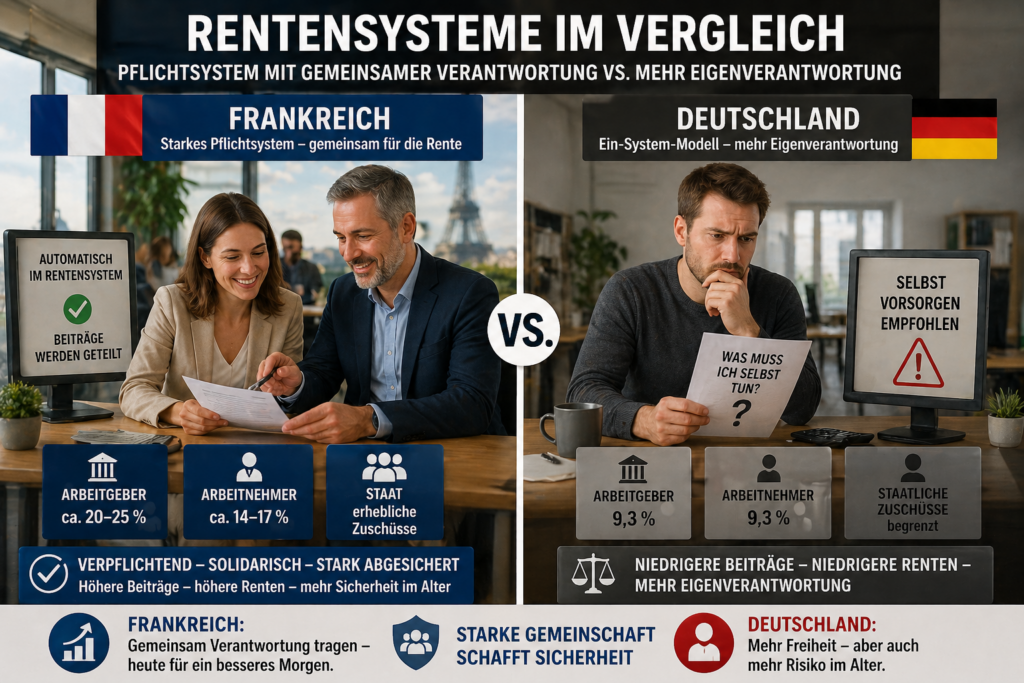
Frankreich verfügt über ein komplexes, aber leistungsstarkes Rentensystem. Anders als in Deutschland basiert es auf einer mehrstufigen gesetzlichen Rente: Grundrente plus verpflichtende Zusatzsysteme.

Funktionsprinzip

Grundrente (régime de base) im Umlageverfahren,
Pflicht-Zusatzrenten, zum Beispiel AGIRC-ARRCO,
Punktesystem in den Zusatzrenten.

Das Ergebnis: Die gesetzliche Rente ist breiter aufgestellt als in Deutschland.

Beitragssätze

Frankreich:
Arbeitgeber: ca. 20 bis 25 Prozent,
Arbeitnehmer: ca. 14 bis 17 Prozent,
Staat: erhebliche Zuschüsse.

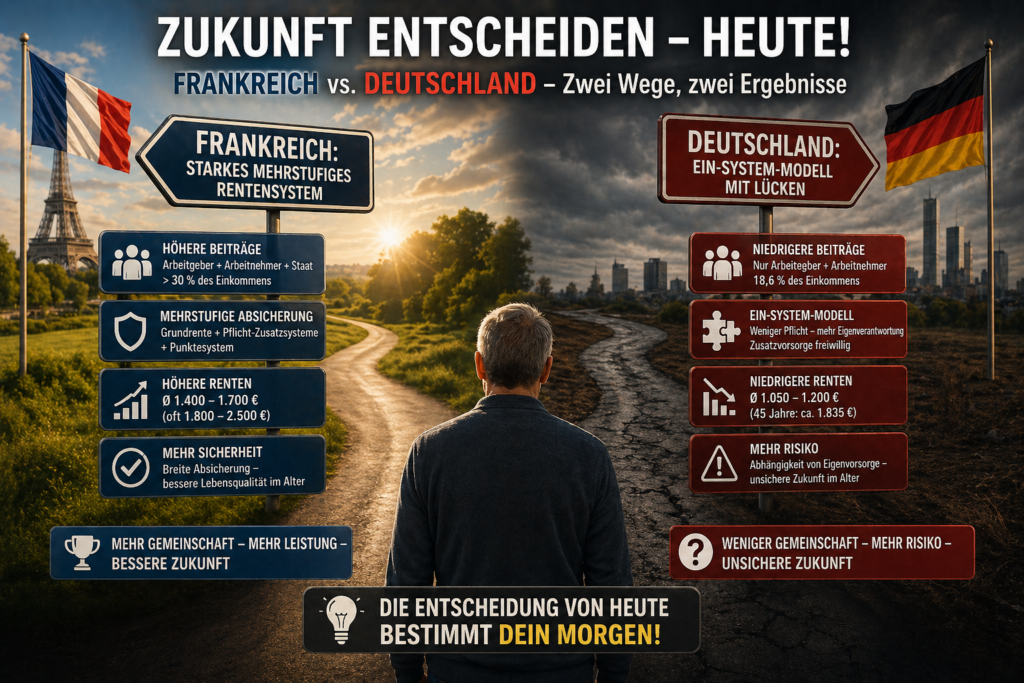
Die Gesamtbelastung liegt häufig bei über 30 Prozent des Einkommens.

Deutschland:
Arbeitgeber: 9,3 Prozent,
Arbeitnehmer: 9,3 Prozent.

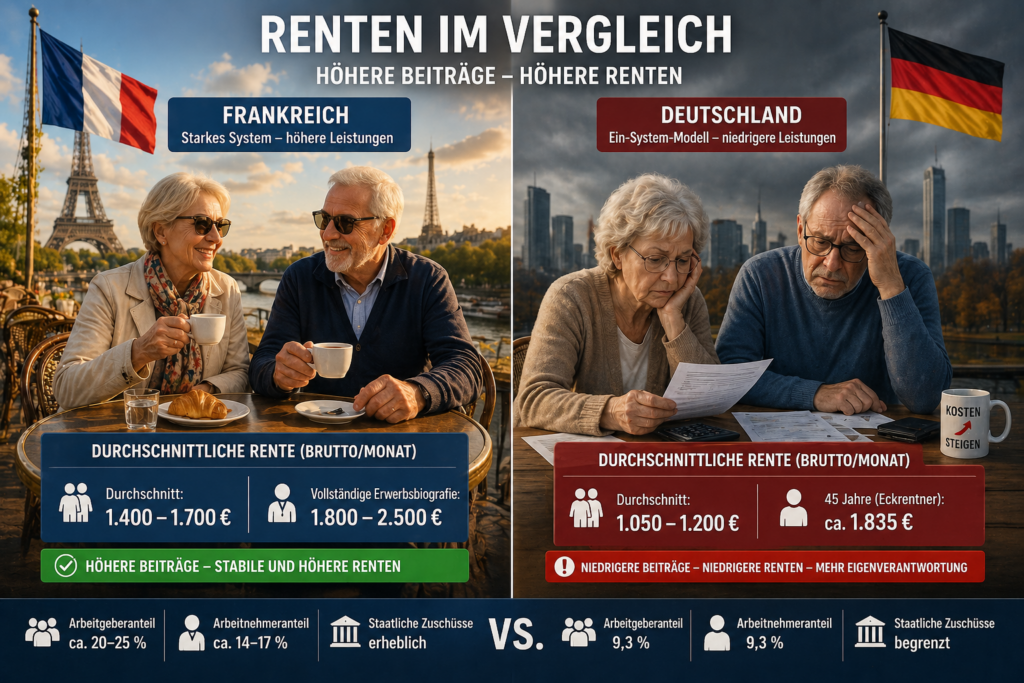
Rentenhöhe

Frankreich:
Durchschnitt: ca. 1.400 € bis 1.700 € brutto monatlich,
vollständige Erwerbsbiografie: oft 1.800 € bis 2.500 €.

Deutschland:
Durchschnitt: ca. 1.050 € bis 1.200 € brutto monatlich,
45 Jahre Eckrentner: ca. 1.835 €.

Das Ergebnis: Frankreich liegt im Schnitt deutlich höher.

Rentenbeginn und Absicherung

Regelalter in Frankreich: ca. 64 Jahre,
Vollrente abhängig von Beitragsdauer,
Abschläge bei früherem Rentenbeginn.

Bei Erwerbsminderung gibt es die Invaliditätsrente („pension d’invalidité“), abhängig vom Grad der Einschränkung.

Die Hinterbliebenenversorgung erfolgt über die Witwenrente („pension de réversion“), ist aber einkommensabhängig und teils restriktiver.

Resümee

Frankreich setzt auf eine starke gesetzliche Altersvorsorge mit integrierten Zusatzsystemen.
Die zentrale Erkenntnis: Höhere Beiträge und verpflichtende Zusatzsysteme führen zu höheren Rentenleistungen.

https://Rentenberater.blog

——

www.Renten-Experte.de

#Frankreich #Rente #Deutschland #Altersvorsorge #Rentenvergleich
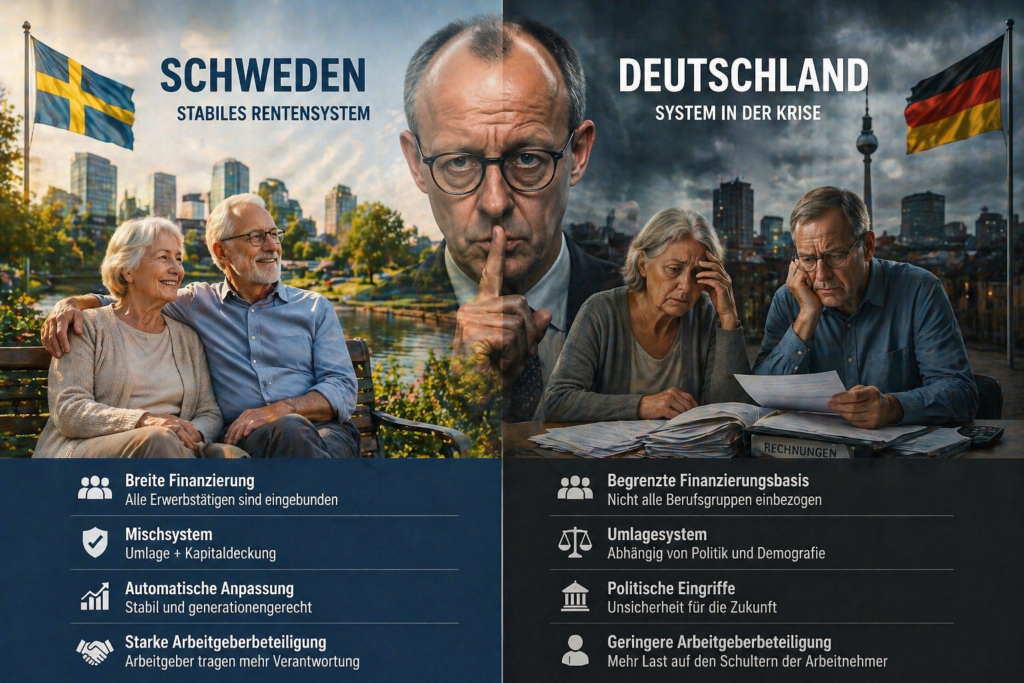
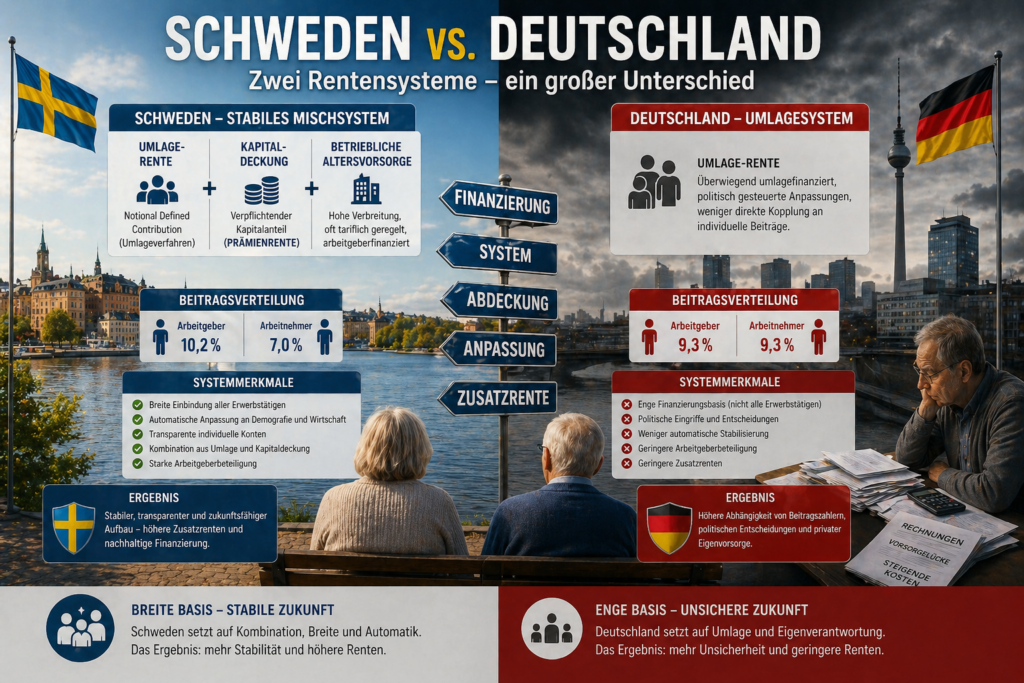
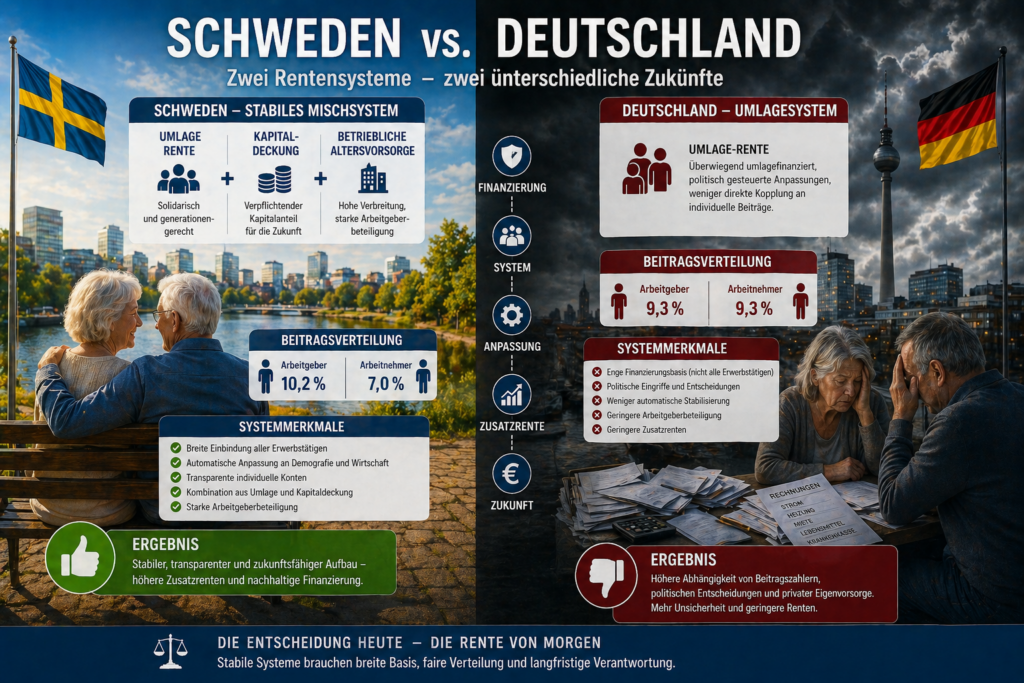
Teil 2a: Rente in Schweden – Vergleich mit Deutschland: Warum das System stabiler ist und breiter finanziert wird!

Teil 2a: Rente in Schweden – Vergleich mit Deutschland: Warum das System stabiler ist und breiter finanziert wird!

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG) -.

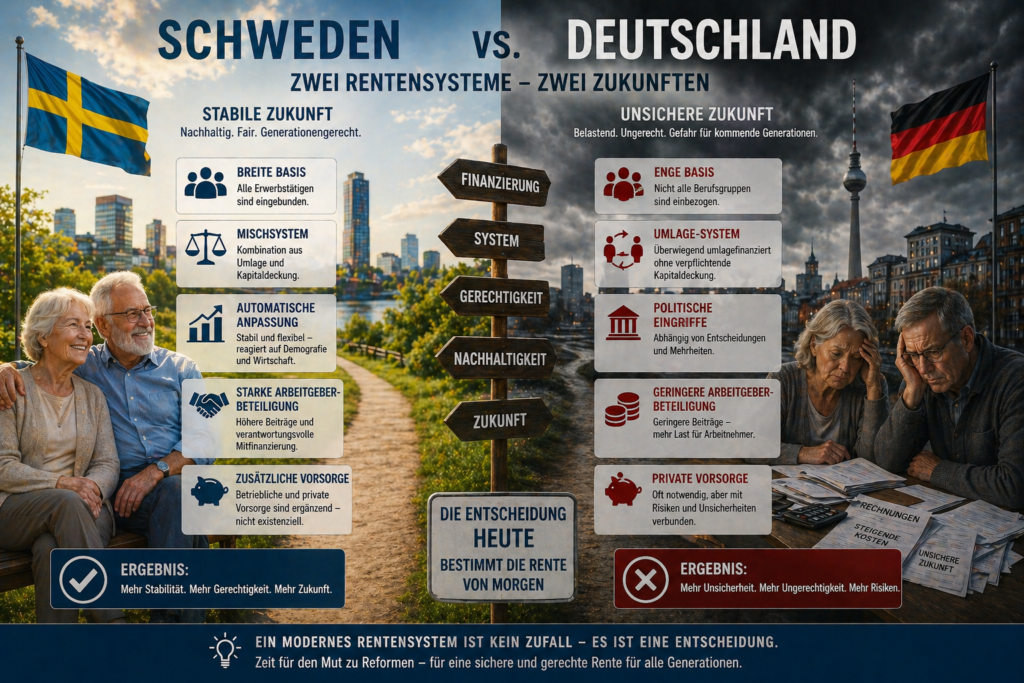
Schweden gilt als eines der modernsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in der Beitragshöhe – sondern in der Struktur und Finanzierung.

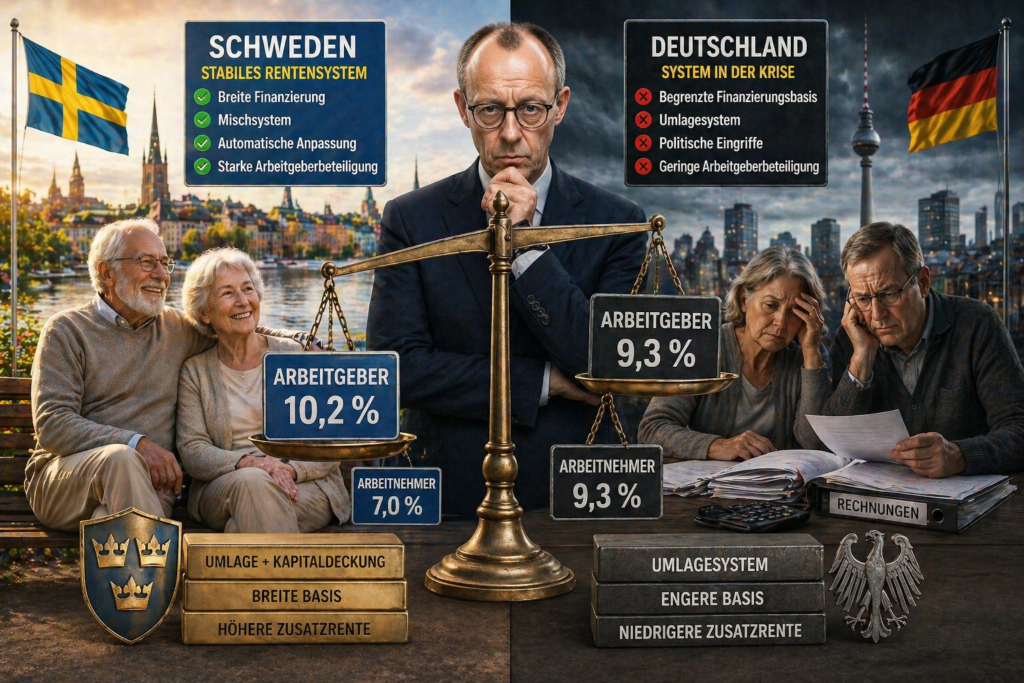
Herr Merz, warum verschweigen Sie, dass schwedische Arbeitgeber einen höheren Beitragsanteil als die Arbeitnehmer leisten?

Funktionsprinzip

Schweden kombiniert drei Elemente:

– umlagefinanzierte Rente,
– kapitalgedeckte Pflichtanteile,
– ergänzende betriebliche Systeme.

Das Ergebnis ist ein Mischsystem aus Umlage und Kapitaldeckung. Deutschland setzt dagegen überwiegend auf Umlage.

Beitragsverteilung

Und in einem weiteren Land bezahlen Arbeitgeber einen höheren Beitrag in die gesetzliche Rentenversicherung.

—-

Schweden:
Arbeitgeber: ca. 10,2 Prozent
Arbeitnehmer: ca. 7 Prozent

Deutschland:
Arbeitgeber: 9,3 Prozent
Arbeitnehmer: 9,3 Prozent

In Schweden tragen Arbeitgeber anteilig mehr. Deutschland bleibt bei einer formalen 50/50-Aufteilung.

Wer ist versichert?

In Schweden sind nahezu alle Erwerbstätigen eingebunden. Es gibt weniger Sonderwege und eine breitere Finanzierungsbasis.

In Deutschland stehen Arbeitnehmer im Zentrum, während Beamte und viele Selbstständige nicht vollständig in der gesetzlichen Rentenversicherung integriert sind.

Rentenhöhe und Mechanik

Schweden arbeitet mit lebenslanger Beitragslogik, transparenten Konten und automatischer Anpassung an Demografie und Wirtschaft.

Deutschland ist stärker politisch gesteuert. Dadurch entstehen mehr Unsicherheiten bei Anpassungen und Reformen.

Kapitaldeckung und Zusatzvorsorge

Schweden nutzt verpflichtende Kapitalanteile und eine sehr verbreitete betriebliche Altersversorgung. Deutschland verlässt sich stärker auf freiwillige private Vorsorge und Entgeltumwandlung.

Das führt zu einem entscheidenden Unterschied: In Schweden ist Zusatzvorsorge stärker systematisch eingebunden, in Deutschland stärker individuell abhängig.

Resümee

Schweden zeigt, wie ein modernes Rentensystem aussehen kann: stabil durch automatische Mechanismen, ergänzt durch Kapitaldeckung und getragen von einer breiten Basis.

Die zentrale Erkenntnis: Nicht nur die Beitragshöhe entscheidet – sondern die Systemarchitektur.

Der Blog von
https://Rentenberater.blog
www.Renten-Experte.de

#Rente #Schweden #Deutschland #Altersvorsorge #Europa
Teil 3a: Gesetzliche Rente in den Niederlanden – Vergleich mit Deutschland:

Teil 3a: Gesetzliche Rente in den Niederlanden – Vergleich mit Deutschland:

Warum das System breiter finanziert ist und höhere Renten ermöglicht!

Ein Beitrag von

Werner Hoffmann.

– Rentenberater (RDG) -.

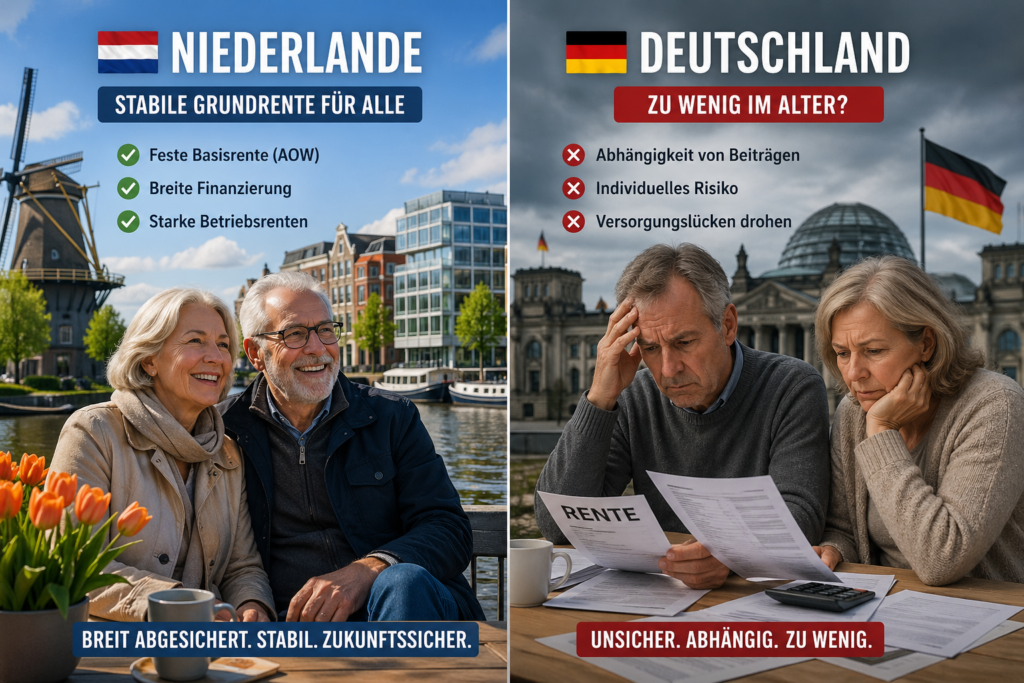
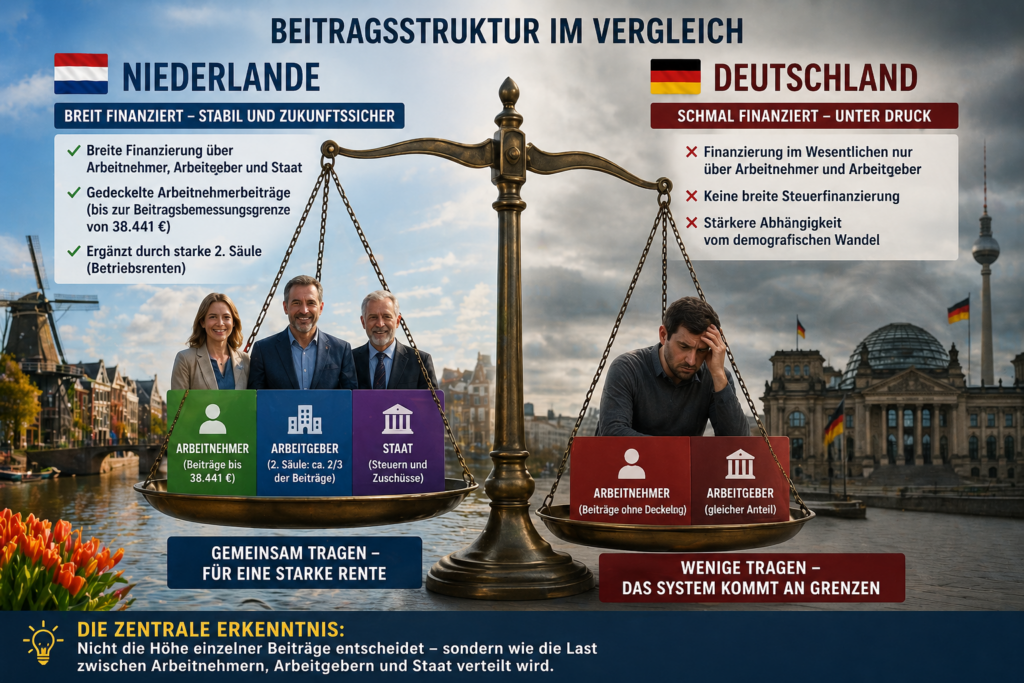
Die Niederlande gelten als eines der stabilsten Rentensysteme Europas. Der Unterschied zu Deutschland liegt weniger in einzelnen Beitragssätzen – sondern in der Struktur der Finanzierung und der Kombination der Systeme.

Grundprinzip

Niederlande:
staatliche Basisrente (AOW), steuer- und abgabenfinanziert, ergänzt durch nahezu flächendeckende Betriebsrenten.

Deutschland:
umlagefinanzierte gesetzliche Rente, stark abhängig von individueller Erwerbsbiografie.

Ergebnis: In den Niederlanden ist die Grundversorgung breiter abgesichert.

Höhe der gesetzlichen Basisrente (AOW)

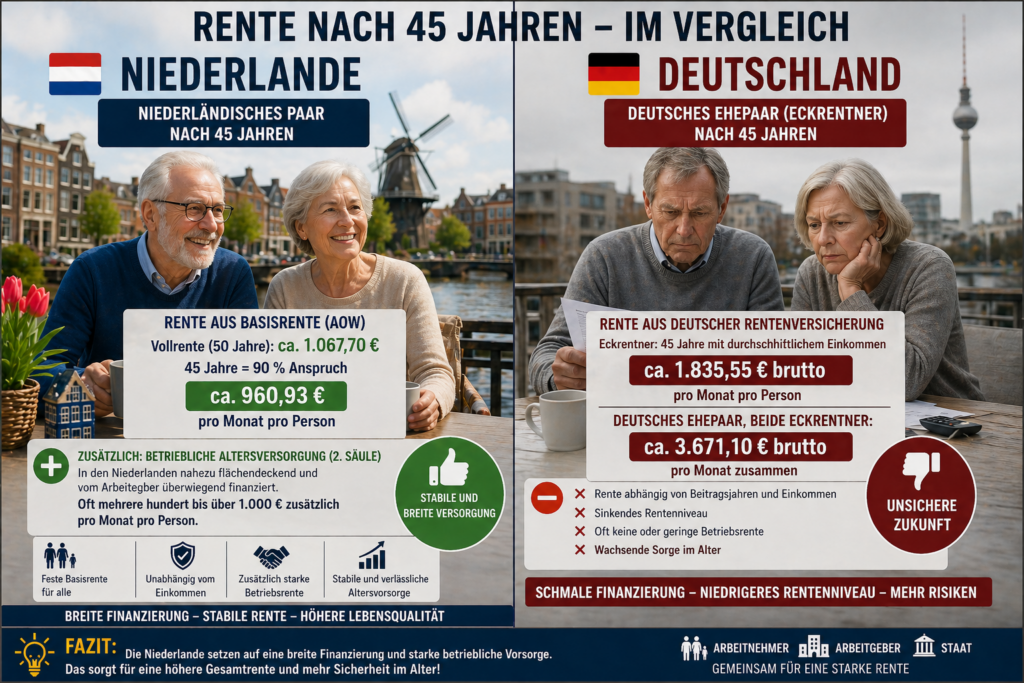
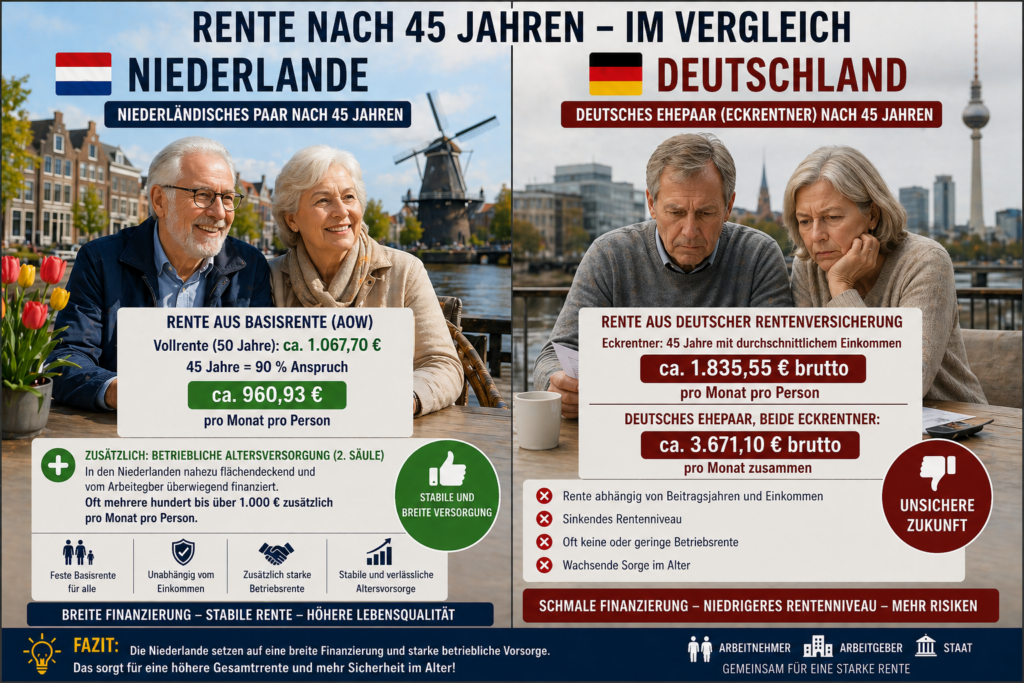
Die AOW ist eine feste Grundrente:

Alleinstehende: ca. 1.350 € – 1.450 €,
Verheiratete pro Person: ca. 950 € – 1.050 €.

Wichtig: Die AOW ist unabhängig vom Einkommen, setzt für die volle Leistung 50 Jahre Aufenthalt voraus und wird sonst anteilig gekürzt.

Die AOW ist nur die Basis – nicht die gesamte Rente.

Wer in NL nur die gesetzliche Rente (AOW) erhält, ist faktisch ein Sozialfall, da davon noch Krankenversicherungsbeiträge und Steuern abgehen.

Arbeitnehmer- und Arbeitgeberanteile

Niederlande (AOW):
Arbeitnehmer: ca. 17,9 %, aber nur bis zur Beitragsbemessungsgrenze von rund 38.441 €.
Arbeitgeber: kein direkter Anteil.
Der Staat beteiligt sich erheblich.

Die Arbeitnehmerbelastung ist dadurch gedeckelt.

Deutschland:
Arbeitgeber: 9,3 %, Arbeitnehmer: 9,3 %.

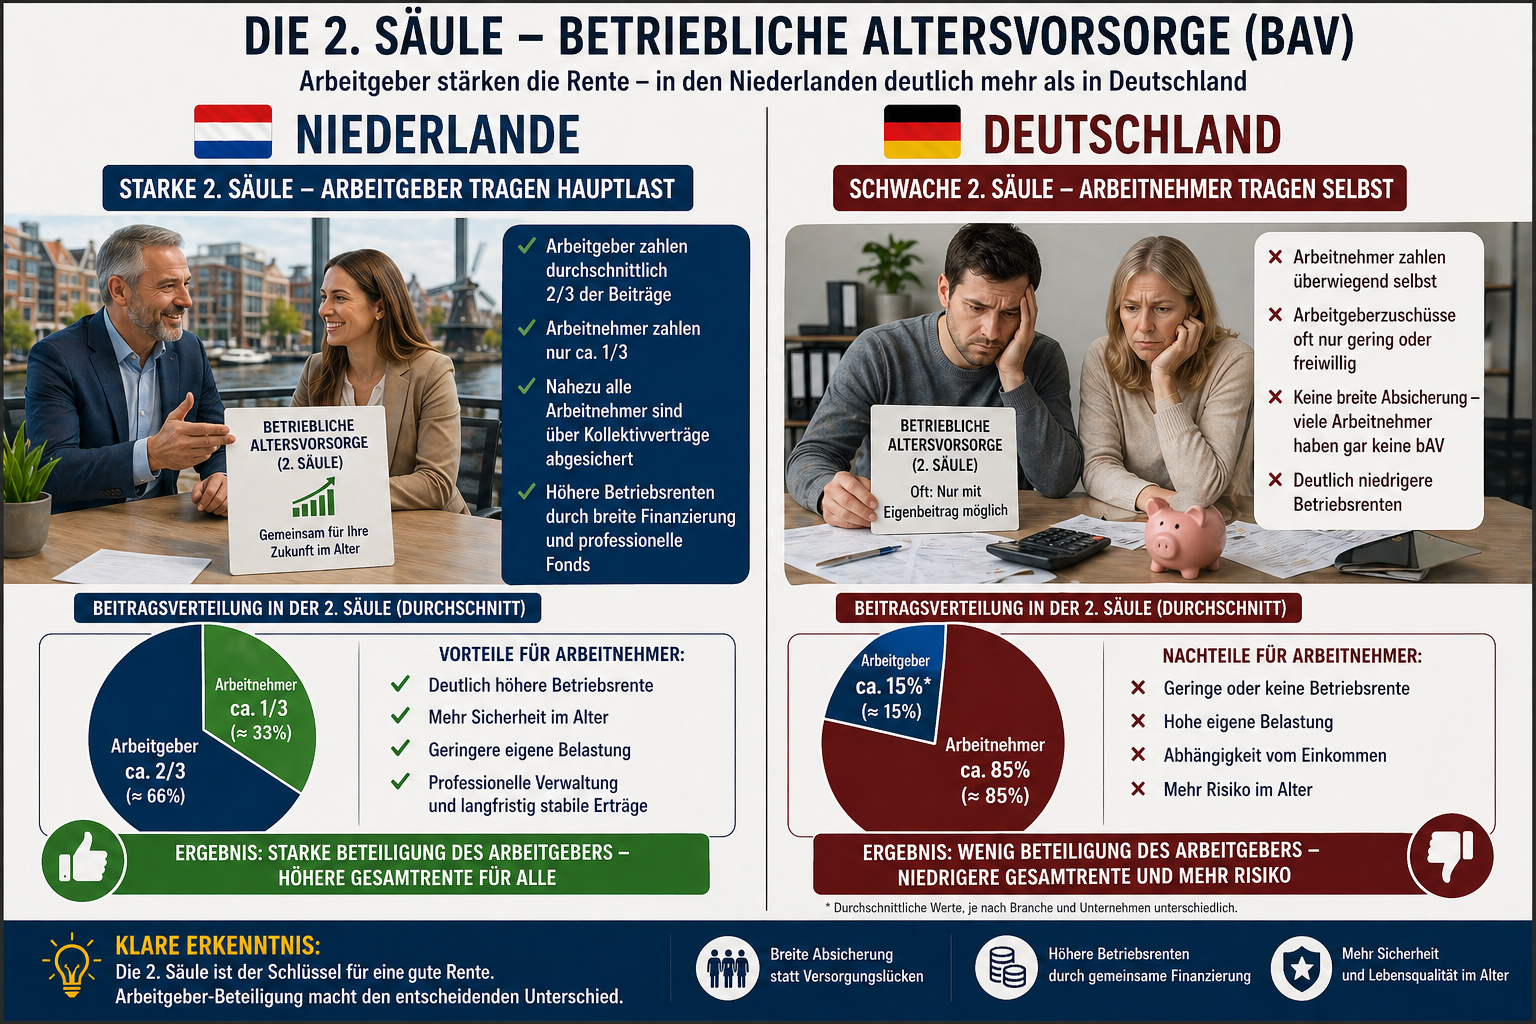
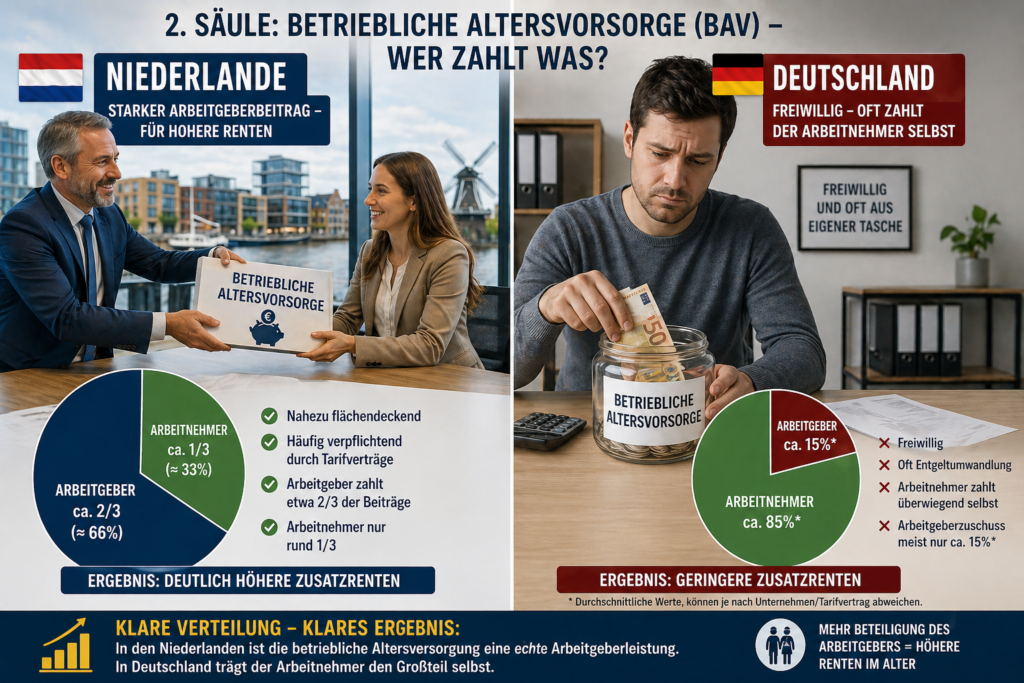
Der entscheidende Unterschied: die 2. Säule

Niederlande:
nahezu flächendeckende Betriebsrenten, häufig verpflichtend, Arbeitgeber zahlen etwa 2/3 der Beiträge, Arbeitnehmer nur rund 1/3.

Deutschland:
freiwillig, oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 %.

Ergebnis: In den Niederlanden ist die bAV eine echte Arbeitgeberleistung.

Resümee

Die Niederlande zeigen, wie ein stabiles System funktioniert: feste Grundrente für alle, gedeckelte Arbeitnehmerbelastung und starke Arbeitgeberbeteiligung in der zweiten Säule.

Die zentrale Erkenntnis: Nicht die Höhe einzelner Beiträge entscheidet – sondern wie die Last zwischen Arbeitnehmern, Arbeitgebern und Staat verteilt wird.

Hauptkritikpunkt ist und bleibt trotzdem: KEIN ARBEITGEBERANTEIL zur Basisrente.

Innerhalb von Europa ein Ausnahmefall, der nur dann funktioniert, wenn eine betriebliche Altersversorgung besteht.

https://Rentenberater.blog
www.Renten-Experte.de

#Rente #Niederlande #Deutschland #Altersvorsorge #Europa
Teil 1 – Friedrich Merz Plan: Die Basisabsicherung in der Rentenversicherung

Teil 1 – Friedrich Merz Plan: Die Basisabsicherung in der Rentenversicherung

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann – Rentenberater (RDG) www.Renten-experte.de und Betriebswirt für betriebliche Altersversorgung (FH)

Wenn Friedrich Merz davon spricht, die gesetzliche Rentenversicherung künftig nur noch als „Basisabsicherung“ zu gestalten, klingt das zunächst nach Modernisierung. Tatsächlich steckt dahinter ein grundlegender Systemwechsel mit weitreichenden Folgen.

Der zentrale Punkt ist die mögliche Abschaffung der Haltelinie von 48 %. Diese verhindert bislang, dass das Rentenniveau weiter absinkt. Fällt diese Grenze, sinken die Renten im Verhältnis zu den Löhnen deutlich stärker. Die gesetzliche Rente würde damit gezielt von einer lebensstandardsichernden Leistung zu einer reinen Grundversorgung umgebaut.

Auffällig ist die politische Argumentation: Häufig wird der Eindruck vermittelt, die ältere Generation lebe auf Kosten der jüngeren. Der demografische Wandel wird als Hauptproblem dargestellt – und dient als Begründung für Einschnitte. Tatsächlich wird hier ein Konflikt zwischen Jung und Alt konstruiert.

Natürlich ist die Demografie eine Herausforderung. Aber sie ist kein Naturgesetz, das zwangsläufig zu Rentenkürzungen führen muss. Es gäbe zahlreiche Stellschrauben: eine höhere Erwerbsbeteiligung, eine breitere Finanzierungsbasis oder eine stärkere Beteiligung hoher Einkommen.

Stattdessen richtet sich der Fokus fast ausschließlich auf die angebliche Überforderung der Jüngeren. Das lenkt von einer anderen Entwicklung ab: der schrittweisen Verschiebung der Verantwortung vom solidarischen System hin zur individuellen Vorsorge.

Aus meiner Sicht liegt hier der eigentliche Kern: Es geht weniger um Generationengerechtigkeit, sondern um einen schleichenden Systemwechsel hin zu mehr Privatisierung. Die gesetzliche Rente wird geschwächt, während private Vorsorgemodelle gestärkt werden.

Warum Friedrich Merz so argumentiert, wird in den folgenden Teilen klar.

#GesetzlicheRente #FriedrichMerz #CDU #Rentenpolitik #Altersvorsorge
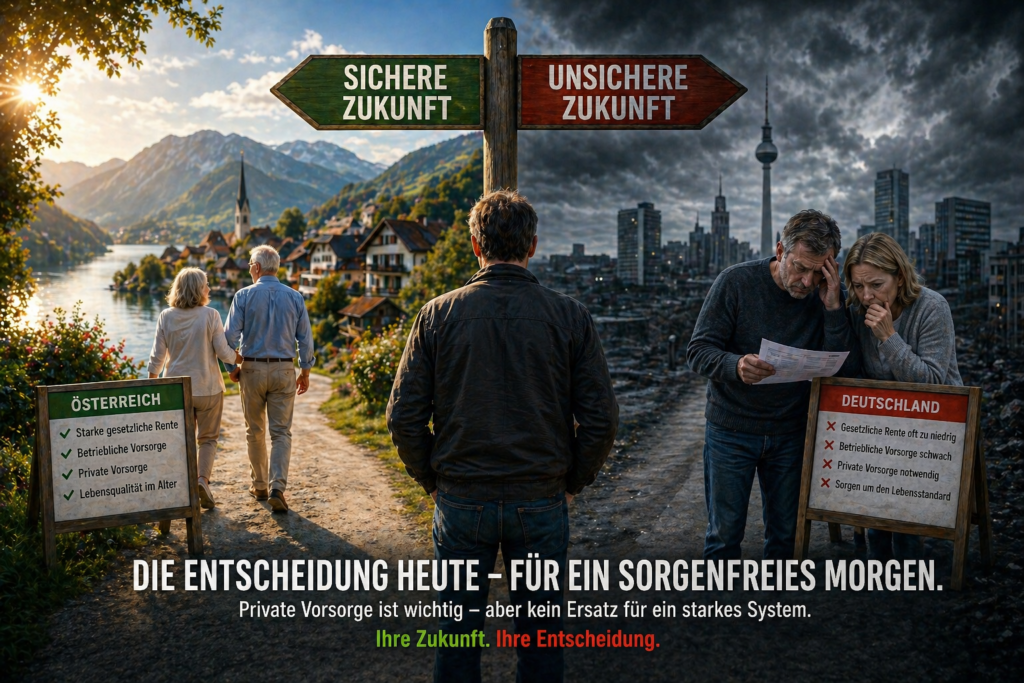
Teil 1c: Private Altersvorsorge Vergleich Deutschland mit Österreich: Warum Eigenvorsorge in beiden Ländern nötig ist – aber unterschiedlich wirkt!
Teil 1c: Private Altersvorsorge Vergleich Deutschland mit Österreich: Warum Eigenvorsorge in beiden Ländern nötig ist – aber unterschiedlich wirkt!
Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer

Werner Hoffmann. – Rentenberater (RDG)– .

Neben gesetzlicher Rente und bAV bildet die private Altersvorsorge die dritte Säule. Gerade hier zeigt sich: Beide Länder setzen auf Eigeninitiative – aber unter unterschiedlichen Voraussetzungen.
Grundprinzip der privaten Vorsorge
In Deutschland und Österreich gilt:

– freiwillige Vorsorge,
– individuelle Finanzierung,
– Ergänzung zur gesetzlichen Rente.

Doch die Ausgangslage ist unterschiedlich.

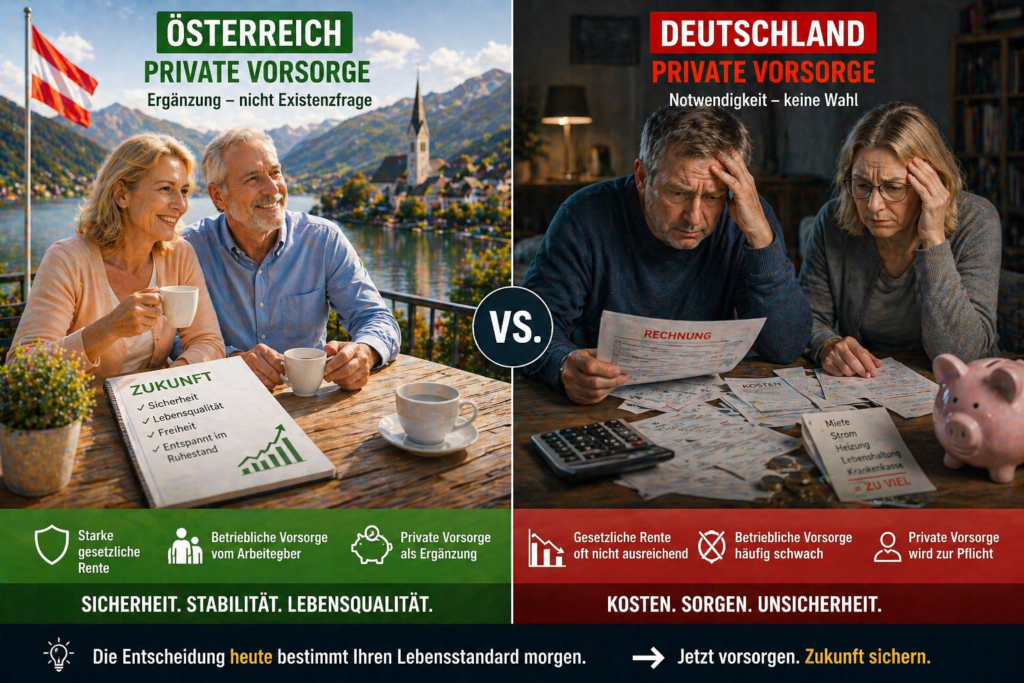
Deutschland: Hohe Erwartungen an Eigenvorsorge
In Deutschland wurde die private Vorsorge politisch stark gefördert:
– Riester- und Rürup-Modelle,
– steuerliche Vorteile,
– staatliche Zuschüsse.

Gleichzeitig gilt: Die gesetzliche Rente reicht oft nicht aus, und die bAV ist häufig schwach ausgeprägt.

Private Vorsorge wird dadurch zur Notwendigkeit.

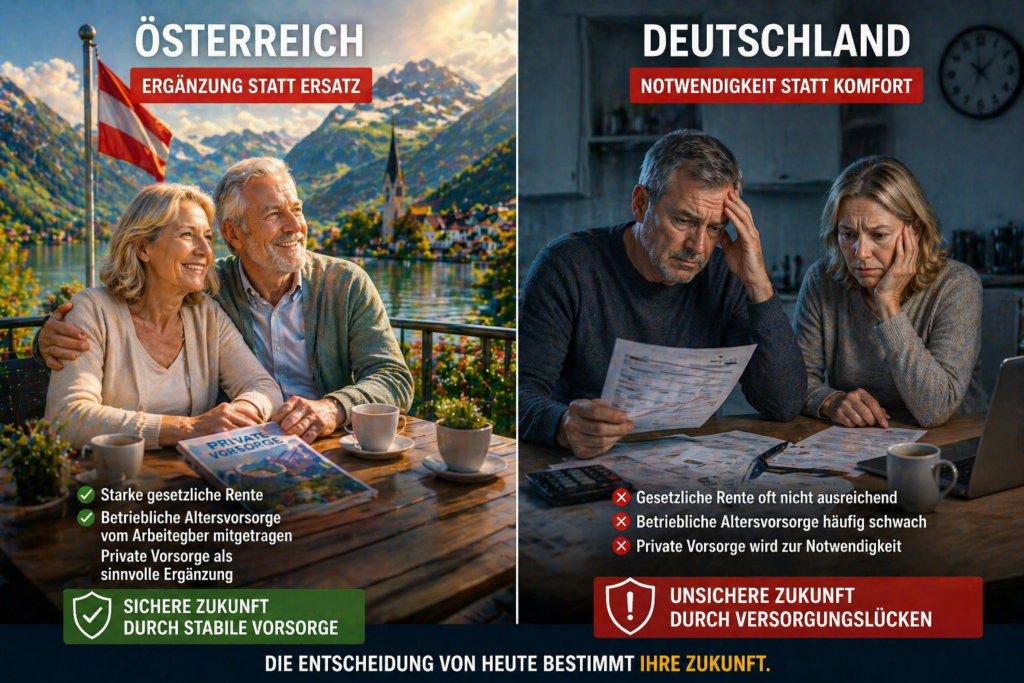
Österreich: Ergänzung statt Ersatz

In Österreich ist die Situation anders:

– gesetzliche Rente deutlich höher,
– bAV stärker arbeitgebergetragen,
– private Vorsorge weniger existenziell.

Private Vorsorge ist dort sinnvoll – aber nicht zwingend Ersatz für ein schwaches System.

Typische Produkte

Deutschland:
Riester-Rente, Rürup-Rente, private Rentenversicherungen, Fonds- und ETF-Sparen.

Österreich:
klassische Rentenversicherungen, fondsgebundene Lösungen und Kapitalanlagen.

Auffällig ist: Deutschland ist stärker reguliert und stärker auf Förderung ausgerichtet.

Risikoprüfung und Zugang

Deutschland: häufig Gesundheitsprüfung bei Versicherungen und komplexe Förderregeln.
Österreich: einfacherer Zugang und weniger Bürokratie.

Der entscheidende Unterschied

Deutschland: Private Vorsorge ersetzt teilweise fehlende Leistungen.

Österreich: Private Vorsorge ergänzt ein bereits stärkeres System.

Warum ist das wichtig?

Wenn gesetzliche und betriebliche Systeme schwächer sind, steigt der Druck auf den Einzelnen. Wenn diese Systeme stark sind, bleibt private Vorsorge eine freiwillige Ergänzung.

Resümee

Deutschland setzt stark auf private Vorsorge, weil gesetzliche Rente und bAV oft nicht ausreichen. Österreich ist weniger abhängig davon, weil das Gesamtsystem stärker trägt.

Die zentrale Erkenntnis: Private Altersvorsorge ist kein Ersatz für ein starkes System – sondern nur eine Ergänzung.

www.Rentenberater.blog
www.Renten-Experte.de

#Rente #PrivateVorsorge #Deutschland #Österreich #Altersvorsorge

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen