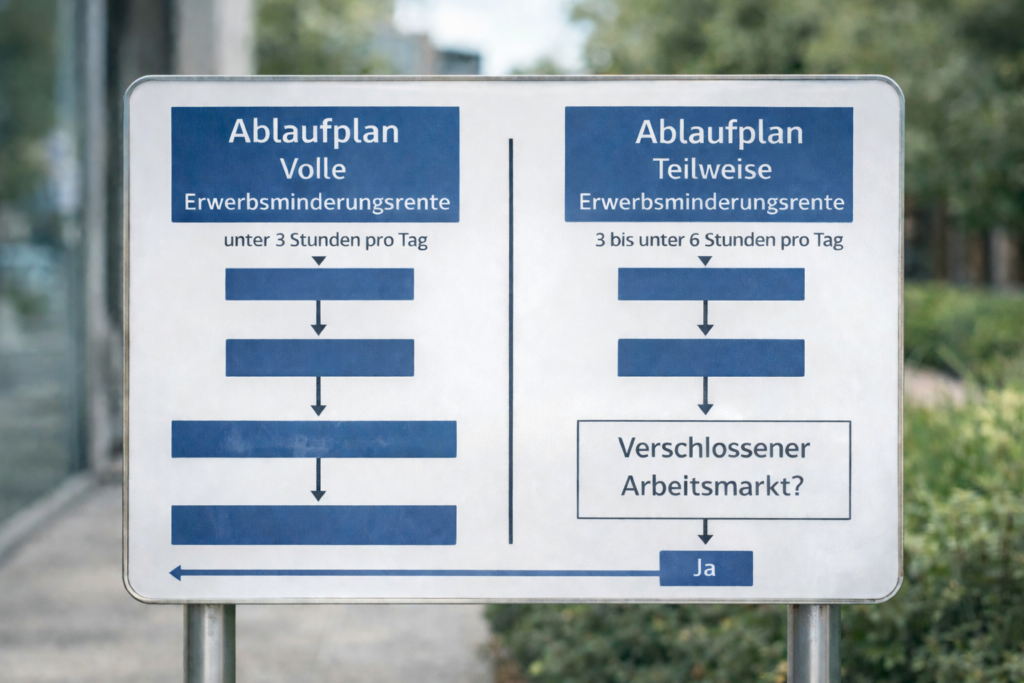
Die gesetzliche Erwerbsminderungsrente ist eine Leistung der deutschen Rentenversicherung für Versicherte, die wegen Krankheit oder Behinderung nicht mehr oder nur noch eingeschränkt (weniger als 6 Stunden täglich) arbeiten können, bevor sie die Regelaltersgrenze erreichen. Sie ersetzt bei voller oder teilweiser Erwerbsunfähigkeit das weggefallene Arbeitseinkommen.
Auf Empfehlung der Ärzte stellte Susi deshalb direkt aus der Rehabilitation heraus einen neuen Antrag auf Erwerbsminderungsrente bei der Deutschen Rentenversicherung.
Parallel dazu wurde auch ein neuer Antrag auf Feststellung der Schwerbehinderung vorbereitet, denn inzwischen mussten mehrere Erkrankungen gemeinsam bewertet werden.
Regulär hätte Susi zum 1. Januar 2027 eine Altersrente für schwerbehinderte Menschen erhalten können.
Allerdings waren zu diesem Zeitpunkt noch nicht alle medizinischen Unterlagen vollständig ausgewertet. Der Antrag auf Schwerbehinderung konnte daher zunächst nicht abschließend entschieden werden.
Der Grad der Behinderung wurde zunächst nicht auf 50 % erhöht.
Vorsorglich legte Susi deshalb Widerspruch gegen diese Entscheidung ein. Zu diesem Zeitpunkt war nämlich noch nicht entschieden, ob sie eine Erwerbsminderungsrente erhalten würde.
Aufgrund ihrer Erkrankung hatte sie weiterhin Anspruch auf Krankengeld.
Der Unterschied zwischen den beiden möglichen Rentenarten wäre erheblich gewesen.
Selbst wenn Susi die Altersrente für schwerbehinderte Menschen ab dem 1.1.2027 hätte erhalten können, hätte diese gegenüber der Erwerbsminderungsrente zwei entscheidende Nachteile gehabt.
1. Keine Zurechnungszeit
Bei der Erwerbsminderungsrente wird eine sogenannte Zurechnungszeit berücksichtigt. Dabei wird so gerechnet, als hätte die versicherte Person bis zu einem gesetzlich festgelegten Alter weiter gearbeitet. Dadurch entstehen zusätzliche Entgeltpunkte.
Bei der Altersrente für schwerbehinderte Menschen gibt es diese Zurechnungszeit nicht.
2.Rentenabschlag durch vorzeitigen Rentenbeginn
Bei einem Rentenbeginn vor der jeweiligen Altersgrenze wird grundsätzlich ein Abschlag von 0,3 % pro Monat berechnet. Sowohl bei der Erwerbsminderungsrente als auch bei der Altersrente für schwerbehinderte Menschen ist dieser Abschlag gesetzlich auf maximal 10,8 % begrenzt.
Der entscheidende Unterschied liegt jedoch darin, dass die Erwerbsminderungsrente durch die Zurechnungszeit häufig deutlich höhere Entgeltpunkte enthält. Dadurch kann sie trotz eines möglichen Abschlags insgesamt sogar höher ausfallen als eine vorzeitig in Anspruch genommene Altersrente für schwerbehinderte Menschen.
Die Erwerbsminderungsrente konnte daher in ihrem Fall sogar finanziell günstiger sein.
Schließlich traf die Deutsche Rentenversicherung ihre Entscheidung.
Susi erhielt eine Erwerbsminderungsrente.
*
Damit wurde genau das verhindert, wovor sie sich am meisten gefürchtet hatte: der Wechsel in das Bürgergeldsystem.
**
Heute sagt sie manchmal mit einem kleinen Lächeln:
„Meine beiden Knie haben zwar meinen Beruf beendet – aber sie haben mir am Ende doch noch eine Rente verschafft.“
***
Und wenn sie heute durch den Supermarkt mit ihrem Rollator geht oder zeitweise im Rollstuhl fährt, grüßt sie immer noch freundlich hinter den Tresen.
Nur stehen muss sie dort zum Glück nicht mehr.
Nun hat sie fast alles geschafft. Jetzt gibt es noch eine wichtige Angelegenheit, die sie unbedingt auch noch regeln muss.
Welche das ist, erklärt der nächste Teil der Geschichte.
Werner Hoffmann – unabhängiger Rentenberater (RDG) – www.renten-experte.de
Wenige Monate nach der Antragstellung begann schließlich Susis Rehabilitation.
Während der Rehabilitation erhielt sie Übergangsgeld von der Deutschen Rentenversicherung. Diese Leistung ersetzt während einer medizinischen Reha das Krankengeld oder das vorherige Einkommen.
*
Wichtig ist dabei eine häufig übersehene Besonderheit im Sozialrecht:
Während der Reha ruht der Anspruch auf Krankengeld, weil stattdessen Übergangsgeld gezahlt wird. Viele Betroffene glauben deshalb, dass sich die maximale Dauer des Krankengeldes verlängert.
Das ist jedoch nicht der Fall.
Nach § 48 SGB V kann Krankengeld grundsätzlich maximal 78 Wochen innerhalb von drei Jahren für dieselbe Krankheit gezahlt werden. Auch Zeiten, in denen während einer Reha Übergangsgeld gezahlt wird, zählen in diese 78-Wochen-Frist hinein.
Das bedeutet:
Die Krankenkasse zahlt während der Reha zwar kein Krankengeld, aber die Zeit läuft dennoch in der sogenannten Blockfrist weiter.
In der Praxis hat das eine wichtige Folge: Die Reha verlängert das Krankengeld nicht, auch wenn während dieser Zeit Übergangsgeld gezahlt wird.
Für viele Versicherte ist dieser Zusammenhang schwer zu verstehen – für die strategische Planung eines Rentenantrags kann er jedoch entscheidend sein.
**
Die Ärzte der Reha-Klinik untersuchten Susi gründlich. Ihre medizinische Geschichte war lang: mehrere Operationen, zwei künstliche Kniegelenke und weitere gesundheitliche Einschränkungen.
Nach einigen Wochen stand das Ergebnis fest.
Im Abschlussbericht der Rehabilitation stand ein entscheidender Satz:
„Eine Rückkehr in das Erwerbsleben ist nicht mehr möglich. Im höchsten Maß könnte sie vielleicht noch irgendwo an der Pforte für drei bis vier Stunden sitzen.“
***
Diese Formulierung hat im Rentenrecht eine ganz besondere Bedeutung.
Denn bei der gesetzlichen Rentenversicherung wird Erwerbsminderung danach beurteilt, wie viele Stunden pro Tag jemand noch arbeiten kann – unabhängig vom bisherigen Beruf.
Dabei unterscheidet das Gesetz grundsätzlich zwei Formen der Erwerbsminderungsrente.
****
Teilweise Erwerbsminderungsrente
Eine teilweise Erwerbsminderungsrente kommt in Betracht, wenn jemand gesundheitlich noch zwischen drei und unter sechs Stunden täglich arbeiten könnte.
Die Rentenversicherung geht dann davon aus, dass grundsätzlich noch eine Teilzeittätigkeit möglich wäre.
*****
In der Praxis zeigt sich jedoch häufig ein großes Problem: Selbst wenn theoretisch noch eine Arbeitsfähigkeit von drei bis vier Stunden besteht, bedeutet das noch lange nicht, dass es auf dem Arbeitsmarkt tatsächlich einen geeigneten Arbeitsplatz gibt.
Gerade bei Menschen mit erheblichen gesundheitlichen Einschränkungen, mehreren Operationen und dauerhaften Schmerzen ist es oft sehr schwierig, einen solchen Arbeitsplatz zu finden.
Genau diese Frage stellte sich auch bei Susi.
Selbst wenn sie theoretisch noch einige Stunden sitzen könnte – wer würde ihr tatsächlich noch eine passende Tätigkeit anbieten?
Die Geschichte wird noch spannender in Teil 6 und Teil 7
Die Zeit verging schneller, als Susi gedacht hatte.
Monat für Monat erhielt sie ihr Arbeitslosengeld I von der Bundesagentur für Arbeit.
Natürlich versuchte sie, wieder Arbeit zu finden. Doch mit zwei künstlichen Kniegelenken war es schwierig, einen Beruf zu finden, der gesundheitlich überhaupt noch möglich gewesen wäre.
*
Viele Tätigkeiten erfordern:
langes Stehen,
häufiges Gehen,
oder schweres Heben.
Alles Dinge, die ihre Knie kaum noch zuließen.
Auch die Arbeitsagentur wusste, dass ihre Vermittlungschancen gering waren.
**
Trotzdem lief das Arbeitslosengeld zunächst weiter.
Doch irgendwann begann Susi zu rechnen.
Die zwei Jahre Arbeitslosengeld würden bald enden.
Und danach?
Die Antwort war klar:
Dann hätte sie Bürgergeld über das Jobcenter beantragen müssen.
Darauf hatte sie ehrlich gesagt wenig Lust.
Sie wollte vor allem eines:
nicht komplett in das Bürgergeldsystem rutschen.
***
Doch genau in dieser Phase – drei Monate vor dem Ende ihres Arbeitslosengeldes – traf sie eine Entscheidung, die später noch wichtig werden sollte.
Sie vereinbarte einen Termin bei einem Rentenberater.
Die nachfolgende Geschichte in vier Teilen soll deutlich machen, warum ein Rentenberater für seine Tätigkeit ein sehr umfangreiches Wissen benötigt. Zwar wird ein Rentenberater in der Regel durch ein Honorar des Mandanten bezahlt, doch das folgende Beispiel zeigt, dass sich eine solche Beratung für Versicherte durchaus lohnen kann.
Rentenantragsstellen – beispielsweise bei Gemeinden oder direkt bei der Deutschen Rentenversicherung – dürfen oder können häufig nicht diese umfassende Beratung leisten. Sie nehmen in erster Linie Anträge auf und geben allgemeine Auskünfte. Eine strategische Betrachtung der gesamten Situation eines Versicherten gehört meist nicht zu ihren Aufgaben.
Die Geschichte zeigt außerdem, welche Möglichkeiten sich ergeben können, wenn man die sozialrechtlichen Zusammenhänge kennt – und wenn man einen guten Berater an seiner Seite hat.
Nicht jeder Fall ist gleich. Deshalb muss man genau darauf achten, was man wann und wie beantragt. Schnell kann man einen strategischen Fehler machen, wenn man alles alleine versucht – und hat später möglicherweise die Konsequenzen dafür zu tragen.
Nachfolgend eine Geschichte, so wie sie im Leben auch immer wieder vorkommt. Ob diese Geschichte tatsächlich genau so passiert ist, fällt unter den Datenschutz. Deshalb sind Namen und einige Angaben verändert.
*
Susi Müller (Name geändert, geb. 23.12.1964) arbeitete viele Jahre als Verkäuferin. Sie mochte den Kontakt zu den Menschen, kannte ihre Stammkunden und wusste genau, wer morgens das Körnerbrötchen wollte und wer lieber den kräftigen Käse.
Doch irgendwann machten ihre beiden Knie nicht mehr mit. Erst begannen die Schmerzen beim langen Stehen. Dann folgten mehrere Operationen. Schließlich bekam sie sogar Prothesen in beiden Kniegelenken.
**
Der Arzt sagte irgendwann nüchtern:
„Frau Müller, laufen können Sie noch – aber acht Stunden stehen im Verkauf wird schwierig.“
Susi musste ihren Beruf aufgeben. Also stellte sie einen Antrag auf Erwerbsminderungsrente bei der Deutschen Rentenversicherung.
Der Bescheid kam später per Post. Der Antrag wurde abgelehnt.
Auch ihr Antrag auf Schwerbehinderung brachte nicht den erhofften Erfolg. Das Versorgungsamt erkannte lediglich 30 % Grad der Behinderung an, obwohl sie mehrere unterschiedlichste Krankheiten hatte, die eigentlich zu 50 % geführt haben müssten.
Susi kommentierte das trocken:
„Mit zwei kaputten Knien hätte ich ehrlich gesagt mit etwas mehr gerechnet.“
Da sie ihre Tätigkeit nicht mehr ausüben konnte, meldete sie sich bei der Bundesagentur für Arbeit arbeitslos.
Sie erhielt Arbeitslosengeld I – und zwar wegen ihres Alters sogar für zwei Jahre.
Damals dachte sie noch:
„Bis dahin wird sich schon irgendeine Lösung finden.“
Früher raus aus dem Job – ohne lebenslange Abschläge? Klingt verlockend.
Und ja: Das deutsche Rentenrecht bietet tatsächlich legale Möglichkeiten, um Abschläge bei einem vorgezogenen Rentenbeginn auszugleichen.
Grundsätzlich gilt: Wer vor der Regelaltersgrenze in Rente geht, zahlt 0,3 % Abschlag pro Monat – also 3,6 % pro Jahr – und zwar dauerhaft.
Bei zwei Jahren früherem Rentenbeginn sind das bereits 7,2 %, bei vier Jahren 14,4 %. Diese Kürzungen gelten lebenslang.
Doch es gibt Gestaltungsmöglichkeiten:
1) Sonderzahlungen an die Deutsche Rentenversicherung
Ab dem 50. Lebensjahr können Versicherte zusätzliche Beiträge einzahlen, um Rentenabschläge ganz oder teilweise auszugleichen.
Die Deutsche Rentenversicherung berechnet auf Antrag, welcher Betrag erforderlich ist. Diese Einzahlungen sind oft steuerlich begünstigt und erhöhen die spätere Rente dauerhaft – selbst dann, wenn doch nicht früher in Rente gegangen wird.
2) Wertguthaben / Arbeitszeitkonten
Wer über Jahre Zeit oder Geld ansammelt (zum Beispiel Überstunden oder Gehaltsbestandteile), kann sich vor Rentenbeginn freistellen lassen.
Das Arbeitsverhältnis läuft formal weiter – ohne Rentenabschläge. Allerdings bieten längst nicht alle Arbeitgeber solche Modelle an.
Doch hier endet die einfache Betrachtung. Denn ob sich Sonderbeiträge oder Wertguthaben wirklich lohnen, hängt von weit mehr Faktoren ab:
dem persönlichen Gesundheitszustand,
der statistischen Lebenserwartung,
der Frage, ob der Ehepartner im Todesfall überhaupt Anspruch auf Hinterbliebenenversorgung hat,
wo die Krankenversicherung im Alter besteht (KVdR oder freiwillig versichert),
wie hoch das gesamte Einkommen in der Rente ist,
dem Risiko einer frühen Pflegebedürftigkeit,
möglichen steuerlichen Auswirkungen,
und nicht zuletzt der Frage, ob eine Erbschaft zu erwarten ist oder Vermögen anderweitig eingesetzt werden sollte.
Gerade hohe Sonderzahlungen können schnell sechsstellige Beträge erreichen. Dieses Kapital ist dann unwiderruflich im System gebunden. Es steht nicht mehr flexibel für Pflege, Immobilienanpassung oder familiäre Unterstützung zur Verfügung.
Deshalb darf bei aller Euphorie über „Renten-Hacks“ das Ziel nicht aus den Augen verloren werden:
Ob es sich lohnt, eigene Sonderbeiträge zu bezahlen, hängt von vielen individuellen Faktoren ab, die unbedingt geprüft werden müssen. Hilfreich ist dieser Check durch einen unabhängigen Rentenberater.
Ein Beitrag von Renten-Experte (Sachkundeprüfung Rentenberater nach RDG (Theor.)) Werner Hoffmann
Viele Witwen und Witwer wundern sich, warum ihre Hinterbliebenenrente plötzlich kleiner ausfällt. Oft liegt der Grund nicht bei den Betroffenen, sondern im Gesetz: im Sozialgesetzbuch VI (SGB VI). Hier ist genau geregelt, wer Anspruch auf Witwen- oder Witwerrente hat – und wie Einkommen angerechnet wird.
Gesetzliche Grundlage
Die wichtigsten Paragrafen sind § 46 und § 97 SGB VI. § 46 bestimmt, wer Anspruch auf Witwen- oder Witwerrente hat, § 97 regelt die Einkommensanrechnung.
Seit der Reform zum 1. Januar 2002 unterscheidet die Rentenversicherung zwischen alter und neuer Witwenrente.
Wer vor 2002 geheiratet hat und dessen Partner vor 2002 starb, fällt unter das alte Recht.
Alle anderen unterliegen dem neuen Recht – mit deutlich strengeren Anrechnungen.
Alter vs. neue Witwenrente
Bei der alten Witwenrente blieb vieles anrechnungsfrei, etwa Teile der betrieblichen Altersversorgung. In der neuen Variante werden fast alle Einkünfte berücksichtigt – auch Löhne, Betriebsrenten oder Abfindungen. Dazu kommt: Der Rentensatz wurde von 60 % auf 55 % gesenkt.
Einkommensanrechnung
Die Berechnung erfolgt in drei Schritten:
Pauschale Abzüge (40 % bei Arbeit, 14 % bei Renten),
Abzug des Freibetrags (ab Juli 2025 → 1 076,86 €, bundesweit einheitlich),
40 % des verbleibenden Betrags werden auf die Rente angerechnet.
Beispiele dazu findest du im Artikel auf meinem Blog.
Änderungen ab Juli 2025
Ab 1. Juli 2025 gelten bundesweit einheitliche Freibeträge, Ost-/West-Unterschiede fallen weg. Doch das System bleibt komplex – und Fehler kommen häufig vor. Darum sollte jede Rentnerin und jeder Rentner die neue Berechnung prüfen lassen.
Mein Rat
Prüfe, ob du unter alte oder neue Witwenrente fällst,
Ab dem Jahr 2026 ändern sich wichtige Rahmenbedingungen bei der großen Witwenrente. Viele Betroffene unterschätzen, wie stark solche Anpassungen die spätere Versorgung beeinflussen können.
Was ist die große Witwenrente?
Die große Witwen- oder Witwerrente kann gezahlt werden, wenn bestimmte Voraussetzungen erfüllt sind, zum Beispiel,
ein bestimmtes Mindestalter erreicht ist,
ein minderjähriges Kind erzogen wird,
oder eine eigene Erwerbsminderung vorliegt.
Die große Witwenrente beträgt grundsätzlich 55 % der Rente des verstorbenen Partners. In bestimmten Altfällen (je nach Heiratsdatum und Geburtsjahr) können es 60 % sein.
Was ändert sich 2026?
1) Freibetrag beim eigenen Einkommen
Wenn Witwen oder Witwer eigenes Einkommen haben, wird die Witwenrente unter Umständen gekürzt. Entscheidend ist ein Freibetrag: Nur Einkommen oberhalb dieses Freibetrags wird angerechnet. Da der Freibetrag regelmäßig angepasst wird, kann sich ab 2026 die Kürzung verändern.
2) Höhere Berechnungsgrundlagen durch Rentenanpassungen
Steigen Renten, kann sich auch die Ausgangsbasis für Hinterbliebenenleistungen erhöhen. Wer 2026 erstmals in den Leistungsbezug kommt, startet oft mit einer anderen Grundlage als in früheren Jahren.
3) Altersgrenzen im Blick behalten
Die Altersgrenze für die große Witwenrente wurde schrittweise angehoben. Für neue Fälle ab 2026 können daher strengere Altersvorgaben gelten als früher. Wer diese Grenze noch nicht erreicht, erhält häufig zunächst nur die kleine Witwenrente, die deutlich niedriger ausfallen kann.
Warum ist das so wichtig?
Ob 55 % oder 60 %, ob Einkommensanrechnung oder nicht: Das kann schnell mehrere hundert Euro im Monat ausmachen. Deshalb lohnt sich eine individuelle Prüfung, insbesondere wenn,
unklar ist, ob die große oder nur die kleine Witwenrente greift,
eigenes Einkommen die Leistung mindert,
Heiratsdatum und Geburtsjahr eine Rolle spielen,
die tatsächliche Absicherung im Todesfall konkret berechnet werden soll.
Wer Klarheit will, sollte rechtzeitig prüfen lassen, was im persönlichen Fall wirklich gilt. Hilfreich ist ein Check durch einen unabhängigen Rentenberater, damit Sie die richtige Entscheidung treffen.
Renten-Experte (Sachkundeprüfung Rentenberater nach RDG (Theor.).
Werner Hoffmann.
Viele Witwen und Witwer erleben eine böse Überraschung: Die Hinterbliebenenrente fällt deutlich niedriger aus als erwartet. Was als finanzielle Stütze gedacht war, reicht oft nicht für den Alltag. Ursache ist meist eine wenig bekannte Regelung der Deutschen Rentenversicherung – die Einkommensanrechnung.
Diese greift automatisch, sobald zusätzliches Einkommen fließt – etwa aus Arbeit, einer Betriebsrente oder weiteren Renten. Alles, was den Freibetrag übersteigt, wird teilweise abgezogen. Im Schnitt verlieren Betroffene über 200 Euro im Monat. Besonders Frauen trifft das hart, weil sie häufig Teilzeit gearbeitet haben und auf die Witwenrente angewiesen sind.
Die gesetzliche Grundlage steht in § 97 SGB VI. Dort ist genau festgelegt, wie das Einkommen ermittelt wird – und das ist komplexer, als viele denken. Denn die 40 Prozent, die am Ende auf die Witwenrente angerechnet werden, entstehen erst nach einer mehrstufigen Berechnung mit pauschalen Abschlägen, Freibeträgen und Zwischenwerten. Beispiele hierzu gibt es in weiteren Artikeln.
Gerade weil die Berechnung so unübersichtlich ist, lohnt sich eine fachkundige Prüfung. Kleine Fehler oder nicht berücksichtigte Freibeträge können große Auswirkungen haben. Ein Rentenberater erkennt schnell, ob Abzüge korrekt sind, und hilft bei Anträgen, Nachweisen oder Widersprüchen. Häufig werden Leistungen zu stark gekürzt, weil unvollständige Daten vorliegen.
Jede Änderung Ihrer Einkommenssituation – ob neue Teilzeitstelle, betriebliche Altersrente, Abfindung oder Bonuszahlung – kann die Witwenrente beeinflussen. Deshalb gilt: Bei jedem Einkommenswechsel den Rentenberater einschalten. So vermeiden Sie, dass Ihnen zustehendes Geld verloren geht.
Viele Erfahrungen zeigen, dass erst nach fachkundiger Beratung klar wird, welche Rechte und Möglichkeiten wirklich bestehen. Das Rentenrecht ist kompliziert, und Fehler sind keine Seltenheit. Wer früh reagiert, kann Kürzungen reduzieren oder zu viel einbehaltene Beträge zurückerhalten.
Sehr hilfreich ist auch ein Notfallordner, in dem alle wichtigen Informationen, Dokumente und Vollmachten festgehalten werden. Der Notfallordner von
bietet wertvolle Unterstützung, um im Ernstfall schnell handlungsfähig zu bleiben – für sich selbst und die Angehörigen.
Witwenrente ist keine Wohltat, sondern eine erworbene Leistung. Sie soll Sicherheit geben, wenn der Mensch fehlt, der bisher den Lebensunterhalt mitgetragen hat. Diese Sicherheit zu schützen, ist Aufgabe eines qualifizierten Rentenberaters.
Mein Rat: Lassen Sie Ihre Rentenunterlagen prüfen – spätestens dann, wenn sich Ihre Einkünfte verändern. So behalten Sie den Überblick und sichern Ihre finanzielle Unabhängigkeit im Alter.
Weitere Informationen und persönliche Beratung finden Sie auf: www.renten-experte.de
Renten-Experte (Sachkunde Rentenberater nach RDG Theor.)
Ein aktueller Fall vor dem Landessozialgericht (LSG) Baden-Württemberg zeigt, wie hart deutsche Rentenregeln sein können:
Ein 47-jähriger Kfz-Mechaniker aus dem Raum Stuttgart verlor seine volle Erwerbsminderungsrente – wegen eines einzigen fehlenden Monats mit Pflichtbeiträgen zur Rentenversicherung.
Seit 2017 bezog der Mann eine befristete Erwerbsminderungsrente.
Als er deren Verlängerung beantragte, lehnte die Deutsche Rentenversicherung ab. Begründung:
Die versicherungsrechtlichen Voraussetzungen seien nicht mehr erfüllt – konkret fehlte ein einziger Monat mit Pflichtbeiträgen im relevanten Fünfjahreszeitraum.
Das Gericht bestätigte die Entscheidung. Eine Wiedereinsetzung aus Härtegründen wurde abgelehnt.
Was viele nicht wissen: Ein Mini-Job hätte gereicht
Minijob kann helfen – Rentenexperte Renten-Experte.de
Besonders bitter:
Ein Minijob über rund 175 Euro monatlich, ohne Befreiung von der Rentenversicherungspflicht, hätte gereicht, um diesen einen fehlenden Monat mit Pflichtbeiträgen zu füllen.
Warum ist das so?
Minijobs (bis 538 Euro monatlich, Stand 2025) gelten grundsätzlich als versicherungspflichtig in der gesetzlichen Rentenversicherung – sofern man sich nicht aktiv davon befreien lässt.
Das bedeutet:
Auch ein vergleichsweise kleiner Nebenjob kann vollwertige Rentenversicherungszeiten aufbauen.
Altersversorgung LOGO bAV-Experte.de Renten-Experte.de
Führt ein Minijob zur Rentenkürzung?
Viele Rentenbezieher sind verunsichert: Darf ich überhaupt einen Minijob ausüben, ohne dass mir meine Erwerbsminderungsrente gekürzt wird? Die Antwort ist: Ja – aber nur bis zu bestimmten Grenzen.
Für Bezieher einer vollen Erwerbsminderungsrente gilt eine Hinzuverdienstgrenze, die jährlich angepasst wird. Im Jahr 2025 liegt diese Grenze* bei rund 19.661,25 Euro brutto pro Jahr, was etwa 1.638 Euro monatlich entspricht. Ein Minijob mit 175 Euro liegt also deutlich unterhalb dieser Grenze.
Überschreitet der Hinzuverdienst* diese Grenze, werden 40% des darüber hinausgehenden Betrags von der Rente abgezogen,
Damit ist übrigens auch die maximale Stundenzahl von weniger als 3 Stunden pro Tag unterschritten, denn der Mindestlohn beträgt derzeit 12,82 Euro. Bei 175 Euro Minijob ergeben sich weniger als 14 Stunden pro Monat.
Fazit: Ein Minijob in Höhe von 175 Euro monatlich führt nicht zur Rentenkürzung, wenn die Hinzuverdienstgrenze nicht überschritten wird. Zugleich kann er aber entscheidend für den Versicherungsschutz sein, wenn Pflichtbeiträge zur gesetzlichen Rentenversicherung notwendig sind – wie im geschilderten Fall.
In einem besonderen Fall ist der pflichtversicherte Minijob ebenfalls wichtig:
Hat jemand die 45 anrechnungsfähigen Versicherungsjahre nicht erfüllt und ist in den letzten zwei Jahren arbeitslos, dann werden diese Zeiten NICHT ANGERECHNET, es sei denn man macht einen Minijob (ohne Befreiung).
(Aber auch bei dieser zweijährigen Frist gibt es Ausnahmen von der Ausnahme., die ein Rentenberater kennt.)
Ist dann der MONATSLOHN über 165 Euro, dann findet eine Anrechnung darüber hinaus auf das Arbeitslosengeld statt.
Bei ALG1 (Arbeitslosengeld I) werden bestimmte Einkünfte aus Nebenjobs oder sonstigen Tätigkeiten auf die Leistung angerechnet.
Die ersten 165 Euro Netto-Einkommen aus einem Nebenjob sind dabei anrechnungsfrei.
Alles darüber hinaus wird in der Regel auf das Arbeitslosengeld angerechnet.
——-
Was dieses Urteil auch deutlich macht
Rentenexperte Werner Hoffmann
Wer in der gesetzlichen Rentenversicherung Beiträge eingezahlt hat, sollte sich immer wieder auch von einem unabhängigen Rentenberater beraten lassen.
Ein unabhängiger Rentenberater ist im Rentenrecht vergleichbar mit einem Steuerberater im Steuerrecht.
Der unabhängige Rentenberater wird nicht von der gesetzlichen Rentenversicherung bezahlt, sondern vom Klienten und handelt ohne Weisungsgebundenheit der gesetzlichen Rentenversicherung.
Gerade dies ist bei der Vertretung der Interessen des Klienten wichtig.
Im nachfolgenden Artikel geht es zunächst um die private Berufsunfähigkeitsversicherung
Zum Anhören:
Im Teil 2 geht es auch kurz um die gesetzliche Rentenversicherung.
Teil 1 Berufsunfähigkeitsversicherung
„Einen interessanten Artikel zur Berufsunfähigkeitsversicherung habe ich heute in der Pfeffeeminzia gelesen.“
Stell dir vor, dein Beruf ist plötzlich Geschichte – sei es durch Krankheit oder einen Unfall. In einem Moment stehst du noch mitten im Arbeitsleben, im nächsten kämpfst du mit Arztbesuchen, Krankenkasse, Arbeitgeber und zig Formularen. Das allein ist schon stressig genug. Doch wenn du eine Berufsunfähigkeitsversicherung (BU) hast, wartet noch eine weitere Hürde: der Antrag auf deine BU-Rente. Und dieser Antrag hat es in sich.
Der Papierkrieg beginnt
Der Teufel steckt im Detail:
Du musst deinem Versicherer genau schildern, was du beruflich gemacht hast, wie dein Gesundheitszustand aussieht und welche Einschränkungen du hast. Dazu kommen jede Menge Unterlagen – ärztliche Befunde, Berichte, Dokumente. Alles muss akkurat und vollständig sein. Das kostet Zeit und Nerven.
Es gibt sogar Leute, die schon beim Ausfüllen kapitulieren oder irgendwann während des Prüfprozesses einfach nicht mehr reagieren.
Kein Wunder:
Laut dem Gesamtverband der Deutschen Versicherungswirtschaft (GDV) brechen 11 Prozent der Antragsteller das nervenaufreibende Hin und Her mit der Versicherung ab – und verzichten damit auf ihre BU-Rente.
Wie dich Versicherer unterstützen können
Doch nicht alle lassen dich im Regen stehen. Einige Versicherungen haben erkannt, dass sie Kunden unterstützen müssen, um überhaupt handlungsfähig zu bleiben.
Manche bieten ein sogenanntes „Teleclaiming“ an – ein Service, bei dem ein Mitarbeiter dich telefonisch durch den Antrag führt.
Andere Versicherer schicken sogar jemanden direkt zu dir nach Hause, um dir zu helfen.
Zusätzlich gibt es Maßnahmen wie feste Ansprechpartner, regelmäßige Updates über den Bearbeitungsstand und Unterstützung bei Umschulungen oder Wiedereingliederungen in den Beruf.
Besonders hervorgehoben wird die Hannoversche Lebensversicherung, die gute Erfahrungen mit ihrem Hilfsprogramm gemacht hat.
Der Vorteil: Wenn alles richtig eingereicht wird, verkürzt sich die Bearbeitungszeit erheblich.
Die externe Beratung – dein Joker im Ernstfall
Wenn es brenzlig wird, beispielsweise wenn ein Antrag abgelehnt werden könnte, bieten manche Versicherer auch finanzielle Unterstützung für externe Beratungen an. Unternehmen wie die Hannoversche, Axa oder LV 1871 übernehmen teilweise die Kosten, wenn du dir einen unabhängigen Berater zur Seite holst.
Die Hannoversche zahlt hier sogar bis zu 500 Euro – der höchste Betrag am Markt. Diese Experten können helfen, Unklarheiten aus dem Weg zu räumen, bevor es zur Ablehnung kommt.
Wann du vorsichtig sein musst
BU-Experten warnen jedoch: Ein Antrag auf Berufsunfähigkeitsrente muss gut durchdacht sein.
Stellst du ihn zu früh oder mit unvollständigen Informationen, riskierst du nicht nur eine Ablehnung, sondern auch Nachteile bei einer späteren Nachversicherung oder einer Dynamikerhöhung deiner BU-Rente.
Ein häufiger Fehler:
Viele geben im Antrag ihre aktuelle Tätigkeit an, statt die Tätigkeit, die sie zuletzt gesund ausüben konnten.
Beispiel:
Du hast erst im Akkord gearbeitet, wurdest später wegen Rückenschmerzen in eine leichtere Abteilung versetzt und hast am Ende Stunden reduziert.
Für die Prüfung des Anspruchs zählt dein ursprünglicher Beruf, nicht die „Schon-Arbeit“, die du zuletzt gemacht hast.
Wann Experten helfen müssen
In schwierigen Fällen raten viele Experten dazu, frühzeitig einen BU-Spezialisten einzuschalten.
Dieser kennt alle Fallstricke und vertritt deine Interessen gegenüber der Versicherung. Makler können das oft nicht leisten, da ihnen das nötige Spezialwissen fehlt und sie für diese aufwändige Arbeit in der Regel nicht vergütet werden.
Ein BU-Experte hingegen prüft deinen Fall intensiv, bevor du einen Antrag überhaupt stellst – und kann so verhindern, dass du unnötig in die Ablehnung rutschst.
Das schleichende Risiko: Wenn du zu lange wartest
Es passiert häufig, dass Menschen sich über Jahre hinweg mit gesundheitlichen Einschränkungen durchs Berufsleben schleppen und die BU-Rente gar nicht beantragen.
Manche reduzieren ihre Arbeitszeit oder wechseln in leichtere Tätigkeiten, ohne zu merken, dass sie eigentlich längst berufsunfähig sind. Das Problem:
Wenn du dich Stück für Stück „anpasst“, sieht die Versicherung möglicherweise keinen Anlass für eine BU-Rente.
Der Antrag muss dann beweisen, dass du deinen ursprünglichen Beruf nicht mehr ausüben kannst – nicht erst seit gestern, sondern ab dem Zeitpunkt, als es wirklich kritisch wurde.
Fazit: Hol dir rechtzeitig Unterstützung
Ein BU-Antrag ist keine Kleinigkeit.
Wenn du Fehler machst, riskierst du im schlimmsten Fall deine Rente.
Deshalb gilt: Je komplizierter dein Fall, desto wichtiger ist es, Experten hinzuzuziehen. Viele Versicherer bieten bereits Unterstützung an – nutze sie. Und wenn es wirklich kompliziert wird, zögere nicht, dir professionelle Beratung zu holen. Dein Anspruch auf BU-Rente könnte davon abhängen.
Teil 2 Erwerbsminderungsrente
So holst du das Beste für dich heraus!
Wenn es um die Erwerbsminderungsrente geht, solltest du nichts dem Zufall überlassen.
Der Weg dorthin ist oft lang und kompliziert, und es gibt viele Details, die du beachten musst, um nicht leer auszugehen.
Hier sind die wichtigsten Grundsätze, die dir helfen, alles richtig zu machen.
1. Hol dir professionelle Unterstützung
Natürlich könntest du dich an den kostenfreien Versicherungsältesten deiner Gemeinde, den Rentenantrags-Service oder die Sachbearbeiter der Deutschen Rentenversicherung wenden. Aber stell dir das wie einen Steuerfall vor: Du würdest doch auch nicht den Finanzbeamten fragen, wie du Steuern sparen kannst, oder? Ein Steuerberater oder der Lohnsteuerhilfeverein ist hier viel eher dein Ansprechpartner – und genau so ist es bei der Erwerbsminderungsrente.
Für deinen Rentenantrag gibt es Experten, die sich wirklich auskennen:
• UnabhängigerRentenberater:
Dieser Profi hat sich darauf spezialisiert, dich durch den Antragsdschungel zu begleiten und kennt alle Kniffe, um deinen Antrag optimal zu gestalten.
• Fachanwalt für Sozialrecht: Besonders bei komplizierten Fällen oder wenn du gegen eine Ablehnung vorgehen musst, ist ein Fachanwalt Gold wert.
• Experte für betriebliche Altersversorgung: Wenn du zusätzlich eine Betriebsrente hast, benötigst du einen Rentenberater mit Zusatzqualifikation, zum Beispiel einen „Betriebswirt für betriebliche Altersversorgung (FH)“. Dieser kennt sich nicht nur mit der gesetzlichen Rente aus, sondern auch mit deiner betrieblichen Altersvorsorge und sorgt dafür, dass du keine Ansprüche verlierst.
2. Prüfe den Schwerpunkt des Beraters
Bevor du dich für einen Rentenberater entscheidest, solltest du genau nachfragen, ob er sich auch mit Erwerbsminderungsrenten auskennt. Nicht jeder Rentenberater ist auf alle Themen spezialisiert. Manche konzentrieren sich auf Altersrenten oder bestimmte Versorgungsbereiche und haben weniger Erfahrung mit den Besonderheiten der Erwerbsminderungsrente.
Ein Experte für Erwerbsminderungsrenten weiß, worauf es ankommt:
• Fragen zur gesundheitlichen Beurteilung: Hier kommt es auf Details an. Wie wird deine Erwerbsfähigkeit eingeschätzt? Was steht in den Gutachten, und wie kannst du dich bei Unklarheiten absichern?
• Nachweise und Unterlagen: Fehlende Dokumente oder ungenaue Angaben sind der häufigste Grund für Ablehnungen. Ein guter Berater sagt dir genau, was du brauchst.
• Vermeidung von Fehlern: Der Berater hilft dir, typische Fehler zu vermeiden – etwa falsche Zeitangaben oder das Weglassen relevanter Fakten.
Fazit: Qualität vor Zeitdruck
Eine Erwerbsminderungsrente zu beantragen, ist ein komplexer Prozess.
Mit einem Profi an deiner Seite bist du besser vorbereitet und hast deutlich bessere Chancen, dass dein Antrag bewilligt wird. Also: Nimm dir die Zeit, den richtigen Rentenberater auszuwählen – es lohnt sich.
Im nächsten Teil erfährst du, welche Schritte du gehen musst, um dich optimal vorzubereiten und welche Unterlagen du frühzeitig zusammensuchen solltest. Denn eine gute Vorbereitung ist die halbe Miete!
Teil 3: Vorbereitung ist alles – So machst du deinen Rentenantrag startklar
Nachdem du nun weißt, warum ein Experte wichtig ist und worauf du bei der Wahl eines Rentenberaters achten solltest, geht es jetzt ans Eingemachte: Wie bereitest du dich optimal auf den Antrag zur Erwerbsminderungsrente vor? Hier sind die entscheidenden Schritte, damit dein Antrag nicht nur vollständig, sondern auch überzeugend ist.
1. Sammle alle relevanten Unterlagen
Ein vollständiger Antrag steht und fällt mit den richtigen Nachweisen. Je besser deine Unterlagen sind, desto reibungsloser verläuft der Prozess. Hier eine Checkliste der wichtigsten Dokumente:
• Ärztliche Gutachten und Befunde: Hole dir alle aktuellen und älteren ärztlichen Berichte. Diese dokumentieren, wie sich dein Gesundheitszustand entwickelt hat.
• Berichte von Klinikaufenthalten: Falls du in der Vergangenheit stationär behandelt wurdest, solltest du alle Entlassungsberichte einreichen.
• Arbeitgeberbescheinigung: Dein Arbeitgeber muss bestätigen, welche Tätigkeiten du ausgeführt hast und wie sich deine Einschränkungen ausgewirkt haben.
• Rehabilitationsberichte: Falls du an einer Reha-Maßnahme teilgenommen hast, ist der Abschlussbericht entscheidend, um zu zeigen, ob und wie sich deine Arbeitsfähigkeit verbessert oder verschlechtert hat.
2. Beschreibe deinen Berufsalltag detailliert
Viele Anträge scheitern, weil nicht klar wird, welche Aufgaben du in deinem Beruf wirklich hattest und warum du diese nicht mehr ausführen kannst. Daher solltest du genau beschreiben:
• Wie sah dein typischer Arbeitstag aus?
• Welche körperlichen oder geistigen Anforderungen waren nötig?
• Gab es besonders belastende Aufgaben?
Ein Beispiel: Ein Außendienstmitarbeiter, der aufgrund einer Knieverletzung nicht mehr stundenlang Auto fahren und Kunden besuchen kann, muss genau schildern, warum Alternativen wie Bürotätigkeiten nicht infrage kommen.
3. Erkläre, warum Umschulungen nicht möglich sind
Die Rentenversicherung prüft oft, ob du statt einer Rente eine Umschulung machen könntest. Du solltest deshalb im Antrag nachvollziehbar darlegen, warum eine Umschulung für dich nicht infrage kommt – sei es wegen gesundheitlicher Einschränkungen, deines Alters oder anderer Gründe.
4. Lasse deinen Antrag gegenlesen
Egal wie gut du vorbereitet bist: Ein zweites Paar Augen hilft immer. Dein Rentenberater oder ein Sozialrechtsexperte sollte deinen Antrag vor der Einreichung prüfen. So vermeidest du Formfehler und unklare Formulierungen, die zu Rückfragen oder einer Ablehnung führen könnten.
5. Sei auf mögliche Gutachtertermine vorbereitet
In vielen Fällen bestellt die Rentenversicherung eigene Gutachter, um deine Arbeitsfähigkeit zu bewerten. Bereite dich auf diese Termine gut vor:
• Sei ehrlich, aber sachlich über deine Einschränkungen.
• Erkläre, wie sich deine Beschwerden im Alltag äußern und welche Belastungen dir schwerfallen.
• Beschreibe, welche Hilfsmittel oder Unterstützung du benötigst, um den Alltag zu bewältigen.
Fazit: Vorbereitung spart dir Zeit und Nerven
Ein gut durchdachter Antrag und die Unterstützung durch einen Experten sind der Schlüssel zu einer erfolgreichen Bewilligung der Erwerbsminderungsrente. Wenn du rechtzeitig alle Unterlagen zusammenstellst und ehrlich über deinen Gesundheitszustand berichtest, stehen die Chancen gut, dass du nicht lange warten oder mit Ablehnungen kämpfen musst.
Im nächsten Teil schauen wir uns an, was du tun kannst, wenn dein Antrag dennoch abgelehnt wird und welche Schritte du einleiten solltest, um erfolgreich Widerspruch einzulegen. Denn auch hier gilt: Aufgeben ist keine Option!