Witwenrente vor dem Aus? Millionen Frauen könnten durch Rentensplitting finanzielle Nachteile erleiden!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Wird die Witwenrente künftig durch ein verpflichtendes Rentensplitting ersetzt?

Die Diskussion über eine Reform der Hinterbliebenenversorgung gewinnt an Bedeutung. Die Alterssicherungskommission hat 2026 Änderungen angeregt. Ein verpflichtendes Rentensplitting wird als mögliche Alternative diskutiert.

Wichtig: Eine Abschaffung der Witwenrente ist bisher nicht beschlossen!
Millionen Menschen beziehen Hinterbliebenenrenten

Die Deutsche Rentenversicherung verzeichnete Ende 2024:

  • 4.392.810 Witwenrenten
  • 753.425 Witwerrenten
  • Insgesamt über 5,14 Millionen Witwen- und Witwerrenten

Der durchschnittliche monatliche Rentenzahlbetrag lag bei 793 Euro für Witwen und 439 Euro für Witwer.

Diese Zahlen zeigen die erhebliche Bedeutung der Hinterbliebenenversorgung.
Warum der Altersunterschied entscheidend ist

Nach Angaben des Statistischen Bundesamtes waren Männer bei der ersten Eheschließung 2024 durchschnittlich 2,4 Jahre älter als Frauen.

Bei rund 73 Prozent der Ehepaare war 2023 der Mann älter.

Altersunterschiede von fünf oder sieben Jahren kommen ebenfalls vor.

Verstirbt beispielsweise ein 62-jähriger Ehemann, während seine Frau erst 55 Jahre alt ist, kann die Witwenrente bereits viele Jahre vor ihrem eigenen Rentenbeginn eine wichtige Einkommensquelle darstellen.
Rentensplitting ersetzt keine sofortige Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Rentenanwartschaften grundsätzlich hälftig geteilt.

Die Witwenrente entfällt bei wirksamem Splitting aus derselben Ehe.

Das Problem: Zusätzliche eigene Rentenansprüche bedeuten nicht automatisch, dass eine 55-jährige Witwe sofort eine Altersrente erhält.

Bis zum eigenen Rentenbeginn kann deshalb eine erhebliche Versorgungslücke entstehen.

Wie groß sie ausfällt, hängt vom Versicherungsverlauf und möglichen anderen Ansprüchen ab.
Auch das ifo Institut sieht finanzielle Risiken

Eine Untersuchung des ifo Instituts vom September 2026 zeigt: Ein verpflichtendes Rentensplitting würde Ehepaare in nahezu allen untersuchten Modellkonstellationen insgesamt schlechterstellen.

Zwar können einzelne Hinterbliebene durch höhere eigene Rentenanwartschaften profitieren. Der Wegfall der Hinterbliebenenrente überwiegt jedoch in vielen Berechnungen.

Andererseits kann Rentensplitting Vorteile bieten, etwa weil die eigene Rente unabhängig von anderen Einkünften und einer erneuten Heirat bleibt.
Mein Fazit als Rentenberater

Rentensplitting ist nicht automatisch ein gleichwertiger Ersatz für die Witwenrente!

Gerade bei unterschiedlichen Altersabständen, Einkommen und Erwerbsbiografien können erhebliche Unterschiede entstehen.

Eine Reform müsste deshalb auch die Versorgung jüngerer Hinterbliebener und mögliche Übergangsregelungen berücksichtigen.
Entscheidend ist immer eine individuelle Vergleichsberechnung.

Ein qualifizierter Rentenberater kann die finanziellen Auswirkungen von Witwenrente und Rentensplitting berechnen, gegenüberstellen und über langfristige Risiken beraten.

Denn hinter jeder Rentenentscheidung stehen Menschen, deren finanzielle Absicherung auf dem Spiel steht.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenreform #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Quellen und Einordnung

Die statistischen Angaben stammen aus dem Rentenbestand der Deutschen Rentenversicherung zum 31. Dezember 2024. Der Altersunterschied ist durch Destatis und den Sozialbericht belegt. Die Reformdiskussion und die Berechnungen des ifo Instituts sind hier dokumentiert:

Witwenrente oder Rentensplitting? Warum eine Witwe über 200.000 Euro verlieren könnte!

Ein Beitrag von

Rentensplitting statt Witwenrente? Was passiert, wenn der Ehemann sieben Jahre älter ist, beide gleich viel verdienen und der Mann bereits mit 62 Jahren verstirbt?

Unser Beispiel zeigt, warum die Entscheidung über Witwenrente oder Rentensplitting erhebliche finanzielle Folgen haben kann.

Das Ehepaar Müller

Die Eheleute heirateten 2003. Beide arbeiten seit ihrem 20. Lebensjahr und verdienen jeweils 4.000 Euro brutto monatlich.

Wir unterstellen jährlich 0,8 Entgeltpunkte (EP).

Im Jahr 2026 stirbt Herr Müller mit 62 Jahren. Seine Ehefrau ist 55 Jahre alt.

Entgeltpunkte beim Todesfall:

  • Ehemann: 42 Jahre × 0,8 = 33,6 EP
  • Ehefrau: 35 Jahre × 0,8 = 28,0 EP

Möglichkeit 1: Die Witwenrente

Beim verstorbenen Ehemann berücksichtigen wir zusätzlich vereinfachend 3,4 EP aus der Zurechnungszeit.

Damit ergeben sich 37 EP.

Bei einem Rentenwert von 42,52 Euro und 10,8 Prozent Abschlag beträgt die maßgebende Rente rund 1.403,34 Euro.

Die große Witwenrente von 55 Prozent beträgt somit rund 771,84 Euro.

Da Frau Müller weiterhin 4.000 Euro brutto verdient, erfolgt nach dem Sterbevierteljahr eine Einkommensanrechnung.

Es verbleiben modellhaft 260,85 Euro Witwenrente monatlich.

Wie viel Witwenrente erhält sie bis 67?

  • Drei Monate Sterbevierteljahr: 4.210,02 Euro
  • Weitere 141 Monate Witwenrente: 36.782,85 Euro

Zusammen: 40.992,87 Euro!

Möglichkeit 2: Rentensplitting

Die Eheleute haben 2003 geheiratet. Unter den weiteren gesetzlichen Voraussetzungen kann Frau Müller nach dem Todesfall das Rentensplitting wählen.

Bei vereinfachend 23 Ehejahren haben beide jeweils 18,4 EP aus Beschäftigung erworben.

Aus diesen gleich hohen Anwartschaften entsteht zunächst kein Splittinggewinn.

Eine vollständige Berechnung muss jedoch alle maßgebenden rentenrechtlichen Zeiten berücksichtigen.

Wichtig: Wer das Rentensplitting wirksam wählt, verliert den Anspruch auf Witwenrente aus dieser Ehe!

Der Vergleich ab 67 Jahren

Frau Müller arbeitet weitere zwölf Jahre und erreicht insgesamt 37,6 EP.

Ihre eigene Altersrente beträgt zum heutigen Rentenwert 1.598,75 Euro.

Mit Witwenrente:

  • Eigene Altersrente: 1.598,75 Euro
  • Zusätzliche Witwenrente: 670,88 Euro
  • Gesamt: 2.269,63 Euro monatlich
Mit Rentensplitting:
  • Eigene Altersrente: 1.598,75 Euro
  • Witwenrente: 0 Euro
  • Gesamt: 1.598,75 Euro monatlich
Monatlicher Vorteil der Witwenrente: 670,88 Euro!
Gesamtvergleich bis zum 87. Lebensjahr

Variante Witwenrente:

  • Witwenrente von 55 bis 67: 40.992,87 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Witwenrente von 67 bis 87: 161.011,20 Euro
  • Gesamt: 585.704,07 Euro

Variante Rentensplitting:

  • Witwenrente bis 67: 0 Euro
  • Eigene Altersrente von 67 bis 87: 383.700 Euro
  • Gesamt: 383.700 Euro

Rechnerischer Unterschied: 202.004,07 Euro!

Mein Fazit als Rentenberater

Rentensplitting kann sinnvoll sein – aber keinesfalls für jeden!

Unser Beispiel zeigt einen erheblichen Unterschied. Bei anderen Ehepaaren kann das Ergebnis jedoch vollkommen anders ausfallen. Dort kann sogar das Rentensplitting die finanziell günstigere Lösung sein.

Jede Ehe hat eine eigene Rentenbiografie!

Entscheidend sind unter anderem die während der Ehe erworbenen Entgeltpunkte, Altersunterschiede, Versicherungszeiten, Einkünfte, Rentenabschläge und der Zeitpunkt des Rentenbeginns.

Deshalb müssen die finanziellen Auswirkungen für jedes Ehepaar individuell berechnet werden.

Ein qualifizierter Rentenberater kann beide Versorgungswege gegenüberstellen, die kurz- und langfristigen Unterschiede ermitteln und über die jeweiligen Vorteile, Nachteile und Risiken beraten.

Denn die Entscheidung für ein Rentensplitting ist grundsätzlich bindend und kann weitreichende Folgen haben.

Mein dringender Rat: Niemals auf die Witwenrente verzichten, bevor ein Rentenberater eine individuelle Vergleichsberechnung durchgeführt und die persönlichen Auswirkungen erläutert hat!

Die genannten Beträge sind vereinfachte Modellwerte ohne künftige Rentenanpassungen, individuelle Steuern und Sozialabgaben. Die vollständigen Splittinganwartschaften sind im Einzelfall gesondert zu ermitteln.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenverlust #Hinterbliebenenrente #Rentenberatung

Hinweis: Die verwendeten Bilder werden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

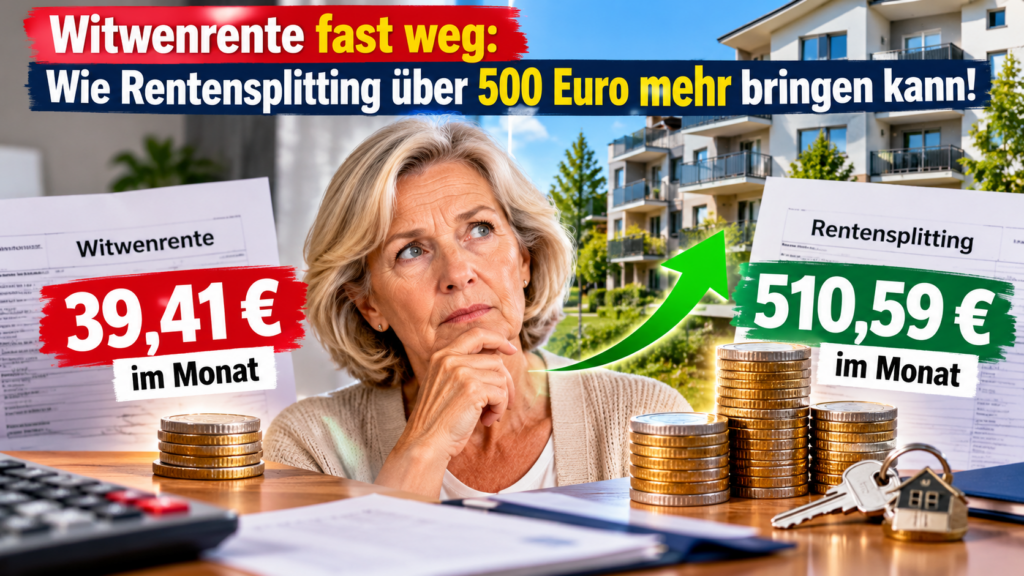
Witwenrente fast weg: Wie Rentensplitting über 500 Euro mehr Rente bringen kann!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Rentensplitting statt Witwenrente? In unseren bisherigen Beispielen führte das Rentensplitting zu finanziellen Nachteilen. Doch es gibt auch Fälle, in denen es sich deutlich lohnen kann!

Besonders interessant wird es, wenn Hinterbliebene neben ihrer gesetzlichen Rente hohe Mieteinkünfte erzielen.

Ehepaar Müller – die Ausgangssituation

Herr Müller erhält 2.000 Euro gesetzliche Bruttorente, seine Ehefrau 900 Euro.

Zusätzlich erzielt Frau Müller monatlich 4.000 Euro Einkünfte aus Vermietung und Verpachtung.

Gemeint ist der steuerliche Überschuss nach Werbungskosten, nicht die Bruttomiete.

Wir unterstellen das neue Hinterbliebenenrentenrecht, eine große Witwenrente von 55 Prozent, Rentenbeginn nach 2010 und keine Kinderfreibeträge.

Fall 1: Die Witwenrente wird fast vollständig gekürzt!

Nach dem Tod ihres Mannes beträgt die große Witwenrente zunächst:

2.000 € × 55 % = 1.100 Euro.

Doch nun erfolgt die Einkommensanrechnung nach § 97 SGB VI.

Von der eigenen Altersrente werden pauschal 14 Prozent abgezogen, von den steuerlichen Vermietungseinkünften 25 Prozent.

Die Berechnung:

  • Anzurechnende eigene Rente: 774 Euro
  • Anzurechnende Mieteinkünfte: 3.000 Euro
  • Gesamteinkommen: 3.774 Euro
  • Abzüglich Freibetrag: 1.122,53 Euro
  • Übersteigendes Einkommen: 2.651,47 Euro
  • Davon 40 Prozent: 1.060,59 Euro

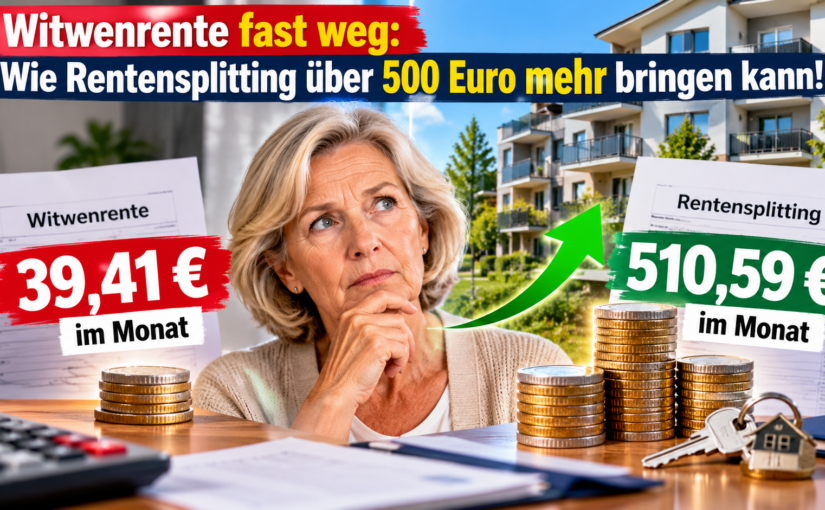
Von ursprünglich 1.100 Euro Witwenrente bleiben damit nur noch 39,41 Euro monatlich!

Fall 2: Rentensplitting statt Witwenrente

Wir unterstellen, dass sämtliche Rentenanwartschaften während der Ehe erworben wurden und die gesetzlichen Voraussetzungen für ein wirksames Rentensplitting erfüllt sind.

Die Rentenanwartschaften beider Ehepartner entsprechen zusammen 2.900 Euro monatlich.

Nach der hälftigen Aufteilung erhält Frau Müller eine eigene gesetzliche Rente von 1.450 Euro.

Der entscheidende Vorteil: Die Mieteinkünfte werden auf diese eigene Altersrente nicht angerechnet!

Der finanzielle Unterschied

Mit Witwenrente:

900 € + 39,41 € + 4.000 € = 4.939,41 Euro monatlich

Mit Rentensplitting:

1.450 € + 4.000 € = 5.450 Euro monatlich

Das bedeutet 510,59 Euro mehr im Monat!

Auf ein Jahr gerechnet sind das 6.127,08 Euro zusätzlich!

Die Beträge sind vereinfachte Modellrechnungen vor individuellen Steuern und Sozialabgaben.

Mein Fazit als Rentenberater

Rentensplitting kann Vorteile bringen – muss es aber nicht!

Das Rentensplitting ist bereits heute nach §§ 120a ff. SGB VI unter bestimmten Voraussetzungen freiwillig möglich.

Allerdings ist eine wirksame Entscheidung grundsätzlich bindend. Die Witwen- beziehungsweise Witwerrente aus derselben Ehe entfällt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Besondere Vorsicht: Sinken später die Mieteinkünfte, kann die Hinterbliebenenrente wieder erheblich wertvoller sein.

Deshalb sollte vor jeder Entscheidung eine individuelle Vergleichsberechnung durch einen qualifizierten Rentenberater erfolgen.

Denn eine Entscheidung, die heute Vorteile bringt, kann langfristig erhebliche Nachteile verursachen!

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Mieteinkünfte #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

Ein Beitrag von

Werner Hoffmann – Unabhängiger Rentenberater.

Was passiert finanziell, wenn die Witwenrente abgeschafft und durch ein Rentensplitting ersetzt würde?

Ein konkretes Beispiel zeigt, welche Auswirkungen dies für Hinterbliebene haben könnte.

Ehepaar Müller – die Ausgangssituation

Herr Müller hat während der Ehe 40 Entgeltpunkte, seine Frau 20 Entgeltpunkte erworben.

Wir rechnen mit dem seit 1. Juli 2026 geltenden Rentenwert von 42,52 Euro.

Herr Müller erhält:

40 × 42,52 € = 1.700,80 Euro Bruttorente.

Frau Müller erhält:

20 × 42,52 € = 850,40 Euro Bruttorente.

Gemeinsam verfügen sie über 2.551,20 Euro monatlich.

Vereinfachend unterstellen wir, dass sämtliche Entgeltpunkte während der Ehe erworben wurden, keine Abschläge bestehen und die Voraussetzungen für die große Witwenrente und das Rentensplitting erfüllt sind.

Fall 1: Herr Müller verstirbt – die bisherige Witwenrente

Frau Müller erhält weiterhin ihre eigene Altersrente von 850,40 Euro.

Zusätzlich bekommt sie nach Ablauf des Sterbevierteljahres die große Witwenrente in Höhe von 55 Prozent der maßgeblichen Rente ihres Mannes.

1.700,80 € × 55 % = 935,44 Euro Witwenrente.

Damit ergibt sich:

  • Eigene Altersrente: 850,40 Euro
  • Große Witwenrente: 935,44 Euro
  • Gesamt: 1.785,84 Euro monatlich

Wir unterstellen ausdrücklich, dass keine Kürzung durch Einkommensanrechnung erfolgt.

Fall 2: Herr Müller verstirbt – Rentensplitting statt Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Entgeltpunkte gleichmäßig verteilt.

Herr Müller hatte 40 Entgeltpunkte, Frau Müller 20.

Nach dem Splitting besitzen beide jeweils 30 Entgeltpunkte.

Die eigene Rente von Frau Müller steigt dadurch auf:

30 × 42,52 € = 1.275,60 Euro monatlich.

Allerdings erhält sie keine zusätzliche Witwenrente mehr aus dieser Ehe.

Der finanzielle Unterschied

Ohne Rentensplitting:

1.785,84 Euro monatlich.

Mit Rentensplitting:

1.275,60 Euro monatlich.

Differenz: 510,24 Euro weniger pro Monat!

Das entspricht:

  • 6.122,88 Euro weniger pro Jahr
  • 61.228,80 Euro weniger in zehn Jahren
  • 122.457,60 Euro weniger in zwanzig Jahren

Die langfristigen Beträge sind reine Modellrechnungen ohne Rentenanpassungen, Steuern und Sozialabgaben.

Mein Fazit

Dieses Beispiel zeigt, dass ein Rentensplitting für Hinterbliebene erhebliche finanzielle Nachteile haben kann.

Allerdings kann das Rentensplitting bei anderen Einkommensverhältnissen auch Vorteile bieten, beispielsweise wenn die Witwenrente wegen hohen eigenen Einkommens vollständig entfiele.

Deshalb darf ein Rentensplitting nicht pauschal als gleichwertiger Ersatz für die Witwenrente betrachtet werden.

Eine individuelle Vergleichsberechnung ist unverzichtbar.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenberechnung #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

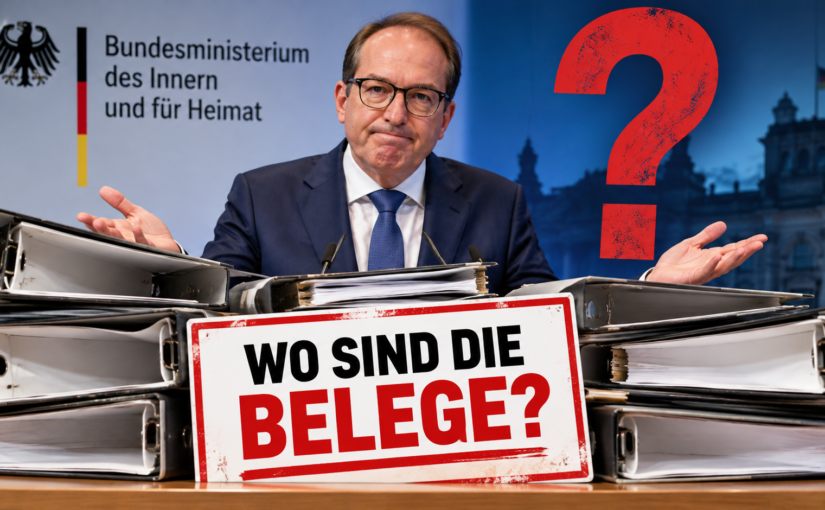
Informationsfreiheit in Gefahr – Dobrindts Ministerium kann keine Belege für geplante Einschränkungen vorlegen!

Ein Beitrag von

Werner Hoffmann Überzeugter demokratischer Europäer

Ein bemerkenswerter Vorgang in unserer Demokratie!

Die Bundesregierung aus CDU/CSU und SPD plant Änderungen am Informationsfreiheitsgesetz (IFG). Kritiker befürchten erhebliche Einschränkungen. Doch für wichtige Begründungen fehlen offenbar die Belege!

FragDenStaat hat durch ein Gerichtsverfahren aufgedeckt, dass das Bundesinnenministerium entsprechende Nachweise nicht vorlegen konnte.

Was ist passiert?

Das Informationsfreiheitsgesetz ermöglicht Bürgerinnen und Bürgern seit 2006, Informationen und Dokumente von Bundesbehörden anzufordern.

Dieses Recht ist ein wichtiger Bestandteil demokratischer Kontrolle.

Bundesinnenminister Alexander Dobrindt (CSU) begründet Reformüberlegungen unter anderem mit Sicherheitsrisiken, Bürokratieabbau und einer Überlastung der Behörden.

Doch FragDenStaat wollte wissen: Welche konkreten Belege gibt es dafür?

Die Antwort ist erschreckend!

Erst nach einem gerichtlichen Eilverfahren erklärte das Innenministerium, dass entsprechende Informationen nicht vorliegen.

Das Verwaltungsgericht Berlin auferlegte dem Ministerium mit Beschluss vom 2. Oktober 2026 (VG 27 L 256/26) die Verfahrenskosten.

Wichtig: Das Gericht stellte damit nicht fest, dass grundsätzlich keine Sicherheitsrisiken bestehen. Gegenstand war die Auskunftserteilung.

Warum ist das so brisant?

Das IFG hilft Journalisten, Organisationen und Bürgern, staatliches Handeln zu überprüfen.

Auch bei der Aufarbeitung umstrittener Maskengeschäfte aus der Amtszeit des früheren Gesundheitsministers Jens Spahn (CDU) spielt der Zugang zu Behördenunterlagen eine wichtige Rolle.

Wer Informationsrechte einschränkt, erschwert möglicherweise die Aufdeckung politischer Fehlentscheidungen und staatlicher Missstände.

Meine Meinung:

Eine Demokratie braucht TRANSPARENZ STATT GEHEIMHALTUNG!

Wer Bürgerrechte einschränken möchte, muss dafür nachvollziehbare und überprüfbare Gründe liefern.

Gerade angesichts zunehmender antidemokratischer Bestrebungen dürfen wir demokratische Kontrollmöglichkeiten nicht schwächen.

CDU, CSU und SPD tragen gemeinsam Verantwortung dafür, dass staatliches Handeln überprüfbar bleibt.

Informationsfreiheit ist kein lästiges Hindernis für die Politik. Sie ist ein Schutz vor Machtmissbrauch!

Demokratie lebt von Kontrolle – nicht vom Vertrauen auf bloße Behauptungen!


Quellen und weiterführende Informationen:

  • FragDenStaat: https://fragdenstaat.de
  • Informationsfreiheitsgesetz: https://www.gesetze-im-internet.de/ifg/
  • Petition zum Schutz der Informationsfreiheit: https://campact.org/OVaSq
  • Verwaltungsgericht Berlin: Beschluss vom 02.10.2026, Az. VG 27 L 256/26 (Angaben aus der vorliegenden Darstellung; Originalbeschluss hier nicht unabhängig geprüft).

#Informationsfreiheit #Demokratie #Transparenz #FragDenStaat #Rechtsstaat

Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der symbolischen und illustrativen Darstellung und zeigen keine tatsächlichen Ereignisse.

Mütterrente 2027: Bis zu 3 Rentenpunkte pro Kind – wer mehr Geld bekommt und was Eltern jetzt wissen müssen

Ein Beitrag von Werner Hoffmann – Rentenberater (RDG)

Kinder großziehen bedeutet Verantwortung, Arbeit und häufig finanzielle Nachteile im Berufsleben. Die gesetzliche Rentenversicherung berücksichtigt deshalb Kindererziehungszeiten. Mit der Mütterrente III kommt ab 2027 eine wichtige Verbesserung für Millionen Eltern.

Was gilt bisher?

Für Kinder, die ab 1992 geboren wurden, werden grundsätzlich bis zu 36 Monate Kindererziehungszeit anerkannt. Das entspricht bis zu 3 Entgeltpunkten.

Bei Kindern, die vor 1992 geboren wurden, sind es bislang höchstens 30 Monate beziehungsweise 2,5 Entgeltpunkte.

Was ändert sich 2027?

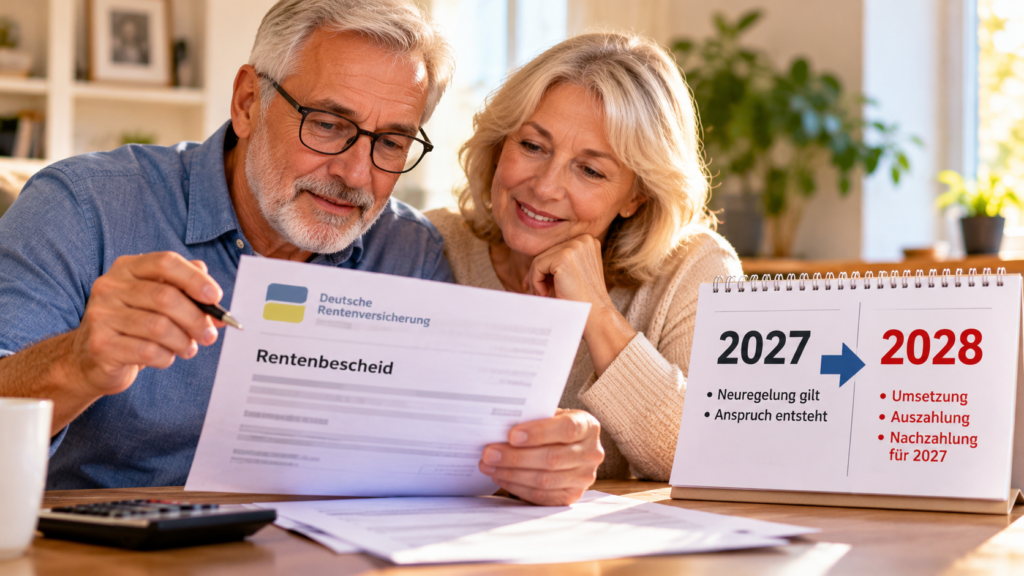
Ab dem 1. Januar 2027 werden auch für vor 1992 geborene Kinder bis zu 36 Monate berücksichtigt.

Damit kommen bis zu 0,5 Entgeltpunkte zusätzlich pro Kind hinzu.

Bei einem aktuellen Rentenwert von 42,52 Euro bedeutet das rechnerisch folgende monatliche Erhöhung der Bruttorente:

  • Ein Kind: 21,26 Euro
  • Zwei Kinder: 42,52 Euro
  • Drei Kinder: 63,78 Euro
  • Vier Kinder: 85,04 Euro

Die tatsächliche Erhöhung hängt unter anderem von den persönlichen rentenrechtlichen Verhältnissen und dem bei Auszahlung geltenden Rentenwert ab.

Auszahlung erst 2028 – aber mit Nachzahlung!

Obwohl die Neuregelung bereits 2027 gilt, erfolgt die technische Umsetzung grundsätzlich erst 2028.

Betroffene Bestandsrentner erhalten die ihnen zustehende Erhöhung für 2027 rückwirkend.

Muss die Mütterrente beantragt werden?

Grundsätzlich nein. Die Deutsche Rentenversicherung berücksichtigt die Verbesserung bei bereits anerkannten Kindererziehungszeiten automatisch.

Allerdings sollten Eltern überprüfen, ob diese Zeiten überhaupt im Versicherungskonto gespeichert sind.

Fehlen sie, ist eine Kontenklärung erforderlich.

Auch Väter können profitieren!

Die Mütterrente ist keine ausschließlich für Frauen bestimmte Leistung. Entscheidend ist, welchem Elternteil die Kindererziehungszeiten rentenrechtlich zugeordnet werden.

Wichtig: Höhere Renten können Auswirkungen auf die Grundsicherung, das Wohngeld oder die Einkommensanrechnung bei Hinterbliebenenrenten haben.

Werner Hoffmann Überzeugter demokratischer Europäer
Werner Hoffmann Überzeugter demokratischer Europäer.

Mein Rat als Rentenberater:

Prüfen Sie frühzeitig Ihren Versicherungsverlauf. Fehlende Kindererziehungszeiten können sich nicht nur auf die Rentenhöhe, sondern auch auf die Erfüllung wichtiger Wartezeiten auswirken.

Rechtsgrundlagen: §§ 56, 249 SGB VI sowie das Gesetz zur Stabilisierung des Rentenniveaus und zur vollständigen Gleichstellung der Kindererziehungszeiten.


#Mütterrente2027 #Kindererziehungszeiten #Rentenpunkte #Rentenversicherung #Rentenberatung

Hinweis zu den Bildern: Die in diesem Artikel verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und zeigen keine tatsächlichen Personen, Rentenbescheide oder Beratungssituationen.

Renten-Hammer: 112 Prozent Zuschlag bei späterem Rentenbeginn – doch eine Voraussetzung entscheidet!

Ein Beitrag von

Werner Hoffmann, Rentenberater (RDG).

Wer seine Regelaltersrente nicht sofort beantragt, kann einen erheblichen Rentenzuschlag erhalten. Nach § 77 SGB VI steigt der Zugangsfaktor für jeden Monat des späteren Rentenbeginns um 0,5 Prozent, sofern die Wartezeit bereits erfüllt war.

Eine gesetzliche Höchstgrenze für diesen Zuschlag nennt § 77 SGB VI nicht!

Beispiel 1: Rentenbeginn 18 Jahre und 8 Monate später

Eine Versicherte hätte ihre Regelaltersrente bereits am 01.02.2008 beanspruchen können. Aufgrund einer fehlerhaften Annahme stellte sie keinen Rentenantrag.

Erst zum 01.10.2026 möchte sie ihre Rente beziehen.

Die Rechnung:

  • 18 Jahre und 8 Monate = 224 Monate
  • 224 × 0,5 Prozent = 112 Prozent Zuschlag
  • Zugangsfaktor: 2,12

Aus einer rechnerischen Monatsrente von 500 Euro ohne Zuschlag würden damit 1.060 Euro brutto.

Voraussetzung ist, dass die allgemeine Wartezeit bereits 2008 erfüllt war und keine Besonderheiten aus früheren Rentenbezügen entgegenstehen.

Beispiel 2: Was passiert bei fünf fehlenden Beitragsmonaten?

Eine andere Versicherte erreicht ihre Regelaltersgrenze, hat aber erst 55 statt 60 Wartezeitmonate zurückgelegt.

Sie erfüllt die Voraussetzungen für die Regelaltersrente noch nicht!

Erst 15 Jahre später erfüllt sie durch weitere Beiträge die fehlenden fünf Monate.

Entscheidend: Nach § 77 Abs. 2 Satz 1 Nr. 2 Buchstabe b SGB VI entsteht der Zuschlag nur für Monate, in denen die Rente trotz erfüllter Wartezeit nicht in Anspruch genommen wurde.

Die 15 Jahre ohne erfüllte Wartezeit ergeben deshalb keinen Zuschlag von 90 Prozent!

Wird die Wartezeit erst unmittelbar vor Rentenbeginn erfüllt, entsteht aus diesen vorherigen 15 Jahren kein Aufschubzuschlag.

Wichtig für die Rentenberatung

Wer die Regelaltersgrenze erreicht, sollte seinen Versicherungsverlauf prüfen lassen.

Fehlende Wartezeitmonate können unter bestimmten Voraussetzungen durch freiwillige Beiträge ergänzt werden.

Auch der Zeitpunkt des Rentenantrags ist wichtig: Nach § 99 SGB VI kann eine verspätete Antragstellung den Beginn der Rentenzahlung beeinflussen.

Fazit: Nicht allein das Lebensalter entscheidet über den Zuschlag. Maßgeblich ist, seit wann die Rente bei erfüllter Wartezeit hätte beansprucht werden können und wann sie tatsächlich beginnt.


#Regelaltersrente #Rentenversicherung #Rentenzuschlag #Rentenberatung #Rentenrecht

Hinweis: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration.

KI-Milliardäre warnen vor KI – geht es um Sicherheit oder ihre Milliarden?

Ein Beitrag von
Werner Hoffmann Überzeugter demokratischer Europäer
Werner Hoffmann Überzeugter demokratischer Europäer.

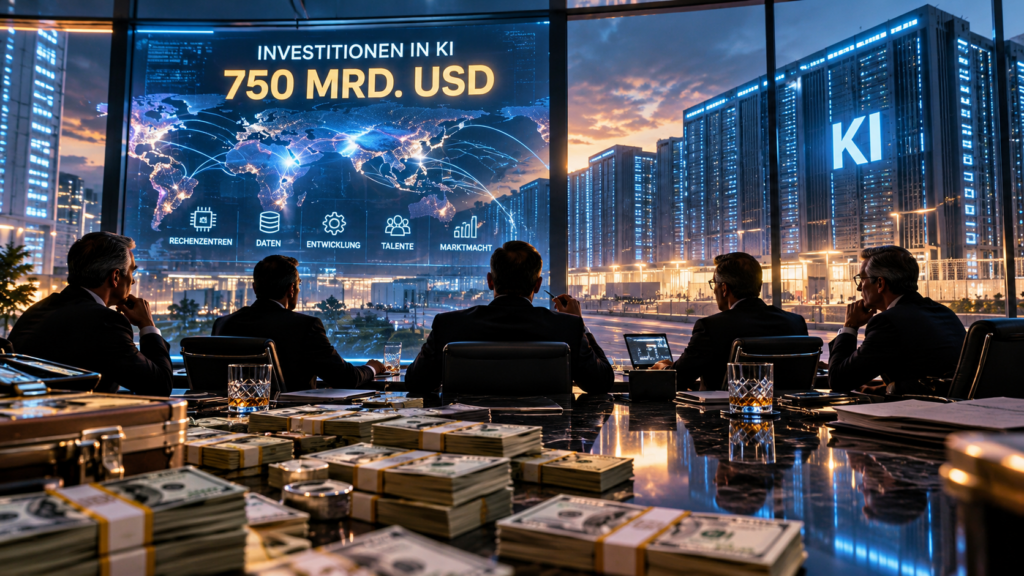
Alleine die KI-Milliardäre investieren in diesem Jahr aus ihrem Privatvermögen ca. 750 Mrd. USD in KI.

Gleichzeitig warnen führende Stimmen der KI-Branche vor einer zu schnellen Entwicklung und fordern strengere Kontrollen. Manche Risiken sind real: Manipulation, Cyberangriffe und Missbrauch müssen verhindert werden.

Doch wem nützt eine Ausbremsung der KI?

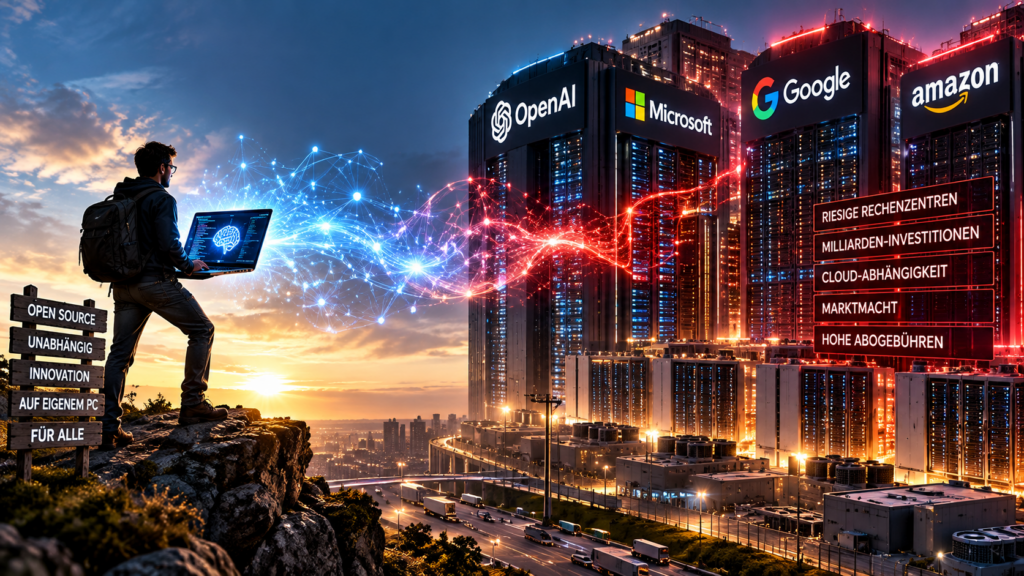
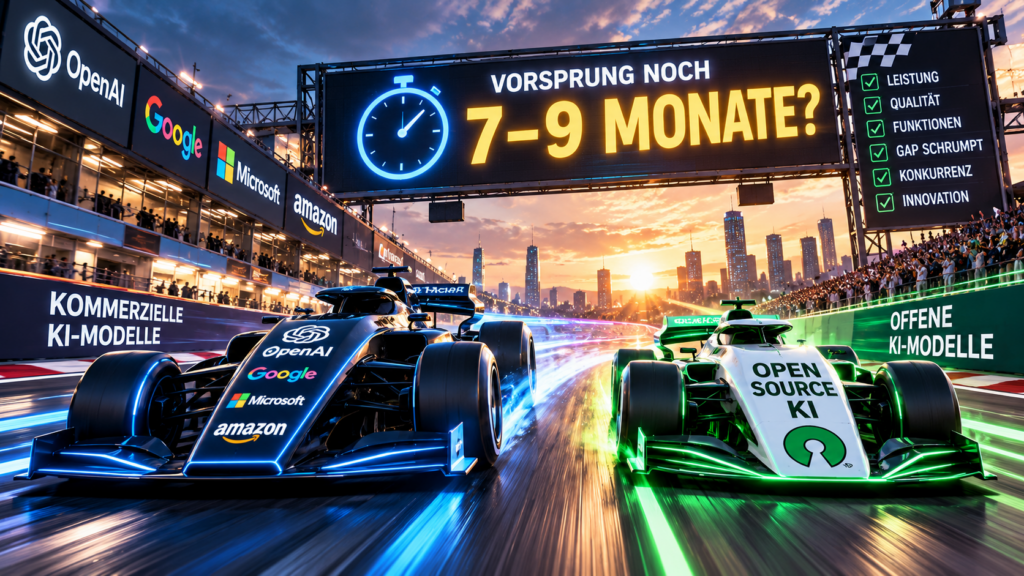
Während große Konzerne riesige Rechenzentren finanzieren, werden frei verfügbare KI-Modelle immer leistungsfähiger.

Inzwischen gibt es auch leistungsfähige Open-Source-KI-Modelle, die keine riesigen Rechenzentren oder enormen Speicherkapazitäten benötigen. Sie eröffnen gerade kleinen, unabhängigen Entwicklern neue Möglichkeiten, KI-Anwendungen auf eigenen Computern zu betreiben und weiterzuentwickeln.

Dadurch könnte sich der bisherige Vorteil großer cloudbasierter KI-Angebote bei bestimmten Anwendungen zunehmend verringern. Gleichzeitig würde die Abhängigkeit von den großen KI-Konzernen sinken.

Wie lange hält der Vorsprung der KI-Milliardäre?

Der Abstand zwischen führenden kommerziellen Angeboten und offenen KI-Modellen beträgt derzeit noch ca. 7 bis 9 Monate.

Sollte sich die Lücke weiter schließen, könnten offene Modelle die Geschäftsmodelle großer Anbieter massiv unter Druck setzen und milliardenschwere Investitionen entwerten.

Warum dauerhaft hohe Abogebühren zahlen, wenn vergleichbare Leistungen künftig lokal möglich sind?

Meine eigene KI-Entwicklung für Rentenberater

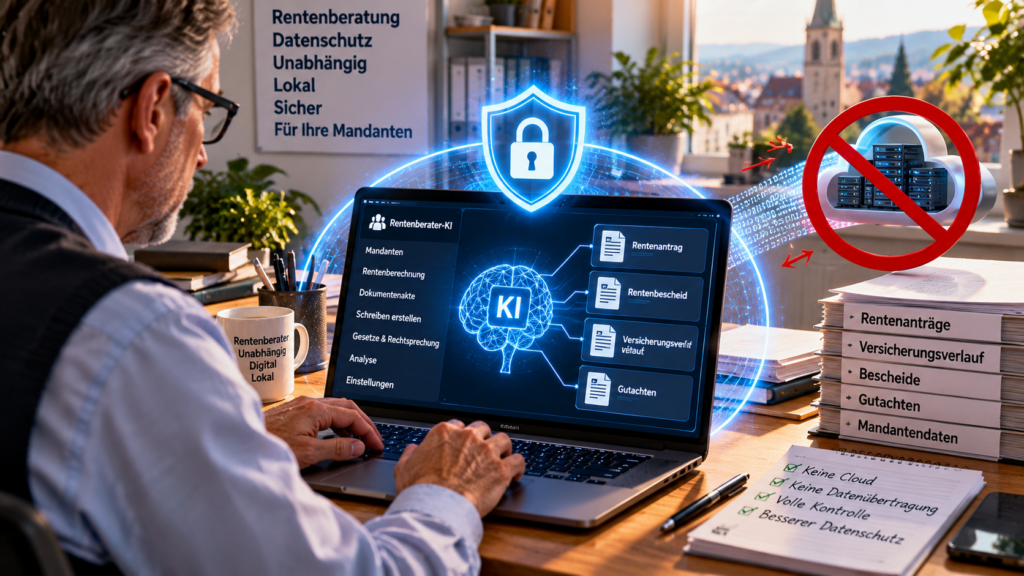
Ich entwickle selbst eine KI-Anwendung für Rentenberater. Mein Ziel: eine leistungsfähige Software, die vollständig auf einem entsprechend ausgestatteten Laptop läuft – mit schnellem Prozessor, viel Arbeitsspeicher und geeigneter Grafikkarte.

Ohne Cloud-Zwang! Ohne ständige Übertragung vertraulicher Mandantendaten an fremde Server!

Lokale Verarbeitung kann Datenschutz und Kontrolle verbessern. Auch solche Systeme benötigen selbstverständlich technische Sicherheitsmaßnahmen.

Und genau deshalb sollen Mandantendaten nicht über Cloud-Systeme anderweitig genutzt werden können.

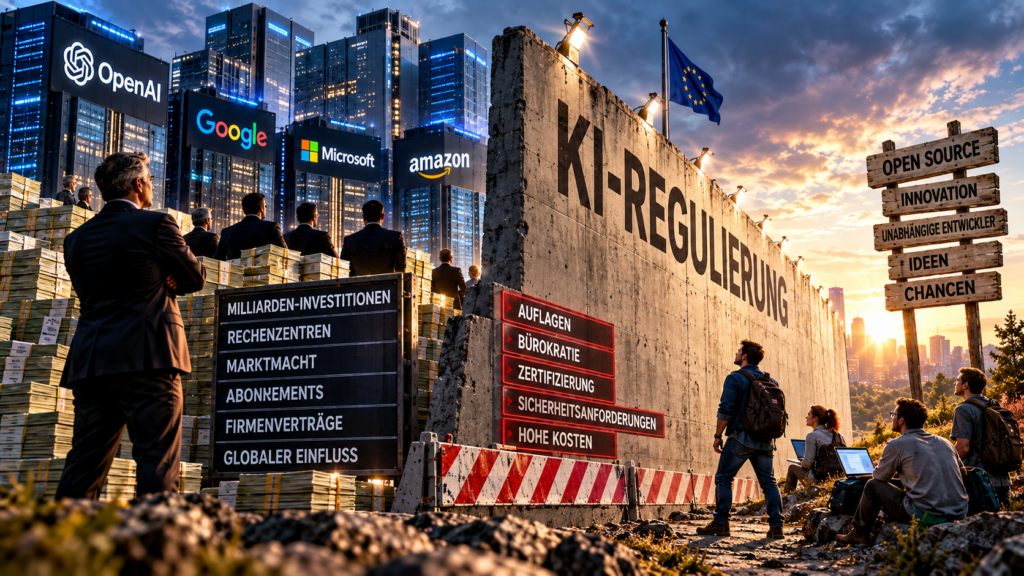
Sicherheit darf kein Vorwand für Marktmacht werden!

Strenge Auflagen können große Konzerne leichter erfüllen als kleine Entwickler. Eine pauschale Bremse könnte deshalb gerade diejenigen benachteiligen, die unabhängige Alternativen schaffen.

Zugleich stehen die großen Investoren unter wirtschaftlichem Druck.

Abonnements, Firmenverträge und andere Einnahmen werden nicht reichen, um einen ROI (Return on Investment) zu sichern.

Wir brauchen sichere KI – aber keine Regeln, die Innovation ausbremsen und die Abhängigkeit von wenigen Konzernen vergrößern!


#KünstlicheIntelligenz #KIRegulierung #Datenschutz #OpenSourceKI #Digitalisierung

Hinweis: Die Illustrationen zu diesem Artikel wurden mithilfe künstlicher Intelligenz erstellt.

Die fliegende Dummheits-Saugmaschine – Wenn einfache Lösungen die Demokratie bedrohen!

Ein Beitrag von

Werner Hoffmann Satire oder Realität vom Feinsten
Werner Hoffmann Satire oder Realität vom Feinsten.

Was Elon Musk kann, können andere schon lange – zumindest mit Fantasie!

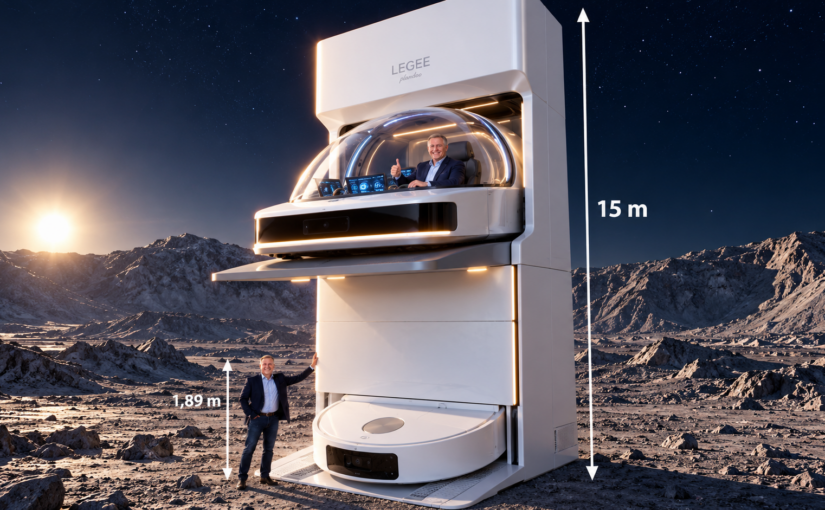
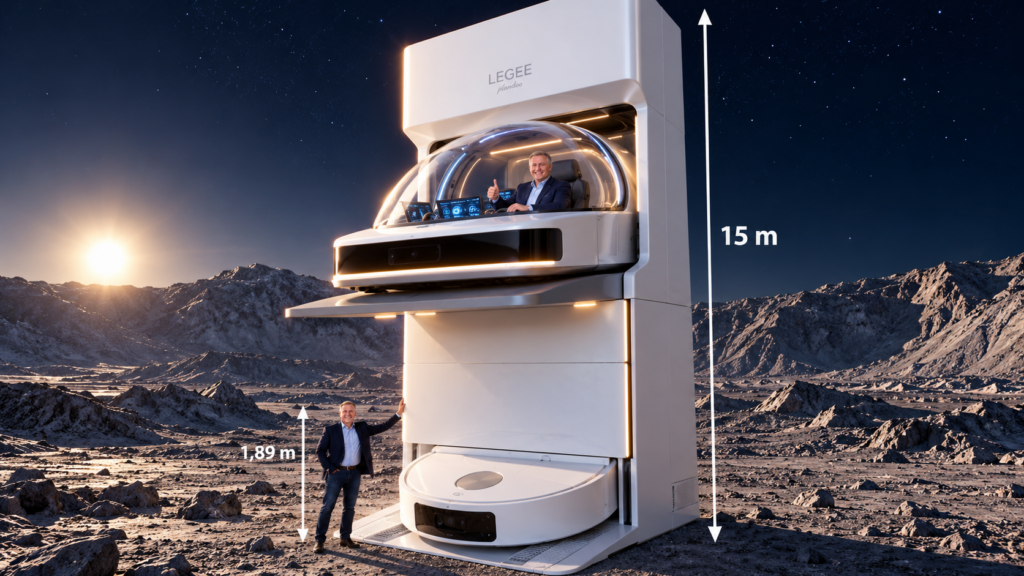
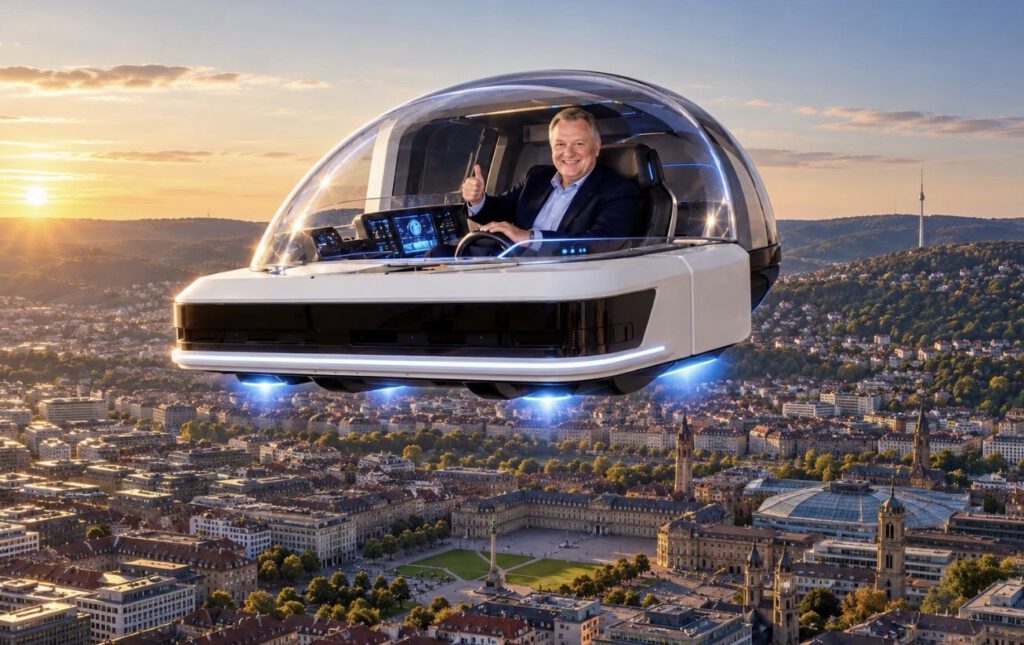
Während Elon Musk mit Zukunftsvisionen Aufmerksamkeit erregt, habe ich meine Flugmaschine entwickelt – mithilfe künstlicher Intelligenz.

Mein umgebauter Saugroboter ist stolze 15 Meter hoch. Oben sitzt man in einer Glaskuppel und schwebt über Stuttgart. Das Beste daran: Die Maschine saugt dumme Argumente, Fake News und populistische Parolen einfach aus der Luft!

250.000 Dollar für ein Versprechen?

Bei meiner Fantasiemaschine reichen 250.000 Dollar Anzahlung – und schon darf man hoffen, irgendwann abzuheben. Natürlich ist das Satire. Die Maschine existiert nur als KI-Bild.

Doch die Frage dahinter ist ernst: Warum glauben Menschen so gerne an einfache Versprechen?

Die gefährliche Sehnsucht nach einfachen Antworten

Migration, Wirtschaft, Rente, Klimawandel und internationale Konflikte: Unsere Gesellschaft steht vor schwierigen Herausforderungen. Dafür gibt es keine Lösungen auf Knopfdruck.

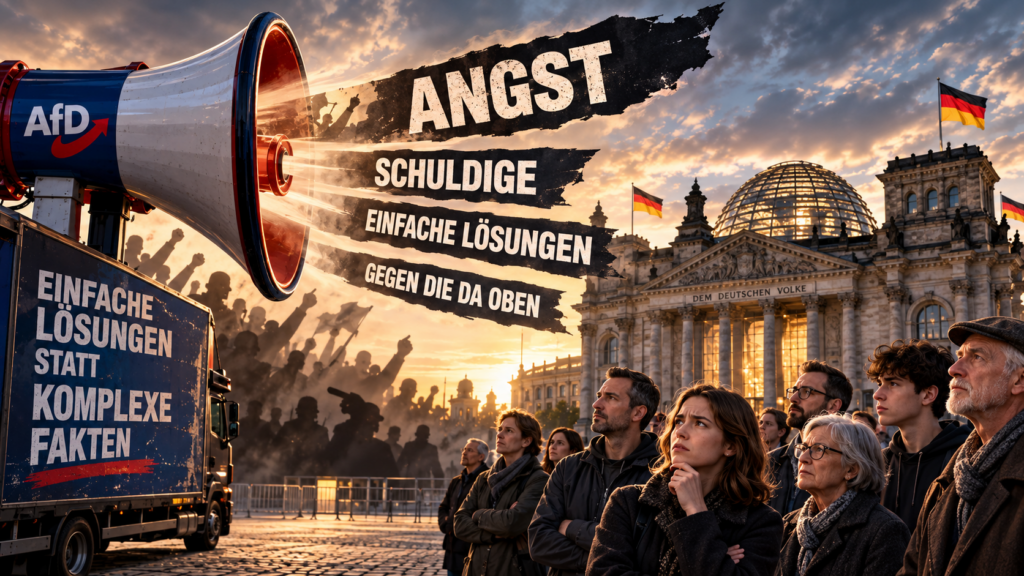
Trotzdem versprechen populistische Bewegungen, alles werde besser, wenn nur die „Richtigen“ regierten. Auch die AfD setzt auf zugespitzte Botschaften und einfache Schuldzuweisungen.

Die Nationalsozialisten nutzten Ängste, Feindbilder und Propaganda, um Anhänger zu gewinnen. Das heißt nicht, dass AfD und NSDAP zu 100% gleichzusetzen wären. Doch Mechanismen politischer Verführung sollten wir erkennen.

Was uns die Geschichte lehrt

Die Weimarer Republik wurde durch Wirtschaftskrisen, politische Gewalt, antidemokratische Kräfte und verhängnisvolle Entscheidungen geschwächt. 1933 gelangten die Nationalsozialisten an die Macht und zerstörten die Demokratie.

Demokratie braucht Menschen, die nachfragen, widersprechen und selbst denken.

Leider gibt es die Maschine nicht!

Meine fliegende Saugmaschine könnte Vorurteile, Hass und Unsinn einsammeln. Doch die Wirklichkeit ist komplizierter: Dummheit lässt sich nicht einfach wegsaugen.

Gegen Desinformation helfen Bildung, Fakten und kritisches Denken. Wie eine Demokratie scheitern kann, zeigt auch die ARD-Dokumentation zum Untergang der Weimarer Republik.

Mein Fazit: Die Sehnsucht nach einfachen Lösungen ist verständlich. Gefährlich wird sie, wenn Menschen aufhören, selbst nachzudenken.

Eine Demokratie braucht keine Wunderwaffe – sondern mündige Bürger!

#Demokratie #Populismus #GeschichteLernen #AfD #KritischesDenken

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Neue Rentenauskunft ab 55: Warum ein früher Rentenbeginn über 100.000 Euro Unterschied machen kann!

Ein Beitrag von

Werner Hoffmann – unabhängiger Rentenberater.

Ab dem 55. Lebensjahr erhalten Versicherte von der Deutschen Rentenversicherung regelmäßig eine ausführliche Rentenauskunft. Sie zeigt mögliche Rentenbeginne, Rentenhöhen und Abschläge.

Die neue, übersichtlichere Darstellung soll die Rentenplanung erleichtern. Doch wer nur auf die ausgewiesenen Abschläge schaut, übersieht möglicherweise einen entscheidenden Kostenfaktor.

35 oder 45 Versicherungsjahre?

Wer mindestens 35 Versicherungsjahre erreicht, kann ab Jahrgang 1964 frühestens mit 63 Jahren in Altersrente gehen – mit 14,4 Prozent dauerhaftem Abschlag.

Mit 45 anrechenbaren Versicherungsjahren ist eine abschlagsfreie Altersrente grundsätzlich bereits mit 65 Jahren möglich.

Nicht jede Versicherungszeit zählt allerdings für beide Wartezeiten gleichermaßen.

Beispiel: 288 Euro Abschlag – aber das ist nicht alles!

Bei einer angenommenen monatlichen Bruttorente von 2.000 Euro vor Abschlägen bedeuten 14,4 Prozent Kürzung:

288 Euro weniger Rente pro Monat!

Wer vier Jahre früher in Rente geht und gleichzeitig seine Beschäftigung beendet, erwirbt normalerweise auch vier Jahre lang keine weiteren Entgeltpunkte aus Beschäftigung.

Bei einem jährlichen Durchschnittsverdienst entspricht dies vier zusätzlichen Entgeltpunkten.

Bei einem Rentenwert von 42,52 Euro ergibt sich:

4 × 42,52 Euro = 170,08 Euro monatlich.

Insgesamt 458,08 Euro monatlicher Unterschied!

Im vereinfachten Beispiel ergibt sich beim Vergleich der beiden Rentenhöhen:

  • 288 Euro durch den Rentenabschlag
  • 170,08 Euro durch vier nicht erworbene Entgeltpunkte
  • 458,08 Euro monatlicher Unterschied

Das entspricht 5.496,96 Euro jährlich und rechnerisch 109.939,20 Euro in 20 Jahren – ohne Rentenanpassungen.

Wichtig: Dies ist ein Vergleich der monatlichen Rentenhöhen, keine vollständige Wirtschaftlichkeitsberechnung. Die vier Jahre früher bezogene Rente müssen ebenfalls berücksichtigt werden.

Versicherungsverlauf unbedingt prüfen!

Die Rentenauskunft ist nur so zuverlässig wie die zugrunde liegenden Daten.

Besonders wichtig sind Kindererziehungszeiten, Ausbildungszeiten, Pflegezeiten und Beschäftigungszeiten.

Auch die Rentenhochrechnung ist keine Garantie. Ändert sich der Verdienst, kann die tatsächliche Rente erheblich abweichen.

Mein Rat als Rentenberater

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein früher Rentenbeginn kostet häufig mehr als nur den ausgewiesenen Abschlag!

Deshalb sollten Versicherte rechtzeitig prüfen, welche Rentenart möglich ist, welche Entgeltpunkte noch erworben werden können und wie sich unterschiedliche Rentenbeginne finanziell auswirken.

Rechtsgrundlagen: §§ 63, 64, 77, 109, 236 und 236b SGB VI

#Rentenauskunft #Rentenabschläge #Rentenversicherung #Rentenberatung #Rentenplanung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Fachlicher Hinweis:

Die 14,4 % beziehen sich auf eine um vier Jahre vorgezogene Altersrente für langjährig Versicherte gegenüber der Regelaltersgrenze von 67 Jahren.

Die abschlagsfreie Altersrente für besonders langjährig Versicherte beginnt für Jahrgänge ab 1964 hingegen mit 65 Jahren.

Diese Rentenarten und Altersgrenzen müssen beim individuellen Vergleich auseinandergehalten werden.

Außerdem ist die Summe von 109.939,20 Euro lediglich die rechnerische Differenz der monatlichen Rentenhöhen über 20 Jahre, ohne die früheren Rentenzahlungen einzurechnen.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen