Reform gescheitert? Warum das Statusfeststellungsverfahren kaum genutzt wird

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG).-

Die Reform des Statusfeststellungsverfahrens sollte eigentlich für mehr Klarheit und Rechtssicherheit sorgen. Doch aktuelle Zahlen zeigen ein anderes Bild:

Die neuen Möglichkeiten werden bislang nur sehr selten genutzt.

Besonders auffällig ist:

  • Prognoseentscheidungen werden kaum beantragt,
  • Gruppenfeststellungen spielen praktisch keine Rolle,
  • viele Verfahren werden weiterhin erst sehr spät eingeleitet.

Dabei war genau das Ziel der Reform, frühzeitig Sicherheit zu schaffen – bevor Risiken entstehen.
Warum wird das Verfahren trotzdem so wenig genutzt?

Die Gründe sind klar:

  • Unwissen über die neuen Möglichkeiten,
  • komplexe und schwer verständliche Antragsverfahren,
  • Angst vor negativen Entscheidungen,
  • fehlende spezialisierte Beratung.

Das Ergebnis ist paradox:
Ein Instrument, das Sicherheit bringen soll, wird gemieden – und genau dadurch entstehen große Risiken.

Viele Selbstständige arbeiten jahrelang ohne klare rechtliche Einordnung. Erst bei einer späteren Prüfung durch die Deutsche Rentenversicherung kommt es dann zu unangenehmen Überraschungen.
Und die können teuer werden:

  • Nachzahlungen über mehrere Jahre,
  • hohe Säumniszuschläge,
  • unter Umständen sogar strafrechtliche Konsequenzen.

Wichtig zu wissen:
Auch hier gilt – die rechtliche Beratung darf nicht durch Steuerberater erfolgen, sondern gehört in die Hände eines spezialisierten Rentenberaters (RDG).
Mein Rat als Rentenberater (RDG):
Nutzen Sie die Möglichkeiten der Statusprüfung aktiv – insbesondere vor Beginn neuer Tätigkeiten oder Projekte.

Wer frühzeitig Klarheit schafft, kann spätere finanzielle Belastungen oft vollständig vermeiden.

Zusätzlich empfehle ich, alle Verträge, Tätigkeitsbeschreibungen und Nachweise sauber zu dokumentieren.

Ein bewährtes Instrument dafür ist ein strukturierter Notfallordner:
👉 www.not-fallordner.de

Direkter Kontakt:

Jetzt per WhatsApp kontaktieren

Oder

📞 0177 27 166 97

Denn eines ist klar:
Nicht die Reform ist das Problem – sondern dass sie viel zu selten genutzt wird.

#Statusfeststellung #Scheinselbstständigkeit #Rentenversicherung #Selbstständig #Unternehmer

Quelle: https://rentenberater.blog/reform-gescheitert-warum-das-statusfeststellungsverfahren-kaum-genutzt-wird/

Scheinselbstständig oder Unternehmer? Das Statusfeststellungsverfahren einfach erklärt

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann
– Rentenberater (RDG) –
www.Renten-experte.de

Das sogenannte Statusfeststellungsverfahren der Deutschen Rentenversicherung (DRV) entscheidet darüber, ob jemand selbstständig oder abhängig beschäftigt ist.

Das klingt zunächst technisch, hat aber enorme finanzielle Auswirkungen. Denn wird eine Tätigkeit als abhängig beschäftigt eingestuft, drohen erhebliche Konsequenzen:

  • Nachzahlungen von Sozialversicherungsbeiträgen,
  • Säumniszuschläge,
  • mögliche strafrechtliche Risiken,
  • Rückforderungen von Honoraren.

Das Verfahren kann sowohl vom Auftragnehmer als auch vom Auftraggeber beantragt werden. Zuständig ist die Clearingstelle der DRV.

Geprüft werden insbesondere folgende Kriterien:

  • Weisungsgebundenheit,
  • Eingliederung in den Betrieb,
  • unternehmerisches Risiko,
  • Auftreten am Markt.

Ein zentrales Problem: Viele Selbstständige gehen davon aus, dass sie automatisch Unternehmer sind. Tatsächlich entscheidet jedoch immer die konkrete Ausgestaltung der Tätigkeit im Alltag.

Gerade in Branchen wie IT, Beratung oder Pflege kommt es häufig zu Unsicherheiten und Fehlbewertungen.

Ein aktueller Bericht zeigt zudem: Die Reform des Statusfeststellungsverfahrens wird bislang nur sehr wenig genutzt, obwohl sie eigentlich mehr Rechtssicherheit schaffen sollte.

Das ist riskant. Denn ohne frühzeitige Klärung bleibt ein erhebliches finanzielles Risiko bestehen, oft über viele Jahre hinweg.

Wichtig zu wissen:

Die rechtliche Beratung zu diesem Thema darf nicht durch Steuerberater erfolgen,

sondern gehört in die Hände eines spezialisierten Rentenberaters (RDG).

Mein Rat als Rentenberater (RDG):
Lassen Sie Ihren Status frühzeitig prüfen. Eine falsche Einschätzung kann später existenzbedrohend werden.

Zusätzlich empfehle ich Selbstständigen dringend, ihre Verträge, Tätigkeitsbeschreibungen und Absicherung strukturiert zu dokumentieren.

Ein bewährtes Instrument dafür ist ein Notfallordner:

www.not-fallordner.de

Denn eines ist sicher:
Nicht die eigene Einschätzung zählt – sondern die rechtliche Bewertung durch die Deutsche Rentenversicherung.

Direkter Kontakt per WhatsApp oder Telefon:

📱 Jetzt per WhatsApp kontaktieren

oder : 📞 0177 27 166 97

#Statusfeststellung #Scheinselbstständigkeit #Rentenversicherung #Selbstständig #Unternehmer
Quelle: https://rentenberater.blog/scheinselbststaendig-oder-unternehmer-das-statusfeststellungsverfahren-einfach-erklaert/

Erwerbsminderungsrente: Warum ein schneller Antrag Sie ein Vermögen kosten kann

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann
– Rentenberater (RDG)
www.Renten-experte.de

„Stellen Sie schnell einen Antrag!“ – dieser Rat ist weit verbreitet. Doch genau das kann ein teurer Fehler sein. Denn bei der Erwerbsminderungsrente entscheidet nicht nur der Anspruch, sondern vor allem der richtige Zeitpunkt.

Der Mechanismus

Sobald die Erwerbsminderung eintritt, wird alles festgeschrieben:

  • Entgeltpunkte,
  • Versicherungszeiten,
  • Durchschnittswerte.

Dieser Durchschnitt wirkt über die Zurechnungszeit bis etwa zum 66. Lebensjahr weiter.

Beispiel A: Zu früh beantragt

Ein 22-jähriger Versicherter:

  • 3 Jahre Ausbildung mit etwa 2,25 Entgeltpunkten,
  • 2 Jahre Minijob mit Aufstockung mit etwa 0,40 Entgeltpunkten.

Gesamt: 2,65 Entgeltpunkte bei 5 Jahren.
Die Voraussetzungen sind erfüllt.

Durchschnitt: 0,53 Entgeltpunkte pro Jahr.

Zurechnungszeit von rund 44,2 Jahren ergibt:
23,43 Entgeltpunkte.

Gesamt:
2,65 plus 23,43 ergibt 26,08 Entgeltpunkte.

Monatliche Rente:
26,08 multipliziert mit 40,79 Euro ergibt etwa 1.064 Euro.

Beispiel B: Ein Jahr klug ergänzt

Der gleiche Versicherte zahlt ein zusätzliches Jahr Beiträge im Alter von 16 bis 17:

  • zusätzlich etwa 2,00 Entgeltpunkte.

Gesamt: 4,65 Entgeltpunkte bei 6 Jahren.

Durchschnitt: 0,78 Entgeltpunkte pro Jahr.

Zurechnungszeit ergibt:
34,48 Entgeltpunkte.

Gesamt:
4,65 plus 34,48 ergibt 39,13 Entgeltpunkte.

Monatliche Rente:
39,13 multipliziert mit 40,79 Euro ergibt etwa 1.596 Euro.

Der Unterschied

1.064 Euro gegenüber 1.596 Euro.
Das sind 532 Euro mehr im Monat.

Über Jahrzehnte ergibt sich ein Unterschied von weit über 100.000 Euro.

Das eigentliche Problem

Viele wenden sich an Gemeinden, Versicherungsälteste oder die Deutsche Rentenversicherung.

Dort werden Anträge korrekt aufgenommen, aber es erfolgt in der Regel keine strategische Optimierung.

Merke: Keine schnelle Antragstellung von Renten!

Erst eine strategische Vorabprüfung des Rentenantrages durch einen unabhängigen Rentenberater (RDG) kann die notwendige Sicherheit bringen!

Resümee

Ein vorschneller Antrag kann lebenslang Geld kosten.

Der Fehler liegt nicht im Antrag selbst, sondern im falschen Zeitpunkt.

Erst rechnen, dann beantragen.

#Erwerbsminderungsrente #Rentenberatung #Rente #Sozialrecht #Finanzen

Quelle: https://rentenberater.blog/erwerbsminderungsrente-warum-ein-schneller-antrag-sie-ein-vermoegen-kosten-kann/

Teil 1-. Wohngeld oder Grundsicherung? Der große Rentner-Irrtum!

Ein Beitrag von

Werner Hoffmann.

Viele Rentner glauben, sie müssten sich automatisch für Grundsicherung entscheiden, wenn die Rente klein ist. Andere gehen davon aus, dass Wohngeld nur für Arbeitnehmer gedacht ist. Beides ist falsch.

Tatsächlich können Rentner grundsätzlich selbst entscheiden, welche Leistung sie beantragen. Sie können also zunächst Wohngeld beantragen – auch wenn sich später herausstellt, dass Grundsicherung günstiger gewesen wäre.

Der entscheidende Punkt ist: Wohngeld ist ein Zuschuss zur Miete, Grundsicherung dagegen eine Existenzsicherungsleistung.

Rechtlich gilt: Wer Grundsicherung erhält, hat keinen Anspruch auf Wohngeld. Das ergibt sich aus § 7 Wohngeldgesetz. Dort ist geregelt, dass Personen vom Wohngeld ausgeschlossen sind, wenn ihre Unterkunftskosten bereits durch andere Sozialleistungen berücksichtigt werden.

Das bedeutet aber nicht, dass Rentner zuerst Grundsicherung beantragen müssen. Sie können direkt Wohngeld beantragen. Die Wohngeldstelle prüft dann, ob das Einkommen zum Leben reicht.

Genau hier entsteht in der Praxis ein großes Risiko: Wenn ein Rentner nur Wohngeld beantragt und die Bearbeitung mehrere Monate dauert, kann sich später herausstellen, dass Grundsicherung besser gewesen wäre. Dann droht ein finanzieller Verlust.

Denn Sozialhilfe wird grundsätzlich erst ab Antragstellung gewährt.

Deshalb ist es enorm wichtig, frühzeitig zu prüfen: Reicht das Einkommen insgesamt zum Leben – oder wird eine Existenzsicherungsleistung benötigt?

Im nächsten Teil geht es um die entscheidende Frage:
Wann lohnt sich Wohngeld überhaupt?

#Wohngeld #Grundsicherung #Rente #Rentner #Sozialrecht

Quelle: https://rentenberater.blog/teil-1-wohngeld-oder-grundsicherung-der-grosse-rentner-irrtum/

Rente frühzeitig beantragen – aber bitte nicht blind handeln!

Ein Beitrag von

Werner Hoffmann – Unabhängiger Rentenberater (RDG)

www.Renten-Experte.de

——-

Viele Versicherte kümmern sich erst sehr spät um ihre Rente. Dabei sollte ein Rentenantrag möglichst früh vorbereitet und rechtzeitig gestellt werden. Noch wichtiger ist jedoch: Ein Rentenantrag darf niemals unüberlegt erfolgen.

Häufig werden Unterlagen einfach bei der Deutschen Rentenversicherung eingereicht oder mit Unterstützung von Gemeinden aufgenommen. Diese Hilfe ist organisatorisch sinnvoll. Eine strategische rentenrechtliche Prüfung findet dort jedoch in der Regel nicht statt.

Wichtig zu wissen: Sachbearbeiter bei Versicherungen, Ämtern, Gemeinden, Versichertenälteste oder Mitarbeitende der Deutschen Rentenversicherung leisten keine Strategieberatung. Sie helfen bei Antragstellung und Kontenklärung. Fragen wie „Welche Gestaltungsmöglichkeiten habe ich?“ oder „Welche Entscheidung wirkt sich langfristig auf meine Rente aus?“ gehören nicht zu ihrem Aufgabenbereich.

Ein klassisches Beispiel sind Kindererziehungszeiten. Diese werden grundsätzlich der Mutter zugeordnet, können aber durch gemeinsame Erklärung anders verteilt werden. Eine solche Entscheidung sollte niemals ohne Prüfung getroffen werden. Kindererziehungszeiten erhöhen nicht nur die spätere Rente, sondern können auch rentenrechtliche Wartezeiten beeinflussen.

Dabei ist zu unterscheiden: Für die Wartezeit von 35 Jahren zählen alle rentenrechtlichen Zeiten, also auch sogenannte Berücksichtigungszeiten wegen Kindererziehung.

Bei der Wartezeit von 45 Jahren gelten dagegen deutlich engere gesetzliche Voraussetzungen. Hier zählen insbesondere Pflichtbeitragszeiten aus Beschäftigung oder Selbstständigkeit sowie bestimmte gleichgestellte Zeiten. Eine pauschale Anrechnung von Berücksichtigungszeiten erfolgt hier nicht.

Hinzu kommt: Treffen Berücksichtigungszeiten mit bestimmten anderen Zeitarten zusammen – etwa längeren Zeiten mit Bürgergeldbezug oder freiwilligen Beiträgen ohne gleichzeitige Pflichtbeiträge – kann dies Auswirkungen auf das Erreichen der 45-jährigen Wartezeit haben. Genau solche Zusammenhänge sind vielen Versicherten nicht bewusst.

Auch die Zuordnung von Kindererziehungszeiten sollte strategisch geprüft werden. Werden sie einer Person gutgeschrieben, die bereits über der Beitragsbemessungsgrenze verdient hat, entsteht häufig kein zusätzlicher Rentenvorteil. Beim Partner können dieselben Zeiten dagegen entscheidend sein. Deshalb sollten immer beide Versicherungsverläufe gemeinsam betrachtet werden.

Selbst scheinbar positive Nachweise können Nachteile bringen. So können bestimmte schulische Zeiten oder Ausbildungszeiten in einzelnen Fällen die Bewertung anderer Zeiten verändern und dadurch die spätere Rente sogar mindern.

MERKE: Vor der Beantragung der Rente eine Beratung mit einem UNABHÄNGIGEN RENTENBERATER!

——

Achtung: wegen der Übertragung der Kindererziehungszeit beachten, dass die nur in bestimmten Ausnahmesituationen geht!

Rentenberatung
ONLINE, TELEFONISCH
ODER bei Ihnen zu Hause

📞 Jetzt direkt anrufen:

0177 27 166 97

oder über WhatsApp

💬 Jetzt per WhatsApp kontaktieren
#Rentenberatung #Stuttgart #Rentenantrag #Altersvorsorge #DeutscheRentenversicherung

Quelle: https://rentenberater.blog/rente-fruehzeitig-beantragen-aber-bitte-nicht-blind-handeln/

350.000 krank – aber nur jeder dritte bekommt die Rente ohne Widerspruchsverfahren

Ein Beitrag von

Werner Hoffmann. – Rentenberater (RDG)

www.renten-Experte.de

Wer gesundheitlich nicht mehr arbeiten kann, stellt einen Antrag auf Erwerbsminderungsrente. Doch der direkte Zugang zu dieser zentralen Sozialleistung ist in den vergangenen Jahren deutlich schwieriger geworden.

Die Entwicklung seit 2010 zeigt eine stille Verschiebung im Rentensystem.

Die Zahlen sprechen eine klare Sprache

Im Jahr 2010 stellten rund

  • 350.000 Versicherte einen Antrag auf Erwerbsminderungsrente,
  • etwa 155.000 erhielten die Rente sofort ohne Widerspruch oder Klage,
  • rund 150.000 wechselten in die Altersrente für schwerbehinderte Menschen.

Im Jahr 2019 zeigte sich bereits eine deutliche Veränderung:

  • 380.000 Anträge,
  • nur noch ca. 150.000 Direktbewilligungen,
  • etwa 290.000 neue Schwerbehindertenrenten.

Heute, im Zeitraum 2024 / 2025, ergibt sich folgendes Bild:

  • 350.000 bis 355.000 EM-Anträge jährlich,
  • nur noch ca. 135.000 bis 140.000 direkte Bewilligungen,
  • gleichzeitig über 320.000 neue Altersrenten für schwerbehinderte Menschen.

Damit erhält heute nur noch etwa jeder dritte Antragsteller die Erwerbsminderungsrente ohne Rechtsmittelverfahren.

Der finanzielle Unterschied

Die Erwerbsminderungsrente enthält die Zurechnungszeit nach § 59 SGB VI. Dabei wird so gerechnet, als hätte der Versicherte weiter gearbeitet.

Für einen typischen Fall – einen 57-jährigen Durchschnittsverdiener – bedeutet das rund neun zusätzliche Jahre mit Entgeltpunkten.

Trotz eines Abschlags von 10,8 % kann allein dieser Effekt zu erheblichen Unterschieden führen:

  • ca. 157,66 € monatlich,
  • ca. 1.891,92 € jährlich,
  • bei 20 Jahren Rentenbezug rund 37.838 €.

Wer nach einer Ablehnung später in die Altersrente für schwerbehinderte Menschen wechselt, verliert diesen rentensteigernden Mechanismus vollständig.

Eine stille Systemverschiebung?

Die Zahl der EM-Anträge bleibt stabil, doch der unmittelbare Zugang wird selektiver. Gleichzeitig gewinnt eine andere Rentenart stark an Bedeutung.

Für viele gesundheitlich eingeschränkte Versicherte scheint die Schwerbehindertenrente heute der realistischere Weg aus dem Erwerbsleben – jedoch oft mit geringeren Rentenansprüchen.

Die zentrale Frage lautet: Entsteht hier eine strukturelle Verschiebung im Rentensystem – nicht durch bewusste Steuerung, sondern durch die Konstruktion der Regeln?

Resümee

Die Erwerbsminderungsrente bleibt ein entscheidender Schutzmechanismus.

Doch ihre tatsächliche Erreichbarkeit bestimmt zunehmend, wie hoch die finanzielle Absicherung im Alter ausfällt.

#Erwerbsminderungsrente #Schwerbehindertenrente #Rentenversicherung #Sozialrecht #Rentenberater

Quelle: https://rentenberater.blog/350-000-krank-aber-nur-jeder-dritte-bekommt-die-rente-ohne-widerspruchsverfahren/

Vielen Dank für die vielen Glückwünsche zu meiner neuen Position und dem Autoren-Jubiläum – 27 Jahre Notfallordner –

Werner Hoffmann Überzeugter demokratischer Europäer

Nach 46 Berufsjahren (Debeka in unterschiedlichsten Positionen und vielen Vertriebserfolgen (Übernahme der Beamtenkrankenkasse mit 12.000 Versicherten (1993), Abschlüsse grösserer bAV-Verträge, Zusatzverträge)

  • und vieler zusätzlichen Aus-, Fortbildungen und Studien)

leiste ich mir jetzt neben meiner sehr guten Rente und bAV den Luxus,

dann noch etwas beruflich zu tun, an dem ich Spaß habe und zwar

nicht als Vertriebler gegen Provision,

sondern ausschließlich gegen Honorar

als Unabhängiger Rentenberater (RDG) für Arbeitgeber, Arbeitnehmer, Rentner und weitere Versicherte der Deutschen Rentenversicherung DRV, Versorgungswerke

Gutachter in der #bAV

Dozent,

und rund um die Inhalte meines Notfallordners in 90 Spezial-Versionen für viele unterschiedliche Berufsgruppen.

Ich kann es mir heute eben leisten, das zu tun, was mir Spaß macht und was mich interessiert.

(Um Mißverständnissen vorzubeugen: Debeka machte auch viele Jahre Spaß, wobei es auch dort schattige Zeitabschnitte gab, die ich heute gedanklich in den „Keller“ weggeschlossen habe.

Politisch äußere ich mich auch heute.

Ich gehöre zu keiner Partei, bin aber überzeugter demokratischer Europäer.

Und das beinhaltet auch, dass ich als Demokrat

nicht für Monokontrolle der fossilen Energielobby oder Energiekonzerne bin,

sondern auch für erneuerbare Energie einstehe,

die durch Verbraucher und Kommunale Unternehmen selbst gewonnen wird.

Denn bei erneuerbarer Energie fängt die Demokratie erst richtig an.

Es ist völlig nachvollziehbar, dass

  • Gas- und Ölkonzerne
  • Tankstellenlobby
  • Energiekonzerne
  • Verbrennerhersteller
  • Kfz-Verbrenner-Werkstätten
  • Verbrennerzulieferer

ihren Absatzweg möglichst ausschließlich für sich behalten wollen.

Aber die Zeit AlteDeutscheMännerSyndrom (#ADMS) muss vorbei sein.

Ansonsten schaffen wir unsere Lebensgrundlage ab.

#Unabhängiger #Rentenberater

#DRV

#betriebliche #Altersversorgung

#Versorgungswerke

#FossileLobby

#ErneuerbareEnergie

#Demokratie

#Debeka

Renten-Kehrtwende ab Juli 2026: Minijobber sollen eine zweite Chance bekommen

Ein Beitrag von

Werner Hoffmann.

www.Renten-Experte.de

Ab dem 1. Juli 2026 soll sich für Millionen Minijobber Entscheidendes ändern. Wer sich früher von der Rentenversicherungspflicht befreien ließ, konnte diese Entscheidung während eines laufenden Minijobs bislang nicht mehr korrigieren. Es galt praktisch: Einmal befreit – in diesem Job gebunden.

Wichtig: Diese Neuregelung ist derzeit vorgesehen, aber noch nicht endgültig als geltendes Recht in Kraft.

Befreiung soll einmalig rückgängig gemacht werden können

Nach dem aktuellen Gesetzesvorhaben sollen Minijobber ihre frühere Befreiung ab dem 1. Juli 2026 einmalig wieder aufheben können.

Das wäre neu. Bislang war eine Änderung während eines bestehenden Arbeitsverhältnisses nicht möglich.

Geplant ist:

  • Die Aufhebung wirkt nur für die Zukunft,
  • Vergangene Zeiten bleiben beitragsfrei,
  • Bei mehreren Minijobs gilt die Entscheidung einheitlich,
  • Eine spätere erneute Befreiung ist nicht mehr vorgesehen.

Wichtige Klarstellung

Die Befreiung gilt nur für das jeweilige Beschäftigungsverhältnis.

Wird ein Minijob beendet und später ein neuer begonnen, entsteht automatisch wieder Rentenversicherungspflicht. Der Arbeitnehmer kann sich dann neu entscheiden.

Die geplante Änderung betrifft daher vor allem Personen, die in einem noch laufenden Minijob vor Jahren die Befreiung gewählt haben und diese nun korrigieren möchten – ohne kündigen zu müssen.

603 Euro ab 1. Januar 2026

Bereits feststehend ist: Zum 1. Januar 2026 steigt die Minijob-Grenze auf 603 Euro monatlich, da der Mindestlohn erhöht wird. Wer bis zu 603 Euro verdient, bleibt im Minijob.

In der Rentenversicherung besteht weiterhin Versicherungspflicht, sofern keine Befreiung beantragt wird.

Warum das relevant ist

Mit eigenem Beitragsanteil zählt der Monat als vollwertige Pflichtbeitragszeit. Das kann entscheidend sein für die 35-jährige Wartezeit, die 45-jährige Wartezeit, den Anspruch auf Erwerbsminderungsrente sowie Reha-Leistungen.

Sollte die Gesetzesänderung wie geplant in Kraft treten, eröffnet sie vielen Betroffenen eine echte zweite Chance. Eine individuelle Prüfung des Versicherungsverlaufs bleibt jedoch empfehlenswert.

#Minijob #603Euro #Rentenversicherung #Altersvorsorge #Rentenberatung

Quelle: https://rentenberater.blog/renten-kehrtwende-ab-juli-2026-minijobber-sollen-eine-zweite-chance-bekommen-2/

Teil 9. – Die letzte Sorge: Die Rechnung des Rentenberaters

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.renten-experte.de

Nachdem nun fast alles geregelt war, blieb bei Susi dennoch eine kleine Sorge.

Eine Frage beschäftigte sie immer wieder:

Was kostet eigentlich die Beratung durch einen Rentenberater?

Denn anders als viele Menschen glauben, arbeitet ein Rentenberater weder für die Deutsche Rentenversicherung noch für eine Gemeinde oder Behörde.

*

Ein Rentenberater ist ein unabhängiger Rechtsberater nach dem Rechtsdienstleistungsgesetz (RDG).

Das bedeutet:
Er wird ausschließlich durch das Honorar seiner Mandanten bezahlt.

Für Susi war das zunächst ungewohnt. Schließlich war sie es gewohnt, dass viele Beratungen bei Behörden scheinbar kostenlos sind.

Doch bei genauerem Hinsehen wurde ihr klar, wie umfangreich die Unterstützung in ihrem Fall tatsächlich gewesen war.

Der Rentenberater hatte nicht nur einen Antrag gestellt.
Er hatte vor allem geholfen, die richtige Reihenfolge der Entscheidungen zu finden.

Denn genau diese Reihenfolge kann im Sozialrecht entscheidend sein.

Im Fall von Susi bedeutete das konkret:

  • zunächst Krankmeldung und Anspruch auf Krankengeld,
  • anschließend mögliche Rehabilitationsmaßnahmen,
  • erneute Prüfung der Erwerbsminderungsrente,
  • mögliche Verbesserung beim Grad der Schwerbehinderung,
  • Prüfung eines Anspruchs auf Wohngeld,
  • später eine mögliche höhere Altersrente,
  • und sogar die Prüfung von Pflegeleistungen.
**

Ohne diese Beratung hätte ihre Situation auch ganz anders aussehen können.

Im schlimmsten Fall wäre Susi möglicherweise dauerhaft auf Bürgergeld – oder künftig die neue Grundsicherung – angewiesen gewesen.

Durch die strukturierte Beratung ergab sich für sie dagegen eine deutlich bessere Situation.

Natürlich kostet eine solche Beratung Geld.

Doch in vielen Fällen werden Zahlungsvereinbarungen getroffen, sodass das Honorar auch in Raten gezahlt werden kann.

Zum Schluss erklärte der Rentenberater Susi noch einmal offen, wie sich die Kosten zusammensetzen.

Eine Erstberatung, die bereits viele wichtige Hinweise geben kann, kostet in der Regel 190 € zuzüglich Mehrwertsteuer.

Wenn daraus weitere Berechnungen oder Beratungen entstehen, fallen dafür natürlich zusätzliche Kosten an.

Für solche Tätigkeiten gibt es gesetzliche Grundlagen, zum Beispiel nach dem Rechtsanwaltsvergütungsgesetz (RVG).

Darüber hinaus werden in der Praxis häufig auch Pauschalhonorare oder Stundenhonorare vereinbart.

***

Vergleicht man diese Kosten mit anderen Dienstleistungen, relativiert sich vieles.

Ein Handwerker oder eine Kfz-Werkstatt berechnet heute häufig 120 € bis 240 € pro Stunde zuzüglich Mehrwertsteuer.

Am Ende wurde Susi klar:

Eine gute Beratung kostet Geld –
aber eine falsche Entscheidung kann oft viel teurer werden.

*****

Zur Vorgeschichte

#Rentenberater
#Erwerbsminderungsrente
#Sozialrecht
#Rentenberatung
#Deutschland

Ki generierte Bilder:

*Susi sitzt am Küchentisch und schaut nachdenklich auf eine Rechnung

**Beratungsgespräch mit Rentenberater, Dokumente liegen auf dem Tisch

***Symbolbild Kfz-Werkstatt: Mechaniker mit Rechnung/Clipboard

****Susi wirkt erleichtert, Unterlagen sind geordnet]

*****Ordner/Unterlagen geordnet, Symbol „gute Beratung zahlt sich aus“

Quelle: https://rentenberater.blog/teil-9-die-letzte-sorge-die-rechnung-des-rentenberaters/

Teil 5 – Reha-Bericht mit Sprengkraft: Kann Susi überhaupt noch arbeiten?

Ein Beitrag von

Werner Hoffmann – unabhängiger Rentenberater (RDG) – www.renten-experte.de

Wenige Monate nach der Antragstellung begann schließlich Susis Rehabilitation.

Während der Rehabilitation erhielt sie Übergangsgeld von der Deutschen Rentenversicherung. Diese Leistung ersetzt während einer medizinischen Reha das Krankengeld oder das vorherige Einkommen.

*

Wichtig ist dabei eine häufig übersehene Besonderheit im Sozialrecht:

Während der Reha ruht der Anspruch auf Krankengeld, weil stattdessen Übergangsgeld gezahlt wird. Viele Betroffene glauben deshalb, dass sich die maximale Dauer des Krankengeldes verlängert.

Das ist jedoch nicht der Fall.

Nach § 48 SGB V kann Krankengeld grundsätzlich maximal 78 Wochen innerhalb von drei Jahren für dieselbe Krankheit gezahlt werden. Auch Zeiten, in denen während einer Reha Übergangsgeld gezahlt wird, zählen in diese 78-Wochen-Frist hinein.
Das bedeutet:

Die Krankenkasse zahlt während der Reha zwar kein Krankengeld, aber die Zeit läuft dennoch in der sogenannten Blockfrist weiter.

In der Praxis hat das eine wichtige Folge: Die Reha verlängert das Krankengeld nicht, auch wenn während dieser Zeit Übergangsgeld gezahlt wird.

Für viele Versicherte ist dieser Zusammenhang schwer zu verstehen – für die strategische Planung eines Rentenantrags kann er jedoch entscheidend sein.

**

Die Ärzte der Reha-Klinik untersuchten Susi gründlich. Ihre medizinische Geschichte war lang: mehrere Operationen, zwei künstliche Kniegelenke und weitere gesundheitliche Einschränkungen.

Nach einigen Wochen stand das Ergebnis fest.

Im Abschlussbericht der Rehabilitation stand ein entscheidender Satz:

„Eine Rückkehr in das Erwerbsleben ist nicht mehr möglich. Im höchsten Maß könnte sie vielleicht noch irgendwo an der Pforte für drei bis vier Stunden sitzen.“

***

Diese Formulierung hat im Rentenrecht eine ganz besondere Bedeutung.

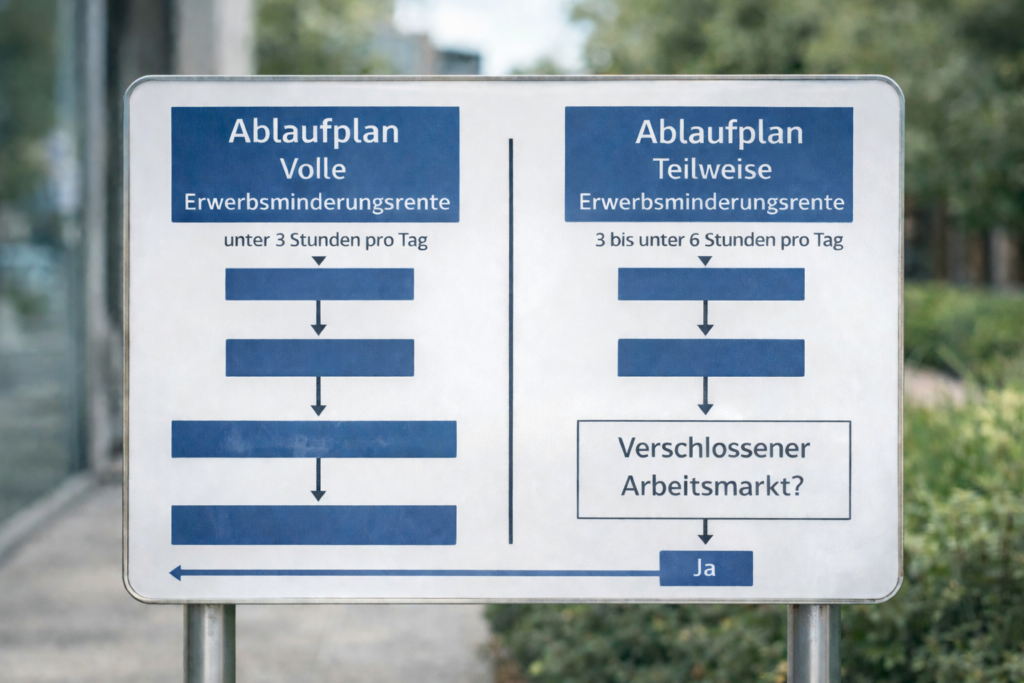
Denn bei der gesetzlichen Rentenversicherung wird Erwerbsminderung danach beurteilt, wie viele Stunden pro Tag jemand noch arbeiten kann – unabhängig vom bisherigen Beruf.

Dabei unterscheidet das Gesetz grundsätzlich zwei Formen der Erwerbsminderungsrente.

****

Teilweise Erwerbsminderungsrente

Eine teilweise Erwerbsminderungsrente kommt in Betracht, wenn jemand gesundheitlich noch zwischen drei und unter sechs Stunden täglich arbeiten könnte.

Die Rentenversicherung geht dann davon aus, dass grundsätzlich noch eine Teilzeittätigkeit möglich wäre.

*****

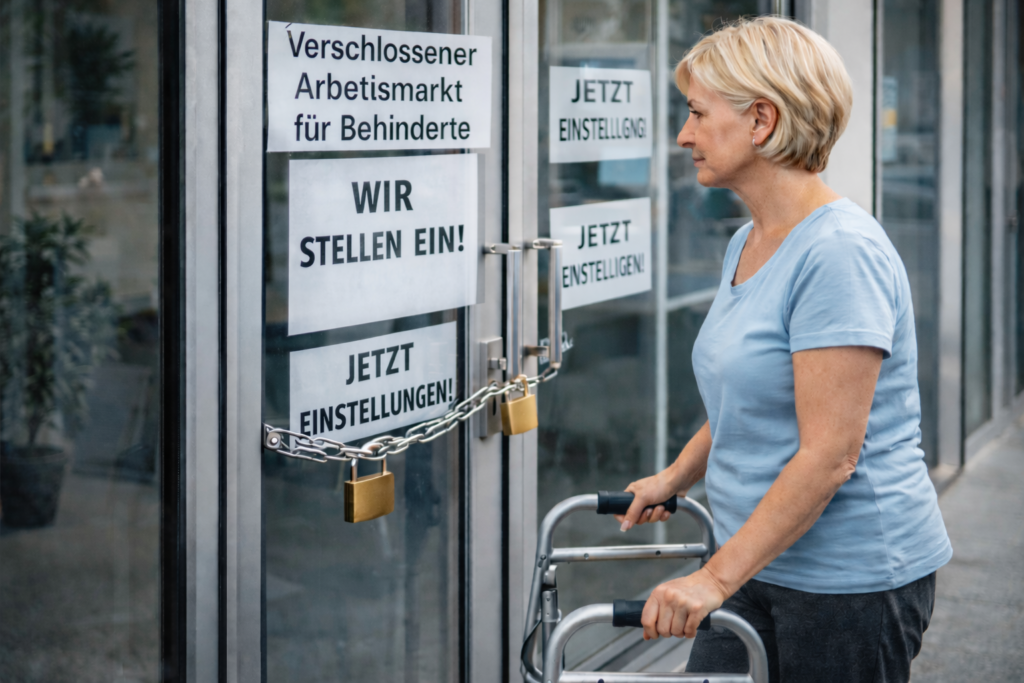
In der Praxis zeigt sich jedoch häufig ein großes Problem: Selbst wenn theoretisch noch eine Arbeitsfähigkeit von drei bis vier Stunden besteht, bedeutet das noch lange nicht, dass es auf dem Arbeitsmarkt tatsächlich einen geeigneten Arbeitsplatz gibt.

Gerade bei Menschen mit erheblichen gesundheitlichen Einschränkungen, mehreren Operationen und dauerhaften Schmerzen ist es oft sehr schwierig, einen solchen Arbeitsplatz zu finden.

Genau diese Frage stellte sich auch bei Susi.

Selbst wenn sie theoretisch noch einige Stunden sitzen könnte – wer würde ihr tatsächlich noch eine passende Tätigkeit anbieten?

Die Geschichte wird noch spannender in Teil 6 und Teil 7

Rückblick

Teil 1

Teil 2

Teil 3

#Erwerbsminderungsrente
#Rehabilitation
#Sozialrecht
#Krankengeld
#Rentenberatung

Ki-generierte Bilder:

*Reha-Szene: Physiotherapie/Gehen üben in moderner Reha-Klinik

**Arztgespräch

***Symbolbild: Teilweise Erwerbsminderung (3–unter 6 Stunden), z. B. Pforte/Empfang

****Symbolbild: Volle Erwerbsminderung (unter 3 Stunden

*****Symbolbild: Verschlossener Arbeitsmarkt / Wegweiser-Schild mit Entscheidungslogik

Quelle: https://rentenberater.blog/teil-5-reha-bericht-mit-sprengkraft-kann-susi-ueberhaupt-noch-arbeiten/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen