Erwerbsminderungsrente: Auch nach neun Jahren droht das Aus – warum die Dauerrente kein Automatismus ist!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer wegen Krankheit dauerhaft nicht mehr arbeiten kann, erhält unter bestimmten Voraussetzungen eine Erwerbsminderungsrente (EM-Rente). Viele Betroffene glauben, dass nach neun Jahren befristetem Rentenbezug automatisch eine unbefristete Rente gezahlt wird.

Doch das ist ein gefährlicher Irrtum!
Entscheidend ist nicht allein, wie lange bereits eine Rente bezogen wurde. Maßgeblich sind die gesetzlichen Voraussetzungen und die medizinische Prognose.

Nach § 102 Abs. 2 SGB VI werden Erwerbsminderungsrenten grundsätzlich befristet bewilligt. Eine Befristung erfolgt für längstens drei Jahre und kann wiederholt werden.

Eine unbefristete Rente kommt insbesondere dann in Betracht, wenn es unwahrscheinlich ist, dass die Erwerbsminderung behoben werden kann.

Die Neun-Jahres-Regel – eine wichtige Schutzvorschrift

Nach insgesamt neun Jahren maßgeblicher Befristung wird gesetzlich vermutet, dass eine Besserung unwahrscheinlich ist. Besteht die medizinisch begründete Erwerbsminderung weiterhin, ist die Rente grundsätzlich unbefristet zu leisten.
Achtung: Eine Arbeitsmarktrente ist anders!

Wer gesundheitlich noch drei bis unter sechs Stunden täglich arbeiten kann, aber keinen geeigneten Teilzeitarbeitsplatz findet, kann eine volle Arbeitsmarktrente erhalten.

Diese bleibt grundsätzlich befristet. Die Neun-Jahres-Regel führt hier nicht zur Dauerrente.
Ein Gerichtsurteil sorgt für Diskussionen

Das Landessozialgericht Baden-Württemberg sprach einer Versicherten mit Urteil vom 24. April 2026 (Az. L 4 R 170/22) eine volle Erwerbsminderungsrente bis Oktober 2026 zu.

Eine unbefristete Rente wurde nach dem veröffentlichten Bericht wegen möglicher weiterer Behandlungen abgelehnt.

Die Begründung wirft Fragen zur gesetzlichen Neun-Jahres-Regel auf. Ohne Prüfung des vollständigen Urteils lässt sich daraus keine allgemeine Ausnahme ableiten.
Was Betroffene unbedingt beachten sollten

Wer eine befristete EM-Rente erhält, sollte rechtzeitig die Weiterzahlung beantragen. Besonders wichtig ist die Prüfung, ob eine medizinisch begründete Erwerbsminderung oder eine Arbeitsmarktrente vorliegt.

Auch eine bereits unbefristete Rente kann bei wesentlicher gesundheitlicher Verbesserung überprüft werden.

Mein Fazit: Neun Jahre Rentenbezug allein garantieren keine Dauerrente. Wer jedoch neun Jahre eine maßgebliche medizinisch begründete Zeitrente erhalten hat und weiterhin erwerbsgemindert ist, besitzt eine starke gesetzliche Rechtsposition.

Eine erneute Befristung sollte deshalb sorgfältig überprüft werden!

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Rechtsgrundlagen und Rechtsprechung:

§ 102 Abs. 2 SGB VI – Befristung und unbefristete Gewährung von Erwerbsminderungsrenten.

Landessozialgericht Baden-Württemberg, Urteil vom 24.04.2026, Az. L 4 R 170/22:

https://dejure.org/dienste/vernetzung/rechtsprechung?Aktenzeichen=L+4+R+170%252F22&Datum=24.04.2026&Gericht=LSG+Baden-W%C3%BCrttemberg

#Erwerbsminderungsrente #Dauerrente #Rentenversicherung #Rentenrecht #Rentenberatung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

99,99 % statt 100 % Rente: Warum wenige Cent Verzicht viel Geld bringen können!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer die Regelaltersgrenze erreicht, sollte nicht automatisch eine Vollrente beziehen. Denn eine 99,99-Prozent-Teilrente kann Vorteile bieten. Bei 2.000 Euro Monatsrente beträgt der Unterschied nur 20 Cent monatlich oder 2,40 Euro jährlich. Dieser geringe Verzicht kann sich insbesondere bei der Angehörigenpflege lohnen.

1. Angehörige pflegen – zusätzliche Rente sichern

Wer nach der Regelaltersgrenze eine Vollrente bezieht, ist als nicht erwerbsmäßige Pflegeperson grundsätzlich rentenversicherungsfrei. Bei einer 99,99-Prozent-Teilrente können dagegen Beiträge der Pflegekasse zusätzliche Rentenansprüche schaffen.

Voraussetzung ist unter anderem, dass mindestens Pflegegrad 2 vorliegt, die Pflege mindestens zehn Stunden an wenigstens zwei Tagen pro Woche erfolgt und die Pflegeperson höchstens 30 Stunden wöchentlich erwerbstätig ist.

2. Weiterarbeiten und Rentenansprüche aufbauen

Wer nach der Regelaltersgrenze eine Altersvollrente bezieht, ist in einer Beschäftigung grundsätzlich rentenversicherungsfrei. Mit einer Teilrente besteht dagegen grundsätzlich Rentenversicherungspflicht. Eigene und Arbeitgeberbeiträge können die spätere Rente erhöhen.

Auch Vollrentner können durch Verzicht auf die Versicherungsfreiheit weitere Rentenansprüche erwerben.

3. Rentensplitting – auch nach einem Todesfall

Ehegatten können unter gesetzlichen Voraussetzungen ihre in der Ehe erworbenen Rentenanwartschaften aufteilen. Das Rentensplitting kann auch nach dem Tod eines Ehepartners möglich sein.

Ob eine Vollrente oder Teilrente bezogen wird, kann für das Ende der Splittingzeit bedeutsam sein. Die 99,99-Prozent-Teilrente ist aber keine allgemeine Voraussetzung für das Splitting nach einem Todesfall.

Ein wirksames Rentensplitting schließt eine Witwen- oder Witwerrente aus.

4. Altersvorsorgedepot und staatliche Förderung

Auch beim geplanten staatlich geförderten Altersvorsorgedepot kann die Teilrente interessant sein.

Wer durch eine versicherungspflichtige Beschäftigung förderberechtigt ist, könnte staatliche Zulagen erhalten. Ob das im konkreten Fall gilt, hängt von den maßgeblichen Fördervorschriften ab.

Mein Fazit: Vor der Vollrente beraten lassen!

99,99 Prozent können vorteilhafter sein als 100 Prozent!

Deshalb sollten Versicherte vor Beantragung der Regelaltersrente oder beim Erreichen der Regelaltersgrenze von einem unabhängigen, registrierten Rentenberater prüfen lassen, ob eine 99,99-Prozent-Teilrente für sie sinnvoll ist.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Entscheidend sind die persönliche Versicherungsbiografie, Pflege, Beschäftigung und Familiensituation. Eine pauschale Empfehlung wäre falsch.

#Teilrente #RenteMit99Komma99Prozent #Rentenberatung #PflegendeAngehörige #Rentensplitting

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.
EM-Rente: Diese Krankheiten führen statistisch zu den höchsten Renten – doch der Grund überrascht

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, fragt sich häufig: Gibt es Krankheiten, bei denen die Deutsche Rentenversicherung eine höhere Rente zahlt?

Die klare Antwort lautet: Nein. Eine bestimmte Diagnose führt nicht automatisch zu einer höheren Erwerbsminderungsrente. Trotzdem zeigen Statistiken deutliche Unterschiede zwischen einzelnen Krankheitsgruppen.

So lag bei Rentenzugängen im Jahr 2020 der durchschnittliche monatliche Zahlbetrag aller neuen Erwerbsminderungsrenten bei rund 881 Euro. Bei Krebserkrankungen waren es im Durchschnitt rund 989 Euro, bei psychischen Störungen infolge von Medikamenten- oder Drogenmissbrauch dagegen nur etwa 550 Euro.

Das bedeutet aber nicht, dass Krebs von der Rentenversicherung „höher bewertet“ wird. Entscheidend für die Rentenhöhe sind insbesondere die bisher erworbenen Entgeltpunkte und die Bewertung der Zurechnungszeit.

Warum entstehen dann solche Unterschiede?

Wer beispielsweise erst nach vielen Jahren mit einem guten sozialversicherungspflichtigen Einkommen schwer erkrankt, hat bis dahin häufig bereits viele Entgeltpunkte aufgebaut. Wer dagegen schon früh oder über längere Zeit gesundheitliche Probleme hatte, hatte möglicherweise häufiger Beschäftigungslücken, Teilzeitphasen oder niedrigere Einkommen. Dadurch können im Durchschnitt geringere Rentenansprüche entstehen.

Hinzu kommt die Zurechnungszeit. Sie soll verhindern, dass Menschen besonders starke Rentennachteile erleiden, nur weil sie früh erwerbsgemindert werden. Bei einem Beginn der Erwerbsminderungsrente im Jahr 2026 wird diese Zeit grundsätzlich bis zum Alter von 66 Jahren und 3 Monaten berücksichtigt.

Wichtig ist deshalb: Nicht der Name der Krankheit entscheidet über die Rentenhöhe, sondern die persönliche Rentenbiografie.

Vor einem Antrag sollte der Versicherungsverlauf genau geprüft werden. Fehlende Beschäftigungszeiten, Kindererziehungszeiten, Ausbildungszeiten oder andere rentenrechtlich relevante Zeiten können Auswirkungen auf die Berechnung haben.

Und noch etwas: Für die Bewilligung ist nicht allein die Diagnose entscheidend. Maßgeblich ist, wie stark die gesundheitlichen Einschränkungen das Leistungsvermögen auf dem allgemeinen Arbeitsmarkt tatsächlich reduzieren.

Mein Tipp: Wer eine Erwerbsminderungsrente beantragen muss, sollte nicht nur die medizinischen Unterlagen sorgfältig vorbereiten, sondern auch sein Rentenkonto vollständig klären lassen. Gerade bei der EM-Rente steckt der Teufel oft im Detail.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Erwerbsminderungsrente #EMRente #DeutscheRentenversicherung #Rentenberatung #Rente

Hinweis zu den Bildern: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

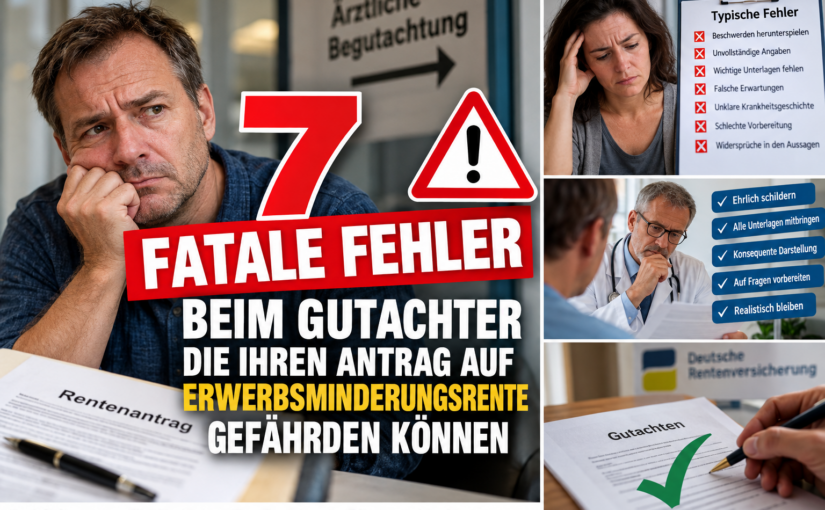
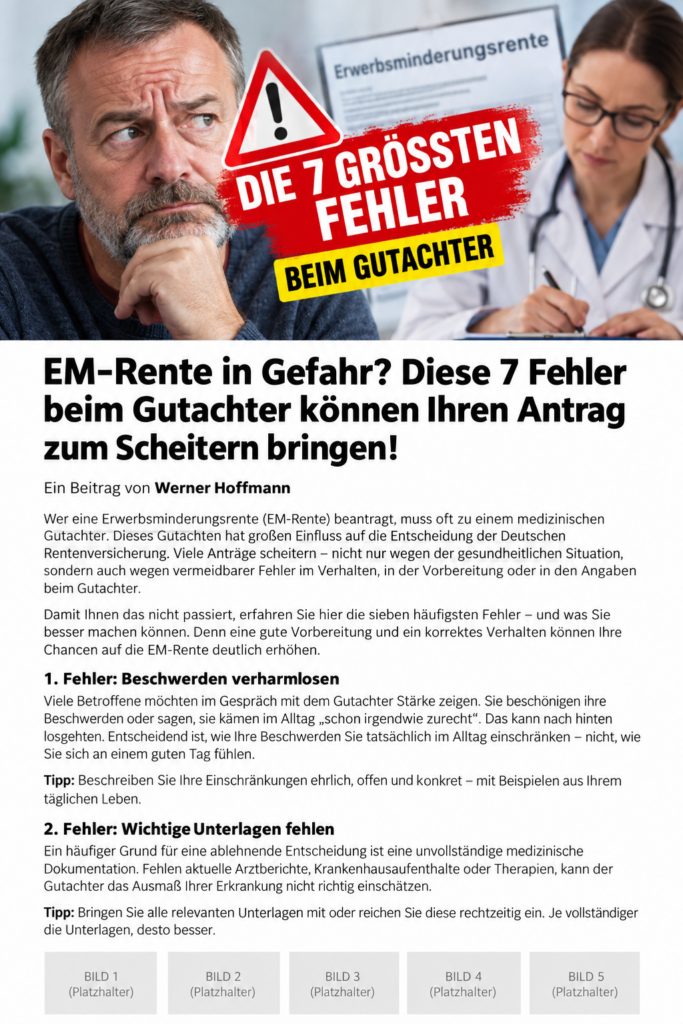
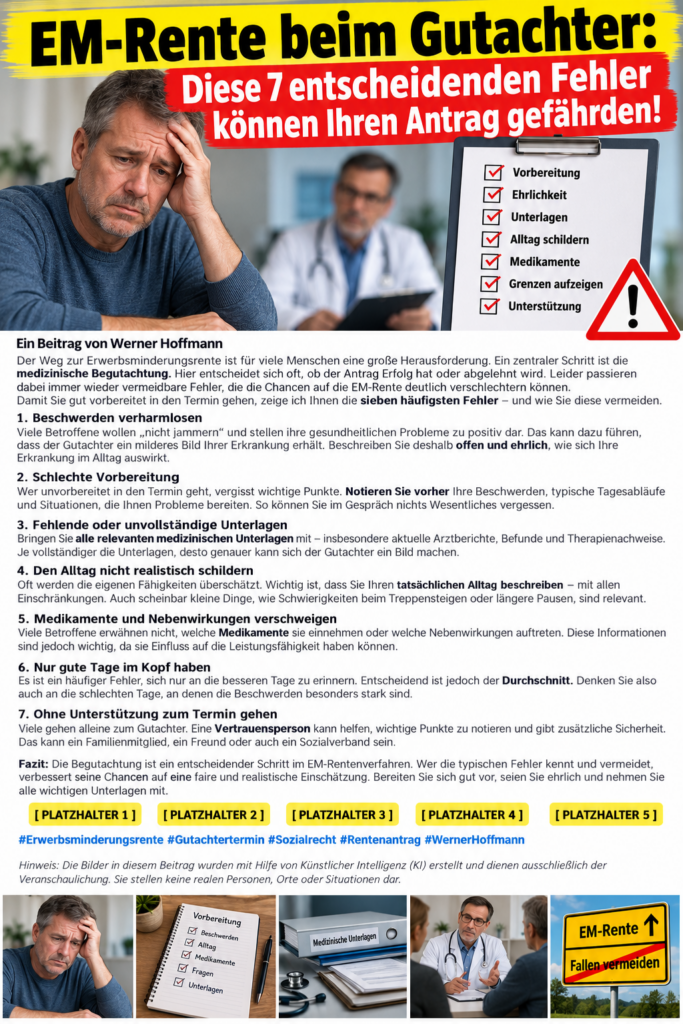
EM-Rente: Diese Fehler beim Gutachter können Ihren Rentenantrag gefährden

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Wer eine Erwerbsminderungsrente beantragt, kommt häufig an einer medizinischen Begutachtung nicht vorbei. Dieser Termin kann für das Verfahren große Bedeutung haben. Wichtig ist: Nicht eine Diagnose allein entscheidet über die Rente. Entscheidend ist, wie stark Krankheit oder Behinderung das tatsächliche Leistungsvermögen auf dem allgemeinen Arbeitsmarkt einschränken.

Nach § 43 SGB VI gilt grundsätzlich: Wer auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten kann, kann voll erwerbsgemindert sein. Bei mindestens drei, aber weniger als sechs Stunden kommt eine teilweise Erwerbsminderung in Betracht. Wer mindestens sechs Stunden täglich arbeiten kann, gilt grundsätzlich nicht als erwerbsgemindert.

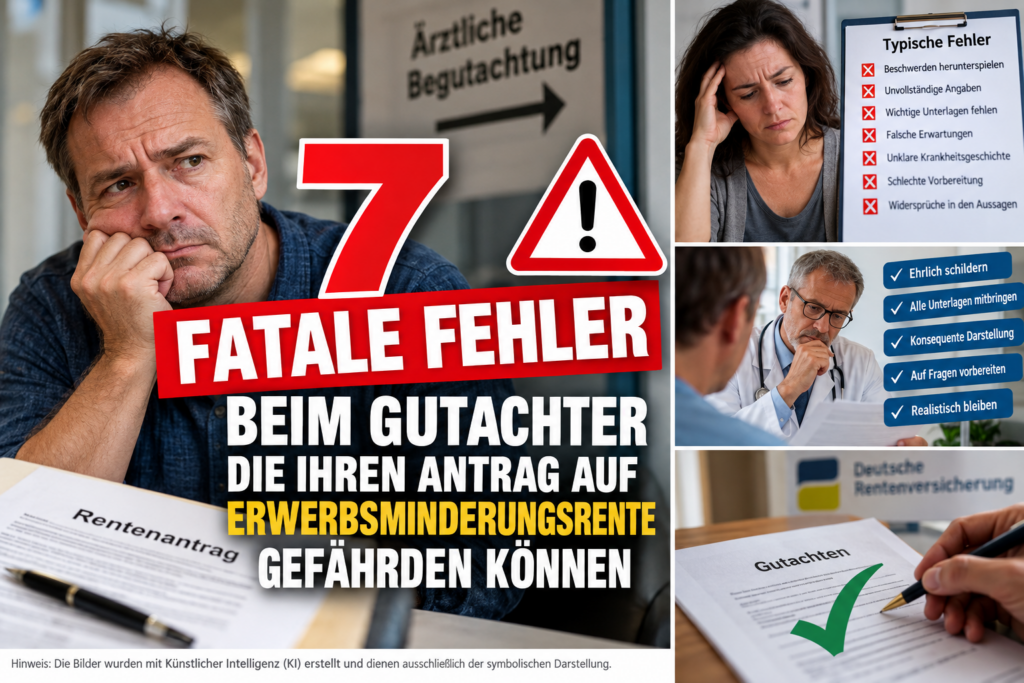
Beim Gutachter sollten deshalb typische Fehler vermieden werden:

1. Beschwerden herunterspielen
Viele Menschen sagen aus Gewohnheit: „Es geht schon.“ Entscheidend ist aber, was noch möglich ist, wie lange und mit welchen Pausen oder Hilfen.

2. Beschwerden übertreiben
Auch Übertreibungen können problematisch sein. Angaben sollten ehrlich, nachvollziehbar und widerspruchsfrei sein.

3. Krankheitsverlauf nicht kennen
Hilfreich ist eine kurze Übersicht über Diagnosen, Krankenhausaufenthalte, Reha, Operationen, Therapien und wichtige Medikamentenänderungen.

4. Nur Diagnosen aufzählen
Nicht der Name der Krankheit ist entscheidend, sondern ihre konkreten Folgen im Alltag und bei der Arbeit.

5. Den Tagesablauf zu ungenau schildern
„Ich mache meinen Haushalt selbst“ sagt wenig aus. Wichtig ist, wie lange etwas dauert, wie oft Pausen nötig sind und ob Unterstützung erforderlich ist.

Ein Tagebuch ist da sehr sinnvoll.

6. Medikamente und Behandlungen unvollständig angeben
Ein aktueller Medikamentenplan ist sinnvoll. Auch Nebenwirkungen, erfolglose Therapien oder medizinisch begründete Therapieabbrüche gehören dazu.

7. Unvorbereitet zum Termin gehen
Vorbereitung bedeutet nicht, Antworten auswendig zu lernen. Sie hilft, den Gesundheitszustand vollständig und widerspruchsfrei zu schildern.

Nach § 62 SGB I kann die Rentenversicherung notwendige ärztliche oder psychologische Untersuchungen verlangen. Der Gutachter entscheidet aber nicht selbst über die Rente. Er liefert eine sozialmedizinische Einschätzung, die von der Deutschen Rentenversicherung mit den übrigen Unterlagen bewertet wird.

Mein Tipp: Gehen Sie sachlich vorbereitet in die Begutachtung. Weder dramatisieren noch verharmlosen. Entscheidend ist ein realistisches Bild Ihrer tatsächlichen Belastbarkeit.

#Erwerbsminderungsrente #EMRente #Rentenversicherung #Gutachter #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Ab 2027 droht arbeitenden Rentnern eine Krankengeld-Falle – 99,99-%-Teilrente funktioniert nicht mehr!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Für arbeitende Rentnerinnen und Rentner gibt es ab 1. Januar 2027 eine wichtige Änderung. Wer neben seiner Altersrente weiterhin beschäftigt ist und sich über das Arbeitsverhältnis einen Anspruch auf Krankengeld erhalten möchte, muss künftig sehr genau auf die Höhe seiner Teilrente achten.

Grundlage ist das GKV-Beitragssatzstabilisierungsgesetz vom 24. Juli 2026 (BGBl. I Nr. 228). Geändert wird insbesondere § 50 Abs. 1 Satz 1 Nr. 1 SGB V. Die Neuregelung tritt zum 1. Januar 2027 in Kraft.

Bisher wurde häufig folgende Gestaltung genutzt:

Statt einer Altersvollrente wurde beispielsweise eine Teilrente von 99,99 Prozent beantragt. Wer daneben versicherungspflichtig weiterarbeitete, konnte dadurch grundsätzlich seinen Krankengeldanspruch aus der Beschäftigung erhalten.

Damit ist ab 2027 Schluss.

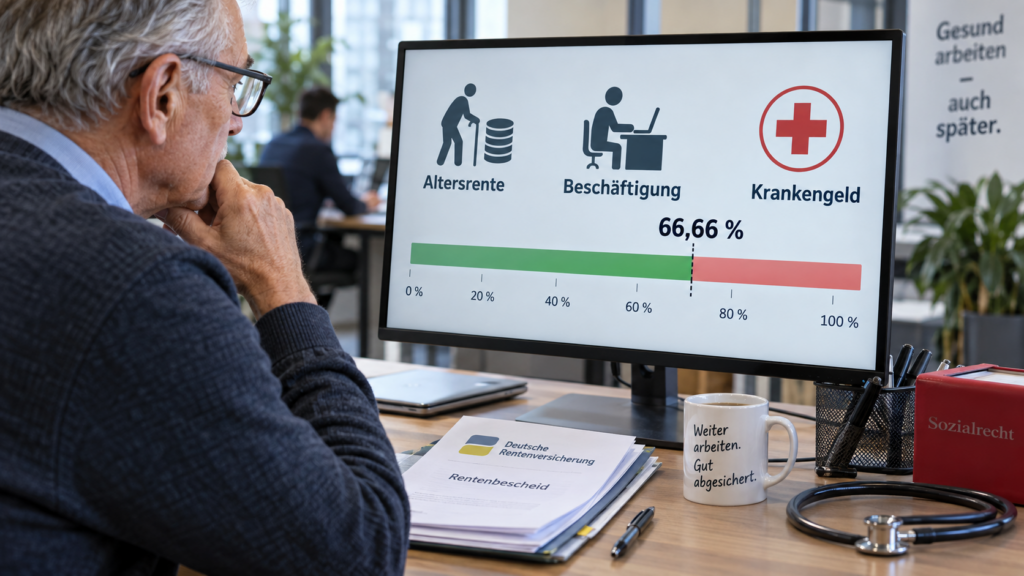
Künftig entfällt der Krankengeldanspruch bereits dann, wenn eine Alters-Teilrente von mehr als zwei Dritteln der Vollrente bezogen wird.

Wer den Krankengeldanspruch erhalten möchte, darf somit höchstens zwei Drittel der Vollrente als Altersrente beziehen.

Wichtig: Das betrifft nicht nur die Regelaltersrente.

Die neue Regelung gilt grundsätzlich für alle Altersrenten, also beispielsweise für die Altersrente für langjährig Versicherte, für besonders langjährig Versicherte, für schwerbehinderte Menschen und für die Regelaltersrente.

Entscheidend ist also nicht die Rentenart, sondern wie hoch die Teilrente im Verhältnis zur Vollrente ist.

Auch bei Erwerbsminderungsrenten muss unterschieden werden: Wer eine volle Erwerbsminderungsrente bezieht, hat bereits nach § 50 SGB V grundsätzlich keinen Krankengeldanspruch. Eine Rente wegen teilweiser Erwerbsminderung führt dagegen nicht automatisch zum vollständigen Wegfall des Krankengeldes.

Bestehende 99,99-%-Teilrenten sollten deshalb überprüft werden.

Soll die Alters-Teilrente zum 1. Januar 2027 auf höchstens zwei Drittel abgesenkt werden, muss die Änderung spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingegangen sein.

Mein Hinweis: Wer als Rentner weiterarbeitet, sollte nicht vorschnell auf Vollrente umstellen. Rentenhöhe, Arbeitsentgelt, Krankengeldanspruch und Krankenversicherung sollten gemeinsam geprüft werden.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rente #Krankengeld #Teilrente #Erwerbsminderungsrente #Sozialversicherung

Hinweis zu den Bildern: Die verwendeten Bilder können ganz oder teilweise mit Künstlicher Intelligenz (KI) erstellt worden sein.

1.169 kostenlose Rechner: Neue Renten-Tools auf 1000Rechner.de

Ein Beitrag von

Werner Hoffmann

Der interessante Erfahrungsaustausch beim Bundesverband der Rentenberater war am Freitagabend erfolgreich beendet. Danach habe ich die Zeit genutzt und bei 1000Rechner.de noch einige neue Rechnermodule entwickelt, die vielleicht auch für Dich interessant sein können.

Inzwischen gibt es dort genau 1.169 Rechner, Statistiken und Entscheidungshilfen – und alle können kostenlos genutzt werden.

Hier einige der neuen Renten-Tools:

1. Prüfung der Selbstständigkeit und Pflichtversicherung

Der neue Prüfer hilft dabei, eine selbstständige Tätigkeit im Hinblick auf eine mögliche Rentenversicherungspflicht nach § 2 SGB VI einzuordnen. Besonders wichtig kann das sein, wenn im Wesentlichen nur für einen Auftraggeber gearbeitet wird oder eine Tätigkeit zu den gesetzlich erfassten selbstständigen Berufen gehört.

2. Rentenarten-Vergleich / Rentenbeginn-Optimierer

Vor Beginn der Tagung wurde am Freitag ein Rentenberechner beziehungsweise Rentenbeginn-Optimierer gezeigt, der nach meinen Informationen rund 30 Euro monatlich kosten soll.

Ein entsprechendes Modul habe ich anschließend selbst entwickelt – bei 1000Rechner.de natürlich kostenlos.

Der Rechner vergleicht unterschiedliche Rentenarten, mögliche Rentenbeginntermine, Wartezeiten, Abschläge und Modell-Rentenhöhen. So lassen sich verschiedene Möglichkeiten schnell gegenüberstellen.

3. Rentensplitting zu Lebzeiten

Dieser Rechner prüft die Voraussetzungen für ein Rentensplitting unter Ehegatten oder Lebenspartnern und zeigt, welche Auswirkungen die Übertragung von Rentenanwartschaften haben kann.

4. Rentensplitting im Todesfall

Auch nach dem Tod eines Ehepartners kann die Frage entstehen, ob ein Rentensplitting möglich und sinnvoll zu prüfen ist. Der Rechner zeigt Voraussetzungen und Berechnungsgrundlagen. Dabei sollte immer auch die mögliche Witwen- oder Witwerrente berücksichtigt werden.

5. Statistiken zur gesetzlichen Rentenversicherung

Zusätzlich gibt es einen großen Statistikbereich mit rund 28 Kennzahlen und Auswertungen, beispielsweise zu Geburten, Sterbefällen, Rentenbezugsdauer, Rentenausgaben und weiteren Entwicklungen der gesetzlichen Rentenversicherung.

Mein Ziel bei 1000Rechner.de ist es, komplizierte Themen möglichst verständlich aufzubereiten und kostenlose Hilfsmittel zur ersten Orientierung bereitzustellen.

Die Links zu den neuen Rechnern:

https://www.1000rechner.de/selbststaendige-2-sgb-vi-pflichtversicherungs-pruefer

https://1000rechner.de/rentenarten-vergleich-rentenbeginn-optimierer

https://1000rechner.de/rentensplitting-zu-lebzeiten

https://1000rechner.de/rentensplitting-im-todesfall

https://www.1000rechner.de/gesetzliche-rentenversicherung-rechner

https://www.1000rechner.de

#Rente #Rentenversicherung #Rentenberatung #1000Rechner #Rentensplitting

Hinweis zu den Bildern:
Die in diesem Beitrag verwendeten Bilder wurden mit Künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration und Veranschaulichung des Themas.

Verwaltungs- und Managementprogramm für Rentenberater – aus der Praxis für die Praxis

Ein Beitrag von Werner Hoffmann

Wer als Rentenberater selbstständig tätig ist, kennt die Herausforderung: Die rentenrechtliche Beratung ist nur ein Teil der täglichen Arbeit. Mandantendaten müssen erfasst, Vollmachten erstellt, Fristen überwacht, Schriftstücke verwaltet, Rechnungen geschrieben und Zahlungseingänge kontrolliert werden.

Aus dieser Praxis entstand die Idee für ein Verwaltungs- und Managementprogramm speziell für Rentenberater.

Mehr als klassische Kanzleisoftware

Viele Kanzleiprogramme berücksichtigen die besonderen Anforderungen von Rentenberatern nur teilweise.

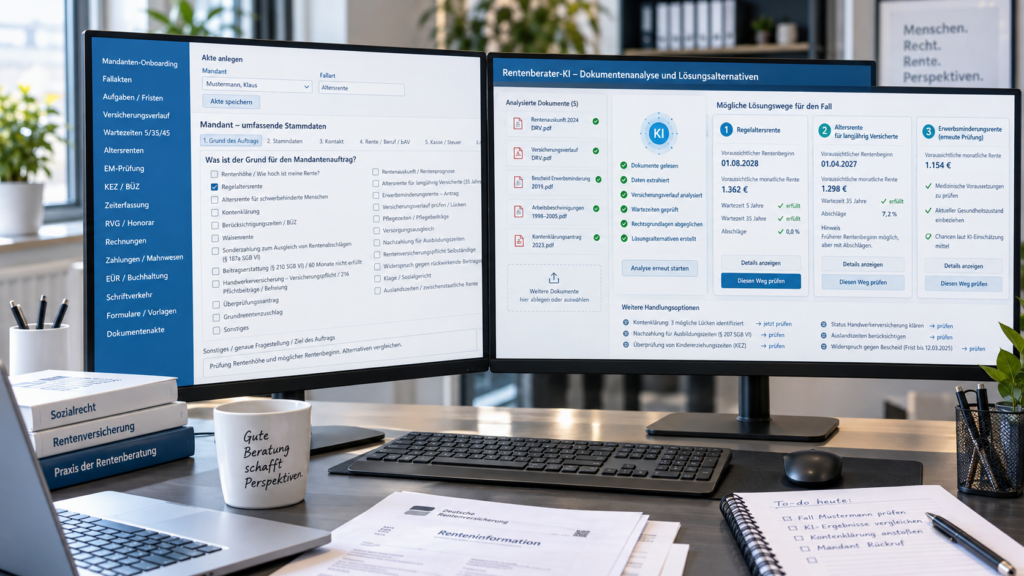
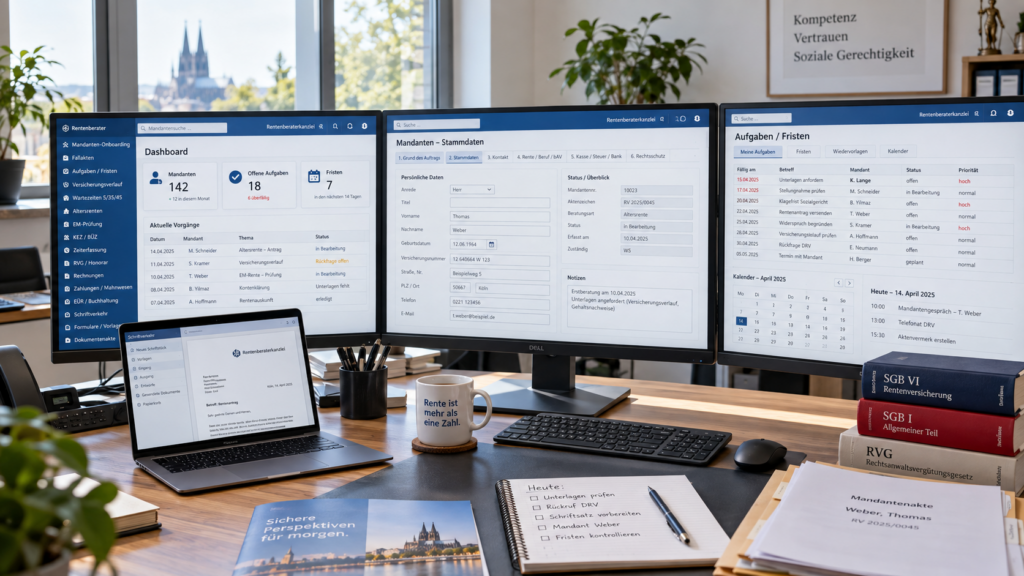
Schon bei der Mandantenanlage soll der Grund des Auftrags erfasst werden können: etwa Altersrente, Erwerbsminderungsrente, Hinterbliebenenrente, Kontenklärung, Kindererziehungszeiten, Statusfeststellung, Widerspruch oder Klage.

Versicherungsnummer, Krankenkasse, Steuer-ID und weitere Daten werden zentral hinterlegt. Bei Widerspruch und Klage kommen Angaben zur Rechtsschutzversicherung und Deckungszusage hinzu.

Formulare, Abrechnung und Buchhaltung

Häufig benötigte Formulare sollen direkt mit gespeicherten Mandantendaten vorbereitet werden. Ebenso können eigene Formulare, Vorlagen und Textbausteine integriert werden.

Vorgesehen sind außerdem Rechnungsstellung, Zahlungseingänge, Ausgaben und Einnahmen-Überschussrechnung sowie eine Exportmöglichkeit für die Zusammenarbeit mit dem Steuerberater, insbesondere für DATEV Unternehmen online (DUO).

Verwaltung trifft Künstliche Intelligenz

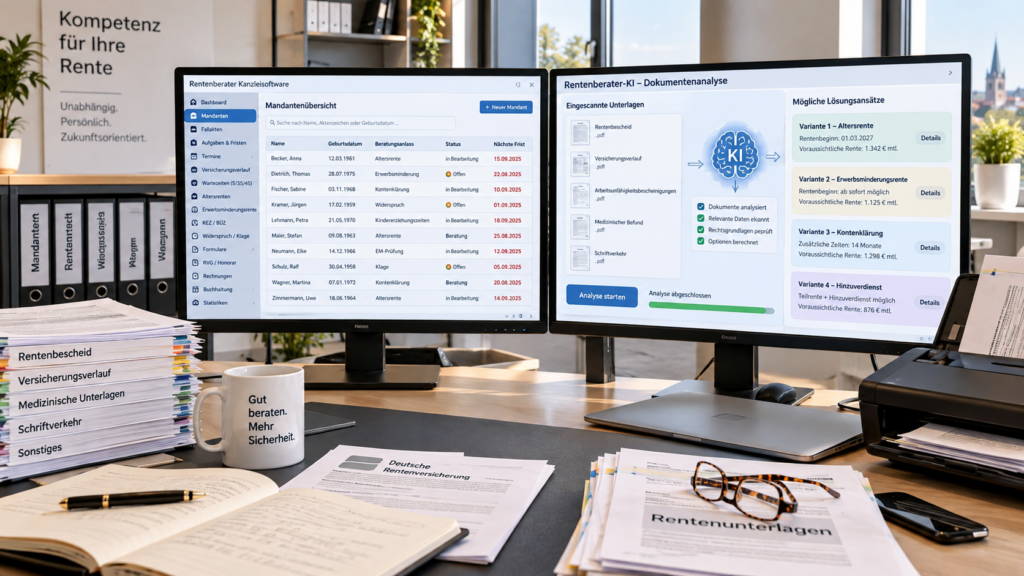
Besonders interessant wird die Verbindung mit meinem Rentenberater-KI-Modul, das nach derzeitiger Planung bis zum Jahresende 2026 fertiggestellt werden soll.

Unterlagen eines Mandanten sollen eingescannt und vom KI-Modul analysiert werden. Aus den vorliegenden Informationen soll die KI selbstständig mehrere alternative Lösungsansätze für den jeweiligen Fall vorschlagen.

Die fachliche Prüfung, Bewertung und Entscheidung bleibt beim Rentenberater. Die KI kann Zusammenhänge erkennen, Alternativen gegenüberstellen und zusätzliche Ansatzpunkte aufzeigen. Dadurch kann der Rentenberater Fälle noch qualifizierter und effektiver bearbeiten.

Ein Gesamtsystem für die Rentenberatung

Beide Systeme sollen sich ideal ergänzen: Das Verwaltungsprogramm organisiert Mandanten, Dokumente, Verfahren und Abrechnung, während das KI-Modul die fachliche Analyse unterstützt.

So entsteht Schritt für Schritt ein Gesamtsystem, in dem Kanzleiverwaltung und Künstliche Intelligenz sinnvoll zusammenspielen.

Das Ziel: weniger Zeit für Routine und Verwaltung und mehr Zeit für das Entscheidende – die qualifizierte Beratung der Mandanten.

Werner Hoffmann
Rentenberater (RDG)

#Rentenberater #Rentenberatung #KünstlicheIntelligenz #Kanzleisoftware #Digitalisierung

Hinweis: Die in diesem Beitrag verwendeten Illustrationen wurden teilweise mithilfe Künstlicher Intelligenz (KI) erstellt bzw. bearbeitet.

Erwerbsminderungsrente auf Dauer: Wann die Rentenversicherung nicht mehr befristen darf

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer eine Erwerbsminderungsrente erhält, bekommt sie keineswegs automatisch dauerhaft. Grundsätzlich werden Renten wegen Erwerbsminderung zunächst befristet bewilligt.

Nach § 102 Abs. 2 SGB VI darf eine Befristung grundsätzlich längstens drei Jahre nach Rentenbeginn dauern. Danach kann die Deutsche Rentenversicherung die Rente erneut befristet verlängern – wiederum für höchstens drei Jahre.

Doch es gibt einen wichtigen Unterschied zwischen Zeitrente und Dauerrente.

Eine Erwerbsminderungsrente ist unbefristet zu leisten, wenn es unwahrscheinlich ist, dass die Minderung der Erwerbsfähigkeit wieder behoben werden kann. Dabei kommt es nicht allein auf die Diagnose an.

Eine schwere Depression, Krebserkrankung, neurologische Erkrankung oder eine schwere Erkrankung des Bewegungsapparates bedeutet deshalb nicht automatisch: Rente auf Dauer.

Entscheidend ist vielmehr die medizinische Prognose: Kann sich das Leistungsvermögen durch Behandlung, Therapie oder Rehabilitation noch so verbessern, dass keine Erwerbsminderung mehr vorliegt?

Ist eine solche Verbesserung nach den medizinischen Erkenntnissen unwahrscheinlich, kann eine Dauerrente sogar bereits bei der ersten Bewilligung möglich sein.

Besonders wichtig ist die 9-Jahres-Regel.

Wurde die Erwerbsminderungsrente aus medizinischen Gründen insgesamt neun Jahre lang befristet, geht das Gesetz davon aus, dass eine Behebung der Erwerbsminderung unwahrscheinlich ist. Dann ist grundsätzlich eine unbefristete Erwerbsminderungsrente zu leisten.

Aber Vorsicht: Eine bedeutende Ausnahme gibt es bei der sogenannten Arbeitsmarktrente.

Wer medizinisch noch drei bis unter sechs Stunden täglich arbeiten könnte und nur deshalb eine volle Erwerbsminderungsrente erhält, weil der Teilzeitarbeitsmarkt als verschlossen gilt, bekommt eine arbeitsmarktbedingte volle EM-Rente.

Für diese gilt die 9-Jahres-Grenze nicht. Sie kann weiterhin befristet werden.

Mein Tipp: Wer bereits mehrfach eine befristete EM-Rente erhalten hat, sollte genau prüfen, warum die Rente befristet wurde, wie lange sie bereits bezogen wird und ob die medizinischen Voraussetzungen inzwischen für eine Dauerrente sprechen.

#Erwerbsminderungsrente #EMRente #Rentenversicherung #Rentenrecht #Rentenberater

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

KI ohne Cloud-Kosten? Warum Ollama für lokale künstliche Intelligenz immer interessanter wird

Ein Beitrag von
Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Künstliche Intelligenz muss nicht zwangsläufig in einer großen Cloud laufen. Mit Ollama lassen sich leistungsfähige KI-Sprachmodelle direkt auf dem eigenen Computer betreiben.

Das ist besonders interessant für Unternehmen, Berater und alle, die mit vertraulichen Dokumenten und personenbezogenen Daten arbeiten. Statt Texte zunächst an einen externen Cloud-Dienst zu übertragen, kann ein geeignetes KI-Modell direkt auf dem eigenen Laptop oder PC laufen.

Was macht Ollama eigentlich?

Ollama ist eine Plattform, mit der sogenannte Open-Weight-KI-Modelle relativ einfach installiert und genutzt werden können. Solche Modelle können beispielsweise Dokumente analysieren, Fragen zu Texten beantworten, Zusammenfassungen erstellen, Informationen strukturieren oder Bestandteil einer eigenen KI-Dokumentensuche sein.

Gerade bei großen eigenen Dokumentenbeständen kann das interessant sein: Eine lokale Suchlösung kann passende Fundstellen ermitteln, die anschließend von einer KI ausgewertet und in verständlicher Form zusammengeführt werden.

Meine eigene Anwendung als Rentenberater

Auch ich entwickle als Rentenberater derzeit eine eigene KI-Dokumentensuche. Ziel ist es, umfangreiche Unterlagen, Rechtsgrundlagen, Fachinformationen und Rechtsprechung innerhalb kürzester Zeit auszuwerten und daraus mögliche strategische Lösungswege für einen Fall zu entwickeln.

Ein wesentlicher Punkt ist dabei der Datenschutz: Personenbezogene Mandantendaten sollen nicht für die KI-Auswertung in eine externe Cloud übertragen werden. Die eigentliche KI-Auswertung kann lokal auf dem eigenen Rechner stattfinden.

Gerade in Bereichen wie Rentenberatung, Recht, Steuerberatung oder Medizin kann diese lokale Verarbeitung ein erheblicher Vorteil sein.

Und was kostet Ollama?

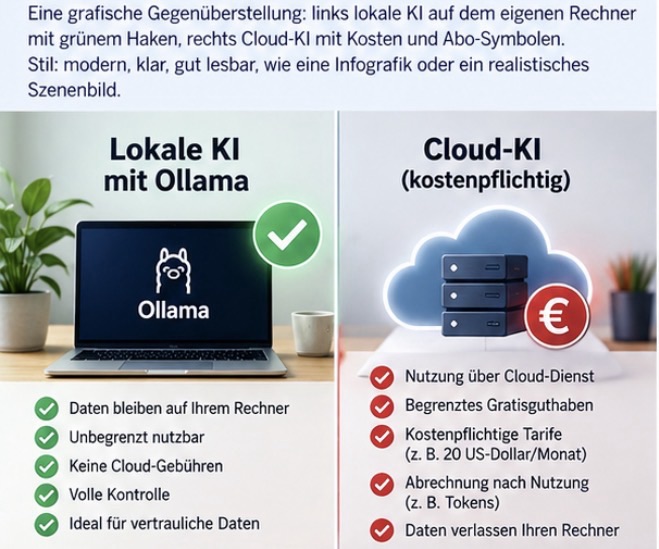
Der entscheidende Punkt: Lokale KI-Modelle auf der eigenen Hardware können mit Ollama ohne nutzungsabhängige Cloud-Gebühren betrieben werden.

Ollama weist auf seiner Preisseite darauf hin, dass das Ausführen von Modellen auf der eigenen Hardware unbegrenzt möglich ist. Daneben gibt es auch Cloud-Angebote und kostenpflichtige Tarife für Nutzer, die Rechenleistung von Ollama nutzen möchten.

Wer jedoch einen leistungsfähigen Laptop oder PC mit ausreichend Arbeitsspeicher und möglichst guter GPU besitzt, kann eine lokale KI betreiben, ohne für jede einzelne Anfrage Cloud-Gebühren bezahlen zu müssen.

Damit wird künstliche Intelligenz nicht nur leistungsfähig, sondern gerade bei sensiblen Daten auch zu einer interessanten Alternative zur ausschließlichen Cloud-Nutzung.

Derzeit noch in der BETA-Version, ab Januar wohl komplett fertig.

Interessanter Link

https://ollama.com/pricing

#KünstlicheIntelligenz #Ollama #LokaleKI #Datenschutz #Rentenberatung

KI-Bilder von Werner Hoffmann

Hinweis: Die verwendeten Bilder wurden mit Unterstützung künstlicher Intelligenz erstellt und dienen der Illustration.

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

Fitnesslehrerin und Rentenversicherung – warum der Zeitpunkt des Rentenantrags entscheidend sein kann.

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Selbstständige wissen nicht, dass sie kraft Gesetzes rentenversicherungspflichtig sein können.

Das betrifft nicht nur Handwerker. Auch selbstständige Lehrer, Trainer und Fitness-Coaches können dazugehören.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

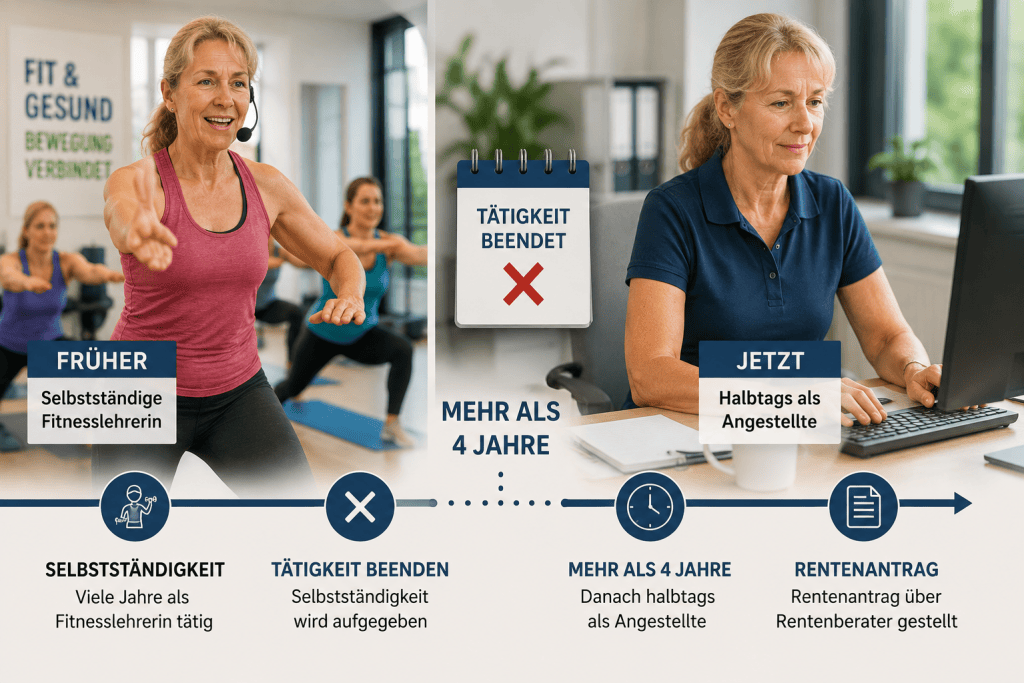
Claudia Mayer* arbeitete viele Jahre als selbstständige Fitnesslehrerin.

Was sie nicht wusste:

Auch Fitnessunterricht kann als Lehrtätigkeit nach § 2 Satz 1 Nr. 1 SGB VI gelten.

Selbstständige Lehrkräfte können rentenversicherungspflichtig sein, wenn sie im Zusammenhang mit ihrer Tätigkeit regelmäßig keinen versicherungspflichtigen Arbeitnehmer beschäftigen.

Beiträge zur Rentenversicherung hatte Claudia Mayer* während ihrer Selbstständigkeit nicht gezahlt.
Etwas mehr als vier Jahre vor ihrem geplanten Rentenbeginn beendete sie die Selbstständigkeit vollständig und arbeitete anschließend nur noch halbtags als Angestellte.

Erst kurz vor der Altersrente hörte sie, dass auch selbstständige Fitnesslehrer rentenversicherungspflichtig sein können. Ihre Sorge: Droht jetzt eine hohe Beitragsnachforderung?

Deshalb wandte sie sich vor der Antragstellung an einen Rentenberater.

Die Verjährung kann entscheidend sein

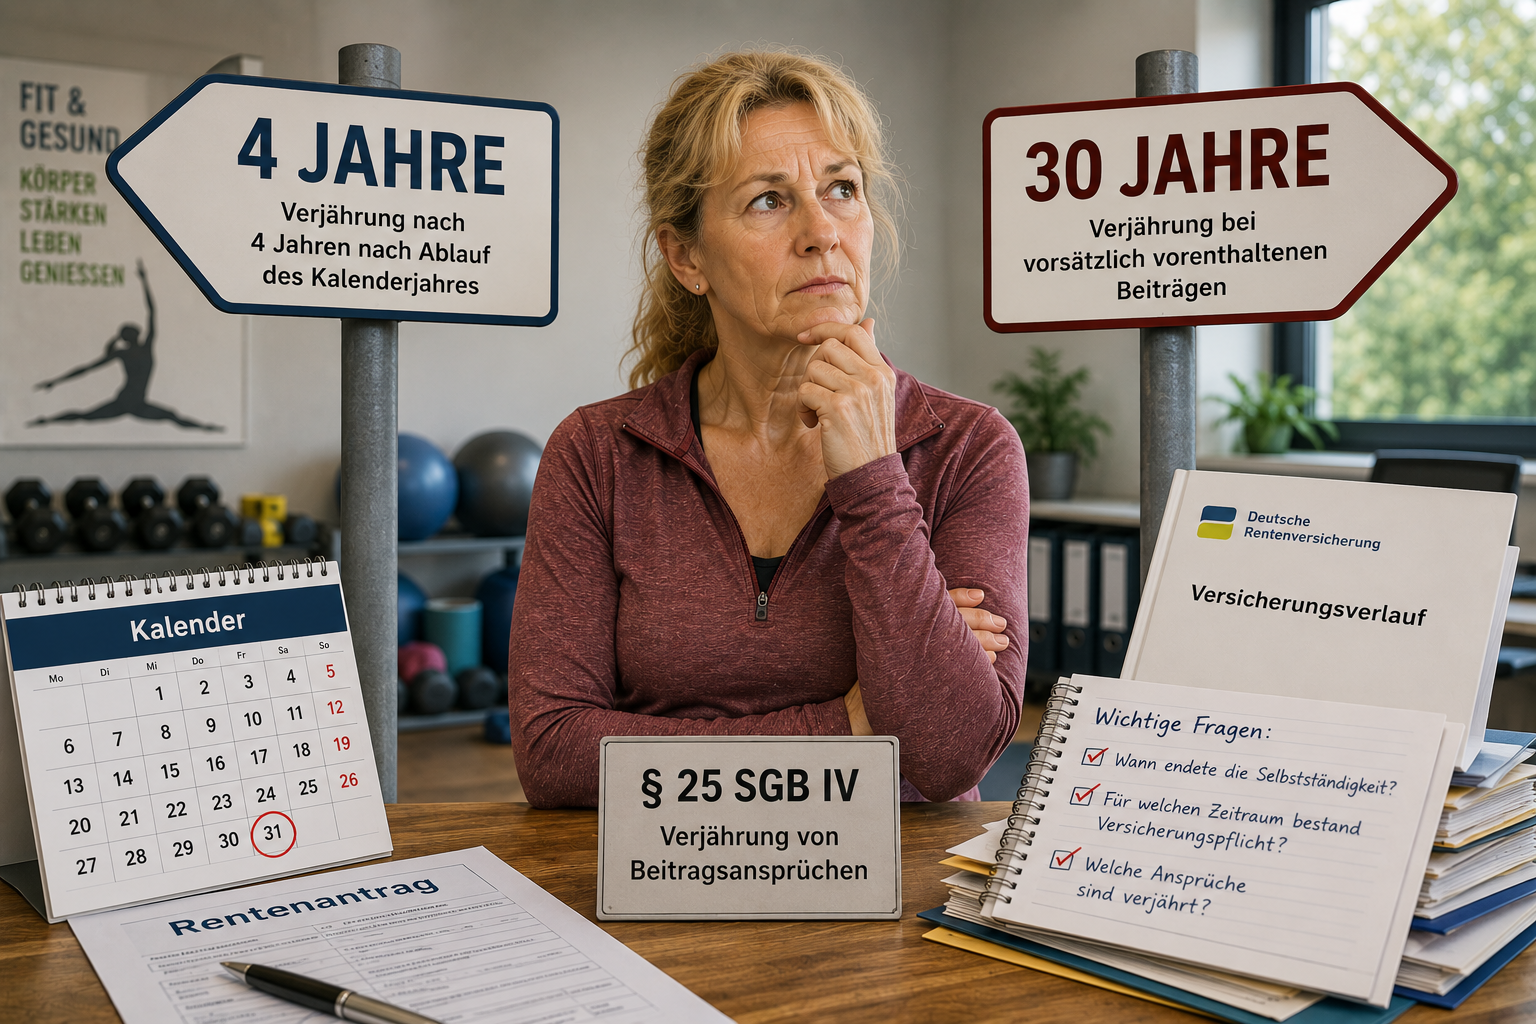
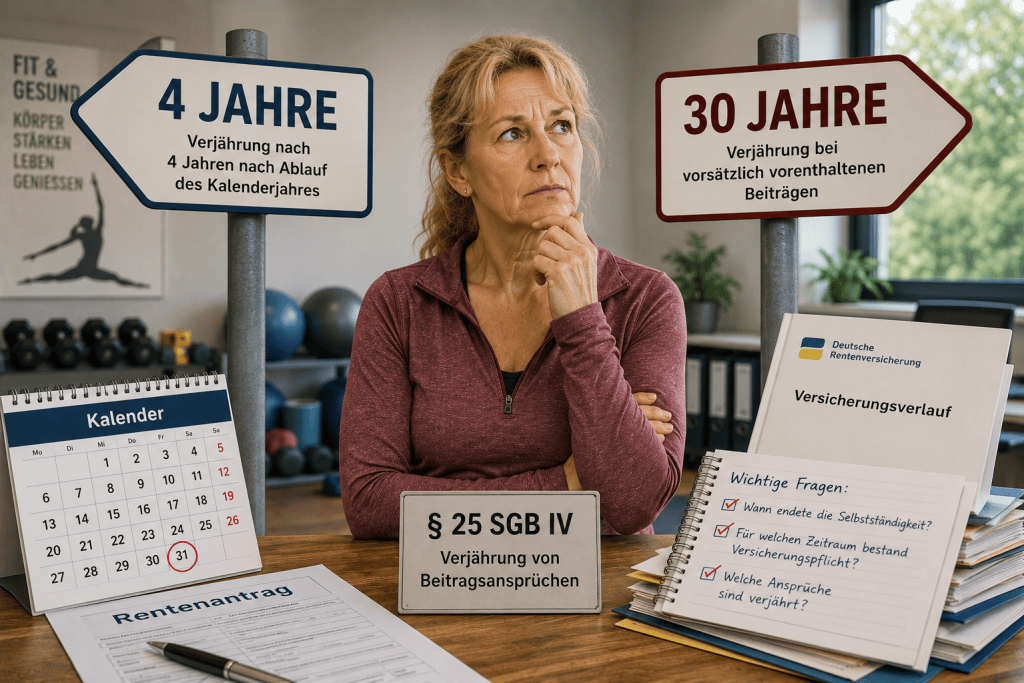
Nach § 25 SGB IV verjähren Beitragsansprüche grundsätzlich vier Jahre nach Ablauf des Kalenderjahres, in dem sie fällig geworden sind. Für vorsätzlich vorenthaltene Beiträge gilt dagegen eine 30-jährige Verjährungsfrist.
Bei Claudia Mayer* war deshalb zu prüfen: Wann endete die Selbstständigkeit, für welche Zeit bestand möglicherweise Versicherungspflicht und welche Beitragsansprüche waren bereits verjährt?

Gerade deshalb kann es wichtig sein, mögliche beitragsrechtliche Risiken vor einem Rentenantrag zu prüfen.
Zwei wichtige Lehren

1. Selbstständig bedeutet nicht automatisch „nicht rentenversicherungspflichtig“.

Insbesondere Fitnesslehrer, Yoga-Lehrer, Coaches, Trainer und andere Lehrkräfte sollten frühzeitig prüfen lassen, ob Versicherungspflicht besteht.
2. Antragstellung und strategische Beratung sind zwei verschiedene Dinge.
Wer seinen Rentenantrag online, beim Versicherungsamt oder unmittelbar bei der Deutschen Rentenversicherung stellt, stellt zunächst einen Antrag. Wer mögliche Risiken erkennen und seine Situation strategisch beurteilen lassen möchte, sollte dies vorher tun.

Wer sich über Steuern beraten lassen möchte, geht schließlich auch nicht zum Finanzbeamten, sondern zum Steuerberater.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Rentenversicherung #Selbstständig #FitnessCoach #Rentenberater #Altersrente

Hinweis zu KI-Bildern:
Die Bilder können mit künstlicher Intelligenz erstellt worden sein und dienen der Illustration.

Quellen

– § 2 Satz 1 Nr. 1 SGB VI – Versicherungspflicht selbstständig tätiger Lehrer und Erzieher
– § 25 SGB IV – Verjährung von Beitragsansprüchen
– Deutsche Rentenversicherung – Informationen zur Versicherungspflicht selbstständiger Lehrkräfte

* Name geändert

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen