Rentenberater Kanzlei Professional – Was diese Software noch alles berechnen kann!

Von
Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

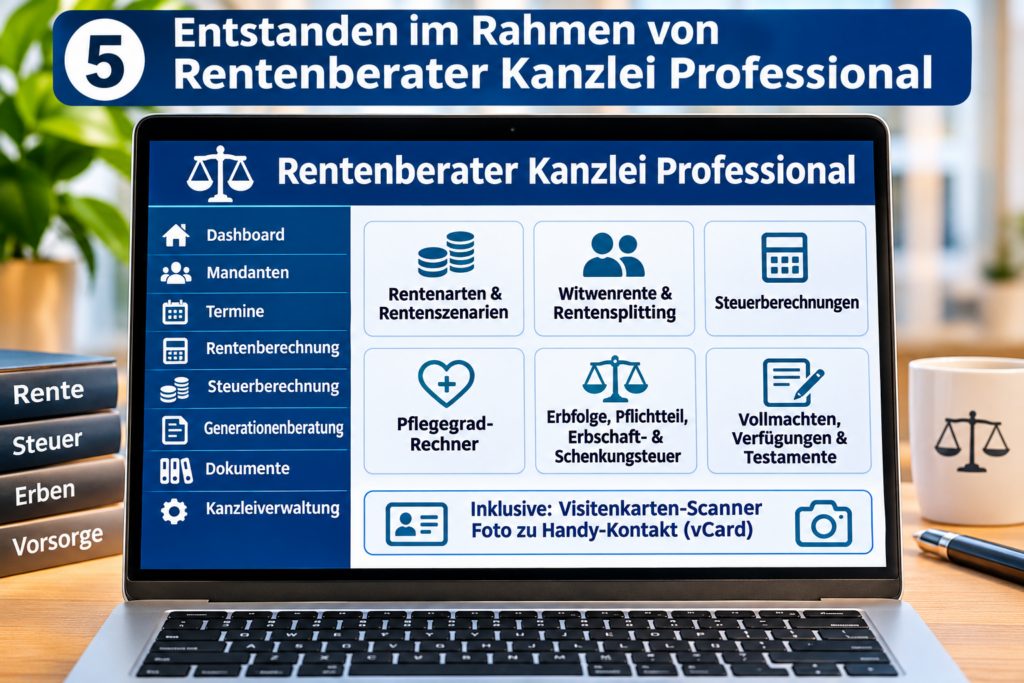
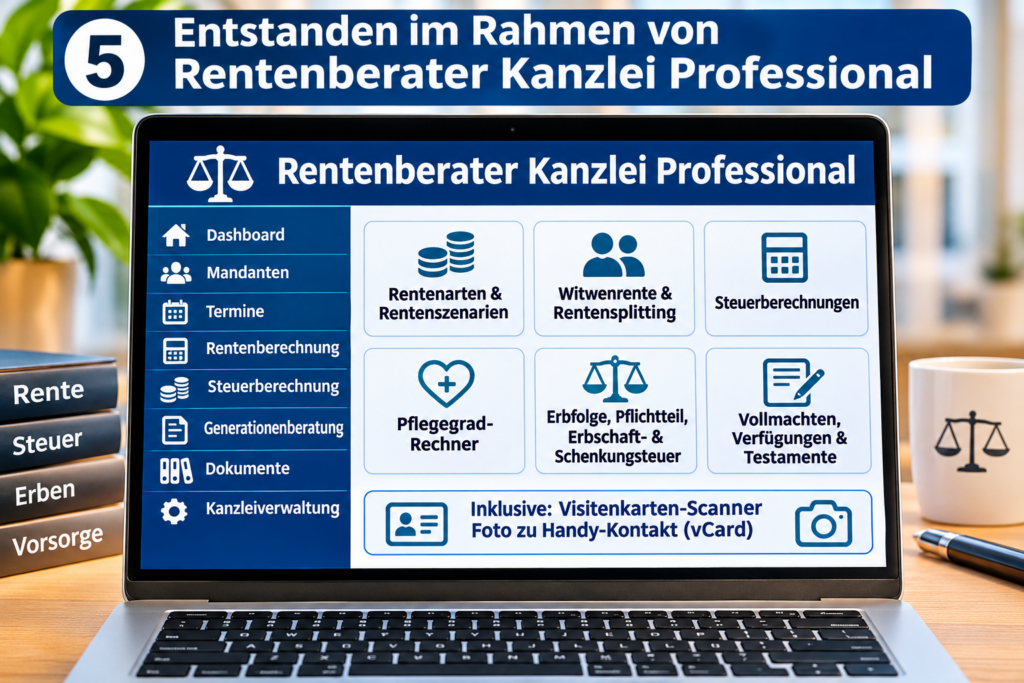
Teil 2: Rentenberechnung, Witwenrente, Rentensplitting und Steuern

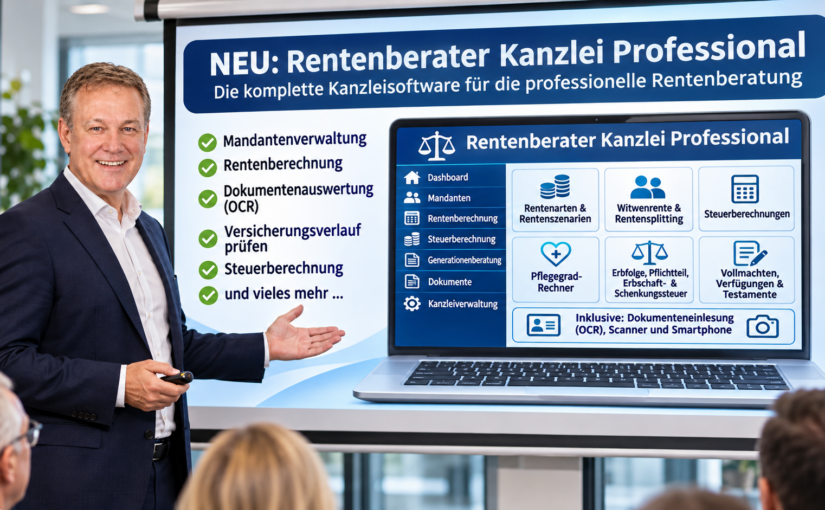
Im ersten Teil habe ich meine selbst entwickelte Software „Rentenberater Kanzlei Professional“ vorgestellt: Mandantenverwaltung, das Einlesen von Rentenunterlagen und die Prüfung von Versicherungsverläufen.

Doch das Programm kann noch wesentlich mehr!
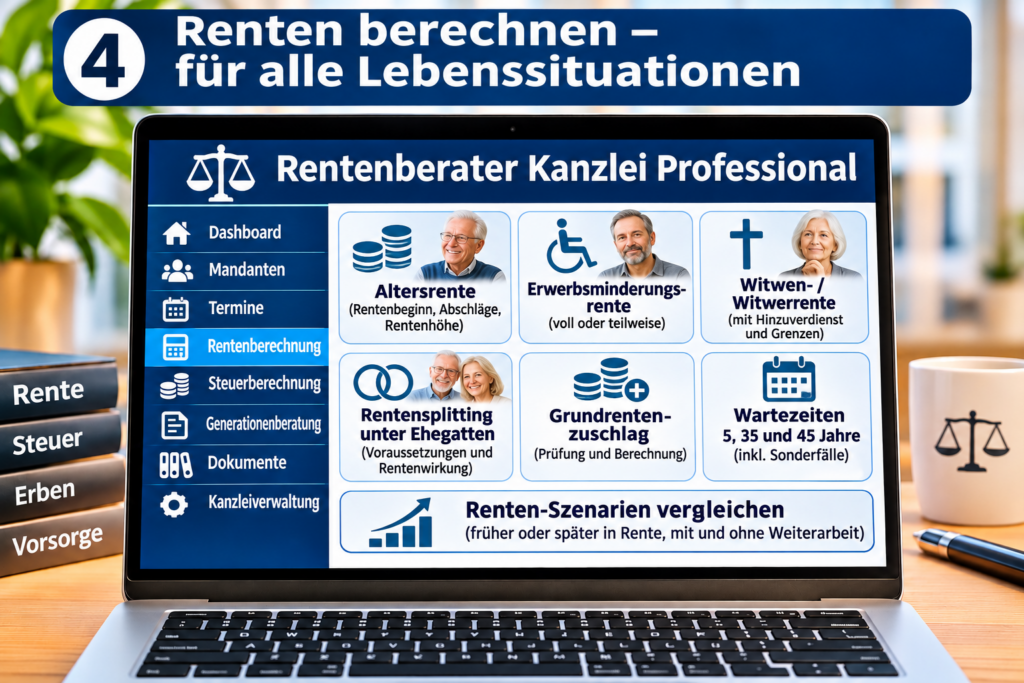
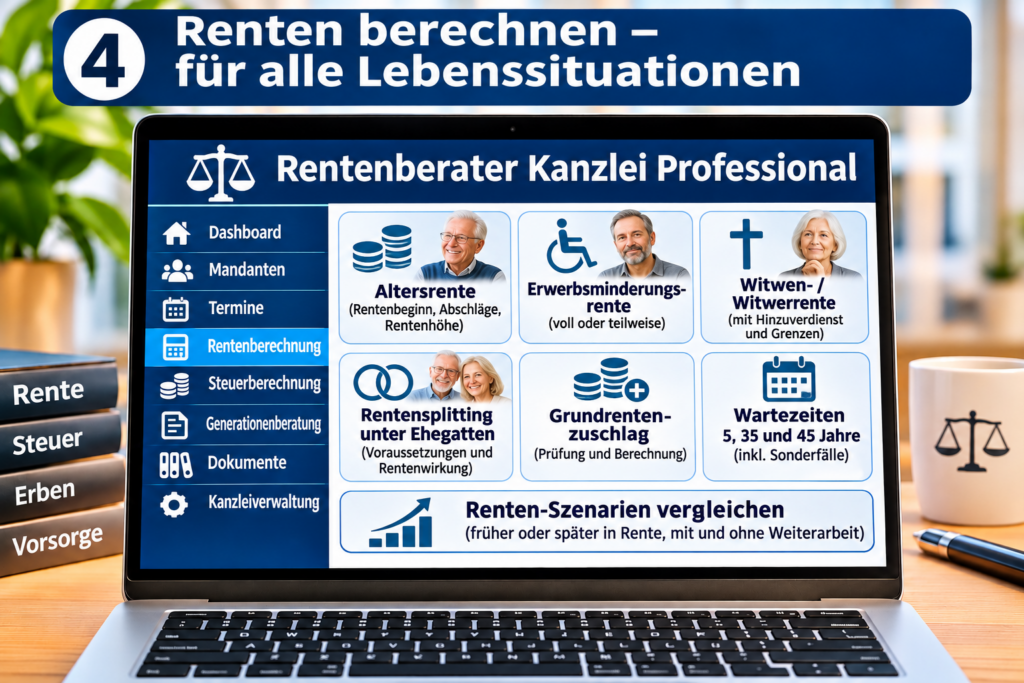
4. Rentenberechnungen für unterschiedliche Lebenssituationen

Ein Schwerpunkt ist die gesetzliche Rentenversicherung. Die Software unterstützt unter anderem bei:

  • Altersrenten: Frühester Rentenbeginn, Abschläge, Rentenhöhe und Altersgrenzen.
  • Erwerbsminderungsrenten: Versicherungsrechtliche Voraussetzungen und Rentenberechnung.
  • Witwen- und Witwerrenten: Berechnung mit Einkommensanrechnung und Freibeträgen.
  • Rentensplitting: Berechnung und Vergleich für Ehegatten.
  • Grundrentenzuschlag: Prüfung der Voraussetzungen und Berechnung.
  • Wartezeiten: Prüfung von 5, 35 und 45 Versicherungsjahren.
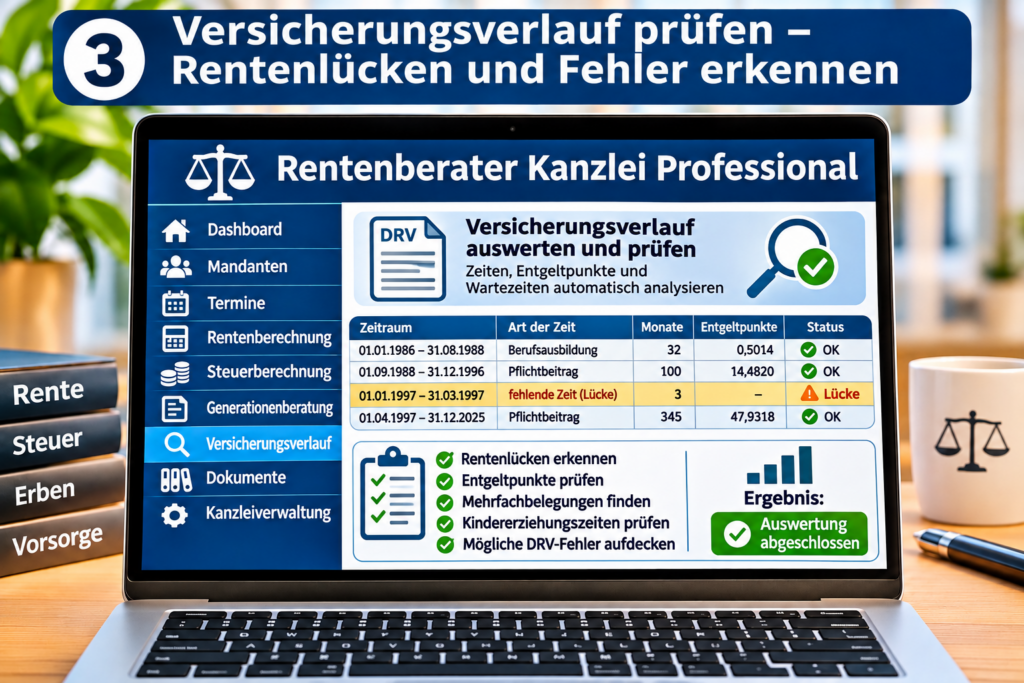
Besonders interessant: Unterschiedliche Rentenbeginn-Szenarien lassen sich vergleichen.

Was passiert, wenn jemand zwei Jahre früher oder später in Rente geht? Wie verändern sich die Rentenhöhe und mögliche Abschläge? Welche Auswirkungen hat eine längere Berufstätigkeit?

Genau solche Fragen lassen sich mit der Software untersuchen!
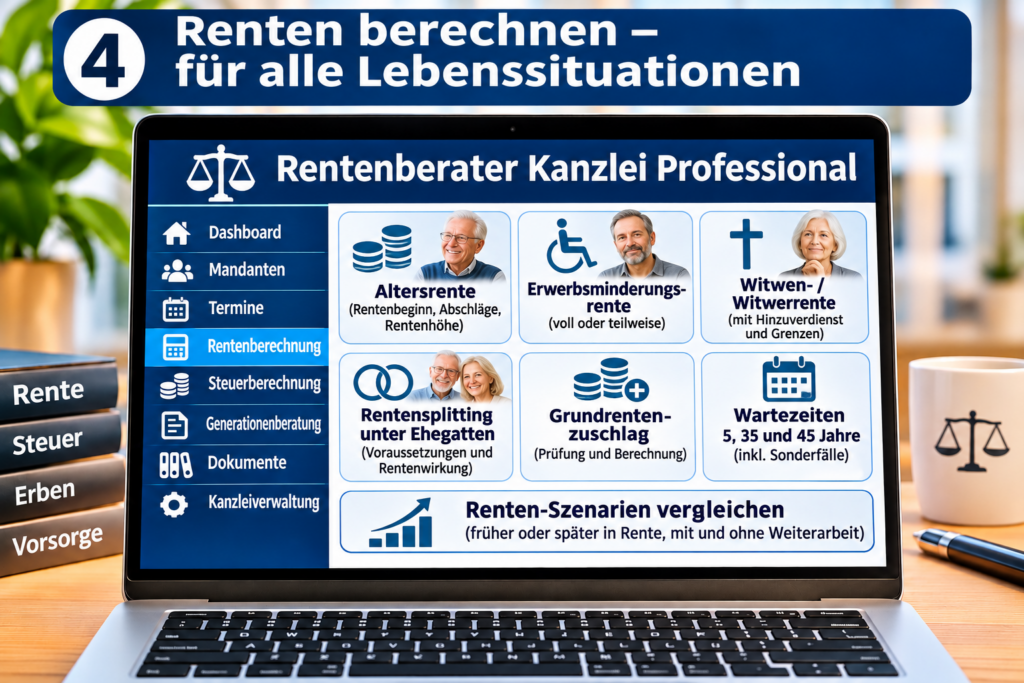
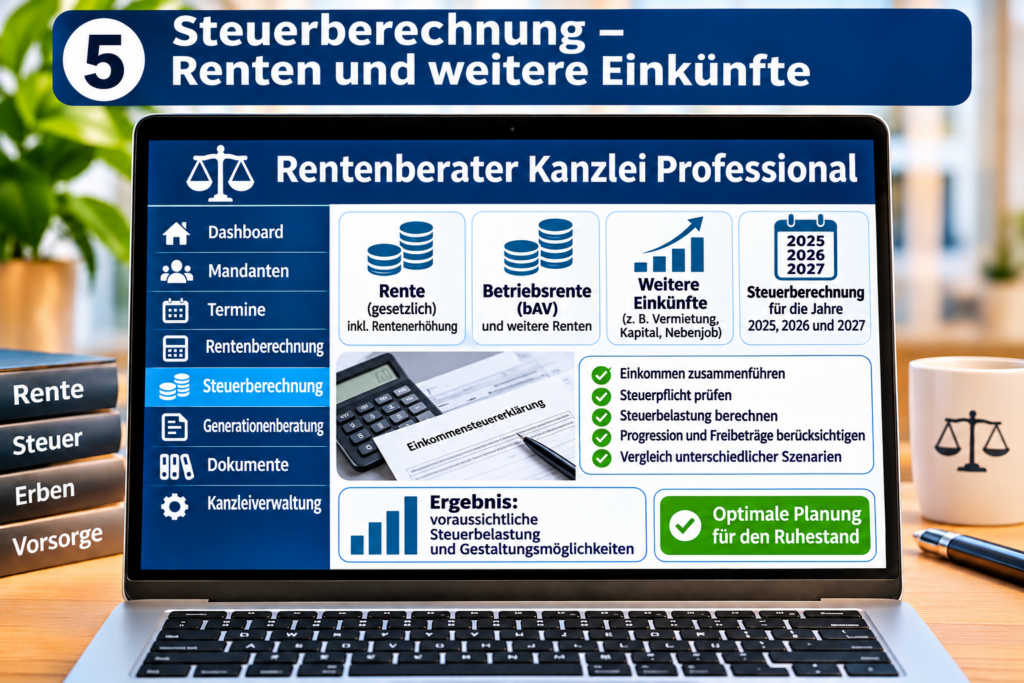
5. Steuerberechnung – mehr als nur die gesetzliche Rente

Eine Rentenentscheidung sollte nicht ausschließlich anhand der Bruttorente getroffen werden. Auch steuerliche Auswirkungen sind wichtig!

Bei steuerlichen Schätzungen können unterschiedliche Einkünfte berücksichtigt werden:

  • Gesetzliche Altersrenten
  • Betriebsrenten
  • Hinzuverdienst neben der Rente
  • Weitere steuerpflichtige Einkünfte

Die Steuerjahre 2025, 2026 und 2027 gehören zum vorgesehenen Berechnungsumfang. So lassen sich unterschiedliche Einkommenssituationen steuerlich vergleichen.
Und das ist noch längst nicht alles!

Rentenberater Kanzlei Professional ist weit mehr als ein Rentenberechnungsprogramm!

Was haben Pflegegrade, Vorsorgevollmachten, Patientenverfügungen, Testamente und Erbschaftsteuer mit einer modernen Kanzleisoftware zu tun?

Und warum sind auch Rechnungsstellung, Buchhaltung, Bankverkehr und steuerliche Auswertungen integriert?

Genau darum geht es im dritten Teil! Ich zeige, welche zusätzlichen Aufgaben meine Software übernehmen kann.

Fortsetzung folgt – es bleibt spannend!

#Rentenberater #Rentenberechnung #Witwenrente #Rentensplitting #Kanzleisoftware

Hinweis: Die Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der Veranschaulichung und zeigen keine verbindlichen Original-Screenshots der Software.

Zeichenzahl: 2.649 einschließlich Leerzeichen, von der Überschrift bis vor die Hashtags, ohne Markdown-Formatierungszeichen.

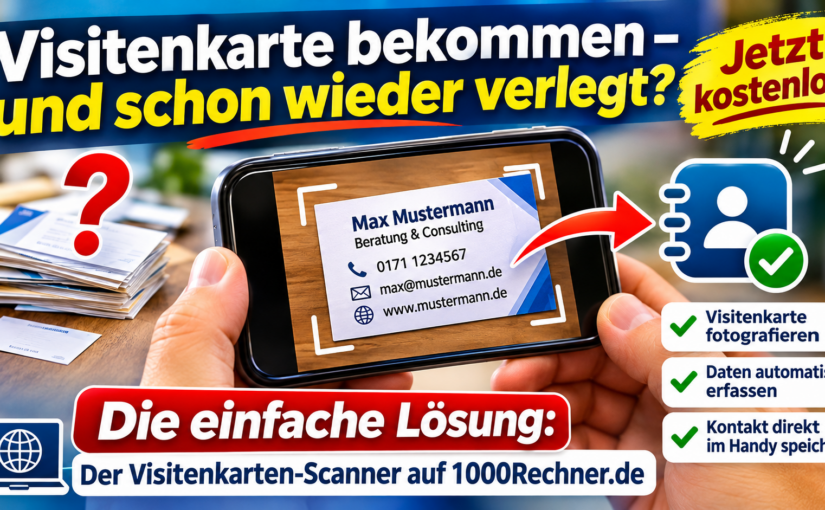
Visitenkarte bekommen – und schon wieder verlegt? Jetzt kostenlos fotografieren und direkt bei Kontakten im Handy ohne Abtippen speichern!

Entwickelt von
Werner Hoffmann.

Du bist auf einer Veranstaltung, lernst interessante Menschen kennen und bekommst eine Visitenkarte.

Du steckst sie in die Jackentasche, legst sie auf den Schreibtisch oder sammelst sie mit anderen Karten in einer Schublade.

Wochen später brauchst du die Telefonnummer. Doch wo ist die Visitenkarte geblieben?

Damit kann jetzt Schluss sein!

Visitenkarten kostenlos einscannen – ohne Abtippen!

Auf 1000Rechner .de gibt es jetzt ein kostenloses Werkzeug: den Visitenkarten-Scanner – Foto zu Handy-Kontakt.

Das Prinzip ist einfach:

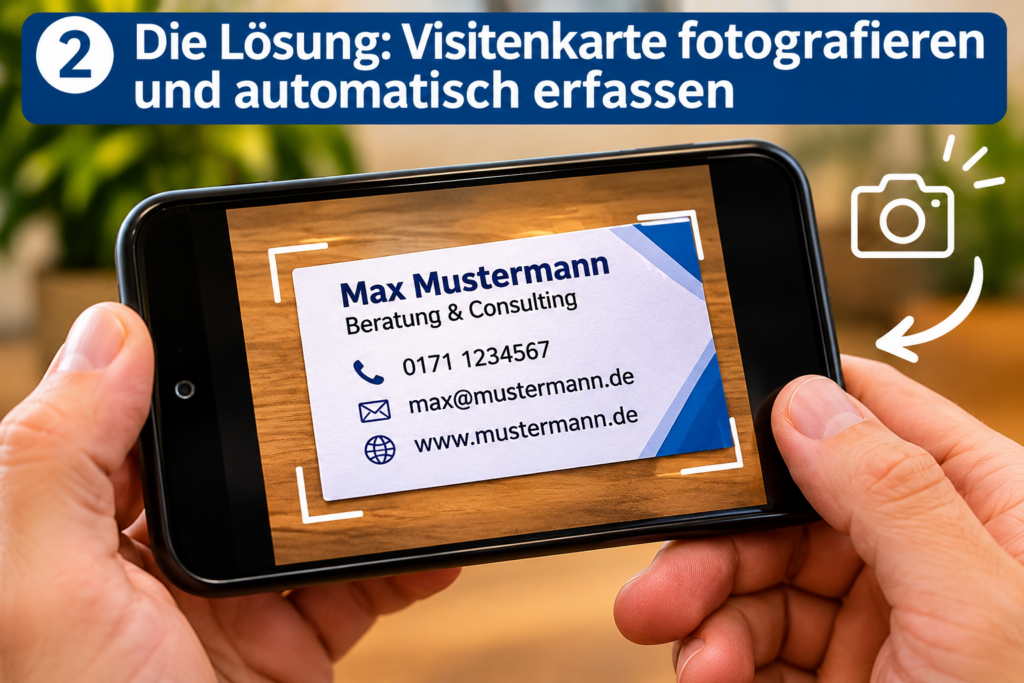
Du fotografierst die Visitenkarte. Das intelligente Tool erkennt die Kontaktdaten und ordnet sie automatisch den passenden Feldern zu.

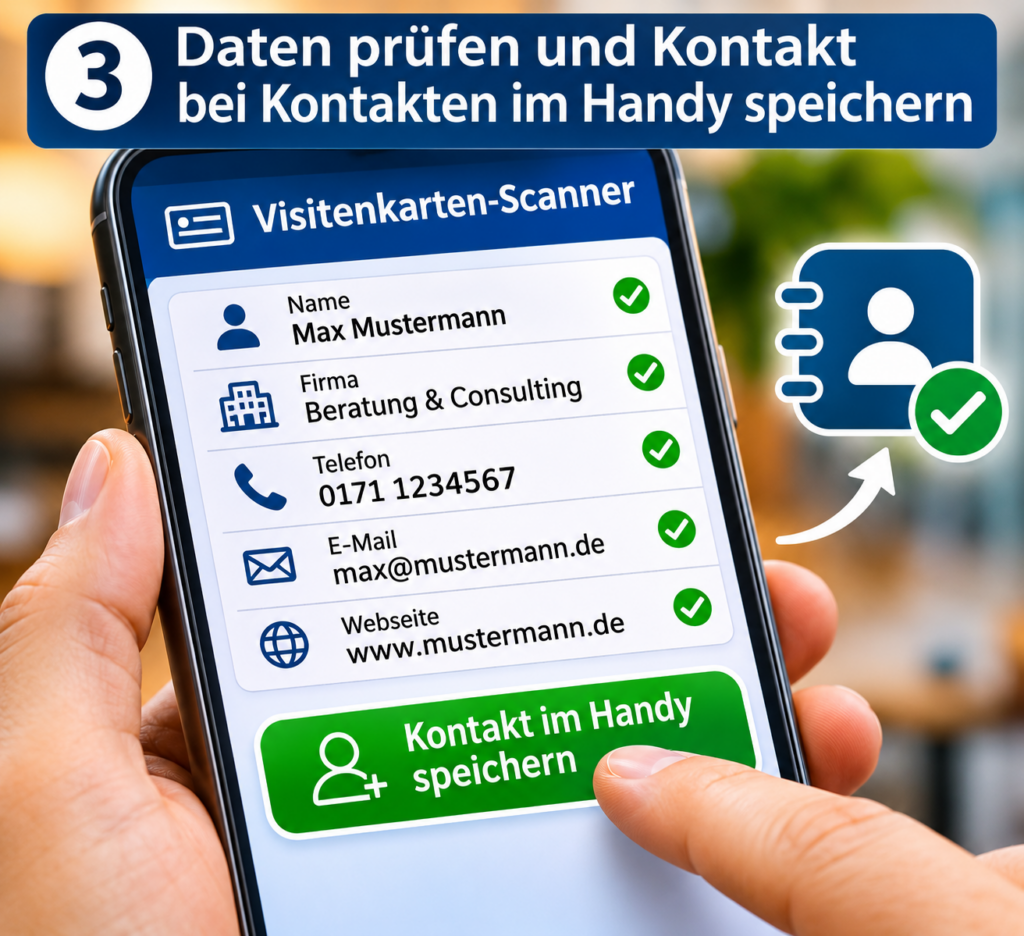
Name, Unternehmen, Telefonnummer, E-Mail-Adresse und weitere Angaben werden zur Übernahme vorbereitet.

Du kontrollierst kurz die erkannten Daten, korrigierst gegebenenfalls einzelne Angaben und übernimmst den Kontakt über die vCard-Funktion ins Smartphone.

Fertig! Kein mühsames Abschreiben mehr!

Wo findest du das kostenlose Werkzeug?

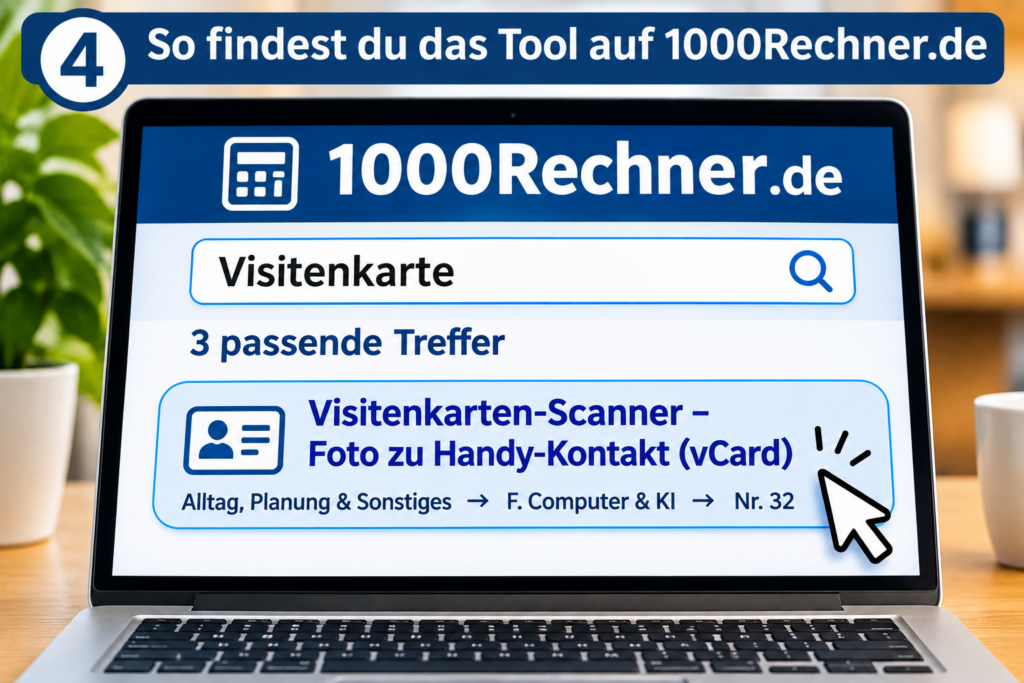
Auf 1000Rechner.de gibst du in der Suchfunktion einfach „Visitenkarte“ ein.

Oder du wählst:

Alltag, Planung & Sonstiges → F. Computer & KI → Nr. 32 Visitenkarten-Scanner.

Nebenprodukt einer professionellen Kanzleisoftware

Der Visitenkarten-Scanner entstand als Nebenprodukt bei der Entwicklung von Rentenberater Kanzlei Professional von mir.

Diese umfangreiche Software unterstützt professionelle Rentenberater bei zahlreichen Aufgaben der Kanzleiverwaltung und Beratung.

Dazu gehören:

  • Mandanten- und Terminverwaltung
  • Zeiterfassung, Rechnungen und Buchhaltung
  • Berechnung verschiedener Rentenarten und Rentenszenarien
  • Witwenrente und Rentensplitting
  • Steuerberechnungen mit unterschiedlichen Einkünften
  • Zahlungsverkehr und betriebliche Auswertungen

Ein weiterer Schwerpunkt ist die Generationenberatung.

Hierzu gehören ein detaillierter Pflegegradrechner, gesetzliche Erbfolge, Pflichtteil, Erbschaft- und Schenkungsteuer.

Ebenso umfasst das Programm General- und Vorsorgevollmachten, Patienten- und Betreuungsverfügungen sowie verschiedene Testamentsformen.

Von der Rentenberechnung bis zur Kanzleiverwaltung – alles unter einem Dach!

Kleine Idee – große Alltagserleichterung!

Nicht jede technische Entwicklung muss kompliziert sein.

Manchmal genügt eine einfache Idee, um viel Zeit zu sparen.

Visitenkarte fotografieren, Daten kontrollieren, Kontakt speichern – fertig!

Und das Beste: Der Visitenkarten-Scanner ist kostenlos!

Hier geht es direkt zum Werkzeug:

https://www.1000rechner.de/visitenkarten-scanner-foto-zu-handy-kontakt-vcard

#VisitenkartenScanner #1000Rechner #KostenloseTools #Digitalisierung #RentenberaterKanzlei

KI-Bilder-Hinweis: Soweit KI-generierte oder KI-bearbeitete Bilder verwendet werden, dienen sie der Illustration. Softwareabbildungen können vom tatsächlichen Erscheinungsbild abweichen.

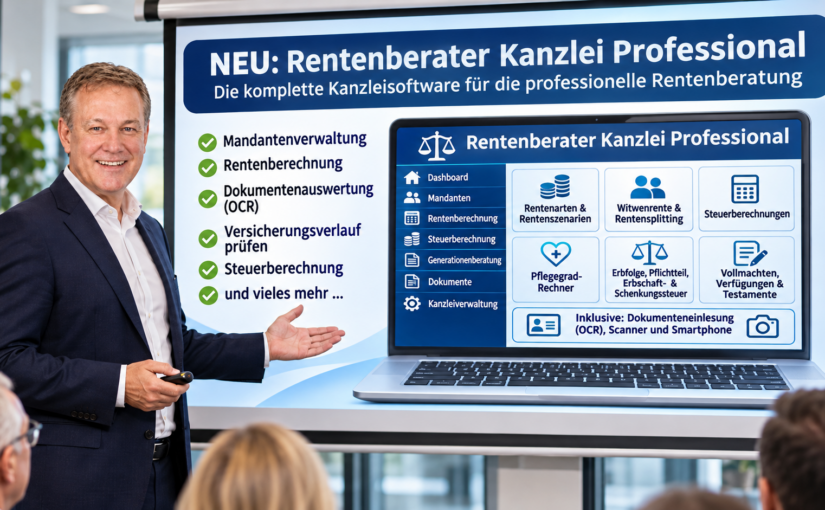
NEU: Rentenberater Kanzlei Professional – Eine komplette Kanzleisoftware aus der Praxis für die Praxis!

Von

Werner Hoffmann – Rentenberater (RDG), Betriebswirt für betriebliche Altersversorgung (FH), Generationenberater (IHK) und Softwareentwickler und KI-Entwicklungen.

Teil 1: Mandantenverwaltung, Rentenberechnung und intelligente Dokumentenauswertung

Eine Neuigkeit für professionelle Rentenberater: Ich habe eine eigene Kanzleisoftware entwickelt!

Wer professionell Rentenberatung betreibt, kennt das Problem: Für Mandantenverwaltung, Rentenberechnungen, Dokumentenverwaltung und weitere Aufgaben werden häufig unterschiedliche Programme benötigt.

Genau das wollte ich ändern!

Deshalb habe ich die Software „Rentenberater Kanzlei Professional“ entwickelt.

Mein Ziel: Möglichst alle wichtigen Aufgaben einer professionellen Rentenberatung in einem einzigen Programm zusammenführen.

Die aktuelle Version V34.15 verbindet zahlreiche Funktionen miteinander.

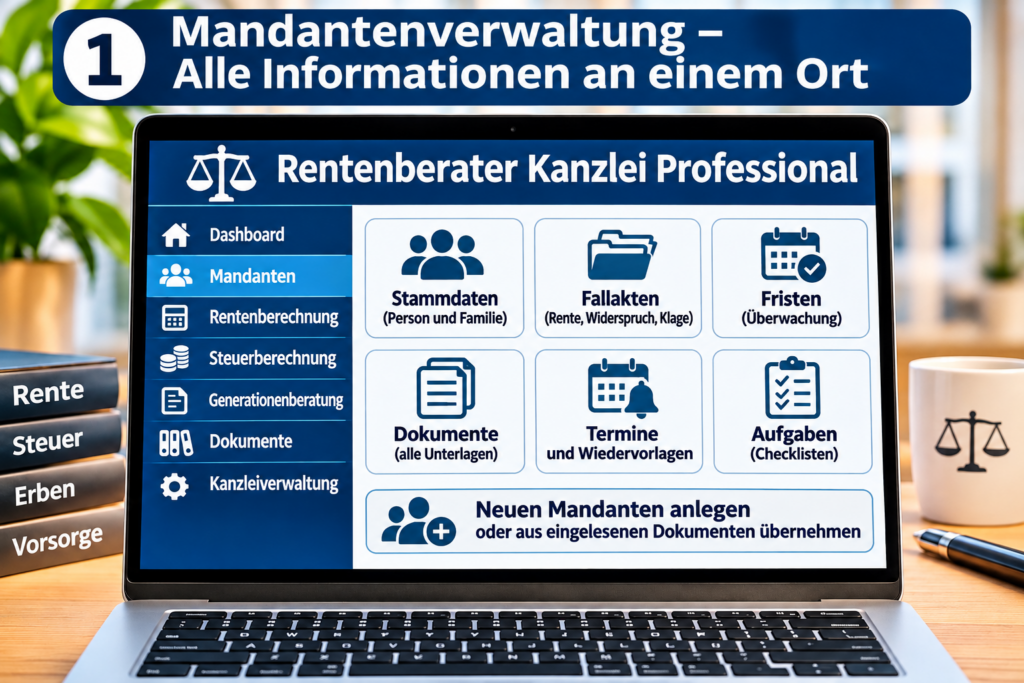
1. Mandantenverwaltung – alles an einem Ort

Mandantendaten, Familienangehörige, Versicherungsnummern, Aufträge, Dokumente, Fristen und Fallakten werden zentral verwaltet.

Auch Widerspruchs- und Klagefristen können überwacht werden.

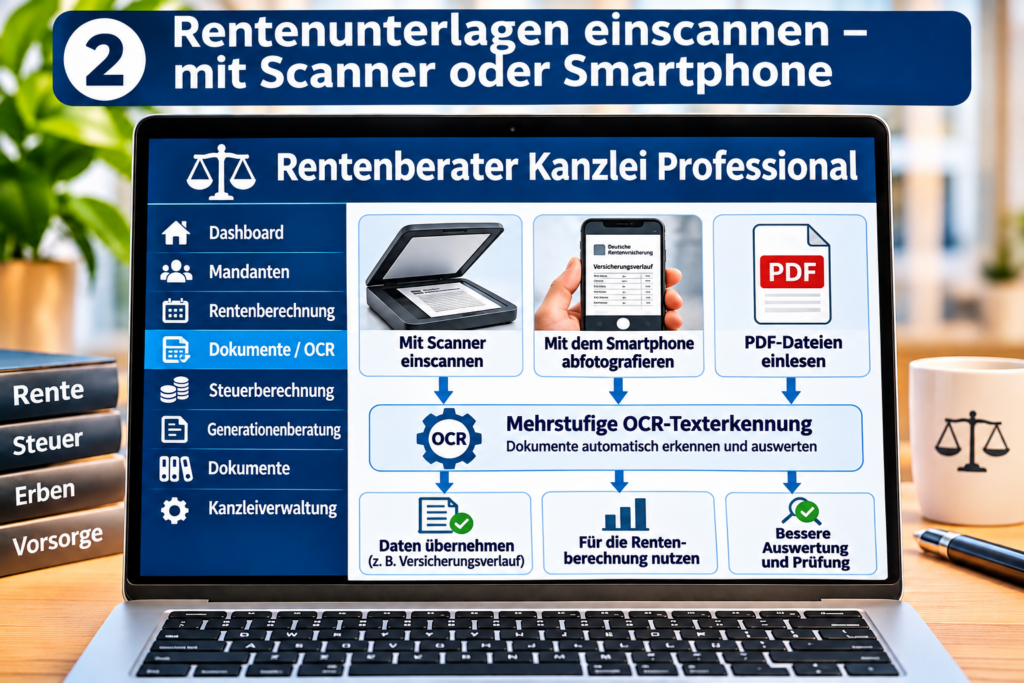
2. Rentenunterlagen einfach einscannen

Versicherungsverläufe, Rentenauskünfte und Rentenbescheide können als PDF eingelesen oder mit einem geeigneten Smartphone eingescannt werden.

Eine mehrstufige OCR-Texterkennung verarbeitet die Dokumente. Die Daten können anschließend für die Rentenberechnung übernommen werden.

Besonders praktisch: Versicherungsverläufe können ganz normal mit einem Scanner eingescannt oder mit einem hochwertigen Smartphone direkt abfotografiert und anschließend in das Programm übernommen werden.

Dadurch lassen sich auch umfangreiche Rentenunterlagen ohne aufwendiges manuelles Abtippen weiterverarbeiten.

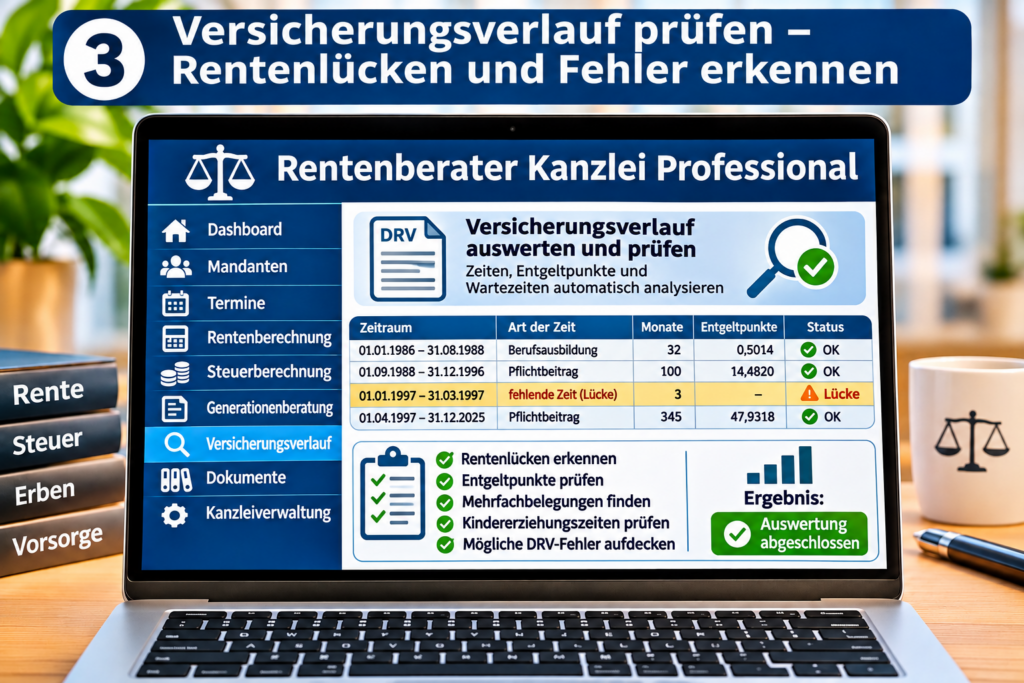
3. Versicherungsverläufe automatisch überprüfen

Ein besonders wichtiger Bestandteil ist die Auswertung des Versicherungsverlaufs der Deutschen Rentenversicherung.

Das Programm unterstützt bei der:

  • Erkennung fehlender Versicherungszeiten
  • Prüfung von Beitragszeiten und Entgeltpunkten
  • Erkennung möglicher Unstimmigkeiten und Mehrfachbelegungen
  • Prüfung von Kindererziehungs- und Berücksichtigungszeiten
  • Kontenklärung und Vorbereitung notwendiger Nachweise

Auch mögliche Fehler in den Berechnungen der Deutschen Rentenversicherung können durch Vergleichsberechnungen auffallen.

4. Rentenberechnungen für unterschiedliche Lebenssituationen

Die Software enthält unter anderem Berechnungen für:

  • Altersrenten einschließlich Abschlägen und Rentenbeginn
  • Erwerbsminderungsrenten
  • Witwen- und Witwerrenten einschließlich Einkommensanrechnung
  • Rentensplitting unter Ehegatten
  • Grundrentenzuschlag
  • Wartezeiten von 5, 35 und 45 Jahren
  • Unterschiedliche Rentenbeginn-Szenarien

5. Steuerberechnung bei Renten und weiteren Einkünften

Auch die steuerliche Betrachtung gehört zur Software.

Renten, Betriebsrenten und weitere Einkünfte können in eine steuerliche Schätzung einbezogen werden.

Die Berechnungen für die Steuerjahre 2025, 2026 und 2027 gehören zum vorgesehenen Funktionsumfang.

Und das ist längst nicht alles!

Denn die Rentenberater Kanzlei Professional kann noch wesentlich mehr, als Versicherungsverläufe auszuwerten und Renten zu berechnen.

Was haben Pflegegrade, Vorsorgevollmachten, Testamente und Generationenberatung mit einer modernen Rentenberaterkanzlei zu tun?

Und wie wäre es, wenn eine einzige Software zusätzlich die komplette Kanzleiorganisation unterstützt – von der Leistungserfassung über Rechnungen und Zahlungseingänge bis hin zu Buchhaltung, Bankgeschäften und steuerlichen Auswertungen?

Genau diese Möglichkeiten bietet meine Software ebenfalls!

Dabei gibt es Funktionen, die man in einer klassischen Rentenberechnungssoftware zunächst überhaupt nicht erwarten würde.

Screenshot

Im zweiten Teil wird es deshalb besonders interessant!

Ich zeige, welche weiteren Aufgaben die Software übernimmt, wie sie Renten- und Generationenberatung miteinander verbindet und warum sie weit mehr als ein gewöhnliches Rentenberechnungsprogramm ist.

Fortsetzung folgt – und es gibt noch einiges zu entdecken!

#Rentenberater #Rentenberechnung #Kanzleisoftware #Generationenberatung #RentenberaterKanzlei

Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der Veranschaulichung und stellen keine verbindlichen Original-Screenshots der Software dar.

Vorsicht beim Reha-Antrag: Berufsunfähig – aber nur teilweise erwerbsgemindert?

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de

Werner Hoffmann, Rentenberater (RDG).

Eine medizinische Rehabilitation soll die Erwerbsfähigkeit erhalten oder wiederherstellen. Doch der Reha-Entlassungsbericht kann weitreichende Folgen für Rente, Krankengeld und Arbeitsplatz haben.

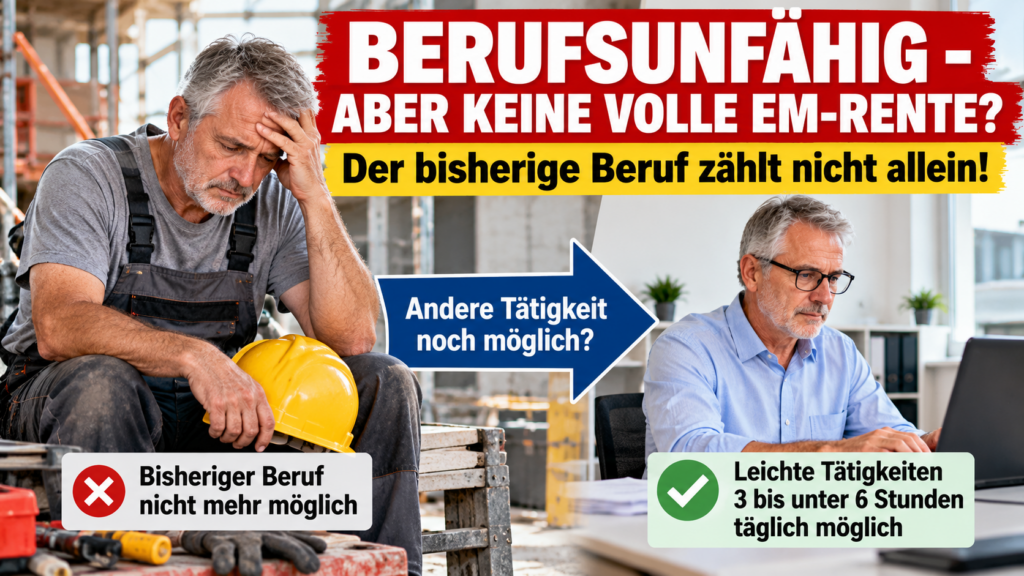
Besonders kritisch: Die Ärzte halten den bisherigen Beruf dauerhaft nicht mehr für zumutbar, sehen aber noch ein Leistungsvermögen für leichte Tätigkeiten.

Wer im bisherigen Beruf „austherapiert“ ist, ist deshalb nicht automatisch voll erwerbsgemindert.

Entscheidend ist die tägliche Leistungsfähigkeit

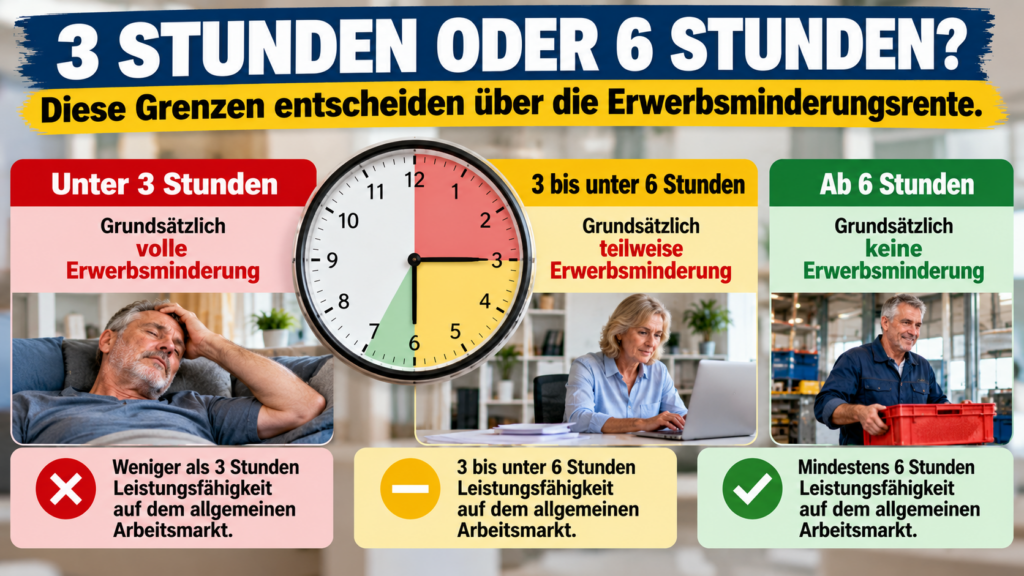
Für die gesetzliche Erwerbsminderungsrente gelten grundsätzlich folgende Grenzen:

  • Unter 3 Stunden: grundsätzlich volle Erwerbsminderung.
  • 3 bis unter 6 Stunden: grundsätzlich teilweise Erwerbsminderung.
  • Ab 6 Stunden: grundsätzlich keine Erwerbsminderung.

Ein Beispiel aus der Praxis

Ein 58-jähriger Handwerker kann seinen körperlich belastenden Beruf nicht mehr ausüben.

Laut Reha-Bericht kann er aber noch vier Stunden täglich leichte Arbeiten verrichten.

Medizinisch spricht dies für eine teilweise Erwerbsminderung – nicht automatisch für eine volle Rente.

Achtung: Die gesetzliche Berufsunfähigkeitsrente nach § 240 SGB VI betrifft nur Versicherte, die vor dem 2. Januar 1961 geboren wurden. Ein heute 58-Jähriger fällt nicht darunter.

Wann gibt es trotzdem die volle Erwerbsminderungsrente?

Ist der Teilzeitarbeitsmarkt für jemanden mit einem Leistungsvermögen von drei bis unter sechs Stunden verschlossen, kann eine volle Erwerbsminderungsrente als sogenannte Arbeitsmarktrente möglich sein.

Auch die versicherungsrechtlichen Voraussetzungen müssen erfüllt sein.

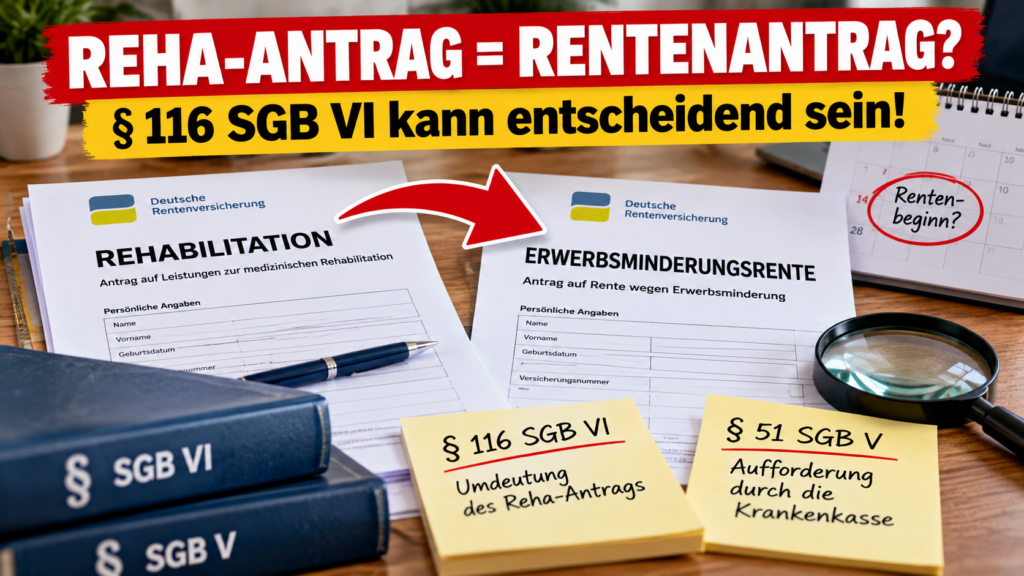
Achtung: Reha-Antrag wird zum Rentenantrag?

Nach § 116 Abs. 2 SGB VI kann ein Reha-Antrag unter gesetzlichen Voraussetzungen als Rentenantrag gelten.

Das kann den Rentenbeginn und die Abstimmung mit dem Krankengeld beeinflussen.

Hat die Krankenkasse nach § 51 SGB V zur Reha-Antragstellung aufgefordert, kann das Recht eingeschränkt sein, den Antrag ohne Zustimmung zurückzunehmen.

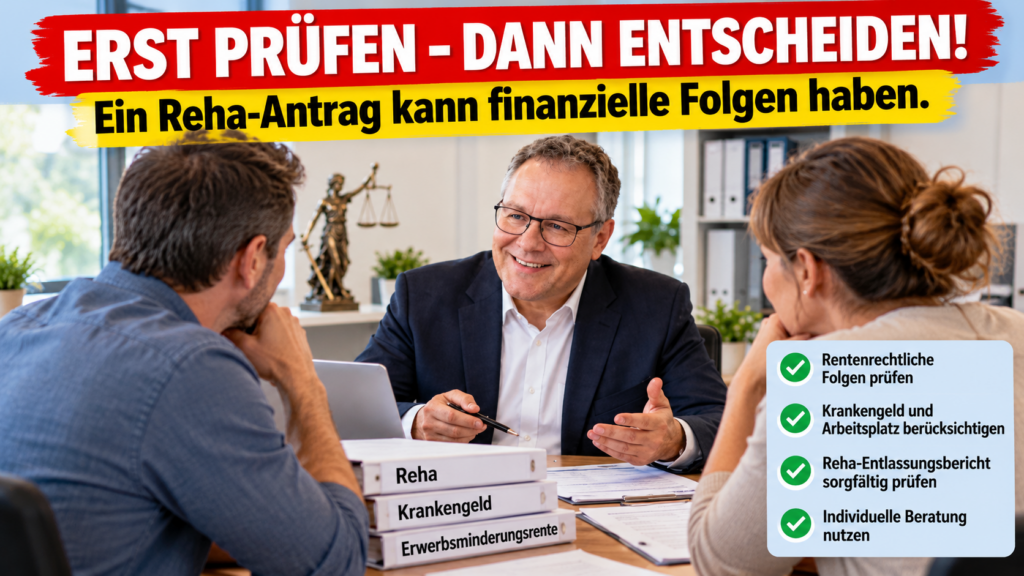
Reha-Entlassungsbericht unbedingt prüfen!

Wichtig: Der Reha-Bericht ist noch kein Rentenbescheid. Die Deutsche Rentenversicherung entscheidet über die Rente.

Unzutreffende Angaben zur Leistungsfähigkeit sollten frühzeitig mit medizinischen Unterlagen richtiggestellt werden.

Mein Rat als Rentenberater

Gerade bei längerer Arbeitsunfähigkeit, Krankengeldbezug oder drohendem Verlust des Arbeitsplatzes sollten Versicherte vor und nach der Reha ihre individuelle Situation von einem Rentenberater prüfen lassen.

Ein Reha-Antrag ist keine automatische Rentenfalle – aber seine medizinischen, rentenrechtlichen und finanziellen Folgen sollte man kennen.


#Rehabilitation #Erwerbsminderungsrente #Berufsunfähigkeit #Rentenberatung #Krankengeld

Hinweis: Die verwendeten Bilder können KI-generiert sein.

Rentenversicherung stoppt Postversand von Reha-Anträgen – das müssen Versicherte jetzt wissen!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

Die Deutsche Rentenversicherung stellt den bisherigen Postversand von Reha-Antragsunterlagen an Arztpraxen ein. Statt Papierunterlagen sollen künftig verstärkt digitale Angebote genutzt werden.

Was ändert sich konkret?

Bisher konnten Arztpraxen Reha-Antragsunterlagen per Post erhalten und anschließend ihren Patienten aushändigen.

Dieser Versand entfällt jetzt!

Versicherte sollen ihre Reha-Anträge möglichst online stellen. Die notwendigen medizinischen Unterlagen bleiben weiterhin erforderlich.

So funktioniert der neue Ablauf

1. Reha-Antrag online stellen

Versicherte können den Antrag über die Internetseite der Deutschen Rentenversicherung ausfüllen und elektronisch übermitteln.

2. Ärztlichen Befundbericht erstellen lassen

Der behandelnde Arzt erstellt den medizinischen Befundbericht möglichst am Computer. Für medizinische Rehabilitationen wird grundsätzlich das Formular S0051 verwendet.

3. Bericht unterschreiben lassen

Der Befundbericht kann ausgedruckt und vom Arzt unterschrieben werden.

4. Unterlagen digital hochladen

Versicherte können den unterschriebenen Bericht beispielsweise einscannen oder fotografieren und beim Online-Antrag hochladen.

Was gilt für Menschen ohne Internet?

WICHTIG: Die Reha-Antragstellung ist weiterhin auch ohne Internet möglich!

Wer keinen Computer besitzt oder digitale Angebote nicht nutzen kann, darf sich weiterhin an die Rentenversicherung wenden.

Auf Anfrage können entsprechende Vordrucke bereitgestellt werden.

Warum erfolgt die Umstellung?

Die Digitalisierung soll mehrere Vorteile bringen:

  • Schnellere Bearbeitung der Anträge
  • Weniger Papier und Postwege
  • Entlastung der Arztpraxen
  • Einfachere Übermittlung medizinischer Unterlagen

Ob die Bearbeitungszeiten tatsächlich kürzer werden, muss sich in der Praxis zeigen.

Fazit von Rentenberater Werner Hoffmann

Digitalisierung kann Verfahren vereinfachen. Sie darf aber niemanden von einer medizinisch notwendigen Rehabilitation ausschließen.

Gerade ältere Versicherte oder gesundheitlich eingeschränkte Menschen benötigen weiterhin persönliche Unterstützung.

Entscheidend bleibt, ob die medizinischen und versicherungsrechtlichen Voraussetzungen für eine Rehabilitation erfüllt sind.

Mein Rat: Wer Schwierigkeiten bei der Antragstellung hat, sollte frühzeitig fachkundige Unterstützung einschalten.


#Rentenversicherung #Rehabilitation #RehaAntrag #Digitalisierung #Rentenberater

KI-Bilder-Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt.

Rentenreform: Bestandsrentner könnten in 10 Jahren über 16.600 Euro Rente verlieren!

Ein Beitrag von

Werner Hoffmann, Rentenberater.

Die geplante Rentenreform könnte auch Millionen heutige Rentner treffen. Zwar sollen bestehende Renten nicht unmittelbar gekürzt werden. Doch bereits geringere jährliche Rentenerhöhungen können langfristig erhebliche finanzielle Nachteile verursachen.

Rentenniveau und Nachhaltigkeitsfaktor

Bis 2031 soll das Rentenniveau von 48 Prozent gesichert bleiben. Danach könnte der Nachhaltigkeitsfaktor die Rentenanpassungen wieder stärker dämpfen.

Das bedeutet: Die Rente steigt möglicherweise weiterhin, aber langsamer als bisher.

Beispiel: 3 oder 2 Prozent Rentenerhöhung?

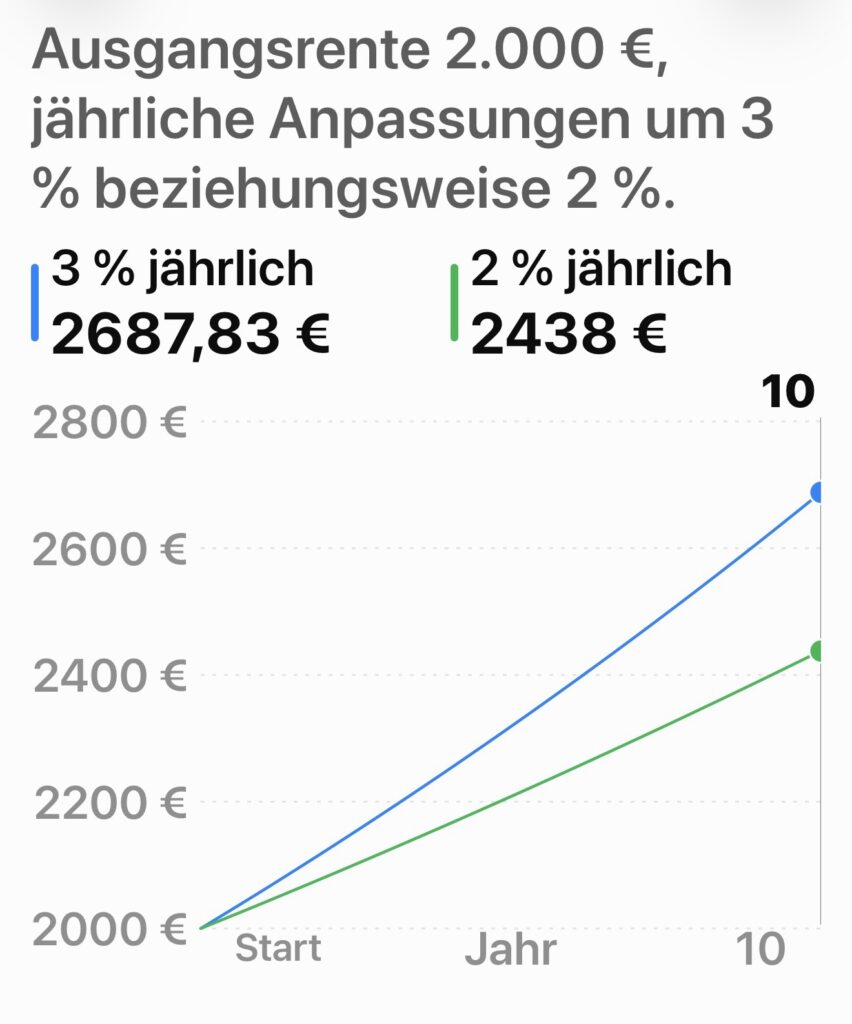
Ein Rentner erhält zunächst 2.000 Euro monatliche Bruttorente.

Wir vergleichen zwei angenommene jährliche Rentenanpassungen über zehn Jahre:

Variante A: jährlich 3 Prozent

Variante B: jährlich 2 Prozent

Die Erhöhungen werden jeweils für zwölf Monate berücksichtigt.

So entwickelt sich die monatliche Rente

Nach einem Jahr:

  • 3 Prozent: 2.060,00 Euro
  • 2 Prozent: 2.040,00 Euro
  • Unterschied: 20 Euro monatlich

Nach fünf Jahren:

  • 3 Prozent: 2.318,55 Euro
  • 2 Prozent: 2.208,16 Euro
  • Unterschied: 110,39 Euro monatlich

Nach zehn Jahren:

  • 3 Prozent: 2.687,83 Euro
  • 2 Prozent: 2.438,00 Euro
  • Unterschied: 249,83 Euro monatlich!

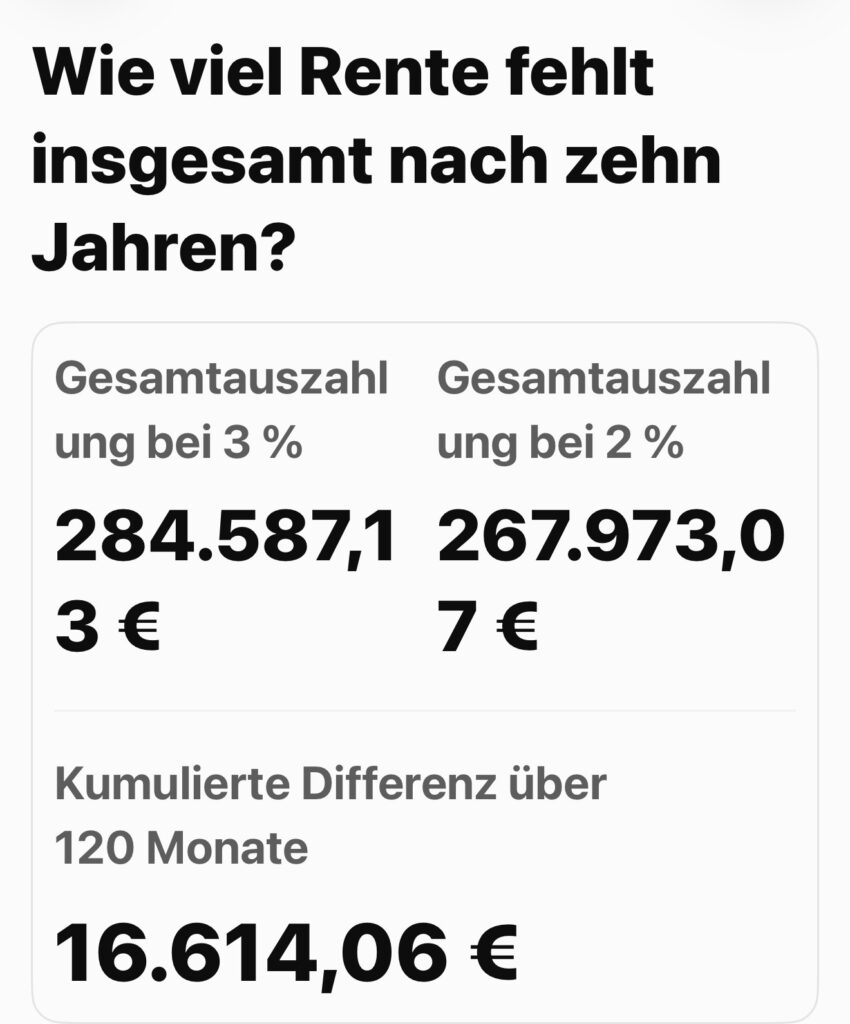
Über 16.600 Euro weniger Rente!

Noch deutlicher wird der Unterschied bei der gesamten Rentenauszahlung über zehn Jahre.

Gesamte Bruttorente bei 3 Prozent:

284.587,13 Euro

Gesamte Bruttorente bei 2 Prozent:

267.973,07 Euro

Ergebnis: 16.614,06 Euro weniger Bruttorente innerhalb von zehn Jahren!

Dabei handelt es sich nicht um eine direkte Rentenkürzung, sondern um die Summe der entgangenen Rentenerhöhungen gegenüber der günstigeren Variante.

Auch Bestandsrentner betroffen

Die jährlichen Rentenanpassungen gelten grundsätzlich auch für bereits laufende Renten.

Wer heute schon Rente erhält, wäre deshalb von künftig niedrigeren Rentenanpassungen ebenfalls betroffen.

Die tatsächlichen Auswirkungen hängen von der späteren Gesetzgebung und der wirtschaftlichen Entwicklung ab.

Fazit

Ein Prozentpunkt weniger Rentenerhöhung pro Jahr kann enorme Auswirkungen haben!

Bei 2.000 Euro Ausgangsrente entstehen im dargestellten Zehnjahresvergleich bereits über 16.600 Euro Unterschied.

Die Zahlen sind eine Modellrechnung, keine beschlossene Rentenkürzung. Die tatsächlichen Rentenanpassungen können deutlich anders ausfallen.

Deshalb müssen auch Bestandsrentner bei der Rentenreform genau hinschauen.

#Rentenreform #Bestandsrentner #Rentenerhöhung #Rentenversicherung #Rentenberatung

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

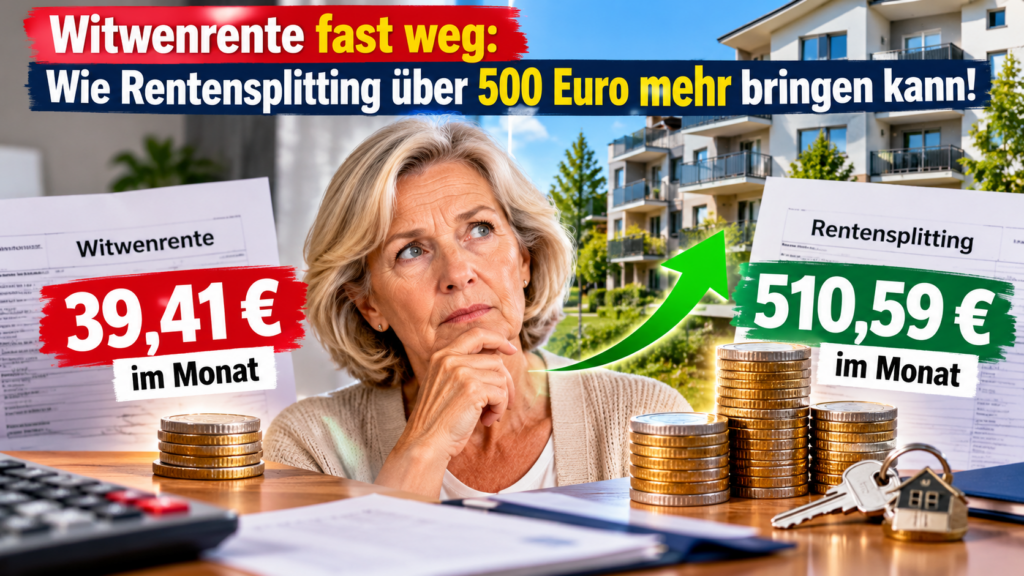
Witwenrente fast weg: Wie Rentensplitting über 500 Euro mehr Rente bringen kann!

Ein Beitrag von

Werner Hoffmann. Unabhängiger Rentenberater.

Rentensplitting statt Witwenrente? In unseren bisherigen Beispielen führte das Rentensplitting zu finanziellen Nachteilen. Doch es gibt auch Fälle, in denen es sich deutlich lohnen kann!

Besonders interessant wird es, wenn Hinterbliebene neben ihrer gesetzlichen Rente hohe Mieteinkünfte erzielen.

Ehepaar Müller – die Ausgangssituation

Herr Müller erhält 2.000 Euro gesetzliche Bruttorente, seine Ehefrau 900 Euro.

Zusätzlich erzielt Frau Müller monatlich 4.000 Euro Einkünfte aus Vermietung und Verpachtung.

Gemeint ist der steuerliche Überschuss nach Werbungskosten, nicht die Bruttomiete.

Wir unterstellen das neue Hinterbliebenenrentenrecht, eine große Witwenrente von 55 Prozent, Rentenbeginn nach 2010 und keine Kinderfreibeträge.

Fall 1: Die Witwenrente wird fast vollständig gekürzt!

Nach dem Tod ihres Mannes beträgt die große Witwenrente zunächst:

2.000 € × 55 % = 1.100 Euro.

Doch nun erfolgt die Einkommensanrechnung nach § 97 SGB VI.

Von der eigenen Altersrente werden pauschal 14 Prozent abgezogen, von den steuerlichen Vermietungseinkünften 25 Prozent.

Die Berechnung:

  • Anzurechnende eigene Rente: 774 Euro
  • Anzurechnende Mieteinkünfte: 3.000 Euro
  • Gesamteinkommen: 3.774 Euro
  • Abzüglich Freibetrag: 1.122,53 Euro
  • Übersteigendes Einkommen: 2.651,47 Euro
  • Davon 40 Prozent: 1.060,59 Euro

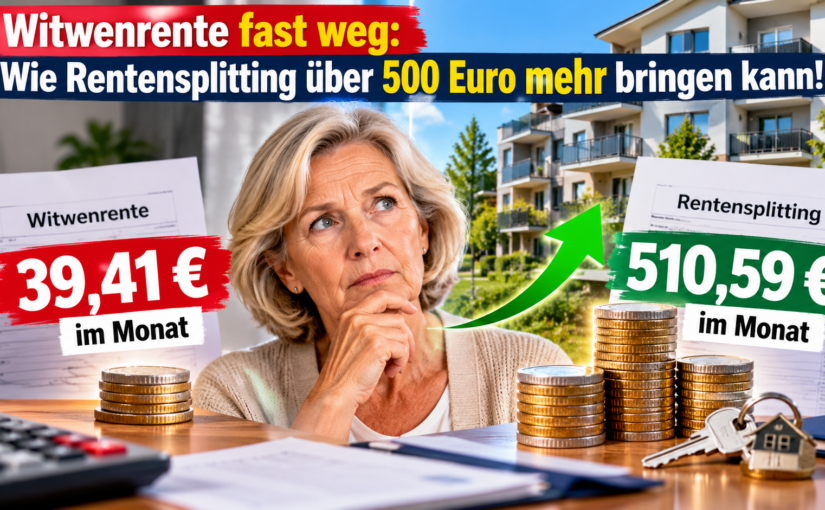
Von ursprünglich 1.100 Euro Witwenrente bleiben damit nur noch 39,41 Euro monatlich!

Fall 2: Rentensplitting statt Witwenrente

Wir unterstellen, dass sämtliche Rentenanwartschaften während der Ehe erworben wurden und die gesetzlichen Voraussetzungen für ein wirksames Rentensplitting erfüllt sind.

Die Rentenanwartschaften beider Ehepartner entsprechen zusammen 2.900 Euro monatlich.

Nach der hälftigen Aufteilung erhält Frau Müller eine eigene gesetzliche Rente von 1.450 Euro.

Der entscheidende Vorteil: Die Mieteinkünfte werden auf diese eigene Altersrente nicht angerechnet!

Der finanzielle Unterschied

Mit Witwenrente:

900 € + 39,41 € + 4.000 € = 4.939,41 Euro monatlich

Mit Rentensplitting:

1.450 € + 4.000 € = 5.450 Euro monatlich

Das bedeutet 510,59 Euro mehr im Monat!

Auf ein Jahr gerechnet sind das 6.127,08 Euro zusätzlich!

Die Beträge sind vereinfachte Modellrechnungen vor individuellen Steuern und Sozialabgaben.

Mein Fazit als Rentenberater

Rentensplitting kann Vorteile bringen – muss es aber nicht!

Das Rentensplitting ist bereits heute nach §§ 120a ff. SGB VI unter bestimmten Voraussetzungen freiwillig möglich.

Allerdings ist eine wirksame Entscheidung grundsätzlich bindend. Die Witwen- beziehungsweise Witwerrente aus derselben Ehe entfällt.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Besondere Vorsicht: Sinken später die Mieteinkünfte, kann die Hinterbliebenenrente wieder erheblich wertvoller sein.

Deshalb sollte vor jeder Entscheidung eine individuelle Vergleichsberechnung durch einen qualifizierten Rentenberater erfolgen.

Denn eine Entscheidung, die heute Vorteile bringt, kann langfristig erhebliche Nachteile verursachen!

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Mieteinkünfte #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Witwenrente oder Rentensplitting? Dieses Beispiel zeigt 510 Euro Unterschied im Monat!

Ein Beitrag von

Werner Hoffmann – Unabhängiger Rentenberater.

Was passiert finanziell, wenn die Witwenrente abgeschafft und durch ein Rentensplitting ersetzt würde?

Ein konkretes Beispiel zeigt, welche Auswirkungen dies für Hinterbliebene haben könnte.

Ehepaar Müller – die Ausgangssituation

Herr Müller hat während der Ehe 40 Entgeltpunkte, seine Frau 20 Entgeltpunkte erworben.

Wir rechnen mit dem seit 1. Juli 2026 geltenden Rentenwert von 42,52 Euro.

Herr Müller erhält:

40 × 42,52 € = 1.700,80 Euro Bruttorente.

Frau Müller erhält:

20 × 42,52 € = 850,40 Euro Bruttorente.

Gemeinsam verfügen sie über 2.551,20 Euro monatlich.

Vereinfachend unterstellen wir, dass sämtliche Entgeltpunkte während der Ehe erworben wurden, keine Abschläge bestehen und die Voraussetzungen für die große Witwenrente und das Rentensplitting erfüllt sind.

Fall 1: Herr Müller verstirbt – die bisherige Witwenrente

Frau Müller erhält weiterhin ihre eigene Altersrente von 850,40 Euro.

Zusätzlich bekommt sie nach Ablauf des Sterbevierteljahres die große Witwenrente in Höhe von 55 Prozent der maßgeblichen Rente ihres Mannes.

1.700,80 € × 55 % = 935,44 Euro Witwenrente.

Damit ergibt sich:

  • Eigene Altersrente: 850,40 Euro
  • Große Witwenrente: 935,44 Euro
  • Gesamt: 1.785,84 Euro monatlich

Wir unterstellen ausdrücklich, dass keine Kürzung durch Einkommensanrechnung erfolgt.

Fall 2: Herr Müller verstirbt – Rentensplitting statt Witwenrente

Beim Rentensplitting werden die während der Ehe erworbenen Entgeltpunkte gleichmäßig verteilt.

Herr Müller hatte 40 Entgeltpunkte, Frau Müller 20.

Nach dem Splitting besitzen beide jeweils 30 Entgeltpunkte.

Die eigene Rente von Frau Müller steigt dadurch auf:

30 × 42,52 € = 1.275,60 Euro monatlich.

Allerdings erhält sie keine zusätzliche Witwenrente mehr aus dieser Ehe.

Der finanzielle Unterschied

Ohne Rentensplitting:

1.785,84 Euro monatlich.

Mit Rentensplitting:

1.275,60 Euro monatlich.

Differenz: 510,24 Euro weniger pro Monat!

Das entspricht:

  • 6.122,88 Euro weniger pro Jahr
  • 61.228,80 Euro weniger in zehn Jahren
  • 122.457,60 Euro weniger in zwanzig Jahren

Die langfristigen Beträge sind reine Modellrechnungen ohne Rentenanpassungen, Steuern und Sozialabgaben.

Mein Fazit

Dieses Beispiel zeigt, dass ein Rentensplitting für Hinterbliebene erhebliche finanzielle Nachteile haben kann.

Allerdings kann das Rentensplitting bei anderen Einkommensverhältnissen auch Vorteile bieten, beispielsweise wenn die Witwenrente wegen hohen eigenen Einkommens vollständig entfiele.

Deshalb darf ein Rentensplitting nicht pauschal als gleichwertiger Ersatz für die Witwenrente betrachtet werden.

Eine individuelle Vergleichsberechnung ist unverzichtbar.

Werner Hoffmann – Rentenberater


#Witwenrente #Rentensplitting #Rentenberechnung #Rentenreform #Rentenberatung

Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt und dienen der symbolischen Darstellung.

Neue Rentenauskunft ab 55: Warum ein früher Rentenbeginn über 100.000 Euro Unterschied machen kann!

Ein Beitrag von

Werner Hoffmann – unabhängiger Rentenberater.

Ab dem 55. Lebensjahr erhalten Versicherte von der Deutschen Rentenversicherung regelmäßig eine ausführliche Rentenauskunft. Sie zeigt mögliche Rentenbeginne, Rentenhöhen und Abschläge.

Die neue, übersichtlichere Darstellung soll die Rentenplanung erleichtern. Doch wer nur auf die ausgewiesenen Abschläge schaut, übersieht möglicherweise einen entscheidenden Kostenfaktor.

35 oder 45 Versicherungsjahre?

Wer mindestens 35 Versicherungsjahre erreicht, kann ab Jahrgang 1964 frühestens mit 63 Jahren in Altersrente gehen – mit 14,4 Prozent dauerhaftem Abschlag.

Mit 45 anrechenbaren Versicherungsjahren ist eine abschlagsfreie Altersrente grundsätzlich bereits mit 65 Jahren möglich.

Nicht jede Versicherungszeit zählt allerdings für beide Wartezeiten gleichermaßen.

Beispiel: 288 Euro Abschlag – aber das ist nicht alles!

Bei einer angenommenen monatlichen Bruttorente von 2.000 Euro vor Abschlägen bedeuten 14,4 Prozent Kürzung:

288 Euro weniger Rente pro Monat!

Wer vier Jahre früher in Rente geht und gleichzeitig seine Beschäftigung beendet, erwirbt normalerweise auch vier Jahre lang keine weiteren Entgeltpunkte aus Beschäftigung.

Bei einem jährlichen Durchschnittsverdienst entspricht dies vier zusätzlichen Entgeltpunkten.

Bei einem Rentenwert von 42,52 Euro ergibt sich:

4 × 42,52 Euro = 170,08 Euro monatlich.

Insgesamt 458,08 Euro monatlicher Unterschied!

Im vereinfachten Beispiel ergibt sich beim Vergleich der beiden Rentenhöhen:

  • 288 Euro durch den Rentenabschlag
  • 170,08 Euro durch vier nicht erworbene Entgeltpunkte
  • 458,08 Euro monatlicher Unterschied

Das entspricht 5.496,96 Euro jährlich und rechnerisch 109.939,20 Euro in 20 Jahren – ohne Rentenanpassungen.

Wichtig: Dies ist ein Vergleich der monatlichen Rentenhöhen, keine vollständige Wirtschaftlichkeitsberechnung. Die vier Jahre früher bezogene Rente müssen ebenfalls berücksichtigt werden.

Versicherungsverlauf unbedingt prüfen!

Die Rentenauskunft ist nur so zuverlässig wie die zugrunde liegenden Daten.

Besonders wichtig sind Kindererziehungszeiten, Ausbildungszeiten, Pflegezeiten und Beschäftigungszeiten.

Auch die Rentenhochrechnung ist keine Garantie. Ändert sich der Verdienst, kann die tatsächliche Rente erheblich abweichen.
Mein Rat als Rentenberater

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein früher Rentenbeginn kostet häufig mehr als nur den ausgewiesenen Abschlag!

Deshalb sollten Versicherte rechtzeitig prüfen, welche Rentenart möglich ist, welche Entgeltpunkte noch erworben werden können und wie sich unterschiedliche Rentenbeginne finanziell auswirken.

Rechtsgrundlagen: §§ 63, 64, 77, 109, 236 und 236b SGB VI

#Rentenauskunft #Rentenabschläge #Rentenversicherung #Rentenberatung #Rentenplanung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Fachlicher Hinweis:

Die 14,4 % beziehen sich auf eine um vier Jahre vorgezogene Altersrente für langjährig Versicherte gegenüber der Regelaltersgrenze von 67 Jahren.

Die abschlagsfreie Altersrente für besonders langjährig Versicherte beginnt für Jahrgänge ab 1964 hingegen mit 65 Jahren.

Diese Rentenarten und Altersgrenzen müssen beim individuellen Vergleich auseinandergehalten werden.

Außerdem ist die Summe von 109.939,20 Euro lediglich die rechnerische Differenz der monatlichen Rentenhöhen über 20 Jahre, ohne die früheren Rentenzahlungen einzurechnen.

Renten-Schock 2027: Die 99,99-%-Teilrente wird zur Krankengeldfalle!

Ein Beitrag von

Werner Hoffmann,

Rentenberater (RDG)

Ab dem 1. Januar 2027 ändert sich für arbeitende Rentner eine wichtige Regelung. Wer bisher eine Altersrente von 99,99 Prozent bezogen hat, konnte damit unter bestimmten Voraussetzungen seinen Krankengeldanspruch sichern. Damit ist bald Schluss!

Was ändert sich 2027?

Bisher konnten Beschäftigte eine Teilrente von 99,99 Prozent beziehen und bei längerer Arbeitsunfähigkeit grundsätzlich Krankengeld erhalten.

Ab 2027 gilt: Wer mehr als zwei Drittel seiner Altersvollrente bezieht, verliert den gesetzlichen Krankengeldanspruch.

Nur bei einer Teilrente von höchstens 66,66 Prozent kann der Krankengeldanspruch grundsätzlich erhalten bleiben.

Wichtig: Es gibt keinen Bestandsschutz! Auch bereits laufende Teilrenten sind betroffen.

Beispiel: 1.800 Euro Altersrente

Ein Rentner arbeitet weiterhin sozialversicherungspflichtig und hat Anspruch auf 1.800 Euro monatliche Altersvollrente.

Bei 99,99 Prozent erhält er 1.799,82 Euro.

Bei 66,66 Prozent sind es nur noch 1.199,88 Euro.

Unterschied: 599,94 Euro monatlich!

Wer seinen Krankengeldanspruch erhalten möchte, muss deshalb möglicherweise auf einen erheblichen Teil seiner laufenden Rentenzahlung verzichten.

Warum ist das gefährlich?

Bei längerer Krankheit endet die Entgeltfortzahlung des Arbeitgebers normalerweise nach sechs Wochen.
Wer dann eine Teilrente von mehr als zwei Dritteln bezieht, erhält ab 2027 kein gesetzliches Krankengeld mehr.

Die Folge kann eine erhebliche finanzielle Versorgungslücke sein.

Was gilt bei der Pflege von Angehörigen?

Hier muss unbedingt unterschieden werden!

Wer die Regelaltersgrenze erreicht hat und einen Angehörigen nicht erwerbsmäßig pflegt, kann mit einer 99,99-%-Teilrente weiterhin zusätzliche Rentenansprüche durch Beiträge der Pflegekasse erwerben, sofern die gesetzlichen Voraussetzungen erfüllt sind.

Die neue Krankengeldregelung beseitigt diesen Vorteil der Teilrente nicht.

Was sollten Betroffene jetzt tun?

Wer seine Teilrente zum 1. Januar 2027 ändern möchte, sollte rechtzeitig handeln.

Der Änderungsantrag sollte spätestens am 31. Dezember 2026 bei der Deutschen Rentenversicherung eingehen.
Vorher sollten die finanziellen Auswirkungen mit der Krankenkasse und der Rentenversicherung geprüft werden.
Mein Fazit

Die 99,99-%-Teilrente bleibt ein wichtiges Instrument der Rentengestaltung. Allerdings ist sie ab 2027 nicht mehr geeignet, den Krankengeldanspruch bei Weiterbeschäftigung zu sichern.
Wer weiterarbeitet, sollte seine Teilrente jetzt überprüfen!

Rechtsgrundlagen: § 42 SGB VI, § 50 SGB V, § 3 Satz 1 Nr. 1a SGB VI.
#Teilrente2027 #Krankengeld #Rentenversicherung #Flexirente #Rentenberatung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen