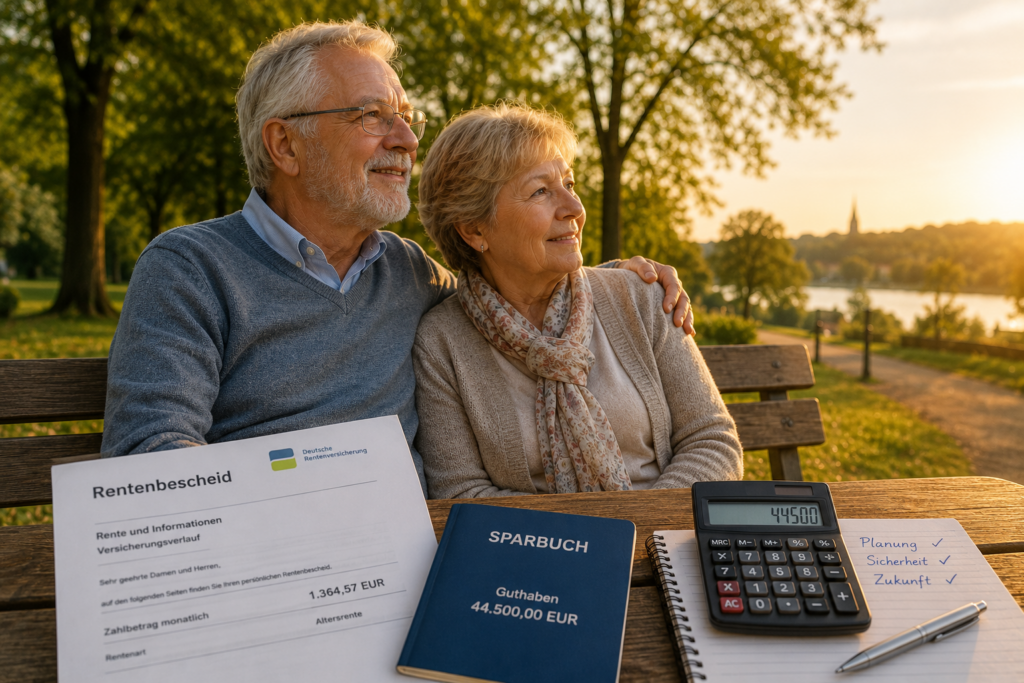
44.500 Euro Vermögen – und trotzdem Anspruch auf Grundsicherung?

44.500 Euro Vermögen – und trotzdem Anspruch auf Grundsicherung?

Ein Beitrag von

Werner Hoffmann. – Rentenberater (RDG) und Prozessbevollmächtigter.

——

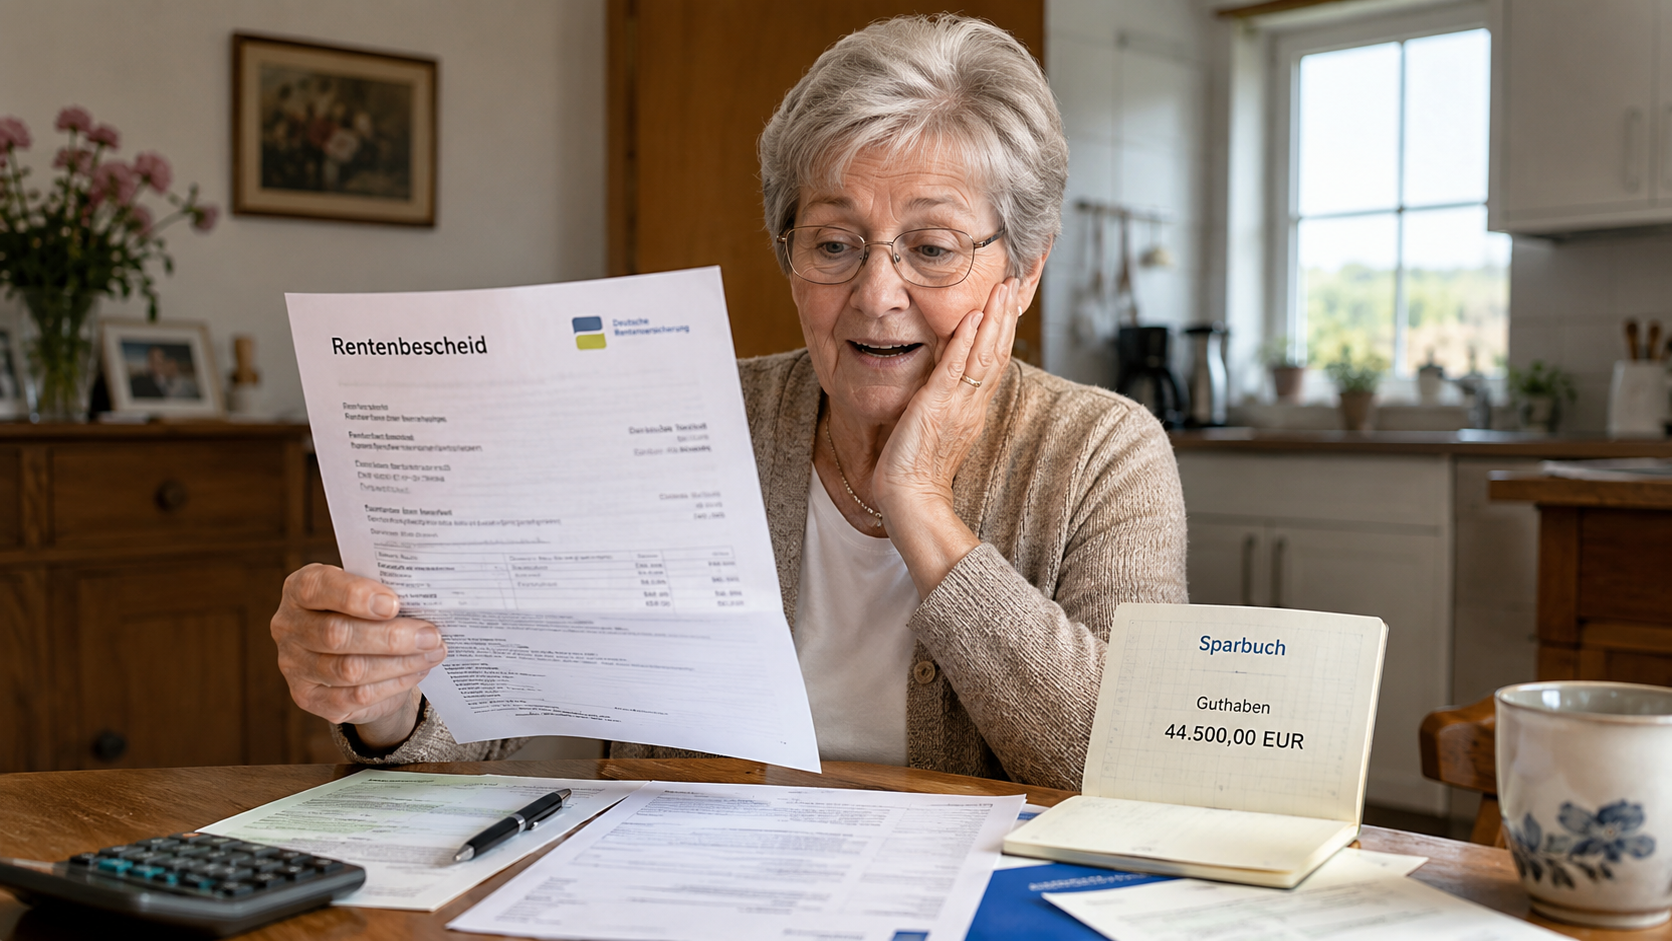
Viele Rentner gehen davon aus, dass sie keine Grundsicherung erhalten können, sobald sie über ein größeres Vermögen verfügen. Doch diese Annahme ist häufig falsch. Unter bestimmten Voraussetzungen kann selbst bei einem Vermögen von mehreren zehntausend Euro ein Anspruch auf Grundsicherung im Alter bestehen.

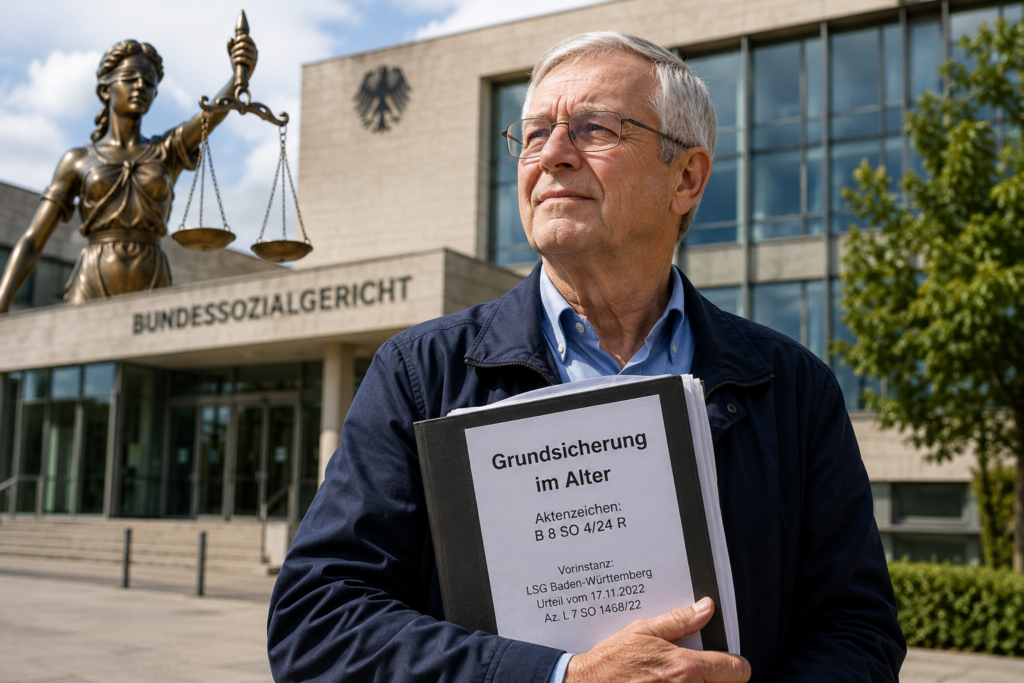
Besonders deutlich wird dies durch eine Entscheidung des Bundessozialgerichts (BSG). Mit Urteil vom 19.12.2024 (Az. B 8 SO 4/24 R) bestätigte das Gericht die Vorentscheidung des Landessozialgerichts Baden-Württemberg vom 17.11.2022 (Az. L 7 SO 1468/22).
Die Kernaussage: Während der Corona-Sonderregelungen nach § 141 SGB XII kann auch bei einem Vermögen von rund 44.500 Euro ein Anspruch auf Grundsicherung bestehen, wenn dieses Vermögen nicht als „erheblich“ einzustufen ist.

Das Urteil zeigt, dass die Frage eines Leistungsanspruchs nicht allein von der Höhe des Vermögens abhängt. Entscheidend sind die jeweiligen gesetzlichen Regelungen und die Umstände des Einzelfalls.

Grundsicherung soll Menschen helfen, deren Einkommen und Rente nicht ausreichen, um den notwendigen Lebensunterhalt zu sichern. Dabei spielen nicht nur Rentenhöhe und Vermögen eine Rolle, sondern auch Wohnkosten, persönliche Lebensverhältnisse und mögliche Freibeträge.
Viele Betroffene stellen jedoch keinen Antrag, weil sie irrtümlich davon ausgehen, ohnehin keinen Anspruch zu haben. Gerade bei steigenden Lebenshaltungskosten kann sich eine Prüfung jedoch lohnen.

Hinzu kommt ein weiterer wichtiger Punkt: Kinder und Eltern werden grundsätzlich erst dann zum Unterhalt herangezogen, wenn ihr jährliches Einkommen über 100.000 Euro liegt. Für die meisten Familien besteht daher keine finanzielle Belastung.

Neben der Grundsicherung gibt es weitere Sozialleistungen, die für Rentner infrage kommen können. Dazu zählen beispielsweise Wohngeld, Pflegeleistungen oder andere sozialrechtliche Ansprüche. Diese Möglichkeiten werden in der Praxis häufig übersehen.
Hilfreich kann deshalb eine Erstberatung bei einem unabhängigen Rentenberater sein. Dabei lassen sich nicht nur mögliche Ansprüche auf Grundsicherung prüfen, sondern auch weitere Leistungen erkennen, die die finanzielle Situation im Ruhestand verbessern können.

Das BSG-Urteil macht deutlich: Wer über Vermögen verfügt, sollte einen Anspruch auf Grundsicherung nicht vorschnell ausschließen. Eine individuelle Prüfung kann sich lohnen.
Unabhängiger Rentenberater Werner Hoffmann.

#Grundsicherung
#Rente
#Rentner
#Sozialrecht
#Altersarmut

Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten

Mit diesen legalen Renten-Tricks können Senioren Tausende Euro mehr erhalten
Ein Beitrag von

Rentenberater Werner Hoffmann.

Viele Menschen glauben, dass die Höhe ihrer Rente feststeht und sich nach Rentenbeginn kaum noch beeinflussen lässt. Doch genau das stimmt oft nicht. Wer seine Ansprüche kennt und die gesetzlichen Möglichkeiten nutzt, kann seine Altersbezüge teilweise deutlich verbessern.

Verschiedene Experten weisen darauf hin, dass viele Rentner und Versicherte bestehende Ansprüche gar nicht kennen.

Genau deshalb lohnt es sich, mit einem Rentenberater (RDG) frühzeitig zunächst in einer Erstberatung alle Punkte strategisch und im Detail abzuklären.

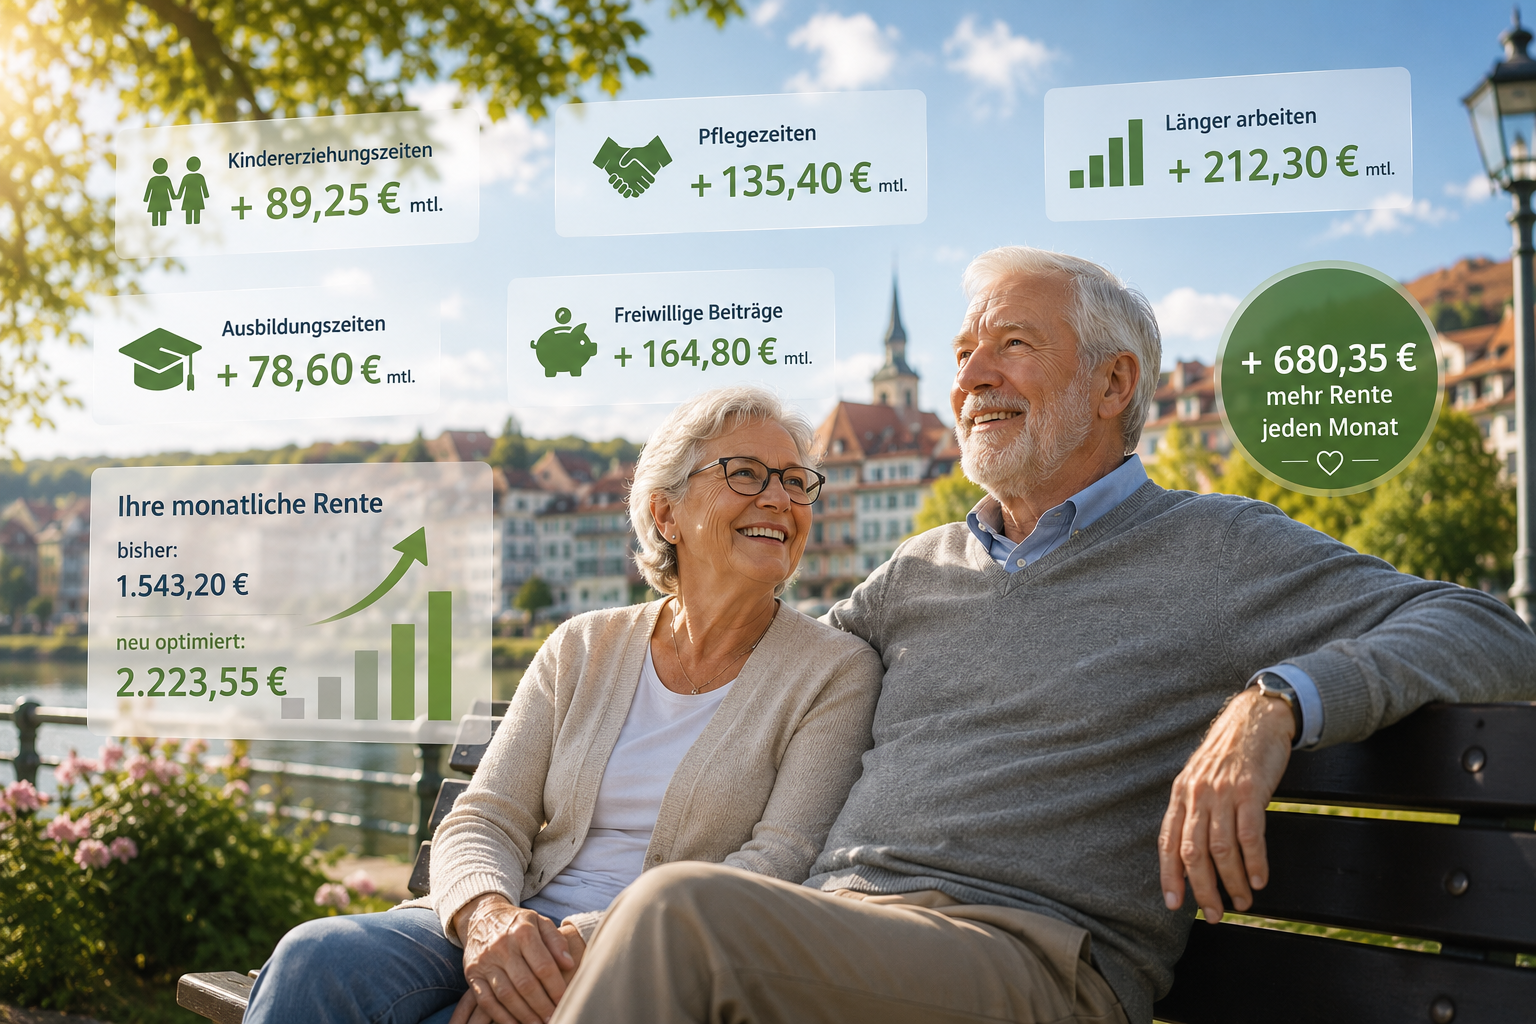
Ein wichtiger Punkt ist die regelmäßige Überprüfung des Rentenkontos. Fehlende Kindererziehungszeiten, Ausbildungszeiten oder Beschäftigungszeiten können die spätere Rente dauerhaft mindern.

Auch Kindererziehungszeiten und Pflegezeiten werden häufig unterschätzt. Wer Kinder erzogen oder Angehörige gepflegt hat, kann zusätzliche Rentenansprüche erwerben.

Eine weitere Möglichkeit bietet die Teilrente. Sie erlaubt unter bestimmten Voraussetzungen die Kombination von Arbeit und Rentenbezug. Dadurch können zusätzliche Rentenansprüche entstehen.

Wer einen vorgezogenen Rentenbeginn plant, sollte prüfen, ob sich Ausgleichszahlungen für Rentenabschläge lohnen. Bereits ab dem 50. Lebensjahr können freiwillige Beiträge gezahlt werden.

Auch ein längerer Verbleib im Berufsleben kann attraktiv sein. Wer über die Regelaltersgrenze hinaus arbeitet, erhält Zuschläge auf seine spätere Rente und sammelt weitere Entgeltpunkte.

Nicht vergessen werden sollte die betriebliche Altersversorgung. Hier lohnt sich eine genaue Prüfung der Berechnungen. Fehler bei Betriebsrenten kommen häufiger vor, als viele Betroffene vermuten.

Besonders wichtig ist außerdem die richtige Rentenstrategie. Sehr oft werden bei der Antragstellung Fehler gemacht oder Gestaltungsmöglichkeiten nicht genutzt. Durch bestimmte Maßnahmen kann das anrechenbare Einkommen rechnerisch reduziert, die Einkommensstruktur optimiert oder eine fehlerhafte Rentenberechnung korrigiert werden.

Fazit: Wer seine Rentenunterlagen regelmäßig kontrolliert, Fristen kennt und rechtzeitig plant, kann oftmals mehrere hundert Euro monatlich mehr erhalten. In vielen Fällen zahlt sich eine frühzeitige unabhängige Beratung aus.

#Rente #Rentenberatung #Altersvorsorge #Witwenrente #Betriebsrente

Rentenkommission: Drohen künftig deutlich geringere Rentensteigerungen?

Rentenkommission: Drohen künftig deutlich geringere Rentensteigerungen?

Ein Beitrag von Werner Hoffmann

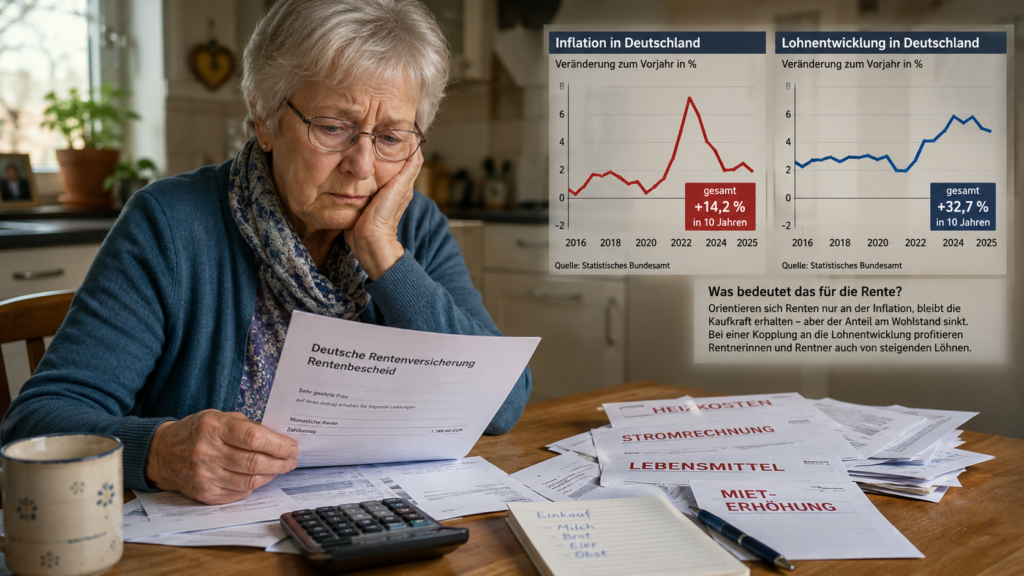
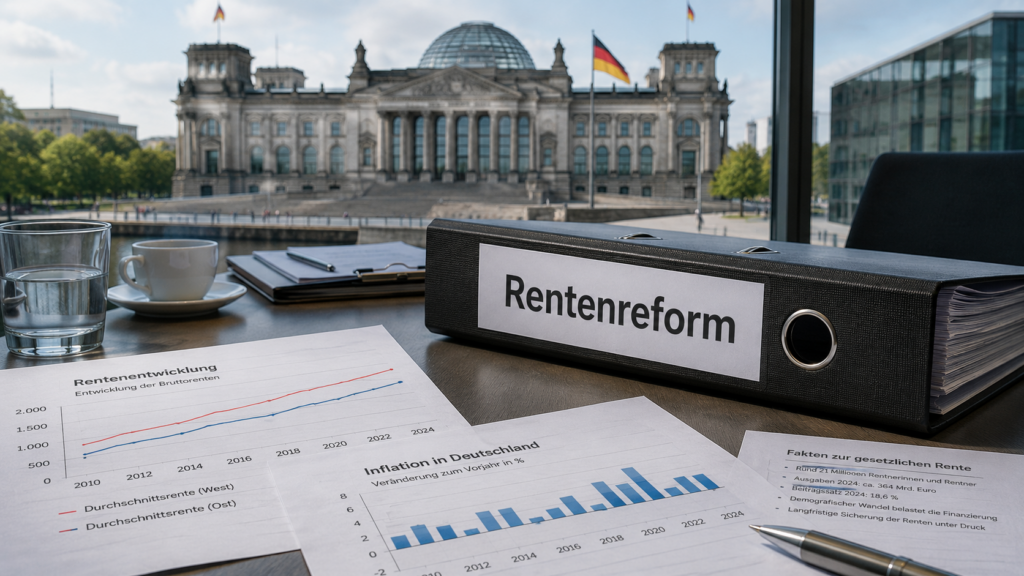
Die Diskussion um die Zukunft der gesetzlichen Rente nimmt Fahrt auf. Aus dem Umfeld der Rentenkommission kommen Vorschläge, die für Millionen Versicherte erhebliche Folgen haben könnten.

Ein zentraler Punkt ist die Frage, ob Rentenanpassungen künftig weiterhin an die Lohnentwicklung gekoppelt bleiben oder nur noch die Inflation ausgleichen sollen.

Welche Auswirkungen das haben kann, zeigt ein Blick auf die vergangenen zehn Jahre:

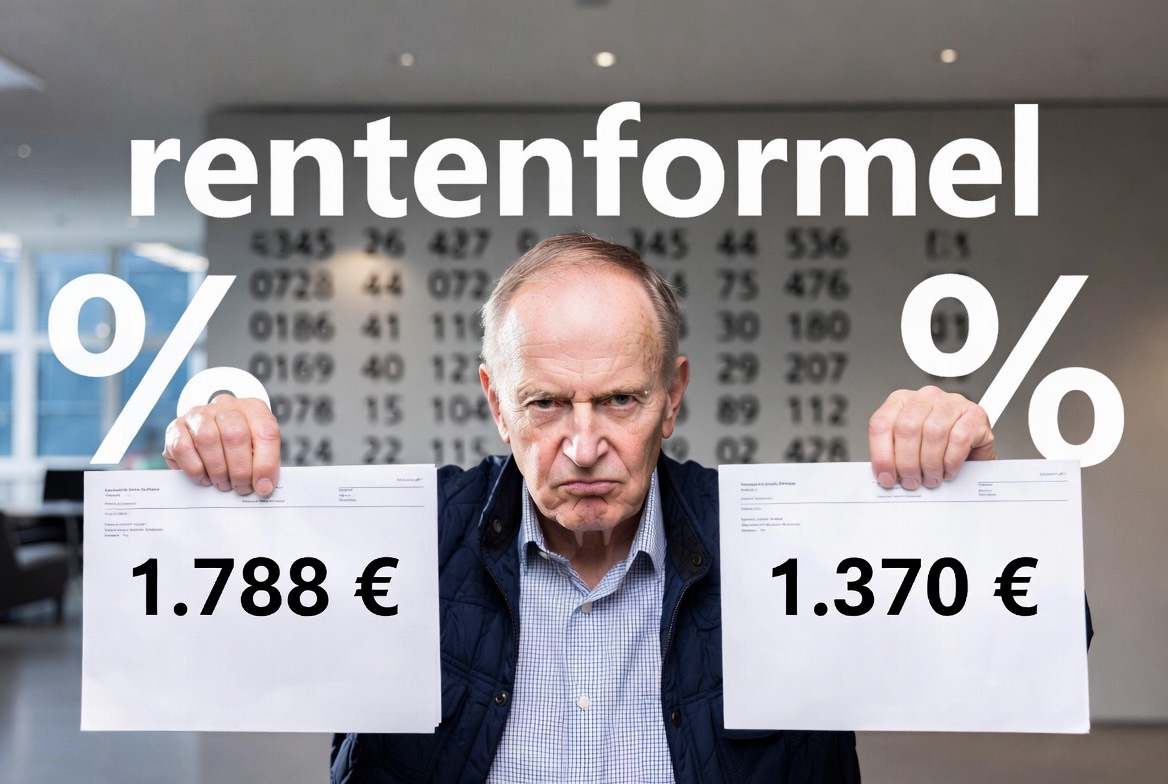
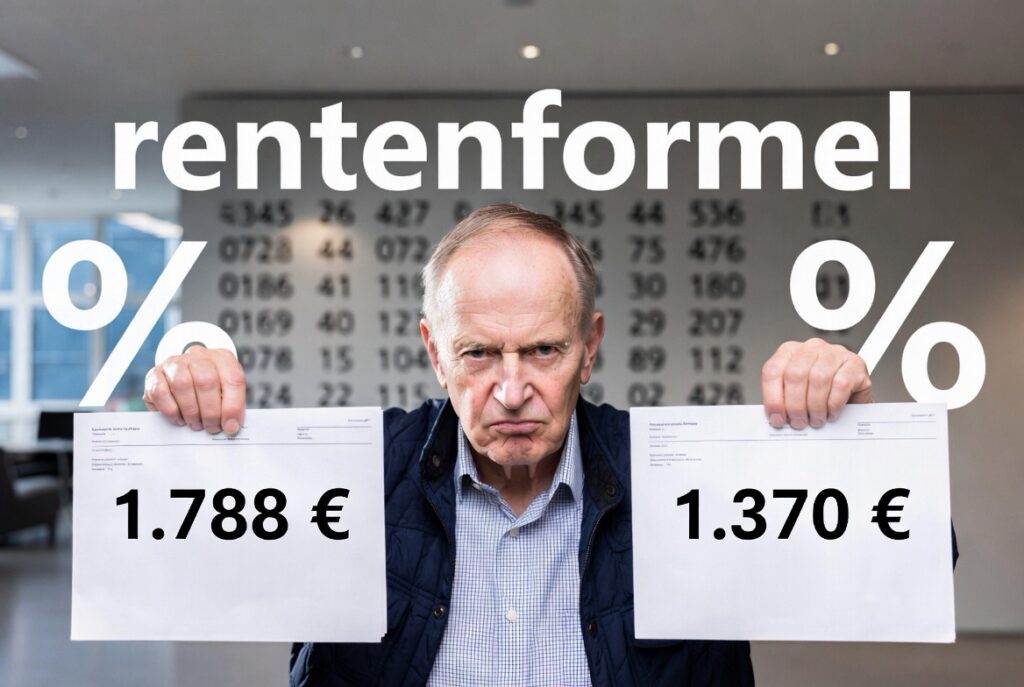
Wer 2016 eine Monatsrente von 1.200 Euro erhielt, bekommt heute aufgrund der tatsächlichen Rentenanpassungen von rund 49 Prozent etwa 1.788 Euro monatlich.

Wären die Renten im gleichen Zeitraum lediglich entsprechend der Inflation gestiegen, läge die Rente heute bei nur rund 1.370 Euro.

Die Differenz beträgt damit rund 418 Euro pro Monat. Über eine Rentenbezugsdauer von 20 Jahren entspricht dies einem Betrag von mehr als 100.000 Euro.

Noch deutlicher werden die Auswirkungen bei einem Blick in die Zukunft:

Wer heute mit einer Monatsrente von 1.500 Euro in Rente geht, käme bei einer jährlichen Anpassung entsprechend der Inflation der vergangenen zehn Jahre auf rund 1.712 Euro monatlich.

Würde die Rente dagegen wie in den vergangenen zehn Jahren entsprechend der Lohnentwicklung steigen, läge sie nach zehn Jahren bei rund 2.235 Euro.

Die Differenz beträgt dann rund 523 Euro pro Monat. Über eine Rentenbezugsdauer von 20 Jahren summiert sich dies auf mehr als 125.000 Euro.

Die gesetzliche Rente soll nach dem bisherigen System nicht nur die Kaufkraft sichern, sondern Rentner auch an der allgemeinen Lohnentwicklung beteiligen.

Eine dauerhafte Umstellung auf einen reinen Inflationsausgleich würde dieses Prinzip grundlegend verändern.

Hinzu kommt ein weiterer diskutierter Vorschlag: Die abschlagsfreie Altersrente für besonders langjährig Versicherte, häufig als „Rente mit 63“ bezeichnet, soll möglichst abgeschafft werden. Auch andere Möglichkeiten eines vorzeitigen Rentenbeginns könnten eingeschränkt werden.

Die Rentenkommission will also Teile der schlechten Entwicklungen der österreichischen Rente in die Deutsche übernehmen, aber nicht die anderen Dinge, wie beispielsweise einem höheren Arbeitgeberanteil.

Sollten entsprechende Änderungen bereits zum 1. Januar 2027 eingeführt werden, könnte für viele Versicherte Handlungsbedarf entstehen.

Vor allem Menschen, die bis einschließlich 1. Dezember 1963 geboren wurden, sollten prüfen lassen, welche Möglichkeiten ihnen nach geltendem Recht noch offenstehen.

Eine frühzeitige Beratung durch einen unabhängigen Rentenberater (RDG) kann helfen, finanzielle Nachteile zu vermeiden und bestehende Gestaltungsmöglichkeiten rechtzeitig zu nutzen.

#Rente #Rentenkommission #RenteMit63 #Rentenreform #Altersvorsorge

Altersteilzeit: Warum Arbeitgeber davon profitieren können

Altersteilzeit: Warum Arbeitgeber davon profitieren können

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de

——

rechtzeitig geplant wird.

Altersteilzeit ist nicht nur ein Vorteil für ältere Arbeitnehmer. Auch Arbeitgeber können erheblich profitieren, wenn der Übergang in den Ruhestand

Ö KK

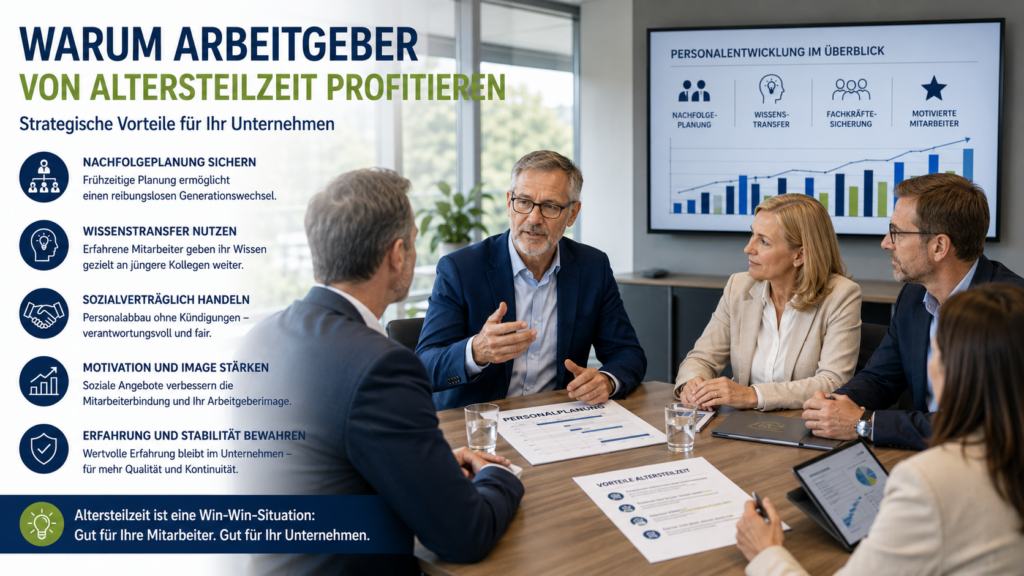
Ein wichtiger Vorteil ist die Personalplanung. Unternehmen wissen frühzeitig, wann erfahrene Mitarbeiter ausscheiden. Dadurch können Nachfolger eingearbeitet und Wissen gezielt weitergegeben werden.

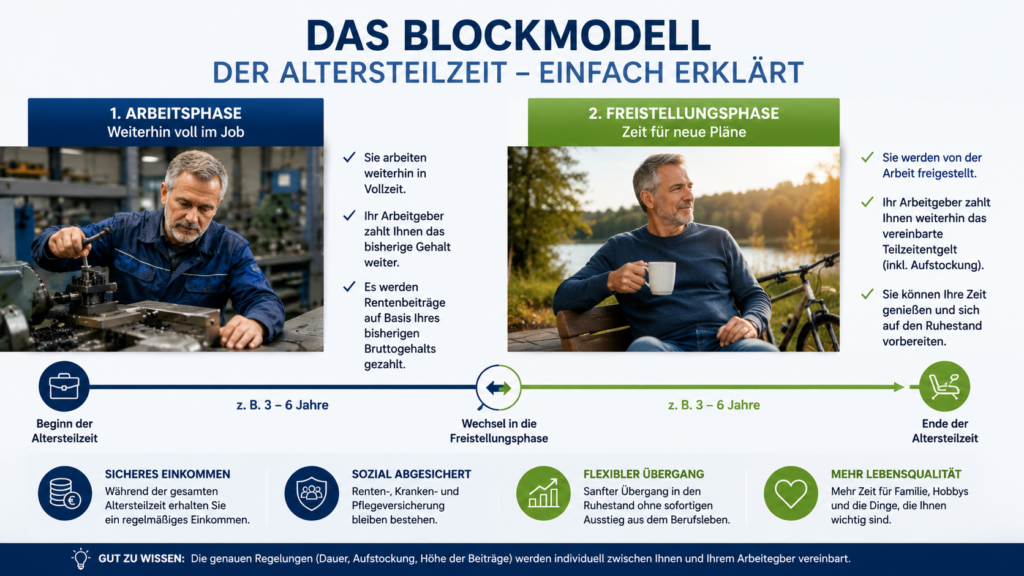
Gerade das Blockmodell bietet Arbeitgebern Planungssicherheit. In der Arbeitsphase bleibt der Arbeitnehmer zunächst voll im Einsatz. In der Freistellungsphase kann die Stelle dann geordnet neu besetzt werden.

Auch sozialverträglicher Personalabbau kann über Altersteilzeit gelingen. Kündigungen lassen sich vermeiden, das Betriebsklima bleibt stabiler und ältere Beschäftigte erhalten eine faire Perspektive.

Wichtig ist jedoch: Altersteilzeit muss sauber geplant werden. Für Arbeitnehmer geht es um Rente, Steuern, Krankenversicherung, betriebliche Altersversorgung und mögliche Versorgungslücken.

Hier können unabhängige Rentenberater nach dem Rechtsdienstleistungsgesetz helfen. Sie klären Arbeitnehmer über Rentenfolgen auf, prüfen Gestaltungen bei der bAV, erklären steuerliche Auswirkungen und zeigen mögliche Lösungswege.

Fazit: Altersteilzeit kann eine echte Win-win-Lösung sein. Arbeitgeber gewinnen Planungssicherheit, sichern Wissenstransfer und handeln sozial verantwortlich. Arbeitnehmer erhalten einen geregelten Übergang in den Ruhestand – wenn die Beratung stimmt.

Unabhängiger Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung FH.
Werner Hoffmann

#Altersteilzeit #Rente #Arbeitgeber #Rentenberatung #Betriebsrente

Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

Ein Beitrag von Werner Hoffmann

Vertreter der CDU und der Mittelstands- und Wirtschaftsunion (MIT) fordern angesichts des demografischen Wandels Reformen.

Im Mittelpunkt stehen längere Lebensarbeitszeiten, weniger Anreize für einen vorzeitigen Renteneintritt sowie ein stärkerer Ausbau der privaten und betrieblichen Altersvorsorge.

Ein Blick auf andere europäische Länder zeigt jedoch: Deutschland diskutiert häufig über die falschen Stellschrauben.

Während hierzulande oft über Leistungskürzungen, längere Arbeitszeiten oder mehr private Vorsorge gesprochen wird, setzen viele europäische Staaten auf eine breitere Finanzierung ihrer Alterssicherung.

Arbeitgeber in Österreich leisten höhere Beiträge zur gesetzlichen Altersversorgung. Auch in vielen anderen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Finanzierung der Altersversorgung ihrer Beschäftigten. Deutschland gehört bei der Gesamtversorgung aus gesetzlicher Rente und betrieblicher Altersversorgung zu den Schlusslichtern.

Besonders auffällig ist zudem, dass in den meisten europäischen Ländern Selbstständige verpflichtend in die Alterssicherung einbezogen sind. Oft gilt dies auch für Beamte. Dadurch verteilt sich die Finanzierung auf mehr Schultern als in Deutschland.

Ein weiterer Unterschied: Während in Deutschland Einkommen oberhalb der Beitragsbemessungsgrenze von 101.400 Euro jährlich in der gesetzlichen Rentenversicherung beitragsfrei bleiben, existiert eine solche Begrenzung in mehreren europäischen Ländern gar nicht oder nur eingeschränkt.

Teilweise werden sogar weitere Einkommens- oder Vermögensbestandteile zur Finanzierung herangezogen. In der Schweiz müssen Nichterwerbstätige und Personen, die vor dem regulären Rentenalter aus dem Erwerbsleben ausscheiden, AHV-Beiträge zahlen, deren Höhe sich unter anderem nach Vermögen und Renteneinkünften richtet.

Dies wird in Deutschland häufig ausgeblendet. Statt über höhere Arbeitgeberbeiträge, eine breitere Finanzierungsbasis oder die Einbeziehung weiterer Berufsgruppen zu sprechen, konzentriert sich die Debatte oft auf Einschnitte bei der gesetzlichen Rente.

Die Verantwortung der Altersvorsorge wird stärker auf die Arbeitnehmer verlagert. Wer zusätzlich vorsorgen will oder muss, soll dies dann überwiegend aus dem eigenen Einkommen finanzieren. So will dies die jedenfalls wohl die CDU, FDP, AfD.

Warum wird in Deutschland kaum darüber diskutiert, die Arbeitgeberbeteiligung und die Finanzierungsbasis der Alterssicherung auf das Niveau vieler europäischer Nachbarländer anzuheben?

Wer die Rentensysteme Europas objektiv vergleicht, erkennt schnell: Es gibt Alternativen zu Rentenkürzungen und einer stärkeren Belastung der Arbeitnehmer. Vielleicht sollte die politische Debatte genau dort beginnen.

#Rente #Altersvorsorge #Rentenreform #Europa #SozialeGerechtigkeit

Weiterführende Artikel zum Thema Rentenvergleiche Deutschland und jeweils andere EU-Länder

https://rentenberater.blog/tag/vergleich-rente-deutschland-europa/

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Ein Beitrag von

Werner Hoffmann. Rentenberater (RDG).

—-

Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

Warum gibt es die Lebendbescheinigung?

Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

Das Problem: Der Brief kommt nicht an

Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

Was sollten Betroffene tun?

Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

  • Name
  • Geburtsdatum
  • Rentenversicherungsnummer
  • aktuelle Anschrift
  • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

Wird die Rente endgültig gestrichen?

Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

Unterstützung durch Rentenberater

Unabhängiger Rentenberater Werner Hoffmann.

Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

Wichtige Kontaktadressen

Deutsche Rentenversicherung Bund
10704 Berlin, Deutschland
Telefon: +49 30 865-0
E-Mail: drv@drv-bund.de

Deutsche Post AG – Renten Service
13496 Berlin, Deutschland
Telefon: +49 221 5692-777
E-Mail: w.ausland@deutschepost.de

Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

#Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

Minijob-Revolution seit 1. Juli 2026: Jetzt wieder volle Rentenansprüche sichern!

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Viele Minijobber haben sich von der Rentenversicherungspflicht befreien lassen. Das sparte Beiträge, konnte aber Nachteile haben: weniger Pflichtbeitragszeiten, schlechtere Voraussetzungen für eine Erwerbsminderungsrente und geringere Ansprüche auf Rehabilitation.

Seit dem 1. Juli 2026 kann die Befreiung einmalig aufgehoben werden. Danach besteht wieder Rentenversicherungspflicht.

Was kostet die Rückkehr?

Im gewerblichen Minijob zahlt der Arbeitgeber 15 Prozent, der Minijobber 3,6 Prozent. Bei 603 Euro Verdienst sind das 21,71 Euro monatlich.

Im Privathaushalt beträgt der Arbeitgeberanteil fünf Prozent, der Eigenanteil 13,6 Prozent. Bei niedrigen Verdiensten gilt eine Mindestbeitragsbemessungsgrundlage von 175 Euro.

Welche Vorteile entstehen?

Durch den Eigenanteil zählt der Minijob als Pflichtbeitragszeit. Das kann wichtig sein für:

– die Erfüllung von Wartezeiten,
– einen früheren Rentenbeginn,
– medizinische oder berufliche Reha,
– Übergangsgeld,
– den Anspruch auf Erwerbsminderungsrente,
– staatlich geförderte Altersvorsorge.

Auch der Verdienst wird bei der Rentenberechnung vollständig berücksichtigt. Wer zugleich einen versicherungspflichtigen Hauptjob hat, erhält den Monat jedoch nicht doppelt angerechnet. Jeder Kalendermonat zählt nur einmal.

Wie funktioniert der Antrag?

Der Antrag wird schriftlich oder elektronisch beim Arbeitgeber gestellt. Dieser dokumentiert den Eingang und meldet die Änderung an die Minijob-Zentrale.

Im Privathaushalt erfolgt die Meldung über den Änderungsscheck.

Die Versicherungspflicht beginnt im Folgemonat nach Antragseingang. Eine rückwirkende Beitragszahlung ist nicht möglich.

Die Entscheidung gilt für alle Minijobs

Die Aufhebung gilt für alle gleichzeitig ausgeübten und später aufgenommenen Minijobs. Sie bleibt bestehen, bis kein Minijob mehr ausgeübt wird.

Eine erneute Befreiung ist danach nicht mehr möglich.

Mein Rat

Die monatliche Ersparnis durch die Befreiung ist gering. Der Verlust an sozialrechtlichem Schutz kann dagegen erheblich sein.

Besonders Minijobber ohne versicherungspflichtige Beschäftigung sollten die Rückkehr prüfen. Der Eigenbeitrag kann für Rente, Reha, Erwerbsminderung und geförderte Altersvorsorge entscheidend sein.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Altersvorsorge #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Quelle: https://rentenberater.blog/der-haupttext-umfasst-2-699-zeichen-einschliesslich-leerzeichen-hashtags-und-ki-hinweis-sind-nicht-mitgerechnet/

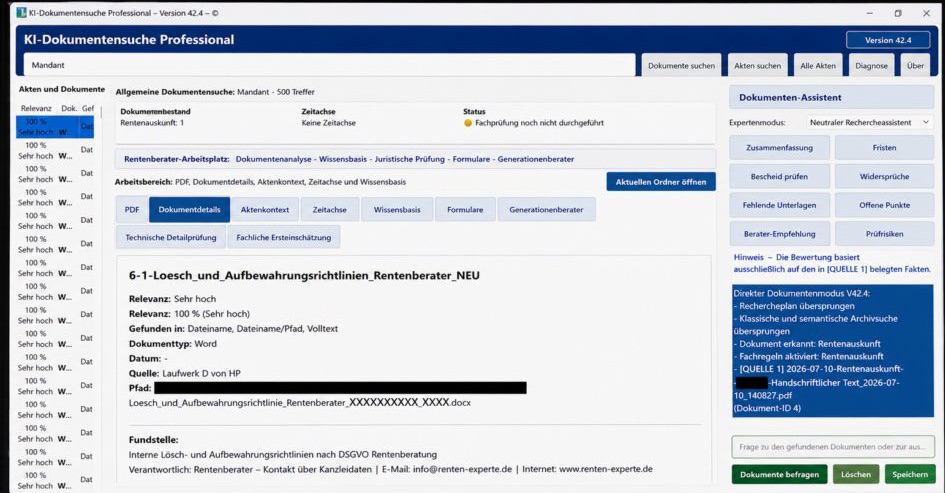
Revolution in der Rentenberatung: Warum ich eine eigene KI-Software entwickle

Ein Beitrag von

Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

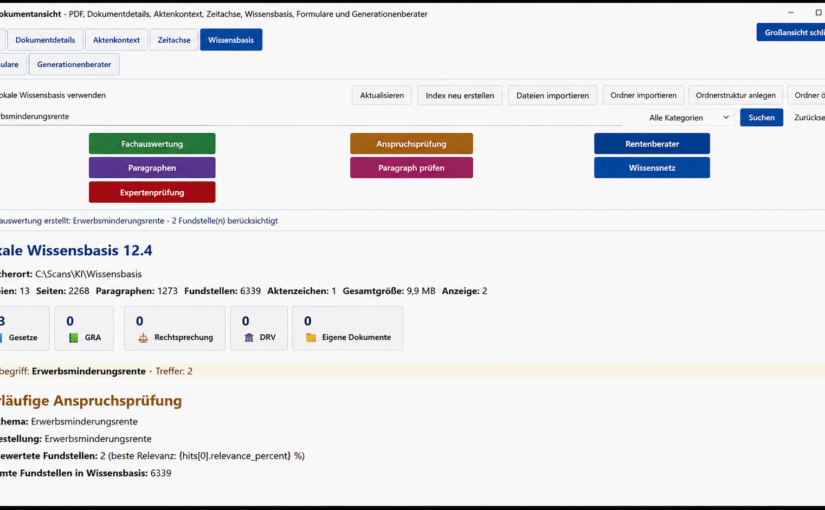
Seit einigen Wochen arbeite ich an der Entwicklung einer speziellen KI-Software, die ausschließlich für die Rentenberatung und Generationenberatung konzipiert ist. Beta-Test wird im Dezember 2026 sein.

Es handelt sich nicht um eine allgemeine KI, sondern um ein hochspezialisiertes System, das meine tägliche Arbeit langfristig erheblich erleichtern und meinen Mandanten einen echten Mehrwert bieten soll.

Besonders wichtig ist mir dabei der Datenschutz.

Mein Ziel ist es, möglichst unabhängig von Cloud-Diensten zu arbeiten.

Soweit externe Dienste überhaupt erforderlich sind, sollen diese ausschließlich in Europa betrieben werden und den europäischen Datenschutzstandards entsprechen.

Sensible Mandantendaten sollen grundsätzlich auf meinem eigenen Rechner beziehungsweise Server verarbeitet werden.

Damit eine leistungsfähige KI lokal arbeiten kann, reicht ein normaler Büro-Laptop meist nicht aus.

Für die Verarbeitung großer Sprachmodelle und umfangreicher Dokumentensammlungen werden Hochleistungsrechner benötigt.

Häufig kommen dafür Gaming-Laptops oder vergleichbare Systeme mit leistungsstarken Grafikprozessoren (GPU) zum Einsatz.

Je nach Ausstattung liegen die Anschaffungskosten bei etwa 5.000 Euro oder darüber.

Das Herzstück der Software ist die intelligente Auswertung tausender Dokumente.

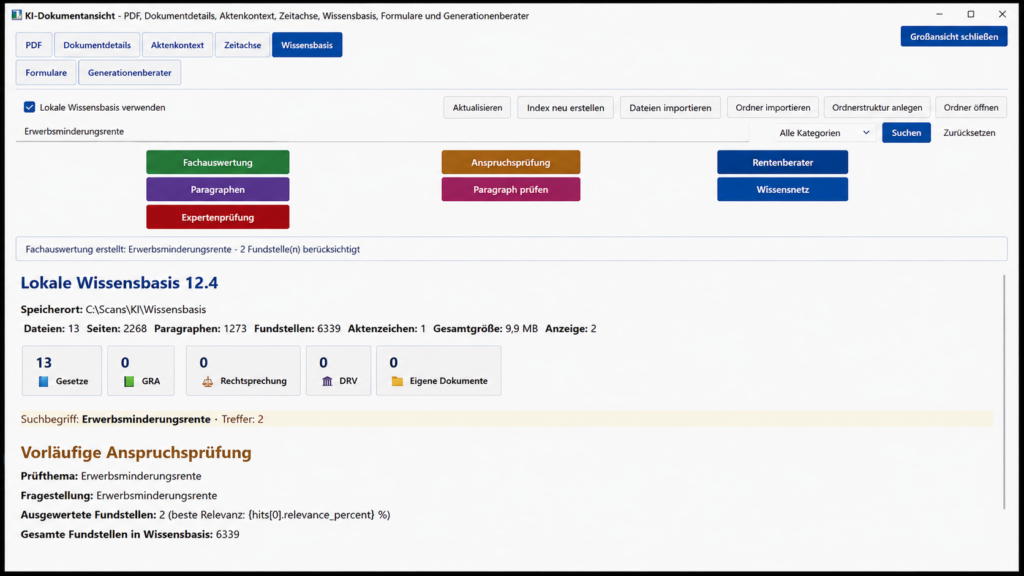
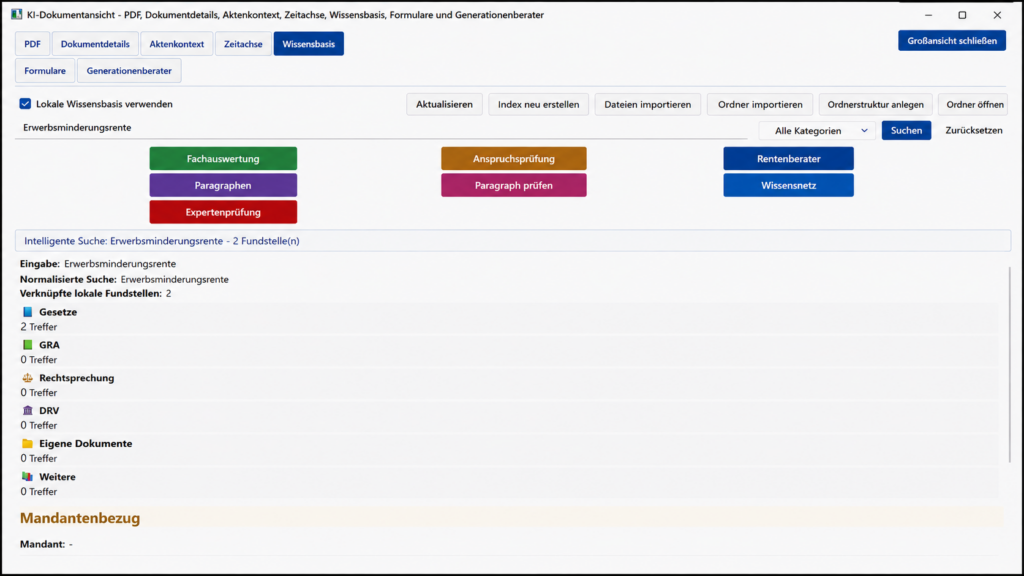
Gesetze, Verordnungen, sozialversicherungsrechtliche Rundschreiben, Fachinformationen und Gerichtsentscheidungen werden aus lokal gespeicherten PDF-Dateien durchsucht und miteinander verknüpft.

Ergänzt werden diese Informationen durch die individuellen Angaben des Mandanten, wie sie ein Renten- oder Generationenberater für eine qualifizierte Beratung benötigt.

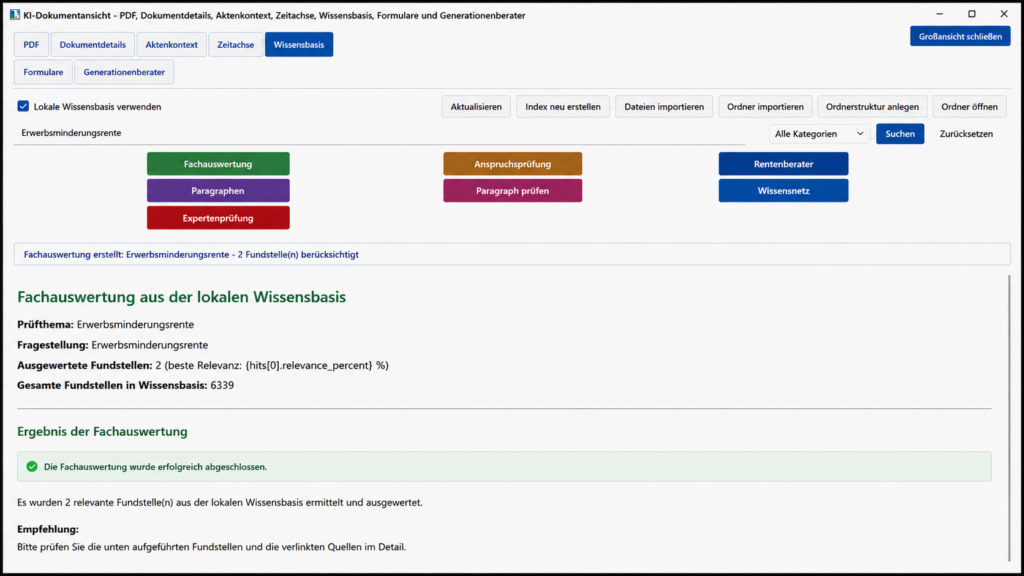
Die KI erstellt innerhalb weniger Sekunden strukturierte Analysen und konkrete Handlungsempfehlungen. Recherchen, die heute oft viele Stunden in Anspruch nehmen, werden dadurch auf wenige Augenblicke reduziert.

Natürlich ersetzt die KI keine fachliche Prüfung. Alle Ergebnisse müssen weiterhin anhand der Originalquellen überprüft werden. Sie übernimmt jedoch den zeitaufwendigen Teil der Recherche und erleichtert dadurch die tägliche Arbeit erheblich.

Ein besonderes Ziel ist die Nachvollziehbarkeit. Jede Empfehlung soll mit den zugrunde liegenden gesetzlichen Vorschriften, Verwaltungsvorschriften oder Gerichtsentscheidungen belegt werden.

Nach meiner derzeitigen Marktkenntnis gibt es bislang keine Software, die speziell für Rentenberater und Generationenberater einen derart umfassenden Funktionsumfang bietet. Genau diese Lücke möchte ich schließen.

Ich bin überzeugt:

Künstliche Intelligenz wird den Rentenberater nicht ersetzen.

Sie wird aber zu einem leistungsstarken Werkzeug, das Fachwissen schneller verfügbar macht, Routinearbeiten reduziert und mehr Zeit für das Wesentliche schafft – die persönliche und individuelle Beratung der Menschen.

#KünstlicheIntelligenz #Rentenberatung #Generationenberatung #Digitalisierung #Datenschutz

Grundrente in Gefahr? In diesen Fällen kann der Zuschlag gestrichen werden!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Viele Rentner gehen davon aus, dass der Grundrentenzuschlag einmal bewilligt und dann dauerhaft gezahlt wird. Das stimmt jedoch nicht. Unter bestimmten Voraussetzungen kann der Zuschlag gekürzt oder sogar vollständig entzogen werden.

Die gesetzliche Grundlage für den Grundrentenzuschlag findet sich in den §§ 76g bis 76j SGB VI. Änderungen oder die Aufhebung eines bereits bewilligten Zuschlags richten sich – je nach Fall – nach den Vorschriften des SGB X über die Rücknahme oder Aufhebung von Verwaltungsakten.

Der häufigste Grund ist ein zu hohes Einkommen. Denn der Grundrentenzuschlag ist einkommensabhängig. Berücksichtigt wird dabei nicht nur das Einkommen des Rentners selbst, sondern bei Ehepaaren und eingetragenen Lebenspartnerschaften auch das Einkommen des Partners. Steigen die zu berücksichtigenden Einkünfte – etwa durch höhere Betriebsrenten, Mieteinnahmen oder Kapitalerträge –, wird der Zuschlag neu berechnet. Je nach Höhe des Einkommens kann er sinken oder ganz entfallen.

Auch Änderungen der persönlichen Verhältnisse können Auswirkungen haben. Eine Heirat, Scheidung oder der Tod des Ehe- oder Lebenspartners verändern unter Umständen die Einkommensanrechnung und damit auch die Höhe des Grundrentenzuschlags.

Ein weiterer Fall betrifft die Versicherungszeiten. Stellt die Deutsche Rentenversicherung nach einer Kontenklärung oder aufgrund neuer Unterlagen fest, dass die erforderlichen Grundrentenzeiten doch nicht erfüllt sind oder Zeiten falsch bewertet wurden, kann der Zuschlag aufgehoben oder neu berechnet werden.

In der Praxis zeigt sich außerdem, dass Grundrentenzuschläge nicht immer fehlerfrei berechnet werden. Ursache können unvollständige Versicherungszeiten, fehlerhafte Einkommensanrechnungen oder andere Berechnungsfehler sein. Teilweise lassen sich Ansprüche auch durch eine rechtzeitige und zulässige Gestaltung der persönlichen Verhältnisse besser ausschöpfen.

Nicht jede Veränderung führt jedoch zum Verlust des Zuschlags. Normale Rentenerhöhungen, die jährliche Rentenanpassung oder das bloße Älterwerden sind für sich allein kein Grund, den Grundrentenzuschlag zu streichen.

Oft macht es Sinn, dass die Veränderung des Zuschlages oder auch dessen Berechnung noch einmal durch einen Rentenberater geprüft wird.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Werner Rolf Hoffmann
Unabhängiger Rentenberater (RDG)

Gottfried-Keller-Str. 73
71254 Ditzingen
Deutschland

Telefon: (07156) 967 – 1900
Fax: (07156) 318 81

WhatsApp:
https://wa.me/49715634354?text=Hallo%20guten%20Tag%2C%20ich%20habe%20einige%20Fragen%20an%20Sie%20als%20Rentenberater.%20K%C3%B6nnen%20Sie%20bitte%20mit%20mir%20Kontakt%20aufnehmen%3F%20Hier%20meine%20Telefonnummer%20oder%20Handynummer%3A%20


Wenn der Leser auf diesen Link klickt, wird – sofern WhatsApp installiert ist – automatisch folgende Nachricht eingefügt:

Hallo guten Tag, ich habe einige Fragen an Sie als Rentenberater. Können Sie bitte mit mir Kontakt aufnehmen? Hier meine Telefonnummer oder Handynummer: …

Der Interessent muss dann nur noch seine Telefonnummer ergänzen und die Nachricht absenden.

#Grundrente #Rente #Rentner #DeutscheRentenversicherung #Rentenberatung


Hinweis zu den verwendeten Bildern:

Die in diesem Beitrag verwendeten Bilder wurden teilweise mit Unterstützung von Künstlicher Intelligenz (KI) erstellt oder bearbeitet. Sie dienen ausschließlich der symbolischen Veranschaulichung des Themas und zeigen keine realen Personen, Rentenbescheide oder tatsächlichen Beratungssituationen.

Diese Zuschüsse verschenken viele Rentner – prüfen Sie jetzt, ob Ihnen mehr Geld zusteht!

Ein Beitrag von Werner Hoffmann

Viele Rentnerinnen und Rentner verzichten jedes Jahr auf Leistungen, obwohl möglicherweise ein gesetzlicher Anspruch besteht. Oft fehlt schlicht das Wissen darüber, welche Zuschüsse, Freibeträge und Vergünstigungen es gibt. Dabei können mehrere Ansprüche zusammen die finanzielle Situation im Ruhestand deutlich verbessern.

Ein wichtiger Punkt ist der Zuschuss zur Krankenversicherung. Wer eine gesetzliche Rente bezieht und freiwillig gesetzlich oder privat krankenversichert ist, sollte prüfen, ob die Deutsche Rentenversicherung einen Zuschuss zahlt. Dieser muss beantragt werden und kann die monatliche Belastung spürbar senken.

Ebenso wichtig ist das Wohngeld Plus. Viele Rentner glauben, dass sie wegen ihrer Rente keinen Anspruch haben. Tatsächlich kann gerade bei kleinen und mittleren Renten Wohngeld möglich sein. Besonders interessant ist der Grundrentenfreibetrag. Wer mindestens 33 Jahre Grundrentenzeiten nachweisen kann, erhält bei der Wohngeldberechnung einen Freibetrag. Dadurch kann sich das Wohngeld erhöhen oder überhaupt erst ein Anspruch entstehen.

Auch bei einem Pflegegrad 2 oder höher sollten Betroffene sämtliche Ansprüche prüfen. Je nach persönlicher Situation kommen Leistungen der Pflegeversicherung, Entlastungsangebote oder weitere finanzielle Hilfen infrage.

Häufig fehlen außerdem Kindererziehungszeiten im Rentenkonto. Diese können die spätere Rente erhöhen oder notwendige Wartezeiten erfüllen. Deshalb sollte geprüft werden, ob alle Kindererziehungs- und Berücksichtigungszeiten gespeichert sind. Fehlen diese Zeiten, können sie mit dem Formular V0800 bei der Deutschen Rentenversicherung beantragt werden.

Ein weiterer wichtiger Punkt ist die Prüfung des Rentenbescheids durch einen Rentenberater nach dem Rechtsdienstleistungsgesetz – RDG. Fehler bei Versicherungszeiten, Kindererziehungszeiten oder der Rentenberechnung kommen häufiger vor, als viele vermuten.

Viele Rentner stellen notwendige Anträge nicht, weil sie sich mit dem Renten- und Sozialrecht nicht ausreichend auskennen. Genau deshalb gibt es Rentenberater. Sie prüfen Ansprüche, helfen bei Anträgen und vertreten ihre Mandanten im gesetzlich zulässigen Umfang gegenüber Behörden und der Deutschen Rentenversicherung.

Wenig bekannt ist außerdem, dass viele Städte und Gemeinden besondere Programme anbieten: Wer seinen Führerschein freiwillig und dauerhaft abgibt, erhält teilweise ein Deutschlandticket oder ein anderes ÖPNV-Ticket für ein Jahr oder sogar länger kostenlos. Die Angebote unterscheiden sich jedoch je nach Kommune.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Mein Rat: Prüfen Sie nicht nur Ihre Rentenhöhe, sondern auch sämtliche Zuschüsse, Freibeträge und Vergünstigungen. Häufig sind es mehrere kleinere Ansprüche, die zusammen eine spürbare finanzielle Verbesserung bringen.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

#Rente #WohngeldPlus #Krankenversicherung #Kindererziehungszeiten #Rentenberatung

Hinweis: Die in diesem Beitrag verwendeten Bilder wurden – soweit nicht anders angegeben – mit Unterstützung künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration des jeweiligen Themas.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen