Beratungsscheine: Wie Arbeitgeber Rentenberatung verschenken können – Teil 1

Ein Beitrag von

Werner Hoffmann, registrierter Rentenberater (RDG).

Wann kann ich in Rente gehen? Wie hoch sind meine Abschläge? Lohnt sich längeres Arbeiten?

Diese Fragen beschäftigen viele Arbeitnehmer ab 55 Jahren. Häufig landen sie in der Personalabteilung. Doch eine individuelle Rentenberatung gehört in fachkundige Hände.

Die Lösung: Arbeitgeber verschenken Beratungsscheine für eine unabhängige Rentenberatung!
So funktioniert der Beratungsschein

Der Arbeitgeber schenkt Beschäftigten eine oder mehrere Beratungsstunden bei einem registrierten Rentenberater.

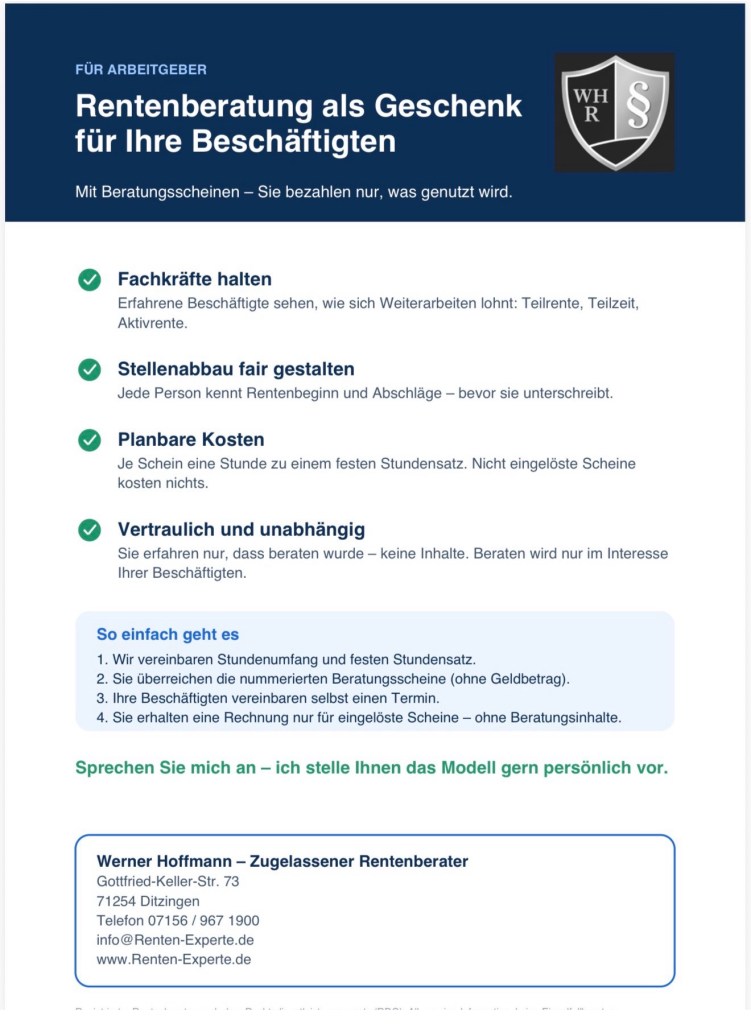
Das Besondere: Bezahlt werden nur tatsächlich eingelöste Scheine!

  1. Arbeitgeber und Rentenberater vereinbaren einen festen Stundensatz.
  2. Beschäftigte erhalten nummerierte Beratungsscheine.
  3. Sie vereinbaren selbst ihren Beratungstermin.
  4. Abgerechnet werden ausschließlich genutzte Stunden.

Die Beratung bleibt unabhängig und vertraulich! Persönliche Rentendaten erhält der Arbeitgeber nicht.
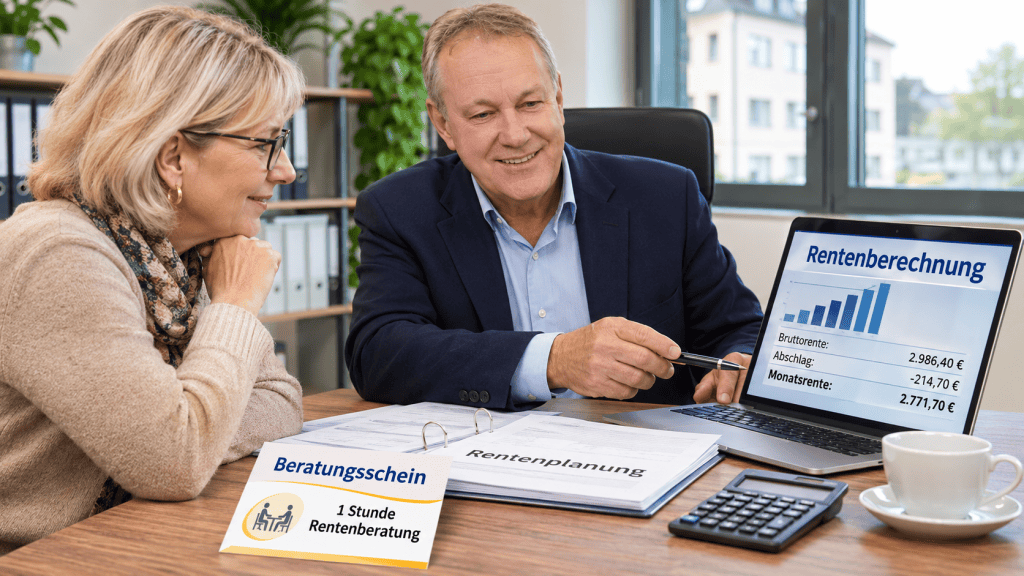
Möglichkeit 1: Fachkräfte länger halten

Eine Beratung kann zeigen, warum sich Weiterarbeiten lohnt.

  • Rente plus Gehalt: Seit 2023 ohne Hinzuverdienstgrenze bei vorgezogenen Altersrenten.
  • Teilrente: Altersrente und Beschäftigung flexibel kombinieren.
  • Aktivrente: Seit 2026 unter bestimmten Voraussetzungen bis zu 2.000 Euro Arbeitslohn monatlich steuerfrei.
  • Rentenaufschub: 0,5 Prozent dauerhafter Zuschlag je Monat bei späterem Rentenbeginn nach der Regelaltersgrenze.
Möglichkeit 2: Sozialverträglicher Personalabbau

Ein falsch gewähltes Austrittsdatum kann lebenslang Geld kosten!

Vor einem Aufhebungsvertrag sollte deshalb geprüft werden:

  • Wann ist die früheste Altersrente möglich?
  • Sind 35 oder 45 Versicherungsjahre erfüllt?
  • Welche dauerhaften Rentenabschläge entstehen?
  • Können Sonderzahlungen nach § 187a SGB VI Abschläge ausgleichen?
  • Welche Folgen haben Arbeitslosengeld, Altersteilzeit und Austrittsdatum?

Beispiel: Vier Monate längere Beschäftigung können entscheidend sein, um die Voraussetzungen einer abschlagsfreien Rente zu erfüllen.
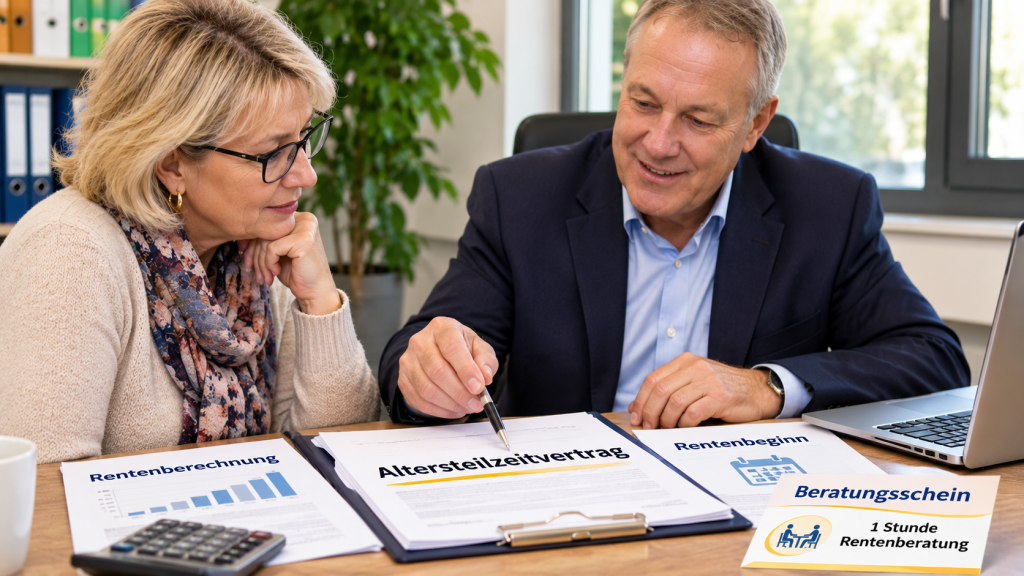
Vorteile für beide Seiten

Arbeitgeber: Planbare Kosten, Mitarbeiterbindung, fairer Personalabbau und Entlastung der Personalabteilung.

Beschäftigte: Kostenfreie Beratung im Gutscheinumfang, individuelle Berechnungen und vertrauliche Unterstützung.
Mein Fazit

Ein Beratungsschein ist mehr als ein Gutschein – er zeigt Wertschätzung!

Ob Fachkräftesicherung, Altersteilzeit oder Personalabbau: Professionelle Rentenberatung schafft Klarheit und hilft, teure Fehlentscheidungen zu vermeiden.

Sie möchten Beratungsscheine in Ihrem Unternehmen anbieten? Sprechen Sie mich an!
Werner Hoffmann
Registrierter Rentenberater (RDG), Ditzingen

www.Renten-Experte.de
info@Renten-Experte.de

#Rentenberatung #Beratungsschein #Arbeitgeber #Personalplanung #RentenExperte

Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration. Dargestellte Personen und Beratungssituationen sind beispielhaft.

Stand: November 2026. Individuelle rentenrechtliche Voraussetzungen sind gesondert zu prüfen.

Quelle: https://rentenberater.blog/beratungsscheine-wie-arbeitgeber-rentenberatung-verschenken-koennen-teil-1/

Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

Ein Beitrag von Werner Hoffmann

Vertreter der CDU und der Mittelstands- und Wirtschaftsunion (MIT) fordern angesichts des demografischen Wandels Reformen.
Im Mittelpunkt stehen längere Lebensarbeitszeiten, weniger Anreize für einen vorzeitigen Renteneintritt sowie ein stärkerer Ausbau der privaten und betrieblichen Altersvorsorge.

Ein Blick auf andere europäische Länder zeigt jedoch: Deutschland diskutiert häufig über die falschen Stellschrauben.

Während hierzulande oft über Leistungskürzungen, längere Arbeitszeiten oder mehr private Vorsorge gesprochen wird, setzen viele europäische Staaten auf eine breitere Finanzierung ihrer Alterssicherung.

Arbeitgeber in Österreich leisten höhere Beiträge zur gesetzlichen Altersversorgung. Auch in vielen anderen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Finanzierung der Altersversorgung ihrer Beschäftigten. Deutschland gehört bei der Gesamtversorgung aus gesetzlicher Rente und betrieblicher Altersversorgung zu den Schlusslichtern.

Besonders auffällig ist zudem, dass in den meisten europäischen Ländern Selbstständige verpflichtend in die Alterssicherung einbezogen sind. Oft gilt dies auch für Beamte. Dadurch verteilt sich die Finanzierung auf mehr Schultern als in Deutschland.

Ein weiterer Unterschied: Während in Deutschland Einkommen oberhalb der Beitragsbemessungsgrenze von 101.400 Euro jährlich in der gesetzlichen Rentenversicherung beitragsfrei bleiben, existiert eine solche Begrenzung in mehreren europäischen Ländern gar nicht oder nur eingeschränkt.

Teilweise werden sogar weitere Einkommens- oder Vermögensbestandteile zur Finanzierung herangezogen. In der Schweiz müssen Nichterwerbstätige und Personen, die vor dem regulären Rentenalter aus dem Erwerbsleben ausscheiden, AHV-Beiträge zahlen, deren Höhe sich unter anderem nach Vermögen und Renteneinkünften richtet.

Dies wird in Deutschland häufig ausgeblendet. Statt über höhere Arbeitgeberbeiträge, eine breitere Finanzierungsbasis oder die Einbeziehung weiterer Berufsgruppen zu sprechen, konzentriert sich die Debatte oft auf Einschnitte bei der gesetzlichen Rente.

Die Verantwortung der Altersvorsorge wird stärker auf die Arbeitnehmer verlagert. Wer zusätzlich vorsorgen will oder muss, soll dies dann überwiegend aus dem eigenen Einkommen finanzieren. So will dies die jedenfalls wohl die CDU, FDP, AfD.

Warum wird in Deutschland kaum darüber diskutiert, die Arbeitgeberbeteiligung und die Finanzierungsbasis der Alterssicherung auf das Niveau vieler europäischer Nachbarländer anzuheben?

Wer die Rentensysteme Europas objektiv vergleicht, erkennt schnell: Es gibt Alternativen zu Rentenkürzungen und einer stärkeren Belastung der Arbeitnehmer. Vielleicht sollte die politische Debatte genau dort beginnen.

#Rente #Altersvorsorge #Rentenreform #Europa #SozialeGerechtigkeit

Weiterführende Artikel zum Thema Rentenvergleiche Deutschland und jeweils andere EU-Länder

https://rentenberater.blog/tag/vergleich-rente-deutschland-europa/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen