Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

Renten-Schock aus der CDU? Warum Millionen Arbeitnehmer am Ende die Zeche zahlen könnten!

Ein Beitrag von Werner Hoffmann

Vertreter der CDU und der Mittelstands- und Wirtschaftsunion (MIT) fordern angesichts des demografischen Wandels Reformen.

Im Mittelpunkt stehen längere Lebensarbeitszeiten, weniger Anreize für einen vorzeitigen Renteneintritt sowie ein stärkerer Ausbau der privaten und betrieblichen Altersvorsorge.

Ein Blick auf andere europäische Länder zeigt jedoch: Deutschland diskutiert häufig über die falschen Stellschrauben.

Während hierzulande oft über Leistungskürzungen, längere Arbeitszeiten oder mehr private Vorsorge gesprochen wird, setzen viele europäische Staaten auf eine breitere Finanzierung ihrer Alterssicherung.

Arbeitgeber in Österreich leisten höhere Beiträge zur gesetzlichen Altersversorgung. Auch in vielen anderen europäischen Ländern beteiligen sich Arbeitgeber deutlich stärker an der Finanzierung der Altersversorgung ihrer Beschäftigten. Deutschland gehört bei der Gesamtversorgung aus gesetzlicher Rente und betrieblicher Altersversorgung zu den Schlusslichtern.

Besonders auffällig ist zudem, dass in den meisten europäischen Ländern Selbstständige verpflichtend in die Alterssicherung einbezogen sind. Oft gilt dies auch für Beamte. Dadurch verteilt sich die Finanzierung auf mehr Schultern als in Deutschland.

Ein weiterer Unterschied: Während in Deutschland Einkommen oberhalb der Beitragsbemessungsgrenze von 101.400 Euro jährlich in der gesetzlichen Rentenversicherung beitragsfrei bleiben, existiert eine solche Begrenzung in mehreren europäischen Ländern gar nicht oder nur eingeschränkt.

Teilweise werden sogar weitere Einkommens- oder Vermögensbestandteile zur Finanzierung herangezogen. In der Schweiz müssen Nichterwerbstätige und Personen, die vor dem regulären Rentenalter aus dem Erwerbsleben ausscheiden, AHV-Beiträge zahlen, deren Höhe sich unter anderem nach Vermögen und Renteneinkünften richtet.

Dies wird in Deutschland häufig ausgeblendet. Statt über höhere Arbeitgeberbeiträge, eine breitere Finanzierungsbasis oder die Einbeziehung weiterer Berufsgruppen zu sprechen, konzentriert sich die Debatte oft auf Einschnitte bei der gesetzlichen Rente.

Die Verantwortung der Altersvorsorge wird stärker auf die Arbeitnehmer verlagert. Wer zusätzlich vorsorgen will oder muss, soll dies dann überwiegend aus dem eigenen Einkommen finanzieren. So will dies die jedenfalls wohl die CDU, FDP, AfD.

Warum wird in Deutschland kaum darüber diskutiert, die Arbeitgeberbeteiligung und die Finanzierungsbasis der Alterssicherung auf das Niveau vieler europäischer Nachbarländer anzuheben?

Wer die Rentensysteme Europas objektiv vergleicht, erkennt schnell: Es gibt Alternativen zu Rentenkürzungen und einer stärkeren Belastung der Arbeitnehmer. Vielleicht sollte die politische Debatte genau dort beginnen.

#Rente #Altersvorsorge #Rentenreform #Europa #SozialeGerechtigkeit

Weiterführende Artikel zum Thema Rentenvergleiche Deutschland und jeweils andere EU-Länder

https://rentenberater.blog/tag/vergleich-rente-deutschland-europa/

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Auslandsrente in Gefahr? Was tun, wenn die Lebendbescheinigung nicht ankommt?

Ein Beitrag von

Werner Hoffmann. Rentenberater (RDG).

—-

Viele deutsche Rentner leben dauerhaft in den USA oder in anderen Ländern außerhalb Deutschlands. Damit die Deutsche Rentenversicherung (DRV) die Rente weiter auszahlen kann, müssen viele Rentenempfänger im Ausland regelmäßig nachweisen, dass sie noch leben. Das geschieht über die sogenannte Lebendbescheinigung.

Doch was passiert, wenn dieses Schreiben gar nicht ankommt?

Warum gibt es die Lebendbescheinigung?

Die Deutsche Rentenversicherung prüft regelmäßig, ob Rentenzahlungen ins Ausland weiterhin berechtigt sind. Dafür wird ein Schreiben mit einer individuellen Referenznummer verschickt. Mit dieser Nummer kann die Lebensbestätigung eindeutig zugeordnet werden.

Das Problem: Der Brief kommt nicht an

Gerade bei Auslandsanschriften kann Post verloren gehen, verspätet zugestellt werden oder an eine alte Adresse laufen. Viele Betroffene merken das erst, wenn die Rentenzahlung plötzlich ausbleibt.

Wichtig: Nicht abwarten! Erfolgt keine Rückmeldung, kann die Rentenzahlung vorübergehend eingestellt werden.

Was sollten Betroffene tun?

Wer die Unterlagen nicht erhalten hat, sollte sich schnell mit der Deutschen Rentenversicherung in Verbindung setzen und mitteilen:

  • Name
  • Geburtsdatum
  • Rentenversicherungsnummer
  • aktuelle Anschrift
  • Hinweis, dass die Unterlagen zur Lebendbescheinigung nicht eingegangen sind

Außerdem sollte geprüft werden, ob bei der Rentenversicherung die aktuelle Anschrift gespeichert ist. Bereits kleine Fehler in der Adresse können dazu führen, dass wichtige Post nicht ankommt.

Wird die Rente endgültig gestrichen?

Nein. Wird die Zahlung wegen einer fehlenden Lebendbescheinigung gestoppt, kann die Bestätigung nachgereicht werden. Nach erfolgreicher Prüfung werden zurückgehaltene Rentenbeträge in der Regel nachgezahlt.

Unterstützung durch Rentenberater

Unabhängiger Rentenberater Werner Hoffmann.

Gerade bei Rentenzahlungen ins Ausland entstehen häufig Fragen zu Fristen, Nachweisen und Zuständigkeiten. Eine unabhängige Erstberatung durch einen Rentenberater kann helfen, Fehler zu vermeiden und rechtzeitig zu handeln. Daneben sollten auch mögliche weitere Renten- und Sozialleistungsansprüche geprüft werden.

Wichtige Kontaktadressen

Deutsche Rentenversicherung Bund
10704 Berlin, Deutschland
Telefon: +49 30 865-0
E-Mail: drv@drv-bund.de

Deutsche Post AG – Renten Service
13496 Berlin, Deutschland
Telefon: +49 221 5692-777
E-Mail: w.ausland@deutschepost.de

Bei jeder Anfrage sollten die Rentenversicherungsnummer, der vollständige Name, das Geburtsdatum und die aktuelle Anschrift angegeben werden.

#Auslandsrente #DeutscheRentenversicherung #Lebendbescheinigung #RentnerUSA #Rentenberatung

Minijob-Revolution seit 1. Juli 2026: Jetzt wieder volle Rentenansprüche sichern!

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

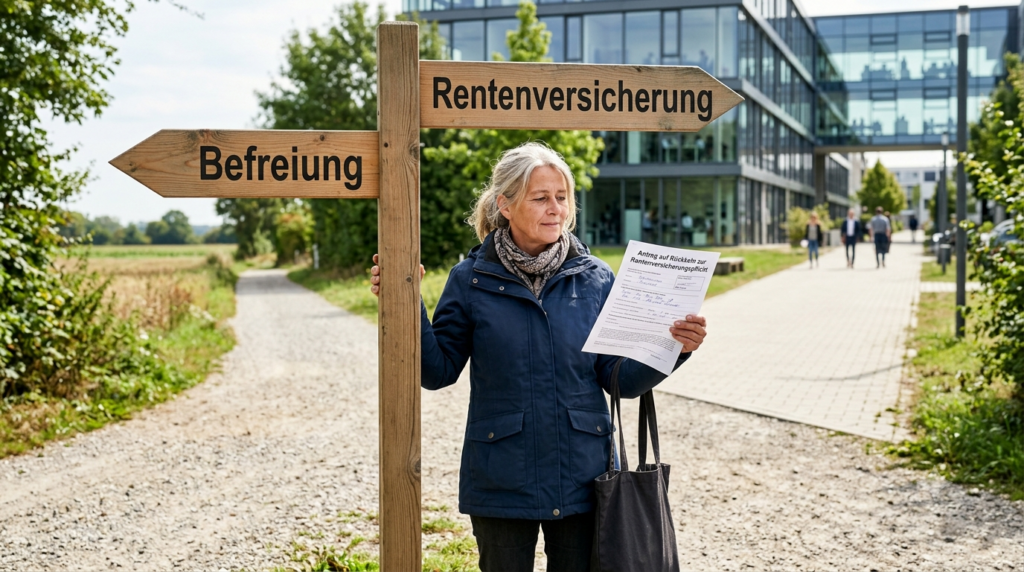
Viele Minijobber haben sich von der Rentenversicherungspflicht befreien lassen. Das sparte Beiträge, konnte aber Nachteile haben: weniger Pflichtbeitragszeiten, schlechtere Voraussetzungen für eine Erwerbsminderungsrente und geringere Ansprüche auf Rehabilitation.

Seit dem 1. Juli 2026 kann die Befreiung einmalig aufgehoben werden. Danach besteht wieder Rentenversicherungspflicht.

Was kostet die Rückkehr?

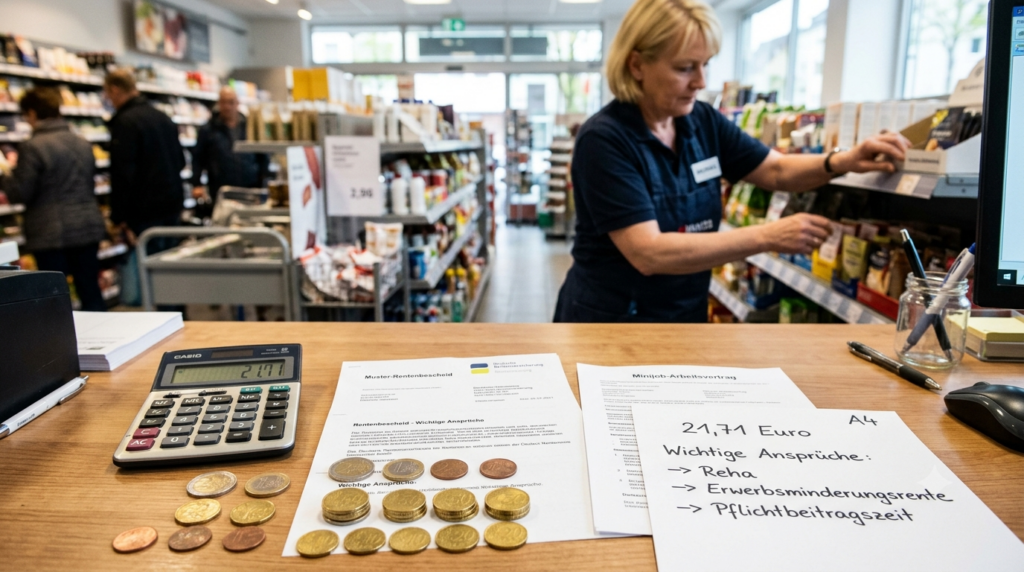
Im gewerblichen Minijob zahlt der Arbeitgeber 15 Prozent, der Minijobber 3,6 Prozent. Bei 603 Euro Verdienst sind das 21,71 Euro monatlich.

Im Privathaushalt beträgt der Arbeitgeberanteil fünf Prozent, der Eigenanteil 13,6 Prozent. Bei niedrigen Verdiensten gilt eine Mindestbeitragsbemessungsgrundlage von 175 Euro.

Welche Vorteile entstehen?

Durch den Eigenanteil zählt der Minijob als Pflichtbeitragszeit. Das kann wichtig sein für:

– die Erfüllung von Wartezeiten,
– einen früheren Rentenbeginn,
– medizinische oder berufliche Reha,
– Übergangsgeld,
– den Anspruch auf Erwerbsminderungsrente,
– staatlich geförderte Altersvorsorge.

Auch der Verdienst wird bei der Rentenberechnung vollständig berücksichtigt. Wer zugleich einen versicherungspflichtigen Hauptjob hat, erhält den Monat jedoch nicht doppelt angerechnet. Jeder Kalendermonat zählt nur einmal.

Wie funktioniert der Antrag?

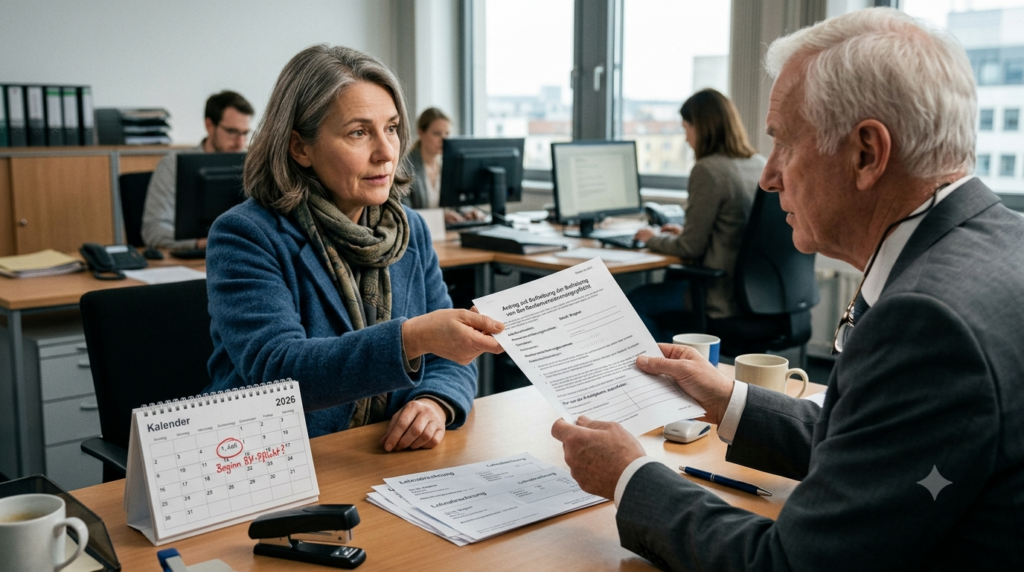
Der Antrag wird schriftlich oder elektronisch beim Arbeitgeber gestellt. Dieser dokumentiert den Eingang und meldet die Änderung an die Minijob-Zentrale.

Im Privathaushalt erfolgt die Meldung über den Änderungsscheck.

Die Versicherungspflicht beginnt im Folgemonat nach Antragseingang. Eine rückwirkende Beitragszahlung ist nicht möglich.

Die Entscheidung gilt für alle Minijobs

Die Aufhebung gilt für alle gleichzeitig ausgeübten und später aufgenommenen Minijobs. Sie bleibt bestehen, bis kein Minijob mehr ausgeübt wird.

Eine erneute Befreiung ist danach nicht mehr möglich.

Mein Rat

Die monatliche Ersparnis durch die Befreiung ist gering. Der Verlust an sozialrechtlichem Schutz kann dagegen erheblich sein.

Besonders Minijobber ohne versicherungspflichtige Beschäftigung sollten die Rückkehr prüfen. Der Eigenbeitrag kann für Rente, Reha, Erwerbsminderung und geförderte Altersvorsorge entscheidend sein.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Altersvorsorge #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Quelle: https://rentenberater.blog/der-haupttext-umfasst-2-699-zeichen-einschliesslich-leerzeichen-hashtags-und-ki-hinweis-sind-nicht-mitgerechnet/

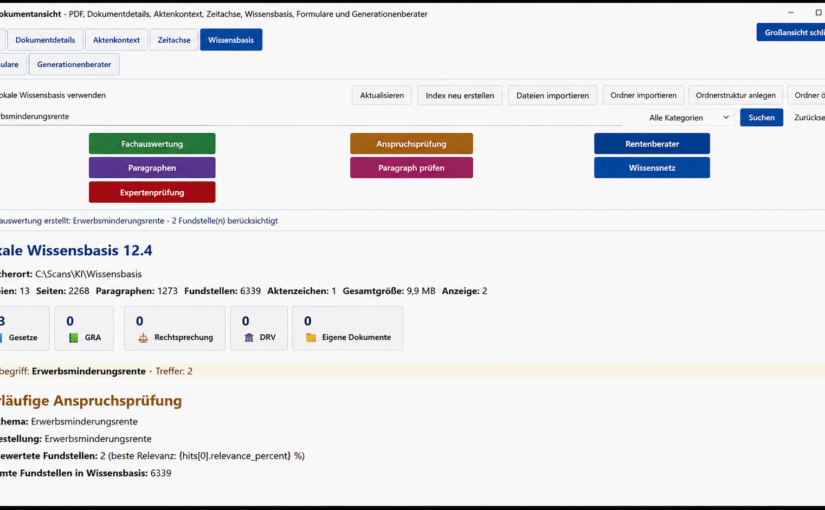
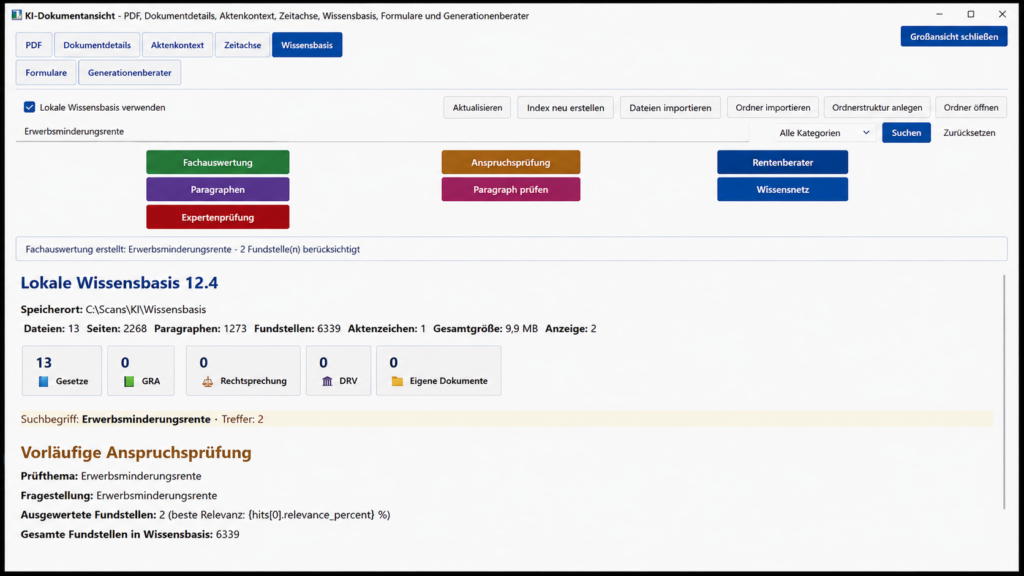
Revolution in der Rentenberatung: Warum ich eine eigene KI-Software entwickle

Ein Beitrag von

Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

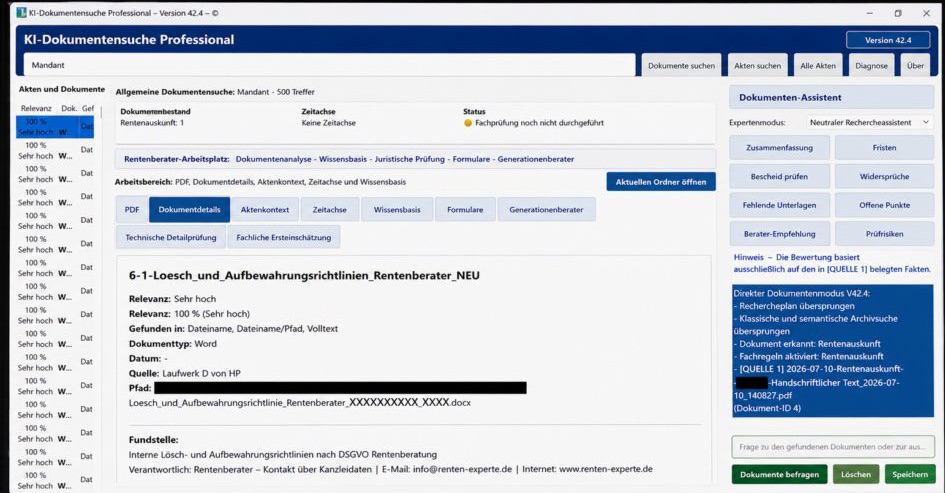
Seit einigen Wochen arbeite ich an der Entwicklung einer speziellen KI-Software, die ausschließlich für die Rentenberatung und Generationenberatung konzipiert ist. Beta-Test wird im Dezember 2026 sein.

Es handelt sich nicht um eine allgemeine KI, sondern um ein hochspezialisiertes System, das meine tägliche Arbeit langfristig erheblich erleichtern und meinen Mandanten einen echten Mehrwert bieten soll.

Besonders wichtig ist mir dabei der Datenschutz.

Mein Ziel ist es, möglichst unabhängig von Cloud-Diensten zu arbeiten.

Soweit externe Dienste überhaupt erforderlich sind, sollen diese ausschließlich in Europa betrieben werden und den europäischen Datenschutzstandards entsprechen.

Sensible Mandantendaten sollen grundsätzlich auf meinem eigenen Rechner beziehungsweise Server verarbeitet werden.

Damit eine leistungsfähige KI lokal arbeiten kann, reicht ein normaler Büro-Laptop meist nicht aus.

Für die Verarbeitung großer Sprachmodelle und umfangreicher Dokumentensammlungen werden Hochleistungsrechner benötigt.

Häufig kommen dafür Gaming-Laptops oder vergleichbare Systeme mit leistungsstarken Grafikprozessoren (GPU) zum Einsatz.

Je nach Ausstattung liegen die Anschaffungskosten bei etwa 5.000 Euro oder darüber.

Das Herzstück der Software ist die intelligente Auswertung tausender Dokumente.

Gesetze, Verordnungen, sozialversicherungsrechtliche Rundschreiben, Fachinformationen und Gerichtsentscheidungen werden aus lokal gespeicherten PDF-Dateien durchsucht und miteinander verknüpft.

Ergänzt werden diese Informationen durch die individuellen Angaben des Mandanten, wie sie ein Renten- oder Generationenberater für eine qualifizierte Beratung benötigt.

Die KI erstellt innerhalb weniger Sekunden strukturierte Analysen und konkrete Handlungsempfehlungen. Recherchen, die heute oft viele Stunden in Anspruch nehmen, werden dadurch auf wenige Augenblicke reduziert.

Natürlich ersetzt die KI keine fachliche Prüfung. Alle Ergebnisse müssen weiterhin anhand der Originalquellen überprüft werden. Sie übernimmt jedoch den zeitaufwendigen Teil der Recherche und erleichtert dadurch die tägliche Arbeit erheblich.

Ein besonderes Ziel ist die Nachvollziehbarkeit. Jede Empfehlung soll mit den zugrunde liegenden gesetzlichen Vorschriften, Verwaltungsvorschriften oder Gerichtsentscheidungen belegt werden.

Nach meiner derzeitigen Marktkenntnis gibt es bislang keine Software, die speziell für Rentenberater und Generationenberater einen derart umfassenden Funktionsumfang bietet. Genau diese Lücke möchte ich schließen.

Ich bin überzeugt:

Künstliche Intelligenz wird den Rentenberater nicht ersetzen.

Sie wird aber zu einem leistungsstarken Werkzeug, das Fachwissen schneller verfügbar macht, Routinearbeiten reduziert und mehr Zeit für das Wesentliche schafft – die persönliche und individuelle Beratung der Menschen.

#KünstlicheIntelligenz #Rentenberatung #Generationenberatung #Digitalisierung #Datenschutz

Grundrente in Gefahr? In diesen Fällen kann der Zuschlag gestrichen werden!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

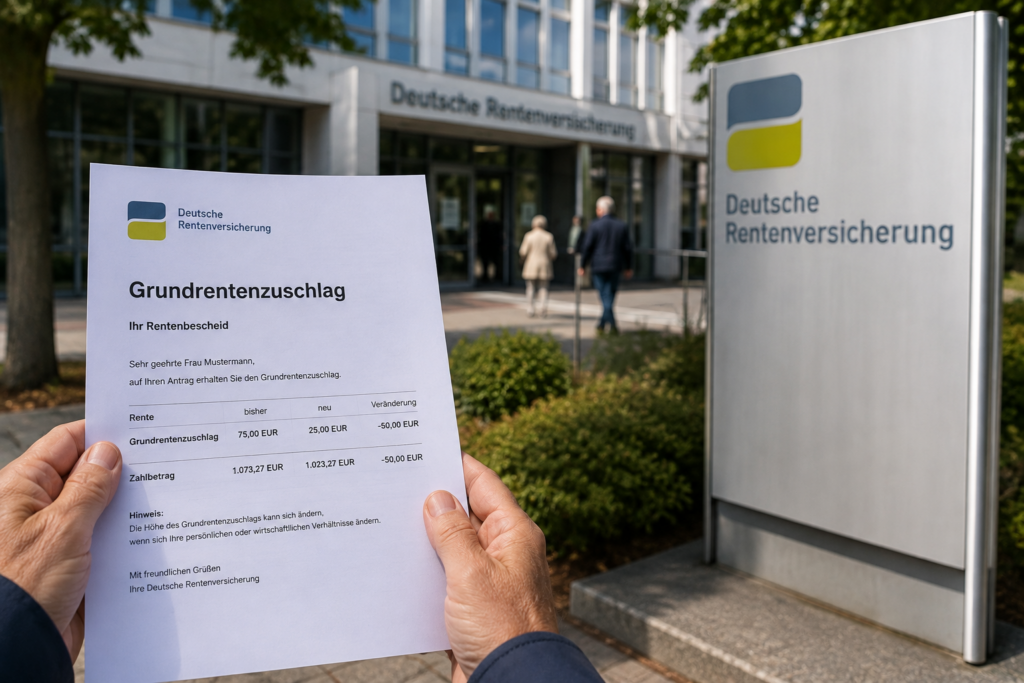
Viele Rentner gehen davon aus, dass der Grundrentenzuschlag einmal bewilligt und dann dauerhaft gezahlt wird. Das stimmt jedoch nicht. Unter bestimmten Voraussetzungen kann der Zuschlag gekürzt oder sogar vollständig entzogen werden.

Die gesetzliche Grundlage für den Grundrentenzuschlag findet sich in den §§ 76g bis 76j SGB VI. Änderungen oder die Aufhebung eines bereits bewilligten Zuschlags richten sich – je nach Fall – nach den Vorschriften des SGB X über die Rücknahme oder Aufhebung von Verwaltungsakten.

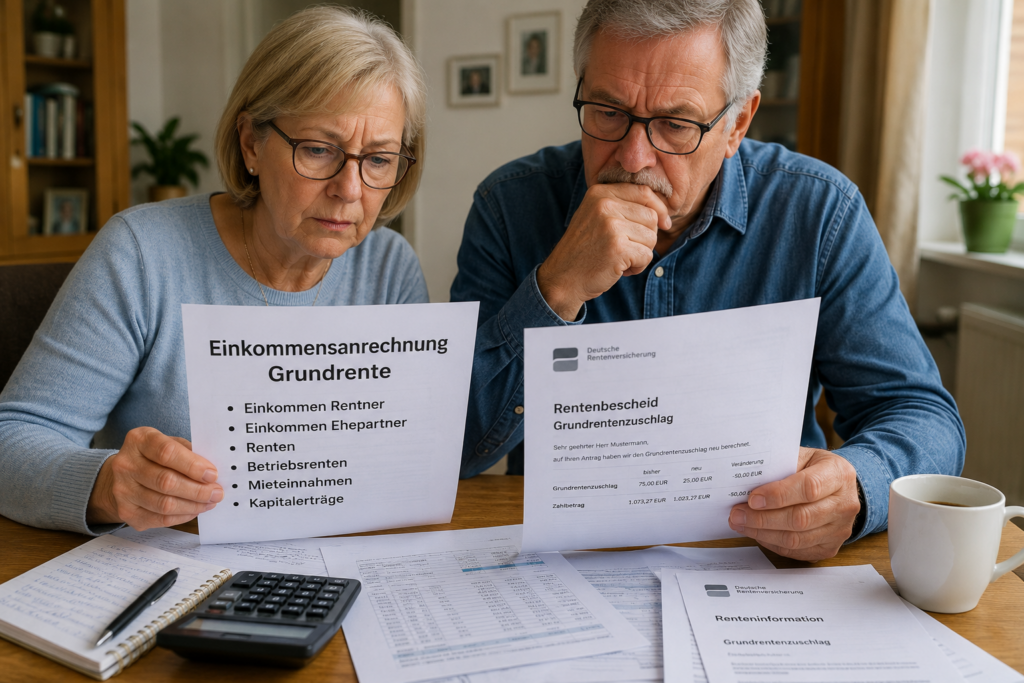
Der häufigste Grund ist ein zu hohes Einkommen. Denn der Grundrentenzuschlag ist einkommensabhängig. Berücksichtigt wird dabei nicht nur das Einkommen des Rentners selbst, sondern bei Ehepaaren und eingetragenen Lebenspartnerschaften auch das Einkommen des Partners. Steigen die zu berücksichtigenden Einkünfte – etwa durch höhere Betriebsrenten, Mieteinnahmen oder Kapitalerträge –, wird der Zuschlag neu berechnet. Je nach Höhe des Einkommens kann er sinken oder ganz entfallen.

Auch Änderungen der persönlichen Verhältnisse können Auswirkungen haben. Eine Heirat, Scheidung oder der Tod des Ehe- oder Lebenspartners verändern unter Umständen die Einkommensanrechnung und damit auch die Höhe des Grundrentenzuschlags.

Ein weiterer Fall betrifft die Versicherungszeiten. Stellt die Deutsche Rentenversicherung nach einer Kontenklärung oder aufgrund neuer Unterlagen fest, dass die erforderlichen Grundrentenzeiten doch nicht erfüllt sind oder Zeiten falsch bewertet wurden, kann der Zuschlag aufgehoben oder neu berechnet werden.

In der Praxis zeigt sich außerdem, dass Grundrentenzuschläge nicht immer fehlerfrei berechnet werden. Ursache können unvollständige Versicherungszeiten, fehlerhafte Einkommensanrechnungen oder andere Berechnungsfehler sein. Teilweise lassen sich Ansprüche auch durch eine rechtzeitige und zulässige Gestaltung der persönlichen Verhältnisse besser ausschöpfen.

Nicht jede Veränderung führt jedoch zum Verlust des Zuschlags. Normale Rentenerhöhungen, die jährliche Rentenanpassung oder das bloße Älterwerden sind für sich allein kein Grund, den Grundrentenzuschlag zu streichen.

Oft macht es Sinn, dass die Veränderung des Zuschlages oder auch dessen Berechnung noch einmal durch einen Rentenberater geprüft wird.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Werner Rolf Hoffmann
Unabhängiger Rentenberater (RDG)

Gottfried-Keller-Str. 73
71254 Ditzingen
Deutschland

Telefon: (07156) 967 – 1900
Fax: (07156) 318 81

WhatsApp:
https://wa.me/49715634354?text=Hallo%20guten%20Tag%2C%20ich%20habe%20einige%20Fragen%20an%20Sie%20als%20Rentenberater.%20K%C3%B6nnen%20Sie%20bitte%20mit%20mir%20Kontakt%20aufnehmen%3F%20Hier%20meine%20Telefonnummer%20oder%20Handynummer%3A%20…


Wenn der Leser auf diesen Link klickt, wird – sofern WhatsApp installiert ist – automatisch folgende Nachricht eingefügt:

Hallo guten Tag, ich habe einige Fragen an Sie als Rentenberater. Können Sie bitte mit mir Kontakt aufnehmen? Hier meine Telefonnummer oder Handynummer: …

Der Interessent muss dann nur noch seine Telefonnummer ergänzen und die Nachricht absenden.

#Grundrente #Rente #Rentner #DeutscheRentenversicherung #Rentenberatung


Hinweis zu den verwendeten Bildern:

Die in diesem Beitrag verwendeten Bilder wurden teilweise mit Unterstützung von Künstlicher Intelligenz (KI) erstellt oder bearbeitet. Sie dienen ausschließlich der symbolischen Veranschaulichung des Themas und zeigen keine realen Personen, Rentenbescheide oder tatsächlichen Beratungssituationen.

Diese Zuschüsse verschenken viele Rentner – prüfen Sie jetzt, ob Ihnen mehr Geld zusteht!

Ein Beitrag von Werner Hoffmann

Viele Rentnerinnen und Rentner verzichten jedes Jahr auf Leistungen, obwohl möglicherweise ein gesetzlicher Anspruch besteht. Oft fehlt schlicht das Wissen darüber, welche Zuschüsse, Freibeträge und Vergünstigungen es gibt. Dabei können mehrere Ansprüche zusammen die finanzielle Situation im Ruhestand deutlich verbessern.

Ein wichtiger Punkt ist der Zuschuss zur Krankenversicherung. Wer eine gesetzliche Rente bezieht und freiwillig gesetzlich oder privat krankenversichert ist, sollte prüfen, ob die Deutsche Rentenversicherung einen Zuschuss zahlt. Dieser muss beantragt werden und kann die monatliche Belastung spürbar senken.

Ebenso wichtig ist das Wohngeld Plus. Viele Rentner glauben, dass sie wegen ihrer Rente keinen Anspruch haben. Tatsächlich kann gerade bei kleinen und mittleren Renten Wohngeld möglich sein. Besonders interessant ist der Grundrentenfreibetrag. Wer mindestens 33 Jahre Grundrentenzeiten nachweisen kann, erhält bei der Wohngeldberechnung einen Freibetrag. Dadurch kann sich das Wohngeld erhöhen oder überhaupt erst ein Anspruch entstehen.

Auch bei einem Pflegegrad 2 oder höher sollten Betroffene sämtliche Ansprüche prüfen. Je nach persönlicher Situation kommen Leistungen der Pflegeversicherung, Entlastungsangebote oder weitere finanzielle Hilfen infrage.

Häufig fehlen außerdem Kindererziehungszeiten im Rentenkonto. Diese können die spätere Rente erhöhen oder notwendige Wartezeiten erfüllen. Deshalb sollte geprüft werden, ob alle Kindererziehungs- und Berücksichtigungszeiten gespeichert sind. Fehlen diese Zeiten, können sie mit dem Formular V0800 bei der Deutschen Rentenversicherung beantragt werden.

Ein weiterer wichtiger Punkt ist die Prüfung des Rentenbescheids durch einen Rentenberater nach dem Rechtsdienstleistungsgesetz – RDG. Fehler bei Versicherungszeiten, Kindererziehungszeiten oder der Rentenberechnung kommen häufiger vor, als viele vermuten.

Viele Rentner stellen notwendige Anträge nicht, weil sie sich mit dem Renten- und Sozialrecht nicht ausreichend auskennen. Genau deshalb gibt es Rentenberater. Sie prüfen Ansprüche, helfen bei Anträgen und vertreten ihre Mandanten im gesetzlich zulässigen Umfang gegenüber Behörden und der Deutschen Rentenversicherung.

Wenig bekannt ist außerdem, dass viele Städte und Gemeinden besondere Programme anbieten: Wer seinen Führerschein freiwillig und dauerhaft abgibt, erhält teilweise ein Deutschlandticket oder ein anderes ÖPNV-Ticket für ein Jahr oder sogar länger kostenlos. Die Angebote unterscheiden sich jedoch je nach Kommune.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann

Mein Rat: Prüfen Sie nicht nur Ihre Rentenhöhe, sondern auch sämtliche Zuschüsse, Freibeträge und Vergünstigungen. Häufig sind es mehrere kleinere Ansprüche, die zusammen eine spürbare finanzielle Verbesserung bringen.

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

#Rente #WohngeldPlus #Krankenversicherung #Kindererziehungszeiten #Rentenberatung

Hinweis: Die in diesem Beitrag verwendeten Bilder wurden – soweit nicht anders angegeben – mit Unterstützung künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration des jeweiligen Themas.

Mit 77 Jahren erstmals Altersrente: Drei Monate Minijob können den Anspruch sichern

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Eine am 23. Juni 1949 geborene Versicherte hat bisher keine Altersrente beantragt. In ihrem Versicherungsverlauf befinden sich nach den vorliegenden Angaben Beschäftigungszeiten aus den Jahren 1986 bis 1989 sowie ein neunmonatiger Minijob im Jahr 2000.

Unterstellt man für 1986 bis 1988 jeweils zwölf Beitragsmonate, ergibt sich:

1986 bis 1988: 36 Monate
Minijob 1989: 12 Monate
Minijob 2000: 9 Monate

Insgesamt wären damit 57 Beitragsmonate vorhanden. Für die Regelaltersrente werden jedoch mindestens 60 Kalendermonate benötigt. Es fehlen also nur drei Monate.

Die Schulzeit zwischen dem 16. und 18. Lebensjahr hilft dabei nicht weiter. Schulzeiten können grundsätzlich erst ab dem vollendeten 17. Lebensjahr als Anrechnungszeiten gespeichert werden. Sie zählen jedoch nicht als Beitragsmonate für die allgemeine Wartezeit von fünf Jahren.

Drei Monate als Leseoma

Nimmt die Versicherte nun für drei Monate einen ordnungsgemäß angemeldeten Minijob als Leseoma mit monatlich 175 Euro auf, können die fehlenden Monate erworben werden.

Voraussetzung ist, dass sie sich nicht von der Rentenversicherungspflicht befreien lässt. Die Vergütung darf auch nicht lediglich als steuerfreie Ehrenamts- oder Übungsleiterpauschale gezahlt werden.

Bei einem gewerblichen Minijob beträgt der Eigenanteil der Versicherten monatlich 6,30 Euro. Nach drei Monaten wären die erforderlichen 60 Beitragsmonate erfüllt.

Aus den bisher überschlägig berechneten rund 0,551 Entgeltpunkten und dem zusätzlichen Verdienst von insgesamt 525 Euro ergeben sich ungefähr 0,561 Entgeltpunkte.

Beim Rentenwert von 42,52 Euro ab 1. Juli 2026 entspräche dies einer monatlichen Bruttorente von rund:

0,561 × 42,52 Euro = 23,87 Euro

Was ergibt das innerhalb von zehn Jahren?

Ohne Rentenanpassungen würden in zehn Jahren insgesamt rund 2.864 Euro brutto ausgezahlt.

Unterstellt man vereinfachend eine jährliche Rentenanpassung von durchschnittlich 3 Prozent, würden innerhalb von zehn Jahren insgesamt rund 3.284 Euro brutto gezahlt. Die tatsächlichen Rentenanpassungen können allerdings höher oder niedriger ausfallen.

Kein Zuschlag seit dem regulären Rentenalter

Obwohl die Versicherte ihre Rente erst mit 77 Jahren beginnt, erhält sie für die Zeit seit Erreichen der Regelaltersgrenze keinen Zuschlag von 0,5 Prozent pro Monat.

Dieser Zuschlag setzt nach § 77 SGB VI voraus, dass die Wartezeit bereits erfüllt war und eine bestehende Altersrente trotzdem nicht beansprucht wurde. Hier entsteht der Rentenanspruch jedoch erst durch die drei neuen Beitragsmonate.

Erst wenn die Versicherte die Rente nach Erfüllung der 60 Monate weiter aufschiebt, erhöht sich der Zugangsfaktor für jeden weiteren Monat um 0,5 Prozent.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Altersrente #Minijob #Rentenversicherung #Entgeltpunkte #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Der Haupttext umfasst 2.699 Zeichen einschließlich Leerzeichen. Hashtags und KI-Hinweis sind nicht mitgerechnet.

Minijob-Revolution seit 1. Juli 2026: Jetzt wieder volle Rentenansprüche sichern!

Ein Beitrag von

Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Viele Minijobber haben sich von der Rentenversicherungspflicht befreien lassen. Das sparte Beiträge, konnte aber Nachteile haben: weniger Pflichtbeitragszeiten, schlechtere Voraussetzungen für eine Erwerbsminderungsrente und geringere Ansprüche auf Rehabilitation.

Seit dem 1. Juli 2026 kann die Befreiung einmalig aufgehoben werden. Danach besteht wieder Rentenversicherungspflicht.

Was kostet die Rückkehr?

Im gewerblichen Minijob zahlt der Arbeitgeber 15 Prozent, der Minijobber 3,6 Prozent. Bei 603 Euro Verdienst sind das 21,71 Euro monatlich.

Im Privathaushalt beträgt der Arbeitgeberanteil fünf Prozent, der Eigenanteil 13,6 Prozent. Bei niedrigen Verdiensten gilt eine Mindestbeitragsbemessungsgrundlage von 175 Euro.

Welche Vorteile entstehen?

Durch den Eigenanteil zählt der Minijob als Pflichtbeitragszeit. Das kann wichtig sein für:

– die Erfüllung von Wartezeiten,
– einen früheren Rentenbeginn,
– medizinische oder berufliche Reha,
– Übergangsgeld,
– den Anspruch auf Erwerbsminderungsrente,
– staatlich geförderte Altersvorsorge.

Auch der Verdienst wird bei der Rentenberechnung vollständig berücksichtigt. Wer zugleich einen versicherungspflichtigen Hauptjob hat, erhält den Monat jedoch nicht doppelt angerechnet. Jeder Kalendermonat zählt nur einmal.

Wie funktioniert der Antrag?

Der Antrag wird schriftlich oder elektronisch beim Arbeitgeber gestellt. Dieser dokumentiert den Eingang und meldet die Änderung an die Minijob-Zentrale.

Im Privathaushalt erfolgt die Meldung über den Änderungsscheck.

Die Versicherungspflicht beginnt im Folgemonat nach Antragseingang. Eine rückwirkende Beitragszahlung ist nicht möglich.

Die Entscheidung gilt für alle Minijobs

Die Aufhebung gilt für alle gleichzeitig ausgeübten und später aufgenommenen Minijobs. Sie bleibt bestehen, bis kein Minijob mehr ausgeübt wird.

Eine erneute Befreiung ist danach nicht mehr möglich.

Mein Rat

Die monatliche Ersparnis durch die Befreiung ist gering. Der Verlust an sozialrechtlichem Schutz kann dagegen erheblich sein.

Besonders Minijobber ohne versicherungspflichtige Beschäftigung sollten die Rückkehr prüfen. Der Eigenbeitrag kann für Rente, Reha, Erwerbsminderung und geförderte Altersvorsorge entscheidend sein.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Altersvorsorge #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

§ 63 SGB X: Wann muss das Sozialamt die Kosten eines Rentenberaters erstatten?

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

Wer gegen einen fehlerhaften Bescheid des Sozialamts Widerspruch einlegt und einen Rentenberater beauftragt, fragt sich häufig: Muss das Sozialamt diese Kosten übernehmen?

Die entscheidende Vorschrift ist § 63 SGB X. Sie gewährt jedoch keinen allgemeinen Zuschuss für eine Beratung. Erstattet werden grundsätzlich nur die notwendigen Aufwendungen eines ganz oder teilweise erfolgreichen Widerspruchsverfahrens.

Wann besteht ein Erstattungsanspruch?

Ändert das Sozialamt den angefochtenen Bescheid aufgrund des Widerspruchs zugunsten des Betroffenen, muss der zuständige Rechtsträger die notwendigen Kosten des Widerspruchsverfahrens erstatten.

Bei einem Teilerfolg kann die Kostenerstattung entsprechend begrenzt werden. Zusätzlich muss die Behörde feststellen, dass die Hinzuziehung des Rentenberaters notwendig war.

Dies kann insbesondere der Fall sein bei:

– schwierigen sozialrechtlichen Fragen,
– umfangreichen Bescheiden und Unterlagen,
– komplizierten Berechnungen,
– fehlenden eigenen Rechtskenntnissen des Betroffenen.

Der Rentenberater darf dabei nur innerhalb seiner gesetzlichen Beratungsbefugnis tätig werden.

Wie wird abgerechnet?

Für registrierte Rentenberater gilt nach § 13d Rechtsdienstleistungsgesetz das Rechtsanwaltsvergütungsgesetz – RVG – entsprechend.

Im sozialrechtlichen Widerspruchsverfahren gilt regelmäßig die Geschäftsgebühr nach Nr. 2302 VV RVG. Der Gebührenrahmen beträgt:

65 Euro bis 837 Euro

Mehr als 391 Euro können grundsätzlich nur angesetzt werden, wenn die Tätigkeit umfangreich oder schwierig war.

Die konkrete Höhe richtet sich unter anderem nach:

– dem Umfang der Tätigkeit,
– der Schwierigkeit der Angelegenheit,
– der Bedeutung für den Mandanten,
– den wirtschaftlichen Verhältnissen des Mandanten.

Hinzu kommen gegebenenfalls Auslagen und Umsatzsteuer.

Beispiel: Erfolgreicher Widerspruch

Das Sozialamt erkennt bestimmte Unterkunftskosten nicht an. Der Rentenberater prüft den Bescheid, wertet den Mietvertrag aus und begründet den Widerspruch.

Das Sozialamt ändert den Bescheid vollständig und erkennt die Hinzuziehung des Rentenberaters als notwendig an.

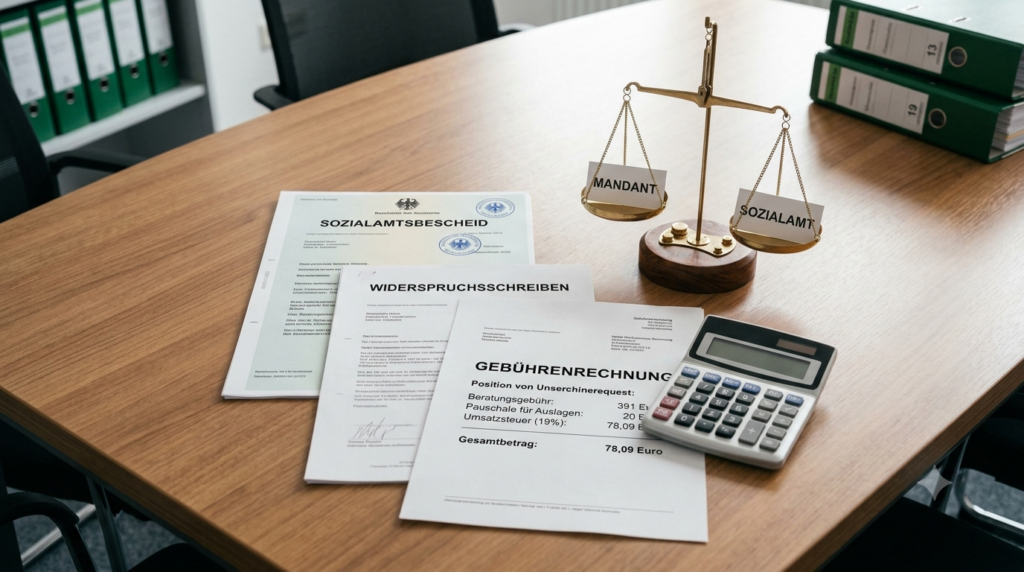
Eine beispielhafte Abrechnung:

Geschäftsgebühr: 391,00 Euro

Post- und Telekommunikationspauschale: 20,00 Euro

19 Prozent Umsatzsteuer: 78,09 Euro

Gesamtbetrag: 489,09 Euro

Diese gesetzlichen Kosten können vom Sozialamt erstattet werden.

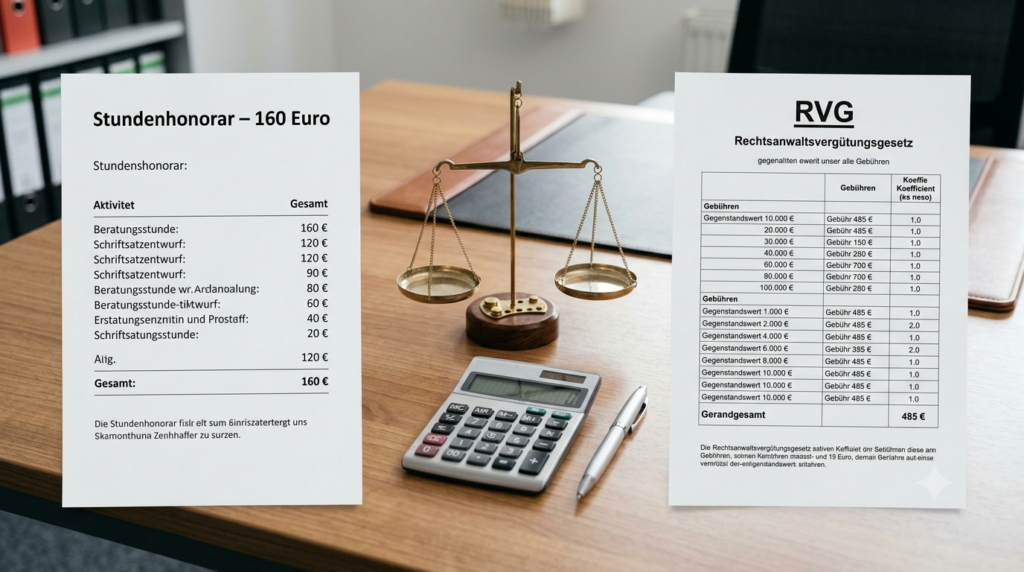
Wurde mit dem Mandanten dagegen ein Stundenhonorar von 160 Euro vereinbart, muss das Sozialamt nicht automatisch das gesamte vereinbarte Honorar übernehmen. Erstattungsfähig sind regelmäßig nur die notwendigen gesetzlichen RVG-Gebühren.

Eine mögliche Differenz kann deshalb beim Mandanten verbleiben.

§ 63 SGB X bezahlt keine allgemeine Beratung. Die Vorschrift schützt den Bürger vielmehr vor den notwendigen Kosten eines erfolgreichen Widerspruchs.

#Sozialamt #Widerspruch #Rentenberater #SGBX #Kostenerstattung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Was darf ein Rentenberater berechnen? RVG, Stundenhonorar und Beratungshilfe erklärt

Ein Beitrag von Werner Hoffmann – Rentenberater und Generationenberater

Viele Mandanten fragen, ob ein Rentenberater seine Vergütung frei festlegen darf. Die wichtigste Antwort: Für registrierte Rentenberater gilt nach § 13d Rechtsdienstleistungsgesetz das Rechtsanwaltsvergütungsgesetz – RVG – entsprechend. Eine besondere Vergütungsverordnung nur für Rentenberater gibt es nicht.

Sind 160 Euro pro Stunde erlaubt?

Grundsätzlich ja. Ein Stundenhonorar von beispielsweise 160 Euro zuzüglich Umsatzsteuer kann vereinbart werden. Die Vereinbarung muss jedoch die Anforderungen des § 3a RVG erfüllen. Sie benötigt die gesetzlich vorgeschriebene Form, muss deutlich als Vergütungsvereinbarung bezeichnet und von anderen Vereinbarungen klar getrennt sein.

Außerdem muss darauf hingewiesen werden, dass eine Behörde, ein Verfahrensgegner oder die Staatskasse bei einer Kostenerstattung regelmäßig nur die gesetzlichen RVG-Gebühren übernehmen muss.

Ohne wirksame Vergütungsvereinbarung richtet sich die Abrechnung nach dem RVG. Bei einer reinen Beratung empfiehlt § 34 RVG ausdrücklich eine Gebührenvereinbarung.

Fehlt eine solche Vereinbarung und ist der Mandant Verbraucher, beträgt die Vergütung grundsätzlich höchstens:

190 Euro für ein erstes Beratungsgespräch

250 Euro für eine weitergehende Beratung oder ein schriftliches Gutachten

Mögliche Auslagen und die gesetzliche Umsatzsteuer können hinzukommen.

Was gilt bei Beratungshilfe?

Wurde Beratungshilfe bewilligt, darf der Rentenberater vom Mandanten nicht zusätzlich ein übliches Stundenhonorar verlangen.

Das Vergütungsverzeichnis zum RVG sieht dabei insbesondere vor:

15 Euro Beratungshilfegebühr des Mandanten, auf die verzichtet werden kann,

42 Euro für eine reine Beratung,

102 Euro für die außergerichtliche Vertretung,

gegebenenfalls 180 Euro als Einigungs- oder Erledigungsgebühr.

Hinzu kommen je nach Tätigkeit gesetzliche Auslagen und Umsatzsteuer. Die Vergütung wird gegenüber der zuständigen Landeskasse abgerechnet.

Beispiel einer Abrechnung

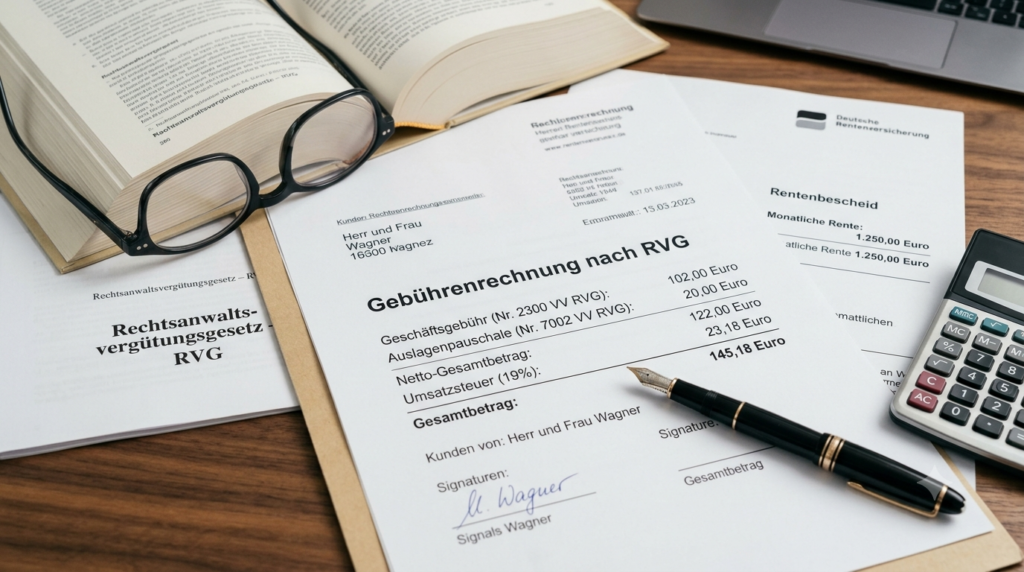
Ein Rentenberater prüft einen Rentenbescheid, wertet den Versicherungsverlauf aus und führt Schriftverkehr mit der Deutschen Rentenversicherung.

Geschäftsgebühr: 102,00 Euro

Post- und Telekommunikationspauschale: 20,00 Euro

19 Prozent Umsatzsteuer: 23,18 Euro

Gesamtbetrag: 145,18 Euro

Der Mandant zahlt grundsätzlich nur die Beratungshilfegebühr von 15 Euro.

Ohne Beratungshilfe könnten bei einer wirksamen Stundenhonorarvereinbarung beispielsweise drei Arbeitsstunden zu jeweils 160 Euro mit 480 Euro zuzüglich Umsatzsteuer berechnet werden.

Entscheidend ist deshalb immer:

Gibt es eine wirksame Vergütungsvereinbarung?

Gilt die gesetzliche Abrechnung nach dem RVG?

Oder wurde Beratungshilfe bewilligt?

#Rentenberater #RVG #Beratungshilfe #Rentenberatung #Rentenbescheid

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen