Teil 1 – Friedrich Merz Plan: Die Basisabsicherung in der Rentenversicherung

Teil 1 – Friedrich Merz Plan: Die Basisabsicherung in der Rentenversicherung

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann – Rentenberater (RDG) www.Renten-experte.de und Betriebswirt für betriebliche Altersversorgung (FH)

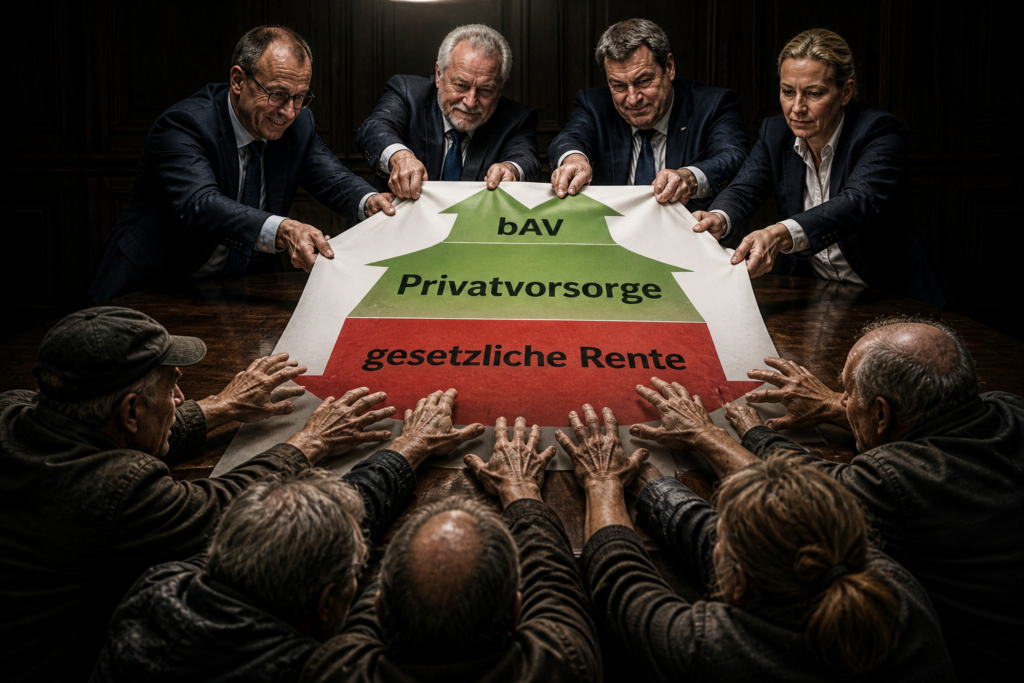
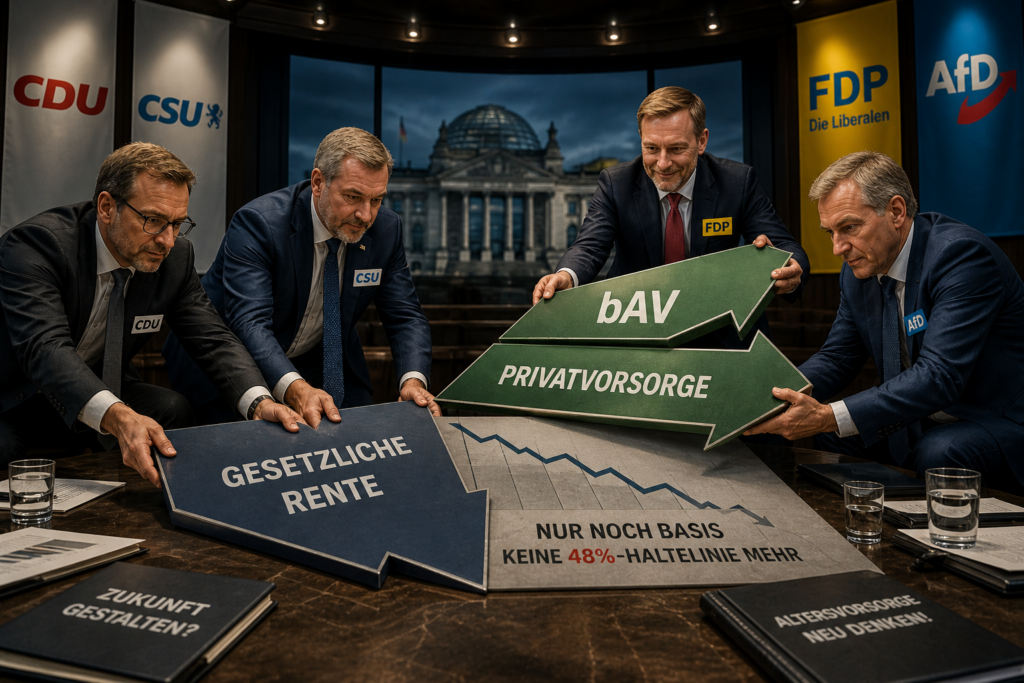
Wenn Friedrich Merz davon spricht, die gesetzliche Rentenversicherung künftig nur noch als „Basisabsicherung“ zu gestalten, klingt das zunächst nach Modernisierung. Tatsächlich steckt dahinter ein grundlegender Systemwechsel mit weitreichenden Folgen.
Der zentrale Punkt ist die mögliche Abschaffung der Haltelinie von 48 %. Diese verhindert bislang, dass das Rentenniveau weiter absinkt. Fällt diese Grenze, sinken die Renten im Verhältnis zu den Löhnen deutlich stärker. Die gesetzliche Rente würde damit gezielt von einer lebensstandardsichernden Leistung zu einer reinen Grundversorgung umgebaut.
Auffällig ist die politische Argumentation: Häufig wird der Eindruck vermittelt, die ältere Generation lebe auf Kosten der jüngeren. Der demografische Wandel wird als Hauptproblem dargestellt – und dient als Begründung für Einschnitte. Tatsächlich wird hier ein Konflikt zwischen Jung und Alt konstruiert.

Natürlich ist die Demografie eine Herausforderung. Aber sie ist kein Naturgesetz, das zwangsläufig zu Rentenkürzungen führen muss. Es gäbe zahlreiche Stellschrauben: eine höhere Erwerbsbeteiligung, eine breitere Finanzierungsbasis oder eine stärkere Beteiligung hoher Einkommen.
Stattdessen richtet sich der Fokus fast ausschließlich auf die angebliche Überforderung der Jüngeren. Das lenkt von einer anderen Entwicklung ab: der schrittweisen Verschiebung der Verantwortung vom solidarischen System hin zur individuellen Vorsorge.

Aus meiner Sicht liegt hier der eigentliche Kern: Es geht weniger um Generationengerechtigkeit, sondern um einen schleichenden Systemwechsel hin zu mehr Privatisierung. Die gesetzliche Rente wird geschwächt, während private Vorsorgemodelle gestärkt werden.
Warum Friedrich Merz so argumentiert, wird in den folgenden Teilen klar.
#GesetzlicheRente #FriedrichMerz #CDU #Rentenpolitik #Altersvorsorge

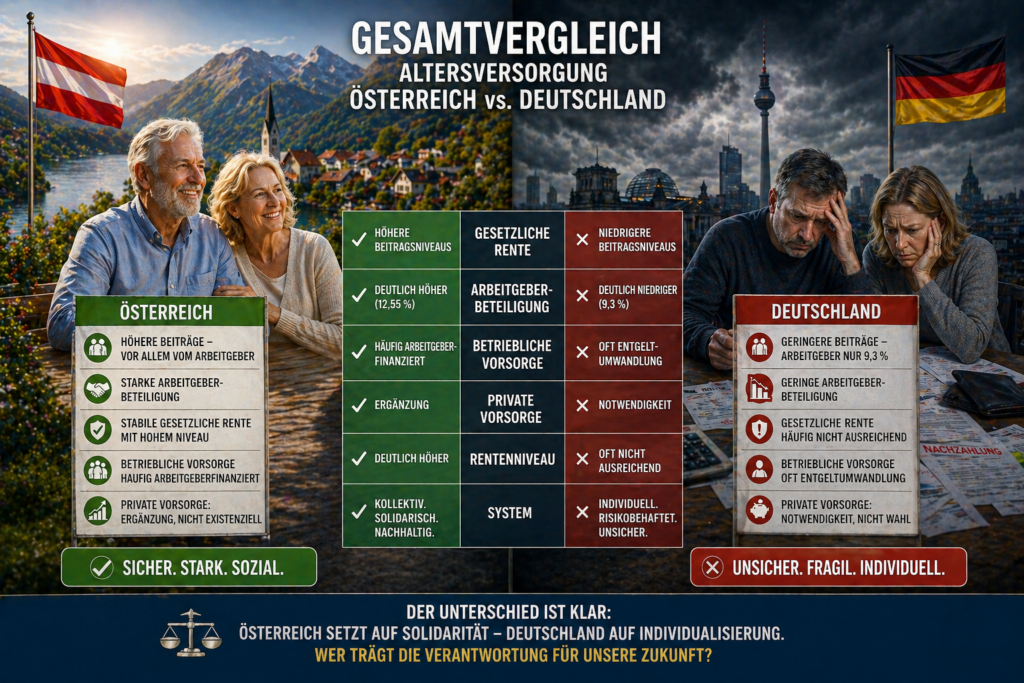
Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

Teil 1d: Gesamtvergleich Altersversorgung Deutschland mit Österreich: Warum Arbeitgeber dort deutlich mehr zahlen – und Friedrich Merz auf Kapitaldeckung setzt!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

——-

Das verschweigt Friedrich Merz & auch die Anhänger von Arbeitgeberverbänden

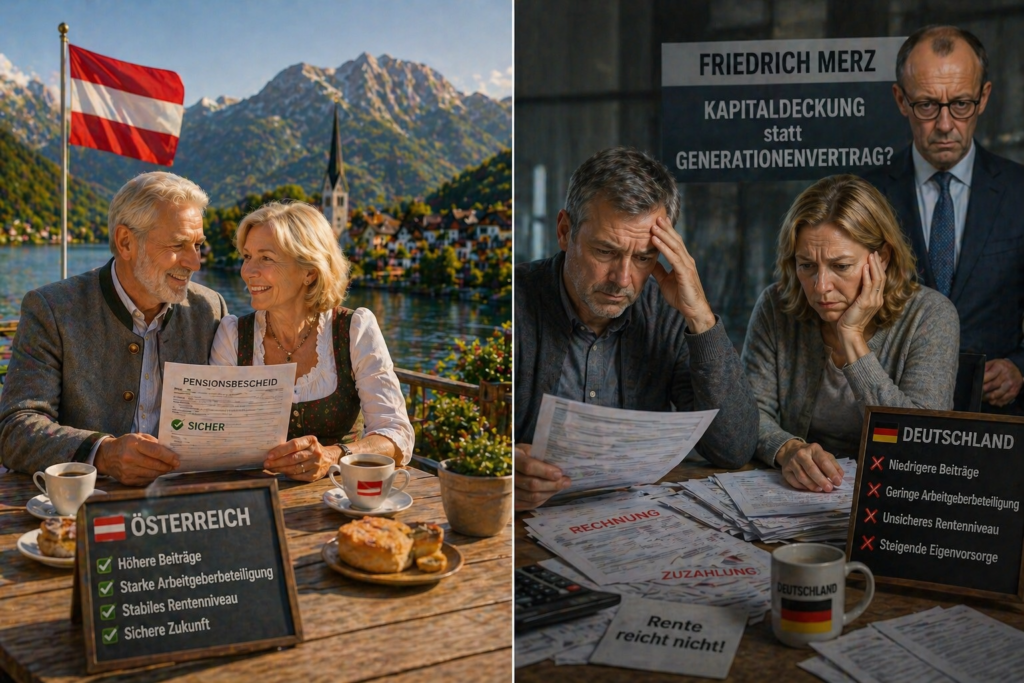
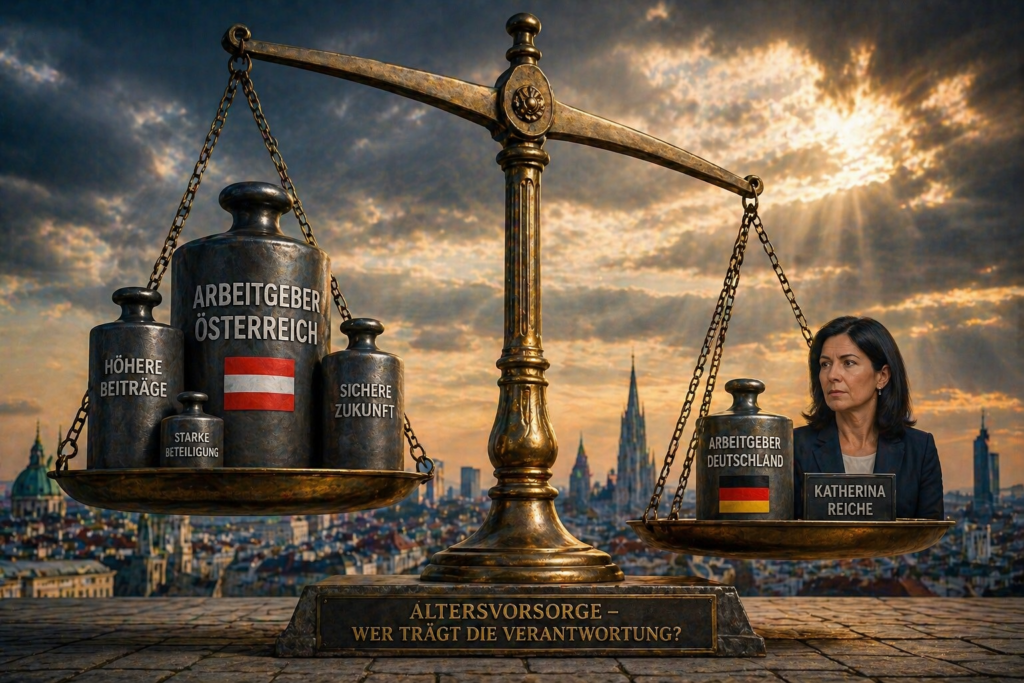
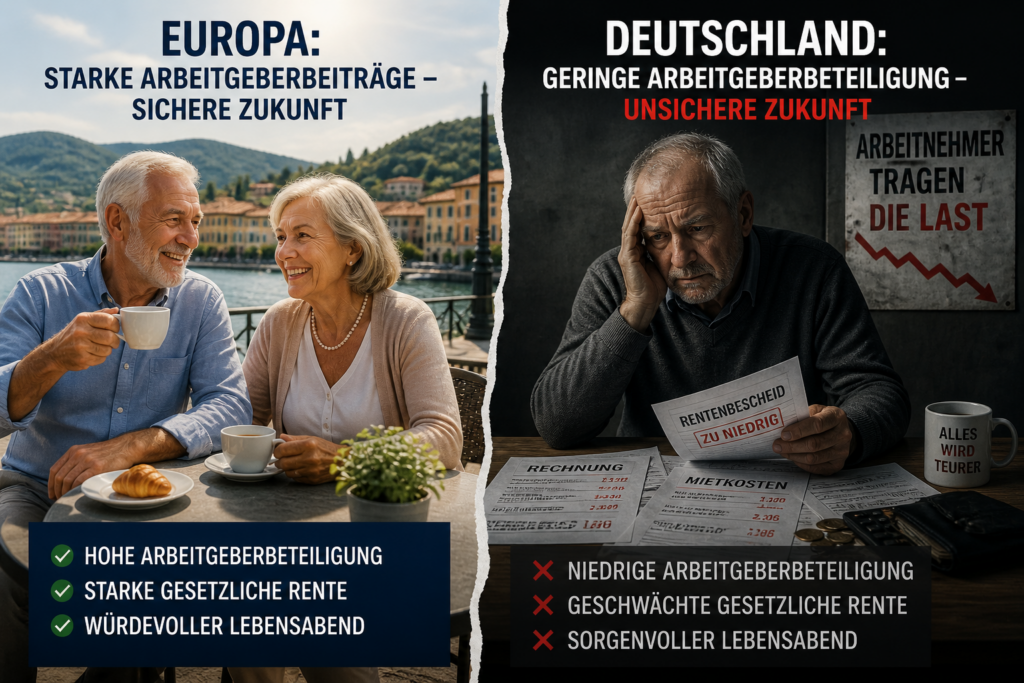
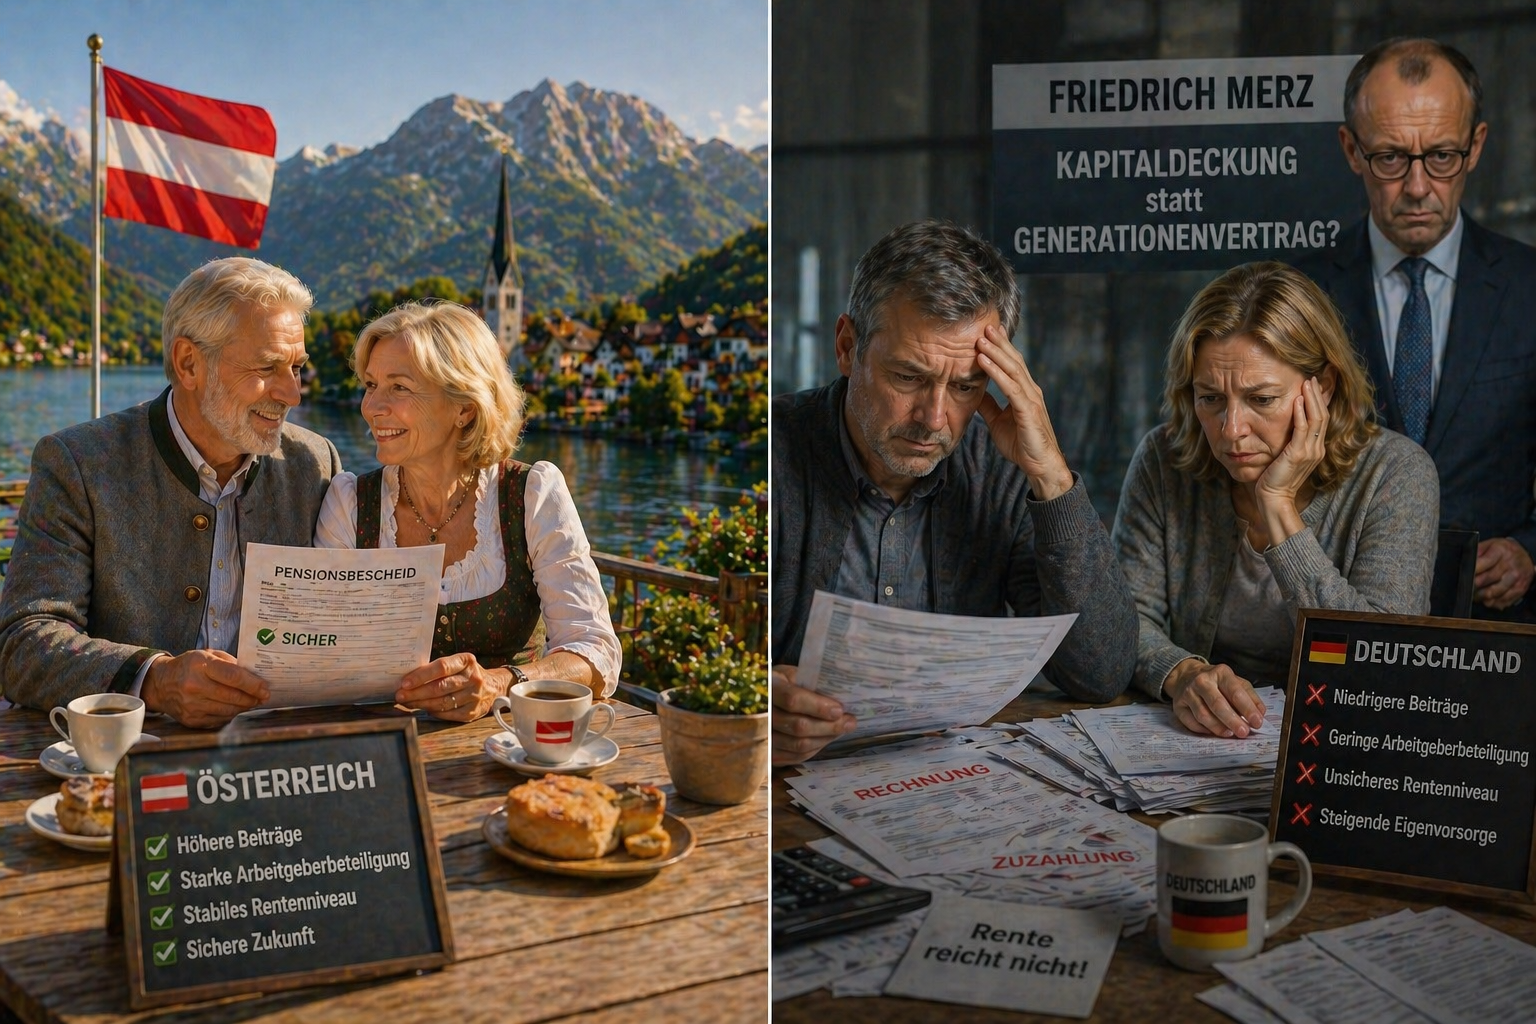
Der Vergleich der Altersversorgung zwischen Österreich und Deutschland zeigt ein klares Bild: Nicht die Systeme unterscheiden sich grundsätzlich – sondern die Verteilung der Lasten.

Gesetzliche Rente

Österreich:
Arbeitgeber: 12,55 Prozent
Arbeitnehmer: 10,25 Prozent

Deutschland:
Arbeitgeber: 9,3 Prozent
Arbeitnehmer: 9,3 Prozent

Österreich erzielt ein deutlich höheres Rentenniveau, weil mehr Beiträge in das System fließen – vor allem von Arbeitgebern.

Betriebliche Altersversorgung

Österreich:
häufig arbeitgeberfinanziert, kollektive Lösungen, echte Zusatzrente.

Deutschland:
oft Entgeltumwandlung, Arbeitnehmer zahlt selbst, Arbeitgeberzuschuss meist nur ca. 15 Prozent.

In Deutschland ist die bAV daher oft keine echte Arbeitgeberleistung.

Private Vorsorge

Deutschland:
hohe Bedeutung, notwendig zur Schließung von Lücken.

Österreich:
Ergänzung, nicht existenziell.

In Deutschland wird das Risiko stärker auf den Einzelnen verlagert.

Die politische Dimension

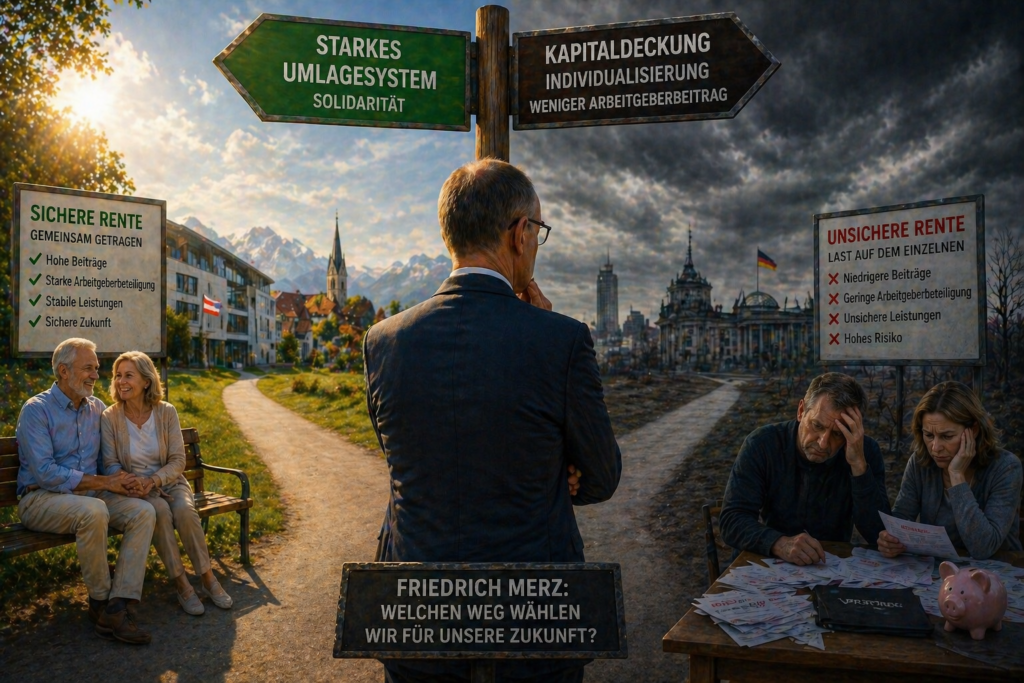
Friedrich Merz spricht häufig vom notwendigen Umbau hin zu mehr Kapitaldeckung. Vordergründig geht es um den Generationenvertrag.

Tatsächlich stellt sich aber eine andere Frage: Soll die Verantwortung stärker von Arbeitgebern auf Arbeitnehmer verlagert werden?

Denn Kapitaldeckung bedeutet in vielen Modellen:

mehr Eigenvorsorge,
weniger kollektive Finanzierung,
geringere direkte Arbeitgeberbeteiligung.

Resümee

Der Vergleich zeigt klar: Österreich erreicht höhere Renten, weil Arbeitgeber stärker eingebunden sind und höhere Beiträge gezahlt werden.

Deutschland hingegen verlagert zunehmend Verantwortung auf den Einzelnen.

Die zentrale Frage lautet daher nicht, ob das System finanzierbar ist – sondern: Wer soll die Altersvorsorge tragen?

https://Rentenberater.blog
Werner Hoffmann. WhatsAPP: +49715634354

#Rente #Deutschland #Österreich #Sozialstaat #Altersvorsorge
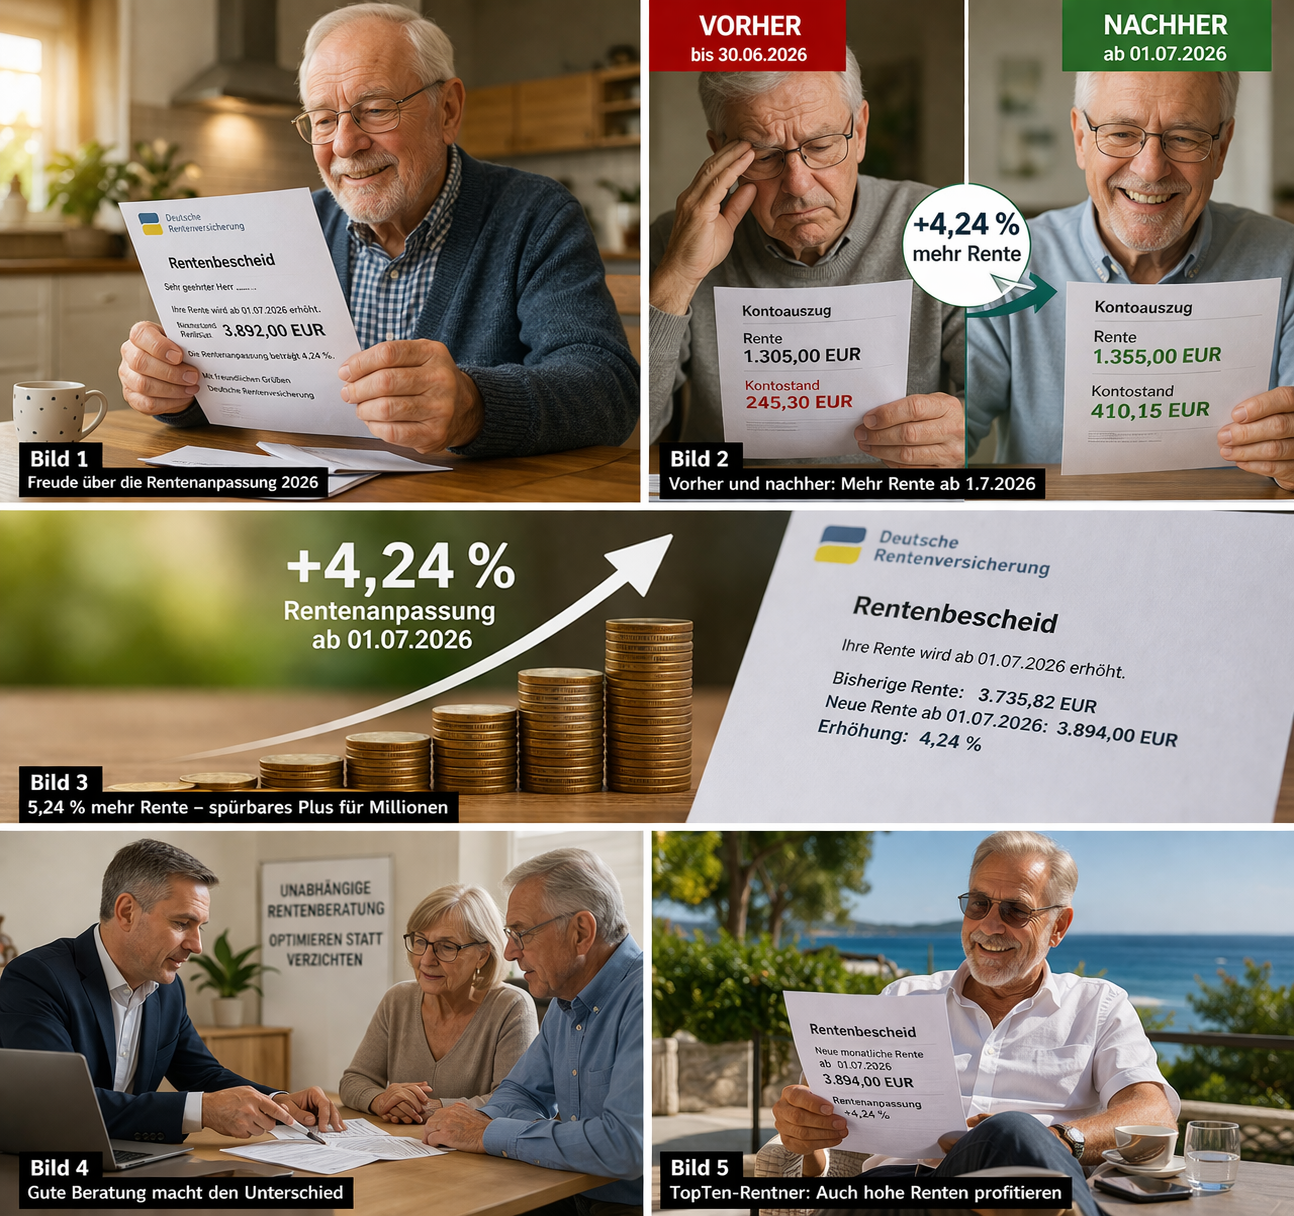
Renten-Anpassung zum 01.07.2026: Jetzt offiziell 4,24 % mehr Rente!

Renten-Anpassung zum 01.07.2026: Jetzt offiziell 4,24 % mehr Rente!

Ein Beitrag von

Werner Hoffmann
Unabhängiger Rentenberater (RDG)
www.Renten-Experte.de

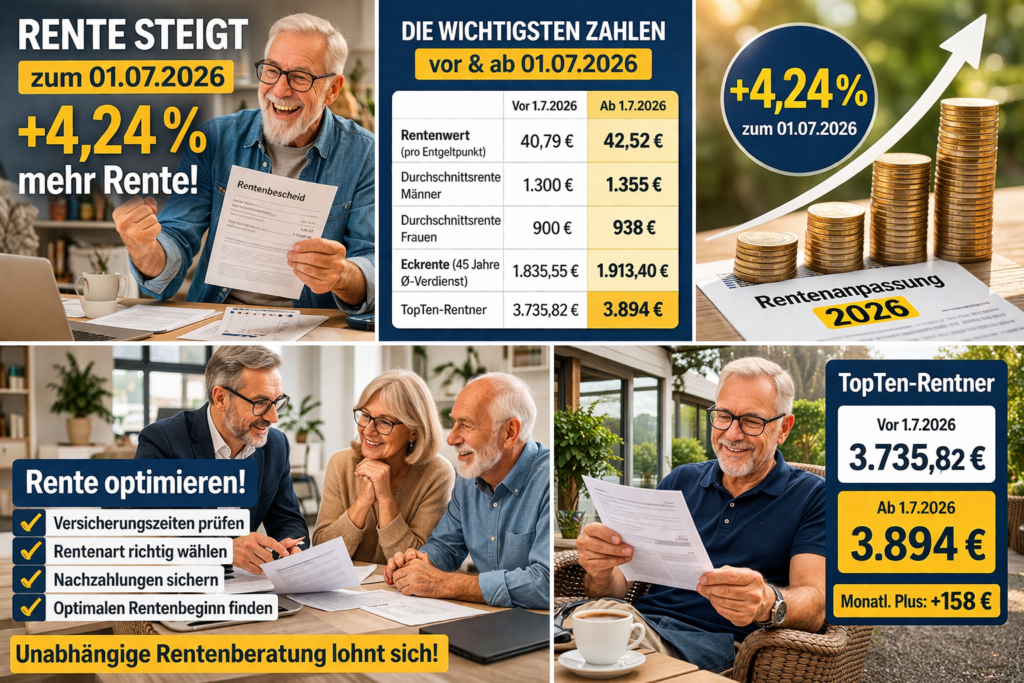
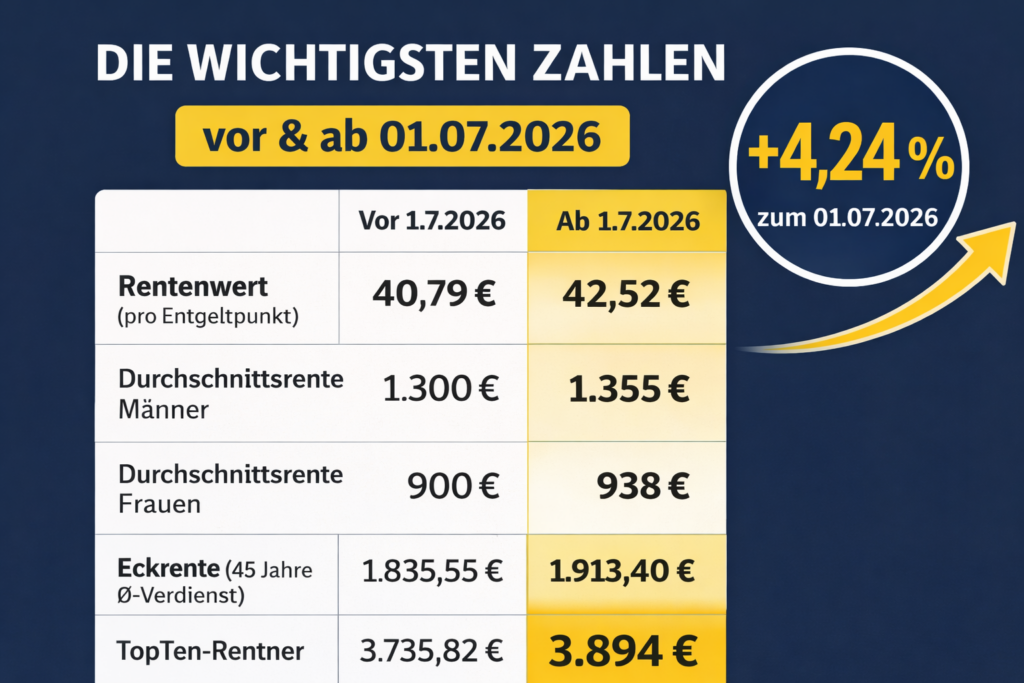
Zum 01.07.2026 steigen die gesetzlichen Renten um exakt 4,24 %. Doch entscheidend ist: Was kommt wirklich netto an?

1. Aktueller Rentenwert

– Bis 30.06.2026: 40,79 € pro Entgeltpunkt,
– Ab 01.07.2026: 42,52 € pro Entgeltpunkt,

2. Durchschnittsrenten

– Männer: ca. 1.300 € → 1.355 €,
– Frauen: ca. 900 € → 938 €,

3. Eckrente (45 Jahre Durchschnitt)

– Vorher: 1.835,55 €,
– Nachher: 1.913,40 €,

4. TopTen-Rentner (Praxis – reale Zahlen)

– Vor 01.07.2026:
Brutto: 3.735,82 €,
Netto: 3.267,92 €,
→ Abzug: 12,52 %,

– Ab 01.07.2026:
Brutto: 3.894 €,
Netto: ca. 3.406,50 €,

Reales Plus netto: ca. 138,60 € monatlich

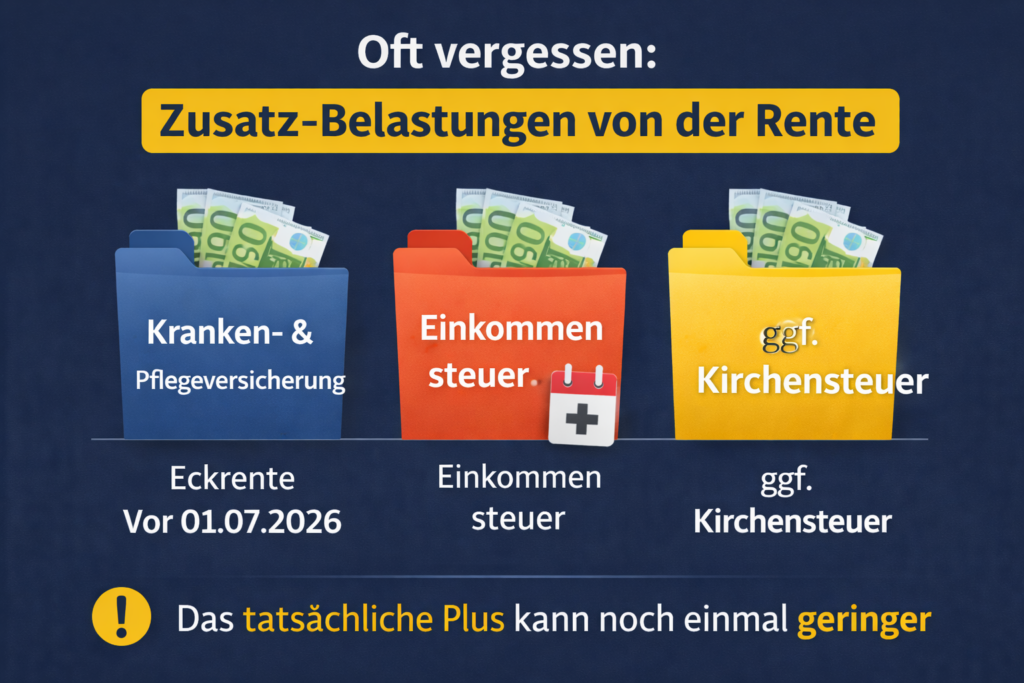
Wichtig – oft unterschätzt

Von der Bruttorente gehen Beiträge zur Kranken- und Pflegeversicherung ab (KVdR, Pflege bei 1 Kind).

Zusätzlich können anfallen:
– Einkommensteuer,
– ggf. Kirchensteuer,

Das tatsächliche Plus kann dadurch noch geringer ausfallen.

Die entscheidende Erkenntnis

Die 4,24 % gelten für alle – aber der Unterschied entsteht durch die richtige Strategie:
– vollständige Zeiten,
– richtige Rentenart,
– optimaler Antrag,
– gezielte Nachzahlungen.

Anträge stellen viele – Optimierung macht nur der unabhängige Rentenberater (RDG).

Resümee

Die Rentenerhöhung bringt mehr Geld – aber erst nach Abzügen zeigt sich die Wahrheit.
Wer nur auf die Anpassung schaut, verschenkt oft mehrere hundert Euro im Monat.

#Rentenanpassung #Rente2026 #NettoRente #Eckrente #Rentenberater

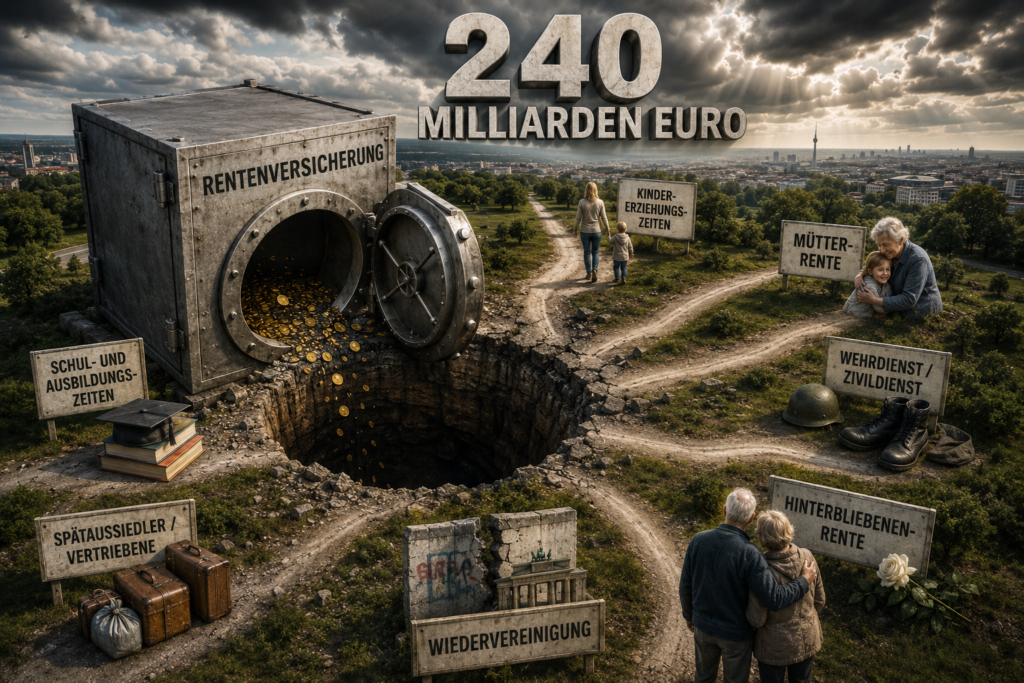
240 Milliarden Euro für die Rentenkasse? Verfassungsklage sorgt für Aufsehen

Ein Beitrag von

Werner Hoffmann - Unabhängiger Rentenberater (RDG)

Werner Hoffmann.
Rentenberater (RDG). – www.Renten-Experte.de

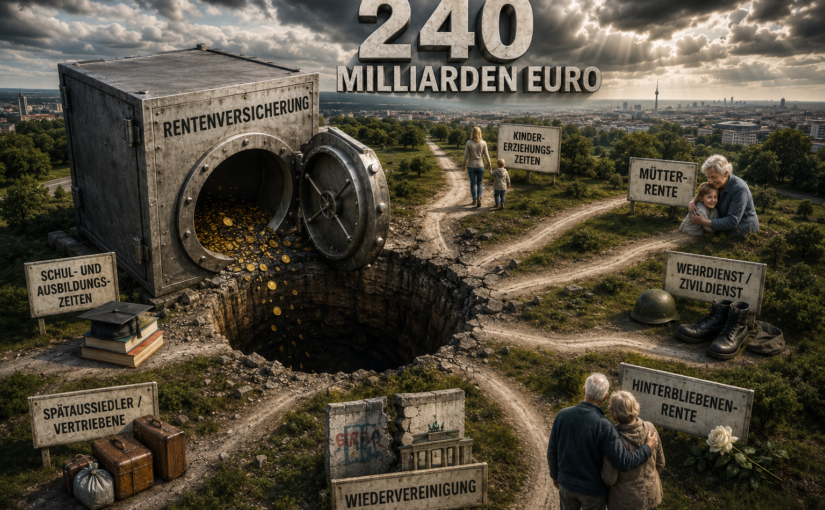
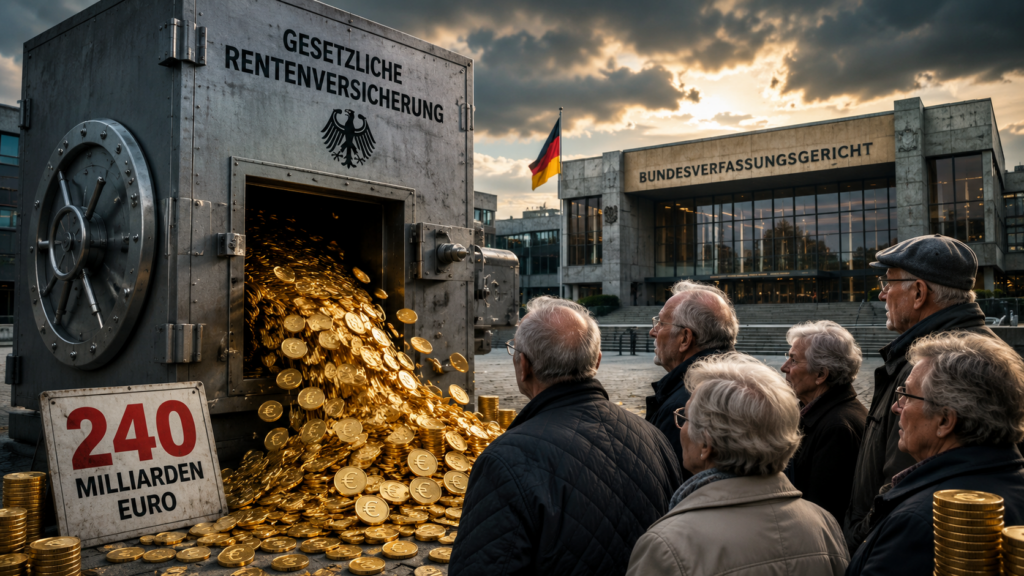
Eine Verfassungsbeschwerde beim Bundesverfassungsgericht sorgt derzeit für Diskussionen. Die Kläger fordern, dass der Bund rund 240 Milliarden Euro an die gesetzliche Rentenversicherung zurückzahlen soll. Hintergrund ist der Vorwurf, dass über Jahrzehnte sogenannte versicherungsfremde Leistungen nicht vollständig aus Steuermitteln, sondern teilweise aus Beiträgen der Rentenversicherung finanziert wurden.

Was sind versicherungsfremde Leistungen?

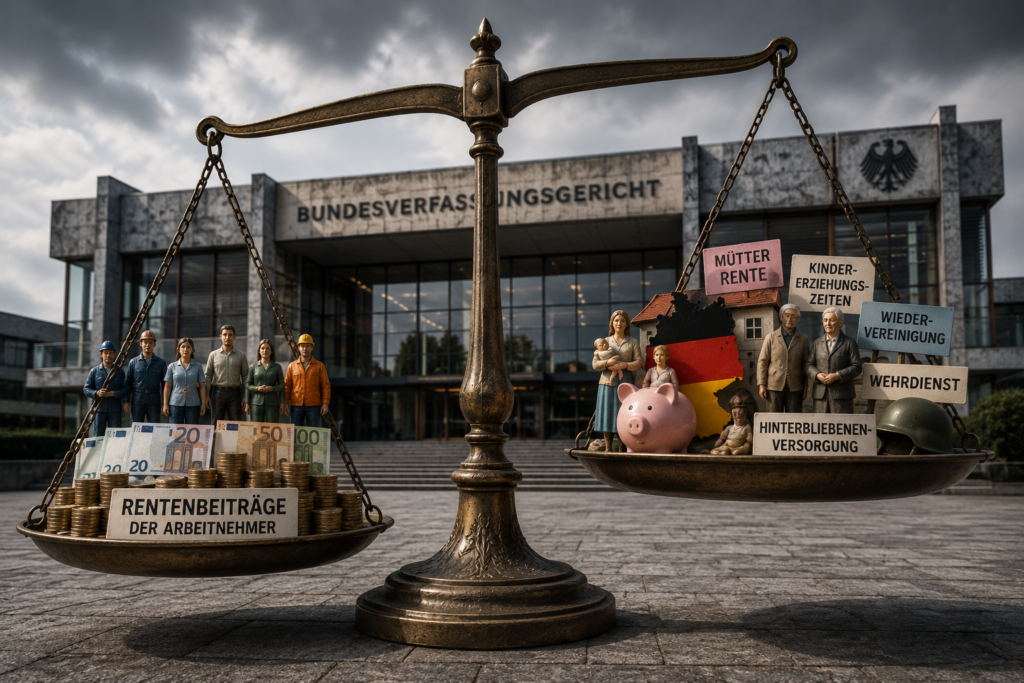
Versicherungsfremde Leistungen sind Aufgaben, die gesellschaftspolitisch gewollt sind, aber nicht unmittelbar auf eigenen Beitragszahlungen beruhen. Häufig genannt werden insbesondere:

  • Kindererziehungszeiten
  • Mütterrente
  • Berücksichtigungszeiten wegen Kindererziehung
  • Kinderzuschläge bei Witwen- und Witwerrenten
  • Leistungen für Spätaussiedler und Vertriebene nach dem Fremdrentengesetz
  • Rentenüberleitung nach der Wiedervereinigung
  • Anrechnungszeiten für Schul-, Fachschul- und Hochschulausbildung
  • Bestimmte beitragsfreie Anrechnungszeiten
  • Leistungen für Kriegsopfer und deren Hinterbliebene
  • Ausgleichsleistungen für politische Verfolgung in der DDR
  • Leistungen für Wehr- und Zivildienstzeiten
  • Sozialpolitisch motivierte Zuschläge und Ausgleichsregelungen

Die Kläger argumentieren, dass diese Leistungen grundsätzlich aus allgemeinen Steuermitteln finanziert werden müssten. Zwar zahlt der Bund jedes Jahr hohe Zuschüsse an die Rentenversicherung. Nach Auffassung der Beschwerdeführer reichen diese jedoch nicht aus, um sämtliche versicherungsfremden Leistungen vollständig abzudecken.

Aus den nach ihrer Ansicht entstandenen Finanzierungslücken errechnet sich über viele Jahre ein Fehlbetrag von mindestens 240 Milliarden Euro. Dieses Geld solle der Bund der Rentenkasse zurückführen.

Wie stehen die Erfolgsaussichten?

Die Debatte ist nicht neu. Seit Jahrzehnten streiten Wissenschaftler, Rentenexperten und Sozialverbände darüber, ob die Bundeszuschüsse tatsächlich alle staatlich veranlassten Leistungen ausgleichen. Kritiker sehen darin eine verdeckte Belastung der Beitragszahler und Rentner.

Die Erfolgsaussichten der Klage werden allerdings von vielen Juristen als eher gering eingeschätzt. Das Bundesverfassungsgericht hat dem Gesetzgeber bei der Ausgestaltung der gesetzlichen Rentenversicherung bisher einen großen Gestaltungsspielraum eingeräumt. Deshalb halten viele Experten eine unmittelbare Rückzahlung in Milliardenhöhe für wenig wahrscheinlich.

Dennoch könnte das Verfahren politische Folgen haben. Sollte Karlsruhe die Beschwerde annehmen, dürfte erneut die Grundsatzfrage diskutiert werden, welche Leistungen aus Rentenbeiträgen und welche aus Steuermitteln finanziert werden sollten.

Fazit

Die Leistungen sind politisch beschlossen worden. Auch wenn es soziale Förderungen sind, ist es nicht im Sinne aller Versicherten der Rentenversicherung, wenn diese Leistungen nicht durch den Bund vollständig finanziert werden.

#Rente #Rentenversicherung #Bundesverfassungsgericht #VersicherungsfremdeLeistungen #Rentenpolitik

RENTE UNTER BESCHUSS: Wie Arbeitgeber und Politik den Generationenvertrag systematisch aushöhlen

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
Werner Hoffmann
– Rentenberater (RDG) .
www.Renten-experte.de – .

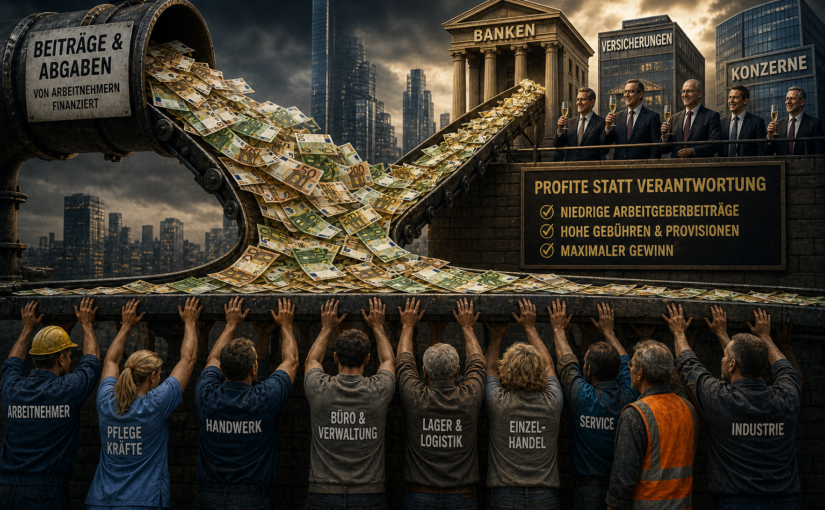
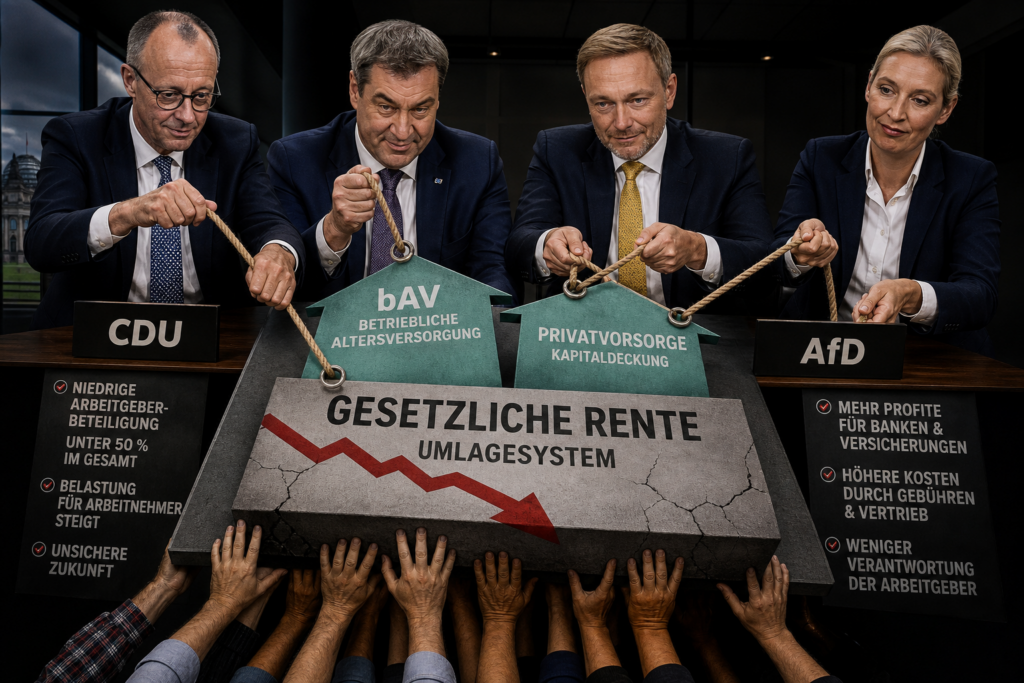
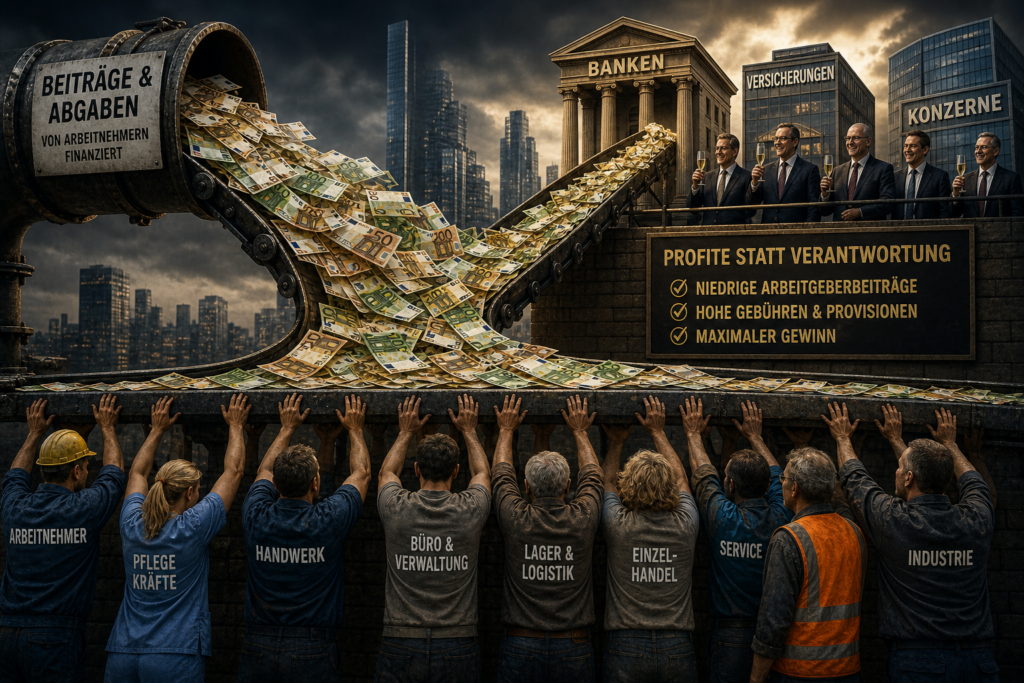
Die Diskussion um die Zukunft der Rente in Deutschland ist kein Zufall, sondern Teil einer Strategie. Arbeitgeberverbände sowie CDU, CSU, FDP und AfD treiben eine Entwicklung voran, die das Umlagesystem schwächt – zugunsten kapitalgedeckter Modelle.

Deutschland hinkt bei der Arbeitgeberbeteiligung hinterher

Im europäischen Vergleich zeigt sich: Deutschland gehört zu den wenigen Ländern, in denen die Arbeitgeberbeteiligung an der gesamten Altersversorgung unter 50 % liegt.

Das bedeutet:

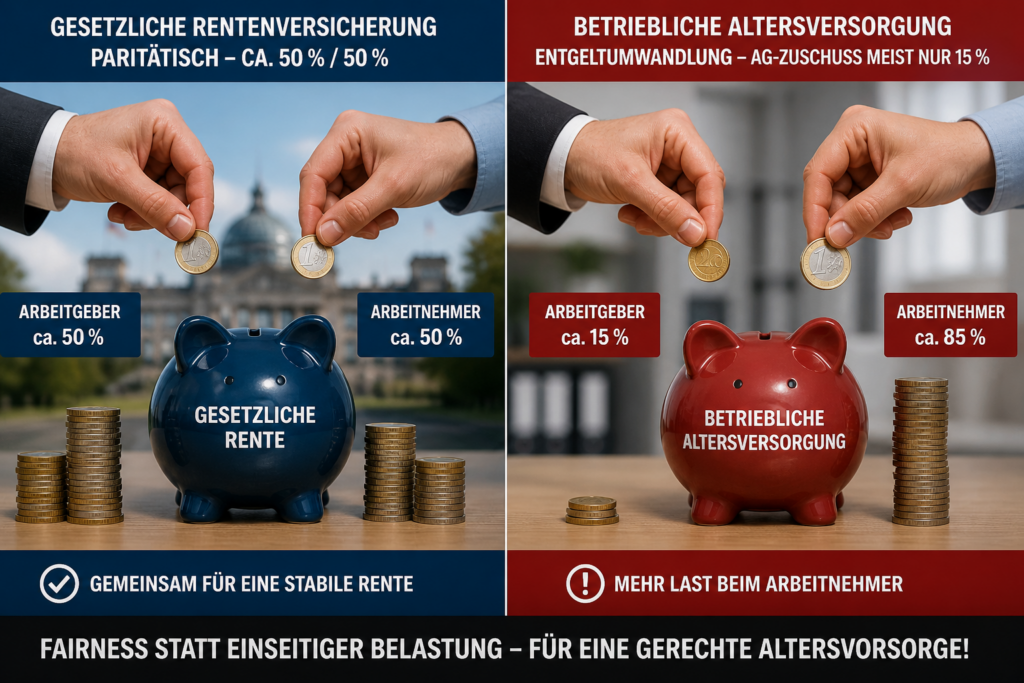
  • In der gesetzlichen Rentenversicherung zahlen Arbeitgeber und Arbeitnehmer jeweils rund 50 %,
  • in vielen europäischen Ländern ist der Arbeitgeberanteil deutlich höher,
  • in der betrieblichen Altersversorgung liegt der Zuschuss meist nur bei maximal 15 % – und nur bei Sozialversicherungsersparnis.

Das Ergebnis: Die finanzielle Last verschiebt sich zunehmend auf die Beschäftigten.

Die Strategie dahinter

Die Debatte wird gezielt auf zwei Modelle reduziert:

  • Umlagesystem,
  • Kapitaldeckung.

Doch das lenkt ab. Es geht nicht um das System – sondern um die Verteilung der Kosten.

Je stärker die gesetzliche Rente geschwächt wird – etwa durch eine Absenkung unter die 48-%-Haltelinie – desto mehr wird Altersvorsorge in bAV und private Modelle verschoben. Genau dort ist die Arbeitgeberbeteiligung deutlich geringer.

AfD: Keine Partei der Arbeitnehmer und Rentner

Die AfD positioniert sich nicht als Interessenvertretung von Arbeitnehmern oder Rentnern. Forderungen zur Schwächung von Gewerkschaften und zur Infragestellung des Mindestlohns sprechen eine klare Sprache.

Auch die oft genannten „70 % Rente“ sollen nicht aus der gesetzlichen Rente entstehen, sondern aus bAV und privater Vorsorge. Dort können sich Arbeitgeber weitgehend aus der Verantwortung ziehen.

Kapitalmarkt statt Sicherheit

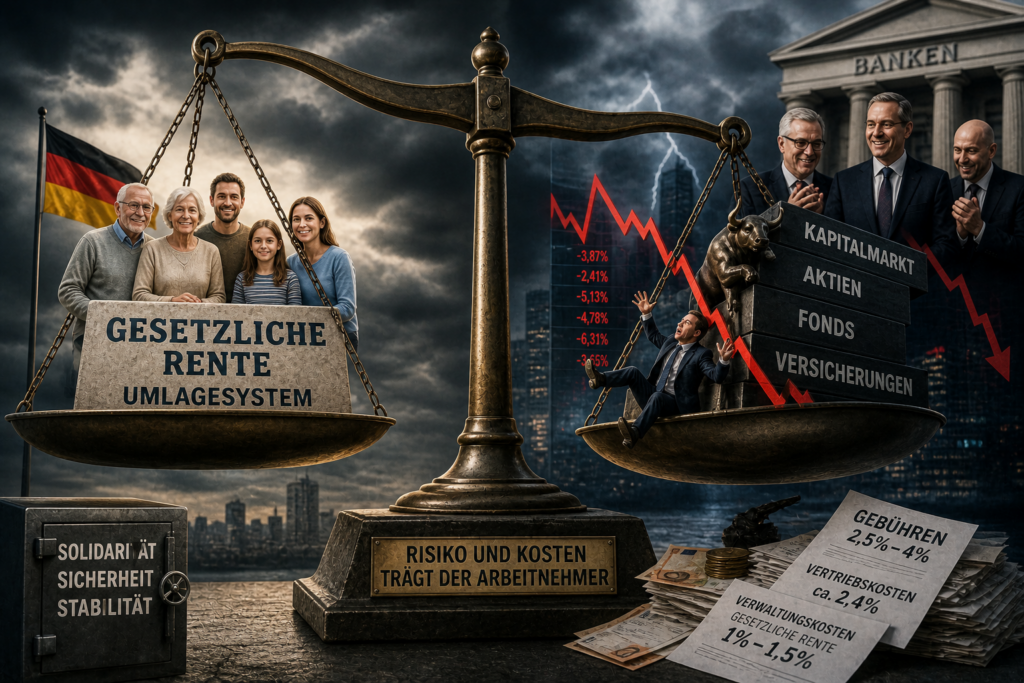
Mit der Verlagerung steigt die Abhängigkeit von Banken und Versicherungen – bei gleichzeitig höheren Kosten:

  • Gesetzliche Rente: ca. 1 % bis 1,5 % Verwaltungskosten,
  • private Anbieter: ca. 2,5 % bis 4 %,
  • zusätzlich ca. 2,4 % Vertriebskosten.

Wer zahlt die Rechnung?

Am Ende sind es die Arbeitnehmer:

  • höhere Eigenanteile,
  • mehr Risiko,
  • höhere Kosten.

Resümee

Die Rentendebatte ist kein neutraler Diskurs. Das Umlagesystem wird gezielt geschwächt, um kapitalgedeckte Modelle auszubauen – und die Verantwortung von Arbeitgebern zu reduzieren.

https://Rentenberater.blog

——

www.Renten-Experte.de

Kontakt über WhatsApp:
WhatsApp-Anfrage an Werner Hoffmann senden

Oder über 
WhatsAPP-Nr. +49 7156 34354

https://rentenberater.blog/💥-70-rente-die-rechnung-der-afd-geht-nicht-auf/

#Rente #Altersvorsorge #bAV #Sozialpolitik #Deutschland
Betriebliche Altersversorgung: Große Errungenschaft – aber nur für wenige?

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) und Betriebswirt für betriebliche Altersversorgung (FH)

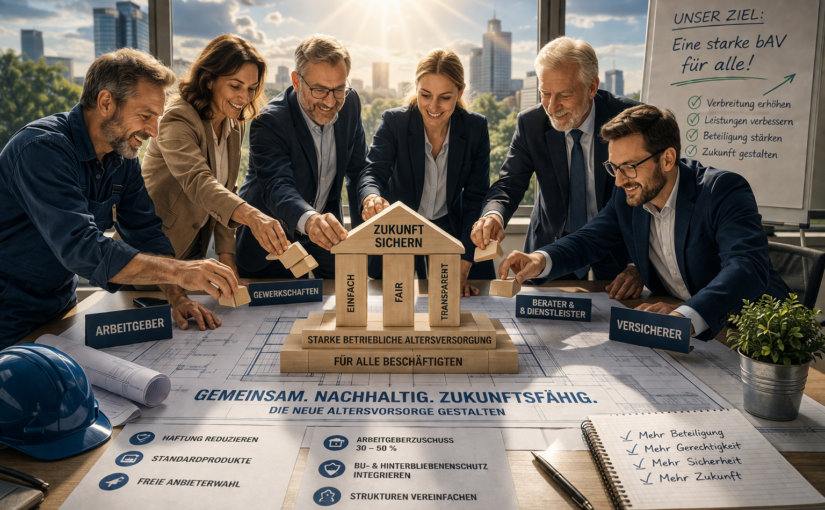
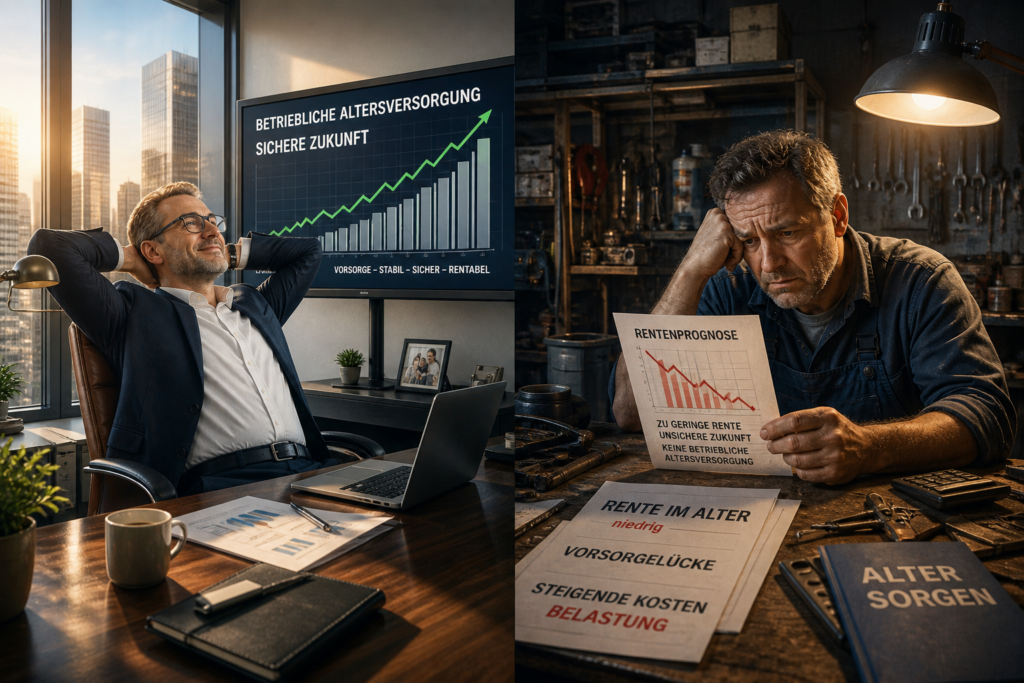
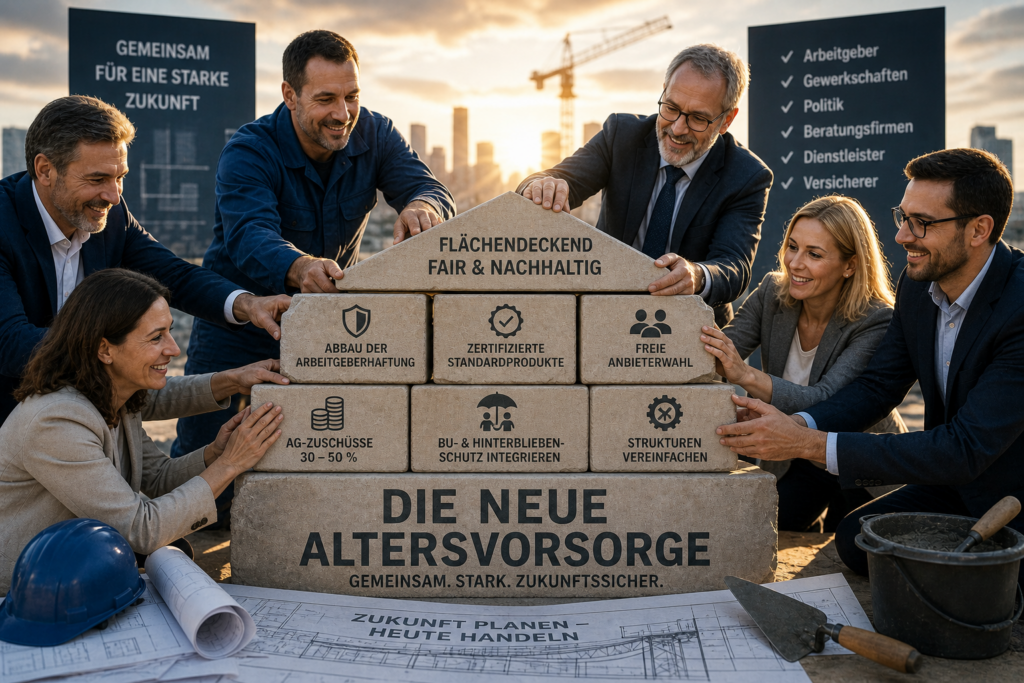
Die betriebliche Altersversorgung (bAV) gilt als zweite Säule der Altersvorsorge. Doch sie ist nicht flächendeckend: Vor allem Beschäftigte in Großunternehmen und tarifgebundenen Betrieben profitieren – kleine Betriebe bleiben zurück.

Verbreitung nach Betriebsgröße

  • >1.000 MA: 75–90 %,
  • 500 MA: 70–80 %,
  • 100 MA: 50–60 %,
  • 10 MA: 20–30 %,
  • Kleinbetriebe: oft unter 20 %.

Geschlechterunterschiede

  • Männer: 27 %,
  • Frauen: 13 %.

Zwar existieren rund 18 Mio. Verträge, doch diese Zahl täuscht: ruhende Verträge, Mehrfachverträge und geringe Leistungen verzerren das Bild.

Rechtsanspruch – begrenzt

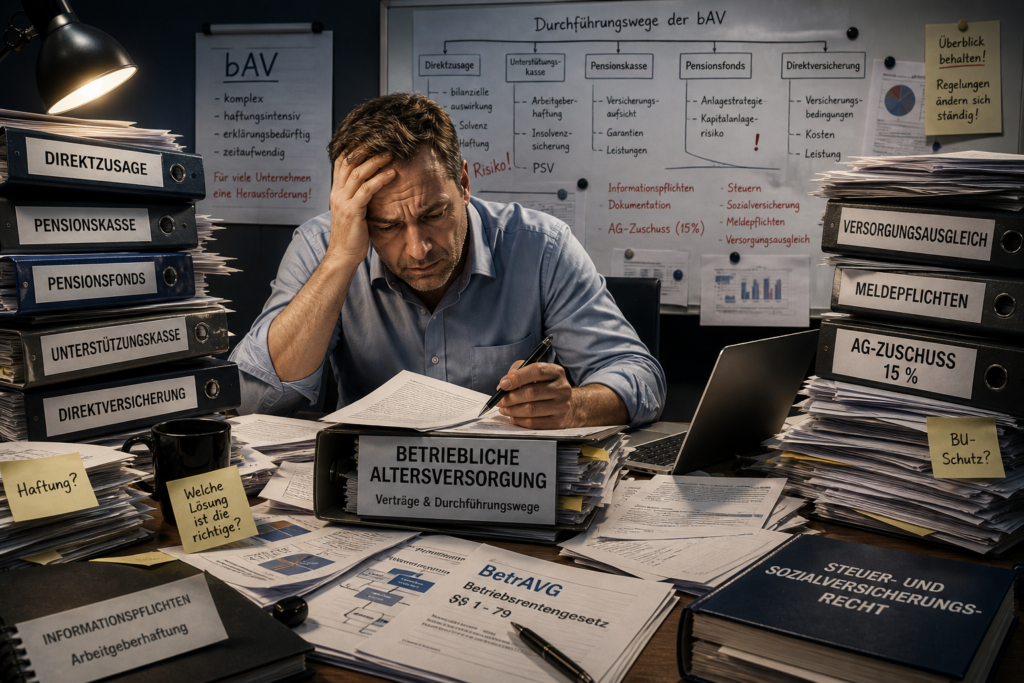
Nach § 1a BetrAVG besteht nur ein Anspruch auf Entgeltumwandlung. Der Arbeitgeber zahlt 15 % Zuschuss, aber nur bei eigener SV-Ersparnis. Zudem bestimmt er Durchführungsweg und Anbieter – echte Wahlfreiheit fehlt.

Komplexität als Problem

Die bAV ist so umfangreich und kompliziert, dass jedes Jahr bei der aba – Arbeitsgemeinschaft betriebliche Altersversorgung e.V. mehrere Tage Seminare – selbst für Spezialisten – stattfinden!

Politische Entwicklung kritisch

Einige Parteien (besonders CDU, CSU, FDP und AfD) sehen die gesetzliche Rente nur noch als Basis – teils ohne 48 %-Haltelinie. Stattdessen sollen bAV und private Vorsorge wachsen.

Reform ist notwendig

  • Abbau der Arbeitgeberhaftung, um Hemmschwellen zu senken, dafür aber,
  • Zertifizierte Standardprodukte,
  • Freie Anbieterwahl,
  • AG-Zuschüsse von 30–50 %,
  • BU- und Hinterbliebenenschutz verpflichtend integrieren,
  • Strukturen vereinfachen.

Entscheidend: Alle müssen mitziehen

  • Arbeitgeber,
  • Gewerkschaften,
  • politische Parteien,
  • Beratungsfirmen, Dienstleister und Versicherer.

Resümee

Die bAV ist wichtig, aber kein flächendeckender Erfolg.

Ohne Reformen, höhere Arbeitgeberbeteiligung und gemeinsames Handeln bleibt sie ein Privileg weniger – statt eine Lösung für alle.

—-

www.Renten-Experte.de

——

Wenn QR-Code nicht klappt, einfach Link anklicken

https://wa.me/49715634354?text=Hallo,%20ich%20habe%20Ihren%20Artikel%20gelesen%20und%20noch%20Fragen.%20Mein%20Name%20ist:%20_____%20Bitte%20um%20R%C3%BCckruf%20%C3%BCber%20die%20Telefonnummer:%20___

—-

https://rentenberater.blog/-70-rente-die-rechnung-der-afd-geht-nicht-auf/

#Reha #Rentenversicherung #Altersrente #Sozialrecht #Rentenberatung

Schock für Berufseinsteiger? Nein! Sofort Schutz bei Erwerbsminderung – Das sollten alle wissen!!

Ein Beitrag von

Werner Hoffmann - Unabhängiger Rentenberater (RDG)

Werner Hoffmann
Unabhängiger Rentenberater (RDG)
www.Renten-Experte.de

——-.

Ein Unfall oder eine schwere Krankheit – und plötzlich steht das Leben auf dem Kopf. Viele junge Menschen glauben, sie seien in den ersten Berufsjahren kaum abgesichert. Doch genau hier greift ein wichtiger Schutz der gesetzlichen Rentenversicherung.

Bereits ein einziger Beitrag kann entscheidend sein.

Wer Pflichtbeiträge gezahlt hat, kann Anspruch auf Erwerbsminderungsrente haben – insbesondere bei Arbeitsunfall oder Berufskrankheit (§ 53 Abs. 1 SGB VI).

Doch auch bei anderen Erkrankungen besteht Schutz:

Tritt eine volle Erwerbsminderung innerhalb von sechs Jahren nach Schul- oder Ausbildungsende ein, besteht ein Anspruch, wenn in den letzten zwei Jahren mindestens ein Jahr Pflichtbeiträge gezahlt wurde (§ 43 Abs. 6 SGB VI).

Das bedeutet: Auch junge Versicherte sind nicht schutzlos.

Bereits ein einziger Beitrag kann entscheidend sein.
Wer als Berufseinsteiger Pflichtbeiträge gezahlt hat, kann Anspruch auf eine Erwerbsminderungsrente haben – insbesondere bei Arbeitsunfall oder Berufskrankheit (§ 53 Abs. 1 SGB VI).

Die Höhe der Rente – mehr als nur Beiträge

Durch die Zurechnungszeit werden Betroffene so gestellt, als hätten sie bis zur Regelaltersgrenze weitergearbeitet (§ 59 SGB VI). Gerade für Berufseinsteiger ist das entscheidend.

Ganz entscheidend – das müssen Sie beachten:

– Vor jedem Rentenantrag unabhängige Beratung einholen, Antrag niemals ohne strategische Prüfung stellen,

– Versicherungsämter und Rentenversicherung beraten nicht strategisch, sondern nehmen nur Anträge auf,

– Eine Berufsunfähigkeitsversicherung (BU) ist dringend sinnvoll, Vorerkrankungen vollständig angeben – idealerweise mit Diagnoseübersicht.

Was bedeutet das konkret?

Schutz ab dem ersten Beitrag, vorzeitige Wartezeiterfüllung (§ 53 SGB VI), Sonderregelung für Berufsanfänger (§ 43 Abs. 6 SGB VI), Zurechnungszeit erhöht die Rente (§ 59 SGB VI), Beratung sichert Geld, BU ergänzt sinnvoll.

Resümee:
Die gesetzliche Rentenversicherung bietet mehr Schutz, als viele denken. Entscheidend ist die richtige Strategie: Wer ohne Prüfung einen Antrag stellt, riskiert finanzielle Nachteile.

Deshalb gilt: Erst prüfen lassen – dann Antrag stellen.

Wichtig: Jetzt Video anhalten und QR-Code nutzen oder Kontakt direkt speichern.

QR- Code zur Speicherung der Kontaktdaten:

Link zur Kontaktaufnahme über WhatsApp

Direkt WhatsApp schreiben

Scannen Sie den QR-Code oder nutzen Sie den direkten Link unten.


Alternative ohne QR-Code:

Direktlink:
https://wa.me/49715634354

NUR WhatsAPP:
+49 7156 34354

Nachricht (wird automatisch eingefügt):
Hallo Herr Hoffmann, ich habe Ihre Kontaktdaten gesehen und habe eine Frage zur Rentenberatung. Mein Name ist:….<Ergänzung durch Sie>

#Erwerbsminderung #Rente #Berufseinsteiger #BU #SGBVI

Erwerbsminderungsrente vor Gericht: Warum viele Anträge scheitern – und was wirklich geprüft wird!

Ein Beitrag von

Werner Hoffmann

Werner Hoffmann
Rentenberater (RDG)
www.Renten-Experte.de

Wer eine Erwerbsminderungsrente beantragt, hofft auf finanzielle Sicherheit. Doch viele Anträge werden abgelehnt – und selbst vor Gericht haben Betroffene oft keinen Erfolg. Der Grund: Die rechtlichen Maßstäbe sind strenger, als viele denken.

Nicht der Beruf zählt – sondern der Arbeitsmarkt

Gerichte prüfen nicht, ob jemand seinen bisherigen Beruf noch ausüben kann. Entscheidend ist, ob überhaupt noch eine Tätigkeit am allgemeinen Arbeitsmarkt möglich ist. Wer also seinen Beruf nicht mehr ausüben kann, aber noch leichte Tätigkeiten schafft, gilt oft nicht als voll erwerbsgemindert.

Rechtsgrundlage ist § 43 SGB VI. Eine volle Erwerbsminderung liegt nur vor, wenn weniger als drei Stunden täglich gearbeitet werden kann – unabhängig von Ausbildung oder Einkommen.

Medizinische Gutachten sind der Schlüssel

Im Mittelpunkt steht fast immer ein medizinisches Gutachten. Dieses bewertet die Leistungsfähigkeit. Subjektive Beschwerden reichen nicht aus – entscheidend sind objektive Befunde.

Gerichte folgen diesen Gutachten häufig, wenn sie schlüssig sind.

Häufige Irrtümer

  • Eine Schwerbehinderung führt nicht automatisch zur Erwerbsminderungsrente,
  • Eine lange Krankheitsgeschichte reicht nicht aus,
  • Mehrere Diagnosen bedeuten nicht zwingend eine geringe Leistungsfähigkeit.

Rechtsprechung aus Baden-Württemberg

Das Landessozialgericht Baden-Württemberg hat mehrfach klargestellt, dass nicht der bisherige Beruf entscheidend ist.

Ein Beispiel (Az. L 10 R 3954/19): Ein Kläger konnte seinen Beruf nicht mehr ausüben. Die Rente wurde dennoch abgelehnt, weil laut Gutachten noch leichte Tätigkeiten über sechs Stunden täglich möglich waren.

Warum viele Verfahren scheitern

  • fehlende medizinische Unterlagen,
  • unklare Befunde,
  • falsche Selbsteinschätzung.

Gerichte entscheiden nach Gutachten – nicht nach persönlichem Empfinden.

Der entscheidende Punkt: Vorbereitung vor Antrag

Vor dem Rentenantrag kann der Versicherungsverlauf noch aktiv gestaltet werden. Danach ist vieles kaum noch korrigierbar.

Gemeinde-Versicherungsämter und Rentenversicherungsträger nehmen Anträge auf – eine strategische Prüfung erfolgt dort nicht.

Deshalb sollte dringend beachtet werden, dass vor der Antragstellung eine Beratung durch einen unabhängigen Rentenberater (RDG) erfolgt.

Resümee

Die Erwerbsminderungsrente folgt klaren gesetzlichen Regeln. Entscheidend sind medizinische Nachweise, die tatsächliche Leistungsfähigkeit und die richtige Vorbereitung. Wer das nicht beachtet, riskiert eine Ablehnung – selbst bei schwerer Erkrankung.

#Erwerbsminderungsrente #LSGStuttgart #Rentenrecht #Sozialgericht #Rentenberatung

Rente vor dem Kollaps? Warum das eigentliche Problem verschwiegen wird!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
www.Renten-experte.de

Werner Hoffmann – Rentenberater (RDG)

Die Diskussion um die gesetzliche Rentenversicherung wird seit Jahren von einem zentralen Narrativ geprägt:
Die Kosten explodieren – das System ist nicht mehr finanzierbar.

Doch genau das stimmt so nicht.

Aktuelle Analysen zeigen vielmehr:
Nicht die Kosten sind das Problem – sondern die politische Belastung des Systems.

Denn die gesetzliche Rentenversicherung ist längst nicht mehr nur ein reines Beitragssystem zur Altersvorsorge.

Sie wurde über Jahrzehnte hinweg mit zahlreichen zusätzlichen gesellschaftspolitischen Aufgaben belastet.

Dazu gehören unter anderem:

  • Berücksichtigungszeiten,
  • Kindererziehungszeiten,
  • Zuschläge zur Grundrente,
  • Entgeltpunkte für politisch Verfolgte der ehemaligen DDR,
  • rückwirkende Kindererziehungszeiten,
  • und viele weitere Leistungen.

Diese Maßnahmen sind gesellschaftlich gewollt – und oft auch sinnvoll.

Doch sie haben ein grundlegendes Problem:
Sie werden überwiegend aus der Rentenkasse finanziert – und nicht vollständig aus Steuermitteln.

Zwar zahlt der Bund bereits einen Zuschuss in die Rentenversicherung.

Doch dieser reicht bei weitem nicht aus, um die tatsächlichen Kosten dieser politischen Zusatzleistungen zu decken.

Gerade politische Akteure – von Populisten bis hin zu sogenannten neoliberalen oder „wirtschaftsliberalen“ Stimmen – stellen den Bundeszuschuss so dar, als müsse er gezahlt werden, weil die Rentenversicherung angeblich pleite wäre.
Das ist jedoch in keinster Weise der Fall.

Das Ergebnis:

  • Die Rentenkasse wird strukturell belastet,
  • Beitragszahler tragen indirekt politische Entscheidungen,
  • die Diskussion über „zu hohe Kosten“ lenkt vom eigentlichen Problem ab.

Dabei wäre die Lösung eigentlich klar:

👉 Der Bundeszuschuss müsste deutlich erhöht werden,
👉 um die politisch beschlossenen Zusatzleistungen vollständig auszugleichen.

Denn dann würde sichtbar werden:
Das Rentensystem selbst ist nicht das Problem – sondern seine politische Überfrachtung.

Als Rentenberater (RDG) erlebe ich in der Praxis immer wieder, wie stark dieses Missverständnis verbreitet ist.

Viele Menschen glauben, das System sei grundsätzlich „zu teuer“.

Doch tatsächlich wird es durch politische Entscheidungen belastet, die nicht ausreichend gegenfinanziert sind.

Das führt zu Unsicherheit – und zu falschen Schlussfolgerungen.

Deshalb ist es wichtig, die Dinge klar zu benennen:

Die gesetzliche Rentenversicherung ist stabiler als ihr Ruf – aber sie wird politisch überstrapaziert.

#Rente #Rentenversicherung #Politik #Sozialstaat #Altersvorsorge
Quelle: https://rentenberater.blog/rente-vor-dem-kollaps-warum-das-eigentliche-problem-verschwiegen-wird/

Teil 1-. Wohngeld oder Grundsicherung? Der große Rentner-Irrtum!
Ein Beitrag von

Werner Hoffmann.

Viele Rentner glauben, sie müssten sich automatisch für Grundsicherung entscheiden, wenn die Rente klein ist. Andere gehen davon aus, dass Wohngeld nur für Arbeitnehmer gedacht ist. Beides ist falsch.
Tatsächlich können Rentner grundsätzlich selbst entscheiden, welche Leistung sie beantragen. Sie können also zunächst Wohngeld beantragen – auch wenn sich später herausstellt, dass Grundsicherung günstiger gewesen wäre.
Der entscheidende Punkt ist: Wohngeld ist ein Zuschuss zur Miete, Grundsicherung dagegen eine Existenzsicherungsleistung.

Rechtlich gilt: Wer Grundsicherung erhält, hat keinen Anspruch auf Wohngeld. Das ergibt sich aus § 7 Wohngeldgesetz. Dort ist geregelt, dass Personen vom Wohngeld ausgeschlossen sind, wenn ihre Unterkunftskosten bereits durch andere Sozialleistungen berücksichtigt werden.

Das bedeutet aber nicht, dass Rentner zuerst Grundsicherung beantragen müssen. Sie können direkt Wohngeld beantragen. Die Wohngeldstelle prüft dann, ob das Einkommen zum Leben reicht.

Genau hier entsteht in der Praxis ein großes Risiko: Wenn ein Rentner nur Wohngeld beantragt und die Bearbeitung mehrere Monate dauert, kann sich später herausstellen, dass Grundsicherung besser gewesen wäre. Dann droht ein finanzieller Verlust.

Denn Sozialhilfe wird grundsätzlich erst ab Antragstellung gewährt.

Deshalb ist es enorm wichtig, frühzeitig zu prüfen: Reicht das Einkommen insgesamt zum Leben – oder wird eine Existenzsicherungsleistung benötigt?

Im nächsten Teil geht es um die entscheidende Frage:
Wann lohnt sich Wohngeld überhaupt?

#Wohngeld #Grundsicherung #Rente #Rentner #Sozialrecht

Quelle: https://rentenberater.blog/teil-1-wohngeld-oder-grundsicherung-der-grosse-rentner-irrtum/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen