#Umbau #Neubau oder #Kauf – #Zuschüsse bei #Badumbau #Einbruchschutz #Baukindergeld
Darlehenszuschüsse beim Kauf, Bau oder Umbau werden oft nicht genutzt.
Das Baukindergeld ist nur eines von vielen Zuschüssen, die man erhalten kann. Während beim Baukindergeld eine Einkommensgrenze zu beachten ist, spielt dies bei so manchem anderen Zuschuss keine Rolle.
So gibt es beispielsweise für Barrierereduzierung und Einbruchschutz interessante Zuschüsse.
Beispiele Barrierereduzierung:
Maßnahmen Sanitärräume
Wege zu Gebäuden verbreitern
Überwindung von Niveauunterschiede
Anpassung der Raumgeometrie
Kommunikation und Unterstützung im Alltag
Gemeinschaftsräume
Mehrgenerationenwohnen
Eingangsbereich und Wohnungszugang
Beispiele Einbruchschutz
Einbruchshemmende Haus- und Wohnungseingsngstür
Nachrüstsystem für Haus- und Wohnungseingsngtür sowie Türspione
Die Zuschüsse erhalten nicht nur Eigentümer als Selbstnutzer, sondern auch Mieter und Vermieter.
Bei Vermietern ist die Voraussetzung, dass sie bestimmte Förderbeihilfen nicht genutzt haben (z.B. De-minimis-Beihilfe).
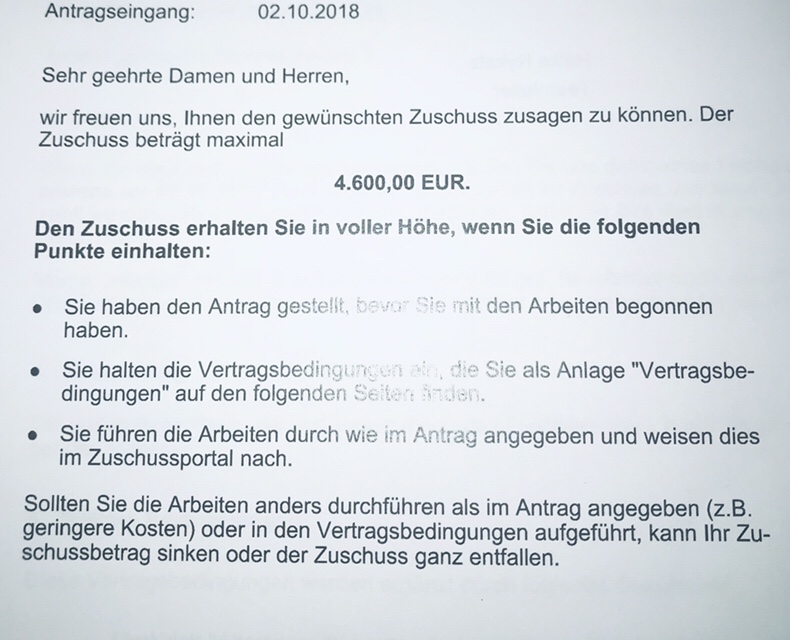
Der Zuschuss muss vor der Baumaßnahmen beantragt werden. Die Beantragung geht heute recht unkonventionell über das Internet. Die Zusage erfolgt innerhalb von Sekunden. Nach Fertigstellung werden die Rechnungen online eingereicht und dann der Zuschuss nach Prüfung bezahlt.
Je nach Zuschuss sind unterschiedliche Unterlagen notwendig.
Die Zuschüsse sind durchaus sehr interessant:
Baukindergeld: pro Kind pro Jahr 1.200 Euro in 10 Jahren 12.000 Euro. Bei 2 Kindern somit mtl. 200 Euro, in 10 Jahren=24.000 Euro
Badumbau bei Barrierereduzierung: 10% Max. 6.250 Euro (je Wohnung), (KfW-Zuschuss 455-B)
1. Um das Baukindergeld zu erhalten muss beim Kauf darauf geachtet werden, dass der Antrag innerhalb von 3 Monaten ab Kauf gestellt werden. Bitte auch alle anderen Bedingungen beachten.
2. Wer heute ein Baudarlehen aufnimmt sollte dringend darauf achten, dass die Zinsfestschreibung mindestens 20-25 Jahre besteht, besser noch bis der Kredit vollständig getilgt ist. Steigt der Zins nach der Zinsfestschreibung an, könnte sonst schnell der Eigenheimtraum in einer Zwangsversteigerung enden.
Nicht alle Banken bieten dies an. Bei dem derzeit niedrigen Zins ist es durchaus sinnvoll eine sehr lange Zinsfestschreibung zu wählen.
3. Wer ein Eigenheim kaufen möchte, sollte vor dem Kauf mindestens 20-25% des Kaufpreises ansparen. Jeder Euro, der vor dem Kauf angespart wurde, muss nicht als Darlehen aufgenommen werden.
Empfehlenswert ist das Ansparen über einen Bausparvertrag. Dies sichert auch einen günstigen Darlehenszins.
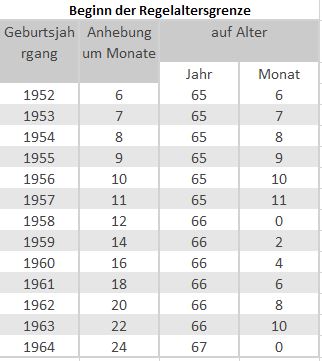
Die Regelaltersgrenze beginnt grundsätzlich zwischen derzeit 65+6 Monaten und 67 Jahren, wenn mindestens 5 Versicherungsjahre vorhanden sind. Wer keine 5 Jahre vorweisen kann, kann sich entweder die Beiträge auszahlen lassen oder mit freiwilligen Beiträgen auffüllen.
Altersrente Flexirente Vorruhestand
Die Regelaltersgrenze für die Altersrente der gesetzlichen Rente ist abhängig vom Geburtsjahr (s. Tabelle).
bav-experte Regelaltersgrenze Der reguläre RentenbeginnVorgezogene Altersrente „ohne Abschlag“
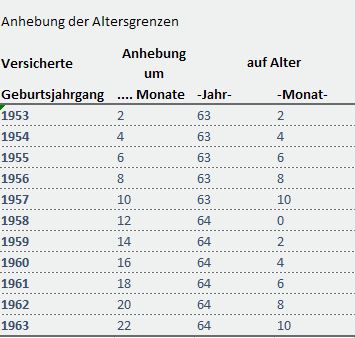
Sehr oft herrscht die Meinung, dass man nach 45 Versicherungsjahren bereits mit 63 Jahren in Rente gehen darf. Die ist jedoch nicht mehr ganz richtig.
Wer 45 Versicherungsjahre erreicht hat, kann – je nach Geburtsjahr 2 Jahre früher in Rente gehen und hat keinen direkten Rentenabschlag (s. Tabelle).
Altersrente besonders langjährige Versicherte von bAV-Experte.de
Effektiv ist die Rente jedoch trotzdem etwas geringer, weil auch für 2 Jahre kein Beitrag in die gesetzliche Rentenversicherung eingezahlt wird, bzw. hierdurch keine Entgeltpunkte aufgebaut werden. Dies wirkt sich auch auf die Hinterbliebenenrente aus.
Gesetzliche Rente mit Abschlag
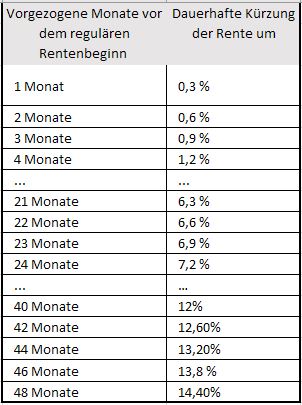
Für jeden Monat, den die Rente vor das Regelrentenalter vorgezogen wird, findet eine Reduzierung um 0,3 % statt (s. Tabelle).
Vorgezogener Rentenbeginn mit Abschlag
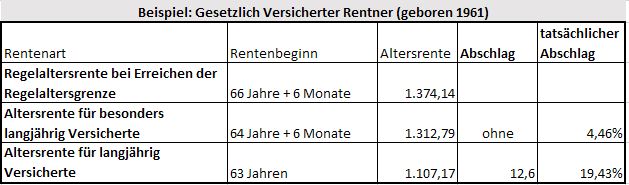
Nun wäre die Annahme falsch, wenn man einfach von der Altersrente einfach beispielsweise 14,4 % abzieht. Zu berücksichtigen ist auch, dass die Entgeltpunkte ab dem vorzeitigen Rentenbeginn nicht mehr ansteigen. dies zeigt die nachfolgende Tabelle:
Rentenberechnung-bav-experte
Würde dieser Versicherte den Rentenbeginn auf 63 Jahre vorziehen, dann wäre ein Abschlag von 12,6 % vorhanden. Da der Versicherte dann jedoch 3,5 Jahre kürzer einzahlt, ergeben sich in der Summe geringere Entgeltpunkte.
Konsequenz ist, dass die Altersrente in diesem Beispiel im Vergleich zu der Altersrente mit 64 J.+ 6 Monate um 19,43 % sinkt.
Zu berücksichtigen ist noch:
Die Altersrente ist Brutto. Von dieser Altersrente sind Kranken- und Pflegeversicherungsbeiträge noch abzuziehen.
GGf. werden auch noch Steuern abgezogen, wobei es hier auf den Rentenbeginn und andere Einkünfte, die der Rentner hat ankommt.
Geht der Rentner früher in Altersrente ist der Freibetrag größer, so dass die anrechenbare Rente geringer ist.
Durch die geringere Altersrente ergibt sich auch eine niedrigere Hinterbliebenenrente. Die große Witwenrente wäre in diesem Beispiel bei 60 % (bei Eheschließungen ab 2002 oder wenn einer der Partner ab dem 2.1.1962 geboren ist, sinkt die große Witwenrente auf 55 %).
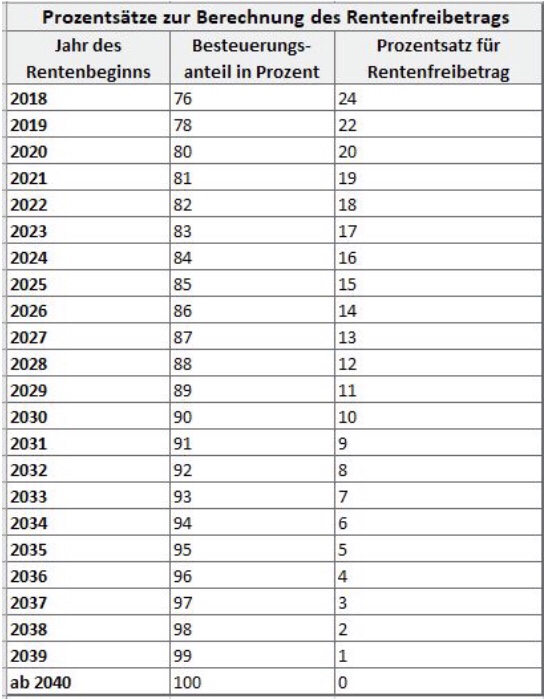
Die steuerlichenFreibeträge für die gesetzliche Rentenversicherung (s. Tabelle)
Es kann somit aus steuerlichen Gründen sinnvoll sein, vielleicht früher in Altersrente zu gehen. Allerdings dann mit einem höheren Rentenabschlag. Je später der Rentenbeginn, desto höher ist der Anteil der Rente, die besteuert wird.
Anmerkung: Wer 2005 in Rente ging, hatte einen lebenslangen Freibetrag erhalten. Der Freibetrag wird im Übrigen als Fixbetrag festgeschrieben. Nun könnte man meinen, dass die Rentner heute gegenüber früheren Rentnern benachteiligt sind. Dies ist nicht ganz richtig. Wer heute in die Rentenversicherung Beiträge in die gesetzliche Rentenversicherung einzahlt (z. B. als Arbeitnehmer über den Arbeitgeber), der profitiert davon, dass die Beiträge geringer bzw. im Lauf der Zeit nicht mit Lohnsteuer belastet werden. Die Besteuerung wird also nachgelagert durchgeführt.
Wer früher als Arbeitnehmer Beiträge in die gesetzliche Rentenversicherung bezahlte, musste diese mit Lohnsteuer höher belasten (vorgelagerte Besteuerung).
Flexirente kann hilfreich sein
Seit 2017 gibt es die Flexirente. Hierbei kann der Versicherte teilweise früher in Rente gehen und nur einen Teil der Rente beziehen (mind. 10 %). So könnte der Rentner beispielsweise zu 50 % in Rente gehen und darf dann in gewissen Grenzen weiter Arbeitslohn beziehen.
Hierdurch hat der Rentner dann teilweise eine Altersrente und zusätzlich noch Einkommen aus seiner Tätigkeit. Die Anrechnungsgrenzen sind – vereinfacht dargestellt – wie folgt:
bis zu 6.300 Euro ohne Anrechnung
darüber hinaus bis zu einem weiteren Höchstbetrag, der individuell berechnet wird 40 % Anrechnung.
Zu berücksichtigen ist, dass es sich hierbei um Jahreseinkommen aus:
handelt (§ 226 SGB V Abs. 1. Nr. 1 und Nr. 4). Bei einer selbstständigen Tätigkeit ist zu berücksichtigen, dass auch Einkünfte für eine Solaranlage dazu zählen!
Betriebliche Altersversorgung – Prüfung, ob Zahlung erfolgt
Ebenso sollte vor dem Rentenbeginn geprüft werden, wann die betriebliche Altersversorgung fällig wird. So gibt es Versorgungen in der betrieblichen Altersversorgung, die für eine Rentenzahlung voraussetzen, dass der Versicherte in Rente ist. Bei einer Teilrente würde dann noch keine Versorgung aus der betrieblichen Altersversorgung fällig werden.
Direktversicherung hat Vorteile
Die Direktversicherung wird zu dem Zeitpunkt fällig, der bei Vertragsabschluss vereinbart wird. Eine Prüfung ob jemand in Vollrente ist wird nicht durchgeführt. Ebenso erfolgt keine Anrechnung innerhalb der Freibetragsgrenzen, da es sich nicht um Erwerbs- oder Arbeitseinkommen handelt.
Zeitwertkonto wird angerechnet
Wer ein Zeitwertkonto bei seinem Betrieb hat und hierdurch früher aufhören möchte, muss berücksichtigen, dass die Zahlung aus einem Zeitwertkonto auch Erwerbseinkommen ist und somit angerechnet wird.
Wer früher in Rente gehen möchte, sollte deshalb frühzeitig mit Fachleuten dies planen.
Hilfreich sind hierbei z. B. die Rentenberater, die sich mit der Rentenversicherung auskennen. Auch wenn der Rentenberater für seine Dienstleistung eine Bezahlung erhält, so macht sich dies bezahlt, denn die falsche Wahl der Rentenart und des Rentenbeginns kostet lebenslang Geld.
TIPP für Menschen bis 55 Jahre:
Wer noch nicht in den kommenden Jahren in Rente geht, sollte in diesem Zusammenhang auch:
die bestehende betriebliche Altersversorgung überprüfen
oder falls noch keine besteht, die Wirkungen der gesetzlichen Rentenversicherung berücksichtigen.
Hilfreich sind hier Spezialisten in der betrieblichen Altersversorgung. bestens geeignet sind hier die Betriebswirte für betriebliche Altersversorgung (FH), da bei diesen Personen ein Rundumwissen in der betrieblichen Altersversorgung vorhanden ist (also nicht nur beschränkt auf einen kleinen Teil der betrieblichen Altersversorgung).
Bundesweit gibt es derzeit leider erst 417 Absolventen, die den „Betriebswirt für betriebliche Altersversorgung“ abgeschlossen haben.
Die jüngste Veröffentlichung der Heubeck-Richttafeln 2018 G beinhalten wohl einige Fehler und müssen überarbeitet werden.
Peinlich ist dies deshalb, weil die Heubeck-Richttafeln i.d.R. die Berechnungsgrundlage für Pensionsrückstellungen bei fast allen Unternehmen darstellen.
Die meisten Unternehmen sind im 3.Quartal in der Bilanzvorbereitung und müssen sich nun gedulden, bis die Richttafeln überarbeitet sind.
Die neuen Heubeck Richttafeln R 2018 werden frühestens ab 15.10.2018 zu erwarten sein.
Alumni-Treffen der Absolventen „Betriebswirt für betriebliche Altersversorgung“ (FH)
Alumni-Treffen bAV in München – verbunden mit Seminar im Campus-Institut am Mittwoch, 26.9.2018
Mit folgendem Programm:
Zitat:
„5 mal 5 bAV
Unter dem Motto „5 mal 5 bAV“ ist es uns wieder für den Herbst gelungen erstklassige Spezialisten zu aktuellen und wichtigen Themen zu gewinnen.
Es erwarten Sie umfangreiche Fachvorträge zu rechtlichen und gesetzlichen Veränderungen und Diskussionen zur bAV. Das haben wir für Sie geplant:
Ab 09:00 Uhr:
Get-Together
10:00 Uhr:
Begrüßung durch Dr. Henriette Meissner und Ulrike Hanisch
10:15 – 10:45 Uhr:
Der Blick des Steuerberaters auf das BRSG – worauf ich als Berater/Vermittler achten muss
Referent: Stefan Neumer, Betriebswirt bAV (FH), Rentenberater für bAV, cert.-corporate-penison-advisor, Lehrbeauftragter für bAV und Dozent bei DATEV/DSO, GF Consulio Pension GmbH, München
Interessenschwerpunkte des StB: steuerliche Förderung für den ArbG nach §100 EStG und ArbG-Zuschuss von 15%
Strategische und ökonomische Überlegungen bei der bAV Information
Folgen für den bAV Berater / Vermittler
10:45 – 11:15 Uhr:
Vom Versicherungsmakler zum Versicherungsberater: Ein Erfahrungsbericht
Referent: Alexander Schrehardt, Betriebswirt bAV (FH), Versicherungsberater nach § 34e GewO, Geschäftsführer, Consilium Beratungsgesellschaft für betriebliche Altersversorgung mbH, Höchstadt/Aisch
Aufgaben des Versicherungsberaters – Theorie und Praxis fallen oftmals auseinander
Versichererberatung – Herausforderung und Chance
Die Begleitung von Praxisfällen
11:15 – 11:30 Uhr:
Kaffeepause
11:30 – 12:30 Uhr:
Informationspflichten des Arbeitgebers aus Sicht der Rechtsprechung
Referent: Frank Wörner, Rechtsanwalt, Fachanwalt für Steuerrecht, Fachautor, Stuttgarter Vorsorge-Management GmbH, Stuttgart
Was ist zu beachten, wenn der Arbeitgeber informiert
Zusammenspiel von Komplexität der bAV und den Informationspflichten des Arbeitgebers
Rolle des Maklers bei den Informationspflichten des Arbeitgebers
12:30 – 13:15 Uhr:
Mittagessen
13:15 – 14:30 Uhr:
Flexirente – viele Vorteile bei richtiger Anwendung
Referent: Wolfgang Wehowsky, Rentenexperte, Fachdozent, Buchautor („Der Rentenberater“), Weingarten
Rente und Hinzuverdienst flexibel miteinander verbinden
Prognose und Spitzabrechnung zur Rentenzahlung
Unbegrenzt hinzuverdienen ab der Regelaltersgrenze
Die Rente erhöhen – auch nach Rentenbeginn- durch eigene Beiträge
Vermeidung höherer Rentenbesteuerung
14:30 – 14:45 Uhr
Kaffeepause
14:45 – 15:30 Uhr
Neues aus der bAV
Referentin: Dr. Henriette Meissner, Geschäftsführerin Stuttgarter Vorsorge-Management GmbH, Stuttgart
Die Moderation des Workshops übernimmt Dr. Henriette Meissner.
Für die Verpflegung während des Tages ist selbstverständlich gesorgt. Dresscode ist Business casual.“
Die Veranstaltung wird sicher wieder sehr interessant.
Wie viele Betriebswirte für betriebliche Altersversorgung (FH) gibt es?
Insgesamt haben in den letzten 13 Jahren rund 410 Personen den Abschluss erreicht.
Bei bundesweit etwa 3,5 Mio. Arbeitgebern besteht eine hohe Nachfrage nach diesen Spezialisten in der betrieblichen Altersversorgung.
Was ist ein Alumni-Netzwerk?
Ein Alumni-Netzwerk ist ein Verband von Alumni, ursprünglich von ehemaligen Hochschulstudenten. Mittlerweile sind viele Unternehmen weltweit dazu übergegangen, ebenfalls Alumni-Netzwerke zu unterhalten. Dies ist unter anderem auf den Wandel der Definition von Alumni zurückzuführen.
Heute bezieht sich der Begriff mehr auf die Menschen, die einen gewissen Teil ihres Lebens bei einem Unternehmen, einer Schule oder einer Hochschule verbracht und dort weitere Stufen der eigenen Weiterbildung erreicht haben. Auszubildende, Studierende, aktive und ehemalige Mitarbeiter gehören zur Zielgruppe für Alumni-Netzwerke.
bAV-toolbox – bAV-Leitfaden- betriebliche Altersversorgung Ordner-Der Leitfaden über die betriebliche Altersversorgung für Arbeitgeber, Personalabteilungen, HR und bAV-Berater
In vielen unterschiedlichen Bereichen in der betrieblichen Altersversorgung sind Berechnungstools und auch workflow-Programme sinnvoll.
Die bAV-toolbox.de bietet bereits in der Standard-Version einige Programme an, die man ansonsten nicht im Internet findet. Ebenso gibt es ein Linkverzeichnis mit Links zu verschiedenen Programmen.
bAV-toolbox – Das Berechnungstool für die betriebliche Altersversorgung
Für den Anwender in der betrieblichen Altersversorgung unverzichtbar.
Beantragt wird der kostenfreie Zugang zur Standard-Version durch Zusendung des ausgefüllten Blatts, das im bAV-Leitfaden vorhanden ist. Zugang zur Standardversion erhalten alle Erwerber des bAV-Leitfaden.de ca. 15 Tage nach Auslieferung.
bAV-Leitfaden- betriebliche Altersversorgung Ordner-Der Leitfaden über die betriebliche Altersversorgung für Arbeitgeber, Personalabteilungen, HR und bAV-Berater
Neue tools in der Pipeline für die betriebliche Altersversorgung
Derzeit entstehen weitere Berechnungstools, damit beispielsweise die Personalabteilung bei Personalveränderungen (Einstellung, Beförderung, Beendigung des Arbeitsverhältnisses) oder auch bei Veränderung der persönlichen Verhältnisse des Arbeitnehmers (z. B. Umstellung Arbeitsvertrag, Privatinsolvenz) alle wichtigen Prozesse beachtet, die auf die betriebliche Altersversorgung einwirken.
bAV-toolbox bAV-Leitfaden- betriebliche Altersversorgung Ordner-Der Leitfaden über die betriebliche Altersversorgung für Arbeitgeber, Personalabteilungen, HR und bAV-Berater
#Krankheit sind #Fehlzeiten im Betrieb,die inzwischen einen Schaden von über 75 Mrd.Euro pro Jahr verursachen.
Fehlzeiten zu reduzieren müsste auch im Interesse der Arbeitgeber sein.
Präventivmaßnahmen durch Seminare, Gesundheitstage mit Gesundheitscheck, betriebliche Zusatzkrankenversicherung sind nur einige der Möglichkeiten, die sich für den Arbeitgeber und lohnen und dem Arbeitnehmer helfen.
Aufgrund des jüngsten Urteils des Bundesfinanzhofs auch steuerlich für Arbeitgeber und Arbeitnehmer interessant.
Schaden von 75 Milliarden Euro. Zahl der Krankmeldungen steigt deutlich.
Gesundheitsvorsorge und Präventivmaßnahmen durch betriebliche Krankenversicherung wird immer wichtiger.
Es gibt eine Reihe von Möglichkeiten, die auch im bAV-Leitfaden.de aufgezeigt werden.
Die #Arbeitslosenquote befindet sich auf einem Rekordtief und sinkt weiter.
Selbst für 50Plus-Arbeitssuchende wird es derzeit immer einfacher, eine neue Tätigkeit zu finden.
Zeiten, in denen man mit 55 zum alten Eisen zählte, sind vorbei. Aufgrund der Vollbeschäftigung ist der Bewerbermarkt für Arbeitgeber immer schwieriger.
Zusätzlich sehen viele Arbeitgeber inzwischen, dass ältere Arbeitnehmer auch einen hohen Erfahrungswert haben.
Zwar ist derzeit oft noch eine Befristung in den Arbeitsverträgen, allerdings mit abnehmender Tendenz.
Gründe für Befristungen sind in erster Linie die Risiken auf Unternehmensseite. Beispiele:
Bisheriger Arbeitnehmer ist in Mutterschutz oder nimmt Pflegezeit
Unternehmensentwicklung / Auftragslage / technische Weiterentwicklung sind hohes Risiko
Da jedoch die Arbeitslosenquote immer geringer ist, sind Arbeitgeber zu einem unbefristeten Beschäftigungsverhältnis bereit.
Letztendlich kann ein Arbeitnehmer auch mit einer regulären Probezeit von bis zu 6 Monaten eingestellt werden.
Für Arbeitgeber ist inzwischen nicht nur der Fachkräftemarkt leergefegt, sondern auch gute zuverlässige ungelernte Arbeitnehmer entwickeln sich zur „Mangelware“.
Dies wird sich auch in den kommenden 20-30 Jahren nicht ändern.
Im Gegenteil:
Bei einer Anzahl von 44,9 Mio. Erwerbstätigen, die momentan noch ansteigt, werden in den kommenden 30 Jahren nur noch rund 32 Mio. Erwerbstätige zur Verfügung stehen.
Grund ist der demographische Wandel in allen Industrieländern. Eine Geburtenrate von 1,5 Kindern pro Frau führt dazu, dass wir in 25 Jahren auch weniger Arbeitnehmer erhalten, als bisherige Arbeitnehmer in Rente gehen. Diese niedrige Geburtenrate besteht schon seit einiger Zeit.
Die geburtenstarken Jahrgänge 1955-1970 werden in den kommenden Jahren in Rente gehen.
Für Arbeitgeber ein hoher Erfahrungsverlust und eine schwierige Situation, wenn der Arbeitsmarkt leer gefegt ist.
Das Anwerben der Arbeitgeber von neue Arbeitnehmern wird immer schwieriger.
Auch die Digitalisierung ist alleine kein Ausweg, denn in vielen Arbeitsbereichen kann dies nur eine Ergänzung sein und führt letztendlich dazu, dass im Fachkräftebereich (z.B. IT) die Findung von Arbeitnehmern noch schwieriger wird.
Arbeitgeber müssen aufgrund dieser Situation neue Wege gehen, um weiter erfolgreich zu sein.
Arbeitsangebot ohne Befristung
Parallele Planung der Digitalisierung
Ergänzung der Vergütung durch zusätzliche Mitarbeiterangebote
Thema
Befristung:
Ein Bewerber hat bereits heute die Wahl, bei welchem Arbeitgeber er arbeiten möchte (je nach Region, Qualifikation und Gesundheitszustand).
Hierbei spielt – insbesondere bei Bewerbern ab 50 – nicht nur der Bruttoverdienst eine Rolle. Eine Befristung auf 1 oder 2 Jahre ist gerade bei diesen Bewerbern ein Abwahlkriterium. Letztendlich führt keine Befristung bei einer späteren Kündigung lediglich zu einer geringen Abfindungszahlung, wenn der Arbeitnehmer nicht weiter beschäftigt werden kann (1-2 Monatsgehältern).
Digitalisierung / digitale Transformation
Erfolgreiche und innovative Unternehmen werden hier nach Lösungsansätzen suchen und dies nicht nur durch Unternehmensberater und den Chef oder der Entwicklungsabteilung, sondern auch durch Ideenbörse bei den Mitarbeitern. Gerade hier schlummert ein enormes Potenzial.
Ergänzung der Vergütung durch zusätzliche Mitarbeiterangebote
Nicht nur das Nettogehalt ist für den Arbeitnehmer entscheidend.
Andere Maßnahmen sind bei der Mitarbeiterfindung durchaus wichtig. Beispiele:
Nicht zu unterschätzen ist auch das Angebot einer Kantine. So gibt es bereits Unternehmen, die bei einer Betriebsgröße von 50 Mitarbeitern eine Kantine eröffnen und ihr Angebot auch betriebsfremden Arbeitnehmern zur Verfügung stellen.
Bei Kleinbetrieben sind Kooperationen mit nahegelegenen anderen Betrieben durchaus auch einmal zu prüfen; ebenso auch, dass sich Betriebe hier zusammenschließen.
Gesundes Essen führt letztendlich auch zu weniger Ausfallzeiten.
Kinderbetreuung
Größere Firmen bieten immer öfter eine Kinderbetreuung an oder sorgen zumindest durch Unterstützungsmaßnahmen für die Betreuung von Kindern.
in Ditzingen einen Kindergarten für die Kinder der Mitarbeiter. Das Angebot steht auch anderen Kindern offen.
Für Mitarbeiter von Kleinbetrieben in der Nachbarschaft ist dies sicherlich auch interessant. Personalabteilungen dieser Kleinbetriebe sollten diese Chance aktiv nutzen und betroffene Mitarbeiter mit Kleinkindern darauf hinweisen.
Bildungszeitgesetz -Fortbildung von wichtigen Themen – auch für unterschiedliche Lebenslagen
Durch das Bildungszeitgesetz haben Arbeitnehmer in den meisten Bundesländern Anspruch auf bezahlte Freistellung für den Bildungsurlaub.
Wenn der Arbeitgeber entsprechende Fortbildungen anbietet, dann wird das Arbeitgeberangebot darauf angerechnet.
Eine Reihe von Themen kann für den Arbeitnehmer zu einer Belastung im Alltag führen, wenn er nicht eine entsprechende Vorbildung hat. Dies kann dann zu Ausfallzeiten führen oder auch zusätzlich eine Belastung der Personalabteilung sein.
Beispiele von Mitarbeiterseminaren:
Unfallverhütung
Fahrertraining ADAC
Vorsorge durch Vorsorgevollmacht und Testament
Was ist im Pflegefall zu beachten
Was ist wann im Todesfall zu beachten?
Ruhestandsvorbereitung
Zu vielen Themen gibt es natürlich auch Fachliteratur – z.B.
Wer sich als Arbeitgeber aktiv einbringt, sorgt auch beim Mitarbeiter für ein langfristiges Bindungsinstrument. Der Mitarbeiter sieht, dass der Chef bzw das Unternehmen sich für die Arbeitnehmer engagiert.
Dankschreiben an die Mitarbeiter
Neben Betriebsfeiern, „Tag der offenen Tür“ werden inzwischen auch die Familien verstärkt berücksichtigt.
Ebenso werden Geburtsbriefe an Mitarbeiter und Ehepartner – mind. zum runden Geburtstag genutzt.
Einige Betriebe schreiben auch regelmäßig die Familie an Weihnachten an und bedanken sich auch beim Partner für den Einsatz des Arbeitnehmers.
Hierbei werden dann auch die Vorteile des Arbeitnehmers durch die Betriebszugehörigkeit aufgezeigt.
Beispielsweise wird der aufgewendete Betrag für die betriebliche Versorgung genannt.
Hierbei ist jedoch die Datenschutzgrundverordnung zu beachten.
Das Spielfeld Mitarbeiterleistungen wird in den kommenden Jahren von entscheidender Bedeutung sein und für Betriebe immer wichtiger werden.
Das Produktivkapital „Mensch“ wird in den kommenden Jahren ein Nadelöhr; selbst dann, wenn sich die Wirtschaft abflachen würde.
Werner Hoffmann
1.Vorsitzender Forum-55plus.de
Betriebswirt für betriebliche Altersversorgung (FH)
Kommentar zum Thema kriminelle Flüchtlinge, AFD und andere rechtspopulistische Gruppen
Was jeder Bürger und Wähler vielleicht auch beachten sollte.
Schon gewusst?: Die „Chance“ auf einen #kriminellen #Flüchtling zu stoßen, ist kleiner als:
– einen #Autounfall zu haben
– #Berufsunfähigkeit zu erleiden
– Pflegefall zu werden
– dass in ein Haus eingebrochen wird
– man an Krebs erkrankt
Die Wahrscheinlichkeit, dass man durch einen kriminellen Flüchtling #umgebrachtes wird, ist kleiner, als:
– dass man dass man durch einen Autofahrer, der zu schnell fährt oder durch #Alkohol am Steuer getötet wird.
Die Wahrscheinlichkeit, dass man von einem #Flüchtling #sexuell #belästigt wird, ist kleiner, als dass:
– ein deutsches Mädchen
– oder eine Frau von einem Verwandten oder Bekannten
vergewaltigt wird.
Natürlich gehören trotzdem ausländische Bürger, die kriminell sind, entweder ausgewiesen oder ins #Gefängnis, wenn es um #Straftaten geht (wobei falsch parken noch nicht dazu gehört)
Gewisse #Rechtspopulisten kennen nur das Thema Flüchtlinge und wollen durch die Konzentration auf das Thema #Flüchtlinge alle anderen Themen verdrängen.
Interessant ist, dass die Rechtspopulisten jetzt versuchen, der jetzigen Bundesregierung die Schuld an einer vermeintlich höheren Abwanderungsquote zu geben. Sie berufen sich hierbei auf die Statistik Bundessamt für Statistik.
Verschwiegen wird von den Rechtspopulisten, dass hier auch Menschen (mit inzwischen deutscher Staatsbürgerschaft) enthalten sind, die vor vielen Jahren nach Deutschland kamen, hier gearbeitet haben und nun mit Rentenbeginn zurück in ihre Heimat sind.
Darüber hinaus wurde die Berechnungsmethode auf den aktuellen Stand gebracht.
Vor 2016 sei „das Meldesystem auf einem veralteten Stand“ gewesen, erklärt der für das Bundesamt tätige Statistiker Martin Conrad auf WELT-Anfrage. Erst seither werde flächendeckend unmittelbar erfasst, wenn ein Deutscher innerhalb des Landes umzieht.
Bei allen Bundesbürgern, die sich abmelden, aber nirgendwo anders im Land erfasst werden, geht die Bevölkerungsstatistik nun davon aus, dass sie ausgewandert sind. Die Alternative dazu wäre nur das Untertauchen im eigenen Land – was bei Bundesbürgern höchst selten vorkommt. Vor 2016 wurden nur Fortzüge von Deutschen erfasst, wenn der neue Wohnort im Ausland bekannt war.
Im Klartext: Die Angaben für 2016 dürften der Realität sehr nahekommen, die Daten der Vorjahre sind mit Vorsicht zu genießen. Eine rückwirkende Überprüfung der Datenreihen ist aber nicht möglich. Statistiker Conrad erklärt:
„Man könnte vermuten, dass auch in den vergangenen Jahren mehr Deutsche fortgezogen sind, als es die Wanderungsstatistiken auflisten.“ Würden die Fortzüge von Bundesbürgern immer noch so erhoben wie vor 2016, hätte es im Vergleich zu 2015 sogar einen leichten Rückgang auf 131.000 Abwanderungen gegeben.
Liebe Rechtspopulisten, die immer die deutsche Presse als Lügenpresse bezeichnet. Bitte überprüft mal, für wen der Begriff „Lügenpresse“ wirklich passt:
Und bei so manchem Bürger scheint es ja zu funktionieren.
Deshalb sollte jeder Bürger darüber nachdenken, welche Themen wirklich an oberster Stelle stehen.
Der Bundesgerichtshof hat mit Urteil vom 10.07.2018 – Aktenzeichen: XI ZR 135/17 – die Kündigungsmöglichkeiten für Bausparkassenverträgen bei zugeteilten Bauspardarlehen trotz Zinsbonus erleichtert.

 Gesetzliche Rentenversicherung steuerliche Freibeträge bAV-Experte.de