Beratungsscheine: Wie Arbeitgeber Rentenberatung verschenken können – Teil 1

Ein Beitrag von

Werner Hoffmann, registrierter Rentenberater (RDG).

Wann kann ich in Rente gehen? Wie hoch sind meine Abschläge? Lohnt sich längeres Arbeiten?

Diese Fragen beschäftigen viele Arbeitnehmer ab 55 Jahren. Häufig landen sie in der Personalabteilung. Doch eine individuelle Rentenberatung gehört in fachkundige Hände.

Die Lösung: Arbeitgeber verschenken Beratungsscheine für eine unabhängige Rentenberatung!
So funktioniert der Beratungsschein

Der Arbeitgeber schenkt Beschäftigten eine oder mehrere Beratungsstunden bei einem registrierten Rentenberater.

Das Besondere: Bezahlt werden nur tatsächlich eingelöste Scheine!

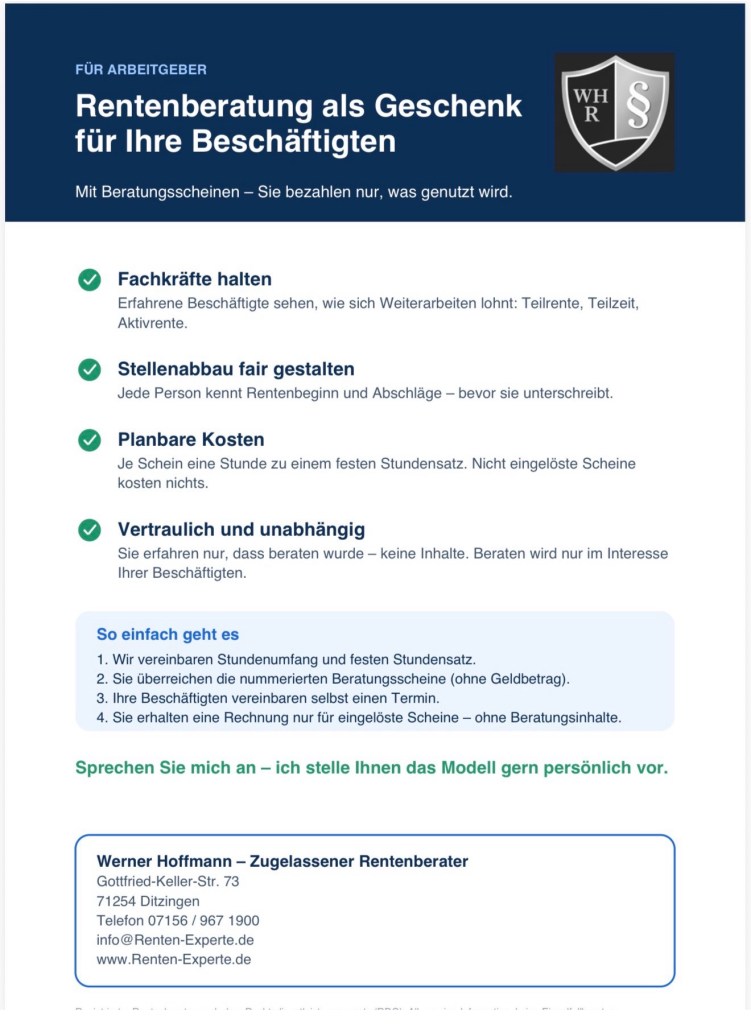
  1. Arbeitgeber und Rentenberater vereinbaren einen festen Stundensatz.
  2. Beschäftigte erhalten nummerierte Beratungsscheine.
  3. Sie vereinbaren selbst ihren Beratungstermin.
  4. Abgerechnet werden ausschließlich genutzte Stunden.

Die Beratung bleibt unabhängig und vertraulich! Persönliche Rentendaten erhält der Arbeitgeber nicht.
Möglichkeit 1: Fachkräfte länger halten

Eine Beratung kann zeigen, warum sich Weiterarbeiten lohnt.

  • Rente plus Gehalt: Seit 2023 ohne Hinzuverdienstgrenze bei vorgezogenen Altersrenten.
  • Teilrente: Altersrente und Beschäftigung flexibel kombinieren.
  • Aktivrente: Seit 2026 unter bestimmten Voraussetzungen bis zu 2.000 Euro Arbeitslohn monatlich steuerfrei.
  • Rentenaufschub: 0,5 Prozent dauerhafter Zuschlag je Monat bei späterem Rentenbeginn nach der Regelaltersgrenze.
Möglichkeit 2: Sozialverträglicher Personalabbau

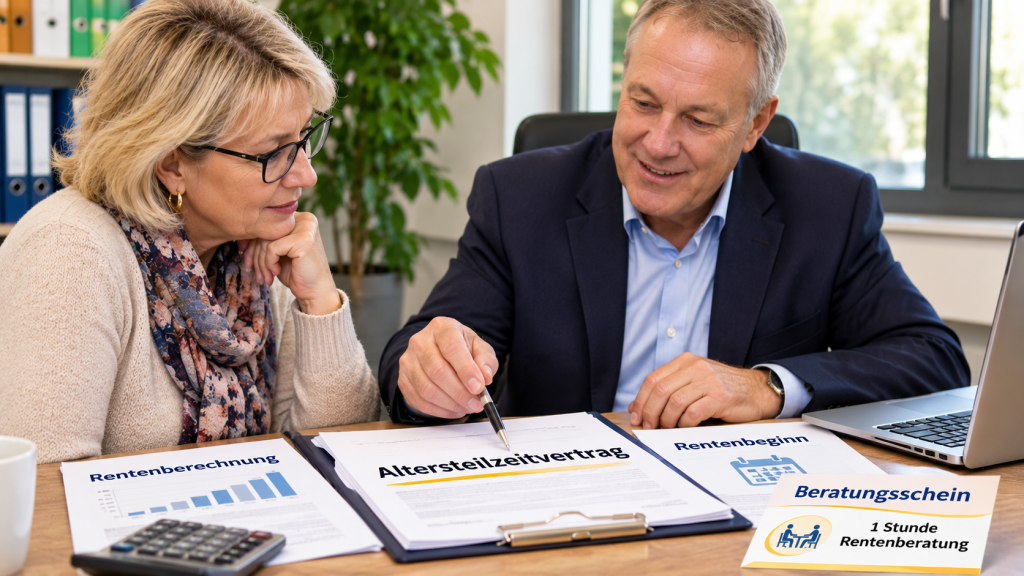
Ein falsch gewähltes Austrittsdatum kann lebenslang Geld kosten!

Vor einem Aufhebungsvertrag sollte deshalb geprüft werden:

  • Wann ist die früheste Altersrente möglich?
  • Sind 35 oder 45 Versicherungsjahre erfüllt?
  • Welche dauerhaften Rentenabschläge entstehen?
  • Können Sonderzahlungen nach § 187a SGB VI Abschläge ausgleichen?
  • Welche Folgen haben Arbeitslosengeld, Altersteilzeit und Austrittsdatum?

Beispiel: Vier Monate längere Beschäftigung können entscheidend sein, um die Voraussetzungen einer abschlagsfreien Rente zu erfüllen.
Vorteile für beide Seiten

Arbeitgeber: Planbare Kosten, Mitarbeiterbindung, fairer Personalabbau und Entlastung der Personalabteilung.

Beschäftigte: Kostenfreie Beratung im Gutscheinumfang, individuelle Berechnungen und vertrauliche Unterstützung.
Mein Fazit

Ein Beratungsschein ist mehr als ein Gutschein – er zeigt Wertschätzung!

Ob Fachkräftesicherung, Altersteilzeit oder Personalabbau: Professionelle Rentenberatung schafft Klarheit und hilft, teure Fehlentscheidungen zu vermeiden.

Sie möchten Beratungsscheine in Ihrem Unternehmen anbieten? Sprechen Sie mich an!
Werner Hoffmann
Registrierter Rentenberater (RDG), Ditzingen

www.Renten-Experte.de
info@Renten-Experte.de

#Rentenberatung #Beratungsschein #Arbeitgeber #Personalplanung #RentenExperte

Hinweis zu den Bildern: Die in diesem Beitrag verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration. Dargestellte Personen und Beratungssituationen sind beispielhaft.

Stand: November 2026. Individuelle rentenrechtliche Voraussetzungen sind gesondert zu prüfen.

Quelle: https://rentenberater.blog/beratungsscheine-wie-arbeitgeber-rentenberatung-verschenken-koennen-teil-1/

Teil 4 – Rentenberater Kanzlei Professional – Vollmachten, Verfügungen und Testamentsentwürfe!

Von

Werner Hoffmann.

Rentenberater (RDG), Generationenberater (IHK) und Betriebswirt bAV (FH).

Teil 4: Das Untermenü „Vollmachten und Verfügungen“

Was passiert, wenn ein Mensch plötzlich nicht mehr selbst entscheiden kann? Wer darf dann für ihn handeln?

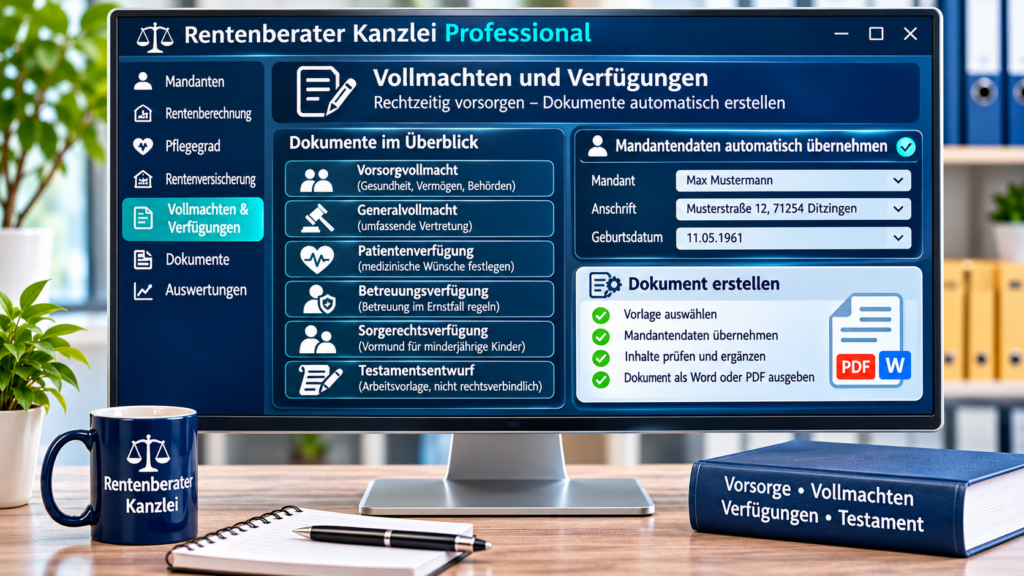
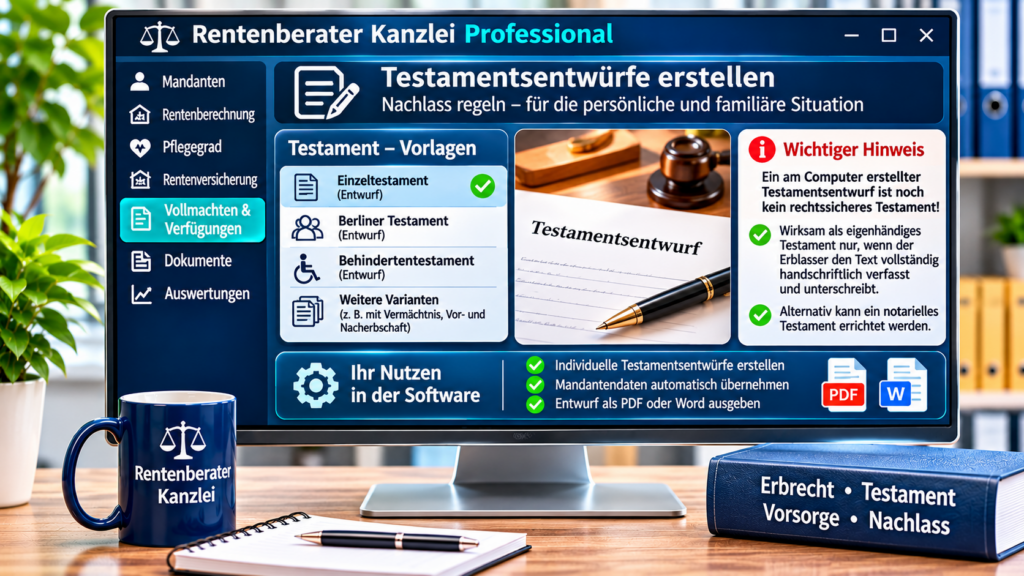
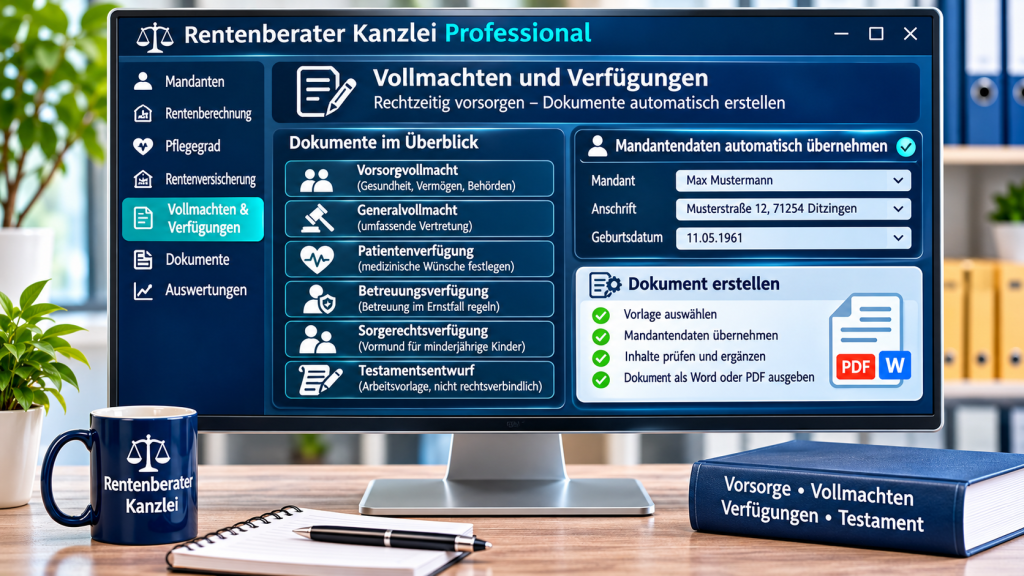
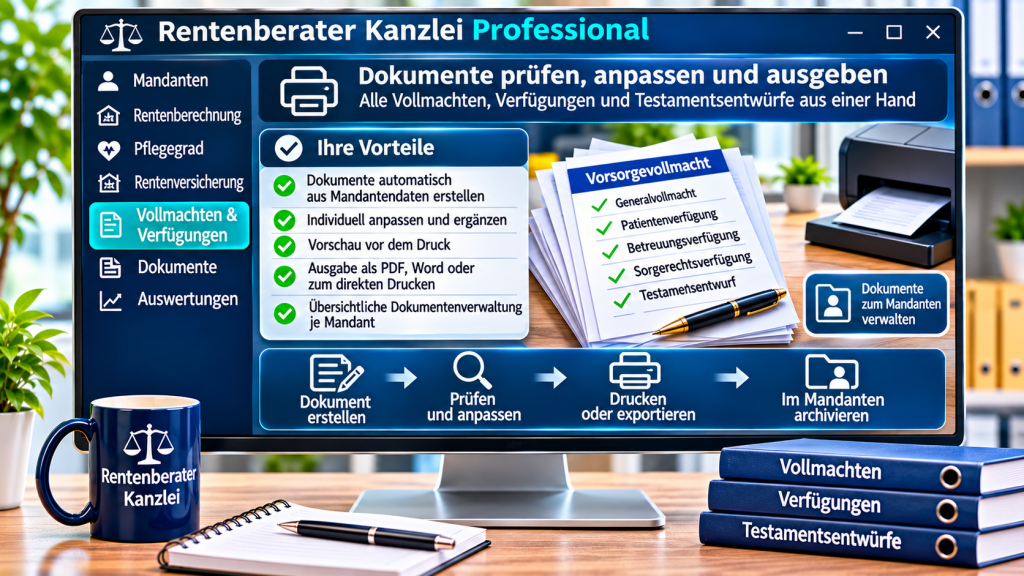
Dafür wurde in meiner selbst entwickelten „Rentenberater Kanzlei Professional“ das Untermenü „Vollmachten und Verfügungen“ integriert.

1. Dokumente automatisch vorbereiten

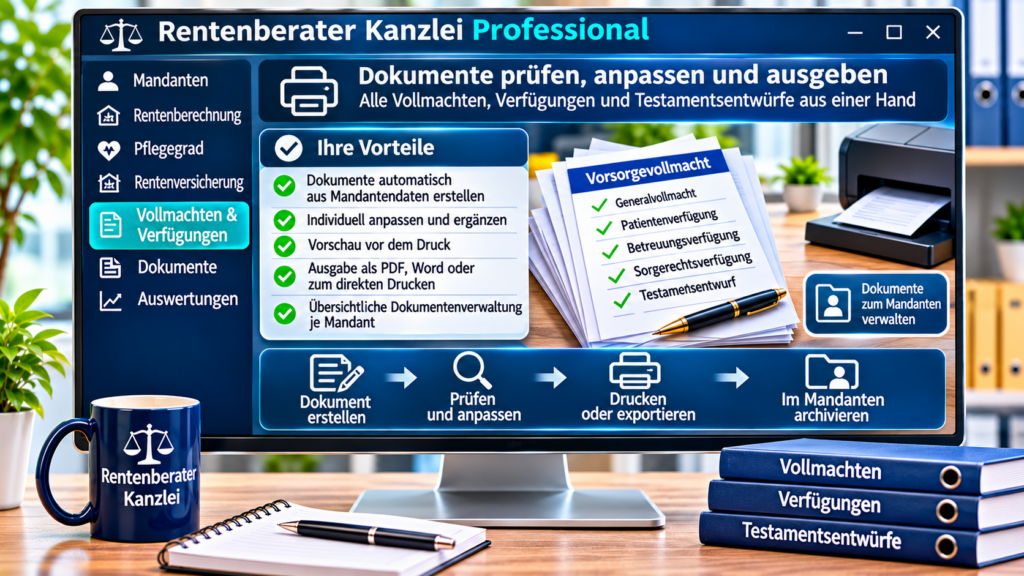
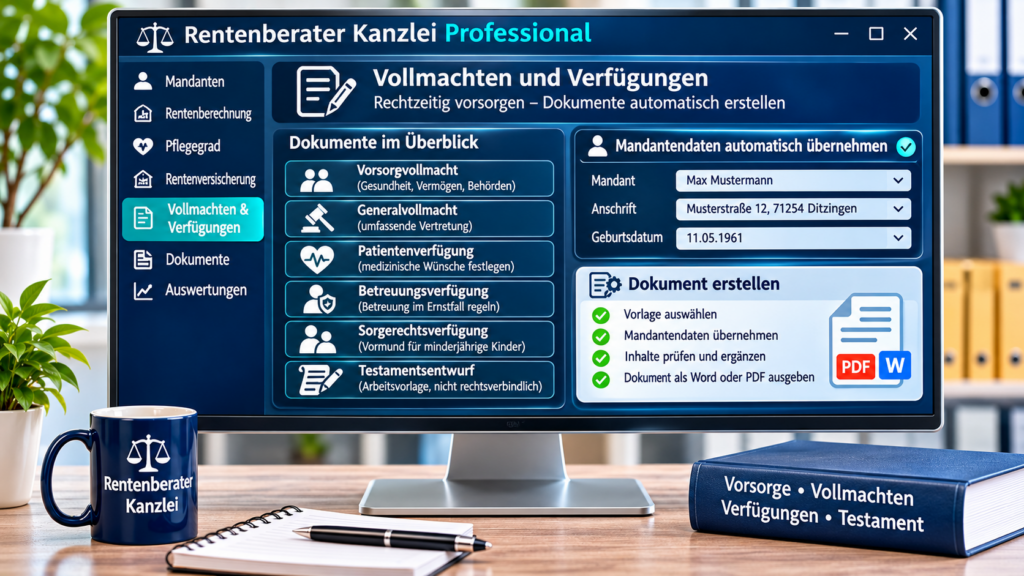
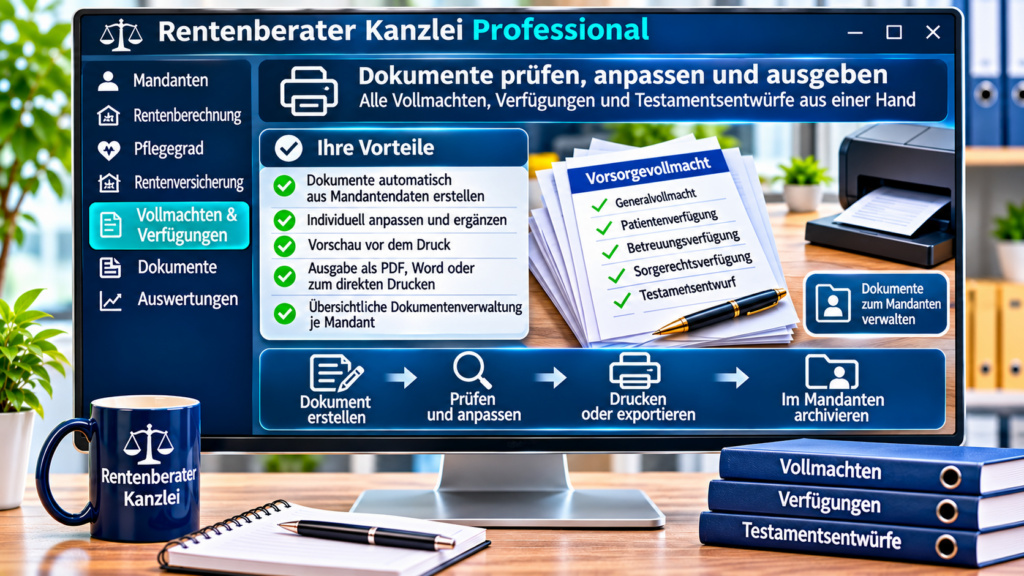
Bereits erfasste Mandantendaten können in die vorgesehenen Dokumente übernommen werden. So müssen Namen und Anschriften nicht immer wieder neu eingegeben werden. Entwürfe lassen sich prüfen, ergänzen und ausgeben.

2. Vorsorgevollmacht und Generalvollmacht

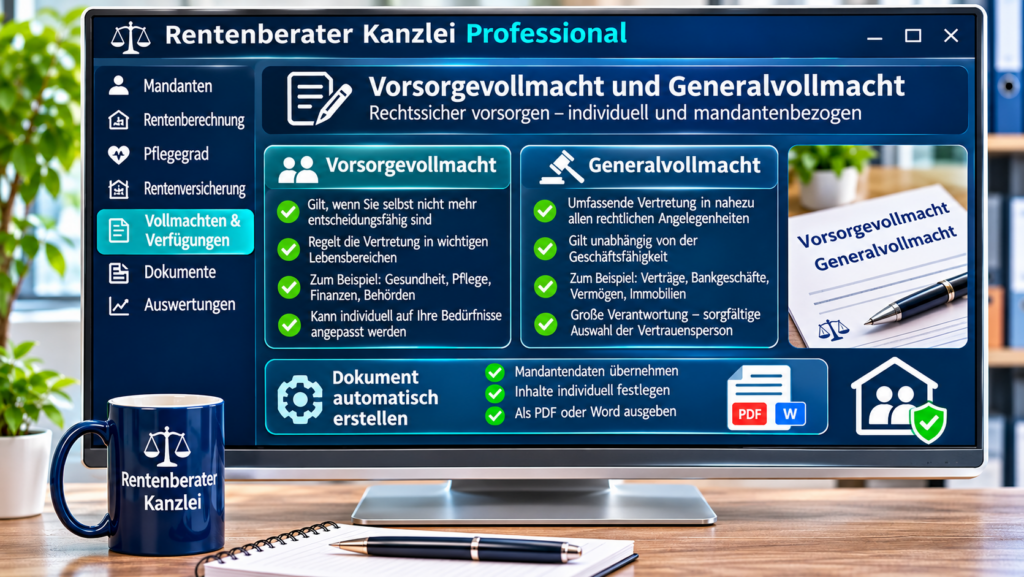
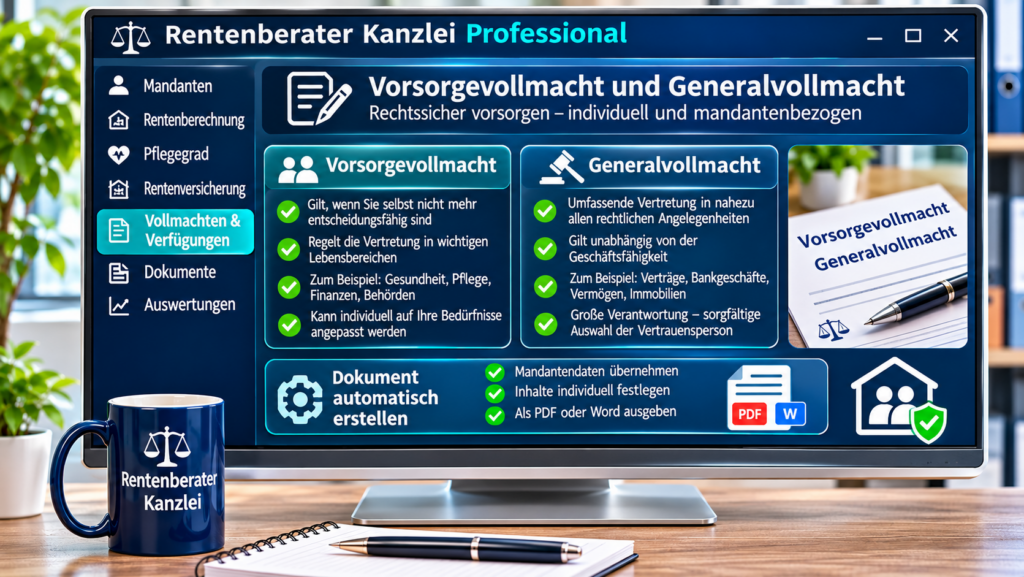
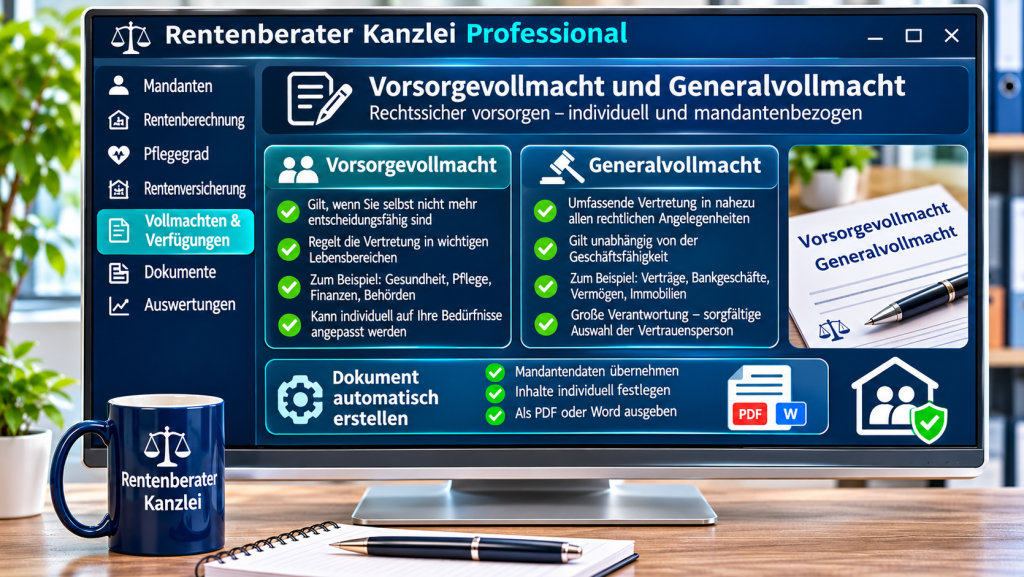
Eine Vorsorgevollmacht ermöglicht einer Vertrauensperson, in festgelegten Angelegenheiten zu handeln. Eine Generalvollmacht kann weiter reichen. Umfang und Grenzen müssen sorgfältig auf den Einzelfall abgestimmt werden.

3. Verfügungen für wichtige Lebenssituationen

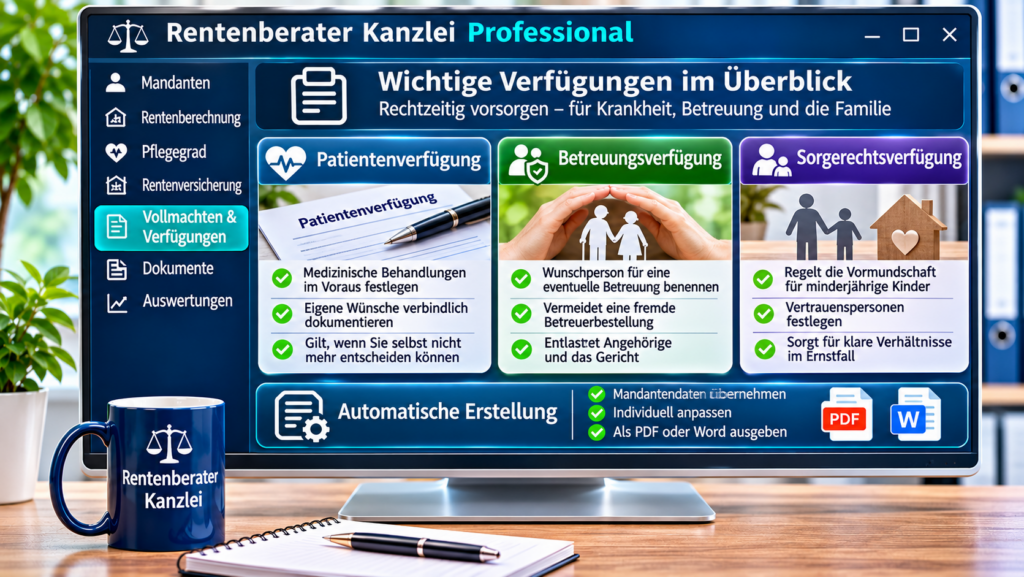
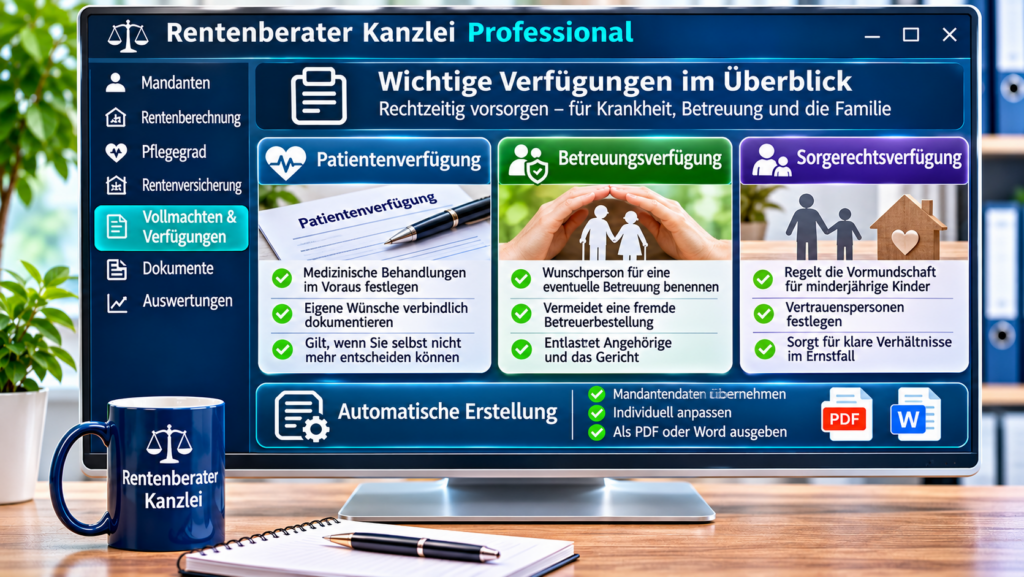
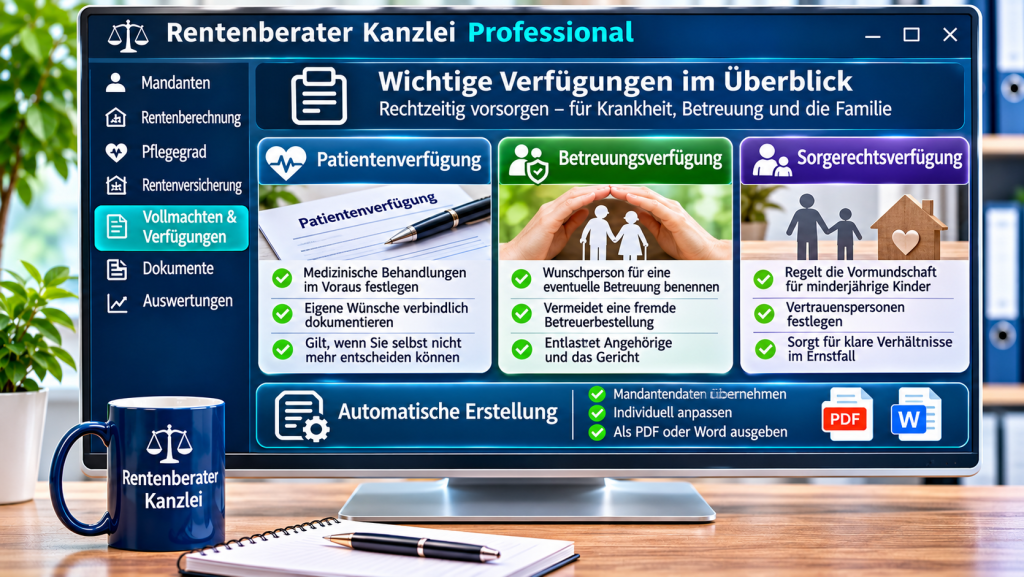
Zum Dokumentenbereich gehören Patientenverfügung, Betreuungsverfügung und Sorgerechtsverfügung. Auch die Benennung eines Vormunds oder Ersatzvormunds kann vorbereitet werden.

Wichtig: Je nach Dokument und Rechtsgeschäft gelten besondere inhaltliche oder formelle Anforderungen.

4. Testamentsentwürfe – unbedingt beachten!

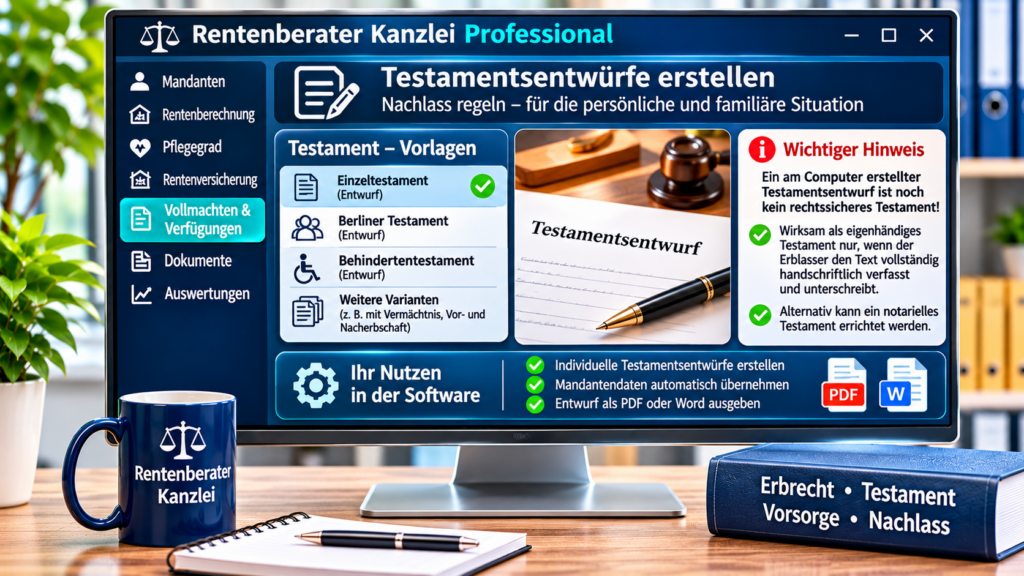
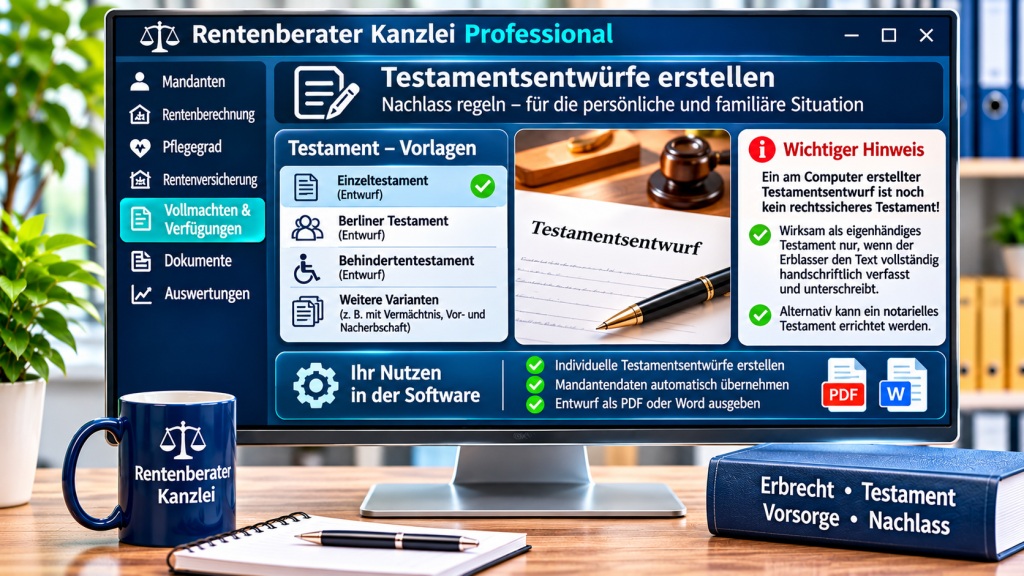
Die Software unterstützt Entwürfe für Einzeltestamente und gemeinschaftliche Testamente, beispielsweise das Berliner Testament. Auch besondere Gestaltungen können als Arbeitsgrundlage dienen.

Ein ausgedruckter Testamentsentwurf ist aber noch kein wirksames eigenhändiges Testament! Dafür muss der Erblasser den Text grundsätzlich vollständig handschriftlich verfassen und unterschreiben. Alternativ kann ein Testament notariell errichtet werden.

Bei komplizierten Nachlassregelungen empfehle ich eine notarielle oder anwaltliche Prüfung.

5. Dokumente individuell prüfen

Die automatische Erstellung spart wiederkehrende Schreibarbeit und führt Mandantenunterlagen zusammen. Sie ersetzt jedoch keine individuelle rechtliche Prüfung.

Selbstverständlich kann es sich hierbei nur um allgemeine Information handeln. Die Rechtsberatung hierzu führen Notare und Rechtsanwälte durch.

Mein Ziel: Rentenberatung und Generationenberatung in einer Kanzleisoftware sinnvoll verbinden!

#RentenberaterKanzlei #Vorsorgevollmacht #Patientenverfügung #Testament #Generationenberatung

Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der Veranschaulichung und stellen keine verbindlichen Original-Screenshots der Software dar.

Rechtliche Grundlagen: § 2247 BGB – Eigenhändiges Testament⁠ und § 2232 BGB – Öffentliches Testament⁠. Bei gemeinschaftlichen eigenhändigen Testamenten ist außerdem § 2267 BGB⁠ zu beachten: Hier genügt grundsätzlich die handschriftliche Errichtung durch einen Ehegatten mit den erforderlichen Unterschriften beider Ehegatten.

Teil 4 – Rentenberater Kanzlei Professional – Vollmachten, Verfügungen und Testamentsentwürfe!

Von

Werner Hoffmann.

Rentenberater (RDG), Generationenberater (IHK) und Betriebswirt bAV (FH).

Teil 4: Das Untermenü „Vollmachten und Verfügungen“

Was passiert, wenn ein Mensch plötzlich nicht mehr selbst entscheiden kann? Wer darf dann für ihn handeln?

Dafür wurde in meiner selbst entwickelten „Rentenberater Kanzlei Professional“ das Untermenü „Vollmachten und Verfügungen“ integriert.

1. Dokumente automatisch vorbereiten

Bereits erfasste Mandantendaten können in die vorgesehenen Dokumente übernommen werden. So müssen Namen und Anschriften nicht immer wieder neu eingegeben werden. Entwürfe lassen sich prüfen, ergänzen und ausgeben.

2. Vorsorgevollmacht und Generalvollmacht

Eine Vorsorgevollmacht ermöglicht einer Vertrauensperson, in festgelegten Angelegenheiten zu handeln. Eine Generalvollmacht kann weiter reichen. Umfang und Grenzen müssen sorgfältig auf den Einzelfall abgestimmt werden.

3. Verfügungen für wichtige Lebenssituationen

Zum Dokumentenbereich gehören Patientenverfügung, Betreuungsverfügung und Sorgerechtsverfügung. Auch die Benennung eines Vormunds oder Ersatzvormunds kann vorbereitet werden.

Wichtig: Je nach Dokument und Rechtsgeschäft gelten besondere inhaltliche oder formelle Anforderungen.

4. Testamentsentwürfe – unbedingt beachten!

Die Software unterstützt Entwürfe für Einzeltestamente und gemeinschaftliche Testamente, beispielsweise das Berliner Testament. Auch besondere Gestaltungen können als Arbeitsgrundlage dienen.

Ein ausgedruckter Testamentsentwurf ist aber noch kein wirksames eigenhändiges Testament! Dafür muss der Erblasser den Text grundsätzlich vollständig handschriftlich verfassen und unterschreiben. Alternativ kann ein Testament notariell errichtet werden.

Bei komplizierten Nachlassregelungen empfehle ich eine notarielle oder anwaltliche Prüfung.

5. Dokumente individuell prüfen

Die automatische Erstellung spart wiederkehrende Schreibarbeit und führt Mandantenunterlagen zusammen. Sie ersetzt jedoch keine individuelle rechtliche Prüfung.

Selbstverständlich kann es sich hierbei nur um allgemeine Information handeln. Die Rechtsberatung hierzu führen Notare und Rechtsanwälte durch.

Mein Ziel: Rentenberatung und Generationenberatung in einer Kanzleisoftware sinnvoll verbinden!

#RentenberaterKanzlei #Vorsorgevollmacht #Patientenverfügung #Testament #Generationenberatung

Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der Veranschaulichung und stellen keine verbindlichen Original-Screenshots der Software dar.

Rechtliche Grundlagen: § 2247 BGB – Eigenhändiges Testament⁠ und § 2232 BGB – Öffentliches Testament⁠. Bei gemeinschaftlichen eigenhändigen Testamenten ist außerdem § 2267 BGB⁠ zu beachten: Hier genügt grundsätzlich die handschriftliche Errichtung durch einen Ehegatten mit den erforderlichen Unterschriften beider Ehegatten.

Teil 4 – Rentenberater Kanzlei Professional – Vollmachten, Verfügungen und Testamentsentwürfe!

Von

Werner Hoffmann.

Rentenberater (RDG), Generationenberater (IHK) und Betriebswirt bAV (FH).

Teil 4: Das Untermenü „Vollmachten und Verfügungen“

Was passiert, wenn ein Mensch plötzlich nicht mehr selbst entscheiden kann? Wer darf dann für ihn handeln?

Dafür wurde in meiner selbst entwickelten „Rentenberater Kanzlei Professional“ das Untermenü „Vollmachten und Verfügungen“ integriert.

1. Dokumente automatisch vorbereiten

Bereits erfasste Mandantendaten können in die vorgesehenen Dokumente übernommen werden. So müssen Namen und Anschriften nicht immer wieder neu eingegeben werden. Entwürfe lassen sich prüfen, ergänzen und ausgeben.

2. Vorsorgevollmacht und Generalvollmacht

Eine Vorsorgevollmacht ermöglicht einer Vertrauensperson, in festgelegten Angelegenheiten zu handeln. Eine Generalvollmacht kann weiter reichen. Umfang und Grenzen müssen sorgfältig auf den Einzelfall abgestimmt werden.

3. Verfügungen für wichtige Lebenssituationen

Zum Dokumentenbereich gehören Patientenverfügung, Betreuungsverfügung und Sorgerechtsverfügung. Auch die Benennung eines Vormunds oder Ersatzvormunds kann vorbereitet werden.

Wichtig: Je nach Dokument und Rechtsgeschäft gelten besondere inhaltliche oder formelle Anforderungen.

4. Testamentsentwürfe – unbedingt beachten!

Die Software unterstützt Entwürfe für Einzeltestamente und gemeinschaftliche Testamente, beispielsweise das Berliner Testament. Auch besondere Gestaltungen können als Arbeitsgrundlage dienen.

Ein ausgedruckter Testamentsentwurf ist aber noch kein wirksames eigenhändiges Testament! Dafür muss der Erblasser den Text grundsätzlich vollständig handschriftlich verfassen und unterschreiben. Alternativ kann ein Testament notariell errichtet werden.

Bei komplizierten Nachlassregelungen empfehle ich eine notarielle oder anwaltliche Prüfung.

5. Dokumente individuell prüfen

Die automatische Erstellung spart wiederkehrende Schreibarbeit und führt Mandantenunterlagen zusammen. Sie ersetzt jedoch keine individuelle rechtliche Prüfung.

Selbstverständlich kann es sich hierbei nur um allgemeine Information handeln. Die Rechtsberatung hierzu führen Notare und Rechtsanwälte durch.

Mein Ziel: Rentenberatung und Generationenberatung in einer Kanzleisoftware sinnvoll verbinden!

#RentenberaterKanzlei #Vorsorgevollmacht #Patientenverfügung #Testament #Generationenberatung

Hinweis: Die verwendeten Bilder wurden mit künstlicher Intelligenz (KI) erstellt. Sie dienen der Veranschaulichung und stellen keine verbindlichen Original-Screenshots der Software dar.

Rechtliche Grundlagen: § 2247 BGB – Eigenhändiges Testament⁠ und § 2232 BGB – Öffentliches Testament⁠. Bei gemeinschaftlichen eigenhändigen Testamenten ist außerdem § 2267 BGB⁠ zu beachten: Hier genügt grundsätzlich die handschriftliche Errichtung durch einen Ehegatten mit den erforderlichen Unterschriften beider Ehegatten.

Quelle: https://rentenberater.blog/teil-4-rentenberater-kanzlei-professional-vollmachten-verfuegungen-und-testamentsentwuerfe/

Visitenkarte bekommen – und schon wieder verlegt? Jetzt kostenlos fotografieren und direkt bei Kontakten im Handy ohne Abtippen speichern!

Entwickelt von
Werner Hoffmann.

Du bist auf einer Veranstaltung, lernst interessante Menschen kennen und bekommst eine Visitenkarte.

Du steckst sie in die Jackentasche, legst sie auf den Schreibtisch oder sammelst sie mit anderen Karten in einer Schublade.

Wochen später brauchst du die Telefonnummer. Doch wo ist die Visitenkarte geblieben?

Damit kann jetzt Schluss sein!

Visitenkarten kostenlos einscannen – ohne Abtippen!

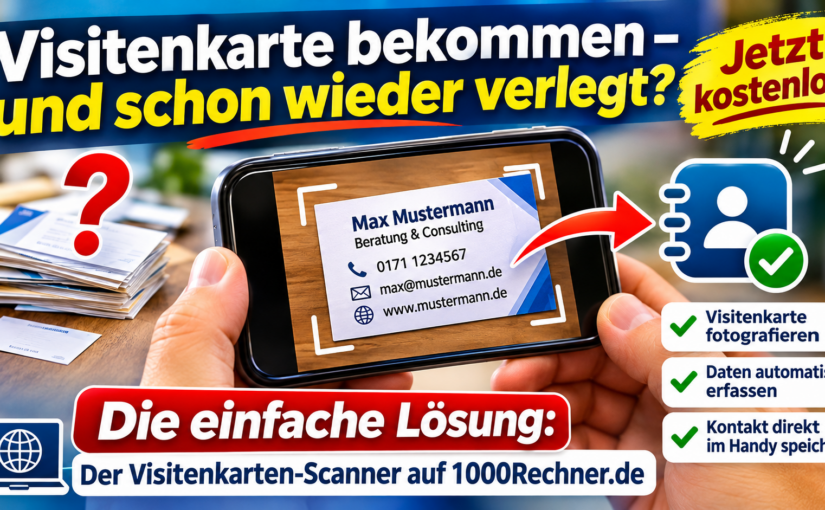
Auf 1000Rechner .de gibt es jetzt ein kostenloses Werkzeug: den Visitenkarten-Scanner – Foto zu Handy-Kontakt.

Das Prinzip ist einfach:

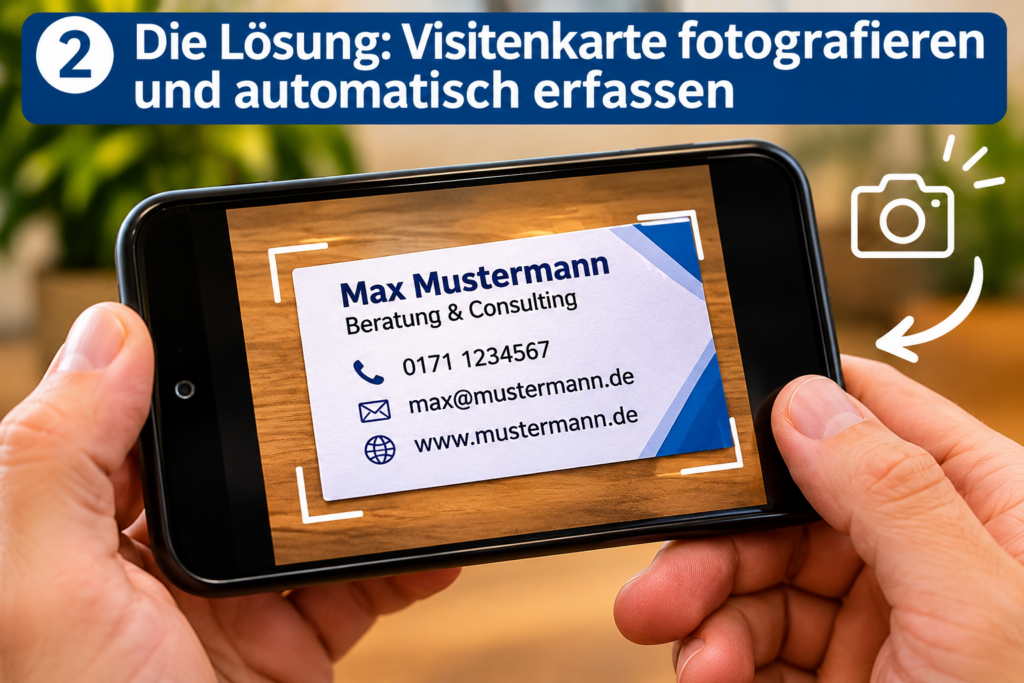
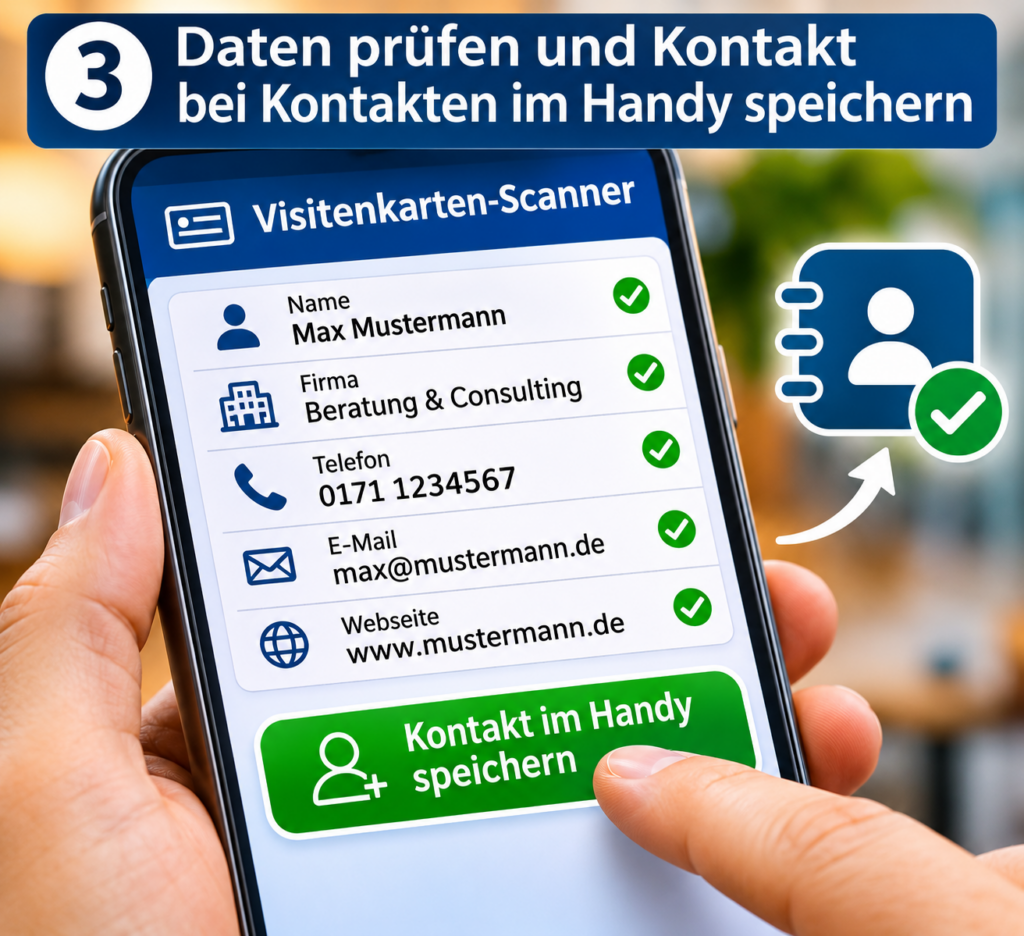
Du fotografierst die Visitenkarte. Das intelligente Tool erkennt die Kontaktdaten und ordnet sie automatisch den passenden Feldern zu.

Name, Unternehmen, Telefonnummer, E-Mail-Adresse und weitere Angaben werden zur Übernahme vorbereitet.

Du kontrollierst kurz die erkannten Daten, korrigierst gegebenenfalls einzelne Angaben und übernimmst den Kontakt über die vCard-Funktion ins Smartphone.

Fertig! Kein mühsames Abschreiben mehr!

Wo findest du das kostenlose Werkzeug?

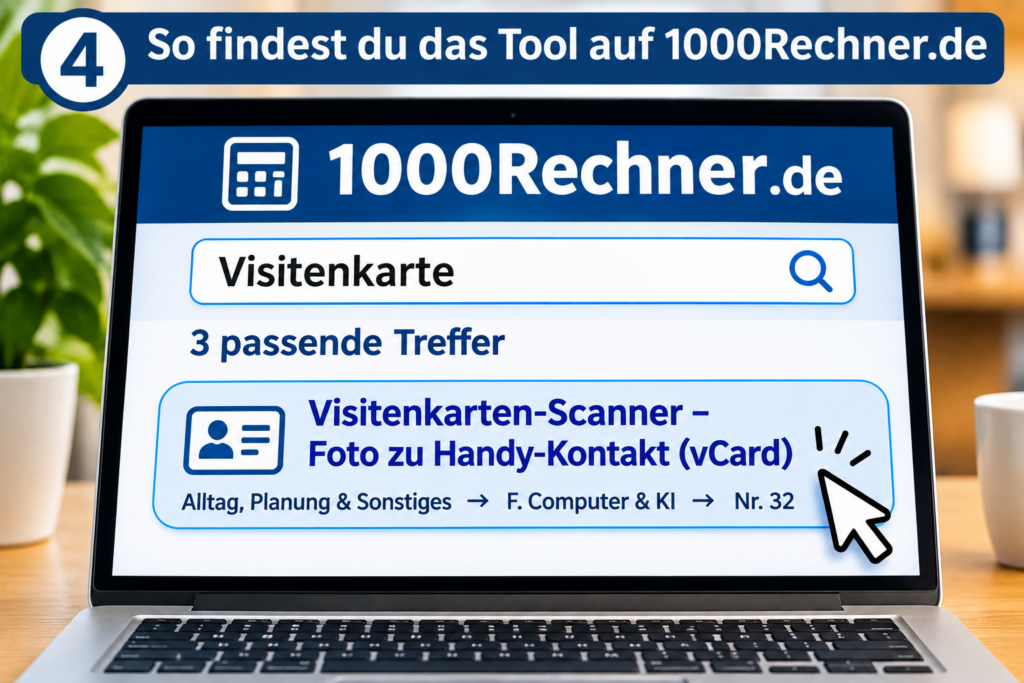
Auf 1000Rechner.de gibst du in der Suchfunktion einfach „Visitenkarte“ ein.

Oder du wählst:

Alltag, Planung & Sonstiges → F. Computer & KI → Nr. 32 Visitenkarten-Scanner.

Nebenprodukt einer professionellen Kanzleisoftware

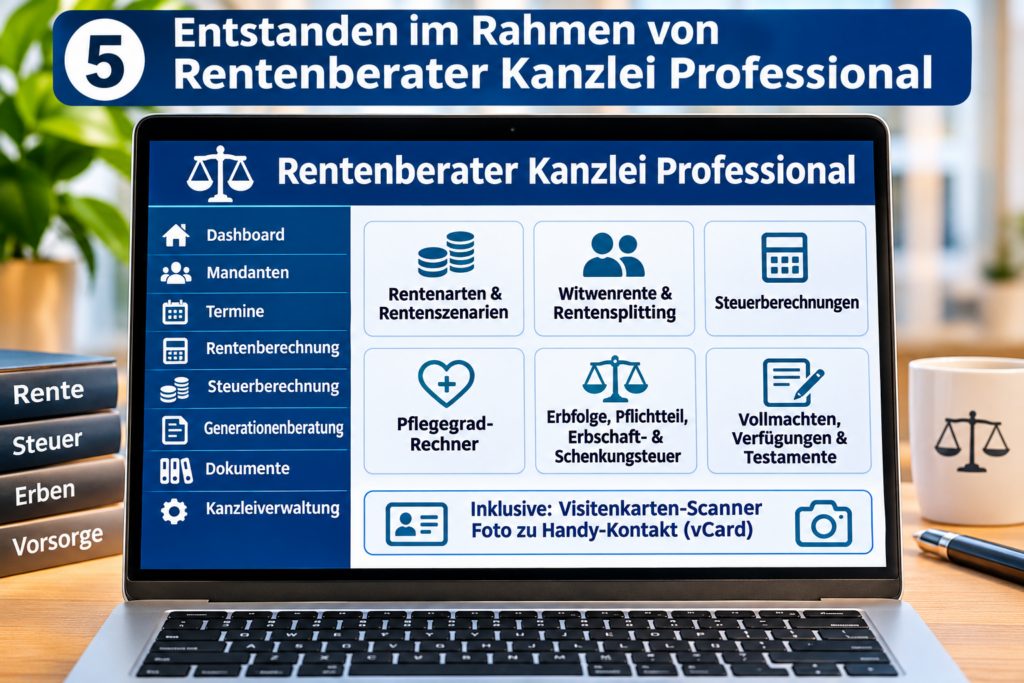
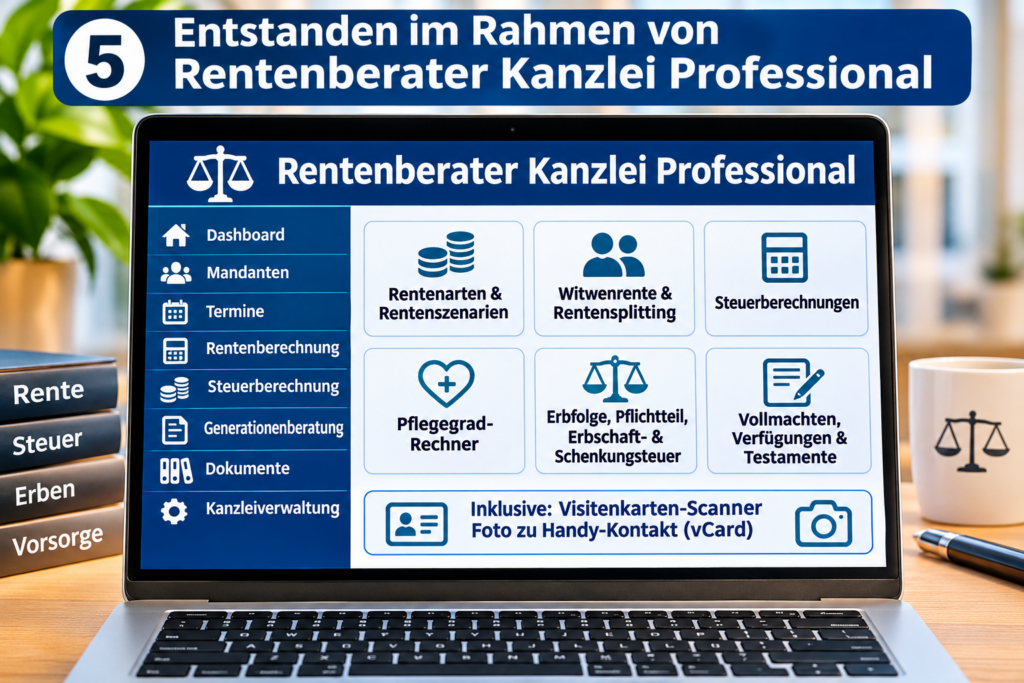
Der Visitenkarten-Scanner entstand als Nebenprodukt bei der Entwicklung von Rentenberater Kanzlei Professional von mir.

Diese umfangreiche Software unterstützt professionelle Rentenberater bei zahlreichen Aufgaben der Kanzleiverwaltung und Beratung.

Dazu gehören:

  • Mandanten- und Terminverwaltung
  • Zeiterfassung, Rechnungen und Buchhaltung
  • Berechnung verschiedener Rentenarten und Rentenszenarien
  • Witwenrente und Rentensplitting
  • Steuerberechnungen mit unterschiedlichen Einkünften
  • Zahlungsverkehr und betriebliche Auswertungen

Ein weiterer Schwerpunkt ist die Generationenberatung.

Hierzu gehören ein detaillierter Pflegegradrechner, gesetzliche Erbfolge, Pflichtteil, Erbschaft- und Schenkungsteuer.

Ebenso umfasst das Programm General- und Vorsorgevollmachten, Patienten- und Betreuungsverfügungen sowie verschiedene Testamentsformen.

Von der Rentenberechnung bis zur Kanzleiverwaltung – alles unter einem Dach!

Kleine Idee – große Alltagserleichterung!

Nicht jede technische Entwicklung muss kompliziert sein.

Manchmal genügt eine einfache Idee, um viel Zeit zu sparen.

Visitenkarte fotografieren, Daten kontrollieren, Kontakt speichern – fertig!

Und das Beste: Der Visitenkarten-Scanner ist kostenlos!

Hier geht es direkt zum Werkzeug:

https://www.1000rechner.de/visitenkarten-scanner-foto-zu-handy-kontakt-vcard

#VisitenkartenScanner #1000Rechner #KostenloseTools #Digitalisierung #RentenberaterKanzlei

KI-Bilder-Hinweis: Soweit KI-generierte oder KI-bearbeitete Bilder verwendet werden, dienen sie der Illustration. Softwareabbildungen können vom tatsächlichen Erscheinungsbild abweichen.

Rentner aufgepasst: Bis zu 1.590 Euro Rente vor Pfändung geschützt – doch es gibt wichtige Ausnahmen!

Ein Beitrag von

Werner Hoffmann.

Wer im Ruhestand Schulden hat, muss nicht automatisch seine gesamte Rente an Gläubiger abgeben. Seit dem 1. Juli 2026 gelten höhere Pfändungsfreigrenzen. Damit bleibt Rentnerinnen und Rentnern mehr Geld für ihren Lebensunterhalt.

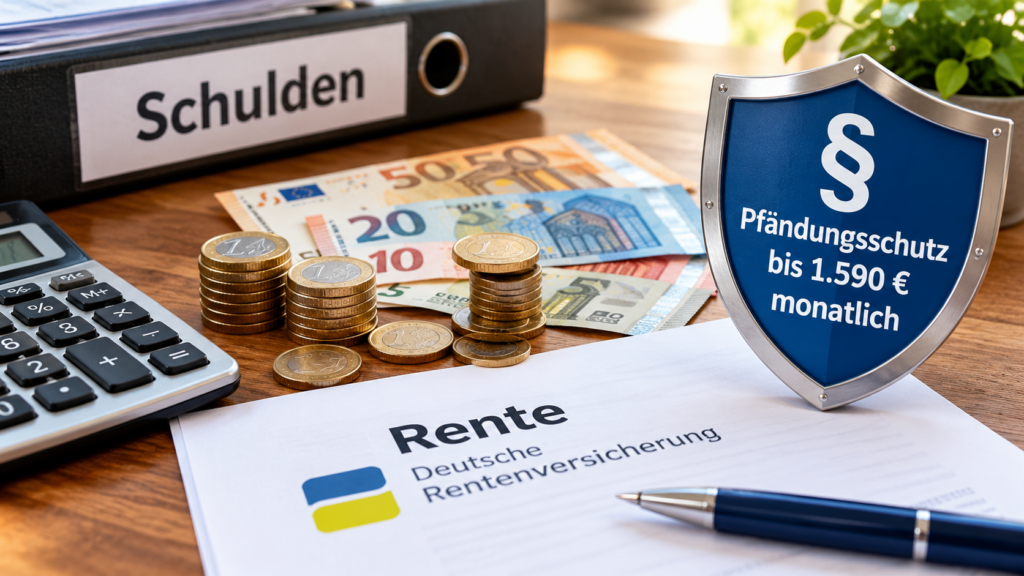
Die wichtigste Zahl: 1.589,99 Euro monatlich!

Bis zu diesem Nettobetrag ist eine gesetzliche Rente bei einer gewöhnlichen Pfändung grundsätzlich vollständig geschützt.

Rechtsgrundlagen sind § 54 Abs. 4 SGB I und § 850c ZPO.

Was passiert bei einer höheren Rente?

Nicht jeder Euro oberhalb der Freigrenze wird automatisch gepfändet. Die amtliche Pfändungstabelle bestimmt, welcher Teil tatsächlich an Gläubiger abgeführt werden darf.

Beispiel:

Ein Rentner erhält monatlich 1.600 Euro Nettorente und hat keine Unterhaltspflichten.

  • Nettorente: 1.600 Euro
  • Pfändbarer Betrag: 8,82 Euro
  • Verbleibende Rente: 1.591,18 Euro

Bei bestehenden gesetzlichen Unterhaltspflichten können deutlich höhere Beträge geschützt sein.

Wichtig: Auch das Bankkonto muss geschützt werden!

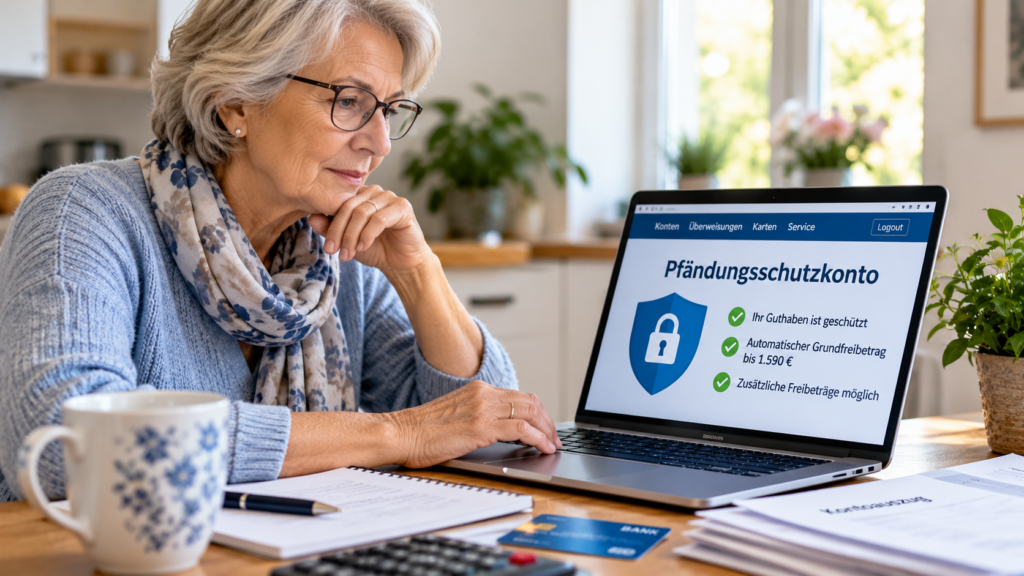
Wird nicht die Rente selbst, sondern das Bankkonto gepfändet, ist ein Pfändungsschutzkonto (P-Konto) entscheidend.

Auf diesem Konto sind grundsätzlich 1.590 Euro monatlich automatisch geschützt. Weitere Freibeträge können unter bestimmten Voraussetzungen hinzukommen.

Ein normales Girokonto bietet diesen automatischen Pfändungsschutz nicht.

Achtung bei Unterhaltsschulden!

Bei bestimmten Unterhaltsforderungen oder Forderungen aus vorsätzlich begangenen unerlaubten Handlungen gelten Sonderregelungen.

Dann kann der Pfändungsschutz geringer ausfallen.

Was sollten betroffene Rentner tun?

Wer bereits eine Rentenpfändung hat, sollte kontrollieren, ob die seit Juli 2026 geltende Pfändungstabelle berücksichtigt wird.

Die aktuellen Grenzen gelten bis zum 30. Juni 2027.

Fazit: Die Rente ist nicht vollständig pfändungssicher!

Schulden können auch im Ruhestand zur Rentenpfändung führen. Allerdings schützt der Gesetzgeber einen erheblichen Teil des Einkommens.

Entscheidend sind die Nettorente, bestehende Unterhaltspflichten und die Art der Forderung.

Wer von einer Pfändung betroffen ist, sollte seine individuelle Situation fachkundig prüfen lassen.


#Rente #Pfändungsschutz #Rentner #Schulden #Rentenversicherung

Hinweis: Die verwendeten Bilder wurden teilweise oder vollständig mithilfe künstlicher Intelligenz (KI) erstellt und dienen der symbolischen Darstellung.

Rentenreform: Bestandsrentner könnten in 10 Jahren über 16.600 Euro Rente verlieren!

Ein Beitrag von

Werner Hoffmann, Rentenberater.

Die geplante Rentenreform könnte auch Millionen heutige Rentner treffen. Zwar sollen bestehende Renten nicht unmittelbar gekürzt werden. Doch bereits geringere jährliche Rentenerhöhungen können langfristig erhebliche finanzielle Nachteile verursachen.

Rentenniveau und Nachhaltigkeitsfaktor

Bis 2031 soll das Rentenniveau von 48 Prozent gesichert bleiben. Danach könnte der Nachhaltigkeitsfaktor die Rentenanpassungen wieder stärker dämpfen.

Das bedeutet: Die Rente steigt möglicherweise weiterhin, aber langsamer als bisher.

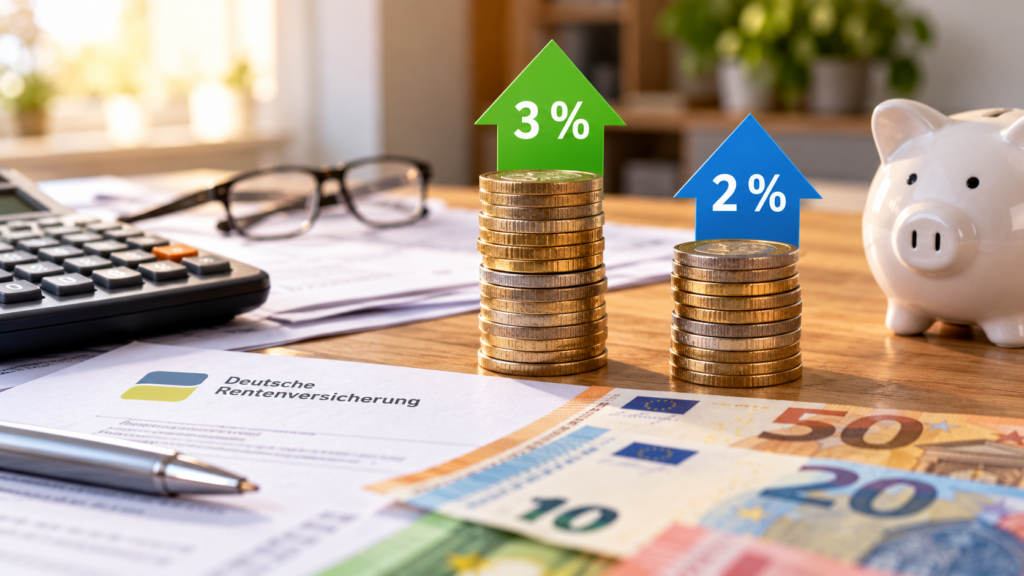
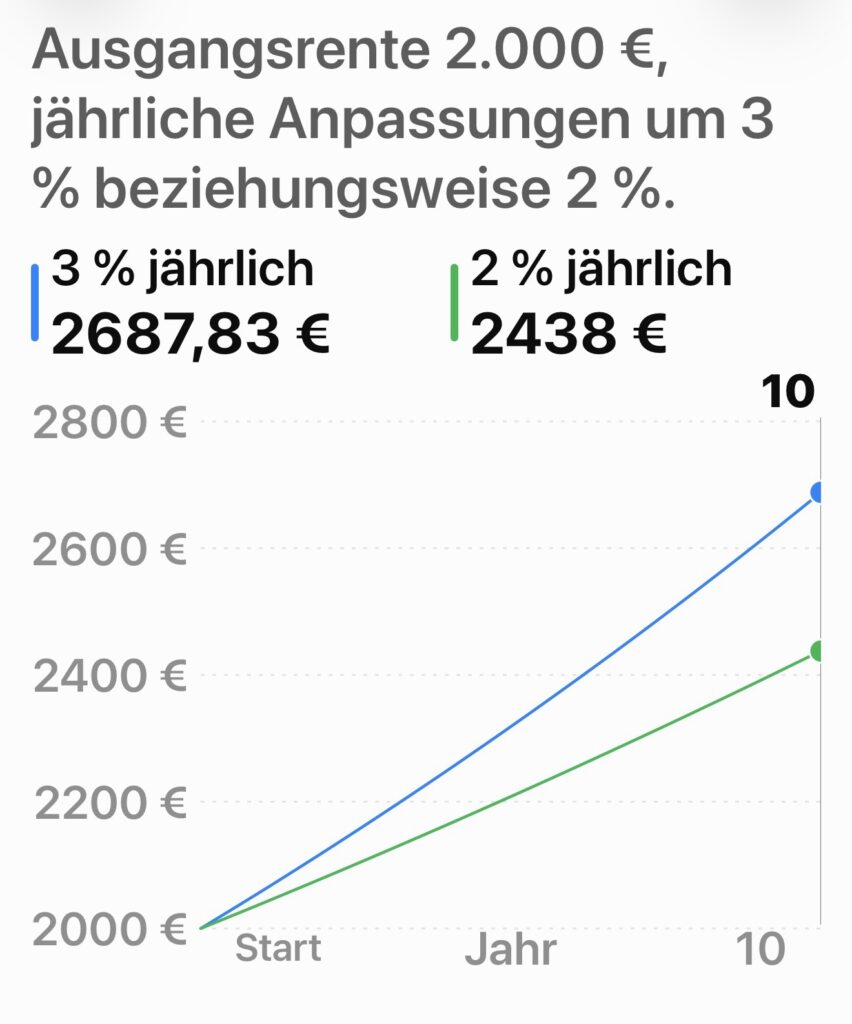
Beispiel: 3 oder 2 Prozent Rentenerhöhung?

Ein Rentner erhält zunächst 2.000 Euro monatliche Bruttorente.

Wir vergleichen zwei angenommene jährliche Rentenanpassungen über zehn Jahre:

Variante A: jährlich 3 Prozent

Variante B: jährlich 2 Prozent

Die Erhöhungen werden jeweils für zwölf Monate berücksichtigt.

So entwickelt sich die monatliche Rente

Nach einem Jahr:

  • 3 Prozent: 2.060,00 Euro
  • 2 Prozent: 2.040,00 Euro
  • Unterschied: 20 Euro monatlich

Nach fünf Jahren:

  • 3 Prozent: 2.318,55 Euro
  • 2 Prozent: 2.208,16 Euro
  • Unterschied: 110,39 Euro monatlich

Nach zehn Jahren:

  • 3 Prozent: 2.687,83 Euro
  • 2 Prozent: 2.438,00 Euro
  • Unterschied: 249,83 Euro monatlich!

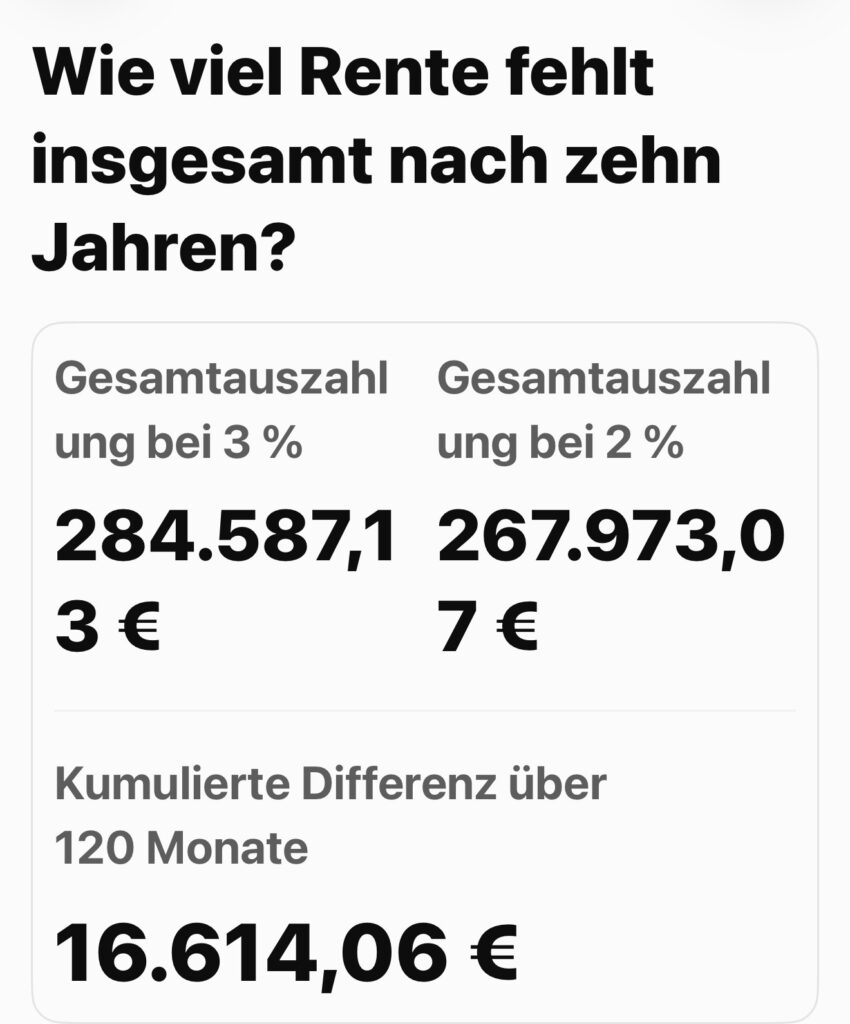
Über 16.600 Euro weniger Rente!

Noch deutlicher wird der Unterschied bei der gesamten Rentenauszahlung über zehn Jahre.

Gesamte Bruttorente bei 3 Prozent:

284.587,13 Euro

Gesamte Bruttorente bei 2 Prozent:

267.973,07 Euro

Ergebnis: 16.614,06 Euro weniger Bruttorente innerhalb von zehn Jahren!

Dabei handelt es sich nicht um eine direkte Rentenkürzung, sondern um die Summe der entgangenen Rentenerhöhungen gegenüber der günstigeren Variante.

Auch Bestandsrentner betroffen

Die jährlichen Rentenanpassungen gelten grundsätzlich auch für bereits laufende Renten.

Wer heute schon Rente erhält, wäre deshalb von künftig niedrigeren Rentenanpassungen ebenfalls betroffen.

Die tatsächlichen Auswirkungen hängen von der späteren Gesetzgebung und der wirtschaftlichen Entwicklung ab.

Fazit

Ein Prozentpunkt weniger Rentenerhöhung pro Jahr kann enorme Auswirkungen haben!

Bei 2.000 Euro Ausgangsrente entstehen im dargestellten Zehnjahresvergleich bereits über 16.600 Euro Unterschied.

Die Zahlen sind eine Modellrechnung, keine beschlossene Rentenkürzung. Die tatsächlichen Rentenanpassungen können deutlich anders ausfallen.

Deshalb müssen auch Bestandsrentner bei der Rentenreform genau hinschauen.

#Rentenreform #Bestandsrentner #Rentenerhöhung #Rentenversicherung #Rentenberatung

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Einmalige Chance im bestehenden Minijob wieder in die Versicherungspflicht zu kommen

Ein Beitrag von

Werner Hoffmann – Rentenberater (RDG) – www.Renten-Experte.de

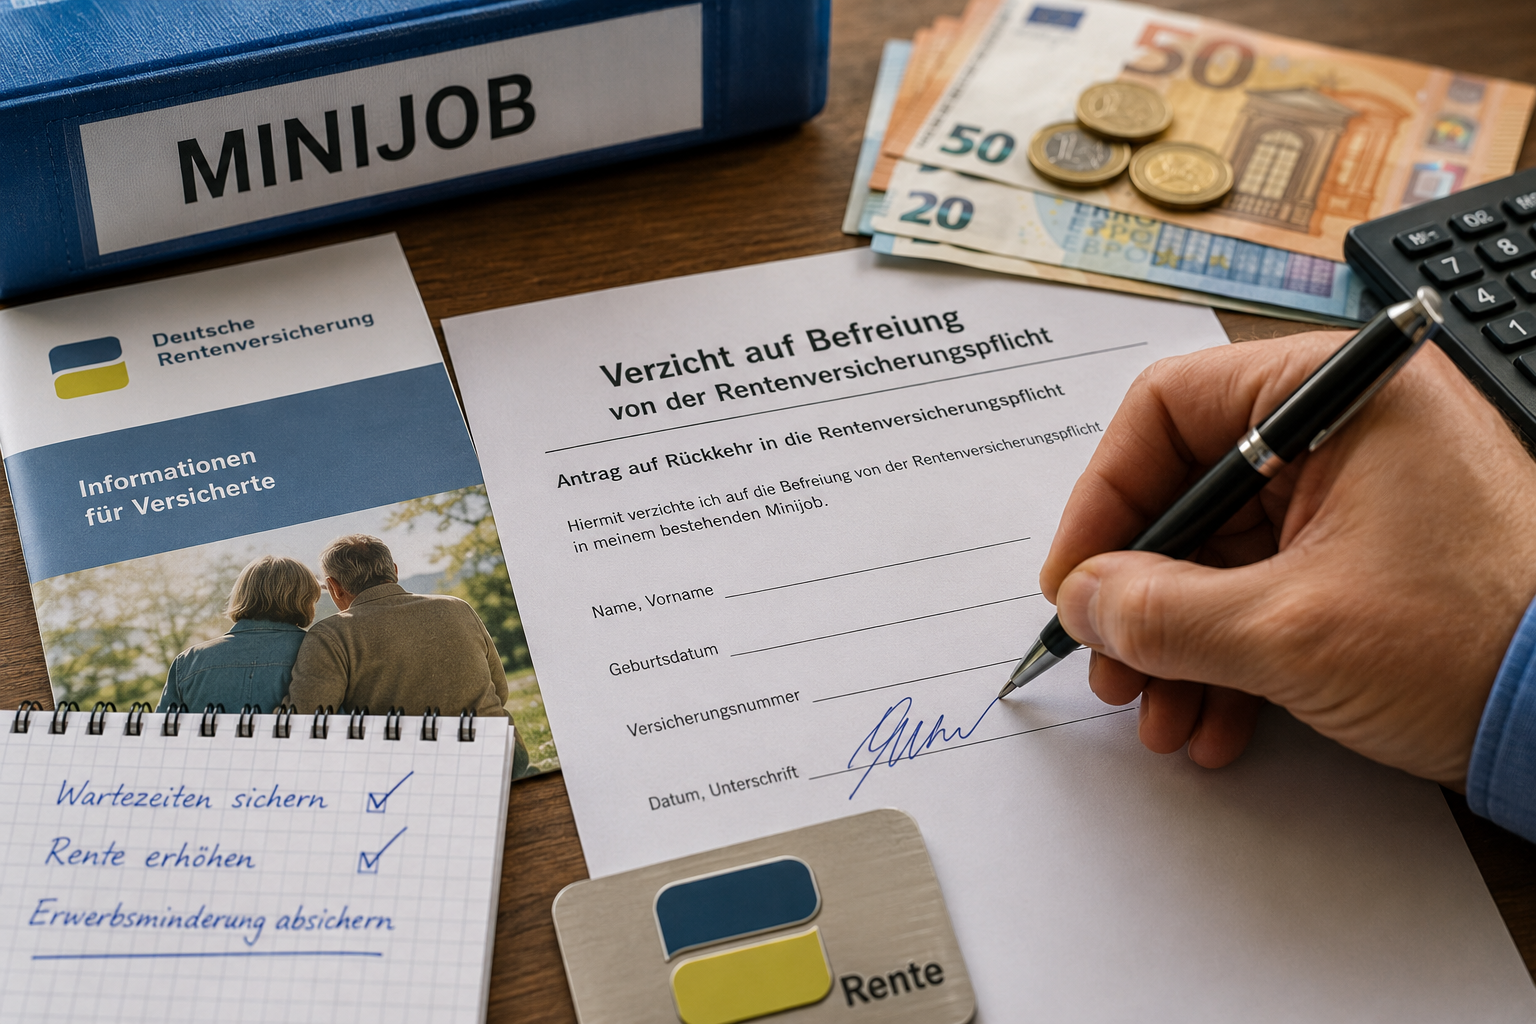
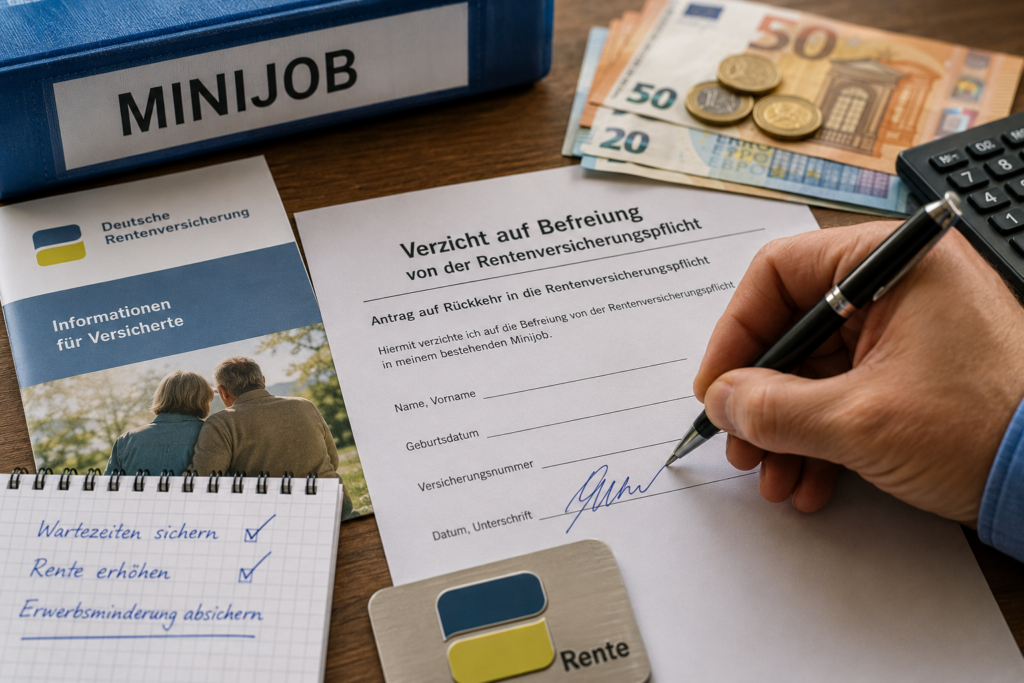
Für Millionen Minijobber gibt es ab dem 1. Juli 2026 eine wichtige Änderung. Wer sich in einem bestehenden Minijob bisher von der Rentenversicherungspflicht befreien ließ, erhält künftig einmalig die Möglichkeit, wieder in die Versicherungspflicht zurückzukehren.

Bislang war die Befreiung grundsätzlich endgültig. Viele Beschäftigte verzichteten damals auf eigene Rentenbeiträge, um monatlich etwas mehr netto zu erhalten. Künftig kann diese Entscheidung einmalig korrigiert werden.

Warum die Versicherungspflicht wichtig sein kann

Wer im Minijob rentenversicherungspflichtig ist, sammelt vollwertige Pflichtbeitragszeiten in der gesetzlichen Rentenversicherung. Diese Zeiten können wichtig sein:

  • für die 35-jährige Wartezeit,
  • für die 45-jährige Wartezeit,
  • für Reha-Leistungen,
  • für Hinterbliebenenleistungen,
  • und besonders für den Schutz bei Erwerbsminderung.

Denn bei der Erwerbsminderungsrente müssen häufig innerhalb der letzten fünf Jahre mindestens 36 Monate mit Pflichtbeiträgen vorhanden sein. Genau hier kann ein versicherungspflichtiger Minijob entscheidend sein.

Viele Versicherte unterschätzen deshalb, wie wichtig selbst kleine Rentenbeiträge später werden können.

Was kostet die Rentenversicherung?

Im gewerblichen Minijob zahlt der Arbeitgeber bereits pauschal 15 Prozent zur Rentenversicherung. Arbeitnehmer zahlen nur den kleinen Differenzbetrag.

Trotz geringer eigener Beiträge entstehen dadurch vollwertige Rentenzeiten.

Gerade Menschen kurz vor wichtigen Wartezeiten sollten deshalb prüfen, ob die Versicherungspflicht strategisch sinnvoll sein kann.

So funktioniert die Rückkehr

Die Aufhebung der bisherigen Befreiung muss beim Arbeitgeber beantragt werden. Dieser meldet die Änderung an die Minijob-Zentrale.

Die Änderung gilt erst ab dem Folgemonat und nicht rückwirkend.

Wichtig:
Die Entscheidung gilt einheitlich für alle gleichzeitig bestehenden Minijobs.

Aber Vorsicht: Die Entscheidung ist endgültig

Die neue Möglichkeit gibt es nur einmal.

Wer künftig wieder rentenversicherungspflichtig wird, kann sich später im selben Minijob nicht erneut befreien lassen.

Deshalb sollte die Entscheidung gut überlegt werden.

Gerade bei Erwerbsminderung, Schwerbehinderung oder fehlenden Versicherungszeiten kann eine strategische Prüfung durch einen unabhängigen Rentenberater sinnvoll sein.

https://Rentenberater.blog——

www.Renten-Experte.de
——

Kontakt über WhatsApp:

WhatsApp-Anfrage an 

Werner Hoffmann senden über WhatsApp-Nr. +49 7156 34354

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Rente #Sozialversicherung

Minijob-Revolution seit 1. Juli 2026: Jetzt wieder volle Rentenansprüche sichern!

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Viele Minijobber haben sich von der Rentenversicherungspflicht befreien lassen. Das sparte Beiträge, konnte aber Nachteile haben: weniger Pflichtbeitragszeiten, schlechtere Voraussetzungen für eine Erwerbsminderungsrente und geringere Ansprüche auf Rehabilitation.

Seit dem 1. Juli 2026 kann die Befreiung einmalig aufgehoben werden. Danach besteht wieder Rentenversicherungspflicht.

Was kostet die Rückkehr?

Im gewerblichen Minijob zahlt der Arbeitgeber 15 Prozent, der Minijobber 3,6 Prozent. Bei 603 Euro Verdienst sind das 21,71 Euro monatlich.

Im Privathaushalt beträgt der Arbeitgeberanteil fünf Prozent, der Eigenanteil 13,6 Prozent. Bei niedrigen Verdiensten gilt eine Mindestbeitragsbemessungsgrundlage von 175 Euro.

Welche Vorteile entstehen?

Durch den Eigenanteil zählt der Minijob als Pflichtbeitragszeit. Das kann wichtig sein für:

– die Erfüllung von Wartezeiten,
– einen früheren Rentenbeginn,
– medizinische oder berufliche Reha,
– Übergangsgeld,
– den Anspruch auf Erwerbsminderungsrente,
– staatlich geförderte Altersvorsorge.

Auch der Verdienst wird bei der Rentenberechnung vollständig berücksichtigt. Wer zugleich einen versicherungspflichtigen Hauptjob hat, erhält den Monat jedoch nicht doppelt angerechnet. Jeder Kalendermonat zählt nur einmal.

Wie funktioniert der Antrag?

Der Antrag wird schriftlich oder elektronisch beim Arbeitgeber gestellt. Dieser dokumentiert den Eingang und meldet die Änderung an die Minijob-Zentrale.

Im Privathaushalt erfolgt die Meldung über den Änderungsscheck.

Die Versicherungspflicht beginnt im Folgemonat nach Antragseingang. Eine rückwirkende Beitragszahlung ist nicht möglich.

Die Entscheidung gilt für alle Minijobs

Die Aufhebung gilt für alle gleichzeitig ausgeübten und später aufgenommenen Minijobs. Sie bleibt bestehen, bis kein Minijob mehr ausgeübt wird.

Eine erneute Befreiung ist danach nicht mehr möglich.

Mein Rat

Die monatliche Ersparnis durch die Befreiung ist gering. Der Verlust an sozialrechtlichem Schutz kann dagegen erheblich sein.

Besonders Minijobber ohne versicherungspflichtige Beschäftigung sollten die Rückkehr prüfen. Der Eigenbeitrag kann für Rente, Reha, Erwerbsminderung und geförderte Altersvorsorge entscheidend sein.
Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Minijob #Rentenversicherung #Erwerbsminderungsrente #Altersvorsorge #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Quelle: https://rentenberater.blog/der-haupttext-umfasst-2-699-zeichen-einschliesslich-leerzeichen-hashtags-und-ki-hinweis-sind-nicht-mitgerechnet/

Revolution in der Rentenberatung: Warum ich eine eigene KI-Software entwickle

Ein Beitrag von

Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann. – Rentenberater (RDG). www.Renten-experte.de

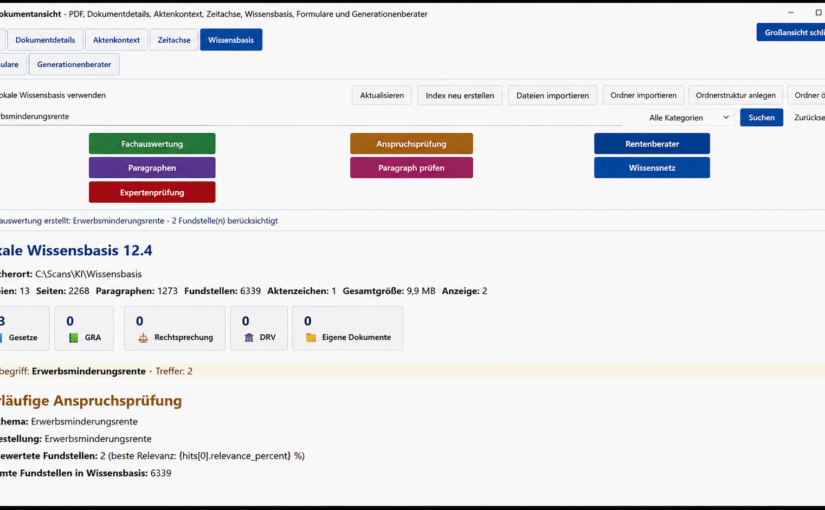
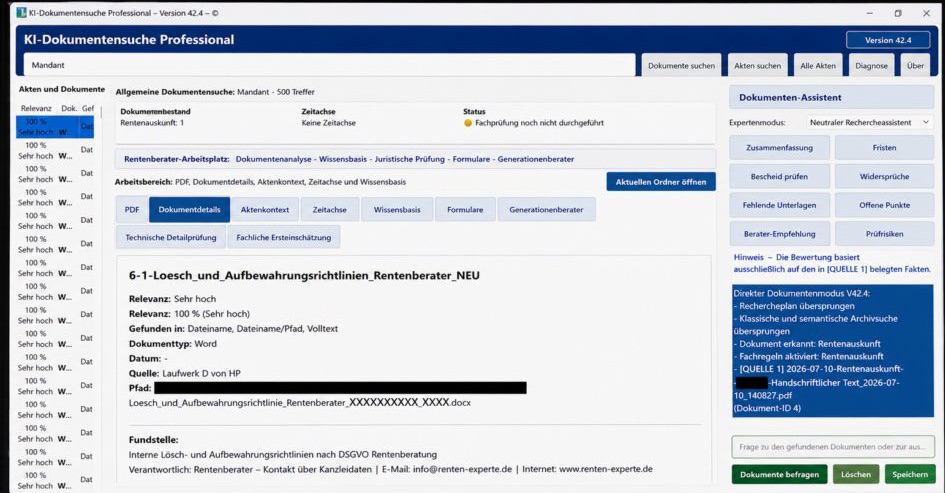
Seit einigen Wochen arbeite ich an der Entwicklung einer speziellen KI-Software, die ausschließlich für die Rentenberatung und Generationenberatung konzipiert ist. Beta-Test wird im Dezember 2026 sein.

Es handelt sich nicht um eine allgemeine KI, sondern um ein hochspezialisiertes System, das meine tägliche Arbeit langfristig erheblich erleichtern und meinen Mandanten einen echten Mehrwert bieten soll.

Besonders wichtig ist mir dabei der Datenschutz.

Mein Ziel ist es, möglichst unabhängig von Cloud-Diensten zu arbeiten.
Soweit externe Dienste überhaupt erforderlich sind, sollen diese ausschließlich in Europa betrieben werden und den europäischen Datenschutzstandards entsprechen.
Sensible Mandantendaten sollen grundsätzlich auf meinem eigenen Rechner beziehungsweise Server verarbeitet werden.
Damit eine leistungsfähige KI lokal arbeiten kann, reicht ein normaler Büro-Laptop meist nicht aus.

Für die Verarbeitung großer Sprachmodelle und umfangreicher Dokumentensammlungen werden Hochleistungsrechner benötigt.

Häufig kommen dafür Gaming-Laptops oder vergleichbare Systeme mit leistungsstarken Grafikprozessoren (GPU) zum Einsatz.

Je nach Ausstattung liegen die Anschaffungskosten bei etwa 5.000 Euro oder darüber.

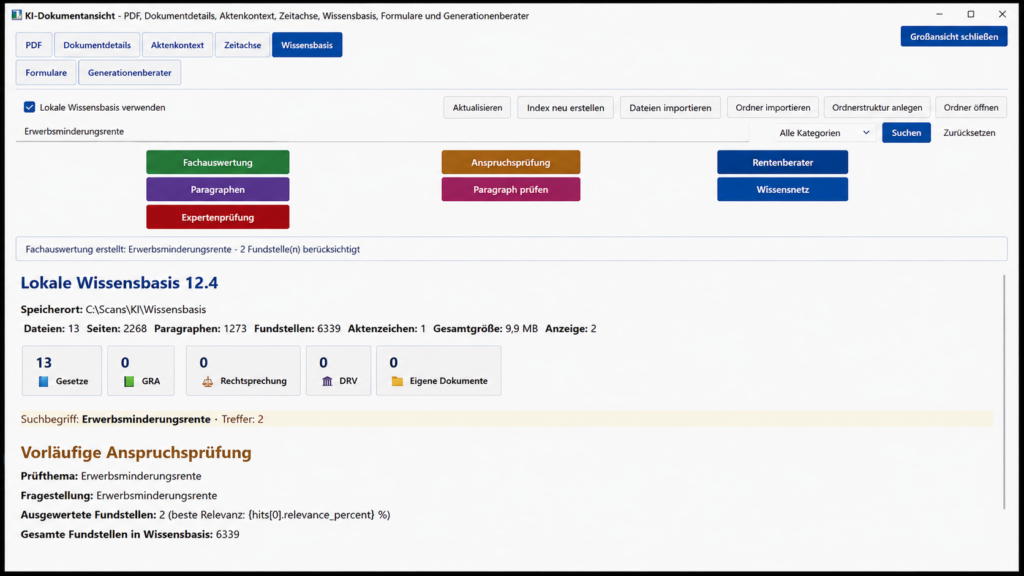
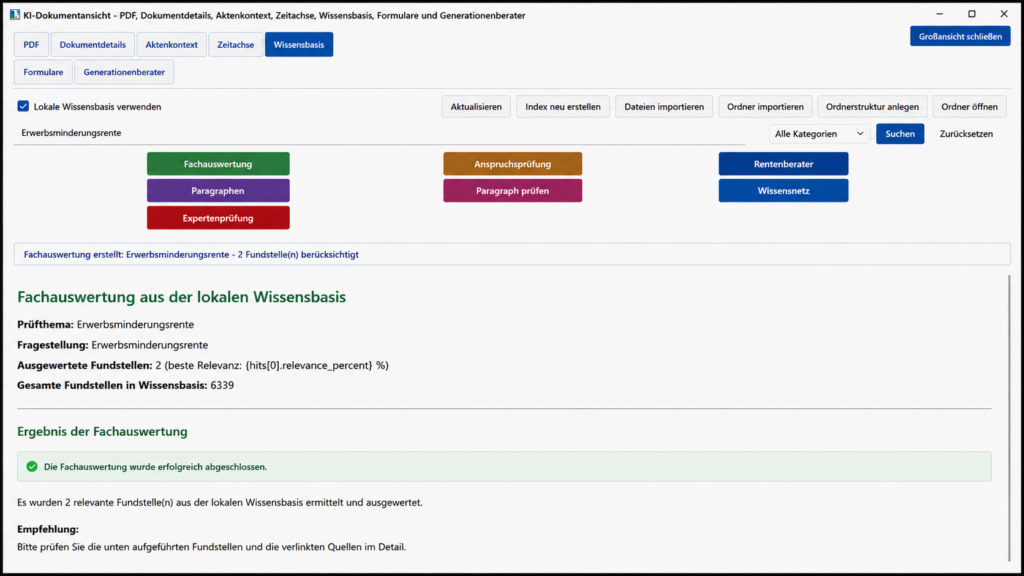
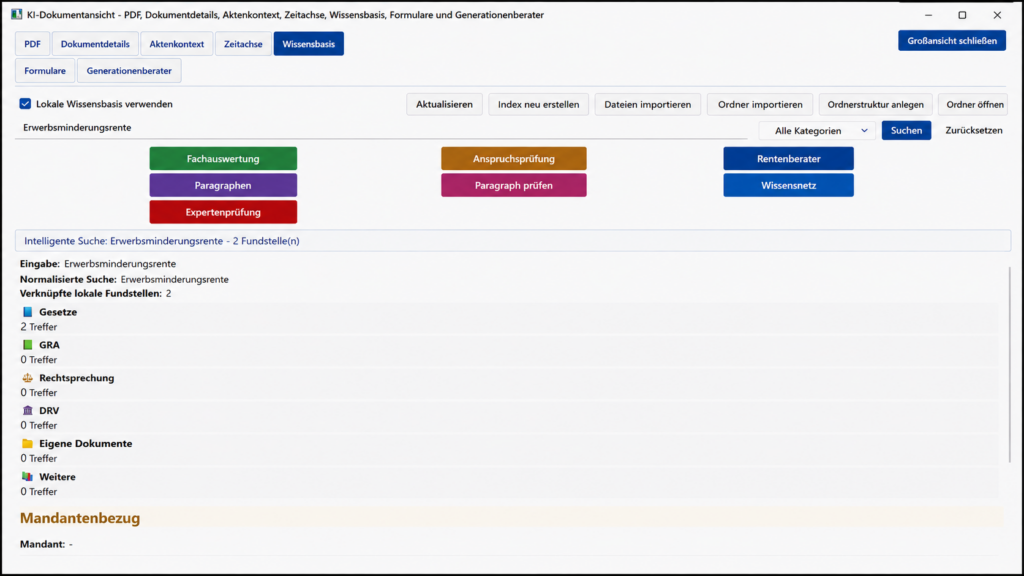
Das Herzstück der Software ist die intelligente Auswertung tausender Dokumente.

Gesetze, Verordnungen, sozialversicherungsrechtliche Rundschreiben, Fachinformationen und Gerichtsentscheidungen werden aus lokal gespeicherten PDF-Dateien durchsucht und miteinander verknüpft.

Ergänzt werden diese Informationen durch die individuellen Angaben des Mandanten, wie sie ein Renten- oder Generationenberater für eine qualifizierte Beratung benötigt.

Die KI erstellt innerhalb weniger Sekunden strukturierte Analysen und konkrete Handlungsempfehlungen. Recherchen, die heute oft viele Stunden in Anspruch nehmen, werden dadurch auf wenige Augenblicke reduziert.
Natürlich ersetzt die KI keine fachliche Prüfung. Alle Ergebnisse müssen weiterhin anhand der Originalquellen überprüft werden. Sie übernimmt jedoch den zeitaufwendigen Teil der Recherche und erleichtert dadurch die tägliche Arbeit erheblich.
Ein besonderes Ziel ist die Nachvollziehbarkeit. Jede Empfehlung soll mit den zugrunde liegenden gesetzlichen Vorschriften, Verwaltungsvorschriften oder Gerichtsentscheidungen belegt werden.

Nach meiner derzeitigen Marktkenntnis gibt es bislang keine Software, die speziell für Rentenberater und Generationenberater einen derart umfassenden Funktionsumfang bietet. Genau diese Lücke möchte ich schließen.

Ich bin überzeugt:

Künstliche Intelligenz wird den Rentenberater nicht ersetzen.

Sie wird aber zu einem leistungsstarken Werkzeug, das Fachwissen schneller verfügbar macht, Routinearbeiten reduziert und mehr Zeit für das Wesentliche schafft – die persönliche und individuelle Beratung der Menschen.

#KünstlicheIntelligenz #Rentenberatung #Generationenberatung #Digitalisierung #Datenschutz

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen