Neue Rentenauskunft ab 55: Warum ein früher Rentenbeginn über 100.000 Euro Unterschied machen kann!

Ein Beitrag von

Werner Hoffmann – unabhängiger Rentenberater.

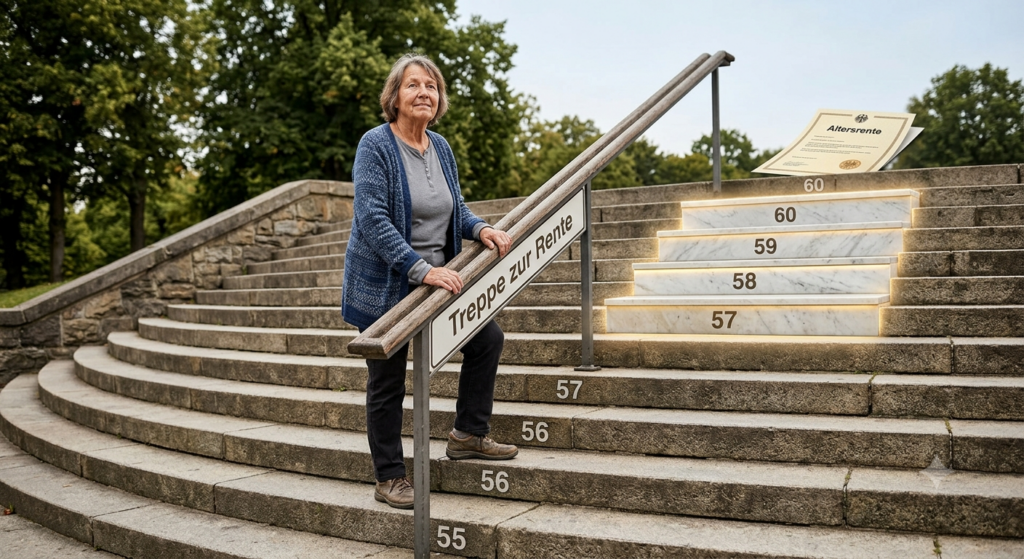
Ab dem 55. Lebensjahr erhalten Versicherte von der Deutschen Rentenversicherung regelmäßig eine ausführliche Rentenauskunft. Sie zeigt mögliche Rentenbeginne, Rentenhöhen und Abschläge.

Die neue, übersichtlichere Darstellung soll die Rentenplanung erleichtern. Doch wer nur auf die ausgewiesenen Abschläge schaut, übersieht möglicherweise einen entscheidenden Kostenfaktor.
35 oder 45 Versicherungsjahre?

Wer mindestens 35 Versicherungsjahre erreicht, kann ab Jahrgang 1964 frühestens mit 63 Jahren in Altersrente gehen – mit 14,4 Prozent dauerhaftem Abschlag.

Mit 45 anrechenbaren Versicherungsjahren ist eine abschlagsfreie Altersrente grundsätzlich bereits mit 65 Jahren möglich.

Nicht jede Versicherungszeit zählt allerdings für beide Wartezeiten gleichermaßen.
Beispiel: 288 Euro Abschlag – aber das ist nicht alles!

Bei einer angenommenen monatlichen Bruttorente von 2.000 Euro vor Abschlägen bedeuten 14,4 Prozent Kürzung:

288 Euro weniger Rente pro Monat!

Wer vier Jahre früher in Rente geht und gleichzeitig seine Beschäftigung beendet, erwirbt normalerweise auch vier Jahre lang keine weiteren Entgeltpunkte aus Beschäftigung.

Bei einem jährlichen Durchschnittsverdienst entspricht dies vier zusätzlichen Entgeltpunkten.

Bei einem Rentenwert von 42,52 Euro ergibt sich:

4 × 42,52 Euro = 170,08 Euro monatlich.
Insgesamt 458,08 Euro monatlicher Unterschied!

Im vereinfachten Beispiel ergibt sich beim Vergleich der beiden Rentenhöhen:

  • 288 Euro durch den Rentenabschlag
  • 170,08 Euro durch vier nicht erworbene Entgeltpunkte
  • 458,08 Euro monatlicher Unterschied

Das entspricht 5.496,96 Euro jährlich und rechnerisch 109.939,20 Euro in 20 Jahren – ohne Rentenanpassungen.

Wichtig: Dies ist ein Vergleich der monatlichen Rentenhöhen, keine vollständige Wirtschaftlichkeitsberechnung. Die vier Jahre früher bezogene Rente müssen ebenfalls berücksichtigt werden.
Versicherungsverlauf unbedingt prüfen!

Die Rentenauskunft ist nur so zuverlässig wie die zugrunde liegenden Daten.

Besonders wichtig sind Kindererziehungszeiten, Ausbildungszeiten, Pflegezeiten und Beschäftigungszeiten.

Auch die Rentenhochrechnung ist keine Garantie. Ändert sich der Verdienst, kann die tatsächliche Rente erheblich abweichen.

Mein Rat als Rentenberater
Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter.

Ein früher Rentenbeginn kostet häufig mehr als nur den ausgewiesenen Abschlag!

Deshalb sollten Versicherte rechtzeitig prüfen, welche Rentenart möglich ist, welche Entgeltpunkte noch erworben werden können und wie sich unterschiedliche Rentenbeginne finanziell auswirken.
Rechtsgrundlagen: §§ 63, 64, 77, 109, 236 und 236b SGB VI

#Rentenauskunft #Rentenabschläge #Rentenversicherung #Rentenberatung #Rentenplanung

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Fachlicher Hinweis:

Die 14,4 % beziehen sich auf eine um vier Jahre vorgezogene Altersrente für langjährig Versicherte gegenüber der Regelaltersgrenze von 67 Jahren.

Die abschlagsfreie Altersrente für besonders langjährig Versicherte beginnt für Jahrgänge ab 1964 hingegen mit 65 Jahren.

Diese Rentenarten und Altersgrenzen müssen beim individuellen Vergleich auseinandergehalten werden.

Außerdem ist die Summe von 109.939,20 Euro lediglich die rechnerische Differenz der monatlichen Rentenhöhen über 20 Jahre, ohne die früheren Rentenzahlungen einzurechnen.

99,99 % statt 100 % Rente: Warum wenige Cent Verzicht viel Geld bringen können!

Ein Beitrag von

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Wer die Regelaltersgrenze erreicht, sollte nicht automatisch eine Vollrente beziehen. Denn eine 99,99-Prozent-Teilrente kann Vorteile bieten. Bei 2.000 Euro Monatsrente beträgt der Unterschied nur 20 Cent monatlich oder 2,40 Euro jährlich. Dieser geringe Verzicht kann sich insbesondere bei der Angehörigenpflege lohnen.

1. Angehörige pflegen – zusätzliche Rente sichern

Wer nach der Regelaltersgrenze eine Vollrente bezieht, ist als nicht erwerbsmäßige Pflegeperson grundsätzlich rentenversicherungsfrei. Bei einer 99,99-Prozent-Teilrente können dagegen Beiträge der Pflegekasse zusätzliche Rentenansprüche schaffen.

Voraussetzung ist unter anderem, dass mindestens Pflegegrad 2 vorliegt, die Pflege mindestens zehn Stunden an wenigstens zwei Tagen pro Woche erfolgt und die Pflegeperson höchstens 30 Stunden wöchentlich erwerbstätig ist.

2. Weiterarbeiten und Rentenansprüche aufbauen

Wer nach der Regelaltersgrenze eine Altersvollrente bezieht, ist in einer Beschäftigung grundsätzlich rentenversicherungsfrei. Mit einer Teilrente besteht dagegen grundsätzlich Rentenversicherungspflicht. Eigene und Arbeitgeberbeiträge können die spätere Rente erhöhen.

Auch Vollrentner können durch Verzicht auf die Versicherungsfreiheit weitere Rentenansprüche erwerben.

3. Rentensplitting – auch nach einem Todesfall

Ehegatten können unter gesetzlichen Voraussetzungen ihre in der Ehe erworbenen Rentenanwartschaften aufteilen. Das Rentensplitting kann auch nach dem Tod eines Ehepartners möglich sein.

Ob eine Vollrente oder Teilrente bezogen wird, kann für das Ende der Splittingzeit bedeutsam sein. Die 99,99-Prozent-Teilrente ist aber keine allgemeine Voraussetzung für das Splitting nach einem Todesfall.

Ein wirksames Rentensplitting schließt eine Witwen- oder Witwerrente aus.

4. Altersvorsorgedepot und staatliche Förderung

Auch beim geplanten staatlich geförderten Altersvorsorgedepot kann die Teilrente interessant sein.

Wer durch eine versicherungspflichtige Beschäftigung förderberechtigt ist, könnte staatliche Zulagen erhalten. Ob das im konkreten Fall gilt, hängt von den maßgeblichen Fördervorschriften ab.

Mein Fazit: Vor der Vollrente beraten lassen!

99,99 Prozent können vorteilhafter sein als 100 Prozent!

Deshalb sollten Versicherte vor Beantragung der Regelaltersrente oder beim Erreichen der Regelaltersgrenze von einem unabhängigen, registrierten Rentenberater prüfen lassen, ob eine 99,99-Prozent-Teilrente für sie sinnvoll ist.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

Entscheidend sind die persönliche Versicherungsbiografie, Pflege, Beschäftigung und Familiensituation. Eine pauschale Empfehlung wäre falsch.

#Teilrente #RenteMit99Komma99Prozent #Rentenberatung #PflegendeAngehörige #Rentensplitting

KI-Bilder-Hinweis: Die Fotos wurden mit Unterstützung künstlicher Intelligenz erstellt.

Pflege-Reform sorgt für Empörung: Werden pflegende Angehörige jetzt doppelt bestraft?

Pflege-Reform sorgt für Empörung: Werden pflegende Angehörige jetzt doppelt bestraft?

Ein Beitrag von

Werner Hoffmann. Rentenberater (RDG).

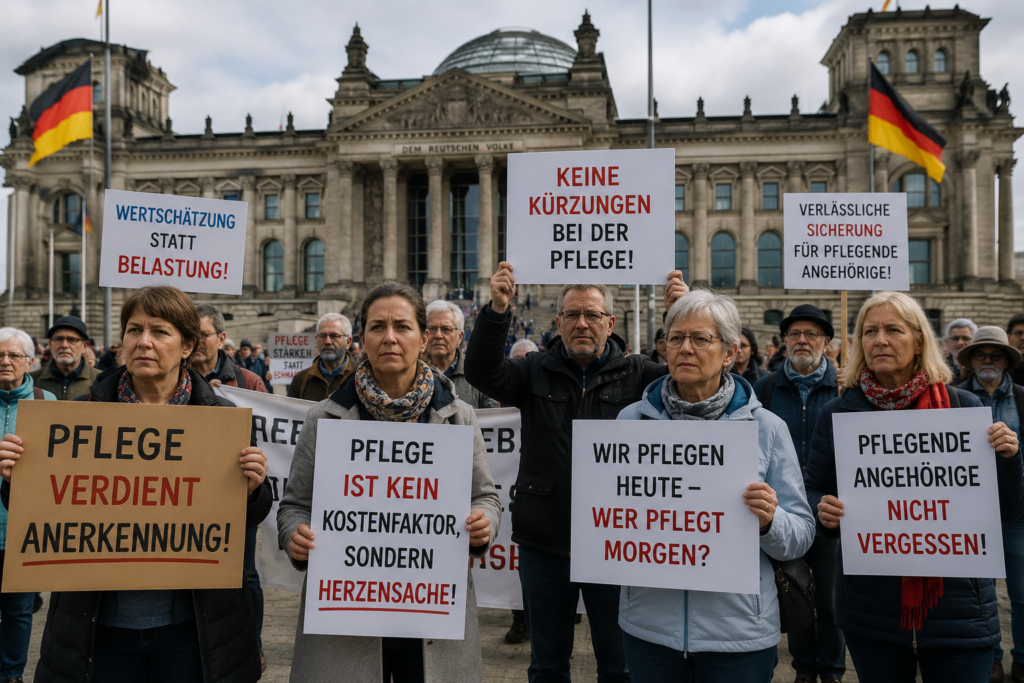
Millionen Menschen in Deutschland pflegen Angehörige zu Hause. Ohne ihren Einsatz würde das Pflegesystem längst zusammenbrechen. Doch ausgerechnet diese Menschen könnten nun durch die geplante Pflegereform finanzielle Nachteile erleiden.

Kritik kommt unter anderem vom Bundesverband der Rentenberater. Dort wird bemängelt, dass die Reform auf Kosten derjenigen gehen könnte, die bereits heute einen erheblichen Teil der Pflegearbeit übernehmen.  

Rentenansprüche sollen gekürzt werden

Besonders umstritten ist die geplante Änderung bei den Rentenbeiträgen für pflegende Angehörige. Nach den bisherigen Regelungen konnten auch Pflegepersonen, die bereits eine Altersrente beziehen, unter bestimmten Voraussetzungen weiterhin zusätzliche Rentenansprüche erwerben.

Nach den aktuellen Reformplänen soll dies künftig deutlich eingeschränkt werden. Rentenbeiträge für Pflegepersonen sollen nur noch bis zum Erreichen der Regelaltersgrenze gezahlt werden. Wer danach einen Angehörigen pflegt, würde für diese Pflegeleistung keine weiteren Rentenanwartschaften mehr erhalten.  

Gleiche Pflege – aber unterschiedliche Anerkennung

Kritiker sehen darin einen Widerspruch. Denn die tatsächliche Pflegeleistung verändert sich nicht durch das Alter der Pflegeperson.

Wer seinen Ehepartner, seine Eltern oder andere Angehörige mit 63 Jahren pflegt, soll weiterhin Rentenpunkte erhalten. Wer dieselbe Pflegearbeit mit 67 Jahren übernimmt, könnte künftig leer ausgehen. Genau dieser Punkt sorgt bei vielen Betroffenen für Unverständnis.  

Frauen besonders betroffen

Von den geplanten Änderungen wären vor allem Frauen betroffen. Sie übernehmen nach wie vor den größten Teil der häuslichen Pflege und haben häufig bereits durch Kindererziehung, Teilzeitbeschäftigung oder Familienarbeit geringere eigene Rentenansprüche aufgebaut.

Fallen nun zusätzliche Rentenansprüche aus der Pflege weg, könnte dies langfristig die Gefahr von Altersarmut erhöhen.  

Finanzielle Auswirkungen können erheblich sein

Je nach Pflegegrad und Umfang der Pflege können heute erhebliche Rentenanwartschaften entstehen. Nach Berechnungen des Bundesverbandes der Rentenberater könnten künftig Rentenbeiträge im Gegenwert von mehreren Tausend Euro pro Jahr entfallen. Bei einer mehrjährigen Pflegetätigkeit summieren sich die Verluste auf spürbare Rentenbeträge.  

Wer trägt die Last der Pflege?

Rund 80 bis 85 Prozent aller Pflegebedürftigen werden überwiegend im häuslichen Umfeld versorgt. Die Rentenberater warnen davor, die soziale Absicherung pflegender Angehöriger zu schwächen. Die Belastungen werden immer stärker auf Familien verlagert.

Wer Angehörige pflegt, übernimmt eine gesellschaftlich unverzichtbare Aufgabe. Wird dadurch diese Leistung künftig weiterhin ausreichend anerkannt oder zahlen ausgerechnet diejenigen die Rechnung, die das Pflegesystem tagtäglich stützen.

Unabhängiger Rentenberater Werner Hoffmann

#Pflegereform
#PflegendeAngehörige
#Rente
#Pflegeversicherung
#Altersvorsorge

Mit 77 Jahren erstmals Altersrente: Drei Monate Minijob können den Anspruch sichern

Ein Beitrag von
Werner Hoffmann. - Rentenberater (RDG). www.Renten-experte.de
Werner Hoffmann.
– Rentenberater (RDG).
www.Renten-experte.de .

Eine am 23. Juni 1949 geborene Versicherte hat bisher keine Altersrente beantragt. In ihrem Versicherungsverlauf befinden sich nach den vorliegenden Angaben Beschäftigungszeiten aus den Jahren 1986 bis 1989 sowie ein neunmonatiger Minijob im Jahr 2000.

Unterstellt man für 1986 bis 1988 jeweils zwölf Beitragsmonate, ergibt sich:

1986 bis 1988: 36 Monate
Minijob 1989: 12 Monate
Minijob 2000: 9 Monate

Insgesamt wären damit 57 Beitragsmonate vorhanden. Für die Regelaltersrente werden jedoch mindestens 60 Kalendermonate benötigt. Es fehlen also nur drei Monate.

Die Schulzeit zwischen dem 16. und 18. Lebensjahr hilft dabei nicht weiter. Schulzeiten können grundsätzlich erst ab dem vollendeten 17. Lebensjahr als Anrechnungszeiten gespeichert werden. Sie zählen jedoch nicht als Beitragsmonate für die allgemeine Wartezeit von fünf Jahren.

Drei Monate als Leseoma

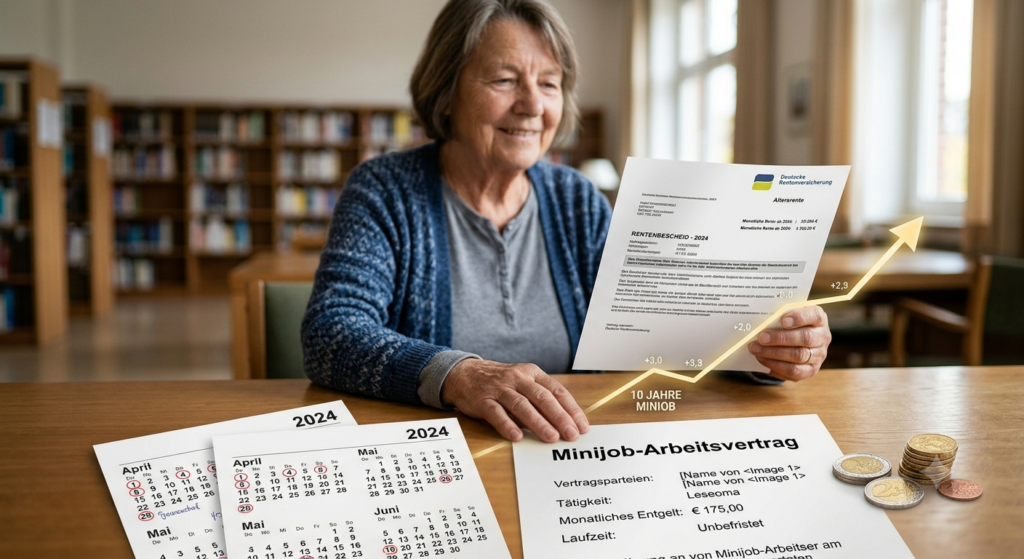
Nimmt die Versicherte nun für drei Monate einen ordnungsgemäß angemeldeten Minijob als Leseoma mit monatlich 175 Euro auf, können die fehlenden Monate erworben werden.

Voraussetzung ist, dass sie sich nicht von der Rentenversicherungspflicht befreien lässt. Die Vergütung darf auch nicht lediglich als steuerfreie Ehrenamts- oder Übungsleiterpauschale gezahlt werden.

Bei einem gewerblichen Minijob beträgt der Eigenanteil der Versicherten monatlich 6,30 Euro. Nach drei Monaten wären die erforderlichen 60 Beitragsmonate erfüllt.

Aus den bisher überschlägig berechneten rund 0,551 Entgeltpunkten und dem zusätzlichen Verdienst von insgesamt 525 Euro ergeben sich ungefähr 0,561 Entgeltpunkte.

Beim Rentenwert von 42,52 Euro ab 1. Juli 2026 entspräche dies einer monatlichen Bruttorente von rund:

0,561 × 42,52 Euro = 23,87 Euro

Was ergibt das innerhalb von zehn Jahren?

Ohne Rentenanpassungen würden in zehn Jahren insgesamt rund 2.864 Euro brutto ausgezahlt.

Unterstellt man vereinfachend eine jährliche Rentenanpassung von durchschnittlich 3 Prozent, würden innerhalb von zehn Jahren insgesamt rund 3.284 Euro brutto gezahlt. Die tatsächlichen Rentenanpassungen können allerdings höher oder niedriger ausfallen.

Kein Zuschlag seit dem regulären Rentenalter

Obwohl die Versicherte ihre Rente erst mit 77 Jahren beginnt, erhält sie für die Zeit seit Erreichen der Regelaltersgrenze keinen Zuschlag von 0,5 Prozent pro Monat.

Dieser Zuschlag setzt nach § 77 SGB VI voraus, dass die Wartezeit bereits erfüllt war und eine bestehende Altersrente trotzdem nicht beansprucht wurde. Hier entsteht der Rentenanspruch jedoch erst durch die drei neuen Beitragsmonate.

Erst wenn die Versicherte die Rente nach Erfüllung der 60 Monate weiter aufschiebt, erhöht sich der Zugangsfaktor für jeden weiteren Monat um 0,5 Prozent.

Rentenberater. Werner Hoffmann. www.Renten-Experte.de
Unabhängiger Rentenberater Werner Hoffmann.

#Altersrente #Minijob #Rentenversicherung #Entgeltpunkte #Rentenberatung

KI-Hinweis: Alle in diesem Beitrag verwendeten Bilder wurden mithilfe Künstlicher Intelligenz erstellt und dienen ausschließlich der Illustration.

Rente vor dem Kollaps? Warum das eigentliche Problem verschwiegen wird!

Ein Beitrag von

Werner Hoffmann - Rentenberater (RDG) www.Renten-experte.de
www.Renten-experte.de

Werner Hoffmann – Rentenberater (RDG)

Die Diskussion um die gesetzliche Rentenversicherung wird seit Jahren von einem zentralen Narrativ geprägt:
Die Kosten explodieren – das System ist nicht mehr finanzierbar.

Doch genau das stimmt so nicht.

Aktuelle Analysen zeigen vielmehr:
Nicht die Kosten sind das Problem – sondern die politische Belastung des Systems.

Denn die gesetzliche Rentenversicherung ist längst nicht mehr nur ein reines Beitragssystem zur Altersvorsorge.

Sie wurde über Jahrzehnte hinweg mit zahlreichen zusätzlichen gesellschaftspolitischen Aufgaben belastet.

Dazu gehören unter anderem:

  • Berücksichtigungszeiten,
  • Kindererziehungszeiten,
  • Zuschläge zur Grundrente,
  • Entgeltpunkte für politisch Verfolgte der ehemaligen DDR,
  • rückwirkende Kindererziehungszeiten,
  • und viele weitere Leistungen.

Diese Maßnahmen sind gesellschaftlich gewollt – und oft auch sinnvoll.

Doch sie haben ein grundlegendes Problem:
Sie werden überwiegend aus der Rentenkasse finanziert – und nicht vollständig aus Steuermitteln.

Zwar zahlt der Bund bereits einen Zuschuss in die Rentenversicherung.

Doch dieser reicht bei weitem nicht aus, um die tatsächlichen Kosten dieser politischen Zusatzleistungen zu decken.

Gerade politische Akteure – von Populisten bis hin zu sogenannten neoliberalen oder „wirtschaftsliberalen“ Stimmen – stellen den Bundeszuschuss so dar, als müsse er gezahlt werden, weil die Rentenversicherung angeblich pleite wäre.
Das ist jedoch in keinster Weise der Fall.

Das Ergebnis:

  • Die Rentenkasse wird strukturell belastet,
  • Beitragszahler tragen indirekt politische Entscheidungen,
  • die Diskussion über „zu hohe Kosten“ lenkt vom eigentlichen Problem ab.

Dabei wäre die Lösung eigentlich klar:

👉 Der Bundeszuschuss müsste deutlich erhöht werden,
👉 um die politisch beschlossenen Zusatzleistungen vollständig auszugleichen.

Denn dann würde sichtbar werden:
Das Rentensystem selbst ist nicht das Problem – sondern seine politische Überfrachtung.

Als Rentenberater (RDG) erlebe ich in der Praxis immer wieder, wie stark dieses Missverständnis verbreitet ist.

Viele Menschen glauben, das System sei grundsätzlich „zu teuer“.

Doch tatsächlich wird es durch politische Entscheidungen belastet, die nicht ausreichend gegenfinanziert sind.

Das führt zu Unsicherheit – und zu falschen Schlussfolgerungen.

Deshalb ist es wichtig, die Dinge klar zu benennen:

Die gesetzliche Rentenversicherung ist stabiler als ihr Ruf – aber sie wird politisch überstrapaziert.

#Rente #Rentenversicherung #Politik #Sozialstaat #Altersvorsorge

Quelle: https://rentenberater.blog/rente-vor-dem-kollaps-warum-das-eigentliche-problem-verschwiegen-wird/

Renten-Kehrtwende ab Juli 2026: Minijobber sollen eine zweite Chance bekommen

Ein Beitrag von

Werner Hoffmann.

www.Renten-Experte.de

Ab dem 1. Juli 2026 soll sich für Millionen Minijobber Entscheidendes ändern. Wer sich früher von der Rentenversicherungspflicht befreien ließ, konnte diese Entscheidung während eines laufenden Minijobs bislang nicht mehr korrigieren. Es galt praktisch: Einmal befreit – in diesem Job gebunden.

Wichtig: Diese Neuregelung ist derzeit vorgesehen, aber noch nicht endgültig als geltendes Recht in Kraft.

Befreiung soll einmalig rückgängig gemacht werden können

Nach dem aktuellen Gesetzesvorhaben sollen Minijobber ihre frühere Befreiung ab dem 1. Juli 2026 einmalig wieder aufheben können.

Das wäre neu. Bislang war eine Änderung während eines bestehenden Arbeitsverhältnisses nicht möglich.

Geplant ist:

  • Die Aufhebung wirkt nur für die Zukunft,
  • Vergangene Zeiten bleiben beitragsfrei,
  • Bei mehreren Minijobs gilt die Entscheidung einheitlich,
  • Eine spätere erneute Befreiung ist nicht mehr vorgesehen.

Wichtige Klarstellung

Die Befreiung gilt nur für das jeweilige Beschäftigungsverhältnis.

Wird ein Minijob beendet und später ein neuer begonnen, entsteht automatisch wieder Rentenversicherungspflicht. Der Arbeitnehmer kann sich dann neu entscheiden.

Die geplante Änderung betrifft daher vor allem Personen, die in einem noch laufenden Minijob vor Jahren die Befreiung gewählt haben und diese nun korrigieren möchten – ohne kündigen zu müssen.

603 Euro ab 1. Januar 2026

Bereits feststehend ist: Zum 1. Januar 2026 steigt die Minijob-Grenze auf 603 Euro monatlich, da der Mindestlohn erhöht wird. Wer bis zu 603 Euro verdient, bleibt im Minijob.

In der Rentenversicherung besteht weiterhin Versicherungspflicht, sofern keine Befreiung beantragt wird.

Warum das relevant ist

Mit eigenem Beitragsanteil zählt der Monat als vollwertige Pflichtbeitragszeit. Das kann entscheidend sein für die 35-jährige Wartezeit, die 45-jährige Wartezeit, den Anspruch auf Erwerbsminderungsrente sowie Reha-Leistungen.

Sollte die Gesetzesänderung wie geplant in Kraft treten, eröffnet sie vielen Betroffenen eine echte zweite Chance. Eine individuelle Prüfung des Versicherungsverlaufs bleibt jedoch empfehlenswert.

#Minijob #603Euro #Rentenversicherung #Altersvorsorge #Rentenberatung

Quelle: https://rentenberater.blog/renten-kehrtwende-ab-juli-2026-minijobber-sollen-eine-zweite-chance-bekommen-2/

Früher in Rente – Aber bitte nicht blind! Die ganze Wahrheit über Sonderbeiträge

Ein Beitrag von

Werner Hoffmann.

– www.Renten-Experte.de –

Früher raus aus dem Job – ohne lebenslange Abschläge? Klingt verlockend.

Und ja: Das deutsche Rentenrecht bietet tatsächlich legale Möglichkeiten, um Abschläge bei einem vorgezogenen Rentenbeginn auszugleichen.

Grundsätzlich gilt: Wer vor der Regelaltersgrenze in Rente geht, zahlt 0,3 % Abschlag pro Monat – also 3,6 % pro Jahr – und zwar dauerhaft.

Bei zwei Jahren früherem Rentenbeginn sind das bereits 7,2 %, bei vier Jahren 14,4 %. Diese Kürzungen gelten lebenslang.

Doch es gibt Gestaltungsmöglichkeiten:

1) Sonderzahlungen an die Deutsche Rentenversicherung

Ab dem 50. Lebensjahr können Versicherte zusätzliche Beiträge einzahlen, um Rentenabschläge ganz oder teilweise auszugleichen.

Die Deutsche Rentenversicherung berechnet auf Antrag, welcher Betrag erforderlich ist. Diese Einzahlungen sind oft steuerlich begünstigt und erhöhen die spätere Rente dauerhaft – selbst dann, wenn doch nicht früher in Rente gegangen wird.

2) Wertguthaben / Arbeitszeitkonten

Wer über Jahre Zeit oder Geld ansammelt (zum Beispiel Überstunden oder Gehaltsbestandteile), kann sich vor Rentenbeginn freistellen lassen.

Das Arbeitsverhältnis läuft formal weiter – ohne Rentenabschläge. Allerdings bieten längst nicht alle Arbeitgeber solche Modelle an.

Doch hier endet die einfache Betrachtung. Denn ob sich Sonderbeiträge oder Wertguthaben wirklich lohnen, hängt von weit mehr Faktoren ab:

  • dem persönlichen Gesundheitszustand,
  • der statistischen Lebenserwartung,
  • der Frage, ob der Ehepartner im Todesfall überhaupt Anspruch auf Hinterbliebenenversorgung hat,
  • wo die Krankenversicherung im Alter besteht (KVdR oder freiwillig versichert),
  • wie hoch das gesamte Einkommen in der Rente ist,
  • dem Risiko einer frühen Pflegebedürftigkeit,
  • möglichen steuerlichen Auswirkungen,
  • und nicht zuletzt der Frage, ob eine Erbschaft zu erwarten ist oder Vermögen anderweitig eingesetzt werden sollte.

Gerade hohe Sonderzahlungen können schnell sechsstellige Beträge erreichen. Dieses Kapital ist dann unwiderruflich im System gebunden. Es steht nicht mehr flexibel für Pflege, Immobilienanpassung oder familiäre Unterstützung zur Verfügung.

Werner Hoffmann Rentenexperte - www.Renten-Experte.de

Deshalb darf bei aller Euphorie über „Renten-Hacks“ das Ziel nicht aus den Augen verloren werden:

Ob es sich lohnt, eigene Sonderbeiträge zu bezahlen, hängt von vielen individuellen Faktoren ab, die unbedingt geprüft werden müssen. Hilfreich ist dieser Check durch einen unabhängigen Rentenberater.

Hashtags:
#Rente #FrüherInRente #Rentenberatung #Altersvorsorge #Rentenplanung

Quelle: https://rentenberater.blog/frueher-in-rente-aber-bitte-nicht-blind-die-ganze-wahrheit-ueber-sonderbeitraege/

Tipp vom Rentenberater bei Witwenrente – Teil 2: Die gesetzlichen Grundlagen und was sich ab 2025 ändert

Ein Beitrag von Renten-Experte (Sachkundeprüfung Rentenberater nach RDG (Theor.)) Werner Hoffmann

Viele Witwen und Witwer wundern sich, warum ihre Hinterbliebenenrente plötzlich kleiner ausfällt. Oft liegt der Grund nicht bei den Betroffenen, sondern im Gesetz: im Sozialgesetzbuch VI (SGB VI). Hier ist genau geregelt, wer Anspruch auf Witwen- oder Witwerrente hat – und wie Einkommen angerechnet wird.


Gesetzliche Grundlage

Die wichtigsten Paragrafen sind § 46 und § 97 SGB VI. § 46 bestimmt, wer Anspruch auf Witwen- oder Witwerrente hat, § 97 regelt die Einkommensanrechnung.

Seit der Reform zum 1. Januar 2002 unterscheidet die Rentenversicherung zwischen alter und neuer Witwenrente.

  • Wer vor 2002 geheiratet hat und dessen Partner vor 2002 starb, fällt unter das alte Recht.
  • Alle anderen unterliegen dem neuen Recht – mit deutlich strengeren Anrechnungen.

Alter vs. neue Witwenrente

Bei der alten Witwenrente blieb vieles anrechnungsfrei, etwa Teile der betrieblichen Altersversorgung. In der neuen Variante werden fast alle Einkünfte berücksichtigt – auch Löhne, Betriebsrenten oder Abfindungen. Dazu kommt: Der Rentensatz wurde von 60 % auf 55 % gesenkt.


Einkommensanrechnung

Die Berechnung erfolgt in drei Schritten:

  • Pauschale Abzüge (40 % bei Arbeit, 14 % bei Renten),
  • Abzug des Freibetrags (ab Juli 2025 → 1 076,86 €, bundesweit einheitlich),
  • 40 % des verbleibenden Betrags werden auf die Rente angerechnet.

Beispiele dazu findest du im Artikel auf meinem Blog.


Änderungen ab Juli 2025

Ab 1. Juli 2025 gelten bundesweit einheitliche Freibeträge, Ost-/West-Unterschiede fallen weg. Doch das System bleibt komplex – und Fehler kommen häufig vor. Darum sollte jede Rentnerin und jeder Rentner die neue Berechnung prüfen lassen.


Mein Rat

  • Prüfe, ob du unter alte oder neue Witwenrente fällst,
  • Lass deine Einkommensanrechnung regelmäßig kontrollieren,
  • Melde Einkommensänderungen sofort,
  • Hol dir unabhängige Beratung.

Nur so lässt sich vermeiden, dass Geld verloren geht.


Weitere Informationen und persönliche Beratung:
www.renten-experte.de

Nützlicher Zusatz:

www.not-fallordner.de


Hashtags:
#Rente #Witwenrente #Rentenberater #SGBVI #Sozialrecht #Vorsorge #Finanzwissen #Frauen #Rentenrecht

Quelle: https://rentenberater.blog/tipp-vom-rentenberater-bei-witwenrente-teil-2-die-gesetzlichen-grundlagen-und-was-sich-ab-2025-aendert/

Witwenrente 2026: Diese Änderungen können Tausende Euro Unterschied machen!

Ein Beitrag von

Werner Hoffmann
www.Renten-Experte.de

Ab dem Jahr 2026 ändern sich wichtige Rahmenbedingungen bei der großen Witwenrente. Viele Betroffene unterschätzen, wie stark solche Anpassungen die spätere Versorgung beeinflussen können.

Was ist die große Witwenrente?
Die große Witwen- oder Witwerrente kann gezahlt werden, wenn bestimmte Voraussetzungen erfüllt sind, zum Beispiel,

ein bestimmtes Mindestalter erreicht ist,
ein minderjähriges Kind erzogen wird,
oder eine eigene Erwerbsminderung vorliegt.

Die große Witwenrente beträgt grundsätzlich 55 % der Rente des verstorbenen Partners. In bestimmten Altfällen (je nach Heiratsdatum und Geburtsjahr) können es 60 % sein.

Was ändert sich 2026?

1) Freibetrag beim eigenen Einkommen
Wenn Witwen oder Witwer eigenes Einkommen haben, wird die Witwenrente unter Umständen gekürzt. Entscheidend ist ein Freibetrag: Nur Einkommen oberhalb dieses Freibetrags wird angerechnet. Da der Freibetrag regelmäßig angepasst wird, kann sich ab 2026 die Kürzung verändern.

2) Höhere Berechnungsgrundlagen durch Rentenanpassungen
Steigen Renten, kann sich auch die Ausgangsbasis für Hinterbliebenenleistungen erhöhen. Wer 2026 erstmals in den Leistungsbezug kommt, startet oft mit einer anderen Grundlage als in früheren Jahren.

3) Altersgrenzen im Blick behalten
Die Altersgrenze für die große Witwenrente wurde schrittweise angehoben. Für neue Fälle ab 2026 können daher strengere Altersvorgaben gelten als früher. Wer diese Grenze noch nicht erreicht, erhält häufig zunächst nur die kleine Witwenrente, die deutlich niedriger ausfallen kann.

Warum ist das so wichtig?
Ob 55 % oder 60 %, ob Einkommensanrechnung oder nicht: Das kann schnell mehrere hundert Euro im Monat ausmachen. Deshalb lohnt sich eine individuelle Prüfung, insbesondere wenn,

unklar ist, ob die große oder nur die kleine Witwenrente greift,
eigenes Einkommen die Leistung mindert,
Heiratsdatum und Geburtsjahr eine Rolle spielen,
die tatsächliche Absicherung im Todesfall konkret berechnet werden soll.

Wer Klarheit will, sollte rechtzeitig prüfen lassen, was im persönlichen Fall wirklich gilt. Hilfreich ist ein Check durch einen unabhängigen Rentenberater, damit Sie die richtige Entscheidung treffen.

#Witwenrente #Hinterbliebenenversorgung #Rentenrecht #Rente2026 #Rentenberatung

Quelle: https://rentenberater.blog/witwenrente-2026-diese-aenderungen-koennen-tausende-euro-unterschied-machen/

Tipp vom Rentenberater bei Witwenrente – Teil 1: Wenn die Rente plötzlich kleiner ausfällt

Ein Beitrag von
Renten-Experte (Sachkundeprüfung Rentenberater nach RDG (Theor.).
Werner Hoffmann.

Viele Witwen und Witwer erleben eine böse Überraschung: Die Hinterbliebenenrente fällt deutlich niedriger aus als erwartet. Was als finanzielle Stütze gedacht war, reicht oft nicht für den Alltag. Ursache ist meist eine wenig bekannte Regelung der Deutschen Rentenversicherung – die Einkommensanrechnung.

Diese greift automatisch, sobald zusätzliches Einkommen fließt – etwa aus Arbeit, einer Betriebsrente oder weiteren Renten. Alles, was den Freibetrag übersteigt, wird teilweise abgezogen. Im Schnitt verlieren Betroffene über 200 Euro im Monat. Besonders Frauen trifft das hart, weil sie häufig Teilzeit gearbeitet haben und auf die Witwenrente angewiesen sind.

Die gesetzliche Grundlage steht in § 97 SGB VI. Dort ist genau festgelegt, wie das Einkommen ermittelt wird – und das ist komplexer, als viele denken. Denn die 40 Prozent, die am Ende auf die Witwenrente angerechnet werden, entstehen erst nach einer mehrstufigen Berechnung mit pauschalen Abschlägen, Freibeträgen und Zwischenwerten. Beispiele hierzu gibt es in weiteren Artikeln.
Gerade weil die Berechnung so unübersichtlich ist, lohnt sich eine fachkundige Prüfung. Kleine Fehler oder nicht berücksichtigte Freibeträge können große Auswirkungen haben. Ein Rentenberater erkennt schnell, ob Abzüge korrekt sind, und hilft bei Anträgen, Nachweisen oder Widersprüchen. Häufig werden Leistungen zu stark gekürzt, weil unvollständige Daten vorliegen.
Jede Änderung Ihrer Einkommenssituation – ob neue Teilzeitstelle, betriebliche Altersrente, Abfindung oder Bonuszahlung – kann die Witwenrente beeinflussen. Deshalb gilt: Bei jedem Einkommenswechsel den Rentenberater einschalten. So vermeiden Sie, dass Ihnen zustehendes Geld verloren geht.

Viele Erfahrungen zeigen, dass erst nach fachkundiger Beratung klar wird, welche Rechte und Möglichkeiten wirklich bestehen. Das Rentenrecht ist kompliziert, und Fehler sind keine Seltenheit. Wer früh reagiert, kann Kürzungen reduzieren oder zu viel einbehaltene Beträge zurückerhalten.

Sehr hilfreich ist auch ein Notfallordner, in dem alle wichtigen Informationen, Dokumente und Vollmachten festgehalten werden. Der Notfallordner von

www.not-fallordner.de

bietet wertvolle Unterstützung, um im Ernstfall schnell handlungsfähig zu bleiben – für sich selbst und die Angehörigen.

Witwenrente ist keine Wohltat, sondern eine erworbene Leistung. Sie soll Sicherheit geben, wenn der Mensch fehlt, der bisher den Lebensunterhalt mitgetragen hat. Diese Sicherheit zu schützen, ist Aufgabe eines qualifizierten Rentenberaters.

Mein Rat: Lassen Sie Ihre Rentenunterlagen prüfen – spätestens dann, wenn sich Ihre Einkünfte verändern. So behalten Sie den Überblick und sichern Ihre finanzielle Unabhängigkeit im Alter.


Weitere Informationen und persönliche Beratung finden Sie auf:
www.renten-experte.de


Hashtags:
#Rente #Witwenrente #Rentenberater #Sozialrecht #Frauen

Quelle: https://rentenberater.blog/tipp-vom-rentenberater-bei-witwenrente-teil-1-wenn-die-rente-ploetzlich-kleiner-ausfaellt/

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen