Bürgergeld vs. – Arbeitnehmer alleinstehend – Arbeit lohnt sich

FakeNews von bestimmten Arbeitgebern und politisch von Rechts-Außen

Immer wieder behaupten bestimmte Personen, dass sich Arbeiten gehen nicht lohne und das Bürgergeld viel zu hoch sei.
Gestrickt wird dieses Narrativ meist von Arbeitgebern aus dem Niedriglohnbereich. Speziell die Reinigungsbranche versucht gegen die Höhe des Bürgergeldes Stimmung zu machen.

Damit ist der Bundes­innungs­verbands des Gebäudereinigerhandwerks (BIV) allerdings in guter Gesellschaft mit vielen Arbeitgebern, die die Folge auf sich zukommen sehen, dass eine stärkere Anpassung des Mindestlohns entsteht.
Tatsächlich wäre die Anpassung des Mindestlohns dringend erforderlich

Gründe:

Wer Mindestlohn bezieht ist oftmals in einem Lohnbereich, der – zumindest bei Familien – die Aufstockung durch das Jobcenter notwendig macht.

Darüber hinaus führt die Zahlung in Höhe des Mindestlohns in der Rente zur Zahlung einer Grundsicherung.
Für die Aufstockung und für die Erhöhung der Rente auf Grundsicherung zahlt letztendlich der Steuerzahler.

Und diese Zahlungen sind die Folge von zu niedrigem Mindestlohn.

Und dies ist auch der Hauptgrund, warum unterschiedliche Gruppen gegen die Erhöhung des Bürgergeldes Stimmung machen.

Denn wenn das Bürgergeld niedriger wäre, wäre die Aufstockung kleiner und die Niedriglohnbranche aus der Kritik.

Tatsächlich ist die Absenkung des Bürgergeldes überhaupt nicht diskutabel, da das Bürgergeld sich aus dem Existenzminimum berechnet.

Und hier ist eine Absenkung undenkbar.
Wie hoch müsste der Mindestlohn eigentlich sein?

Die eigentliche Höhe müsste so gewählt werden, dass es sich lohnt zu arbeiten und ab der Rente nach 45 Versicherungsjahren eine Rente oberhalb der Grundsicherung geleistet wird.

Bevor ich dies hier berechne, zunächst eine Berechnung und Gegenüberstellung von Bürgergeld und Arbeitnehmerlohn bei einem alleinstehenden Arbeitnehmer

In 2023:

Ein lediger AN mit Mindestlohn -12 Euro – erhält 12 x 8 Std. x 21 Tage = 2.016 € Brutto.

Das sind netto 1.396,24 €.

In 2024 sind es Brutto

2..084,88 (12,42x8Std.x21Tage), netto 1.523,31 € (durch höhere Freibeträge).

Wie hoch wäre das Bürgergeld?

563 Euro,

zuzüglich maximal für Wohnung in Stuttgart: 566 Euro

+ Max Heizung 70 Euro

= 1.204 Eurro

Wer ledig ist hat bei Mindestlohn 319,32 Euro mehr.

Alle Zahlen sind ab 2024 gerechnet.

In 2023 wäre das Bürgergeld niedriger und auch der Lohn

12 x 8 x 21 Tage = 2.016

Netto 1.466,73 €.

Bürgergeld 502 € + Wohnung 636 € = 1.138 €

Differenzen 328,73 €

Wer also arbeitet hat

2023: 328 Euro

2024: 319 Euro mehr

Stuttgart hat die höchsten Mietzuschüsse. In anderen Regionen ist der Wohnzuschuss niedriger und der Abstand höher zugunsten eines Arbeitnehmers.
Wie hoch wäre die Rente?

Das Durchschnittseinkommen in der Rentenversicherung beträgt 43.142 € pro Jahr.

Bei Mindesteinkommen besteht ein Jahres Einkommen von 24.192,Euro

Damit bekommt ein Arbeitnehmer 0,5607 Entgeltpunkte für ein Jahr.

Nach 45 Jahren ergibt dies eine Bruttorente, die mit 67!Jahren gezahlt wird, wie folgt:

0,5607 x 45 Jahre x 37,60 = 948,70 Euro. nach Abzug von Krankenversicherung beträgt die Nettorente 850 Euro.

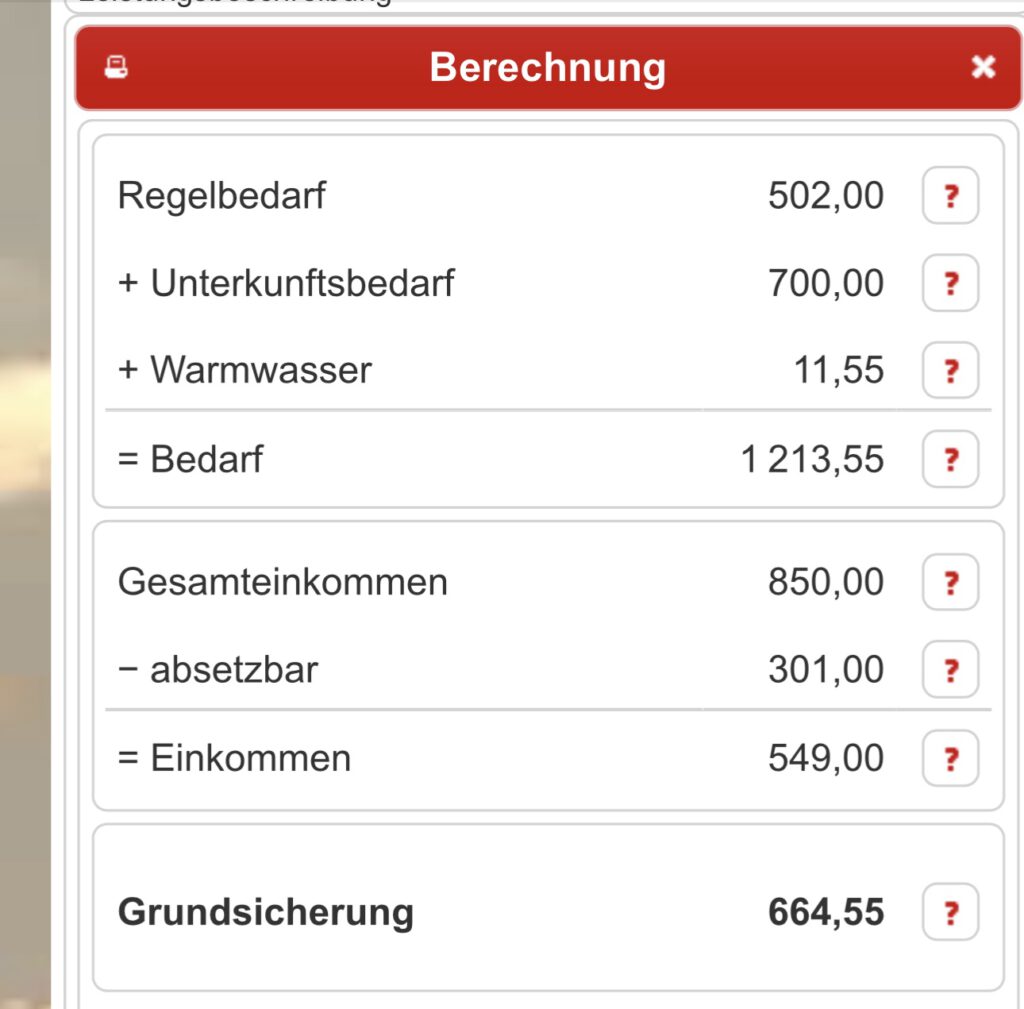
Angenommene Miete 700

Warmwasser 11,55

Nachfolgend die Berechnung der Grundsichdrung
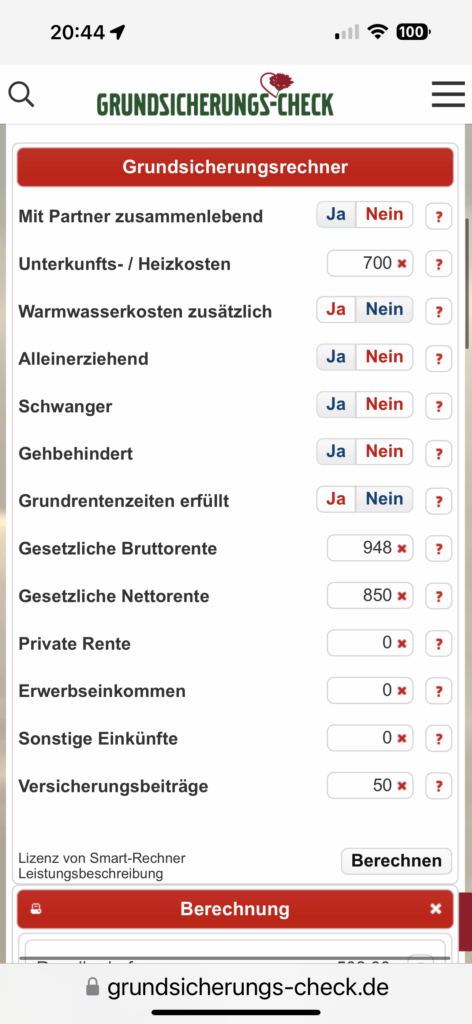
Neben der Bruttorente wird in diesem Fall eine Grundsicherung von 664,55 Euro gewährt.

Was bleibt zum Leben?

Nettorente: 850 Euro

Grundsicherung: 664,55 Euro

= 1.514,55

abzüglich Miete und Nebenkosten: 700

abzüglich Wasser: 20 Euro

= für alle anderen Ausgaben 794 Euro.

Man darf jedoch nicht übersehen, dass die Grundsicherung oft niedriger ist. Wesentlichen Einfluss hat die Miete. Und auch die QM-Zahl.

45 qm sind bei einer Person das Maximum. Im Extrem bedeutet dies auch mal Umzug!

Wer nur Mindestlohn verdient, ist auf Grundsicherung angewiesen.

Aufgrund dieser Berechnung wäre ein Mindestlohn von 2.650 Euro pro Monat erforderlich.

Ein Bruttolohn von monatlich 2.650 € bedeutet einen höheren Mindeststundenlohn.

Berechnung des Mindeststundenlohns:

2.650 € : 21 Arbeitstage : 8 Stunden = 15,77 Euro
Ein weiteres Beispiel – 4-Köpfige Arbeitnehmerfamilie mit 1 Arbeitnehmer gibt es hier —> https://blog.forum-55plus.de/index.php/2023/10/05/landrat-tuebingen-joachim-walter-cdu-hat-keine-ahnung-oder-betreibt-wohl-rechtspopulismus/

Ein weiteres Beispiel – 8-Köpfige Arbeitnehmerfamilie mit 1 Arbeitnehmer gibt es hier —> https://blog.forum-55plus.de/index.php/2023/10/19/arbeit-lohnt-sich-nicht-von-wegen/

Doppelbesteuerung der Rente: Wie Du eine Rückzahlung der Einkommensteuer erhältst

Rentner haben oft Anspruch auf Rückzahlung der Einkommensteuer

Für bestimmte Rentner könnte es interessant sein, diesen Artikel genau zu lesen.

www.Renten-Experte.de

Renten wurden und werden teilweise doppelt besteuert.

Was und wie entsteht die Doppelbesteuerung von Renten?

Die #Doppelbesteuerung der #Rente wird in Deutschland schon länger diskutiert. Viele #Rentnerinnen und #Rentner ärgern sich darüber, dass sie ihre Rente versteuern müssen, obwohl auf die #Rentenbeiträge schon zur Zeit ihres Berufslebens Steuern erhoben wurden.

Worum es bei dem Thema geht und was Betroffene tun können, um eine Rückzahlung zur erwirken, erfahren Sie im Folgenden.

Vorweg: Nach zwei Urteilen des #Bundesfinanzhofs hat es sich die Regierung zum Ziel gesetzt, die Doppelbesteuerung der Rente zu vermeiden.

Dazu gelten bestimmte Übergangsfristen. Einige Jahrgänge kommen bei der Abschaffung der Doppelbesteuerung aber deutlich besser weg, als andere.

Die Doppelbesteuerung der Rente tritt dann auf, wenn Renten sowohl in der „Ansparphase“ als auch in der „Auszahlungsphase“ besteuert werden.

Ein Teil der Rente wurde also bereits zu Zeiten der Berufstätigkeit durch Beiträge aus versteuertem #Einkommen finanziert und wird dann später – bei der Auszahlung der #Rente – erneut besteuert.

Von Doppelbesteuerung spricht man dann, wenn die steuerfreie Rentenzahlung – also der gesamte steuerfreie Anteil der Rente bei durchschnittlicher Lebenserwartung – im Alter geringer ist, als die zu versteuernden Rentenbeiträge – also die Summe der geleisteten Beiträge für die Rentenversicherung aus versteuertem Einkommen.

Bei bestimmten Gruppen von Menschen ist es wahrscheinlicher, dass sie von der Doppelbesteuerung der Rente betroffen sind. Dazu zählen:

—> Frühere Selbstständige, da diese sich ihre Rentenversicherungsbeiträge weitgehend selbst finanziert haben, ohne steuerfreie Arbeitgeberzuschüsse.
—> Rentnerinnen und Rentner, die erst seit Kurzem Rente bekommen.
~~> Ledige Senioren, da diese keine Hinterbliebenen-Rente erhalten.
—> Männer, weil sie nach statistischer Lebenserwartung früher sterben, als Frauen (je nach Jahrgang 4-7 Jahre früher, als Frauen).

Die Doppelbesteuerung entsteht, weil das Deutsche Rentensystem seit einem Urteil des Bundesverfassungsgerichts aus dem Jahr 2002 von der vorgelagerten Besteuerung hin zu einer nachgelagerten Besteuerung umgebaut wird.

Bei der vorgelagerten Besteuerung wurden #Beiträge zur gesetzlichen Rentenversicherung in der Ansparphase nicht steuerlich begünstigt, sondern als Teil des steuerpflichtigen Einkommens betrachtet.

Die Beiträge für die Rentenversicherung wurden in der Ansparphase aus dem Bruttoeinkommen bezahlt, auf das Steuern gezahlt wurde. Im Gegenzug waren die Rentenbezüge später steuerfrei.

Die nachgelagerte Besteuerung sieht im Kern vor, dass Beiträge zur gesetzlichen Rentenversicherung in der Ansparphase zwar steuerlich absetzbar sind, die späteren Rentenbezüge aber vollständig der Einkommenssteuer unterliegen.

Dadurch kann es zur Doppelbesteuerung der Rente kommen. Die Bundesregierung hat jedoch bereits festgelegt, ab wann die Doppelbesteuerung enden soll.

Wie prüfst Du eine Doppelbesteuerung?

Der Bund der Steuerzahler hat eine Schritt-für-Schritt-Anleitung veröffentlicht, mit der man feststellen kann, ob die eigene Rente von einer Doppelbesteuerung betroffen ist und ob man somit einen Grund hat, eine Rückzahlung anzufordern.

Die Berechnung benötigt drei Variablen, die es über die Steuerbescheide und Gehaltsabrechnungen zu ermitteln gilt:

  1. Schritt: Ermittlung des steuerfreien Anteils der Rente
  2. Schritt: Ermittlung der Arbeitnehmerbeiträge, die in den Jahren 2005 bis zum Renteneintritt als Altersvorsorgebeiträge steuerfrei gestellt wurden
  3. Schritt: Ermittlung der Arbeitnehmerbeiträge vor dem Jahr 2005 und deren steuerliche Auswirkung

Der Bund der Steuerzahler hat auf seiner Website eine detaillierte Beispielrechnung für die Doppelbesteuerung veröffentlicht.

Wer bei der Rechnung meint, dass er von der Doppelbesteuerung der Rente betroffen ist, sollte alle Unterlagen an das Finanzamt schicken. Dort wird dann alles nocheinmal geprüft.

Wie erhalte ich zu viel gezahlte Einkommensteuer zurück? Muss ich Einspruch einlegen?

Wer zu den doppelt besteuerten Rentnern zählte, oder dieses befürchtet, musste früher mit Hilfe eines Lohnsteuerhilfevereins oder seines Steuerberaters Einspruch gegen den Steuerbescheid einlegen, um eine Rückzahlung erwirken zu können.

Für Rentner, auf deren Steuerbescheid ein Vorläufigkeitsvermerk ist, gilt dies allerdings nicht.

Laut dem Portal finanztip.de hat das Bundesfinanzministerium am 30. August 2021 die Behörden angewiesen, die Rentenbesteuerung ab dem Veranlagungszeitraum 2005 nur vorläufig festzusetzen.

Rentner müssten damit nicht mehr selbst rechnen und einen formellen Einspruch einreichen.

Wenn sie allerdings davon überzeugt sind, dass bei ihnen eine Doppelbesteuerung vorliegt, müssten sie entsprechende Nachweise beim Finanzamt erbringen.

Dazu müsse man dem Finanzamt die jährlichen Rentenbezugsmitteilungen sowie alle Steuerbescheide schicken, aus denen sich die eingezahlten Beiträge in die Rentenversicherung ergeben.

Erst dadurch kann eine Doppelbesteuerung bewiesen und eine mögliche Rückzahlung veranlasst werden.

TIPP #FÜR ALLE BIS Lebensalter 44 ——>

Wer ist noch nicht 45 Jahre jung und hat zwischen 16 und 17 Jahren noch die Schulbank gedrückt und in dieser Zeit keinen Minijob (versicherungspflichtig) ausgeübt?

Für diese Menschen ein besonderer Tipp zur gesetzlichen #Rentenversicherung: —>

Kleiner Tipp, wenn Du

– zwischen 16 und 17 noch die #Schule #besucht

– und in dieser Zeit keine #Beiträge in die #Rentenversicherung eingezahlt hast

– noch nicht 45 Jahre alt bist,

kannst Du freiwillig in die gesetzliche #Rentenversicherung #Sonderzahlungen in die gesetzliche Rentenversicherung vornehmen.

Dadurch erreichst Du später Sie schnellet die 45 Versicherungsjahre, die für eine „Rente ohne Abschlag“ notwendig sind.

Die Beiträge können Sie in der #Steuererklärung wie #Rürup #Beiträge absetzen.

Gegebenenfalls kannst Du die Beiträge auch auf zwei oder mehr Kalenderjahre steuerrechtlich verteilen.

Ein weiterer neben Effekt ist, dass sie nicht nur die Beiträge steuerlich absetzen können, sondern auch dadurch mehr Entgeltpunkte erreichen.

Für Menschen, die

  • demnächst ggf. #Erwerbsminderungsrente beantragen,
  • voraussichtlich in absehbarer Zeit sterben und der Ehepartner Anspruch auf ungekürzte #Witwenrente (oder #Erziehungsrente, oder Anspruch auf #Waisenrente) besteht,

sollten ebenfalls durch einen #Rentenberater prüfen lassen, ob und welche Höhe an freiwilligen Beiträgen sinnvoll ist.

Weitere Infos hab ich in einer Internetseite zusammen gefasst. —> https://www.renten-experte.de/content/rentenexperte-tipps/tipps-unter-45/
Es gibt aber auch noch andere Gründe, warum sich die Sonderzahlungen lohnen. Ob sie den Mindestbeitrag oder den höchst Beitrag für diese Zeit einzahlen, muss individuell entschieden werden.

Nachfolgend ein Tipp ab 18

Notfallordner Vorsorgeordner Generalvollmacht Vorsorgevollmacht – Ab 18 eine Pflicht für Jeden

#Notfallordner #Vorsorgeordner #Generalvollmacht #Vorsorgevollmacht – Ab 18 eine Pflicht für Jeden

www.Notfallordner-Vorsorgeordner.de

Ob Unfall oder Krankheit – Beide Fälle können zur Geschäftsunfähigkeit führen.

Aus diesem Grund sollte jeder Mensch ab dem vollendeten 18.Lebensjahr mindestens

• eine General- und Vorsorgevollmacht

• einen Notfallordner mit wichtigen Informationen

besitzen.

Wer Kinder und Enkelkinder hat, sollte sich bewusst sein, dass ab dem 18.vollendeten Lebensjahr die Erziehung juristisch endet und auch im Notfall die Eltern oder Großeltern, Onkels, Tanten, Paten nicht mehr tätig sein können.

Aus diesem Grund ist die Generalvollmacht und Vorsorgevollmacht dringend ab dem 18.vollendeten Lebensjahr notwendig.

Die General- und Vorsorgevollmacht könnte theoretisch ohne Notar gemacht werden.

Wenn jedoch der Sprössling

• eine Eigentumswohnung

• ein Haus oder Grundstück

• eine Kapitalgesellschaft (GmbHoder zB UG)

• besitzt oder später erbt oder kauft,

• dann ist es sinnvoll die General- und Vorsorgevollmacht sofort beim Notar machen zu lassen.

Grund:

Damit für Rechtsgeschäfte die General- und Vorsorgevollmacht auch für Eigentum oder Kapitalgesellschaften gültig ist, muss diese Vollmacht notariell beurkundet sein.

Die Gebühren der Generalvollmacht errechnen sich aus dem Aktivvermögen.

Wer nur 5.000 Euro hat, bezahlt für die Generalvollmacht 45 Euro Beurkundungsgebühr (zuzüglich MWSt und Schreibgebühren).

Wer die Generalvollmacht erst dann macht, wenn er ein Haus oder eine ETW besitzt (Kauf oder Erbe), bezahlt er wesentlich mehr (je nach Wert des Objektes).

Schulden werden nicht abgezogen, denn die Gebühren errechnen sich aus dem sogenannten Aktivvermögen.

Ein Haus oder eine ETW kann man auch vor dem Notar schlecht verschweigen, denn ein Blick des Notars in das Grundbuch macht es sichtbar was einem gehört.

Neben der General- und Vorsorgevollmacht ist auch die Patientenverfügung und ggf. der Organspendeausweis sinnvoll.

Alle Unterlagen sollten in einem speziellen Notfallordner gesammelt sein.

Der Notfallordner sollte auch weitere Unterlagen, Notizen und auch Tipps beinhalten.

VORSICHT bei #digitalen Notizen oder digitalen Notfallordner!

Grund:

Die Notizen in elektronischer Form finden die Angehörigen sehr oft nicht; selbst dann, wenn die Angehörigen wissen, wo diese sind.

Zu oft wechselt man den Laptop oder das Betriebssystem.

Und bei einem Crash der Festplatte sind die Notizen auch weg.

Selbst bei der Digitalisierung bei einem Dienstleister entsteht das Problem, dass dort nur die digitalen Unterlagen sind.

Die notwendigen Unterlagen müssten dann wieder Zuhause in einem Ordner aufbewahrt werden.

Dazu zählen nicht nur die o.g. Vollmachten, sondern ggf. auch:

• Geburtsurkunde

• Impfbuch

• Original-Scheidungsurteil

• etc.

Insoweit ist ein Notfallordner immer wichtig!

Und auch bei der Art des Notfallordners muss dringend unterschieden werden, denn zu unterschiedlich sind die Anforderungen.

Link zum Notfallordner –> https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner/notfallordner-privat/index.php

Beispiele für unterschiedliche #Notfallordner –

Notfallordner für:

• #Arbeitnehmmer, #Hausfrau, #Rentner
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner/notfallordner-privat/index.php )

• #Beamte und #Pensionäre
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner_beamte/index.php )

• #Unternehmer
( https://www.notfallordner-vorsorgeordner.de/notfallordner-unternehmer/index.php)

• #Selbstständige
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner-fuer-selbststaendige-unternehmer/index.php )

• 41 unterschiedliche zulassungspflichtige Handwerker
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner-fuer-selbststaendige-unternehmer/index.php ) 

• Zulassungsfreie Handwerker
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner-fuer-selbststaendige-unternehmer/index.php

• Ärzte
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner-fuer-gesundheitsberufe/notfallordner-arzt.php )

• Zahnärzte
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner-fuer-gesundheitsberufe/notfallordner-zahnaerzte.php )

• Apotheker
( https://www.notfallordner-vorsorgeordner.de/notfallordner-1/notfallordner-fuer-gesundheitsberufe/notfallordner-apotheker.php )

Aus diesem Grund gibt es den Notfallordner in über 90 verschiedenen Ausführungen.

www.notfallordner-vorsorgeordner.de, 

bAV-Experte, 

Betriebliche Altersversorgung, Betriebliche Gesundheitsförderung, Betriebliche Gruppen-Unfallversicherung, Betriebliche Krankenversicherung, Betriebliche Pflegeversicherung, Bildung, Demografie, Diverses, Gehaltsbuchhaltung, Generationenberater, Generationengerechtigkeit, Gesetzliche Rentenversicherung, Human Resources – HR, Leitfaden, Literatur, Mitarbeiterförderung, Nicht bAV-Förderungen, Notfallordner, Notfallvorsorge Unternehmer, Payroll-Unternehmen, Personal, Personalbindung, Personalmarketing, Personalsuche, Pflegeversicherung, Pflegezusatzversicherung, Praxishandbuch, Rente, Seminar, Sozialversicherung, Steuerberater, Steuern, Studium, Testament, Weiterbildung,

Beurkundung, Generalvollmacht, Notar, Notfallordner, Patientenverfügung, Vorsorgeordner, VorsorgevollmachtVeröffentlicht am Autor wehodiKategorien Akademiker, Apotheker, Arbeitnehmer, Arbeitslos-55plus, Ärzte, Augen, Baden-Württemberg, Beamte, Beamtenversorgung, Behinderte, Berufsbetreuer, Besser Hören, Besser sehen, Betreuer (ehrenamtlich), Bürgerversicherung, BW, Coronavirus, Demenz, Demografie, Demokratie, Deutschland, Dienstleistung Entgeltabrechnung, Dokumentenmappe, Dokumentenordner, Ehrenamt, Forum-55plus, Freizeit, Gehaltsbuchhaltung, Generalvollmacht, Generationenberater, Geringfügig Beschäftigte, Geringverdiener bis 2.200 Euro p.m., Gesetzliche Krankenversicherung, Gesundheit, Handwerker (zulassungsfreie), Handwerker zulassungspflichtige, Handwerkerversorgung, Haus und Hof, Hausfrauen, Heilwesenberater, Herzerkrankung, Internet, ipad, iphone, Jobs ü55, Know-How, Krankenversicherung, Lehrer, Notfallmappe, Notfallordner, Payroll, Personalabteilung, Pflegepersonal, Pflegeversicherung, Pflegezusatzversicherung, PKV, Politik, Politiker, Recht und Steuern, Region, Rentenversicherungen, Rentner, Rentnerjob, Sars-Cov-2, Schnarchen, Sorgerechtsverfügung, Steuertipps, Teilzeitbeschäftigte, Unfallversicherung, Versicherungen, Versicherungsvertreter, Vorsorgemappe, Vorsorgeordner, Zielgruppen, Zusatzkrankenversicherung

Wichtig ab Pflegegrad 2 – Teilrente jetzt bis zu 99,99 % möglich

Wer neben der #Rente noch arbeiten und seine #Altersrente steigern möchte, kann dies über eine so genannte #Teilrente erreichen.
Seit kurzem erlaubt die #Deutsche #Rentenversicherung dafür einen höheren Anteil.

Wer nach #Erreichen der #Regelaltersgrenze eine volle #Altersrente der Deutschen Rentenversicherung bezieht, wird versicherungsfrei in der Deutschen Rentenversicherung.

Somit werden z.B. für pflegende Angehörige von der Pflegekasse keine Rentenbeiträge gezahlt oder wer neben der Rente arbeitet, kann keine Beiträge aus dieser Tätigkeit abführen.

Viele Betroffene wählen als Ausweg statt einer Vollrente eine Teilrente.

In der Vergangenheit konnte eine #Teilrente von bis zu 99 % gewählt werden.

Das hat die Deutsche Rentenversicherung jetzt geändert, so dass bis zu 99,99 % gewählt werden können.

Wer bislang eine Teilrente gewählt hat, sollte deshalb überlegen, ob er den gewählten Anteil und damit seinen monatlichen #Rentenbezug erhöht.

www.Renten-Experte.de

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen