Rentner aufgepasst: Bis zu 1.590 Euro Rente vor Pfändung geschützt – doch es gibt wichtige Ausnahmen!

Ein Beitrag von

Werner Hoffmann.

Wer im Ruhestand Schulden hat, muss nicht automatisch seine gesamte Rente an Gläubiger abgeben. Seit dem 1. Juli 2026 gelten höhere Pfändungsfreigrenzen. Damit bleibt Rentnerinnen und Rentnern mehr Geld für ihren Lebensunterhalt.

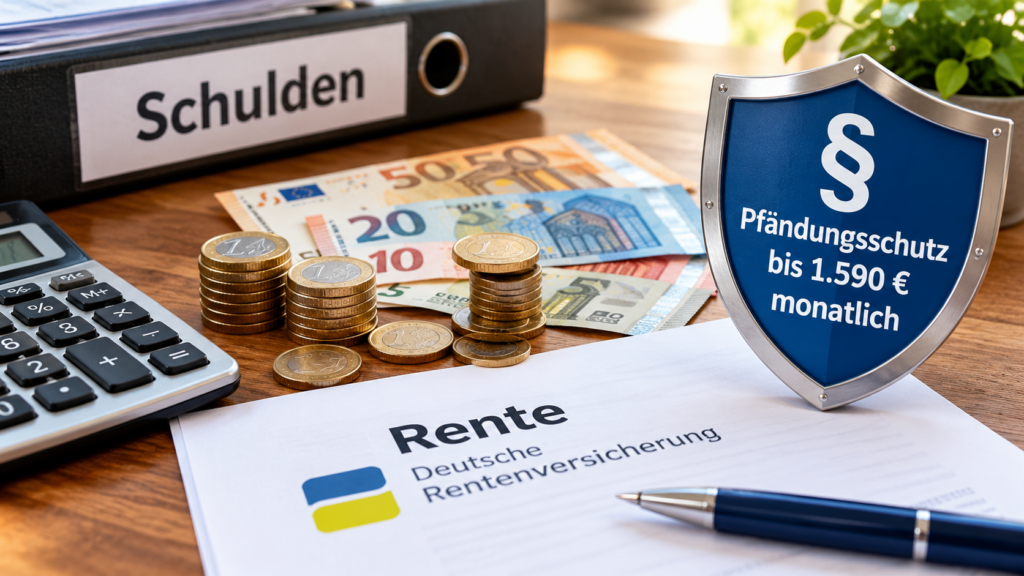
Die wichtigste Zahl: 1.589,99 Euro monatlich!

Bis zu diesem Nettobetrag ist eine gesetzliche Rente bei einer gewöhnlichen Pfändung grundsätzlich vollständig geschützt.

Rechtsgrundlagen sind § 54 Abs. 4 SGB I und § 850c ZPO.
Was passiert bei einer höheren Rente?

Nicht jeder Euro oberhalb der Freigrenze wird automatisch gepfändet. Die amtliche Pfändungstabelle bestimmt, welcher Teil tatsächlich an Gläubiger abgeführt werden darf.

Beispiel:

Ein Rentner erhält monatlich 1.600 Euro Nettorente und hat keine Unterhaltspflichten.

  • Nettorente: 1.600 Euro
  • Pfändbarer Betrag: 8,82 Euro
  • Verbleibende Rente: 1.591,18 Euro

Bei bestehenden gesetzlichen Unterhaltspflichten können deutlich höhere Beträge geschützt sein.
Wichtig: Auch das Bankkonto muss geschützt werden!

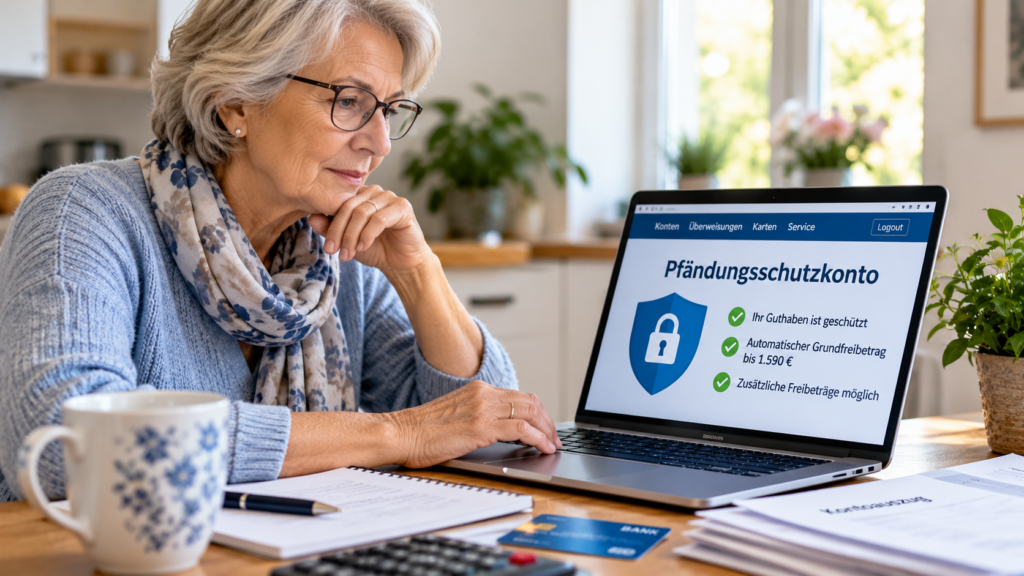
Wird nicht die Rente selbst, sondern das Bankkonto gepfändet, ist ein Pfändungsschutzkonto (P-Konto) entscheidend.

Auf diesem Konto sind grundsätzlich 1.590 Euro monatlich automatisch geschützt. Weitere Freibeträge können unter bestimmten Voraussetzungen hinzukommen.

Ein normales Girokonto bietet diesen automatischen Pfändungsschutz nicht.
Achtung bei Unterhaltsschulden!

Bei bestimmten Unterhaltsforderungen oder Forderungen aus vorsätzlich begangenen unerlaubten Handlungen gelten Sonderregelungen.

Dann kann der Pfändungsschutz geringer ausfallen.
Was sollten betroffene Rentner tun?

Wer bereits eine Rentenpfändung hat, sollte kontrollieren, ob die seit Juli 2026 geltende Pfändungstabelle berücksichtigt wird.

Die aktuellen Grenzen gelten bis zum 30. Juni 2027.
Fazit: Die Rente ist nicht vollständig pfändungssicher!

Schulden können auch im Ruhestand zur Rentenpfändung führen. Allerdings schützt der Gesetzgeber einen erheblichen Teil des Einkommens.

Entscheidend sind die Nettorente, bestehende Unterhaltspflichten und die Art der Forderung.

Wer von einer Pfändung betroffen ist, sollte seine individuelle Situation fachkundig prüfen lassen.


#Rente #Pfändungsschutz #Rentner #Schulden #Rentenversicherung

Hinweis: Die verwendeten Bilder wurden teilweise oder vollständig mithilfe künstlicher Intelligenz (KI) erstellt und dienen der symbolischen Darstellung.

Rentenreform: Bestandsrentner könnten in 10 Jahren über 16.600 Euro Rente verlieren!

Ein Beitrag von

Werner Hoffmann, Rentenberater.

Die geplante Rentenreform könnte auch Millionen heutige Rentner treffen. Zwar sollen bestehende Renten nicht unmittelbar gekürzt werden. Doch bereits geringere jährliche Rentenerhöhungen können langfristig erhebliche finanzielle Nachteile verursachen.

Rentenniveau und Nachhaltigkeitsfaktor

Bis 2031 soll das Rentenniveau von 48 Prozent gesichert bleiben. Danach könnte der Nachhaltigkeitsfaktor die Rentenanpassungen wieder stärker dämpfen.

Das bedeutet: Die Rente steigt möglicherweise weiterhin, aber langsamer als bisher.

Beispiel: 3 oder 2 Prozent Rentenerhöhung?

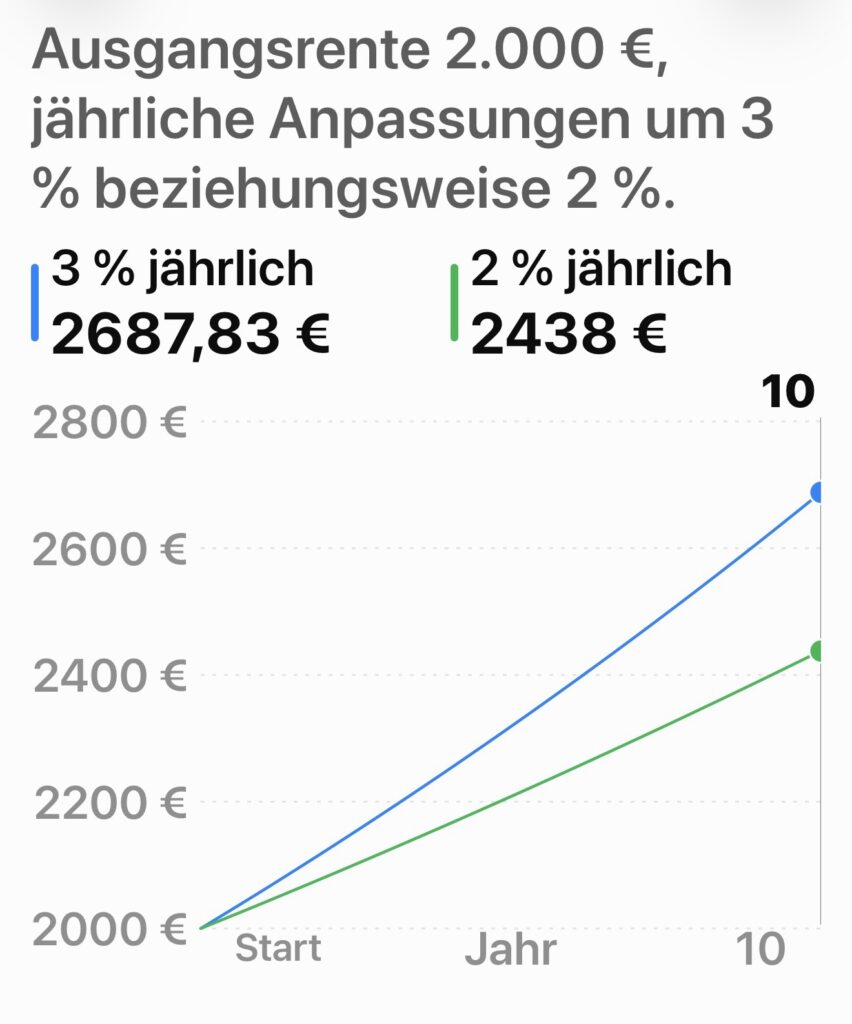
Ein Rentner erhält zunächst 2.000 Euro monatliche Bruttorente.

Wir vergleichen zwei angenommene jährliche Rentenanpassungen über zehn Jahre:

Variante A: jährlich 3 Prozent

Variante B: jährlich 2 Prozent

Die Erhöhungen werden jeweils für zwölf Monate berücksichtigt.

So entwickelt sich die monatliche Rente

Nach einem Jahr:

  • 3 Prozent: 2.060,00 Euro
  • 2 Prozent: 2.040,00 Euro
  • Unterschied: 20 Euro monatlich

Nach fünf Jahren:

  • 3 Prozent: 2.318,55 Euro
  • 2 Prozent: 2.208,16 Euro
  • Unterschied: 110,39 Euro monatlich

Nach zehn Jahren:

  • 3 Prozent: 2.687,83 Euro
  • 2 Prozent: 2.438,00 Euro
  • Unterschied: 249,83 Euro monatlich!

Über 16.600 Euro weniger Rente!

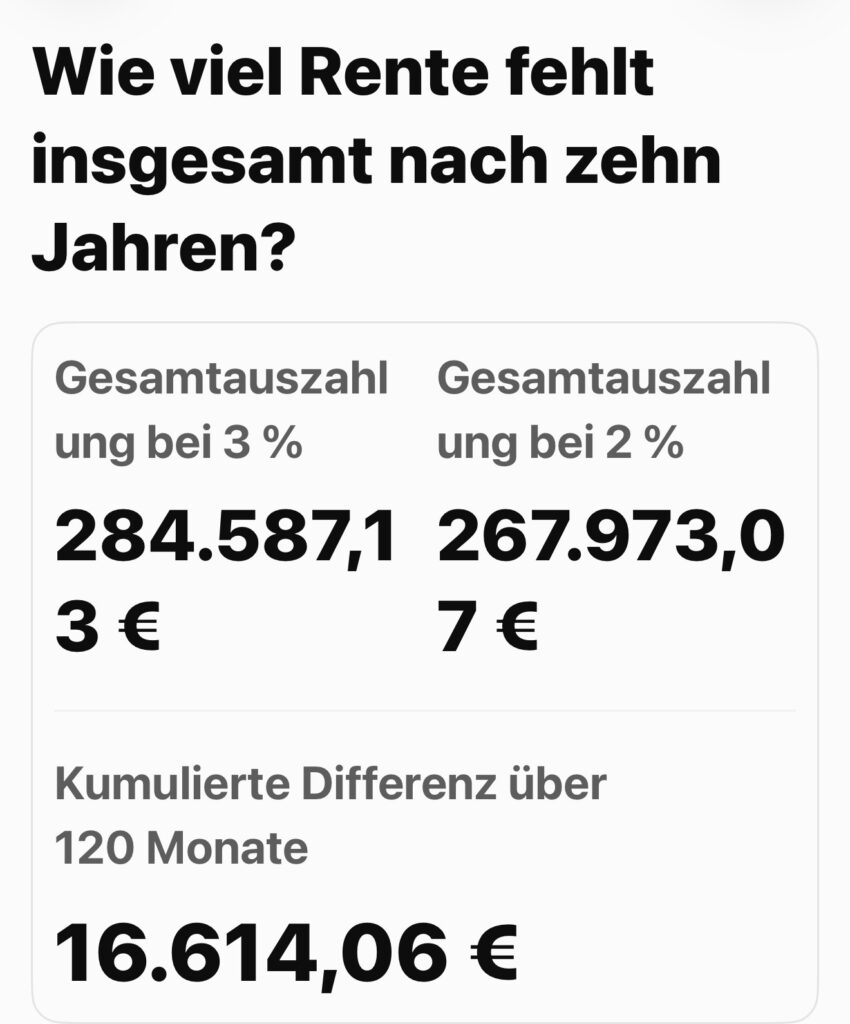
Noch deutlicher wird der Unterschied bei der gesamten Rentenauszahlung über zehn Jahre.

Gesamte Bruttorente bei 3 Prozent:

284.587,13 Euro

Gesamte Bruttorente bei 2 Prozent:

267.973,07 Euro

Ergebnis: 16.614,06 Euro weniger Bruttorente innerhalb von zehn Jahren!

Dabei handelt es sich nicht um eine direkte Rentenkürzung, sondern um die Summe der entgangenen Rentenerhöhungen gegenüber der günstigeren Variante.

Auch Bestandsrentner betroffen

Die jährlichen Rentenanpassungen gelten grundsätzlich auch für bereits laufende Renten.

Wer heute schon Rente erhält, wäre deshalb von künftig niedrigeren Rentenanpassungen ebenfalls betroffen.

Die tatsächlichen Auswirkungen hängen von der späteren Gesetzgebung und der wirtschaftlichen Entwicklung ab.

Fazit

Ein Prozentpunkt weniger Rentenerhöhung pro Jahr kann enorme Auswirkungen haben!

Bei 2.000 Euro Ausgangsrente entstehen im dargestellten Zehnjahresvergleich bereits über 16.600 Euro Unterschied.

Die Zahlen sind eine Modellrechnung, keine beschlossene Rentenkürzung. Die tatsächlichen Rentenanpassungen können deutlich anders ausfallen.

Deshalb müssen auch Bestandsrentner bei der Rentenreform genau hinschauen.

#Rentenreform #Bestandsrentner #Rentenerhöhung #Rentenversicherung #Rentenberatung

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

240 Milliarden Euro für die Rentenkasse? Verfassungsklage sorgt für Aufsehen

Ein Beitrag von

Werner Hoffmann - Unabhängiger Rentenberater (RDG)

Werner Hoffmann.
Rentenberater (RDG). – www.Renten-Experte.de

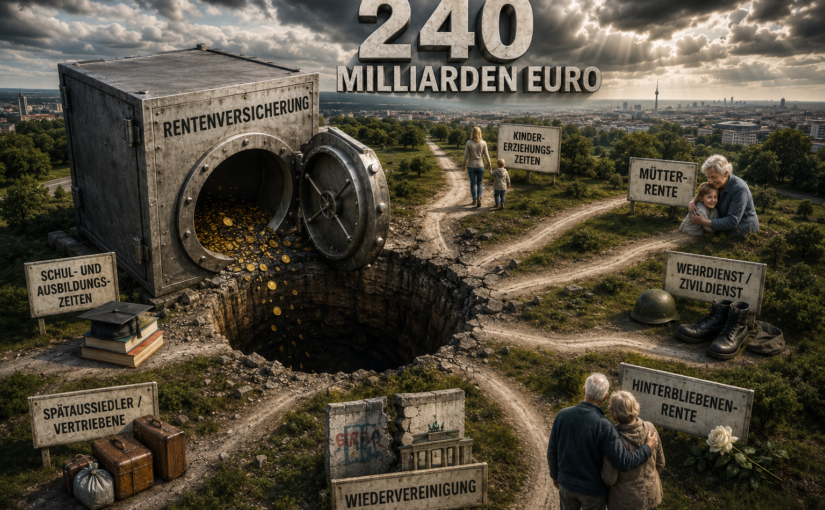
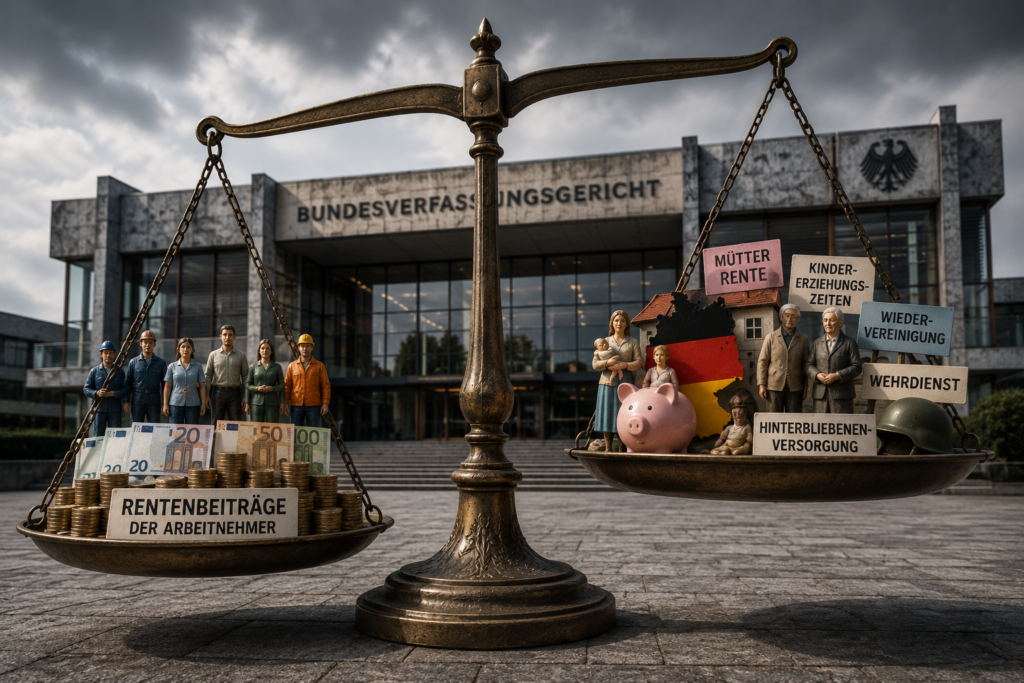
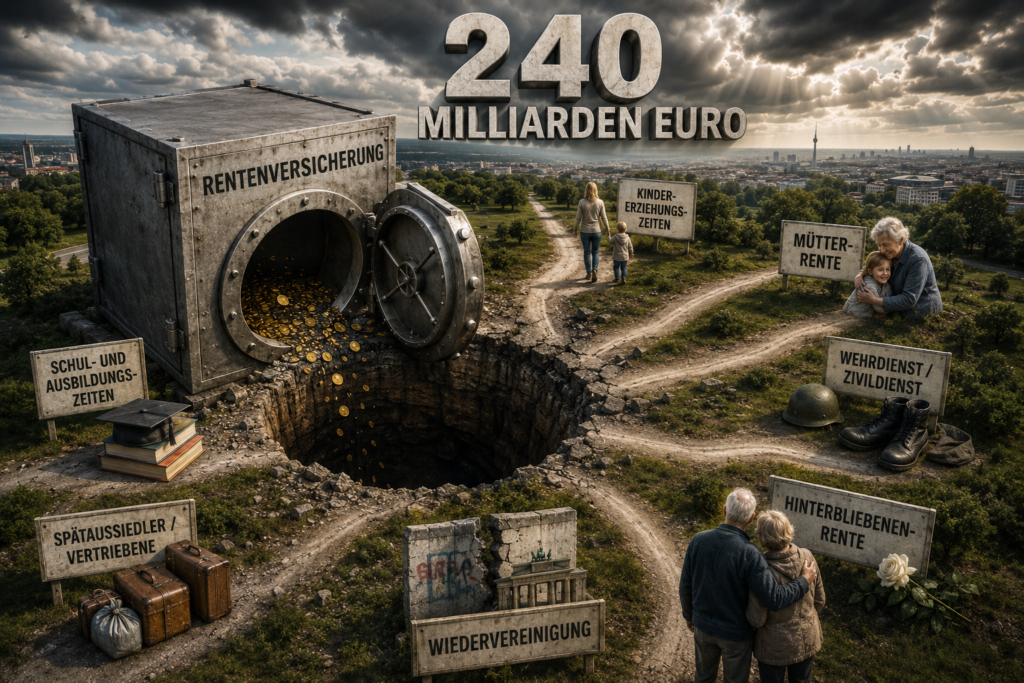
Eine Verfassungsbeschwerde beim Bundesverfassungsgericht sorgt derzeit für Diskussionen. Die Kläger fordern, dass der Bund rund 240 Milliarden Euro an die gesetzliche Rentenversicherung zurückzahlen soll. Hintergrund ist der Vorwurf, dass über Jahrzehnte sogenannte versicherungsfremde Leistungen nicht vollständig aus Steuermitteln, sondern teilweise aus Beiträgen der Rentenversicherung finanziert wurden.

Was sind versicherungsfremde Leistungen?

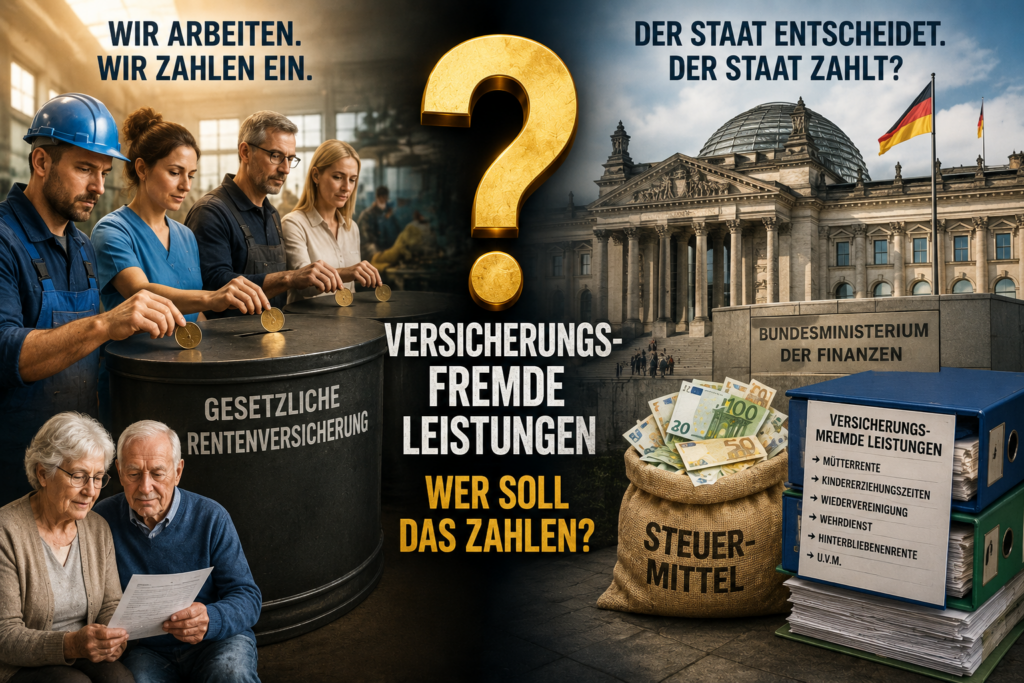
Versicherungsfremde Leistungen sind Aufgaben, die gesellschaftspolitisch gewollt sind, aber nicht unmittelbar auf eigenen Beitragszahlungen beruhen. Häufig genannt werden insbesondere:

  • Kindererziehungszeiten
  • Mütterrente
  • Berücksichtigungszeiten wegen Kindererziehung
  • Kinderzuschläge bei Witwen- und Witwerrenten
  • Leistungen für Spätaussiedler und Vertriebene nach dem Fremdrentengesetz
  • Rentenüberleitung nach der Wiedervereinigung
  • Anrechnungszeiten für Schul-, Fachschul- und Hochschulausbildung
  • Bestimmte beitragsfreie Anrechnungszeiten
  • Leistungen für Kriegsopfer und deren Hinterbliebene
  • Ausgleichsleistungen für politische Verfolgung in der DDR
  • Leistungen für Wehr- und Zivildienstzeiten
  • Sozialpolitisch motivierte Zuschläge und Ausgleichsregelungen

Die Kläger argumentieren, dass diese Leistungen grundsätzlich aus allgemeinen Steuermitteln finanziert werden müssten. Zwar zahlt der Bund jedes Jahr hohe Zuschüsse an die Rentenversicherung. Nach Auffassung der Beschwerdeführer reichen diese jedoch nicht aus, um sämtliche versicherungsfremden Leistungen vollständig abzudecken.

Aus den nach ihrer Ansicht entstandenen Finanzierungslücken errechnet sich über viele Jahre ein Fehlbetrag von mindestens 240 Milliarden Euro. Dieses Geld solle der Bund der Rentenkasse zurückführen.

Wie stehen die Erfolgsaussichten?

Die Debatte ist nicht neu. Seit Jahrzehnten streiten Wissenschaftler, Rentenexperten und Sozialverbände darüber, ob die Bundeszuschüsse tatsächlich alle staatlich veranlassten Leistungen ausgleichen. Kritiker sehen darin eine verdeckte Belastung der Beitragszahler und Rentner.

Die Erfolgsaussichten der Klage werden allerdings von vielen Juristen als eher gering eingeschätzt. Das Bundesverfassungsgericht hat dem Gesetzgeber bei der Ausgestaltung der gesetzlichen Rentenversicherung bisher einen großen Gestaltungsspielraum eingeräumt. Deshalb halten viele Experten eine unmittelbare Rückzahlung in Milliardenhöhe für wenig wahrscheinlich.

Dennoch könnte das Verfahren politische Folgen haben. Sollte Karlsruhe die Beschwerde annehmen, dürfte erneut die Grundsatzfrage diskutiert werden, welche Leistungen aus Rentenbeiträgen und welche aus Steuermitteln finanziert werden sollten.

Fazit

Die Leistungen sind politisch beschlossen worden. Auch wenn es soziale Förderungen sind, ist es nicht im Sinne aller Versicherten der Rentenversicherung, wenn diese Leistungen nicht durch den Bund vollständig finanziert werden.

#Rente #Rentenversicherung #Bundesverfassungsgericht #VersicherungsfremdeLeistungen #Rentenpolitik

Renten-Anpassung zum 01.07.2026: Jetzt offiziell 4,24 % mehr Rente!

Ein Beitrag von

Werner Hoffmann
Unabhängiger Rentenberater (RDG)
www.Renten-Experte.de

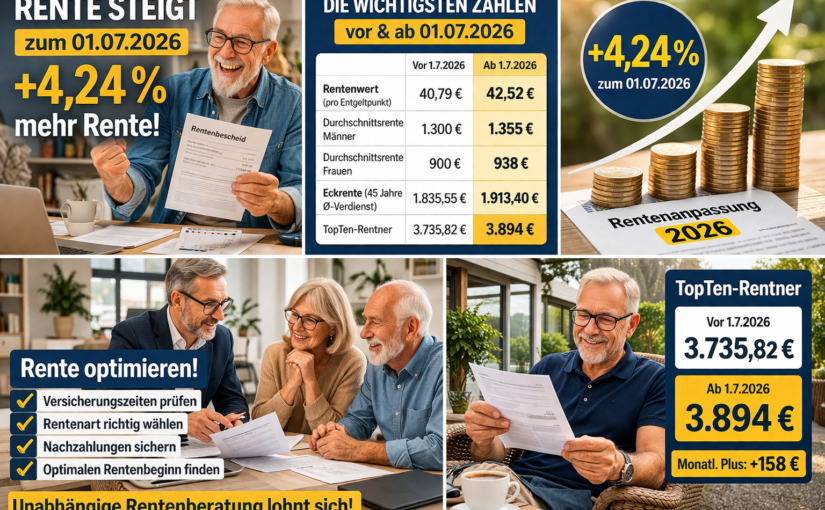
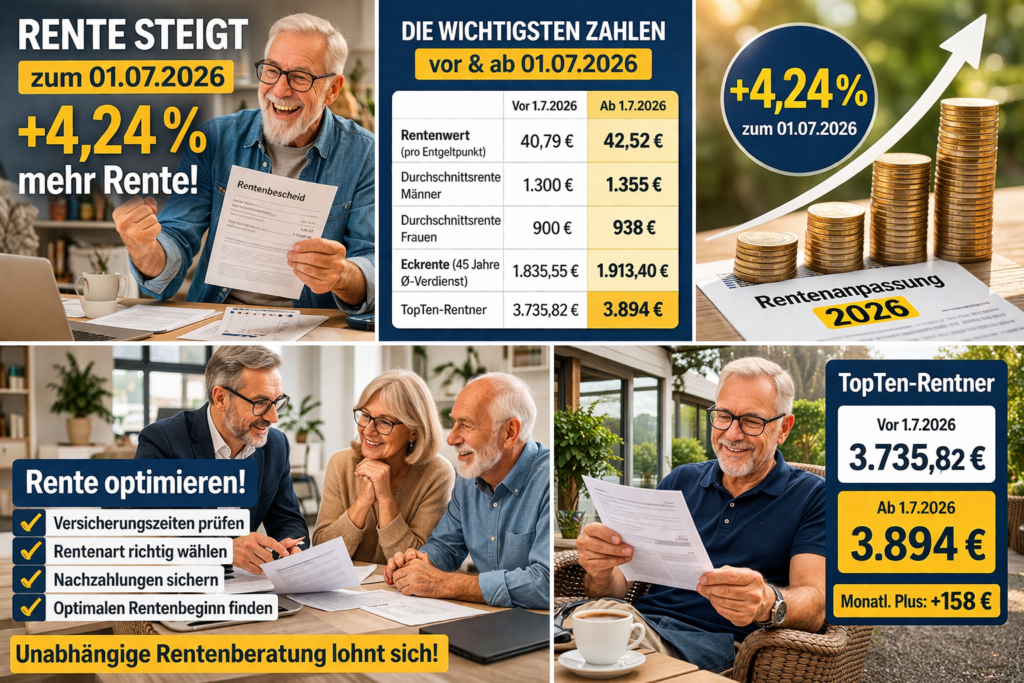
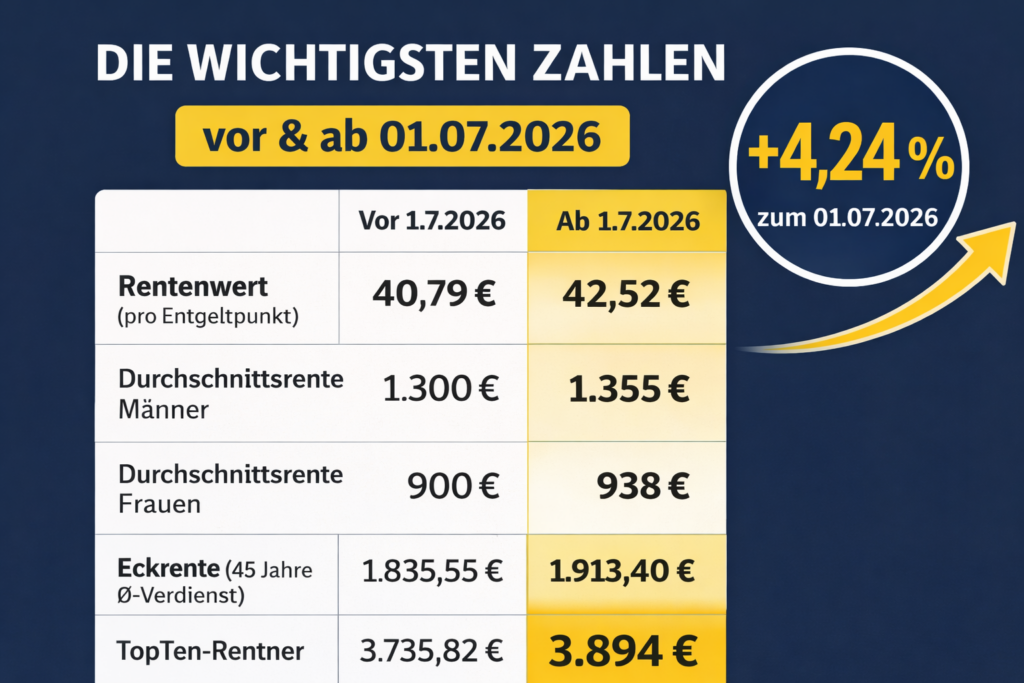
Zum 01.07.2026 steigen die gesetzlichen Renten um exakt 4,24 %. Doch entscheidend ist: Was kommt wirklich netto an?

1. Aktueller Rentenwert

– Bis 30.06.2026: 40,79 € pro Entgeltpunkt,
– Ab 01.07.2026: 42,52 € pro Entgeltpunkt,

2. Durchschnittsrenten

– Männer: ca. 1.300 € → 1.355 €,
– Frauen: ca. 900 € → 938 €,

3. Eckrente (45 Jahre Durchschnitt)

– Vorher: 1.835,55 €,
– Nachher: 1.913,40 €,

4. TopTen-Rentner (Praxis – reale Zahlen)

– Vor 01.07.2026:
Brutto: 3.735,82 €,
Netto: 3.267,92 €,
→ Abzug: 12,52 %,

– Ab 01.07.2026:
Brutto: 3.894 €,
Netto: ca. 3.406,50 €,

Reales Plus netto: ca. 138,60 € monatlich

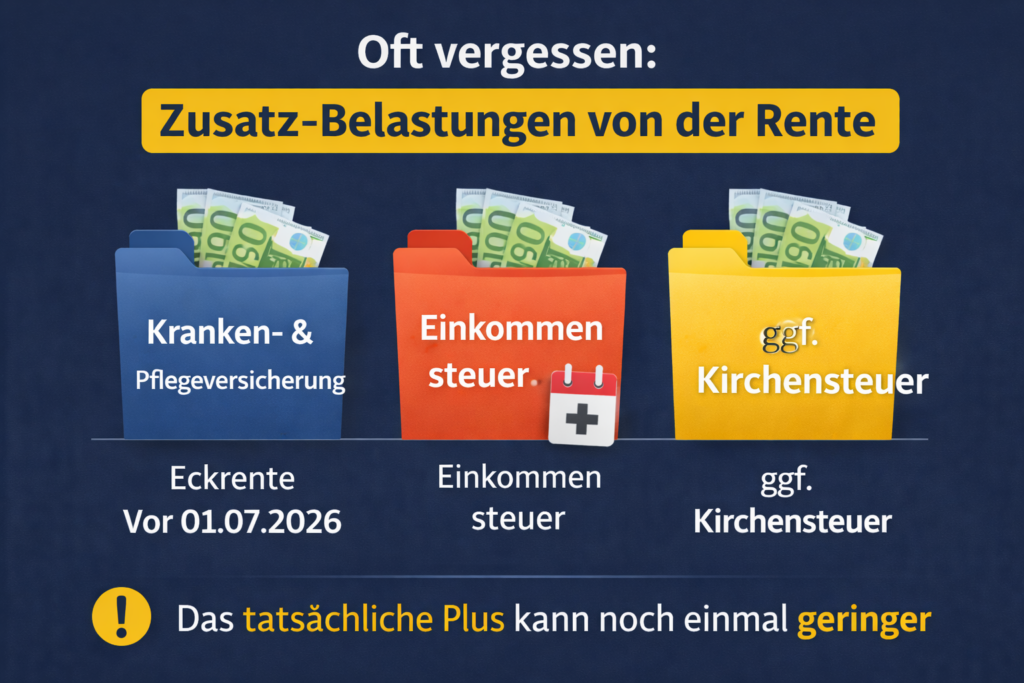
Wichtig – oft unterschätzt

Von der Bruttorente gehen Beiträge zur Kranken- und Pflegeversicherung ab (KVdR, Pflege bei 1 Kind).

Zusätzlich können anfallen:
– Einkommensteuer,
– ggf. Kirchensteuer,

Das tatsächliche Plus kann dadurch noch geringer ausfallen.

Die entscheidende Erkenntnis

Die 4,24 % gelten für alle – aber der Unterschied entsteht durch die richtige Strategie:
– vollständige Zeiten,
– richtige Rentenart,
– optimaler Antrag,
– gezielte Nachzahlungen.

Anträge stellen viele – Optimierung macht nur der unabhängige Rentenberater (RDG).

Resümee

Die Rentenerhöhung bringt mehr Geld – aber erst nach Abzügen zeigt sich die Wahrheit.
Wer nur auf die Anpassung schaut, verschenkt oft mehrere hundert Euro im Monat.

#Rentenanpassung #Rente2026 #NettoRente #Eckrente #Rentenberater

Renten-Kehrtwende ab Juli 2026: Minijobber sollen eine zweite Chance bekommen

Ein Beitrag von

Werner Hoffmann.

www.Renten-Experte.de

Ab dem 1. Juli 2026 soll sich für Millionen Minijobber Entscheidendes ändern. Wer sich früher von der Rentenversicherungspflicht befreien ließ, konnte diese Entscheidung während eines laufenden Minijobs bislang nicht mehr korrigieren. Es galt praktisch: Einmal befreit – in diesem Job gebunden.

Wichtig: Diese Neuregelung ist derzeit vorgesehen, aber noch nicht endgültig als geltendes Recht in Kraft.

Befreiung soll einmalig rückgängig gemacht werden können

Nach dem aktuellen Gesetzesvorhaben sollen Minijobber ihre frühere Befreiung ab dem 1. Juli 2026 einmalig wieder aufheben können.

Das wäre neu. Bislang war eine Änderung während eines bestehenden Arbeitsverhältnisses nicht möglich.

Geplant ist:

  • Die Aufhebung wirkt nur für die Zukunft,
  • Vergangene Zeiten bleiben beitragsfrei,
  • Bei mehreren Minijobs gilt die Entscheidung einheitlich,
  • Eine spätere erneute Befreiung ist nicht mehr vorgesehen.

Wichtige Klarstellung

Die Befreiung gilt nur für das jeweilige Beschäftigungsverhältnis.

Wird ein Minijob beendet und später ein neuer begonnen, entsteht automatisch wieder Rentenversicherungspflicht. Der Arbeitnehmer kann sich dann neu entscheiden.

Die geplante Änderung betrifft daher vor allem Personen, die in einem noch laufenden Minijob vor Jahren die Befreiung gewählt haben und diese nun korrigieren möchten – ohne kündigen zu müssen.

603 Euro ab 1. Januar 2026

Bereits feststehend ist: Zum 1. Januar 2026 steigt die Minijob-Grenze auf 603 Euro monatlich, da der Mindestlohn erhöht wird. Wer bis zu 603 Euro verdient, bleibt im Minijob.

In der Rentenversicherung besteht weiterhin Versicherungspflicht, sofern keine Befreiung beantragt wird.

Warum das relevant ist

Mit eigenem Beitragsanteil zählt der Monat als vollwertige Pflichtbeitragszeit. Das kann entscheidend sein für die 35-jährige Wartezeit, die 45-jährige Wartezeit, den Anspruch auf Erwerbsminderungsrente sowie Reha-Leistungen.

Sollte die Gesetzesänderung wie geplant in Kraft treten, eröffnet sie vielen Betroffenen eine echte zweite Chance. Eine individuelle Prüfung des Versicherungsverlaufs bleibt jedoch empfehlenswert.

#Minijob #603Euro #Rentenversicherung #Altersvorsorge #Rentenberatung

Quelle: https://rentenberater.blog/renten-kehrtwende-ab-juli-2026-minijobber-sollen-eine-zweite-chance-bekommen-2/

Unabhängiger Rentenberater (RDG) – Versicherungsältester – Rentenantrag bei der Gemeinde: Wo liegen die Unterschiede?

Ein Beitrag von

Werner Hoffmann – unabhängiger Rentenberater (RDG) ,

www.Renten-Experte.de

——

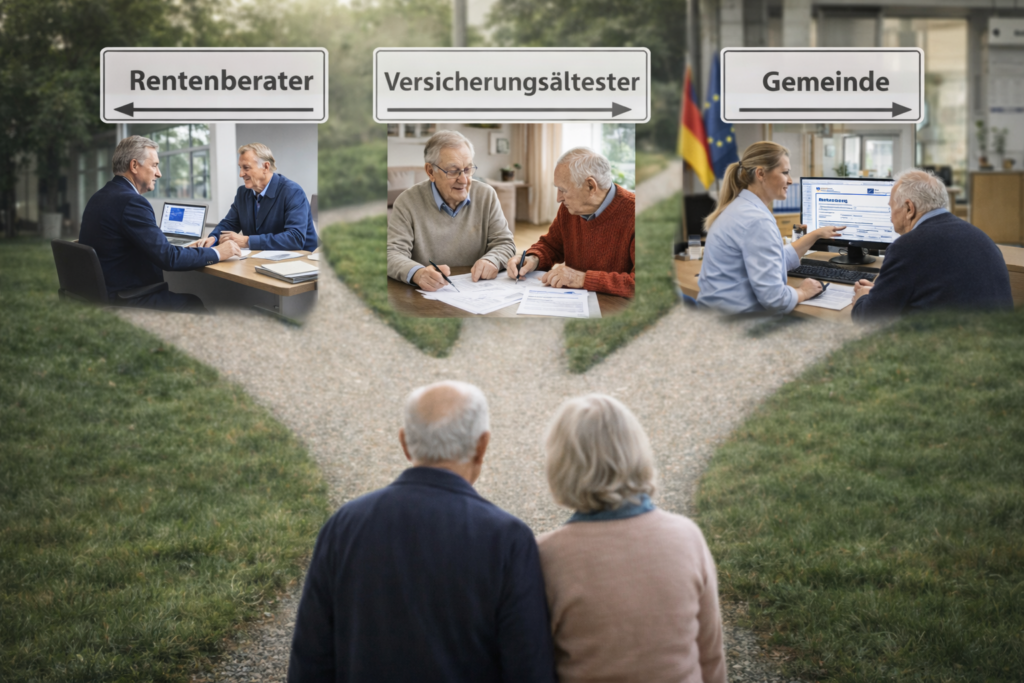
Wer sich mit seiner gesetzlichen Rente beschäftigt, stößt schnell auf verschiedene Anlaufstellen. Häufig genannt werden der unabhängige Rentenberater, der Versicherungsälteste der Deutschen Rentenversicherung oder die Rentenantragstelle bei der Gemeinde beziehungsweise im Rathaus. Viele Menschen glauben, dass alle drei dasselbe leisten. Tatsächlich gibt es jedoch wichtige Unterschiede.

*

Der unabhängige Rentenberater (nach dem Rechtsdienstleistungsgesetz – RDG)

Ein Rentenberater ist ein nach dem Rechtsdienstleistungsgesetz registrierter, unabhängiger Berater für Rentenrecht – je nach Registrierung auch für betriebliche Altersversorgung – und darf Rechtsberatung im Sozialversicherungsrecht erbringen. Dazu kann auch Unterstützung bei sozialrechtlichen Ansprüchen gehören, etwa bei Pflegeleistungen oder Leistungen der Grundsicherung.

Der Rentenberater prüft nicht nur Formulare, sondern analysiert die gesamte Rentensituation. Dazu gehören zum Beispiel:

  • Prüfung des Versicherungsverlaufs,
  • strategische Beratung zur optimalen Rentenentscheidung,
  • Bewertung von Kindererziehungs-, Ausbildungs- oder Pflegezeiten,
  • Berechnung der wirtschaftlich günstigsten Rentenvariante,
  • Vertretung gegenüber der Deutschen Rentenversicherung.

Ein Rentenberater arbeitet unabhängig von der Rentenversicherung und vertritt ausschließlich die Interessen seiner Mandanten.

Versicherungsälteste der Deutschen Rentenversicherung

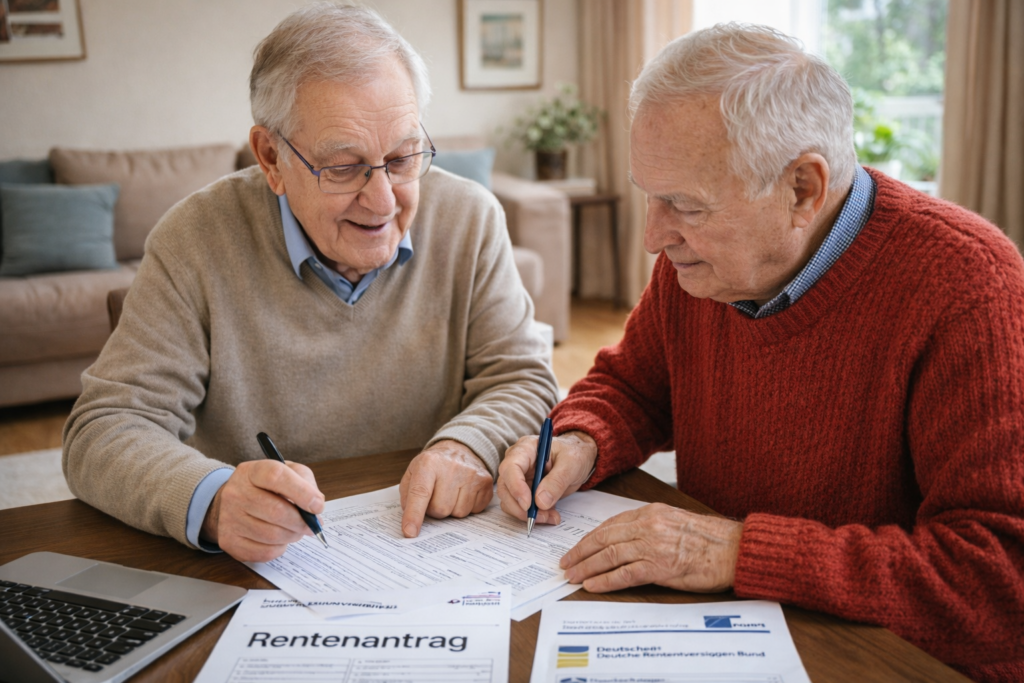
Versicherungsälteste sind ehrenamtliche Helfer der Deutschen Rentenversicherung. Sie unterstützen Versicherte vor allem organisatorisch.

**

Typische Aufgaben sind:

  • Hilfe beim Ausfüllen von Rentenanträgen,
  • Weiterleitung von Unterlagen an die Rentenversicherung,
  • allgemeine Auskünfte zum Ablauf des Verfahrens.

Eine unabhängige Rechtsberatung oder strategische Rentenplanung gehört jedoch nicht zu ihren Aufgaben.

Rentenantragstellung bei der Gemeinde oder im Rathaus

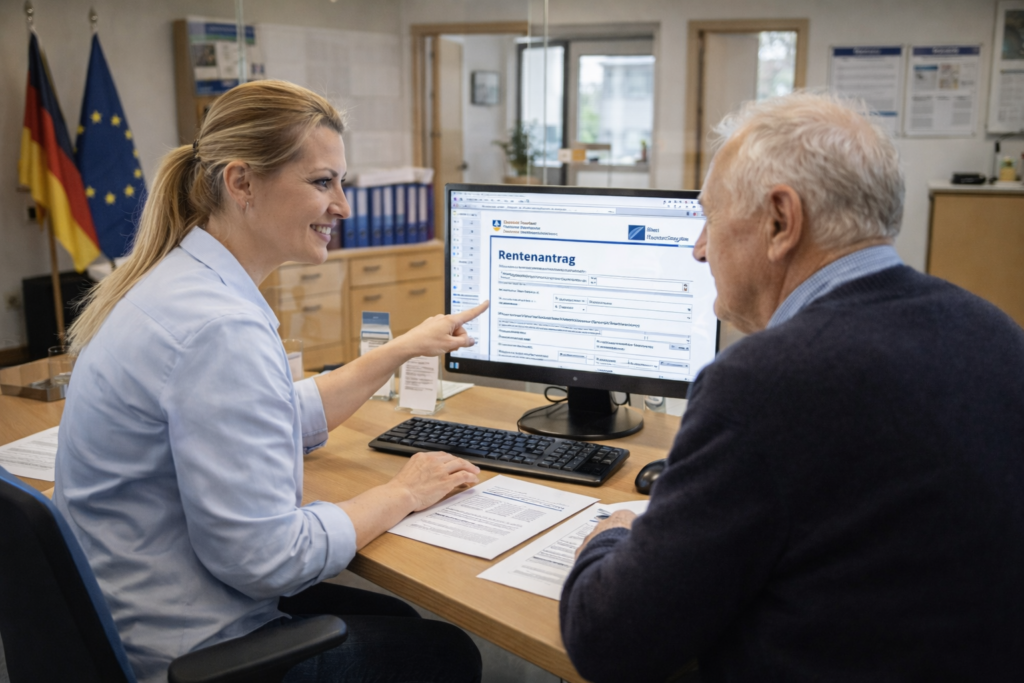
Auch viele Städte und Gemeinden helfen bei der Rentenantragstellung. Mitarbeiter nehmen die Daten auf und leiten den Antrag an die Deutsche Rentenversicherung weiter. Diese Unterstützung ist in der Regel auf die Antragstellung beschränkt.
***

Kosten – ein wichtiger Unterschied

Versicherungsälteste und kommunale Stellen helfen kostenlos bei der Antragstellung. Ein unabhängiger Rentenberater arbeitet dagegen gegen Honorar.
Diese Kosten können sich jedoch häufig lohnen. Ein Rentenberater kann zum Beispiel prüfen, ob bestimmte Unterlagen überhaupt eingereicht werden sollten oder ob sie die spätere Rente sogar reduzieren könnten. Auch bei komplexeren Themen – etwa betrieblicher Altersversorgung oder der späteren Höhe einer Witwenrente – kann eine fachkundige Prüfung sinnvoll sein.

****

Resümee

Gemeinde und Versicherungsälteste helfen vor allem beim Ausfüllen des Rentenantrags. Der unabhängige Rentenberater hilft dagegen bei der Entscheidung, welche Schritte für die eigene Rentensituation tatsächlich sinnvoll sind.

#Rentenberatung #Rentenberater #Rente #DeutscheRentenversicherung #Altersvorsorge

Ki-generierte Fotos

*Unabhängiger Rentenberater (RDG) – Beratung und strategische Prüfung der Rentensituation.

**Versicherungsältester – Unterstützung beim Ausfüllen und Weiterleiten von Rentenanträgen.

***Gemeinde oder Rathaus – Unterstützung bei der Aufnahme des Rentenantrags.

****Drei Wege zur Rentenberatung – Antragshilfe oder strategische Beratung.
Quelle: https://rentenberater.blog/unabhaengiger-rentenberater-rdg-versicherungsaeltester-rentenantrag-bei-der-gemeinde-wo-liegen-die-unterschiede/

Früher in Rente – Aber bitte nicht blind! Die ganze Wahrheit über Sonderbeiträge

Ein Beitrag von

Werner Hoffmann.

– www.Renten-Experte.de –

Früher raus aus dem Job – ohne lebenslange Abschläge? Klingt verlockend.

Und ja: Das deutsche Rentenrecht bietet tatsächlich legale Möglichkeiten, um Abschläge bei einem vorgezogenen Rentenbeginn auszugleichen.

Grundsätzlich gilt: Wer vor der Regelaltersgrenze in Rente geht, zahlt 0,3 % Abschlag pro Monat – also 3,6 % pro Jahr – und zwar dauerhaft.

Bei zwei Jahren früherem Rentenbeginn sind das bereits 7,2 %, bei vier Jahren 14,4 %. Diese Kürzungen gelten lebenslang.

Doch es gibt Gestaltungsmöglichkeiten:

1) Sonderzahlungen an die Deutsche Rentenversicherung

Ab dem 50. Lebensjahr können Versicherte zusätzliche Beiträge einzahlen, um Rentenabschläge ganz oder teilweise auszugleichen.

Die Deutsche Rentenversicherung berechnet auf Antrag, welcher Betrag erforderlich ist. Diese Einzahlungen sind oft steuerlich begünstigt und erhöhen die spätere Rente dauerhaft – selbst dann, wenn doch nicht früher in Rente gegangen wird.

2) Wertguthaben / Arbeitszeitkonten

Wer über Jahre Zeit oder Geld ansammelt (zum Beispiel Überstunden oder Gehaltsbestandteile), kann sich vor Rentenbeginn freistellen lassen.

Das Arbeitsverhältnis läuft formal weiter – ohne Rentenabschläge. Allerdings bieten längst nicht alle Arbeitgeber solche Modelle an.

Doch hier endet die einfache Betrachtung. Denn ob sich Sonderbeiträge oder Wertguthaben wirklich lohnen, hängt von weit mehr Faktoren ab:

  • dem persönlichen Gesundheitszustand,
  • der statistischen Lebenserwartung,
  • der Frage, ob der Ehepartner im Todesfall überhaupt Anspruch auf Hinterbliebenenversorgung hat,
  • wo die Krankenversicherung im Alter besteht (KVdR oder freiwillig versichert),
  • wie hoch das gesamte Einkommen in der Rente ist,
  • dem Risiko einer frühen Pflegebedürftigkeit,
  • möglichen steuerlichen Auswirkungen,
  • und nicht zuletzt der Frage, ob eine Erbschaft zu erwarten ist oder Vermögen anderweitig eingesetzt werden sollte.
Gerade hohe Sonderzahlungen können schnell sechsstellige Beträge erreichen. Dieses Kapital ist dann unwiderruflich im System gebunden. Es steht nicht mehr flexibel für Pflege, Immobilienanpassung oder familiäre Unterstützung zur Verfügung.

Werner Hoffmann Rentenexperte - www.Renten-Experte.de

Deshalb darf bei aller Euphorie über „Renten-Hacks“ das Ziel nicht aus den Augen verloren werden:

Ob es sich lohnt, eigene Sonderbeiträge zu bezahlen, hängt von vielen individuellen Faktoren ab, die unbedingt geprüft werden müssen. Hilfreich ist dieser Check durch einen unabhängigen Rentenberater.

Hashtags:
#Rente #FrüherInRente #Rentenberatung #Altersvorsorge #Rentenplanung

Quelle: https://rentenberater.blog/frueher-in-rente-aber-bitte-nicht-blind-die-ganze-wahrheit-ueber-sonderbeitraege/

Tipp vom Rentenberater bei Witwenrente – Teil 2: Die gesetzlichen Grundlagen und was sich ab 2025 ändert

Ein Beitrag von Renten-Experte (Sachkundeprüfung Rentenberater nach RDG (Theor.)) Werner Hoffmann

Viele Witwen und Witwer wundern sich, warum ihre Hinterbliebenenrente plötzlich kleiner ausfällt. Oft liegt der Grund nicht bei den Betroffenen, sondern im Gesetz: im Sozialgesetzbuch VI (SGB VI). Hier ist genau geregelt, wer Anspruch auf Witwen- oder Witwerrente hat – und wie Einkommen angerechnet wird.


Gesetzliche Grundlage

Die wichtigsten Paragrafen sind § 46 und § 97 SGB VI. § 46 bestimmt, wer Anspruch auf Witwen- oder Witwerrente hat, § 97 regelt die Einkommensanrechnung.

Seit der Reform zum 1. Januar 2002 unterscheidet die Rentenversicherung zwischen alter und neuer Witwenrente.

  • Wer vor 2002 geheiratet hat und dessen Partner vor 2002 starb, fällt unter das alte Recht.
  • Alle anderen unterliegen dem neuen Recht – mit deutlich strengeren Anrechnungen.

Alter vs. neue Witwenrente

Bei der alten Witwenrente blieb vieles anrechnungsfrei, etwa Teile der betrieblichen Altersversorgung. In der neuen Variante werden fast alle Einkünfte berücksichtigt – auch Löhne, Betriebsrenten oder Abfindungen. Dazu kommt: Der Rentensatz wurde von 60 % auf 55 % gesenkt.


Einkommensanrechnung

Die Berechnung erfolgt in drei Schritten:

  • Pauschale Abzüge (40 % bei Arbeit, 14 % bei Renten),
  • Abzug des Freibetrags (ab Juli 2025 → 1 076,86 €, bundesweit einheitlich),
  • 40 % des verbleibenden Betrags werden auf die Rente angerechnet.

Beispiele dazu findest du im Artikel auf meinem Blog.


Änderungen ab Juli 2025

Ab 1. Juli 2025 gelten bundesweit einheitliche Freibeträge, Ost-/West-Unterschiede fallen weg. Doch das System bleibt komplex – und Fehler kommen häufig vor. Darum sollte jede Rentnerin und jeder Rentner die neue Berechnung prüfen lassen.


Mein Rat

  • Prüfe, ob du unter alte oder neue Witwenrente fällst,
  • Lass deine Einkommensanrechnung regelmäßig kontrollieren,
  • Melde Einkommensänderungen sofort,
  • Hol dir unabhängige Beratung.

Nur so lässt sich vermeiden, dass Geld verloren geht.


Weitere Informationen und persönliche Beratung:
www.renten-experte.de

Nützlicher Zusatz:

www.not-fallordner.de


Hashtags:
#Rente #Witwenrente #Rentenberater #SGBVI #Sozialrecht #Vorsorge #Finanzwissen #Frauen #Rentenrecht

Quelle: https://rentenberater.blog/tipp-vom-rentenberater-bei-witwenrente-teil-2-die-gesetzlichen-grundlagen-und-was-sich-ab-2025-aendert/

Witwenrente 2026: Diese Änderungen können Tausende Euro Unterschied machen!

Ein Beitrag von

Werner Hoffmann
www.Renten-Experte.de

Ab dem Jahr 2026 ändern sich wichtige Rahmenbedingungen bei der großen Witwenrente. Viele Betroffene unterschätzen, wie stark solche Anpassungen die spätere Versorgung beeinflussen können.

Was ist die große Witwenrente?
Die große Witwen- oder Witwerrente kann gezahlt werden, wenn bestimmte Voraussetzungen erfüllt sind, zum Beispiel,

ein bestimmtes Mindestalter erreicht ist,
ein minderjähriges Kind erzogen wird,
oder eine eigene Erwerbsminderung vorliegt.

Die große Witwenrente beträgt grundsätzlich 55 % der Rente des verstorbenen Partners. In bestimmten Altfällen (je nach Heiratsdatum und Geburtsjahr) können es 60 % sein.

Was ändert sich 2026?

1) Freibetrag beim eigenen Einkommen
Wenn Witwen oder Witwer eigenes Einkommen haben, wird die Witwenrente unter Umständen gekürzt. Entscheidend ist ein Freibetrag: Nur Einkommen oberhalb dieses Freibetrags wird angerechnet. Da der Freibetrag regelmäßig angepasst wird, kann sich ab 2026 die Kürzung verändern.

2) Höhere Berechnungsgrundlagen durch Rentenanpassungen
Steigen Renten, kann sich auch die Ausgangsbasis für Hinterbliebenenleistungen erhöhen. Wer 2026 erstmals in den Leistungsbezug kommt, startet oft mit einer anderen Grundlage als in früheren Jahren.

3) Altersgrenzen im Blick behalten
Die Altersgrenze für die große Witwenrente wurde schrittweise angehoben. Für neue Fälle ab 2026 können daher strengere Altersvorgaben gelten als früher. Wer diese Grenze noch nicht erreicht, erhält häufig zunächst nur die kleine Witwenrente, die deutlich niedriger ausfallen kann.

Warum ist das so wichtig?
Ob 55 % oder 60 %, ob Einkommensanrechnung oder nicht: Das kann schnell mehrere hundert Euro im Monat ausmachen. Deshalb lohnt sich eine individuelle Prüfung, insbesondere wenn,

unklar ist, ob die große oder nur die kleine Witwenrente greift,
eigenes Einkommen die Leistung mindert,
Heiratsdatum und Geburtsjahr eine Rolle spielen,
die tatsächliche Absicherung im Todesfall konkret berechnet werden soll.

Wer Klarheit will, sollte rechtzeitig prüfen lassen, was im persönlichen Fall wirklich gilt. Hilfreich ist ein Check durch einen unabhängigen Rentenberater, damit Sie die richtige Entscheidung treffen.

#Witwenrente #Hinterbliebenenversorgung #Rentenrecht #Rente2026 #Rentenberatung

Quelle: https://rentenberater.blog/witwenrente-2026-diese-aenderungen-koennen-tausende-euro-unterschied-machen/

Tipp vom Rentenberater bei Witwenrente – Teil 1: Wenn die Rente plötzlich kleiner ausfällt

Ein Beitrag von
Renten-Experte (Sachkundeprüfung Rentenberater nach RDG (Theor.).
Werner Hoffmann.

Viele Witwen und Witwer erleben eine böse Überraschung: Die Hinterbliebenenrente fällt deutlich niedriger aus als erwartet. Was als finanzielle Stütze gedacht war, reicht oft nicht für den Alltag. Ursache ist meist eine wenig bekannte Regelung der Deutschen Rentenversicherung – die Einkommensanrechnung.

Diese greift automatisch, sobald zusätzliches Einkommen fließt – etwa aus Arbeit, einer Betriebsrente oder weiteren Renten. Alles, was den Freibetrag übersteigt, wird teilweise abgezogen. Im Schnitt verlieren Betroffene über 200 Euro im Monat. Besonders Frauen trifft das hart, weil sie häufig Teilzeit gearbeitet haben und auf die Witwenrente angewiesen sind.

Die gesetzliche Grundlage steht in § 97 SGB VI. Dort ist genau festgelegt, wie das Einkommen ermittelt wird – und das ist komplexer, als viele denken. Denn die 40 Prozent, die am Ende auf die Witwenrente angerechnet werden, entstehen erst nach einer mehrstufigen Berechnung mit pauschalen Abschlägen, Freibeträgen und Zwischenwerten. Beispiele hierzu gibt es in weiteren Artikeln.

Gerade weil die Berechnung so unübersichtlich ist, lohnt sich eine fachkundige Prüfung. Kleine Fehler oder nicht berücksichtigte Freibeträge können große Auswirkungen haben. Ein Rentenberater erkennt schnell, ob Abzüge korrekt sind, und hilft bei Anträgen, Nachweisen oder Widersprüchen. Häufig werden Leistungen zu stark gekürzt, weil unvollständige Daten vorliegen.

Jede Änderung Ihrer Einkommenssituation – ob neue Teilzeitstelle, betriebliche Altersrente, Abfindung oder Bonuszahlung – kann die Witwenrente beeinflussen. Deshalb gilt: Bei jedem Einkommenswechsel den Rentenberater einschalten. So vermeiden Sie, dass Ihnen zustehendes Geld verloren geht.

Viele Erfahrungen zeigen, dass erst nach fachkundiger Beratung klar wird, welche Rechte und Möglichkeiten wirklich bestehen. Das Rentenrecht ist kompliziert, und Fehler sind keine Seltenheit. Wer früh reagiert, kann Kürzungen reduzieren oder zu viel einbehaltene Beträge zurückerhalten.

Sehr hilfreich ist auch ein Notfallordner, in dem alle wichtigen Informationen, Dokumente und Vollmachten festgehalten werden. Der Notfallordner von

www.not-fallordner.de

bietet wertvolle Unterstützung, um im Ernstfall schnell handlungsfähig zu bleiben – für sich selbst und die Angehörigen.

Witwenrente ist keine Wohltat, sondern eine erworbene Leistung. Sie soll Sicherheit geben, wenn der Mensch fehlt, der bisher den Lebensunterhalt mitgetragen hat. Diese Sicherheit zu schützen, ist Aufgabe eines qualifizierten Rentenberaters.

Mein Rat: Lassen Sie Ihre Rentenunterlagen prüfen – spätestens dann, wenn sich Ihre Einkünfte verändern. So behalten Sie den Überblick und sichern Ihre finanzielle Unabhängigkeit im Alter.


Weitere Informationen und persönliche Beratung finden Sie auf:
www.renten-experte.de


Hashtags:
#Rente #Witwenrente #Rentenberater #Sozialrecht #Frauen

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen