Rentner aufgepasst: Bis zu 1.590 Euro Rente vor Pfändung geschützt – doch es gibt wichtige Ausnahmen!

Ein Beitrag von

Werner Hoffmann.

Wer im Ruhestand Schulden hat, muss nicht automatisch seine gesamte Rente an Gläubiger abgeben. Seit dem 1. Juli 2026 gelten höhere Pfändungsfreigrenzen. Damit bleibt Rentnerinnen und Rentnern mehr Geld für ihren Lebensunterhalt.

Die wichtigste Zahl: 1.589,99 Euro monatlich!

Bis zu diesem Nettobetrag ist eine gesetzliche Rente bei einer gewöhnlichen Pfändung grundsätzlich vollständig geschützt.

Rechtsgrundlagen sind § 54 Abs. 4 SGB I und § 850c ZPO.
Was passiert bei einer höheren Rente?

Nicht jeder Euro oberhalb der Freigrenze wird automatisch gepfändet. Die amtliche Pfändungstabelle bestimmt, welcher Teil tatsächlich an Gläubiger abgeführt werden darf.

Beispiel:

Ein Rentner erhält monatlich 1.600 Euro Nettorente und hat keine Unterhaltspflichten.

  • Nettorente: 1.600 Euro
  • Pfändbarer Betrag: 8,82 Euro
  • Verbleibende Rente: 1.591,18 Euro

Bei bestehenden gesetzlichen Unterhaltspflichten können deutlich höhere Beträge geschützt sein.
Wichtig: Auch das Bankkonto muss geschützt werden!

Wird nicht die Rente selbst, sondern das Bankkonto gepfändet, ist ein Pfändungsschutzkonto (P-Konto) entscheidend.

Auf diesem Konto sind grundsätzlich 1.590 Euro monatlich automatisch geschützt. Weitere Freibeträge können unter bestimmten Voraussetzungen hinzukommen.

Ein normales Girokonto bietet diesen automatischen Pfändungsschutz nicht.
Achtung bei Unterhaltsschulden!

Bei bestimmten Unterhaltsforderungen oder Forderungen aus vorsätzlich begangenen unerlaubten Handlungen gelten Sonderregelungen.

Dann kann der Pfändungsschutz geringer ausfallen.
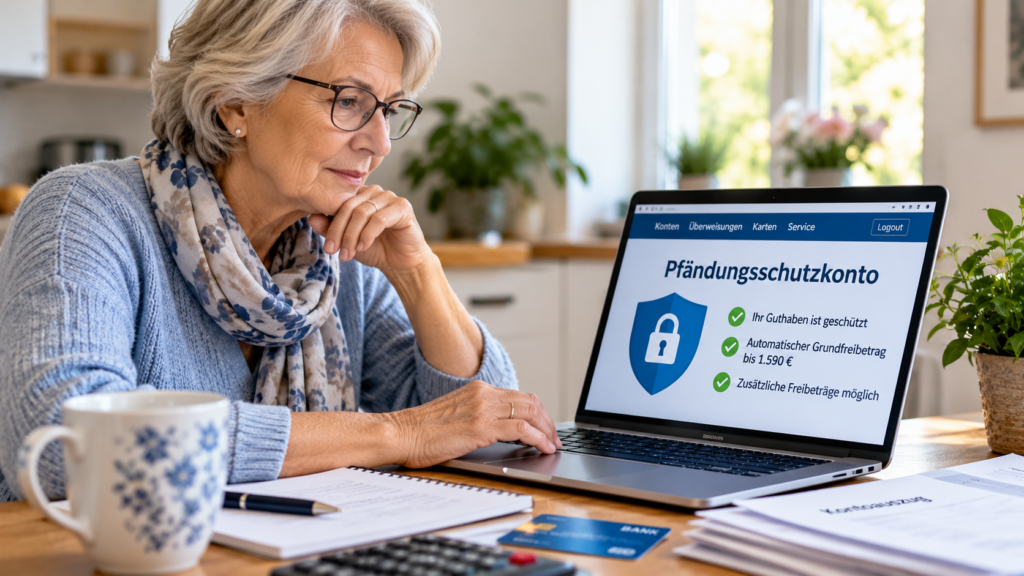
Was sollten betroffene Rentner tun?

Wer bereits eine Rentenpfändung hat, sollte kontrollieren, ob die seit Juli 2026 geltende Pfändungstabelle berücksichtigt wird.

Die aktuellen Grenzen gelten bis zum 30. Juni 2027.
Fazit: Die Rente ist nicht vollständig pfändungssicher!

Schulden können auch im Ruhestand zur Rentenpfändung führen. Allerdings schützt der Gesetzgeber einen erheblichen Teil des Einkommens.

Entscheidend sind die Nettorente, bestehende Unterhaltspflichten und die Art der Forderung.

Wer von einer Pfändung betroffen ist, sollte seine individuelle Situation fachkundig prüfen lassen.


#Rente #Pfändungsschutz #Rentner #Schulden #Rentenversicherung

Hinweis: Die verwendeten Bilder wurden teilweise oder vollständig mithilfe künstlicher Intelligenz (KI) erstellt und dienen der symbolischen Darstellung.

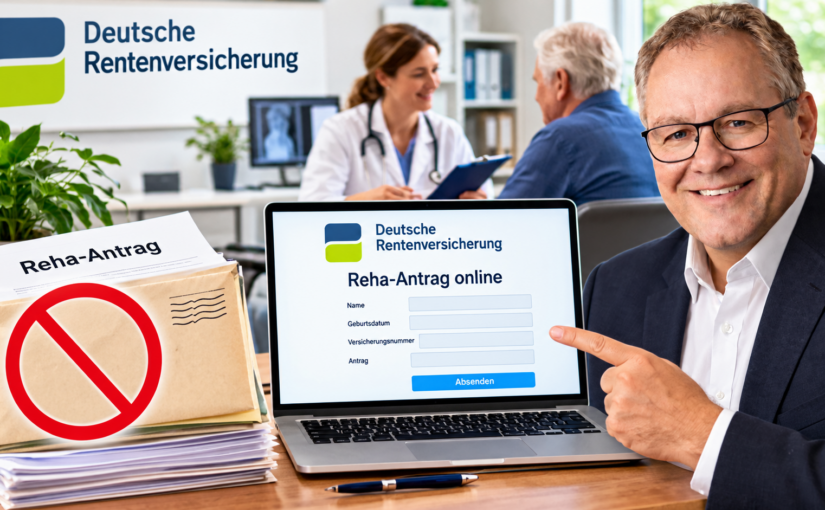
Rentenversicherung stoppt Postversand von Reha-Anträgen – das müssen Versicherte jetzt wissen!

Ein Beitrag von

Werner Hoffmann. - Rentenberater und Prozessbevollmächtigter
Werner Hoffmann. – Rentenberater und Prozessbevollmächtigter

Die Deutsche Rentenversicherung stellt den bisherigen Postversand von Reha-Antragsunterlagen an Arztpraxen ein. Statt Papierunterlagen sollen künftig verstärkt digitale Angebote genutzt werden.

Was ändert sich konkret?

Bisher konnten Arztpraxen Reha-Antragsunterlagen per Post erhalten und anschließend ihren Patienten aushändigen.

Dieser Versand entfällt jetzt!

Versicherte sollen ihre Reha-Anträge möglichst online stellen. Die notwendigen medizinischen Unterlagen bleiben weiterhin erforderlich.

So funktioniert der neue Ablauf

1. Reha-Antrag online stellen

Versicherte können den Antrag über die Internetseite der Deutschen Rentenversicherung ausfüllen und elektronisch übermitteln.

2. Ärztlichen Befundbericht erstellen lassen

Der behandelnde Arzt erstellt den medizinischen Befundbericht möglichst am Computer. Für medizinische Rehabilitationen wird grundsätzlich das Formular S0051 verwendet.

3. Bericht unterschreiben lassen

Der Befundbericht kann ausgedruckt und vom Arzt unterschrieben werden.

4. Unterlagen digital hochladen

Versicherte können den unterschriebenen Bericht beispielsweise einscannen oder fotografieren und beim Online-Antrag hochladen.

Was gilt für Menschen ohne Internet?

WICHTIG: Die Reha-Antragstellung ist weiterhin auch ohne Internet möglich!

Wer keinen Computer besitzt oder digitale Angebote nicht nutzen kann, darf sich weiterhin an die Rentenversicherung wenden.

Auf Anfrage können entsprechende Vordrucke bereitgestellt werden.

Warum erfolgt die Umstellung?

Die Digitalisierung soll mehrere Vorteile bringen:

  • Schnellere Bearbeitung der Anträge
  • Weniger Papier und Postwege
  • Entlastung der Arztpraxen
  • Einfachere Übermittlung medizinischer Unterlagen

Ob die Bearbeitungszeiten tatsächlich kürzer werden, muss sich in der Praxis zeigen.

Fazit von Rentenberater Werner Hoffmann

Digitalisierung kann Verfahren vereinfachen. Sie darf aber niemanden von einer medizinisch notwendigen Rehabilitation ausschließen.

Gerade ältere Versicherte oder gesundheitlich eingeschränkte Menschen benötigen weiterhin persönliche Unterstützung.
Entscheidend bleibt, ob die medizinischen und versicherungsrechtlichen Voraussetzungen für eine Rehabilitation erfüllt sind.

Mein Rat: Wer Schwierigkeiten bei der Antragstellung hat, sollte frühzeitig fachkundige Unterstützung einschalten.


#Rentenversicherung #Rehabilitation #RehaAntrag #Digitalisierung #Rentenberater

KI-Bilder-Hinweis: Die verwendeten Illustrationen wurden mithilfe künstlicher Intelligenz erstellt.

Rentenreform: Bestandsrentner könnten in 10 Jahren über 16.600 Euro Rente verlieren!

Ein Beitrag von

Werner Hoffmann, Rentenberater.

Die geplante Rentenreform könnte auch Millionen heutige Rentner treffen. Zwar sollen bestehende Renten nicht unmittelbar gekürzt werden. Doch bereits geringere jährliche Rentenerhöhungen können langfristig erhebliche finanzielle Nachteile verursachen.

Rentenniveau und Nachhaltigkeitsfaktor

Bis 2031 soll das Rentenniveau von 48 Prozent gesichert bleiben. Danach könnte der Nachhaltigkeitsfaktor die Rentenanpassungen wieder stärker dämpfen.

Das bedeutet: Die Rente steigt möglicherweise weiterhin, aber langsamer als bisher.

Beispiel: 3 oder 2 Prozent Rentenerhöhung?

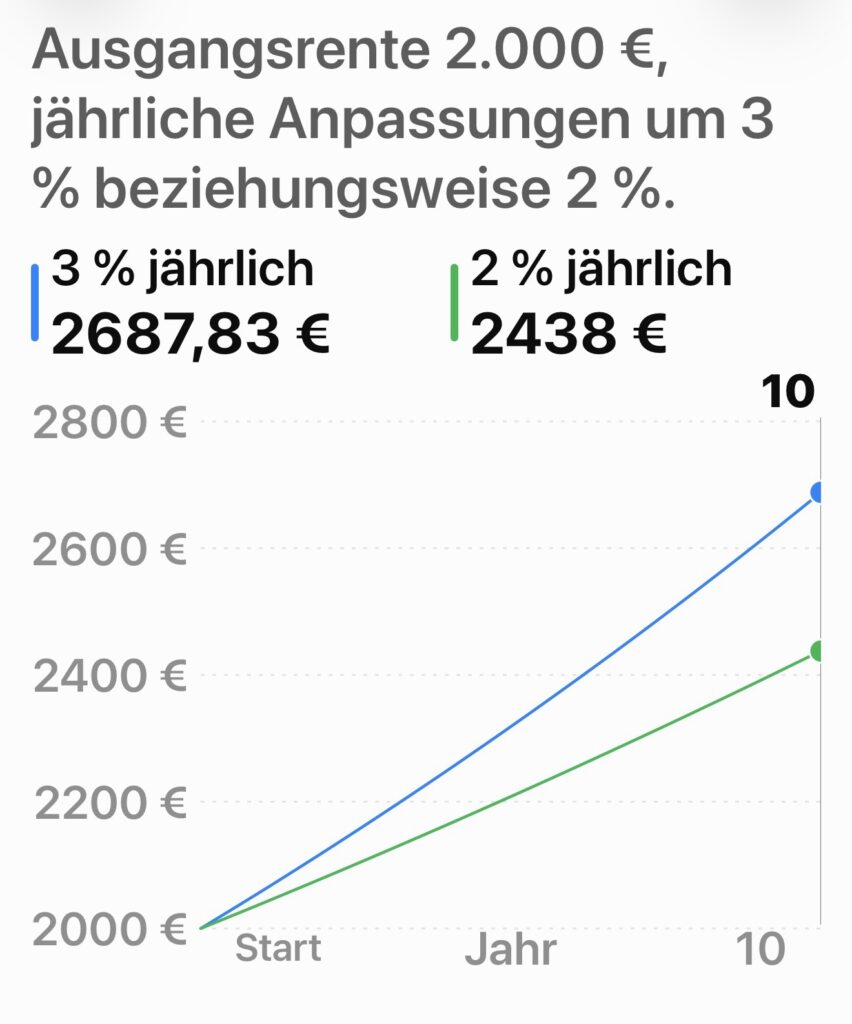
Ein Rentner erhält zunächst 2.000 Euro monatliche Bruttorente.

Wir vergleichen zwei angenommene jährliche Rentenanpassungen über zehn Jahre:

Variante A: jährlich 3 Prozent

Variante B: jährlich 2 Prozent

Die Erhöhungen werden jeweils für zwölf Monate berücksichtigt.

So entwickelt sich die monatliche Rente

Nach einem Jahr:

  • 3 Prozent: 2.060,00 Euro
  • 2 Prozent: 2.040,00 Euro
  • Unterschied: 20 Euro monatlich

Nach fünf Jahren:

  • 3 Prozent: 2.318,55 Euro
  • 2 Prozent: 2.208,16 Euro
  • Unterschied: 110,39 Euro monatlich

Nach zehn Jahren:

  • 3 Prozent: 2.687,83 Euro
  • 2 Prozent: 2.438,00 Euro
  • Unterschied: 249,83 Euro monatlich!

Über 16.600 Euro weniger Rente!

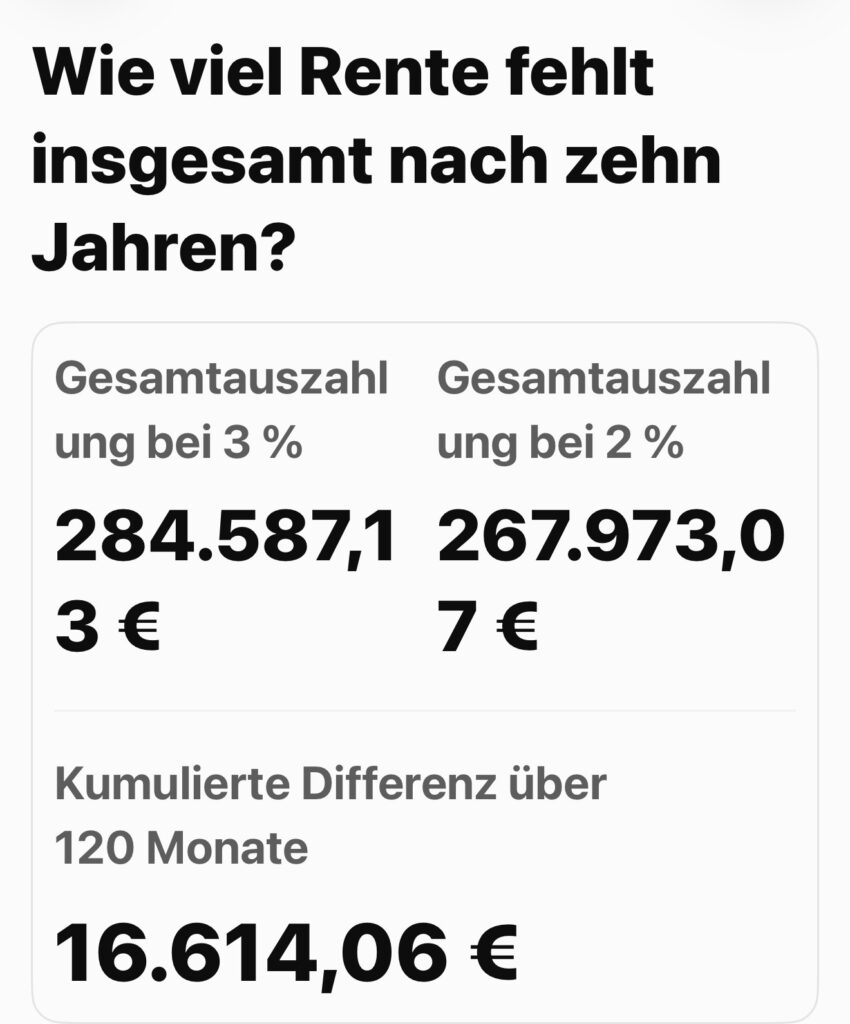
Noch deutlicher wird der Unterschied bei der gesamten Rentenauszahlung über zehn Jahre.

Gesamte Bruttorente bei 3 Prozent:

284.587,13 Euro

Gesamte Bruttorente bei 2 Prozent:

267.973,07 Euro

Ergebnis: 16.614,06 Euro weniger Bruttorente innerhalb von zehn Jahren!

Dabei handelt es sich nicht um eine direkte Rentenkürzung, sondern um die Summe der entgangenen Rentenerhöhungen gegenüber der günstigeren Variante.

Auch Bestandsrentner betroffen

Die jährlichen Rentenanpassungen gelten grundsätzlich auch für bereits laufende Renten.

Wer heute schon Rente erhält, wäre deshalb von künftig niedrigeren Rentenanpassungen ebenfalls betroffen.

Die tatsächlichen Auswirkungen hängen von der späteren Gesetzgebung und der wirtschaftlichen Entwicklung ab.

Fazit

Ein Prozentpunkt weniger Rentenerhöhung pro Jahr kann enorme Auswirkungen haben!

Bei 2.000 Euro Ausgangsrente entstehen im dargestellten Zehnjahresvergleich bereits über 16.600 Euro Unterschied.

Die Zahlen sind eine Modellrechnung, keine beschlossene Rentenkürzung. Die tatsächlichen Rentenanpassungen können deutlich anders ausfallen.
Deshalb müssen auch Bestandsrentner bei der Rentenreform genau hinschauen.

#Rentenreform #Bestandsrentner #Rentenerhöhung #Rentenversicherung #Rentenberatung

Hinweis: Die verwendeten Bilder sind KI-generiert und dienen ausschließlich der Illustration.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen