Mütterrente 2027: Bis zu 3 Rentenpunkte pro Kind – wer mehr Geld bekommt und was Eltern jetzt wissen müssen

Ein Beitrag von Werner Hoffmann – Rentenberater (RDG)

Kinder großziehen bedeutet Verantwortung, Arbeit und häufig finanzielle Nachteile im Berufsleben. Die gesetzliche Rentenversicherung berücksichtigt deshalb Kindererziehungszeiten. Mit der Mütterrente III kommt ab 2027 eine wichtige Verbesserung für Millionen Eltern.
Was gilt bisher?

Für Kinder, die ab 1992 geboren wurden, werden grundsätzlich bis zu 36 Monate Kindererziehungszeit anerkannt. Das entspricht bis zu 3 Entgeltpunkten.

Bei Kindern, die vor 1992 geboren wurden, sind es bislang höchstens 30 Monate beziehungsweise 2,5 Entgeltpunkte.

Was ändert sich 2027?

Ab dem 1. Januar 2027 werden auch für vor 1992 geborene Kinder bis zu 36 Monate berücksichtigt.

Damit kommen bis zu 0,5 Entgeltpunkte zusätzlich pro Kind hinzu.
Bei einem aktuellen Rentenwert von 42,52 Euro bedeutet das rechnerisch folgende monatliche Erhöhung der Bruttorente:

  • Ein Kind: 21,26 Euro
  • Zwei Kinder: 42,52 Euro
  • Drei Kinder: 63,78 Euro
  • Vier Kinder: 85,04 Euro

Die tatsächliche Erhöhung hängt unter anderem von den persönlichen rentenrechtlichen Verhältnissen und dem bei Auszahlung geltenden Rentenwert ab.

Auszahlung erst 2028 – aber mit Nachzahlung!

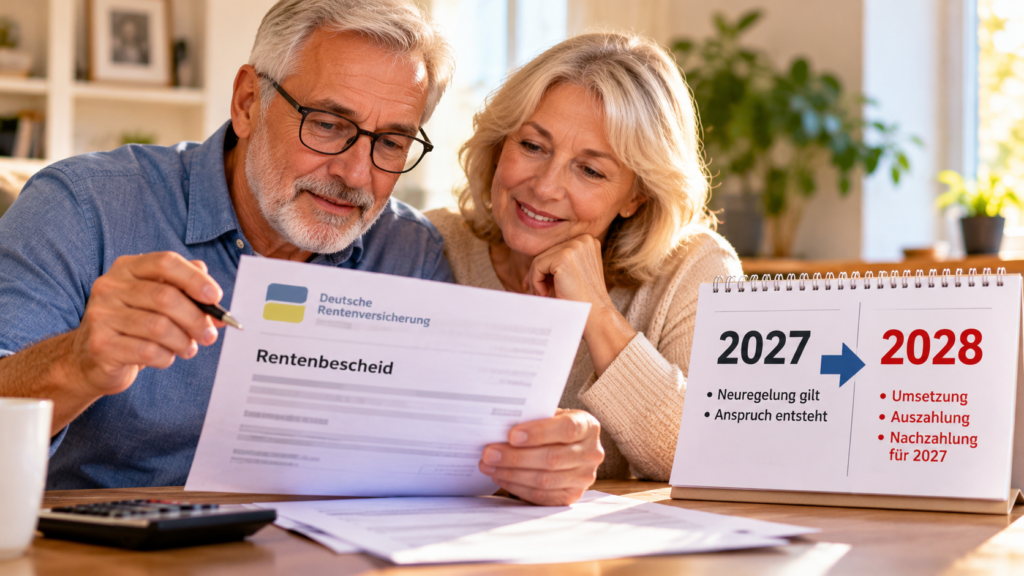
Obwohl die Neuregelung bereits 2027 gilt, erfolgt die technische Umsetzung grundsätzlich erst 2028.

Betroffene Bestandsrentner erhalten die ihnen zustehende Erhöhung für 2027 rückwirkend.
Muss die Mütterrente beantragt werden?

Grundsätzlich nein. Die Deutsche Rentenversicherung berücksichtigt die Verbesserung bei bereits anerkannten Kindererziehungszeiten automatisch.

Allerdings sollten Eltern überprüfen, ob diese Zeiten überhaupt im Versicherungskonto gespeichert sind.

Fehlen sie, ist eine Kontenklärung erforderlich.

Auch Väter können profitieren!

Die Mütterrente ist keine ausschließlich für Frauen bestimmte Leistung. Entscheidend ist, welchem Elternteil die Kindererziehungszeiten rentenrechtlich zugeordnet werden.
Wichtig: Höhere Renten können Auswirkungen auf die Grundsicherung, das Wohngeld oder die Einkommensanrechnung bei Hinterbliebenenrenten haben.
Werner Hoffmann Überzeugter demokratischer Europäer
Werner Hoffmann Überzeugter demokratischer Europäer.

Mein Rat als Rentenberater:

Prüfen Sie frühzeitig Ihren Versicherungsverlauf. Fehlende Kindererziehungszeiten können sich nicht nur auf die Rentenhöhe, sondern auch auf die Erfüllung wichtiger Wartezeiten auswirken.
Rechtsgrundlagen: §§ 56, 249 SGB VI sowie das Gesetz zur Stabilisierung des Rentenniveaus und zur vollständigen Gleichstellung der Kindererziehungszeiten.


#Mütterrente2027 #Kindererziehungszeiten #Rentenpunkte #Rentenversicherung #Rentenberatung

Hinweis zu den Bildern: Die in diesem Artikel verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt. Sie dienen ausschließlich der Illustration und zeigen keine tatsächlichen Personen, Rentenbescheide oder Beratungssituationen.

Renten-Hammer: 112 Prozent Zuschlag bei späterem Rentenbeginn – doch eine Voraussetzung entscheidet!

Ein Beitrag von

Werner Hoffmann, Rentenberater (RDG).

Wer seine Regelaltersrente nicht sofort beantragt, kann einen erheblichen Rentenzuschlag erhalten. Nach § 77 SGB VI steigt der Zugangsfaktor für jeden Monat des späteren Rentenbeginns um 0,5 Prozent, sofern die Wartezeit bereits erfüllt war.

Eine gesetzliche Höchstgrenze für diesen Zuschlag nennt § 77 SGB VI nicht!

Beispiel 1: Rentenbeginn 18 Jahre und 8 Monate später

Eine Versicherte hätte ihre Regelaltersrente bereits am 01.02.2008 beanspruchen können. Aufgrund einer fehlerhaften Annahme stellte sie keinen Rentenantrag.

Erst zum 01.10.2026 möchte sie ihre Rente beziehen.

Die Rechnung:

  • 18 Jahre und 8 Monate = 224 Monate
  • 224 × 0,5 Prozent = 112 Prozent Zuschlag
  • Zugangsfaktor: 2,12

Aus einer rechnerischen Monatsrente von 500 Euro ohne Zuschlag würden damit 1.060 Euro brutto.

Voraussetzung ist, dass die allgemeine Wartezeit bereits 2008 erfüllt war und keine Besonderheiten aus früheren Rentenbezügen entgegenstehen.

Beispiel 2: Was passiert bei fünf fehlenden Beitragsmonaten?

Eine andere Versicherte erreicht ihre Regelaltersgrenze, hat aber erst 55 statt 60 Wartezeitmonate zurückgelegt.

Sie erfüllt die Voraussetzungen für die Regelaltersrente noch nicht!

Erst 15 Jahre später erfüllt sie durch weitere Beiträge die fehlenden fünf Monate.

Entscheidend: Nach § 77 Abs. 2 Satz 1 Nr. 2 Buchstabe b SGB VI entsteht der Zuschlag nur für Monate, in denen die Rente trotz erfüllter Wartezeit nicht in Anspruch genommen wurde.

Die 15 Jahre ohne erfüllte Wartezeit ergeben deshalb keinen Zuschlag von 90 Prozent!

Wird die Wartezeit erst unmittelbar vor Rentenbeginn erfüllt, entsteht aus diesen vorherigen 15 Jahren kein Aufschubzuschlag.

Wichtig für die Rentenberatung

Wer die Regelaltersgrenze erreicht, sollte seinen Versicherungsverlauf prüfen lassen.

Fehlende Wartezeitmonate können unter bestimmten Voraussetzungen durch freiwillige Beiträge ergänzt werden.

Auch der Zeitpunkt des Rentenantrags ist wichtig: Nach § 99 SGB VI kann eine verspätete Antragstellung den Beginn der Rentenzahlung beeinflussen.

Fazit: Nicht allein das Lebensalter entscheidet über den Zuschlag. Maßgeblich ist, seit wann die Rente bei erfüllter Wartezeit hätte beansprucht werden können und wann sie tatsächlich beginnt.


#Regelaltersrente #Rentenversicherung #Rentenzuschlag #Rentenberatung #Rentenrecht

Hinweis: Die verwendeten Bilder wurden mithilfe künstlicher Intelligenz (KI) erstellt und dienen ausschließlich der Illustration.

error

Gefällt Dir der Blog-Demokratie? Einfach weiterempfehlen