Werner Hoffmann Überzeugter demokratischer Europäer.
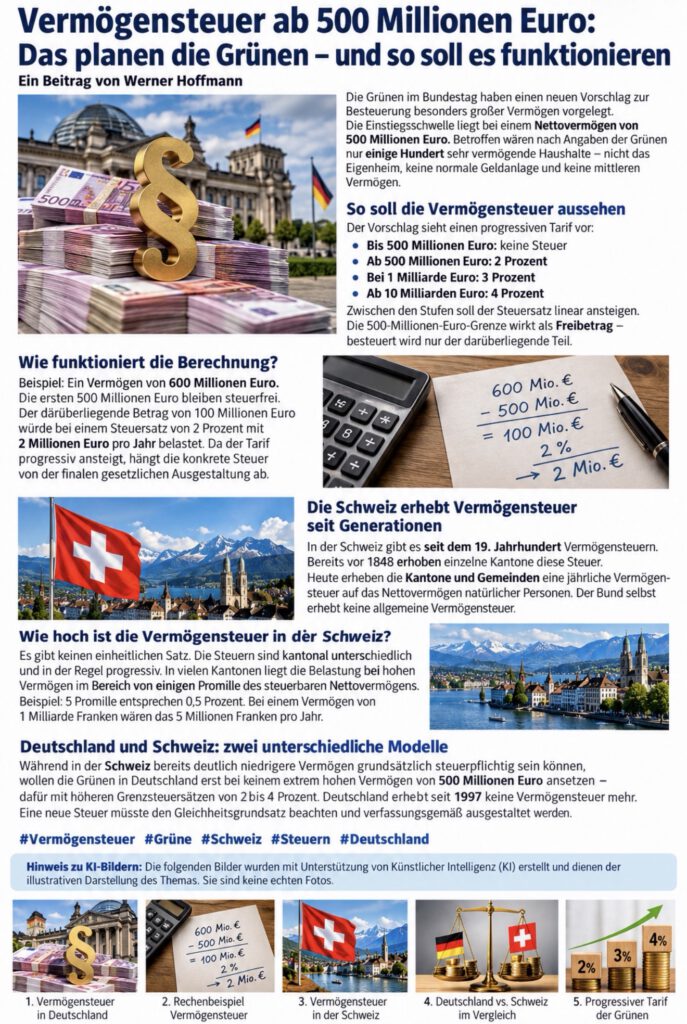
Die Grünen im Bundestag haben einen neuen Vorschlag zur Besteuerung sehr großer Vermögen vorgelegt.
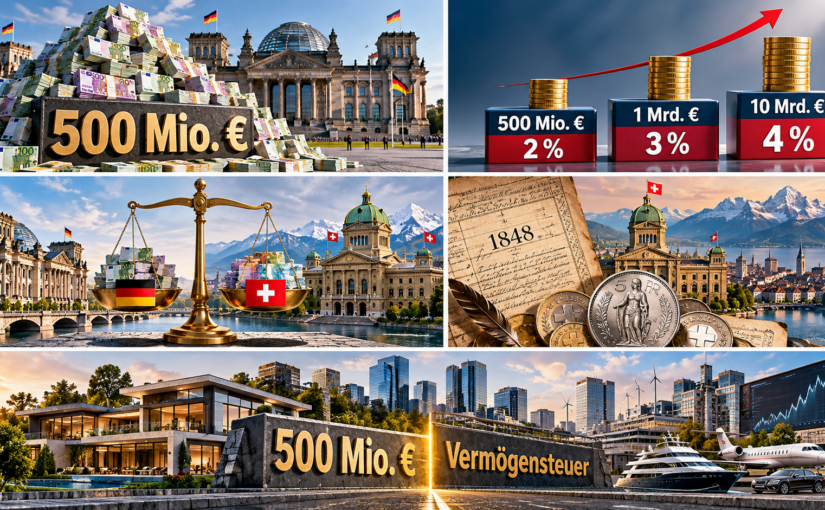
Betroffen wären nach dem Konzept Vermögen von mehr als 500 Millionen Euro.
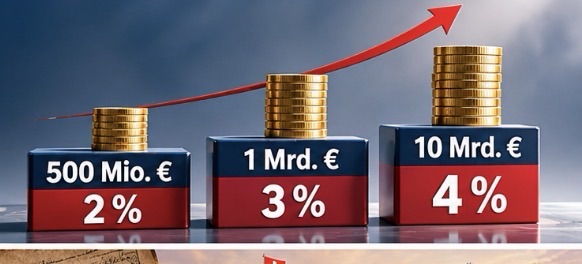
Bis zu dieser Grenze soll keine Belastung entstehen. Oberhalb davon beginnt ein Grenzsteuersatz von 2 Prozent, ab 1 Milliarde Euro 3 Prozent und ab 10 Milliarden Euro 4 Prozent. Dazwischen soll der Tarif linear ansteigen.
Wichtig: Der jeweilige Grenzsteuersatz wird nicht einfach auf das gesamte Vermögen angewendet, sondern auf den Teil oberhalb der jeweiligen Grenze. Das unterscheidet einen progressiven Tarif von einer pauschalen Besteuerung.
Ein stark vereinfachtes Beispiel:
Wer 600 Millionen Euro besitzt, liegt mit 100 Millionen Euro über der 500-Millionen-Grenze.
Würden diese 100 Millionen vollständig mit 2 Prozent belastet, wären das rechnerisch 2 Millionen Euro im Jahr. Die endgültige Belastung hängt jedoch von der genauen Tarifgestaltung ab.
Die Schweiz kennt Vermögensteuern seit Generationen
Vermögensteuern sind in Europa keineswegs unbekannt.
Besonders interessant ist die Schweiz.
Dort besteuern die Kantone und Gemeinden das Vermögen natürlicher Personen jährlich.
Grundlage ist grundsätzlich das Reinvermögen, also das Vermögen nach Abzug nachgewiesener Schulden.
Das Schweizer Steuersystem ist historisch gewachsen. Bereits im 19. Jahrhundert spielten Vermögensteuern in den Kantonen eine wichtige Rolle; später gingen alle Kantone zu einer Einkommenssteuer mit ergänzender Vermögensteuer über.
Einen einheitlichen Schweizer Steuersatz gibt es nicht. Jeder Kanton hat eigene Regeln, Freibeträge und Tarife; auch Gemeinden können beteiligt sein. Die Tarife sind mehrheitlich progressiv, in mehreren Kantonen gelten proportionale Sätze.
Der entscheidende Unterschied: In der Schweiz beginnt die Vermögensbesteuerung je nach Kanton bereits bei wesentlich niedrigeren Beträgen. Der Grünen-Vorschlag setzt dagegen erst bei einem Extremvermögen von 500 Millionen Euro an.
Damit betrifft die Debatte nicht das normale Eigenheim oder ein gewöhnliches Millionenvermögen, sondern Vermögen in einer Größenordnung von einer halben Milliarde Euro und mehr.
Übrigens:
Vermögensteuer oder namentlich abgeänderte Vermögensteuer gibt in einigen Ländern: -Spanien, Schweiz, Norwegen, Frankreich (IFI für Immobilien seit 2018), Norwegen, Niederlande (Box 3), Italien, Belgien (auf alle Wertpapiere)
Und wer sein Geld dann ins Ausland abschiebt, muss dann eben auch auswandern.
KI-Hinweis: Die zu diesem Beitrag verwendeten Bilder wurden mithilfe künstlicher Intelligenz erstellt. Sie dienen der illustrativen Darstellung und zeigen keine realen Ereignisse.
Werner Hoffmann – Demokratie der Mitte, weil Extremflügel das Land zerstören –
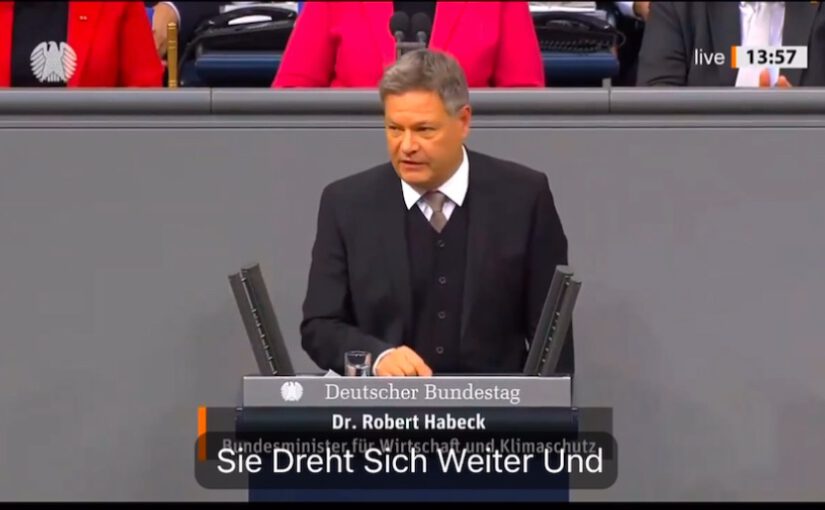
Den Vorschlag von Robert Habeck – Sozialabgaben auf Zinseinkünfte – finde ich NICHT zielführend.
Dieser Vorschlag – zusätzliche Krankenkassenbeiträge und Pflegepflichtbeiträge aus Zinseinkünfte – trifft nicht nur die falschen Personen, sondern wird wenig Sozialversicherungsbeiträge auslösen.
Besser wäre es den Abgeltungssteuersatz auf Zinseinkünfte anzupassen.
—
Reform der Kapitalbesteuerung: Warum eine Erhöhung der Abgeltungsteuer gerechter und effizienter wäre
Die Diskussion über eine gerechte Besteuerung von Kapitaleinkünften gewinnt zunehmend an Bedeutung.
Während Bundeswirtschaftsminister Robert Habeck Sozialabgaben auf Zinseinkünfte ins Gespräch gebracht hat, bringt dieses Modell erhebliche Schwächen mit sich:
Es greift nur bis zur Beitragsbemessungsgrenze und lässt Spitzenverdiener sowie privat Versicherte nahezu unberührt.
——
Ein alternativer Vorschlag von mir ist die Anhebung des Abgeltungsteuersatzes auf 35 bis 40 %, wodurch nicht nur Bürokratie vermieden, sondern auch eine gerechtere Verteilung der Steuerlast erreicht werden könnte.
Status quo: Ungleiche Behandlung von Kapitaleinkünften und Mieteinkünften
Derzeit werden
Kapitaleinkünfte (wie Zinsen, Dividenden und Aktiengewinne) mit einem pauschalen Abgeltungsteuersatz von 25 % besteuert,
während Mieteinkünfte dem persönlichen Steuersatz unterliegen – dieser kann je nach Einkommen bis zu 45 % betragen.
Diese Regelung führt dazu, dass wohlhabende Steuerpflichtige oft lieber ihr Kapital in Aktien oder festverzinsliche Wertpapiere investieren, statt Wohnungen zu vermieten.
Denn Einkünfte aus Kapitalanlagen sind steuerlich deutlich begünstigt und bergen kein Vermietungsrisiko.
Das Problem des Habeck-Modells: Begrenzung durch die Beitragsbemessungsgrenze
Habecks Vorschlag, Sozialabgaben auf Kapitaleinkünfte zu erheben, ist auf den ersten Blick ein Versuch, hohe Vermögen stärker zur Finanzierung der Sozialversicherungen heranzuziehen.
Doch das Modell hat mehrere Schwächen:
1. Beitragsbemessungsgrenze:
• Sozialabgaben fallen nur auf Einkünfte bis zur Beitragsbemessungsgrenze an (aktuell rund 66.600 € im Jahr für die Krankenversicherung).
• Wer bereits ein hohes Arbeitseinkommen hat, zahlt keine Sozialabgaben auf Kapitaleinkünfte, da die Beitragsgrenze bereits durch das Arbeitseinkommen erreicht wurde.
2. Keine Auswirkungen auf privat Versicherte:
• Personen, die privat krankenversichert sind, sind von der Regelung komplett ausgenommen, da sie nicht der gesetzlichen Sozialversicherungspflicht unterliegen.
3. Bevorzugung von Spitzenverdienern:
• Reiche mit Millionen- oder Milliardeneinkünften werden kaum belastet, da ihre Einkünfte meist bereits oberhalb der Beitragsbemessungsgrenze liegen.
Das Ergebnis:
Das Modell würde die kleine Mittelschicht mit Kapitaleinkünften stärker belasten, während Wohlhabende geschont werden.
——-
Auch wenn ich mir persönlich bei der Umsetzung meines Vorschlages schade:
——-
Eine gerechtere Lösung: Erhöhung des Abgeltungsteuersatzes auf 35–40 %
Ein sinnvoller Ansatz wäre stattdessen eine Erhöhung des Abgeltungsteuersatzes von derzeit 25 % auf 35 bis 40 %.
Vorteile dieses Modells:
1. Nahezu Gleichbehandlung von Einkommensarten:
• Mieteinkünfte und Kapitaleinkünfte werden nahezu gleichgestellt, da beide einem höheren Steuersatz unterliegen würden.
• Dies reduziert den Anreiz, Kapitalerträge gegenüber Vermietungseinkünften steuerlich zu bevorzugen.
2. Effizienz und weniger Bürokratie:
• Anders als beim Habeck-Modell wäre kein komplexer Abgleich mit der Beitragsbemessungsgrenze nötig.
• Steuerpflichtige könnten wie bisher den Steuersatz über ihre Steuererklärung senken, wenn sie insgesamt nur ein geringes Einkommen haben.
3. Fairness:
• Alle Steuerpflichtigen zahlen denselben Abgeltungsteuersatz, unabhängig davon, ob sie gesetzlich oder privat versichert sind.
• Große Vermögen mit hohen Kapitaleinkünften tragen einen größeren Anteil zur Steuerlast, unabhängig von ihrem Arbeitseinkommen.
Rechenbeispiele: Auswirkungen einer Erhöhung des Abgeltungsteuersatzes
Kapitaleinkünfte Aktueller Steuersatz (25 %) Steuerlast bei 35 % Steuerlast bei 40 %
1.000: € 250 € 350 € 400 €
10.000: € 2.500 € 3.500 € 4.000 €
100.000: € 25.000 € 35.000 € 40.000 €
Für Kleinsparer bleibt die Belastung auch bei einer Erhöhung des Steuersatzes moderat.
Höhere Kapitaleinkünfte werden jedoch signifikant stärker besteuert, wodurch die Steuerprogression fairer gestaltet wird.
Soziale Abfederung durch Steuererklärung
Eine Erhöhung des Abgeltungsteuersatzes bedeutet nicht automatisch eine Mehrbelastung für Personen mit geringem Gesamteinkommen.
Über die jährliche Steuererklärung könnten Steuerpflichtige, die wenig Arbeitseinkommen oder geringe Gesamteinnahmen haben, einen geringeren Steuersatz auf ihre Kapitaleinkünfte geltend machen.
Dadurch bleibt das System sozial ausgewogen und vermeidet unnötige Härten.
Fazit: Eine faire Lösung ohne Bürokratie
Die Erhöhung des Abgeltungsteuersatzes auf 35 bis 40 % würde eine gerechtere Besteuerung von Kapitaleinkünften schaffen, ohne neuen Verwaltungsaufwand zu verursachen.
Anders als das Habeck-Modell, das durch die Beitragsbemessungsgrenze Wohlhabende verschont, würde ein erhöhter Abgeltungsteuersatz alle Steuerpflichtigen gleichermaßen betreffen.
Gleichzeitig würde eine Annäherung an die Besteuerung von Mieteinkünften den Steuerwettbewerb zwischen verschiedenen Einkommensarten verringern und den sozialen Ausgleich stärken.
Dieses Modell könnte somit dazu beitragen, den Steuerstaat gerechter zu gestalten und finanzielle Lasten fairer zu verteilen – ohne die Komplexität der Sozialabgaben auf Kapitaleinkünfte weiter zu erhöhen.
Diese höheren Einnahmen könnten dann über Sonderumlagen an alle Krankenversicherungen und Pflegepflichtversicherung aufgeteilt werden.